地產基金:風口與重組
信託公司在房地產領域的資產規模佔比較高,很難從房企的違約潮,及售樓景氣下滑中獨善其身。
物流資產投資運營:資本奔騰
多隻物流基金設立,頗有準備糧草抄底的跡象。
產業運營:逆境鑄魂
“十四五”期間,科技創新是戰略規劃的重點,困於傳統地產疲弱的開發商也試圖轉型開發產業園區,不過相當部分只得其形、不得其魂。
ESG發展:潛力標尺
“經濟下行”與“融資收緊”背景下,粗放式擴張模式所遺留的問題亟待解決,未來可持續發展將成為房地產及相關行業的共識。
數字化發展:任重而道遠
以數字化轉型驅動生產、服務和治理方式的變革,將成為房地產及相關行業未來發展的重要命題。
住房租賃:REITs突破與增長信號
首批兩單保租房REITs 申報及頭部企業宣佈實現盈利均是租賃市場穩步增長的信號。
文旅發展:識變從宜
逆水行舟、不進則退。困局之下,部分穩健發展的文旅企業並未放棄業務的拓張,而是更加求新求變。
康養產業綜合運營:窗口與機遇
隨着養老事業重要性上升,未來行業的機遇將存在於現有養老問題的解決,同時結合科技手段推動智慧養老的發展將大有可為。
辦公空間服務:多元未來
面對充滿挑戰的市場環境,不少企業的選擇是增強服務能力,對多元業務和場景進行探索,尋找新的業績增長點。
物業服務 | 輔車相依,脣亡齒寒
雖然近年來物業對地產方的依賴度正逐漸降低,但地產對物業仍存在大量隱性托舉,二者一榮俱榮,一損均損。
商業地產縱覽:靜待復甦
疫情影響之下,上半年商業地產行業整體供給和需求都受到擠壓,資產交易依舊活躍,被積壓的供需預計在下半年釋放。
代建管理企業:綠城管理領先,藍城金地管理各展實力
面對市場環境的衝擊,房企們正在經歷大浪淘沙的考驗,而積極應變,找準方向,踏穩步子顯得尤為重要。
影響力地產企業:穩健破局
紛繁複雜的行業環境中,保持穩健經營、尋求風險共擔是重要的破局思路。
投資價值地產企業:精耕細作
企業信用、債務規模、資產質量等因素都成為了觀察企業投資價值的標準之一。
地產金融:償債中流
地產行業所面臨的“冬季”,或許比市場預料的要更加漫長。
土地市場觀察:邊際緩和
從單月拿地數據來看,6月前50房企拿地體量環比漲幅較大,同比跌幅收窄,新增土地建築面積為1083萬平方米。
銷售回顧:觸底與回暖
6月份前100房企實現權益總銷售金額5864億元,環比增加50.4%。

跨省遊漸放寬 國慶是行業復甦反彈的關鍵 | 文旅發展報告分析
行業是否能真正實現復甦反彈,則更需要看國慶期間的出行情況。
文旅板塊被地產企業擺上貨架 | 文旅發展報告分析
對於急於變賣資產回血的地產企業來說,積壓資金大、回報週期長的文旅板塊被第一時間擺上拍賣臺。
大部分企業陷入經營困境 求新求變成突圍上策 | 文旅發展報告分析
無論是在順境還是逆境中,提升項目核心盈利能力,緊跟時下趨勢進行大膽創新,都是上策。
衍生業務助盈利 一刻鐘服務圈待突破 | 康養產業綜合運營報告分析
過往更多聚焦於自建自營機構養老一畝三分田業務的企業,需要將更多的精力放在成熟業務的錘鍊和對外輸出上,此外對於公建民營市場也需要給予更多的目光和嘗試。
企業深化原有運營 非機構養老待提升 | 康養產業綜合運營報告分析
對於養老機構而言,除了機構養老以外,還需要順應政策對康養產業鏈條進行挖掘,提高業務鏈條的價值變現,以更好地實現營收平衡。
老年撫養比升至20.8 機構迎更多機遇 | 康養產業綜合運營報告分析
老年人口的結構性發展,意味着我國將面臨規模更大、程度更復雜的養老問題。這不僅需要國家層面積極推動養老事業的高質、高效發展,亦需要充分發揮社會力量,共同應對好養老命題。
發展邏輯發生重大變化 及時改變才會免被落下︱產業運營報告分析
隨着我國各行業的提質增效,邏輯發生重大變化,及時改變思路才能不被落下。
力保現金流成決策重點 工業用地供應料更嚴格︱產業運營報告分析
觀察現金及現金等價物淨增加額,12家樣本上市企業中有8家呈現負值,企業在一季度現金淨流出,現金狀況堪憂。企業更需留意自身的現金流健康狀況,確保主營業務回款,拓寬融資渠道。
疫情使企業業績受困 中後期增長或難以為繼 ︱產業運營報告分析
一季度由於受到疫情影響,產業運營企業的正常經營受困,租金、招商等收入承壓。
17家物企市值跌幅超25% 二級市場仍處下行期 | 物業服務報告分析
當前物業股在二級市場的估值已處歷史低點,市盈率甚至普遍倒掛一級市場上的收購標準。
上市熱度漸低 出售或另尋他路為企業選擇 | 物業服務報告分析
2022年上半年僅東原仁知服務、力高健康生活、金茂服務3家物企順利上市,數量及整體規模均為近年來的最低點。
收併購市場烈度略減但強度仍在 行業整合加速 | 物業服務報告分析
在物業服務報告中,觀點指數認為,上半年的物管行業收併購市場烈度略減但強度仍在。
上半年合計15起重要智慧物流投資 | 物流資產投資運營報告
2022年上半年共有15起重要的智慧物流投資,單個項目投資金額基本在1億元以上,總投資規模超過70億元。
智慧物流和新經濟受資本青睞 | 物流資產投資運營報告分析
觀點指數發現,當前物流資產投資運營市場湧現出了更多的資金,較青睞於智慧物流和新經濟領域。
企業外拓探索多業態 產業園受重視 | 辦公空間服務報告分析
產業園業態佔比最高,說明企業對這類業態的重視程度較高,優客工場、創富港、Beeplus等企業均在此領域發力。
樣本企業新簽約城市集中度高 | 辦公空間服務報告分析
截至目前,樣本企業城市佈局上的聚集趨勢明顯。17個樣本企業中,佈局城市數量在10個以下的企業佔比最大,約為60%,佈局城市在20個以上的企業佔比約30%。
六成樣本企業出租率超80% | 辦公空間服務報告分析
入駐率的差異,與企業招商能力、運營能力以及項目把控等有關。
大宗交易偏好商辦資產 投資增值高於自用 | 商業地產報告分析
寫字樓依舊是最受歡迎的交易標的,以寫字樓為主體的大宗交易共計15宗,佔大宗交易總數量的75%。
購物中心供給下沉 二三線城市新開業超八成 | 商業地產報告分析
把目光放在具備發展潛力且成本更加低廉的二三線及以下城市這類新興市場,對於開發運營商來說會是更優的選擇。
商業地產供給與需求端受擠壓 | 商業地產報告分析
商業地產投資熱情及供給量有所降低,這其中既有行業整體回落的原因,也有春季時期奧密克戎疫情及其對宏觀經濟疊加的影響。
首批保租房REITs將發行 底層資產運營受關注 | 住房租賃報告分析
首批兩單保租房REITs即將發行,保租房REITs取得突破性進展。
北京租金單價突破110元/平方米/月 波動較大 | 住房租賃報告分析
深圳、北京及廣州租金波動相較大,其中北京1-3月租金持續走低,4-5月份連續兩月租金實現大幅增長,6月再次回落。
一線城市仍是租賃市場主戰場 新開業佔比過半 | 住房租賃報告分析
據觀點指數不完全統計,今年上半年樣本企業中,一線城市新增開業項目數合計佔比超一半,表明一線城市仍是租賃市場的主戰場。
集合房地產信託成立規模530億 同比下降近82% | 地產基金報告分析
今年1-5 月,房地產信託違約規模428.43 億元,佔總違約規模的比例達到80.45%,房地產企業成為違約的重災區。
機構投向有所轉變 偏好硬科技 | 地產基金報告分析
觀點指數認為,房地產基金受行業調控及信用事件影響,投向產生了變化,硬科技領域是房地產基金較偏好的投資領域。
房地產基金規模萎縮 | 地產基金報告分析
房地產基金受行業調控及信用事件影響,總體規模有所縮小。註銷關聯公司數量佔其總數的比例基本在20% 左右,多則在60%-80% 之間。
市場震盪中蘊含機會 物企投資屬性表現較好 | 資本市場報告分析
物企由於其經營模式相對穩定,投資屬性在三者中表現較好,2018年實現回報率25.93%的高點後有較大幅度下滑,不過近期盈利表現較好,回報率正逐步回升,2021年為20.99%。
研發投入分化 規模過億元的主體仍較少 | 數字化發展報告分析
總體來看,無論是國資企業或是民營企業,對於數字化發展都有一定程度的重視,不過投入規模超過億元的主體仍然較少。
房企以“現金牛業務”拉動“明星業務”發展 | 數字化發展報告分析
房企必須尋找“市場增長率”和“相對市場份額”各不相同的產品組合,以相對穩健的地產“現金牛業務”拉動具有高增長潛力的“明星業務”。
行業企業多聯合科技企業達成戰略合作 | 數字化發展報告分析
部分企業或是認識到自身能力邊界與迭代改進的侷限性,或是考慮到性價比、企業發展重心等問題,在多方面與科技公司開展更深層次的合作。
傳統融資渠道受阻 綠色金融未來可期 | ESG發展報告分析
ESG主題下的“綠色債券”,無疑為行業融資困境另闢蹊徑。
環境績效分析成衡量企業增長與機遇的重要指標 | ESG發展報告分析
在ESG發展報告中,觀點指數認為對於企業的環境績效分析,將成為預估未來的增長空間與機遇的重要指標。
擴募機制助力倉儲REITs擴大規模 | 物流資產投資運營報告分析
內地物流倉儲REIT可利用擴募機制募集資金進行新物流資產的收購,對私募物流基金而言,退出的機會增加了,對投資者來說,有利於分散資產組合風險,降低投資風險。
綠色債券仍需審慎發行成本 綠色美元債受捧 | ESG發展報告分析
儘管綠色債券平均發行利率與普通債券相比略低15BP,但若加上發行過程中的審查、評估認證等費用,綠色債券發行利率並沒有明顯優勢。
綠城管理規模將超1億平米 代建或成行業轉機 | 代建管理報告分析
在這一次房地產行業大調整中,代建企業能否成為行業轉機的範例,這是一個時間問題。
行業調整下尋求風險共擔與穩健發展成關鍵 | 影響力地產企業分析
觀點指數發現當前房地產市場利好與風險並存,房企必須鞏固自身優勢,同時尋找新的發展戰略和管理優化。
經營質量與財務表現是重要評價標準 | 投資價值地產企業分析
財務表現之外,新增土儲質量、區域市場口碑、產品品質、特色產品等方面的突出表現一定程度上亦可為房地產企業的投資價值賦能。
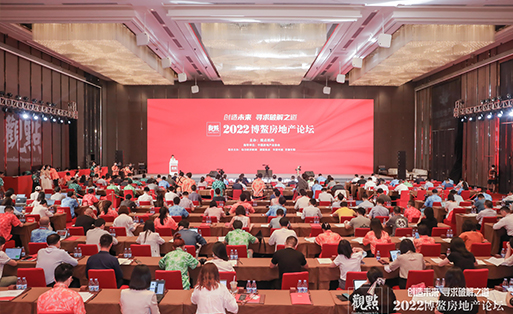
《觀點指數 · 2022中國房地產行業發展白皮書》(影響力指數 · 2022年度地產風尚企業表現報告)是對地產行業各領域、業態發展現狀與前景所做的整體性研究,由專業研究機構觀點指數研究院撰寫,並於每年度的博鰲房地產論壇上公開發布。
觀點指數研究院在長期跟蹤企業動態、市場發展、行業經濟的基礎上,採用企業訪談、資料數據收集分析的手法,結合專業的數據分析和深度的研究,全方位多維度地剖析當前房地產行業各業態各環節的發展現狀,並且對標杆企業項目、產品模式進行綜合探析,在2022博鰲房地產論壇現場隆重發布《觀點指數 · 2020中國房地產行業發展白皮書》,與各方企業共謀劃,同成長。
觀點指數研究院作為觀點機構旗下的數據研究部門,長期跟蹤房地產企業表現、行業動態、經濟走勢,並在此基礎上捕捉到精準而全面的市場數據,同時結合專業分析,生產原創、深度的企業報告,解讀經營策略。
觀點指數將實時、準確的數據與深度的分析相結合,採用實地調研、問卷訪問、企業訪談、資料檢索、歷史研究、數量統計等途徑,構建獨特的觀點指數數據分析模型體系,並於全年不同時點、不同方向、不間斷推出各種專業研究報告與行業權威研究成果。
基於此,觀點指數研究院以全角度視野,把握行業發展走勢,對相關資本金融、土地、商業市場等動態、結構、信息,以及複雜的市場和交易數據,進行深入分析。同時,以敏銳的市場眼光,獨特的視角,剖析各業態之下的市場萬象,如物業、產業、文旅、創新業務等,為企業謀劃決策提供參考,共享行業發展紅利。
觀點指數研究院聯繫方式:

APP應用下載
觀點指數公眾號
地址:香港灣仔菲林明道8號大同大廈15樓1505室
廣州市先烈中路69號東山廣場709-715室
電話:020-22375222 E-mail:service@guandian.com.cn
官方微信:觀點指數(Guandian_cn) 官方微博:@觀點新媒體
官方網址:www.guandian.cn(hk)
