
後疫情時代,經濟變化和行業調控仍在進行中。當下,房地產高槓杆的發展模式弊端、高負債及各類財務資金問題成為佇立在企業面前的大山,並給企業發展帶來諸多不利影響。如何實現可持續的穩健發展,是企業需要明確的首要問題。住宅業務之外,多元化賽道的物業、物流、產業等也迎來新的發展機遇,如何實現自身突破值得思考。
為此,觀點指數研究院在長期跟蹤企業動態、市場發展、行業經濟的基礎上,採用企業訪談、數據收集、調研等手法,結合專業的數據分析和深度的研究,全方位多維度地剖析當前行業各業態各領域的發展現狀,並且對標杆企業項目、產品模式進行綜合探析,在2022博鰲房地產論壇現場隆重發布《觀點指數·2022中國房地產行業發展白皮書》(影響力指數·2022年度地產風尚企業表現報告),與各方企業共謀劃,同成長。
以下為2022年1-6月房地產企業銷售表現報告:
環比增加50.4%,前100房企6月銷售復甦
6月房地產市場迎來半年業績衝刺期,房企積極推出新盤,配合多樣化營銷策略;同時,北京、上海等地疫情緩和,房地產市場復甦,助推銷售回暖。

觀點指數發佈的“2022年1-6月房地產企業銷售表現”研究報告顯示,6月份前100房企實現權益總銷售金額5864億元,環比增加50.4%,同比下降44.4%。
1-6月,前100房企累計實現權益總銷售金額24448億元,同比下降52.2%,降幅較1-5月收窄2個百分點。
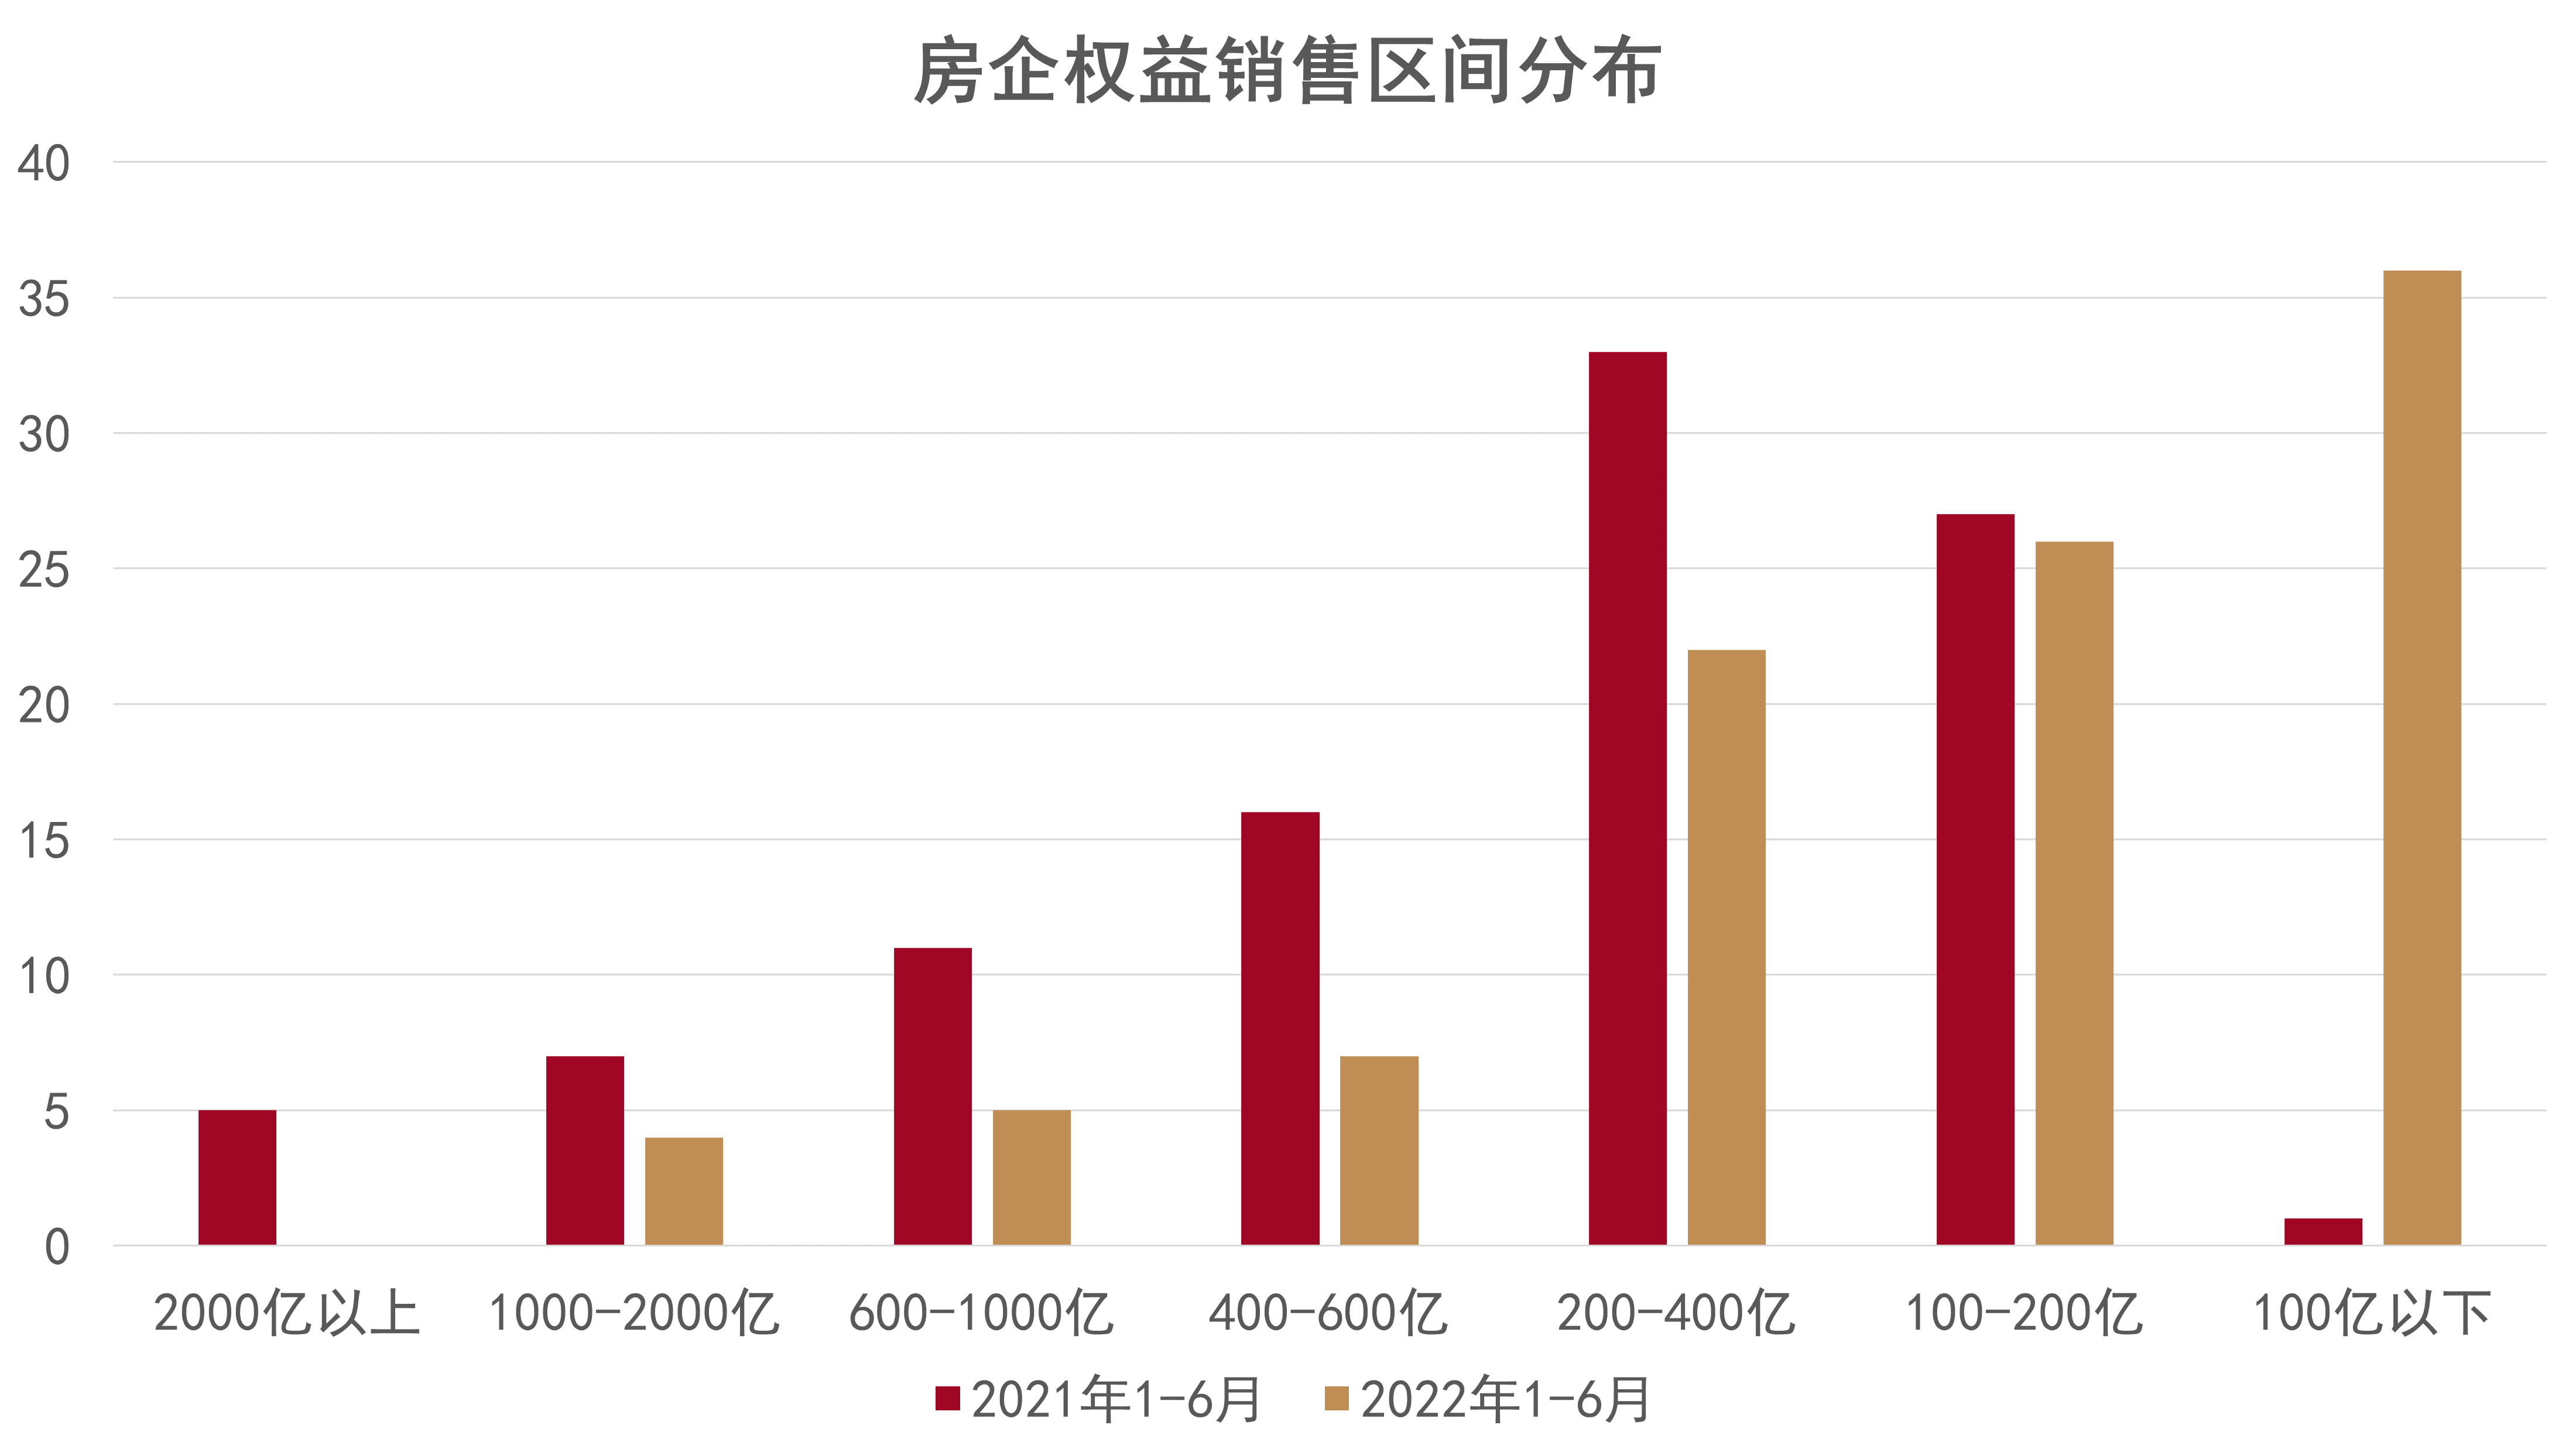
從整體銷售情況來看,1-6月前100房企銷售業績較去年同期有較大幅度下滑,權益銷售金額突破1000億的房企共4家,比去年減少8家;突破600億的房企共9家,比去年減少14家,100億以下的企業有36家,比去年增加35家。
另外,去年同期權益銷售金額在2000億以上的企業有5家,而今年上半年尚未有企業銷售達到2000億。

1-6月,前20房企實現權益銷售金額14184億元,同比下降42.1%;6月單月實現權益銷售金額為3590億元,環比增加61.7%,同比下降30.8%。
從頭部房企來看,1-6月前三房企碧桂園、保利發展和萬科分別錄得權益銷售金額為1851億元、1411.9億元以及1399.4億元,同比下降38.9%、31.2%、39.3%。
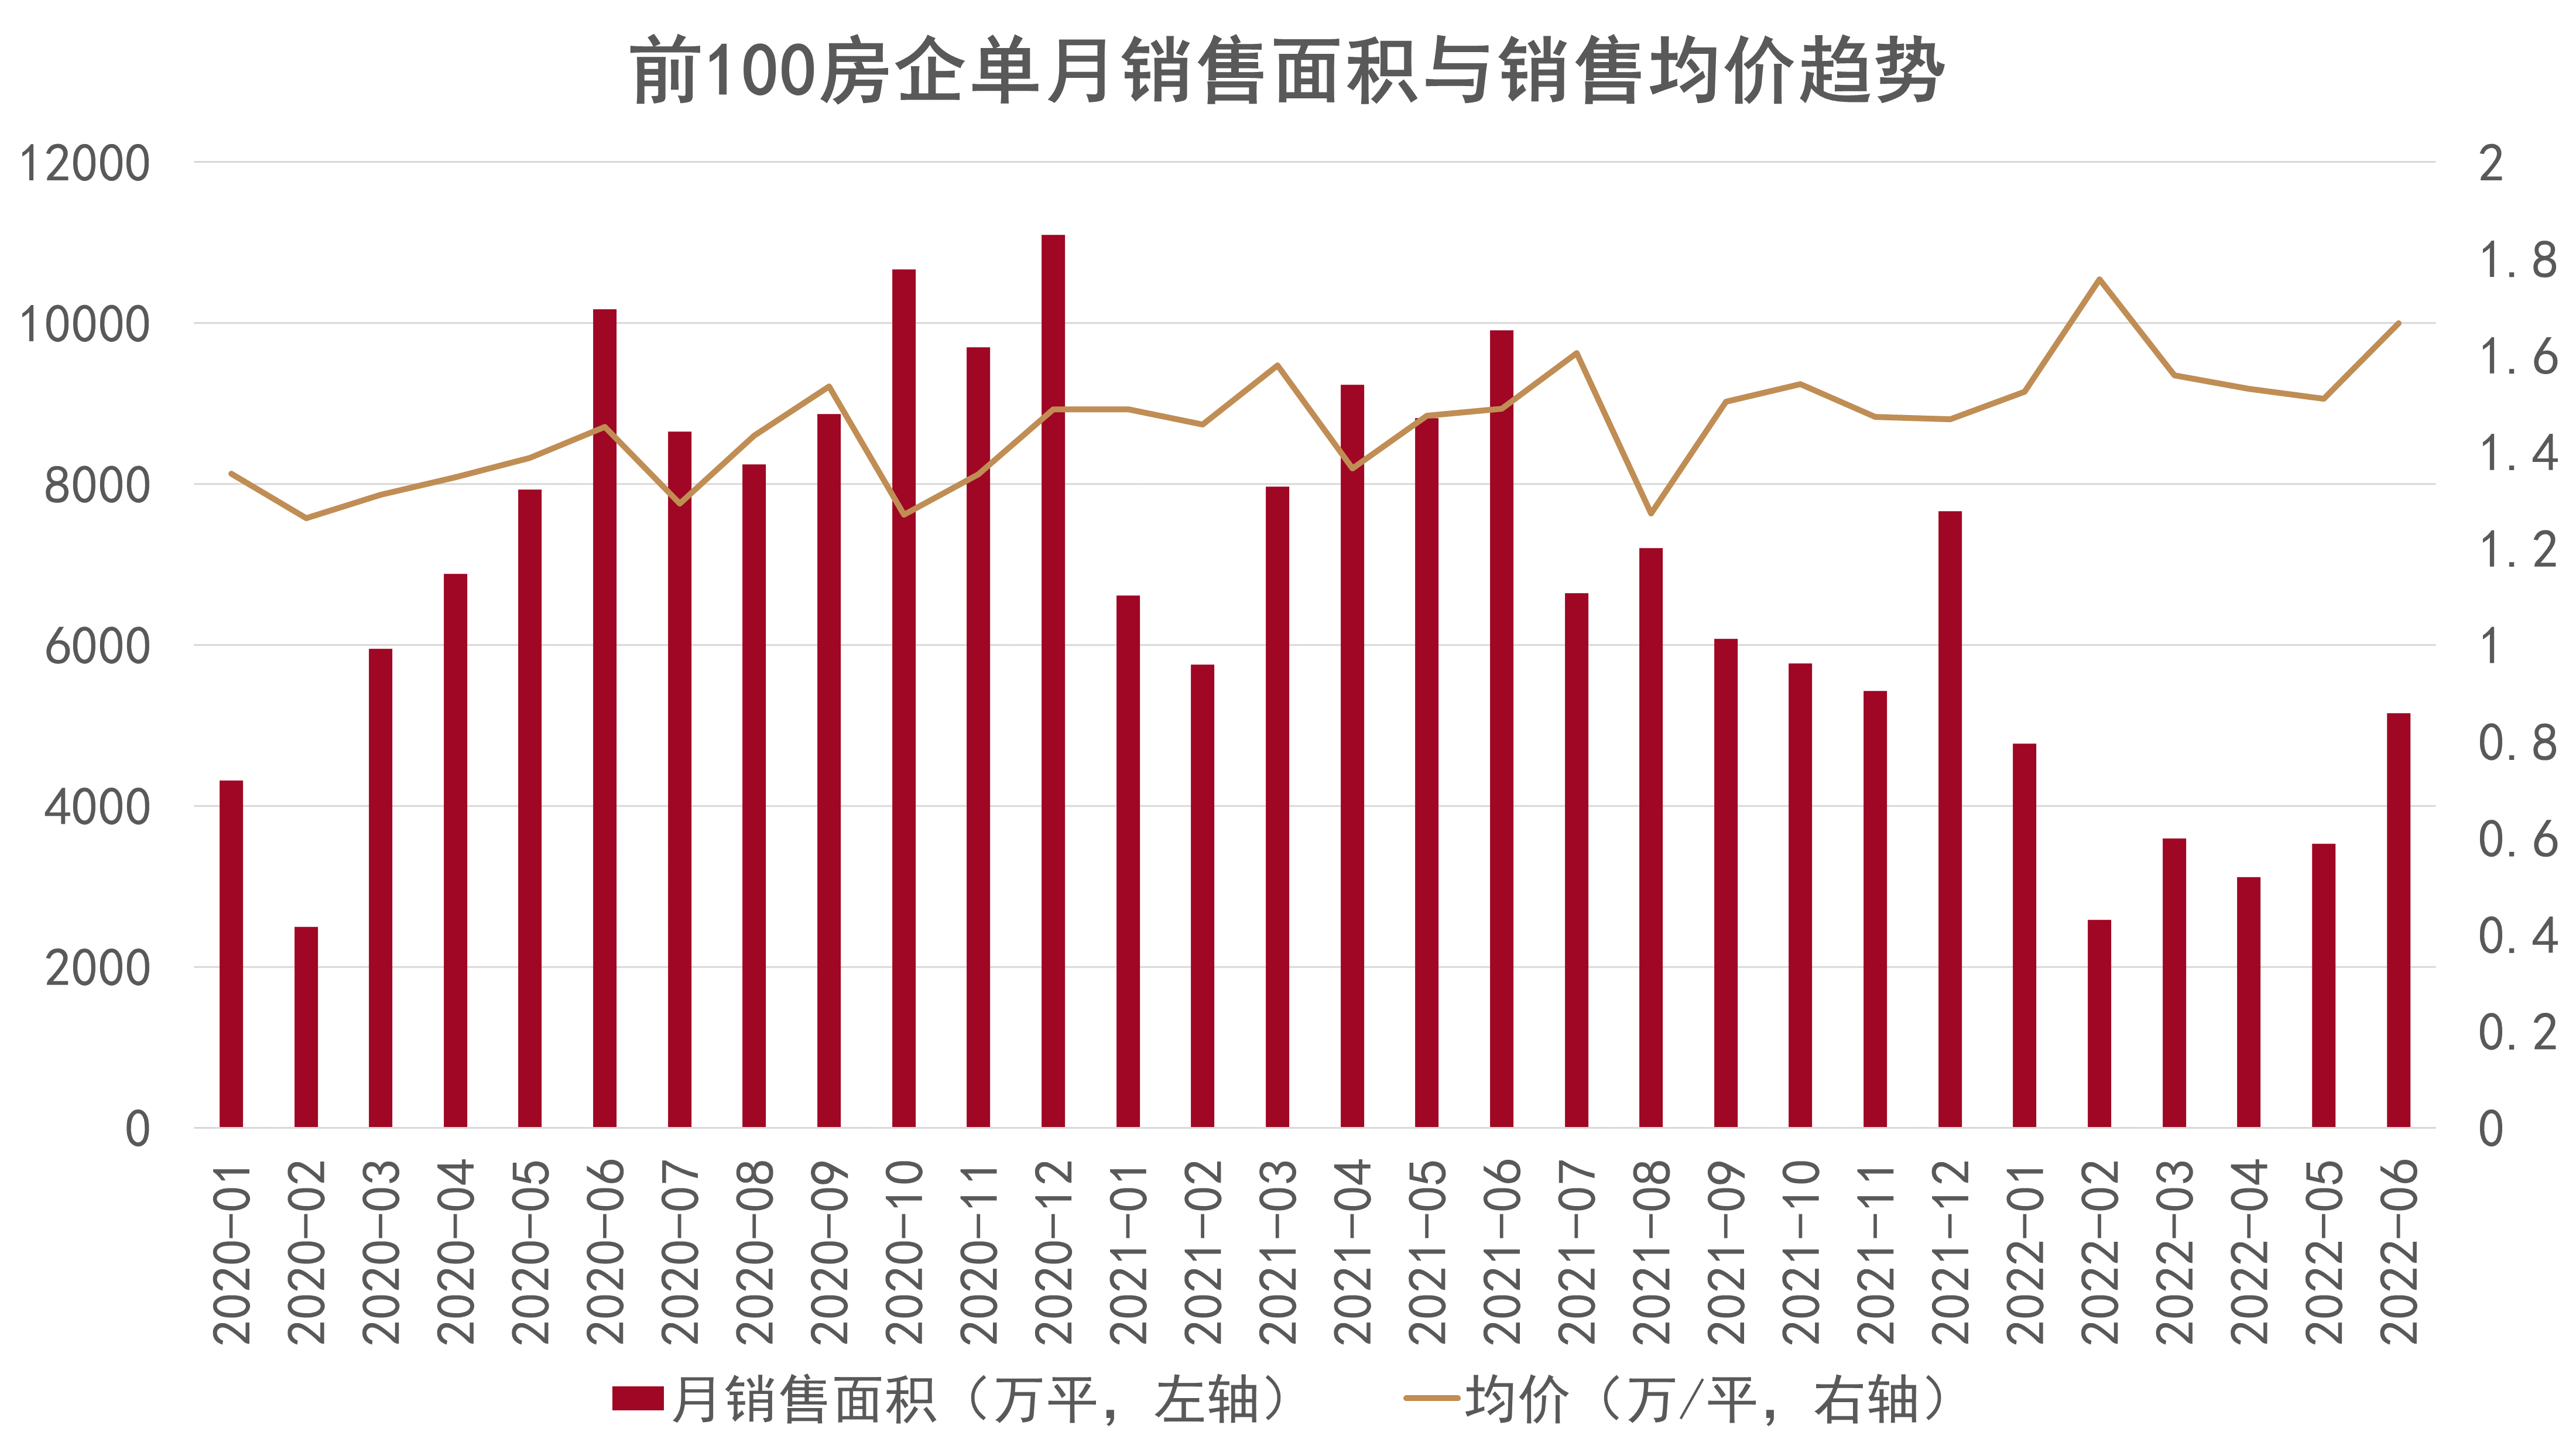
銷售均價方面,上半年前100房企銷售均價總體平穩,6月單月錄得銷售面積為5150萬平方米,銷售均價為1.67萬元/平方米,較上月均價上升10個百分點,同比上升12個百分點。
土地減量近半,22城首批供地分化
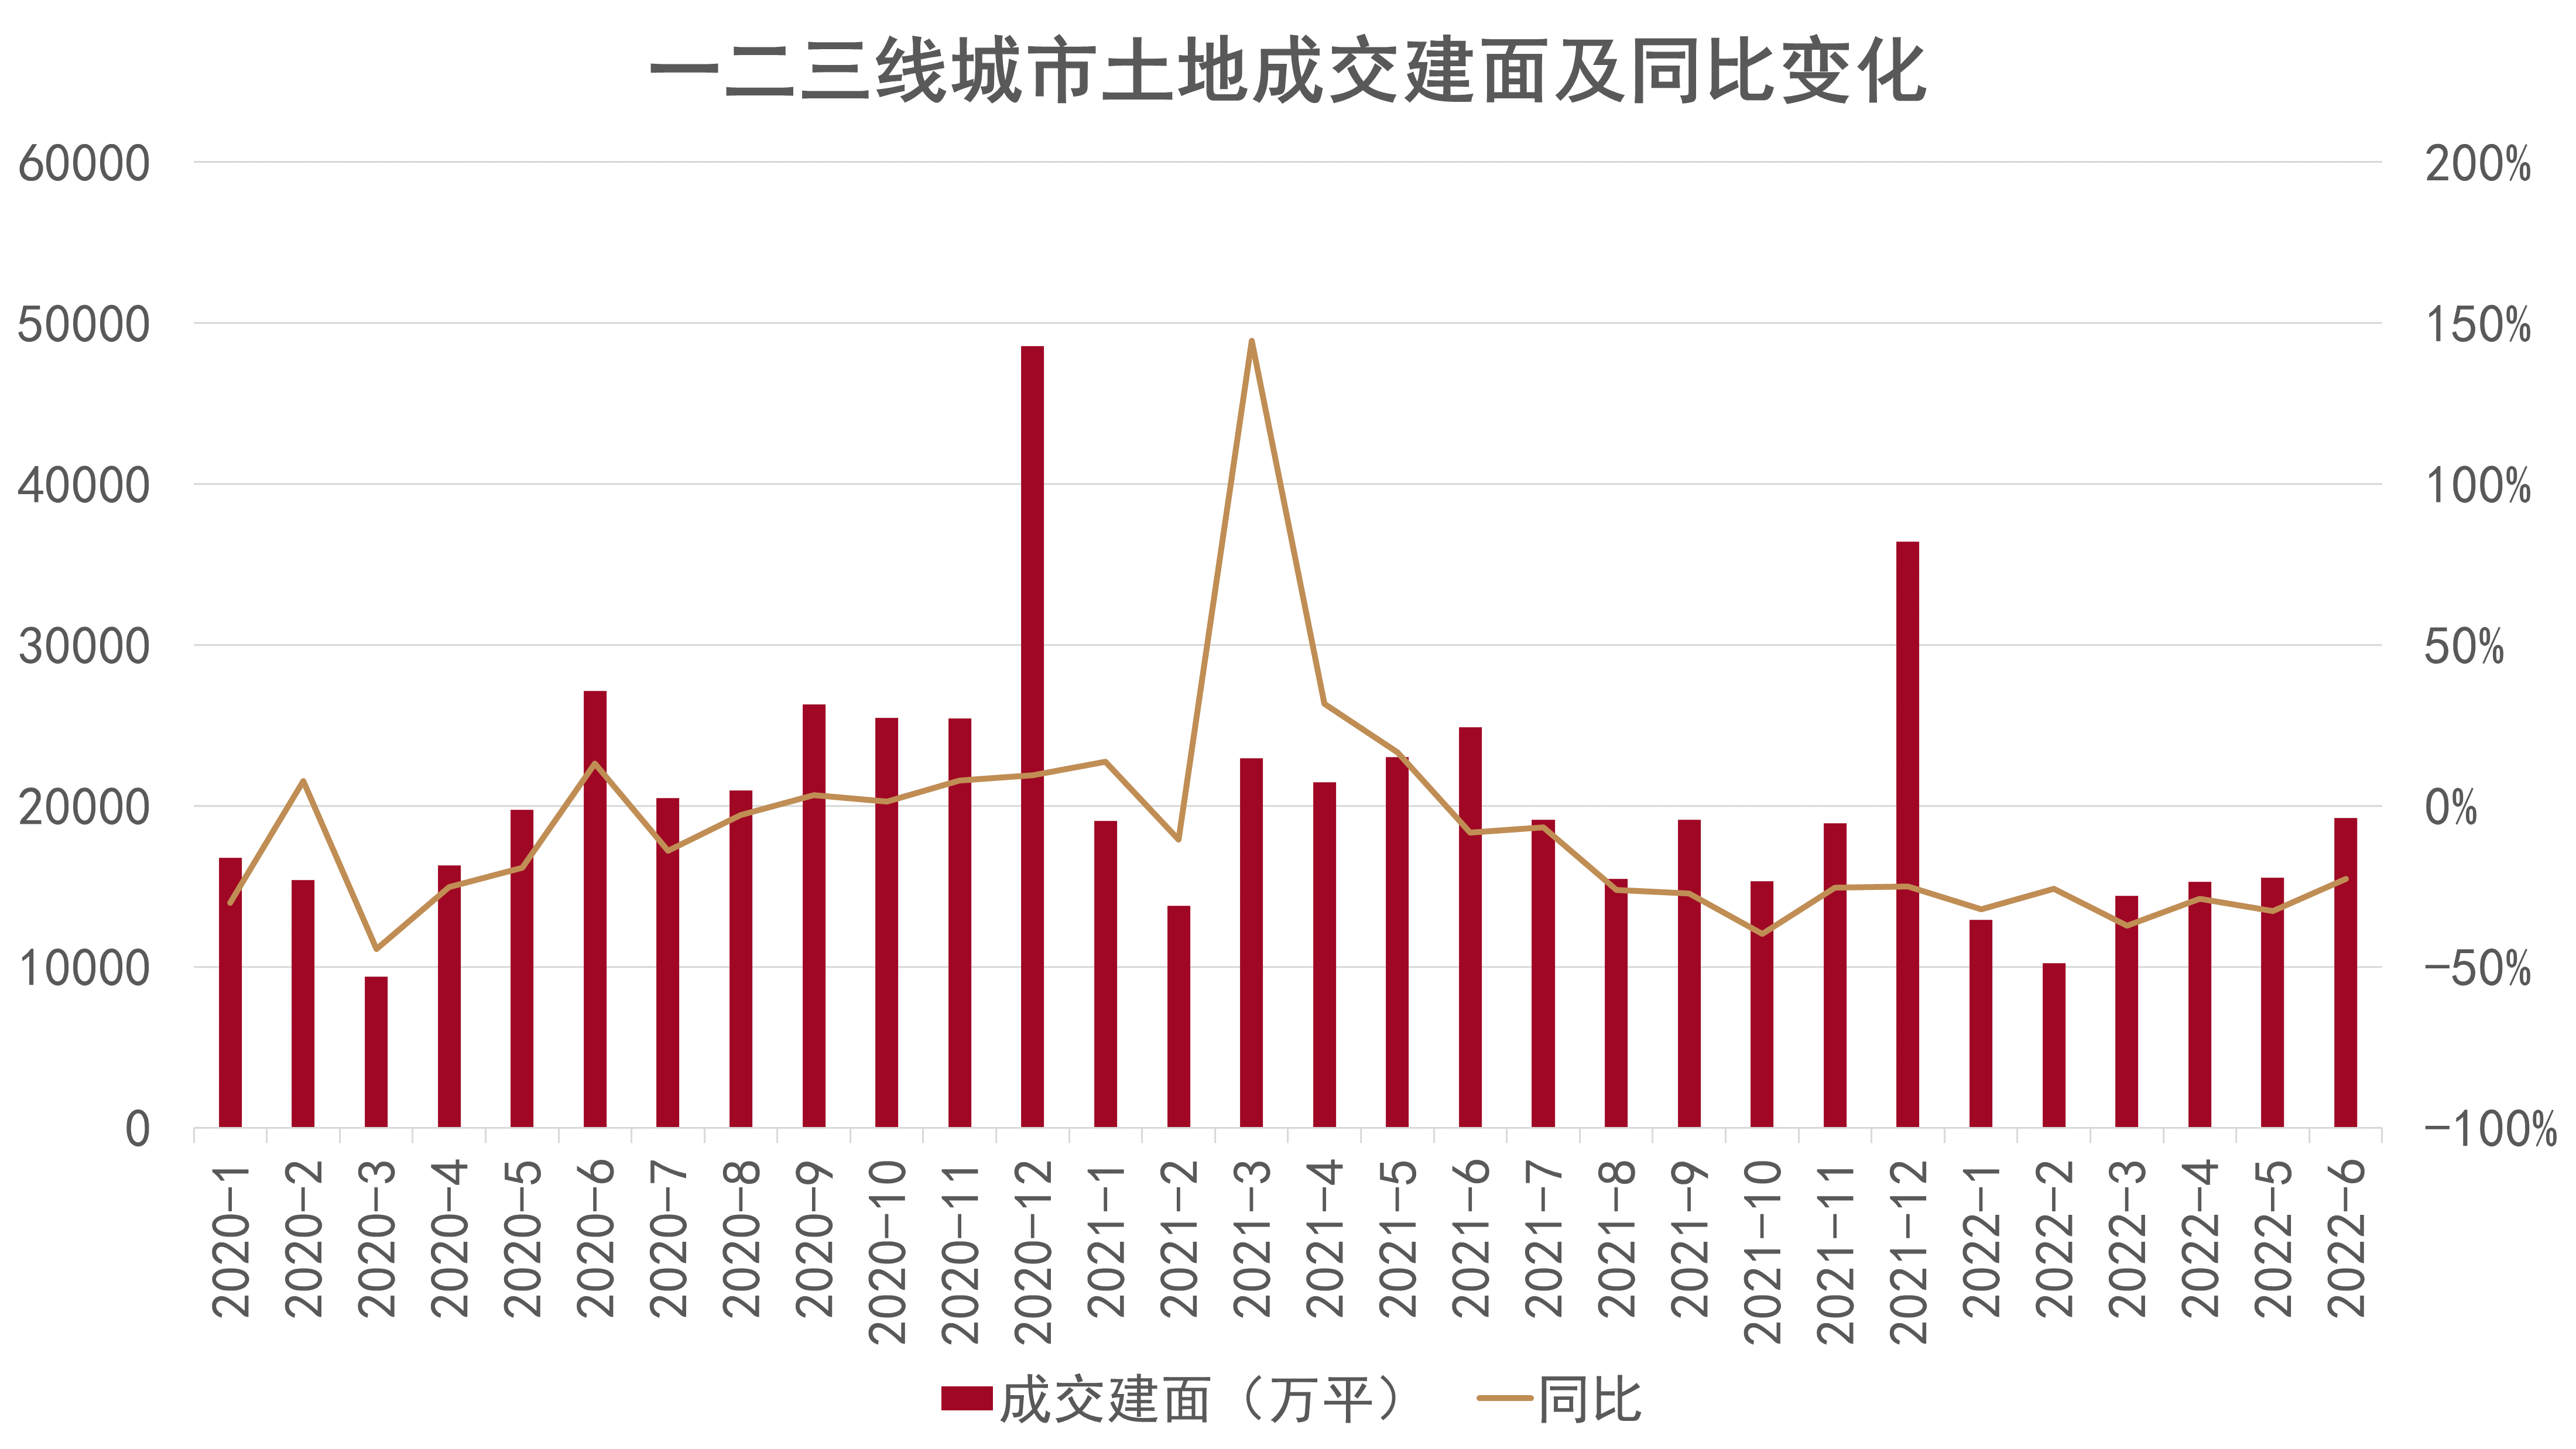
據觀點指數統計,2022年1-6月一二三線城市成交土地建面87624萬平方米,同比減少30%,土地成交總額14310億元,同比減少53.9%;6月一二三線城市成交土地建面環比增加23.9%,同比減少22.7%,土地成交總額環比增加60.3%,同比減少40.6%。
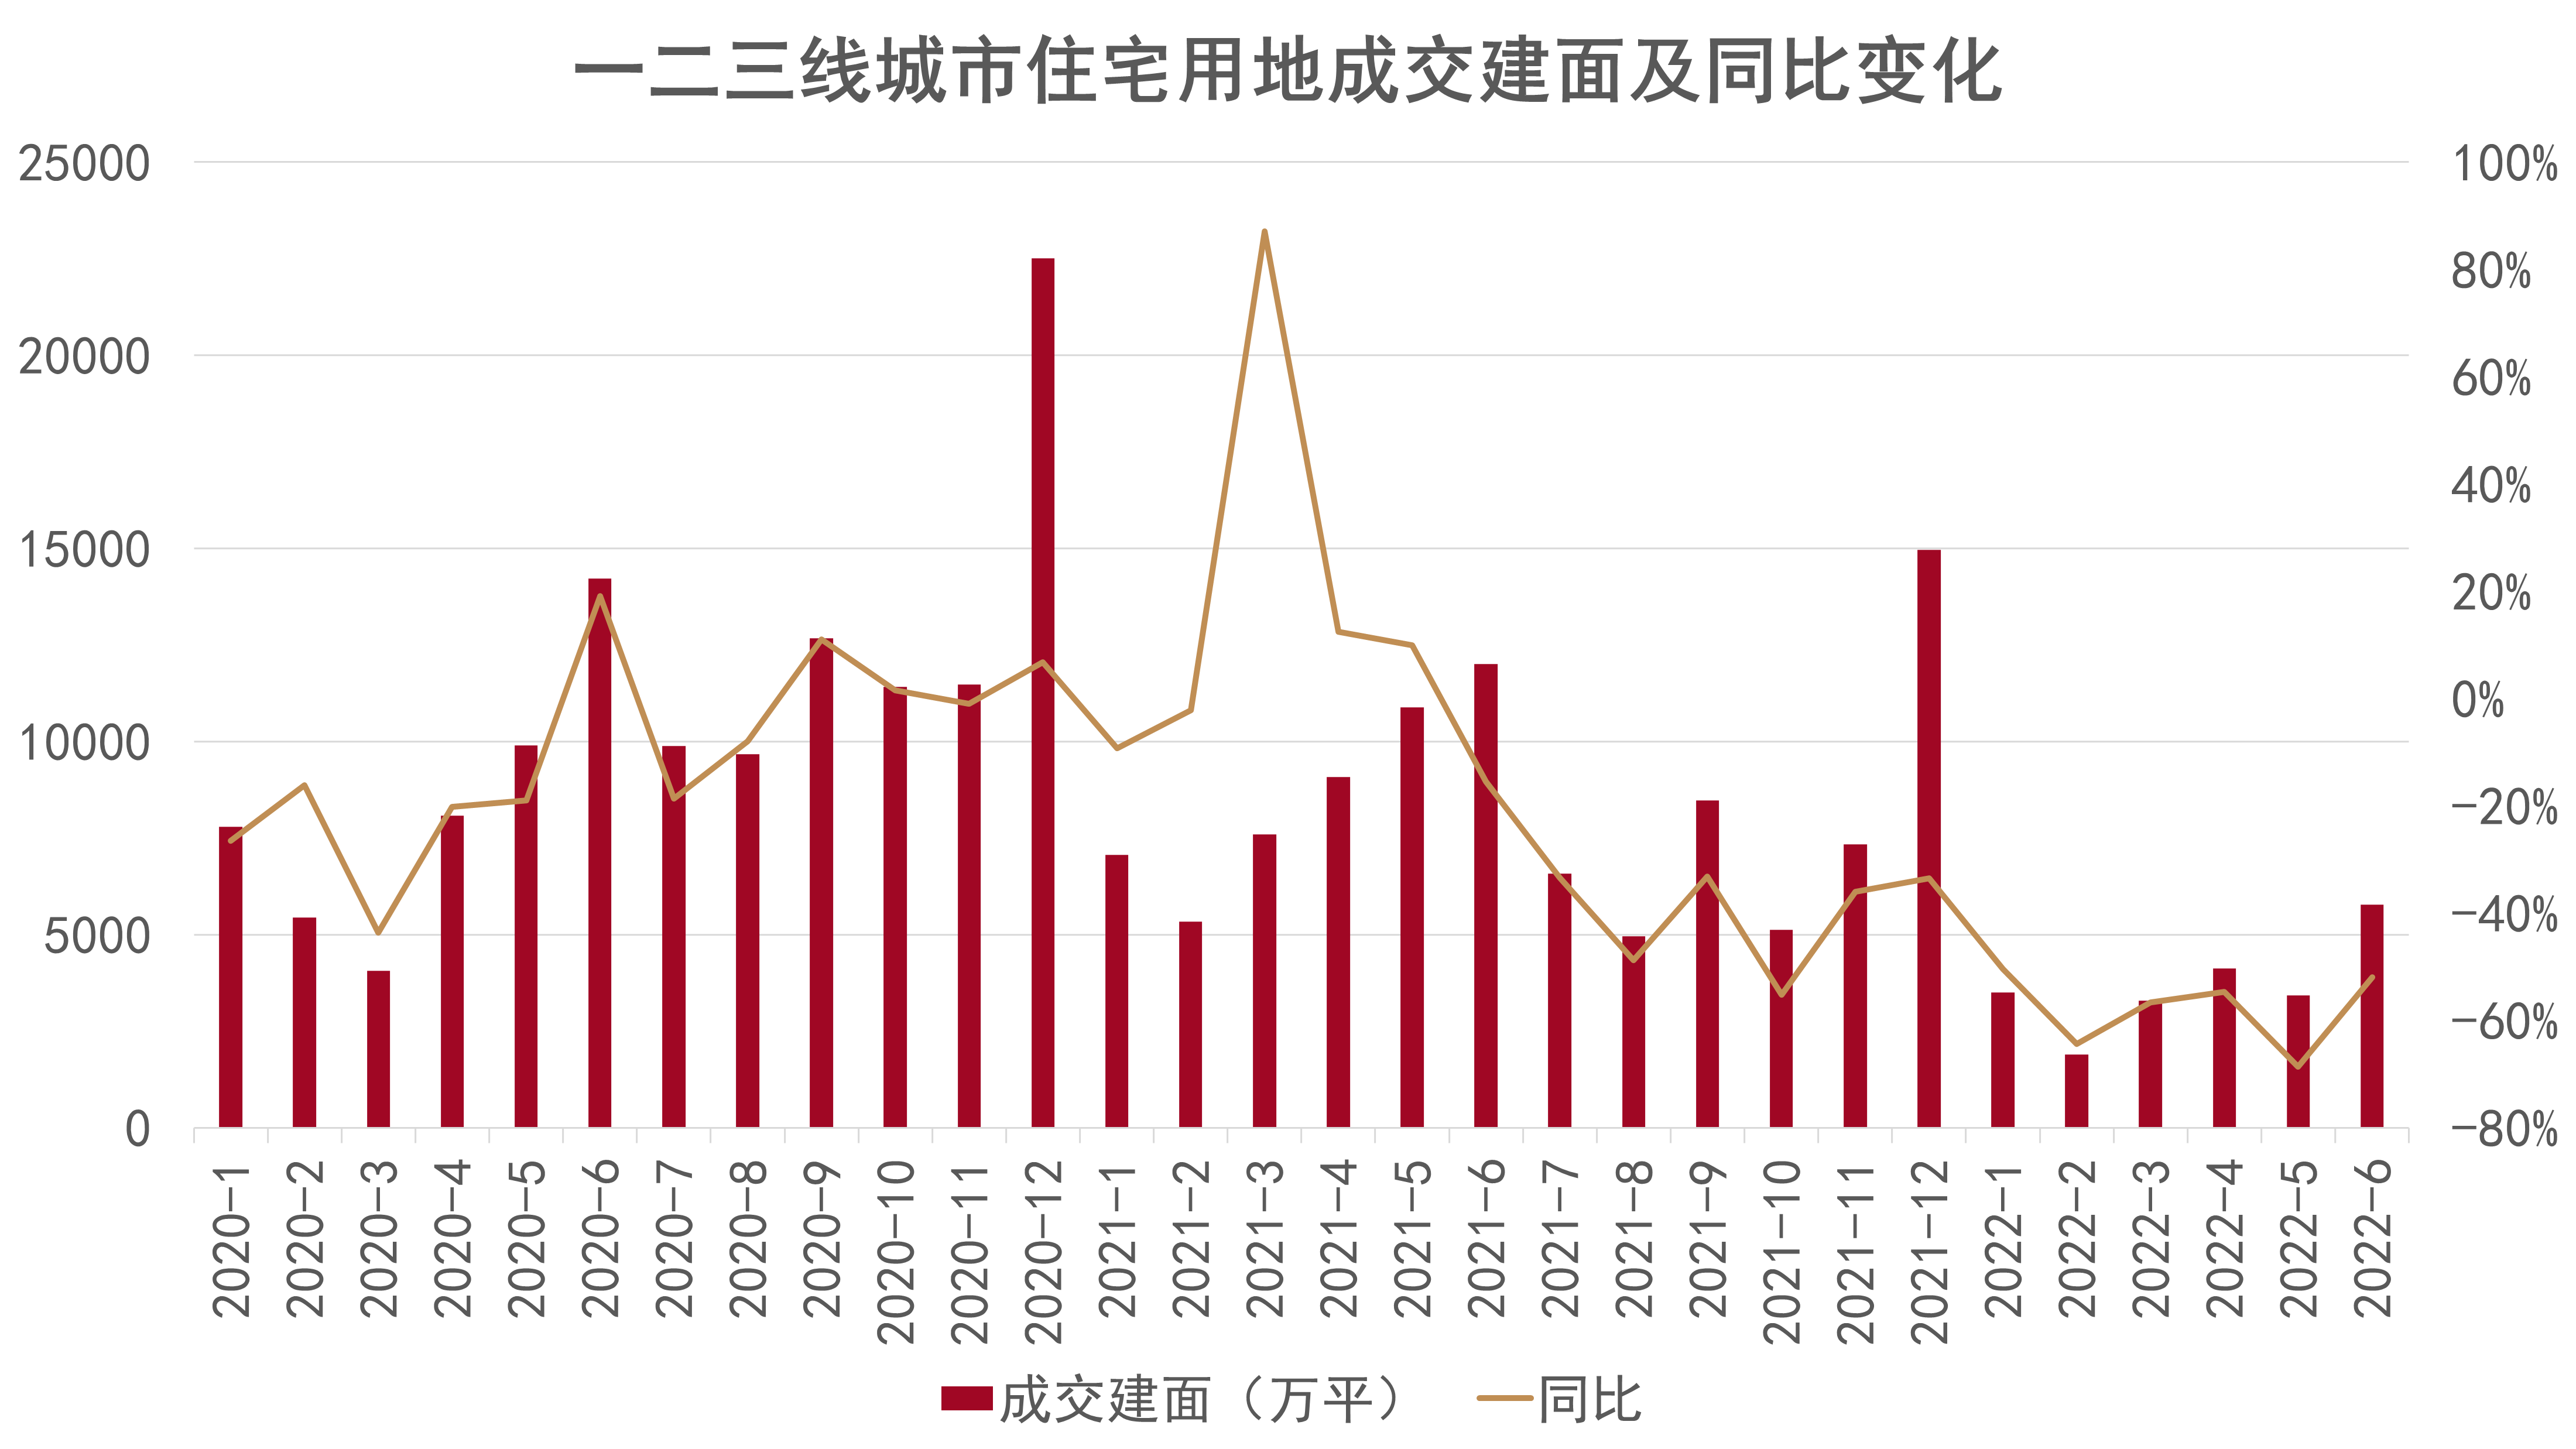
2022年1-6月,一二三線城市成交住宅用地建面22005萬平方米,同比減少57.6%,成交總價11091億元,同比下降57.7%,6月一二三線城市成交住宅用地建面環比增加68.8%,同比減少51.9%,土地成交總額環比增加67.8%,同比減少43%。
隨着樓市熱度下降,拿地企業數量減少,土地出讓規模下滑,其中住宅用地供應降幅明顯;成交方面,土地成交量價齊跌,宅地在土地成交總價中佔比較高,對市場表現影響更為突出。
集中供地方面,2022年集中供地不少城市繼續放寬參拍條件,包括下調競買保證金或監管資金比例、下調政策性房源配建面積、取消“競自持”環節、取消銷售房價限制等,但土拍條件對集中供地的影響較小,城市間集中供地仍表現分化。
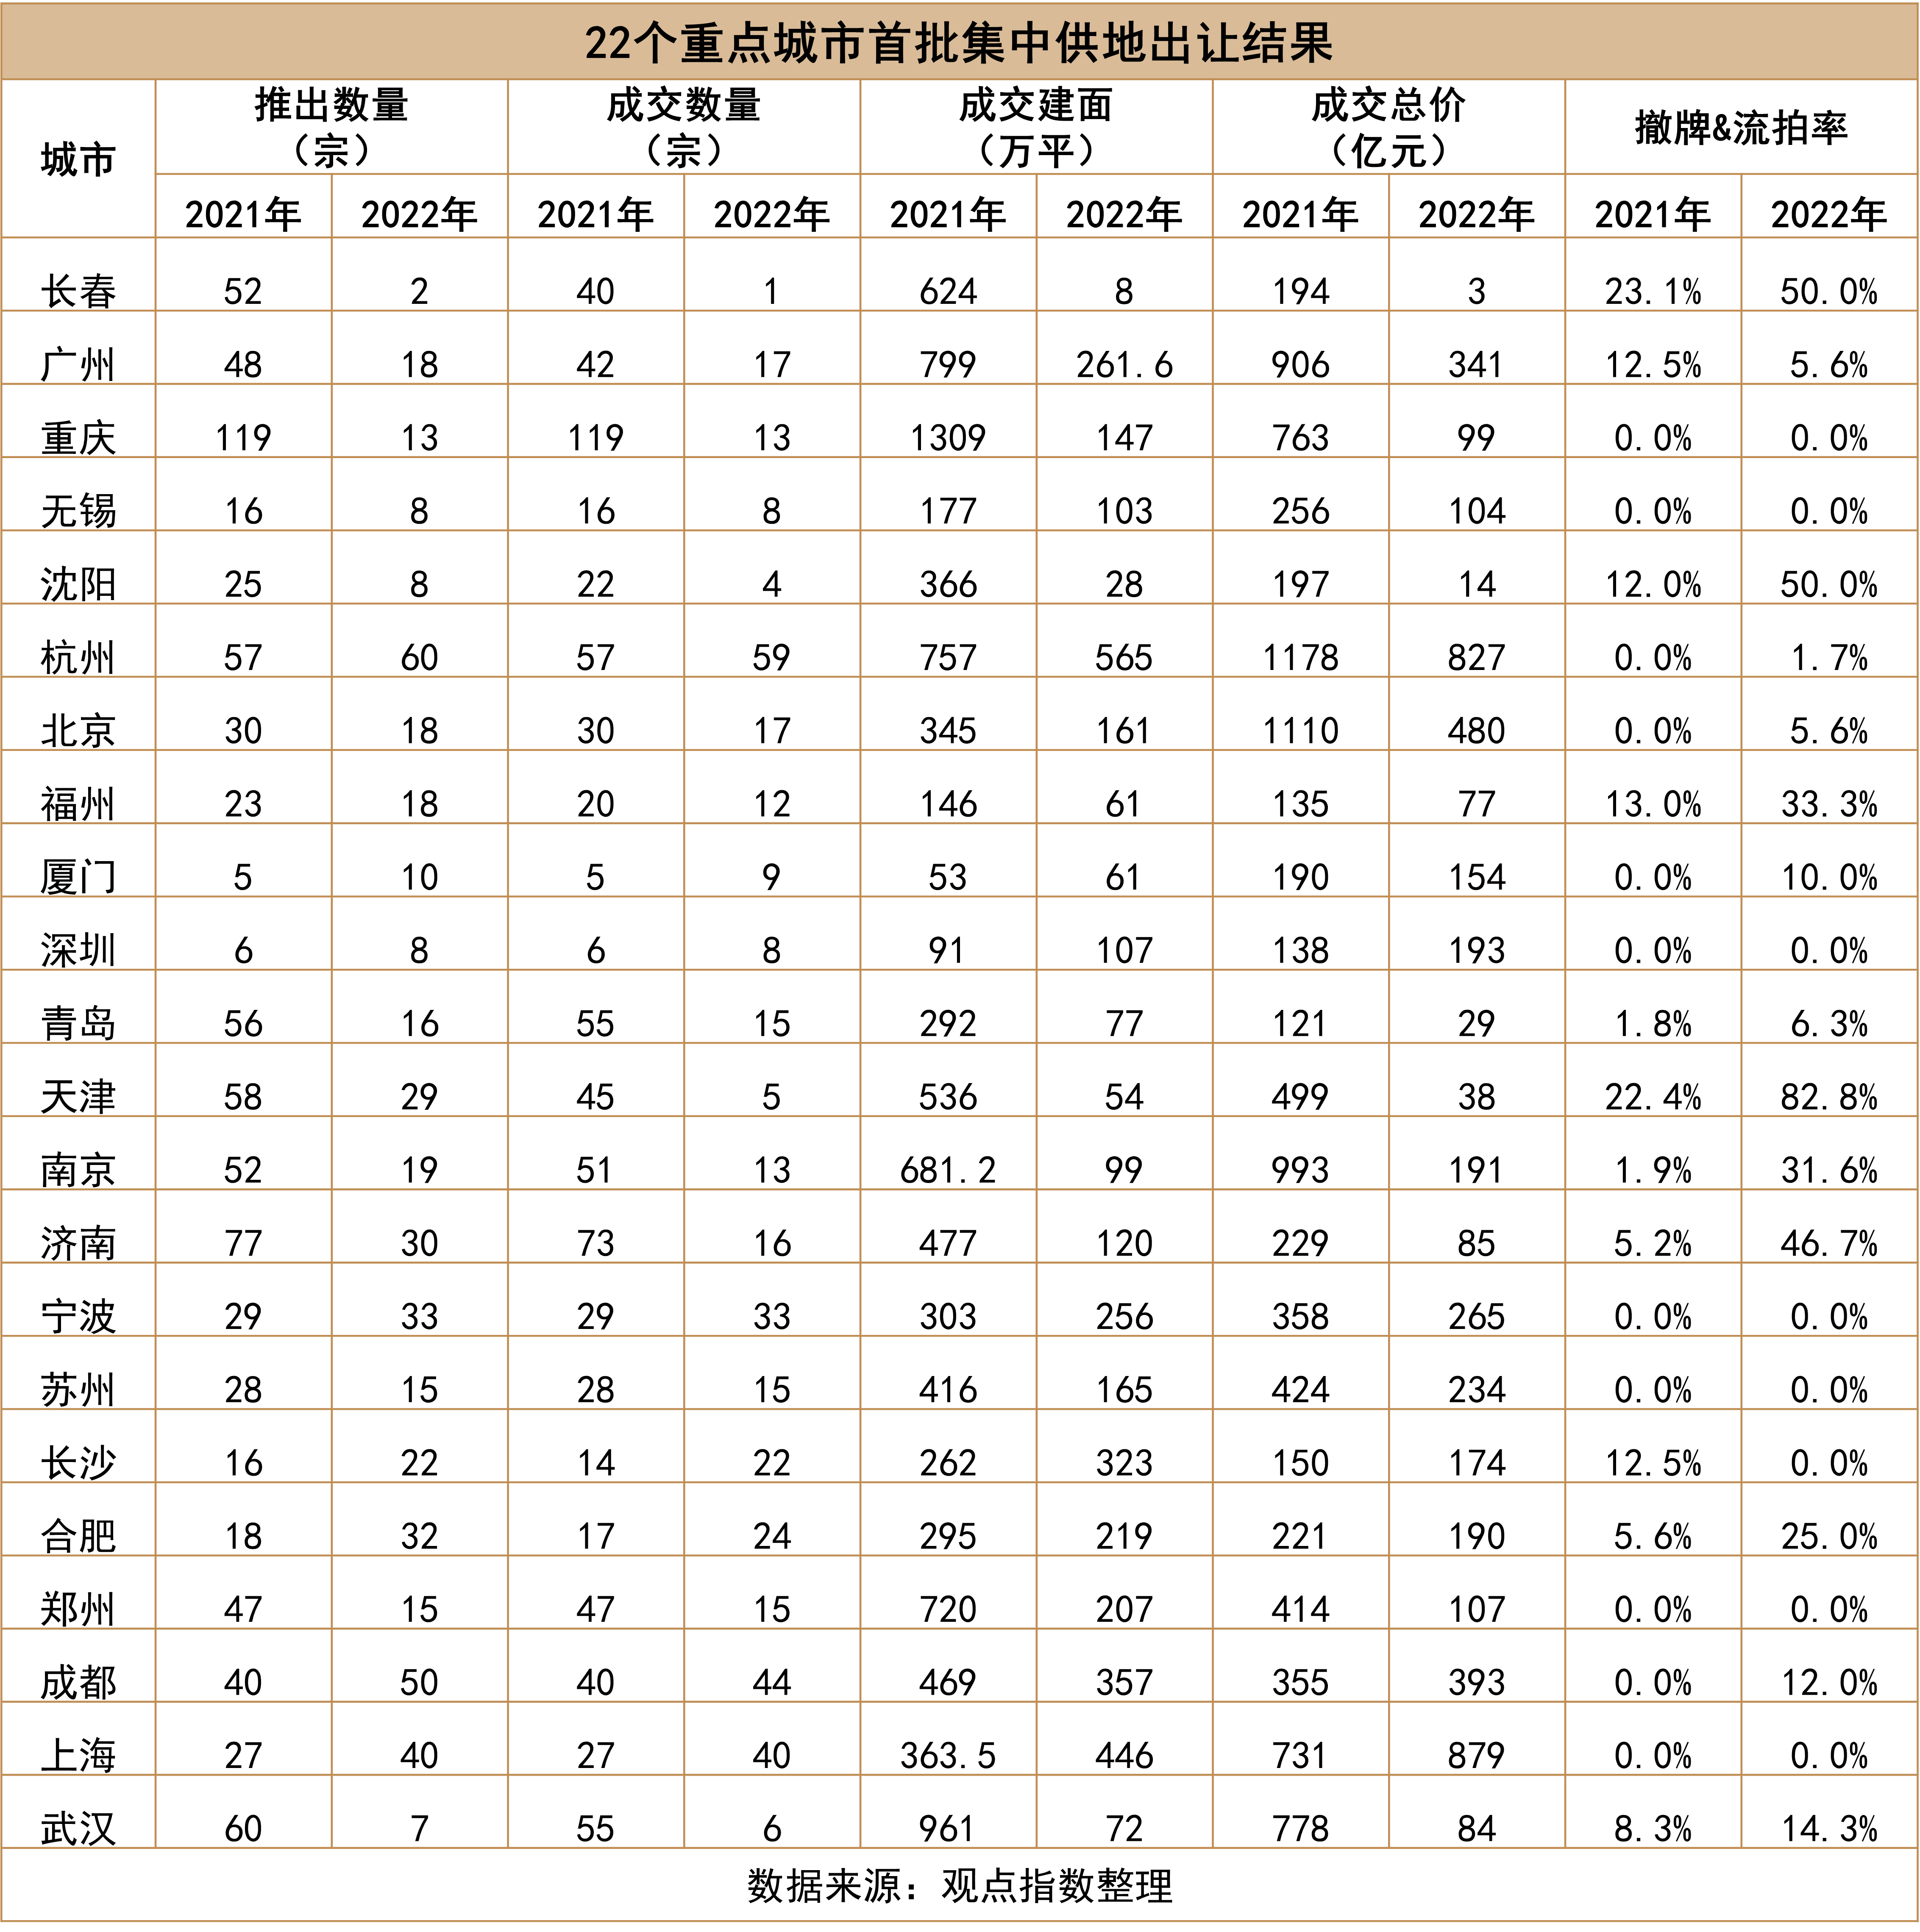
據觀點指數統計,2022年上半年22城首批集中供地掛牌地塊471宗,成交地塊396宗,成交建築面積約3898萬平方米,成交總價4961億元,平均撤牌及流拍率約15.9%。
由於企業參拍積極性下降,疊加集中供地批次增加,北京、青島、廈門、成都、濟南、蘇州、重慶和武漢等多個城市確認今年將會舉行四個批次的集中供地,因此今年首批集中供地土地掛牌數量普遍下降。
北京、廣州、重慶等商品房庫存較為合理的城市在2022年集中供地中縮量保成交,首輪土拍表現相對平穩;南京、長春等城市商品房庫存高企,土地交易市場冷清,在供應縮量情況下成交不太理想;少部分城市一批次供應宅地掛牌數量上升,包括上海、深圳、合肥、成都等,其中深圳表現亮眼,平均溢價率達到15%。
房企到位資金承壓,下半年迎來償債高峯期
2022年上半年,受融資通道收縮和銷售行情下行影響,房地產企業資金承壓。
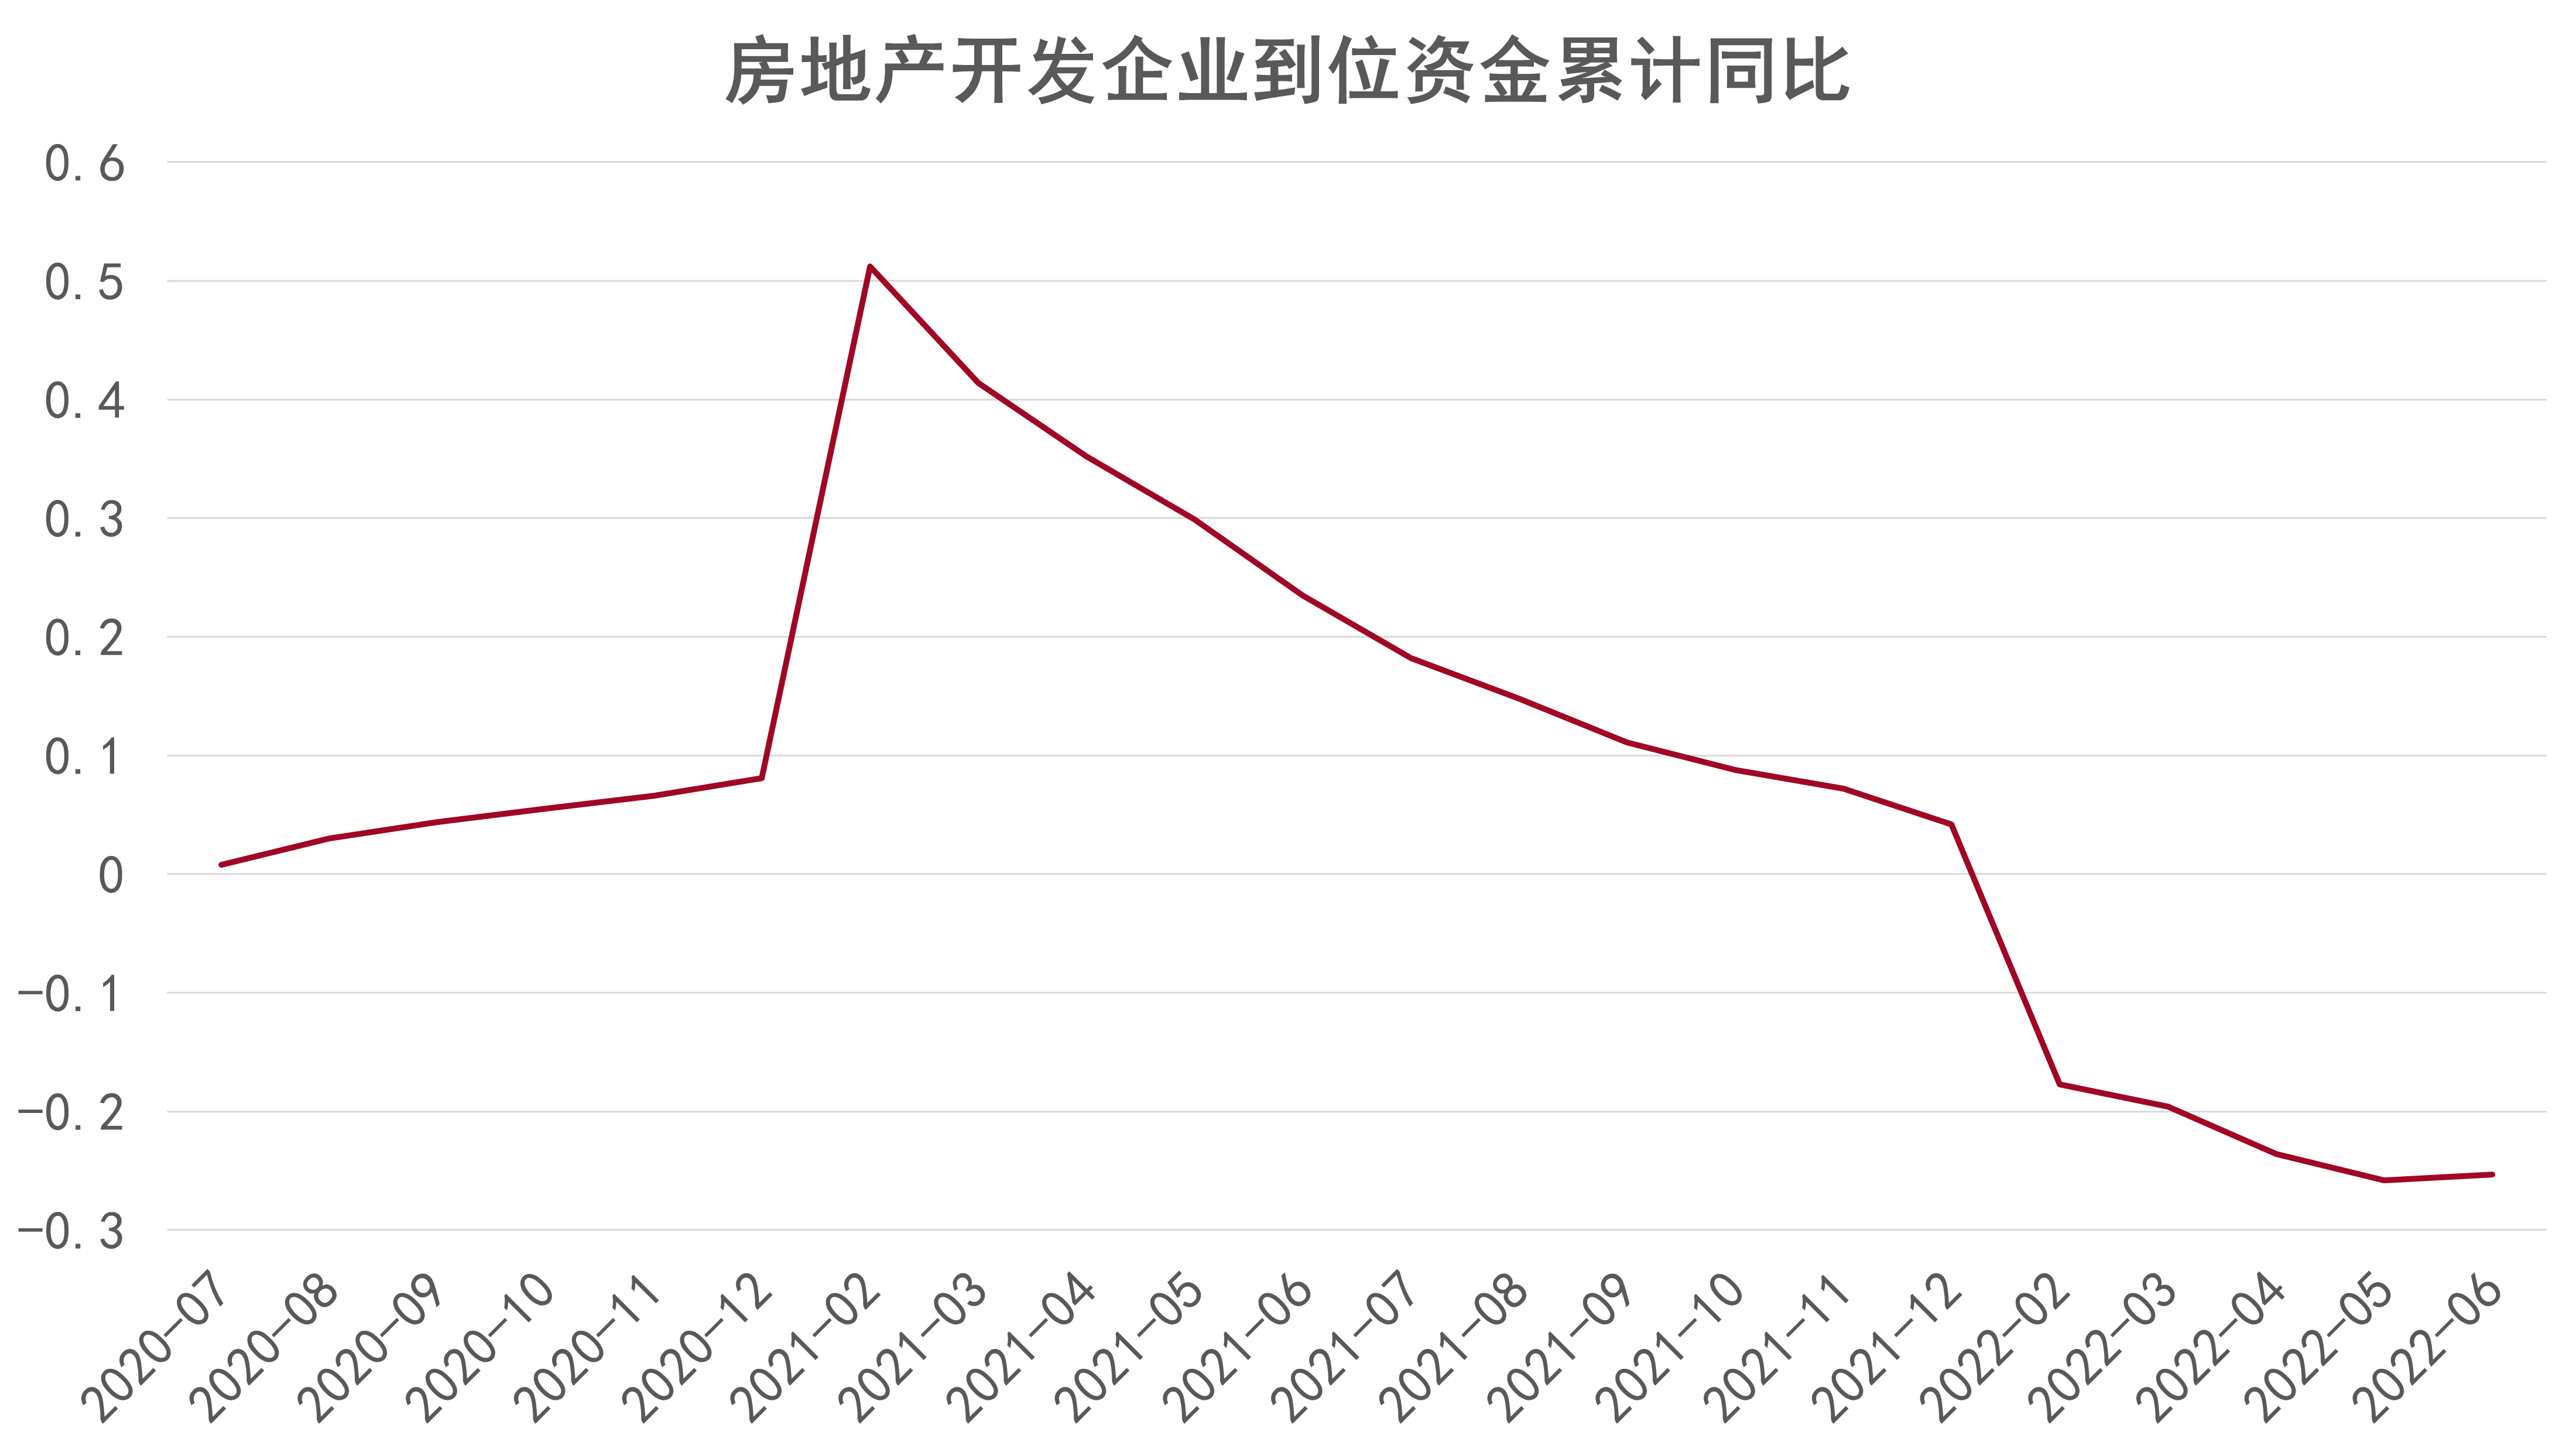
國家統計局數據顯示,1-6月房地產開發企業到位資金76847億元,同比減少25.3%,降幅較1-5月降幅收窄0.5pcts。6月單月房企到位資金16443億元,同比下降23.6%,相比5月降幅收窄9.8pcts。
從到位資金結構上看,1-6月國內貸款、利用外資、自籌資金、個人按揭貸款和定金及預收款累計值分別為9806、55、27224、12158、24601億元,同比增幅分別為-27.2%、30.7%、-9.7%、-25.7%和-37.9%,增速較1-5月變動分別為-1.2pcts、-70.3pcts、-2.5pcts、1.3pcts、1.8pcts。
6月,國內貸款、利用外資、自籌資金、個人按揭貸款和定金及預收款分別為1761、4、6163、2373和5460億元,同比增速分別為-32.1%、-75.2%、-17.5%、-19.7%、-30.8%,增速較5月變動分別為1.9pcts、-120.9pcts、-4.2pcts、14.7pcts、17.9pcts。

整體上來看,6月房地產企業國內貸款依舊處於下行態勢,銷售回暖趨勢下個人按揭貸款和定金及預收款出現邊際改善,但對比去年同期下降34.3%,處於低位水平。
後續房地產企業融資環境需要進一步改善,緩解資金壓力和流動性危機。

債務方面,今年下半年,房地產企業共有264支境內信用債到期,存量金額為1961億元;此外還有90支美元債到期,存量金額為1589億元。
整體上看,2022下半年是房地產企業償債高峯期,當前融資通道收縮以及銷售回暖的不確定性給房企帶來較大的償債壓力。
房企嘗試多元化償債,政策觸底反彈
房企流動性壓力未減,資金緊張之下通過展期尋求喘息空間。據統計,今年上半年有不少於12家上市房企開展債務展期工作,展期債務其中包括境外債、境內公司債、資產支持證券等。
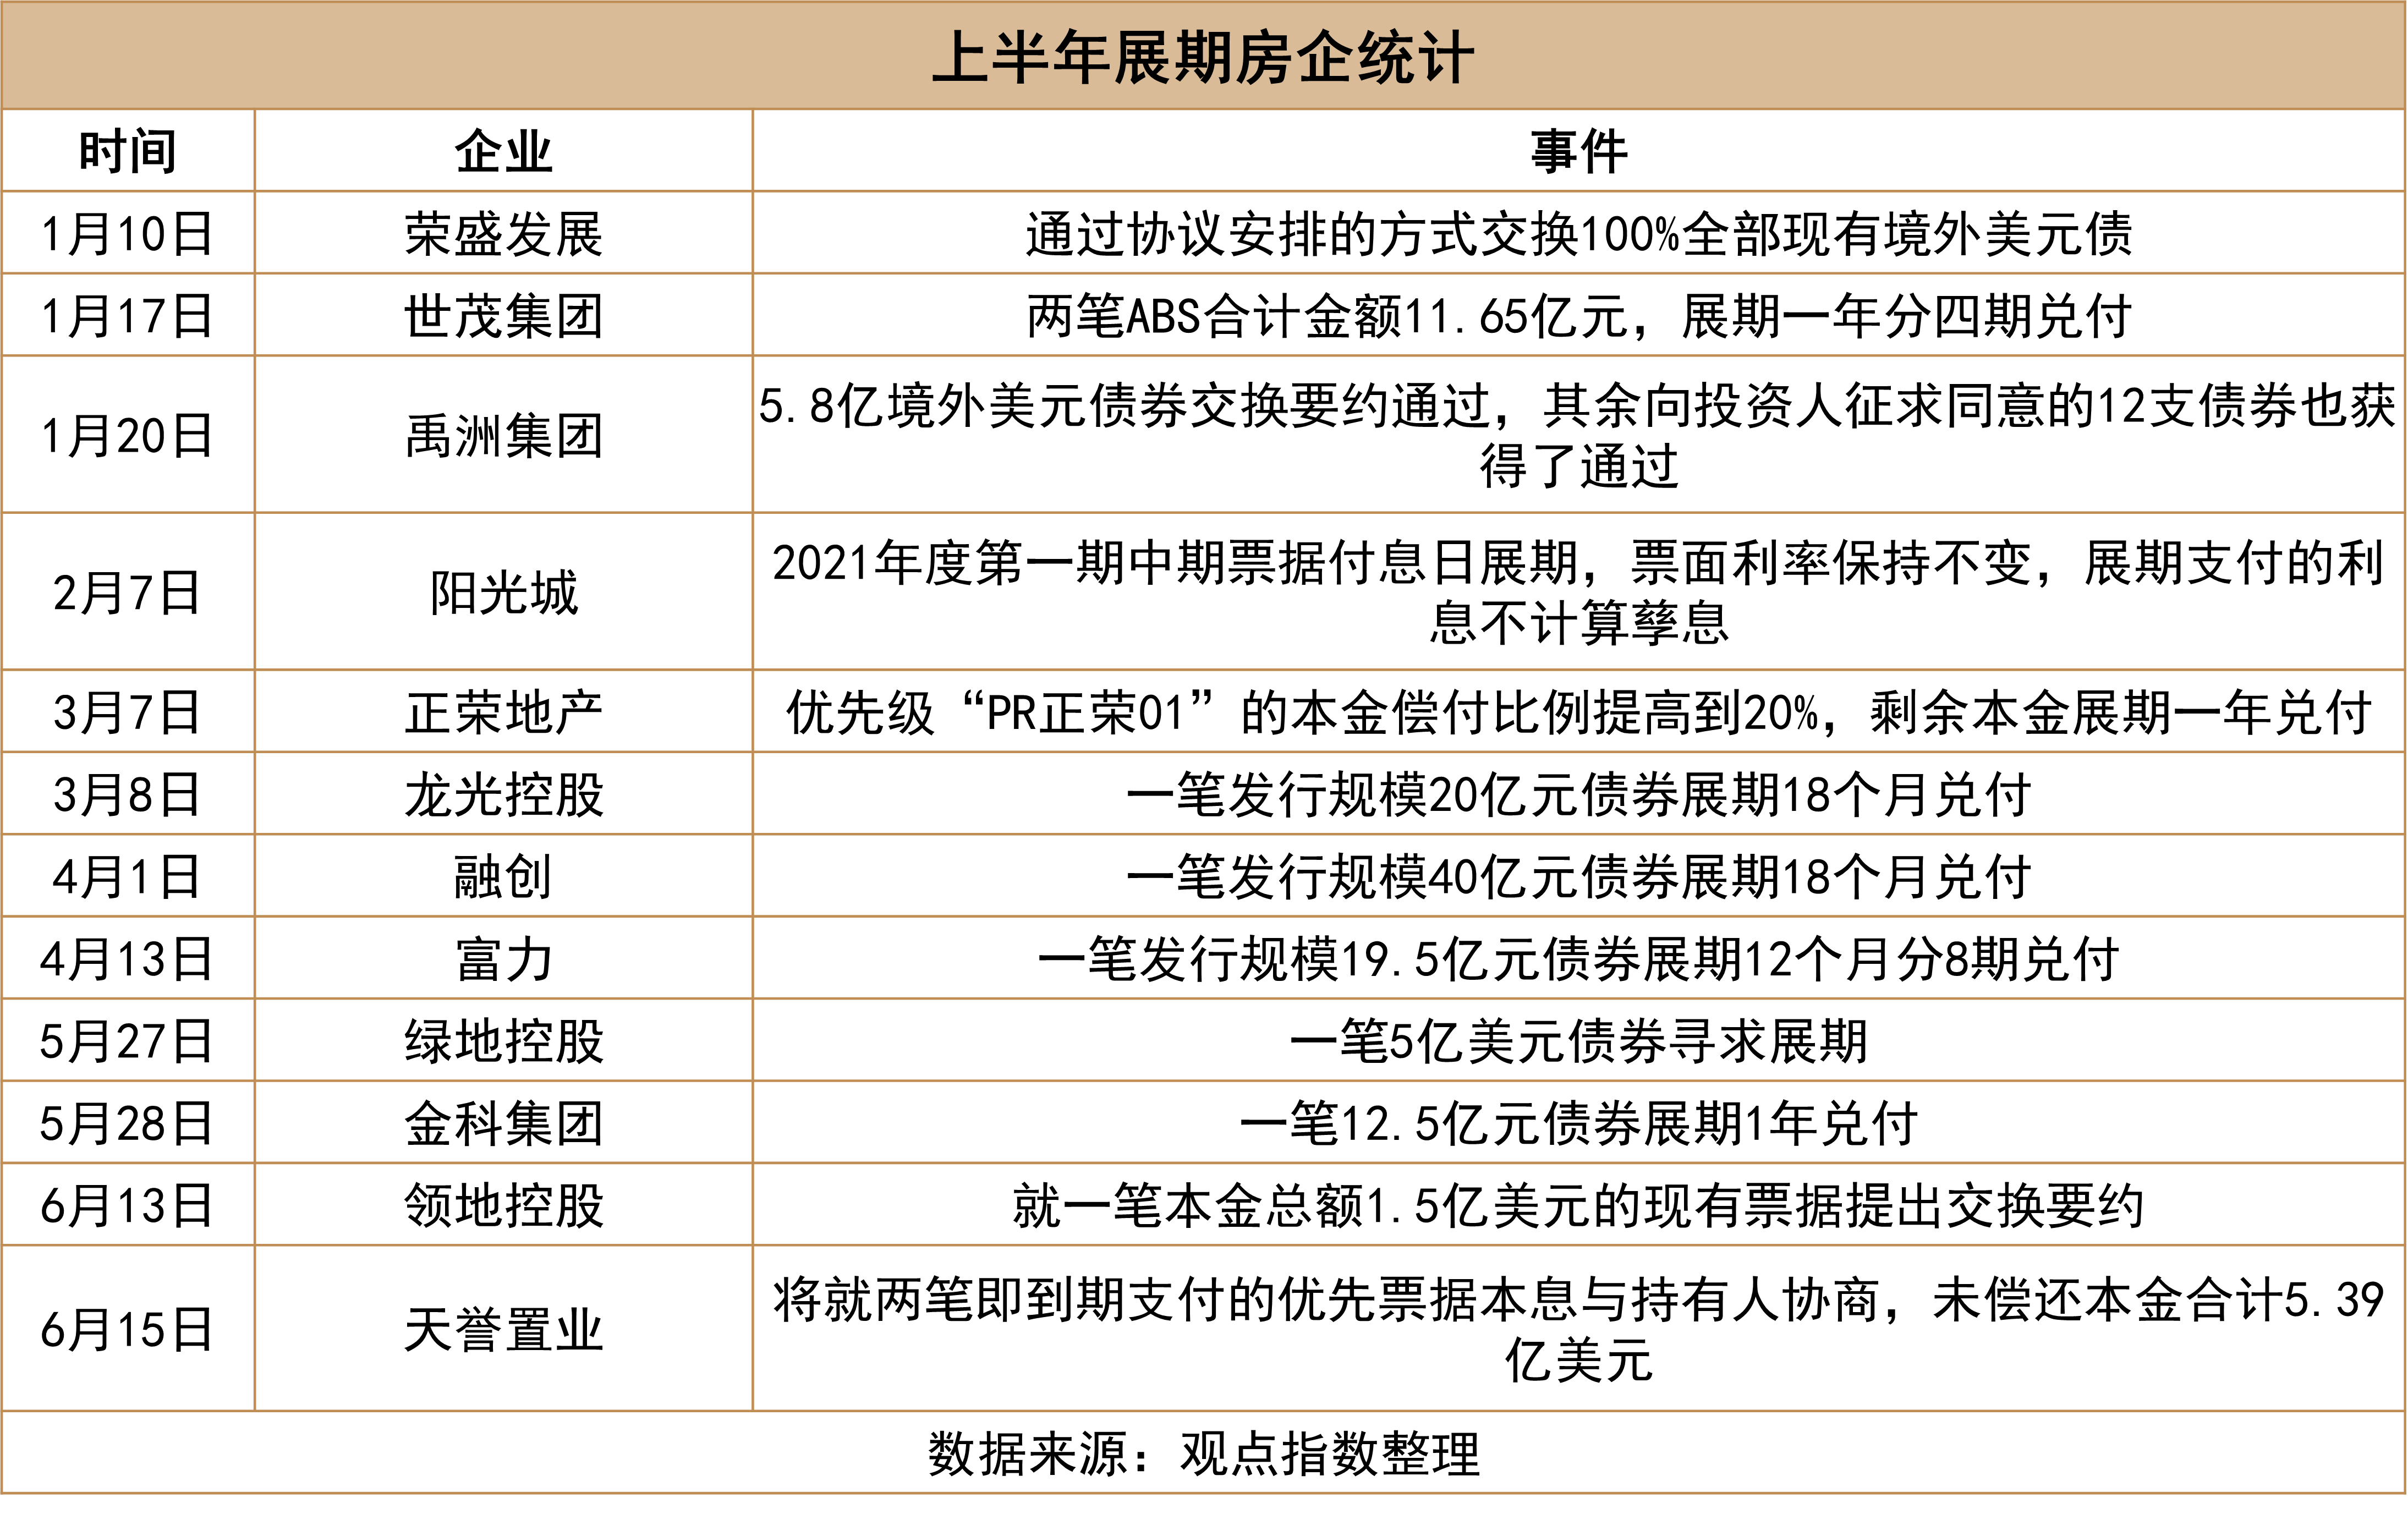
在債務獲得展期的同時,企業依然需要積極尋求資金來源,售賣資產成為了最直接和有效回籠資金的方式。如1月初世茂資產處置提速,上架上海、北京、杭州等地核心區位的優質資產,合計資產價值超過771億元。
對此,央行亦支持優質房地產企業兼併收購重點房地產企業項目,招商蛇口、華潤置地等企業獲得收併購融資,但由於項目的股權、資金背景、盈利能力等問題需逐一研究,房企普遍對收併購持謹慎態度,更多着眼於合作項目。
如美的置業視併購窗口為調倉的重要時機,收購合作方南京、長沙、重慶、天津等高量級城市項目股權,並退出廣西柳州、湖南嶽陽等低量級城市項目,把握提升項目佈局城市能級的機會。
房企之外,AMC等金融機構加入房地產不良資產處置的隊列。公開資料顯示,中國恒大、佳兆業、中南建設、華夏幸福、融創中國、花樣年、陽光城、世茂、奧園等企業均已有AMC介入,或傳項目收購。
政策層面,今年上半年各城市陸續出臺樓市放鬆政策,鄭州在三月初發布“鄭19條”,打響樓市鬆綁的“第一槍”,調控內容包括支持合理住房需求、改善住房市場供給、加大信貸融資支持、推進安置房建設、優化房地產市場環境等。
隨後各城市開始加大樓市救市力度,從年初的放寬公積金使用條件的政策改為放鬆限購、限貸、降低首付比例等。
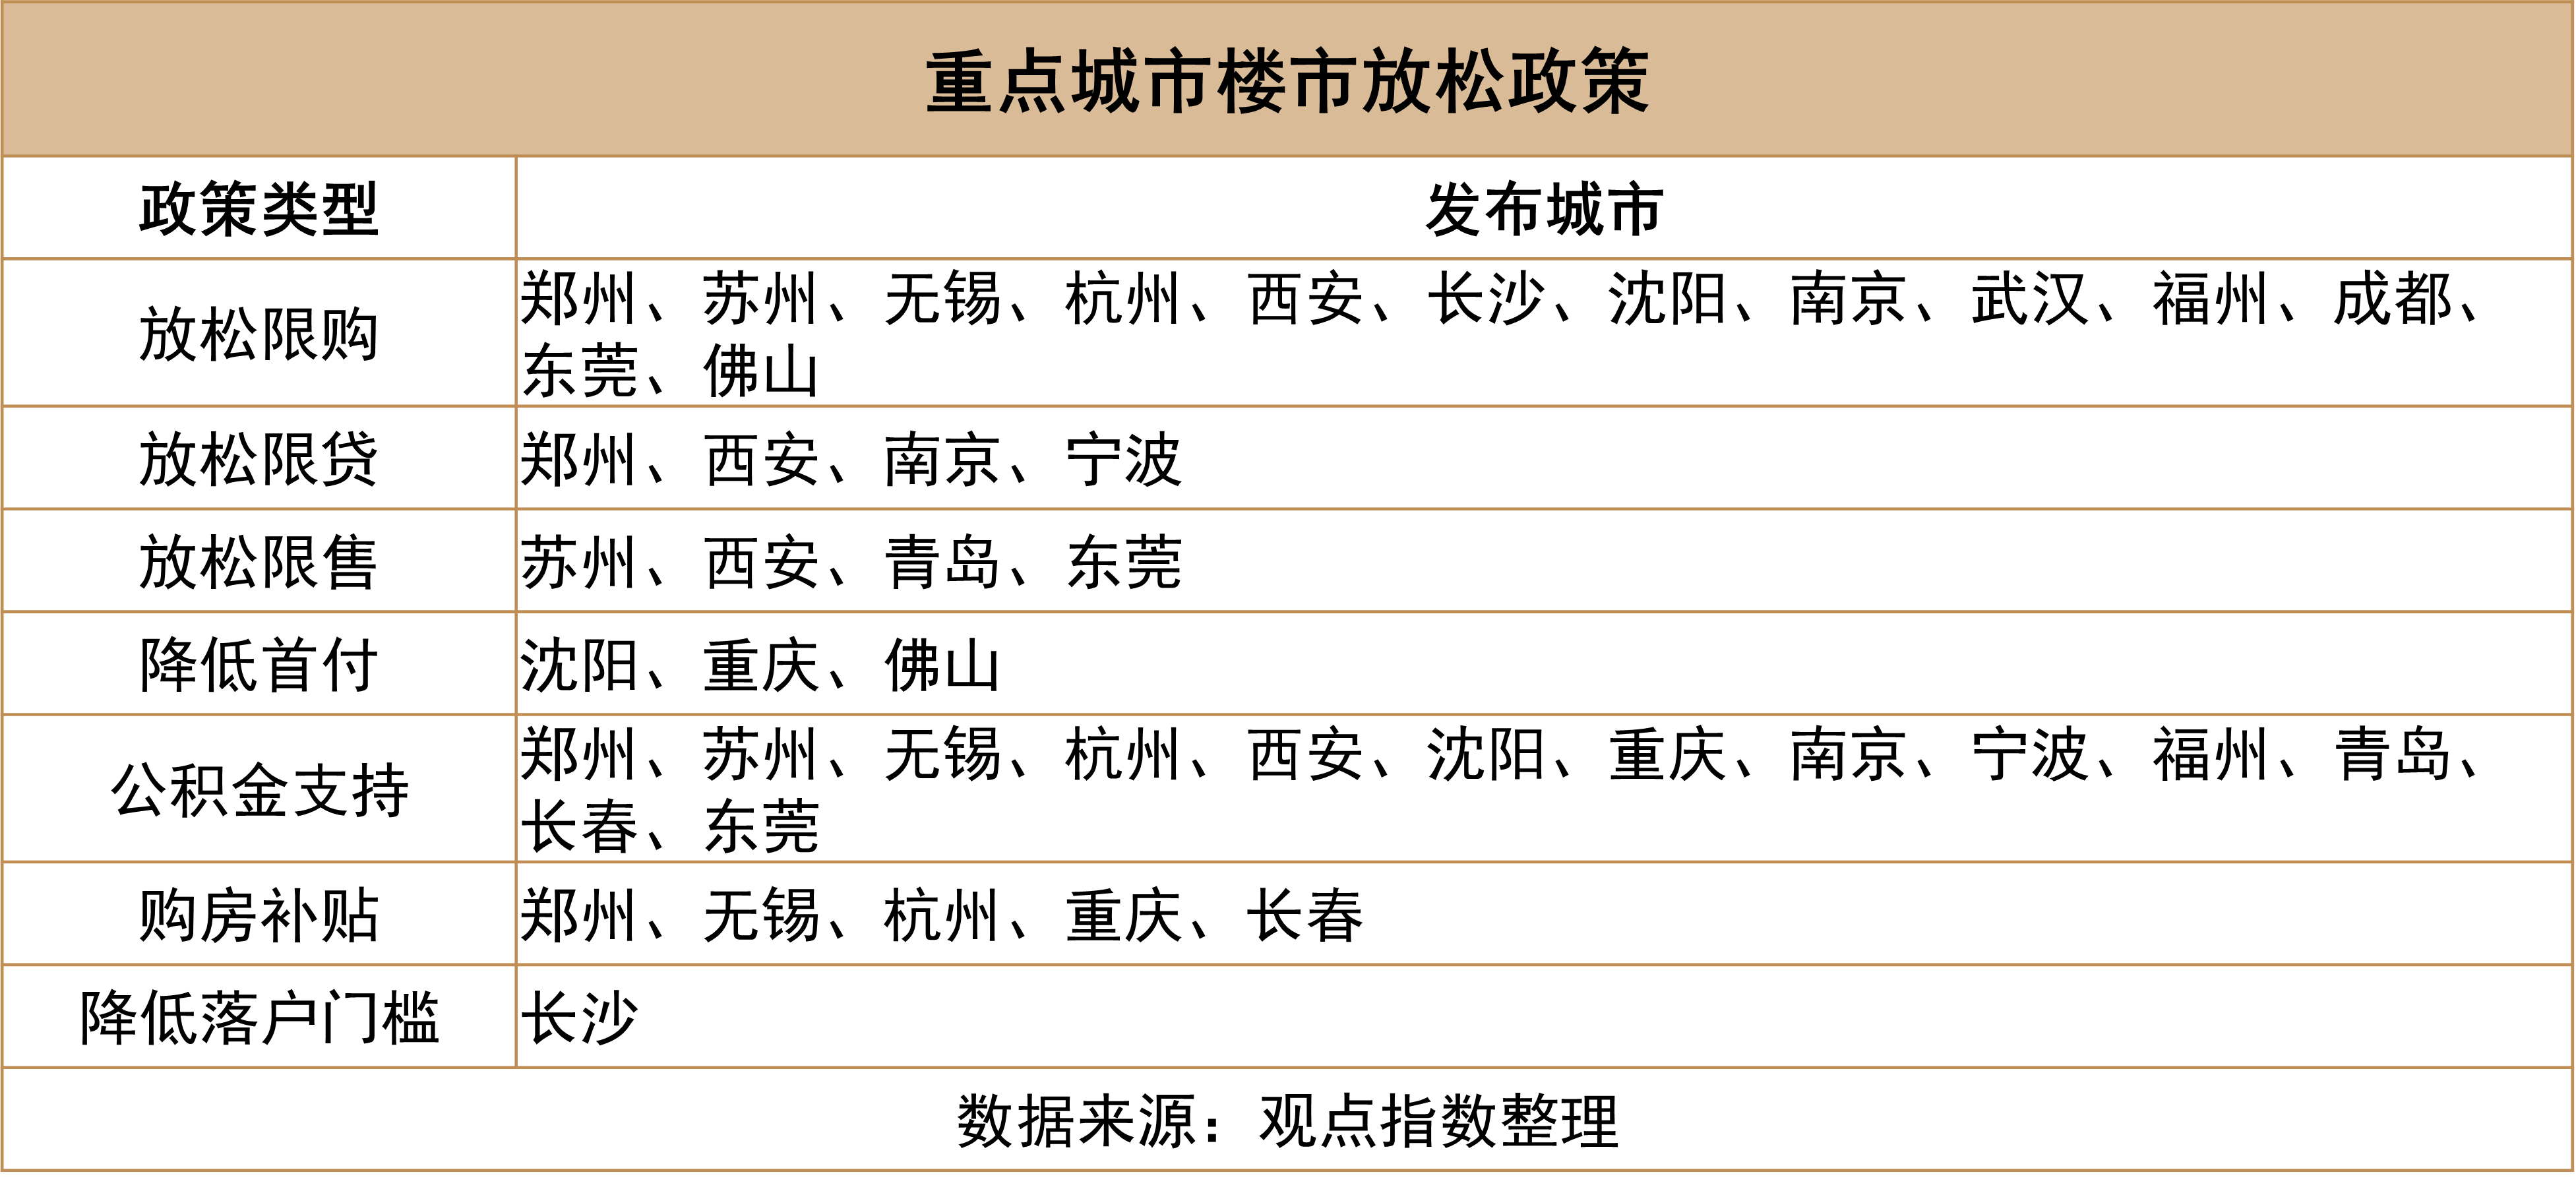
二三線城市中放鬆限購及提供公積金支持購房是最為普遍的救市方式,政策具有一定的針對性,但未完全解除限購、限貸等措施。
從貨幣需求的角度觀察,救市政策正在逐漸起效,居民購房積極性提高。央行公佈數據顯示,4月份住戶中長期貸款減少313億元,5、6月份則分別增加1047、4167億元。隨着部分城市新一輪救市政策的實施,住戶中長期貸款有望繼續回升。
另外,房貸利率方面迎來利好,根據2022年5月LPR報價,5年期以上LPR為4.45%,下調15個基點;受此影響,一線城市銀行房貸利率全面下調15個BP。
疊加央行、銀保監會支持,首套房利率下限調整為不低於相應期限貸款市場報價利率減20個基點,首套房貸款利率最低可至4.25%,將進一步利好房地產市場復甦。