
後疫情時代,經濟變化和行業調控仍在進行中。當下,房地產高槓杆的發展模式弊端、高負債及各類財務資金問題成為佇立在企業面前的大山,並給企業發展帶來諸多不利影響。如何實現可持續的穩健發展,是企業需要明確的首要問題。住宅業務之外,多元化賽道的物業、物流、產業等也迎來新的發展機遇,如何實現自身突破值得思考。
為此,觀點指數研究院在長期跟蹤企業動態、市場發展、行業經濟的基礎上,採用企業訪談、數據收集、調研等手法,結合專業的數據分析和深度的研究,全方位多維度地剖析當前行業各業態各領域的發展現狀,並且對標杆企業項目、產品模式進行綜合探析,在2022博鰲房地產論壇現場隆重發布《觀點指數·2022中國房地產行業發展白皮書》(影響力指數·2022年度地產風尚企業表現報告),與各方企業共謀劃,同成長。
以下為“2022上半年產業運營報告”及研究成果:

觀點指數 2022年上半年疫情持續擾動,產業運營企業的正常經營受到波及,租金、招商等收入承壓。大部分企業為避免整體業績大幅下滑,選擇將此前留存的地產銷售收入在一季度進行集中結轉,而這可能導致本年度中後期的業績增長難以為繼。
從現金流來看,2021年一季度觀點指數監測的所有樣本企業的經營活動產生的現金流均為負值,企業經營壓力較大。
產業用地獲取情況方面,萬洋眾創城、聯東集團為2022年上半年絕對的拿地大戶,分別摘得23和10宗產業用地。
上半年經歷的運營挑戰客觀存在,但企業個體自身的做法和思維同樣關鍵。無論是做一級開發、土地整理,依賴賣地回款;還是做類城投業務,依靠二級開發銷售住宅等,本質都是在用地產的思維、傳統的模式經營產業運營事業。
這些模式在早期取得了一定成功,然而隨着我國各行業的提質增效,邏輯發生重大變化,及時改變思路才能不被落下。
上半年公募REITs市場也迎來了數個重要節點,包括上交所對波動較大REITs的警示、華夏中交REIT的上市、首批9支REITs解除限售以及REITs擴募規則的出臺等。
整體來看,雖然成交活躍度有所波動,但投資者的熱情依然旺盛。
樣本企業營收半數下滑,力保現金流成決策重點
在觀點指數重點監測的產業運營企業中,上市企業19家,剔除出現經營異常和不公佈一季度業績的港股上市企業,有12家A股上市企業在報告期內公佈了2022年一季度業績。
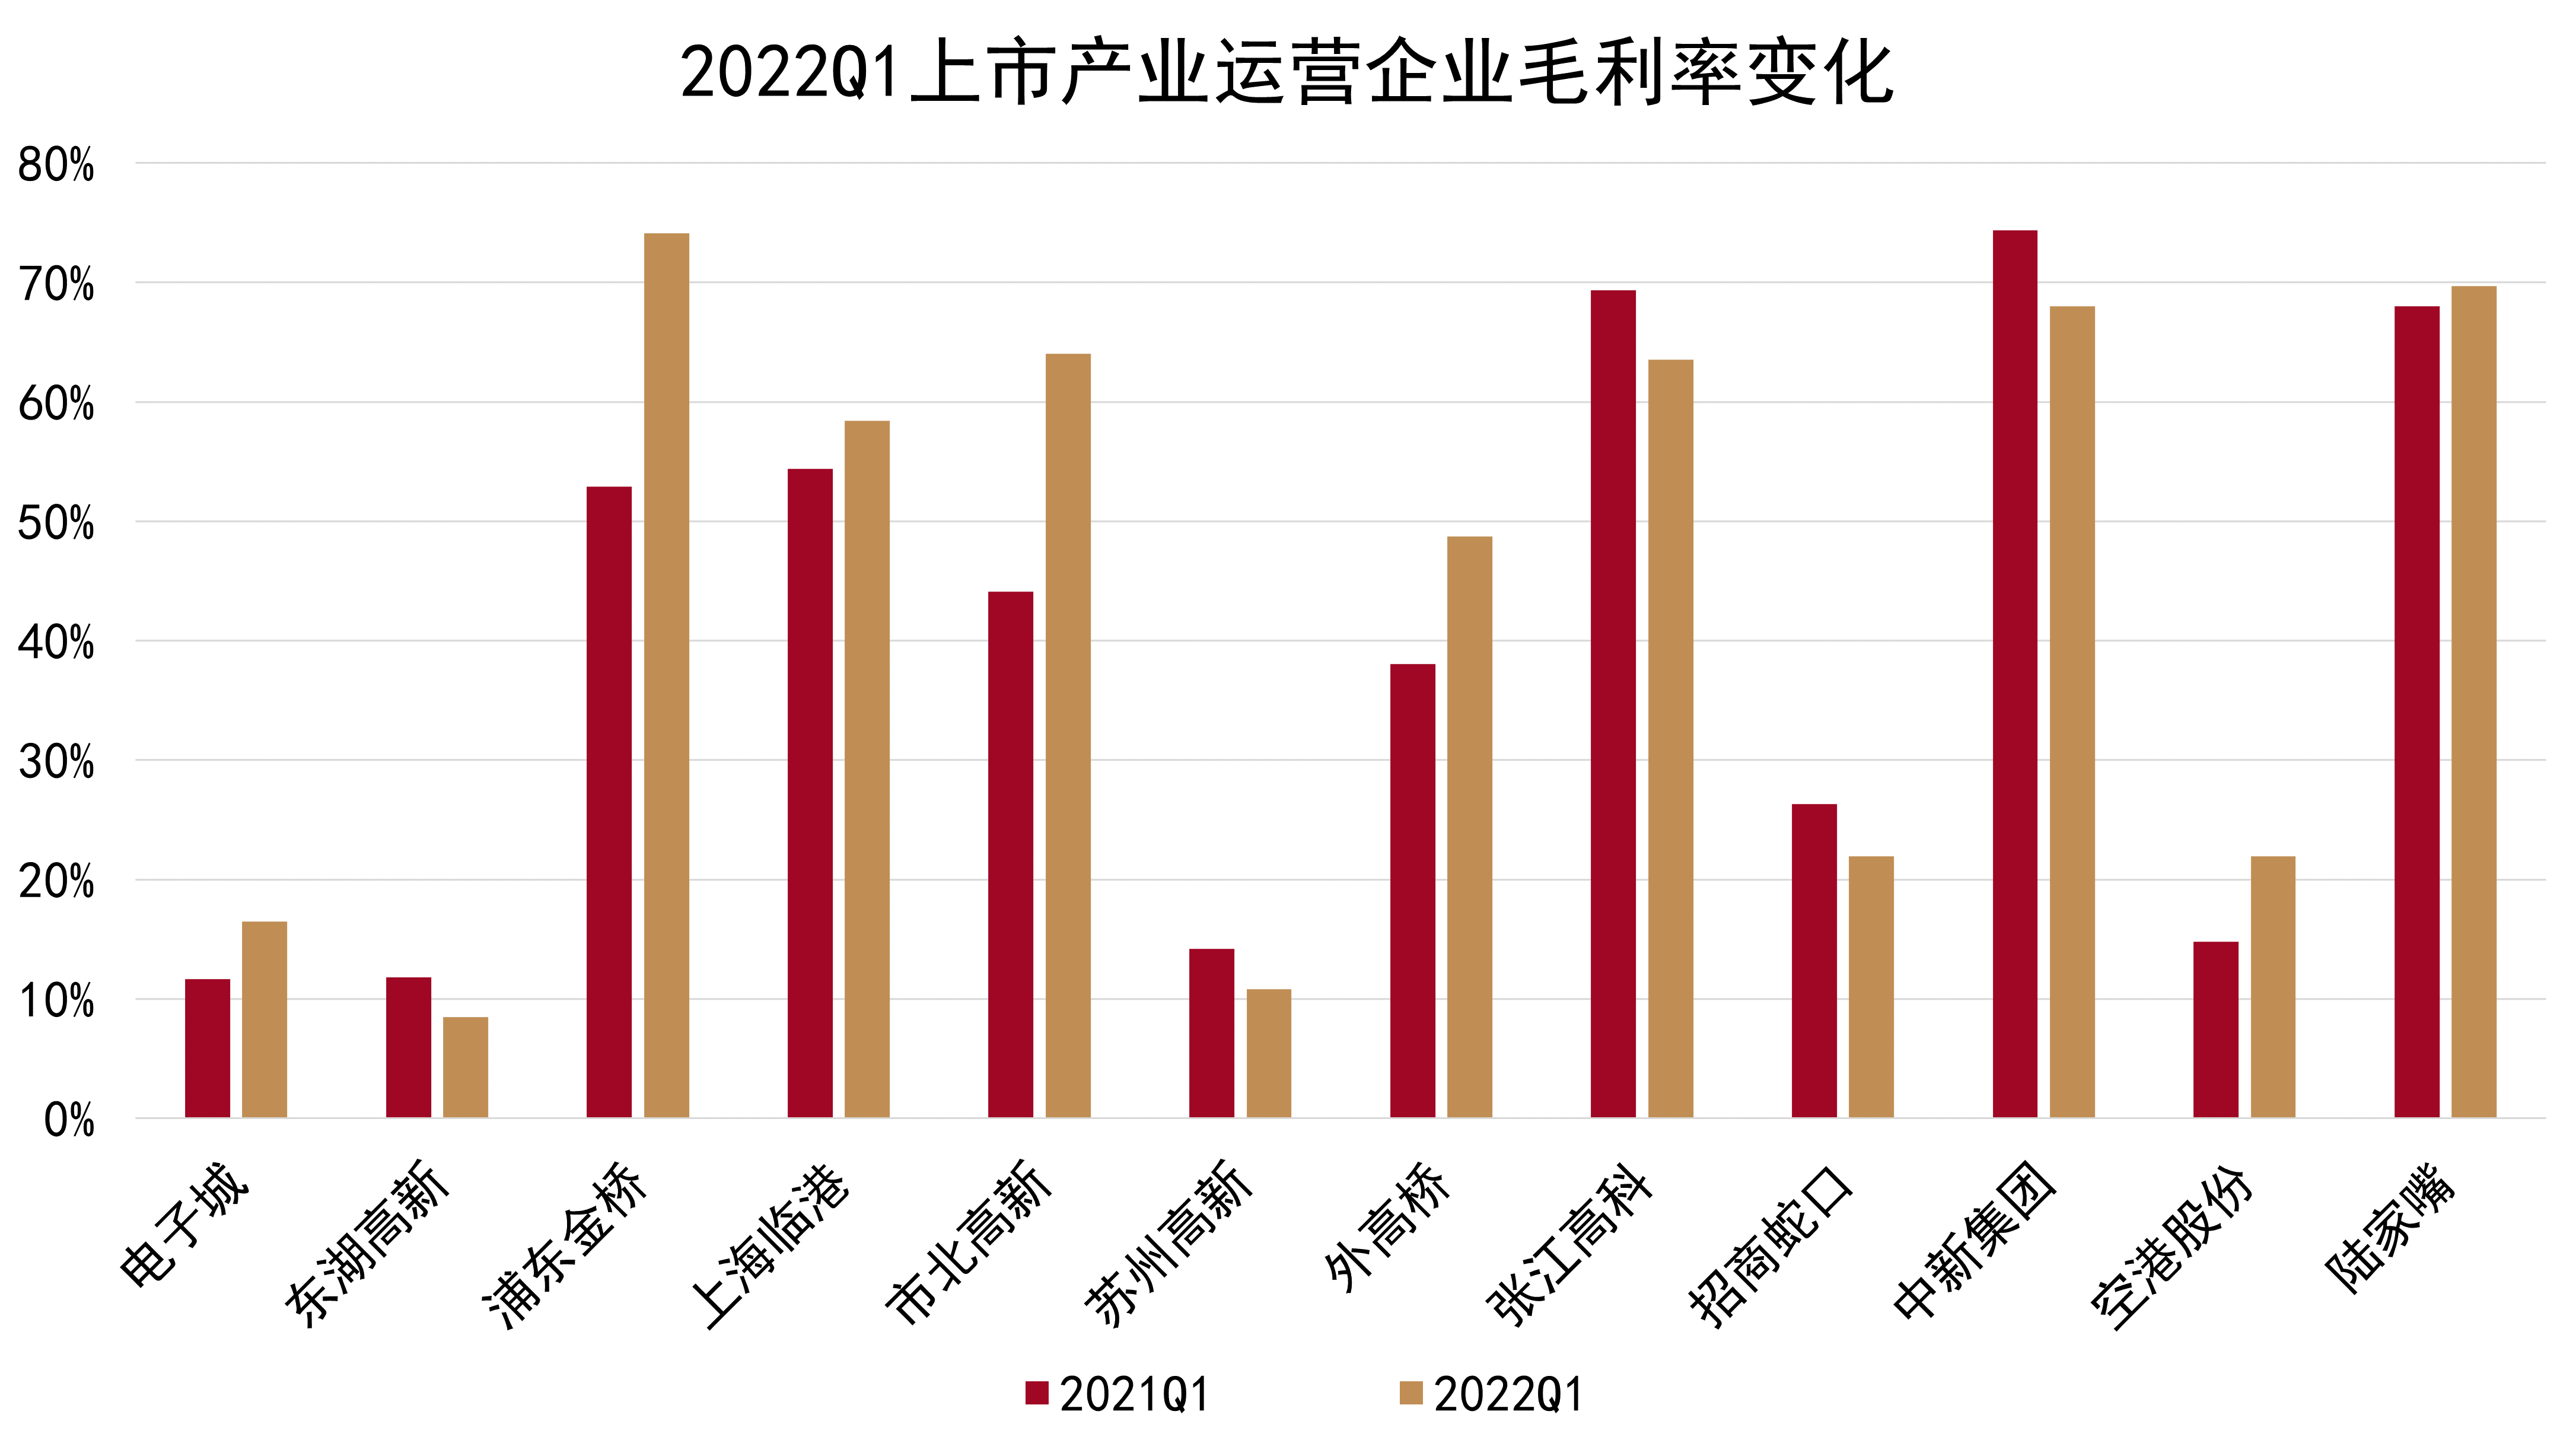
數據上看,在利潤實際增加這一指標上,觀點指數監測的12家樣本上市企業中大部分本期業績增長與房地產收入結轉有關,包括一些產業載體出讓的收入。
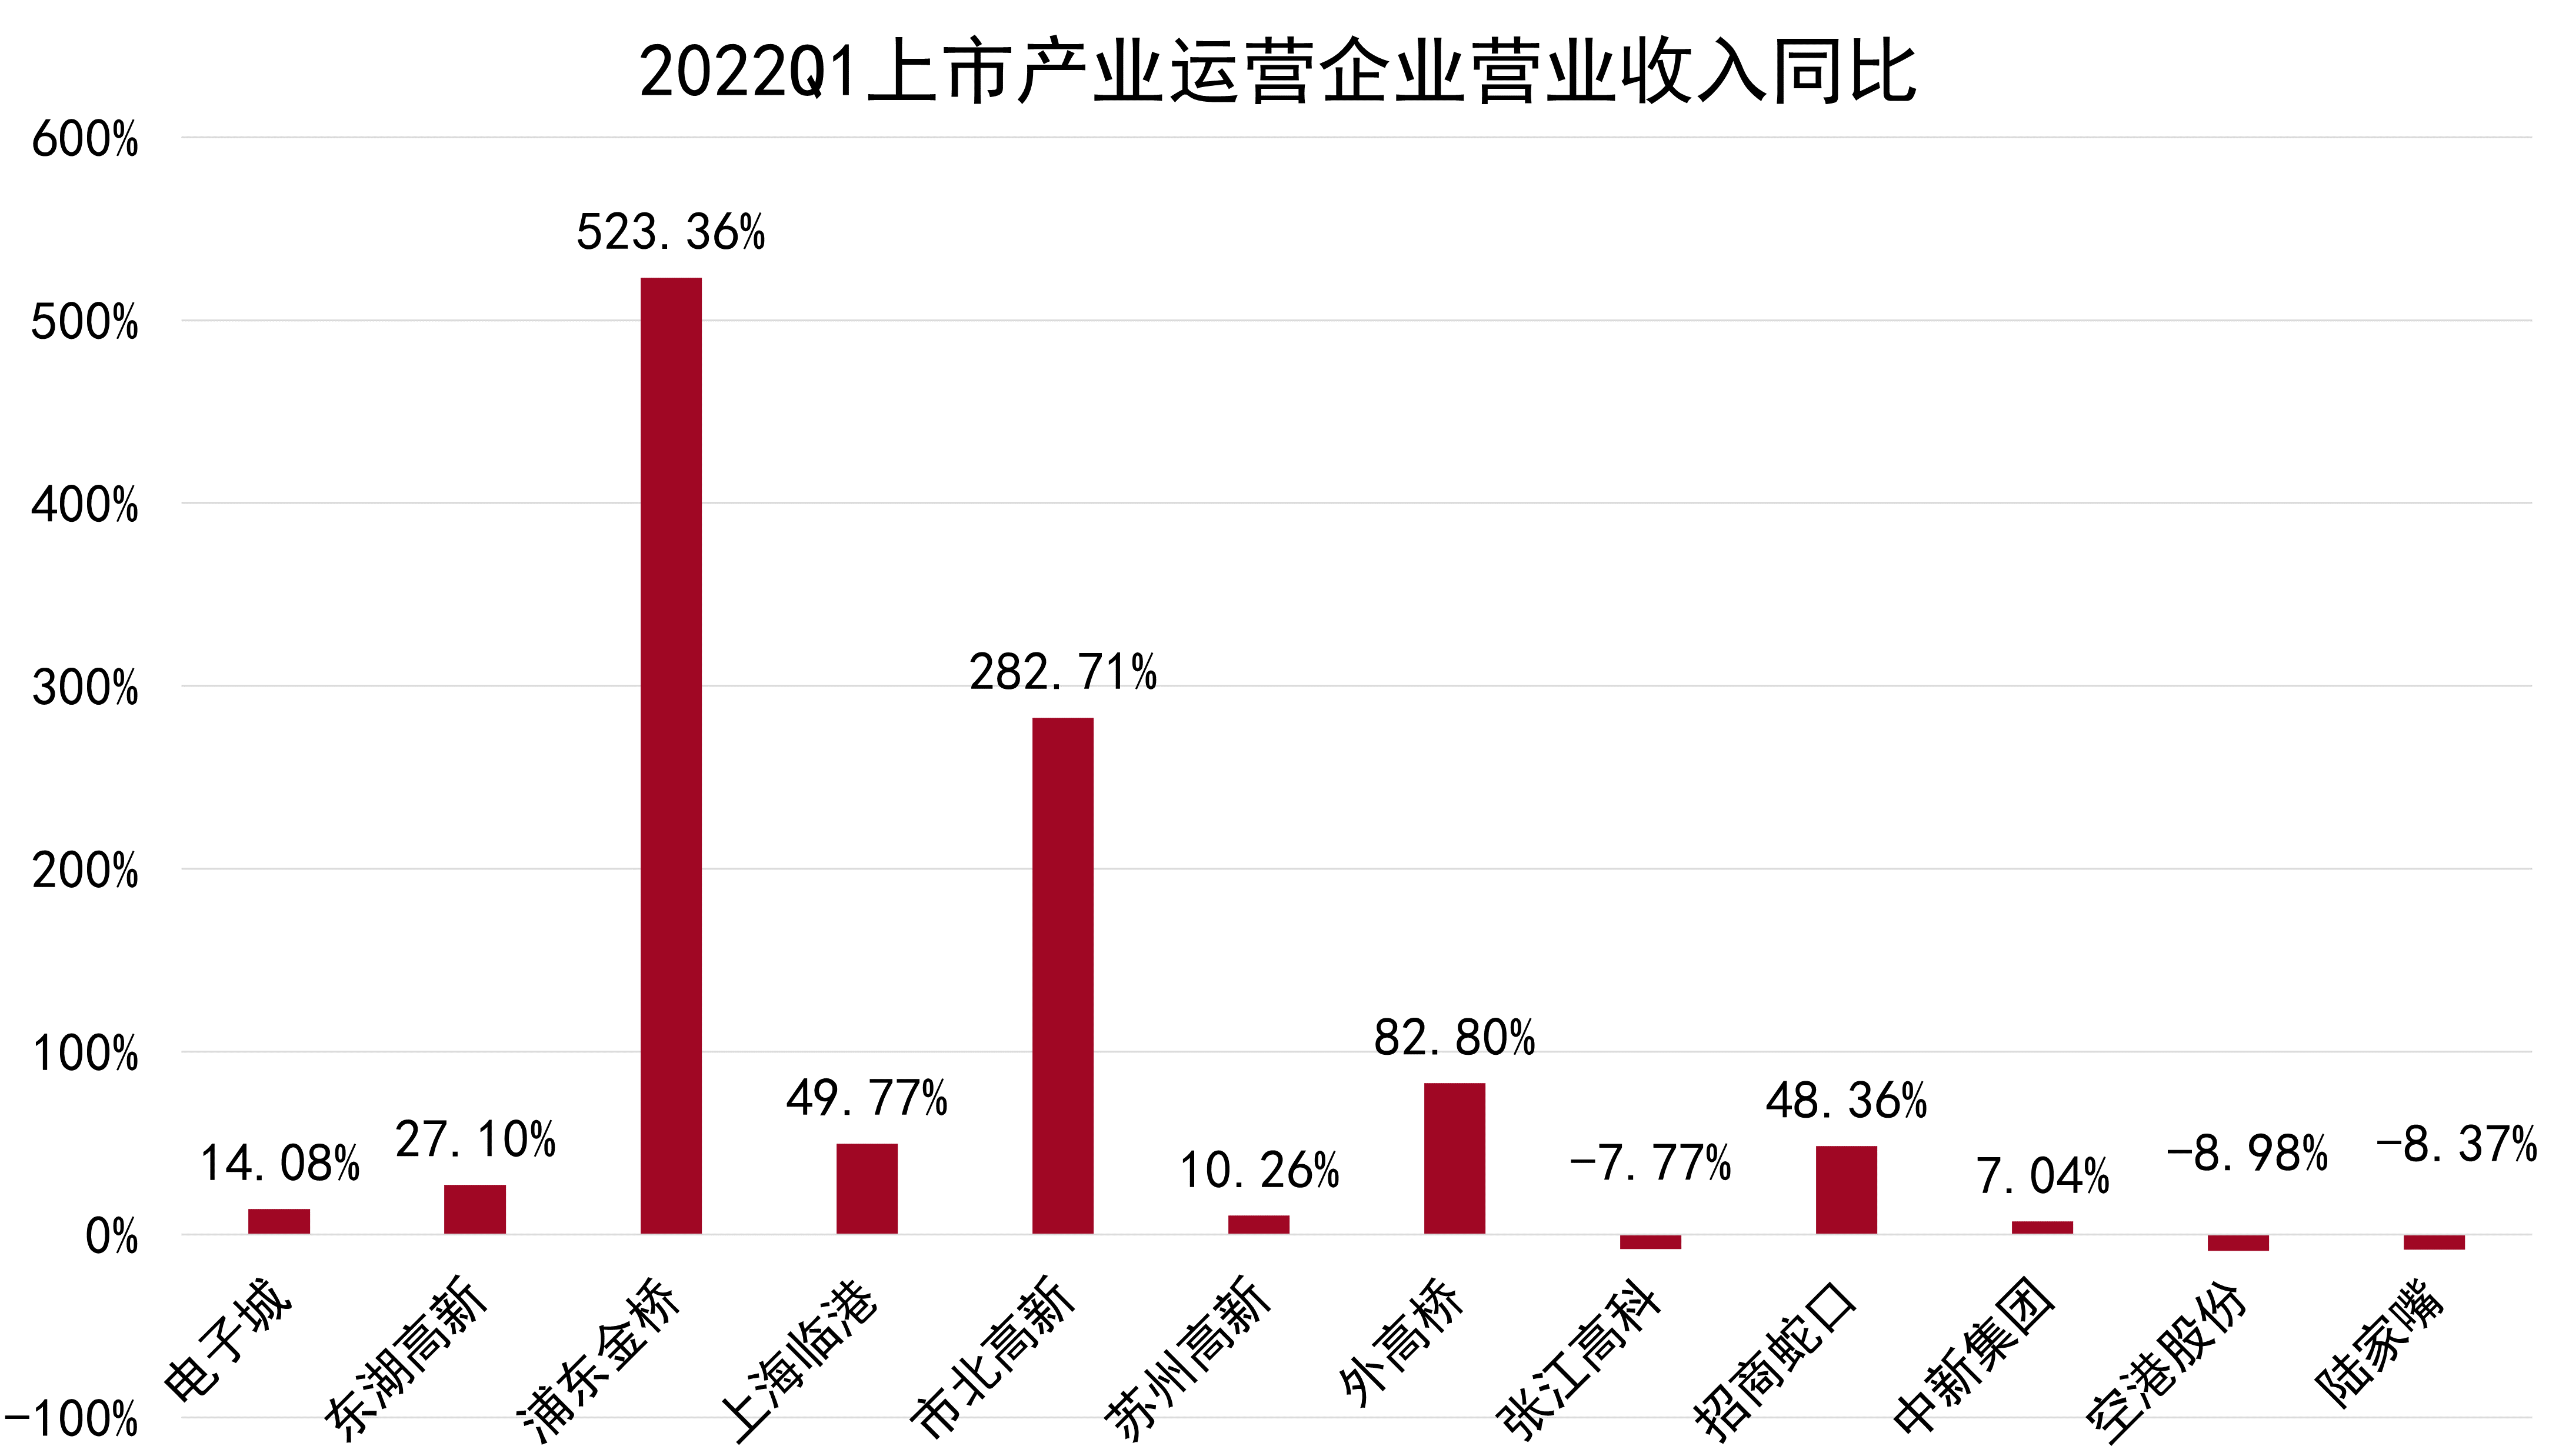
營業收入表現上,2022年一季度有9家企業實現了營收正向增長。其中,浦東金橋增長523.36%,市北高新增長282.71%,外高橋增長82.80%,上海臨港增長接近50%,實現高增長的幾家均是上海園區企業。
 數據來源:公司公告,觀點指數整理
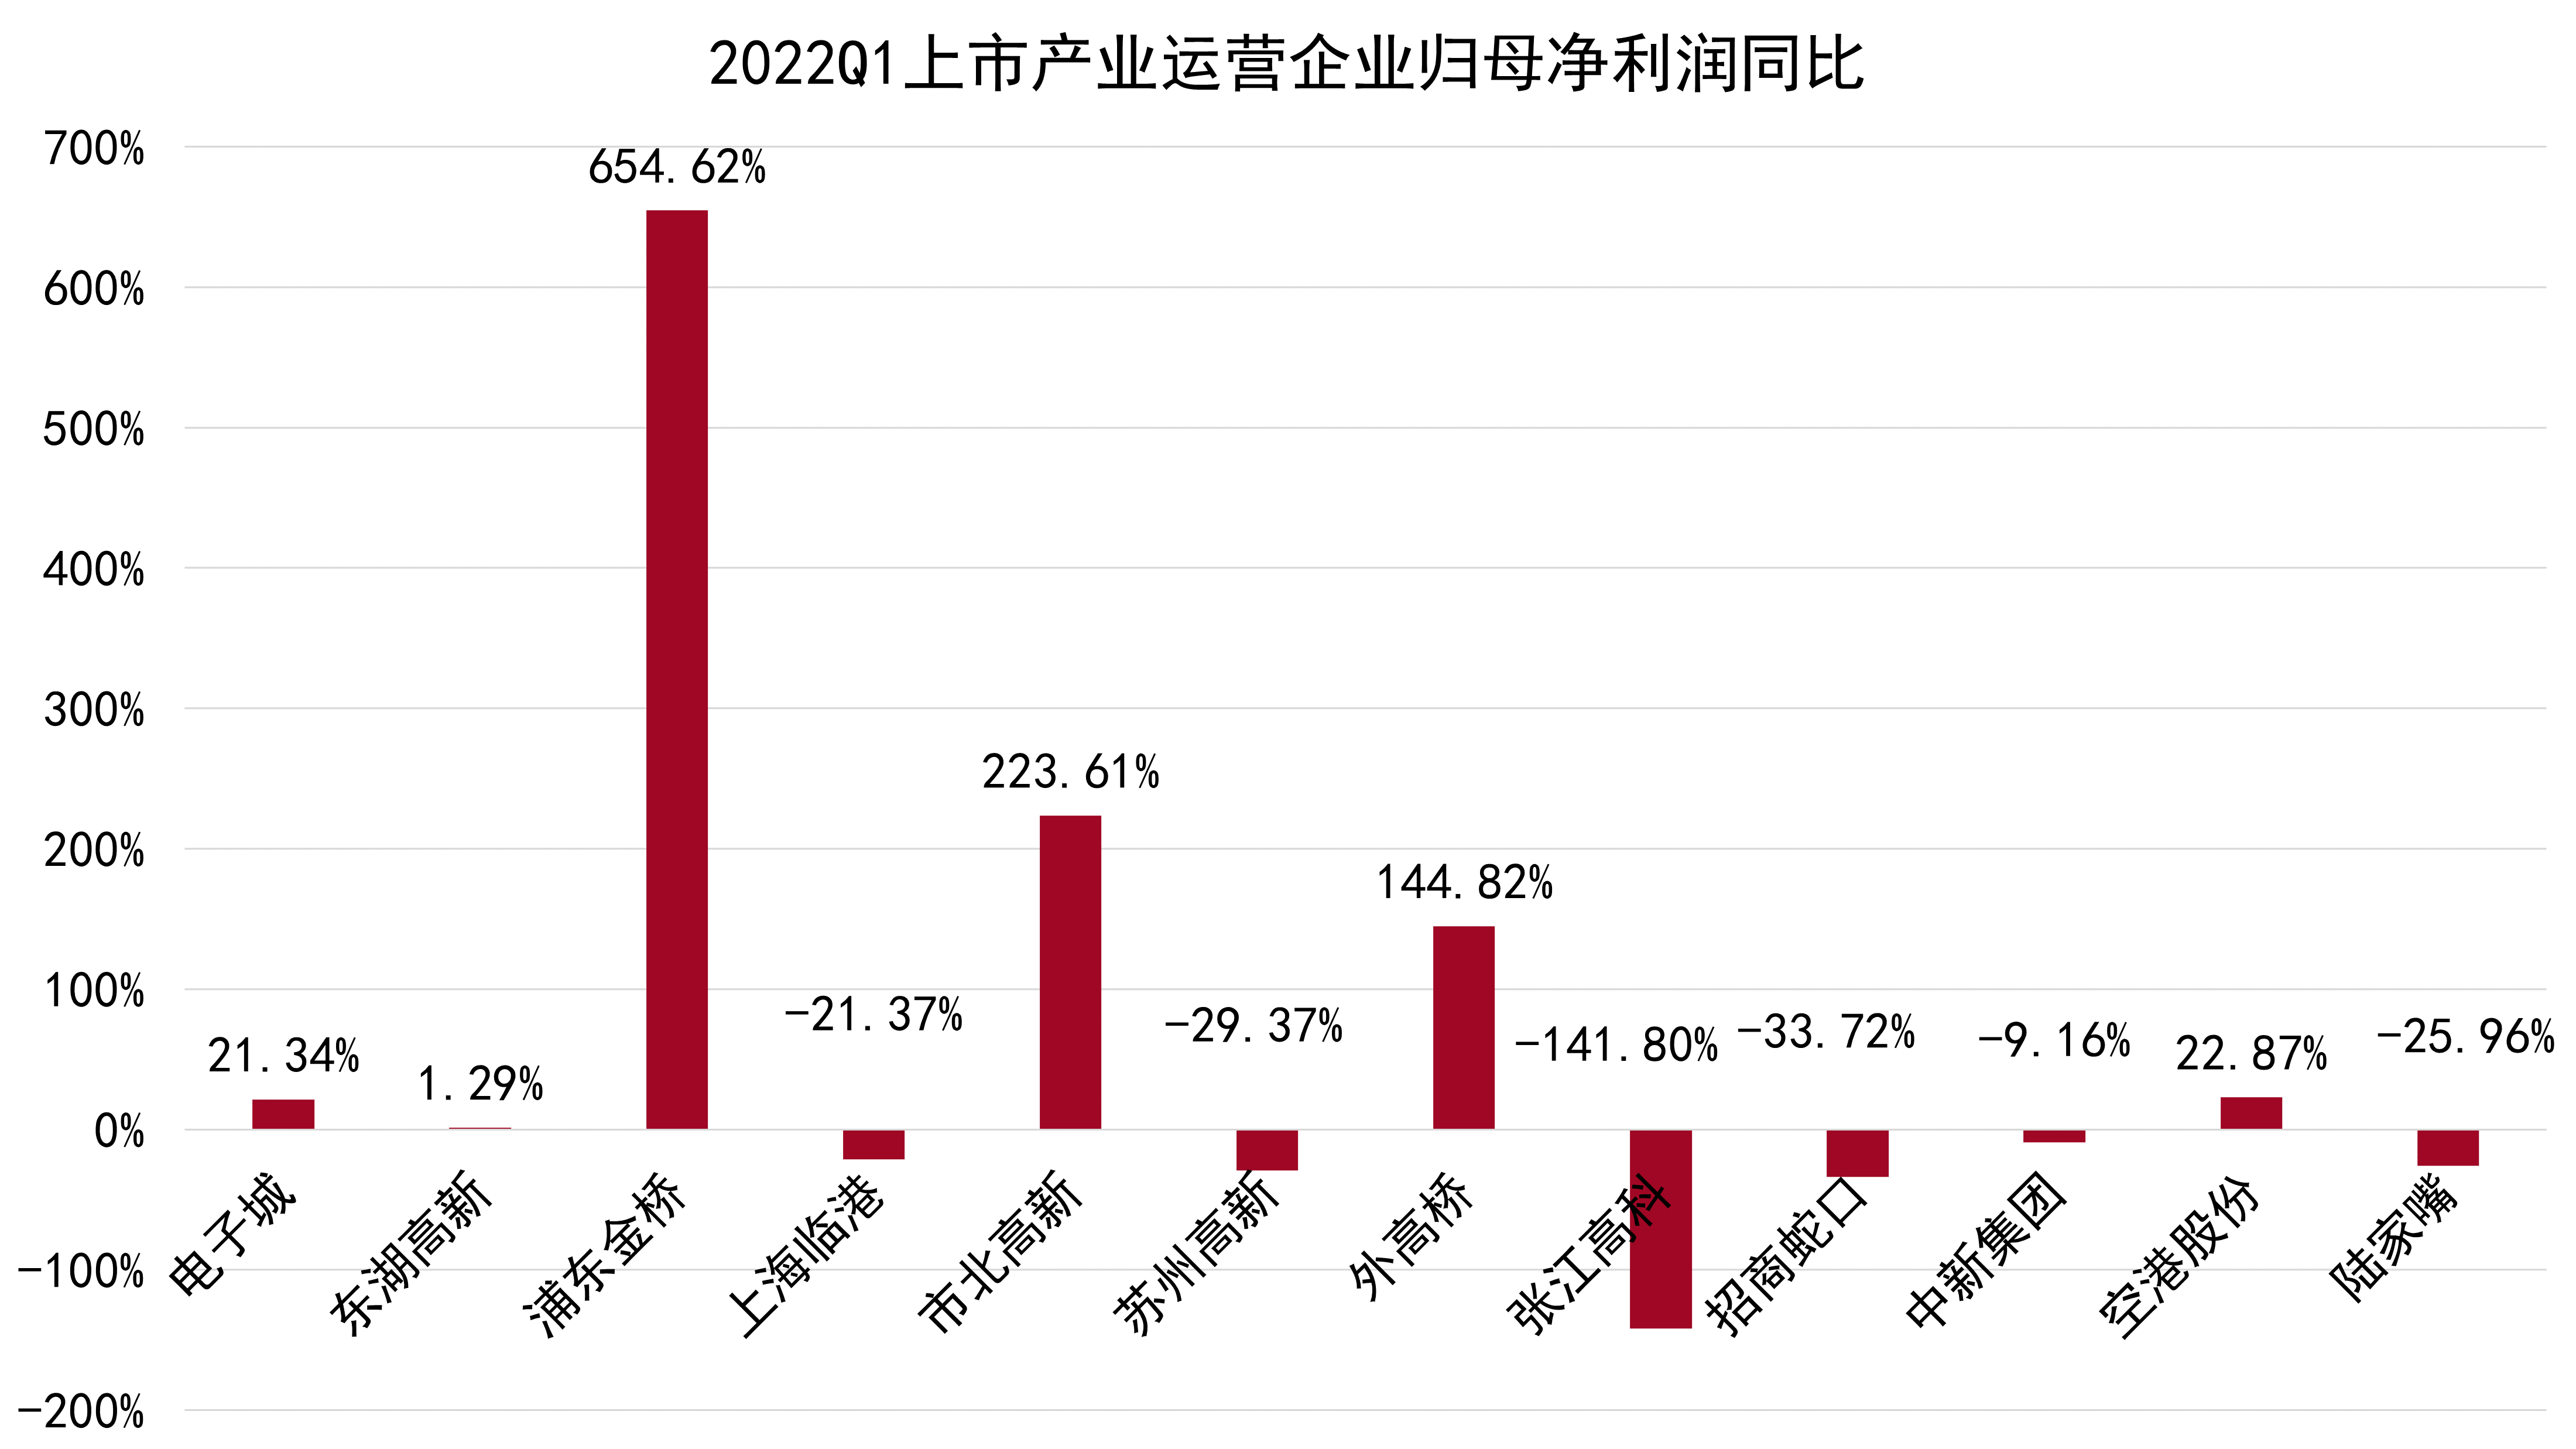
從歸母淨利潤同比變化來看,2022年一季度12家樣本企業中有5家實現正增長,其中浦東金橋、市北高新和外高橋是上海企業。
相當數量的產業園區企業,特別是上海本地企業選擇在本年一季度結轉房地產收入,包括區內住宅和產業載體的銷售,貢獻了可觀的營收和淨利增長。
數據來源:公司公告,觀點指數整理
比如浦東金橋就在期內基本完成了碧雲尊邸一期的交房,結轉當期收入、淨利潤;市北高新則受益於本期園區產業載體銷售確認收入增加;外高橋在解釋收入和淨利潤大增時,同樣提到了“主要為房產轉讓收入較上年同期大幅上升”。
張江高科引以為傲的“產業投行”模式則受到了國內外資本市場、新冠疫情再次爆發等因素的影響,直接或間接持有的境內外二級市場股票市價大幅下跌,使得淨利潤出現了滑坡。
當前產業運營商進行產業投資是大趨勢,如中新集團在近兩年就多次參與多支產業投資基金的成立,涉及生物醫藥、電子信息、半導體、新消費等行業。標準廠房開發的代表聯東也在2021年開啓產業投資新路徑,先後投資了明勢資本、同創偉業旗下基金,並已取得一定的成果。
不過,產業投資收益情況與整體市場環境關聯極大,當資本市場表現轉差時難免會對公司業績造成較大影響,同行效仿投行模式時,更需做好規劃。
 數據來源:公司公告,觀點指數整理
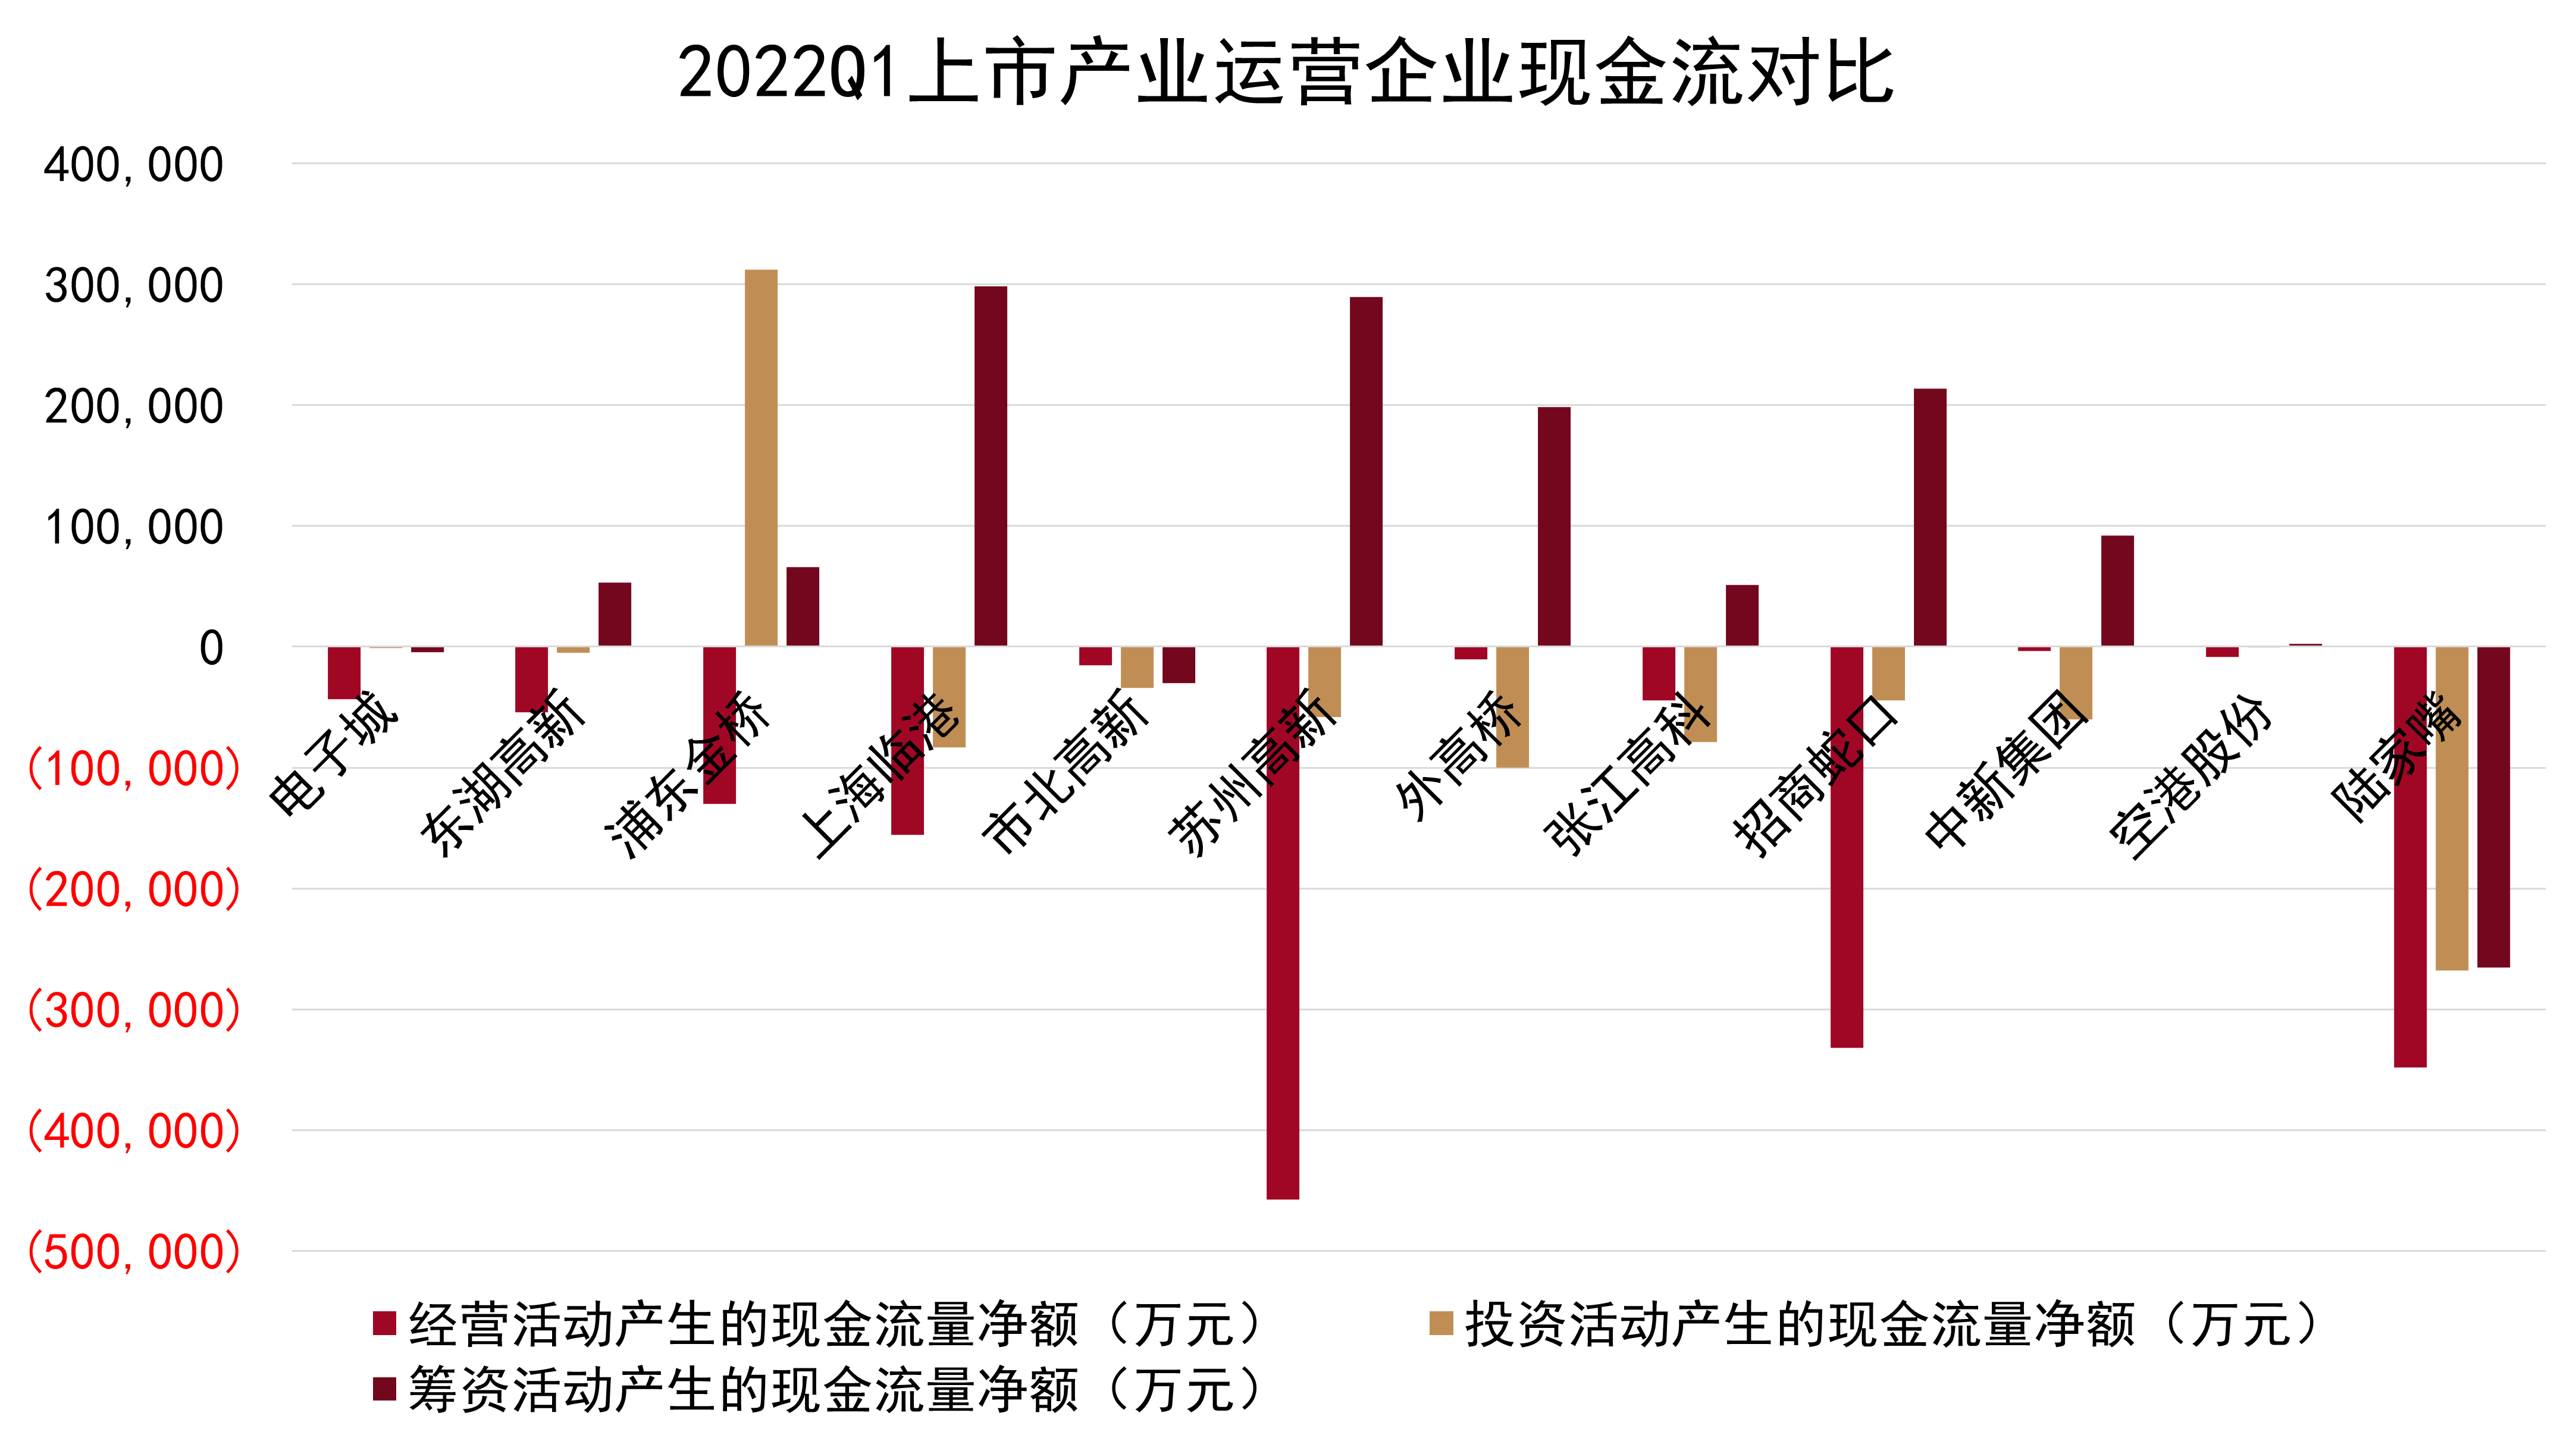
從現金流看,2021年一季度觀點指數監測的12家樣本上市企業經營活動產生的現金流均為負值。
主要是一季度受疫情影響,整體經營環境急轉直下,各大產業園區企業無論是開發銷售還是園區運營的回款都顯著下降。
數據來源:公司公告,觀點指數整理
觀察現金及現金等價物淨增加額,12家樣本上市企業中也有8家呈現負值,企業在一季度現金淨流出,現金狀況堪憂。
觀點指數認為,受到疫情影響,一季度產業運營企業的正常經營受困,租金、招商等收入承壓。因此為避免整體業績明顯下滑,選擇將此前留存的地產銷售收入在本季進行集中結轉。
不過,這種集中結轉的方式可能導致本年度中後期業績增長難以為繼,需持續關注企業二三季度業績情況。
另外,企業更需留意自身的現金流健康狀況,確保主營業務回款,拓寬融資渠道。
萬洋、聯東、中南成拿地大戶,工業用地出讓漸趨嚴格
從上半年產業用地的獲取情況來看,有多家企業成功拿下產業用地,特別是一些醫療器械、光伏能源以及半導體產業的企業。
觀點指數重點關注園區投資企業的拿地,萬洋眾創城、聯東集團是上半年絕對的拿地大戶,分別摘得23和10宗產業用地,土地面積合計分別為107.7萬平方米和71.4萬平方米,累計競得總價分別為4.53億元和6.54億元。
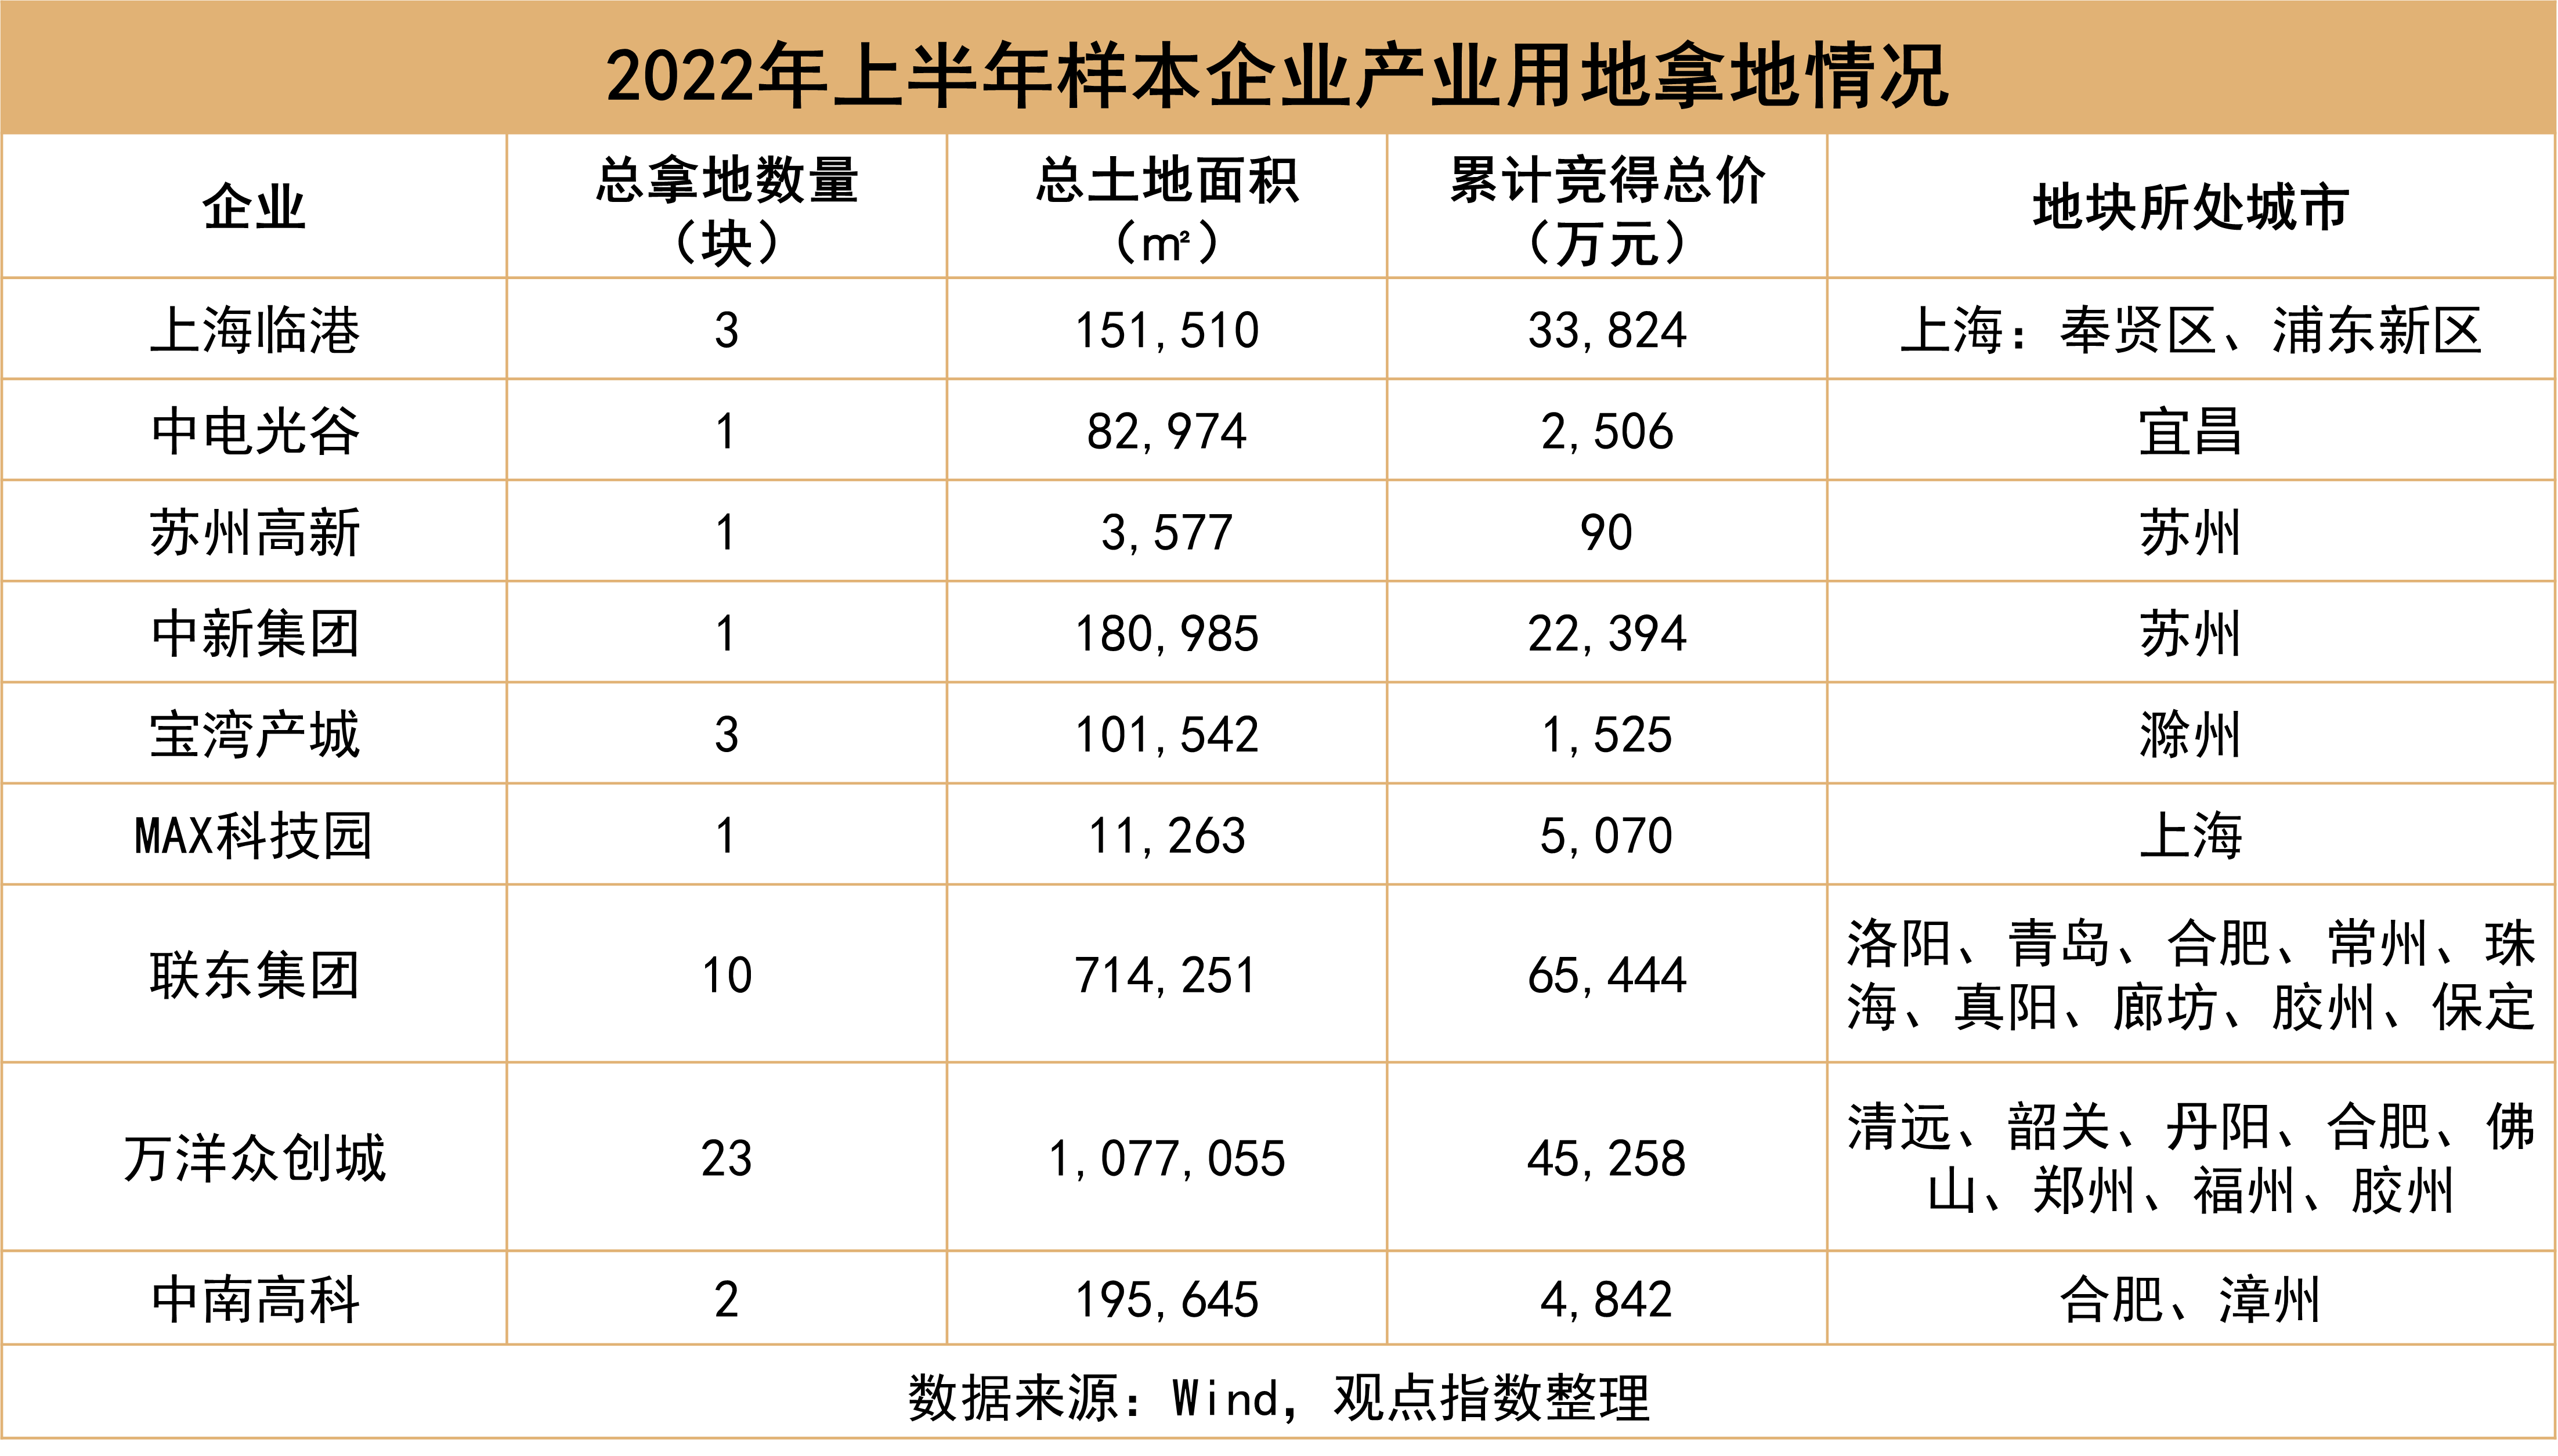
在萬洋所摘地塊中,位於廣東清遠市佛岡縣的有5宗,位於廣東韶關市新豐縣的有9宗,顯示了萬洋對清遠、韶關兩市的重視程度。可以看到,廣東依然是萬洋投資佈局的絕對重點和核心。
特別是韶關市新豐縣,根據該地2022年度國有建設用地供應宗地表,新豐縣工業園松園園區在2022年全年合共供應7宗工業用地,合共宗地面積31.7萬平方米,均已在上半年被萬洋全數收入囊中。
韶關和清遠在廣東的發展中稍顯落後,更需抓住頭部城市的產業轉移契機,滿足當地工業廠房需求。從政策面看,新豐縣豐城街道為當地推進"三舊"改造的重點區域,清遠亦出臺了鼓勵工業園區建設和使用標準廠房等優惠政策,未來將形成顯著的產業集聚效應。萬洋在兩市的着重佈局,顯然是為了抓住大灣區整體發展中產業轉移的機遇。
值得關注的是,聯東、萬洋、中南3家均於上半年在合肥工業用地市場有所斬獲,多方的關注足以證明合肥循環經濟示範園區在當地工業發展中的重要地位。合肥作為承接產業轉移的重要區域,工業用地越發緊俏,此時拿地對於企業來說是戰略佔位的重要時刻。從出讓土地條件看,現時產業用地出讓大部分設置了一定的投資強度要求,對宗地中建設項目也有嚴格規範。
如上海臨港摘得的奉賢區兩宗地塊,均作出明確的土地權益流轉限定,要求"土地使用權不得整體轉讓,不得分割轉讓"、"工業宗地範圍內房屋不得分幢、分層、分套轉讓",並要求受讓人"不得在受讓宗地範圍內建造成套住宅、專家樓、賓館、招待所和培訓中心等非生產性設施"。
而蘇州高新所拍得的蘇新國土2021-WG-12號宗地,明確規定產業類型為智慧新能源設備,同批出讓的蘇州其餘12宗地塊也有明確產業類型要求。
除了設置嚴格的投資強度要求和明確的產業定位外,"畝均稅收"也成為重要的出讓控制性指標。如1月25日,中電光谷成功摘得的宜昌市宜土網掛(2021)56號地塊,就規定了畝均稅收不低於15萬元/畝。
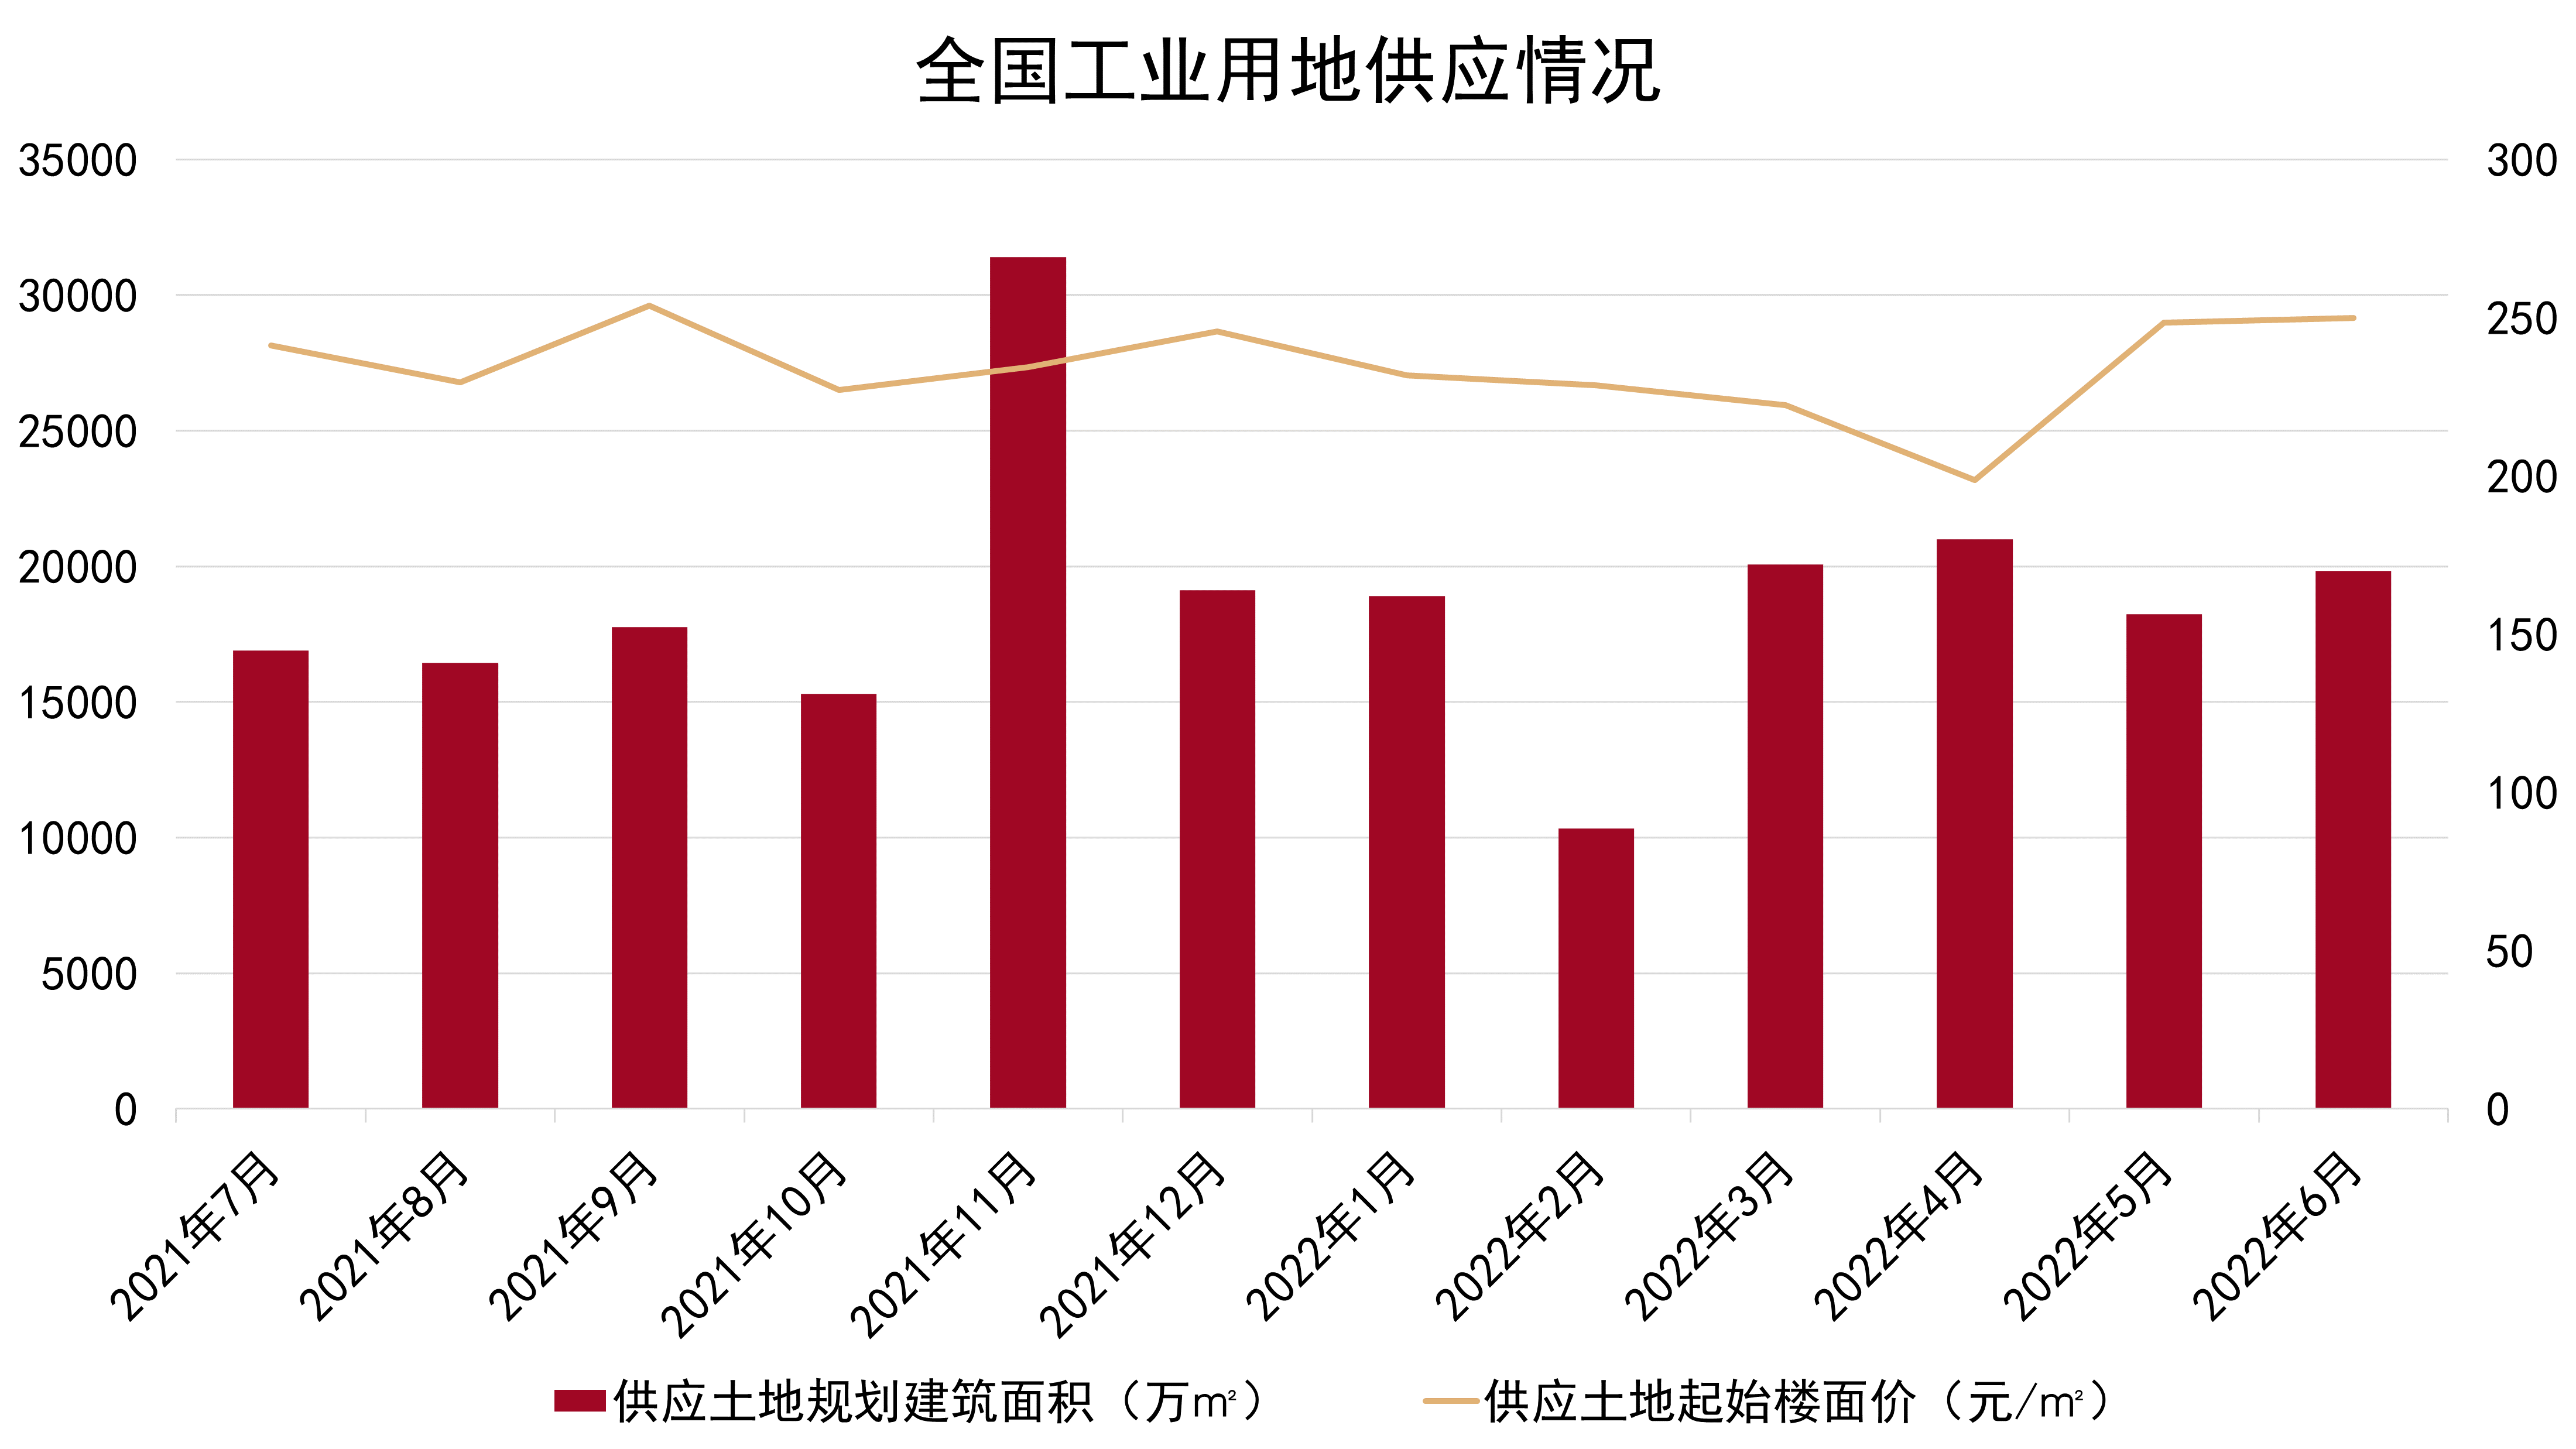
從全國工業用地出讓情況來看,2022年上半年供應土地數量17602宗,同比增長0.1%;供應土地規劃建築面積108364.76萬平方米,同比增長14.2%;供應土地起始樓面價229.98元/平方米,同比增長0.7%。
 數據來源:Wind,觀點指數整理
從成交情況看,上半年成交土地13297宗,同比減少9.8%;成交土地規劃建築面積80744萬平方米,同比增加1.6%;成交總價1883.35億元,同比減少1.3%;成交樓面均價234.82元/平方米,同比減少2.1%。
今年各地頻繁出臺支撐工業用地供應的政策,致力於優化審批流程。提高辦事效率的同時,確保工業用地用於符合區域整體發展的產業。
未來一段時間內,相信會有更多地方陸續跟進,要求上可以預見會更加嚴格。
園區PPP退場,地產思維待變
疫情期間,園區的正常經營面臨前所未有的挑戰。在建項目工程變慢、現有租戶退租增多、招商引資困難重重、區內生產企業的供應鏈上下游也被打斷,無論是國營還是民營園區都無可倖免,管理現金流成為現時的重點。
“十四五”期間,科技創新是戰略規劃的重點,困於傳統地產疲弱的開發商也試圖轉型開發產業園區,不過相當部分只得其形、不得其魂,項目無法盈利,現金流管理成重大困難。
更有民營開發商表示,由於招商要求難以達標,寧願放棄項目前期的投資也要撤出,避免繼續拖累母公司現金流。
作為產業新城代表之一的華夏幸福,債務問題已發生兩年,儘管已披露了債務重組計劃,但距離問題完全解決仍需時日。專注產業市鎮規劃、開發及運營服務的中國宏泰發展,已於今年上半年與中國金茂聯合公告,後者將以最高現金代價約25.65億港元對其進行私有化。待計劃實施完成之後,中國金茂將持有中國宏泰股份的90.1%,而僅有9.9%將由利東(中國宏泰控股股東及中國金茂一致行動人士)持有。
儘管兩家企業多年經營所積累的產業資源以及優秀招商團隊,依然會在未來重組後發揮較大作用,但不能忽略的現實是,兩大產業園區PPP模式的民營代表企業已經實質上退出一線舞臺。
客觀因素固然重要,自身的做法和思維更是關鍵。無論是做一級開發、土地整理,依賴賣地回款;還是做類城投業務,依靠二級開發銷售住宅等,本質都是在用地產的思維、傳統的模式經營產業運營事業。這些模式在早期取得了一定成功,然而隨着各行業提質增效,發展邏輯發生了重大變化,及時改變思路才能不被落下。
REITs政策頻出,擴募和解禁期到來
上半年公募REITs市場迎來了數個重要節點,其中包括:上交所對波動較大REITs的警示、華夏中交REIT的上市、保障性租賃租房REITs的試點推進、首批9支REITs解除限售,以及REITs擴募規則的出臺等。
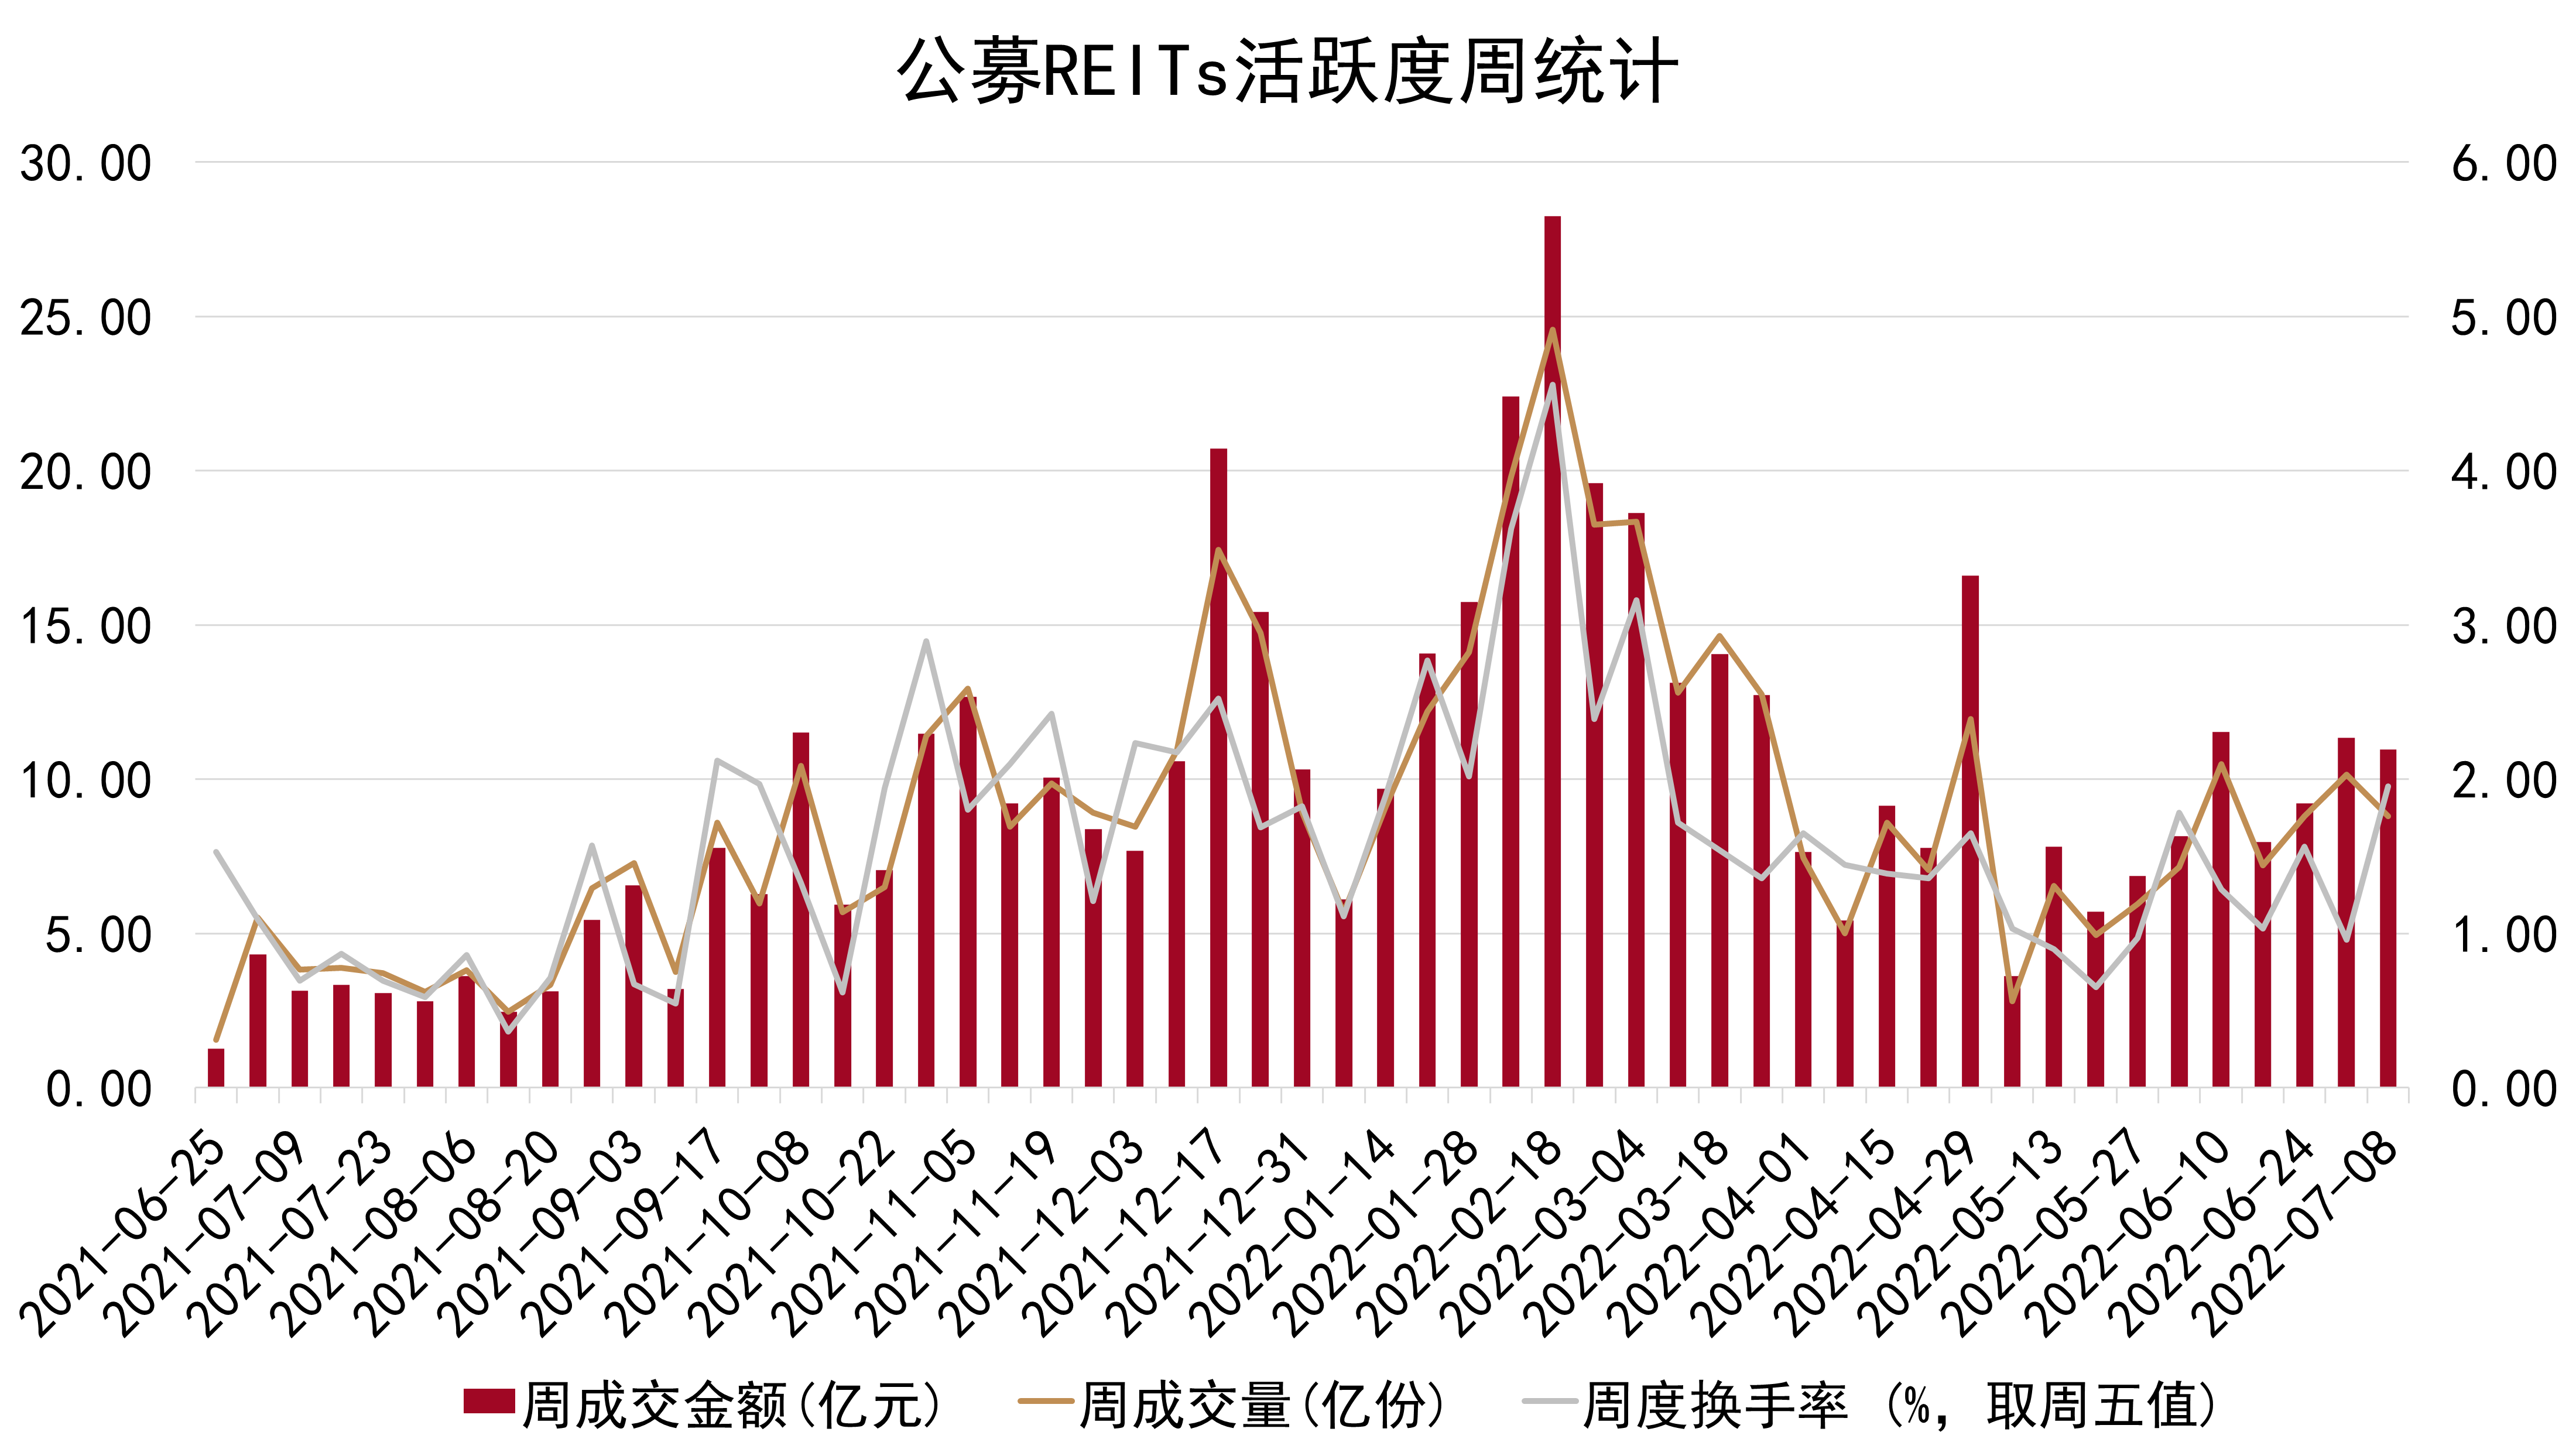
年初,由於多部門與機構發聲,支持各類基礎設施項目積極參與試點發行,公募REITs市場出現了一段交投相當活躍的時期。
數據來源:Wind,觀點指數整理
市場活躍度在2月第二週達到REITs發行以來的高峯,11只公募REITs周成交金額達到28.24億元,周成交量4.91億份,周內換手率4.56%,均為最高值。市場活躍度過高、價格上升過快引致多支產品接連停牌,並引來上交所發文警示,要求對波動較大的REITs依規加強監管。
在警示發出後,市場逐步迴歸理性,活躍度和各只產品的價格都有所下跌。直至4月末,本年首隻實現上市的公募REIT——華夏中交REIT上市交易,REITs市場迎來了短暫的交投活躍高峯。其後市場再度平復,靜待下一次的窗口期。
隨着國金中國鐵建REIT在7月8日完成上市,目前仍有4只公募REITs處於審批過程中,其中深圳人才安居保障性租賃住房REIT項目狀態已於7月11日更新為“通過”。
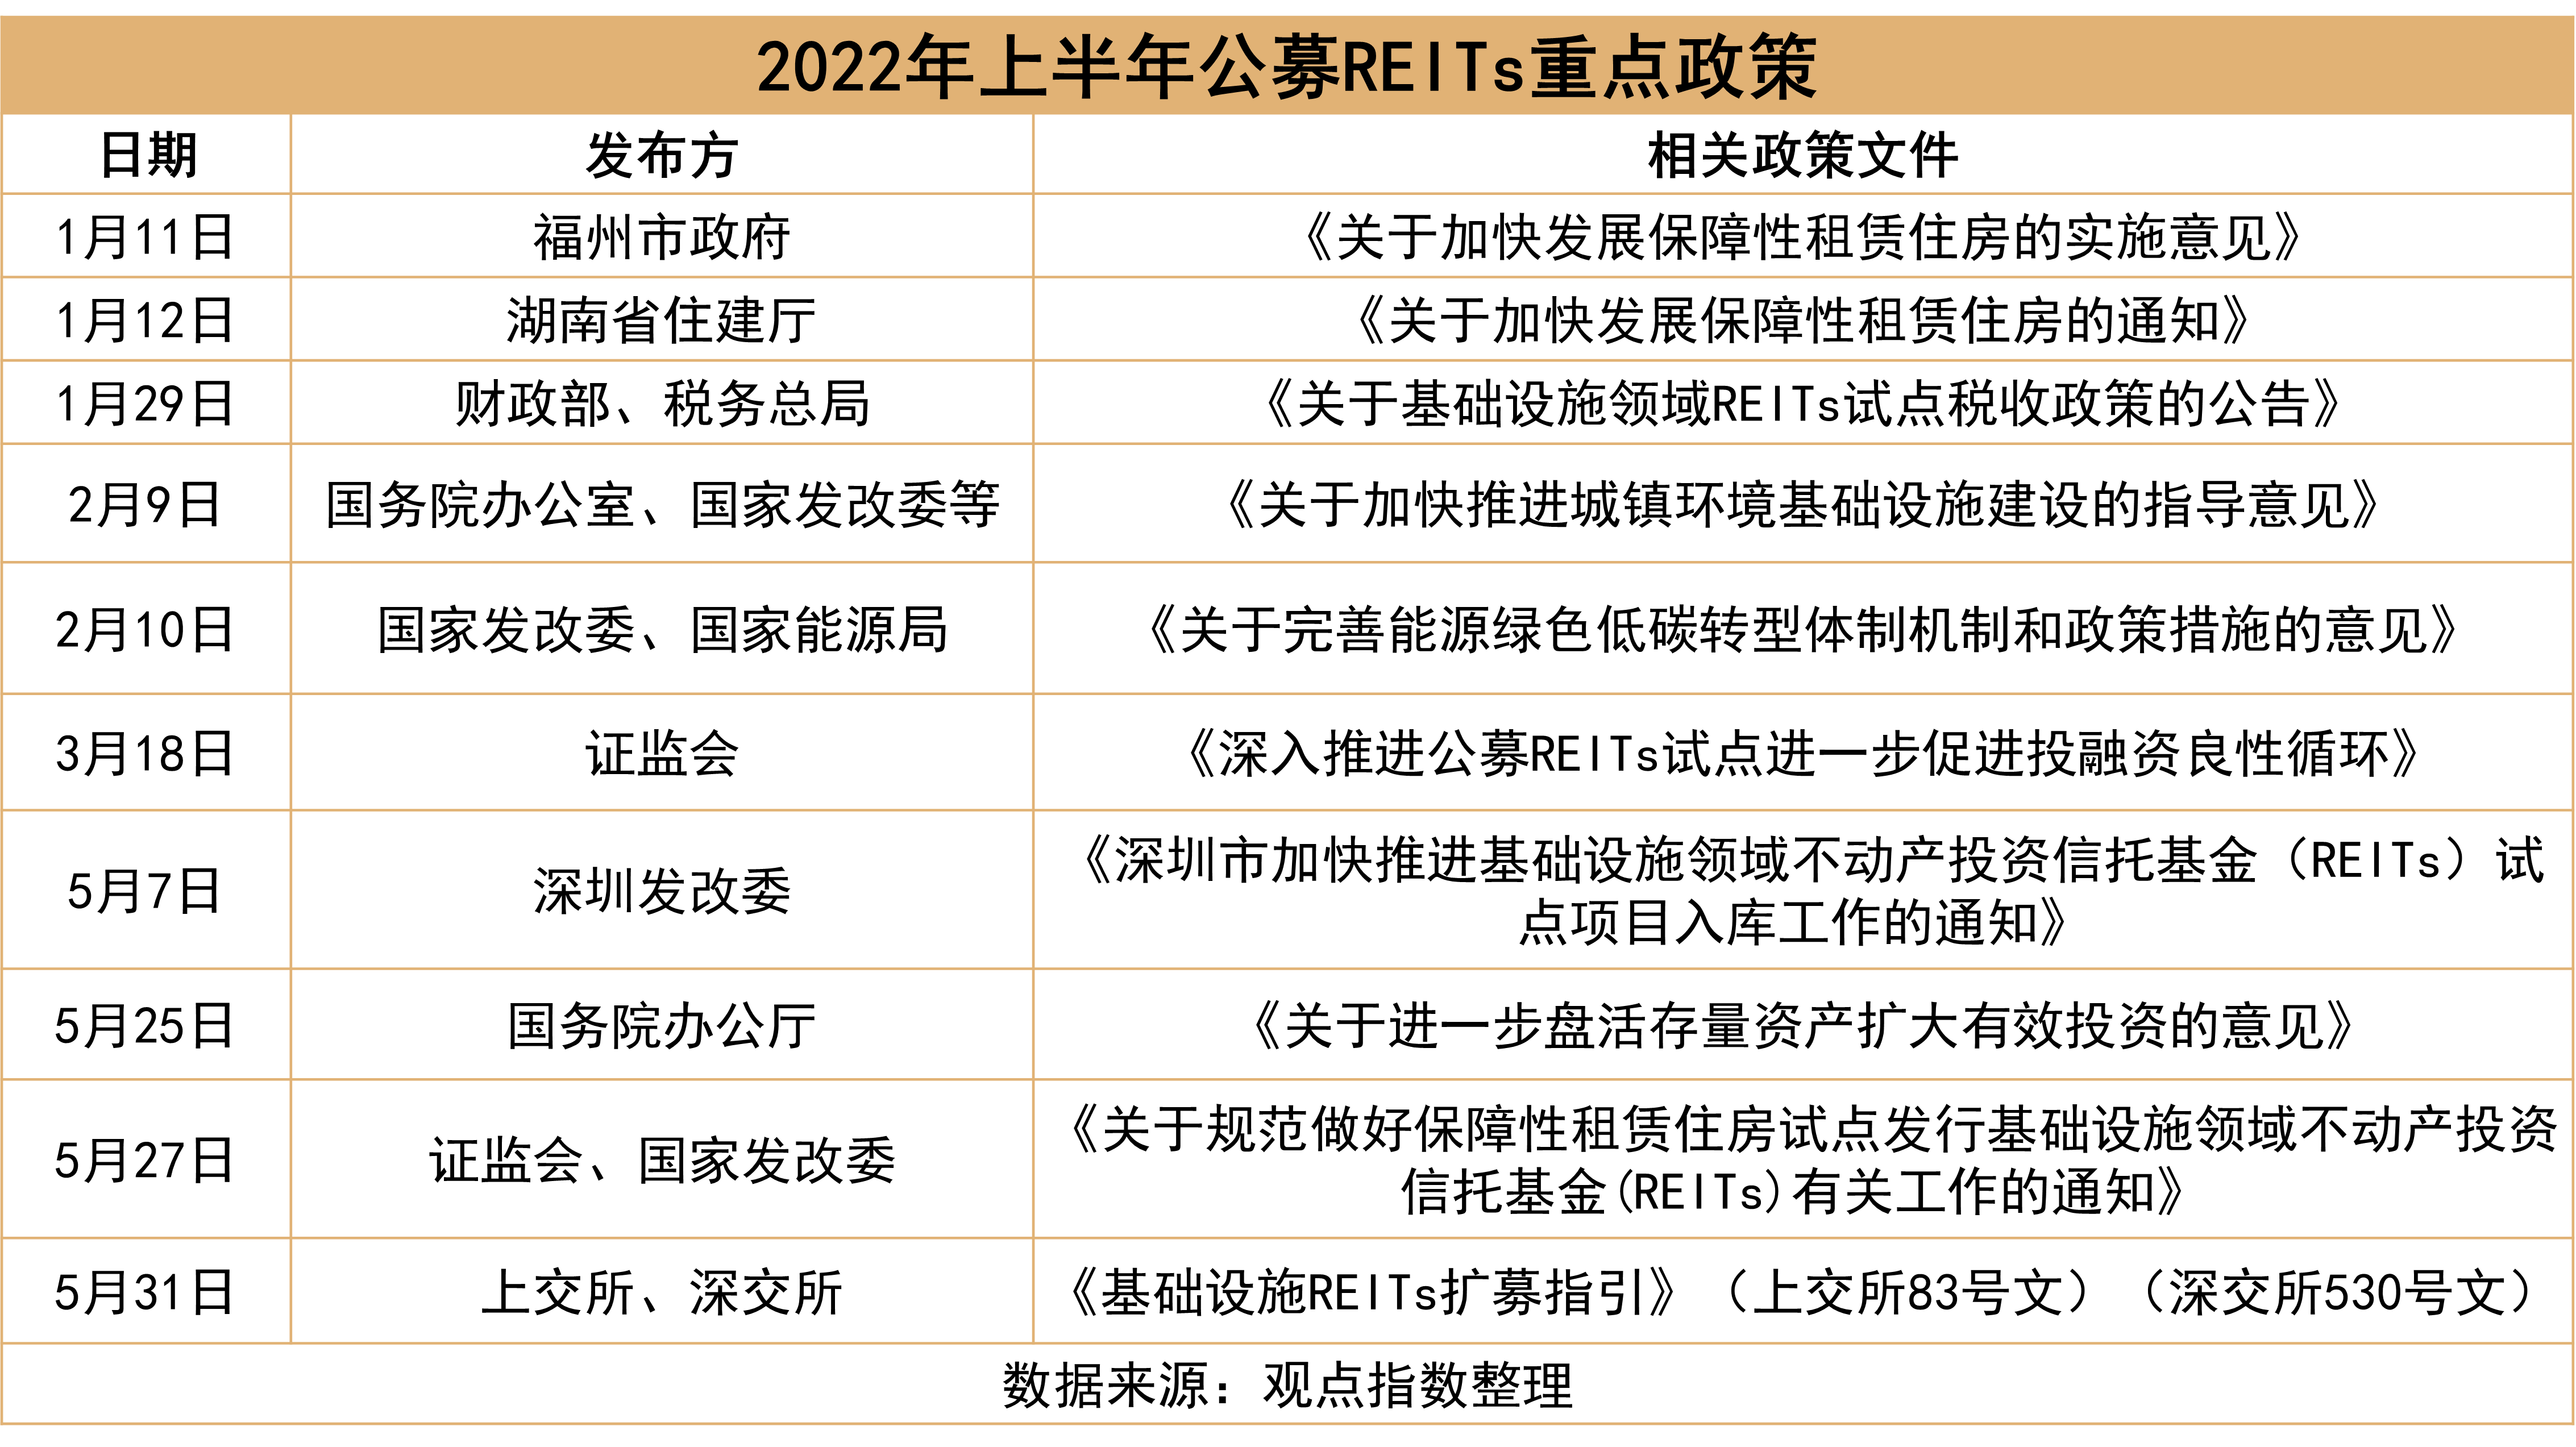
政策方面,多項REITs相關的支持政策在5月末集中出臺。
其中,證監會辦公廳與國家發展改革委辦公廳聯合發佈了《關於規範做好保障性租賃住房試點發行基礎設施領域不動產投資信託基金(REITs)有關工作的通知》,規範做好保障性租賃租房試點發行REITs工作。
REITs擴募方面,5月31日證監會指導滬深交易所制定發佈《新購入基礎設施項目(試行)》,明確擴募的各項規定,意味着公募REITs擴募規則正式落地。
6月21日,首批上市的九隻公募REITs迎來解禁潮,解禁前流通份額20.95億份,本次解禁份額約21.73億份,佔全部戰略配售受限份額的50%,佔流通份額的105%。
而由於機構投資者中保險、產業資本佔比較高,分別為31.3%和22.3%,兩者均為長期投資者,因此首次解禁帶來的賣壓較為有限,市場價格並沒有受到明顯的衝擊。
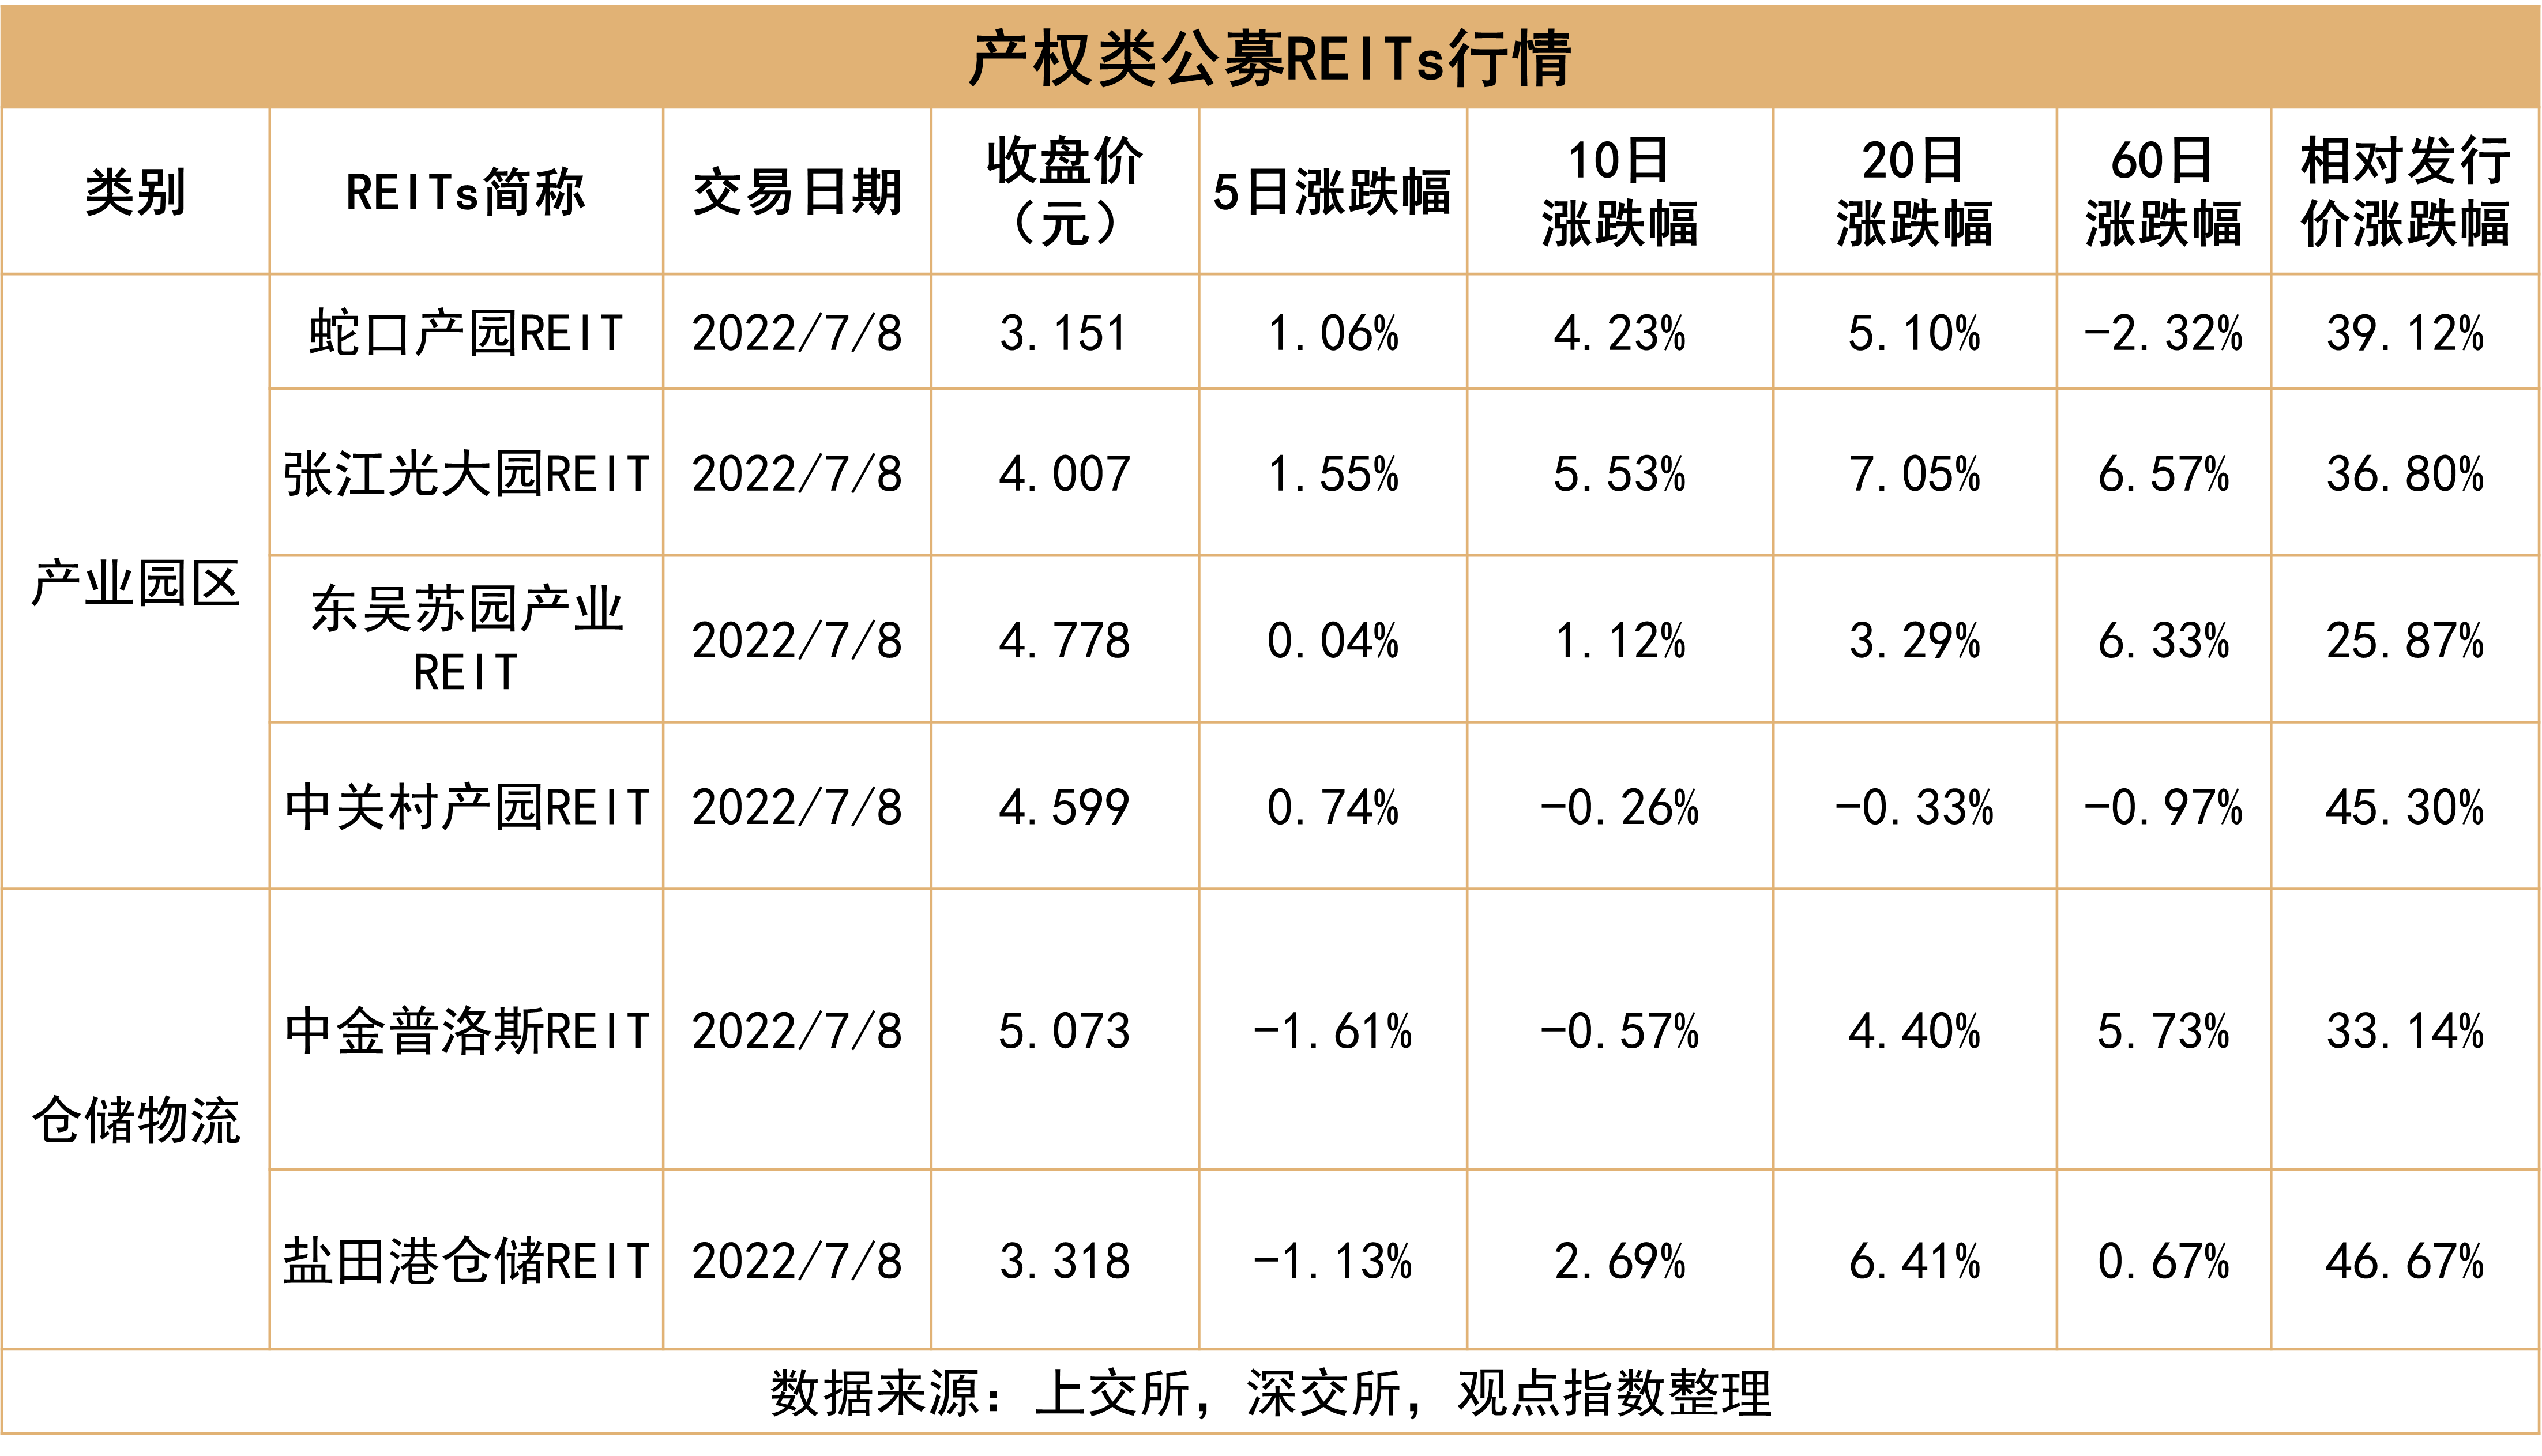
截至7月8日(7月第一週),已發行公募REITs相對發行價平均漲幅為26.24%。其中,紅土鹽田港倉儲REIT漲幅為46.67%,建信中關村產園REIT漲幅為45.30%、中航首鋼生物REIT漲幅為40.94%,漲幅均位於前列。
現階段大部分投資人繼續將REITs視為資產配置的良好方式,減持需求不顯著,未來將有更多優質資產參與到REITs的發行當中,持續滿足市場的投資組合需求。