
後疫情時代,經濟變化和行業調控仍在進行中。當下,房地產高槓杆的發展模式弊端、高負債及各類財務資金問題成為佇立在企業面前的大山,並給企業發展帶來諸多不利影響。如何實現可持續的穩健發展,是企業需要明確的首要問題。住宅業務之外,多元化賽道的物業、物流、產業等也迎來新的發展機遇,如何實現自身突破值得思考。
為此,觀點指數研究院在長期跟蹤企業動態、市場發展、行業經濟的基礎上,採用企業訪談、數據收集、調研等手法,結合專業的數據分析和深度的研究,全方位多維度地剖析當前行業各業態各領域的發展現狀,並且對標杆企業項目、產品模式進行綜合探析,在2022博鰲房地產論壇現場隆重發布《觀點指數·2022中國房地產行業發展白皮書》(影響力指數·2022年度地產風尚企業表現報告),與各方企業共謀劃,同成長。
以下為“2022上半年商業地產報告”及研究成果:
觀點指數 2022年上半年,突如其來的奧密克戎疫情對商業地產行業如購物中心、商業辦公樓、長租以及辦公空間等造成了一定的影響。儘管疫情反覆,但是市場情緒上仍呈現較為樂觀的狀態,年中時各項供給和消費端的數據已有復甦爬升態勢。
新冠疫情對商業地產行業的影響是擠壓式的,一定程度上延後了原本的供給和需求的釋放時間。而真正造成行業供給量和需求量以及活躍度降低的原因,還是行業本身景氣度的下降。被擠壓的供給和需求預計將在疫情被平復後得到釋放,疊加行業的時間週期,之後在下半年或將會迎來一波增長。
報告期內,儘管購物中心新開業面積縮減,但上海依舊是開業數目最多的城市,總體來看上半年開業項目佈局集中在二三線及以下城市;北上地區寫字樓需求旺盛,租金水平領先全國,這兩個地區的寫字樓物業是最熱門的大宗交易標的。此外,各家商業地產企業加快了自己的輕資產運營進度,二三線城市是主要開拓的市場。
供給和需求端受不同程度擠壓,預計下半年迎來釋放
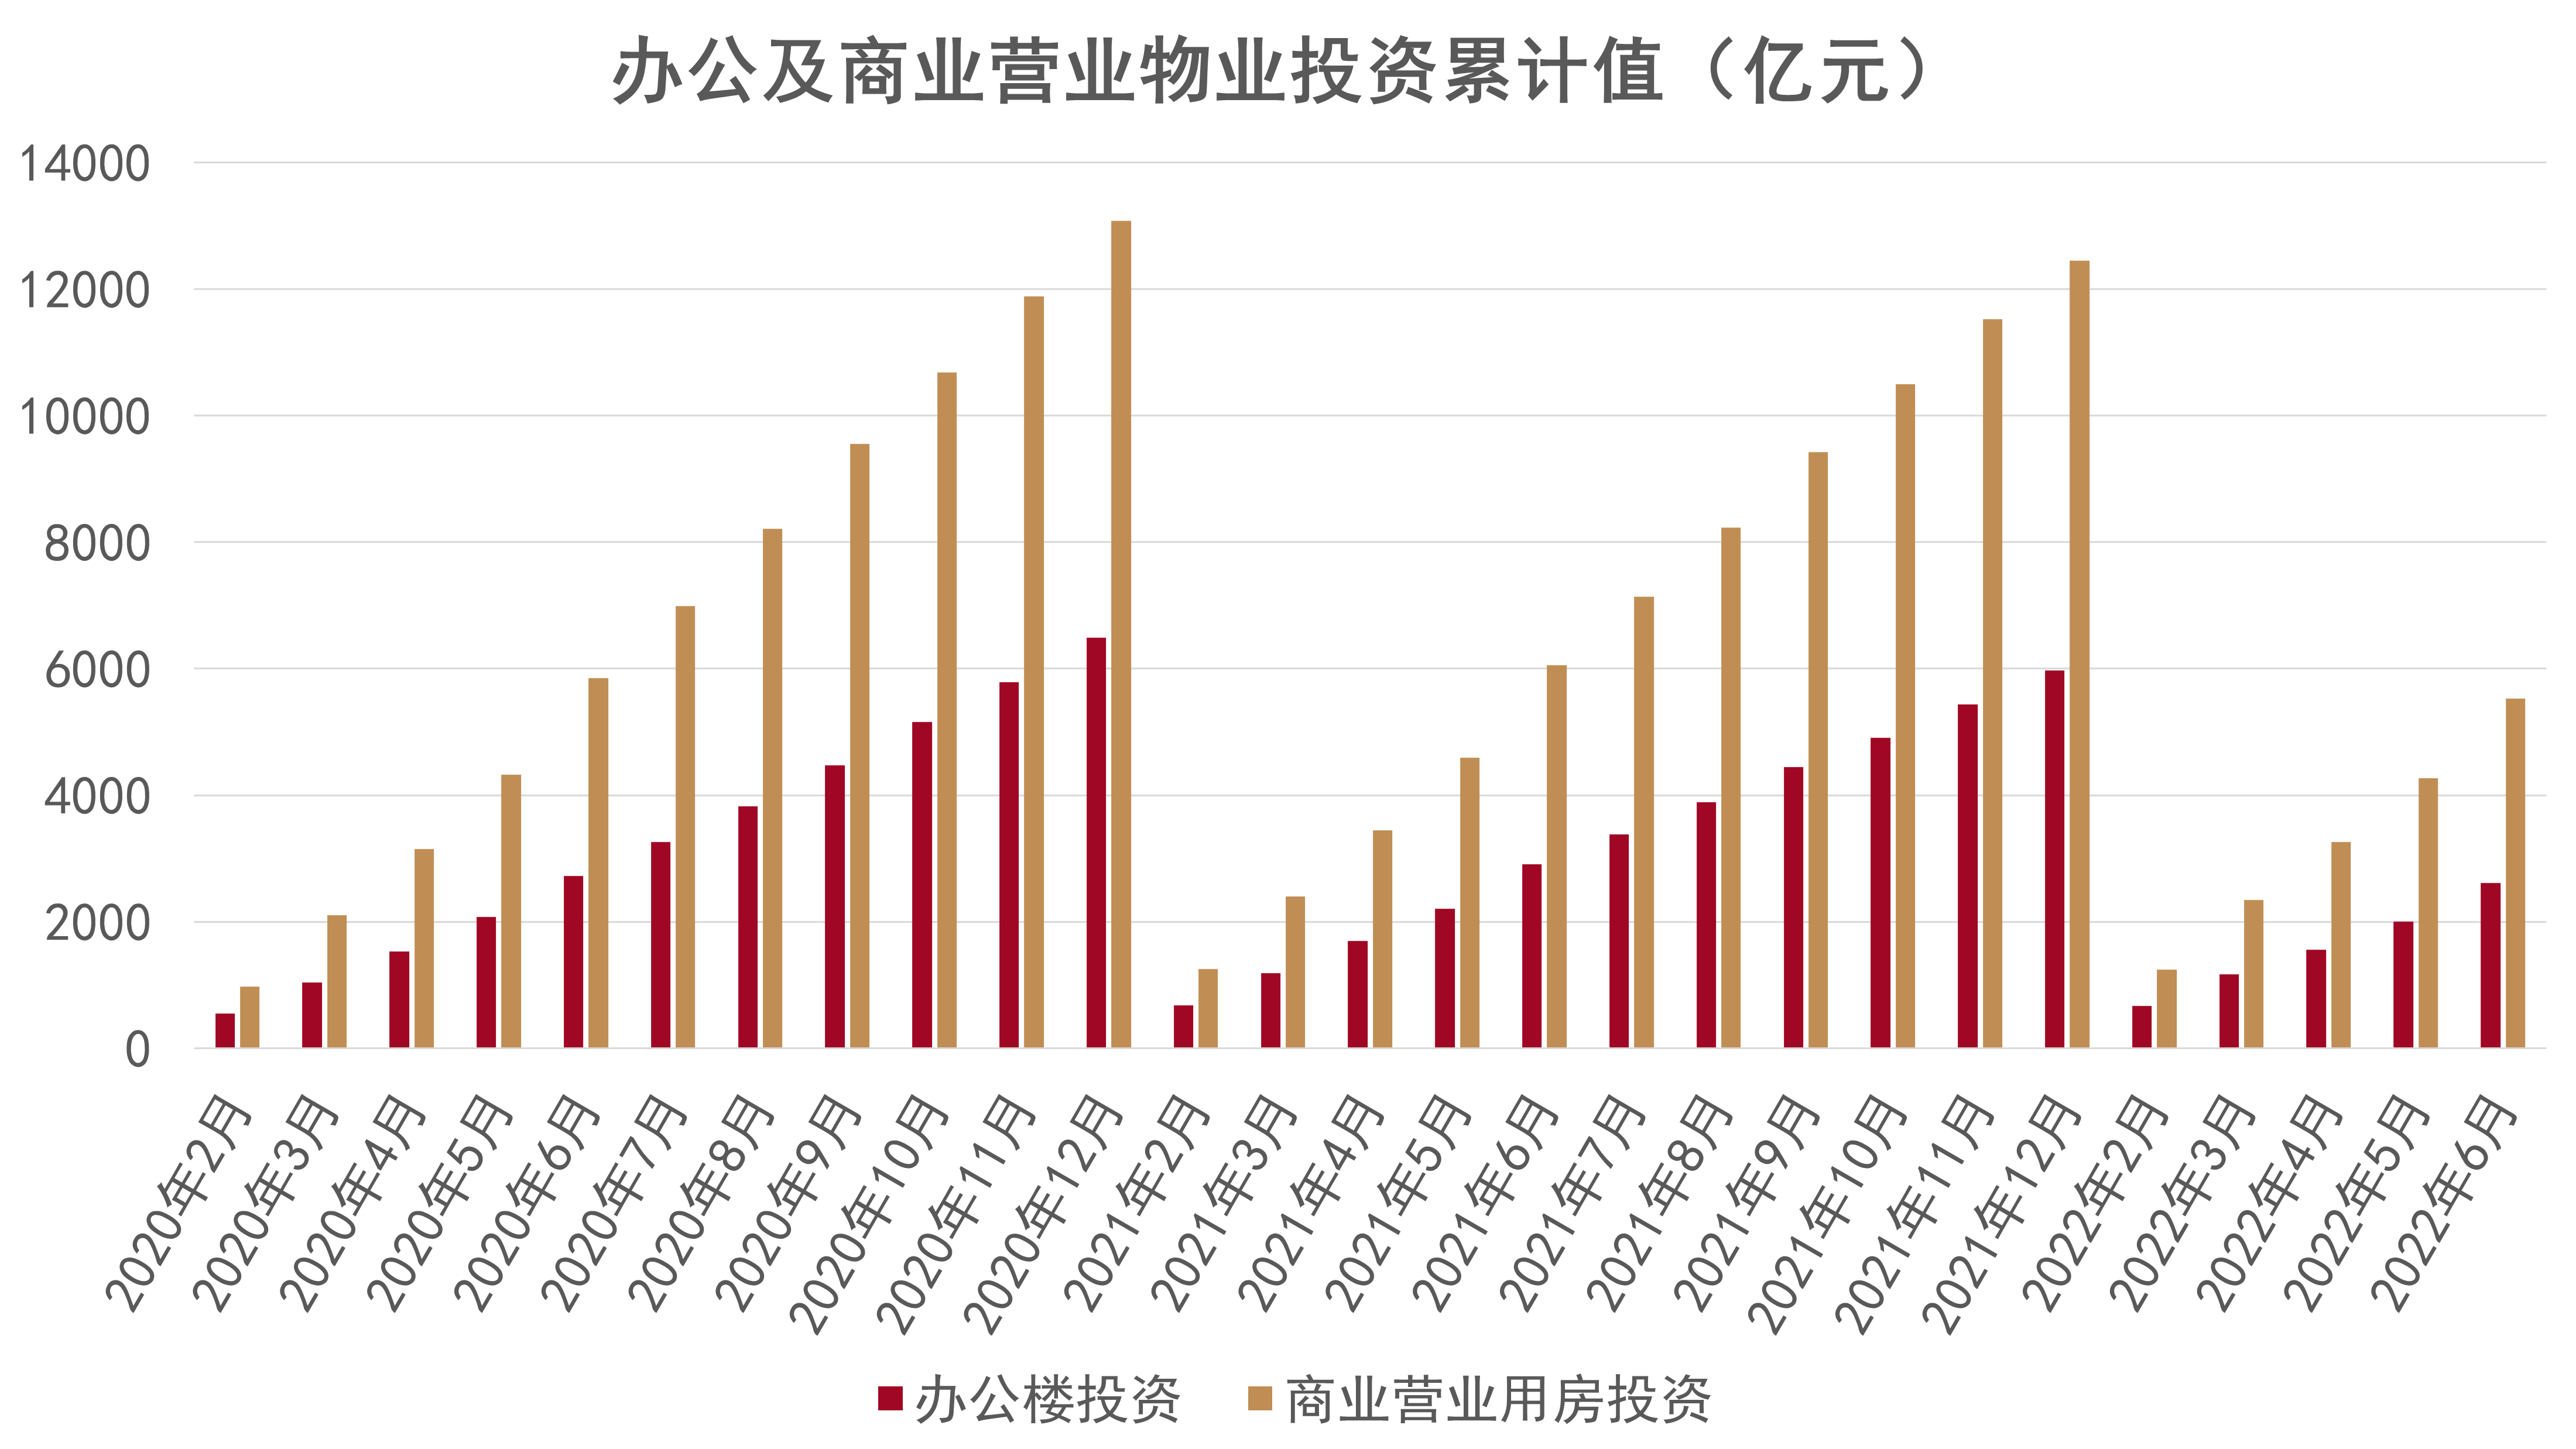
2022年前六月的辦公樓投資額約為2616.27億元,商業營業用房投資額約為5528.23億元。總體上來說,商業營業用房物業投資規模要比辦公樓高出約一倍左右。然而投資額總額方面二者同比都分別低於2021年同期,基本回落至2020年上半年疫情開始時期的水平。
數據來源:國家統計局,觀點指數整理
供給端的投資熱情有所降低,這其中既有行業整體回落的原因,也有春季時期奧密克戎疫情及其對宏觀經濟疊加的影響。
數據來源:國家統計局,觀點指數整理
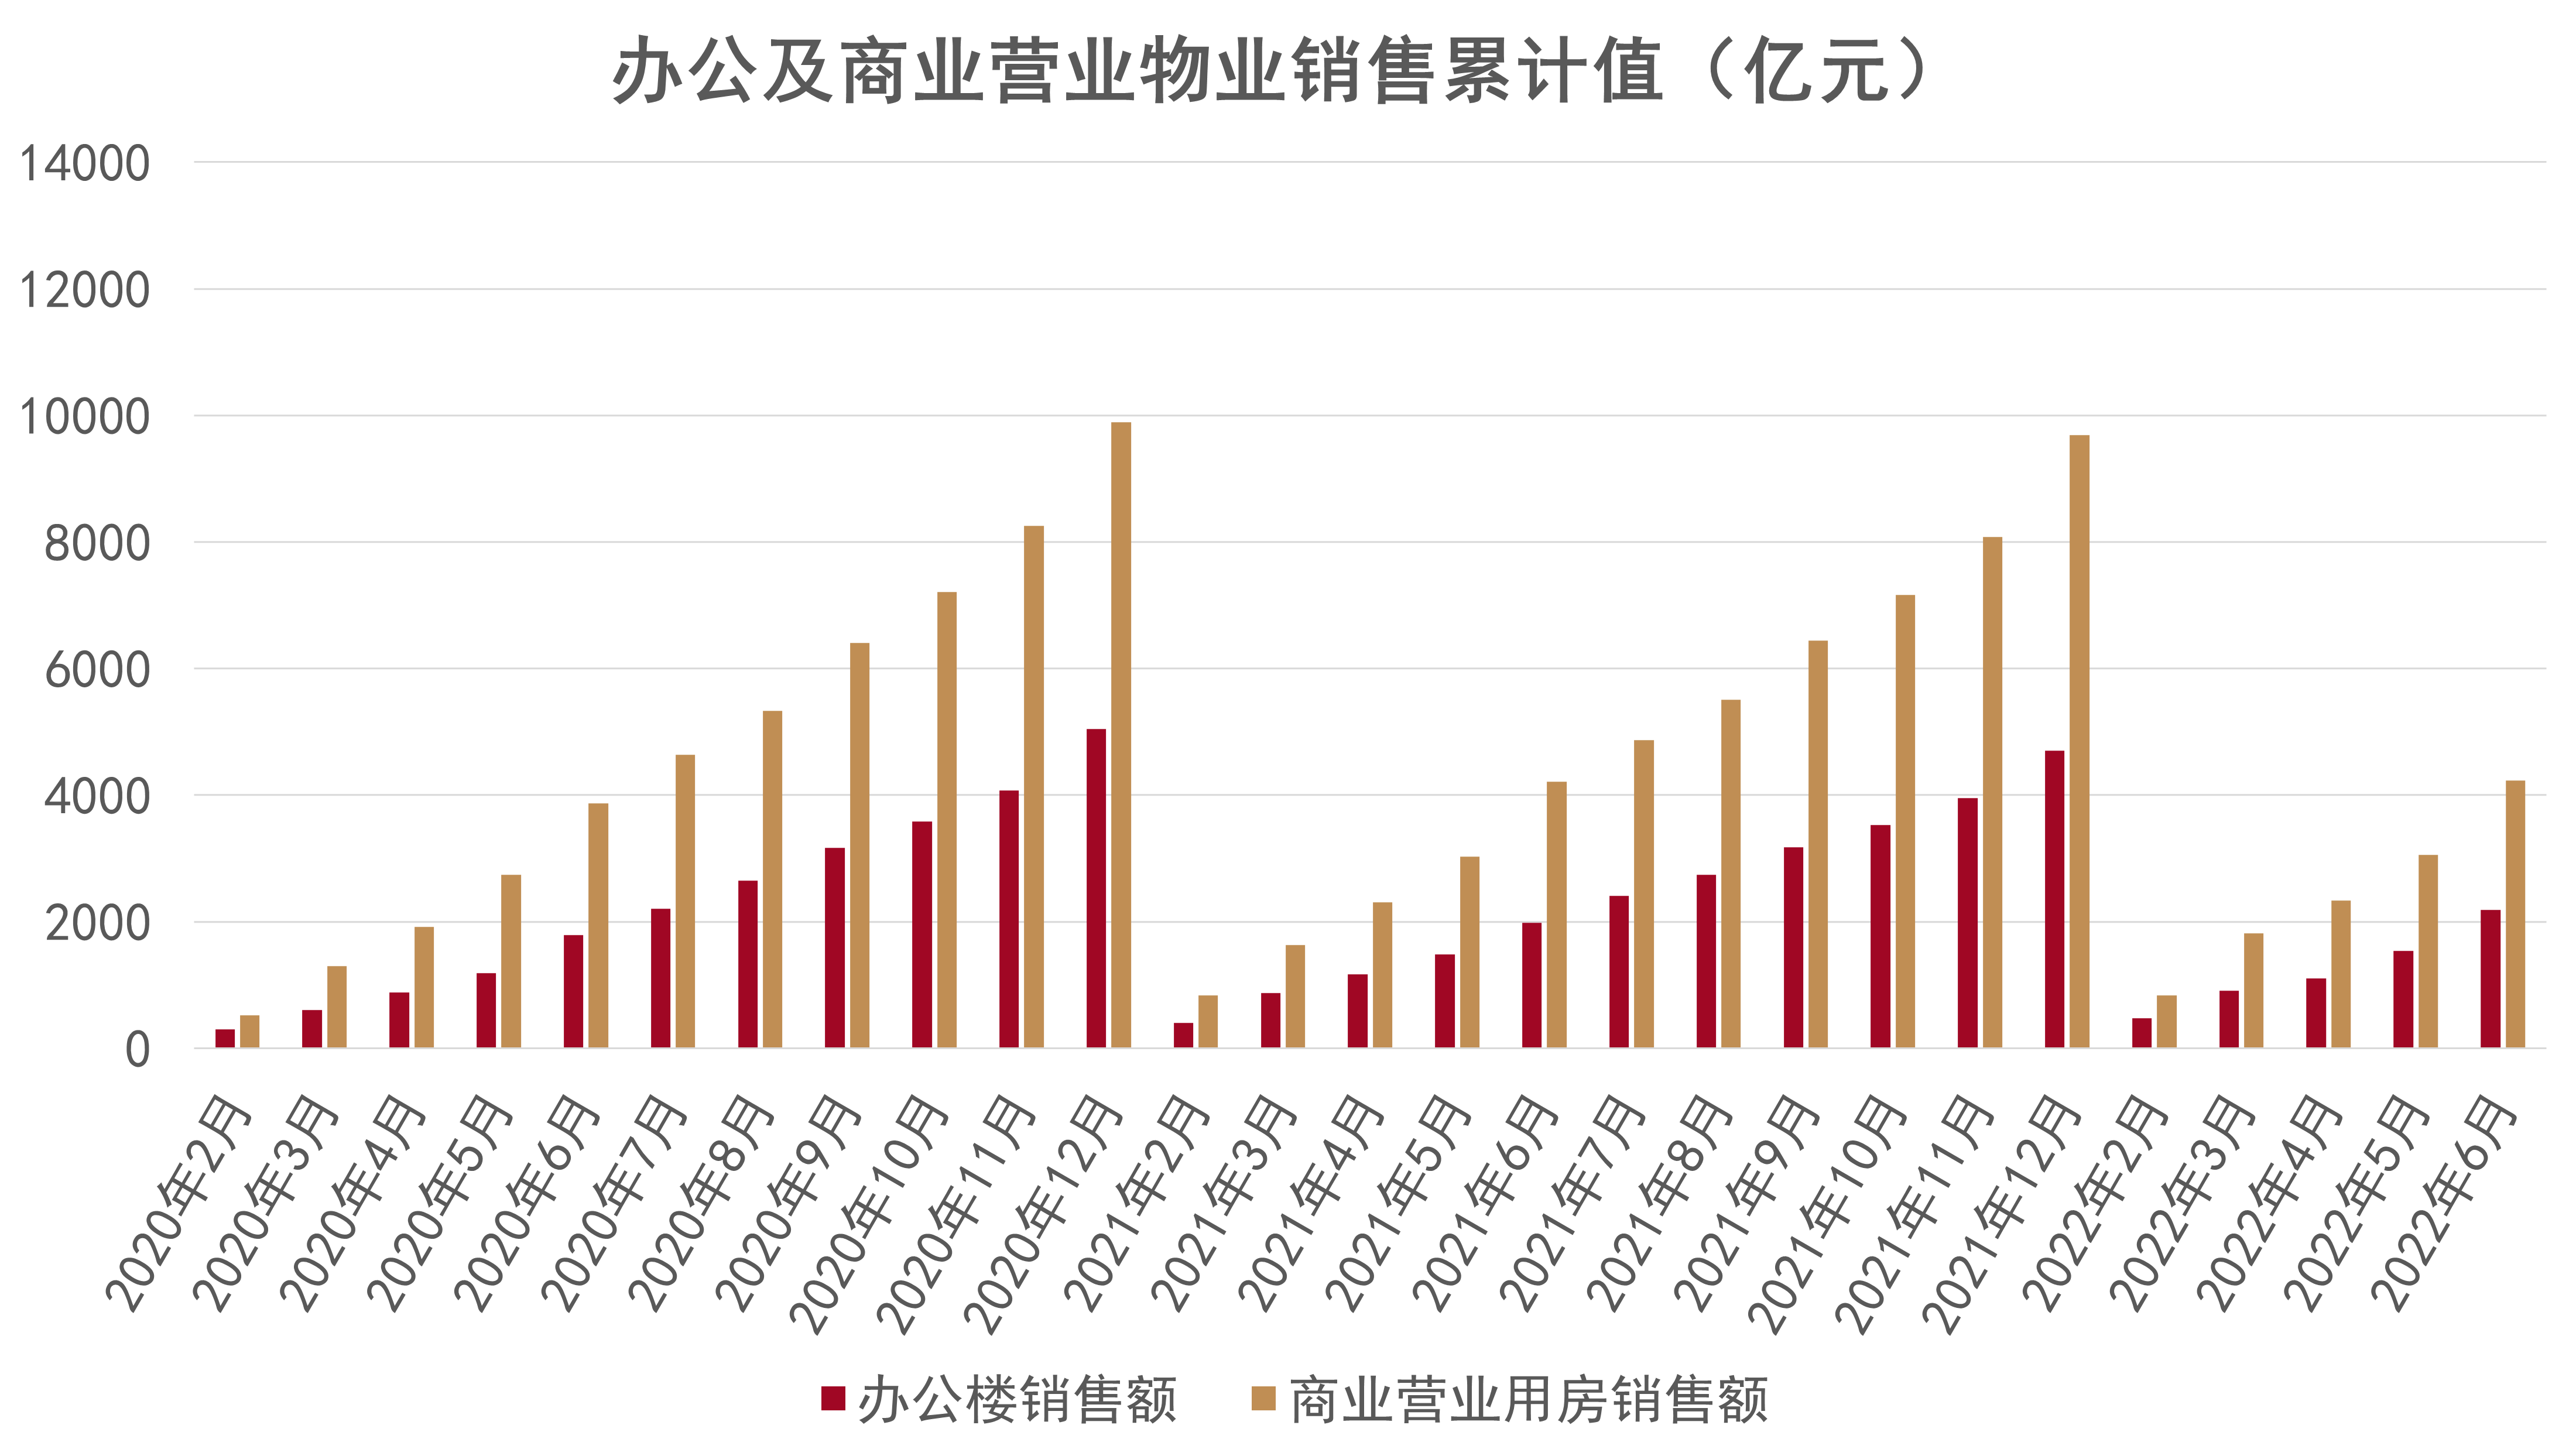
雖然商業物業整體投資額有所回落,但是銷售額方面保持住了整體勢頭。
2022年前六月,辦公樓物業及商業營業用房銷售額同比2020年有所增長,與2021年相比處於同一水平,商業營業用房銷售額規模依舊是接近辦公樓銷售額規模的兩倍,需求端保持了一個較為穩定的狀態。
數據來源:國家統計局,觀點指數整理
數據來源:國家統計局,觀點指數整理
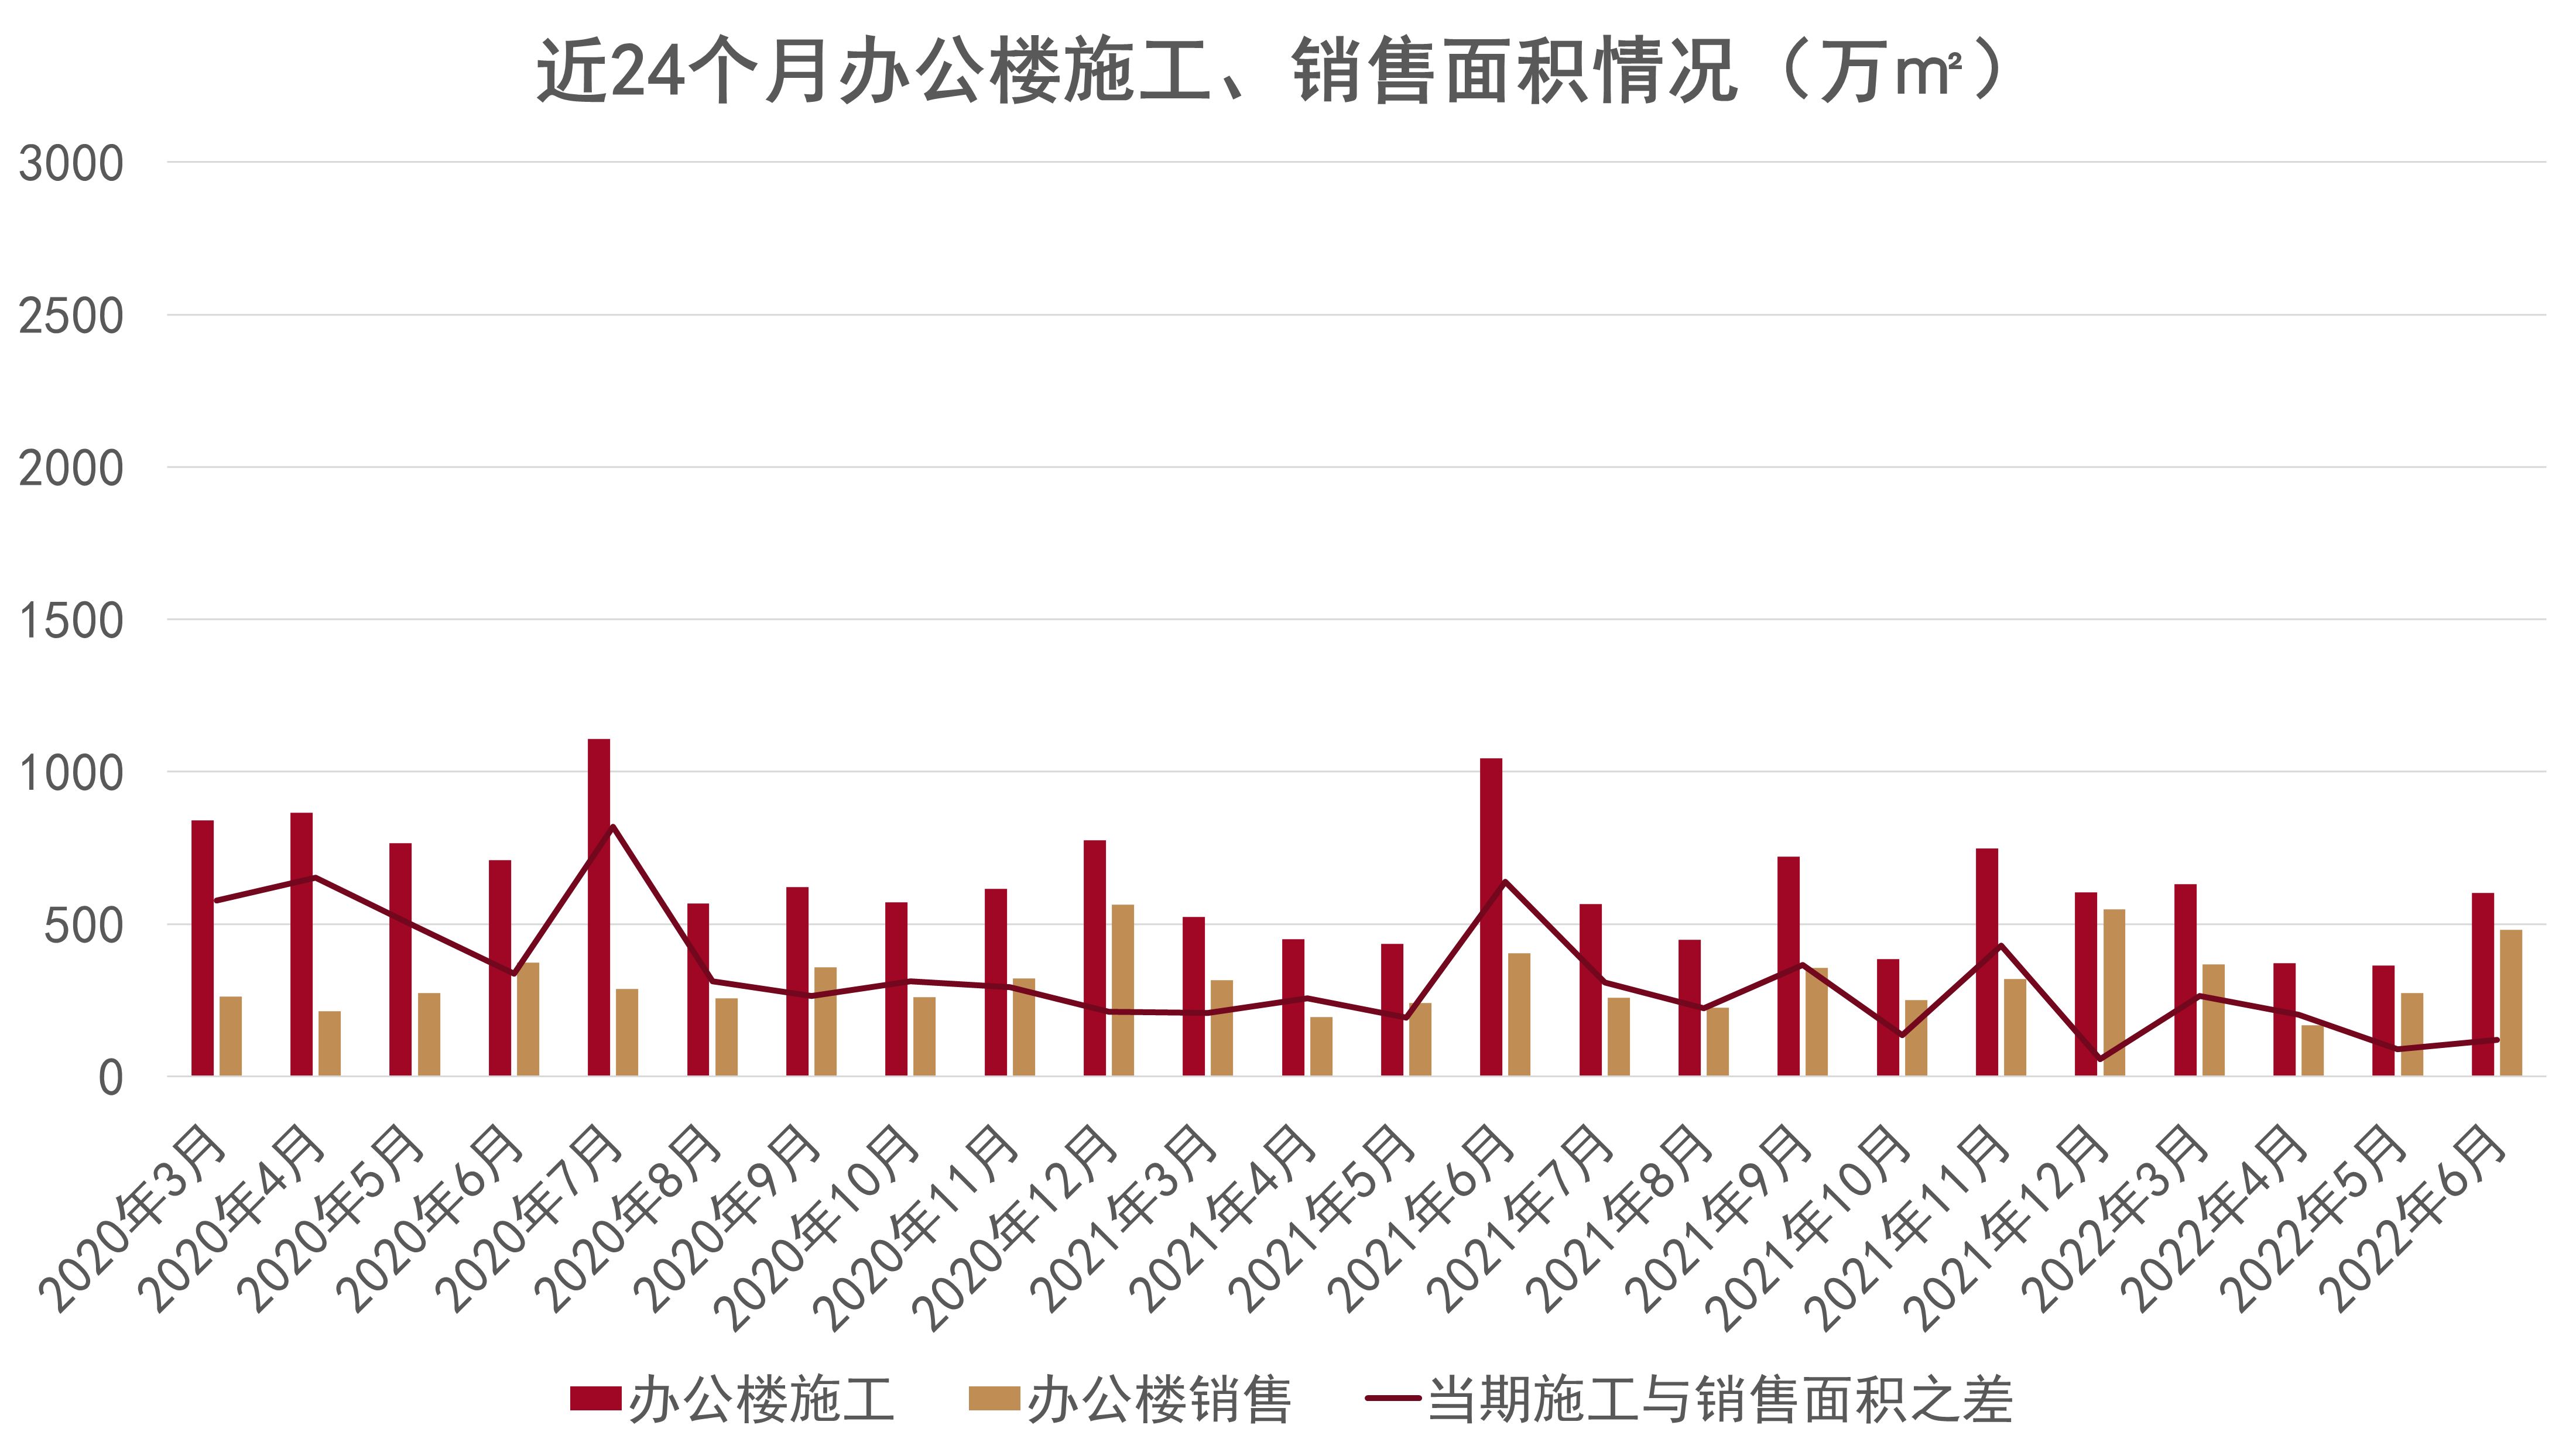
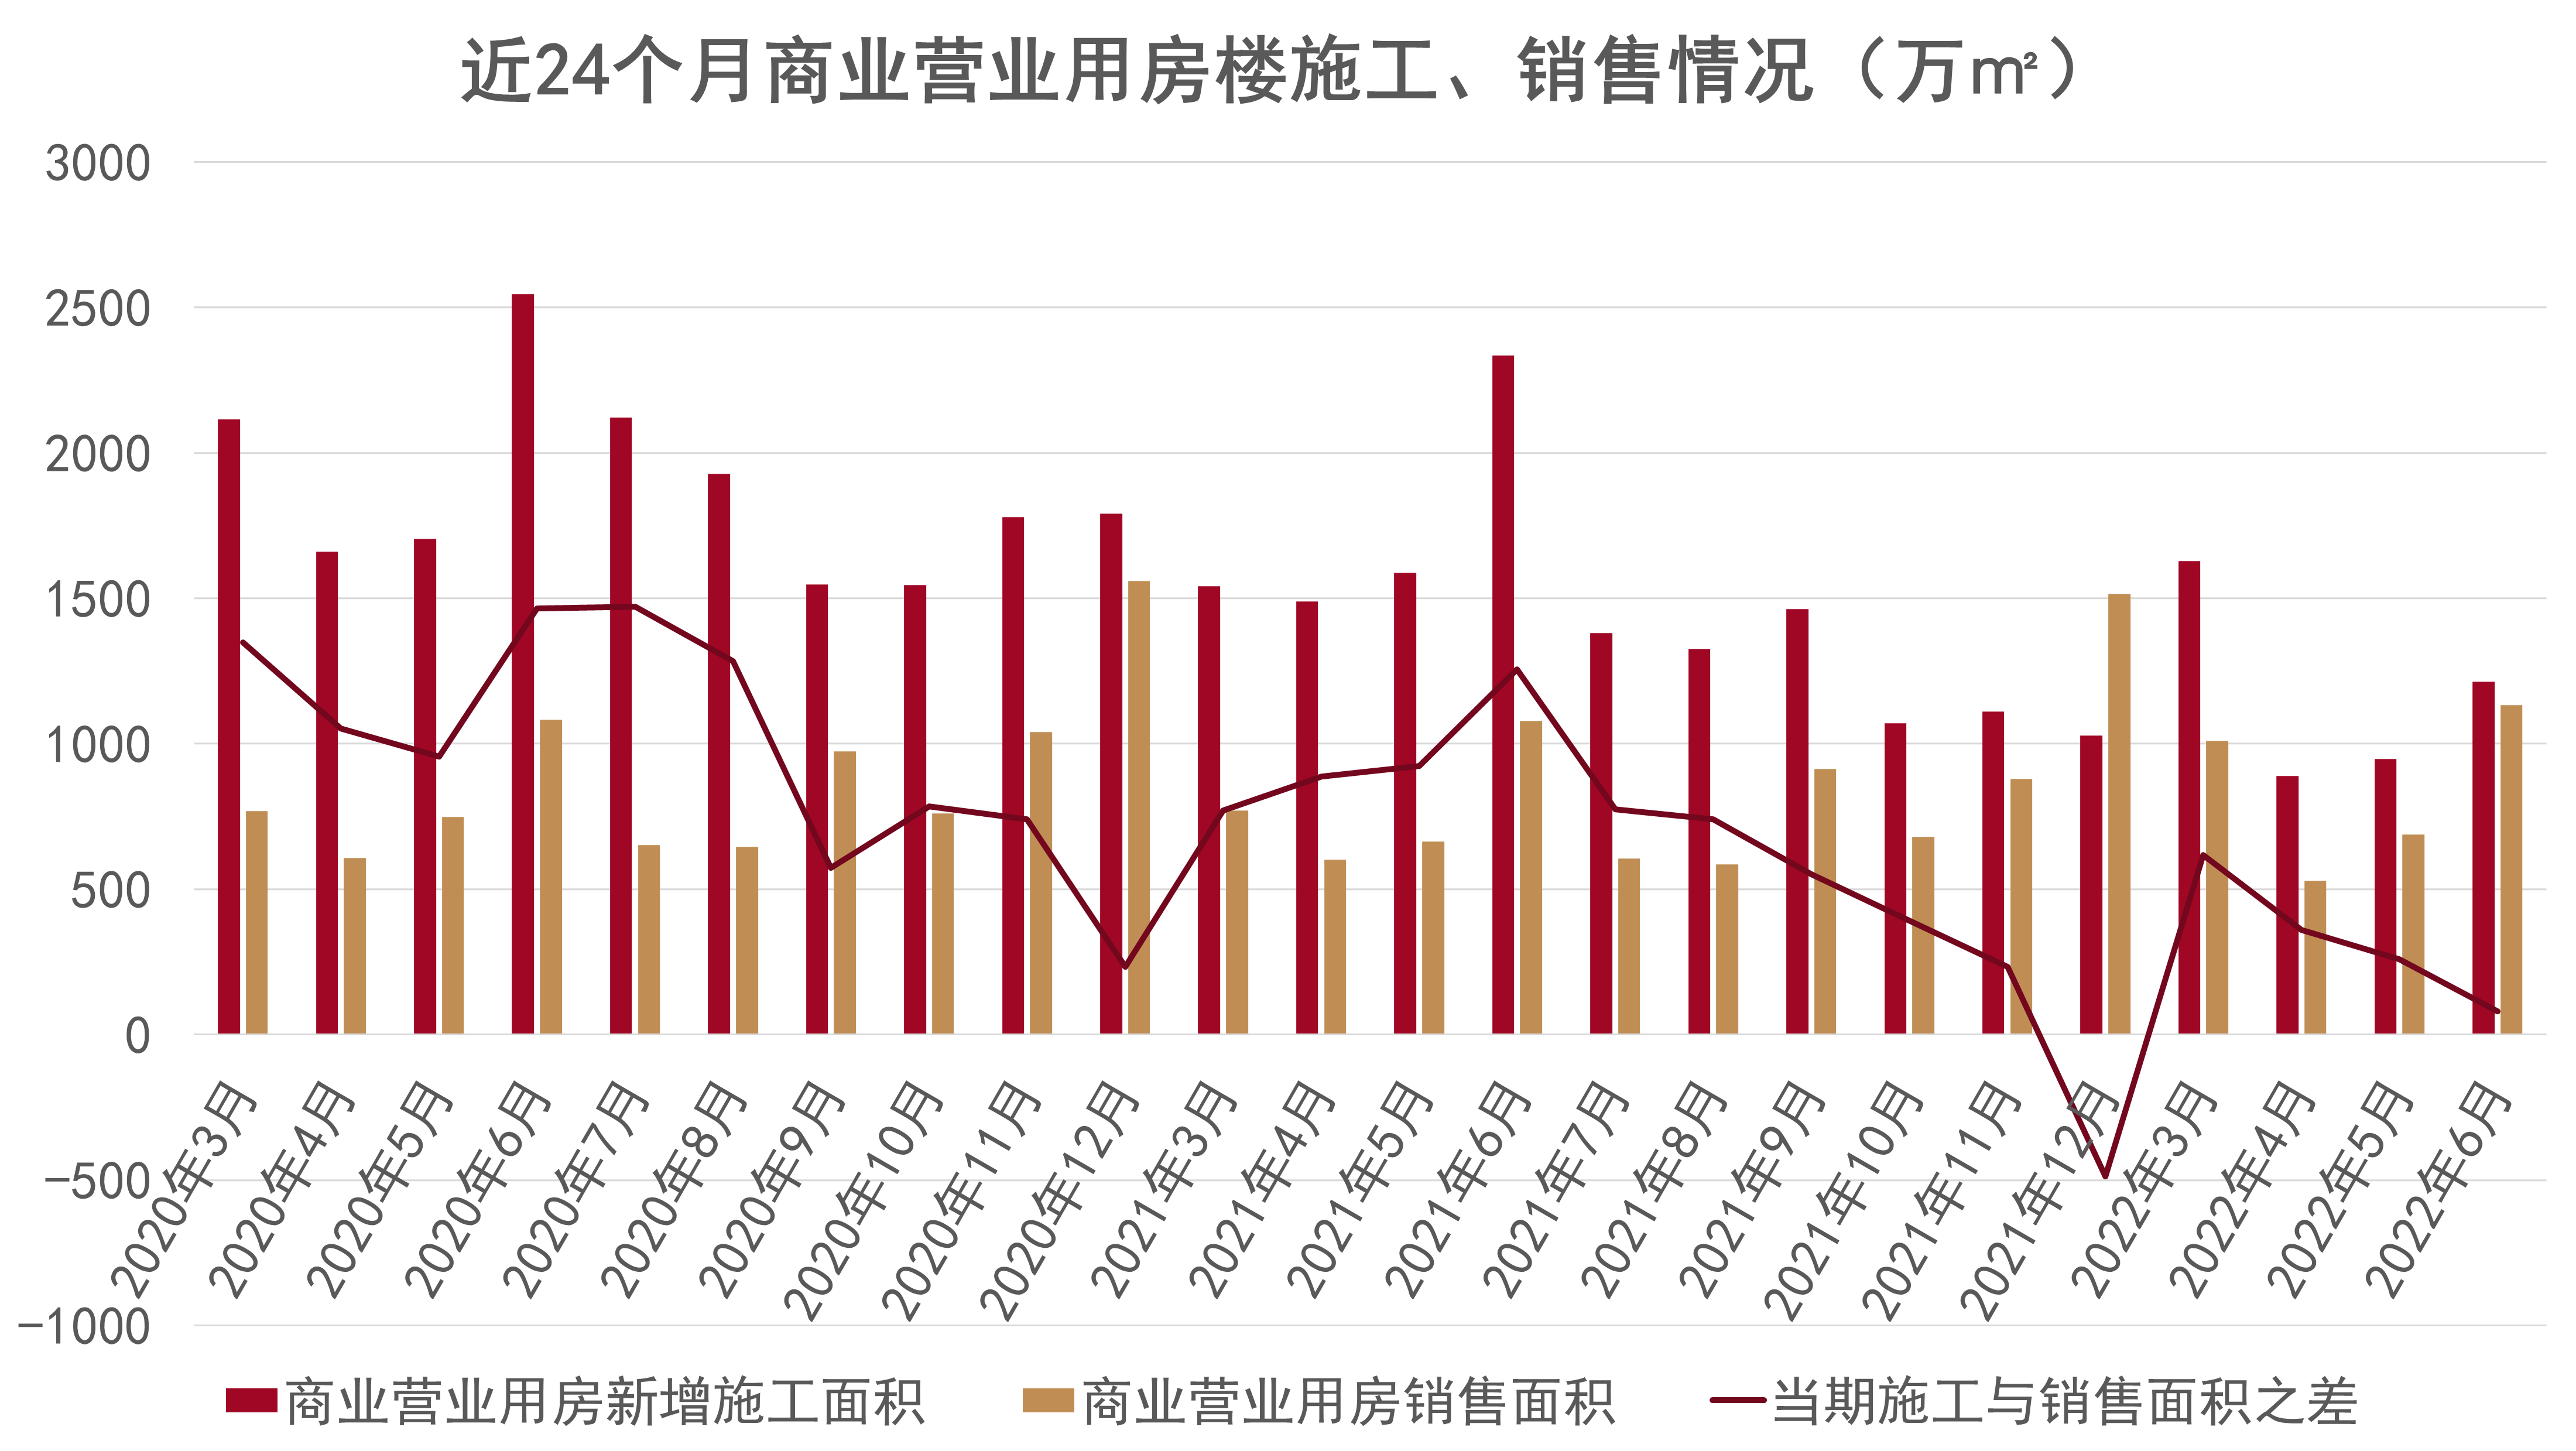
總體來說,商業營業用房整體市場活躍度及規模明顯高於辦公物業市場。地產行業整體回落以及春季疫情的影響使得商業物業施工+竣工面積失速,不及2020和2021年。但從第一季度來看,施工面積同比2021年有所提升,說明排除疫情的影響整體市場依舊是復甦態勢,商業營業用房供給處於一個被疫情擠壓的狀態,相信隨着疫情逐漸平復,施工和竣工量將會釋放。
同時,銷售面積回落程度並不如施工面積回落程度高,表明需求依舊是處於相對穩定的狀態。疫情的突然爆發雖然一定程度上擾動了需求方的計劃,但很快便恢復過來。施工與銷售面積缺口同比2020、2021年穩定減小,市面上存量商業物業去化情況良好,主要是由於需求不變且供給減少。
無論是商業營業物業還是辦公物業,供應和去化都顯示出很明顯的週期性,施工+竣工面積會在每年6-7月迎來峯值,去化則在12月迎來峯值。辦公物業、商業營業物業去化情況良好,同比皆優於2020年和2021年同期,主要是供給端減少貢獻。疫情對商業物業需求產生了局部性的干擾,但並沒有形成基本面上的影響。
數據來源:國家統計局,觀點指數整理
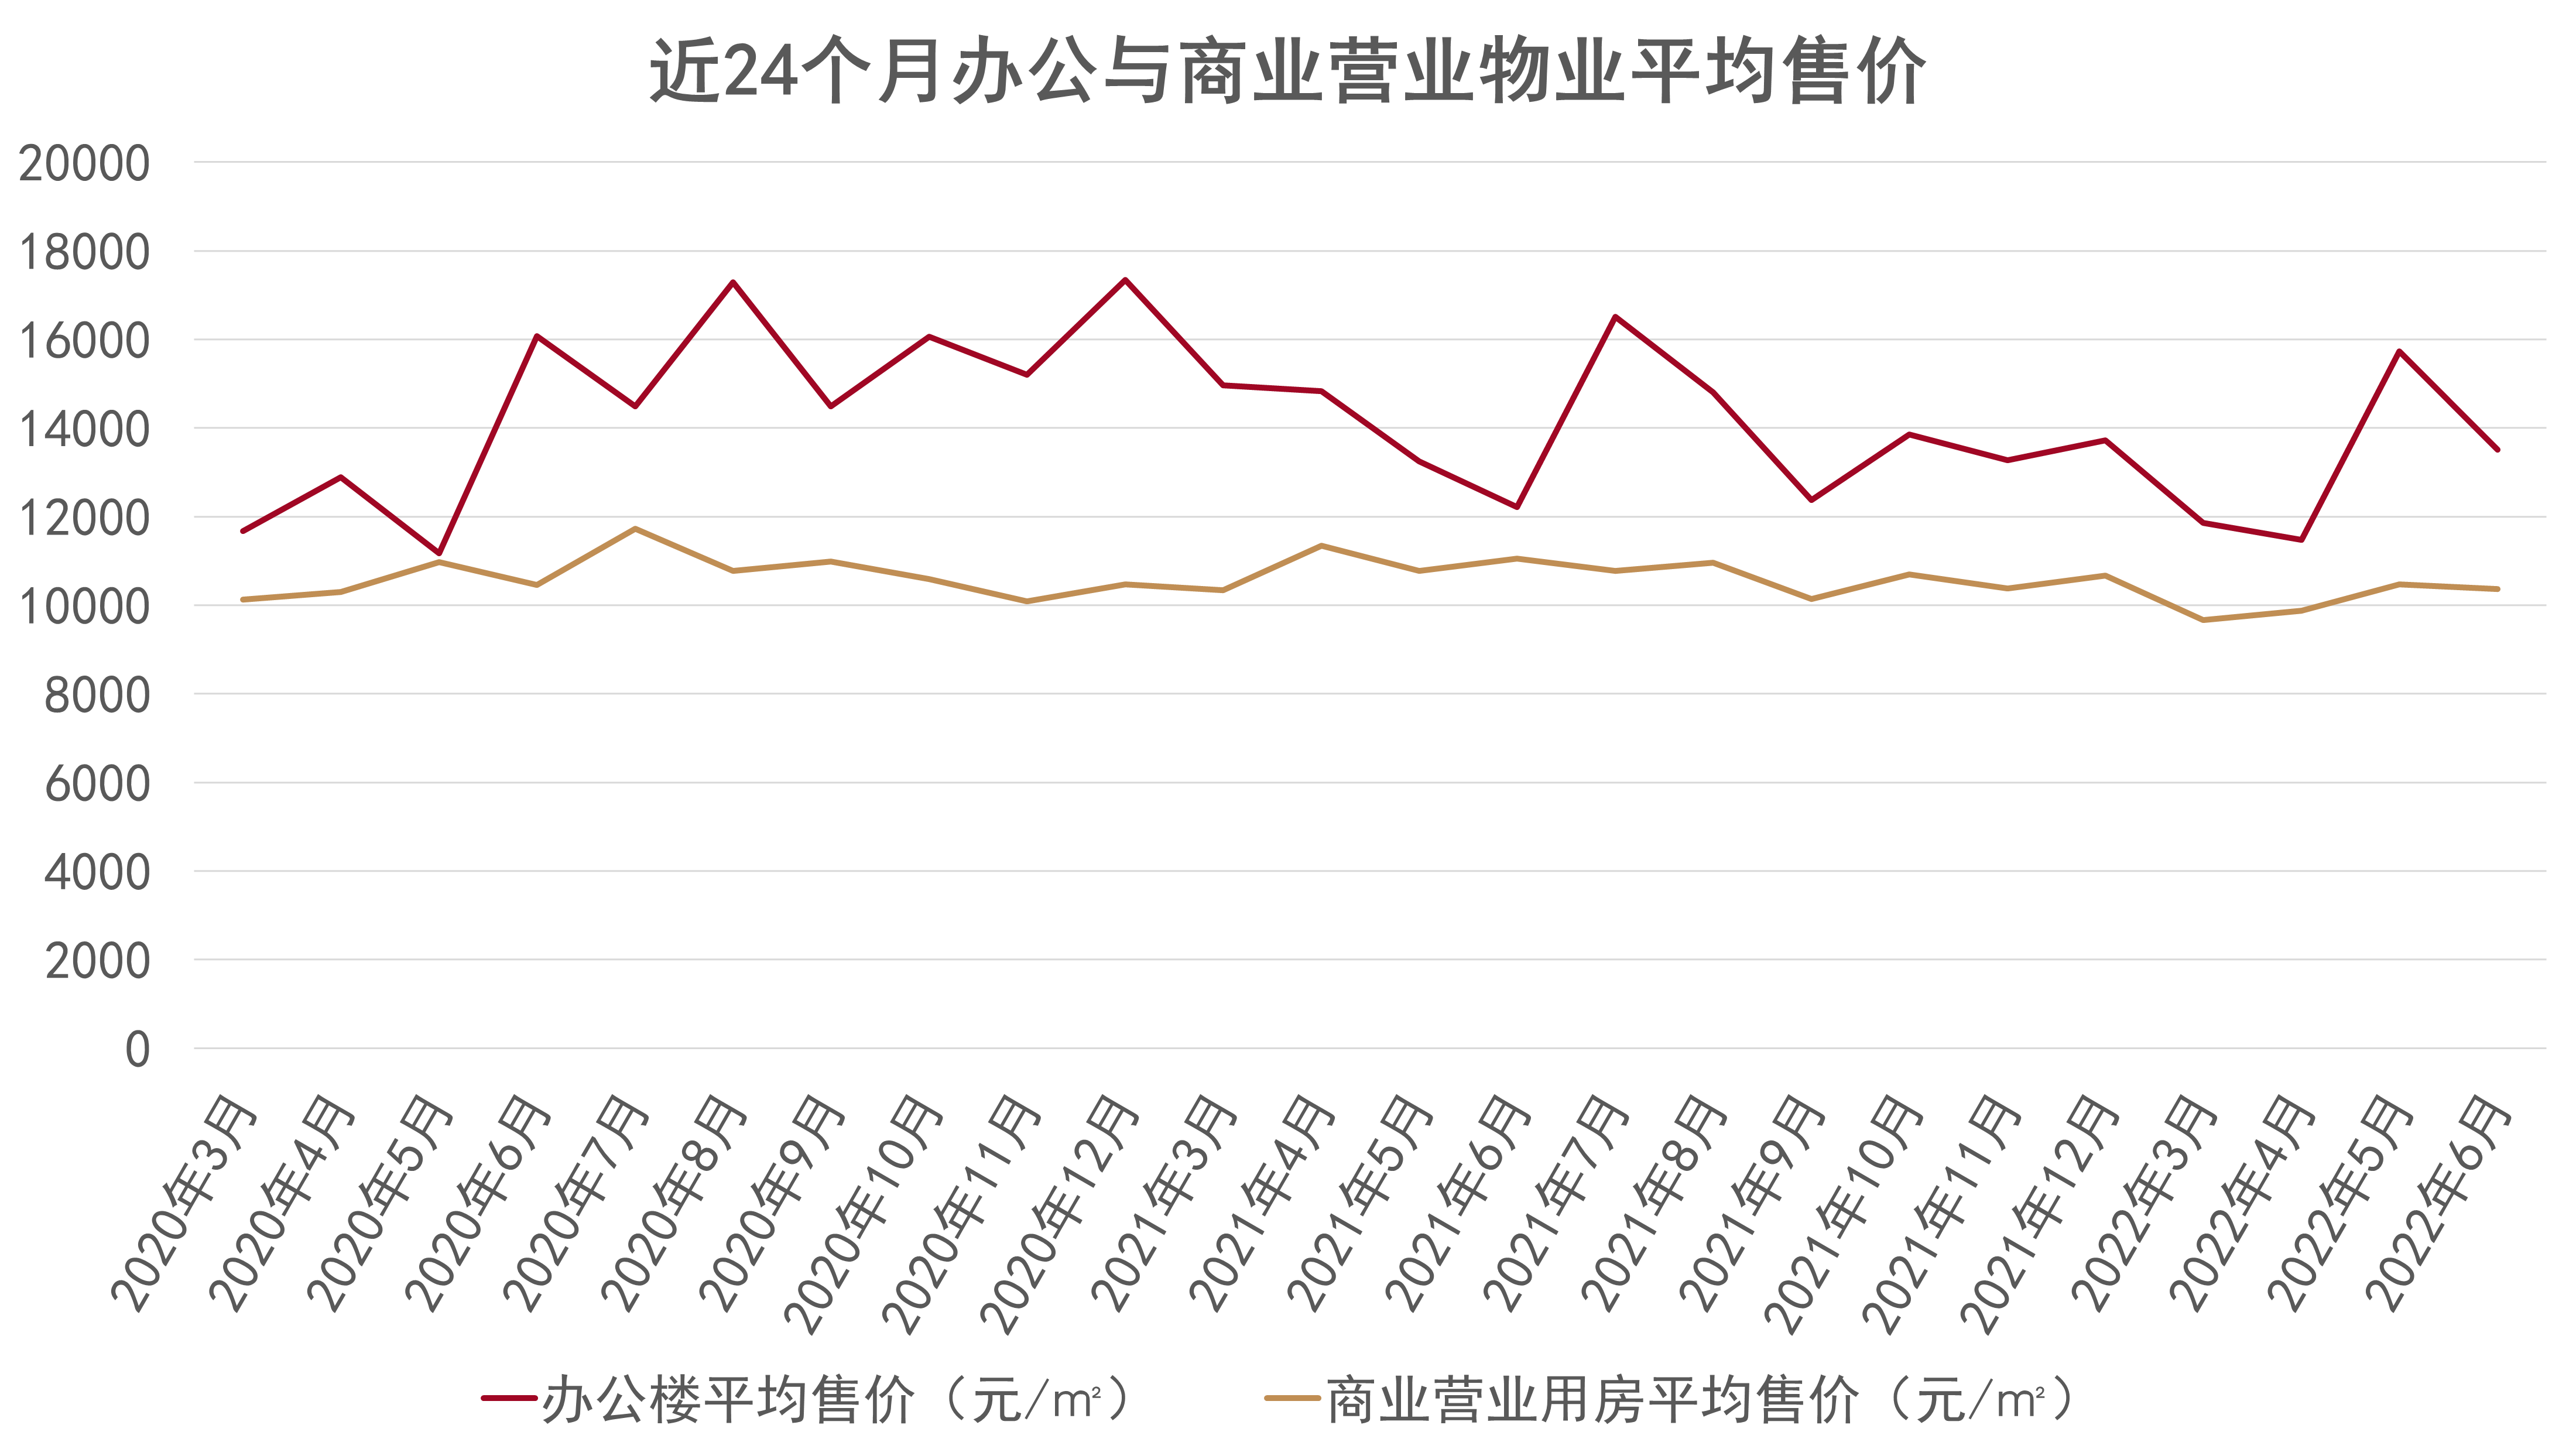
物業價格方面,辦公樓物業平均售價波動相對較大,受到時間週期以及市場供需的影響更加敏感。而商業營業物業則更加穩定,總體呈現較為平穩的狀態,但受困於零售行業景氣度低迷,今年一季度售價依舊下探到近24個月新低。
趨勢上,辦公物業售價在四月份下探到近24月內次低水平,然而不同於往期年中的下行趨勢,辦公物業售價在五月迎來大幅上揚,同時商業營業物業售價也逐漸回升,但是在六月陡然回落,波動較大。
數據來源:國家統計局,觀點指數整理
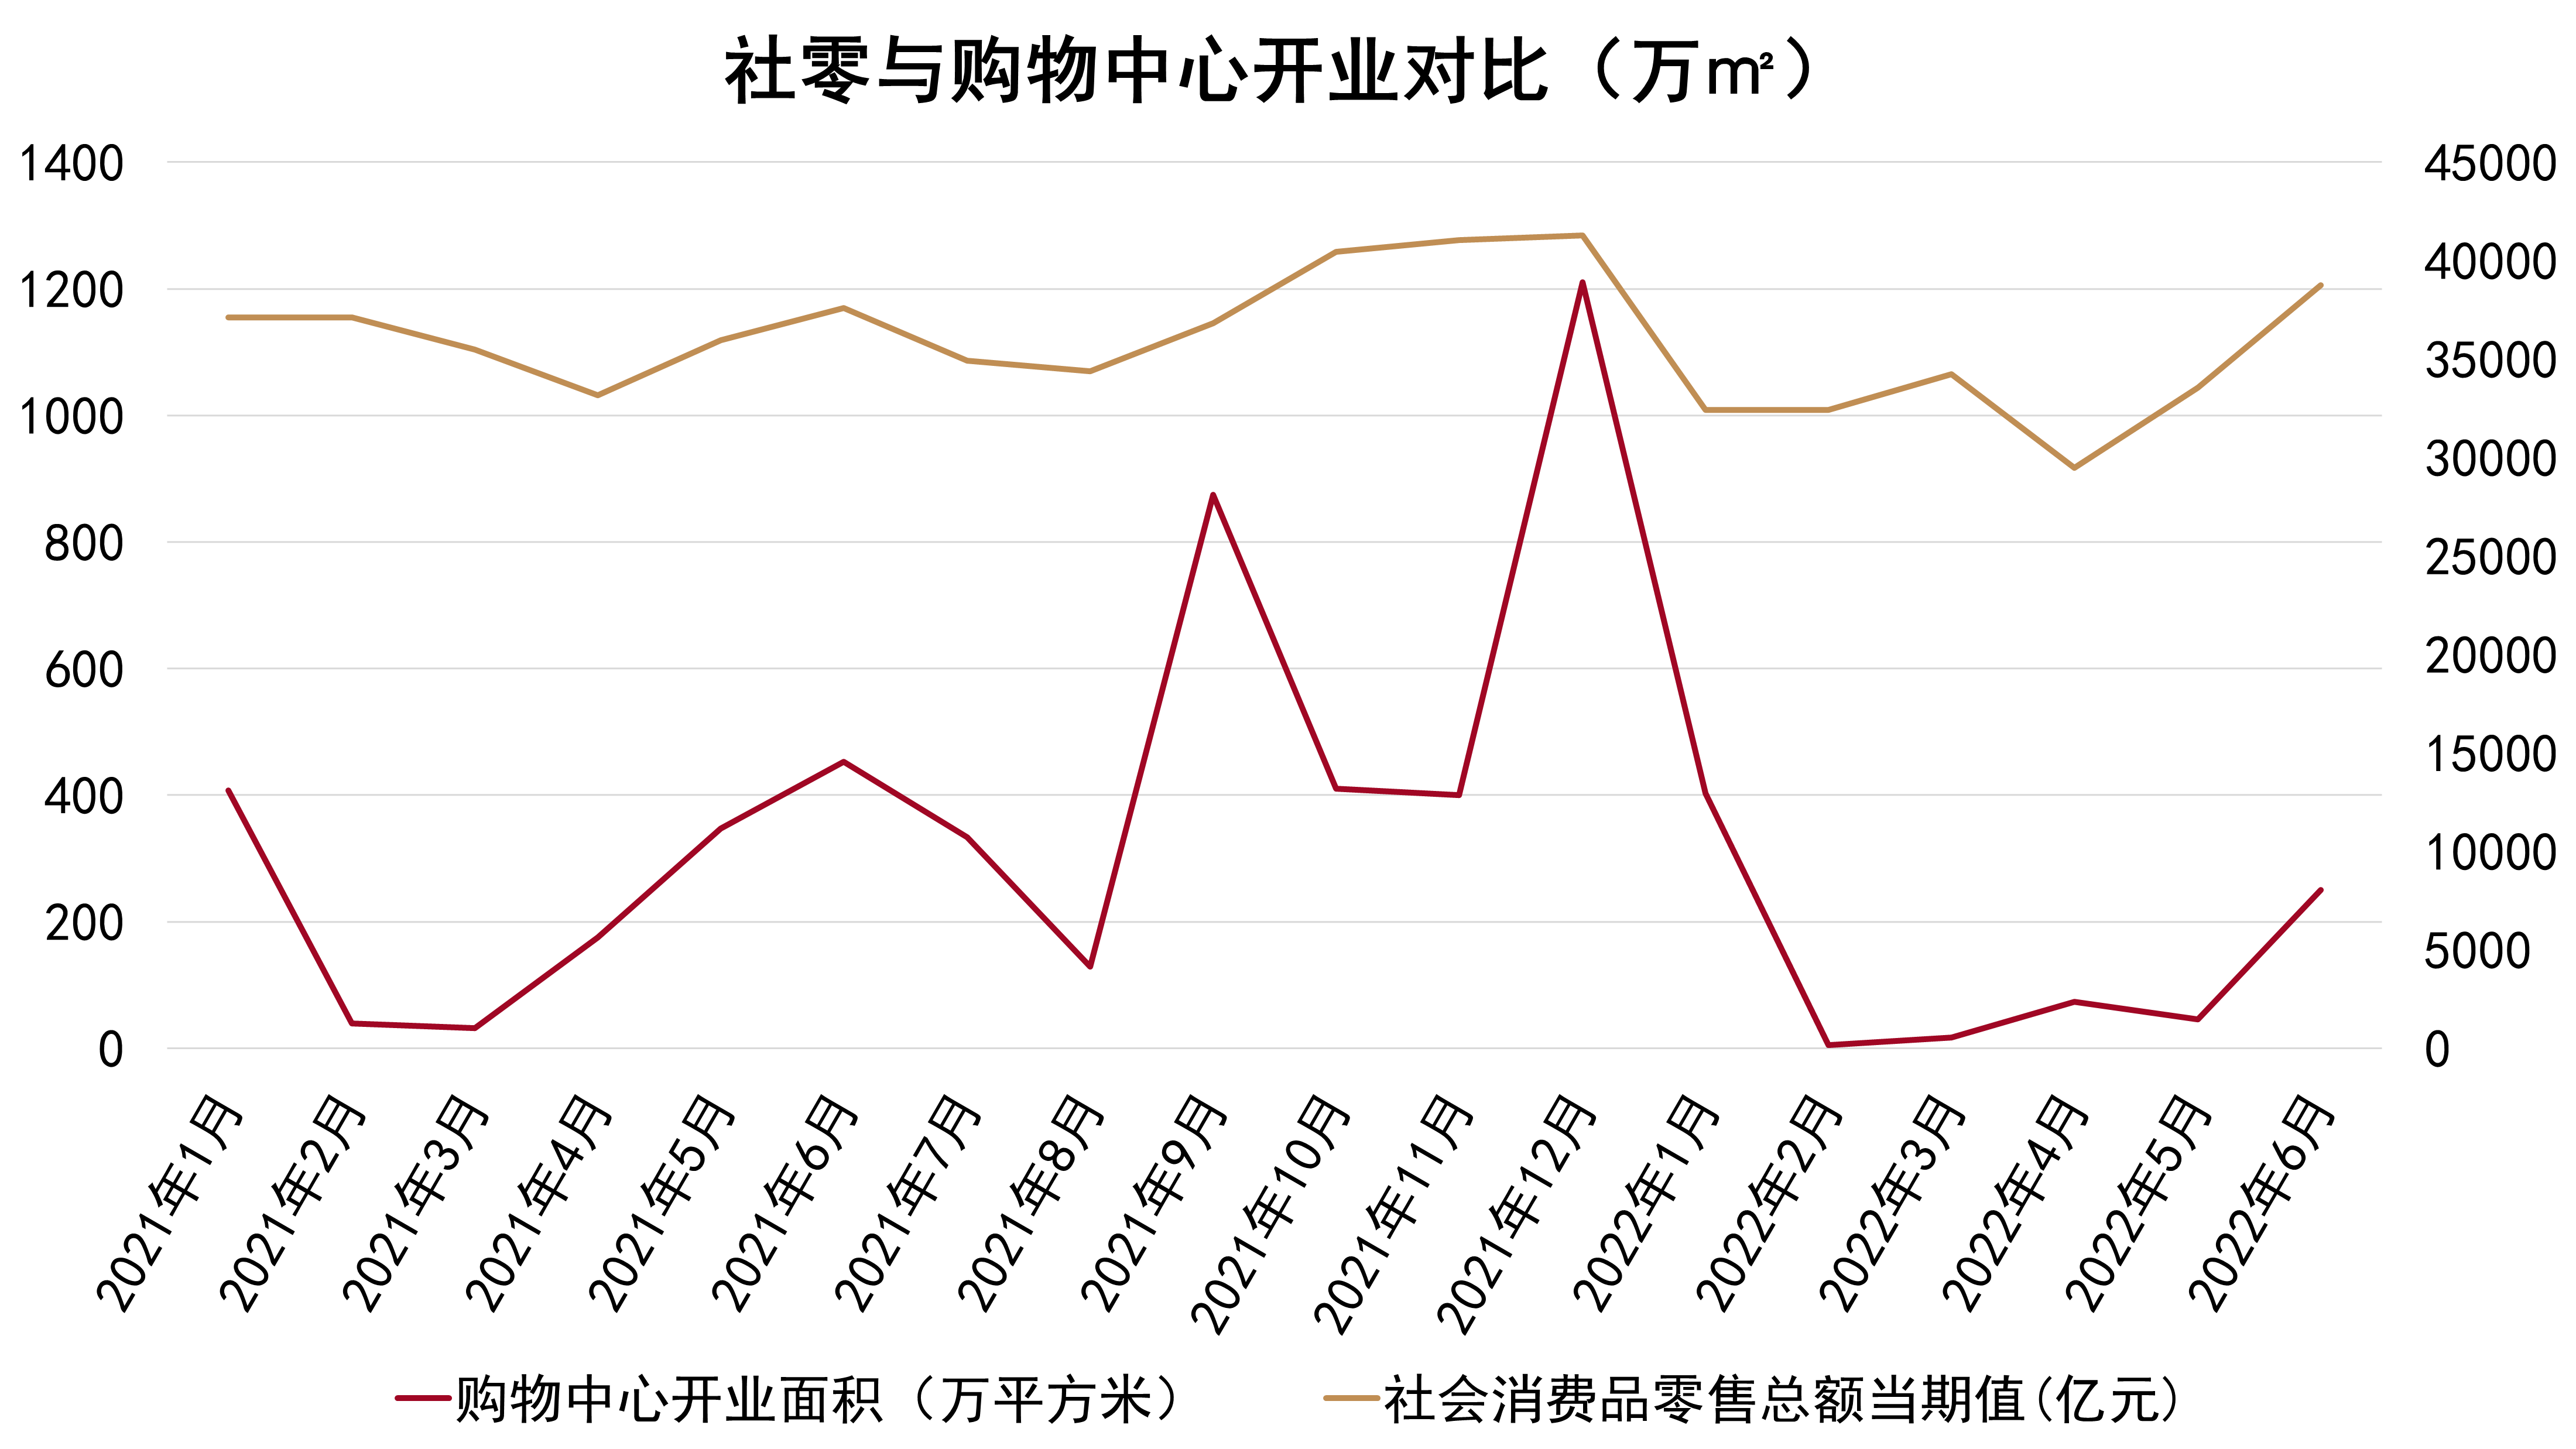
社會消費整體水平在年初大幅下跌約21.4%,反映了居民部門消費能力或者意願的下降。從需求端來看,社會消費品零售總額與零售商業經濟增長呈現相關關係。我們選取近18個月社會消費品零售總額數據,並將其與零售供應面積數據相比較,會發現增長和回落趨勢總體高度吻合,並且零售物業供給略微滯後於社零數據,體現了居民部門消費能力下降與購物中心供給減少顯著正相關。
宏觀經濟增速放緩,疊加疫情影響降低了居民消費能力,導致了需求端疲軟,也直接導致了購物中心供應的下滑和低迷。然而與商業物業市場的趨勢相同,社零數據在四月份下探到新低後,在五月份回升13.78%。春季疫情限制了線下消費活動,是四月份社零數據新低的主要原因。五月份社零數據的回升,預示着零售物業供給也會出現一定程度的回暖。這一推論在六月份的社零數據及購物中心開業面積數據中得到驗證。
2022年6月,社零數據同比增長3.1%的同時,錄得購物中心開業面積249.77萬平方米,環比上漲443%,市場趨勢與消費能力恢復的雙重影響疊加之下,供給大幅釋放。
購物中心供給緊縮下沉二三線,輕資產運營賽道玩家增加
數據來源:公開資料,觀點指數整理
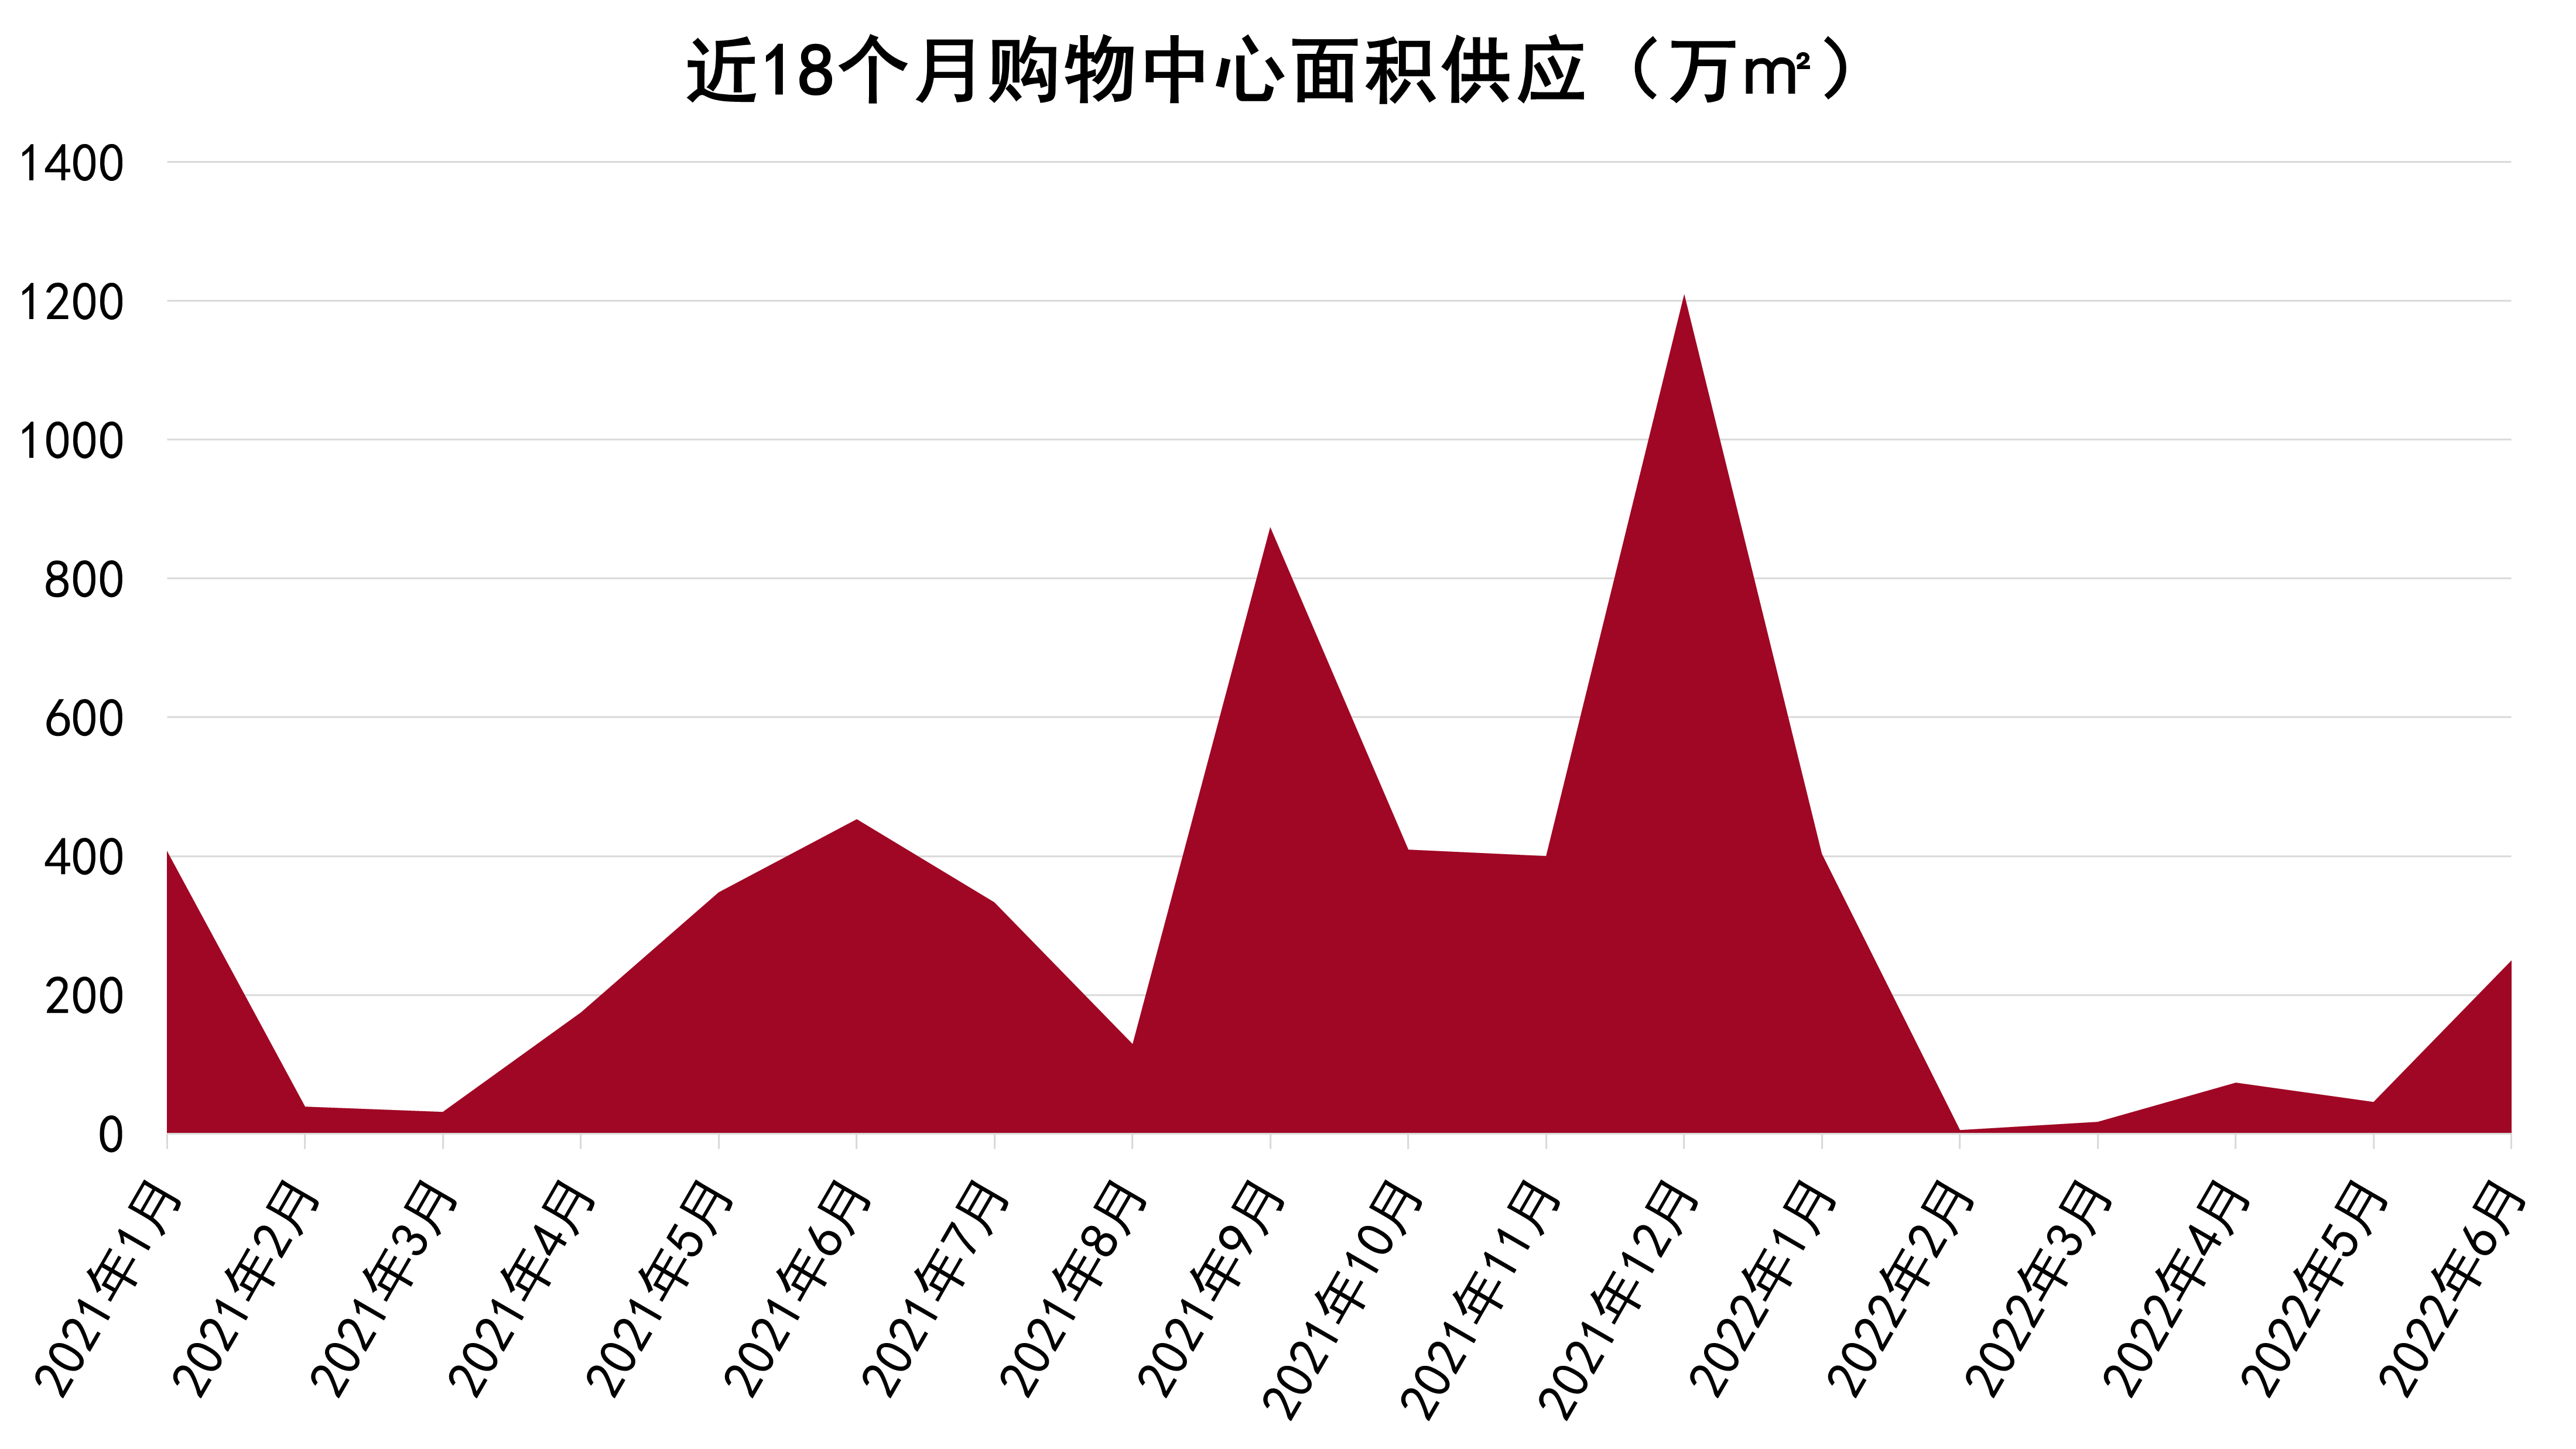
據觀點指數不完全統計,2022年上半年共錄得全國範圍內購物中心新開業面積達到794.41萬平方米,同比下降45.35%,環比下降75.3%。
購物中心新開業的時間分佈存在一定的週期性特徵,與國內法定節假日分佈有一定關聯,通常會在每年年初、年中、年末以及9、10月份迎來一個小高峯。
2022年上半年延續了這一趨勢,在年初購物中心新增開業403.14萬平方米後,供給量在接下來幾個月內迅速降低,直到六月份才開始爬升,達到年內次高點249.77萬平方米。即使總體上延續了時間週期的趨勢,但是供應總量上依舊不及以往,實際上處於一個緊縮的狀態。
新開業購物中心項目分佈方面,儘管遭受了疫情的嚴重影響,但在報告期內上海依舊冠絕全國所有城市,共有38個新項目面市。深圳以30個新開業購物中心項目緊隨其後,再次之則是重慶,新開業項目數達到25個。
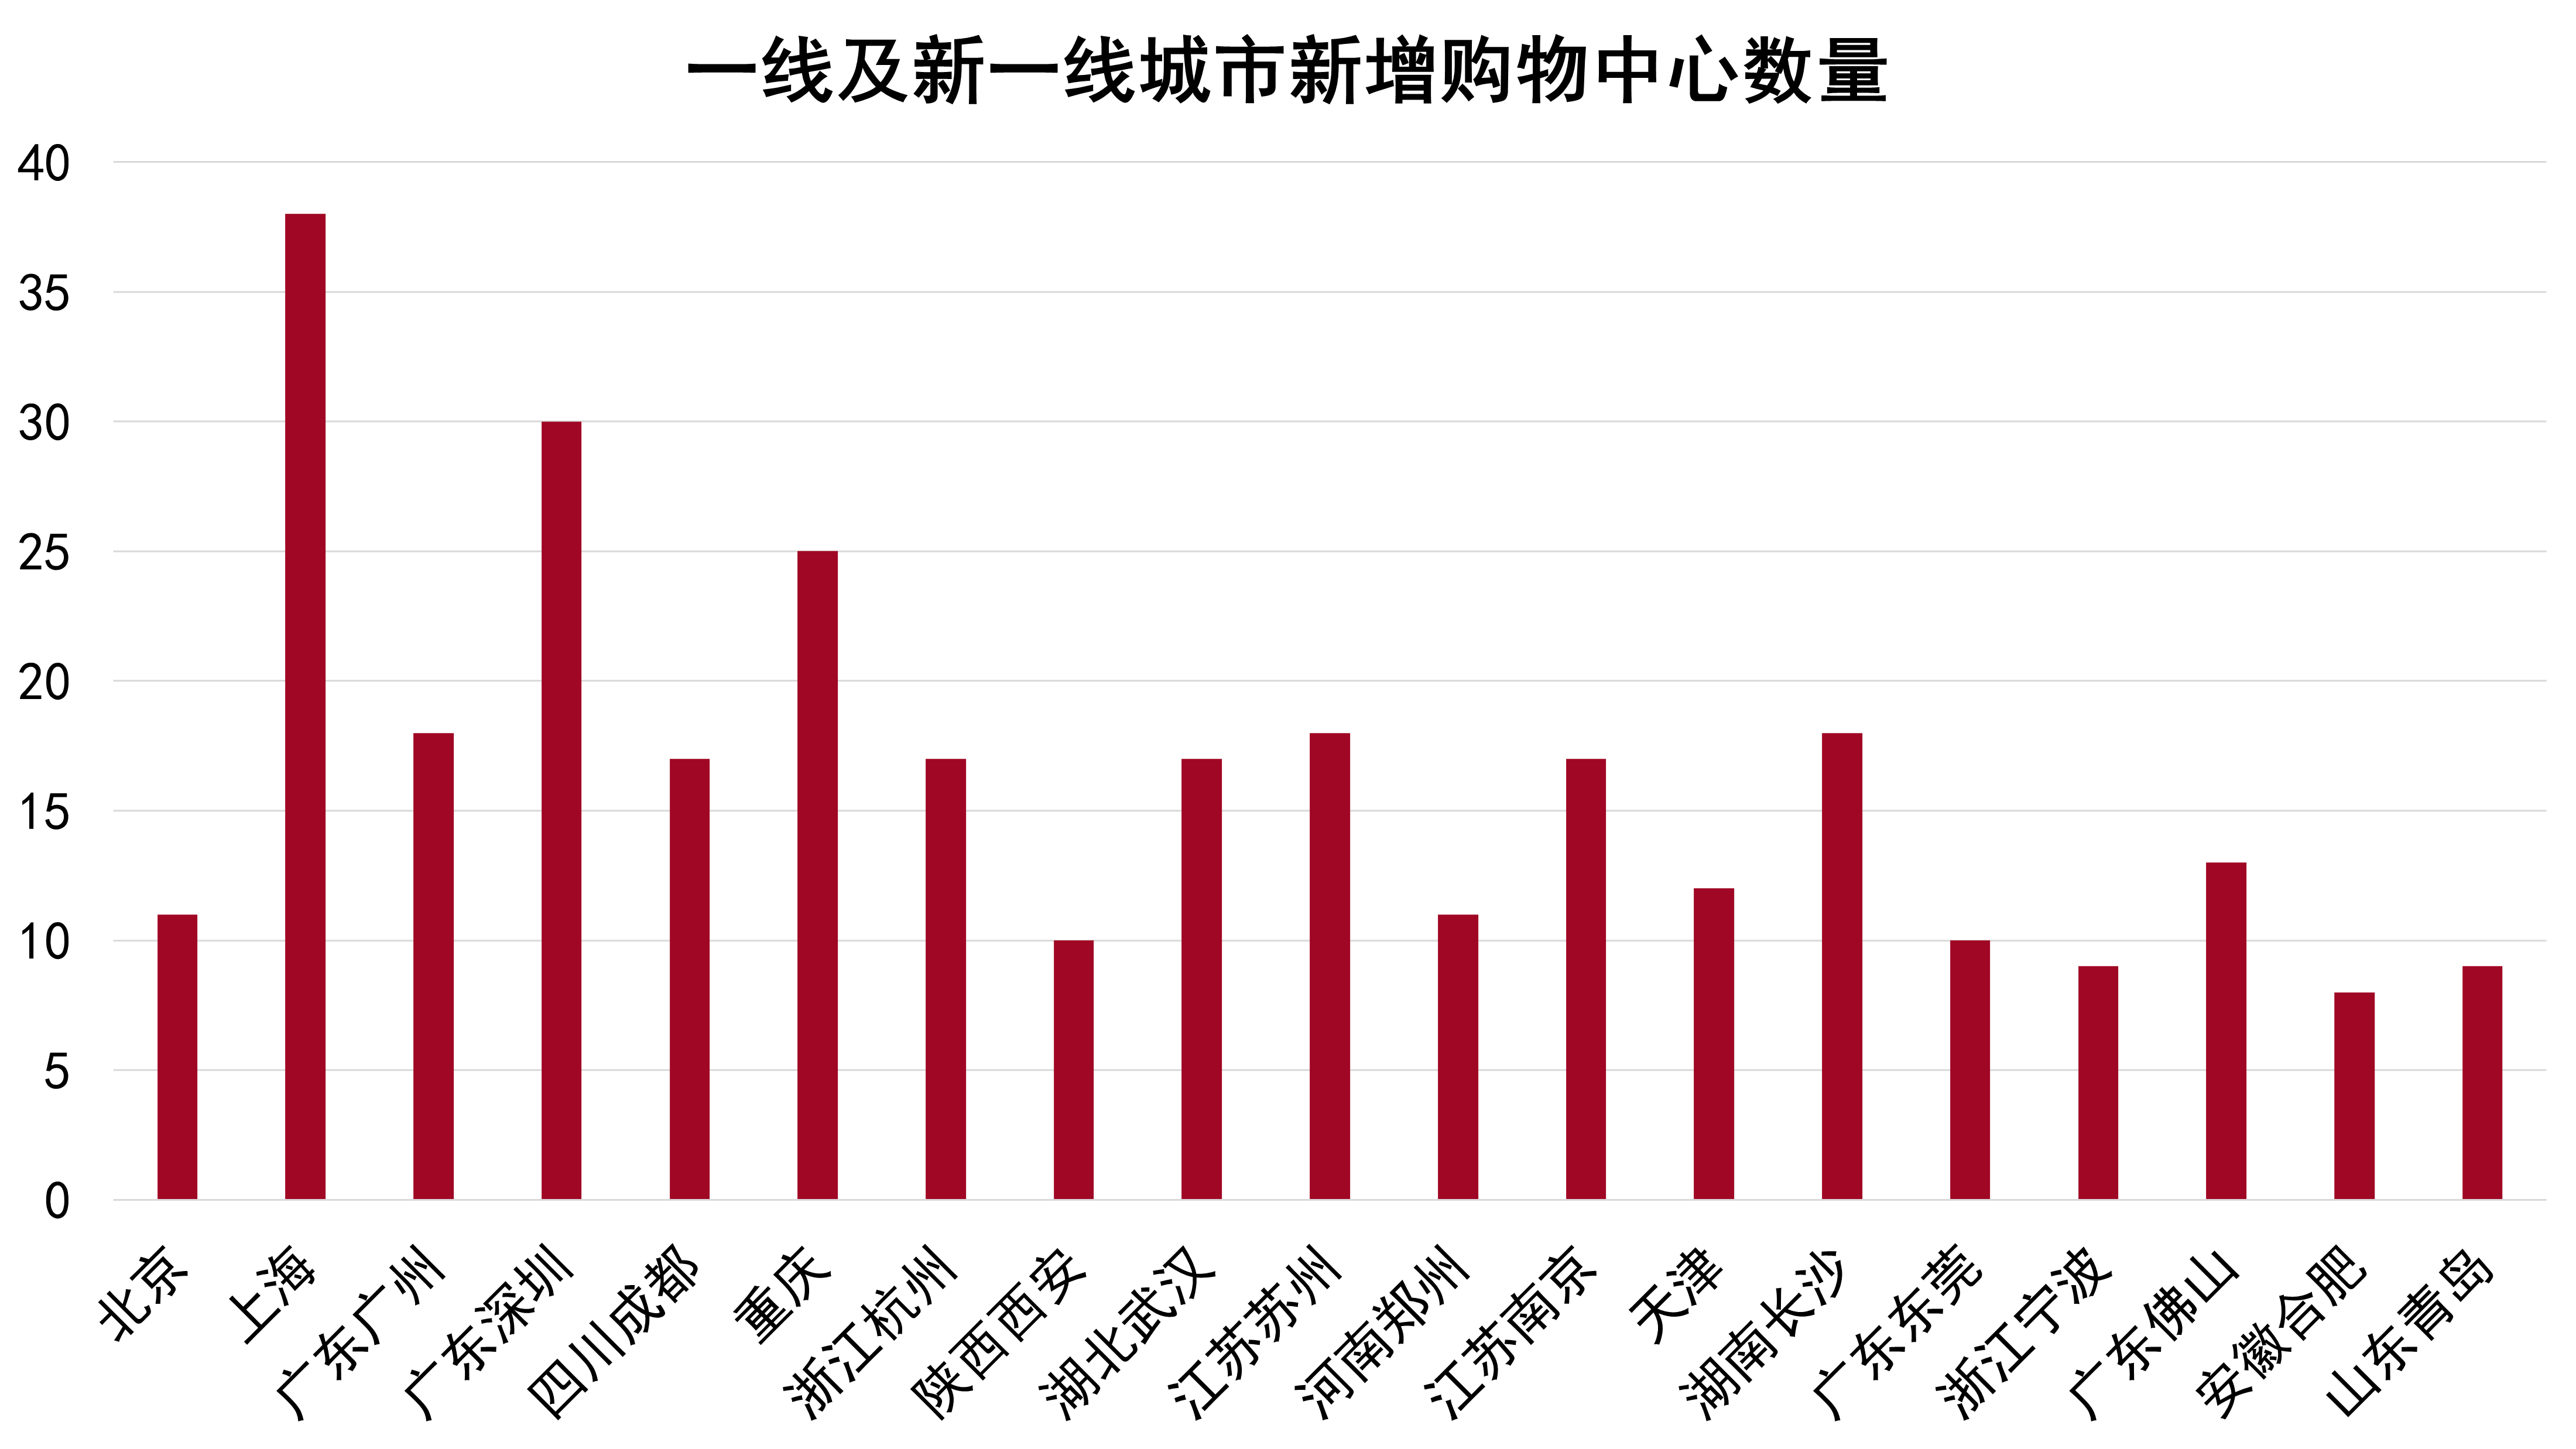
圖:2022H1各大城市新開業購物中心數量
數據來源:公開資料,觀點指數整理
這三個城市佔據了新開業城市數量的第一梯隊,北京、廣州以及其他新一線城市為第二梯隊。由此可見,上海擁有最發達的商業市場以及最活躍的經濟要素,依舊是購物中心落地的最優選之地。
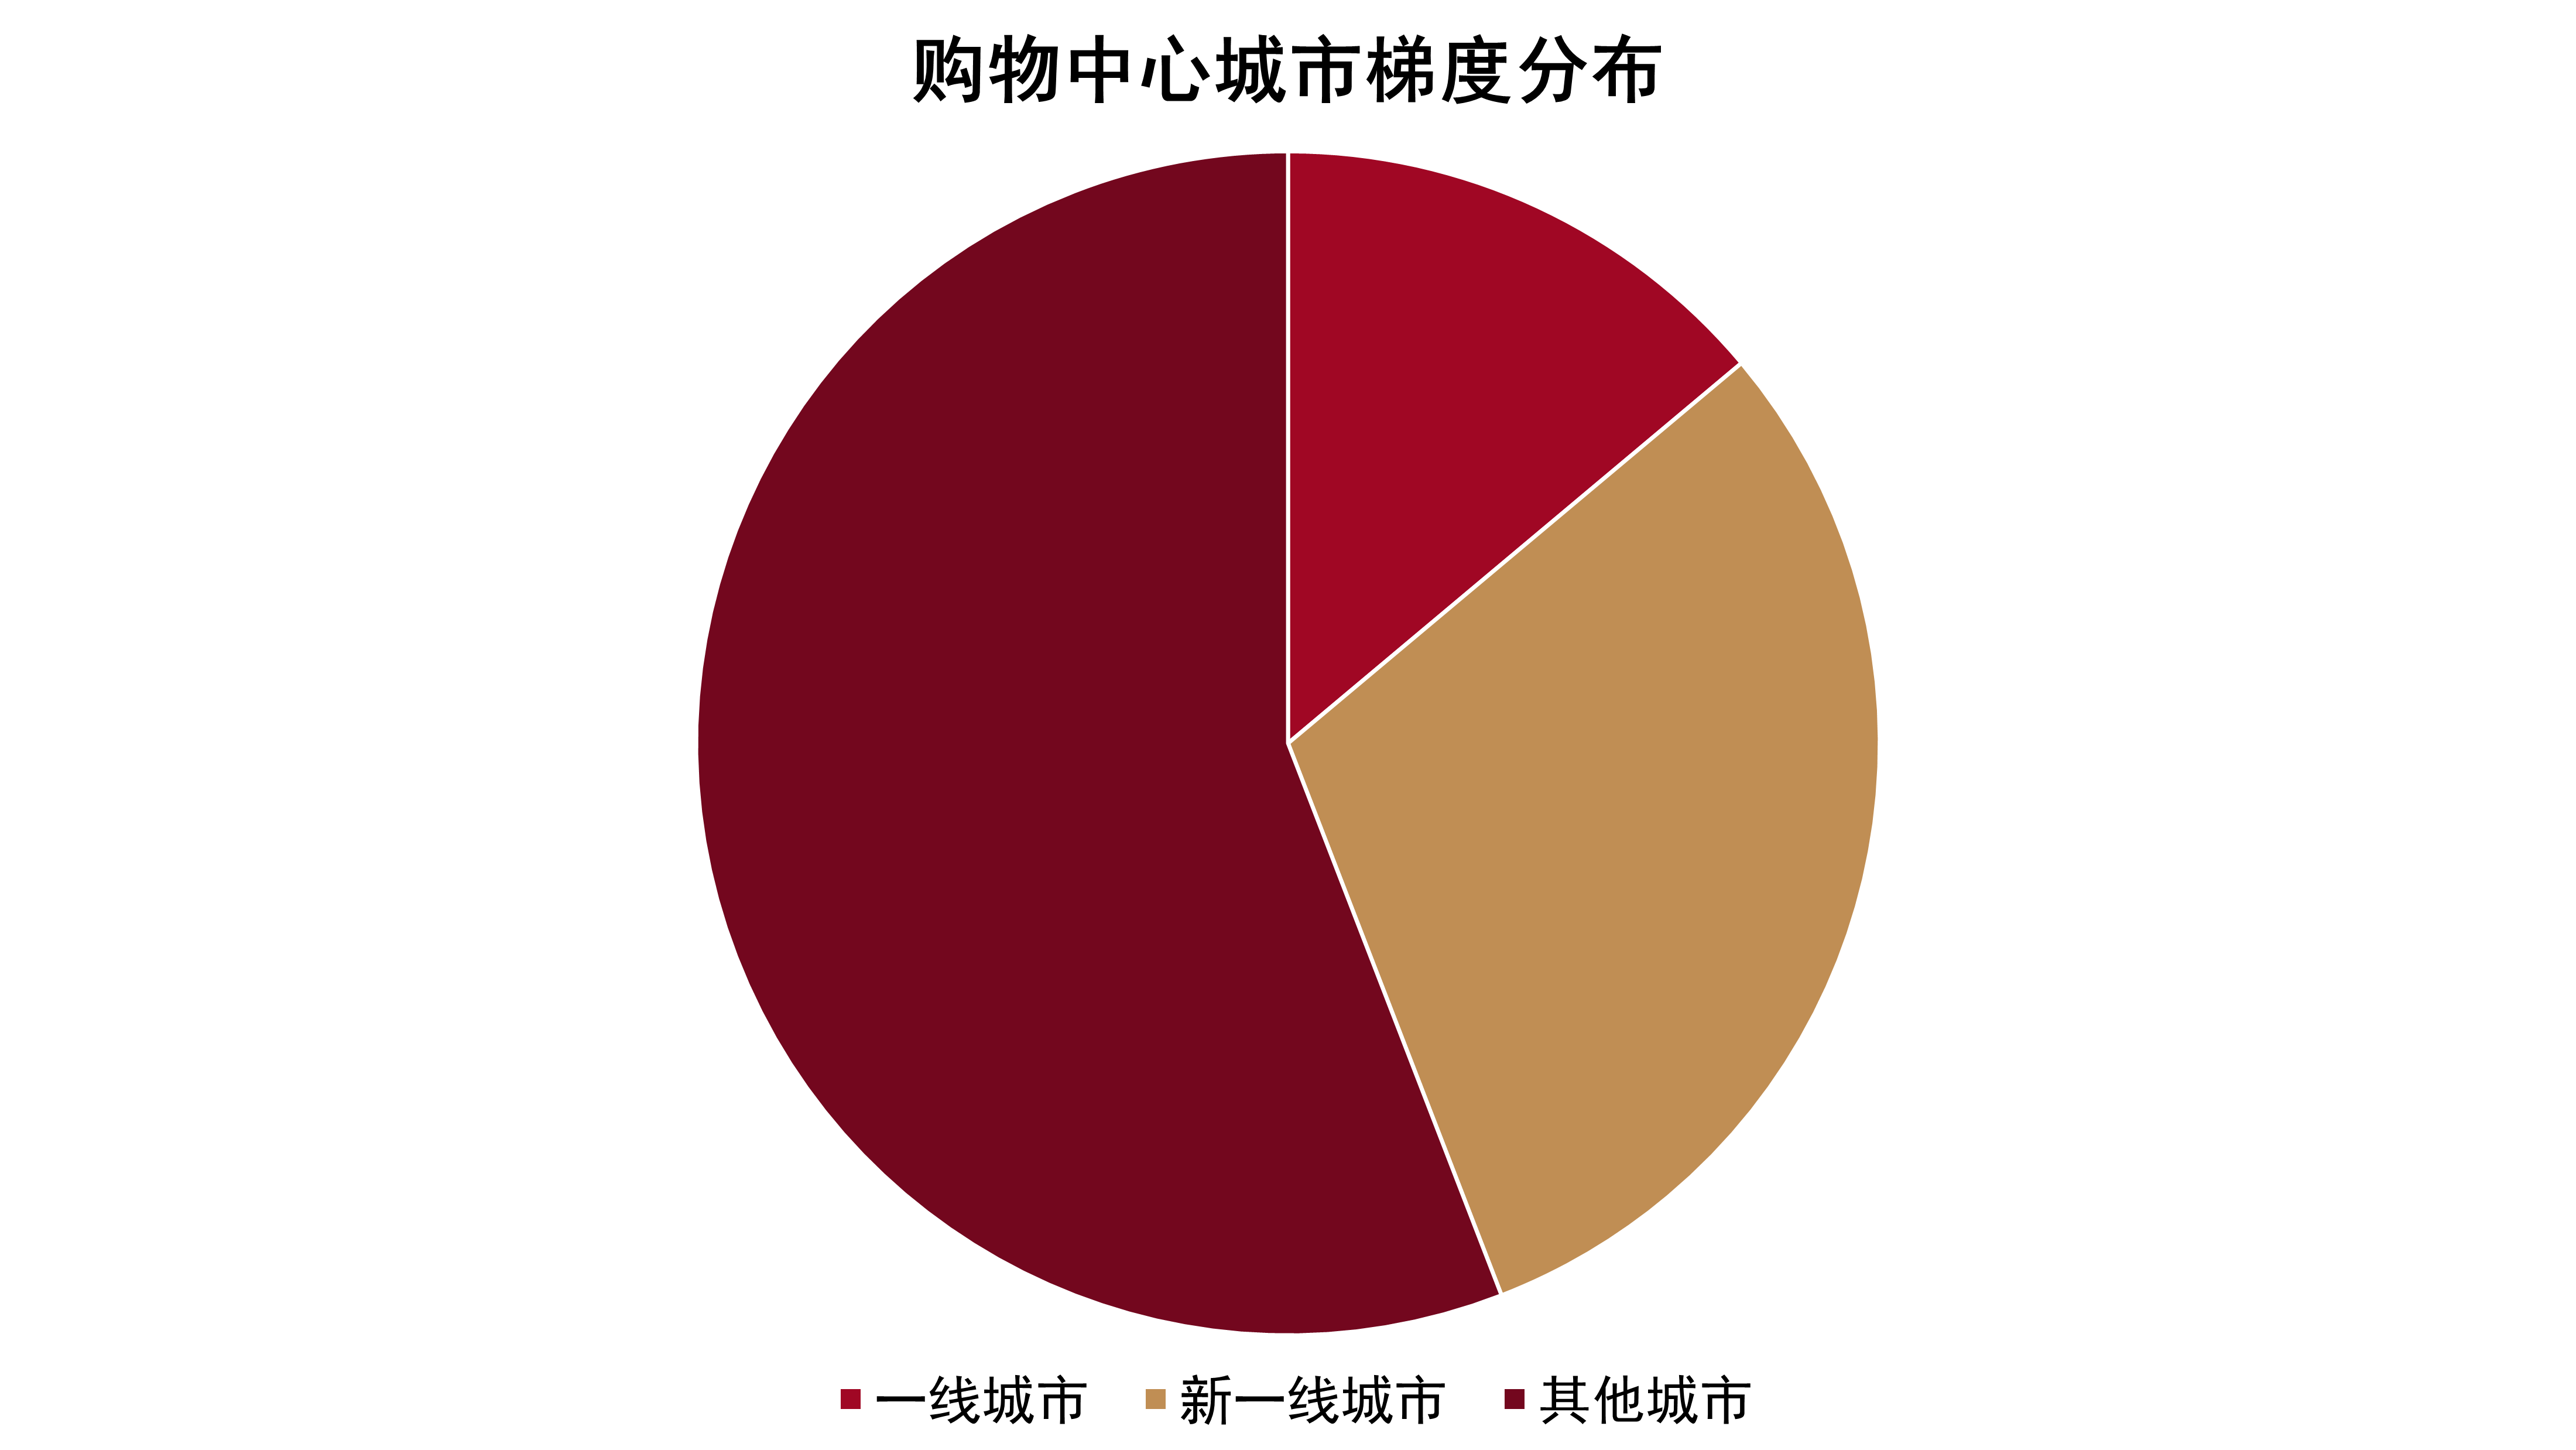
圖:2022H1新開業購物中心各城市層級分佈
數據來源:公開資料,觀點指數整理
一線城市以資源集中度優勢匯聚了眾多期內新開業的購物中心,佔比約14%,但出於開發運營成本、發展潛力以及市場飽和度等因素考慮,把目光放在具備發展潛力且成本更加低廉的二三線及以下城市這類新興市場,對於開發運營商來說會是更優的選擇。
2022年上半年,除去一線城市及新一線城市,其它能級城市新開業購物中心項目數量達到390個,占上半年新開業總數量的56%。馬太效應已經走到了盡頭,一線城市激烈競爭中付出的高額邊際成本難以被收益所覆蓋。超過八成新開業項目選擇北上廣深以外城市,二三線城市的優先級也得到提高。
總體來講,購物中心的供給相比於過去呈現回落狀態,並且開發運營商不再優先將項目佈局在一線城市,而是收斂並下沉市場。除此以外,眾多企業紛紛將經營重心的一部分轉移到輕資產賽道上。
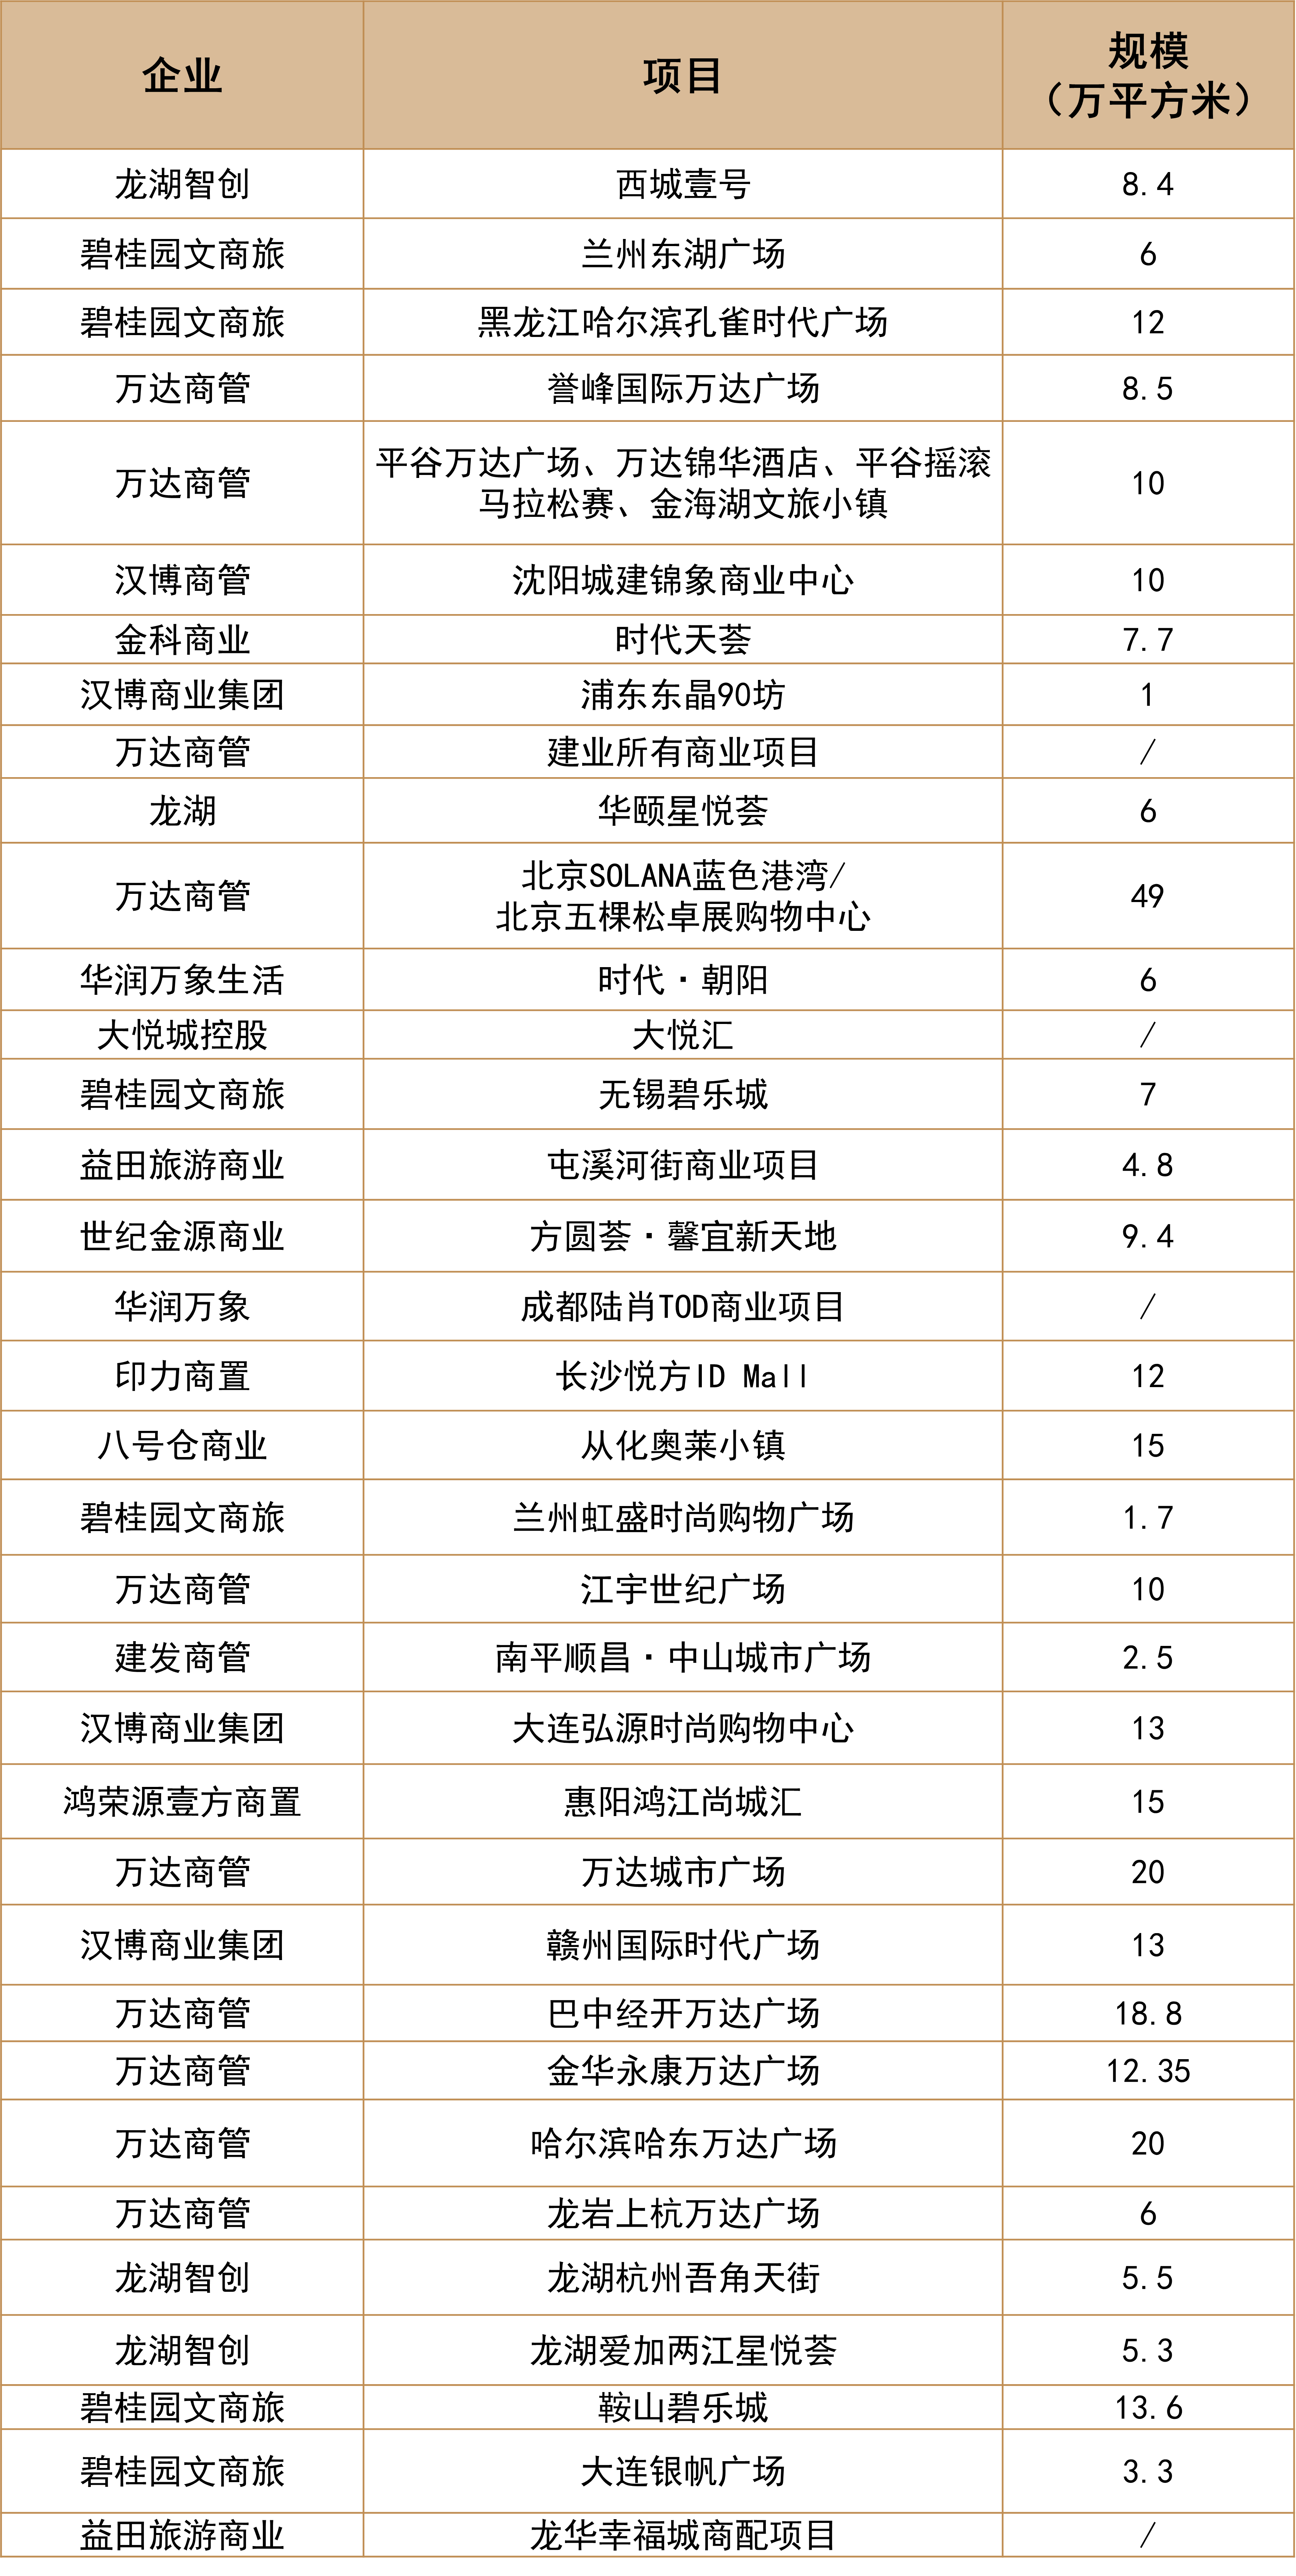
圖:2022H1商業地產企業輕資產簽約事件信息一覽
數據來源:公開資料,觀點指數整理
據觀點指數不完全統計,2022年上半年商業地產企業共錄得35宗重點輕資產簽約事件,已披露簽約面積達到332.85萬平方米。五月至六月,龍湖在重慶以外拓展的首個輕資產模式天街項目以及在重慶運營首個星悅薈項目開業,同期旭輝商業宣佈全面開始輕資產合作。
各家商業地產企業都在輕資產領域邁出戰略性一步,已經佈局輕資產領域的玩家們也加緊拓展步伐,明確自己的戰略定位,如碧桂園文商旅在上半年就簽署了七個輕資產項目,輸出旗下碧樂城品牌,並且項目均位於二三線城市。
同樣地,本報告期錄得的樣本企業輕資產簽約項目也大部分位於二三線及以下城市。這是由於一線以及新一線城市的商業物業是十分優質的資產,運營收益通常較高,因此在這些城市持有資產的商業地產企業一般選擇由自身平臺來運營,而將相對沒有那麼優質的商業地產標的委託給其他專業的商管企業,實現持有和運營的分離,專注於其他自身業務。
大宗交易偏好商辦資產,上海最為活躍
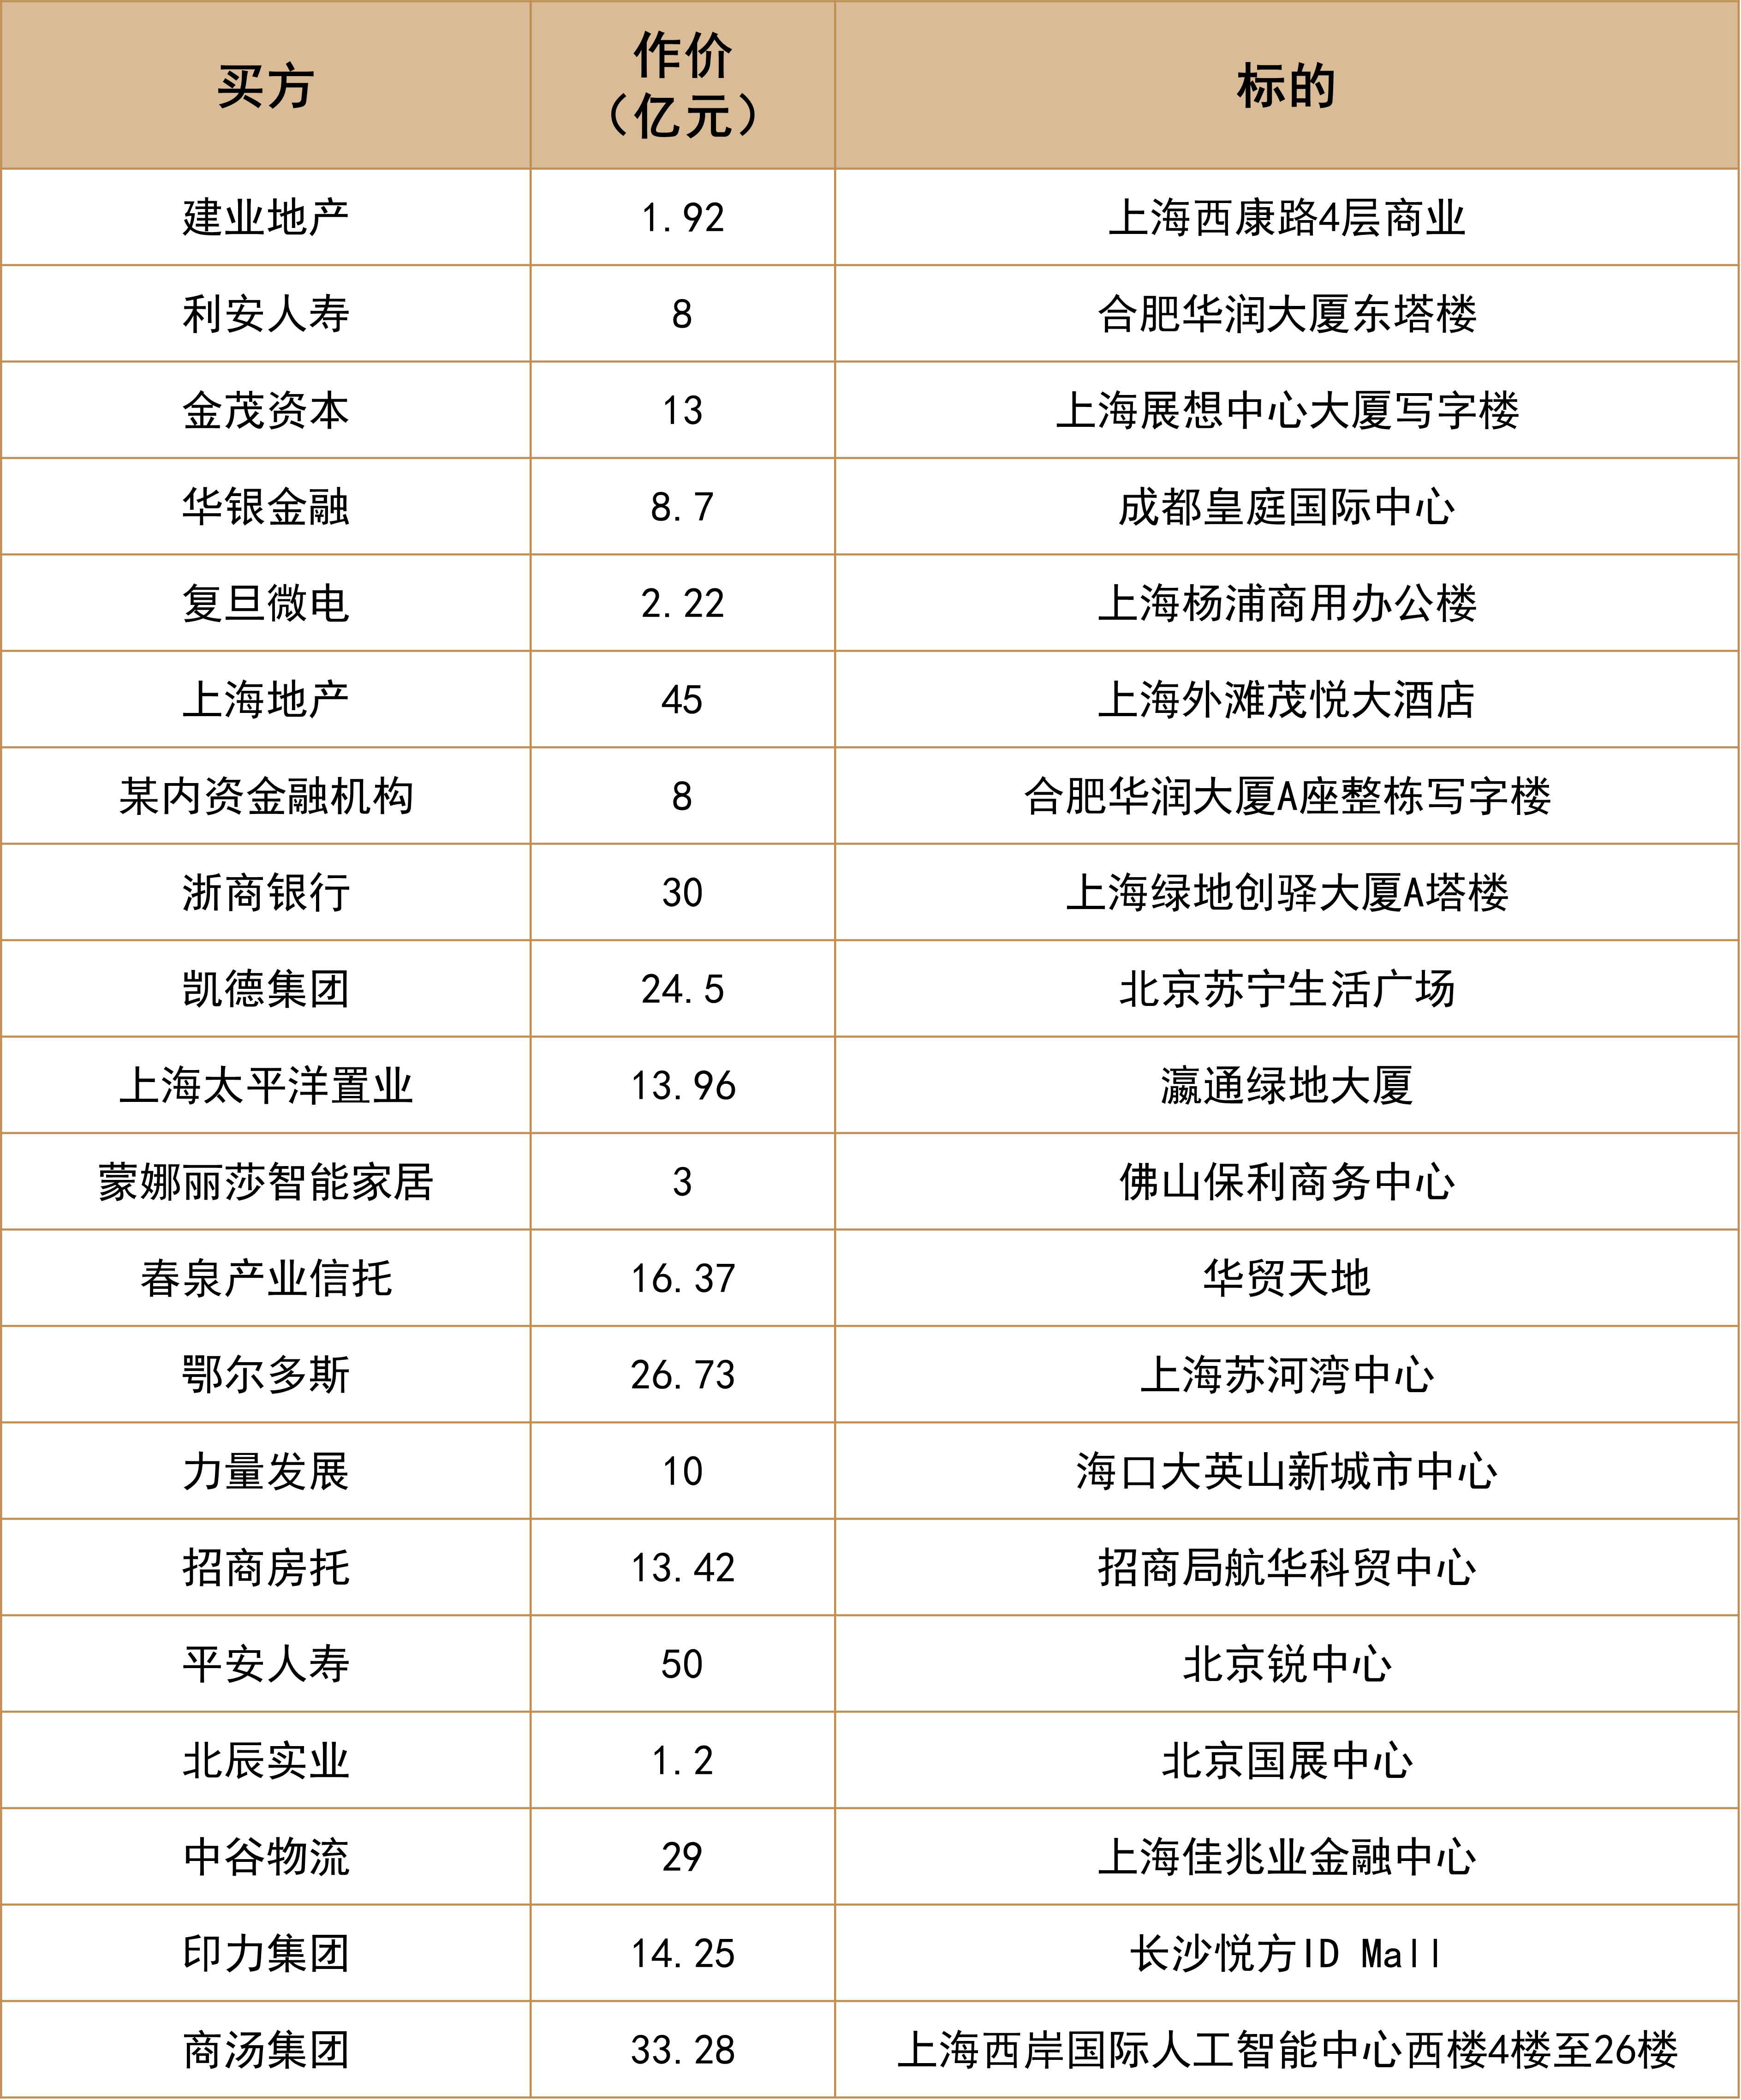
表:2022H1內地大宗交易信息一覽
數據來源:公開資料,觀點指數整理
2022年上半年的商業地產大宗交易市場較為活躍,報告期內共錄得重點大宗交易20宗,總交易規模達到352.55億元,具體信息如上表。
寫字樓依舊是最受歡迎的交易標的,以寫字樓為主體的大宗交易共計15宗,佔比75%,商業綜合體交易共計3宗。受利率下降的影響,險資可能會加大對核心寫字樓的投資。
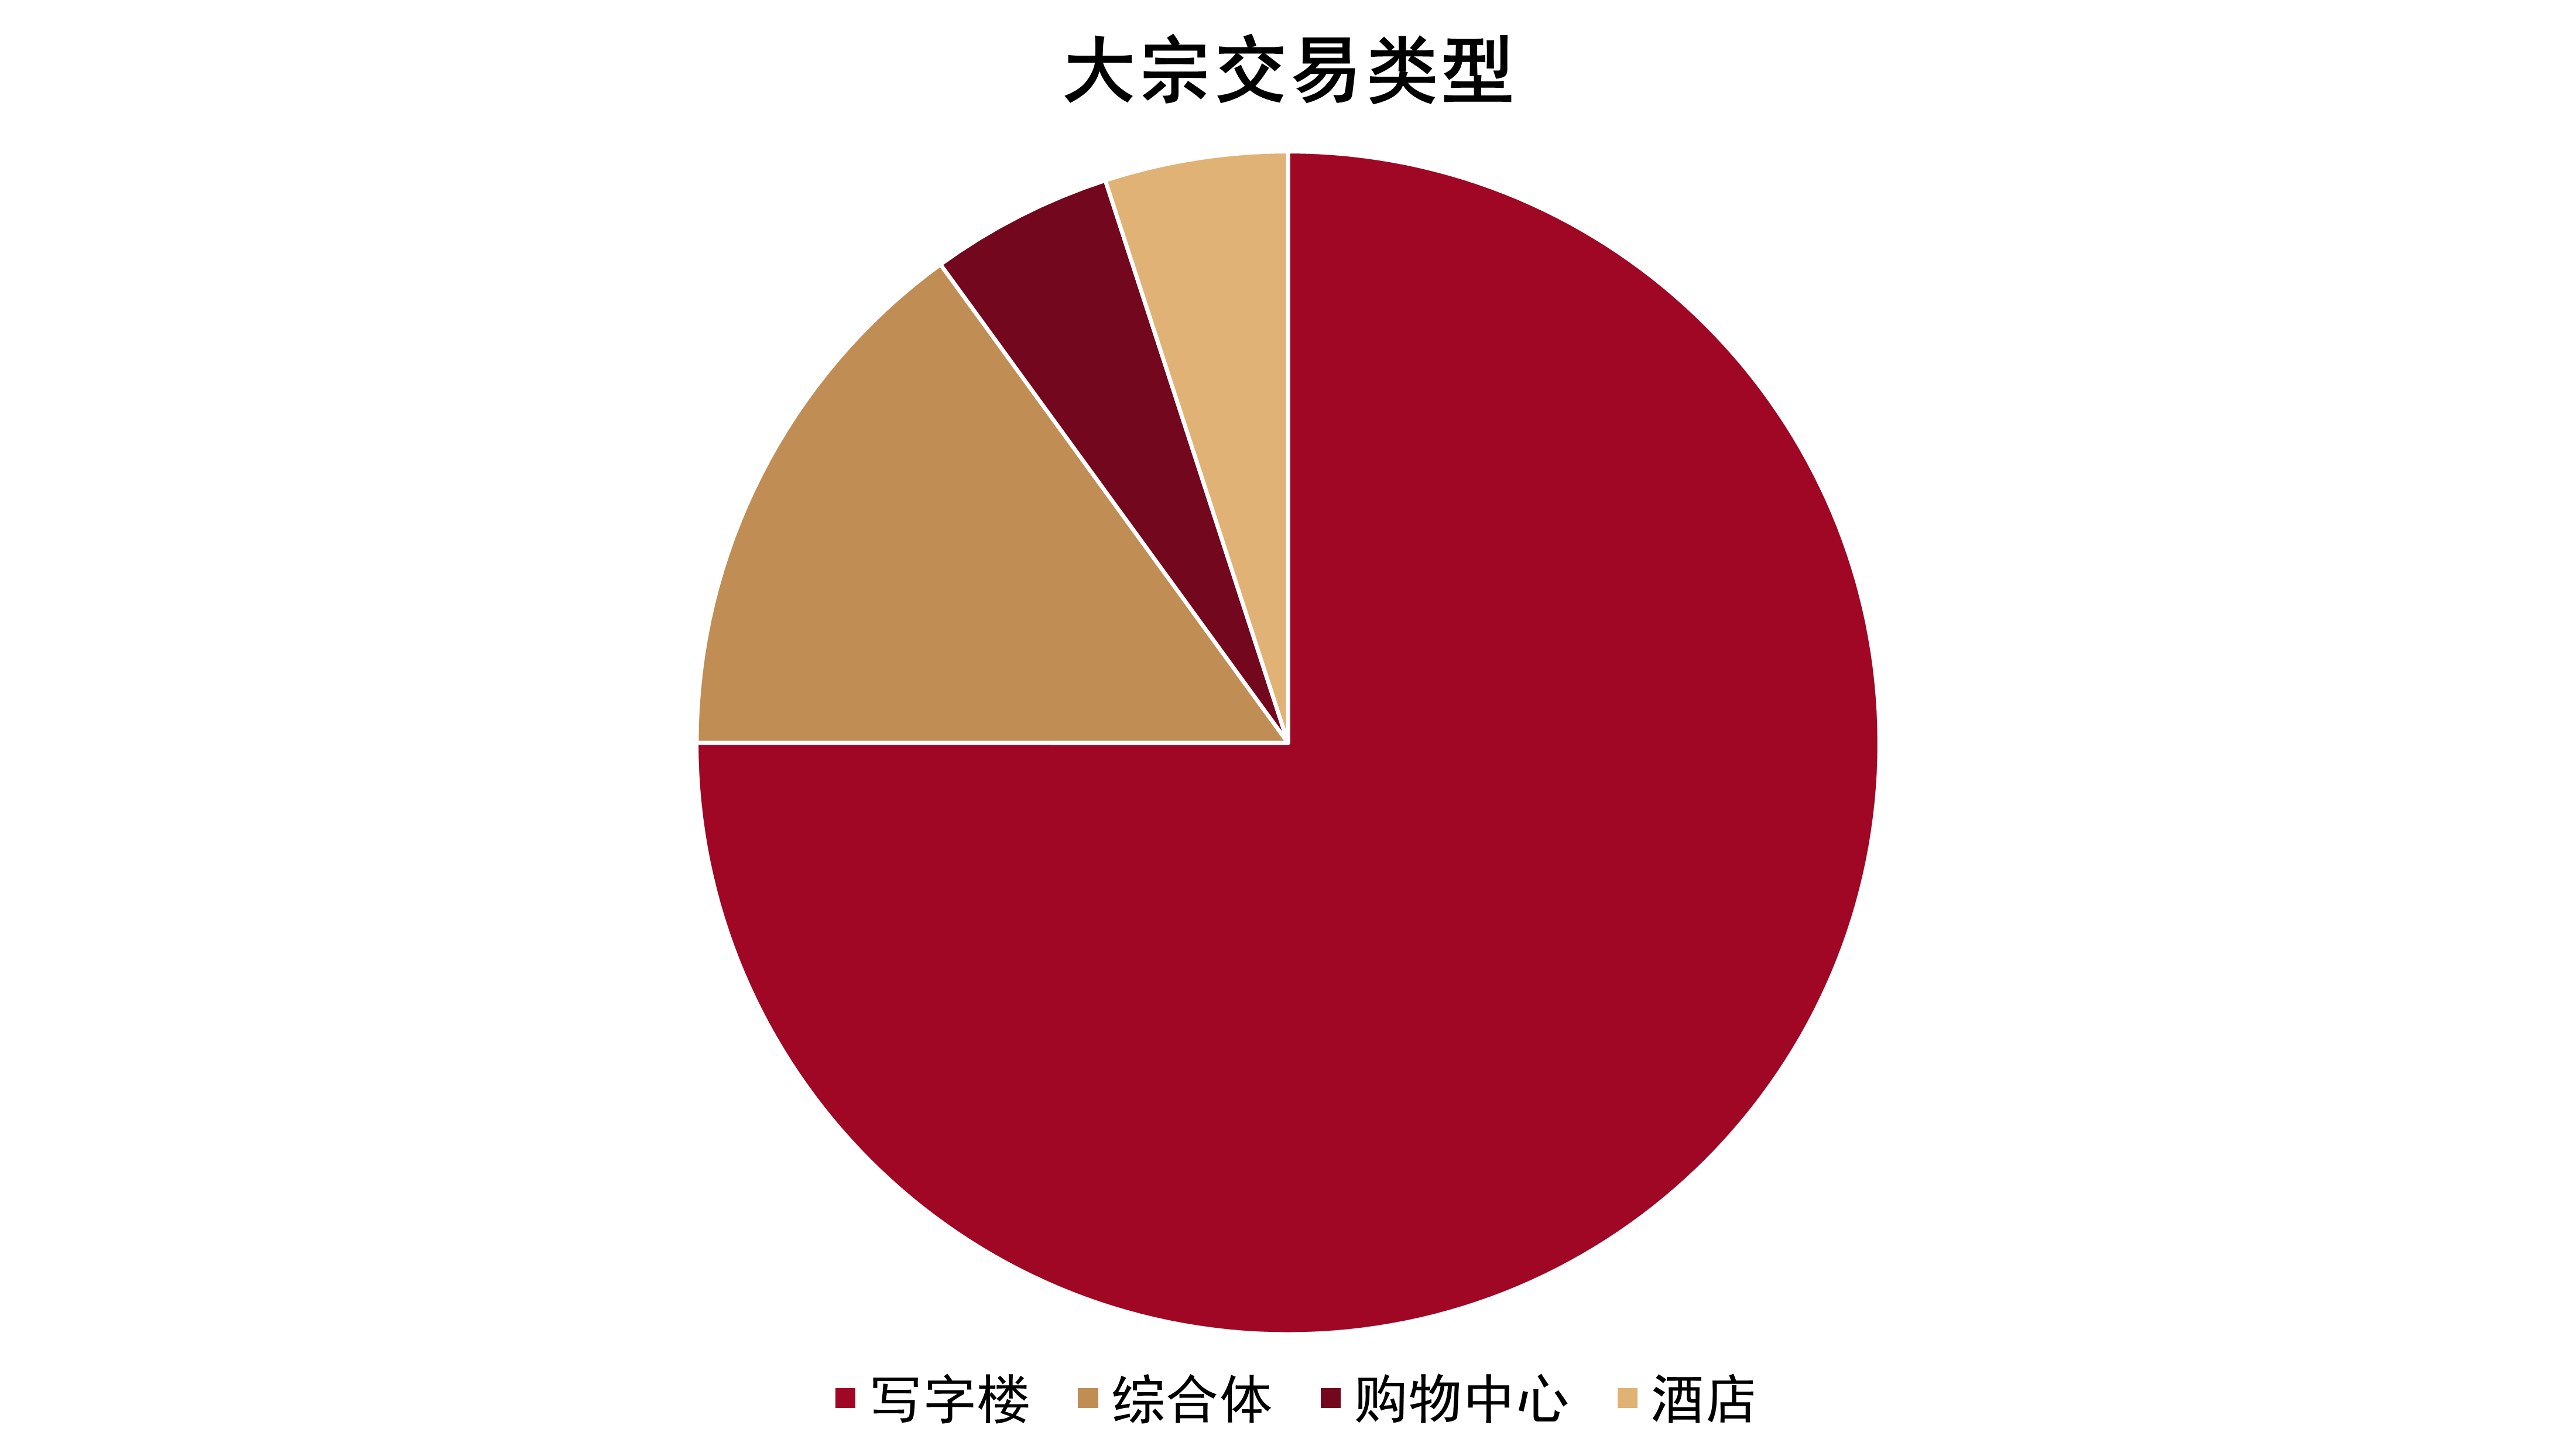
圖:2022H1大宗交易標的類型
數據來源:公開資料,觀點指數整理
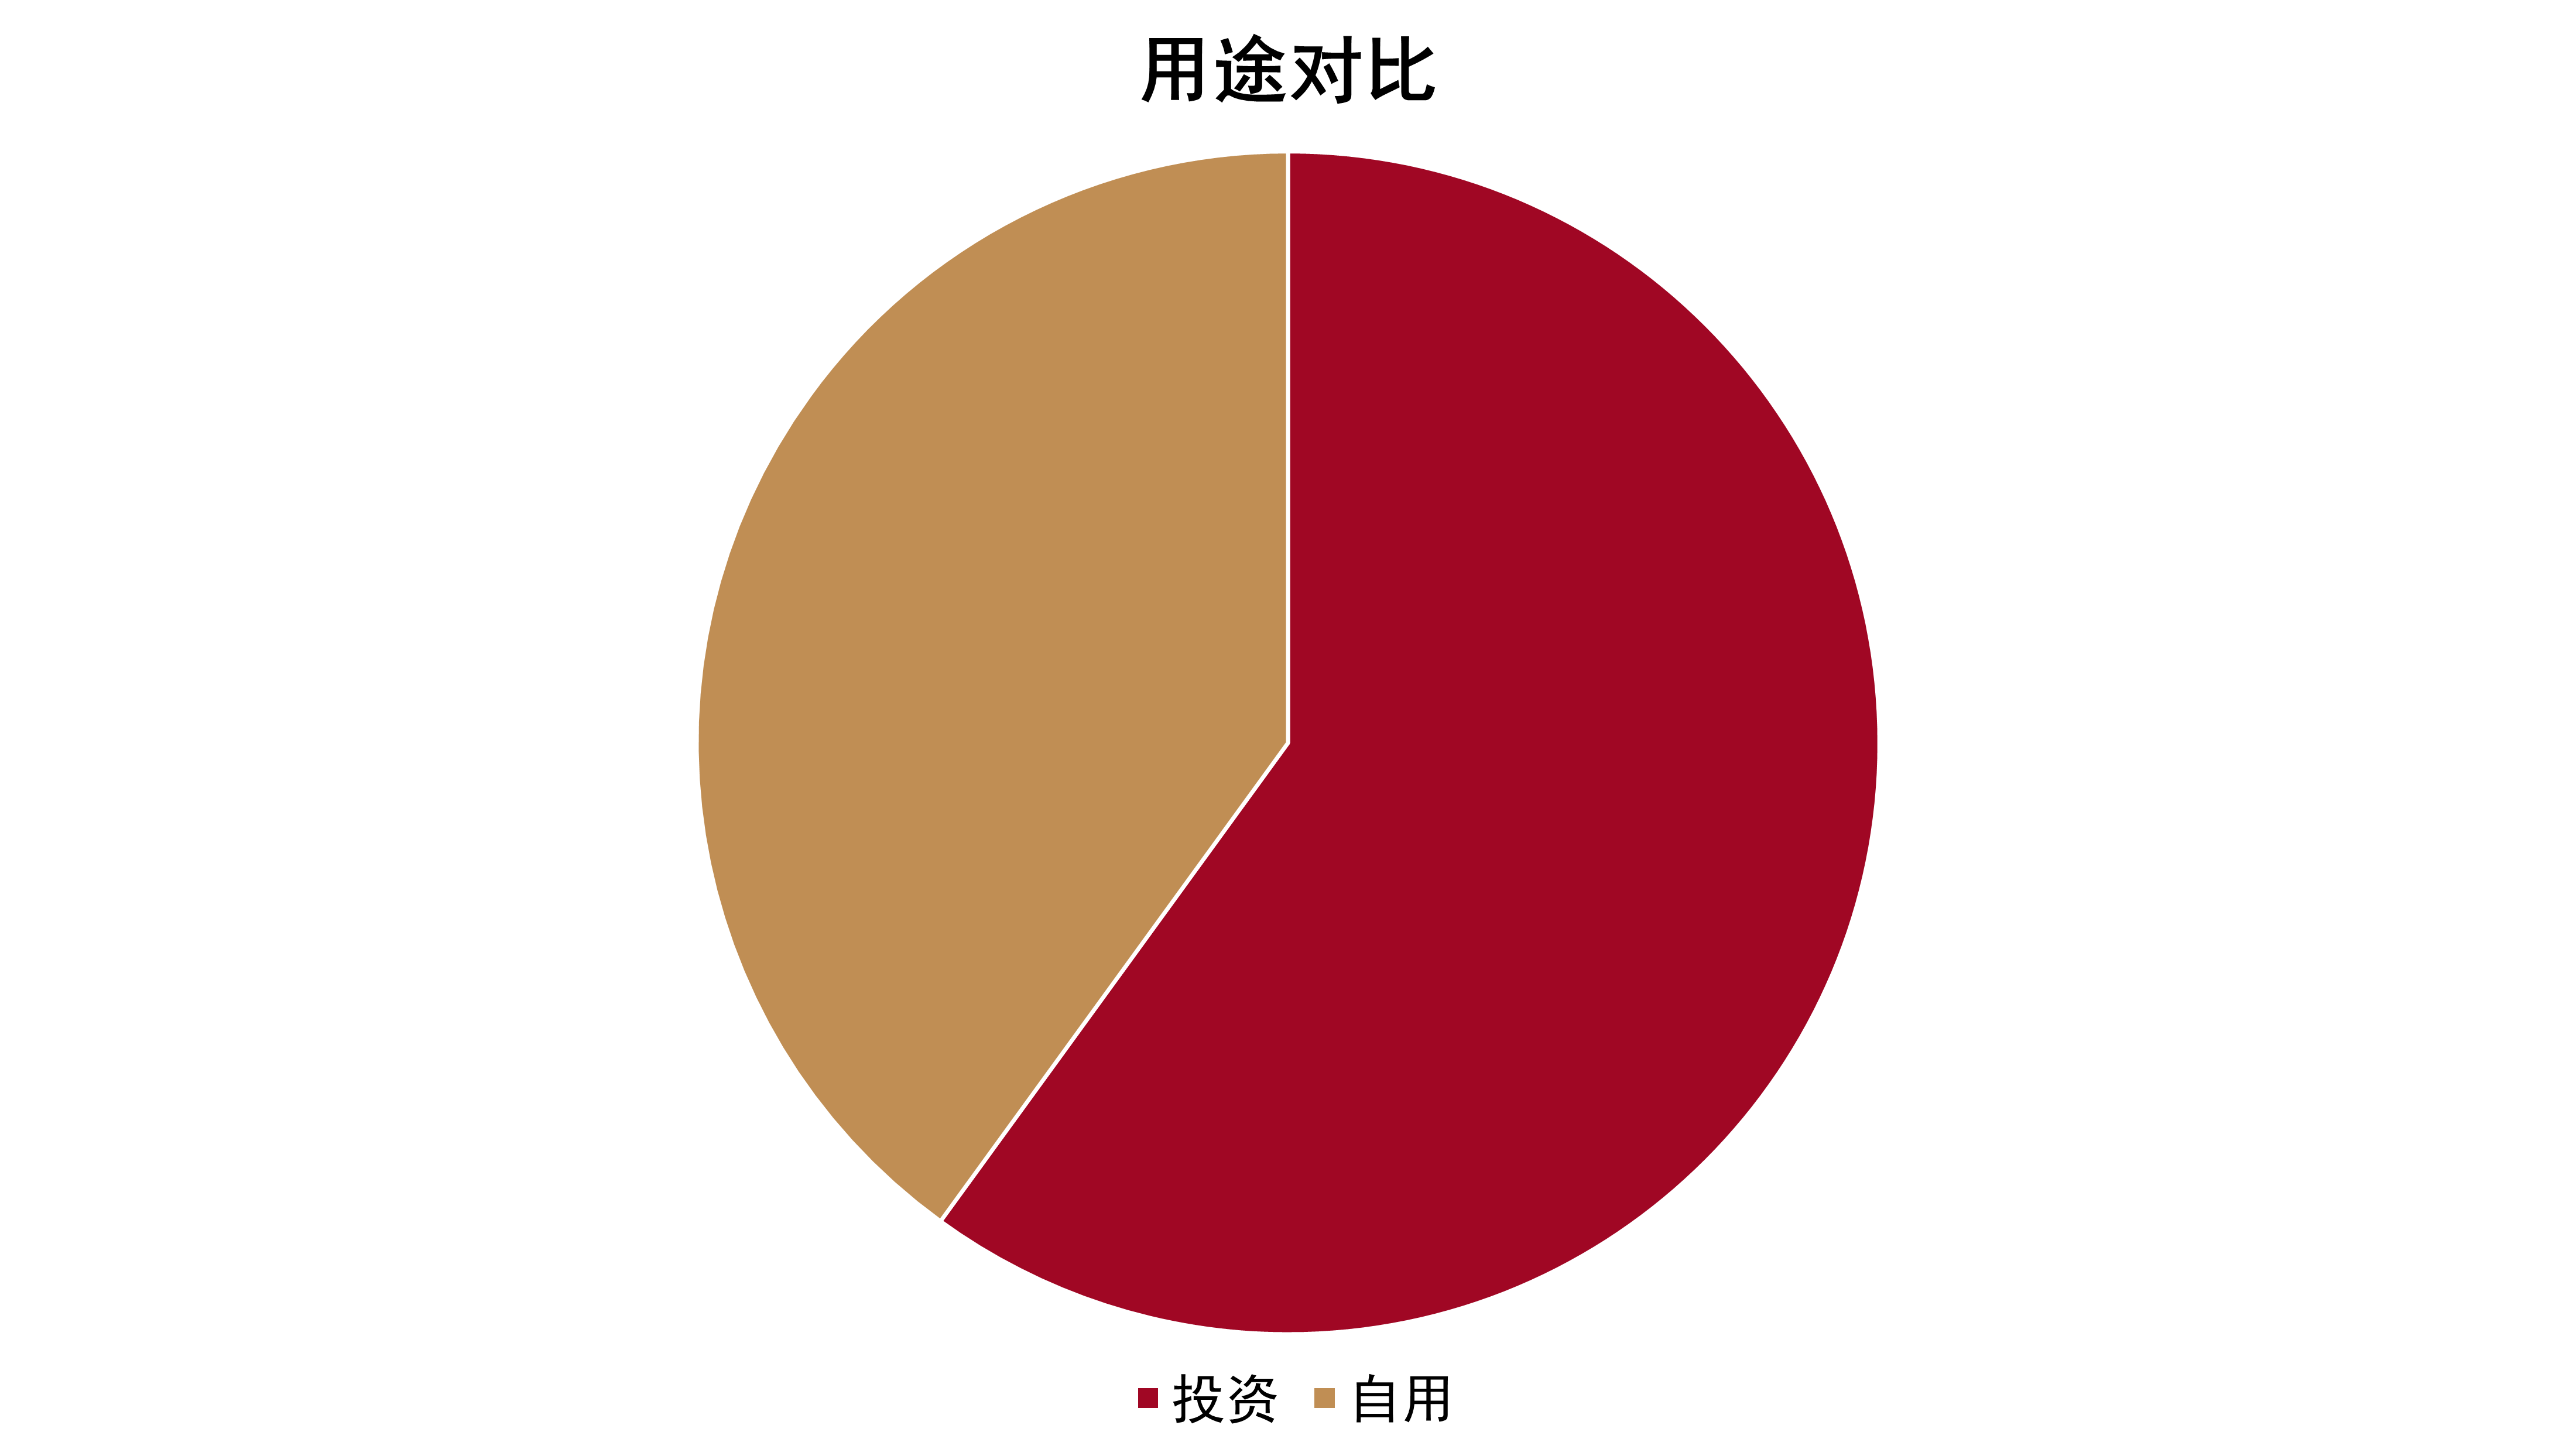
圖:2022H1大宗交易用途
數據來源:公開資料,觀點指數整理
以投資增值為目的的交易達到12宗,高於以自用為目的的8宗。寫字樓作為優質的防禦性資產,對於以投資為目的買家來說,在經濟下行週期保障投資組合收益率十分有效,因此會更為險資所偏好。
險資瞄準了供應稀缺的核心地段資產配置的機會,基於自用需求的企業也紛紛下場抄底,富餘現金的資本也會在資產釋出期間調倉。
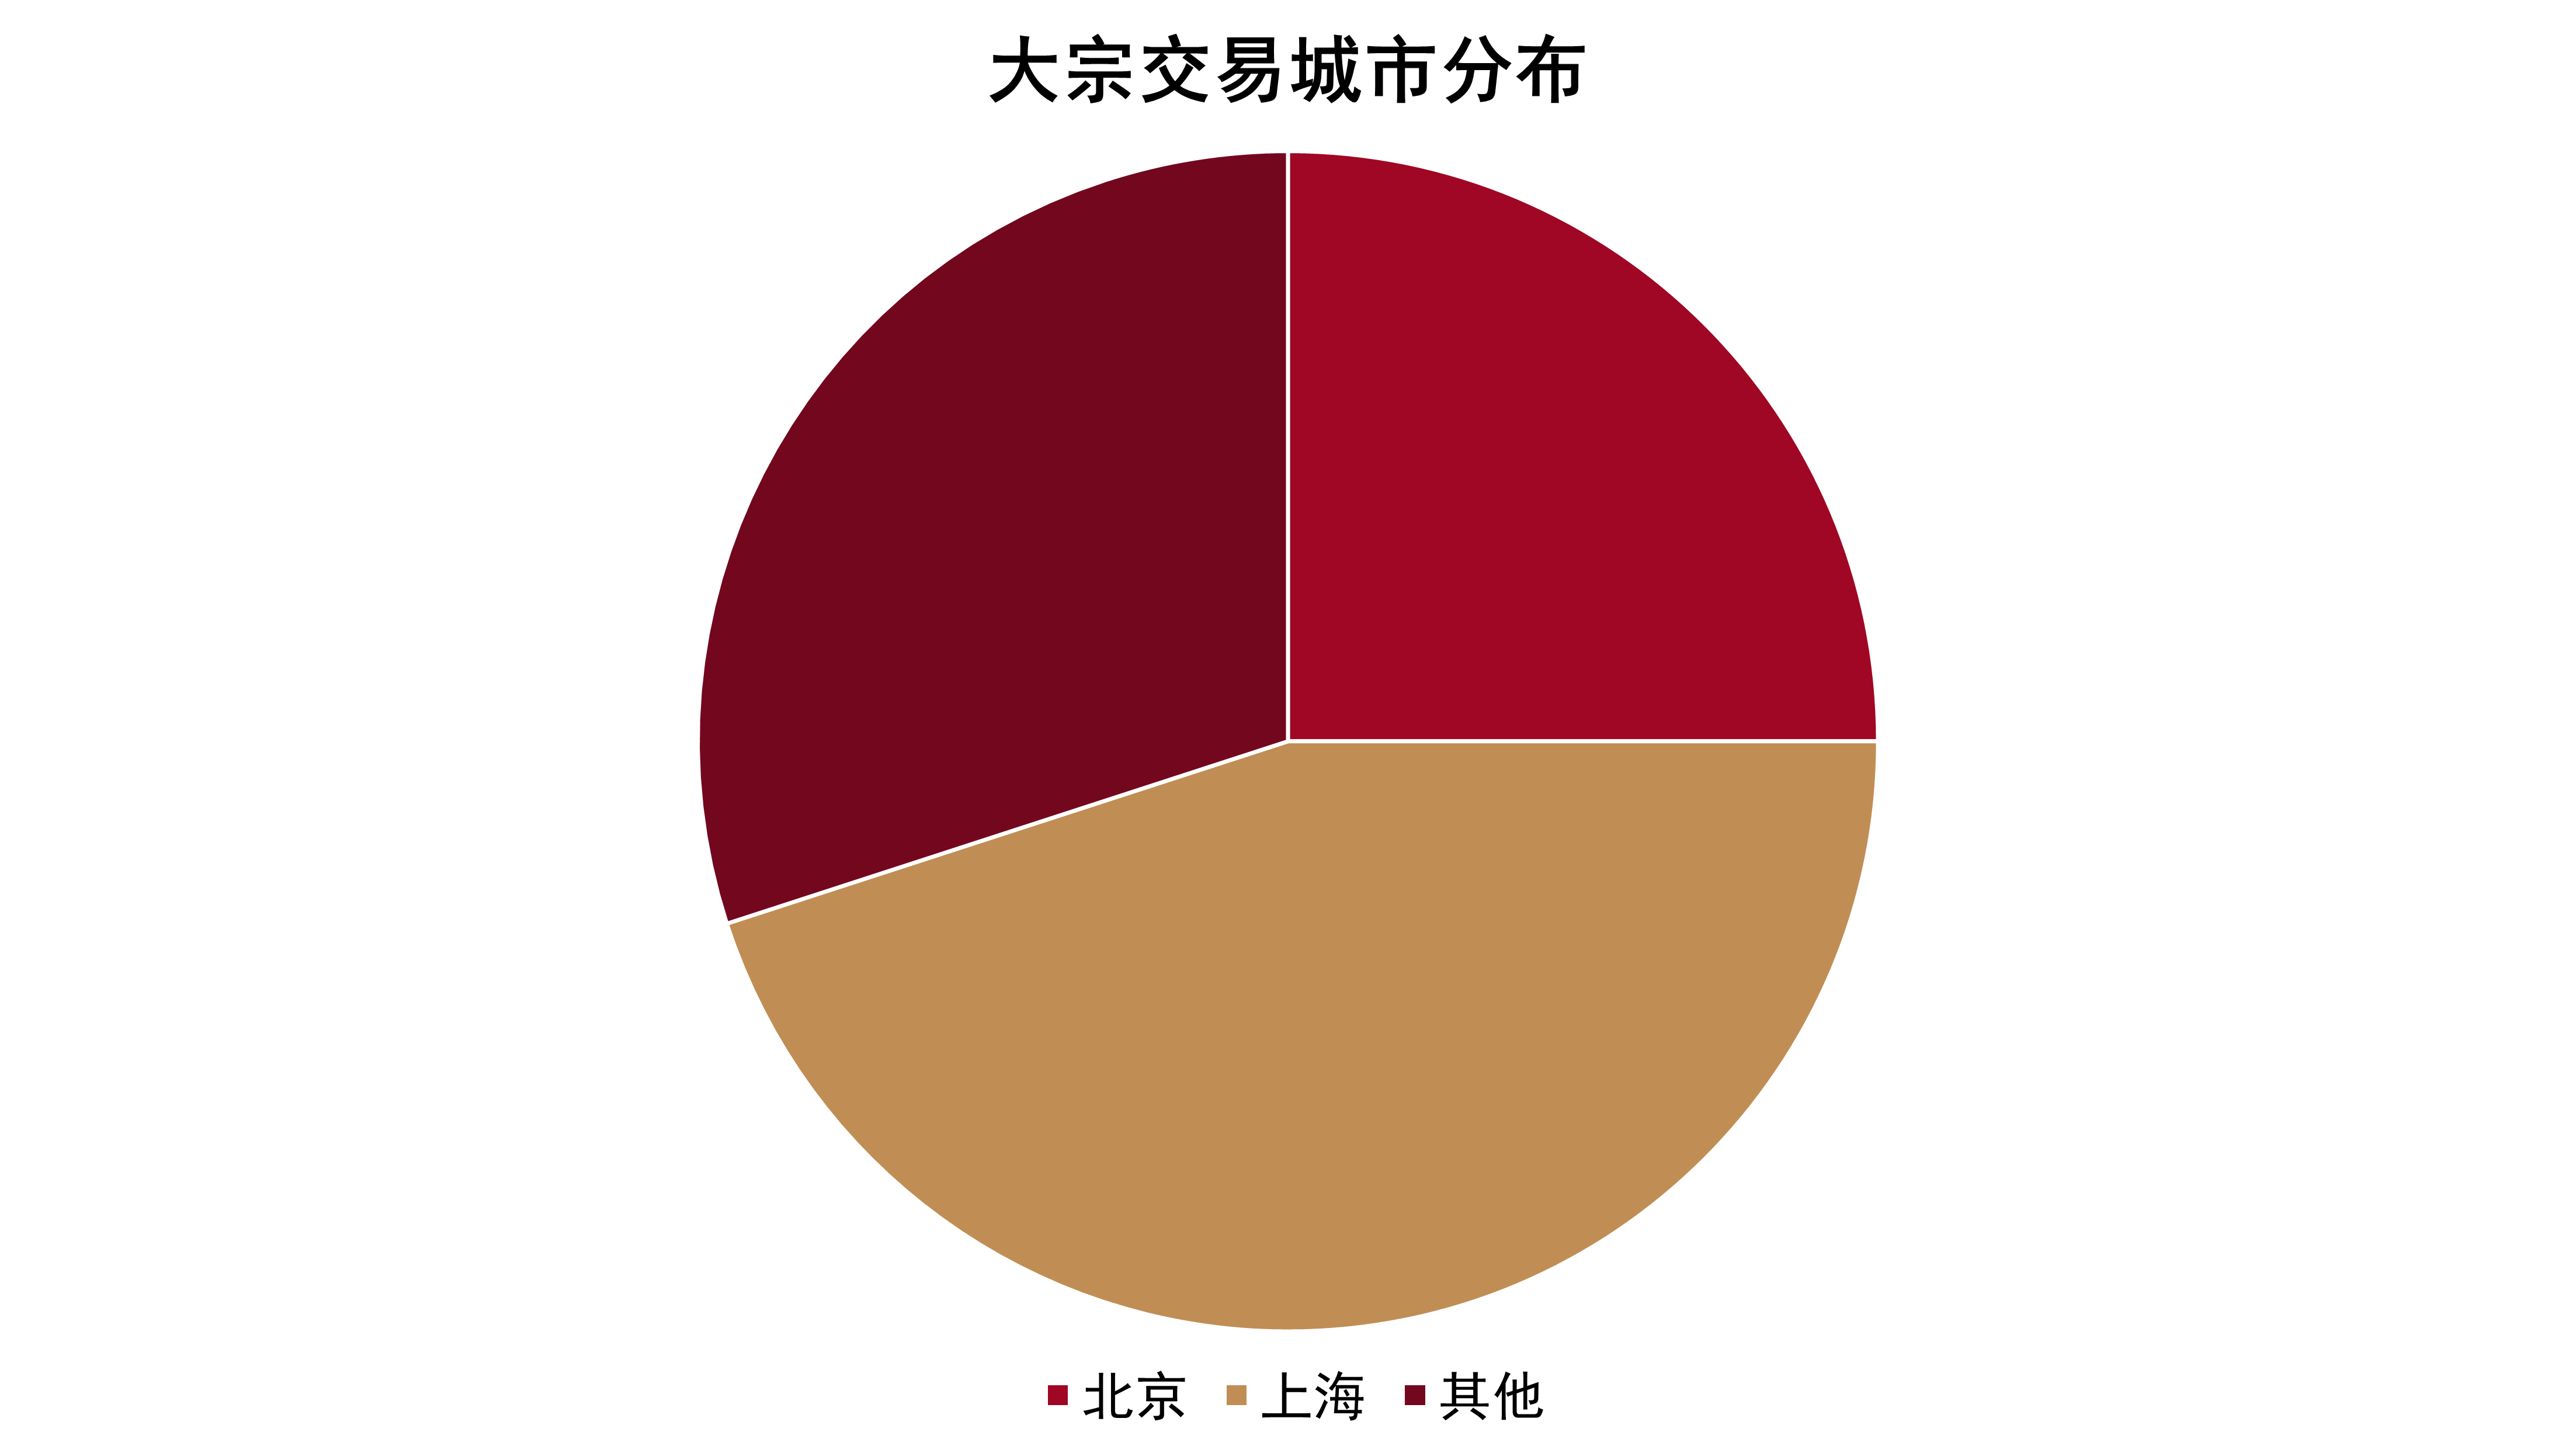
圖:2022H1大宗交易標的分佈
數據來源:公開資料,觀點指數整理
大宗交易底層標的所在城市基本集中在北京和上海,上半年上海大宗物業交易額在全國市場佔比超過了40%、外資佔比超過30%。
上海作為國內經濟體量最大的城市之一,無論是投資還是自用,區位以內的商業地產標的無疑最具備交易價值。
近年來,行業迅速擴張及產業發展,在創造了大量人才崗位的同時,也吸納了相當體量的寫字樓面積。出於馬太效應,產業不斷往一線城市尤其是北上地區集聚,支撐了北上地區物業的交易價值。
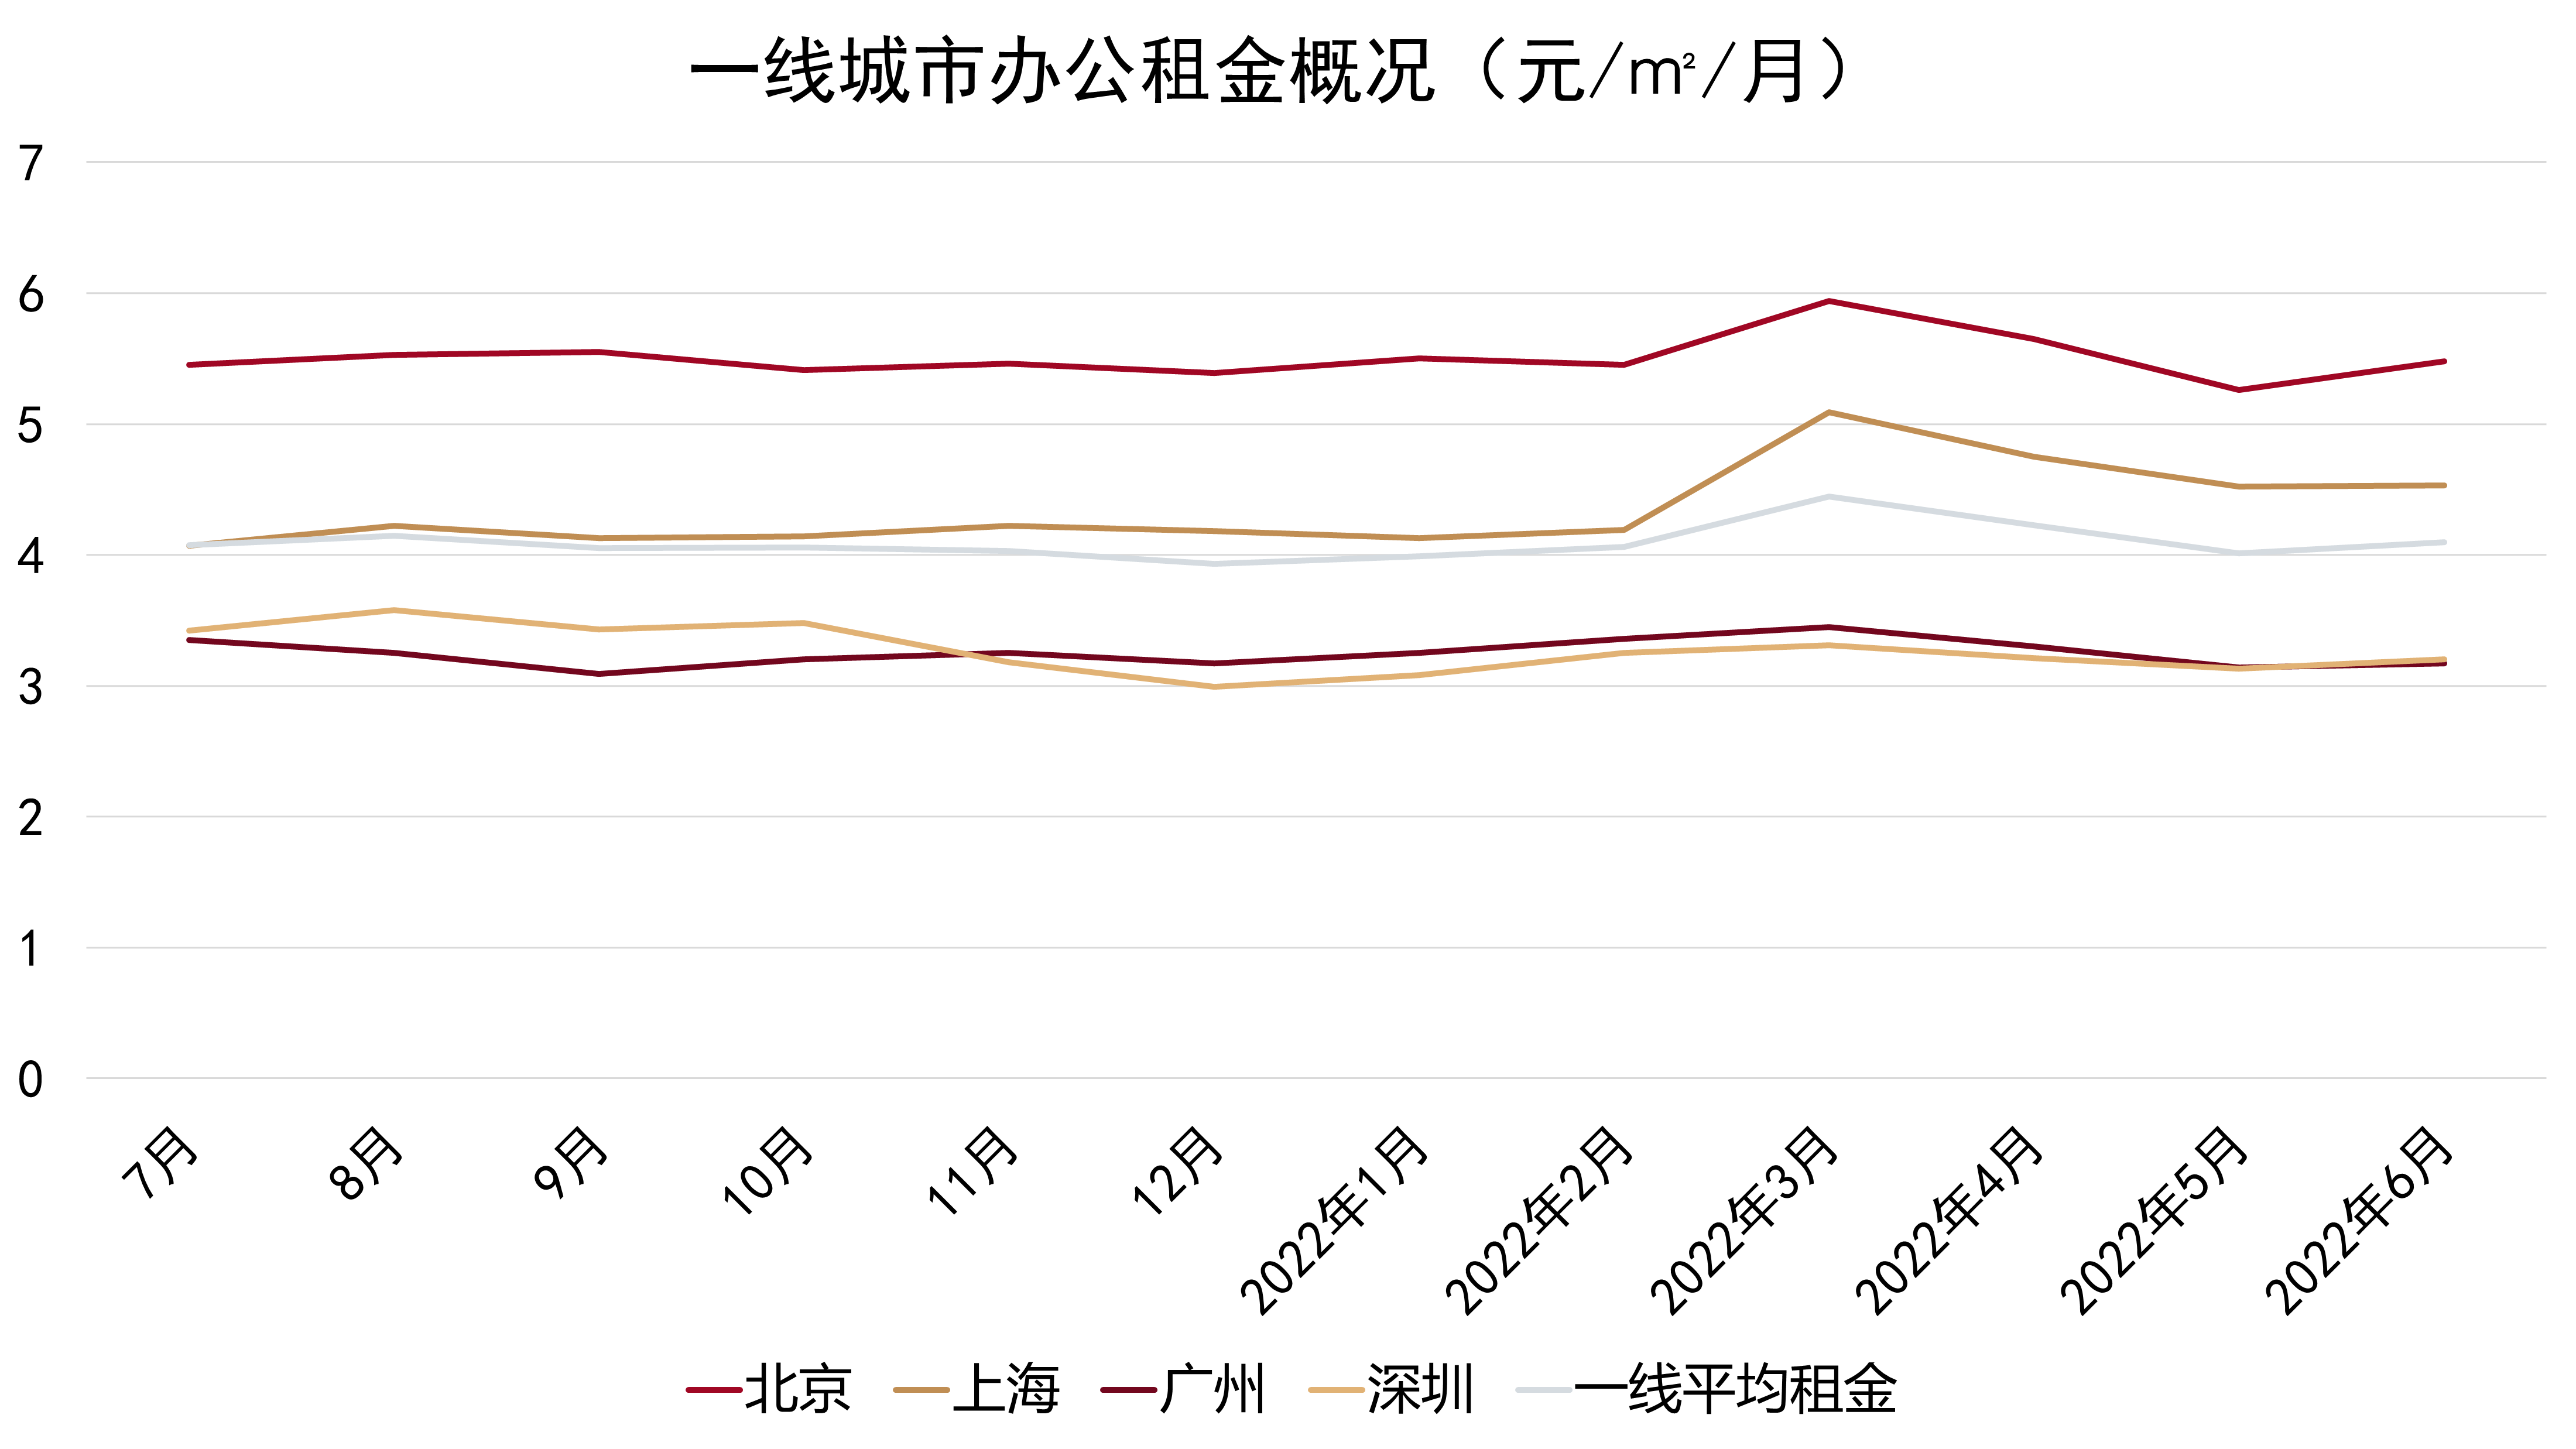
圖:近一年一線城市商辦寫字樓租金
數據來源:公開資料,觀點指數整理
商辦寫字樓市場方面,近一年來北京地區寫字樓租金領先,達到5.5-6元/平方米/日,上海次之,深圳和廣州處於第三梯隊。得益於良好的疫情控制,廣州和深圳的寫字樓租金在報告期以內一直企穩,而北京和上海則在今年二月初迎來一波上漲,在三四月份春季疫情後迅速回落。
原本北上地區對於商辦寫字樓上漲的需求被春季疫情強行衝破,如果市場情緒穩定且基本面無太大變化,這部分需求預計會重新釋放,在六月份,一線城市辦公樓租金已經有回調的趨勢,下半年北上地區寫字樓租金預計將有所補漲。