
後疫情時代,經濟變化和行業調控仍在進行中。當下,房地產高槓杆的發展模式弊端、高負債及各類財務資金問題成為佇立在企業面前的大山,並給企業發展帶來諸多不利影響。如何實現可持續的穩健發展,是企業需要明確的首要問題。住宅業務之外,多元化賽道的物業、物流、產業等也迎來新的發展機遇,如何實現自身突破值得思考。
為此,觀點指數研究院在長期跟蹤企業動態、市場發展、行業經濟的基礎上,採用企業訪談、數據收集、調研等手法,結合專業的數據分析和深度的研究,全方位多維度地剖析當前行業各業態各領域的發展現狀,並且對標杆企業項目、產品模式進行綜合探析,在2022博鰲房地產論壇現場隆重發布《觀點指數·2022中國房地產行業發展白皮書》(影響力指數·2022年度地產風尚企業表現報告),與各方企業共謀劃,同成長。
以下為“2022上半年物業服務報告”及研究成果:
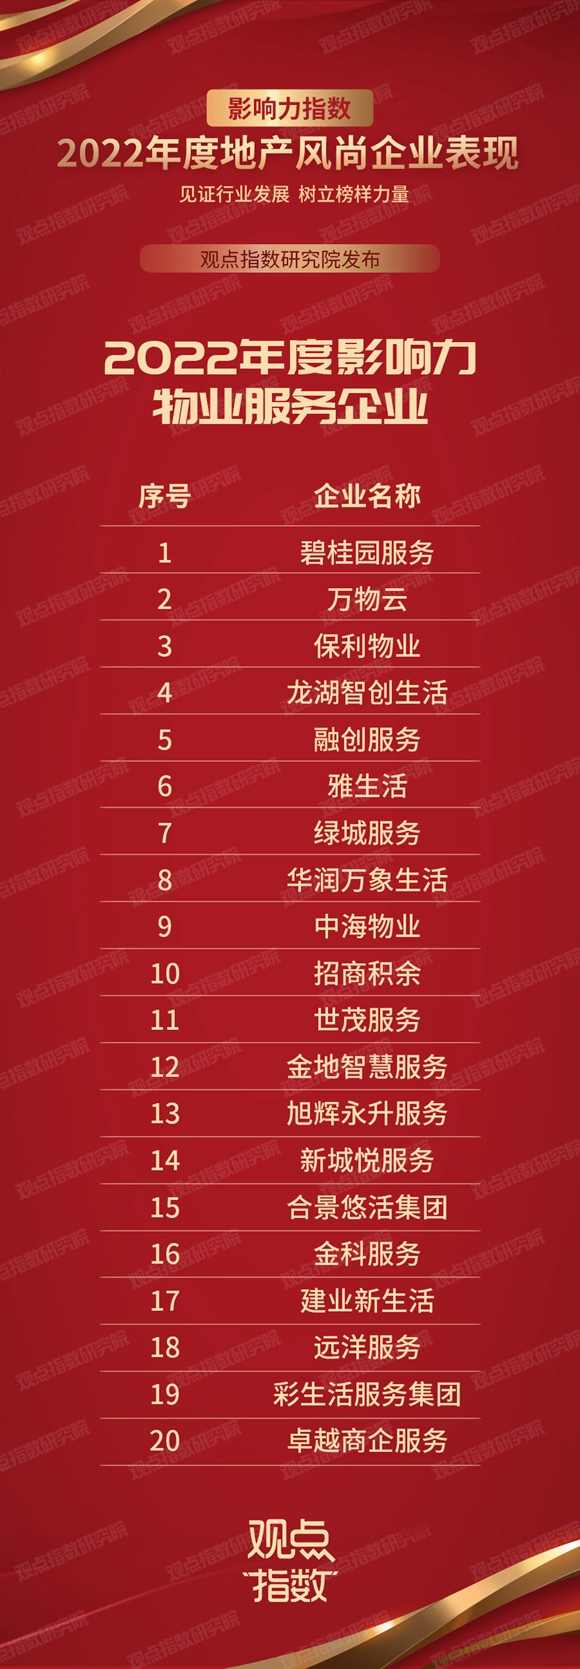
觀點指數 2022年上半年,地產行業的波動給物業服務行業帶來了較大沖擊,企業加緊開拓公建、產業園等非住宅領域,並加快入局城市服務賽道。
增值服務方面,非業主增值服務貢獻度逐漸降低。各物企社區增值服務方面的新業務入局和老業務的量變累積仍在繼續,其中經紀業務是物企最為廣泛開展的業務,也成為可能向關聯方進行利益輸送的通道。
此外,物業養老的服務模式也已逐漸啓動,發揮本身優勢或將成為物企破局社區增值服務的抓手。
收併購市場的熱潮則仍在延續,2022年上半年,主流物企發起收購案20餘起,涉及金額超80億元。值得注意的是,有多家物企在上市進程中被收購,亦有多筆收購公告後又告吹案例。
看似波詭雲譎的收併購市場,實質是地產行業調整的傳導,但客觀上加速了物業服務行業的集中整合。
資本市場層面,大量物業企業的上市進程在上半年發生了暫停或終止,無論遞表還是上市的企業數量和規模都較往期大幅降低。二級市場上,物業與地產股在上半年相比大盤都錄得了較大幅的下跌,當前物企在資本市場上的估值水平仍很大程度取決於關聯方的財務穩健程度,但目前行業估值已行至低點,修復仍然可期。
回顧2022年上半年,物業服務行業由地產關聯方裹挾前行,雖然近年來對地產方的依賴度正逐漸降低,但地產仍對物業存在大量隱性托舉,二者一榮俱榮,一損均損。
非住業態加速佈局,城市服務探索持續
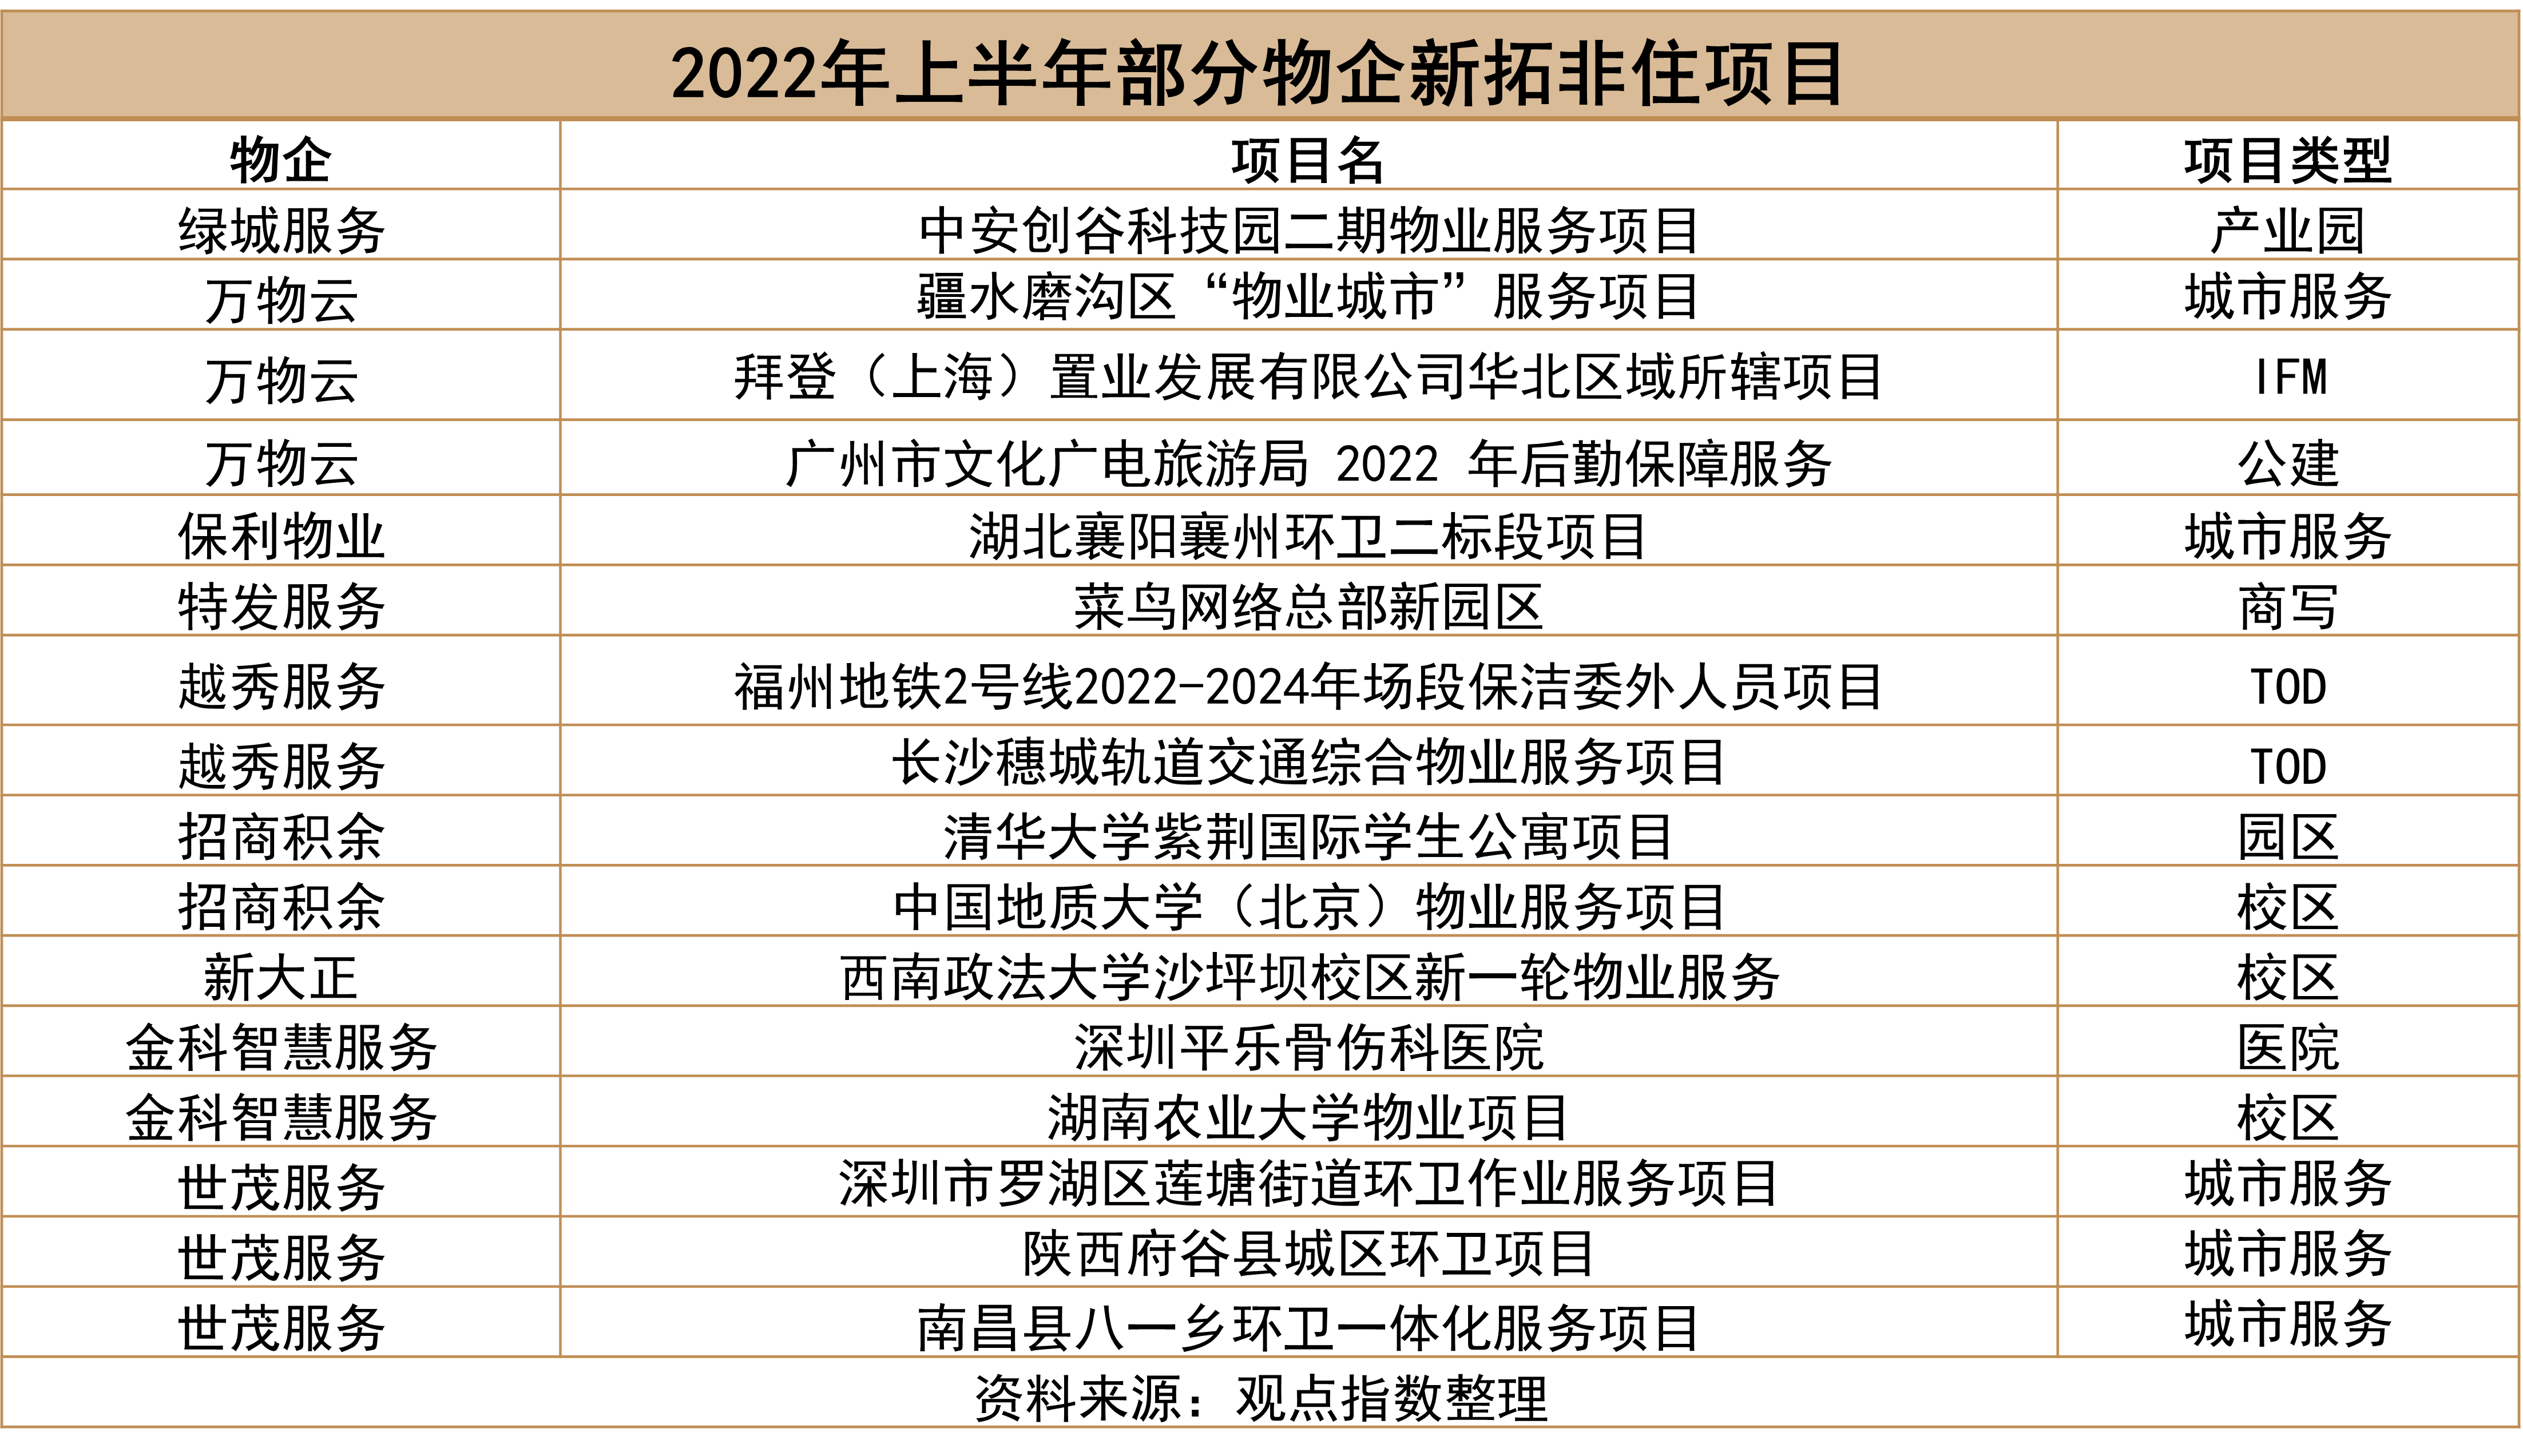
2022上半年,商住開發及銷售步伐進一步放緩,而物業服務企業規模增長訴求不減。收併購手段之外,公建、產業園及城市服務等非住宅領域成為物業服務企業拓盤的重點。
目前大部分物企都將住宅業態作為主要營收支柱,而非住領域市場廣闊,大量空間等待開拓。根據研究機構估算和預測,預計到2025年,非住業態市場規模或將突破4500億元(僅含基礎物管費)。
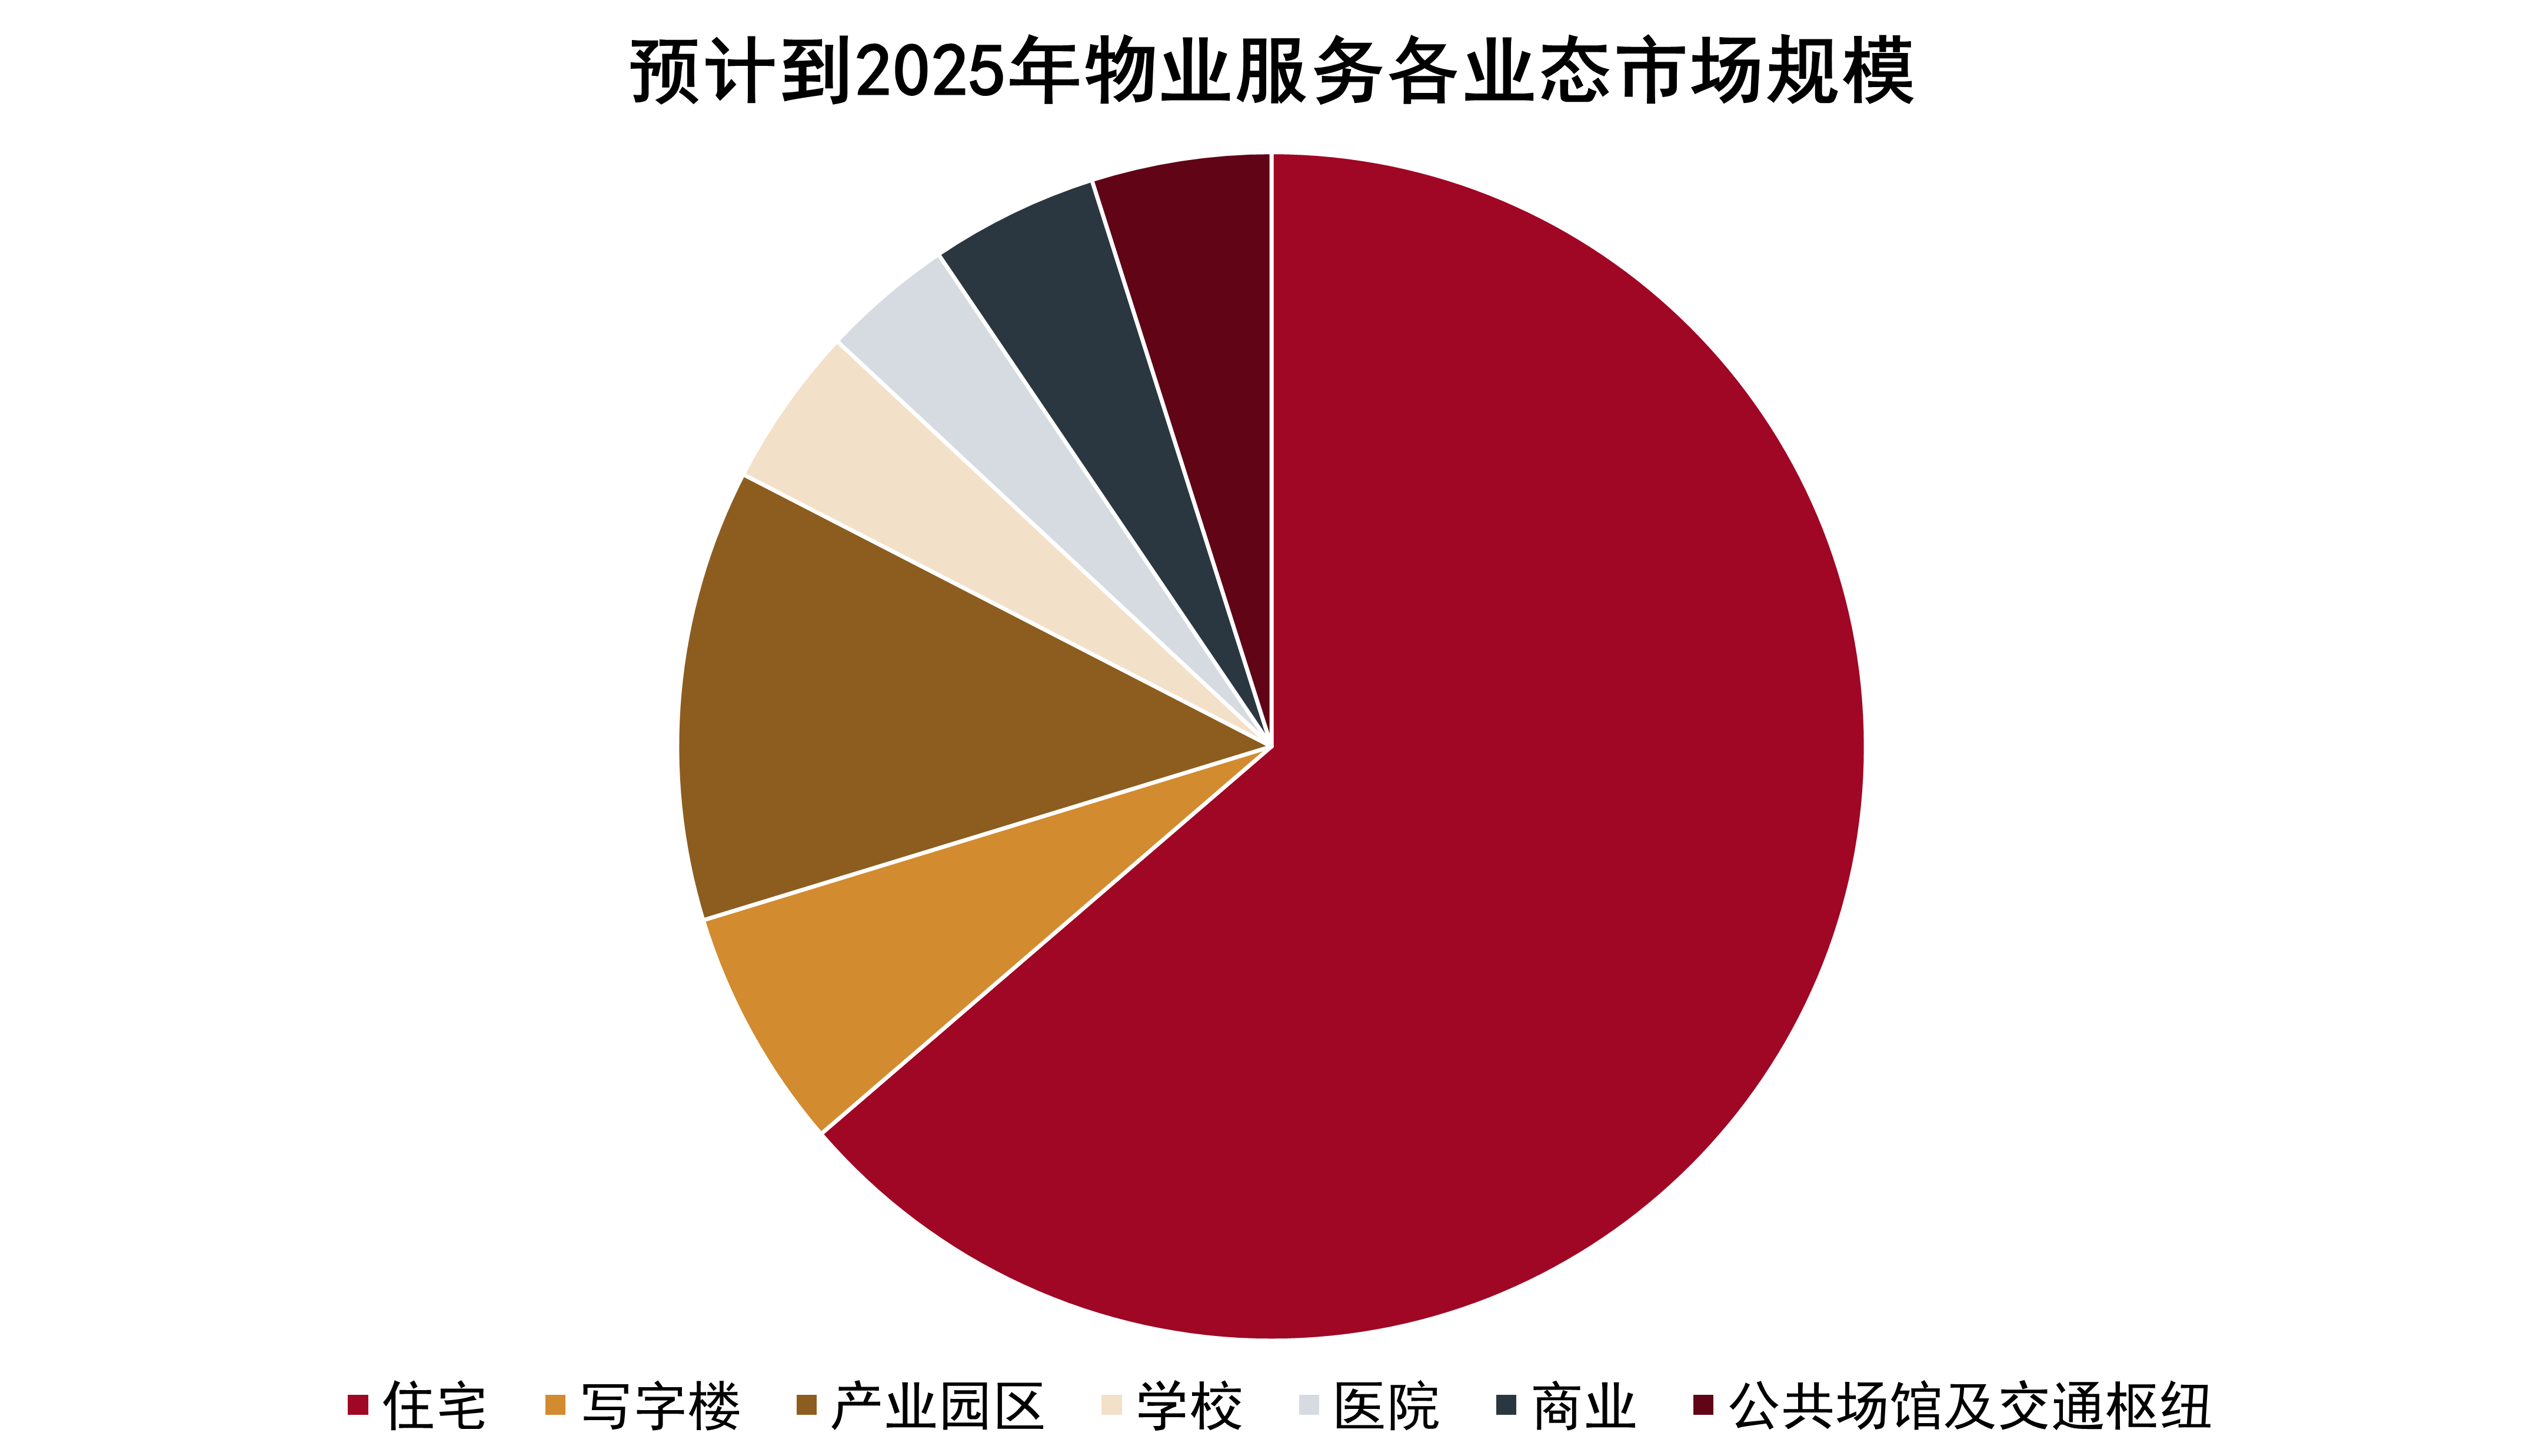
數據來源:中泰證券,觀點指數整理
其中,商業物業服務是目前除住宅外企業發展最為成熟的業態。該市場格局分散,發展空間較大,不管是物管費單價還是毛利率都顯著高於住宅業態,盈利能力更強。
此外,商業物業面對的業主對價格敏感度要遠低於住宅物業業主,收費上更具彈性,受政策限制較少。視乎企業的專業能力,在議價上也存在較大空間,與住宅業態平均物業費的提升主要依靠新增樓盤相比,長期來看將更具發展前景。
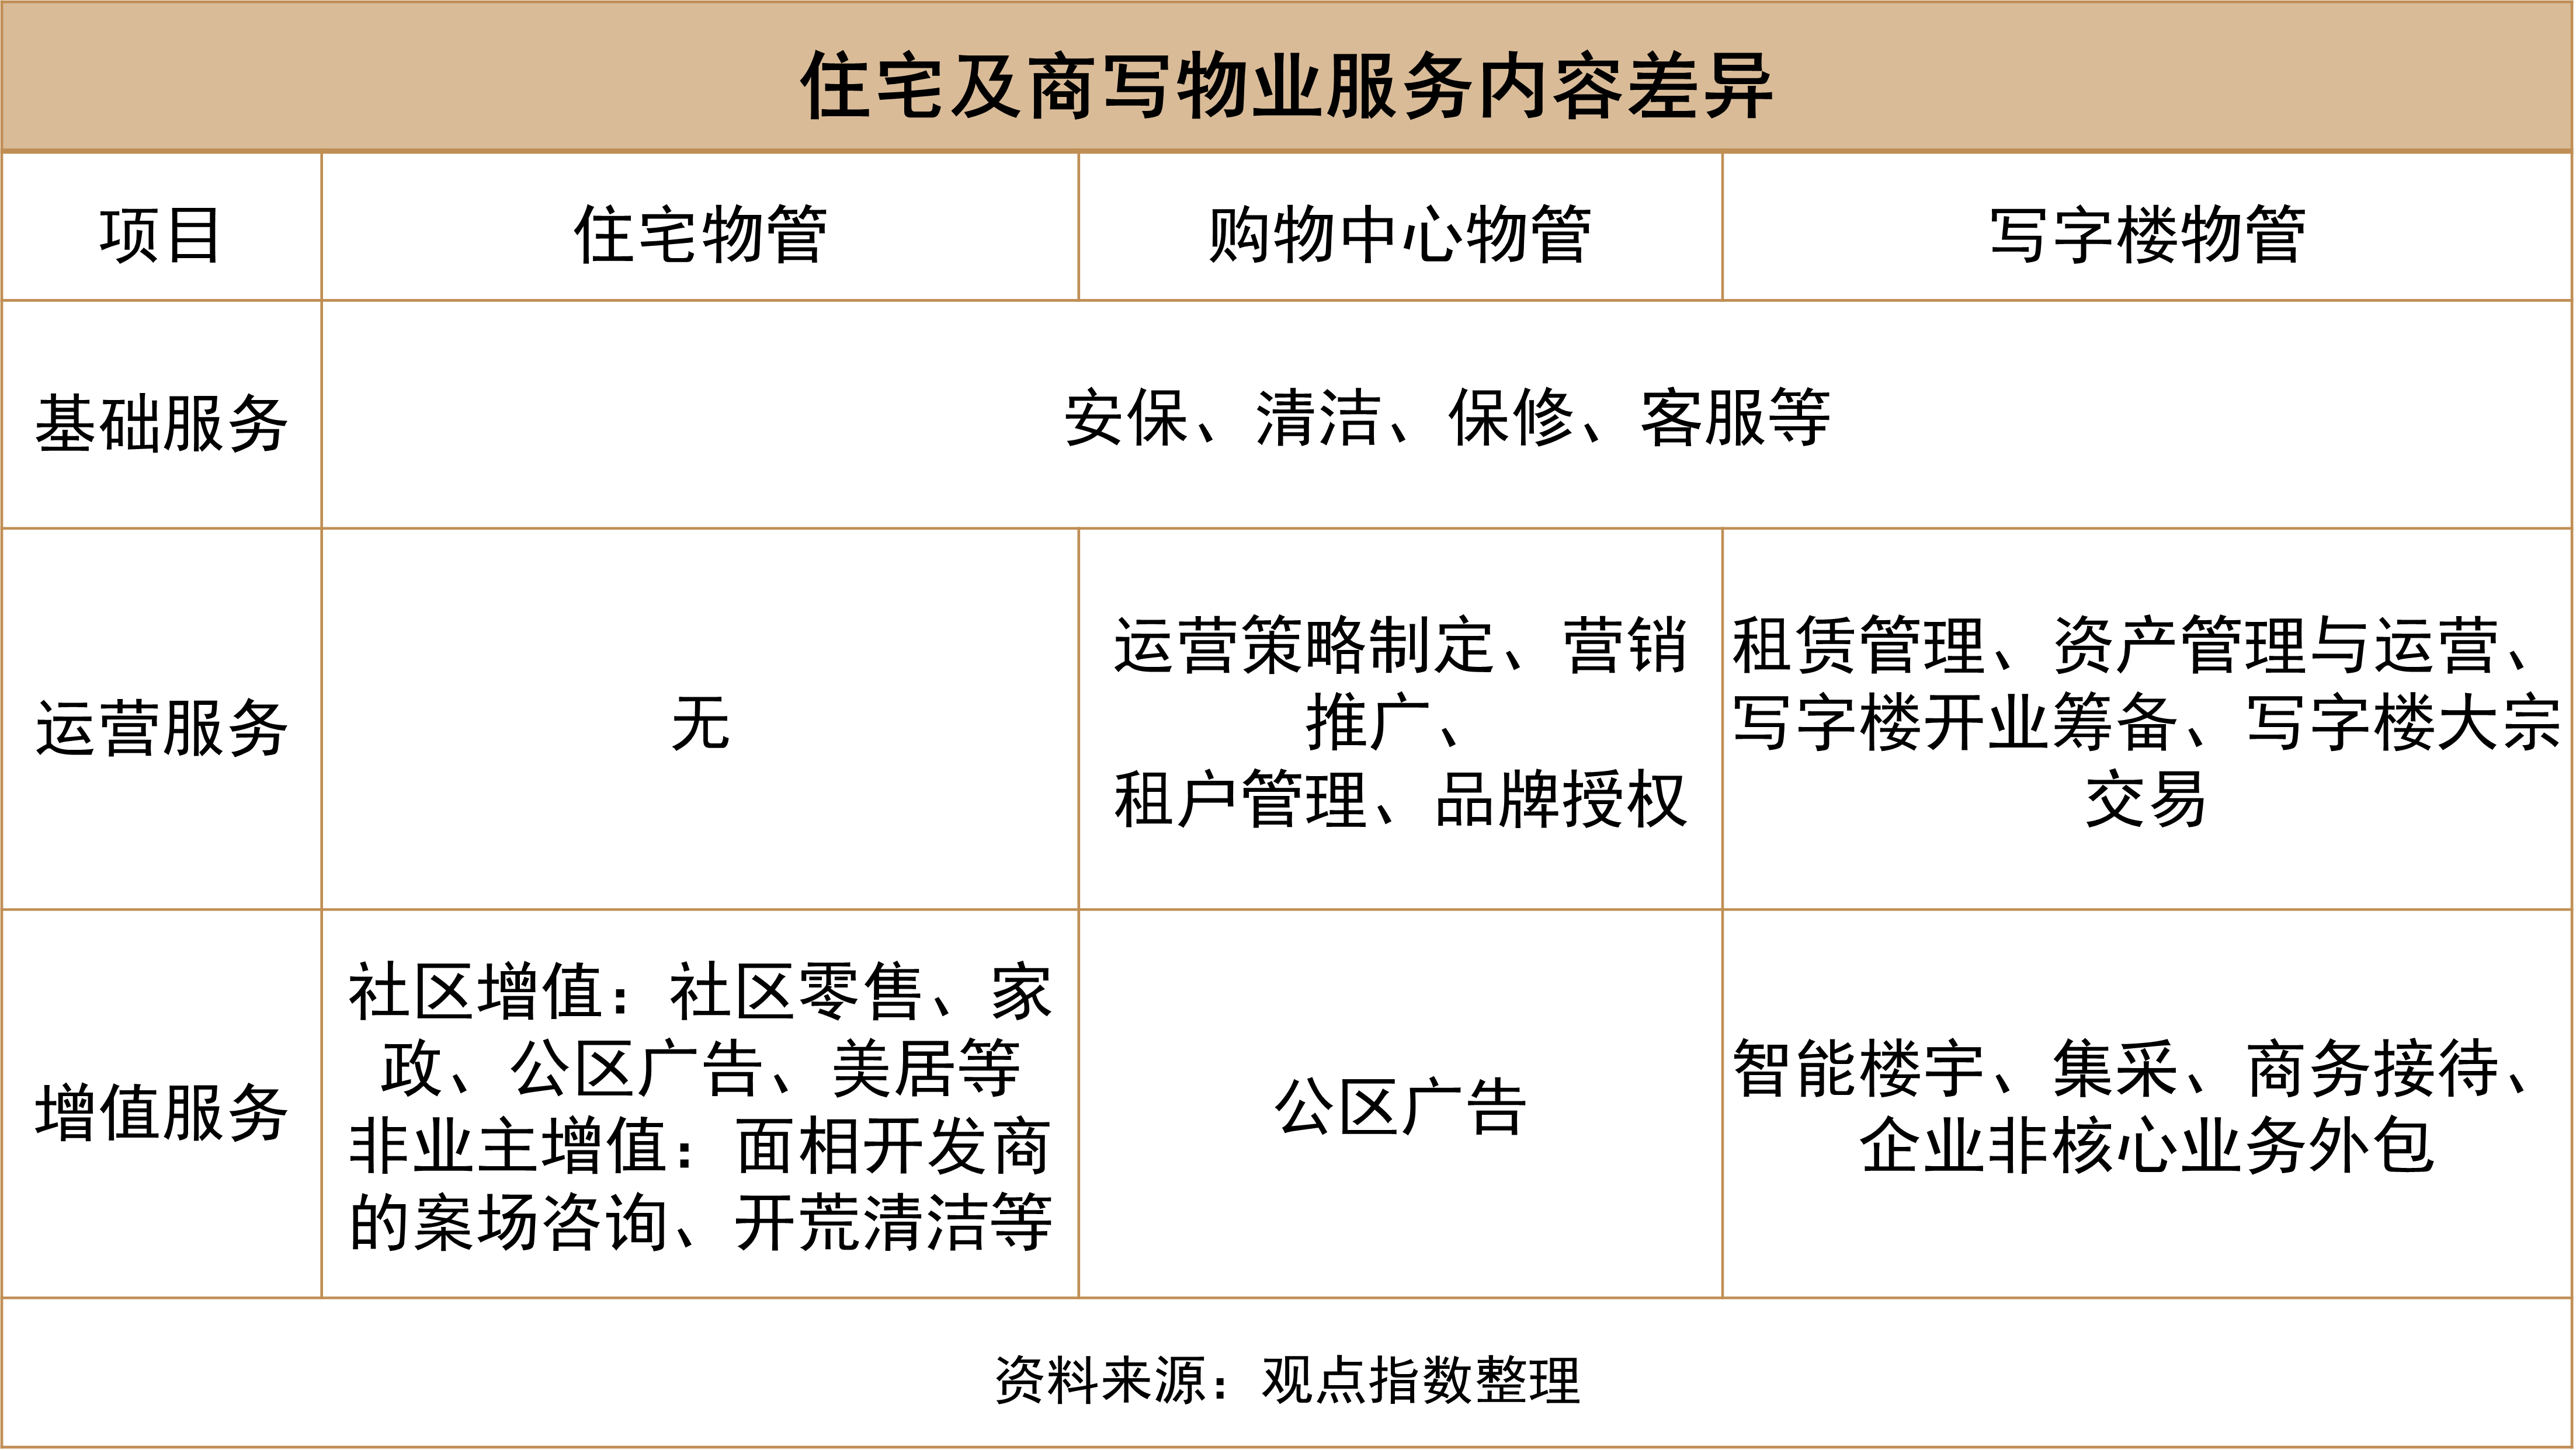
值得一提的是,萬物梁行在上半年中標了包括吉利汽車總部在內的多個IFM管理項目,IFM(Integrated Facility Management)即整合設施管理,是寫字樓物業服務的變種和深化,除了常規保安保潔等基礎服務外,還為企業提供整合式的深入托管和部分業務外包。當前,除了萬物梁行外,還有卓越商企、特發服務等物企在此領域有所建樹。
公建及城市服務方面,2022上半年,除碧桂園服務及萬物雲等龍頭物企有簽約更多大型城市服務項目外,更有多家物企開始從環衛領域切入城市服務。以世茂服務為例,其2021年收購了世路源以及金沙田兩家環衛企業,並於2022年上半年通過上述兩家企業以環衛為切入口,簽約了多個城市服務相關項目。
城市服務的採購方是政府,低成本、高效率地進行城市後勤管理是天然需求,物業公司正好在社區治理方面存在大量服務經驗與技術積累,也能在服務中進行科技賦能,正好滿足以上訴求。
在當前階段,整合式地進行城市服務發展並有成績的物企不多,主要是萬物雲、碧桂園服務以及保利物業等少數企業,其他大部分城市服務內容仍僅限於環衛服務。
城市服務是物業企業在To G端業務的深入和延伸,當前行業尚處於探索期,大部分企業如上所述僅涉及環衛或單一公建項目管理。隨着政府機關及城市後勤管理市場化的進一步提高,這一領域未來仍存在較大機遇。
增值服務量變累積,物業養老逐漸起步
目前物業企業所提供的服務更偏向於“收租式”的後勤服務,若意圖尋找更多市場空間,可以重點考慮增值服務,這也是向“商業消費服務”模式轉型的關鍵。
回顧上半年,各家物業企業在增值服務方面,繼續進行新業務入局和老業務量變累積。
非業主增值服務與關聯方往來密切,常被詬病存在利益輸送嫌疑。儘管如此,2021年數據顯示,該業務類型仍是目前物管企業營業務中不可捨棄的重要構成,佔比普遍在20%左右。
隨着物企獨立性加強和市場化程度提高,該部分業務未來營收佔比與重要性預計會逐漸降低。
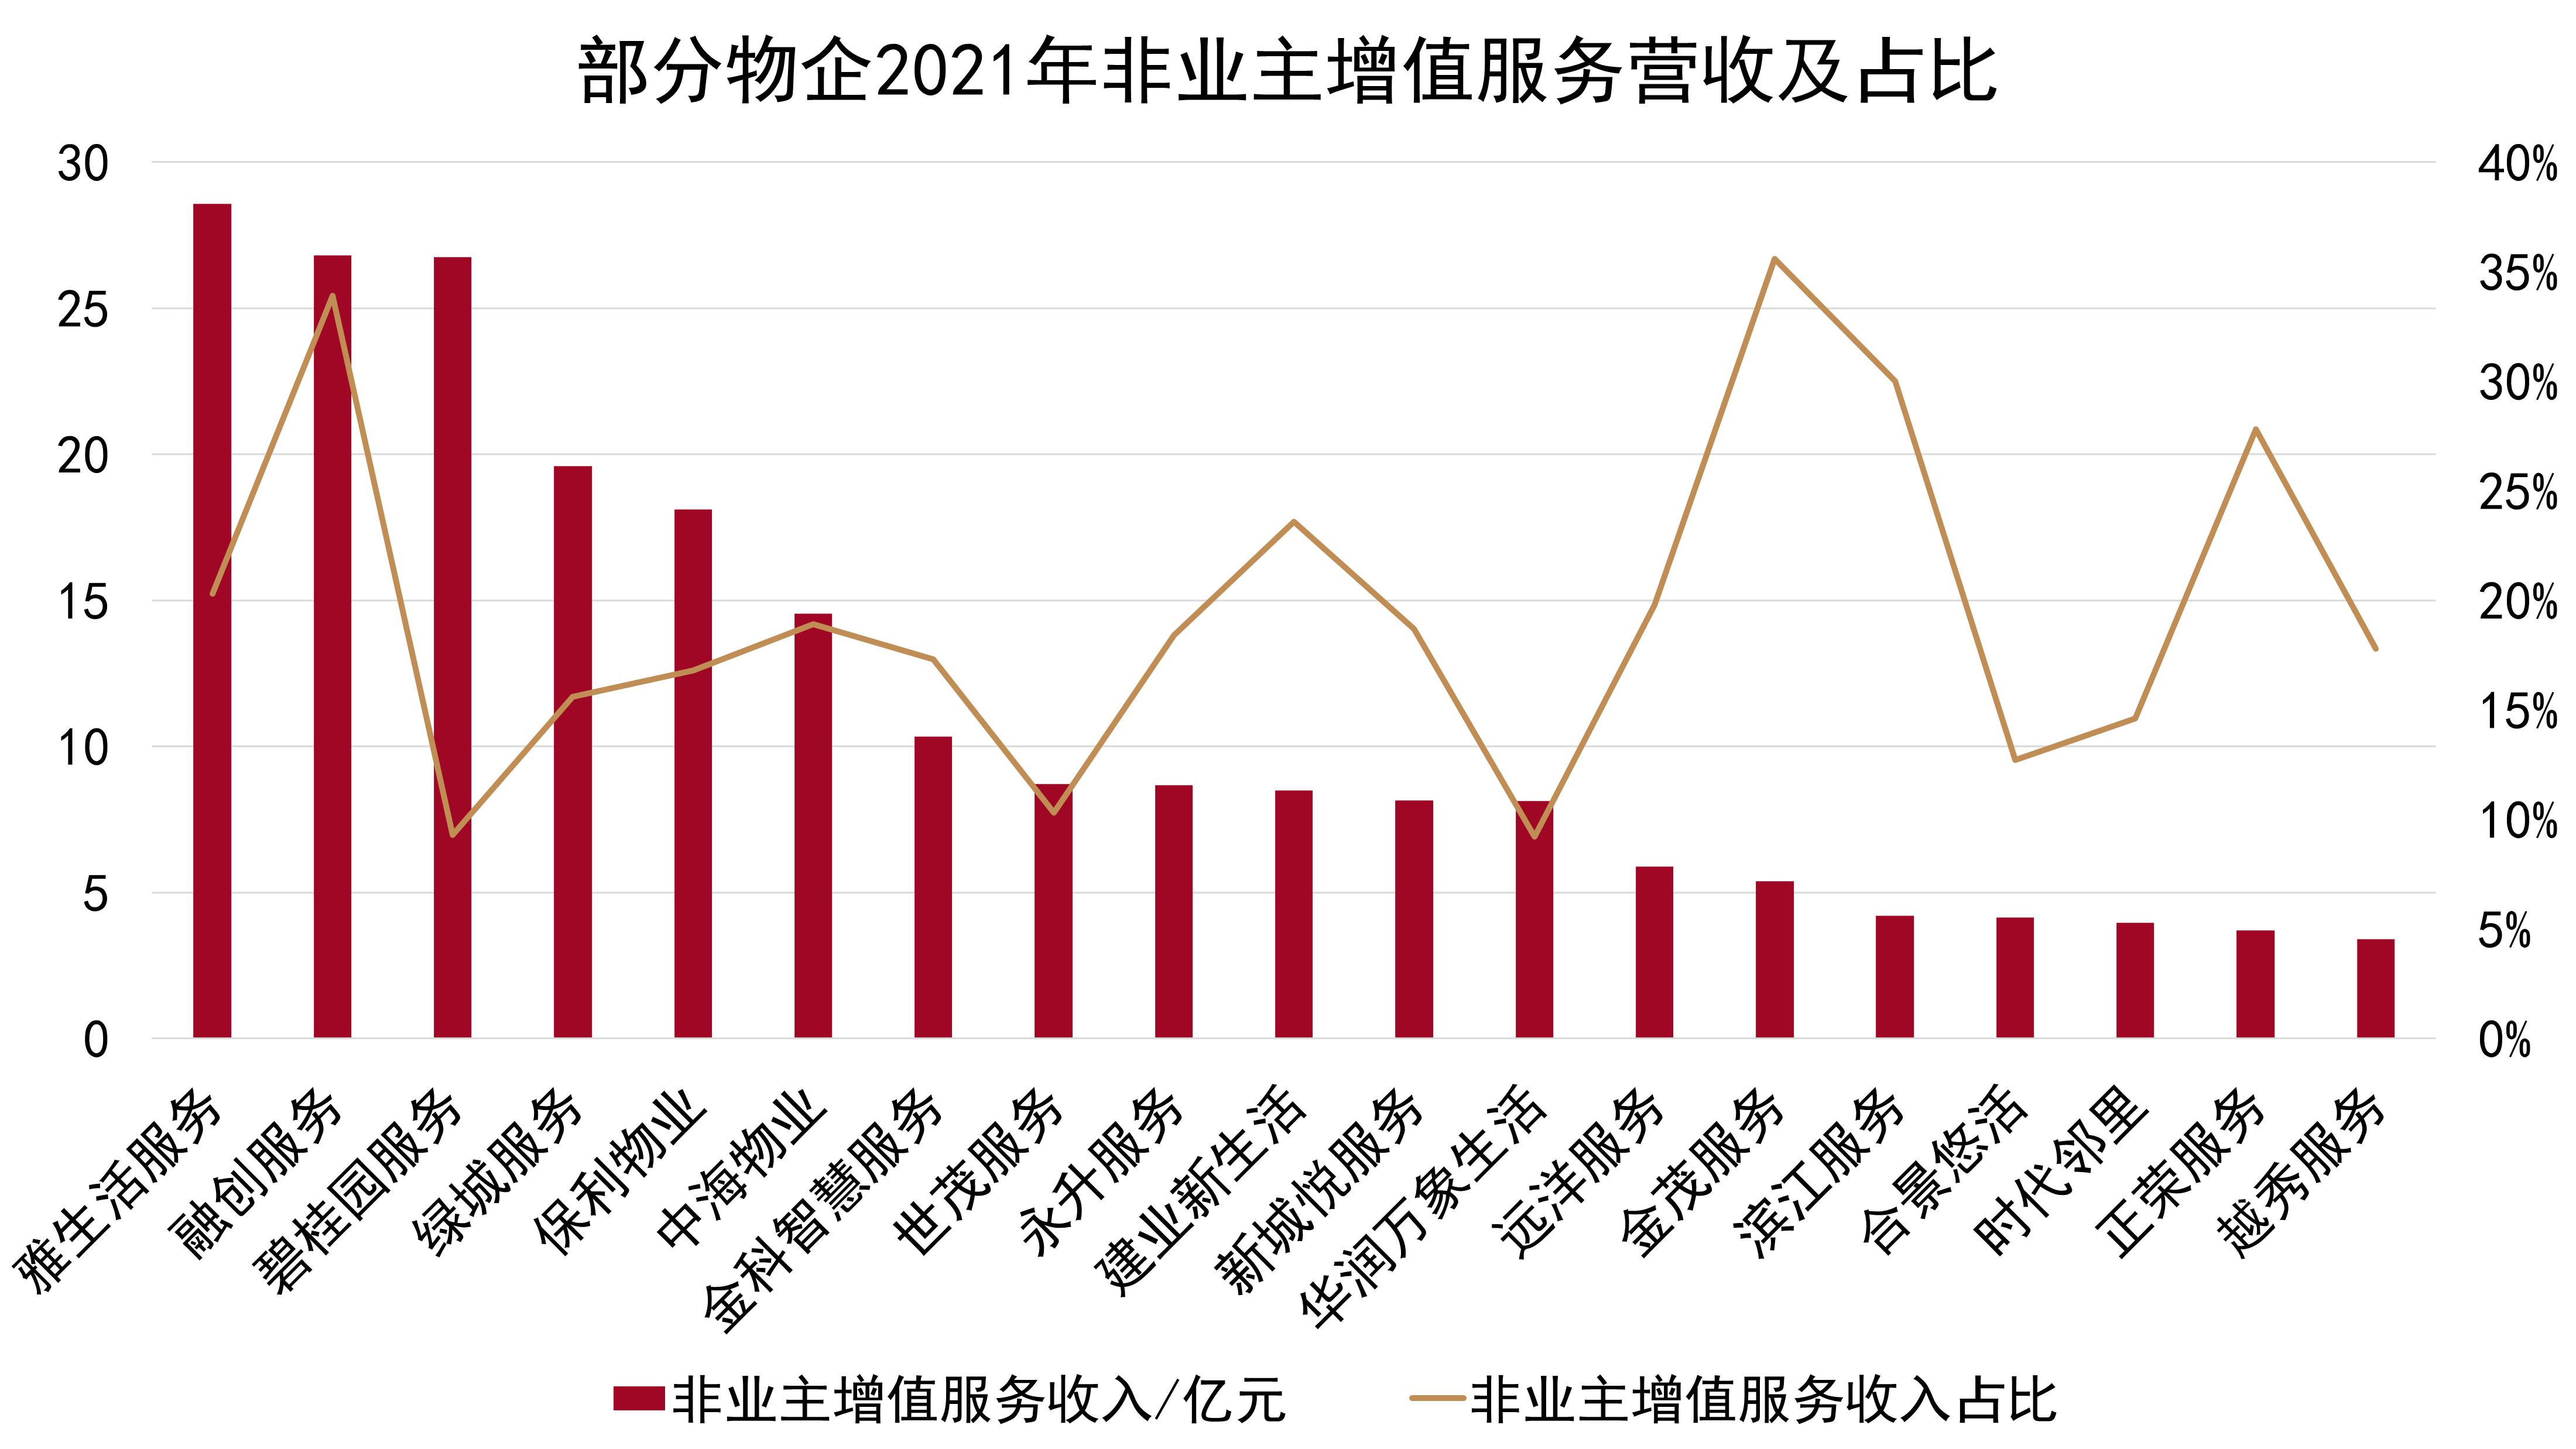
數據來源:企業公告,觀點指數整理
而在社區增值服務領域,該片藍海開發尚不完全,細分賽道眾多,雖然已有物企耕耘多年,但還未探索出認可度高的盈利模式。
換而言之,社區增值服務領域還存在較大的盈利與創新空間,等待物業服務企業探索發現。
以經紀業務(或稱資產管理業務)為例,經紀業務即物業企業藉助社區等平臺資源進行資產的代理出租或銷售,並賺取中介費的服務。
除了常規的住宅商品房之外,公寓、寫字樓及車位也是物企經紀業務中的重要組成部分,是社區增值服務中門檻較低、開展較為廣泛的一類服務。
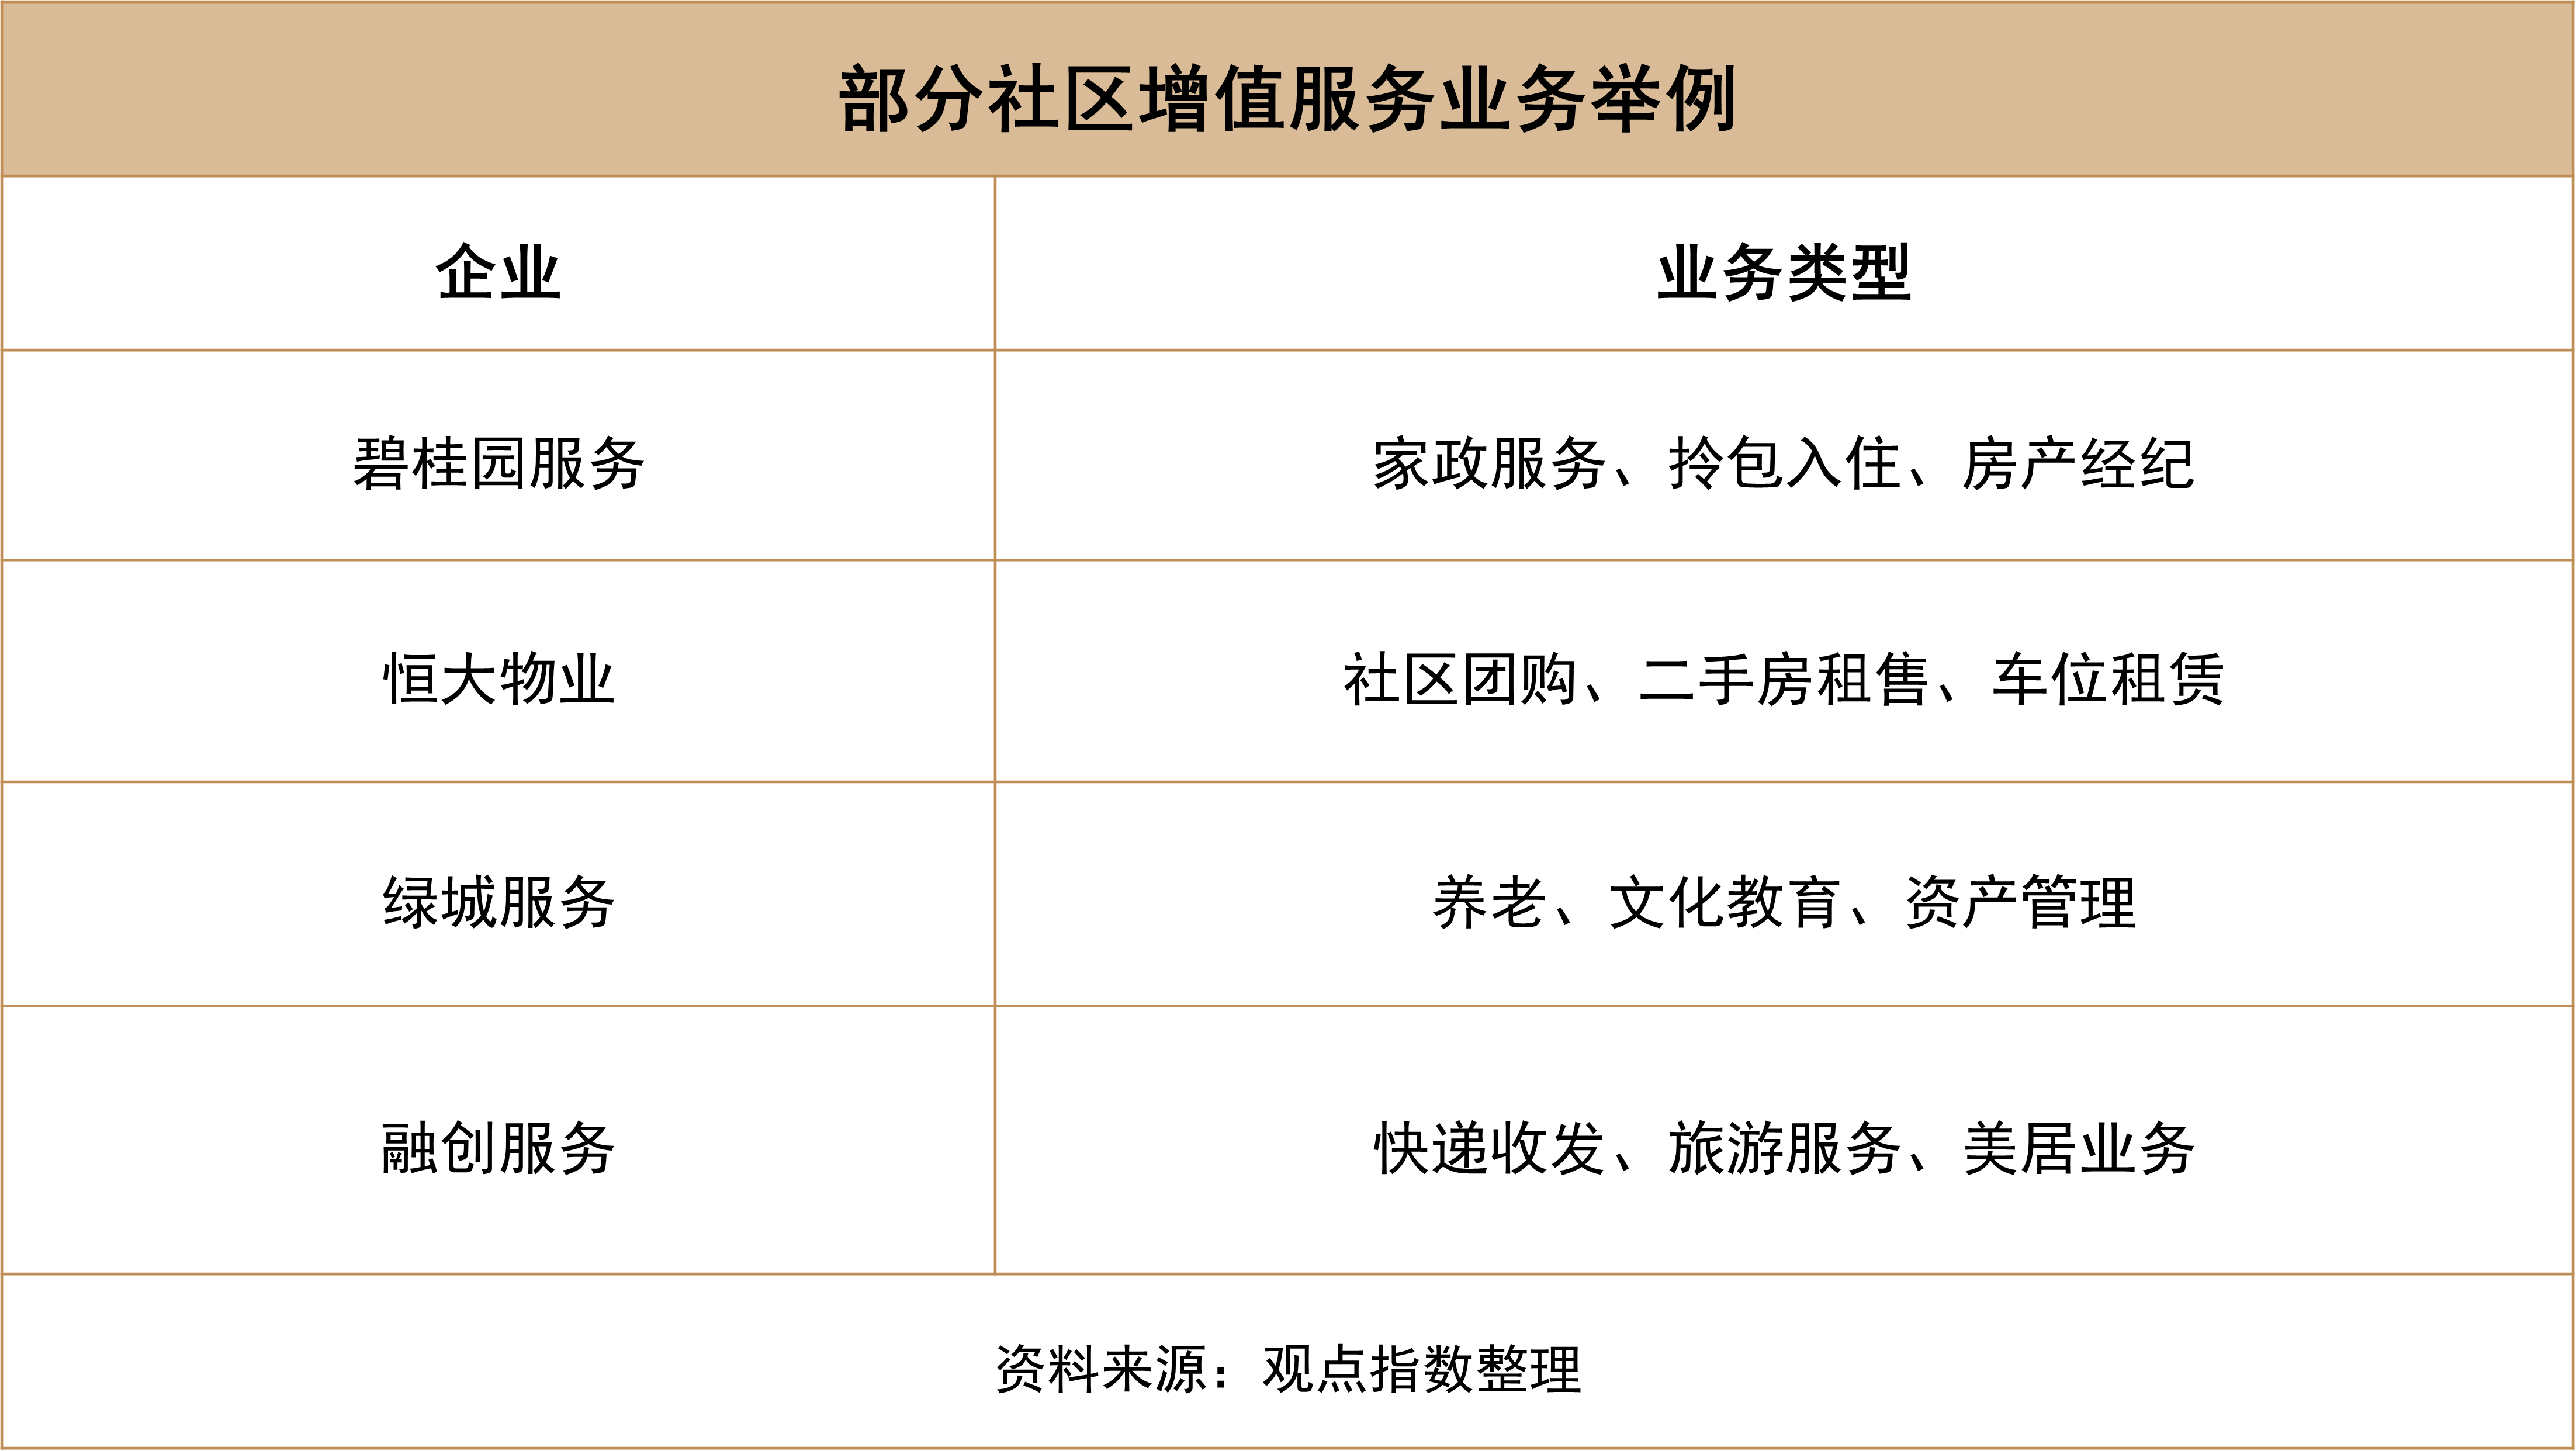
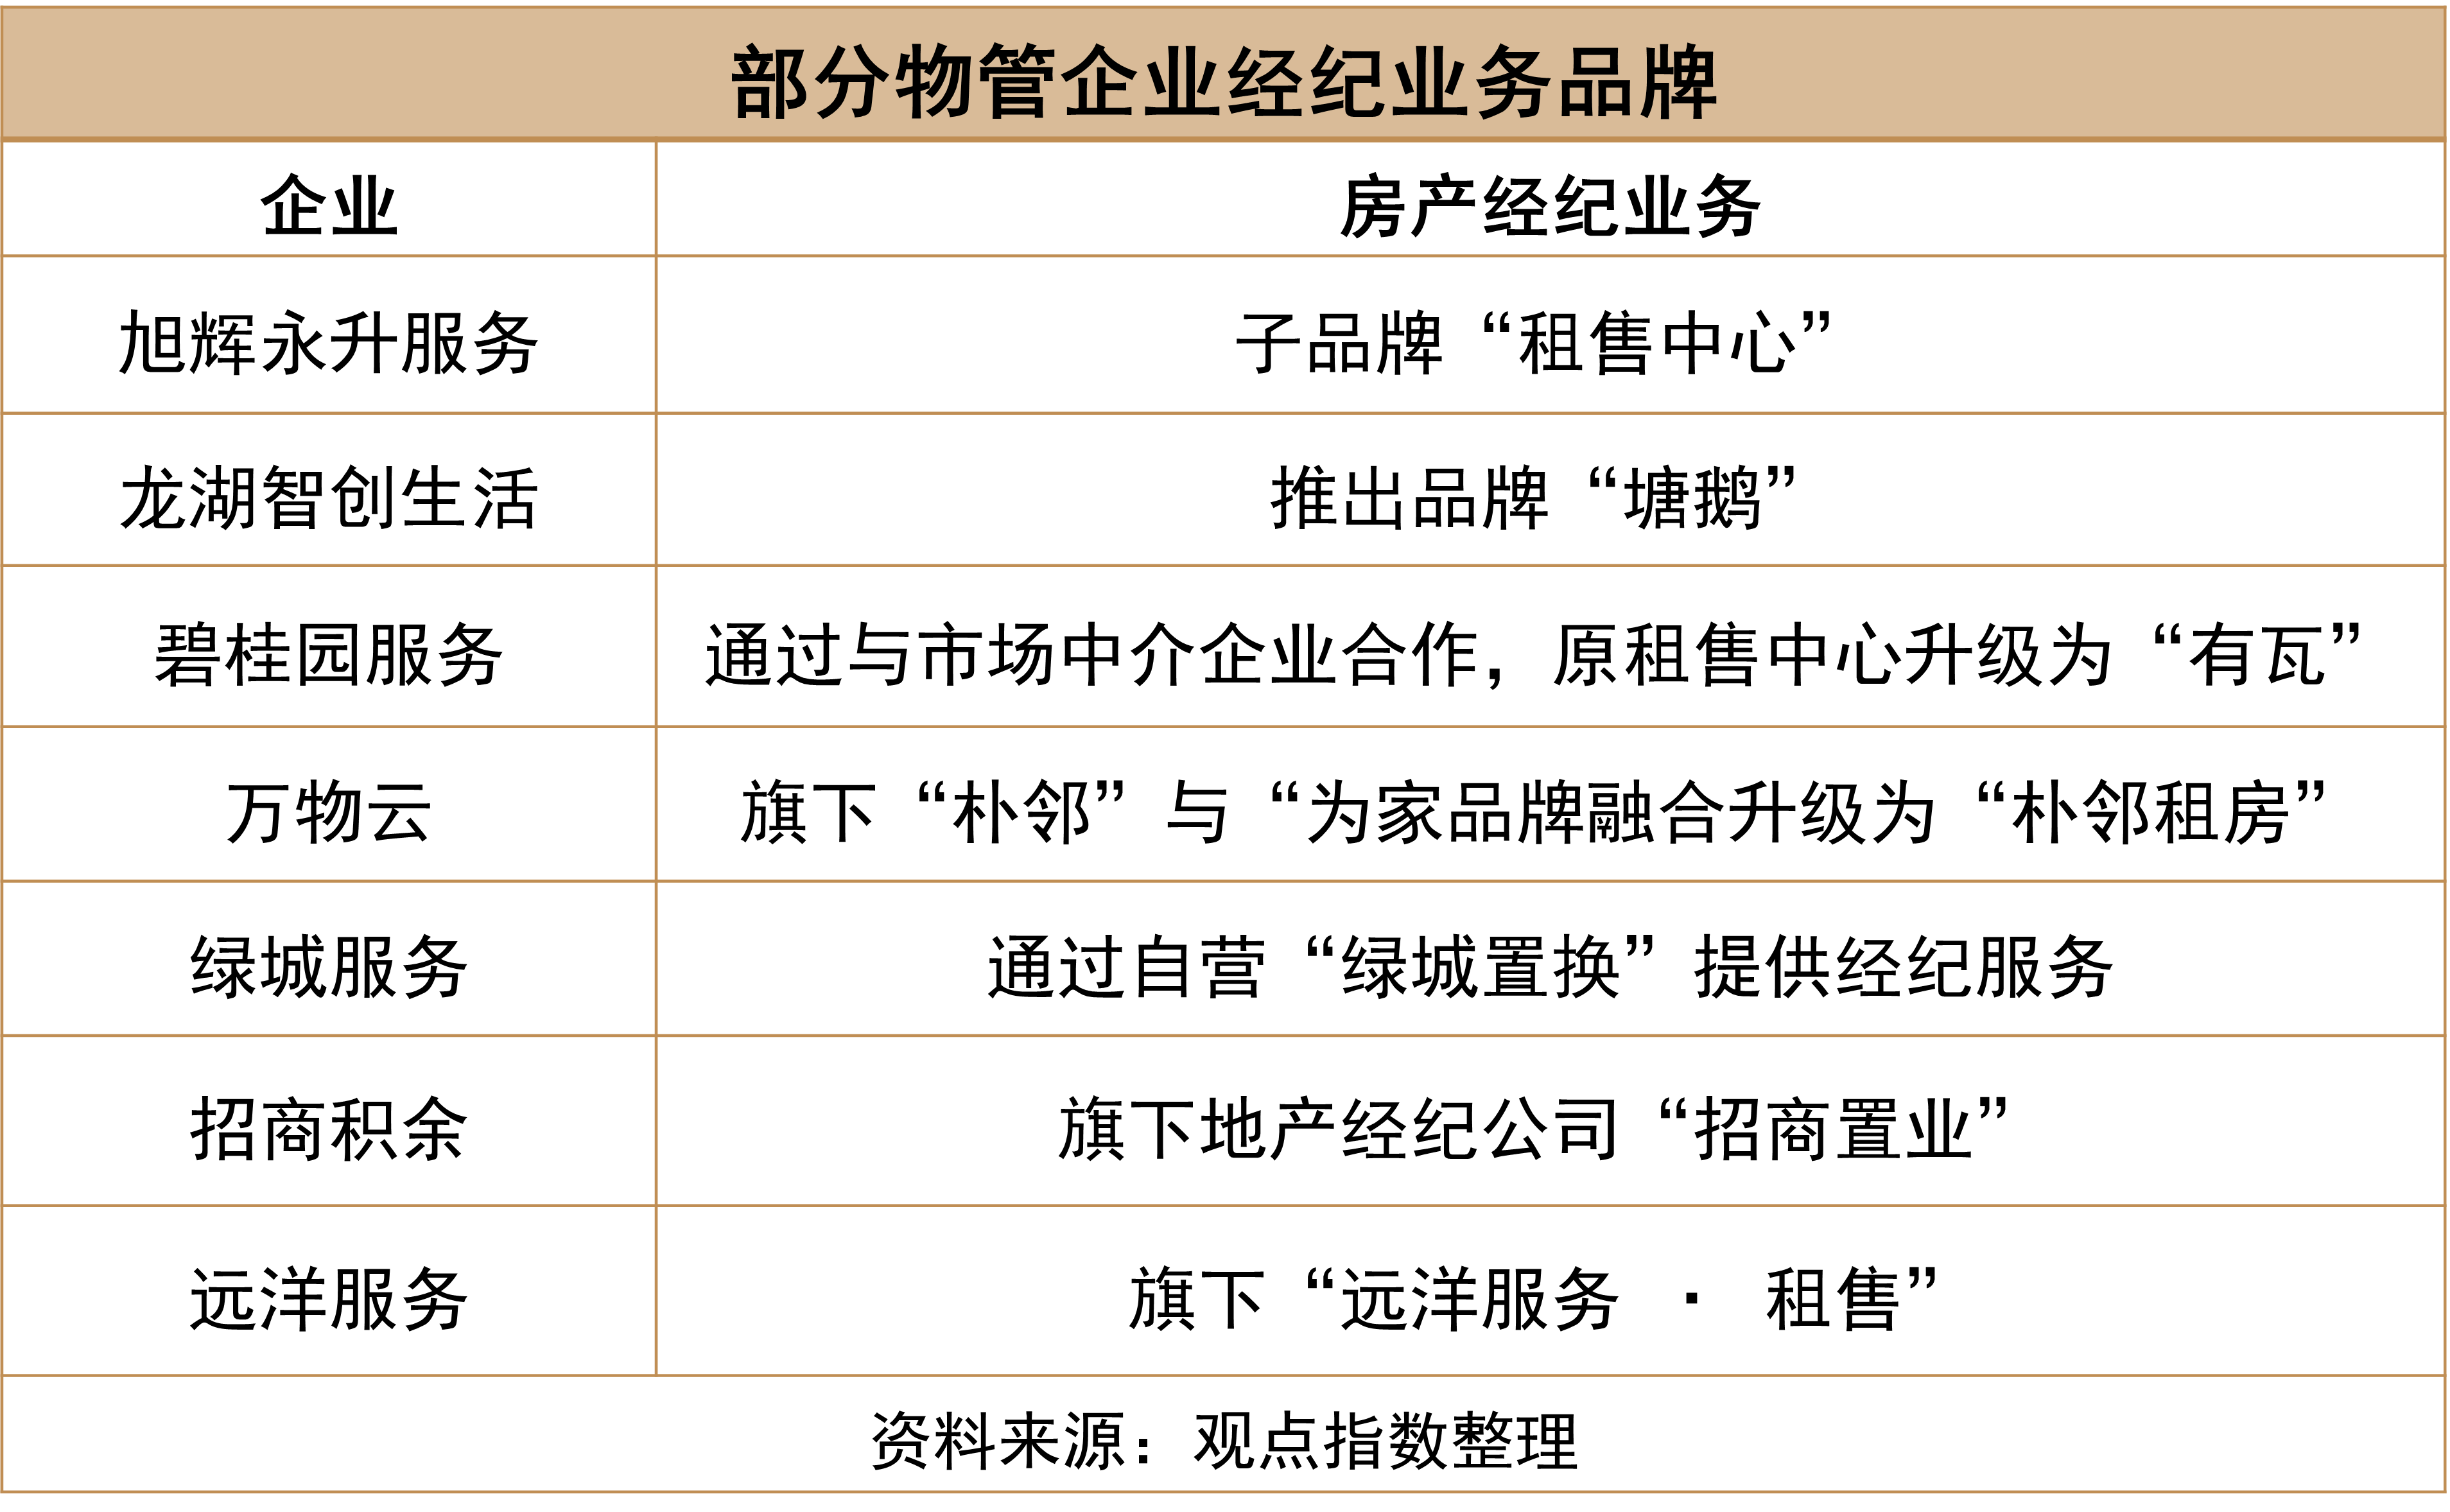
2022上半年,大量物企經營範圍新增經紀業務,同時也有不少企業如新大正退出了該領域的競爭。新大正屬於第三方物企,本身無關聯房企提供渠道,而且公建業務佔比較大,開展經紀業務基礎較為薄弱,這或許也是退出的主要原因。
物業服務企業開展經紀業務的難點,主要在於房源及代理銷售範圍均侷限於在管或關聯方提供的房源輻射區,而在外部則有早已佔據市場的貝殼等企業搶佔市場。
相對而言,物業企業僅在車位代理、銷售等領域存在較大優勢,但該業務能取得的收益很大程度上依賴於關聯開發商的輸送。
值得警醒的是,2021年至今,不少物企通過與房企簽訂經紀業務框架協議,將手中巨量現金提前以保證金或誠意金的形式向關聯房企支付,經紀業務也成為物企向關聯開發商進行輸血的通道。
物業養老方面,今年1月,北京市民政局等部門聯合印發《關於開展“物業服務+養老服務”試點工作的通知》,鼓勵物管企業跨界提供養老服務。
2022年上半年,多家物業公司也在養老領域有所動作:龍湖物業與安馨康養進行了戰略簽約、興業物聯與福森物業在南陽新設養老公司、遠洋服務則在“物業服務+養老服務”的試點中有所行動。
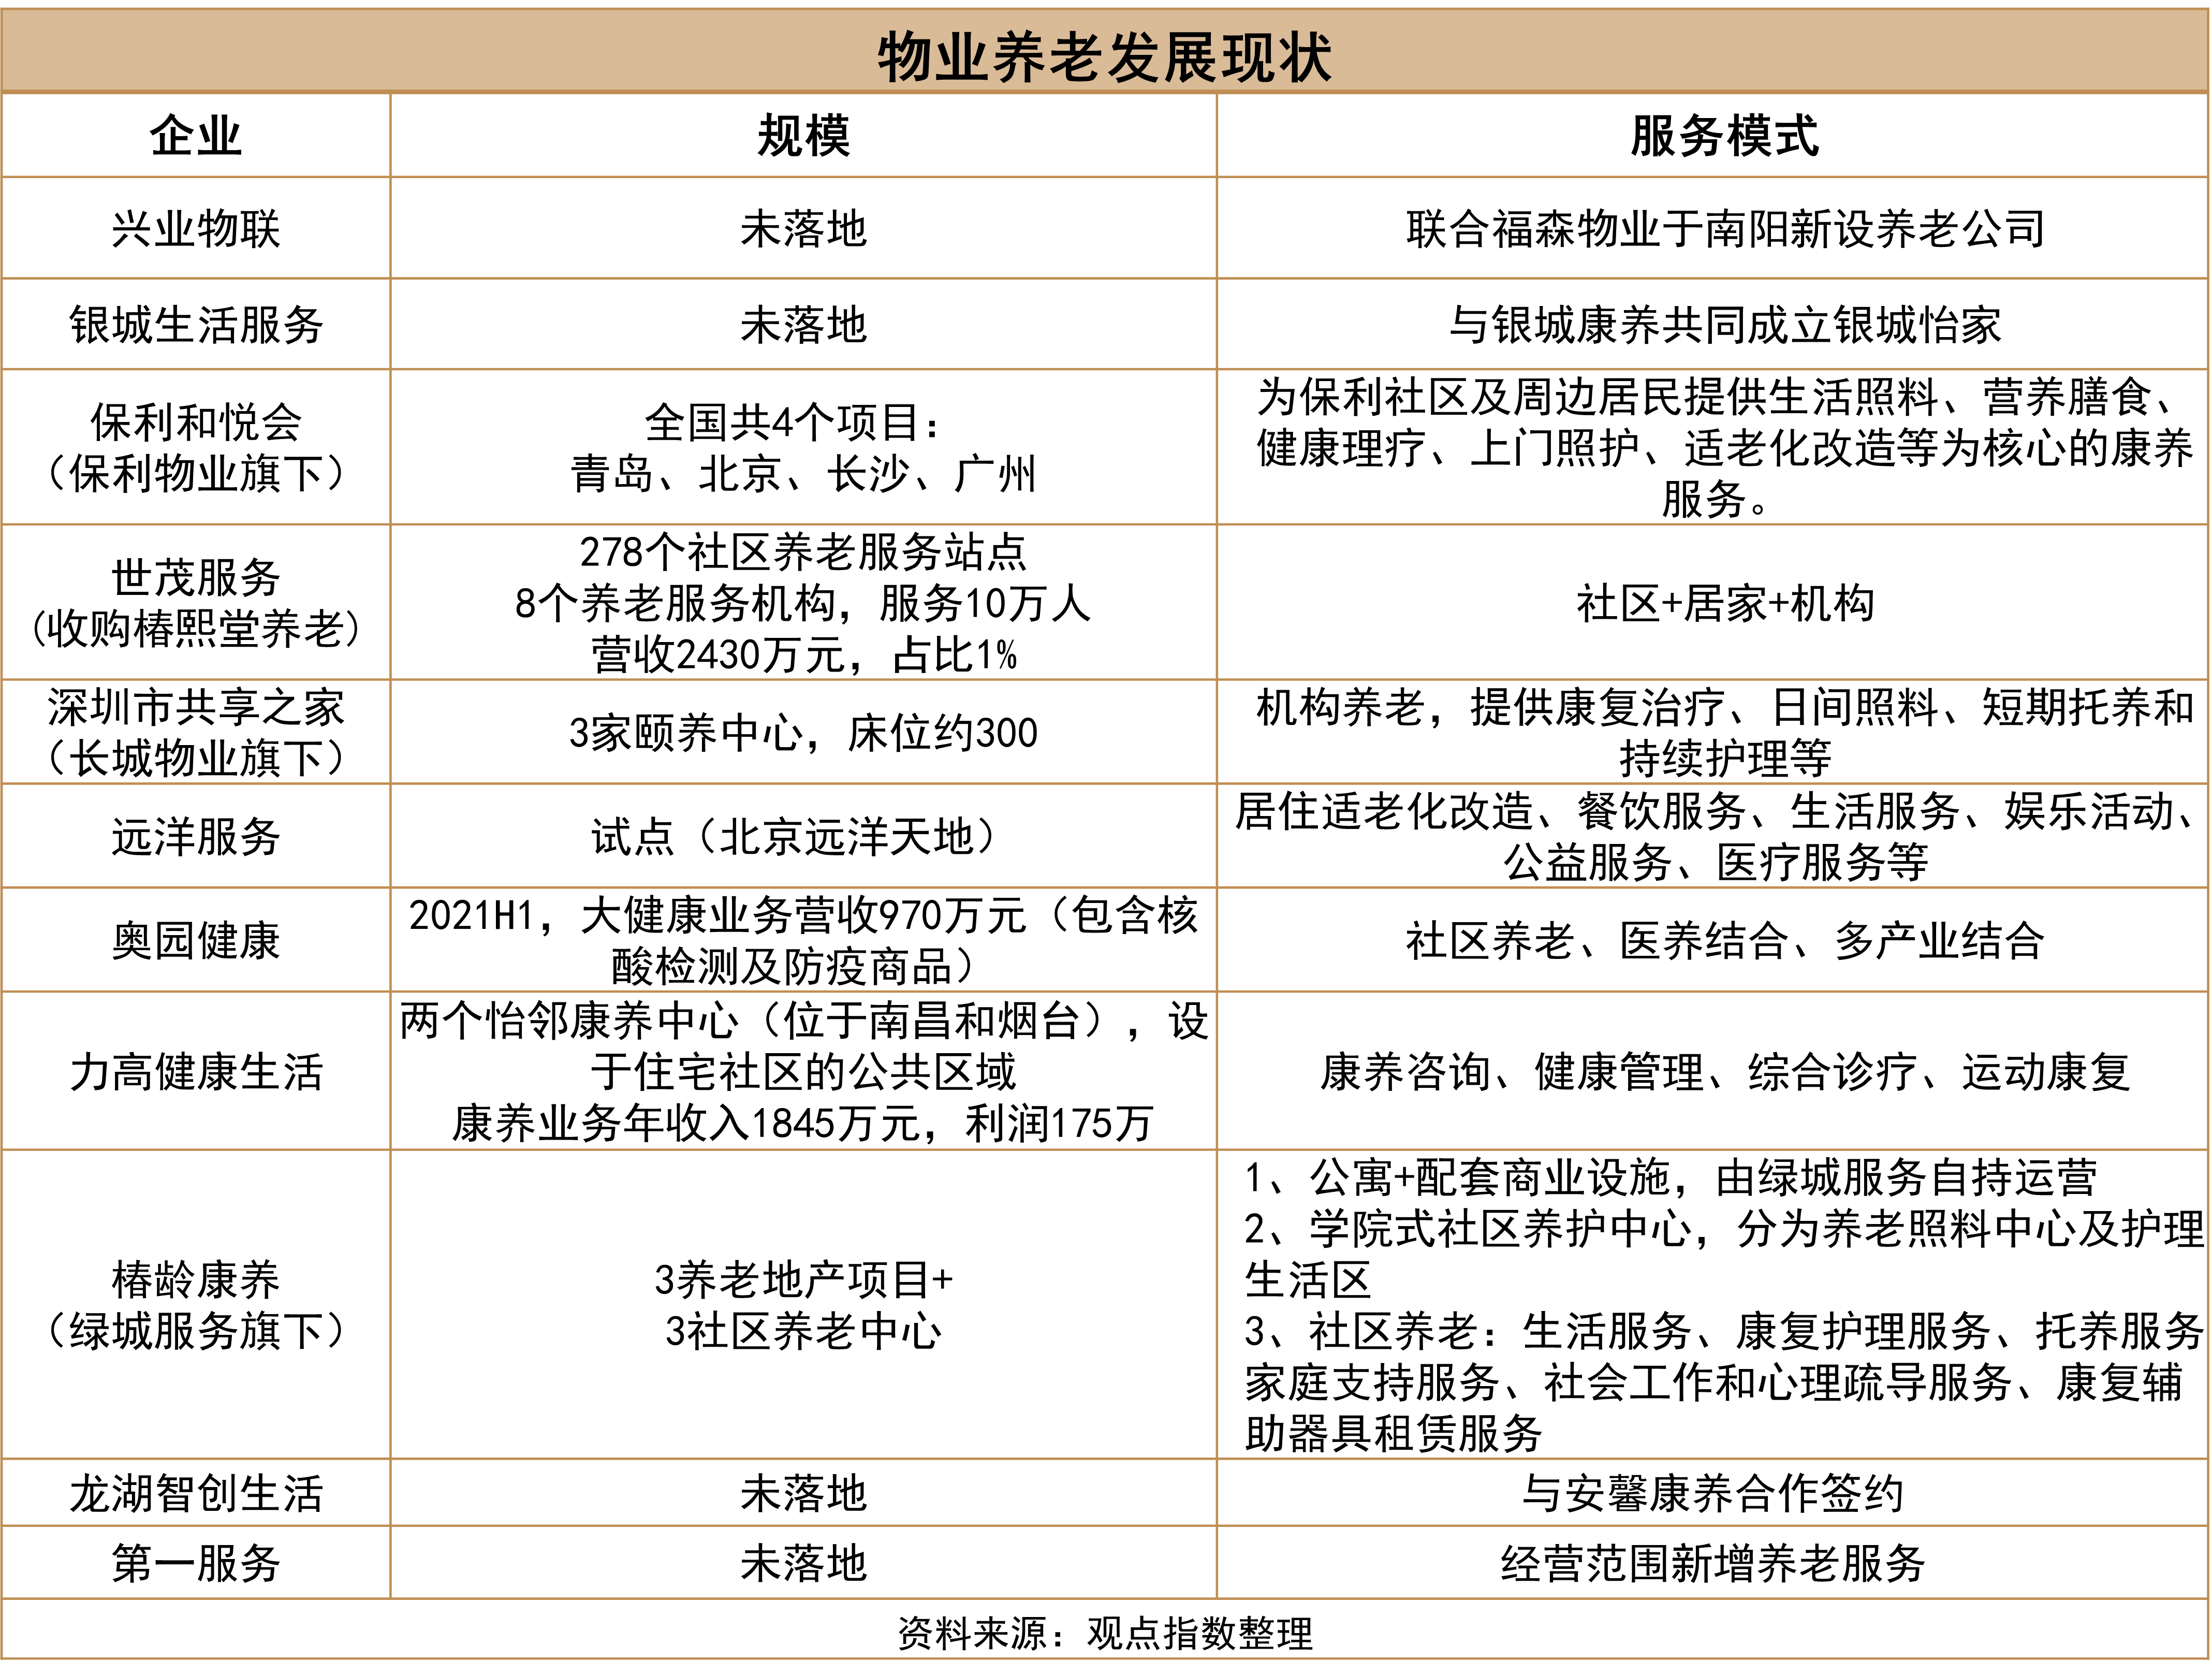
目前進行養老業務發展的物企較少,整體仍處於早期起步階段。但是,住宅物業服務與社區養老之間天然存在高契合性,大部分試水養老的物企集團本身也有開展養老相關業務,可以為企業發展提供相應資源,例如復星康養在醫養結合和養老社區上的發展。
不過,物業企業開展養老業務存在盈利痛點,已開展了業務的企業在該方面的收入或盈利總體中微乎其微。
物業企業進行社區養老所面對的大比例老年人羣,一般並不具備充足的支付意願。目前大部分物企開展的養老業務及活動,普遍偏向於公益和宣傳性質,還需要在政策基礎上做好公益與盈利的平衡。
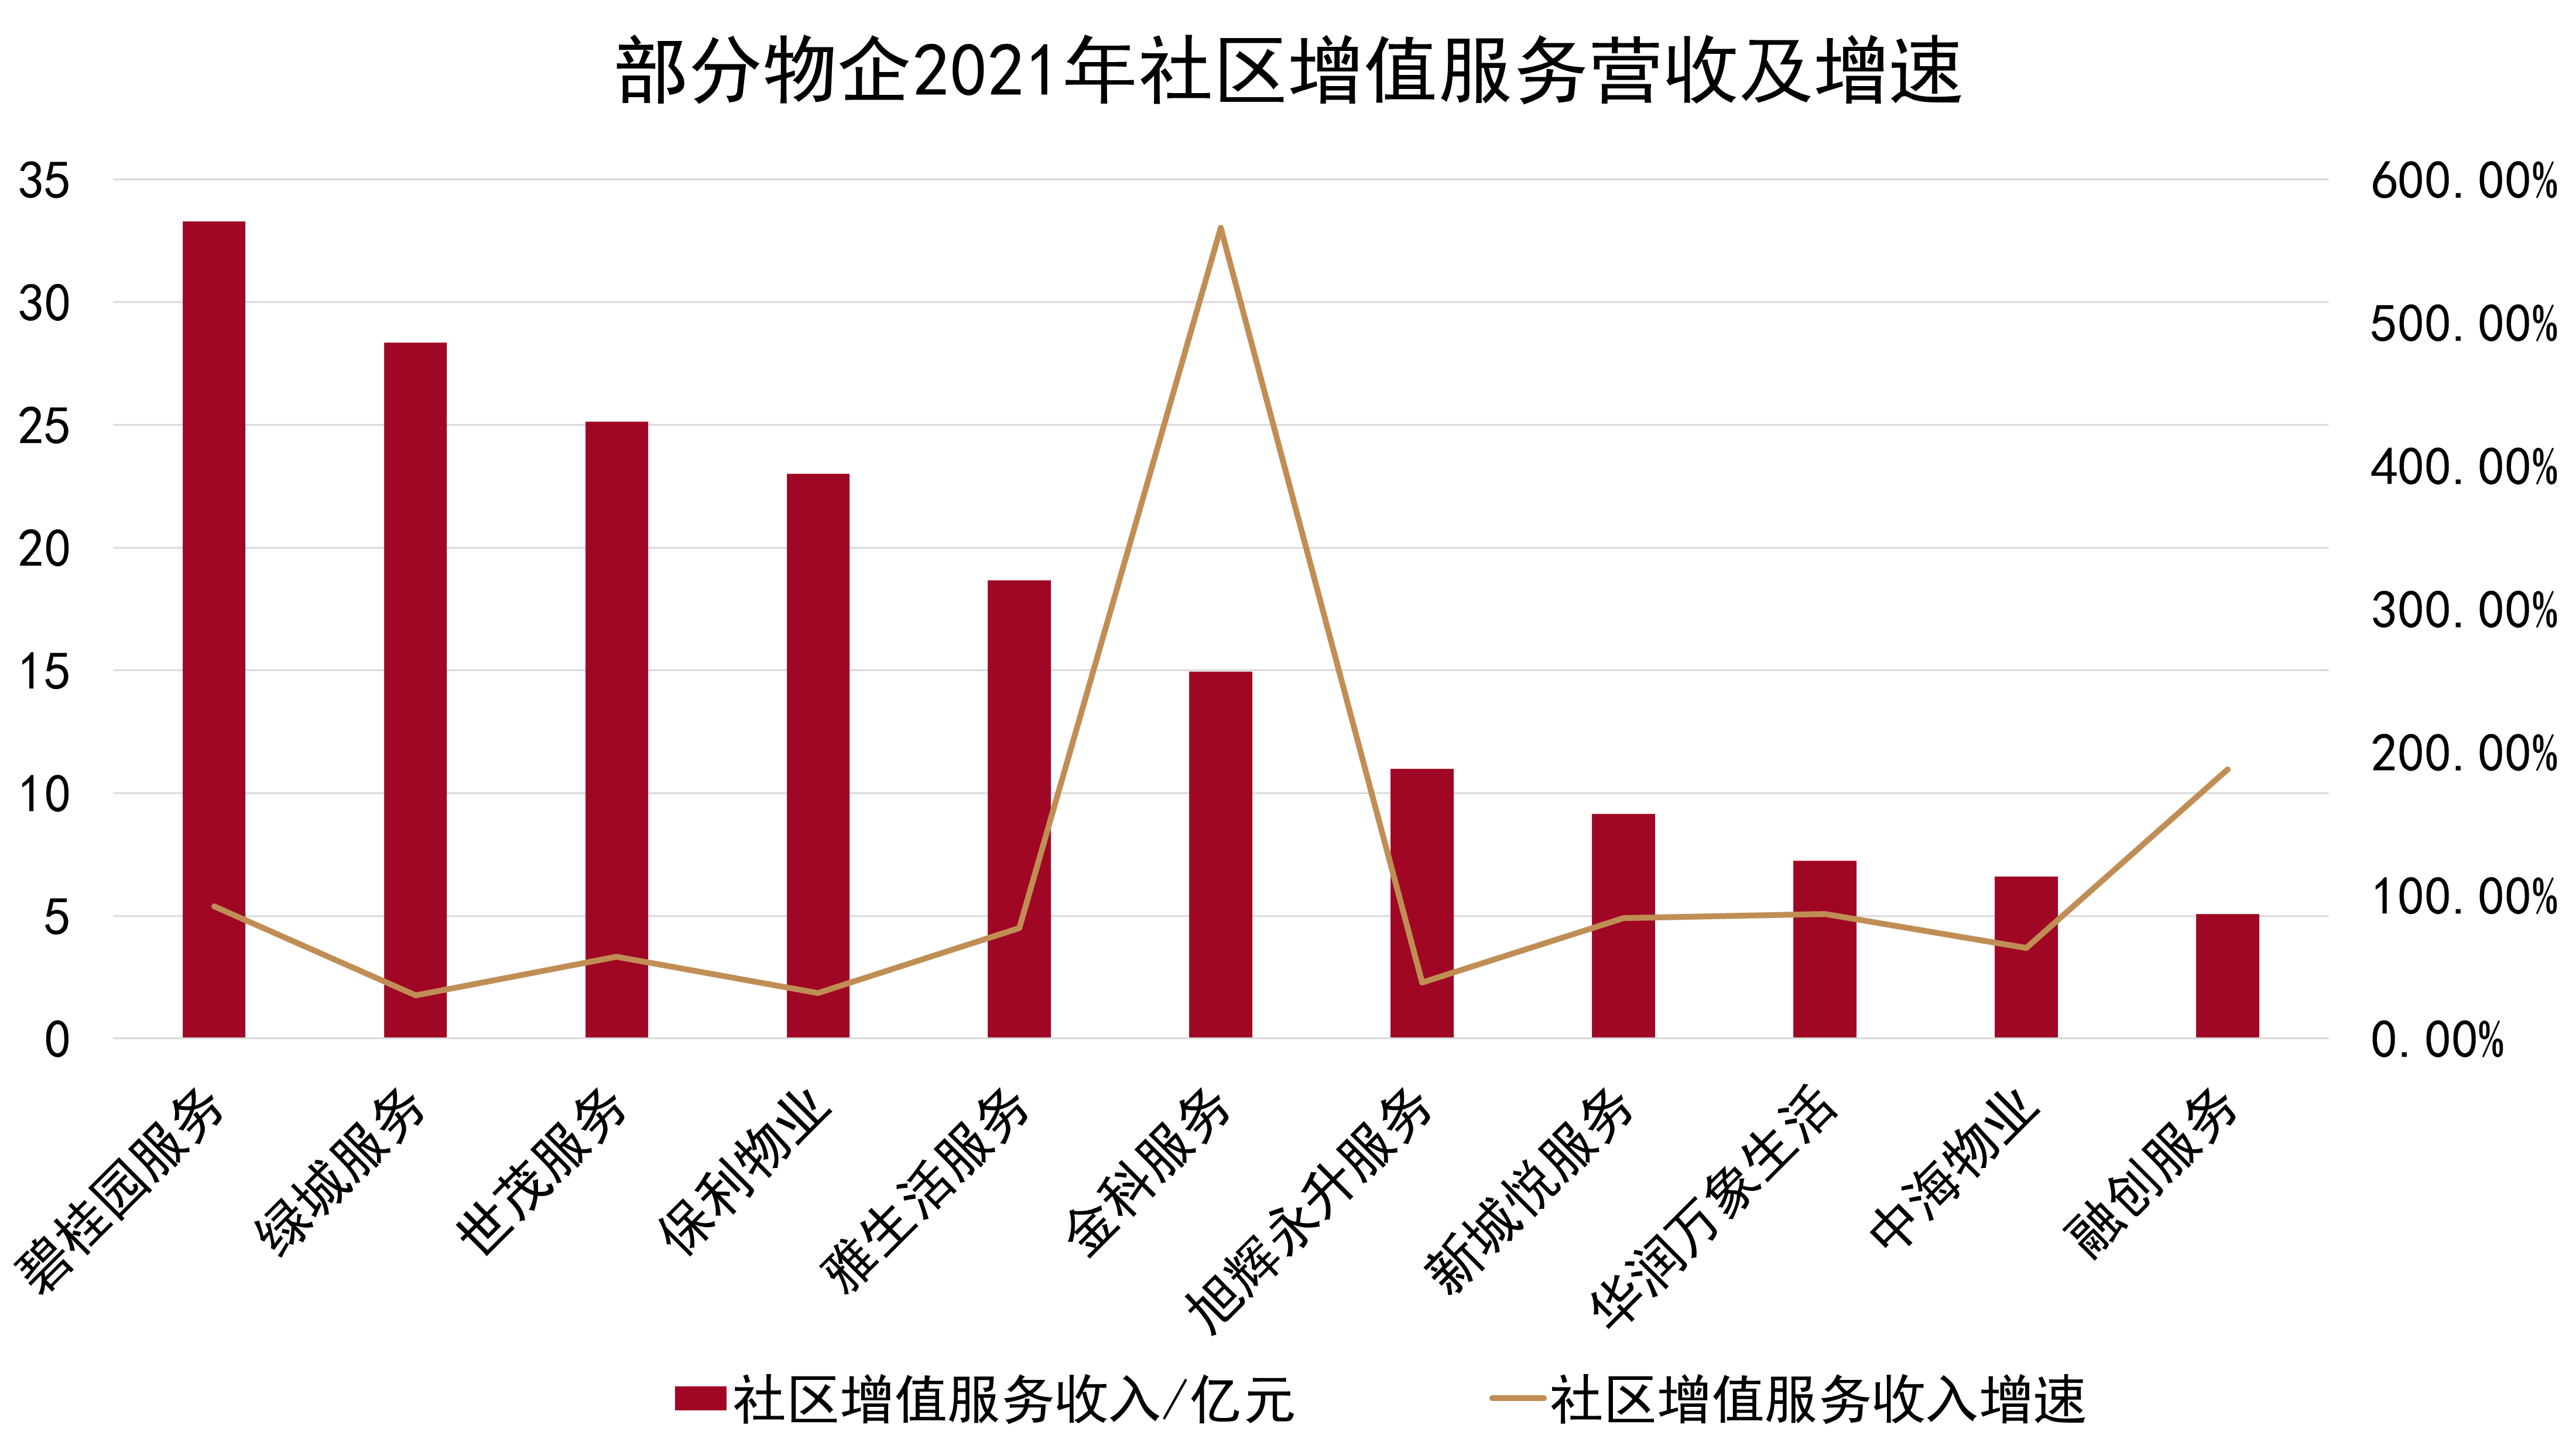
數據來源:企業公告,觀點指數整理
整體而言,當前物企社區增值服務發展仍處於積累階段,且普遍面臨較大的外部競爭壓力。但新業務開拓及營收增速迅猛,以2021年數據來看,主流物企社區增值服務增速普遍超過50%。從物業企業的角度來看,發揮物業服務企業本身特色(物企作為集團層面產業鏈的一環,利用豐富的上下游資源以及物業企業本身在空間距離上貼近業主的特性)才是社區增值服務破局的關鍵。
收購市場烈度略減,行業整合持續推進
上半年,行業收併購市場的熱潮仍在延續。據觀點指數統計,2022年上半年主流物企發生收購案20餘起,涉及金額超80億元(去年同期130億),而2021年全年上市物管企業主動披露併購案例達54起,涉及金額超過350億元。
與往期相比,今年上半年的併購市場烈度略減但強度仍在。
大宗收購案頻繁發生同時,亦有包括中南服務、中梁百悅智佳以及明宇商服在內多家已向港交所遞表的物業企業,在上市進程中轉而選擇將企業股權出售而上市終止。
可以看到,企業表現分化明顯,行業資源也進一步向少數頭部企業集中。
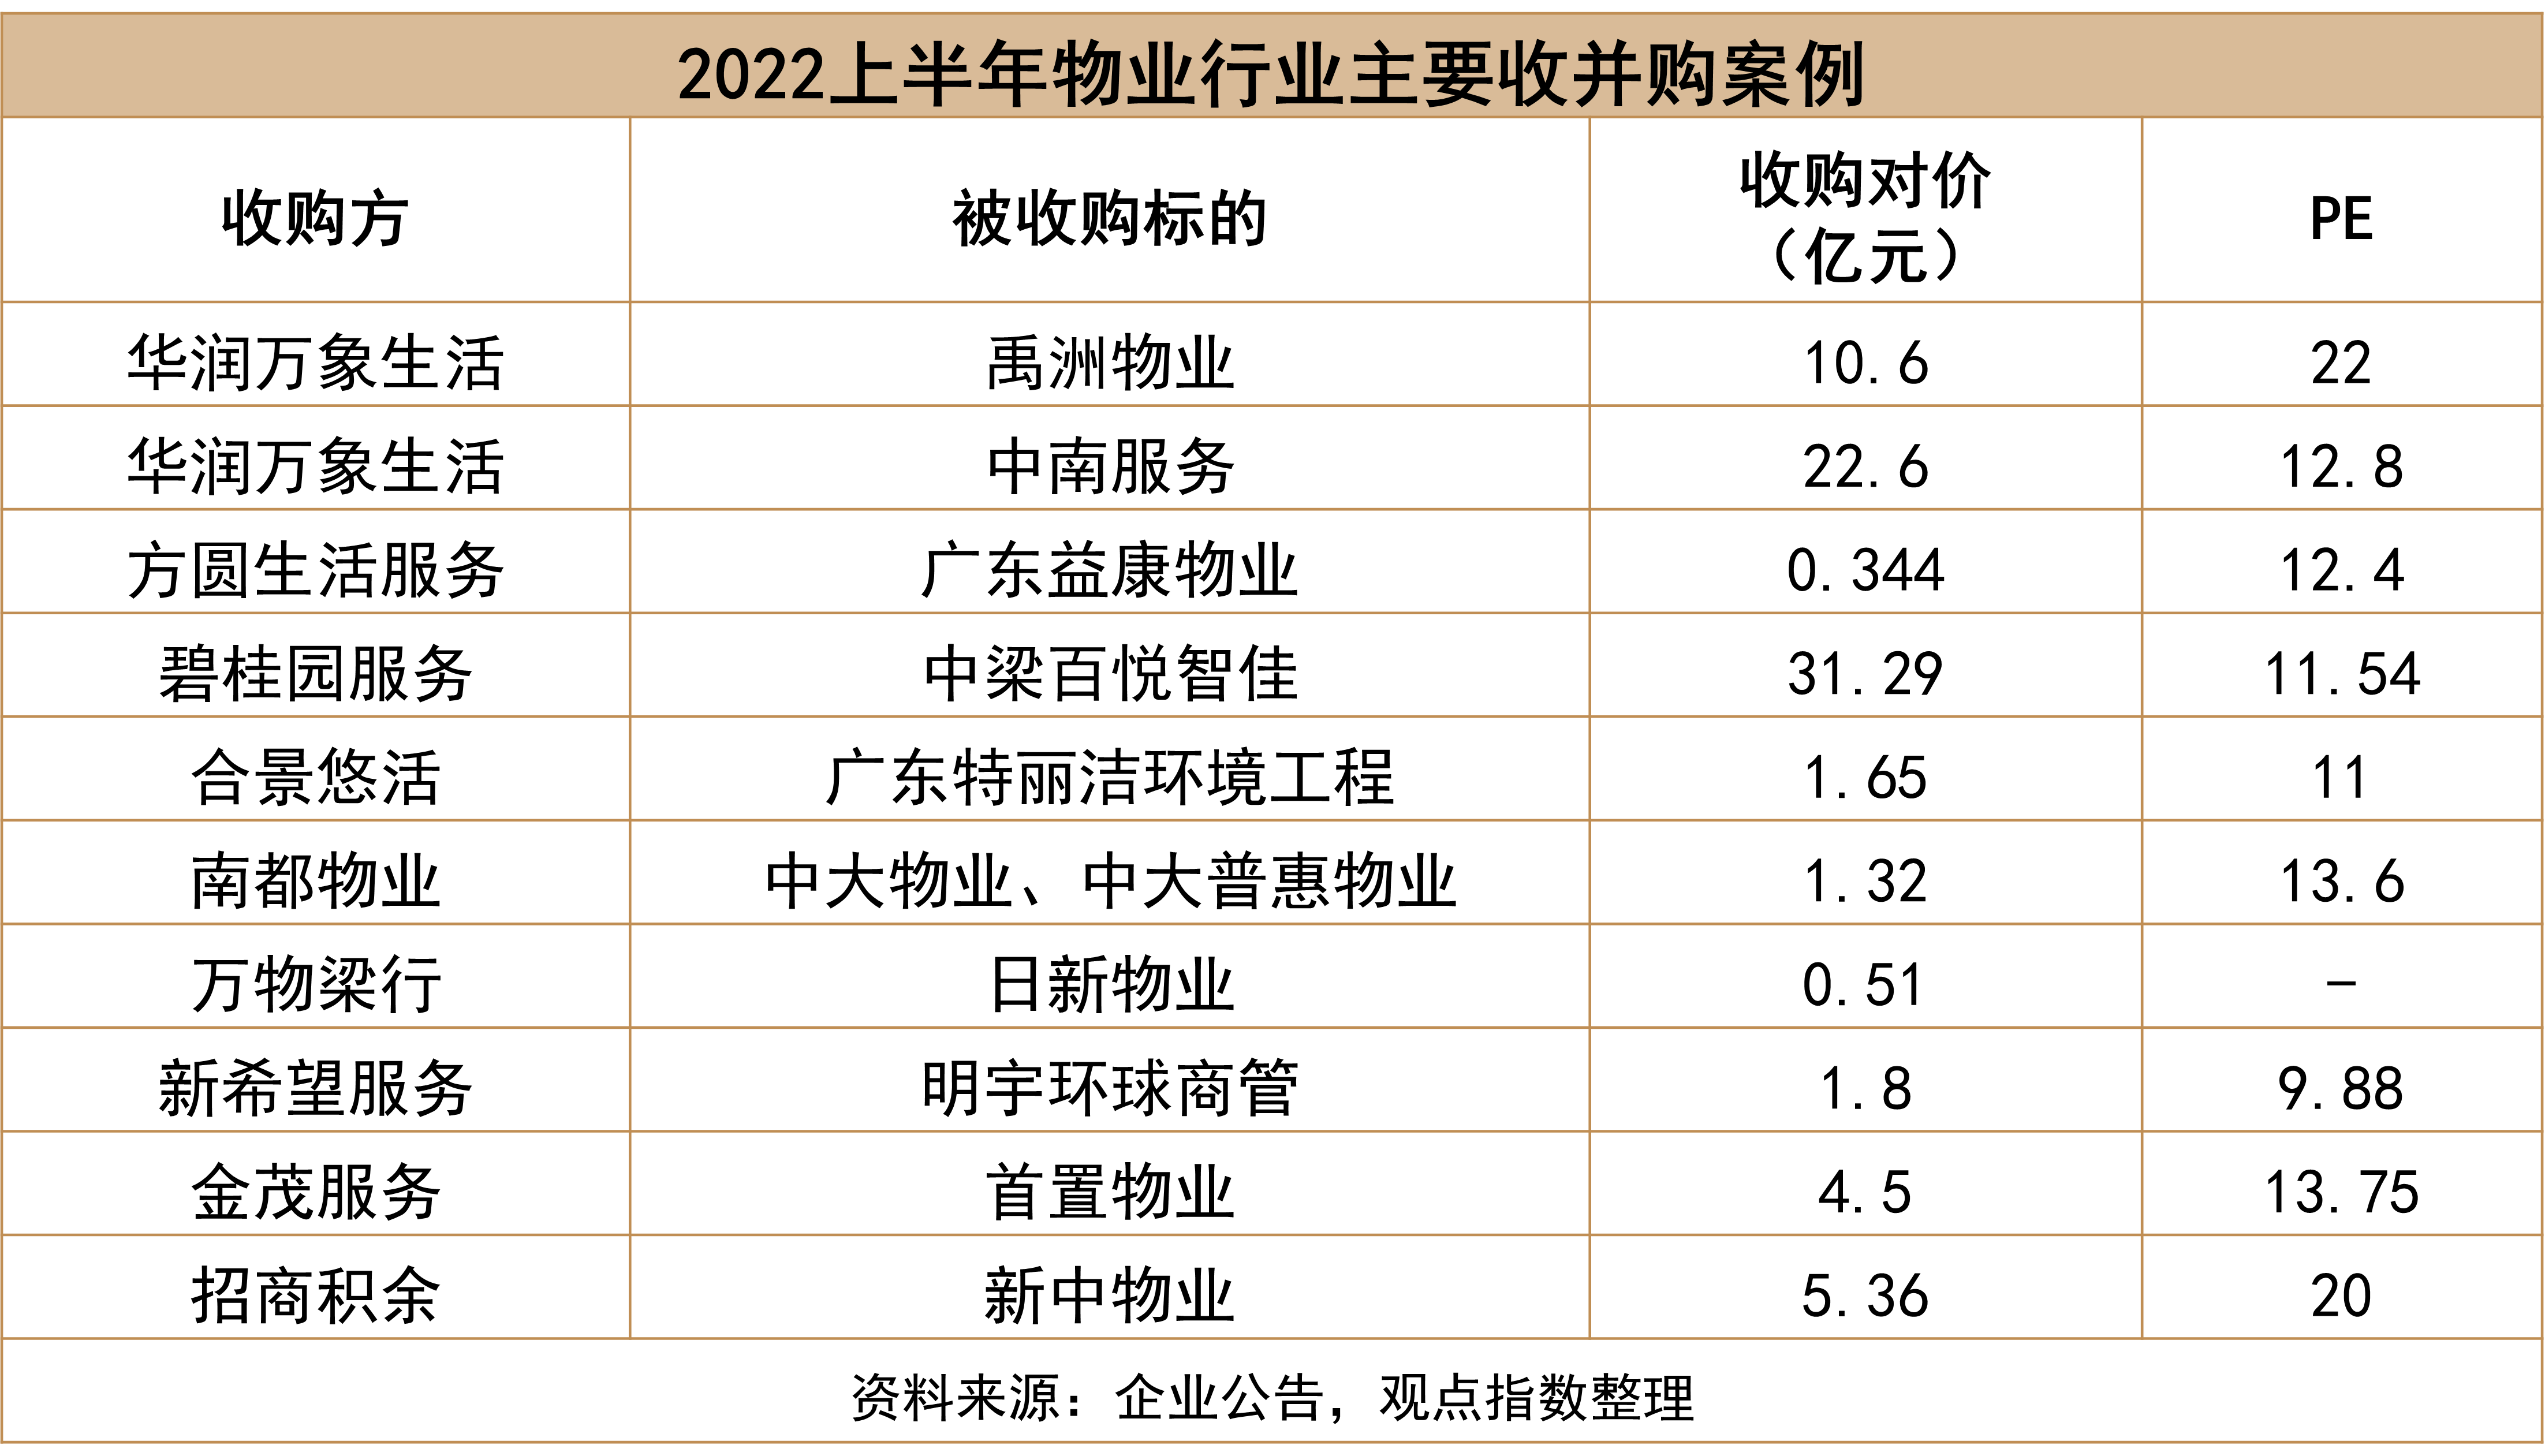
從被收購方業態佈局來看,上半年除合景悠活收購環衛企業進行環衛及城市服務賽道切入外,其餘大部分物企收併購對象多為同類型物業公司,追求的並非新業務開拓,而是規模或區位上的擴張。
交易對價上,整體市盈率與去年同期相比有一定下行,平均約為11倍,這也體現了地產母公司財務狀況進一步惡化後難以實現溢價的體現。
值得一提的是,上半年還發生了多起收購被終止案例。從公開披露資料來看,主要包括融創服務終止收購第一服務、金科服務終止收購佳源服務以及寶龍商業終止收購關聯方寫字樓。
收購的性質和終止的原因各有不同:被收購的第一服務與佳源服務,背後關聯房企當代置業和佳源國際均陷入了流動性危機。對收購方而言,收購行為除能獲得更低交易對價外,也能擴張自身業務規模和版圖。
收購終止的原因,則和交易對價以及被收購方的企業素質及關聯賬目不清有關。
寶龍商業收購來自關聯方寶龍地產的寫字樓則性質有所不同,此次收購被認為具有明顯利益輸送以及幫助關聯方化解重資產的動機,公告後寶龍商業股價大幅下挫,並最終迫於壓力叫停了該筆交易。
觀點指數認為,上半年波動的收併購市場下,實質是地產行業調整的傳導。反映的並非物業企業的主動行為,而是背後關聯房企的現金與財務運作。
這些動作,客觀上加速了物業服務行業的集中整合,行業基本格局已現。
新入局物企數量漸稀,二級市場估值下挫
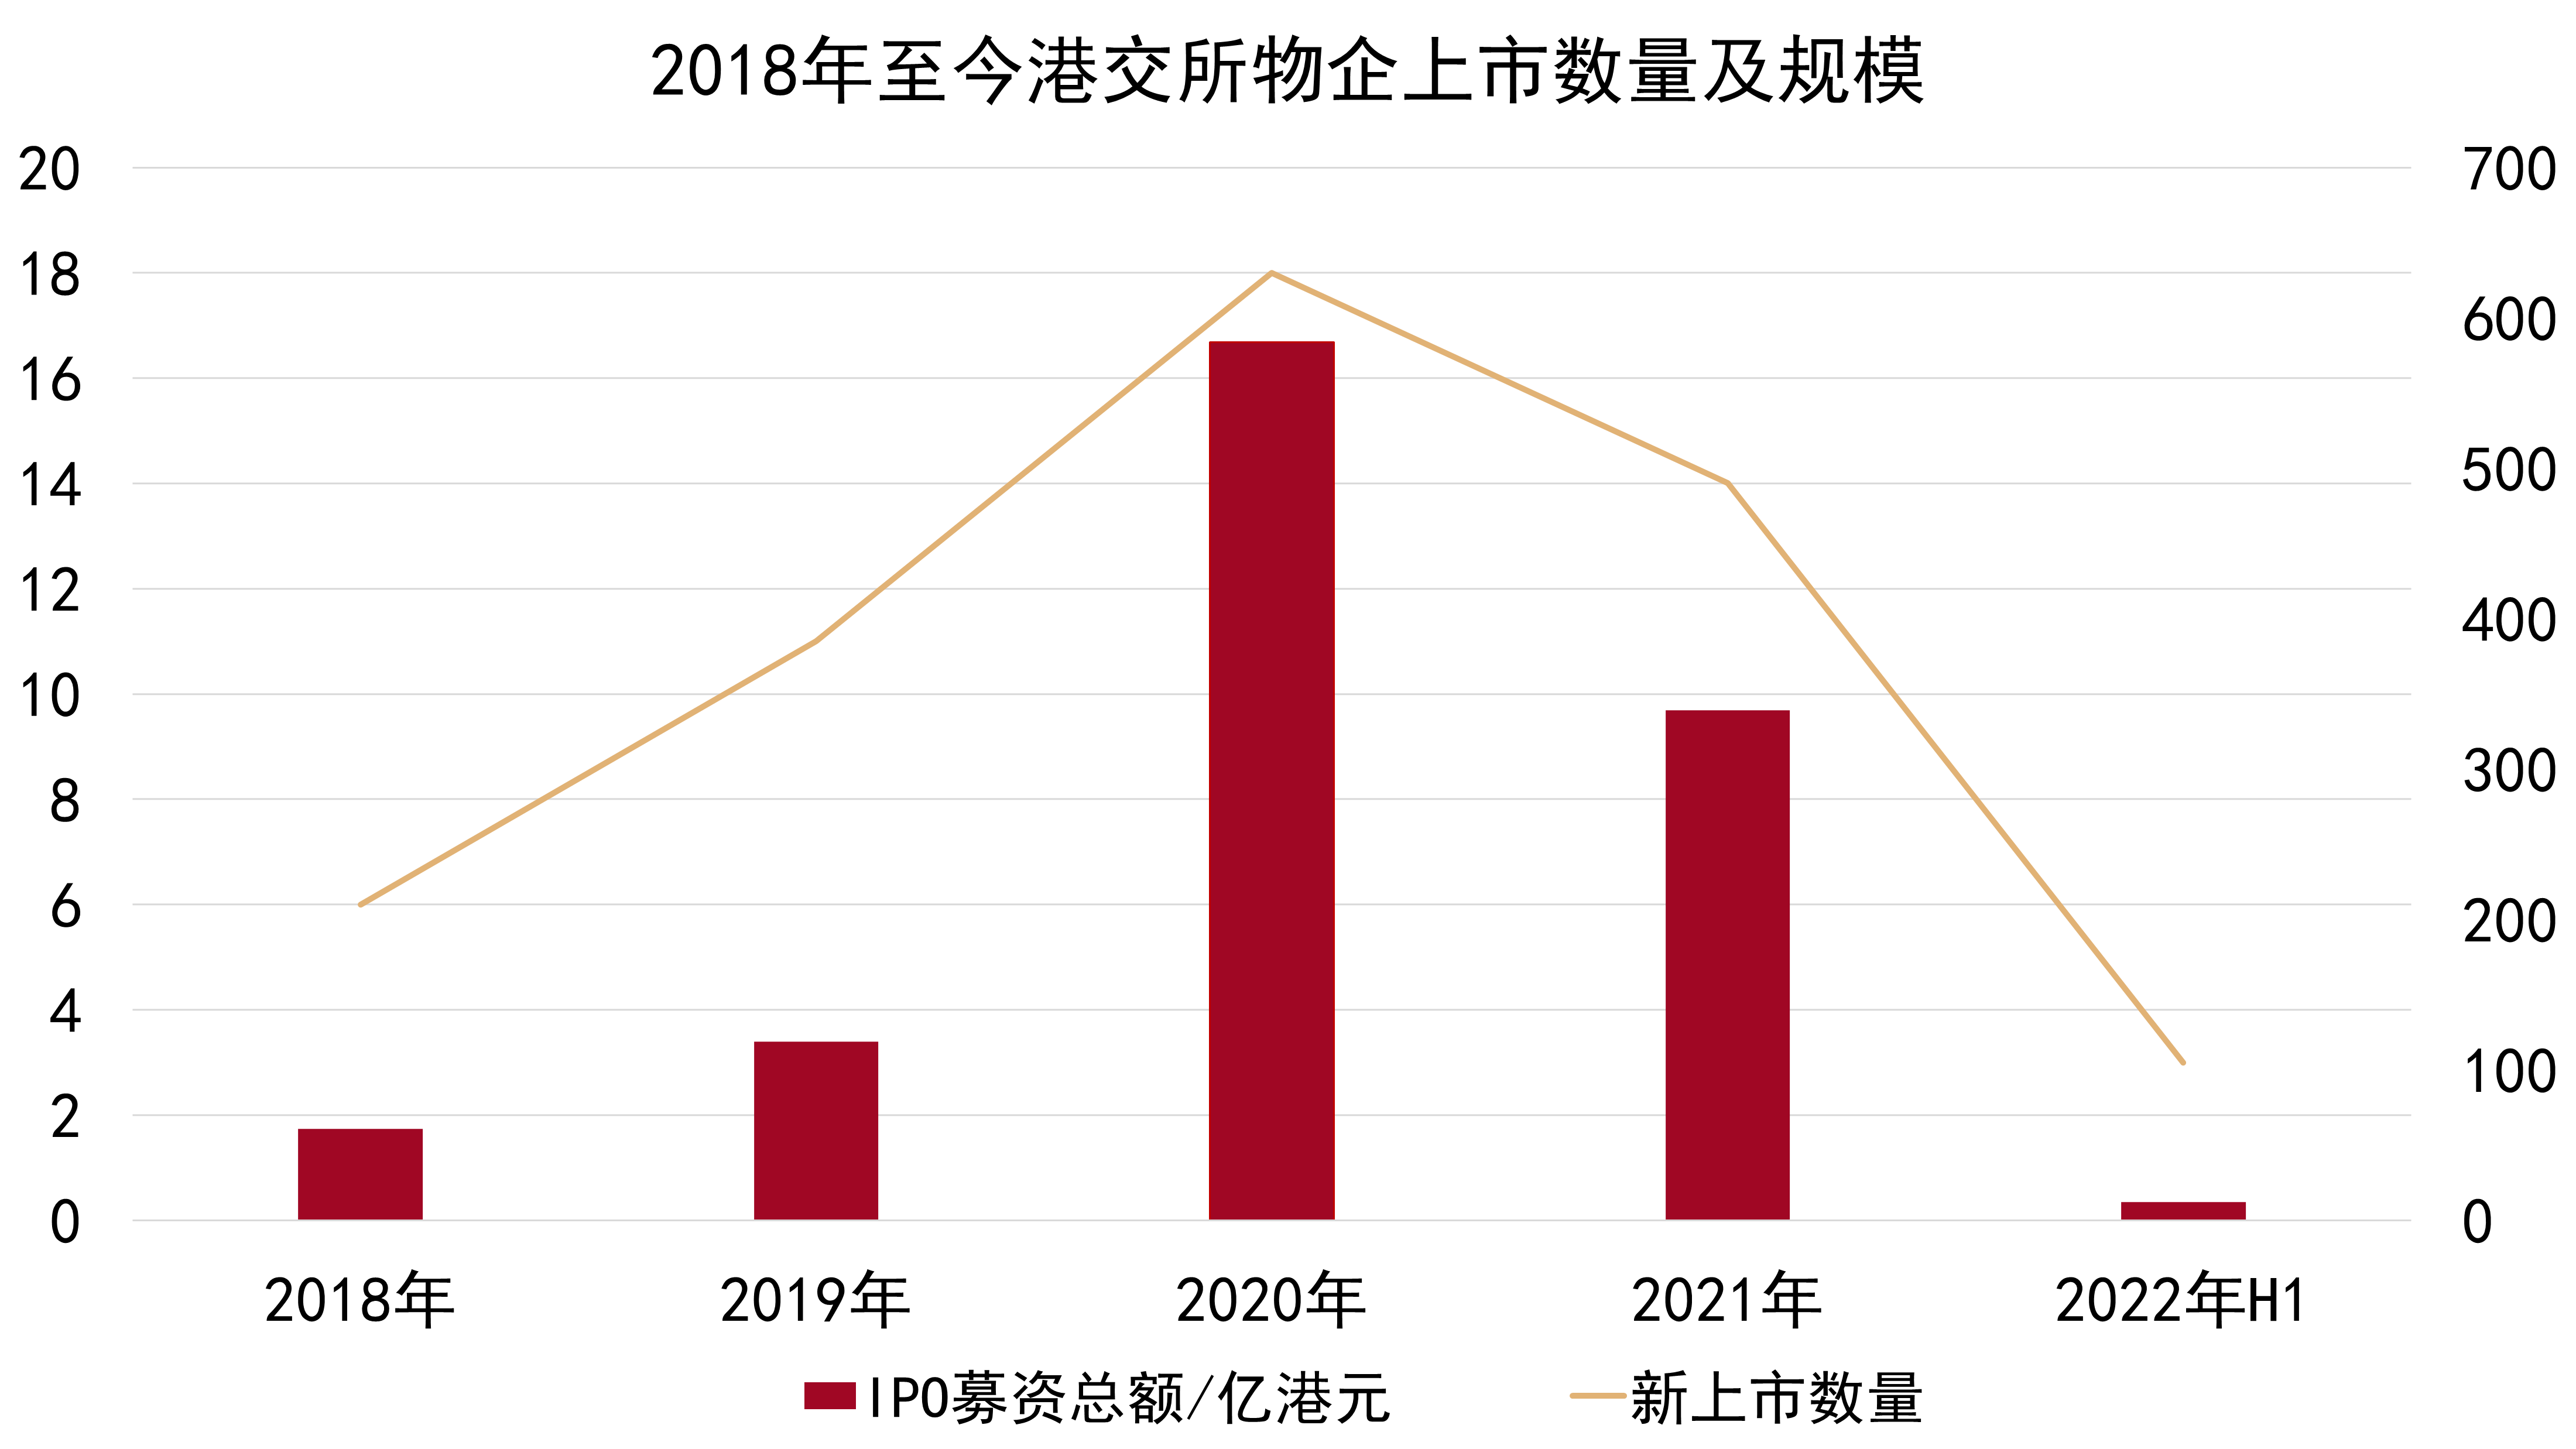
資本市場角度看,2022 上半年無論是遞表或是上市 的物業企業數量,相較往期大幅降低。
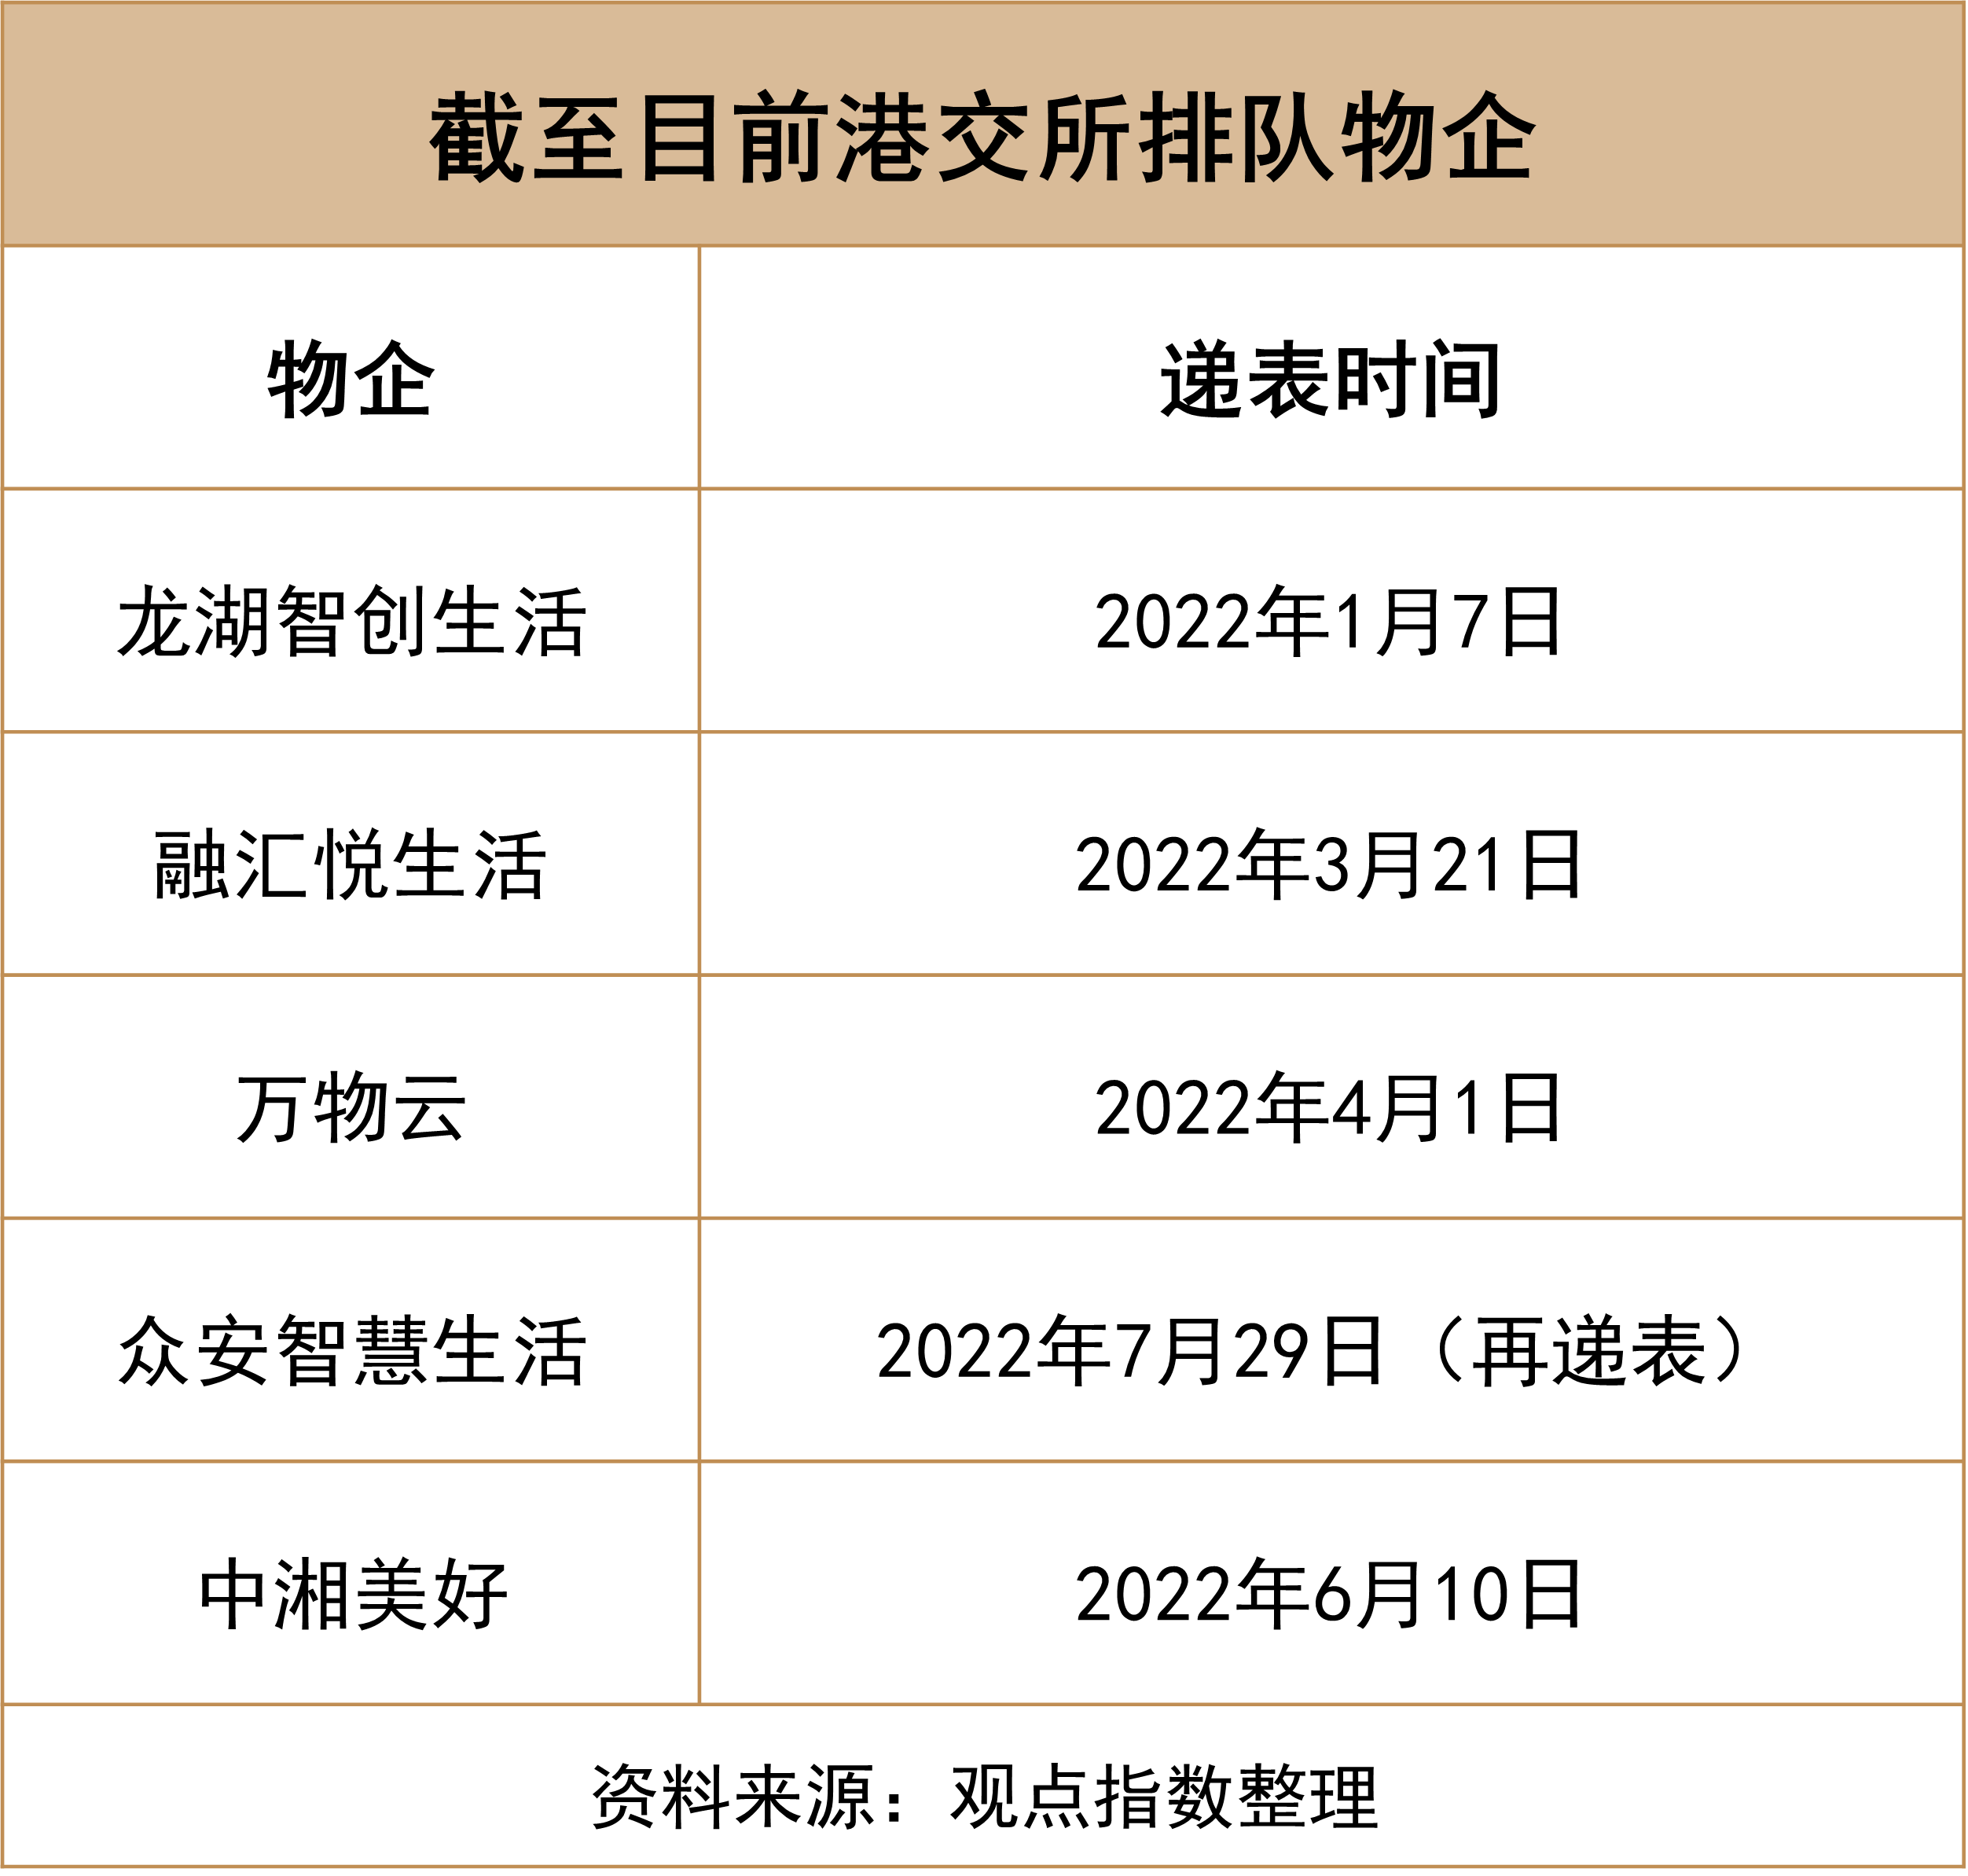
隨着大量遞表物企被收購以及招股書過期,排隊企業數量已由巔峯期的23家下降至目前僅5家,以往在港交所爭相排隊上市的熱潮已不在。
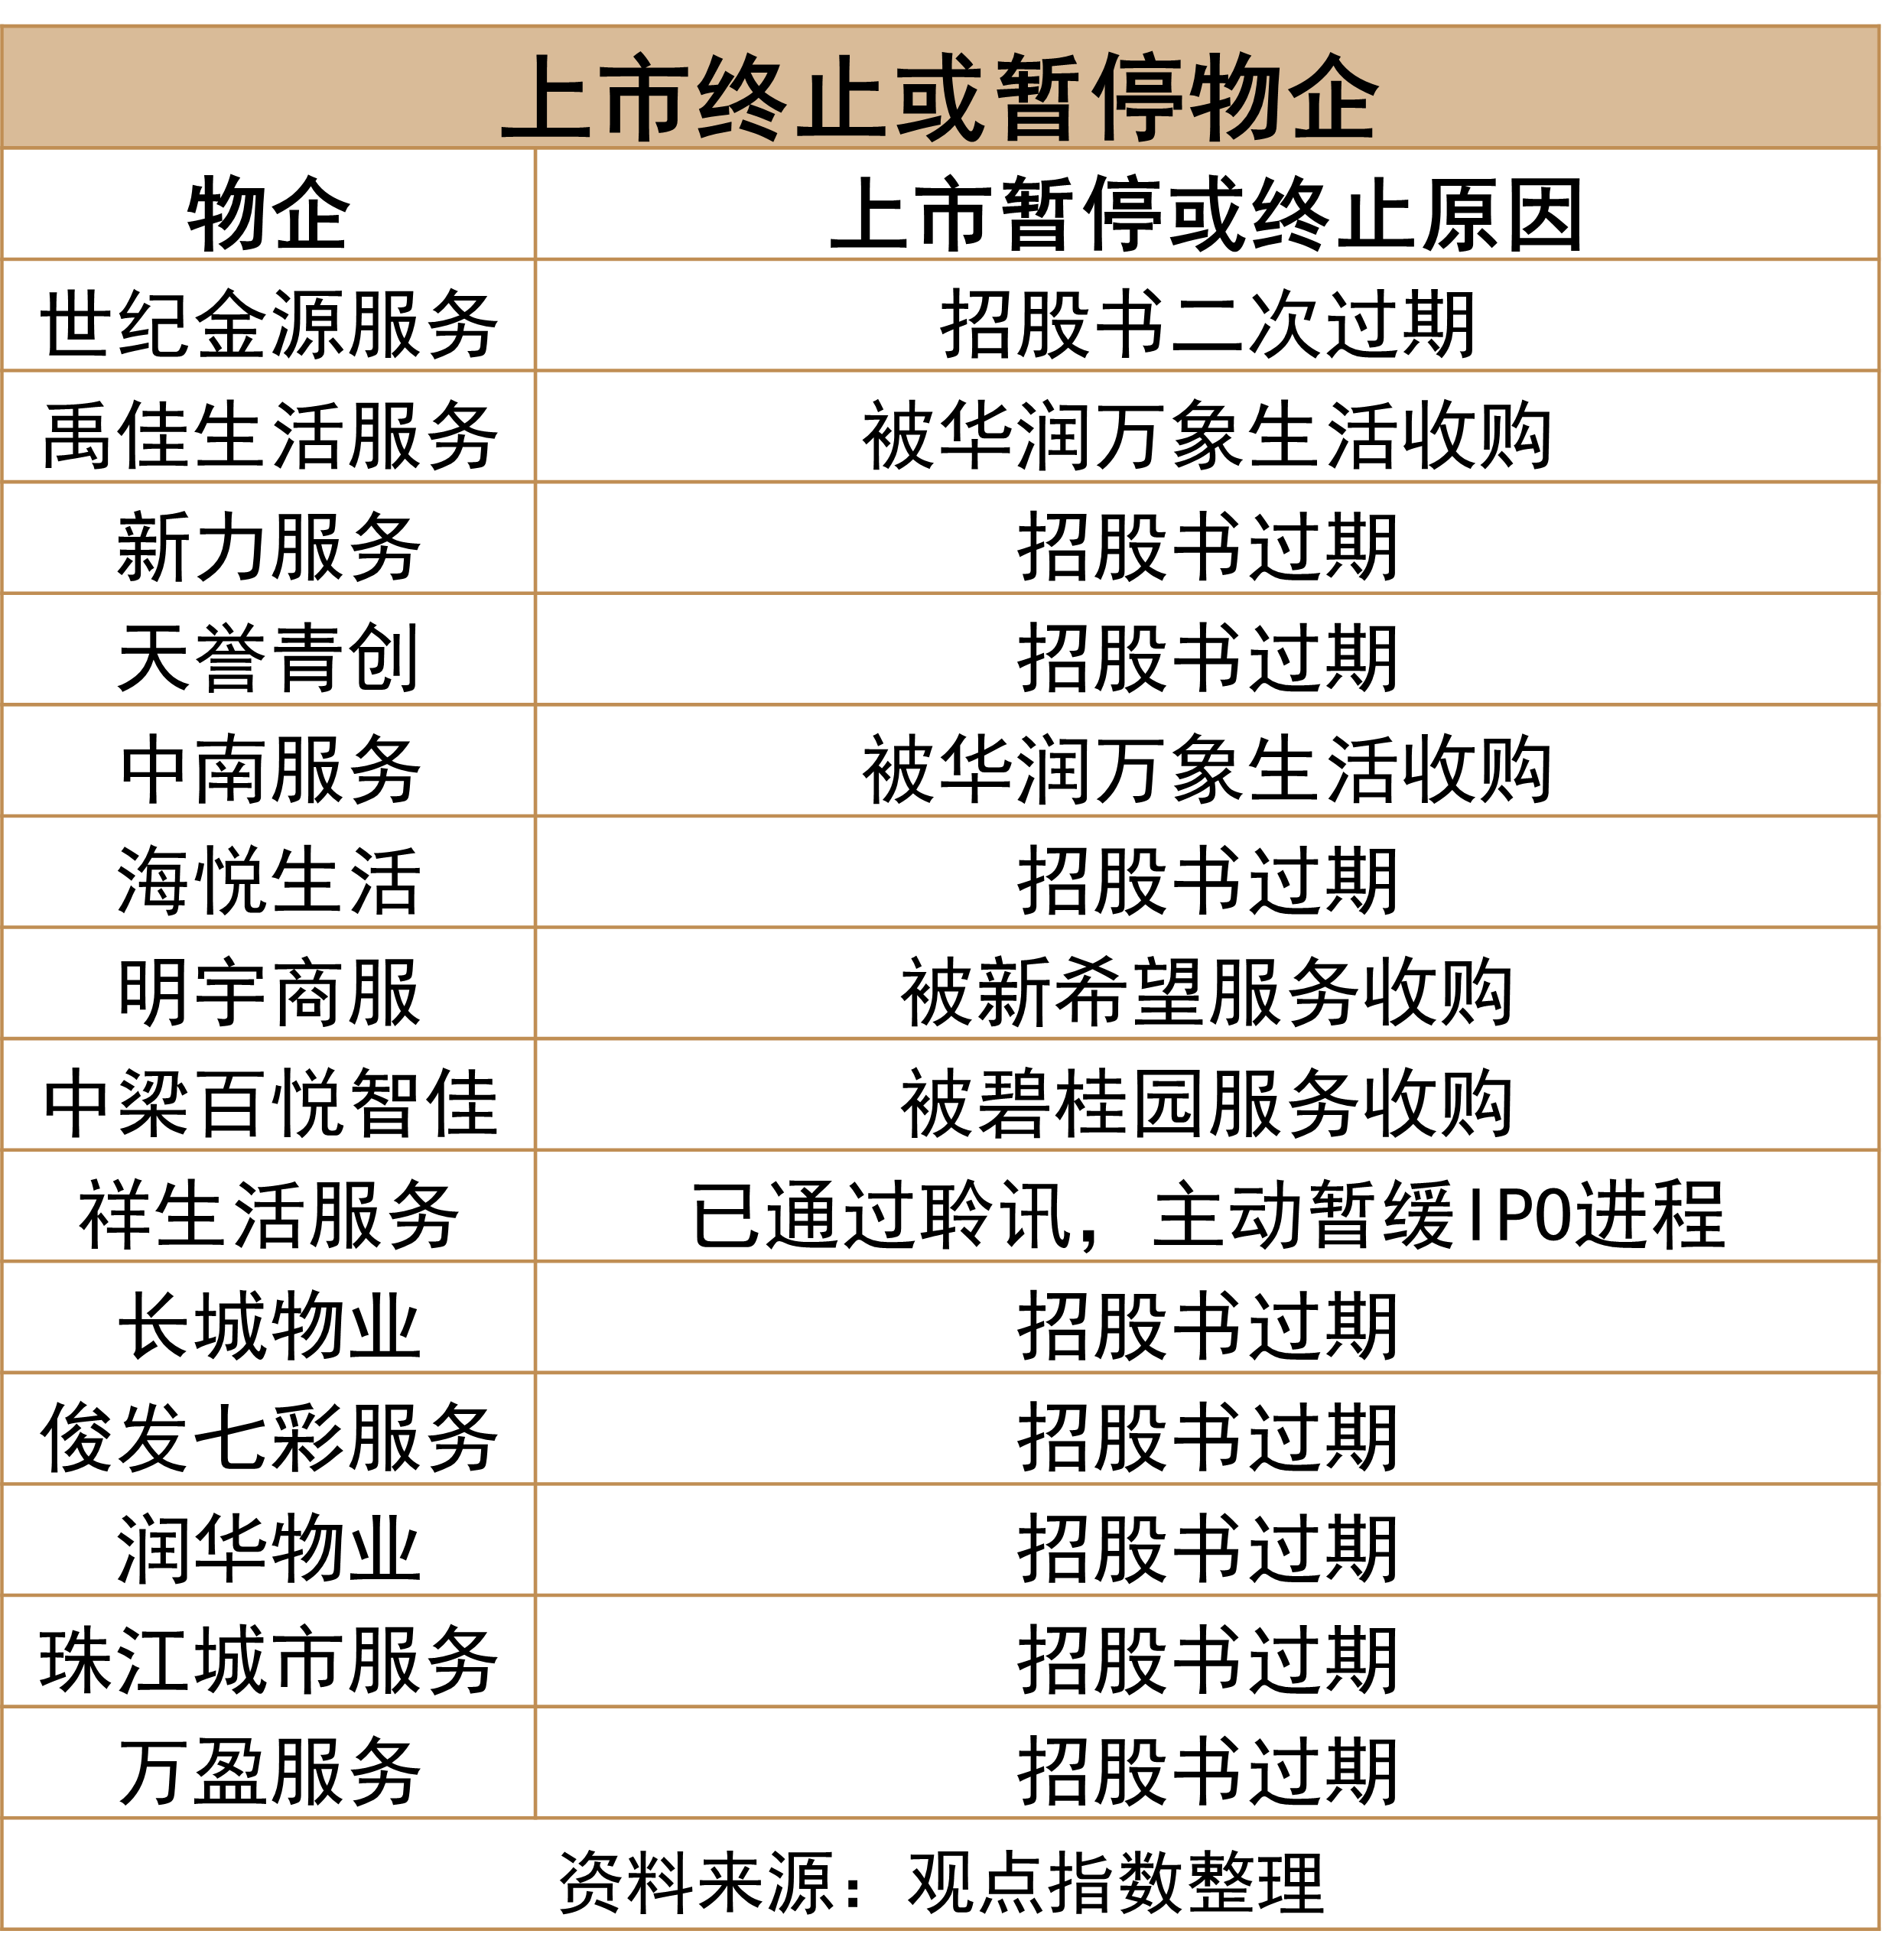
上半年資本市場的一個顯著特徵是,大量企業上市進程暫停或終止。在目前物業企業於港交所二級市場市盈率普遍低於收併購對價的情況下,選擇放棄上市轉而出售亦或另尋他路,也是意料之中的選擇。
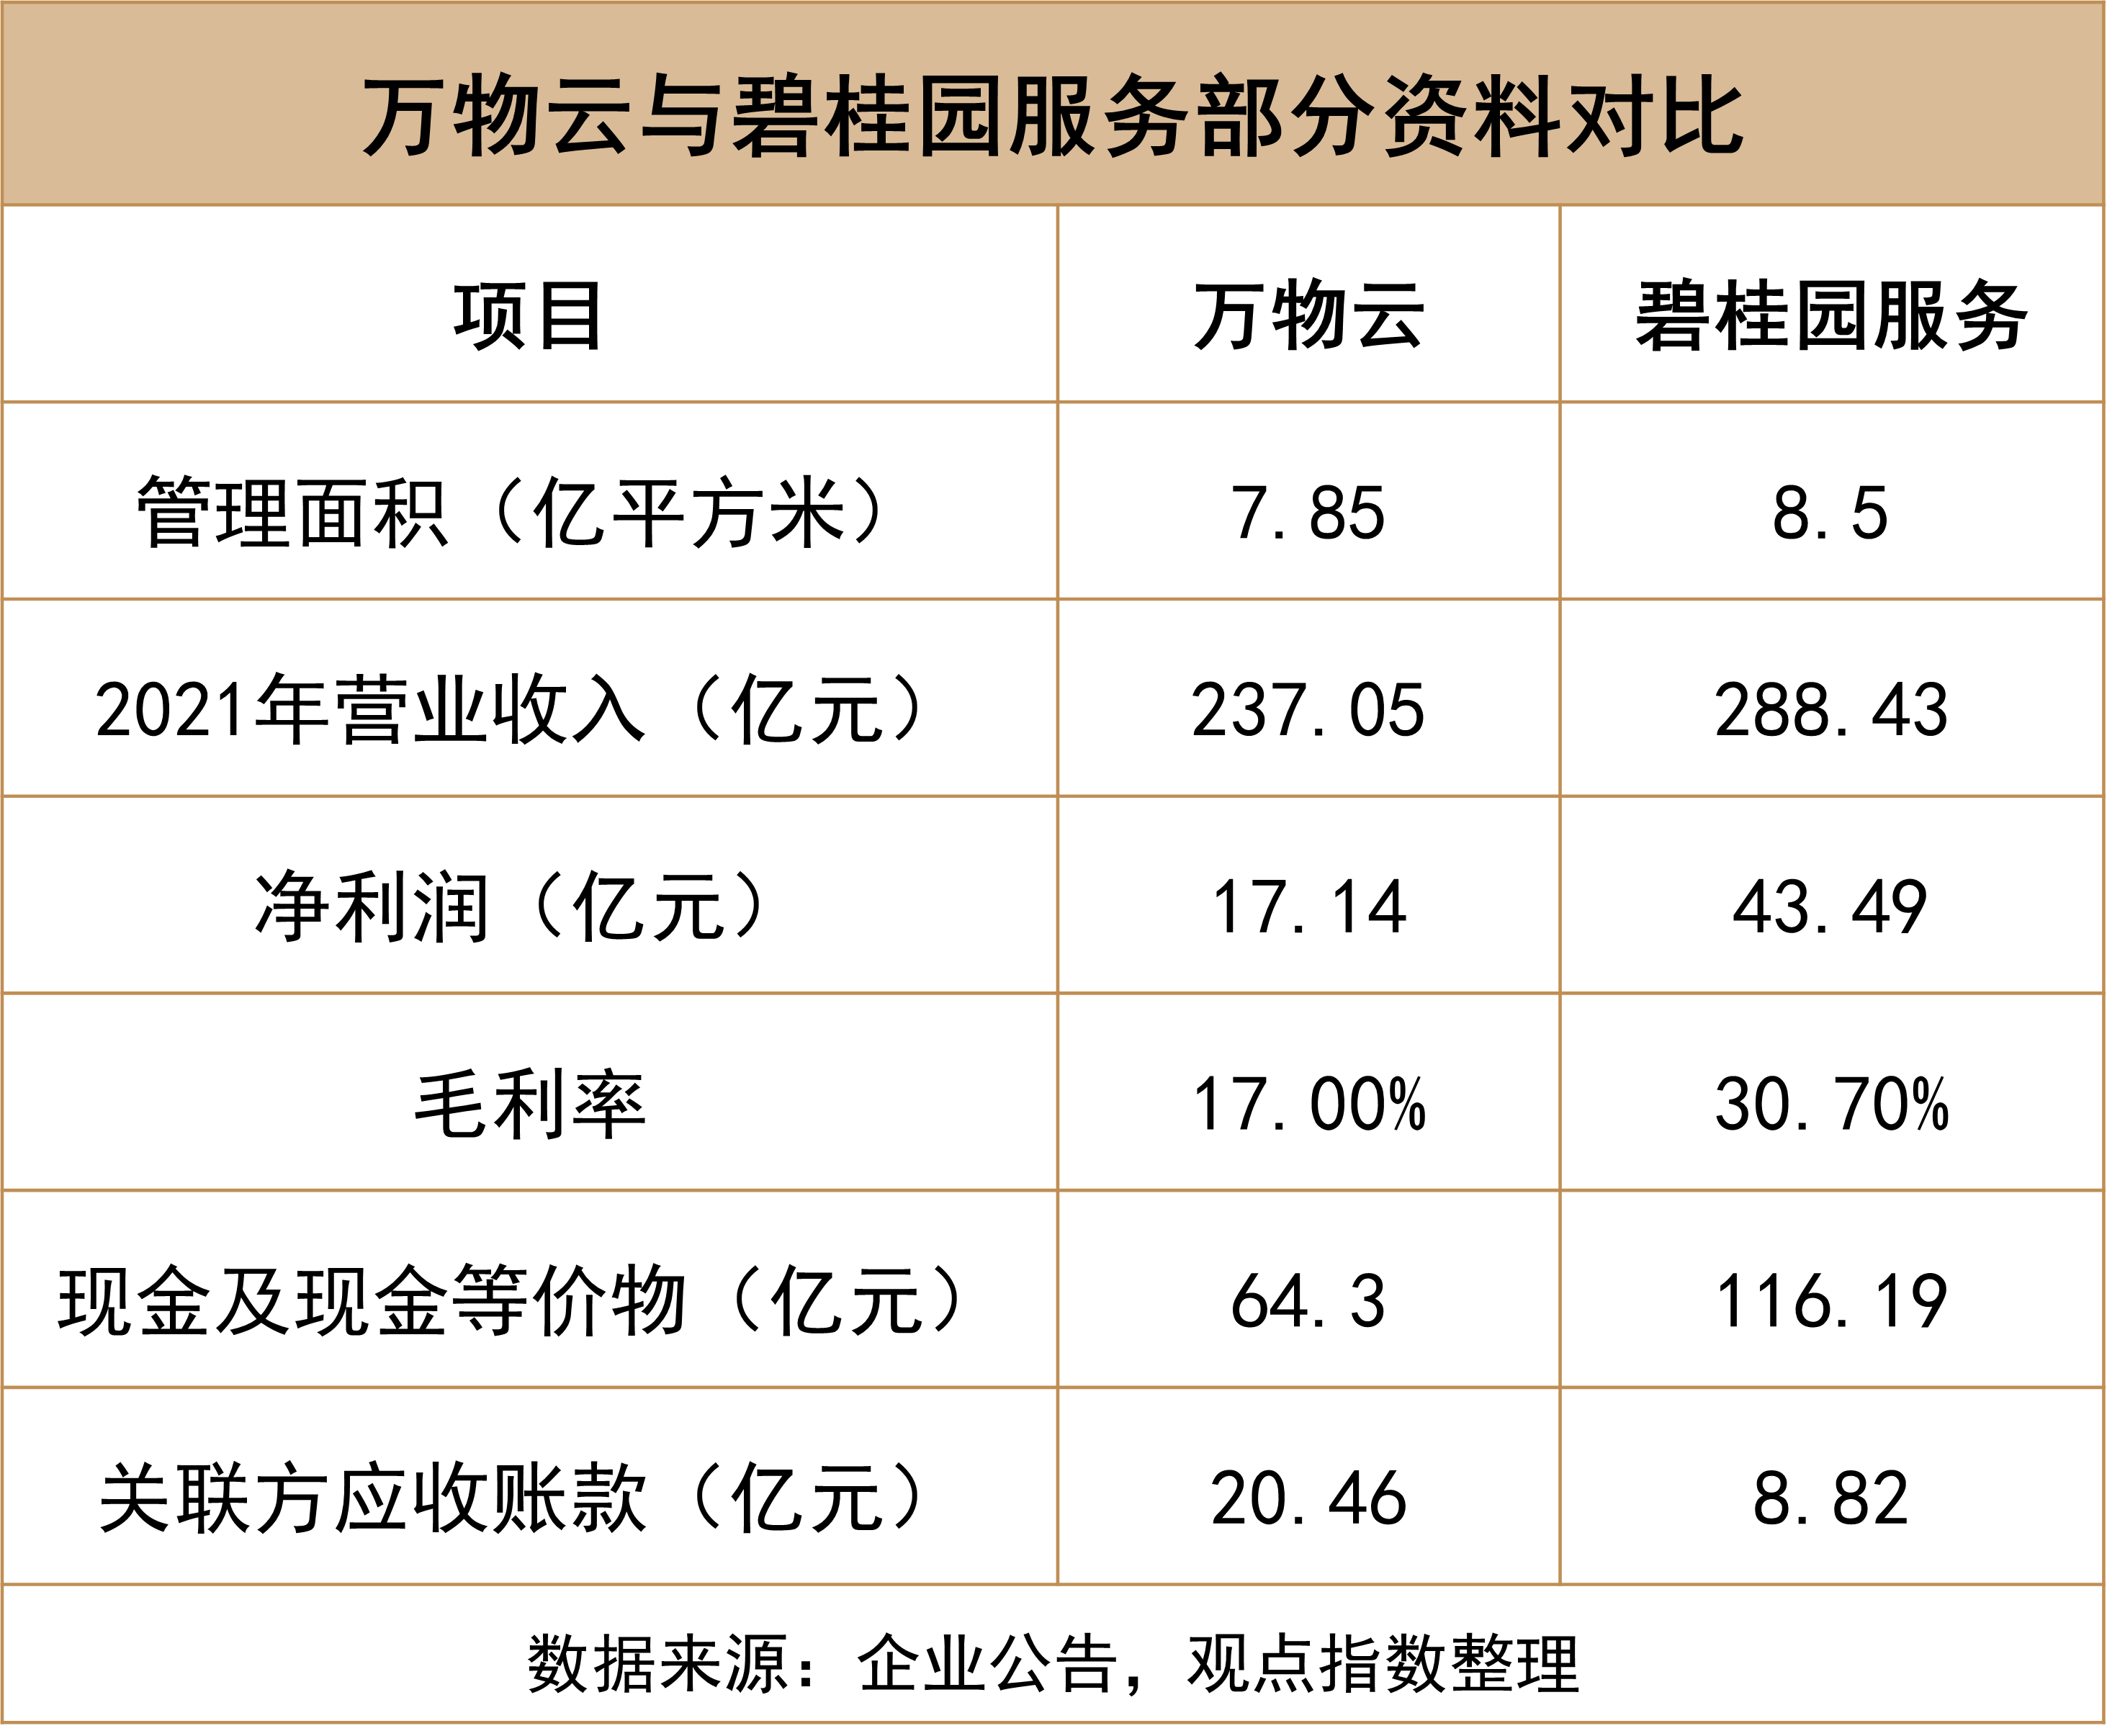
今年上半年,行業中的兩家大型物企萬物雲與龍湖智創生活相繼完成了遞表,預期將在年內順利上市,屆時物企在資本市場的格局將基本完成。
從特點來看,萬物雲是行業龍頭,主打科技與城市服務等概念,關聯方有國資背景,與行業另一龍頭碧桂園服務相比,利潤率更低,也低於目前已上市物企的普遍水準。管理規模上,也已被碧桂園服務超越。
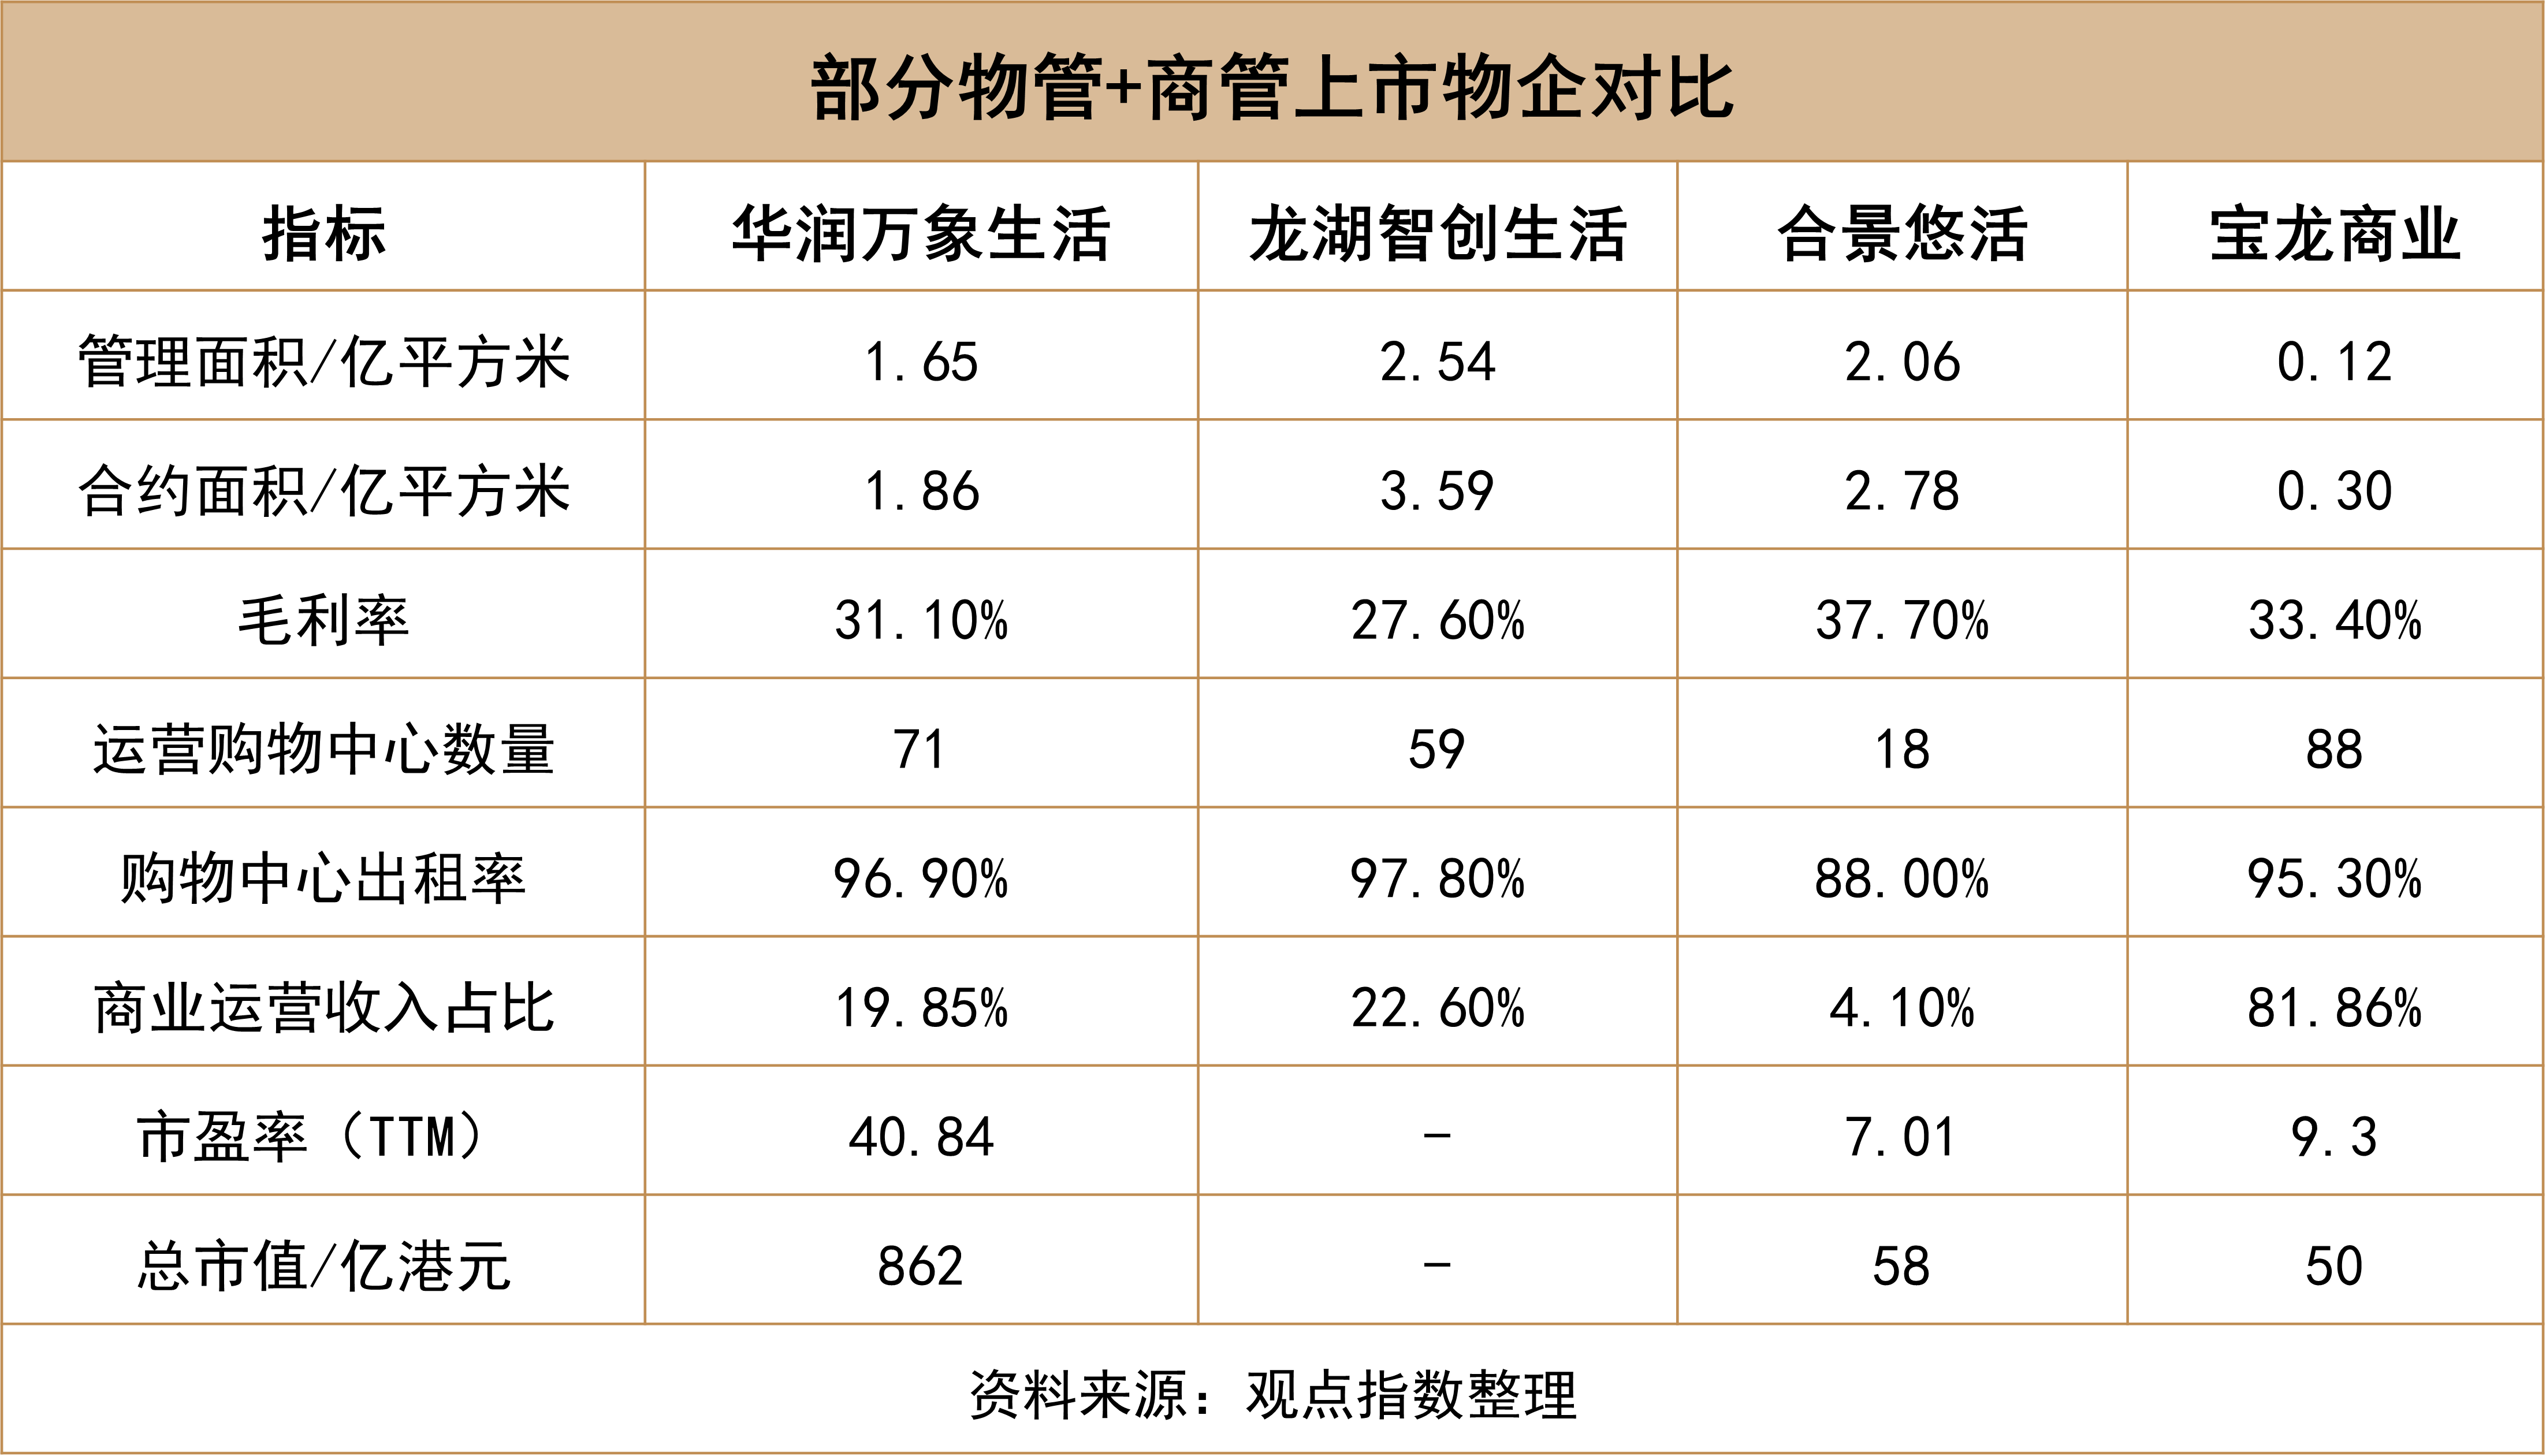
龍湖智創生活則打包了龍湖旗下物業服務與商管平臺共同上市,這種打包上市方式在目前物管行業中已不少見,華潤萬象生活、寶龍商業、正榮服務等都是物管+商管的融合平臺。
數據來源:企業公告,觀點指數整理
新上市物企方面,2022 年上半年僅東原仁知服務、 力高健康生活、金茂服務 3 家物企順利上市,數量及整 體規模均為近年來最低點,物企資本熱潮不再。
數據來源:Wind,觀點指數整理
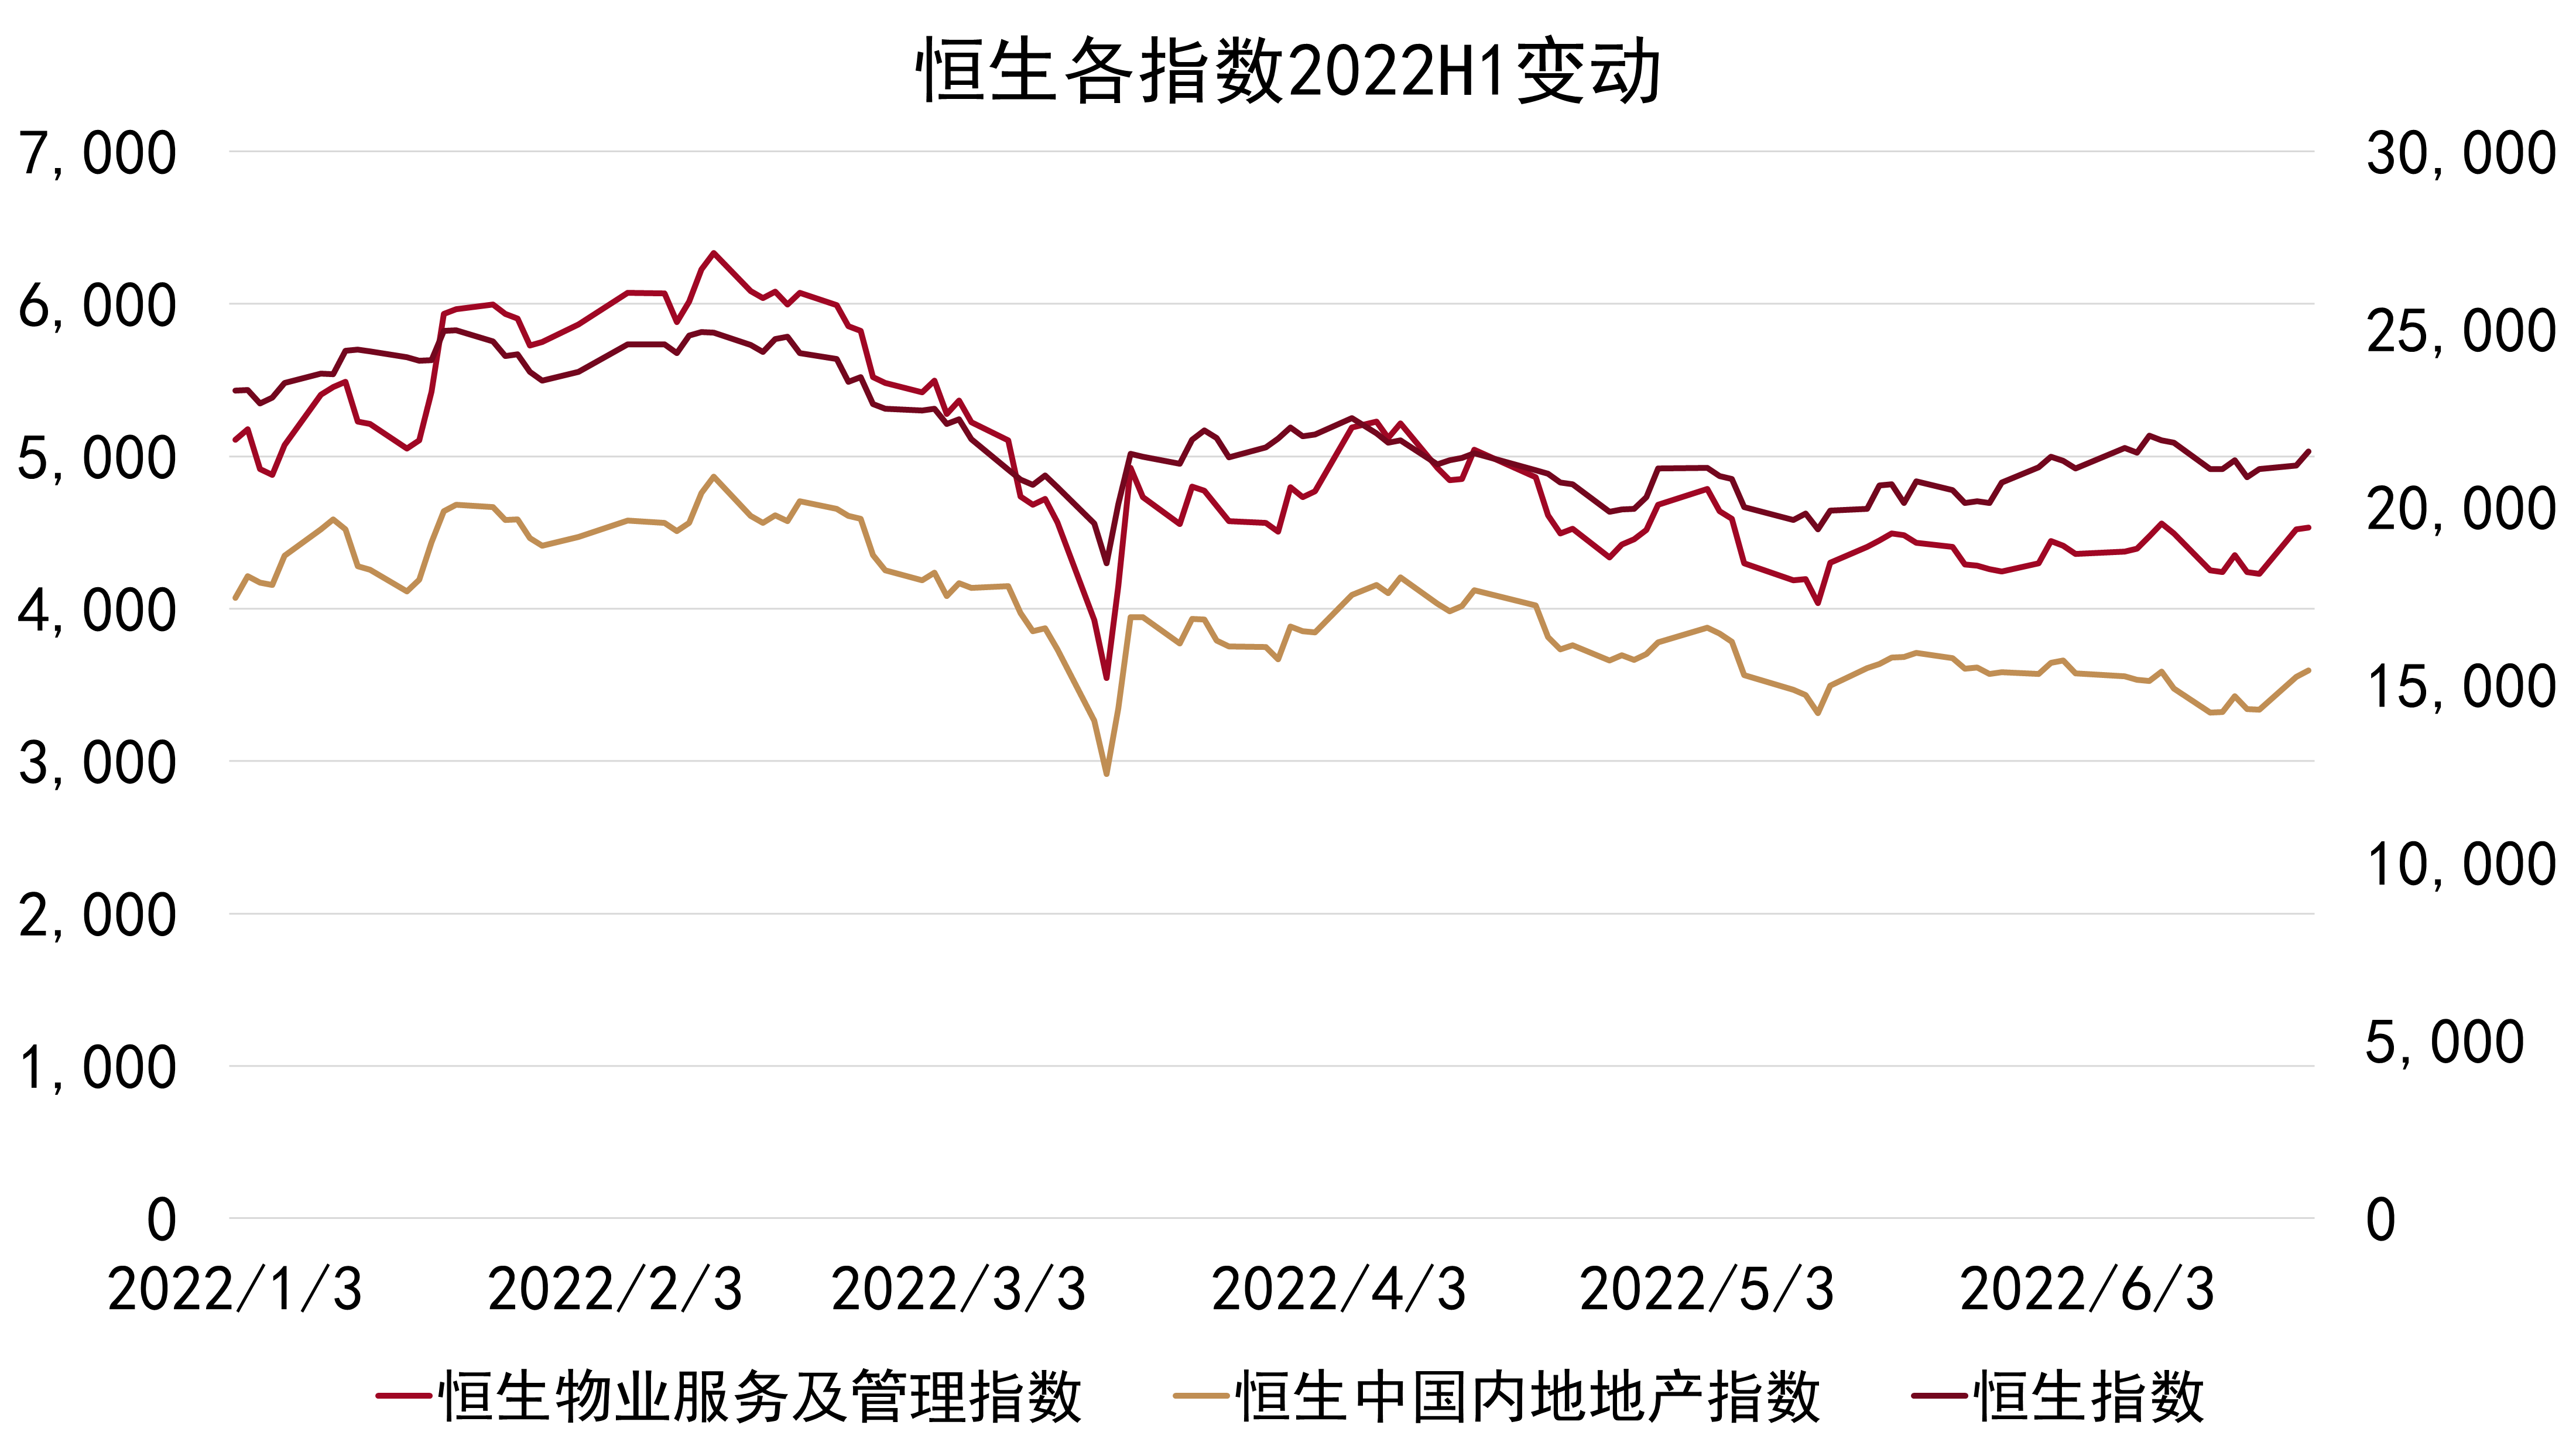
二級市場方面,2022上半年恒生中國內地地產指數累計下跌14.17%,恒生物業服務及管理指數累計下跌15.35%,大盤恒生指數累計下跌7.86%。
相比大盤,物業與地產股都在上半年錄得了大幅下跌,分別跑輸恒生指數6.31個百分點以及7.49個百分點。此外,物業與地產股在指數走勢上具備極高的一致性。
個案來看,佳源服務與佳源國際、領地控股與領悅服務等物企+房企的組合,均在同日發生閃崩;建業新生活與建業地產也是在同日發生大幅上漲。
將地產指數與物業指數2022年上半年每日收盤價的時間序列進行相關性分析,可以看到,地產指數與物業服務指數相關係數r約為0.9732,這也證明了二者在二級市場上的波動情況具備極強的相關性。
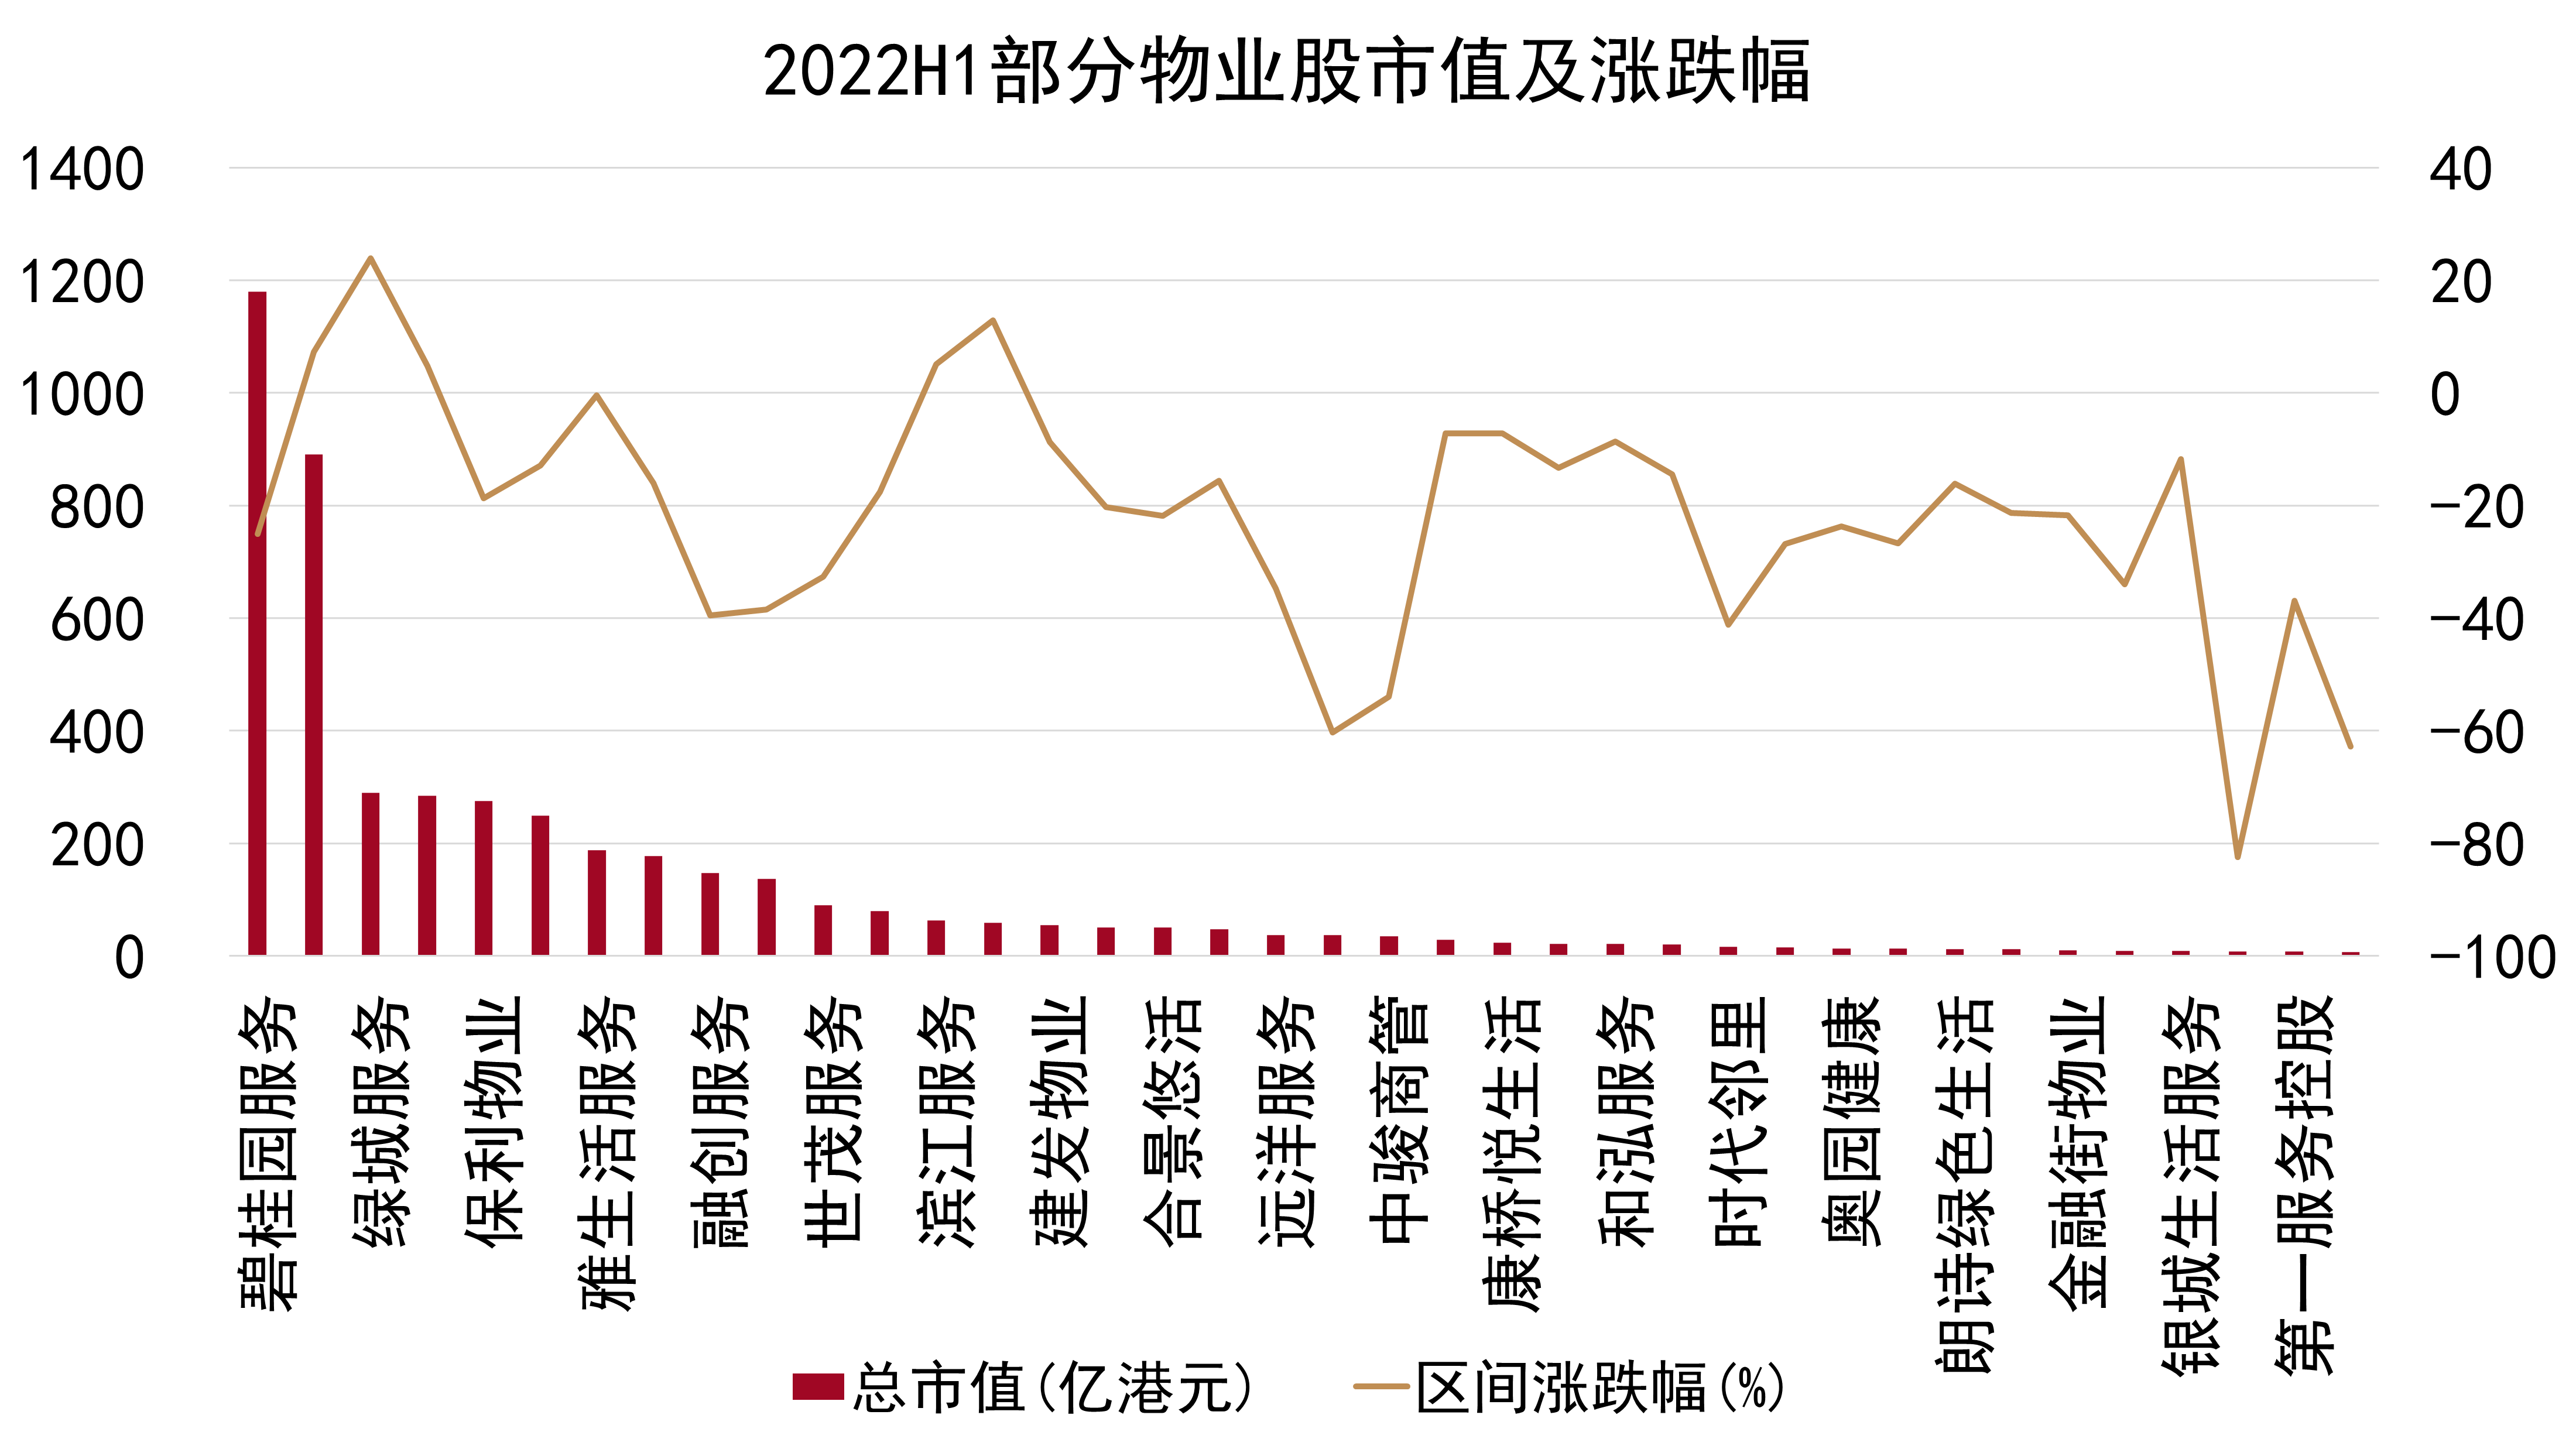
個股方面,港交所目前共有54只主要在內地進行運營的物業服務企業,以2022年上半年情況來看,54只中有46只錄得下跌;其中,包括碧桂園服務(-29%)、融創服務(-41%)等頭部物企在內的17家物企,市值跌幅均超過25%。
數據來源:Wind,觀點指數整理
A股方面,物業股情況同樣不容樂觀,已上市4只全數下跌,平均跌幅達15.9%。
值得注意的是,上半年跌幅最大的物業股多為關聯方發生暴雷的物業服務企業,例如正榮服務(-82.5%)、領悅服務(-80.7%)、佳源服務(-79.5%)以及佳兆業美好(-62.8%)。H股物業股中,僅3月新上市的力高健康生活有較好表現,上市以來錄得118.9%漲幅,市盈率57倍也為目前板塊第一。
上半年物業企業的上市節奏明顯變緩,板塊估值也大幅下挫。究其原因,主要來自關聯地產方面融資渠道受限以及銷售下滑帶來的流動性危機的傳導,目前物企在資本市場上的估值高低,仍很大程度上取決於關聯方的財務穩健程度。
觀點指數認為,當前物業股在二級市場的估值已處於歷史低點,市盈率甚至普遍低於一級市場上的收購水平。但是,物業企業自身存量經營、穩定現金流以及強抗週期性的高估值特性並未改變,未來的估值修復依然可期。
地產調整下物業劇變與關聯之辯
回顧2022年上半年的物業服務行業,多由地產關聯方裹挾前行。
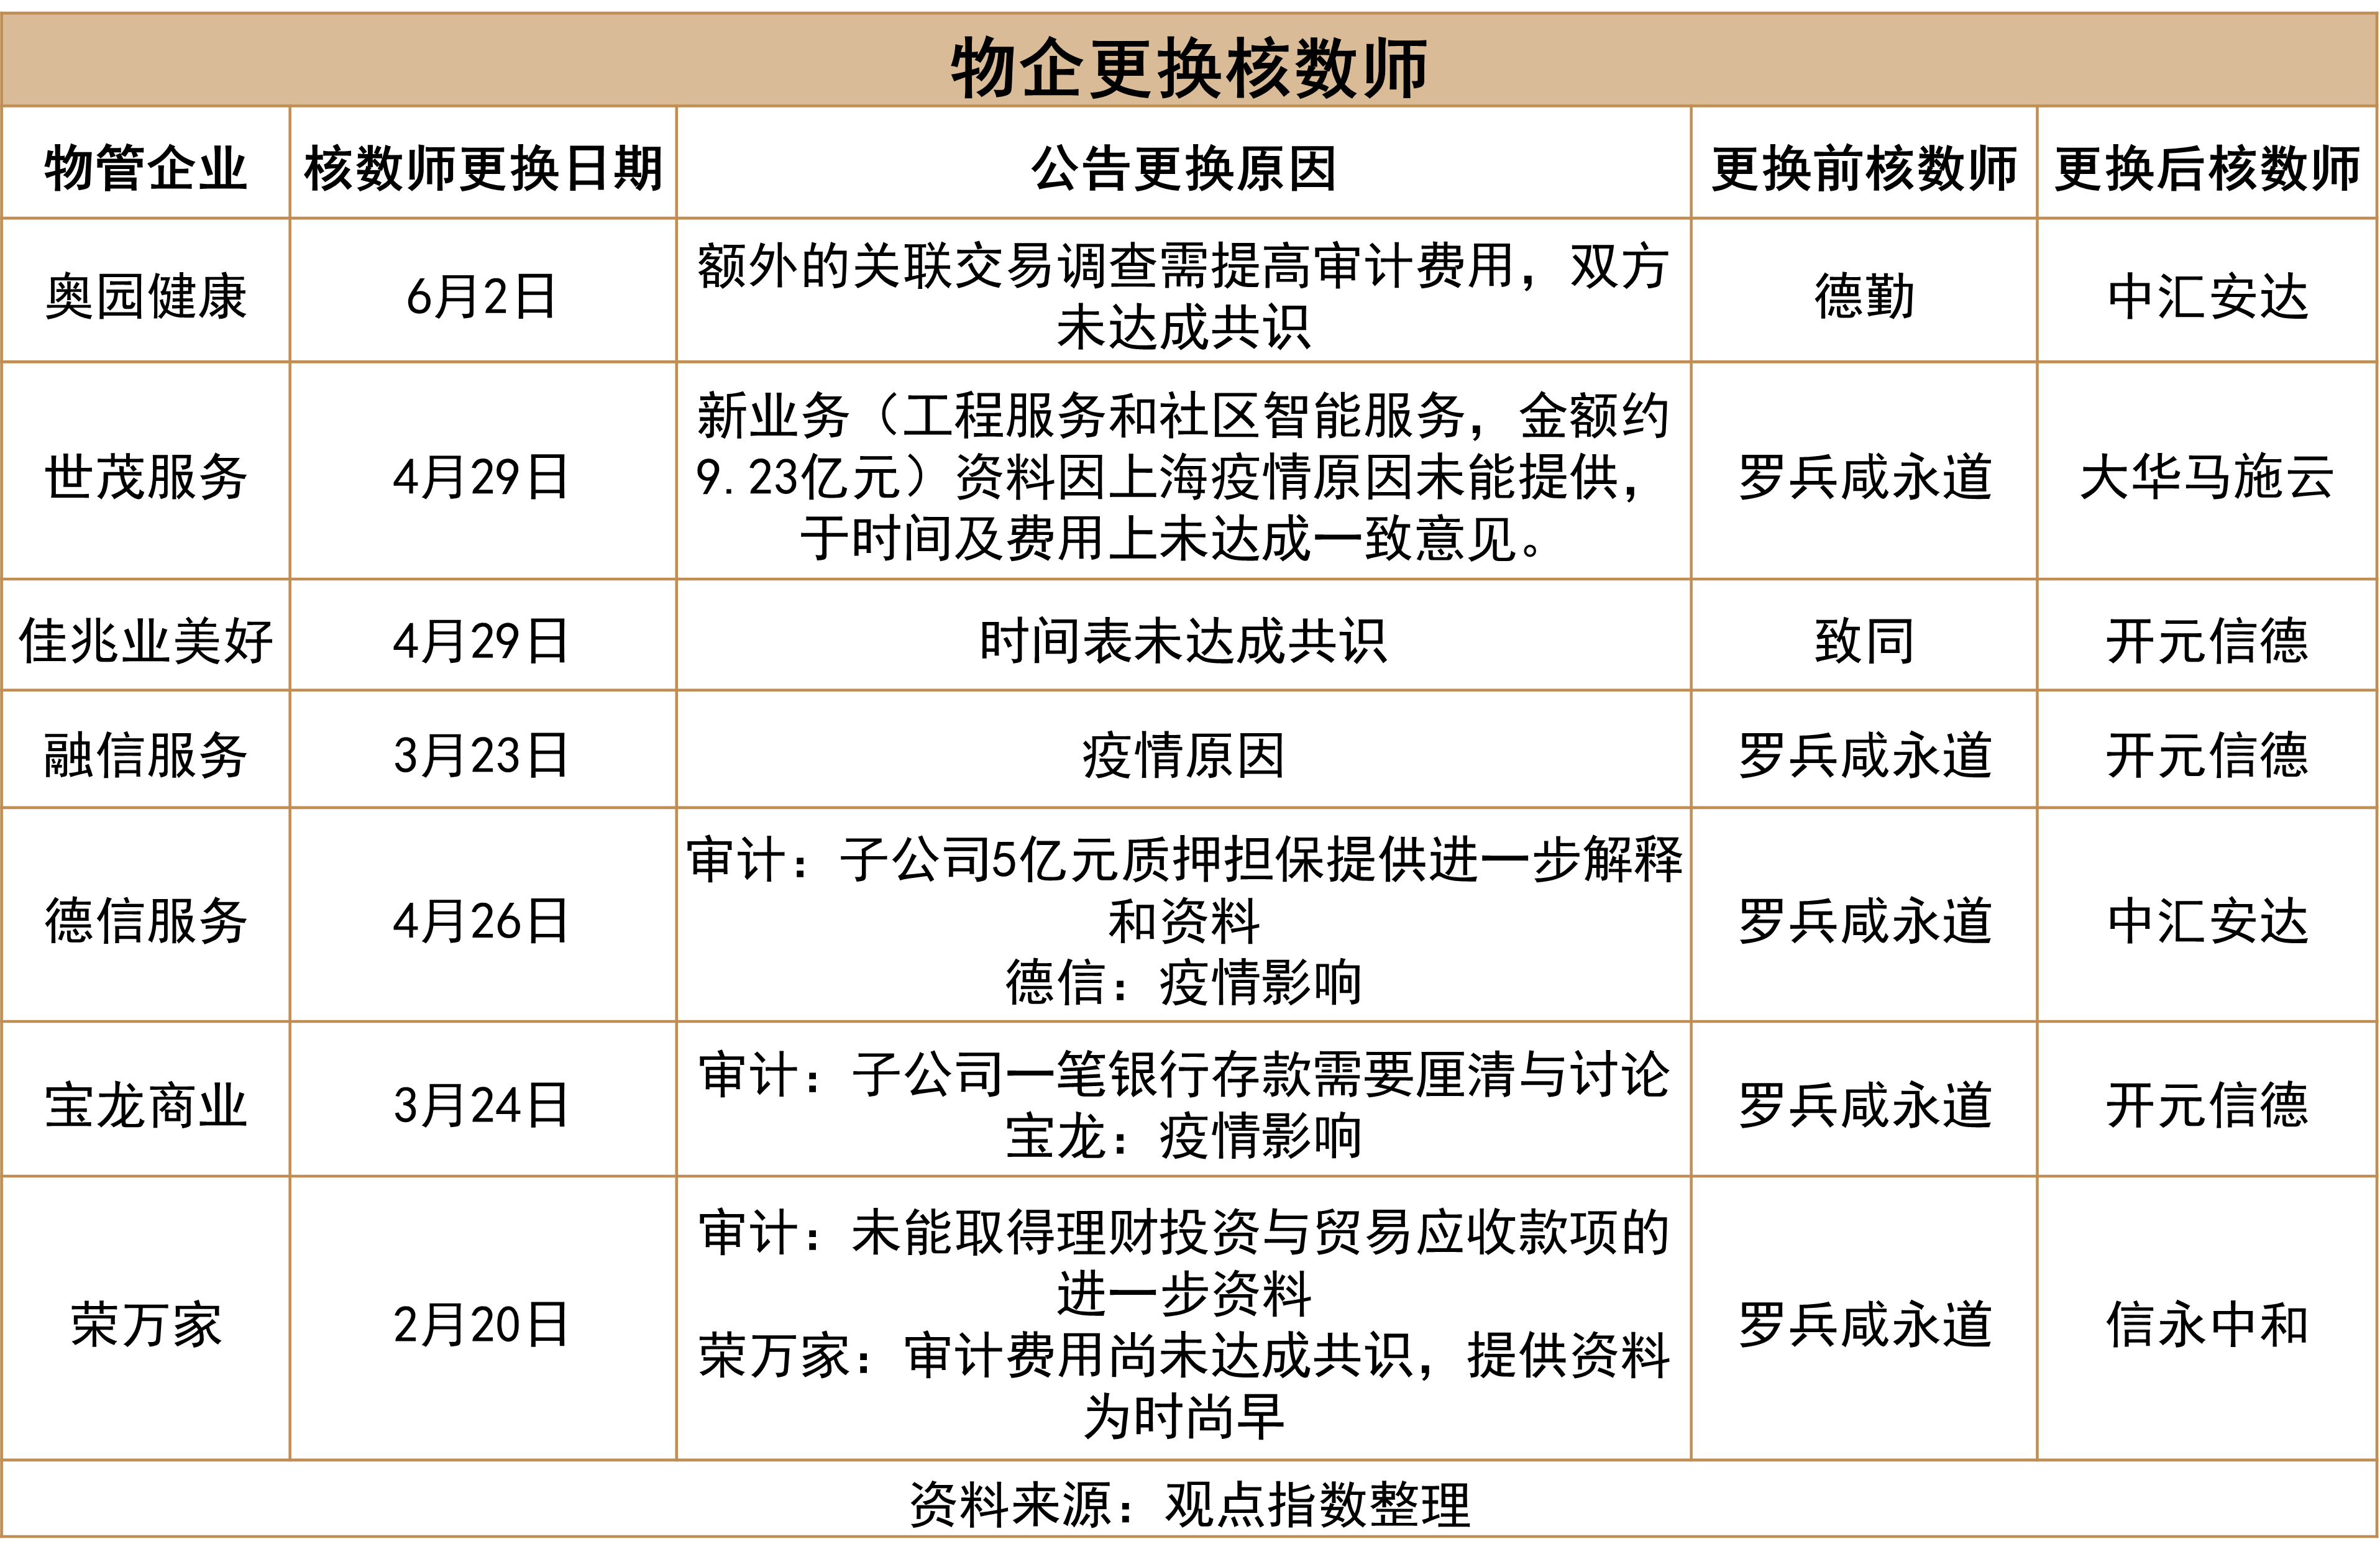
上市物業企業頻繁出現了年報遲發以及更換核數師事件,除了受疫情干擾外,更多原因在於物業企業今年財報審計遇到阻礙。
不難看出,這與關聯方財務往來以及關聯交易相關。
地產方危機給物業企業財務帶來的影響是多方面的,除了直接挪用資金進行還款外,還有諸多非直接路徑,例如由物管企業直接收購關聯方重資產物業輔助去化;向關聯方提前支付鉅額保證金的框架銷售協議;以及將賬上現金作為房企對外貸款的質押保證金等,這些在目前上市物企中都已有數起公開案例,也給物業企業的財務及運營情況造成了衝擊。
除此之外,物業企業股東及管理層變動也給運營造成影響。目前,上市物業與關聯方之間的股權關係類型較多,如碧桂園服務與碧桂園之間由同一大股東進行持股的兄弟公司模式,或金科服務引入戰略投資者模式。
但更為主流的仍是關聯房企作為母公司,直接對物企控股和並表模式,因此關聯方出現流動性危機時,可能即會選擇直接出售物業企業以實現紓困。
由於目前大部分主流物企都已掛牌上市,從上市企業視角來看,地產行業發生的危機已實質對物業企業的運營有所拖拽。
拋開早期物業企業完全脫胎於地產的發展路徑,僅以現狀來看,物業服務企業仍在多方面對關聯房企有着較大依賴。
依賴之一是項目獲取,除了明面上關聯方會將開發的地產項目直接交付給旗下物企進行管理外,關聯方還能提供合作方的項目資源或其他信息渠道,這於對物企現階段的規模擴張來說,仍不可或缺。
依賴之二,在於對關聯方集團上下游產業鏈資源的依仗。物業企業在運營上的多方面能力實質都需要關聯方輔助來補強,其中既包括增值服務方面資源,也包括日常運營中相關的產業鏈資源提供。
依賴之三,關聯地產方本身作為物業企業的大客戶,即為非業主增值服務或部分經紀業務交易的對象。儘管非業主增值服務在物企中的營收已有所降低,但目前而言仍是營收結構中不可忽視的重要部分。
最後,地產對物業企業還有無數的隱性托舉,例如品牌價值,人才互通等。雖然物業企業減少對地產方的依附和加強自身獨立性是大勢所趨,但二者脣亡齒寒,長期來看,現階段所謂的“適度”關聯交易,還需要積極避免。