
觀點指數 後疫情時代,經濟變化和行業調控仍在進行中。當下,房地產高槓杆的發展模式弊端、高負債及各類財務資金問題成為佇立在企業面前的大山,並給企業發展帶來諸多不利影響。如何實現可持續的穩健發展,是企業需要明確的首要問題。住宅業務之外,多元化賽道的物業、物流、產業等也迎來新的發展機遇,如何實現自身突破值得思考。
為此,觀點指數研究院在長期跟蹤企業動態、市場發展、行業經濟的基礎上,採用企業訪談、數據收集、調研等手法,結合專業的數據分析和深度的研究,全方位多維度地剖析當前行業各業態各領域的發展現狀,並且對標杆企業項目、產品模式進行綜合探析,在2022博鰲房地產論壇現場隆重發布《觀點指數·2022中國房地產行業發展白皮書》(影響力指數·2022年度地產風尚企業表現報告),與各方企業共謀劃,同成長。
銷售回顧:觸底與回暖
環比增加50.4%,前100房企6月銷售復甦
從整體銷售情況來看,1-6月前100房企銷售業績較去年同期有較大幅度下滑,權益銷售金額突破1000億的房企共4家,比去年減少8家;突破600億的房企共9家,比去年減少14家,100億以下的企業有36家,比去年增加35家。
6月房地產市場迎來半年業績衝刺期,房企積極推出新盤,配合多樣化營銷策略;同時,北京、上海等地疫情緩和,房地產市場復甦,助推銷售回暖。
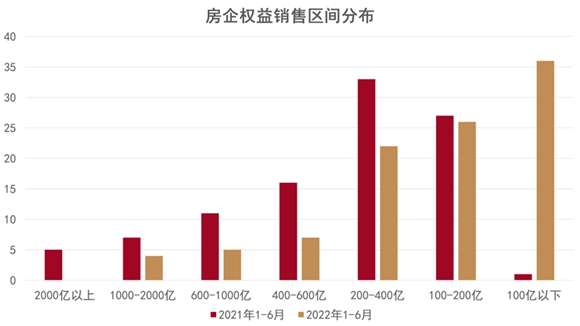
數據來源:觀點指數整理
房企到位資金承壓,下半年迎來償債高峯期
2022年上半年,受融資通道收縮和銷售行情下行影響,房地產企業資金承壓。
國家統計局數據顯示,1-6月房地產開發企業到位資金76847億元,同比減少25.3%,降幅較1-5月的降幅收窄0.5pcts。
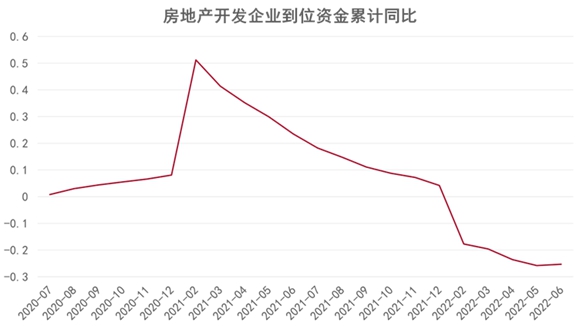
數據來源:國家統計局、觀點指數整理
債務方面,今年下半年,房地產企業共有264支境內信用債到期,存量金額為1961億元;此外還有90支美元債到期,存量金額為1589億元。
整體上看,2022下半年是房地產企業償債高峯期,當前融資通道收縮以及銷售回暖的不確定性給房企帶來較大的償債壓力。
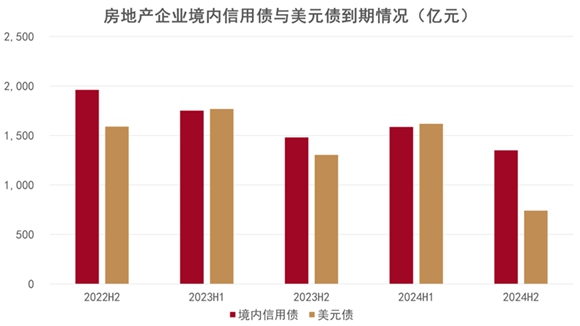
數據來源:Wind、觀點指數整理
土地市場觀察:邊際緩和
前50房企單月擴儲漲88.4%,濱江新增土儲近百萬平米
從單月拿地數據來看,6月前50房企拿地體量環比漲幅較大,同比跌幅收窄,新增土地建築面積為1083萬平方米,環比上升88.4%,同比減少86.9%,較上月收窄3.4個百分點。
六月末進行的杭州第二批集中供地,濱江集團拿地積極,斬獲12宗地塊,涉及拿地權益金額約215.6億元,單月新增土地規劃建面98萬平方米。
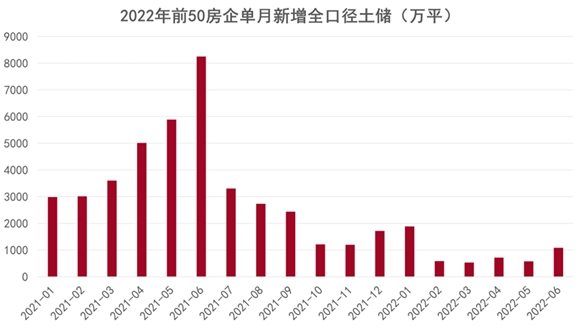
數據來源:觀點指數整理
宅地成交量價環升,平均溢價漲1.7個百分點
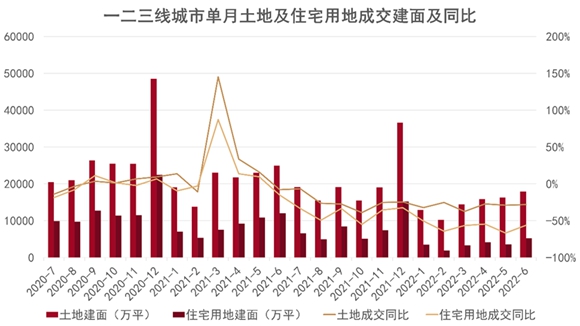
成交方面,6月疫情緩和,助力一二線城市加快土拍進度,土地成交體量環比上升,一二三線城市單月土地成交建面創年內新高。
住宅用地方面,一二三線城市成交住宅用地674宗,成交土地規劃建築面積5276萬平方米,環比增加46.1%,同比減少56.2%;成交總價2996億元,環比增加49.9%,同比減少47.8%;成交樓面均價5678元/平方米,環比增長2.6%,同比增長19.2%。平均溢價率為4.13%,較上月上漲1.7個百分點。
數據來源:Wind、觀點指數整理
地產金融:償債中流
境內市場“缺口”難平,融資成本小幅回落
過去6 個月,房地產開發境內債券融資共計發行268 筆,較去年同期減少102 筆;發行規模合計約2530億元,同比減少41.35%。
2022年下半年,房企境內債務到期規模約2328億元,約佔下半年行業整體債務到期量的57%。年初至今,整體融資環境處於快速“冷卻”的狀態,房企的融資需求和能力同時下降。
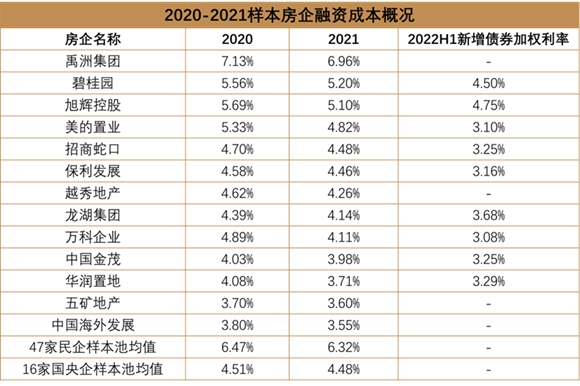
2022年上半年,房企發行信用債的平均利率為3.58%,較去年同期下降約0.6個百分點。行業融資成本下降的部分原因是原本可以發行低利率票據的央企、國企並未受到較大影響,但是部分民營企業由於信用風險影響,甚至喪失了發行高利率票據的機會,融資前景依舊不容樂觀。
數據來源:企業公告、觀點指數整理
美元債市場“腰斬”,下半年集中償債期將至
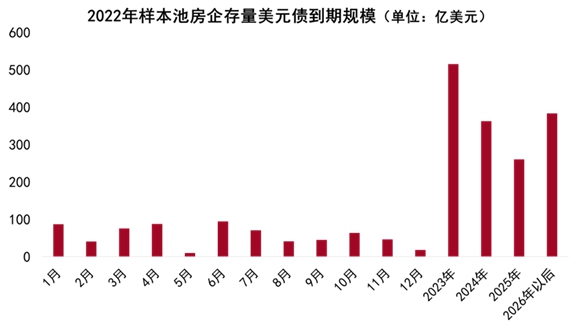
2022年是房企美元債務償還高峯期,規模比去年更高,加之經濟面臨下行壓力,購房者買房意願減弱,房地產企業正經歷嚴峻考驗。伴隨着6月份和7月份債務償還高峯,下半年預計展期或利息違約的現象將集中出現。
發行端,1-6 月發行總額約167.8億美元,達到近5年來最低值,同比下降約78%。據觀點指數不完全統計,2022 年6-7 月份,有73 只境外地產債券面臨到期與付息。隨着美元債到期高峯臨近,展期以時間換空間,成為部分房企的唯一“下策”。
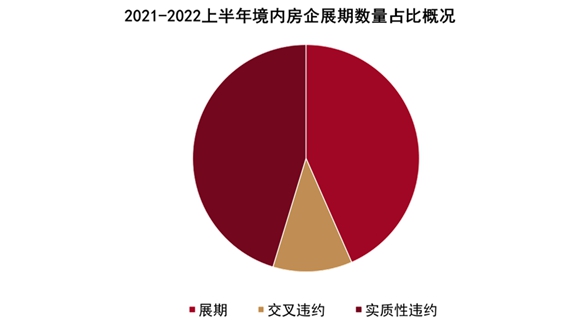
房企尋求債務展期,本質是以時間換空間。但是二次展期出現,說明企業償付能力並未恢復,整體資金面還在走下坡路。此前房企鋪排展期方案,大多將兌付比例較大部分放在2022年下半年。
數據來源:Wind、觀點指數整理
注:海外債以歷史匯率計算
籌資“缺口”刺激信用工具產生,展期事件將在下半年延續
5 月出臺了一項利好於民企公開市場融資的政策,有關部門選定示範房企,增設信用保護工具,改善當前民營企業融資受阻的局面。
觀點指數監測的樣本企業2022年1-5月境內融資額只達到1280億元,同比減少36%,並未出現明顯的“回暖”跡象。
現階段無違約民企的融資渠道是暢通的,但市場投資者信心缺失,認購意願不強,導致這類房企無法順利融資。
“展期”之後的持續發展應成為市場的焦點。現階段,各個房企“銷售資金”的回款能力急劇下降,回籠資金主要依靠新債券與項目出售。但對於部分出險企業而言,其資金來源將成為較大障礙。
數據來源:企業公告、觀點指數整理
“保內舍外”,或將喪失海外市場
當前部分出險房企存在境外債務大於境內債務,這些企業也普遍採用“舍外保內”等策略。
這是整個行業的“避險傾向”,原因之一是境外債如果執意起訴或者申請清盤,清償率是低於境內水平的。另一重原因則是,房企營業區域、土儲及核心資產(投資物業與商業樓宇)以及最“棘手”的被抵押、合作項目基本都集中在境內。如若不能妥善解決,房企將會依次面臨賠償合作違約金、龐大的抵押規模以及資產被查封、凍結等後果。
在融資缺口環境下,“保內不保外”或將成為常態,後果將致使整個行業失去海外市場的議價權。
地產基金:風口與重組
樣本基金規模萎縮明顯,資金槓桿效應不盡相同
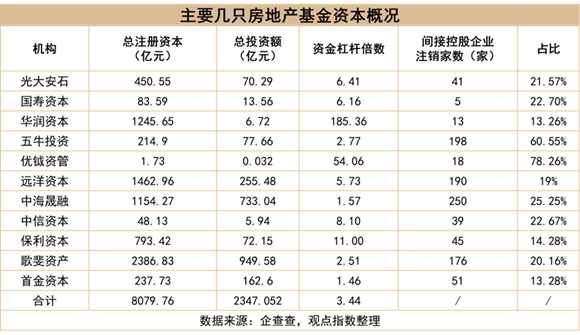
從私募基金管理人、管理基金數量及金額來看,截至2022年6月末,存續私募基金管理人24330家,較上月減少188家,環比下降0.77%;管理基金數量133797只,較上月增加1061只,環比增長0.8%;管理基金規模19.97萬億元,較上月增加41.61億元,環比增長0.02%。
此外,樣本房地產基金中規模參差不齊,資金槓桿效應各不相同。房地產基金合計總註冊資本為8079.76億元,總投資額為2347.05億元,總資金槓桿倍數為3.44,相當於1元投入撬動3.44元的總投入。
私募股權聚焦非住投資機會
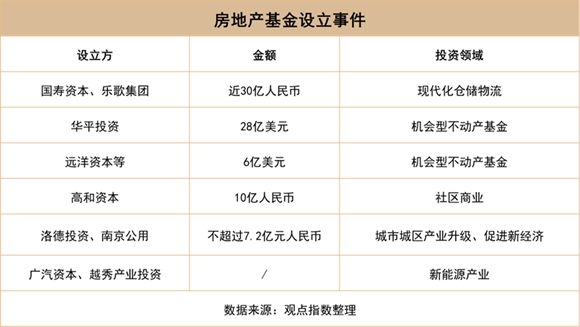
在傳統住宅利潤空間下滑情況下,大部分地產股權投資機構將目光或轉向了利潤空間更大的城更項目,或轉向與地產相關的高速增長的新經濟項目,如物流地產和數據中心;同時也關注受信用風險波及的優質項目。
地產信託陸續暴雷,需樹立高度審慎風控意識
據觀點指數不完全統計,截至6月14日,2022年對地產項目進行股權投資的信託計劃擬發行規模為84.24億,同比下降82%(2021年同期為458.08億元);2021年,房地產信託全年違約規模達917.11億元,佔總違約規模61.34%,房地產企業成為違約的重災區。
信託公司在房地產領域的資產規模佔比較高,很難從房企的違約潮,及售樓景氣下滑中獨善其身。若沒有高度審慎的風控意識,信託的違約潮可能將陸續。
大宗交易活躍,地產基金積極參與房企風險化解
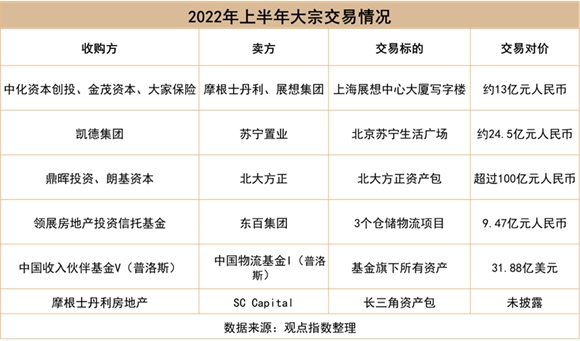
商辦方面大宗交易上主要涉及上海展想中心大廈、北京蘇寧生活廣場、北京鑽石大廈以及北大方正資產包。
資產的類型囊括了商辦、購物中心、住宅等,特別是北大資產包,類型較為多元。而3個賣家,就有2個債務出現了問題。所以,對於買家來講,收購這類資產,能減少溢價甚至折價購買。這也意味着,房地產基金也積極參與到化解房地產行業風險的隊伍中來。
物流資產是各大房地產基金眼中的香餑餑,特別是位於長三角的物流倉儲資產,因長三角發展迅猛,GDP總量居全國前列,航運網、鐵路網和公路網密集,高科技重工業發達且集羣程度較高,加上消費佔比也較高,所以成為各大房地產基金的戰略要地。
ESG 發展:潛力標尺
ESG漸受重視,建築與內部治理成聚焦點
數據來源:企業公告、觀點指數整理
注:樣本池為觀點指數重點跟進的61家重點房企;標題中“ESG報告”指房企公開發行的“環境、社會及管治報告”、“企業社會責任報告”、“可持續發展報告”的統稱。
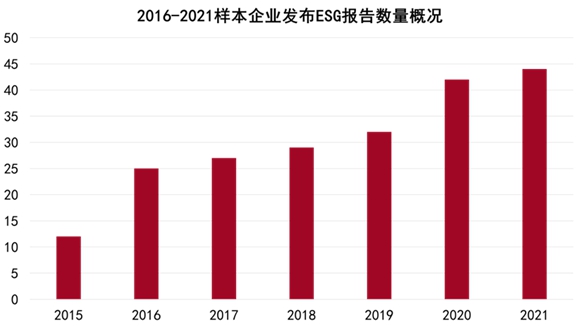
房地產行業可持續發展報告可以追溯到2010 年,隨後有愈來愈多房企加入發佈行列。
數據呈現的結果來看,房企對於ESG 理念的重視程度逐漸上升,樣本企業中2020 年發行ESG 報告的佔比超過70%。
ESG報告內容聚焦方面,觀點指數發現房地產行業ESG評估絕大部分聚焦於建築與內部治理。這是因為房開業務佔比較高的龍頭企業,開發鏈條長,涉及上下游產業較多,建設週期長,資源消耗量大,是參與“碳減排”的重要行業之一
“綠色金融”提供融資新渠道,融資成本優勢存疑
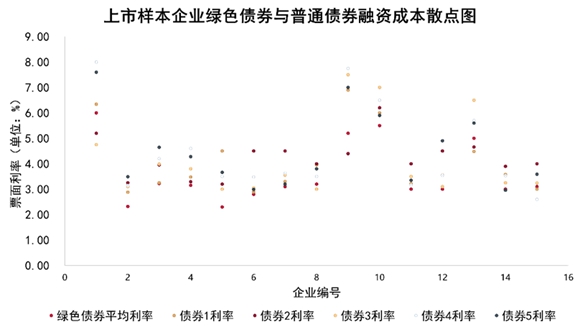
數據來源:企業公告、觀點指數整理
注:債券1-5繫上市樣本企業最近發行的5 筆非綠色債券
ESG 主題下的“綠色債券”,無疑為行業融資困境另闢蹊徑。
從經濟效益上考慮,綠色債券確實優化了企業的名義融資成本,發行利率也比普通債券更低,樣本數據呈現的結果顯示,綠色債券與傳統債券平均收益率差距超過1.5%。
觀點指數認為,綠色債券實際融資“價格”並不像表面呈現的那樣“實惠”。儘管平均發行利率與普通債券相比略低15BP,但若加上發行過程中的審查、評估認證等費用,綠色債券發行利率並沒有明顯優勢。
管理績效(G):研發投入分化,商業地產重視程度高
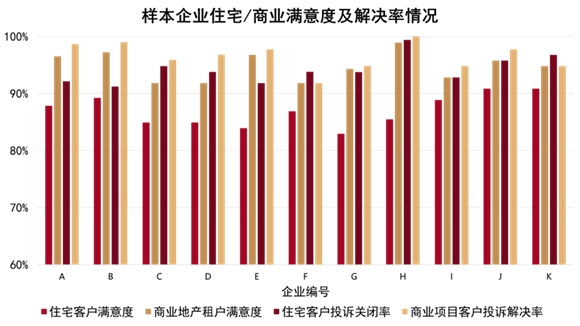
數據來源:企業公告、觀點指數整理
房企針對技術研發的投入呈現出較為明顯的分化趨勢,樣本池的研發均值約為6.58億元,佔營收比例約為0.04%-0.70%,區間跨度較大。
住宅/商業用戶滿意率與投訴解決比率是ESG投資分析中不可忽視的兩個因素,其中,滿意度指標與續租率關聯密切,進而影響未來對於物業與商業地產營業收入與經營性現金流的評估。從目前數據來看,雖然住宅與商業領域存在本質差異,諸如磨合期長短、前端銷售簽約等方面的不同,但是商業樓宇項目的數據表現明顯更為突出,也得到了更多重視。
環境(E):“雙碳”成另類財務“晴雨表”
通過房企環境績效分析,不僅可以瞭解企業生產經營活動對於環境的影響,還可以通過投入力度、綠色建築規模、能源消耗量等,預估企業未來的增長空間與機遇。
總體來看,已披露的數據顯示企業間並未形成“代差”。整個行業的“碳排放量/ 營業收入”基本維持在相似水平,樣本池中相同指標極大值與極小值之比約為1.7。
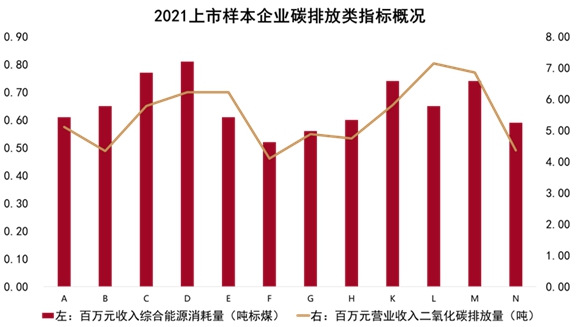
數據來源:企業公告、觀點指數整理
社會(S):新增員工關乎未來成長力
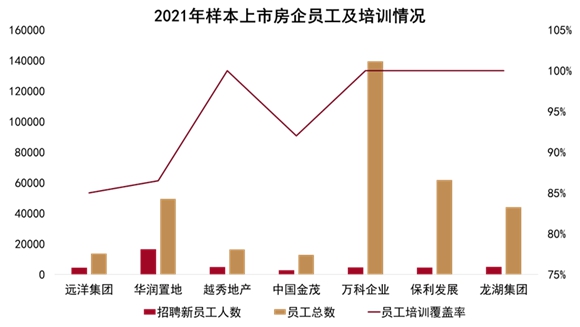
數據來源:企業公告、觀點指數整理
樣本池數據顯示,行業目前員工總數規模與企業業務規模具有較強的相關性。此外,2021 年的新增員工數並沒有出現較大程度的分化。
員工作為企業的核心成員,不僅在日常生產運營環節中扮演着舉足輕重的角色,更是企業文化、價值與利益的創造者與分享者。培養多樣化的人才輸送管道,對於每個行業和每家公司而言都至關重要。
在資本市場的驅動下,未來幾年更多、更優質的ESG 數據需求將繼續增長。前文中的“環境”數據成為碳市場與金融市場的焦點,也證明了無形商品是可以被標準化、定價和交易的。因此,“社會”信息同樣需要相對標準的口徑以及評估方法。
現階段仍存不足,“投入與收益”主題不變
儘管上市房企越來越重視ESG 報告的披露,但從現階段披露程度與體系來看,仍存在較多值得改進的地方。
其一,整體分化較為嚴重,“金字塔”型分佈不利於長期發展。基於Wind ESG 2021年四季度評級結果,房地產行業處於B級及以下的公司佔比最高,約佔總體的22%。
其二,如何衡量投入與收益是無法忽略的話題,但是部分企業並未對投資明細與成本明細進行闡述。
其三,ESG披露中存在“偏科”現象。ESG綜合考量的是環境、社會和治理三大板塊,是衡量企業發展質量和潛力的關鍵指標之一,但是可以看到“環境”披露質量明顯強於其餘兩者。
數字化發展:任重而道遠
研發投入兩極分化,先行者未形成代差成果
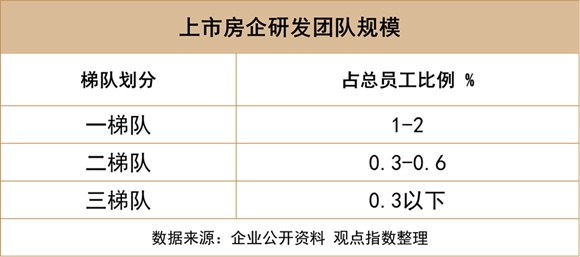
無論是國資企業或是民營企業,對於數字化發展都有一定程度的重視,不過投入規模超過億元的主體仍然較少。要關注的是,對於較早開展數字化的企業,研發投入規模已與其他企業拉開一定差距,不過目前在客戶直觀的消費體驗上並未有明顯落差,更多還是在於技術儲備和積累。
加碼數字化發展的兩大模式
觀點指數通過集合多家房企截止目前對於數字化發展所做的摸索和實踐,總結得出目前數字化建設可以大致劃分為2 種模式:
模式一:縱橫發展,跨賽道競爭
近年來盈利水平下滑嚴重, 以觀點指數監測的72家樣本企業來看,房企毛利率中位數下行明顯,由2011年最高時期的40%下滑至2020年的30%。因此,房企必須尋找“市場增長率”和“相對市場份額”各不相同的產品組合,以相對穩健的地產“現金牛業務”拉動具有高增長潛力的“明星業務”。
以碧桂園為例,旗下專門從事機器人研發生產的博智林公司,以應用建築機器人、新型裝配式建築、BIM技術為核心的智能建造體系取得了階段性成果。
產業鏈延伸
除此之外,部分房企從國家“十四五”規劃出發,為保持自身產品競爭優勢、提高品牌影響力,對上下游產業鏈進行佈局。
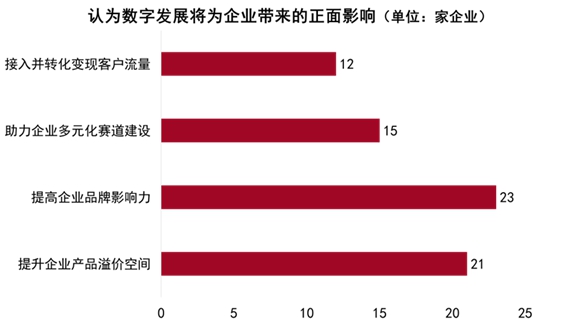
數據來源:觀點指數調研整理
近期三家遞交招股書的企業萬物雲、龍湖智創、萬達商管,以及萬科的萬翼科技、綠地集團的綠地數科、美的的睿住智能等,均為房企聚焦在產業鏈下游進行空間智慧服務等縱向探索的嘗試
模式看點
回溯海內外大型集團的發展,多元化戰略佈局是必經之路,數字化技術出現恰逢其時,可以配合企業對各業務進行精細化管理。
企業自身孵化科技子公司的優勢在於產品適配性更好,結合過往的業務經驗更容易推出差異化的產品。不過,缺點也很明顯,首先便是資金成本過高。其次,週期過長容易喪失信心和目標。同時,缺乏科技公司的基因,會讓其更依賴於母公司資源,因而在對外輸出業務線時缺乏競爭力。
模式二:與科技服務商達成戰略合作
部分企業或是認識到自身能力邊界與迭代改進的侷限性,或是考慮到性價比、企業發展重心等問題,在多方面與科技公司開展更深層次的合作。
尤其是對於涉及商業項目、園區管理以及物業服務的企業,工作重心更多在於多緯度的服務以及大數據分析導向的精準服務。
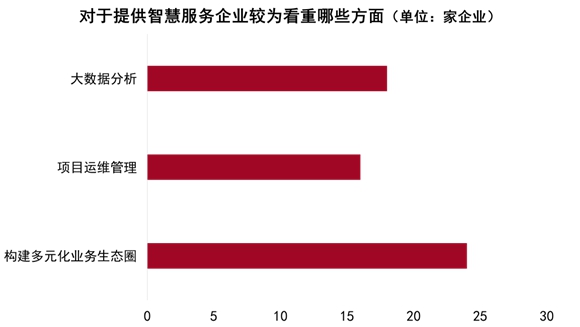
數據來源:觀點指數調研整理
模式看點
企業聯手科技企業加快轉型步伐,在降本增效的基礎上尋找下一個發展制高點。
這一做法的優勢在於,房企等傳統大規模集團可以通過雄厚的資金直接導入成熟產品,見效快;集中市場互聯網及科技創新公司人才,更高效和快速地打造硬科技產品和渠道。
數字化轉型任重而道遠
總的來說,目前房地產和相關行業企業進行數字化發展更多是從副業的角度出發,以資金孵化科技公司,創造新增長點,或輔助業務的發展進行研發或合作。
相對快消、零售等其他製造業的生產流程而言,所開發的產品如商品房戶型,由於地域的屬性差異,無法像其他行業一樣在生產過程中進行線上化流程。
與之相反,物業及產業、物流等行業重服務和運營管理,數字化開發相對便捷且效果呈現相對直觀。
產業運營:逆境鑄魂
樣本企業營收半數下滑,力保現金流成決策重點
營業收入表現上,2022年一季度有9家企業實現了營收正向增長。其中,浦東金橋增長523.36%,市北高新增長282.71%,外高橋增長82.80%,上海臨港增長接近50%,實現高增長的幾家均是上海園區企業。
觀點指數認為,受到疫情影響,一季度產業運營企業的正常經營受困,租金、招商等收入承壓。因此為避免整體業績明顯下滑,選擇將此前留存的地產銷售收入在本季進行集中結轉。
不過,這種集中結轉的方式可能導致本年度中後期業績增長難以為繼,需持續關注企業二三季度業績情況。另外,企業更需留意自身的現金流健康狀況,確保主營業務回款,拓寬融資渠道。

數據來源:企業公告,觀點指數整理
萬洋、聯東、中南成拿地大戶,工業用地出讓漸趨嚴格
觀點指數重點關注園區投資企業的拿地,萬洋眾創城、聯東集團是上半年絕對的拿地大戶,分別摘得23和10宗產業用地,土地面積合計分別為107.7萬平方米和71.4萬平方米,累計競得總價分別為4.53億元和6.54億元。
今年各地頻繁出臺支撐工業用地供應的政策,致力於優化審批流程。提高辦事效率的同時,確保工業用地用於符合區域整體發展的產業。未來一段時間內,相信會有更多地方陸續跟進,要求上可以預見會更加嚴格。
園區PPP退場,地產思維待變
今年上半年,作為產業新城代表和專注產業市鎮規劃、開發及運營服務的兩家企業,一家轉型輕資產服務商,一家宣佈私有化。儘管兩家企業多年經營所積累的產業資源以及優秀招商團隊,依然會在未來及重組後發揮較大作用,但不能忽略的現實是,兩大產業園區PPP模式的民營代表企業已經實質上退出一線舞臺。
客觀因素固然重要,自身的做法和思維更是關鍵。用地產的思維、傳統的模式經營產業運營事業雖然在早期取得了一定成功,但是隨着各行業提質增效,發展邏輯發生了重大變化,及時改變思路才能不被落下。
REITs政策頻出,擴募和解禁期到來
年初,由於多部門與機構發聲,支持各類基礎設施項目積極參與試點發行,公募REITs市場出現了一段交投相當活躍的時期。政策方面,多項REITs 相關的支持政策在5 月末集中出臺。
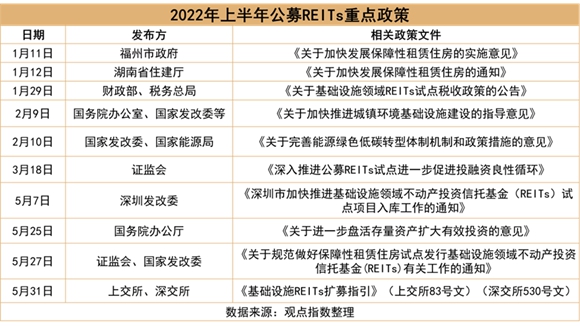
REITs擴募方面,5月31日證監會指導滬深交易所制定發佈《新購入基礎設施項目(試行)》,明確擴募的各項規定,意味着公募REITs擴募規則正式落地。
同時,首批上市的九隻公募REITs在上半年迎來解禁潮,解禁前流通份額20.95億份,本次解禁份額約21.73億份,佔全部戰略配售受限份額的50%,佔流通份額的105%。
物流資產投資運營:資本奔騰
華東率先回暖,政策利好企業平穩運行
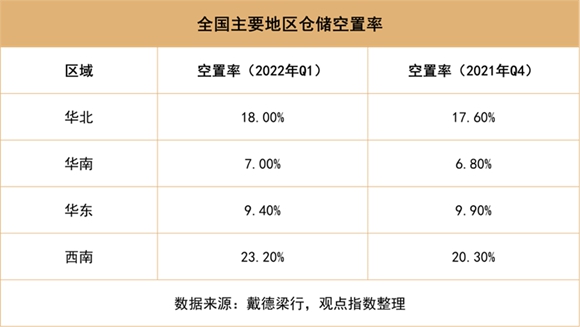
單看倉儲指數,上半年的物流景氣在逐漸回暖。回暖過程中出現了較大的區域分化。2022年第一季度大部分地區的空置率較2021年第四季度有所上升,只有華東地區的空置率在下降,一定程度上也意味着2022年上半年華東地區的倉儲業率先回暖。
國務院強調,加快1000 億元交通物流專項再貸款政策落地,支持交通物流等企業融資,加大結構性貨幣政策工具對穩定供應鏈的支持。貨幣政策的精準放量,有利於物流企業及時獲得經營生產所需的資金,保障物流企業的穩定運行。
資本爭相入局,聚焦新經濟投資
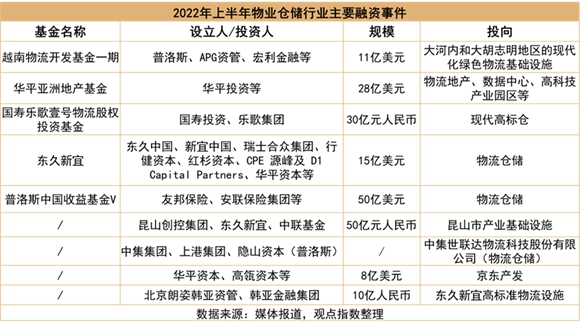
就在華東地區倉儲業回暖之際,上半年有多隻重要基金成立,主要投向以物流為代表的新經濟領域,包括管理規模為50億美元的普洛斯中國收益基金V,募資總額達28億美元的“華平亞洲地產基金”。物流倉儲業穩定持續的收益率,也大大吸引了險資的注意力。1 月,國壽資本攜手物流企業樂歌集團發起設立總規模近30 億元的股權投資基金。
資本的運作,為物流倉儲行業帶來了較大的資金增量,對物流倉儲的開發建設、流通以及退出均增加了流動性。
智慧物流賽道熱度不減,成熟資產仍是交易重心
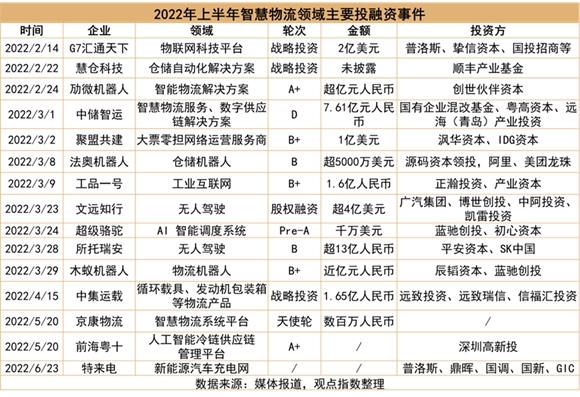
據觀點指數不完全統計,2022年上半年共有15起重要的智慧物流投資,單個項目投資金額基本在1億元以上,總投資規模超過70億元。物流倉儲的開發建設需要的週期較長,風險高,所以成熟的物流資產交易仍是物流企業獲取資產的重要方式。上半年主要的物流資產買家有ESR、京東集團、新創建集團和摩根士丹利房地產。
觀察上述交易的物流資產,可以看到基本處於華東或長三角地區,這也是上半年倉儲物流業率先回暖的地區。這些物流資產的買家,在行業轉折的節點上大量收購資產,有助於獲得較為豐厚的回報。
在港REITs 積極置入資產,內地推出擴募機制
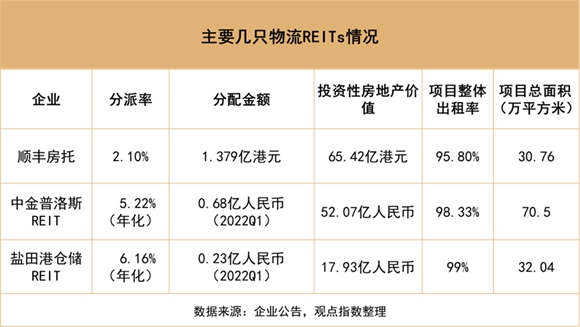
上半年,在香港上市的REITs 進行了一些物流資產交易活動。如5 月12 日,領展宣佈斥資9.47 億元向東百集團收購位於嘉興和常熟的3 個倉儲物流園。順豐房托購入順豐豐泰所持有的長沙物業的全部股權。
雖然內地的REIT 並不像香港一樣,可以發行新基金單位獲取資金併購新的物流資產。不過今年有相關的擴募政策落地。可利用擴募機制募集資金進行新物流資產的收購,對私募物流基金而言,退出的機會增加了,對投資者來說,有利於分散資產組合風險,降低投資風險。
康養產業綜合運營:窗口與機遇
泰康之家表現亮眼,中海錦年康養運營能力突出
上半年,作為險資發展康養產業的代表,泰康之家動作頻頻,泰康之家·沈園、蘇園、湘園、鷺園均有試運營和正式開業的消息。2009年投資養老社區後,泰康之家截止目前已在26個城市佈局連鎖醫養社區和康復醫院,規劃養老單元以及醫療牀位超4.3萬個和約2500張。
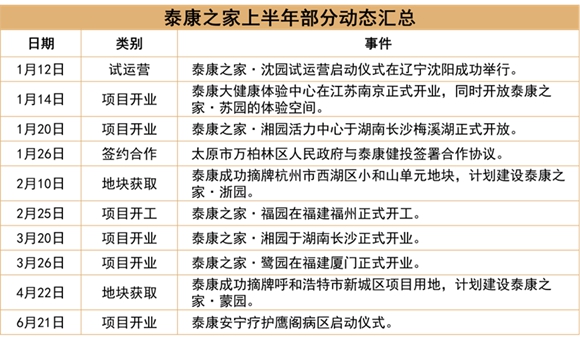
作為房企系康養代表的中海錦年康養,上半年繼續深耕運營,鍛造具有影響力的“新中式養老生活” 觀點指數對逾20家康養產業綜合運營機構進行監測以及分析,發現中海錦年康養在樣本機構中表現突出:
一方面是運營效率高;醫養結合程度高,也是中海錦年康養脫穎而出的要素之一。產品創新性及人性化服務方面,中海錦年康養在家裝、燈光、設備方面引進更符合長者身體特徵的產品, 極大地滿足了長者需求。
目前中海錦年康養已完成北京、深圳、天津、濟南、青島、無錫、南京等城市的佈局,十四五期間將完成不低於18 個城市的投資佈局。截止到2025 年,計劃新建或運營100 多個養老項目。
家事與國事,政策加強養老民生保障
上半年,國家層面積極推動養老事業建設,將億萬家庭的“家事”上升為“國事”,多方向規劃老齡化發展,出臺多個政策保障民生。
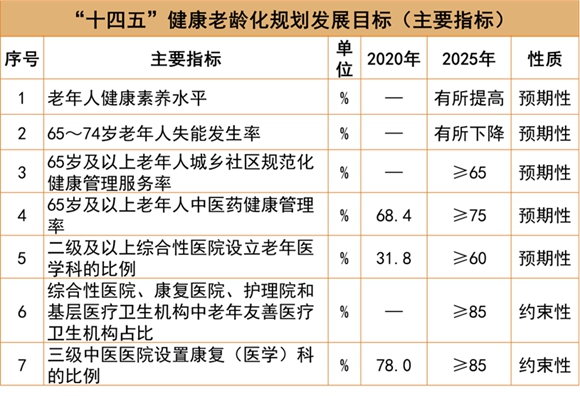
來源:《“十四五”健康老齡化規劃》,觀點指數整理
結合各地相繼發佈的政策來看,總體而言分為以下幾個突破點:醫養結合、養老服務規範、農村養老均衡發展、強化居家社區養老、支持物業企業開展居家養老服務、提升老年健康服務能力、促進健康老齡化的科技和產業發展等。
企業深化原有運營,非機構養老仍有待提升
觀點指數以行業內發展較為靠前的12家康養產業綜合運營企業作為樣本,重點關注上半年的發展情況。總結而言,上半年企業開業、開工動作較少,基本以已有養老格局繼續深耕運營。而簽約合作上,“政企合作”、“智慧化發展”、“醫養結合”是關鍵詞。
從觀點指數監測的樣本企業發展情況來看,基本以機構養老為主,居家和社區養老等業務雖有涉及,但是目前的發展仍處於較為初期階段。主要體現在現有開業項目不多、佈局區域較少且集中,較少企業能形成統一的品牌對外系統、全面化輸出。
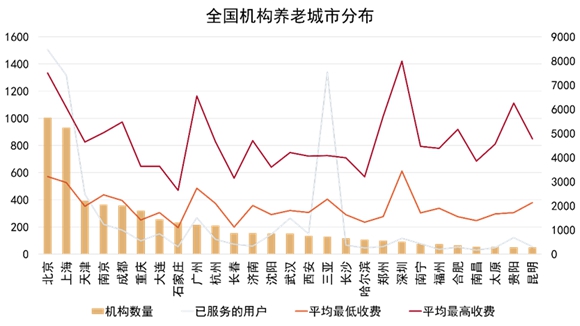
數據來源:安養幫,觀點指數整理
對於養老機構而言,除了機構養老以外,還需要順應政策對康養產業鏈條進行挖掘,提高業務鏈條的價值變現,以更好地實現營收平衡。
衍生業務助力盈利,“一刻鐘”服務圈仍待突破
在上半年企業發展中, 我們可以看到一些養老機構憑藉衍生業務發展,表現突出,實現了較為可觀的營收和盈利。
其中標準化服務體系的建立、輸出是居家和社區養老業務發展中較為看重的能力。未來以居家、社區養老“一刻鐘”服務圈為重點,將是國內結合國情下的重點發展方向。
江蘇、貴州、內蒙古等地方對於“一刻鐘養老服務圈”的落實建設,意味着過往更多聚焦於自建自營機構養老“一畝三分田”業務的企業,需要將更多的精力放在成熟業務的錘鍊和對外輸出上,此外對於公建民營市場也需要給予更多的目光和嘗試。
智慧養老生意經,重點關注人文關懷與生態圈
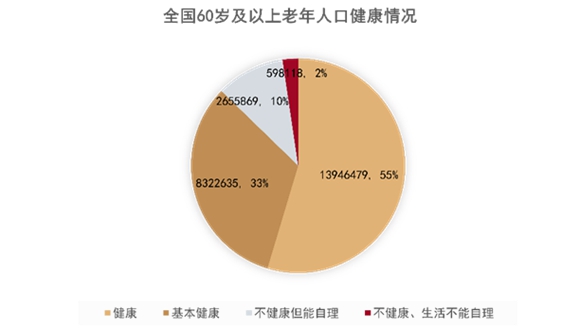
智慧養老的提出主要基於當前人均預期壽命逐漸增長的現實。國家衛健委的數據顯示,我國的人均預期壽命預計2035年達到80歲。壽命的增加帶來更多且複雜的健康問題,第七次人口普查數據顯示,全國“不健康但能自理”以及“不健康、生活不能自理”的60歲及以上老年人有325.40萬人,佔比12%。
以上,都使得技術的智慧化輔助成為必須。
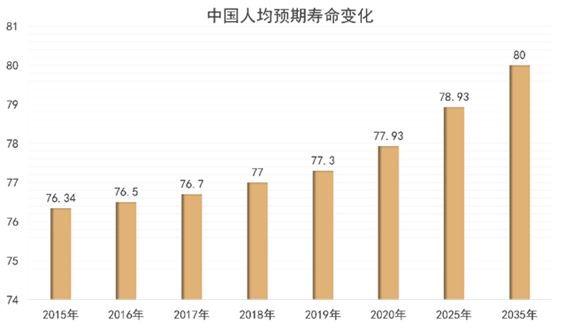
數據來源:國家衛健委,觀點指數整理
數據來源:觀點指數整理
觀點指數調研結果顯示,大部分企業受困於預算和盈利問題,並沒有明確的智慧養老發展的規劃。同時未能融合行業的智能化發展訴求,形成體系化的平臺。觀點指數認為,智慧養老的發展不是一家之力足以拉動,需要行業形成合力,構建智慧養老產業生態圈。同時,對於隱私和人性化等問題則需要找到合適的方案解決。
產業深耕,未來六大聚焦點
結合政策指引以及行業和企業的發展現況,觀點指數認為未來行業的增量和焦點可以集中於:
一、人才培訓和護理服務建設。
二、公建民營,政企合作蘊含更多的空間。
三、智慧養老,新概念蘊含新機會。
四、農村養老服務仍有較大發展,社會責任與增長機會並行。
五、居家、社區養老有待深化發展,與物業企業加強合作有助於搶佔市場份額。
六、醫養結合蘊含機遇。
文旅發展:識變從宜
旅企開局不利,部分黯然離場
數據來源:東方財富,觀點指數整理
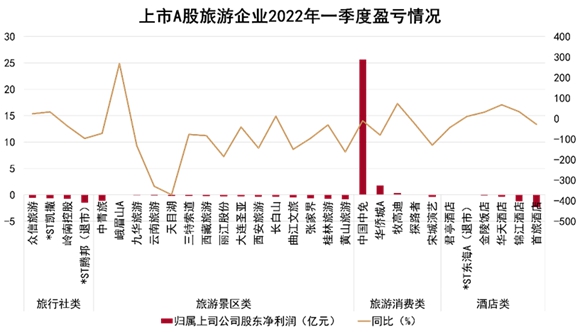
受困於多輪且散發的疫情影響,國內旅客出行受到影響,文旅企業長期陷入經營困局。從一季度數據來看,行業內30 家A 股上市企業中有23 家虧損,僅7 家盈利。
觀點指數重點監測的企業(運營有物業空間及文旅物業資產的企業)中,僅有在港上市的復星旅文傳出利潤轉正消息;宋城演藝、中青旅、曲江文旅等都錄得不同程度的虧損。而歷經了兩年多暗淡時光,部分企業已是油盡燈枯,開始帶帽成ST、破產重組等。
這些文旅企業的表現,給行業帶來警醒。傳統景區如何在疫情中自救,尚未有企業能給出參考答案。但無論是在順境還是逆境中,提升項目核心盈利能力,緊跟時下趨勢進行大膽創新,都是上策。
投資動作寥寥,地產拋售文旅
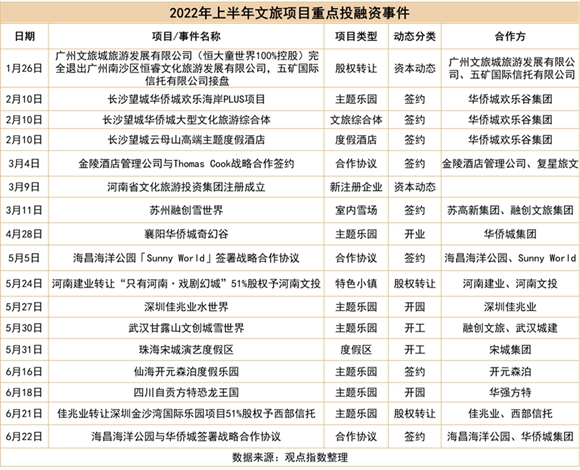
地產行業越來越多企業陷入債務違約危機,對於持有文旅項目的房企來說,文旅行業的不景氣更是“雪上加霜”。因此積壓資金大、回報週期長的文旅板塊第一時間被擺上貨架,以達到變賣資產“回血”的目的。
復星旅文擴張,海昌由重轉輕
逆水行舟、不進則退。困局之下,部分穩健發展的文旅企業並未放棄業務的拓張,而是更加求新求變。復星旅文積極推進中國區業務,重點關注麗江及太倉復遊城的項目進度。
主要以重資產項目為主的海昌海洋公園同樣加快了由重轉輕的步伐。同時,海昌海洋公園還致力於IP的打造與輸出。
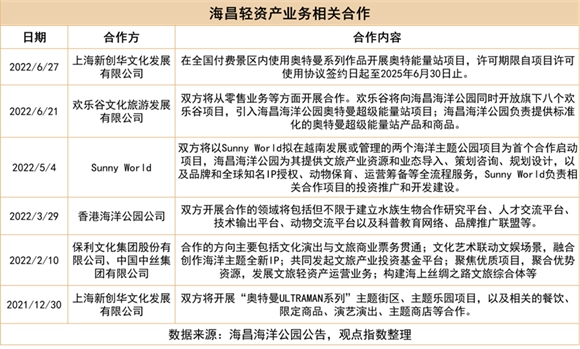
業務轉型與IP的引入,均體現了各公司在疫情艱難時刻努力“自救”,但輕資產業務仍在發展初期,成效如何還需經歷市場檢驗。
跨省遊漸放寬,尋找恢復契機
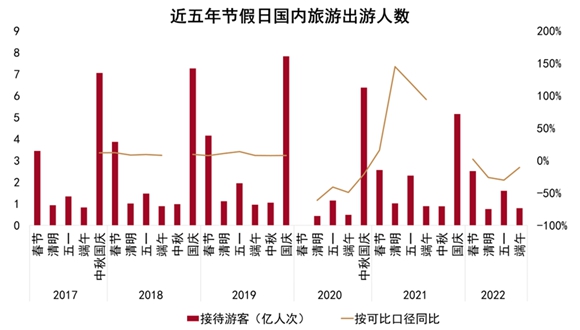
數據來源:宋城演藝公告,觀點指數整理
文旅部下發精準實施“熔斷”政策,調整了跨省旅遊實施“熔斷”機制的範圍,隨後山東、浙江、河南、甘肅、福建、廣西、江西、雲南相繼宣佈恢復跨省旅遊,重新放開“機+酒”業務,並開放跨省遊。基於此,相較暗淡的“五一”假期,端午小長假有了回暖跡象。
對於全行業來說,最近一個旅遊復甦節點應着重關注暑期出行,特別是中高考考生的出行消費潛力將得到進一步釋放。至於行業是否能真正實現復甦反彈,則更需要看國慶期間的出行情況。
辦公空間服務:多元未來
規模之外,需注重精細化運營
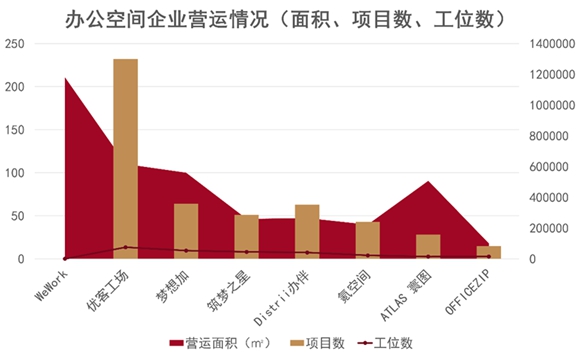
今年以來,受疫情防控影響以及行業尚未找到成功的商業模式,企業發展相比以前顯得更為審慎。規模增長並未帶來營收和盈利的增長,持續投入的運營成本和未達預期的業績增長成為規模類企業面臨的困境。
疫情影響下,辦公空間服務企業如何維持現有項目入駐率,可觀的工位費水平等,顯得尤為重要。在尚未找到成功發展模式、實現盈利的前提下,企業需更加註重單個項目的運營效率提升。
數據來源:觀點指數整理
尚未扭虧,尋找盈利改善思路
數據來源:企業財報,觀點指數整理
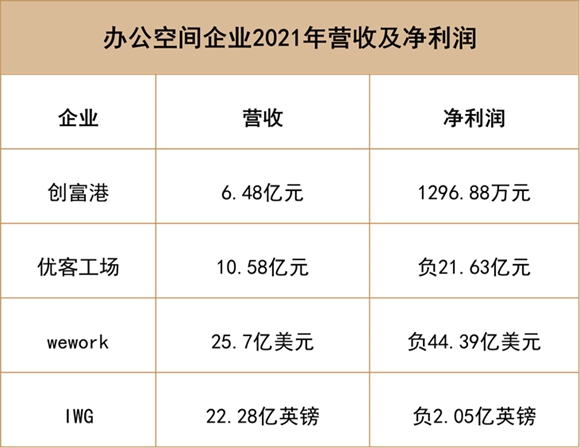
上市企業披露的2021年業績數據顯示,過去2021年的淨利潤為負數。多數企業採用“二房東”模式的侷限性非常明顯,不僅對企業自身資金流狀況要求較高,還對出租率依賴度高、盈利模式單一。
企業也意識到了單一依靠租金收入無法實現盈利,因此正在探索多元化的盈利模式。
優客工場目前在非業主增值服務上發力。此外,不約而同地注重科技平臺的建設也成為樣本企業的共同點。如創富港着重利用自有模式實現成本有效把控,以及利用IT平臺優勢實現增值業務收入增長。
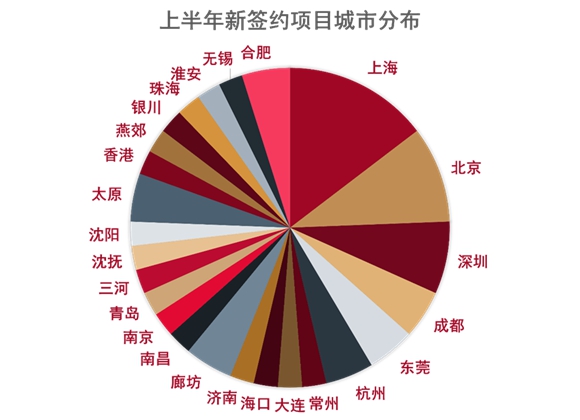
新開業穩定,新簽約城市集中度高
數據來源:觀點指數整理
上半年,樣本辦公空間企業每月均有新項目開出,整體較為穩定,並未因市場環境壓力停滯不前。
截至目前,在樣本企業城市佈局中可以看出,城市聚集趨勢明顯。17個樣本企業中,佈局城市數量10個以下的企業佔比最大,為約60%,佈局20個城市以上的企業佔比約30%。
較高的城市集中度,有利於企業進行深耕,擴大城市競爭優勢和影響力,而佈局了較多城市的企業在項目運營和人才培養上承受着更大壓力,也需要適應市場多樣性挑戰。
服務邊界拓寬,積極探索多元場景
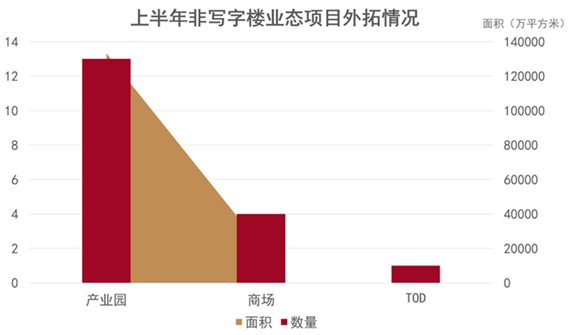
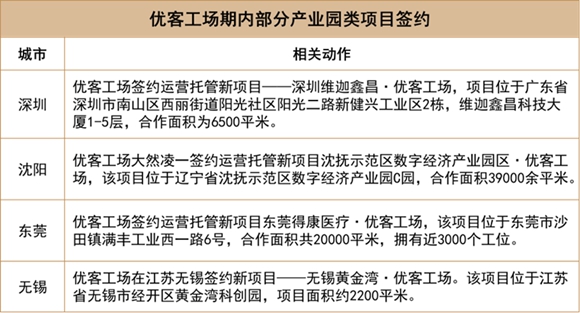
據觀點指數不完全統計,今年上半年,樣本企業外拓項目中,產業園、商場、TOD 均有涵蓋,雖在整體簽約項目中佔比不高,但可以看出企業目前正在進行積極探索,讓靈活辦公模式具備更強的場景適應性。企業對產業園業態的重視程度較高,優客工場、創富港、BEEPLUS等企業均在此領域發力。
數據來源:觀點指數整理
數據來源:觀點指數整理
傳統租賃業務之外,更多場景打造也成為企業的方向之一。如優客工場進軍餐飲,推出曉壽司和旬源,主打日料餐飲。以上動作均基於雙方業務的互補,以及主要服務客羣的趨同性。有利於在現有業務之下尋找新的業績增長點。
核心城市租金波動平穩,低碳綠色漸熱
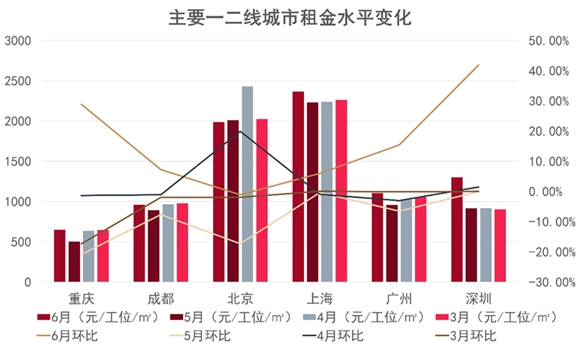
縱觀上半年主要一二線城市的平均租金水平,上海、北京在租辦公空間項目平均租金處於第一梯隊,為接近或超過2000元/工位/平方米的水平,此外上海租金變動更為平穩。
數據來源:觀點指數整理
值得關注的是,隨着低碳環保、綠色建築等概念的流行,越來越多租賃企業青睞於在綠色建築中辦公,而目前辦公空間服務企業也有意識地打造綠色建築項目。
WeWork上半年和瑞房簽約合作了武漢天地項目,其中採用的高端商務空間產品線勵帷,就以打造空間、資源和服務共享的共創生態圈為導向,為入駐企業提供低碳辦公環境。
住房租賃:REITs突破與增長信號
多方政策助推,金融機構加大支持力度
來源:觀點指數不完全統計
回顧報告期內,行業頒佈的重點政策中主要涉及保租房認證、保租房REITs、市場規範以及多項保租房支持政策。
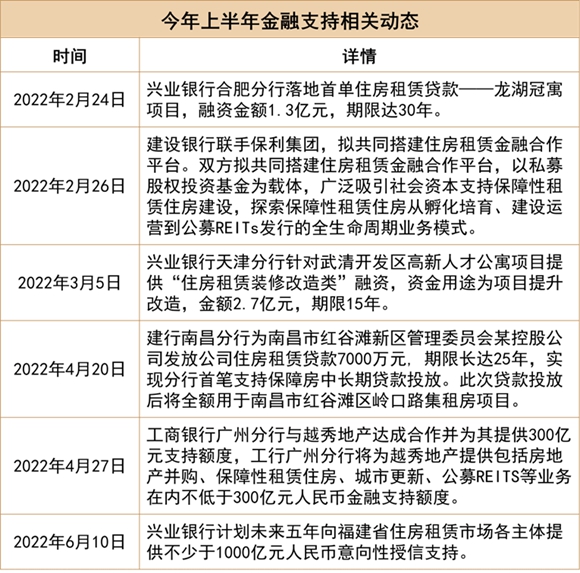
上半年政策端加大金融機構對保障性租賃住房的支持力度,支持銀行保險機構通過參與保障性租賃住房試點、助力政府部門搭建住房租賃綜合服務平臺等方式,推動增加長租房源供給,完善住房租賃市場供應體系。
首例資產成功退出,保租房REITs啓航
上半年,首批兩單保租房REITs正式申報,保租房REITs取得突破性進展。紅土深圳人才安居保租房REITs及中金廈門安居保租房REITs)分別於深交所及上交所提交資料,成為首批申報的保租房REITs。
但從兩者底層資產的基本信息看來,並未能符合運營3年以上的條件。運營時間過短可能會對項目的估值、收入、利潤等指標評估的不確定性增加。
在租賃行業真正實現公募REITs退出前,出售股權給險資或外資也是一個資產退出的選擇。
租賃社區熱度不減,資產交易漸成主流
來源:觀點指數不完全統計
據觀點指數不完全統計,今年上半年樣本企業共計開業39個項目,新開業項目城市佈局最多為上海,佔比達35.9%,其次是深圳,佔比達12.82%。
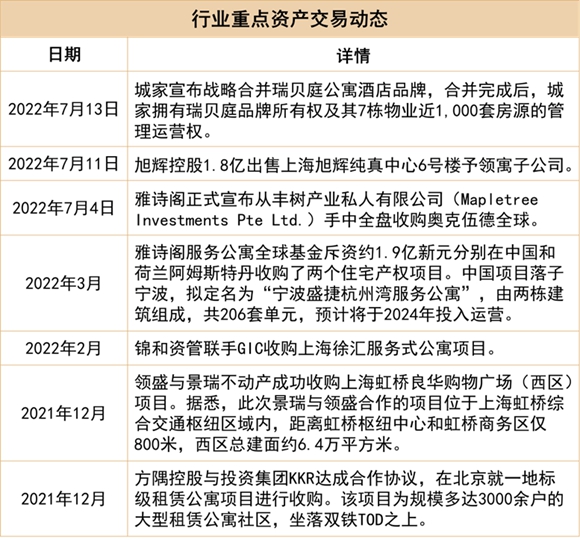
除租賃社區外,租賃行業資產交易也逐步受到關注。據觀點指數不完全統計,年初以來租賃行業共計錄得5宗資產交易案例,交易資產多為服務式公寓產品,資產收購方多為實力租賃企業或房企、酒店背景的企業,通過資產交易的方式能讓其快速擴充市場份額。
市場迎來盈利元年,分散式企業回暖明顯
數據來源:企業財報,觀點指數整理
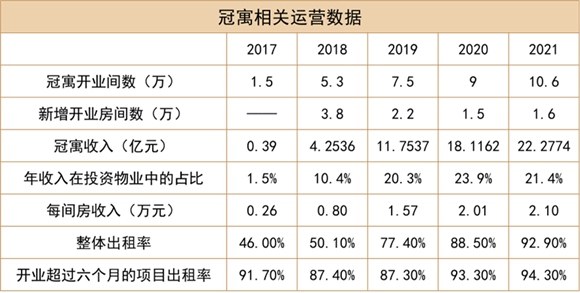
龍湖在2021 年度業績會中宣佈冠寓首次實現年度盈利。財報數據顯示,2021年冠寓錄得租金收入22.3億元,實現首年盈利1.4億元,整體出租率為92.9%,開業超過六個月的項目出租率為94.3%。
從冠寓盈利的相關數據中,可以簡單測算企業已開業項目中,每間房年收入不低於2.1萬元,以及整體出租率達到90%以上可以初步實現盈利。按此,出租率計算項目平均租金單價水平為1850元/間/月左右。
而分散式企業上半年也已經從疫情陰霾中恢復,規模與運營效率實現穩步增長。
北京住宅租金波動較大,深圳租金正逐步恢復
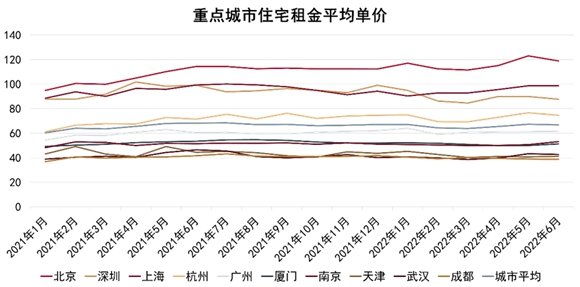
從觀點指數監測的十個城市平均租金單價表現來看,上海、廈門、南京及成都在租金表現方面極為平穩,1-6 月環比變動幅度均不超5%。
北京、杭州、上海及廣州的租金表現較去年同期有所增長,北京同比出現大幅提升。其餘城市,則整體租金走勢不及去年。
總體而言,今年上半年疫情對租賃市場的整體規律走勢沒有造成太大影響。
數據來源:同花順,全國房價行情網,觀點指數整理
物業服務:輔車相依,脣亡齒寒
非住業態加速佈局,城市服務探索持續
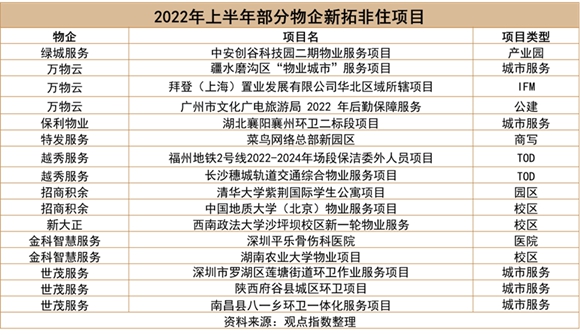
目前大部分物企都將住宅業態作為主要營收支柱,而非住領域市場廣闊,大量空間等待開拓。根據研究機構估算和預測,預計到2025年,非住業態市場規模或將突破4500億元(僅含基礎物管費)。
公建及城市服務方面,2022上半年,除碧桂園服務及萬物雲等龍頭物企有簽約更多大型城市服務項目外,更有多家物企開始從環衛領域切入城市服務。
當前城市服務行業尚處於探索期,大部分企業如上所述僅涉及環衛或單一公建項目管理。隨着政府機關及城市後勤管理市場化的進一步提高,這一領域未來仍存在較大機遇。
增值服務量變累積,物業養老逐漸起步
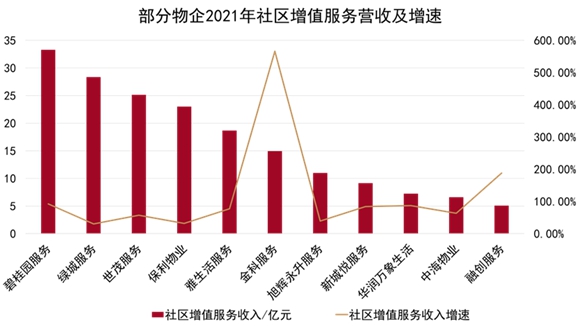
數據來源:企業公告,觀點指數整理
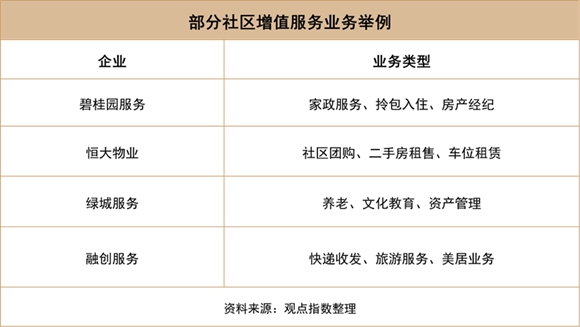
回顧上半年,各家物業企業在增值服務方面,繼續進行新業務入局和老業務量變累積。2021 年數據顯示,非業主增值服務仍是目前物管企業營業務中不可捨棄的重要構成,佔比普遍在20% 左右。而社區增值服務領域則同樣存在較大的盈利與創新空間,等待物業服務企業探索發現。
養老方面,政策鼓勵物管企業跨界提供養老服務。
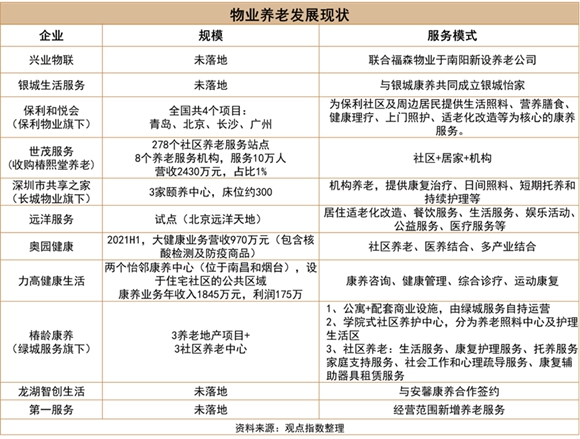
目前進行養老業務發展的物企較少,整體仍處於早期起步階段。但是,住宅物業服務與社區養老之間天然存在高契合性,大部分試水養老的物企集團本身也有開展養老相關業務,可以為企業發展提供相應資源,例如復星康養在醫養結合和養老社區上的發展。
收購市場烈度略減,行業整合持續推進
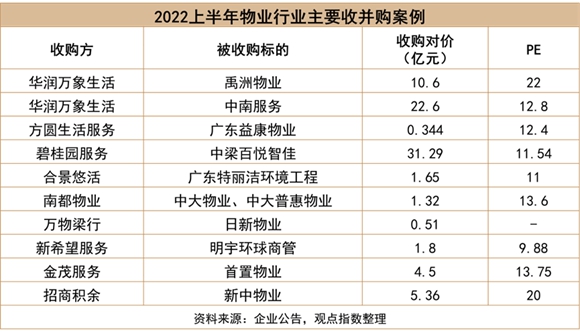
據觀點指數統計,2022年上半年主流物企發生收購案20餘起,涉及金額超80億元(去年同期130億),而2021年全年上市物管企業主動披露併購案例達54起,涉及金額超過350億元。
觀點指數認為,上半年波動的收併購市場下,實質是地產行業調整的傳導。反映的並非物業企業的主動行為,而是背後關聯房企的現金與財務運作。
這些動作,客觀上加速了物業服務行業的集中整合,行業基本格局已現。
新入局物企數量漸稀,二級市場估值下挫
今年上半年,行業中的兩家大型物企萬物雲與龍湖智創生活相繼完成了遞表,預期將在年內順利上市,屆時物企在資本市場的格局將基本完成。新上市物企方面,2022年上半年僅東原仁知服務、力高健康生活、金茂服務3家物企順利上市,數量及整體規模均為近年來最低點,物企資本熱潮不再。
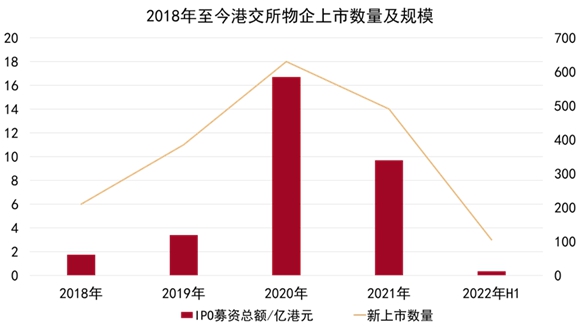
數據來源:企業公告,觀點指數整理
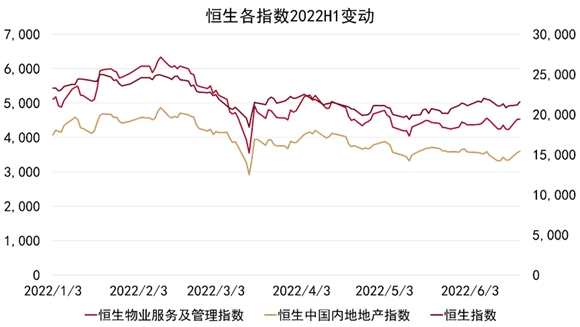
數據來源:Wind,觀點指數整理
二級市場方面,2022上半年恒生物業服務及管理指數累計下跌15.35%,大盤恒生指數累計下跌7.86%。觀點指數認為,當前物業股在二級市場的估值已處於歷史低點,市盈率甚至普遍低於一級市場上的收購水平。但是,物業企業自身存量經營、穩定現金流以及強抗週期性的高估值特性並未改變,未來的估值修復依然可期。
地產調整下物業劇變與關聯之辯
由於目前大部分主流物企都已掛牌上市,從上市企業視角來看,地產行業發生的危機已實質對物業企業的運營有所拖拽。
拋開早期物業企業完全脫胎於地產的發展路徑,僅以現狀來看,物業服務企業仍在多方面對關聯房企有着較大依賴。
雖然物業企業減少對地產方的依附和加強自身獨立性是大勢所趨,但二者脣亡齒寒,長期來看,現階段所謂的“適度”關聯交易,還需要積極避免。
商業地產縱覽:靜待復甦
供給和需求端受不同程度擠壓,預計下半年迎來釋放
商業營業用房物業整體市場活躍度及規模明顯高於辦公物業市場。從第一季度來看,施工面積同比2021年有所提升,說明排除疫情的影響整體市場依舊是復甦態勢,商業營業用房供給處於一個被疫情擠壓的狀態,相信隨着疫情逐漸平復,施工和竣工量將會釋放。
2022 年6 月,社零數據同比增長3.1% 的同時,錄得購物中心開業面積達到249.77 萬平方米,環比上漲443%,市場趨勢與消費能力恢復的雙重影響疊加之下,供給大幅釋放。
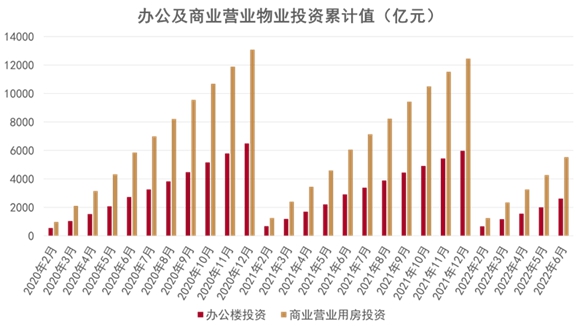
數據來源:國家統計局,觀點指數整理
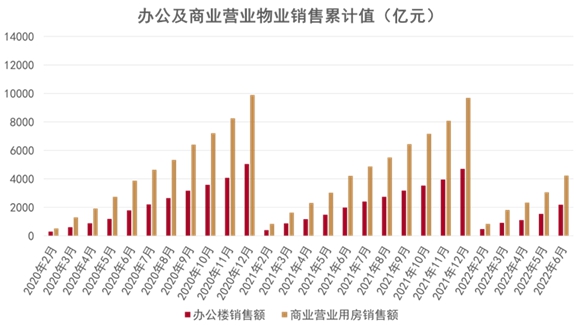
數據來源:國家統計局,觀點指數整理
購物中心供給緊縮下沉二三線,輕資產運營賽道玩家增加
據觀點指數不完全統計,2022年上半年共錄得全國範圍內購物中心新開業面積達到794.41萬平方米,同比下降45.35%,環比下降75.3%。
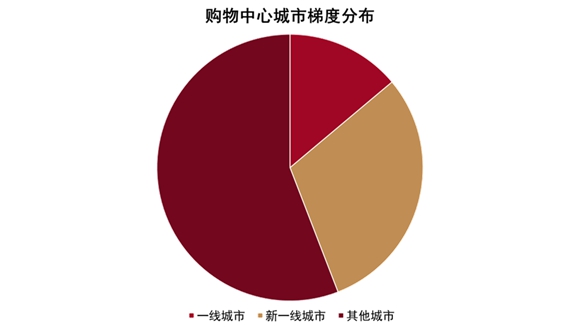
2022年上半年,除去一線城市及新一線城市,其它能級城市新開業購物中心項目數量達到390個,占上半年新開業總數量的56%。超過八成新開業項目選擇北上廣深以外城市,二三線城市的優先級也得到提高。
據觀點指數不完全統計,2022年上半年商業地產企業共錄得35宗重點輕資產簽約事件,已披露簽約面積達到332.85萬平方米。各家商業地產企業都在輕資產領域邁出戰略性一步,已經佈局輕資產領域的玩家們也加緊拓展步伐,明確自己的戰略定位。
數據來源:公開資料,觀點指數整理
大宗交易偏好商辦資產,上海最為活躍
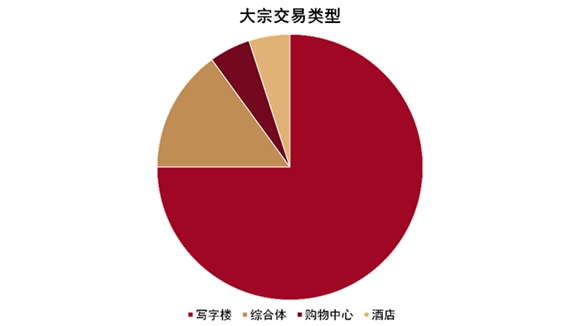
2022年上半年的商業地產大宗交易市場較為活躍,報告期內共錄得重點大宗交易20宗,總交易規模達到352.55億元。
數據來源:公開資料,觀點指數整理
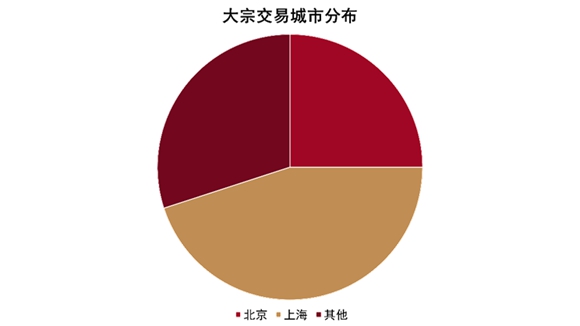
寫字樓依舊是最受歡迎的交易標的,以寫字樓為主體的大宗交易共計15宗,佔比75%,商業綜合體交易共計3宗。大宗交易底層標的所在城市基本集中在北京和上海,上半年上海大宗物業交易額在全國市場佔比超過了40%、外資佔比超過30%。
上海作為國內經濟體量最大的城市之一,無論是投資還是自用,區位以內的商業地產標的無疑最具備交易價值。