
後疫情時代,經濟變化和行業調控仍在進行中。當下,房地產高槓杆的發展模式弊端、高負債及各類財務資金問題成為佇立在企業面前的大山,並給企業發展帶來諸多不利影響。如何實現可持續的穩健發展,是企業需要明確的首要問題。住宅業務之外,多元化賽道的物業、物流、產業等也迎來新的發展機遇,如何實現自身突破值得思考。
為此,觀點指數研究院在長期跟蹤企業動態、市場發展、行業經濟的基礎上,採用企業訪談、數據收集、調研等手法,結合專業的數據分析和深度的研究,全方位多維度地剖析當前行業各業態各領域的發展現狀,並且對標杆企業項目、產品模式進行綜合探析,在2022博鰲房地產論壇現場隆重發布《觀點指數·2022中國房地產行業發展白皮書》(影響力指數·2022年度地產風尚企業表現報告),與各方企業共謀劃,同成長。
以下為“2022上半年物流資產投資運營報告”及研究成果:
觀點指數 2022年初,受疫情影響,線下零售業經營受到影響,社會消費品零售總額下滑,導致物流倉儲業景氣也受到波及。
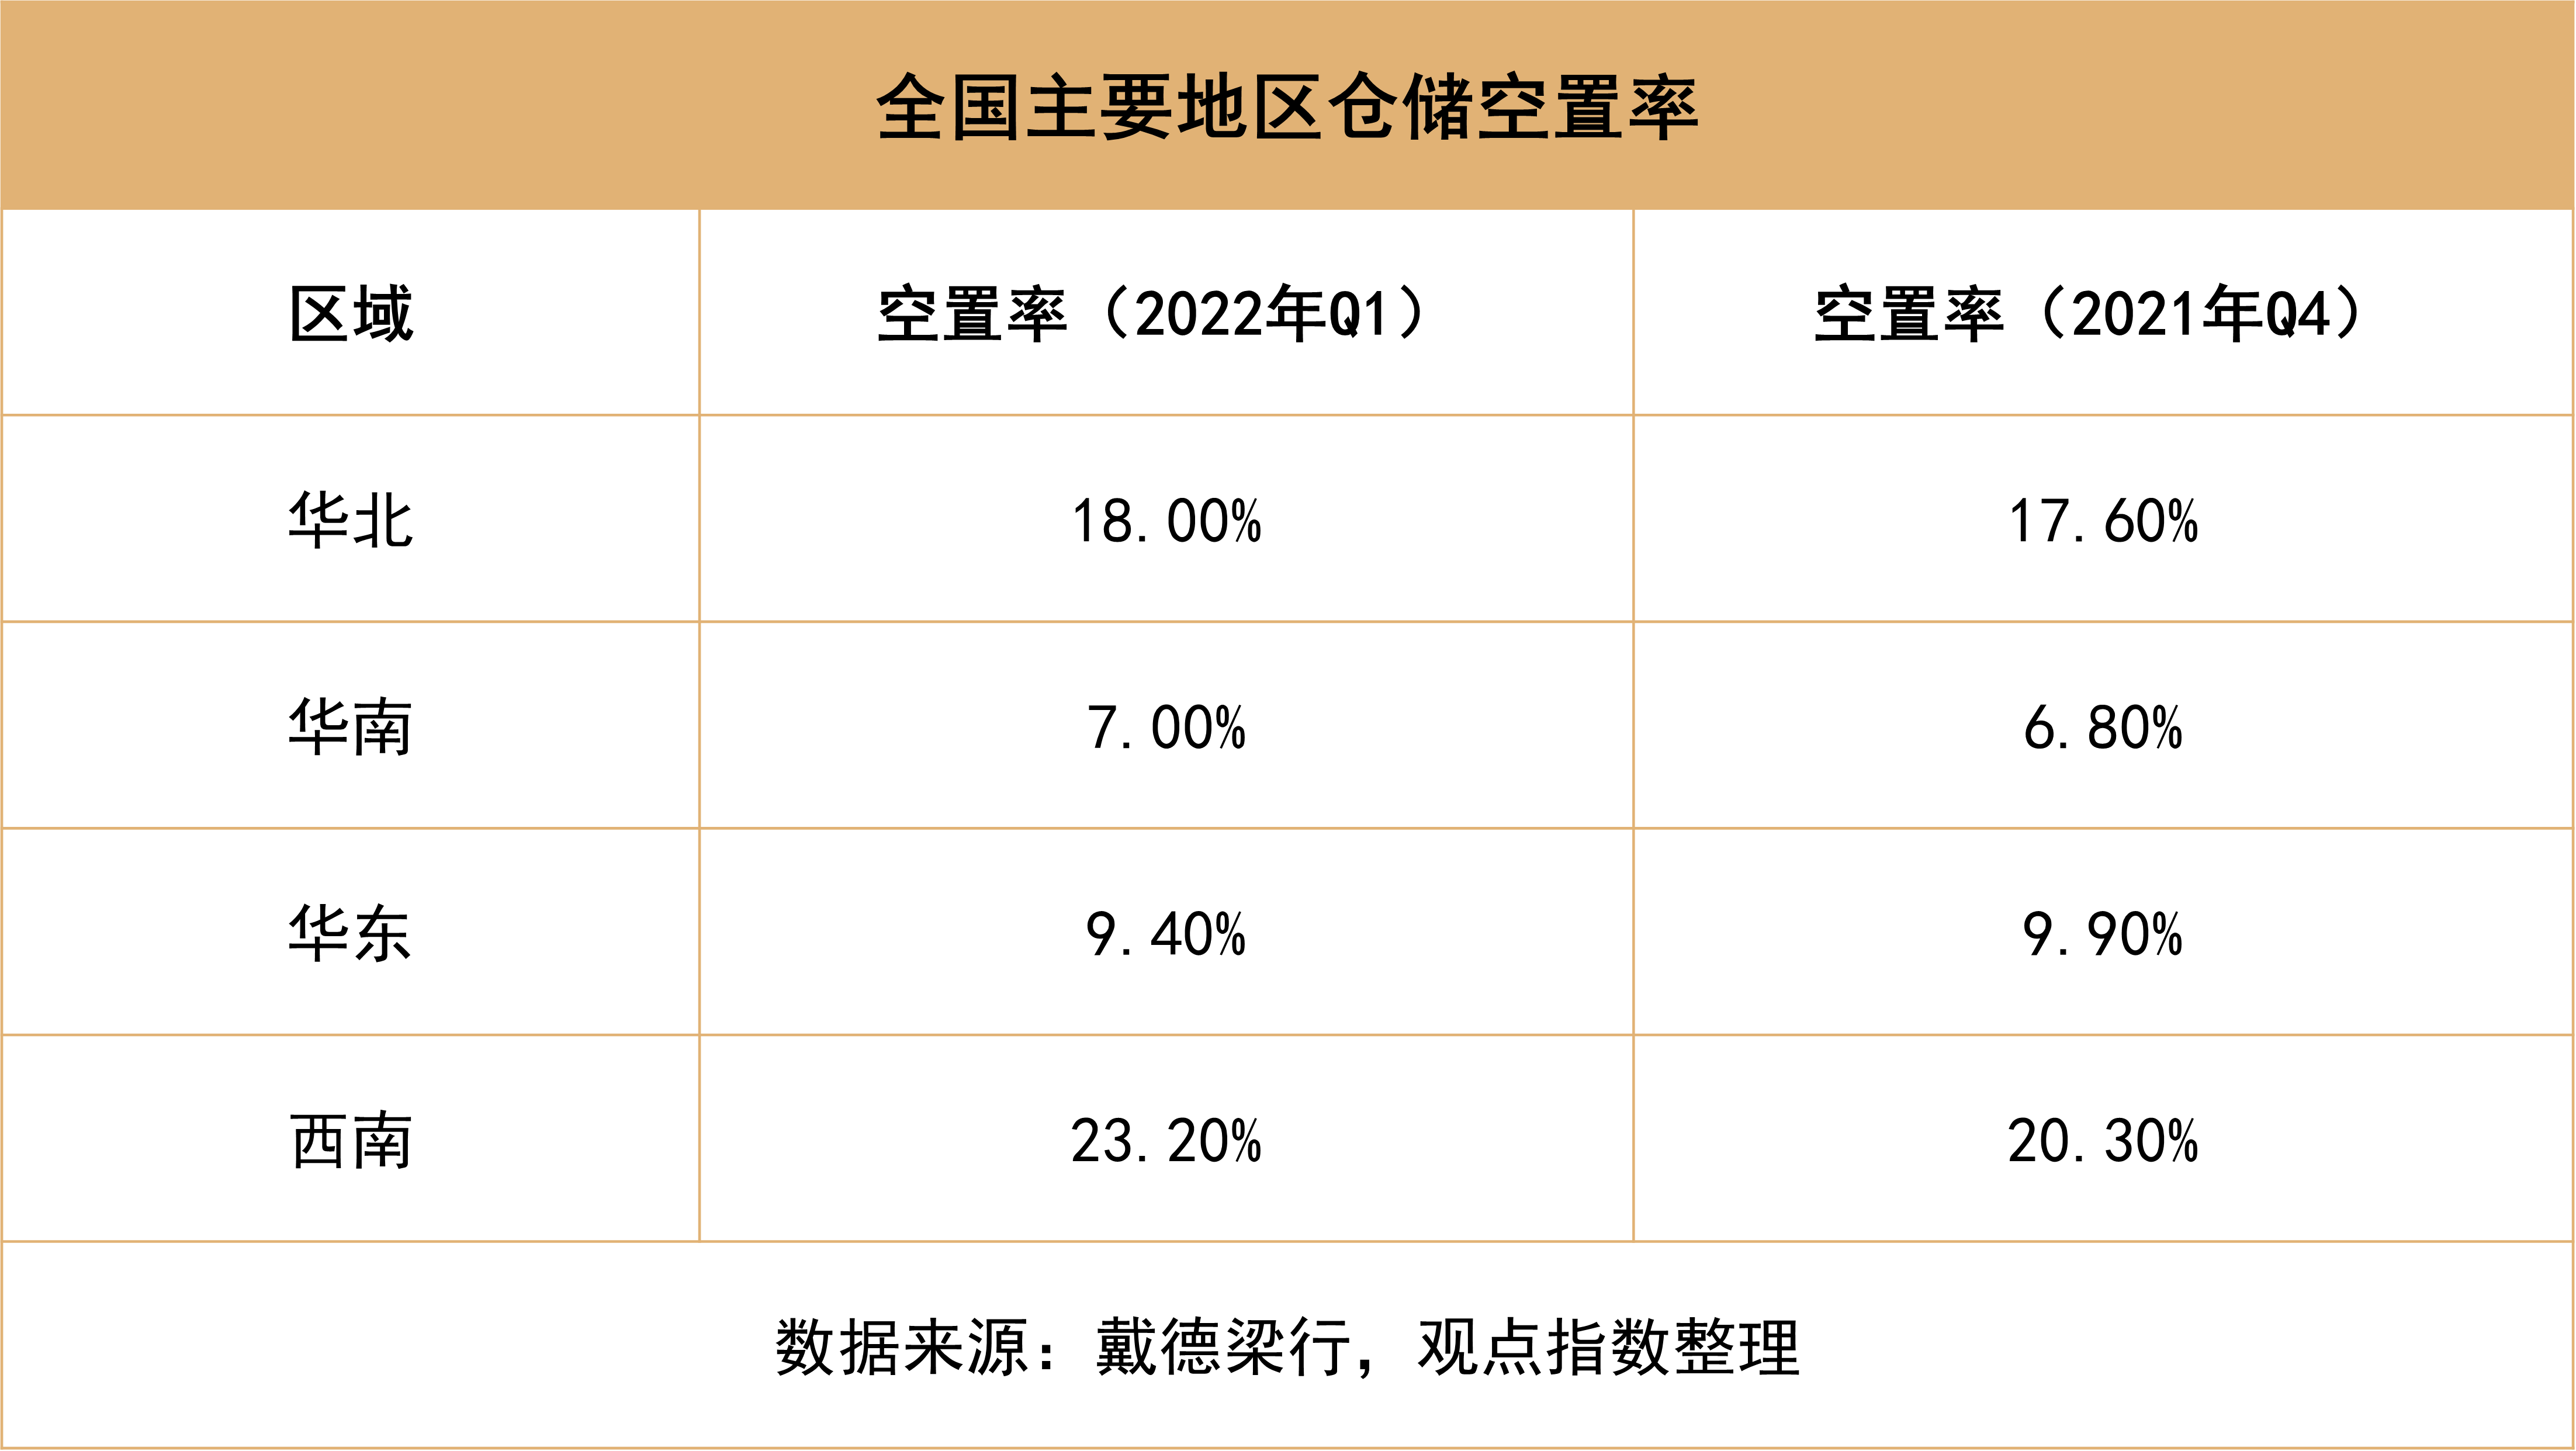
一季度,全國主要地區倉儲空置率均環比有所上升,但華東地區率先回暖,空置率較年初有所下降。從企業層面來看,物流資產主要位於長三角的寶灣物流,一季度資本性支出環比有所上升,而普洛斯等企業的資本支出環比下降,這也佐證了長三角地區物流倉儲業在逐步回暖。
上半年,多隻物流基金設立,頗有準備糧草抄底的跡象。
普洛斯設立最大物流私募基金"普洛斯中國收益基金V",管理規模為50億美元,其中一個投資領域就是接手"普洛斯物流基金I"旗下資產,使得後者可以完全退出。
同時,華平投資也促成亞洲較大規模的新經濟基金"華平亞洲地產基金"以及東久新宜新經濟投資開發平臺(主要涉及物流、產業)的設立。
普洛斯中國和華平投資的一系列資本運作,為物流倉儲行業帶來了較大的資金增量,提高了物流資產開發建設、流通以及退出的流動性。
投資方面,資金方對物流智慧信息化科技以及成熟的物流物業或二手地皮較為青睞。據不完全統計,上半年對智慧物流項目的投資總額超過70億元人民幣。而主要的物流資產交易規模超過了120億元人民幣,且資產標的基本位於長三角地區,這表明物流倉儲投資運營企業在華東地區倉儲業回暖之際積極抄底。
在盤活存量資產方面,在港的兩隻REITs在上半年均有物流資產置入,而內地落地推出REIT擴募機制,將有利於12只內地REITs(其中兩隻為物流倉儲REITs)獲取新的資金進行物流資產收購。
華東率先回暖,政策利好企業平穩運行
據統計局數據,2022年3月社會消費品零售總額同比下降3.5%,4月同比下降11.1%,5月同比下降6.7%,這意味着線下零售業大受衝擊,對倉儲業造成不利影響。
與之不同的是,網上零售業在逐步增長,今年2月份網上零售額同比增長10.2%,3月份同比增長6.6%,4和5月份分別為3.3%和2.9%。雖然增長幅度縮小,但整體來講,對倉儲業有一定利好。
若單看倉儲指數,上半年的物流景氣在逐漸回暖。中國物流與採購聯合會與中儲發展股份有限公司聯合調查的中國倉儲指數顯示,2022年5月份為50.2%,在榮枯線之上,較上月上升3.7個百分點。
分指標來看,5月份,業務量指數為53.0%,較上月回升10.4個百分點。5月份,收費價格指數為51.5%,較上月回升2.0個百分點。從數據來看,倉儲業的業務量在回暖,收費價格指數的上升,也從一定程度上表明倉儲業務需求在上升。
不過回暖過程中也出現了較大的區域分化。據戴德梁行數據,2022年第一季度大部分地區的空置率較2021年第四季度有所上升,只有華東地區的空置率在下降,一定程度上也意味着2022年上半年華東地區的倉儲業率先回暖。
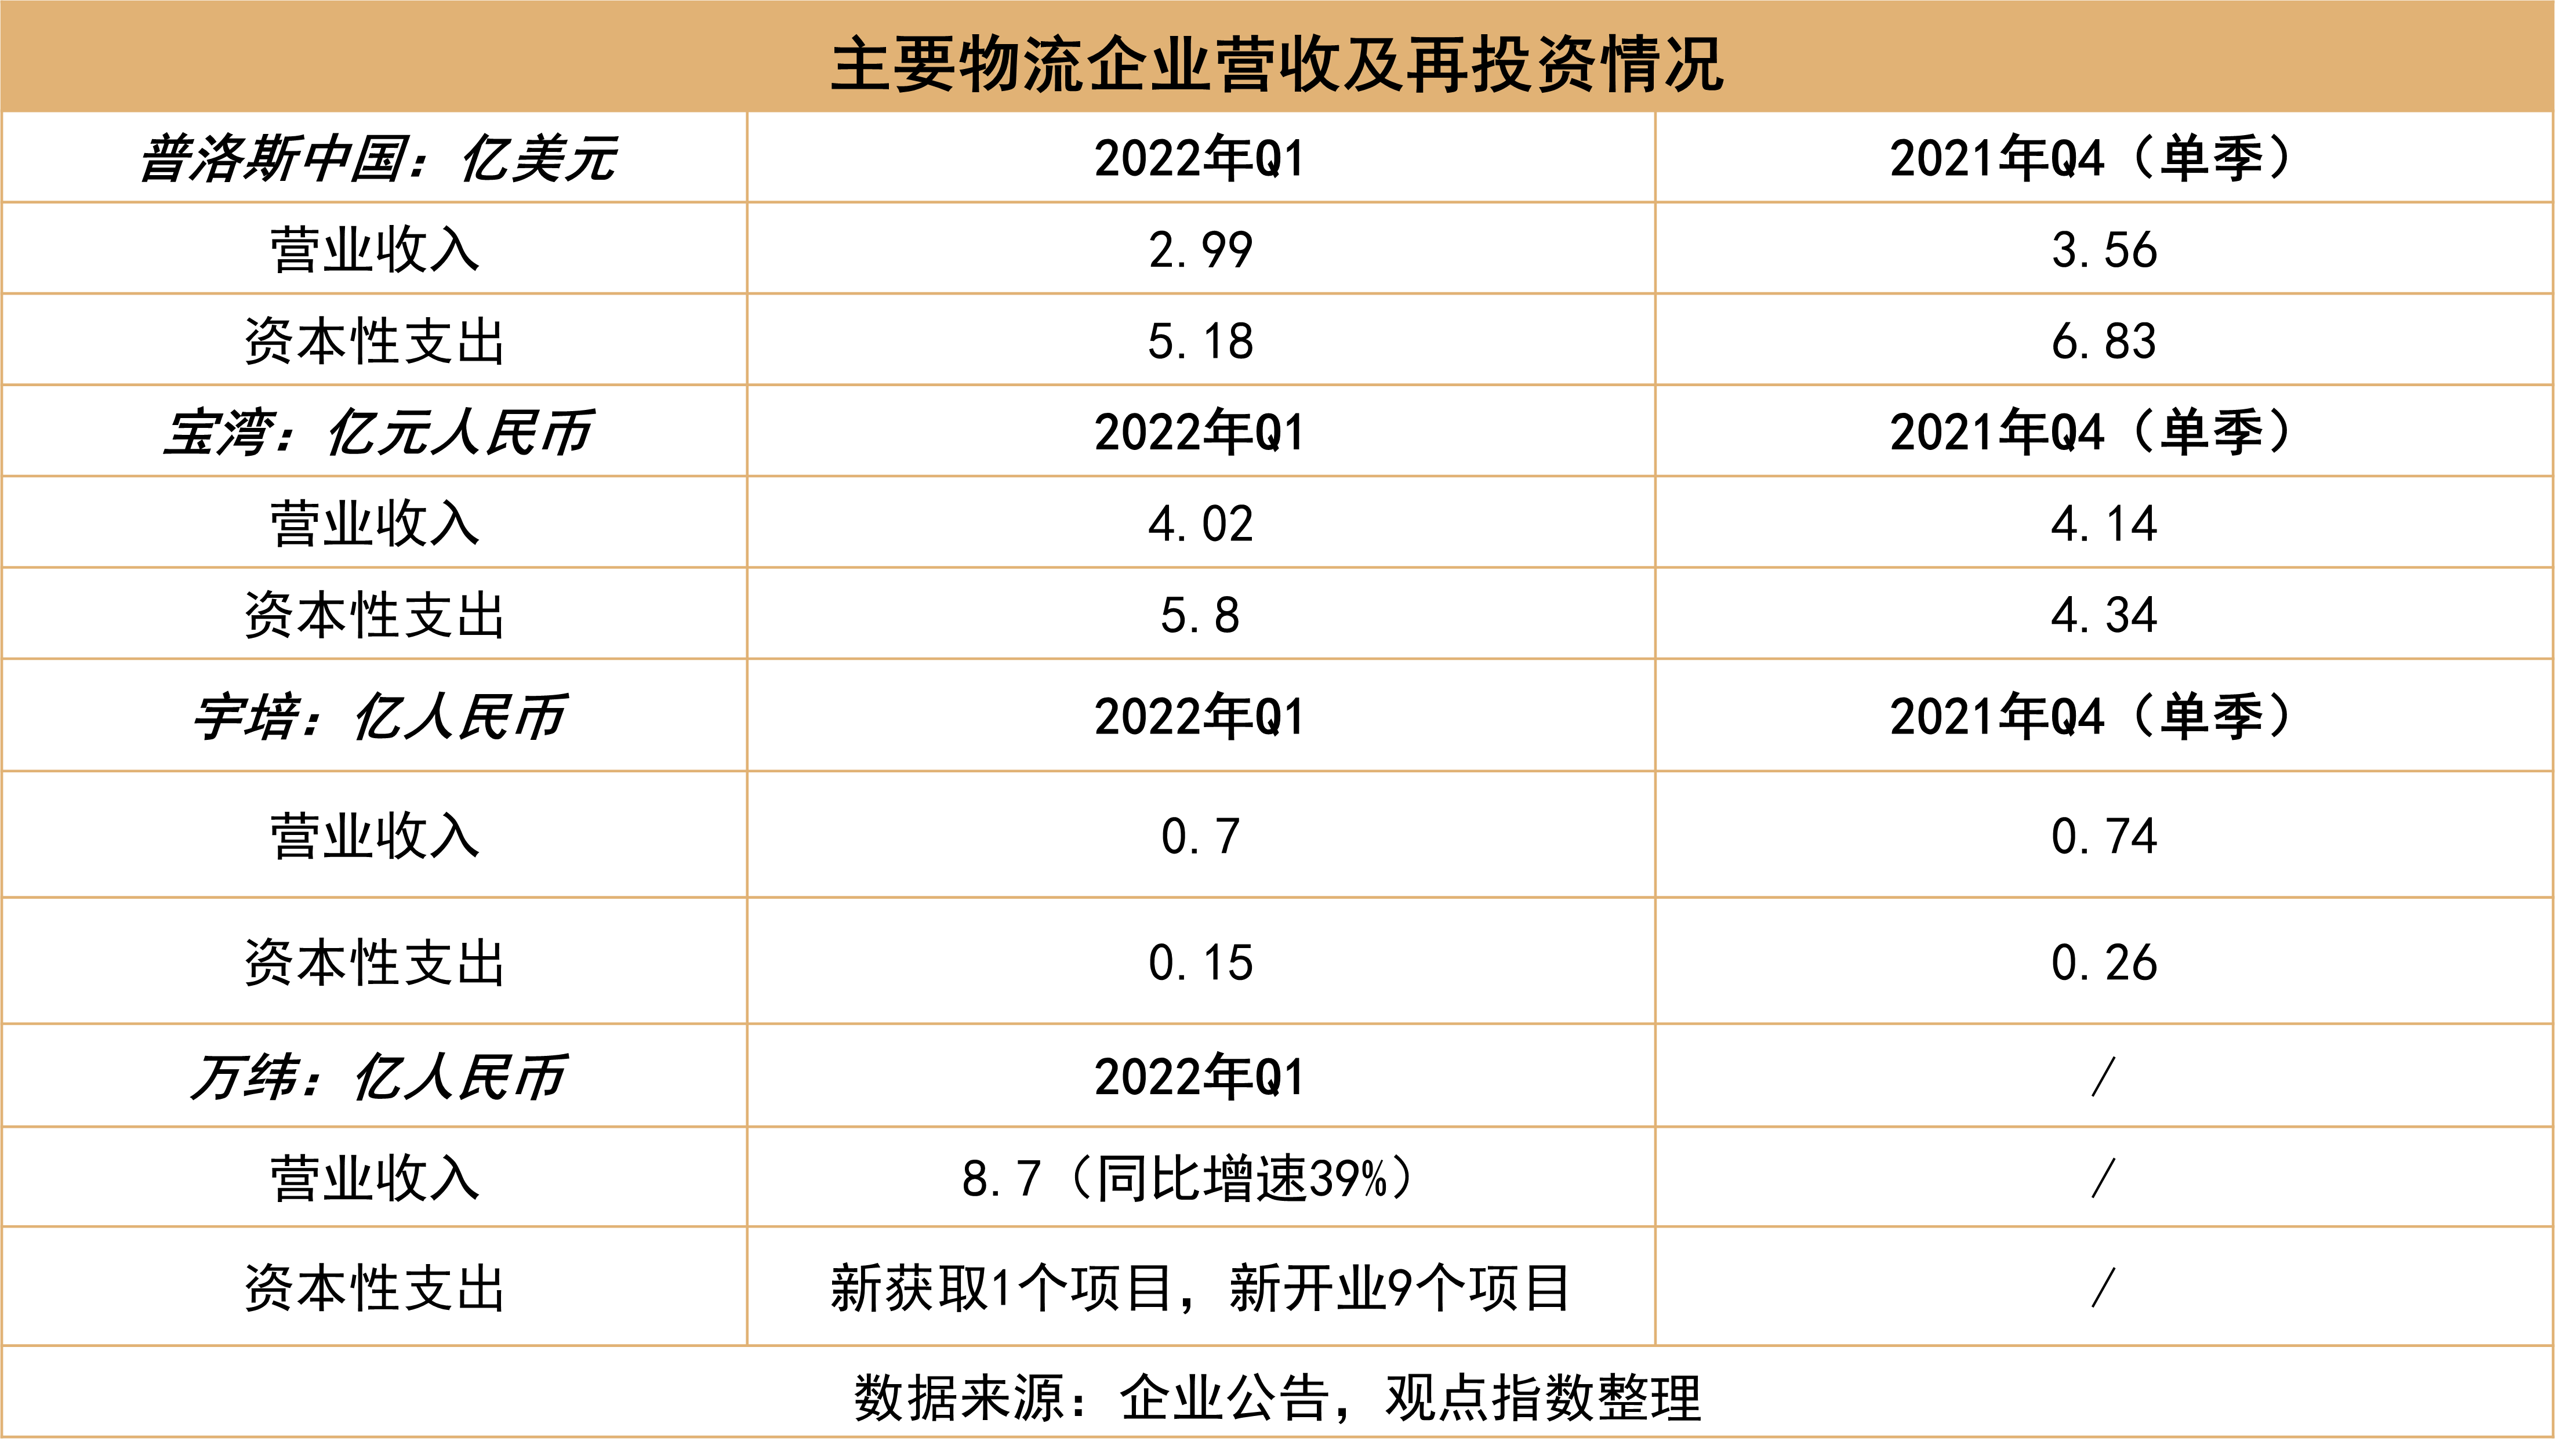
從樣本企業的數據來看,也可以印證上述現象。
可以看到,2022年一季度,普洛斯中國、寶灣物流、宇培的營收比2021年第四季度單季均有所下降。而衡量再投資支出的資本性支出,除了寶灣物流外,其他企業均環比有所下降。
寶灣物流在全國的51個項目中,有24個項目位於華東地區,意味着華東地區回暖背景下,寶灣物流提前加大了再投資。
與前者不同的是,受農業、醫藥生物等行業需求上升影響,冷鏈發展突出的萬緯物流一季度動作也頗為積極,新獲取1個項目,新開業9個項目,營收也同比增長39%。
倉儲業的蓬勃發展,離不開政策的大力支持。
5月10日,財政部和商務部聯合發文《關於進一步促進冷鏈物流發展的通知》,決定以促進農產品冷鏈物流發展為重點,支持加快農產品供應鏈體系建設。政策支持的方向有:增強農產品批發市場冷鏈流通能力;完善農產品零售終端冷鏈環境等。
同月31日,國務院發佈關於印發紮實穩住經濟一攬子政策措施的通知。其中提到,2022年中央財政將安排資金50億元,支持全國性重點樞紐城市,提升貨物集散、倉儲、中轉運輸、應急保障能力,降低綜合貨運成本。這將有助於緩解因疫情物流成本急劇上升的中小物流企業的壓力。
另外,中央財政將安排約25億元支持加快農產品供應鏈體系建設,約38億元支持實施縣域商業建設行動。這對暢通農產品物流流通,激活縣域物流體量具有一定的促進作用。
同時,國務院強調,加快1000億元交通物流專項再貸款政策落地,支持交通物流等企業融資,加大結構性貨幣政策工具對穩定供應鏈的支持。貨幣政策的精準放量,有利於物流企業及時獲得經營生產所需的資金,保障物流企業的穩定運行。
資本爭相入局,聚焦新經濟投資
就在華東地區倉儲業回暖之際,上半年有多隻重要基金成立,主要投向以物流為代表的新經濟領域。
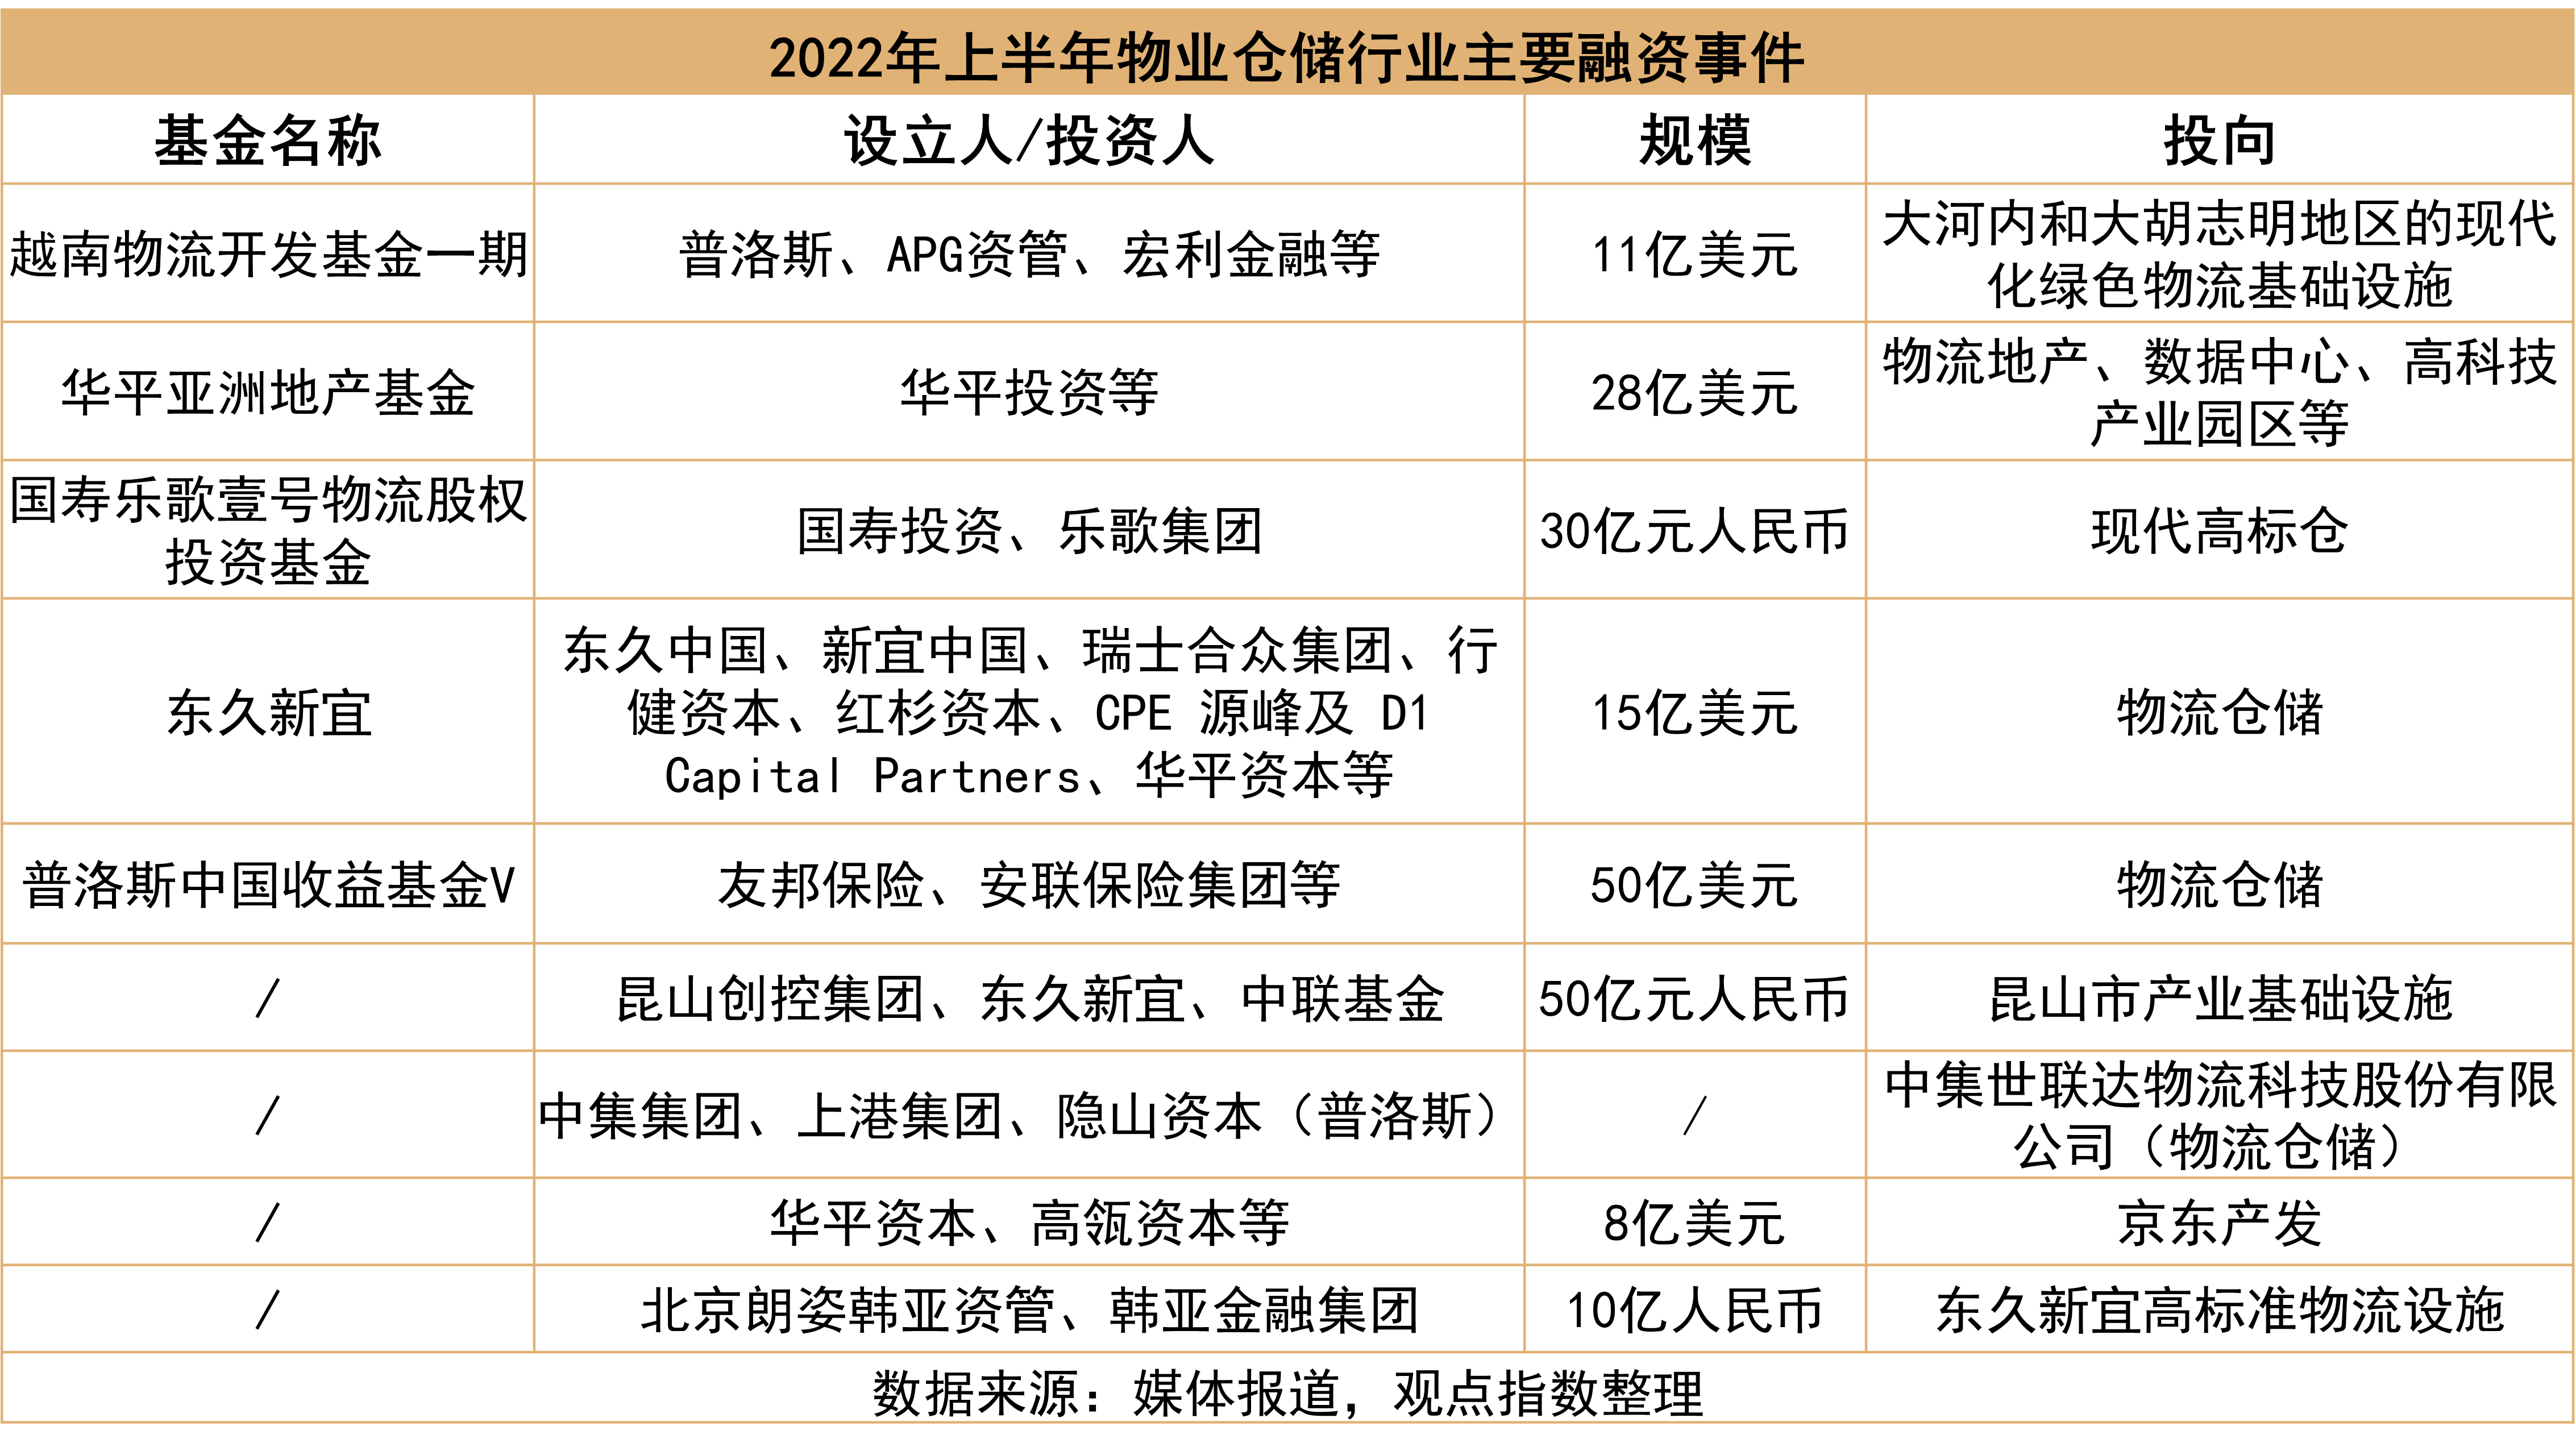
1月21日,普洛斯宣佈設立越南物流開發基金一期"GLPVDPI",總規模為11億美元,獲APG資管和宏利金融等眾多機構認購。該基金專注于越南大河內和大胡志明地區的現代化綠色物流基礎設施,目前已投資開發6處園區,總佔地面積約90萬平方米。
隨着越南中產規模擴大,消費需求強勁,電子商務發展迅速,該基金將從越南的物流市場分得一杯羹。
而普洛斯目前最大規模的基金於7月份成立,該基金為普洛斯中國收益基金V,管理規模為50億美元,友邦保險和安聯保險是投資人之一。上述基金將投資普洛斯的美元物流基金--普洛斯物流基金I旗下的資產,該基金於2013年成立,獲得全球主要機構投資人15億美元出資,專注於投資開發現代物流基礎設施,在中國27個核心物流樞紐創建了54處高標準現代物流設施,總面積超過500萬平方米。
普洛斯中國收益基金V的設立,標誌着普洛斯物流基金I已全面退出。基金份額轉讓是常見的基金退出方式,而在未來,倉儲REITs將得到迅猛發展,這也給普洛斯物流基金提供了另一個退出渠道。
普洛斯旗下另一隻基金積極與同行開展合作,利用對方優勢進行物流倉儲的投資。3月10日,中集集團與隱山資本(為普洛斯旗下股權基金)、上港集團簽署戰略投資協議,共同增資中集世聯達物流科技股份有限公司。
中集集團是世界領先的物流裝備和能源裝備供應商,主要業務有集裝箱、道路運輸車輛、能源化工及食品裝備、海洋工程、重型卡車、物流服務、空港設備等。若與普洛斯展開合作,有望在利用自身物流設備優勢在倉儲業進行差異化競爭。
而物流行業另一大投資機構華平投資,也在2021年末成立了"華平亞洲地產基金",募資總額達28億美元(178億人民幣)。基金將重點關注以物流地產、數據中心、高科技產業園區、生命科學園區和集中式公寓為代表的"新經濟地產"領域。此外,還將投資於城市更新和特殊機會項目。
年初,華平投資繼續跟投,與高瓴資本和一家全球領先的投資機構共同完成對京東產發8億美元B輪融資,此次融資較A輪融資的7億美元多出1億美元。
而"華平系"東久中國和新宜中國於2021年12月16日聯合宣佈,兩家公司完成合並交易,並通過引入戰略投資者募集資金超過15億美元,投資者包括瑞士合眾集團、行健資本、紅杉資本、CPE源峯及D1CapitalPartners等,現有股東華平投資和創始人亦共同參與此輪融資。兩者的合併,有利於減少公共資源的投資,從而減少部分固定成本,發揮出1+1大於2的效應。
東久和新宜的合作,吸引來了各路資本。北京朗姿韓亞資產管理有限公司聯合韓亞金融集團,共同投資東久新宜高標準物流設施,項目總規模約10億人民幣。
另外,東久新宜在產城合作方面也有一定的涉及。3月崑山創控集團與東久新宜、中聯基金合作設立專注於產業園區基礎設施的不動產投資基金,總規模50億元人民幣,首期20億元人民幣,助力提升崑山市產業基礎設施的建設運營水平。
可以看到,華平投資的一系列資本運作,為物流倉儲行業帶來了較大的資金增量,對物流倉儲的開發建設、流通以及退出均增加了流動性。
物流倉儲業穩定持續的收益率,也大大吸引了險資的注意力。1月,國壽資本攜手物流企業樂歌集團發起設立總規模近30億元的股權投資基金,國壽投資公司擔任基金管理人。該基金關注現代高標倉投資機會,主要聚焦於長三角經濟和粵港澳大灣區的核心城市以及周邊的衛星城。
智慧物流賽道熱度不減,成熟資產仍是交易重心
從上述新設立基金的情況大致可以瞭解到,物流投資的賽道糧草充裕,而在這條賽道的投資主要聚焦於智能物流以及大宗交易。
據普華永道發佈的數據顯示,2021年物流併購交易數量較上年增長38%,達到190宗,連續3年實現正增長;交易金額較上年大幅上升1.58倍,達到2247億元。行業併購整合步伐加快,綜合物流和物流智能信息化成為最受關注的領域。
2022年,上述兩個領域同樣是熱度較高的賽道。據觀點指數不完全統計,2022年上半年共有15起重要的智慧物流投資,單個項目投資金額基本在1億元以上,總投資規模超過70億元,投資方主要有普洛斯、平安資本、順豐產業基金、藍馳創投、廣汽集團等,包含了主要的物流企業或基金,以及汽車企業或風投。投資領域主要集中在無人駕駛、網絡端、終端信息平臺以及終端硬件。
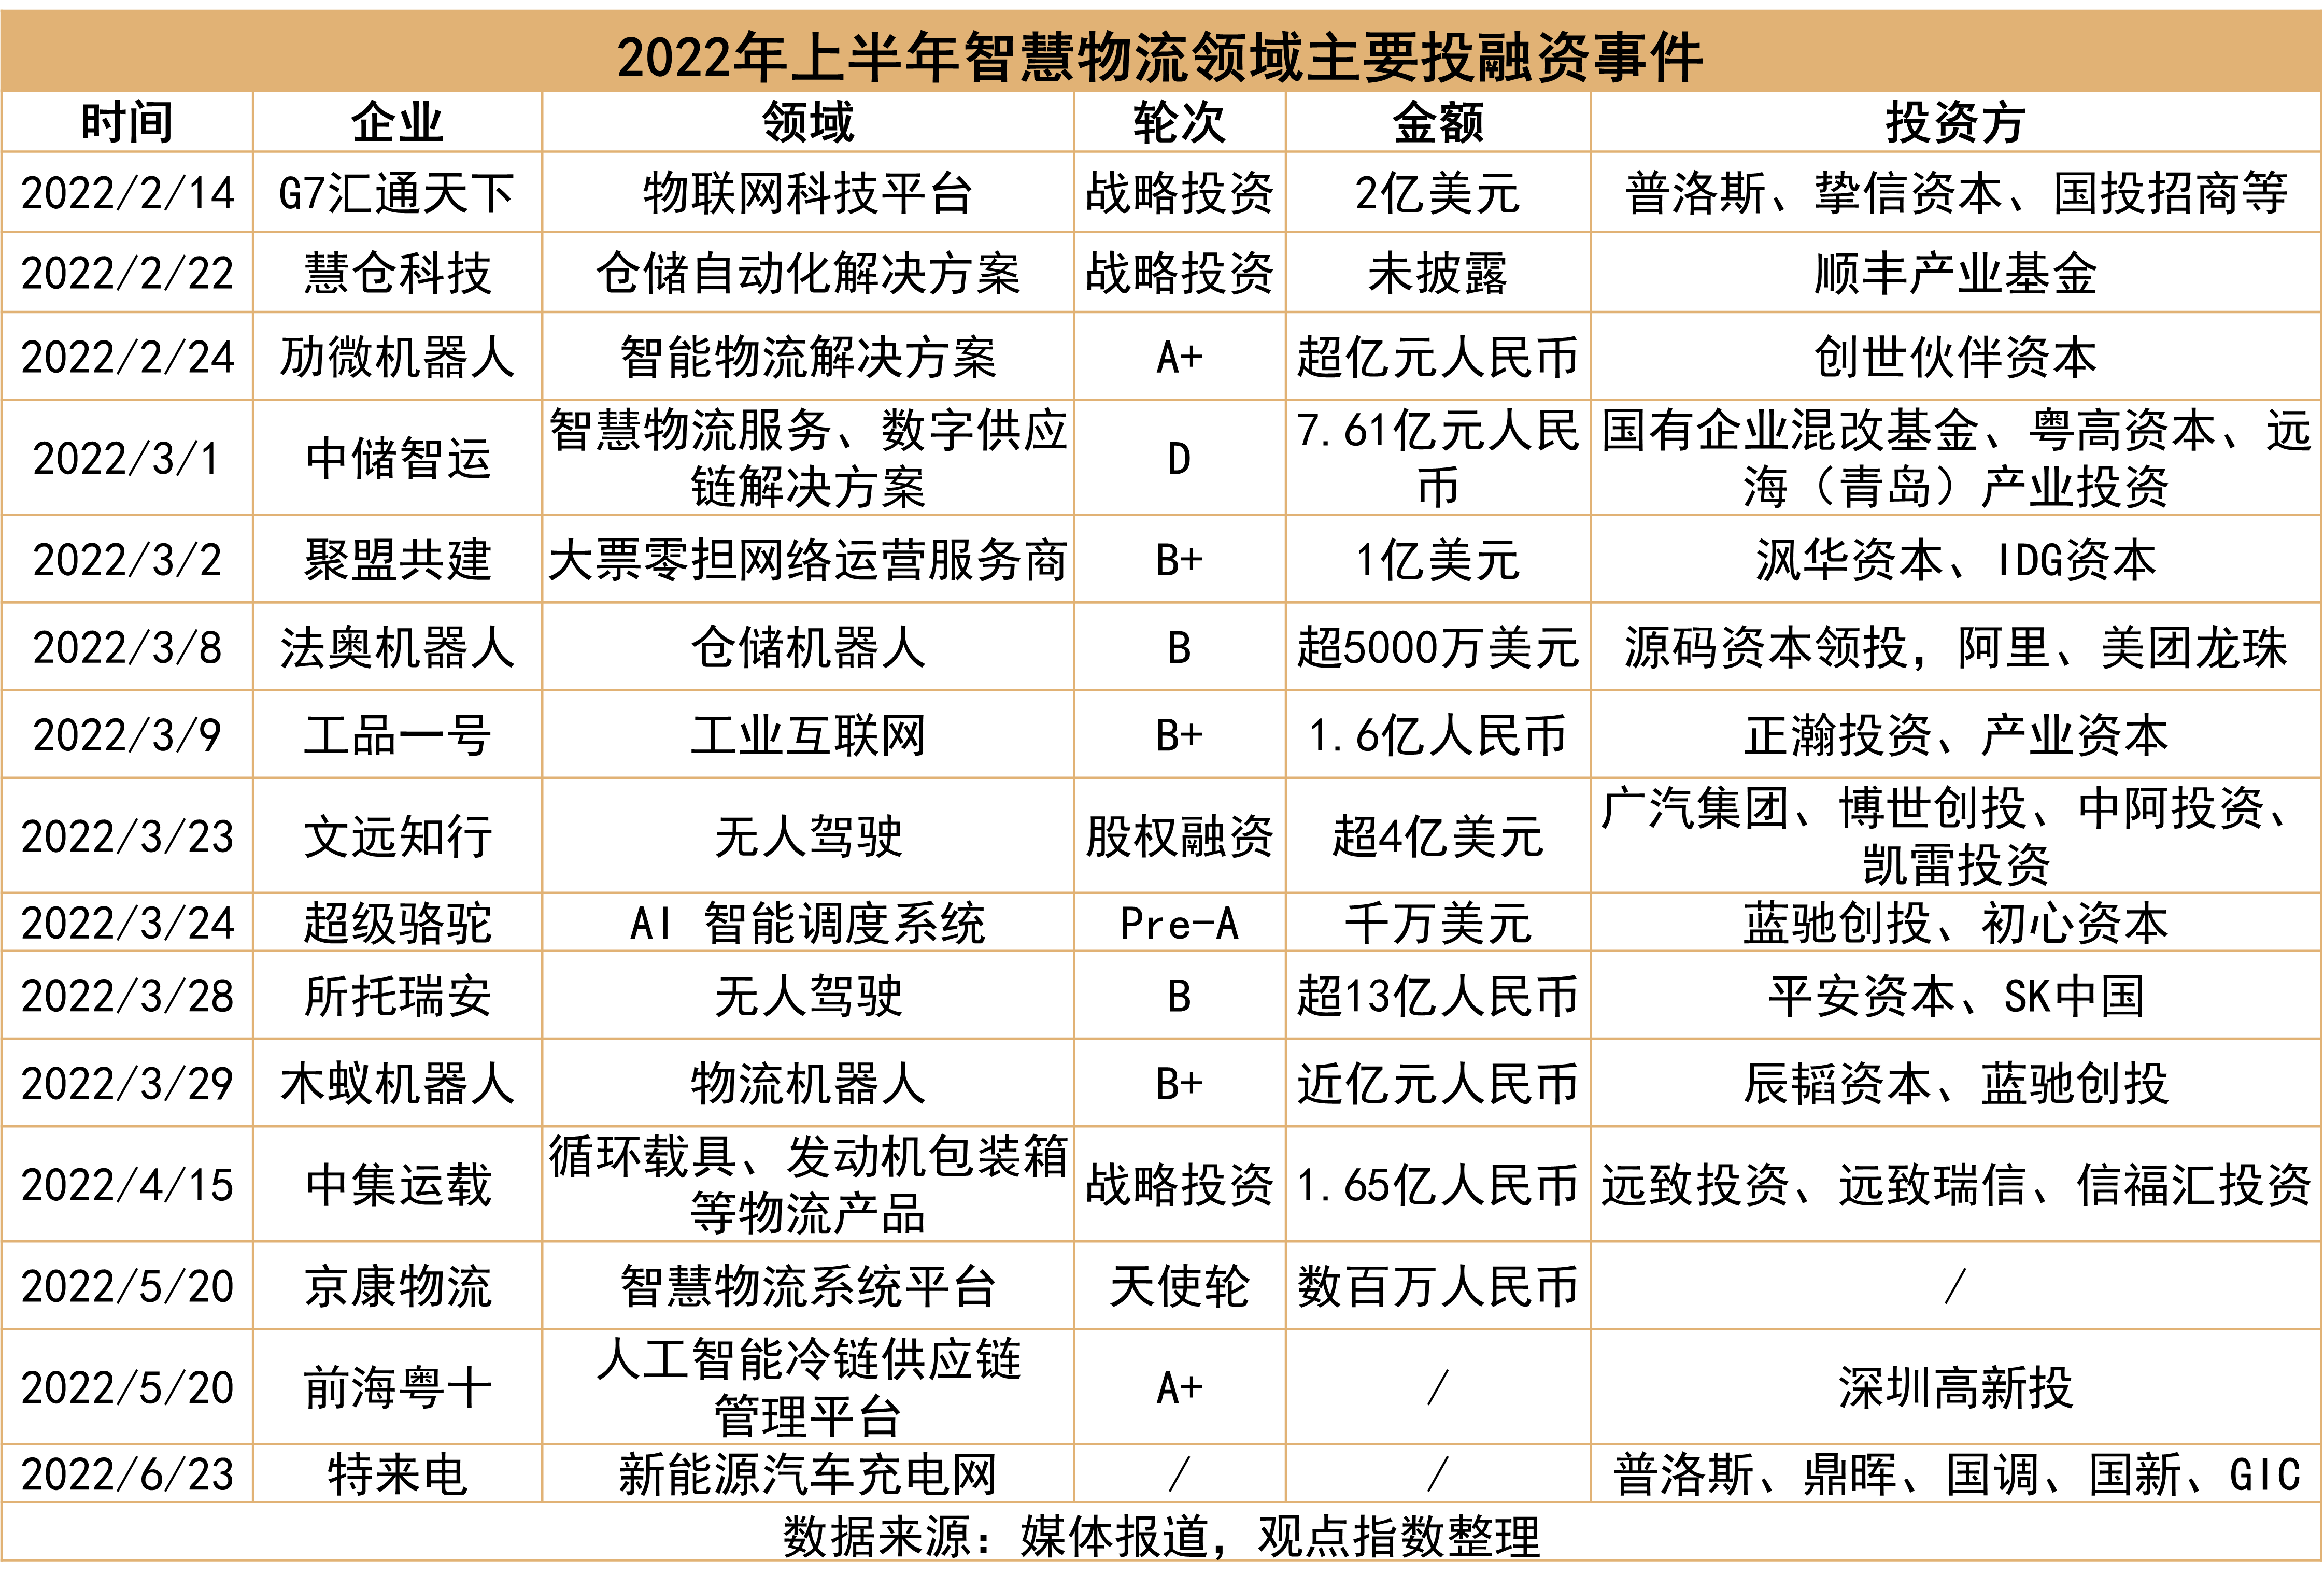
可以看到,在智慧物流的投資方面,物聯網、無人駕駛以及自動化是較為重點的投資方向。
除了智慧物流以外,物流資產開發建設和交易仍是資本扎堆的領域。
6月7日,普洛斯、京東等11家物流頭部企業與北京平谷區簽署項目投資協議,將在馬坊、馬昌營、夏各莊三鎮建設11個項目,總金額達304億元。此次簽約的11個項目,包括醫療器械倉儲物流中心和智慧城市物流谷等,涵蓋農副產品、醫療醫藥、汽車後市場、電子電器、智能製造、數字農業等諸多領域。這些項目分佈於上述三個鎮,總佔地面積約2900畝。
類似的政企合作項目還有,如在石家莊市藁城區舉行的2022年一季度集中籤約項目中,包含了宇培冷鏈物流倉儲二期項目。該項目總投資4億元,佔地100畝,新建設高標準雙層庫房2個,總建築面積7.25萬平方米。
這是地方響應國家號召,建設物流樞紐城市而發起的物流項目投資集中籤約活動。這種集羣的方式,有利於物流企業之間的協同交流和合作,擴大其業務合作範圍。
由於物流倉儲的開發建設需要的週期較長,風險高,所以成熟的物流資產交易仍是物流企業獲取資產的重要方式。上半年主要的物流資產買家有ESR、京東集團、新創建集團和摩根士丹利房地產。
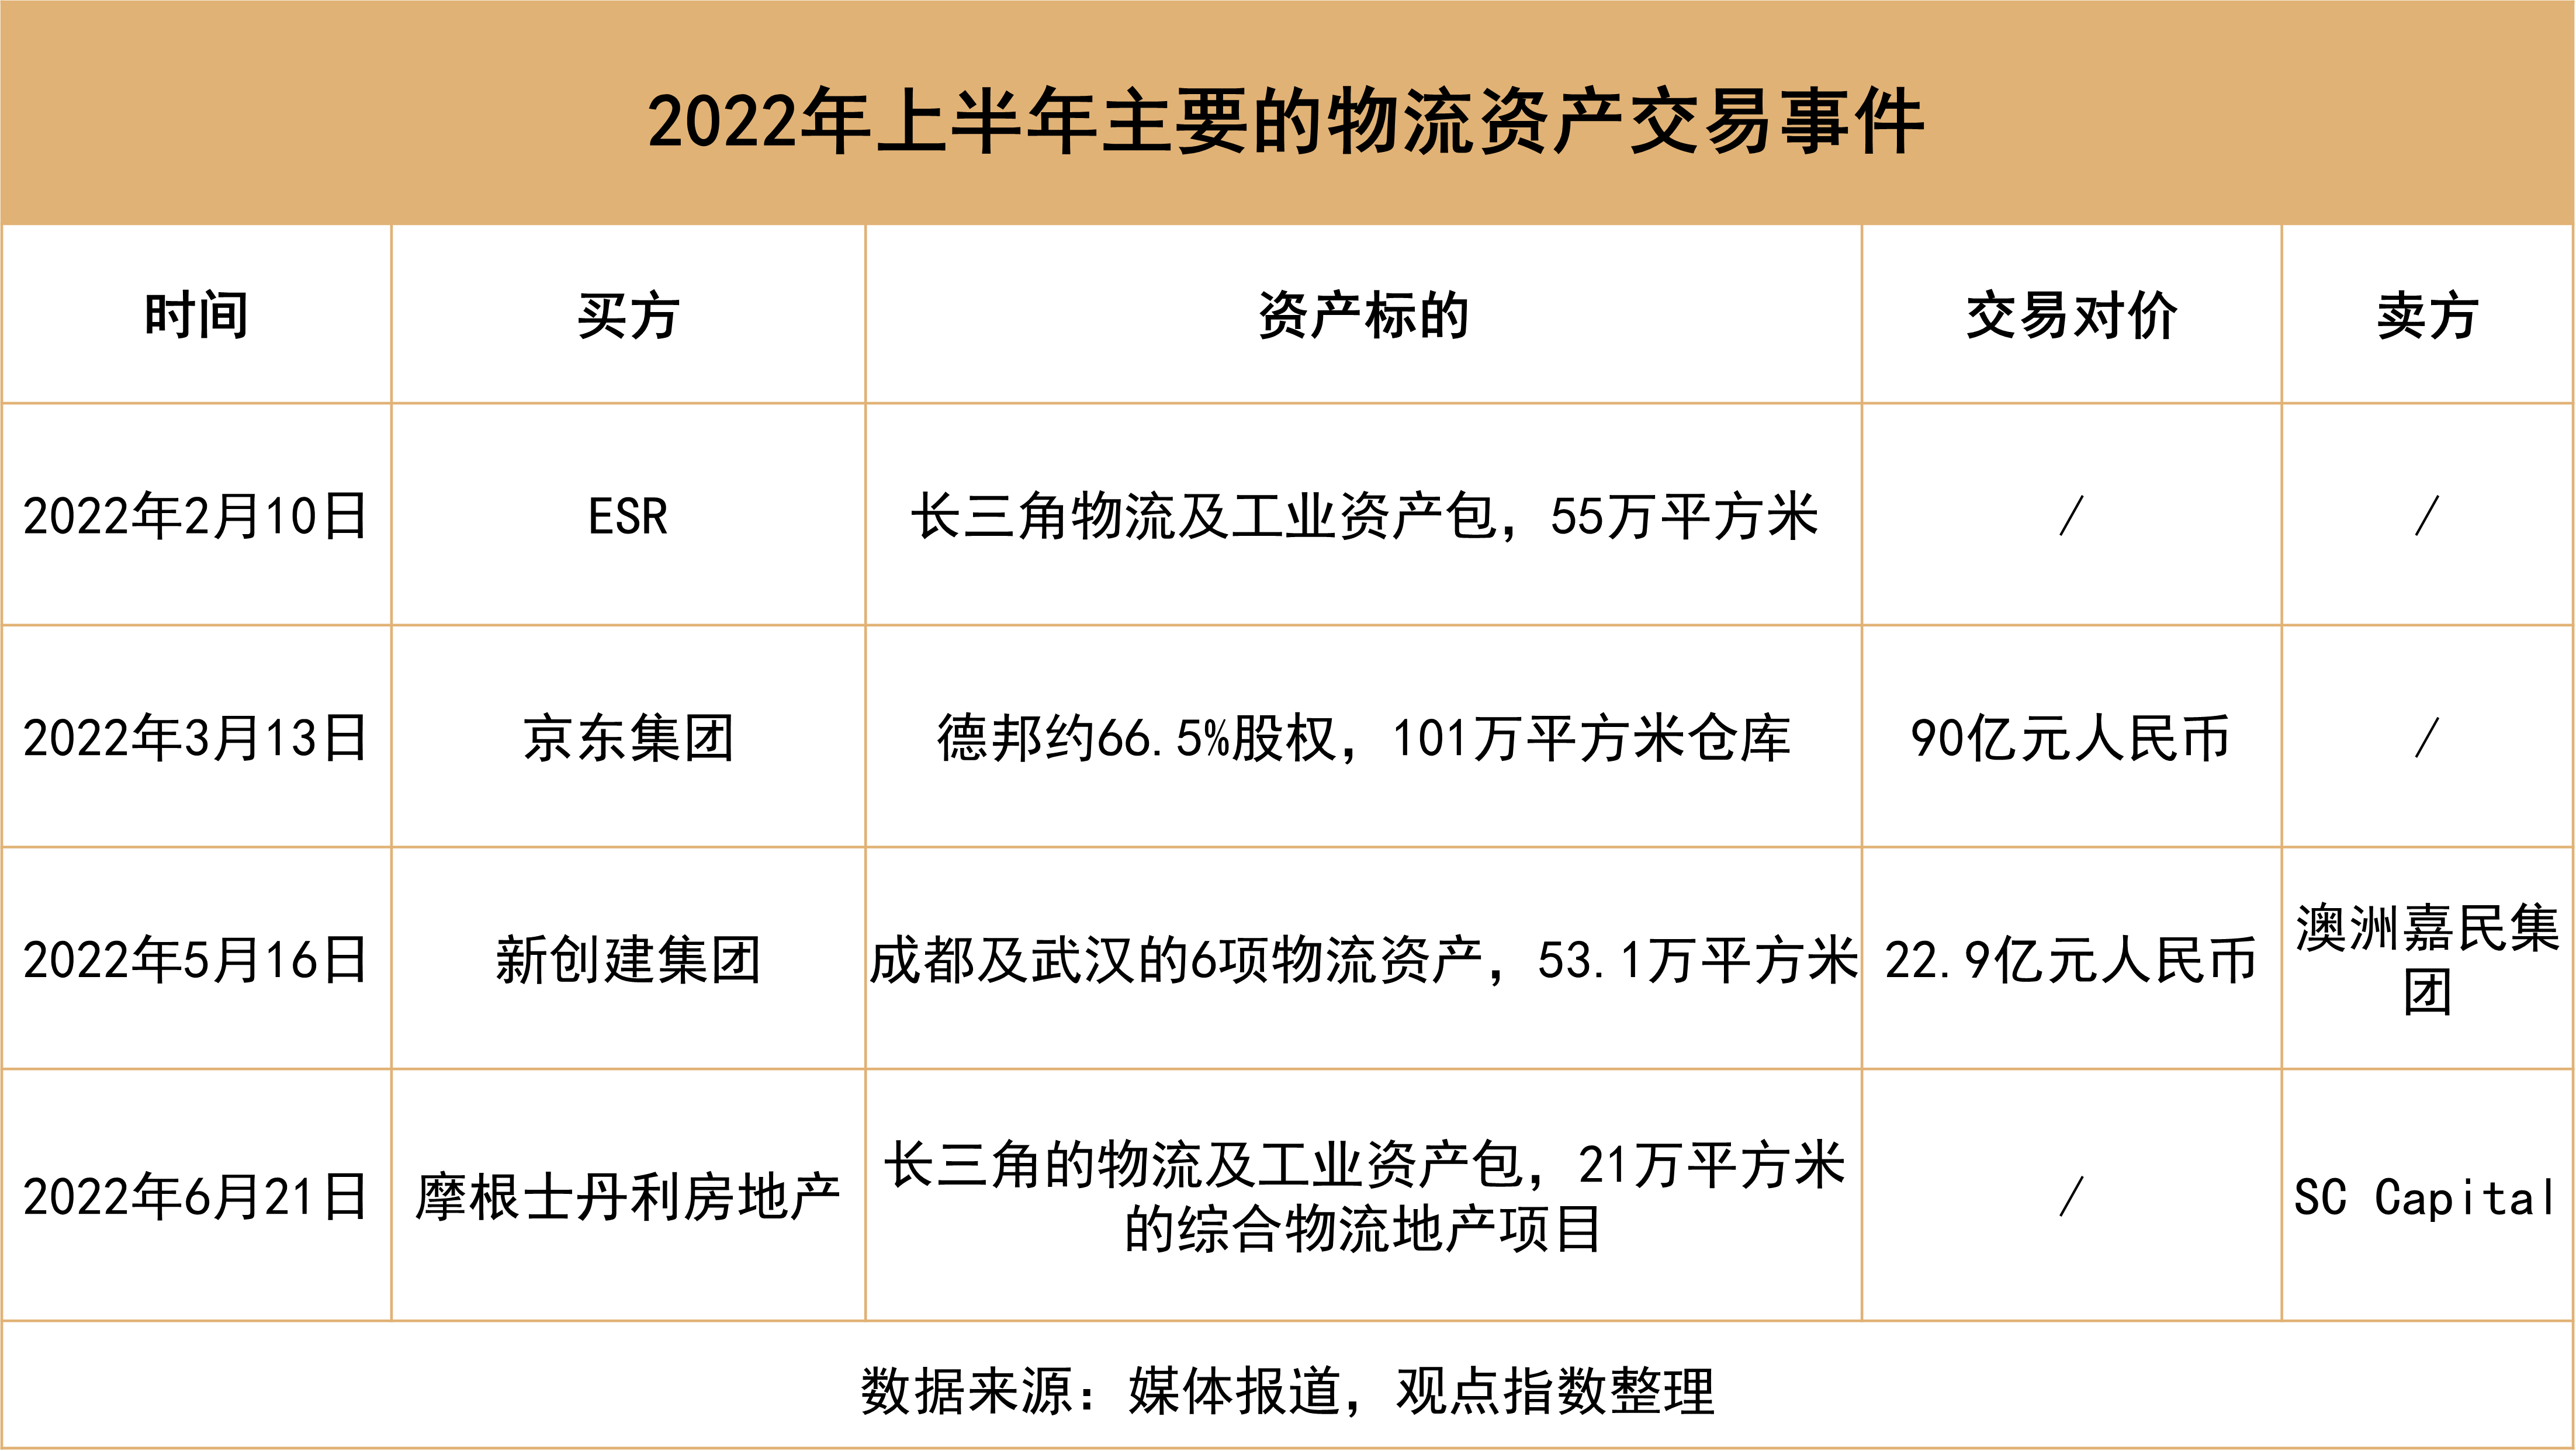
其中,ESR宣佈在中國市場收購11個已竣工的物流及工業資產,位置集中在上海、崑山、蘇州、太倉及杭州等華東地區的主要城市。而京東集團宣佈收購的德邦,在全國各地擁有140個倉庫。
新創建集團收購的資產包括5個已竣工項目、1個在建項目和一幅待開發的地皮。
在港REITs積極置入資產,內地推出擴募機制
上半年,在香港上市的REITs進行了一些物流資產交易活動。
5月12日,領展宣佈斥資9.47億元向東百集團收購位於嘉興和常熟的3個倉儲物流園。至此,領展將擁有4個處於運營狀態的物流園,這是其由商辦和零售物業進入物流倉儲領域的一大步。
新收購的嘉興和常熟物流園的回報率均高於之前已擁有的東莞和佛山物流項目。所以,此項收購將提升整體的物流收益。
摩根士丹利房地產收購的資產包位於南通、太倉、蘇州和嘉興。其中位於南通與蘇州的兩處物流資產已處於運營狀態,而太倉與嘉興的兩處資產則還處於在建狀態,由於處於最後完工階段,該項目已經完成部分租戶的租賃意向簽約。
觀察上述交易的物流資產,可以看到基本處於華東或長三角地區,這也是上半年倉儲物流業率先回暖的地區。這些物流資產的買家,在行業轉折的節點上大量收購資產,有助於獲得較為豐厚的回報。

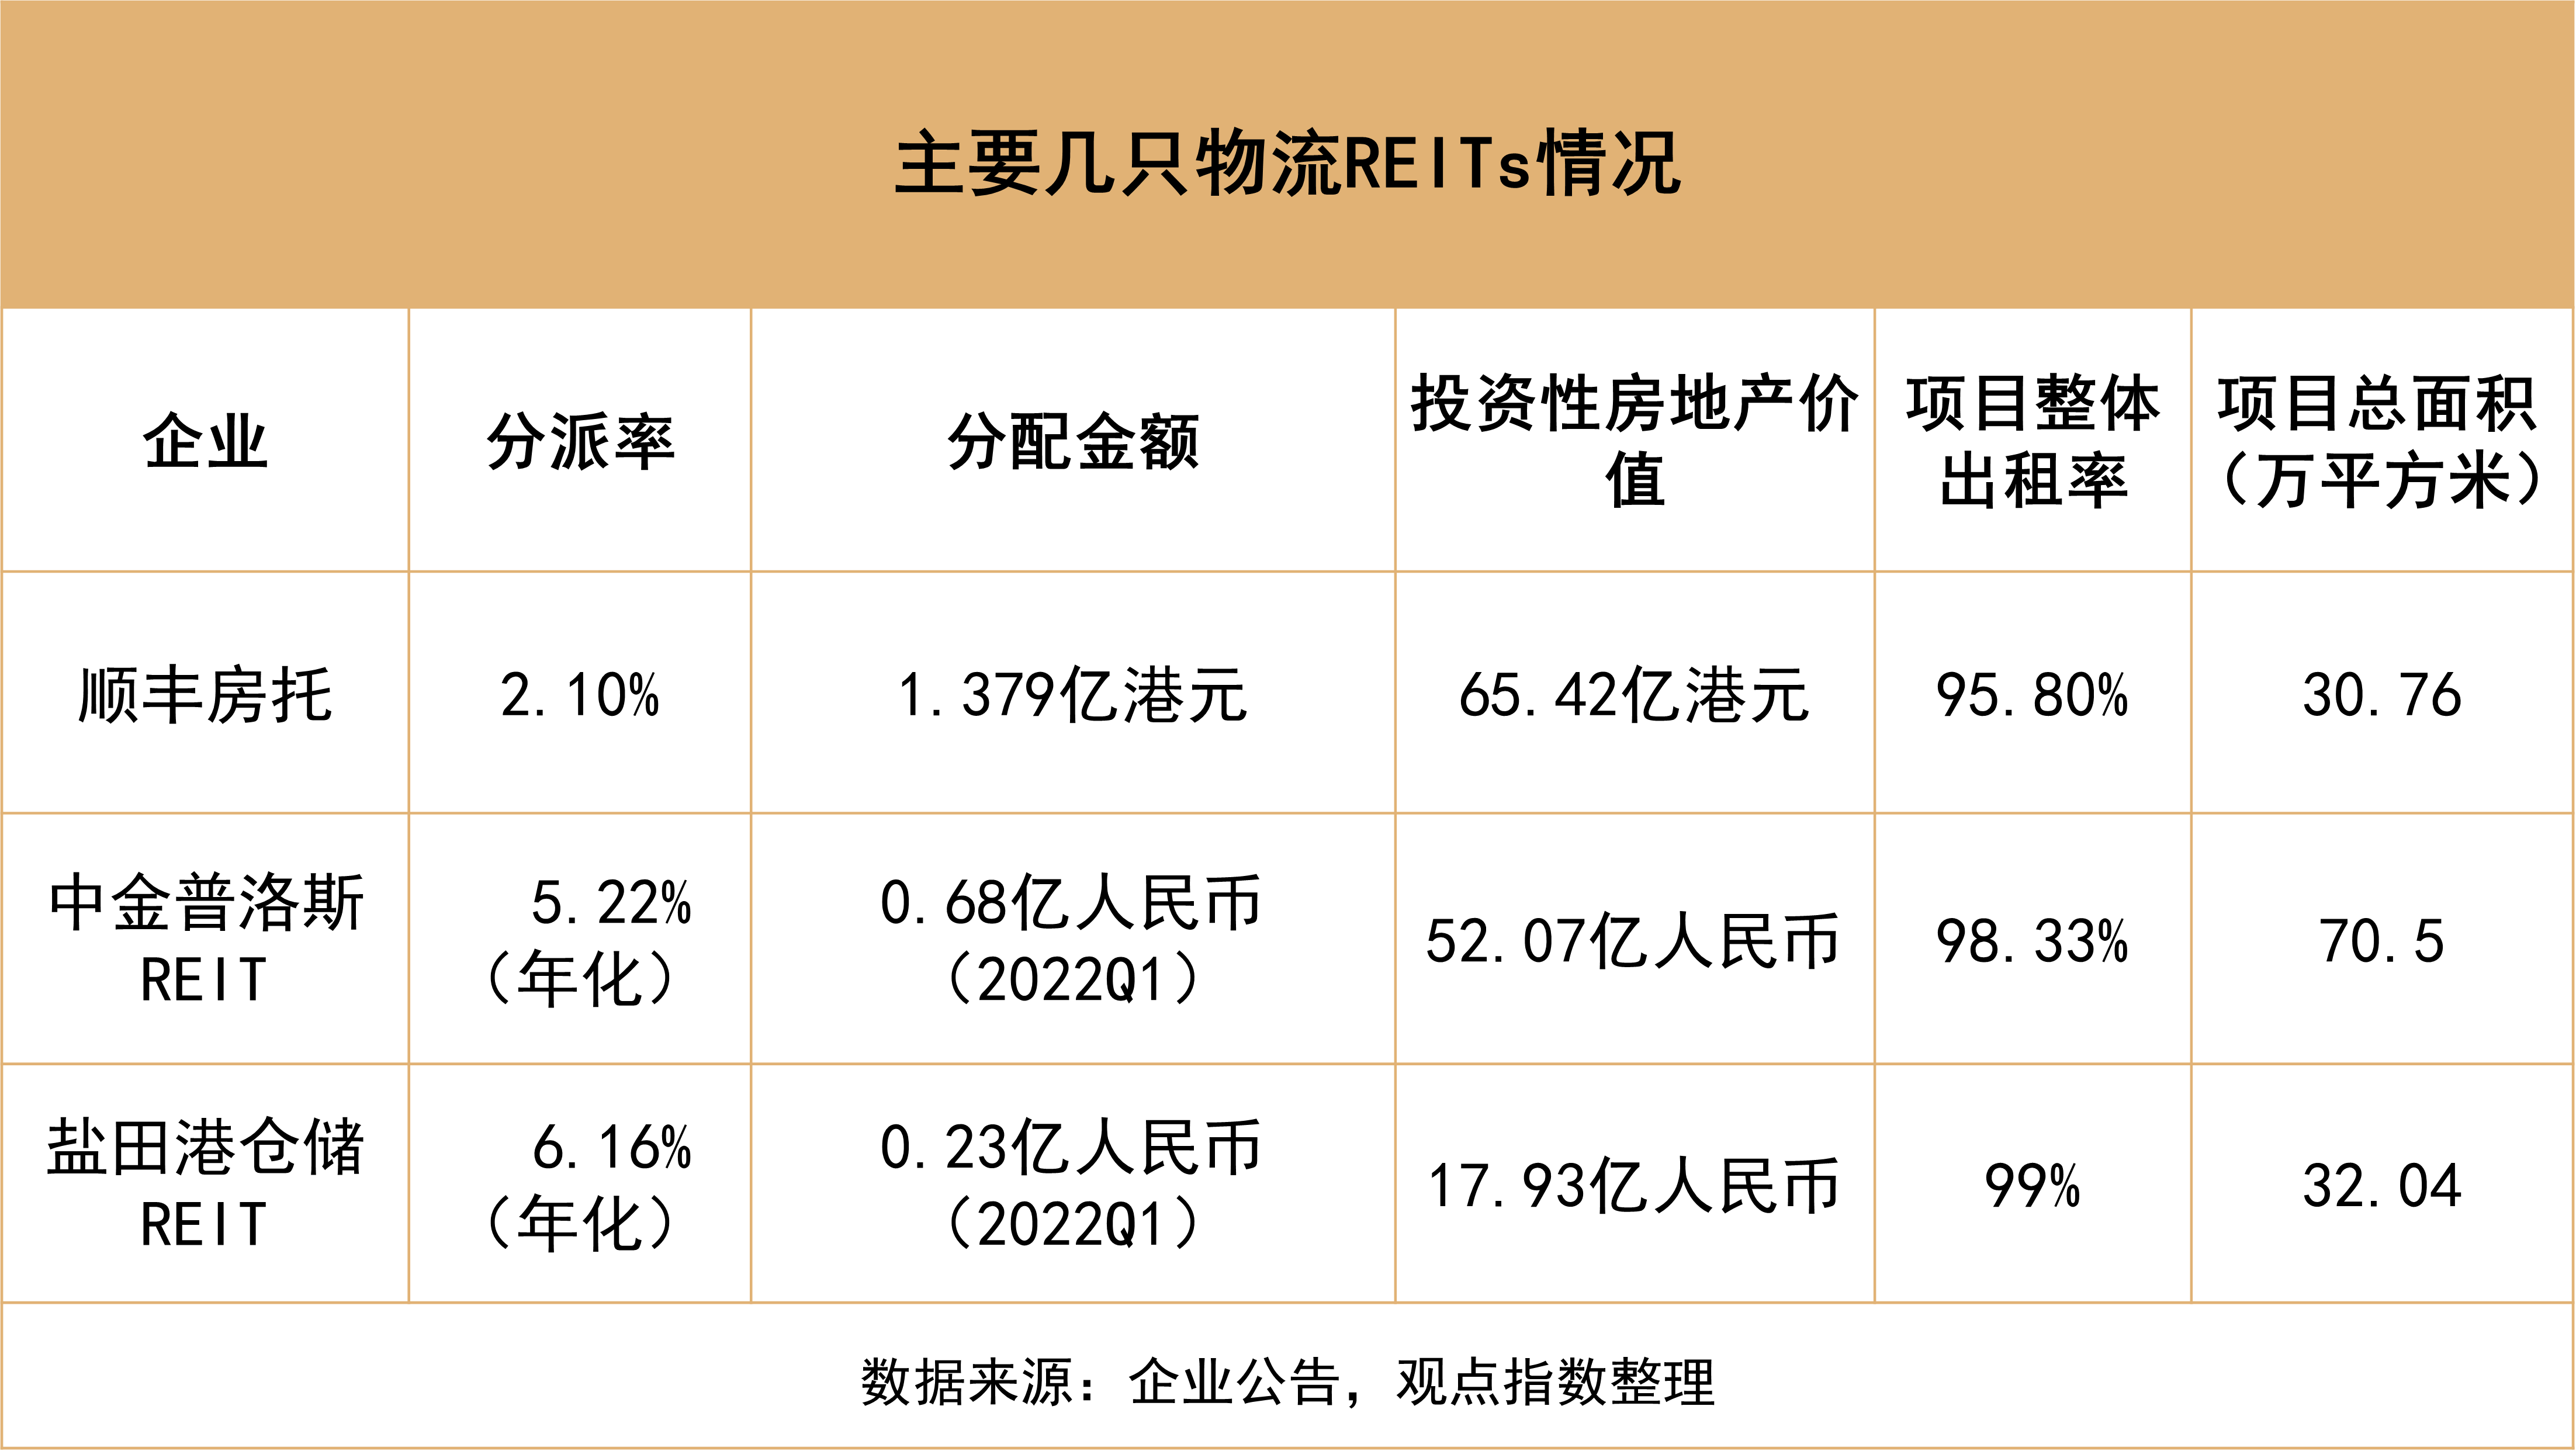
另外一隻物流倉儲REIT順豐房托,於6月6日與順豐控股下屬運營物流倉儲子公司順豐豐泰簽訂合約,前者將購入後者所持有的長沙物業的全部股權,該次交易總金額約為人民幣4.93億元。
該物業的項目公司總資產為5.4億元,淨資產為-0.29億元,2022年前5個月淨利為0.047億元。據此計算得出,該項目公司的年化收益率約為2.08%,低於順豐房托整體的收益率2.65%。預計該交易會拉低順豐房托的整體收益。
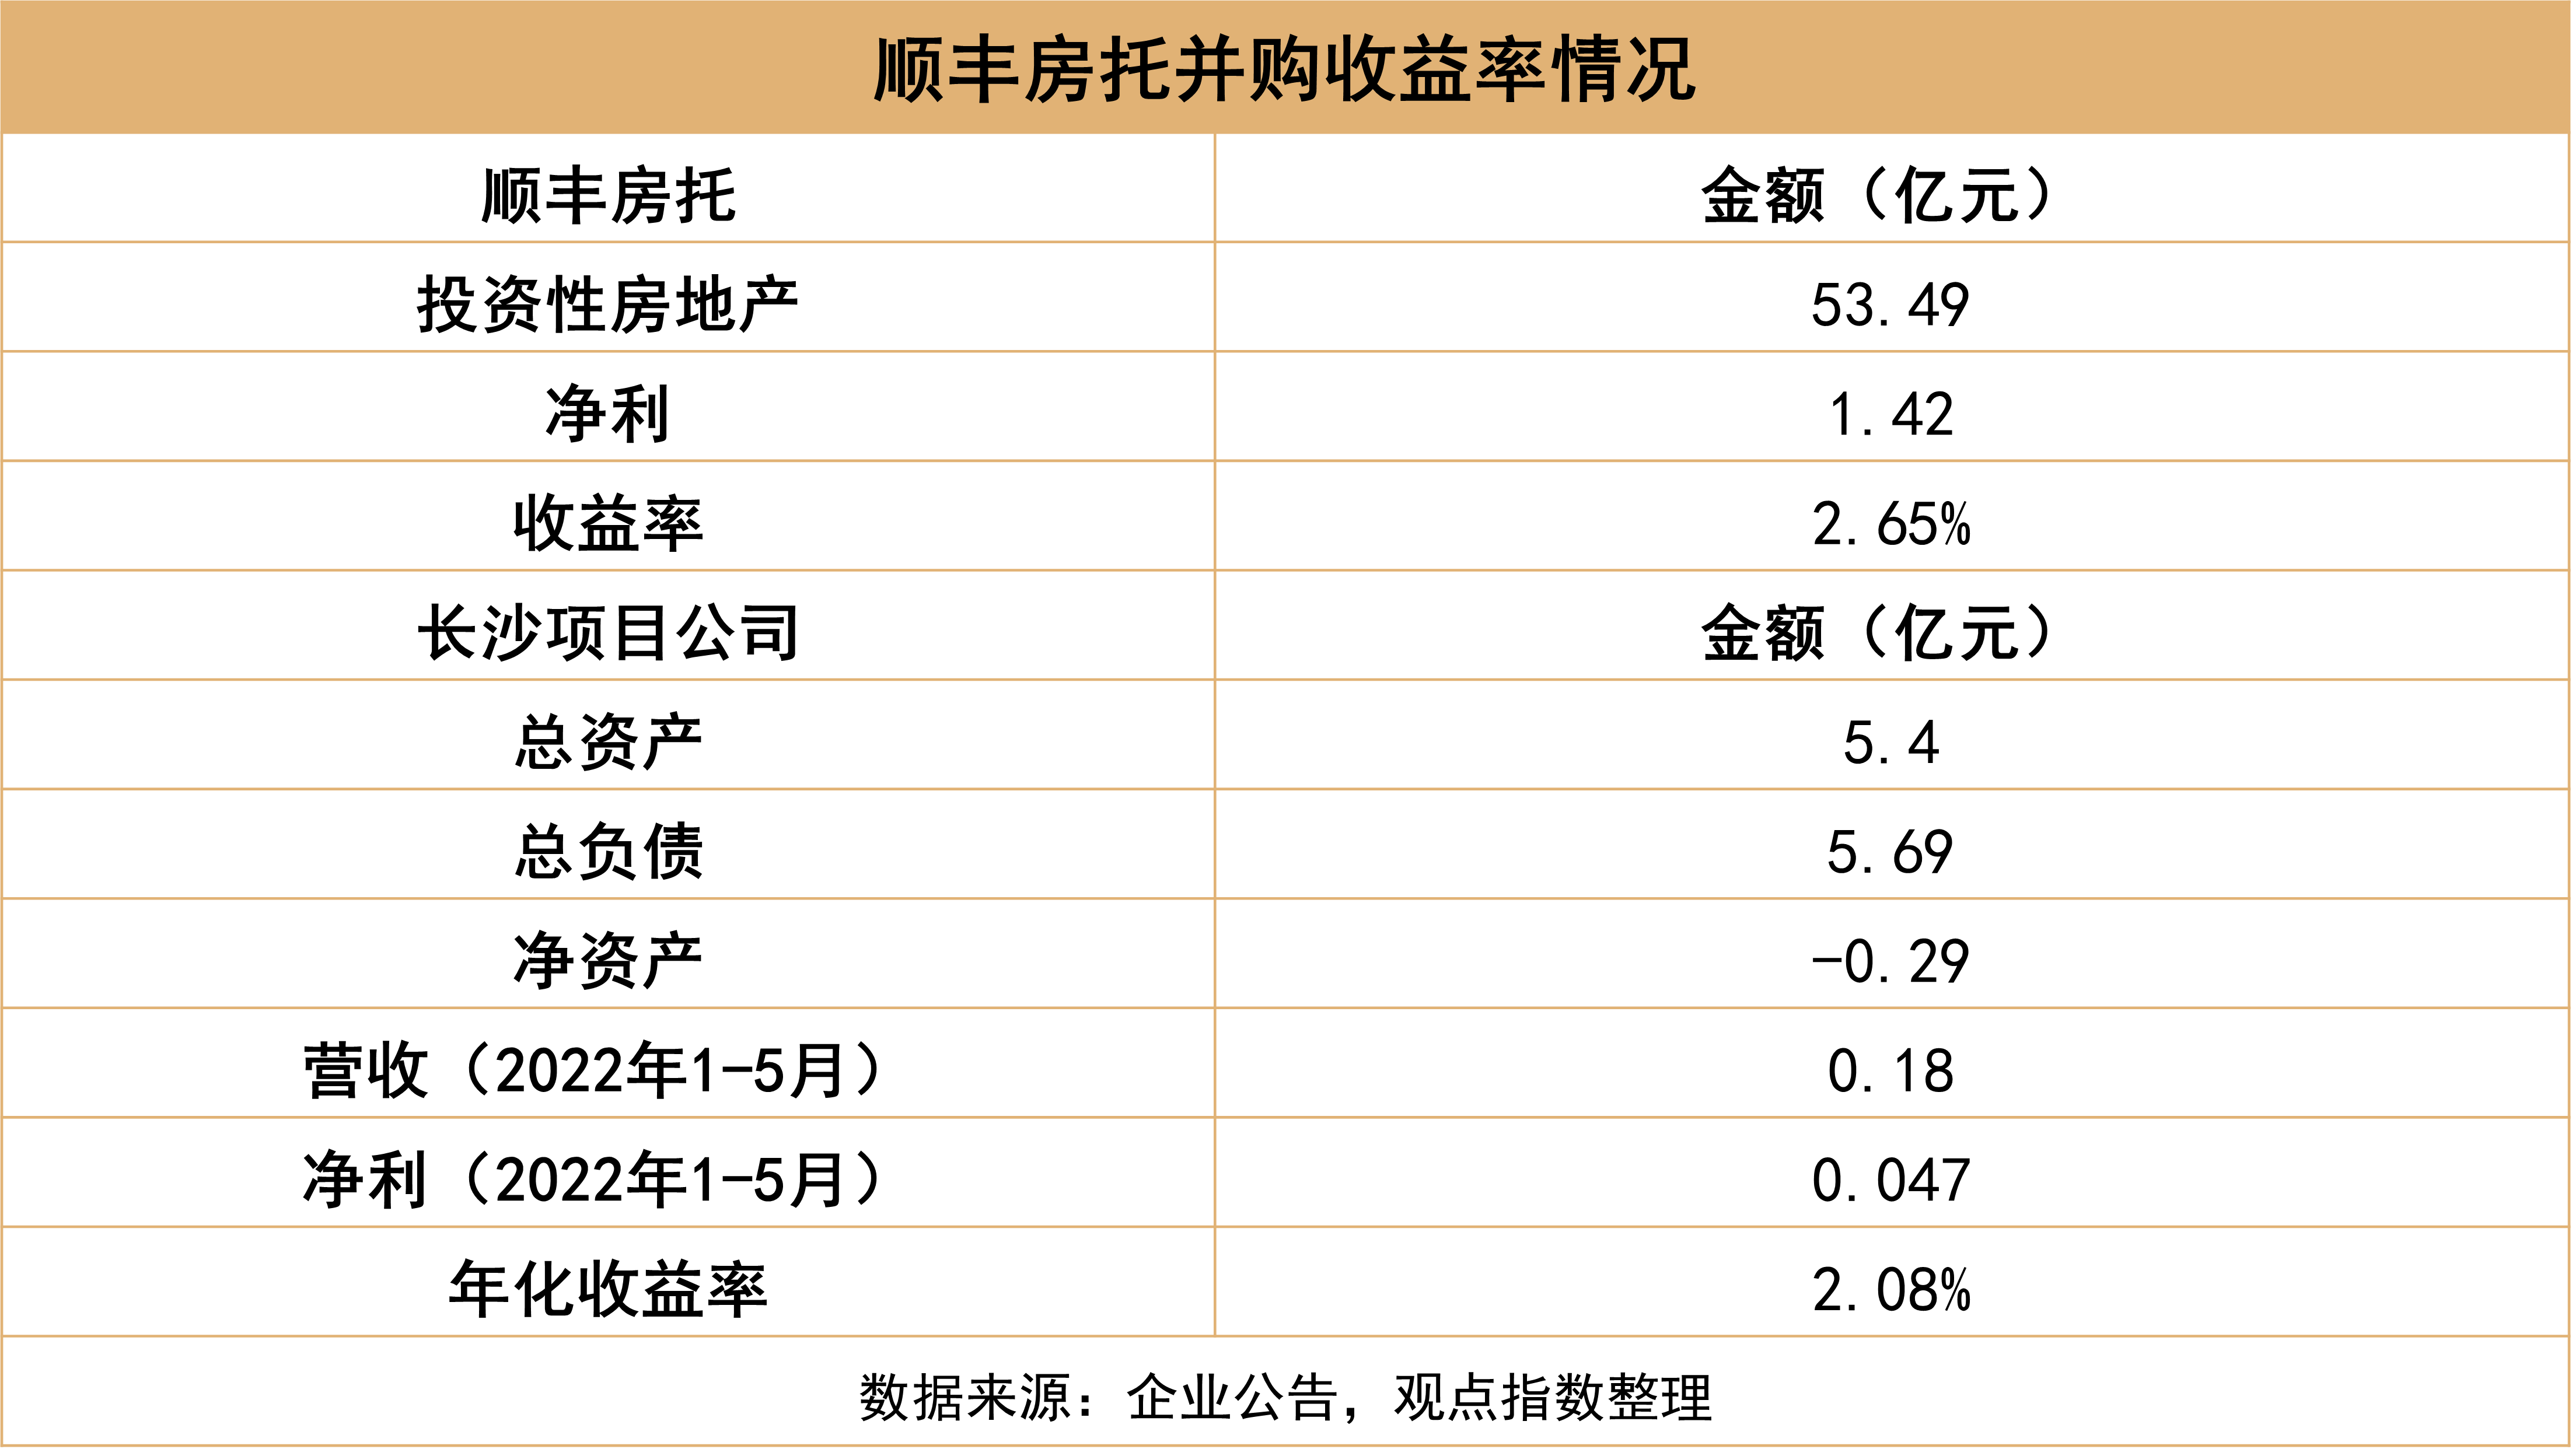
在內地上市的兩隻物流倉儲REIT表現可圈可點。中金普洛斯REIT和鹽田港倉儲REIT在2022年一季度的年化分派率分別為5.22%和6.16%。出租率方面,分別為98.33%和99%。
不過此前內地的REIT並不像香港一樣,可以發行新基金單位獲取資金併購新的物流資產。不過今年有相關的擴募政策落地。
7月13日,國家發展改革委發佈《關於做好基礎設施領域不動產投資信託基金(REITs)新購入項目申報推薦有關工作的通知》,鼓勵已上市的基礎設施REITs通過擴募等方式籌集資金購入優質資產。其中提到,新購入項目的不動產評估淨值根據項目實際情況合理確定,不再參照首次發行時原則上不低於10億元的相關要求執行。
降低購入的不動產淨值要求,有利於上市REITs根據自身實際情況購入合適的資產,提高資金使用效率。有利於實現投融資良性循環,盤活存量資產,擴大有效投資。
具體而言,內地物流倉儲REIT可利用擴募機制募集資金進行新物流資產的收購,對私募物流基金而言,退出的機會增加了,對投資者來說,有利於分散資產組合風險,降低投資風險。