
後疫情時代,經濟變化和行業調控仍在進行中。當下,房地產高槓杆的發展模式弊端、高負債及各類財務資金問題成為佇立在企業面前的大山,並給企業發展帶來諸多不利影響。如何實現可持續的穩健發展,是企業需要明確的首要問題。住宅業務之外,多元化賽道的物業、物流、產業等也迎來新的發展機遇,如何實現自身突破值得思考。
為此,觀點指數研究院在長期跟蹤企業動態、市場發展、行業經濟的基礎上,採用企業訪談、數據收集、調研等手法,結合專業的數據分析和深度的研究,全方位多維度地剖析當前行業各業態各領域的發展現狀,並且對標杆企業項目、產品模式進行綜合探析,在2022博鰲房地產論壇現場隆重發布《觀點指數·2022中國房地產行業發展白皮書》(影響力指數·2022年度地產風尚企業表現報告),與各方企業共謀劃,同成長。
以下為“2022上半年地產基金報告”及研究成果:
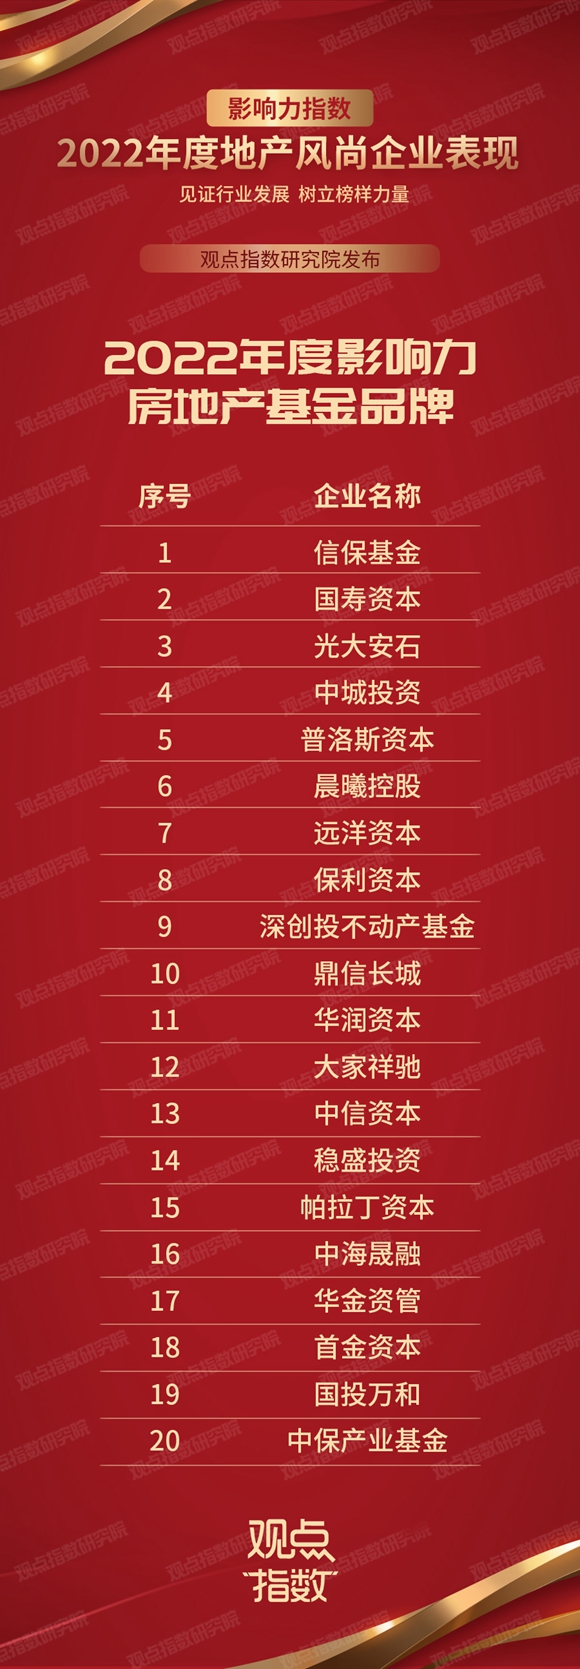

觀點指數 2022年上半年是房地產基金不平凡的半年,房企信用違約事件不斷,行業景氣度下滑,住宅開發投資增量不足,各大基金也開始縮減自身的規模。主要的幾隻房地產基金註銷的關聯公司數量佔比基本在20%左右,多則處60%-80%的範圍。
在這種情況下,地產私募股權投資基金將注意力轉向了硬科技、新經濟以及特殊機會領域。
隨着私募資金募集難度的增加,信託基金也成為了地產私募股權投資的主要資金來源之一。不過,可以看到身處信用事件頻出的地產領域,信託基金也不能獨善其身,幾個規模較大的信託因房企違約而造成自身的違約。
大宗交易方面,上半年不乏房地產基金的身影,商辦、物流倉儲和數據中心依舊是各大基金青睞的資產。
北京、上海仍是商辦交易的重點地區,長三角的物流倉儲是各大基金爭相搶奪的優質資產。
樣本基金規模萎縮明顯,資金槓桿效應不盡相同
2022年,各行業利潤均有所下滑,私募基金的數量和規模亦是。
從私募基金管理人、管理基金數量及金額來看,截至2022年6月末,存續私募基金管理人24330家,較上月減少188家,環比下降0.77%;管理基金數量133797只,較上月增加1061只,環比增長0.8%;管理基金規模19.97萬億元,較上月增加41.61億元,環比增長0.02%。
單看私募股權和創投數據,可以看到私募股權、創業投資基金管理人14,814家,較上月減少113家,環比下降0.76%。截至2022年6月末,存續私募股權投資基金31,536只,存續規模10.84萬億元,環比增長0.05%。
2022年6月,新備案私募基金數量2,562只,較上月增加522只,環比增長25.59%;新備案規模486.05億元,較上月增加56.67億元,環比增長13.20%。私募股權投資基金265只,新備案規模173.94億元,環比增長10.06%。
觀點指數持續監測的樣本房地產基金中,規模萎縮比較明顯的是優鉞資管,截至2020年12月,已累計發行的地產股權基金19只,累計基金管理規模約76.7億元人民幣。但目前18只基金已註銷,佔比78.26%,旗下存續的5只基金總註冊資本僅為1.73億元。
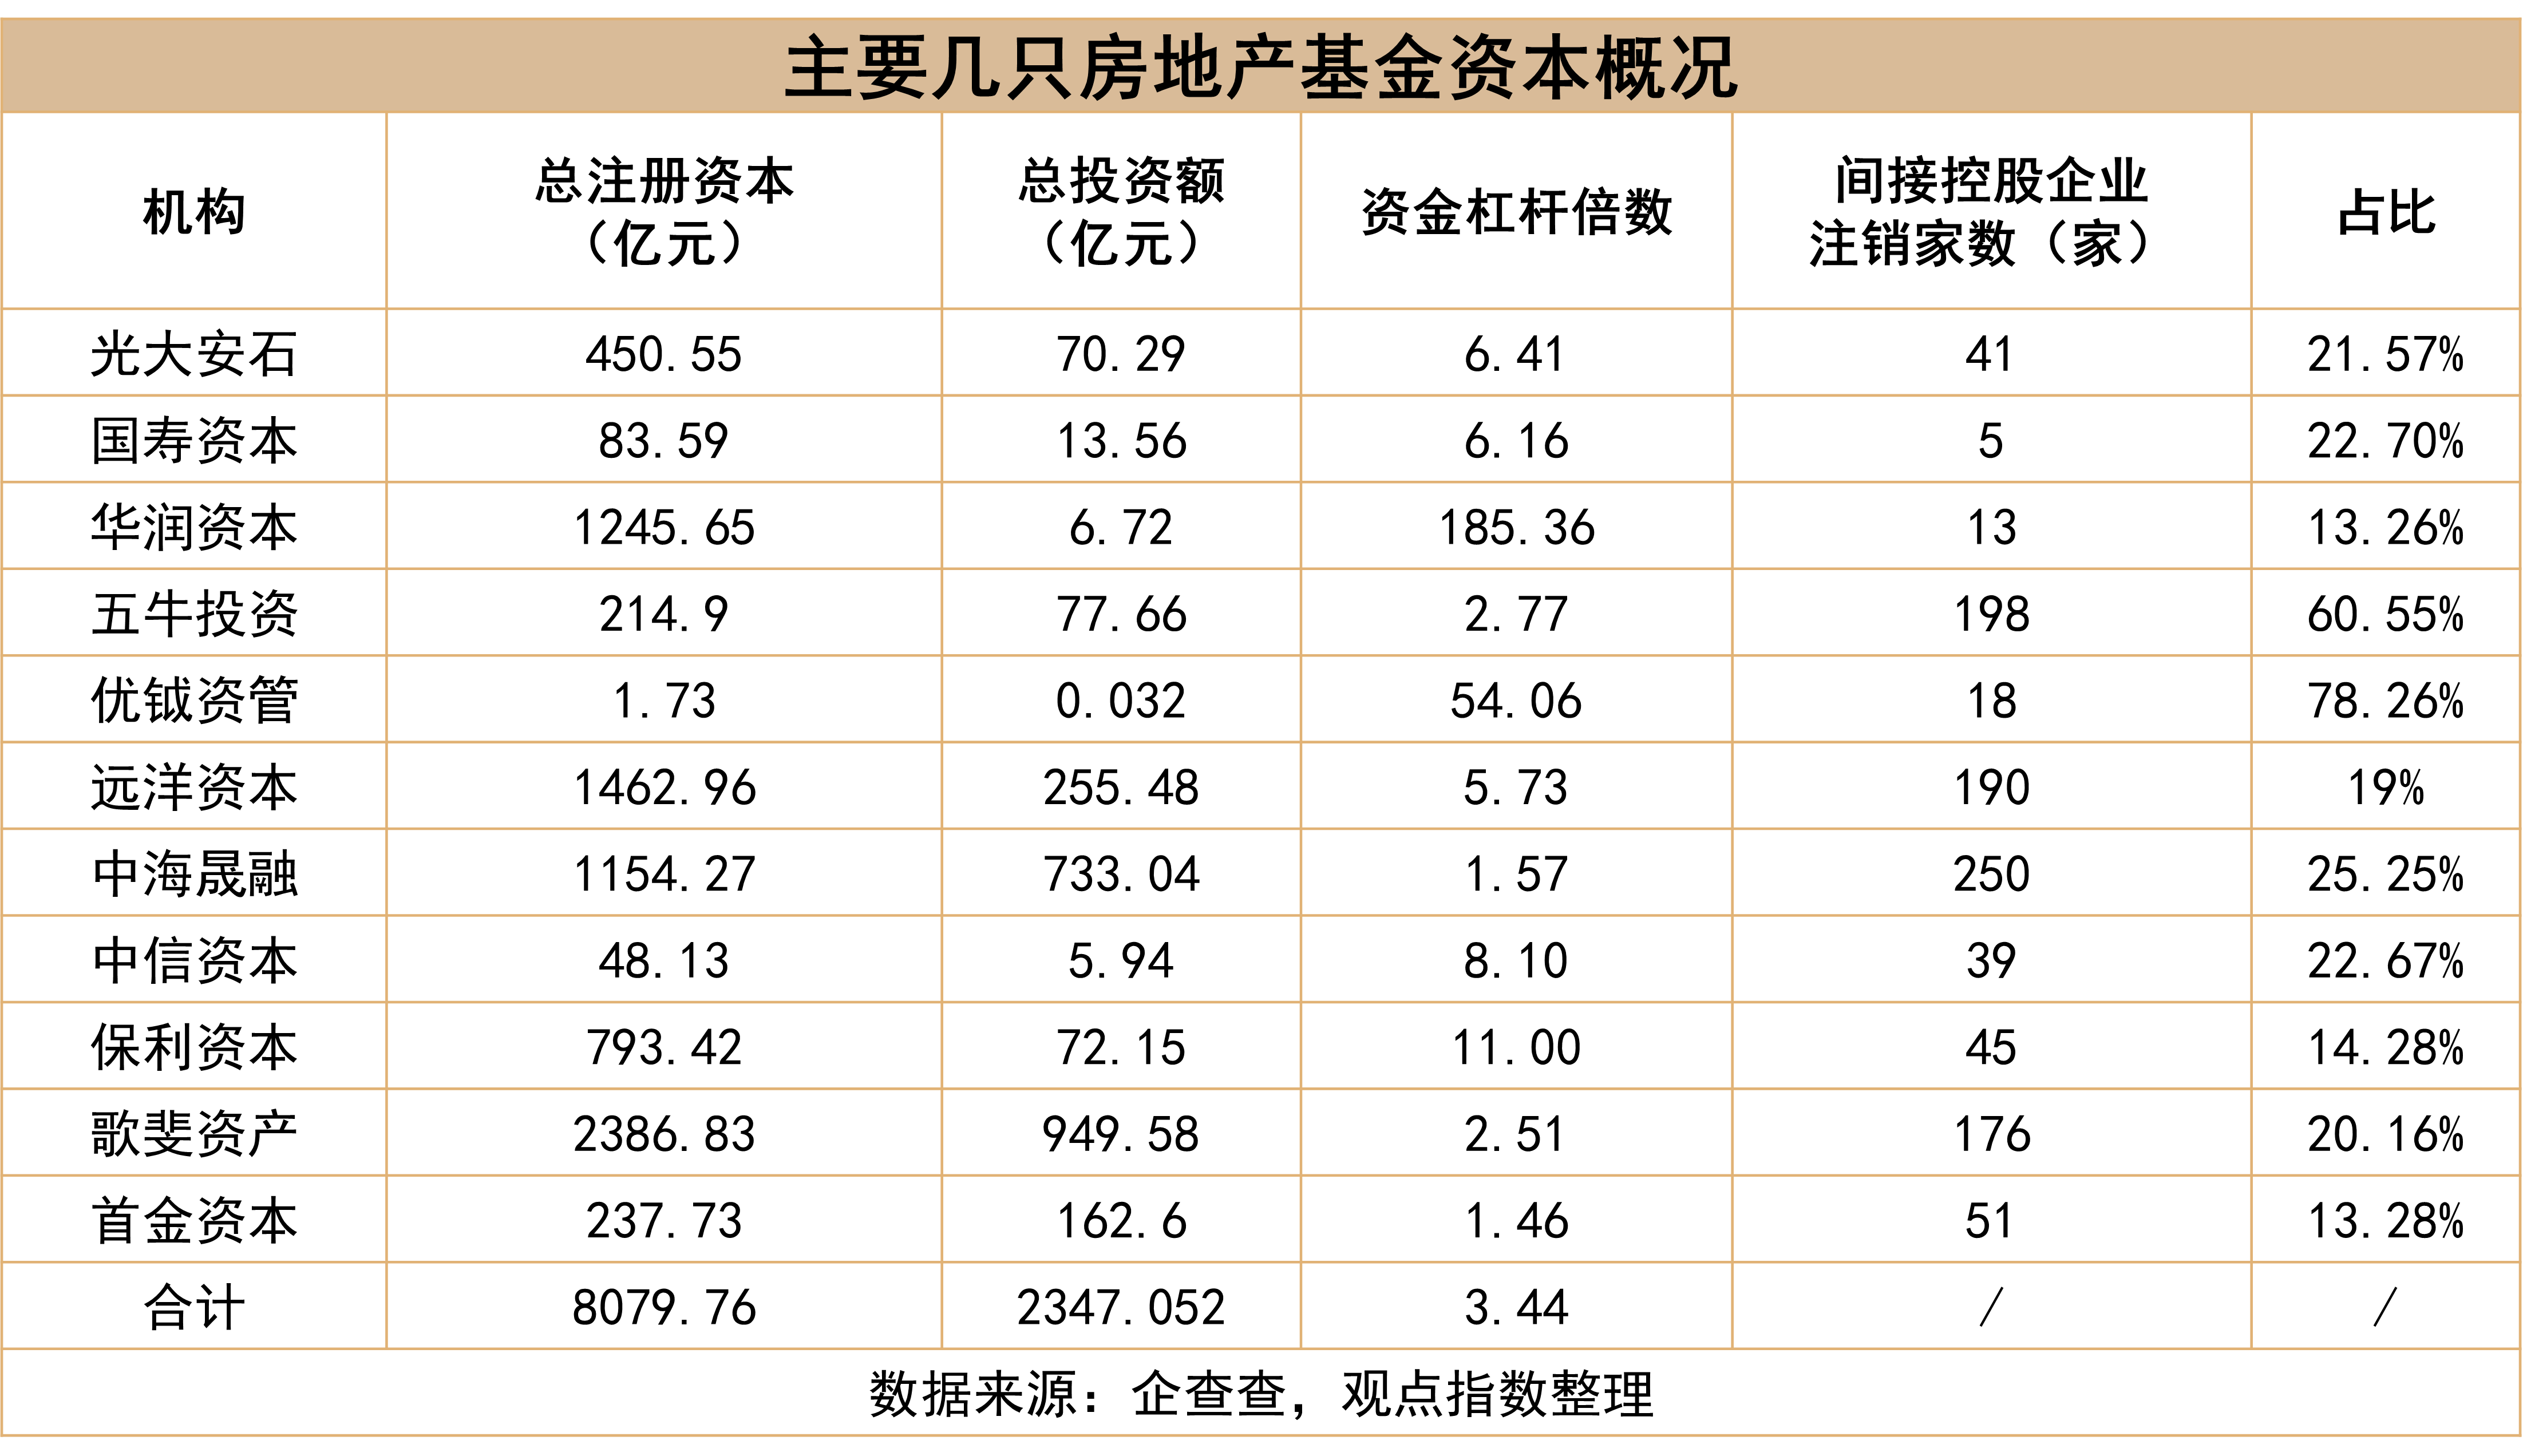
同樣,首金資本也存在類似的情況,旗下關聯公司註銷將近51家,佔比13.28%;華潤資本13家,佔比13.26%;歌斐資產註銷176家,佔比20.16%;中信資本39家,佔比22.67%。
可以看到,註銷關聯公司數量佔比基本在20%左右,多則在60%-80%之間。
此外,樣本房地產基金中規模參差不齊,資金槓桿效應各不相同。房地產基金合計總註冊資本為8079.76億元,總投資額為2347.05億元,總資金槓桿倍數為3.44,相當於1元投入撬動3.44元的總投入。
而華潤資本的資金槓桿是最高,為185.36倍,規模最大的一隻私募基金為國新國同(浙江)投資基金合夥企業(有限合夥),投資領域涉及環保、新能源、空間技術、信息科技、生物醫藥等等領域,資金槓桿約為9.41,意味着華潤資本在硬科技領域的自有資本規模較高。
資金槓桿最低的是首金資本,約1.46,為大量佔股50%的投資項目,多為房地產開發領域。此前,首金資本與華潤資本簽署戰略合作協議,籌建合資基金管理公司,雙方將發揮各自優勢,在城市更新、不動產運營、長租公寓和特殊機會投資等領域開展合作。
預計未來華潤資本的資金槓桿可能會進一步下降。
私募股權聚焦非住投資機會
硬科技領域仍是房地產基金較偏好的投資領域,據不完全統計,上半年有5起較為重要的房地產基金投資事件,其中有4起涉及硬科技領域。
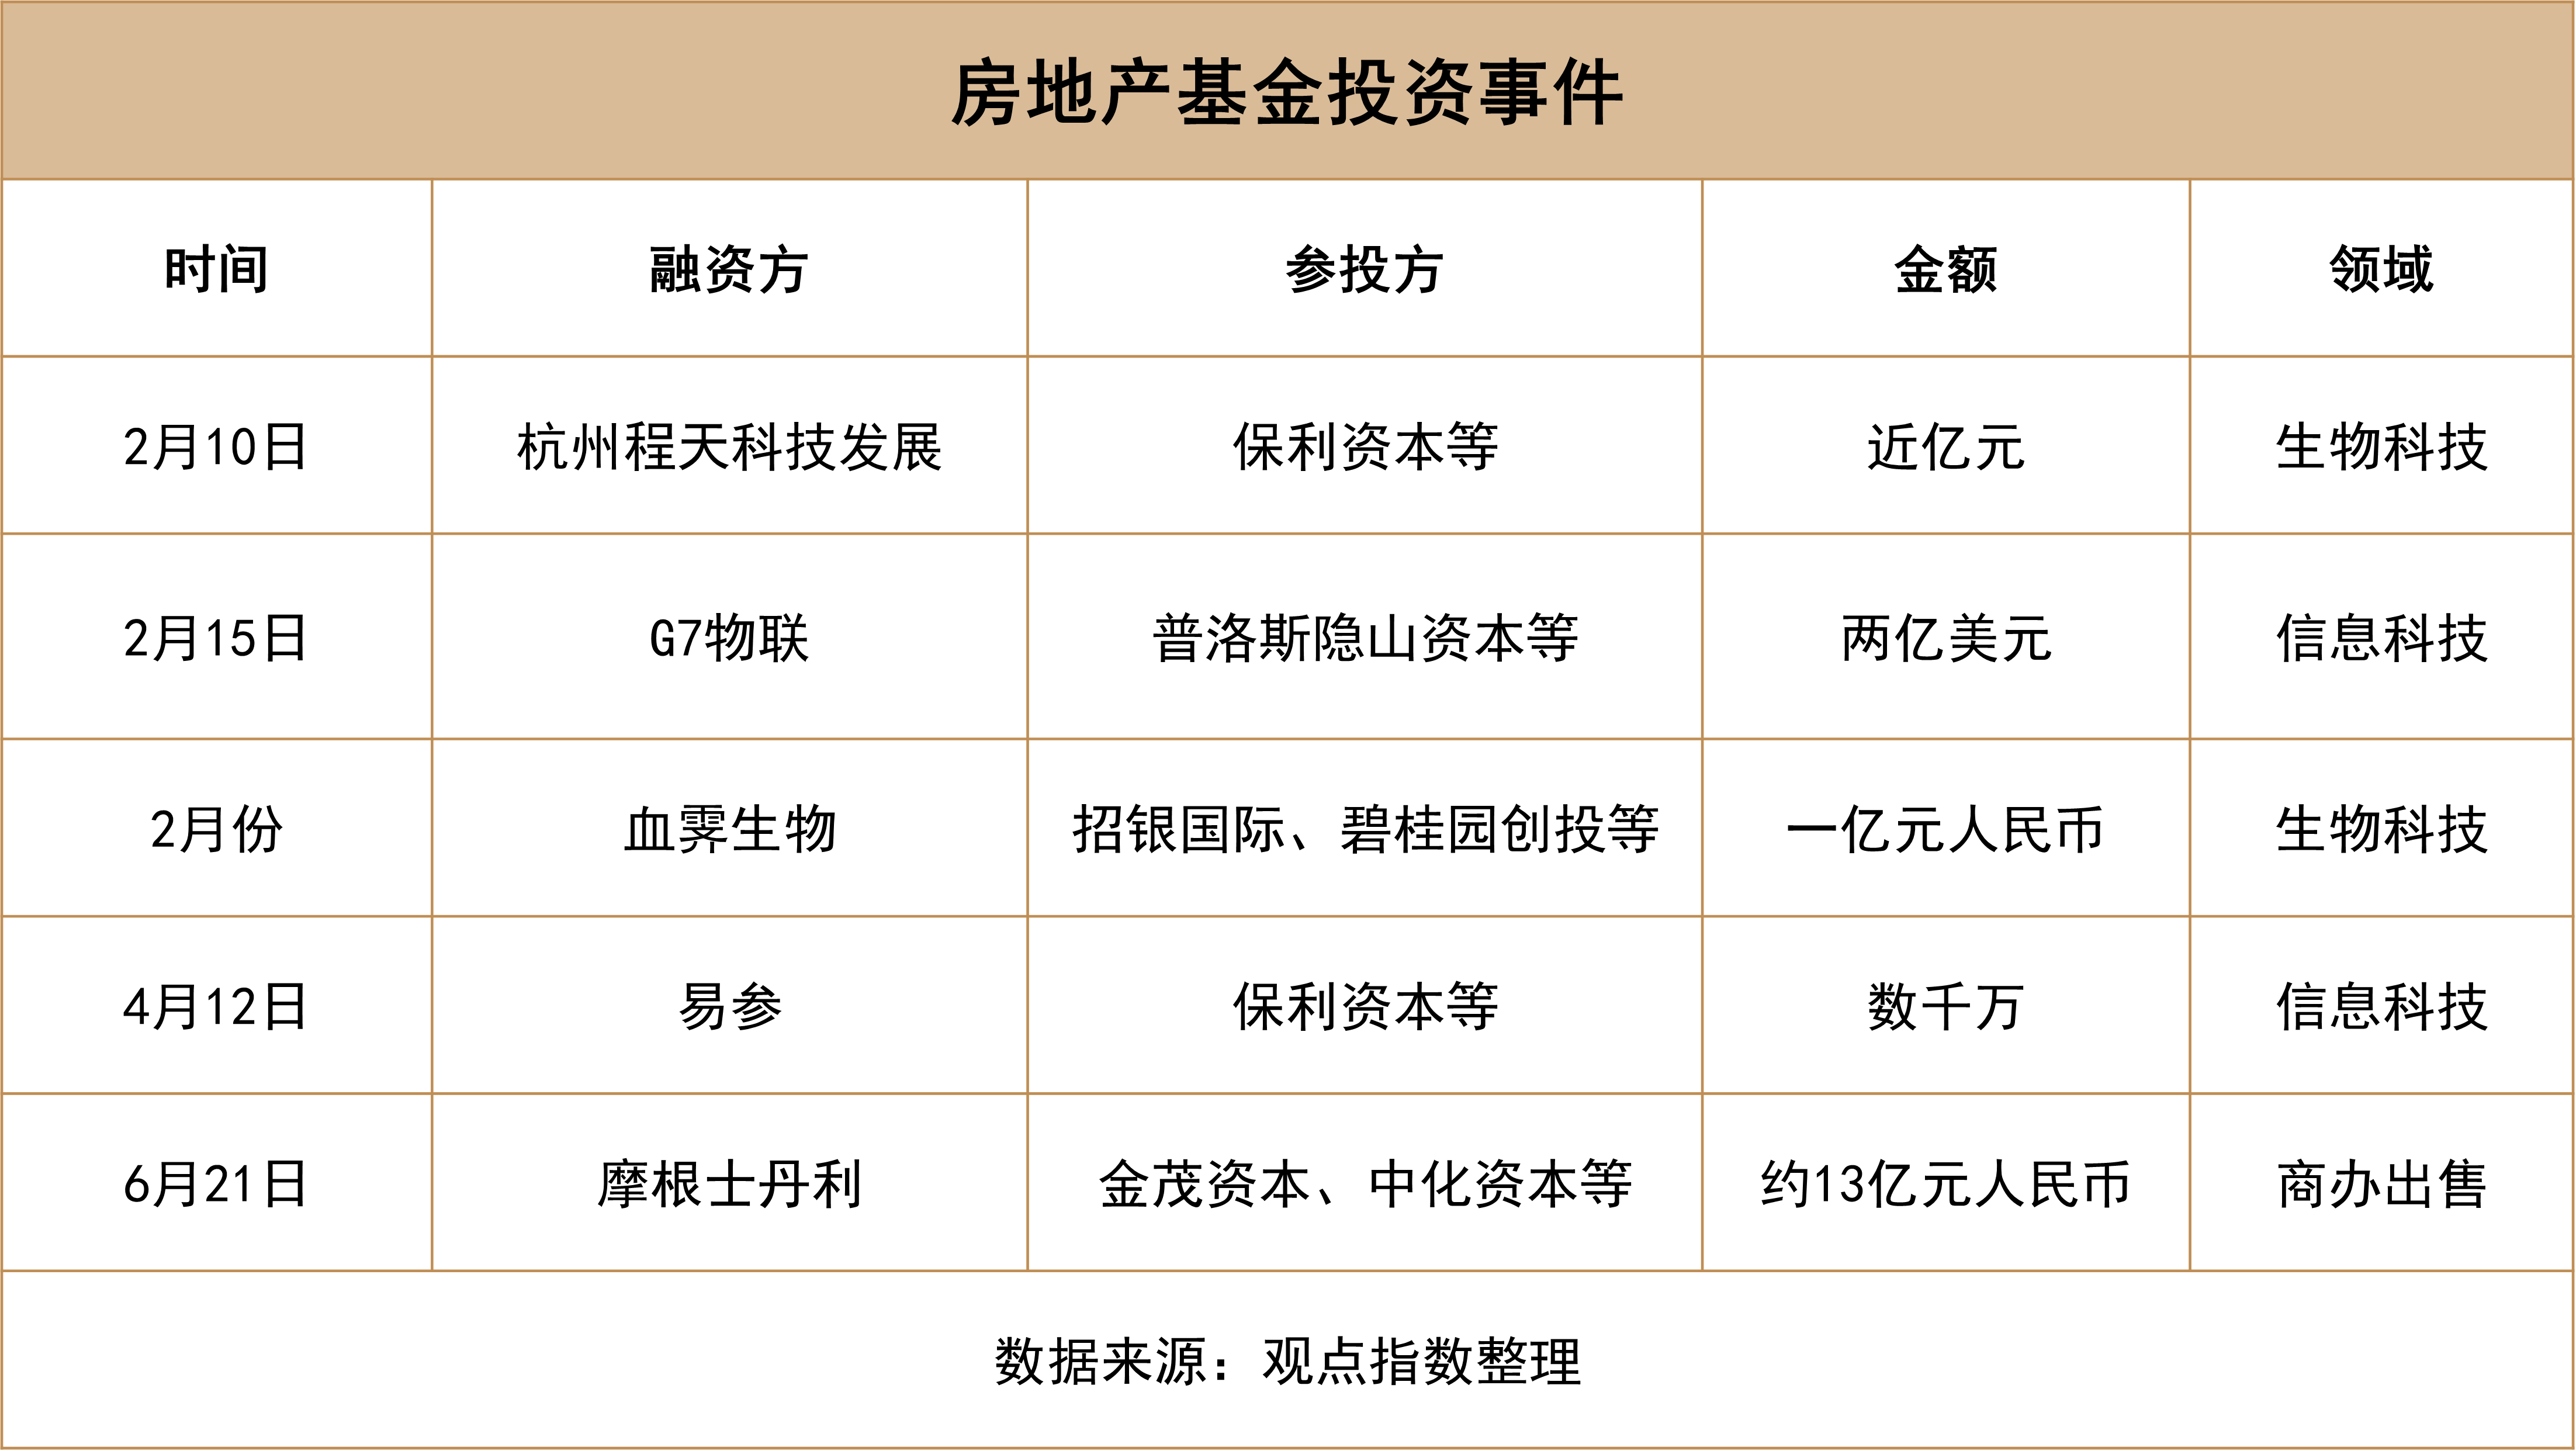
從主要的投資事件來看,硬科技領域的投資主要集中在信息科技和生物科技。在疫情的影響下,這兩大行業成為新星,有多項國家政策支持。如在上述行業蓬勃發展的深圳,就在4月初率先開展契約型私募基金投資企業商事登記試點工作。
據觀點指數了解,基石資本、深創投旗下兩隻契約型私募基金,已經順利完成商事登記,成為全國首批參與"實名登記"的契約型私募股權基金。
以往的契約型私募基金因無法成為企業具名股東,因而很難從IPO渠道退出。而在上述政策的利好下,即使這類基金不進行股權穿透申報,也可以成為上市企業股東的一員,大大刺激了房地產基金對硬科技領域的投資佈局。
同時,在房地產信用風險頻出,樓市景氣下滑,新經濟機會湧現的大環境下,有6只較為突出的房地產基金成立,其中有2只機會型不動產基金,1只社區商業領域基金和1只投向新能源領域的基金。
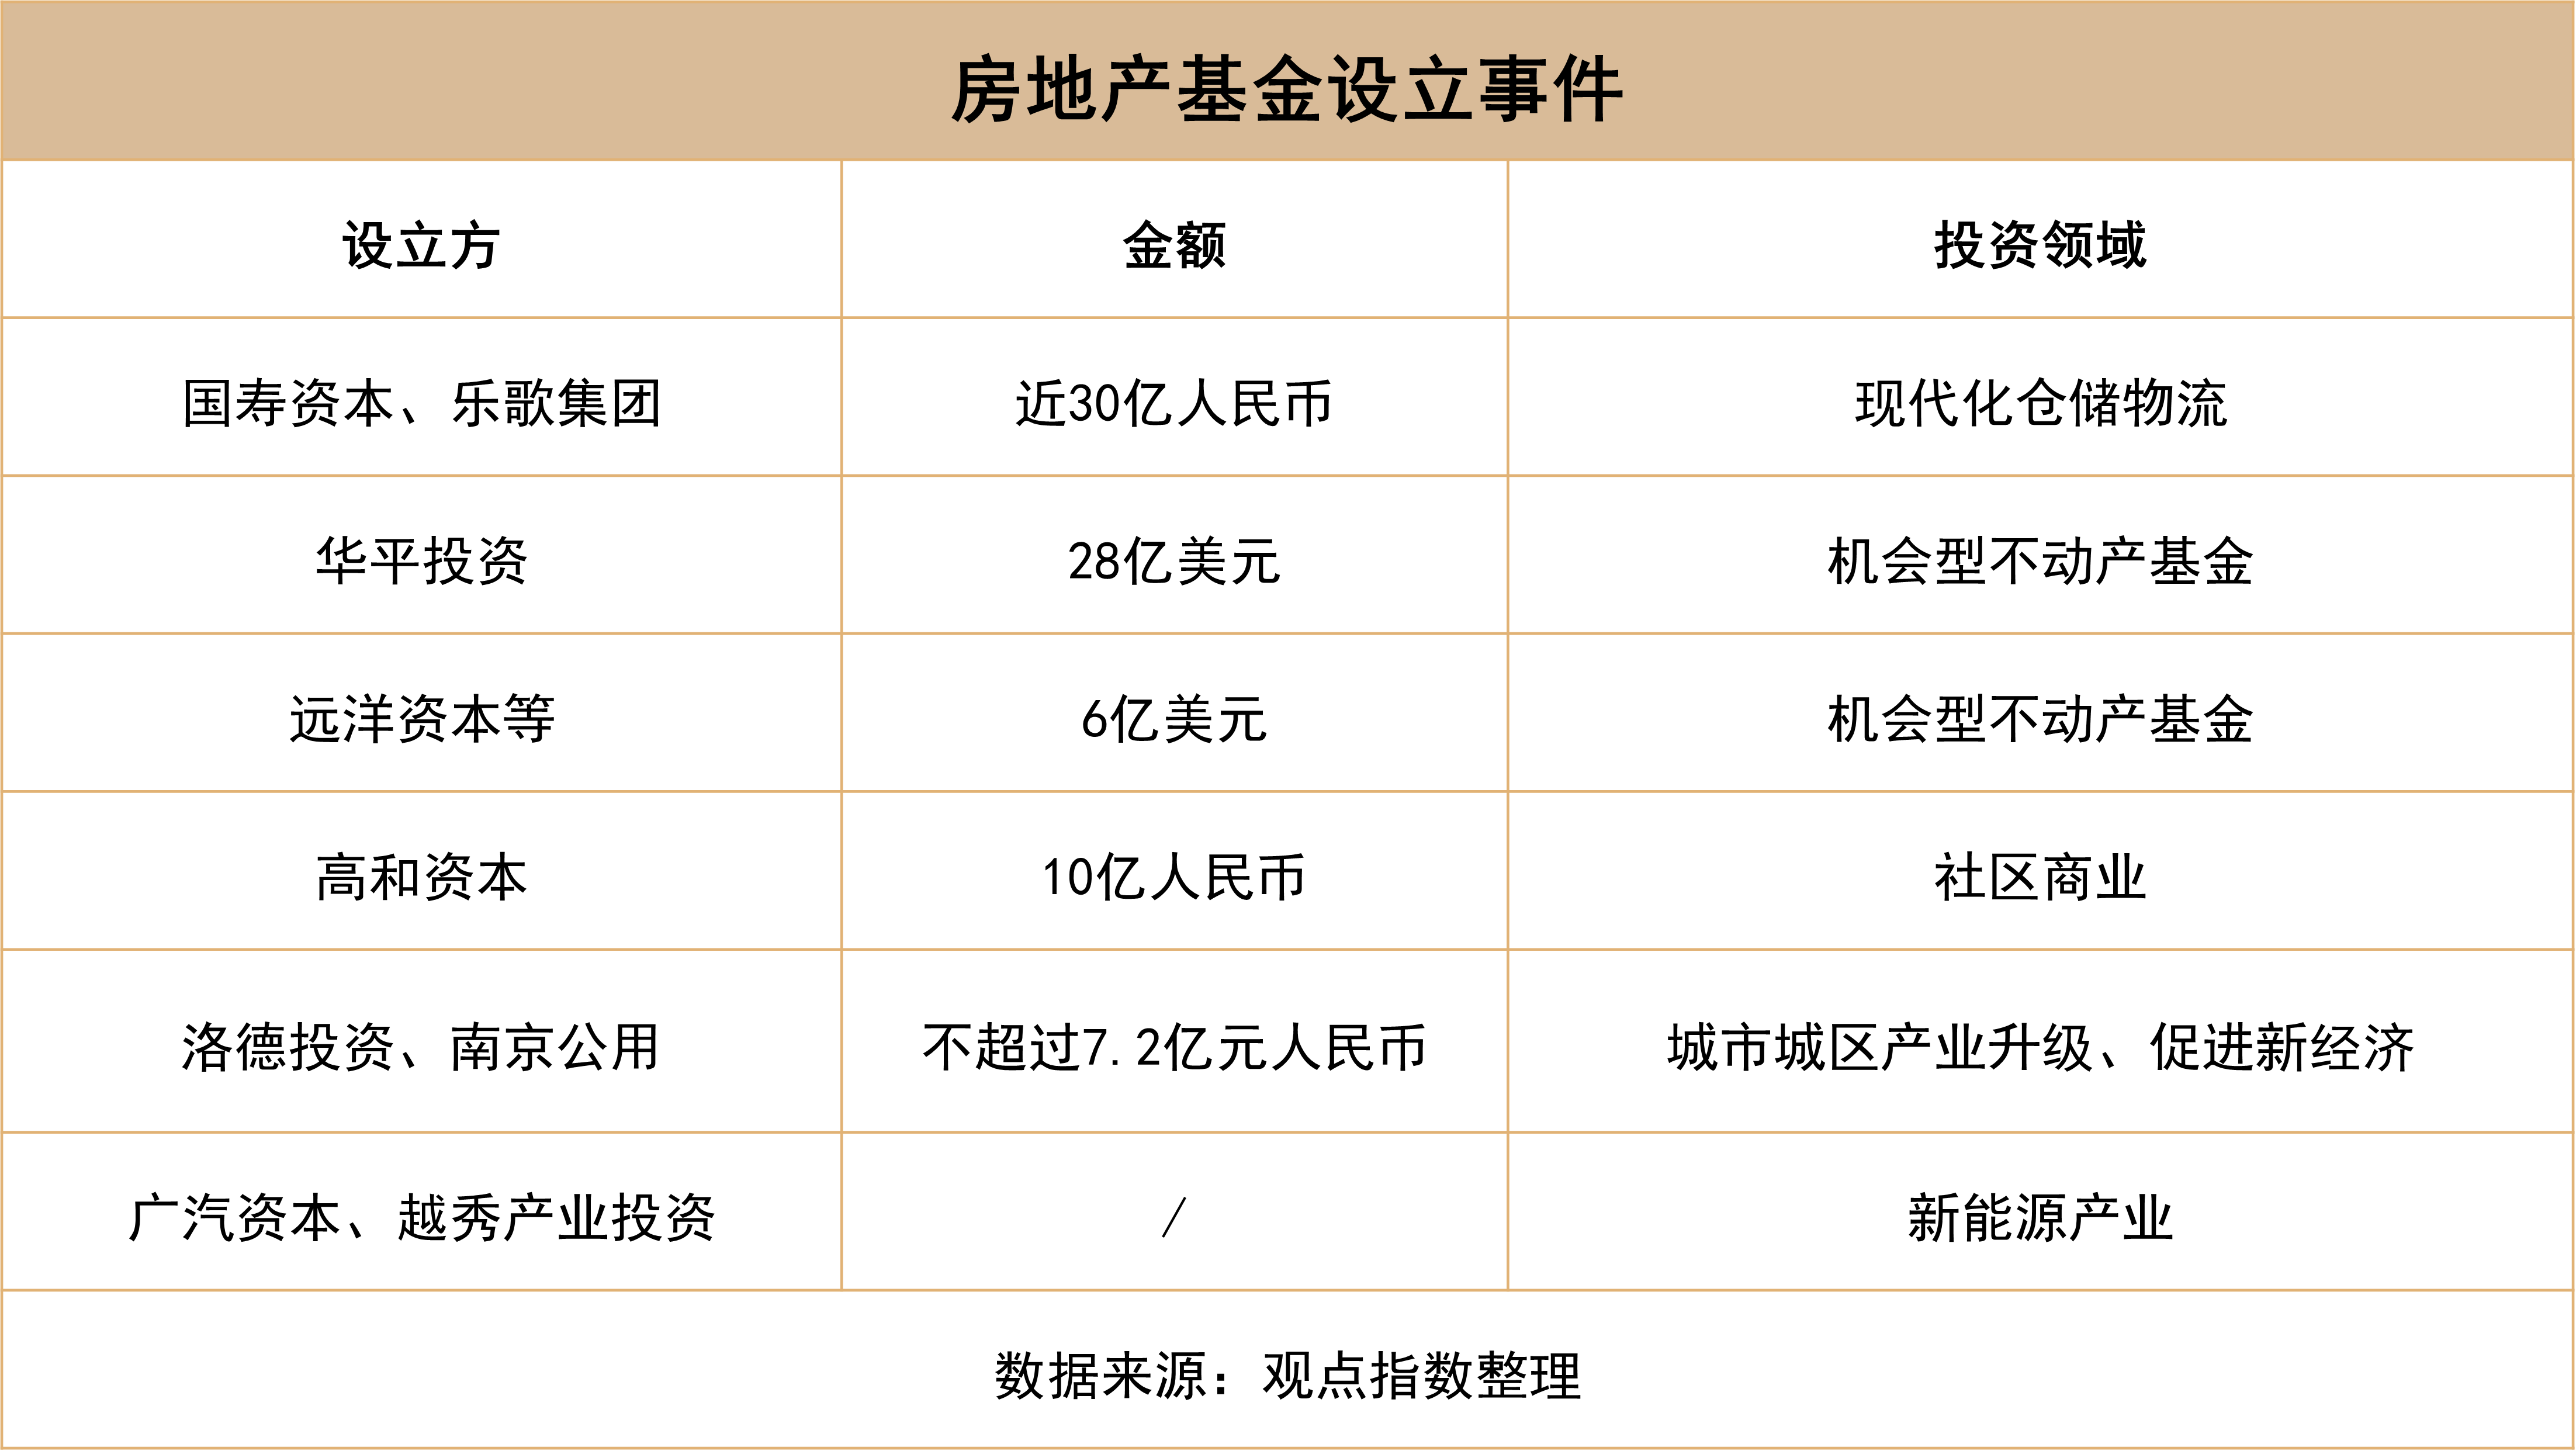
機會型不動產基金有望推動出險房企中被低估的優質項目出表,一方面可以給出險房企帶來現金流,另一方面也有利於優質項目的盤活。
2月15日,遠洋資本稱,已聯合多家全球機構投資者,發起設立6億美元的地產特殊機會基金,將擔任基金的普通合夥人和基金管理人,負責基金的日常運營及管理。據悉,這是聚焦於國內住宅開發的美元特殊機會基金,專注於投資長三角、大灣區在內的核心城市的住宅開發項目,主要投資領域包括城市更新和特殊機遇項目。
而華平投資的"華平亞洲地產基金"則有所不同,去年末完成募集,總額達28億美元(178億人民幣),將重點關注以物流地產、數據中心、高科技產業園區、生命科學園區和集中式公寓為代表的"新經濟地產"。
與華平投資類似,國壽樂歌壹號物流股權投資基金也將聚焦於新經濟領域。1月24日,國壽投資披露,攜手物流企業樂歌集團發起設立總規模近30億元的股權投資基金,國壽資本公司擔任基金管理人。該基金關注現代高標倉投資機會,主要聚焦於長三角經濟和粵港澳大灣區的核心城市,以及周邊的衛星城。
同樣是新經濟領域,作為基金管理人的洛德投資與南京公用合作成立規模不超過7.2億元的股權投資基金,聚焦於城市產業升級、新經濟相關行業發展的投資機會。其中,南京公用擬認購不超過3.5億元有限合夥份額,江蘇洛德及其關聯方認購基金不高於1%的合夥份額。
據觀點指數了解,南京公用是一家依託城建集團優勢,在房地產、能源、交通領域進行投資、運營的綜合類企業。
同樣是尋找新增長點,高和資本則欲抓住疫情帶來的社區商機,於4月份成立專注於社區商業投資的基金,規模達10億元人民幣。
與上述不同的是,擁有大量房地產投資項目的越秀產業投資,與廣汽資本合作設立廣祺越秀新能源產業投資基金,主要投向新能源及智能網聯汽車產業鏈上下游相關領域,包括氫能源、儲能、新材料等。
可以看到,在傳統住宅利潤空間下滑情況下,上述大部分地產股權投資機構將目光或轉向了利潤空間更大的城更項目,或轉向與地產相關的高速增長的新經濟項目,如物流地產和數據中心;同時也關注受信用風險波及的優質項目。
而越秀產業投資入局的是這兩年最為火熱的新能源領域,與地產項目關聯並不大。
地產信託陸續暴雷,需樹立高度審慎風控意識
上半年,在私募基金新增備案數量、金額以及存續規模、金額雙雙下降的情況下,信託成為地產私募股權投資的重要資金來源之一。
據用益信託網報告數據,61家信託公司在2021年底投向房地產領域的信託資產佔比主要集中在30%以內,其中有29家小於10%,22家處於10%~30%。萬向信託和愛建信託投向房地產領域的信託資產佔比超過50%。
不過受房地產信用事件影響,地產信託規模也有所下降。用益信託統計數據顯示,截至6月14日,2022年集合房地產信託成立規模530.29億元,同比下降近82%。
據觀點指數不完全統計,截至6月14日,2022年對地產項目進行股權投資的信託計劃擬發行規模為84.24億,同比下降82%(2021年同期為458.08億元);2021年,房地產信託全年違約規模達917.11億元,佔總違約規模61.34%。今年1~5月,房地產信託違約規模428.43億元,佔總違約規模的比例達到80.45%,房地產企業成為違約的重災區。
而五礦信託、中融信託和平安信託,是業界較為關注的幾個暴雷信託。
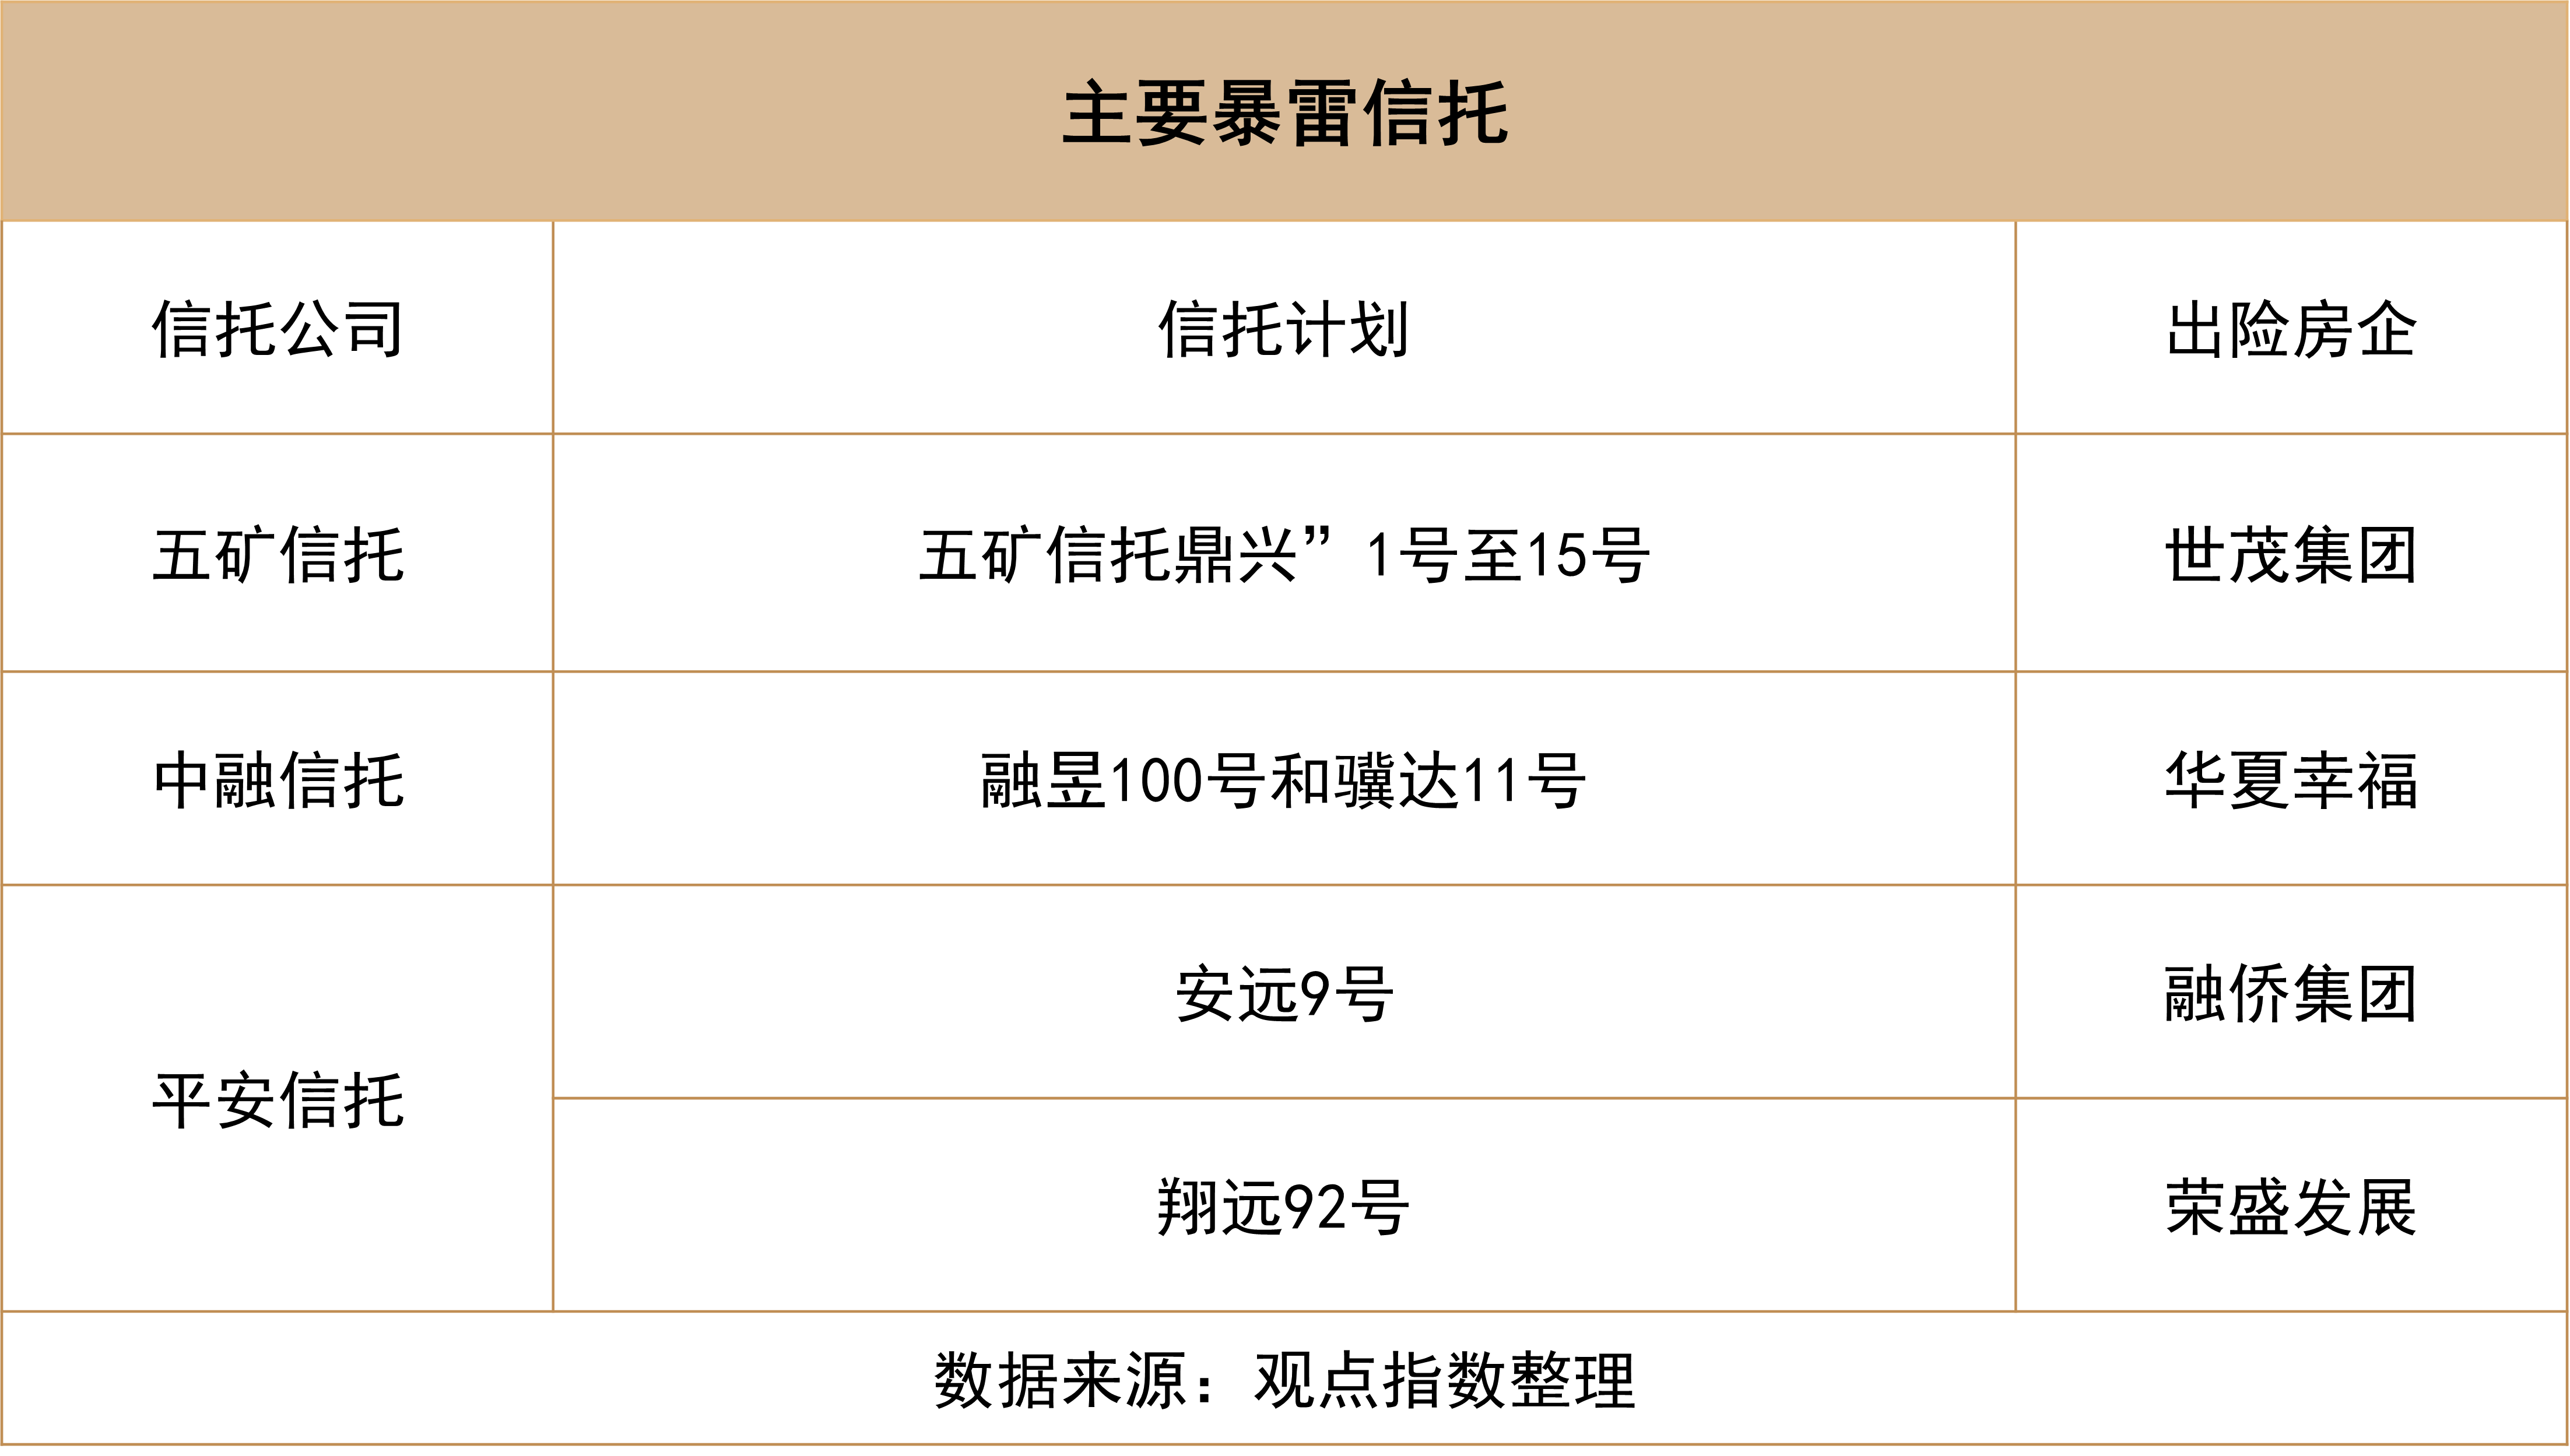
據悉,由招商銀行代銷的總規模超23億元的"五礦信託鼎興"1號至15號產品,在全部到期後均無法完成兌付。
其中,五礦信託-鼎興2號集合資金信託計劃,用於收購深圳市五順方商業保理公司持有的,對世茂集團旗下項目公司的貿易應收賬款債權,世茂集團關聯公司上海世茂建設為債務人的償付義務提供差額補足。最後,因世茂方面未能履行義務,所以導致了該信託計劃的違約。
中融信託主要是涉及華夏幸福的債務違約,今年1月中旬,華夏幸福對中融信託違約兩筆本息共計11.2億元的到期信託計劃,涉及產品為融昱100號和驥達11號;5個月後,中融和華夏幸福合作的享融223號、享融287號也相繼出現到期難以兌付問題。
情況不同的是,中融信託還涉及出險房企陽光城永康項目的投資,並未出現較為嚴重的違約情況。濱江出手併購該項目,使得中融信託全身而退,但這種退出情況難以得到大量複製。
而頭部的信託機構也無不例外地陷入房地產的違約風波中。
5月23日,平安信託發佈臨時公告,旗下安遠9號集合資金信託計劃,產品借款人為武漢融僑置業,該公司未能償還2022年5月18日到期的本金5.99億元及對應利息。
緊隨其後,平安信託翔遠92號集合資金信託計劃便爆出已違約。該信託計劃成立於2020年5月27日,存續期限24個月,存續規模10.38億元。而借款人正是榮盛發展旗下的項目子公司,榮盛發展作為該信託計劃的擔保人。
可以看到,信託公司在房地產領域的資產規模佔比較高,很難從房企的違約潮,及售樓景氣下滑中獨善其身。若沒有高度審慎的風控意識,信託的違約潮可能將陸續。
大宗交易活躍,地產基金積極參與房企風險化解
大宗交易方面,上半年房地產基金也較為活躍。
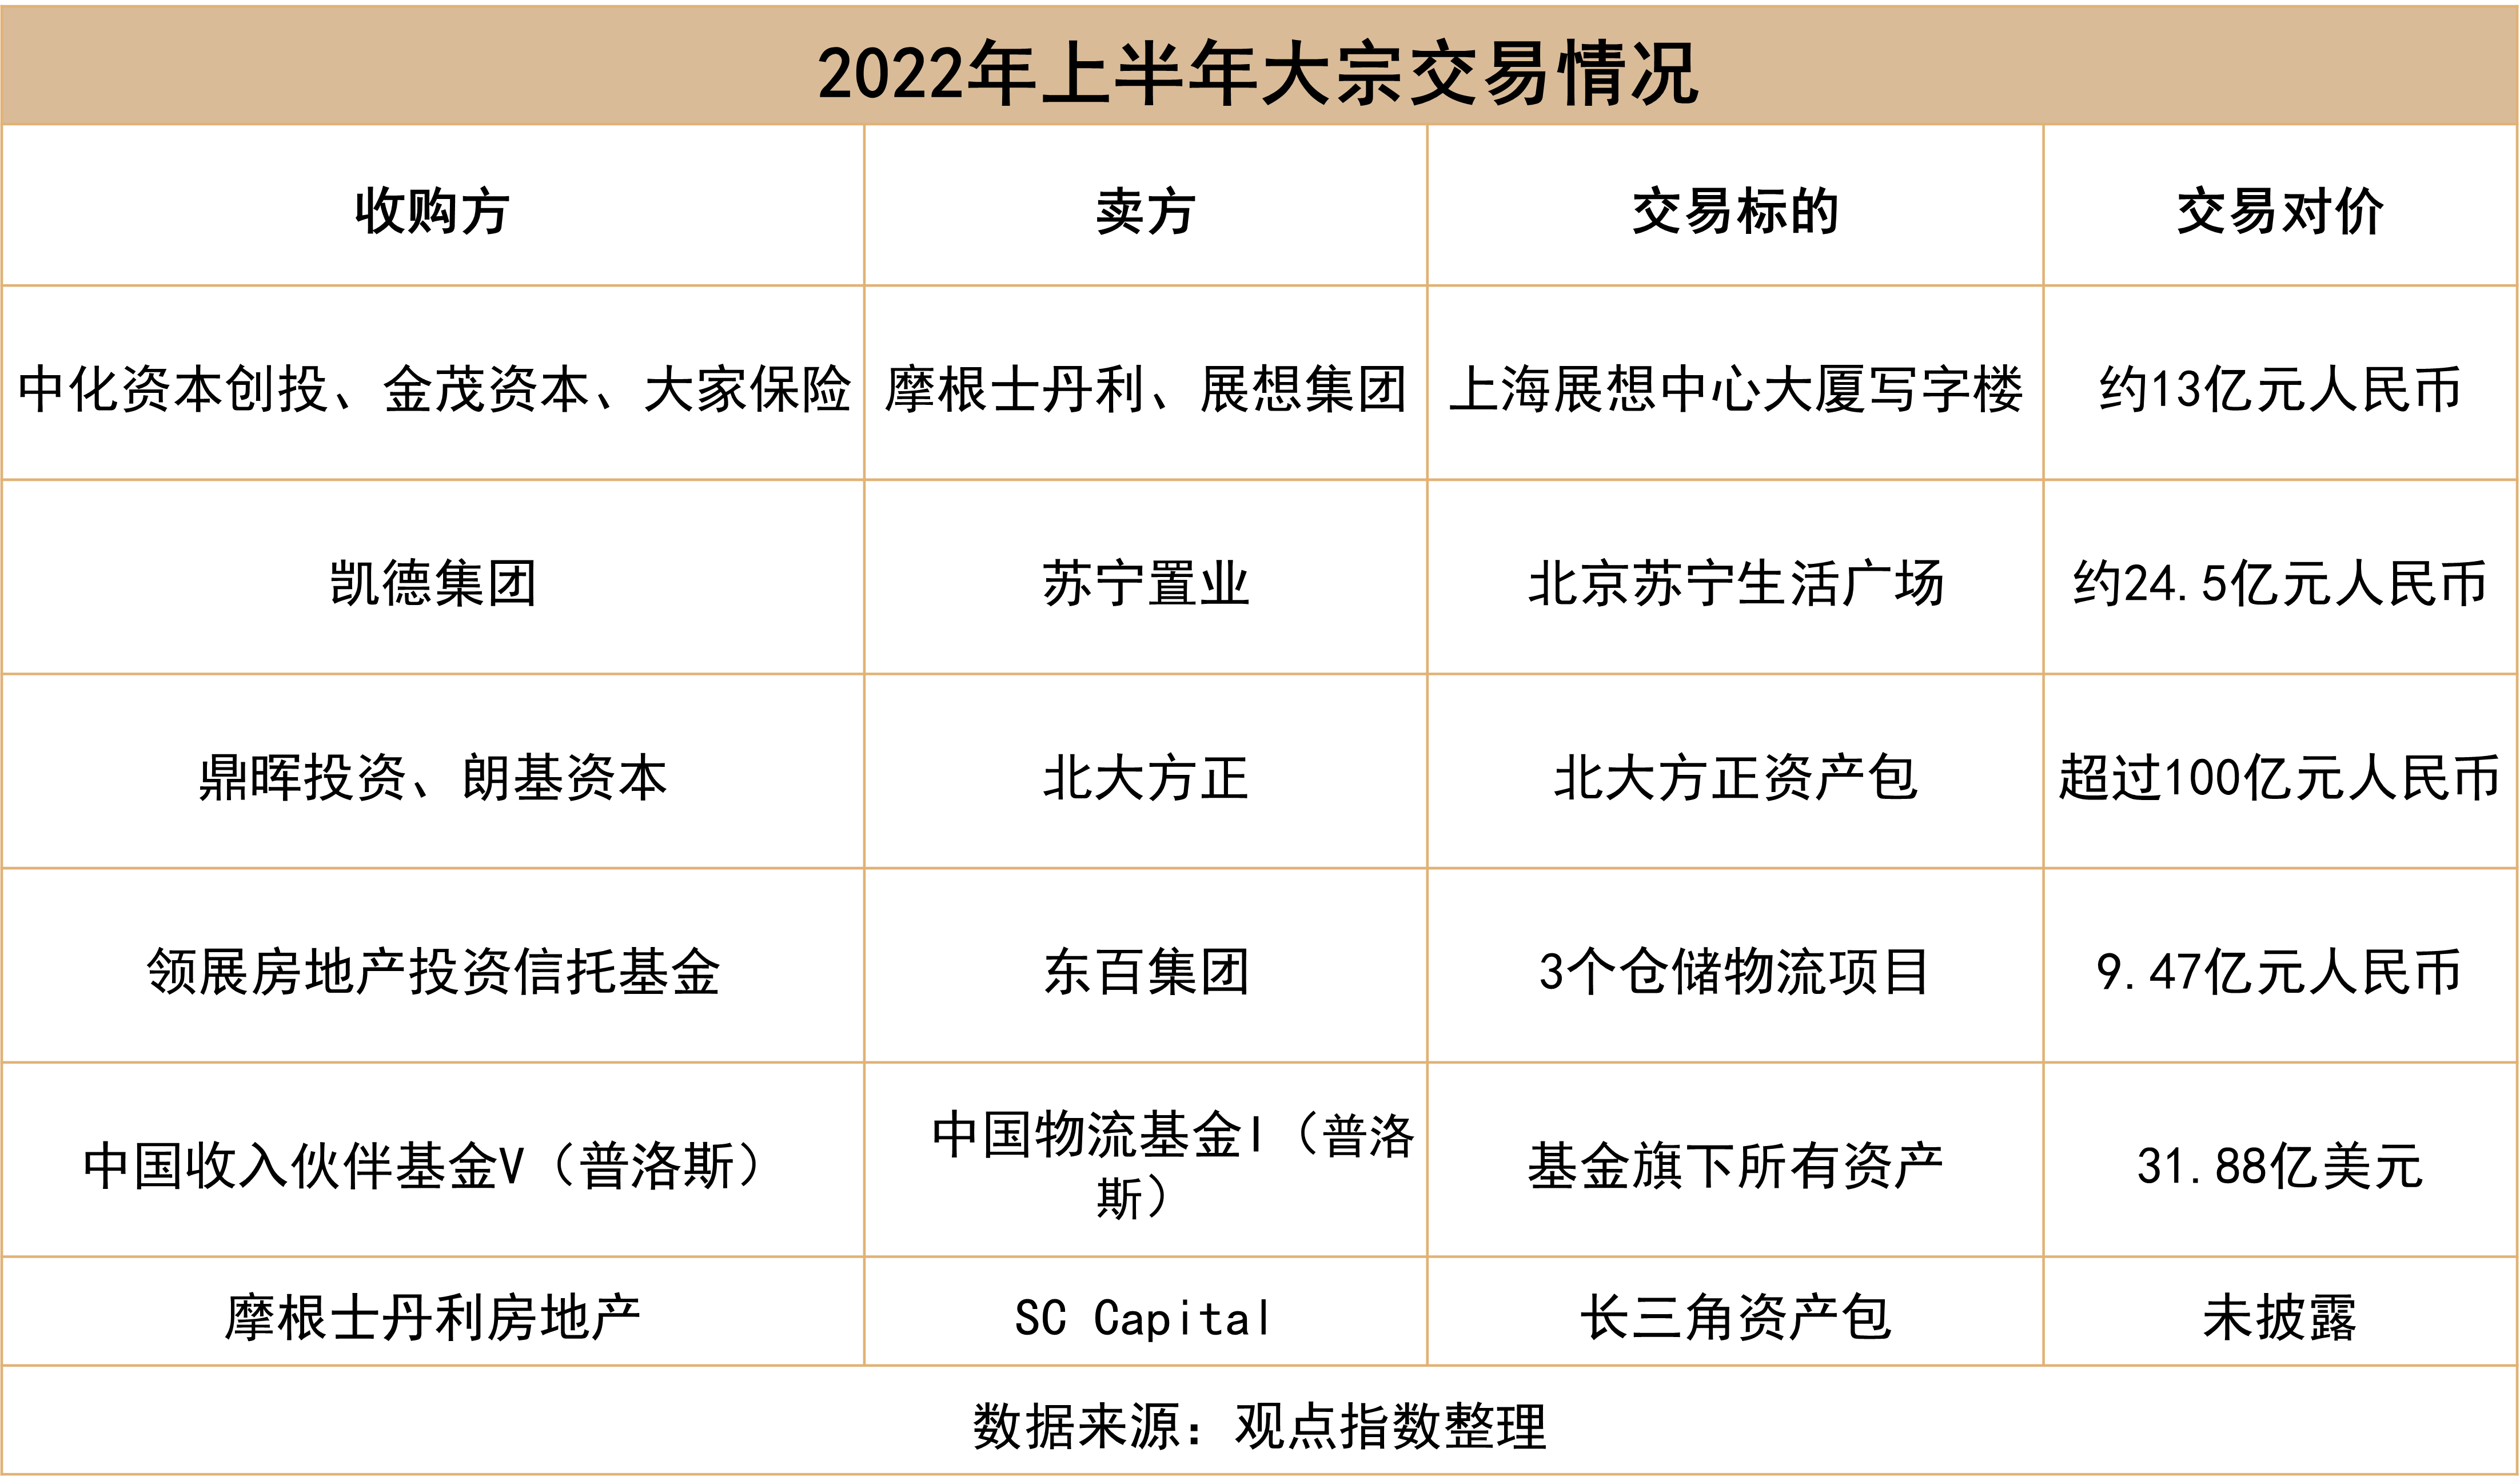
商辦方面大宗交易上主要涉及上海展想中心大廈、北京蘇寧生活廣場、北京鑽石大廈以及北大方正資產包。
三起收購案中,資產的類型囊括了商辦、購物中心、住宅等,特別是北大資產包,類型較為多元。而3個賣家,就有2個債務出現了問題。所以,對於買家來講,收購這類資產,能減少溢價甚至折價購買。如北京蘇寧生活廣場,交易對價24.5億元,項目原本對外報價35億元,但最終成交價為報價的7折。這也意味着,房地產基金也在積極參與化解房地產行業風險的隊伍中來。
物流方面,主要涉及東百集團3個物流項目、SCCapital在長三角的物流資產包以及普洛斯物流基金的到期退出。
2月10日,ESR宣佈與一家機構投資者合作,在中國市場收購55萬平方米資產組合。該資產組合共有11個已竣工的物流及工業資產,位置集中於長三角地區。5月12日,東百集團公告,將3個位於長三角的倉儲物流項目公司100%股權轉讓給領展房地產投資信託基金。6月21日,摩根士丹利房地產投資收購SCCapital長三角物流及工業資產包,分別位於南通、太倉、蘇州和嘉興近21萬平方米的綜合物流地產項目。
6月16日,普洛斯的中國物流基金I擬以31.88億美元出售轉讓資產予中國收入夥伴基金V,由於中國物流基金I的投資期已於2021年11月屆滿,中國物流基金I擬根據基金的正常業務週期及其組織性文件的約定,通過轉讓交易標的的方式處置基金資產,實現投資退出。
可以看到,物流資產是各大房地產基金眼中的香餑餑,特別是位於長三角的物流倉儲資產,因長三角發展迅猛,GDP總量居全國前列,航運網、鐵路網和公路網密集,高科技重工業發達且集羣程度較高,加上消費佔比也較高,所以成為各大房地產基金的戰略要地。
數據中心方面,1月20日,ESR宣佈以52億美元成功完成收購ARA。完成收購後的ESR,總資產管理規模將達1400億美元,華平投資也將成為ESR的最大機構股東。2月22日,數據中心提供商普平數據宣佈完成超5億美元融資。作為普平數據的最大機構投資人,華平在此輪融資中再次加碼。
4月6日,ESR宣佈,收購位於日本東京東久留米市的主要數據中心項目。該項目位於東京最成熟的數據中心羣之一,由三座辦公樓組成,總佔地面積20900平方米。4月22日,數據中心服務商秦淮數據已收到初步收購意向,潛在買家包括亞洲私募公司PAG。
上述關於數據中心的投資活動,均與華平投資有關,而數據中心開發商之間的資產交易基本沒有。這也可以看出,數據中心開發商們雖然在疫情之下業務發展較快,但是業務模式上還是傾向於輕資產。另外可以看到,華平投資在新經濟領域有較多的投資,對該領域持續看好,不僅涵蓋物流倉儲,還包括數據中心,而且地域範圍不侷限於中國,還包含了亞洲其他國家和地區。