
本文為陳曉歐先生在2025博鰲不動產投資大會上發表的主旨演講。
陳曉歐(F.O.G.富尚資產集團董事長、越秀REITs獨立董事):謝謝主持人,也謝謝觀點。剛才在開會之前看到一個視頻,觀點從2001年到2025年走了25年,閃現的大多數是地產領軍企業的領軍人物的頭像。
今天受觀點和詩濤總的邀約作一次簡單分享,給的題目比較大,就是重塑和投資與格局這些主題詞,講的難度會比較大,我會概括性講一下。
F.O.G.富尚資產中的F.O.G是Fields Of Gold(金色田野)的縮寫,我們主營不動產投資和資產管理這兩項業務。
今天我要先從時代的背景來講一講。剛才的25年的跨度,江山代有人才出,今天坐在這裏的各位和25年前坐在這裏的各位肯定是不一樣的組成與結構。
2020年對地產行業而言是值得關注的一年,在這一年,房企的債務暴雷開始了,是基於國內疫情暴發、美國及東南亞疫情也很嚴重的背景。2020 年疫情暴發,行業也隨之開始劇變,房企債務暴雷規模達 15.8 萬億元。
在這樣經濟劇變的情況下,2021年中國推出了重要的房地產金融產品公募REITs,非行業的人對REITs推出的意義不是很瞭解,很多人不知道什麼是REITs,REITs就是把運營良好、具備穩定現金流的不動產資產,通過發行股票或叫做證券化的方式,讓投資人可以購買優質不動產的一個穩定現金流及享受到不動產的增值。
跨度到2024年,這是中華人民共和國75週年的國慶,同時,可以看到在大洋彼岸的另外一個重量級的國家--美國,出現了一個新的總統,其實也是一個"老總統"--特朗普,特朗普2.0開始了。在這樣的大環境下,還有俄烏衝突、中東亂局等等大型的國際背景。
到了2025年,我們看一看現在的國際局勢和國內市場。咱們把鏡頭聚焦到房地產,今天是房地產論壇。房地產模式的困局在哪兒?簡單列幾條:
第一,開發企業遇到了前所未有的困局--債務暴雷。當時在香港看到很多房地產企業借美元債,因為美元債獲取相對容易。但是美元債的利息很高,我們知道債是剛性兌付的,就像住房的銀行貸款。債務暴雷造成了大多數的房企受到了嚴重的波及。
第二,後疫情時代的經濟走勢。疫情剛剛過去不到三年,很多人不提疫情了。但是現在的經濟走勢確實受到了疫情的嚴重影響,我們不能迴避這個話題。
第三,市場消費信心走低。今天早晨我在吃飯的時候跟海南電視臺的幾個節目主編聊了一下,談到了海南消費的變化,消費信心已經遠遠不如疫情前的海南了。
第四,國際局勢動盪。再次提到特朗普2.0,我認為特朗普這個人存在各種各樣的性格特徵,他對中國乃至全世界的影響是巨大的,我們要研究他。
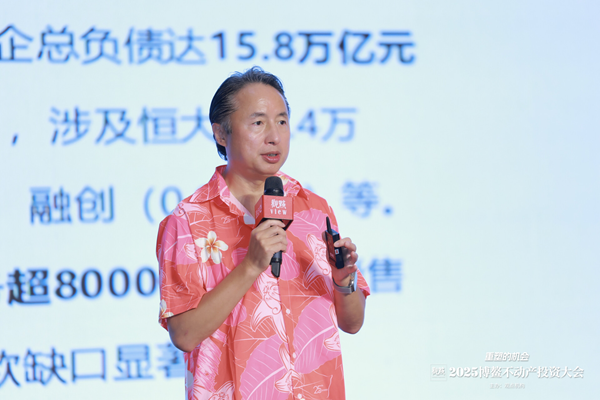
在這樣的困局下,我們看到了一些房地產企業的狀態:
第一,暴雷房企規模,2020年到2025年,32 家房企負債達 15.8 萬億元人民幣,佔 2024 年 GDP 的 12.3%,也就是去年已經在GDP增長恢復的狀態下,佔到了12.3%的比例,相當大的比例。涉及的企業就不點名了,可以看到是巨無霸的債務暴雷。
然後到2024年,TOP50的房企到期債務是超過8000億元,將近萬億規模到期債務。但是銷售額是什麼情況呢?同比降了40%到70%,這不僅是腰斬問題。房地產住房的銷售驟降40%到70%,就是不同的省份、不同的一線/二線/三線房地產銷售暴跌程度不一樣,最嚴重到70%。以前能賣100套,現在只能賣30套。
這樣的情況下風險傳導,項目大量停工、停滯。據統計,有300萬套住房延期交付,這個數字是搜到的數字,並不一定足以表達全部市場延期交付的狀態。3.7萬億的不良資產,是銀行搜到的數據,就是住房相關的不良資產。
政策應對是什麼呢?國企接管70%新開工的項目,通過白名單機制,就是把房地產企業進行洗牌以後重新建立房地產企業的白名單。我不知道大家有沒有研究過,這個白名單很有意思。銀行提供了4萬億信貸支持,今天早上聽新聞,最近國家又發佈了超長期低利率國債支持大型基建的建造。
這樣的狀態下,我們再反過來看在萬馬齊喑的局勢下,還有什麼亮點?有沒有一絲亮光?2024年8月份,在2021年正式有公募REITs登陸,之後經歷三年,2024年8月3號發改委正式發了文,REITs今後在金融市場將以常態化發行。
常態化發行意味着REITs這個新生兒誕生三年,它被認可了,它獲得了超越基礎合規層面的社會認可。常態化發行的文也是很重要的,以前是規定項目收益率要達到什麼門檻,現在不再對收益率提出要求了,只是市場化自己去起伏,證明你已經自己能走路了。
現在的REITs是什麼格局呢?我們知道2021年的9只REITs上市了。但是到今天,已經是73只了,最新是兩家數據中心REITs上市了。73只總市值超過2000多億的規模。目前發行REITs的品類,多達10種到11種。
而這樣的大背景下,我們再轉過頭來看跟市場息息相關的另外一些數字--利率問題。國債利率,儲蓄國債三年期是1.63%,LPR利率就是房地產房貸利率的基準五年期以上只有3.5%,利率大幅下滑。
然後再看一則重磅的,在2025年8月1號,也就是這個月剛剛央行發佈的下半年的工作重點,繼續寬鬆,繼續降息。明確下半年降息預期,一年期預計破0.7%,三年期貸款再降預計破1%。
這些意味着政府在擴大消費,不鼓勵存款,存款沒有利息,日本發生過類似的事情。但是這個狀態構成了市場跟疫情前截然不同的狀態,五年期間發生了巨大的變化。
但同時看到了一些新的信號,2025年6月18號陸家嘴金融論壇。在這個論壇上,除了一眾金融信號外,有一則信號值得關注--QFLP,就是對有資格的境外投資人開放中國市場。這個開放帶動了不少的外資基金在談設立境內不動產私募股權基金,準備匯聚人民幣投不動產。而且這個QFLP投的基金,是可以自由進出的。
投資範圍拓寬到什麼程度?可以通過FOF形式投境內資產私募股權基金。試點基金可投A股非公開發行股票,甚至參與不良資產處置,這是相當重要的信號,投資方式從股權擴展至債券,或納入公募REITs、科創板進行相關的投資。這個試點的突破,可以達到2000億美元的規模,從1000億美元擴大到2000億美元,我估計這個數字還會繼續增長。上海計劃建成全亞洲最大的QFLP中心,規模要超過新加坡,這是很好的信號。
這個狀態下,還有一些新的事項在出現。這個是金融和房地產的另外一個未來,RWA。RWA指的是Real World Assets,我們說RWA,就是把真實資產通過數據鏈固化,產權證不再需要紙質產權證了,全部數據鏈都給你固定好了,你從出生到後面做交易,所有數據都能查到,然後交易用數字貨幣進行交易。我們在香港看到RWA成為重要的發展賽道,香港已經立法,而且很多企業在拿RWA產品籌劃發行了。
以後REITs就不需要在股票市場進行交易了,有些小型的資產可以通過RWA線上募集。因為有數據鏈在,所以很多基礎的信息和證據不需要任何的佐證,法律性、合規性各方面很清晰了,所以更重要的一點是資產數字化。資產數字化的概念,其實現在已經在美國變成很重要的風潮。
這次觀點論壇在第一天晚上的夜宴上,有很多專家提到關稅戰的問題。我覺得關稅戰不是最值得關注的事情,這是政府層面對於外貿的博弈。真正要關注的還有一點是關於整個資產數字化帶來的變革,這個變革在美國是什麼呢?美國的穩定幣已經跟美國整體的國債掛鉤了,也就是美元以後可能升級轉型成數字貨幣、穩定幣。
這個狀態下,美元的江湖地位可能再次躍升為另外一個形式,引領世界的貨幣與金融市場。所以這些都值得我們關注,包括REITs資產變成金融化產品,也是我們應該大力發展的,這應該是博鰲論壇大力向社會呼籲的。
這樣一個狀態下,我再次引用王小波這樣很具備前瞻性的作家,他前衛的思想影響到現在,黃金時代、白銀時代、黑鐵時代,現在到底是不是黑鐵時代?現在從表面上看,從前面所有的分析來看,就是地地道道的黑鐵時代。但是黑鐵時代,黑鐵的下面埋藏着什麼?
2025年,我有幸受觀點邀請講這個宏大的話題,我們在這樣一個重要的年份,25年了,也是博鰲房地產論壇的25週年,到底有什麼期待?
我們來看一看房地產市場。房地產市場首先是政策框架在進行重構,因為負債率太高,政府開始干預。同時從限制調控到精準的支持,比方說北京五環外開始放開限制。這樣的房地產政策能不能切中要害,提振房地產住房的消費信心?
房地產企業的競爭格局不能再拼開發了,現在TOP10房企的佔有率已經變成了35%。民營房企的銷售規模同比下降多少?將近30%,這對民營房企是巨大的打擊,賣不動了。從單一開發模式,現在轉向多元化、服務化,我們在座有很多優質的房企做多元化的轉型。
從規模驅動到價值再造,這是目前房地產盈利模式的重要的轉型過程。首先是盈利模式在重構,比方說新的價值體系像長租公寓。長租公寓市場上,我們縱觀美國、日本、(中國)香港、新加坡,這樣的市場是具有巨大發展潛力的,不一定擁有房屋的產權。尤其是零零後,他們不見得願意去買房子了。
同時包括物業管理、商管、代建等業務,其實代建就是美國房地產開發的主流業務,不需要自己去投重資開發項目,一般在美國去買房子會看到背後有兩個主體,一個是投資商,一個是開發商,其實開發商就是代建商。只不過中國的代建商是1.0版本,純輕資產做服務,沒有把資金帶進來,美國開發商一般是帶資,一般是投資1%到5%左右的規模,一些大的開發機構都會做這樣的小股操盤佈局。
在這個狀態下,房地產從"開發-銷售"轉向了"投融建管退"的週期。
這個情況下我們觀察到的狀態,我們現在要談投資的重塑,談不良資產的收購有點早,還未到時機。雖然時機開始逐漸顯露,但是我觀察,REITs市場的激活,很可能是房地產轉型的重要方向。
首先是中國的REITs市場2000多億規模,大概是300億美元的規模。在全球範圍內用放大鏡看一下,整個亞洲市場是2400億美元,美國市場是16700億美元,全球REITs市場總規模是26000億美元,所以中國市場佔到了全球市場很小的份額。
在這樣的狀態下,我們看到整個全球REITs市場已經成為了相當成熟的金融市場覆蓋,多達42個國家和地區,彙集了50億人口。這樣龐大的市場,連越南和肯尼亞都有REITs了。
而美國作為始發國是1960年開始REITs立法的,這裏摘錄了三家最早在美國上市的REITs,溫斯羅普2014年退市了,賓夕法尼亞和華盛頓兩個REITs,分別是做零售和綜合的,這兩家到現在還存在,華盛頓年化回報9.8%。美國到了1967年的時候,10只REITs總市值2億美元。然後1968年大家意識到REITs好處之後,一下變到10億美元,美國現在是16700億--1670倍的倍增,大概50年左右的時間。
這個狀態下,它是"起源於下行期,成熟於全球化",很可能這個狀態在中國會被複制--起源於下行期,成熟於全球化。
美國REITs投資收益率從1960年到2024年總體來看指數收益,綜合收益年化是9%到11%。你現在買理財,你能買到4%的理財產品就恭喜你,基本上是這樣的狀態。9%到11%含有兩部分收益,第一部分是REITs每年的分紅,第二部分是股票增長,這是基於通貨膨脹,加上不動產、房地產的增長帶來的增長。
美國REITs的TOP10企業,TOP10的主流不是房地產,TOP1和TOP2是物流和通信基礎設施,還有一個異軍突起的REITs,就是數據中心。三年疫情期間,我跟美國很多的REITs管理人交流,發現投資商大部分關注的是數據中心。確實疫情三年是美國REITs最差的三年表現,但是數據中心是每年年化30%的增長。
這樣的狀態下,亞洲REITs跟美國REITs的對比,亞洲REITs在2000年開始登陸的,已經是遲了很久了,遲了40年。日本首發,然後新加坡跟進,在2005年中國第一隻REITs是越秀在香港登陸了,這是歷史裏程碑式的事件。當然2005年在亞洲還有一個重大的事件,就是亞太不動產協會-APREA成立了,APREA是專門匯聚上下游資源、覆蓋全球18個國家的大型專業協會。
到現在亞洲的市值是2358億,這裏面有幾個主要市場,第一個是日本市場,它是總市值達到1000多億美元的市場,這是亞洲最大的REITs市場。目前,日本市場大部分發行的是日本本土的REITs。而REITs資產類型和分派率在日本是比較多元化的,值得我們去考察。
新加坡REITs市場目前是亞洲最活躍的REITs市場,而且是全球化的,不只發行新加坡本土的,甚至發行美國資產的REITs。表現積極、增長迅速,這是亞洲最值得關注的活躍REITs市場。派息率高,大部分是6%到7%,甚至到8%的規模,這是很值得關注的。很多新加坡REITs持有中國內陸的資產,值得我們關注。
香港REITs市場總共有11只REITs,總市值是250億美元,其中領先的是領展、越秀。在這樣的市場上,過半數香港REITs是持有中國資產的,所以香港REITs市場很值得我們關注。
越秀這隻REIT是2005年在香港上市的,這是全球第一單中國REITs。這隻REIT的發行,其實對今天的REITs市場具有極大的影響力。這隻REIT現在已經發展到什麼狀態?就是跟越秀地產形成了強聯動"開發、運營、金融"聯動的模式,這個模式是大多數中國房地產企業缺乏的,沒有REITs的閉環、沒有形成退出的通道。
越秀有三個階段,2005年上市打造了不動產的樣本,2012年通過大型的併購,收購了廣州IFC。這是大型巨無霸併購,當時併購價值應該是154億港幣,是全亞洲最大的併購案。通過這次併購,逐步進行擴張,現在整個REITs的理念是動態平衡、併購擴展+資產處置,就是有進有出,我們要不斷地併購,然後擴大資產組合規模。
越秀也在進行金融創新,在2018年發行了租賃住房一號,這個是比較早的長租公寓的類REITs。越秀同時也是A+H上市的REITs,在中國有越秀交通REITs。以及在去年11月份,我們當時領先發了一單持有型不動產ABS,這是全國第一單商業地產的私募REITs。請記住這個案例,這也是重要的一個里程碑。
這樣一個狀態下,可以看到不動產的證券化歷史,從2021年開始到現在REITs逐漸成為了異軍突起的房地產+金融的市場。這樣的市場下,從最早的探究到現在的公募經歷了幾個重要的轉折點。到目前C-REITs的生態系統已經多元化了,從類REITs/ABS、CMBS到私募REITs、公募REITs,已經出現了大家庭。
這樣的情況下,資產類別也多了,中國REITs資源很豐富,是從基礎設施開始的,所以水電、風電、核電、光伏等等都成為房地產人應該關注的業態,我們不應該只侷限於房子,還有數據中心、5G基站等等。
除此以外,我們的REITs已經形成了從Pre-REITs到Post-REITs上市後管理的產業鏈。在Pre-IPO階段進行投資,通過私募股權基金孵化REITs讓它上市,也就是進入到了Post-REITs階段,Pre與Post就是一前一後,而上市後這些Post-REITs管理就如越秀和美國的REITs常年積累下來的經驗,通過市值管理、風險控制,讓REITs進行良好的運作,再去進行擴大再生產,就是擴募。
我們預期未來會形成更廣闊的REITs生態系統,包括政策、投資、開發、運營、服務、研發等等。
從不成熟的項目,通過金融資本和開發商、運營商的聯動,孵化成熟一個項目,最後打包注入REITs進行閉環的退出。這樣的閉環,這就是資產的閉環,不是銷售的閉環。預測未來圍繞REITs將形成破舊立新、迭代增長的全新生態體系。
最後,我想就着剛才"黑鐵時代"做一個截然不同的判斷。現在其實是一個"鑽石時代",只不過鑽石很稀缺,埋在土壤深層,很多人看不到。"資產為王、運營為王"是鑽石時代的背景,現在面臨的是商業模式的重塑,前面所有的人物和歷史都將過去,歷史就是這樣車輪滾滾向前的。
REITs生態體系是值得我們關注的一大領域,很有可能是投資格局重塑的主角。現在講具體的投資與戰術,我覺得講不出來,市場還處在生生不息的變化之中。但是REITs生態,我是看得很清楚的。資產價值重塑,金融和地產的聯動會加速走強,然後專業化、精細化的資產運營管理會成為市場的最重要的發展趨勢。
以上就是我對2025年重塑中的不動產投資新格局的見解,謝謝大家!