
編者按:每個時代,每個行業,都會有一條正確的坡道。
2022年,中國經濟三駕馬車都面臨着前所未有的挑戰,出口、消費、房地產在時局變化中不斷調整,尋找重啓與復甦的道路。
為了檢視過去及展望未來,觀點新媒體策劃和推出最新一期年度報道——“長坡薄雪”,全面深度報道房地產及關聯產業鏈的標杆企業,他們的正確坡道和厚雪、濕雪會在哪裏?
與此同時,我們繼續對話具有全球視野和豐富經驗的經濟學家,從他們的角度,解讀中國經濟與各行各業的未來機會。
觀點網 領展過去三年的雄心勃勃,給市場留下十分深刻印象。
實際上,2005年上市的領展一直是“穩定”的代名詞,手握大量民生設施,多年來拓展、槓桿和分派一直表現平穩。
事情在2015年開始發生變化。
如今,領展不僅成為按市值計算全亞洲最大的房地產投資信託基金,也是最激進的一隻。
不少人樂於沉浸在不斷攻城略地的宏大敘事中,卻似乎忽視了領展是一隻REIT的事實。
粗略統計,自2019年12月首次進行海外收購後,該基金總共花費將近450億港元購置全球資產,改變了人們對它的保守印象。
部分投資者開始擔心領展收併購是否太過積極樂觀,以至於忽視了財務上的穩定。
但領展有自己的想法。
隨着125億港元買入新加坡商場物業的交易落定,領展以實際行動宣告,它並未退出收併購市場,且仍有能力在控制債務規模的同時,追求更龐大豐富的資產組合。
疫情下的選擇
2015年是領展經營模式的分水嶺,這一年,他們鼓足勇氣進入了內地市場。
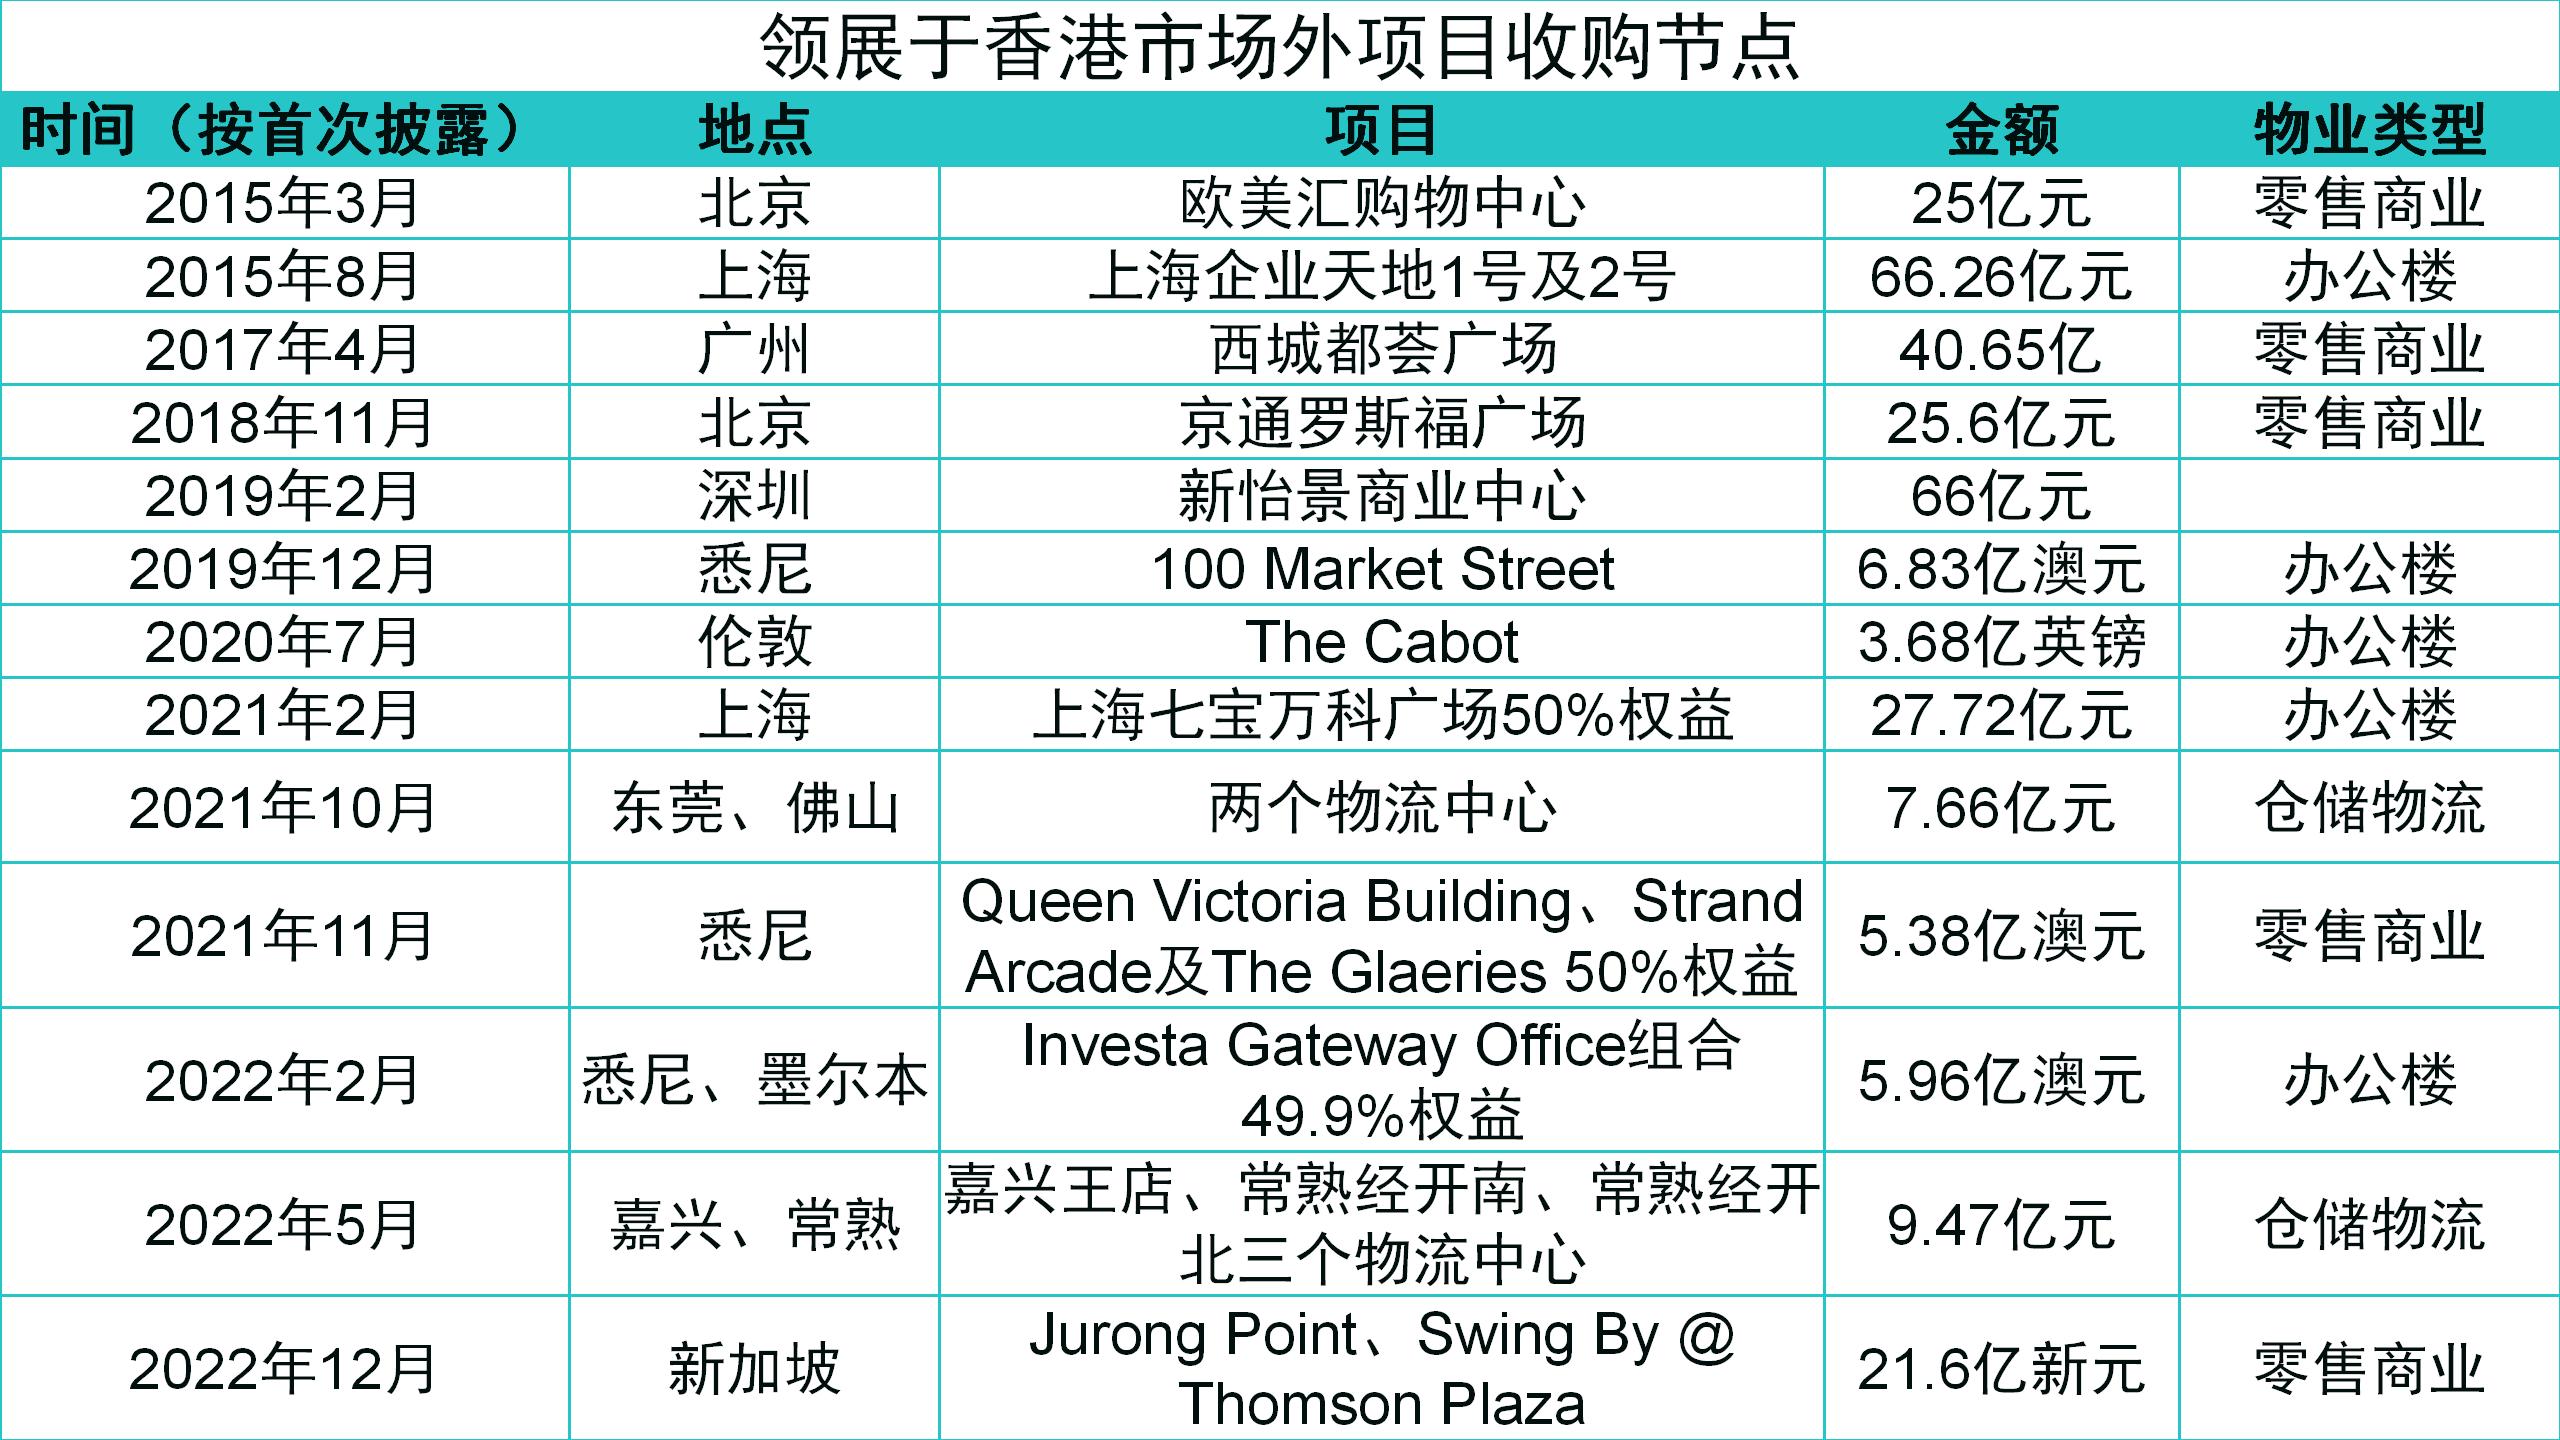
主要從兩方面入手,第一是資產類別的拓寬,第二為資產區域的改變。包括當年3月以25億元代價收購位於北京中關村的歐美匯購物中心,目前改造為領展購物廣場·中關村;同年再斥資66.26億元向瑞安房地產收購上海企業天地1號及2號,目前改造為領展企業廣場。
“2015年之前這家公司只做零售項目,2015年9月我們才有了第一個寫字樓。” 領展租務(香港)及資產管理(中國內地)總監霍業生在接受採訪時曾表示。
但值得注意的是,截至新冠疫情爆發前,領展對香港以外市場的耕耘更多是試水形式,即在中國內地四個一線城市“蜻蜓點水”式落地1-2兩個項目,以此熟悉當地市場並打下基礎。
數據來源:企業公告、觀點指數整理
到2019年,隨着“2025願景”計劃公佈,領展對旗下資產組合提出具體規劃,希望提升除香港外其他地區的物業佔比,以及提升寫字樓等非傳統物業類型的佔比。
具體而言,規劃中香港物業佔比維持70-75%,而中國內地物業將佔≤20%,海外佔≤10%。佈局策略是通過地區分佈來分散風險,通過資產拓寬把風險降低,讓不同資產類別的不同增長週期可以互補。
疫情以來,手握現金的領展決定大刀闊斧地改變業務的廣度和深度,表現為:進軍海外,買入澳大利亞、英國、新加坡等國物業;加強了對國內市場的拓展行動,完成對上海七寶萬科廣場50%權益、廣州太陽新天地項目的收購,同時涉足不良資產盤活。
此外,進軍新行業物流地產;加強團隊建設,在海外以及中國內地持續增聘人手,推動團隊本土化完善。
據統計,自2019年12月首次進行海外收購後,領展在收併購拓展方面總共花費將近450港元。
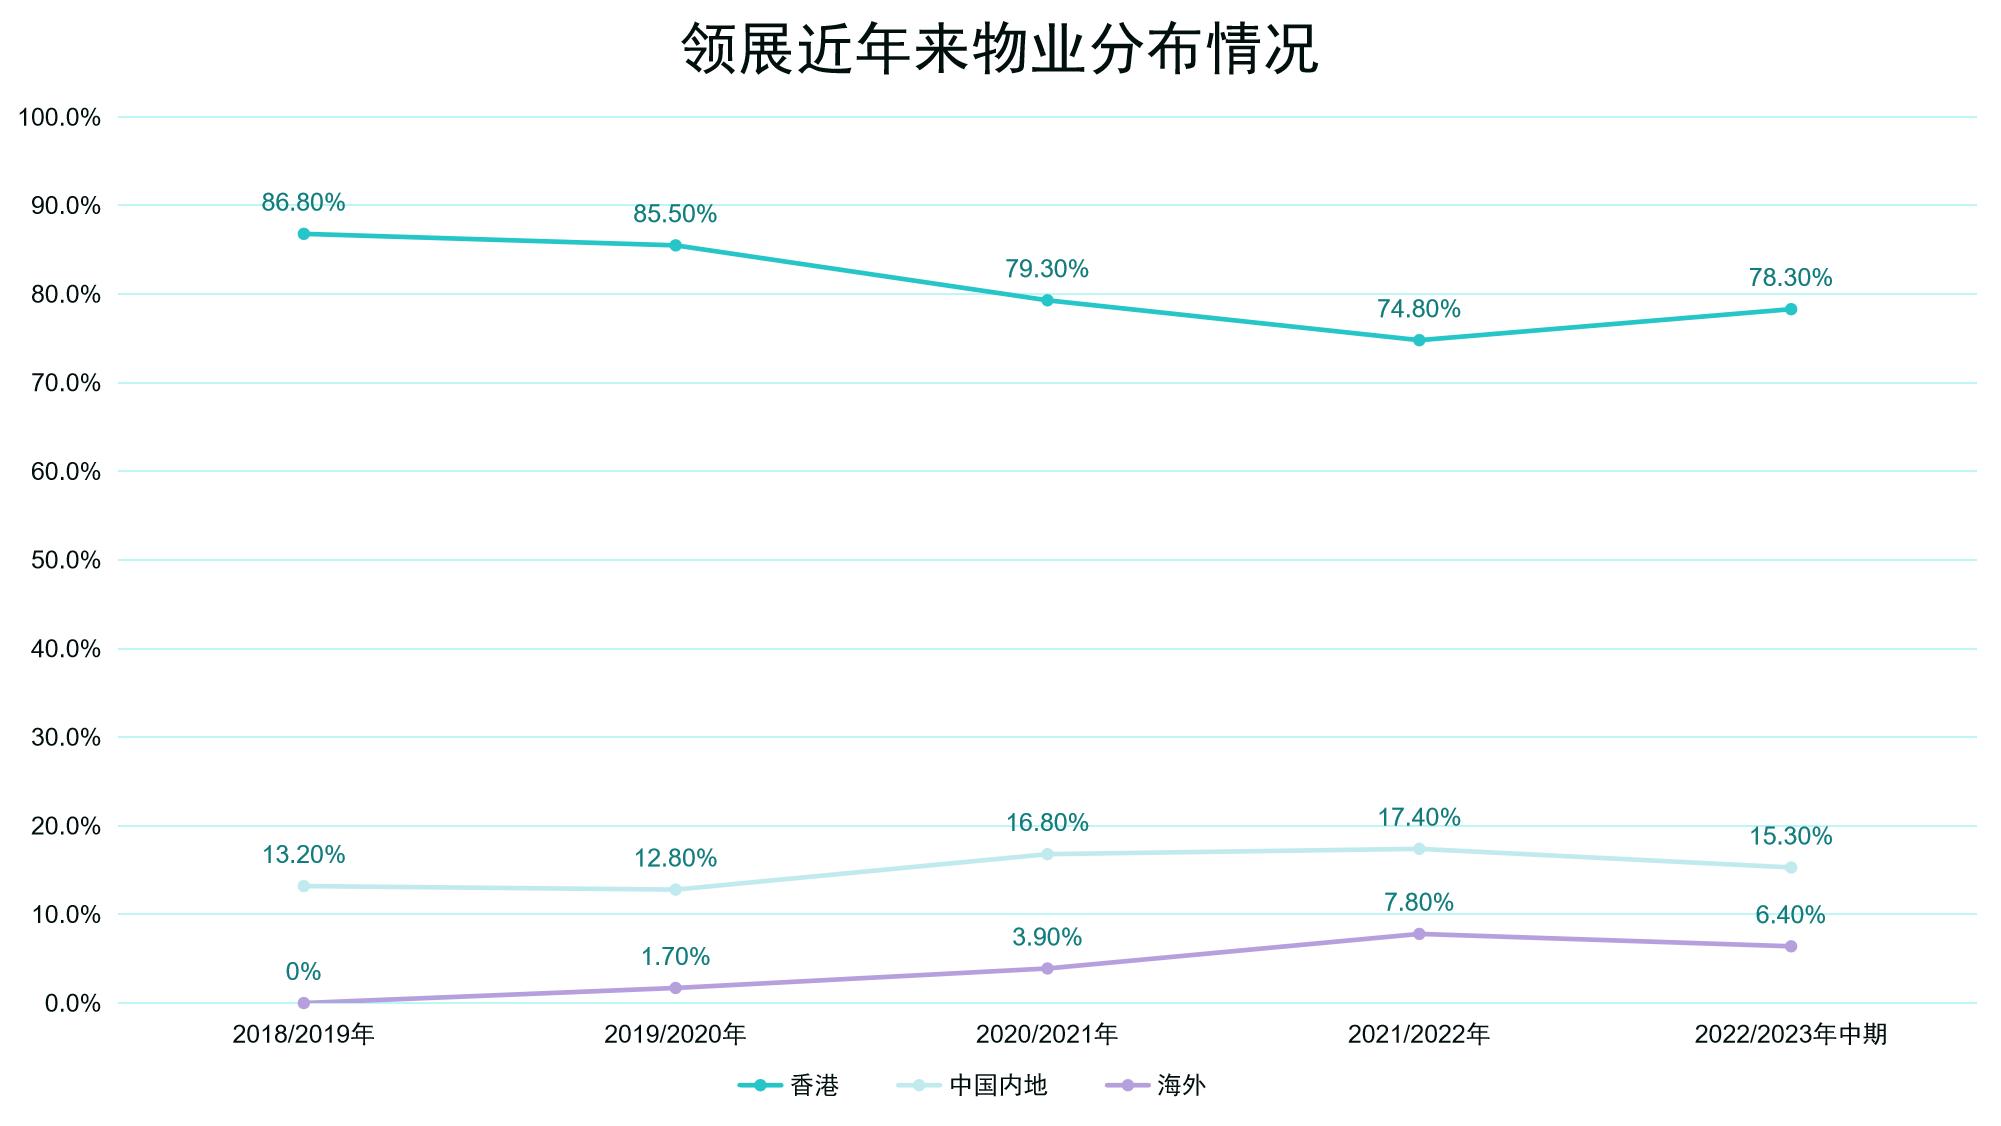
截至2022年9月30日,按資產估值2340億港元計算,領展有78.3%的物業位於香港,15.3%位於中國內地,6.4%位於海外。而在收購新加坡物業後,海外的佔比預計提升至11%。
數據來源:企業公告、觀點指數整理
縱觀領展這幾年的發展步伐,其在疫情前精準拋售了一些非核心資產,包括230億港元向基匯資本財團出售了17個商場。疫情期間又藉助資金優勢加大逆向收購力度,買入不少收益可觀且抗風險能力強的資產,同步展開多區域多業務佈局,避免雞蛋集中在一個籃子。
數據來源:企業公告、觀點指數整理
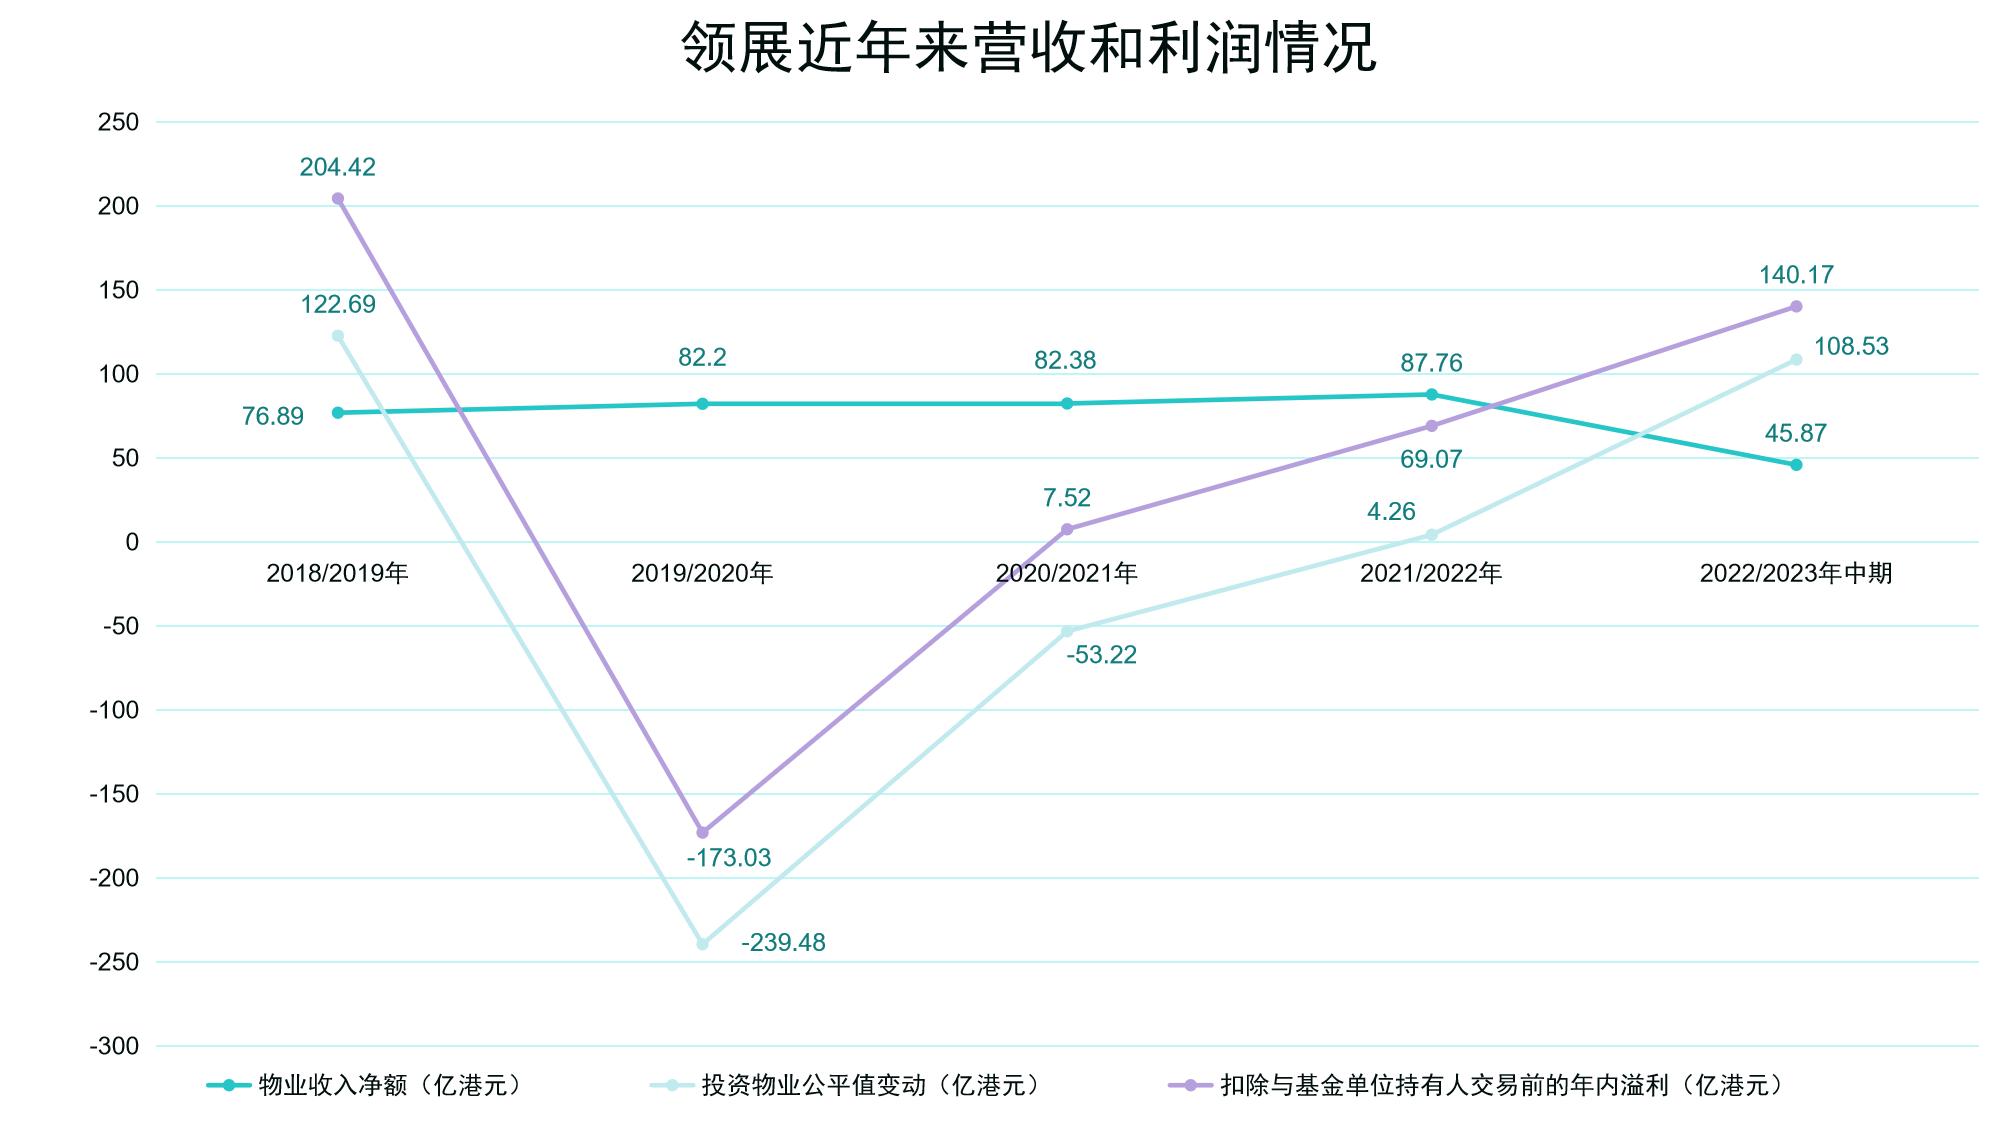
持續的資產佈局和隨之帶來的即時收入增長,幫助領展在疫情影響結束後實現迅速反彈。尤其是海外對疫情防控放開較早,領展在當地的物業因此能提供十分可觀的利潤支撐。
回報的地基
公募基金一個核心要求是每年要求固定的回報,有充足現金流來實施分派。從這一點出發,新增購物業讓領展有更多抵禦風險的緩衝空間。
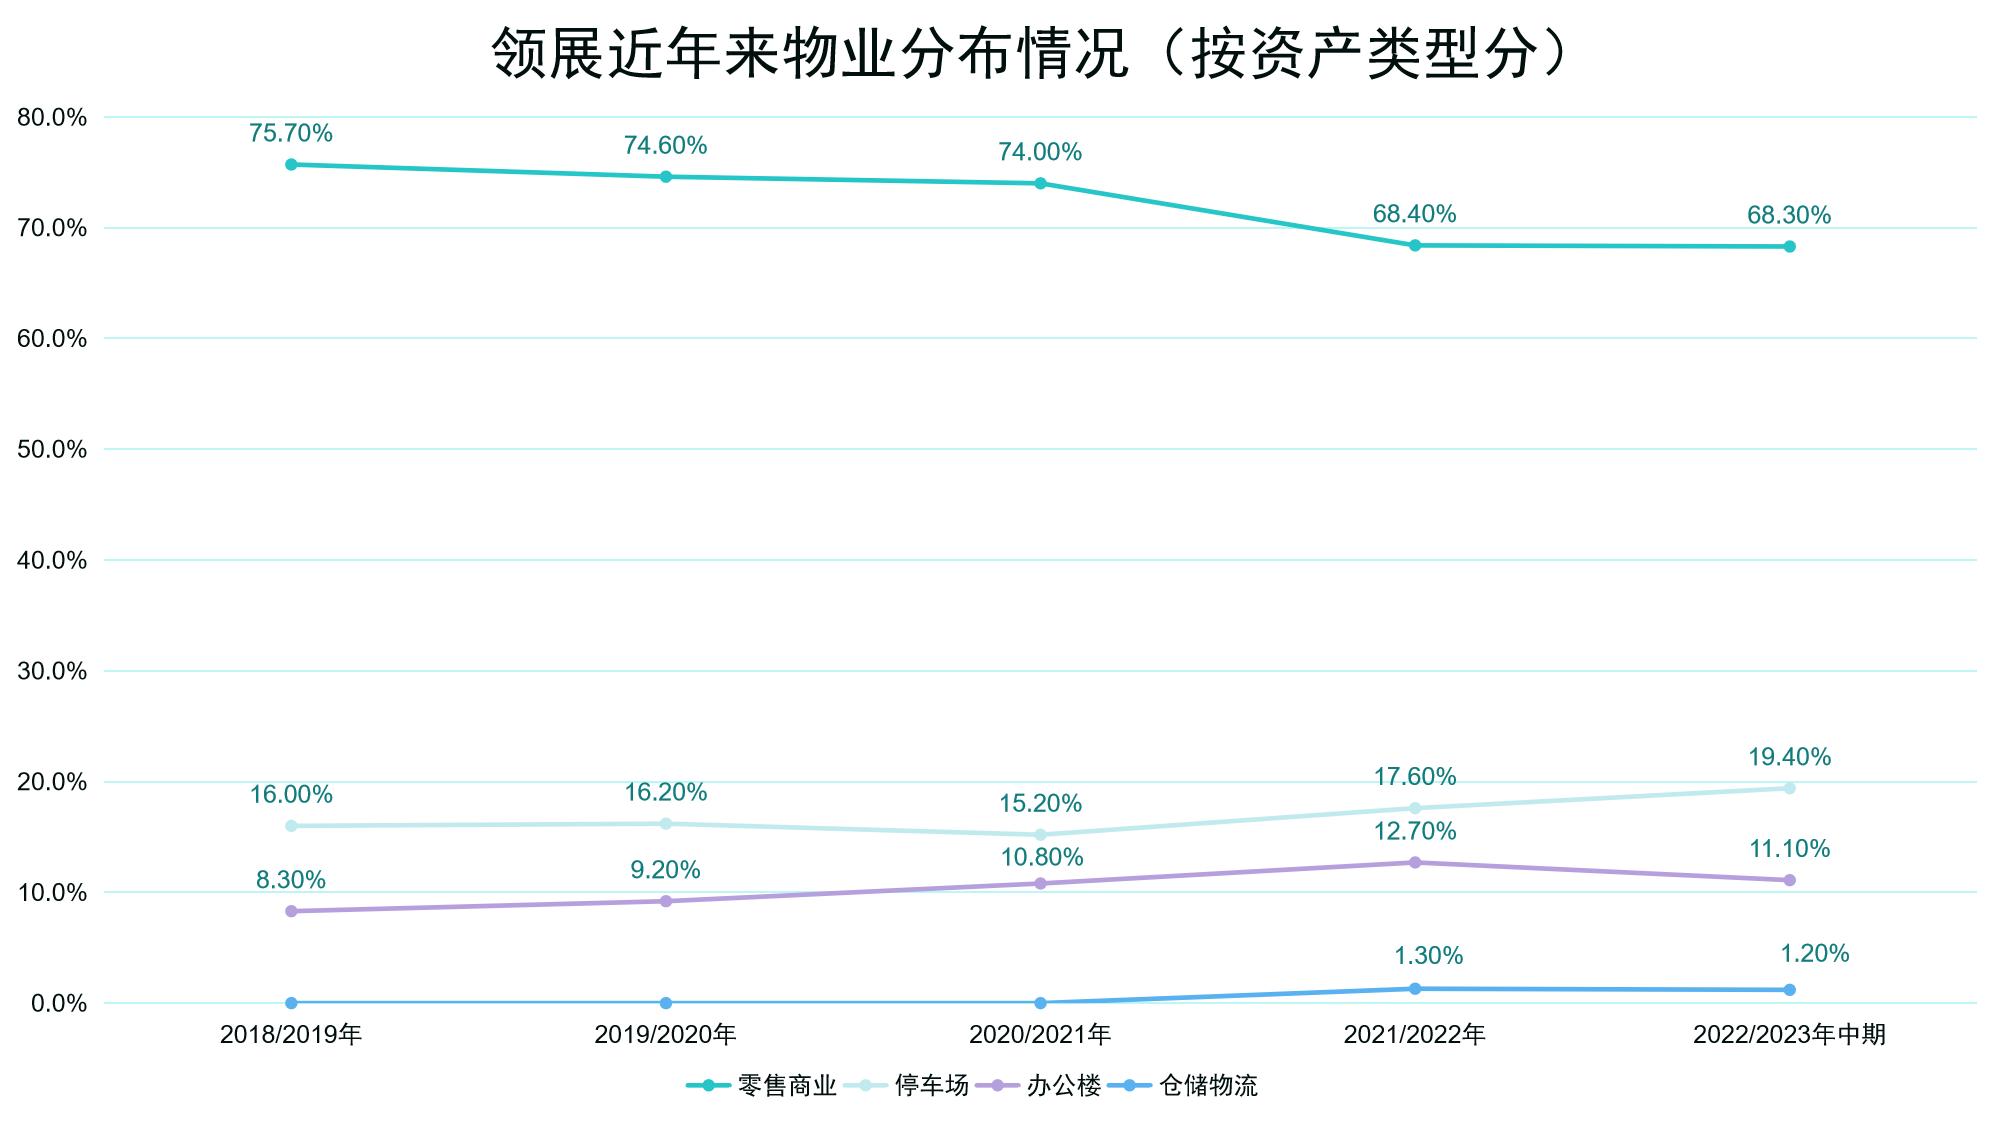
截至2022年9月30日,按資產估值2340億港元計算,從物業資產類型上看,領展資產總價值68.3%貢獻自零售物業、19.4%為停車場、11.1%來自寫字樓、1.2%來自物流地產。
數據來源:企業公告、觀點指數整理
面對疫情和封控措施的影響,領展的策略是,在香港民生商場基礎上,購置受疫情衝擊最弱,收入最穩固、最穩定的停車場以及寫字樓資產(特別是較早開放的海外地區),甚至不惜打亂過去計劃,加重了在香港的投資。
資料顯示,原本隨着中國內地和海外區域物業佔比逐漸增大,截至2021/2022年度末,領展於香港大本營的物業佔比已從三個財年前的86.8%降至74.8%,但該數據在半年後再次提升至78.3%。
加註香港,鞏固了基本盤。包括於2021年11月以總代價58.2億港元分別收購位於柴灣、九龍紅磡的兩幢停車場/汽車服務中心;2022年9月,再花費7.66億港元投得香港九龍觀塘安達臣道旁地塊,並計劃將地塊打造為商業和停車場項目。
停車場這項過去我們並不重視關注的物業類別,在疫情這幾年,成為領展旗下最為穩固的收入來源。
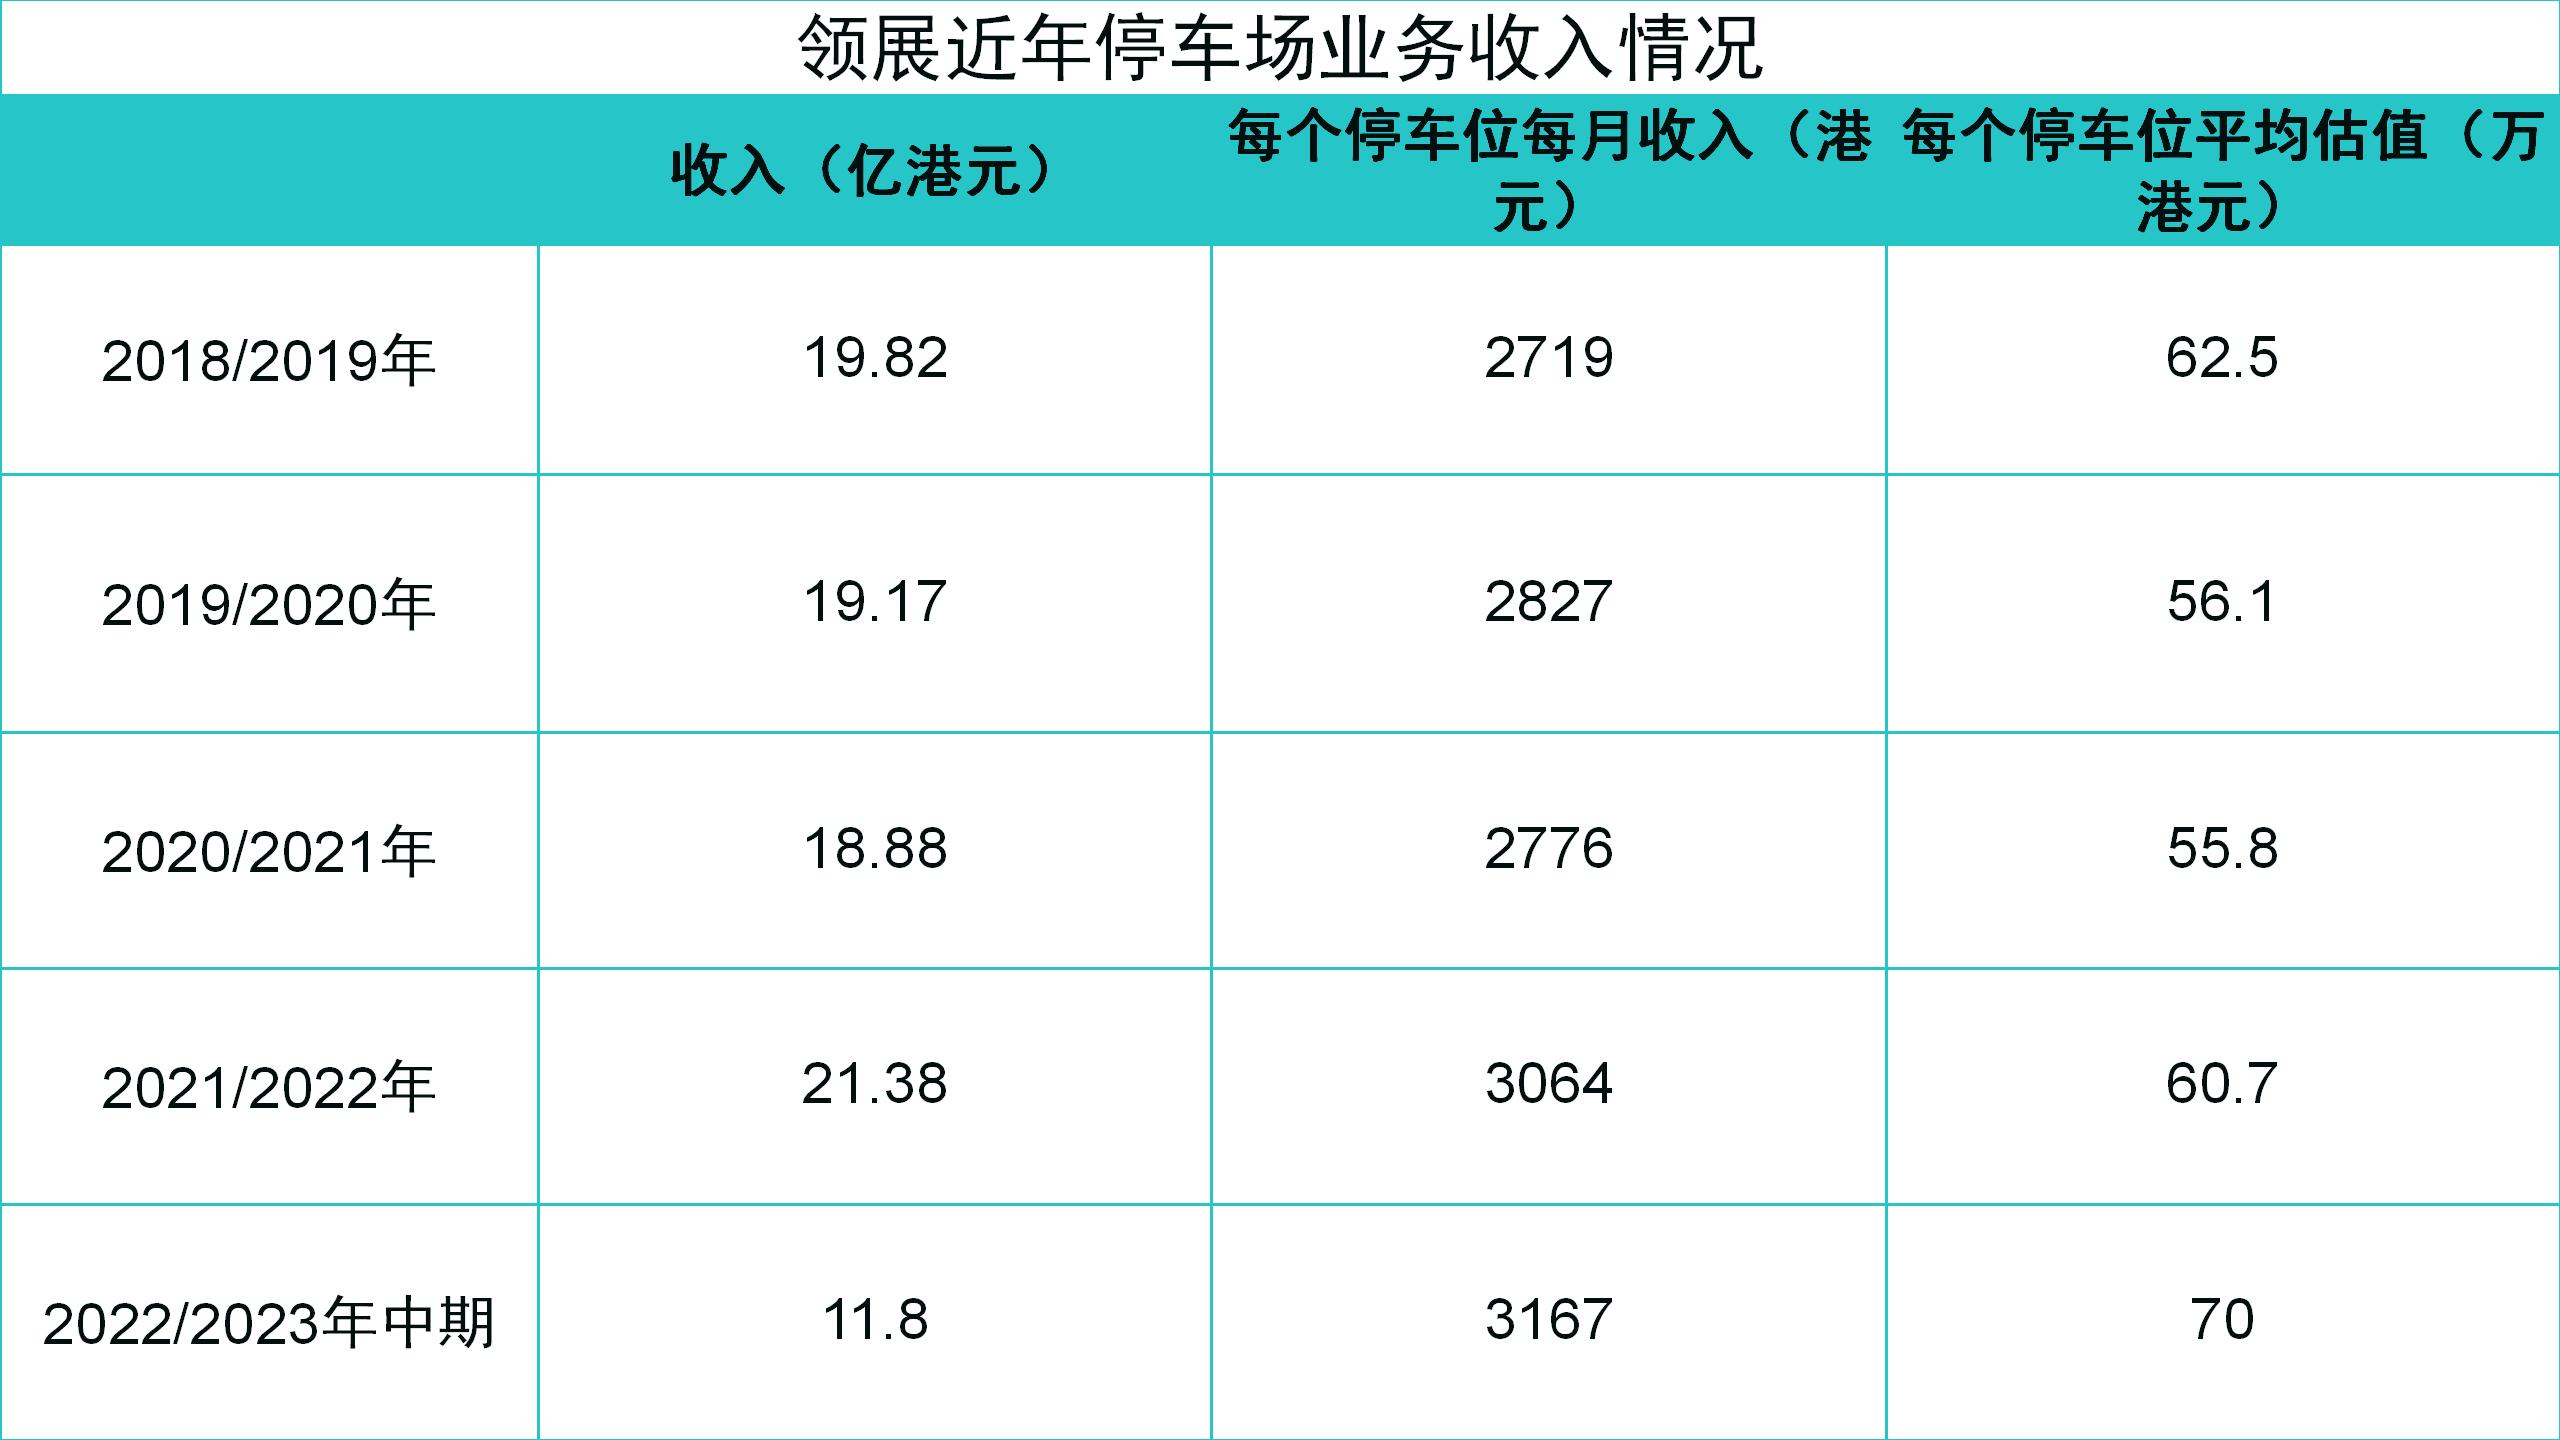
數據來源:企業公告、觀點指數整理
2020/2021財年,疫情最艱難時期,領展旗下每個泊車位每月收入僅同比下跌1.8%至2776港元。停車場總估值及每個泊車位平均估值均下跌0.7%,收入下跌1.5%,但比零售和寫字樓兩種物業資產的跌幅較小。
同期,領展香港零售物業收入下跌2.05%,內地零售物業收入下跌9.3%,得益於在對海外辦公樓的併購辦公樓部分收入同比增長94%。
但如果撇除這部分影響,情況不會太樂觀。
資料顯示,領展位於澳洲的100 Market Street及位於英國的The Cabot兩個寫字樓項目,分別自2020年4月及2020年8月開始帶來租金收入。
2020/2021財年內, 按收益及物業收入淨額計算兩座寫字樓物業的貢獻了3.71億港元及2.7億港元,佔同年寫字樓部分總收入7.78億港元的82.3%。
到最新半年度,疫情放開後,領展停車場時租收益增幅已達到2.1%,超越疫情前水平。期內,停車場月租收入錄得同比3.4%增長。於2022年8月,據瞭解領展甚至開始上調停車場月租租金。
到2022年9月30日,領展停車場每個泊車位平均估值約為70萬港元,同比上升15.3%。
穩固的資產,幫助領展在疫情幾年實現租金下跌週期短,反彈速度快,核心淨利潤維持增長的良好局面,也是這幾年逆勢收購的底氣。
但如此強勢收併購所帶來的後果是什麼?
擴張還在繼續
就表面上看,領展過去幾年收併購花費了大量金錢。包括在2021/2022年財年,就斥資共110億港元收購17項資產,這筆花銷幾乎與同年全年收入持平。
資料顯示,領展同年實現收入116.02億港元,同比增長8.0%。
另據統計,2021/2022年財內,領展安排了合共308億港元借貸,包括於2022年1月發行一筆面值6億美元,息率為2.75%的10年期美元債券,以及於2022年3月簽署一筆120億港元可持續發展表現掛鉤的銀團貸款融資。
截至2022年3月31日,領展負債總額增加116億港元至502億港元,負債比率由18.4%升至22.07%。
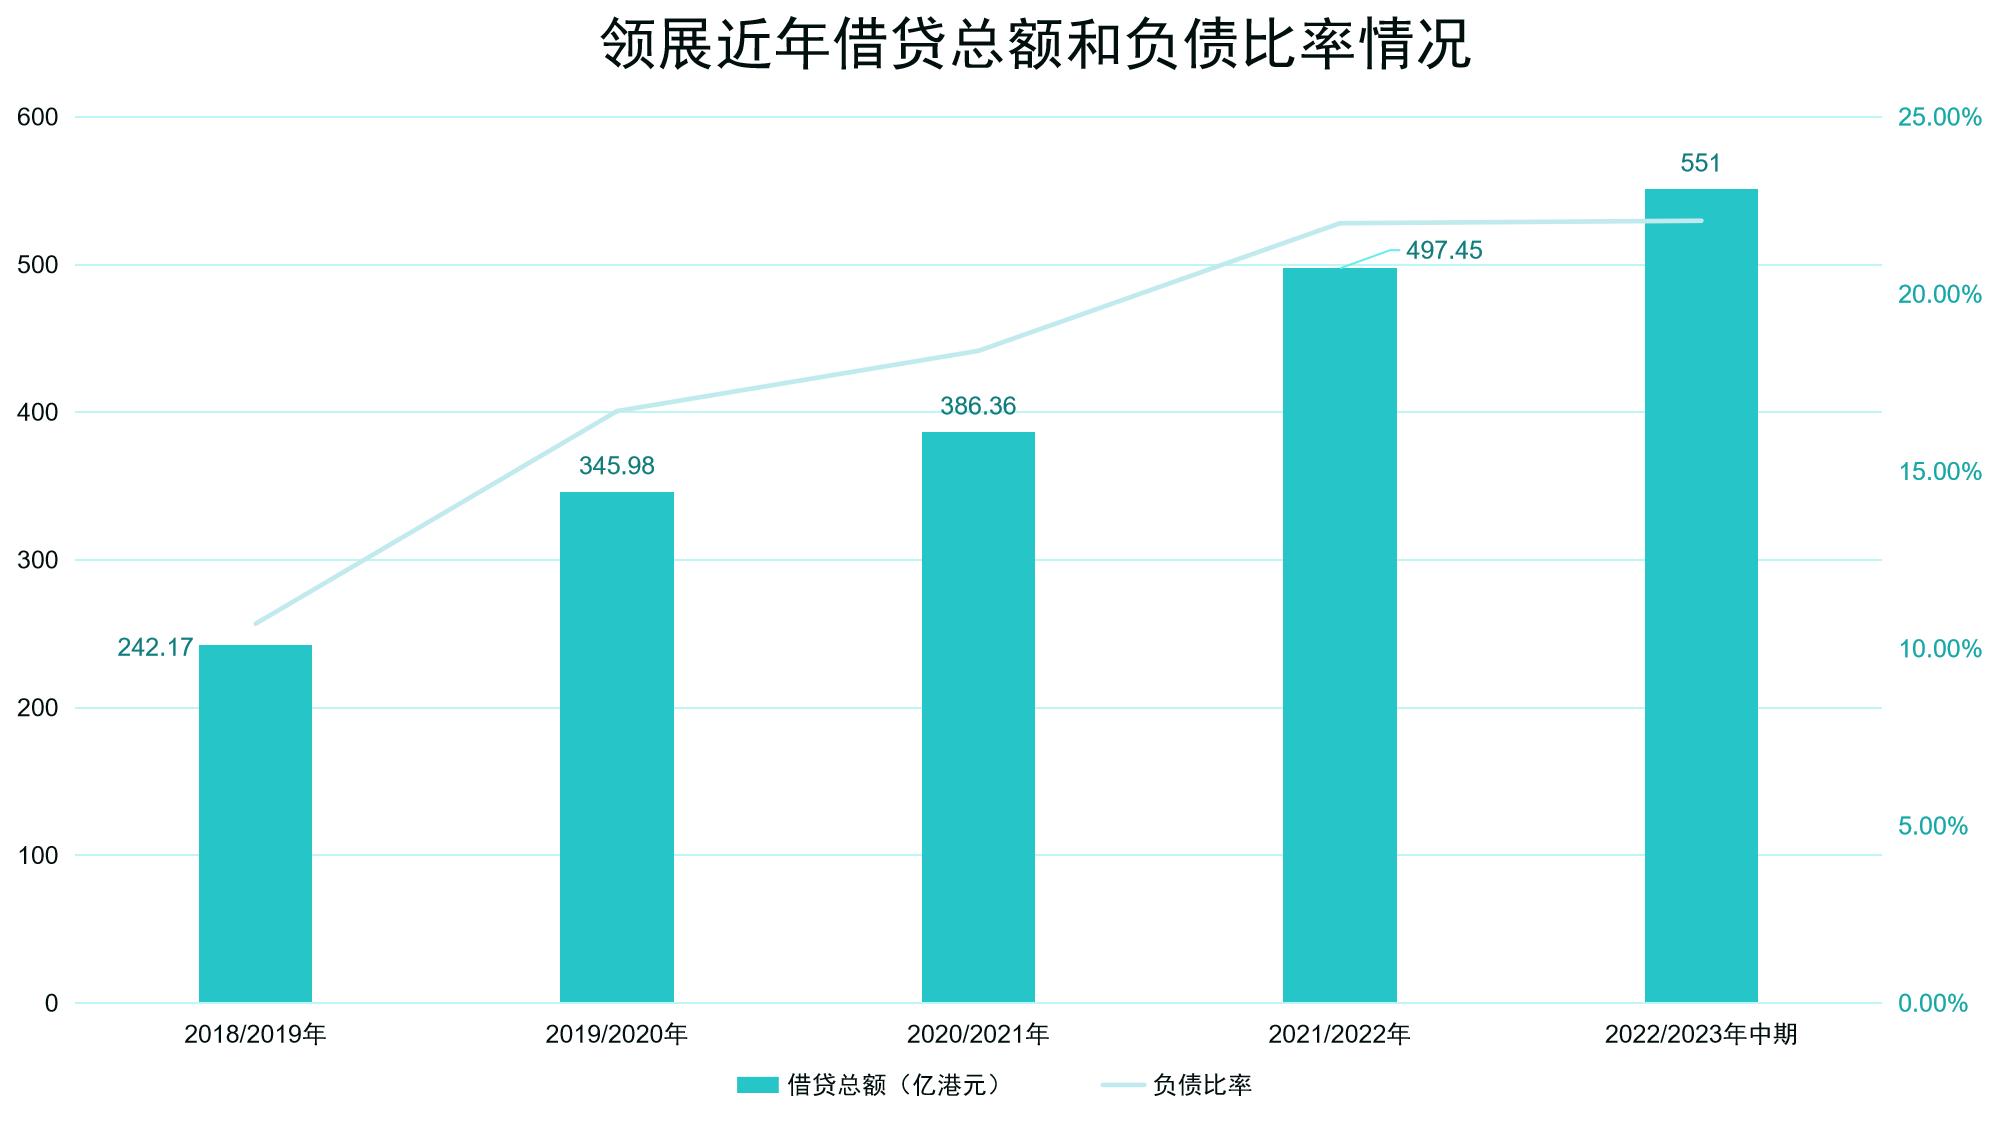
數據來源:企業公告、觀點指數整理
槓桿率的升高,是目前資本市場對這隻亞洲最大REIT的普遍共識之一,自疫情以來,領展增加了將近200億港元的有息債務。
2022年7月份,市場傳言領展將參投新加坡一個40億新加坡元的商業物業組合,當時領展管理層為消除市場憂慮,曾指出公司不準備推動任何大規模併購。
交易懸而未決的數個月內,眾多分析人士也料定領展不會再冒險增加財務上的負擔。
2022年5月份發表的一篇報告中,惠譽就預計領展房產基金的槓桿率(以淨債務與投資物業的比率衡量)將在2022財年達到23%左右,並在收購債務不斷增加的情況下,2023財年和2024財年槓桿率趨向於30%。
花旗銀行在11月份發佈一份報告,也提到領展管理層作出的這項承諾,並評論“認為領展不會買入新加坡組合”。
從另一方面觀察,領展過去十分慣常利用固定利率發行債務,但最近兩年增加了不少浮動利率的使用。
例如不久前領展Link CB Limited發行的五年到期有擔保可轉換債券,可轉換為領展房產基金的新基金單位,本金總額最高為40億港元。這筆債券的利息將按參考範圍每年4.0%至4.5%釐定的息率計算,且要每季度支付。
這些小細節,都會對領展財務穩定造成影響,但他們的對外拓展並未告一段落。
管理層對收併購業務的信心似乎依然強勁,甚至推動了基金成立以來最大宗收購案
2022年12月28日,領展將NTUC(新加坡職工總會平價合作社)旗下兩個商場物業收入囊中,併為此花去125億港元。這筆開支一部分來自領展的自有資金,還有相當一部分將會用貸款融資來償付。
據透露,這筆貸款將由新加坡本地資金方借出,由新加坡元計值,融資成本相信在3.1-3.2%之間。
背後的邏輯是,領展旗下物業的投資回報率依然能跑贏融資成本,差額依然存在,舉債併購依然有利可圖。
據瞭解,新加坡兩個項目的預測總投資回報率在4.9%。
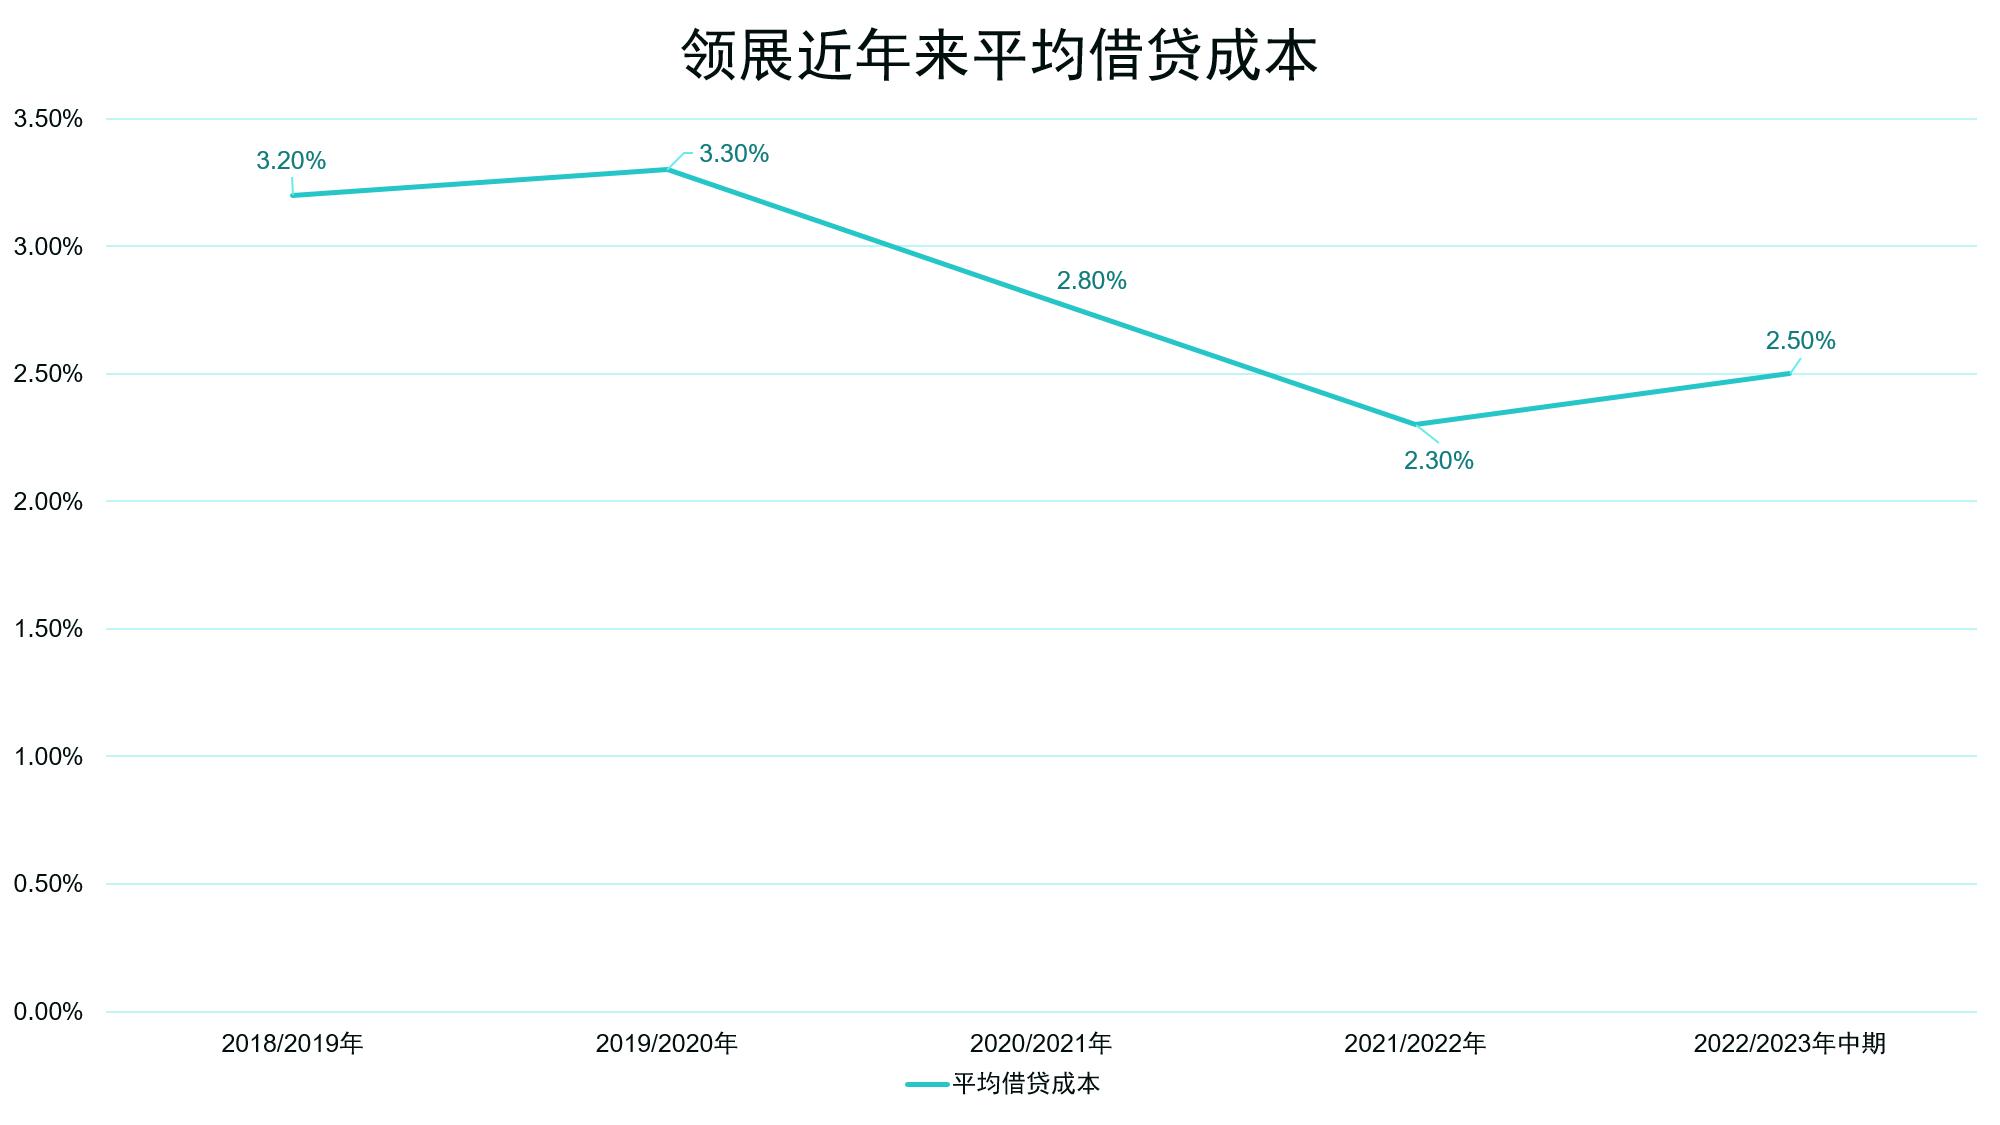
數據來源:企業公告、觀點指數整理
領展近年來一直保持着較低的借貸成本。例如為收購悉尼辦公物業100 Market Street,領展就曾於2020年4月,與澳新銀行簽訂一項4.44億澳元的5年期抵押貸款,這筆貸款息率為2.35%。
為收購倫敦金絲雀碼頭辦公樓The Cabot提供部分融資,領展亦曾於2020年8月分別與法國巴黎銀行及星展簽訂兩項英鎊貸款。這兩筆貸款在2021年轉為可持續發展表現掛勾貸款,貸款利率獲得降低。
而據領展在收購The Cabot初期透露,該物業的初期回報率就達到約5.0%。
另一方面,金額如此大的新加坡收購案可能讓領展再次作出改變:為進一步降低自有資金佔用,領展將就此筆交易引入資本合作伙伴,方式可能為出售部分物業的部分權益。
同時,未來的收併購中還會繼續考慮引入其他資本。
長坡薄雪 | 在冬天,如何找到濕雪和一條很長的坡道?