
編者按:置身百年未有的時代浪潮之下,企業和人的選擇顯得尤為重要。
2023年以來,中國經濟迅速企穩和復甦,投資、消費、出口三駕馬車在此間發揮着各自的作用,但深刻的改變已經滲透各行各業。
面對變化的世界,我們應以更高視野追求更高質量的發展;那些始終保持信心、居安思危和未雨綢繆的企業,他們的體系、模式與策略,成為當下和未來制勝的關鍵。
歷經數十載傳承與創新,博鰲房地產論壇系列活動一直緊跟全局形勢,不斷革新模式與架構。故此,觀點新媒體全新策劃和推出2023博鰲特別報道系列——“有心者勝”,通過企業研讀與報道、深度採訪與交流等,傳遞信心與希望,講述企業和企業家的故事。
作為“地產篇”,通過觀察、採訪和調研深處調整週期的標杆性開發企業,研究他們如何在轉型、紓困和化債中向新發展模式過渡,並探尋未來的正確道路。
觀點網 房企對於債務化解的態度各有不同,很多時候積極態度更能帶來積極結果。
有出售資產籌措資金的,有以股抵債的,有引入投資者的,榮盛發展也在尋求突破口,近期選擇了“跨界”新能源一途。
對於此次注入新能源資產的舉動,有人認為是“保殼”之舉,但也有人認為可以緩解目前房地產業務不景氣的現狀,幫助榮盛發展穿越週期。
如若成功,預計可為榮盛債務重組帶來積極影響,畢竟一家經營穩定、可以看見前景的企業更受投資者歡迎。
此前成功實現債務重組的例子有華夏幸福,因其有着大量產城項目作為輕資產轉型的支撐,而榮盛發展選擇跨界新能源,是因為母公司有不錯的新能源資產作為支撐。
雖然方向不同,但選擇自身資源支撐的邏輯相似。
轉型之路或許還要闖關,但只要真正用心,相信能比“躺平”更快找到走出困境的路口。
跨界新能源
榮盛發展宣佈轉型的時間節點很巧妙。
事實上,榮盛發展早在2月份就已公佈將要定向增發不超30億元股票的計劃,但最終結果遲遲未有落實,股價在5月下旬連續出現兩個跌停,5月25日收盤報價1.17元,創近十年新低,逼近“1元退市”警戒線,若不採取措施,上市平臺與融資計劃都難以保全。
在此背景下,5月28日,榮盛發展宣佈,公司計劃以發行股份的方式購買控股股東榮盛控股股份有限公司等7家交易對方持有的榮盛盟固利新能源科技股份有限公司合計76.44%股權(對應已實繳註冊資本3.71億元)。
消息一經公佈,公司股票自6月9日復牌後錄得4個漲停板,成功遠離一元線,大家關注的內容也集中到了榮盛的多元化發展。
資本市場之所以給出正面反應,主要原因是對於新能源前景的看好。
資料顯示,標的公司榮盛盟固利為專業鋰離子電池電芯及系統提供商,專注於新能源汽車動力電池及儲能電池電芯及系統的研發、生產和銷售。主要產品包括電芯、模組、電池包及儲能電池系統,並可根據客戶需求為其提供動力電池及儲能產品整體解決方案。
榮盛盟固利的產品矩陣從以高功率商用車電池為主,發展到涵蓋商用車、儲能、乘用車等多個領域,形成了高功率HEV/PHEV/FCEV電池、儲能電池、純電動EV電池並重的格局。
近年來,中國陸續頒佈了一系列政策,大力支持新能源汽車及動力電池行業的健康快速發展。隨着政策體制不斷完備,產業規模持續擴大,技術水平顯著提升以及配套環境日益優化,我國已成為全球最大新能源汽車市場。
在政策和市場雙重作用下,中國汽車工業協會數據顯示,2022年我國新能源汽車銷量達到688.7萬輛,同比增長93.4%。國際能源署IEA發佈的《2023年全球電動汽車展望報告》顯示,2022年全球電動汽車銷售超過了1000萬輛,2023年有望再增加35%,達到1400萬輛。
從細分領域看,2022年我國新能源商用車產量為34.23萬輛,同比增長81.48%,銷量為33.82萬輛,同比增長78.89%,滲透率為10.2%,相較於新能源乘用車27.8%的滲透率,榮盛發展認為“具備更為廣闊的發展空間”。
藉此東風,榮盛發展提出,在新能源商用車產銷量增長的帶動下,2022年新能源商用車動力電池裝車量達33,404.8MWh,同比增長49.6%。
“未來隨着利好政策繼續出臺、技術進一步取得突破及全國換電網絡佈局完善,我國新能源商用車將迎來更廣闊的發展空間,滲透率將持續提升,動力電池裝車量亦實現大幅提升。”
顯而易見,新能源汽車產業目前發展前景遠超傳統房地產開發,有更廣闊的空間,也更能吸引投資者。
榮盛發展也坦承,公司目前主營業務為房地產開發與銷售。近年來,由於經濟環境及行業形勢的雙重影響,面臨一定的經營壓力。因此,主動謀求業務轉型升級,佈局新能源業務。
本次交易完成後,新能源業務將成為榮盛發展主營業務之一。
榮盛盟固利長短板
新能源前景無限,但具體到榮盛盟固利本身,同樣存在着長板和短板。
觀點新媒體查閱公告,榮盛發展在後來發布的《發行股份購買資產並配套募集資金暨關聯交易預案》指出,榮盛盟固利有多個優勢。
首先,是具備商用車高功率電池品牌優勢,為主流商用車企業混合動力車型及氫燃料車型首選供應商,表示榮盛盟固利現已初步構築行業壁壘,商用車高功率電池及氫燃料系統配套鋰電池領域等細分市場佔有率超過50%。
其次,榮盛盟固利有20餘年鋰離子動力電池開發經驗,深耕商用車行業,具備紮實的研發能力和獨特的產品技術。
另外,榮盛盟固利有20餘年的鋰離子動力電池研究開發經驗,先後承擔國家部委及北京市級科研項目40餘項,其中國家關鍵研發項目10餘項,包括國家科技部“十一五”、“十二五”863計劃重大攻關課題;榮盛盟固利也是國家科技部“十三五”及“十四五”重點研發計劃專項承擔單位。
但具體到各項數據上,該標的公司仍有若干短板需要補足。
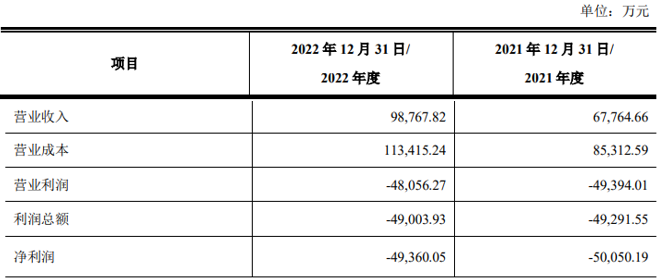
業績表現方面,2021-2022年,榮盛盟固利營業收入由6.78億元增長到9.88億元,增幅達45.75%,但營業成本也同時增長32.94%。因此,雖然虧損有所收窄,但仍有4.8億元。
2021-2022年,毛利率分別為-25.90%、-14.83%,淨利潤分別為-50050.19萬元、-49360.05萬元。
榮盛盟固利2021-2022年利潤表現
來源:企業公告
關於標的公司業績持續為負的原因,榮盛發展表示,主要是資金壓力較大、產能利用率較低所致。
從公告中可以看到,新能源電池產業投資規模較大,屬資金密集型產業,標的公司作為非上市公司,近年來受外部因素影響融資較為困難,資金壓力較大。
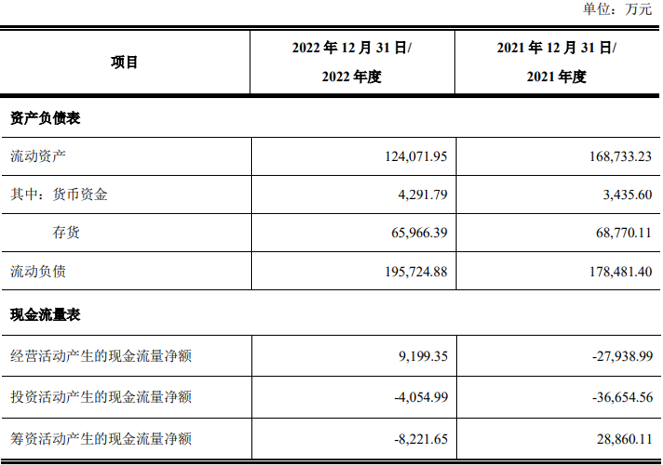
2021年末和2022年末,榮盛盟固利籌資活動產生的現金流量淨額分別為2.89億元和-8221.65萬元,意即償債支出遠大於融資流入;貨幣資金餘額分別為3435.60萬元和4291.79萬元,佔各期末總資產的比例為0.78%和1.13%。
榮盛盟固利2021-2022年資產負債及現金流量
來源:企業公告
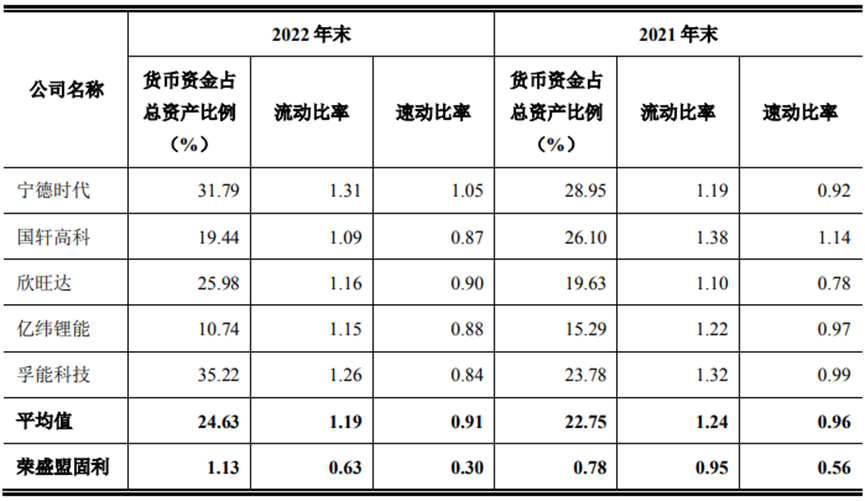
與此同時, 2021年末和2022年末,榮盛盟固利流動比率分別為0.95和0.63、速動比率分別為0.56和0.30,與同行業上市公司相比,處於較低水平。
2021-2022年同行業公司資金壓力錶現
來源:企業公告
在回覆深交所問詢函時,榮盛發展表示:“在流動資金有限的情況下,標的公司產能無法充分轉化為收入、產能利用率較低,2021年和2022年分別為26.40%和31.10%,而固定資產折舊攤銷相對剛性,2022年折舊攤銷總額為17738.25萬元,其中製造費用中折舊攤銷金額為13809.59萬元,製造費用中折舊佔比為64.03%,致使營業成本中製造費用成本較高,對毛利率產生了較大影響。”
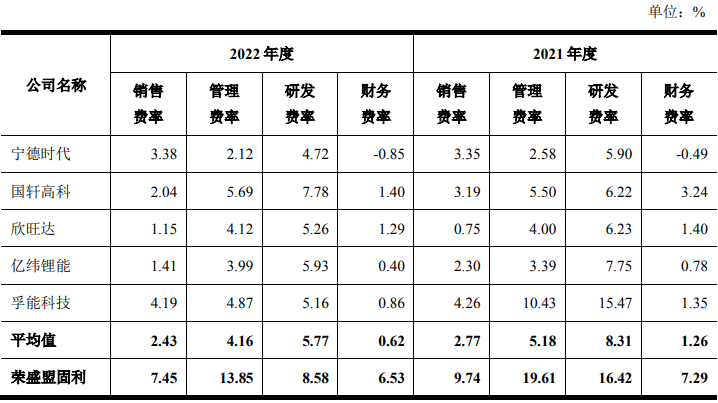
“在營運資金壓力較大,產能無法充分釋放的情況下,標的公司期間費用佔營業收入的比例較高,對經營業績也產生了較大影響。”
2021-2022年同行業公司各項費用佔比情況
來源:企業公告
數據的絕對值似乎不算特別好看,但也可以看到正在轉好的趨勢。
如標的公司2022年在收入實現同比45.75%增長的同時,嚴控各項開支,各項期間費用佔比均有所下降。
隨着銷售收入增長,標的公司毛利率也由-25.90%收窄至-14.83%,有明顯改善,虧損金額有所下降。
經營性現金流方面,榮盛盟固利經營活動現金流水平持續改善,2022年經營活動產生的現金流量淨額回正,為9199.35萬元。
此次配股收購所得款項也將一定程度改善標的公司資金壓力。公告顯示,收購榮盛盟固利的配套融資所募集資金,將用於榮盛盟固利項目建設、補充流動資金或償還債務和支付本次交易的中介機構費用、交易稅費等併購整合費用等用途。
其中,用於補充流動資金或償還債務的比例不超過擬購買資產交易價格的25%或不超過募集配套資金總額的50%。
榮盛發展認為,隨着標的公司2023年度業績改善預計經營性活動現金流量將進一步提升,本次交易有利於改善上市公司的財務狀況。
“在確保目前存量房地產開發業務平穩有序交付的基礎上,上市公司未來將全力推進新能源業務,重點聚焦標的公司當前具有行業優勢地位的商用車高功率電池領域以及具有堅實技術儲備和廣闊發展前景、尚處於‘藍海’市場階段的儲能電池領域,收入和利潤來源更加豐富,有利於上市公司抵禦行業週期波動風險,提升上市公司的收入利潤質量,增強上市公司的持續經營能力。”
現在,榮盛發展可以開始憧憬轉型新能源的未來前景了。
償債的那些努力
在不少房企因股價跌破1元而實施退市之時,榮盛發展憑藉轉型新能源的舉措脫離了“警戒”,有業內人士指,就目前看來,榮盛發展是自救較成功的案例。
分析認為,如若榮盛發展成功轉型,預計可為債務重組帶來積極影響,畢竟一家經營正常、可以看見前景的企業更受投資者歡迎。
事實上,在宣佈跨界新能源之前,榮盛發展一直在為化債進行各種努力,如降價促銷、出售資產、債務展期、質押增信、借新還舊等等。
據觀點新媒體瞭解,早在2019年下半年,榮盛發展已開始了減債的動作。
標普在2019年4月8日時曾發佈一份關於榮盛發展的報告,認為其在未來12個月會面臨一定的流動性壓力,約有270億元短期債務將於當年12月31日到期,佔總債務的約42%。
榮盛發展彼時已着力籌集資金,一系列回款動作也的確起了效果。
截至2021年12月31日,榮盛發展有息負債金額為554.91億元,貨幣資金餘額為196.99億元,較期初減少118.98億元,減少的部分主要用於償還到期債務。
同樣在2021年12月,榮盛發展正式就7.8億美元臨期債務召開投資人電話會議,同時設置一個特定資產包來支持相關美元債的兌付——主要包括榮萬家的部分資產,以及位於石家莊、濟南、滄州、廊坊、徐州、常州等地的9個優質商業項目,總建築面積約36萬平方米,均為已完工物業。
當時這一資產包的估值約為54億元。榮盛發展承諾,在這一特定資產包完成處置後,公司將拿出淨對價的50%用於兌付或回購美元債。
除出售資產包回籠資金以外,榮盛發展同時還提出與境內銀行和信託談展期的安排。
管理層在電話會議上提到,大股東榮盛控股亦考慮出售資產來支持上市公司,河北省政府與廊坊市政府亦提出確保公司經營安全與穩定發展。
當時榮盛發展表示上述方案有信心獲得通過,管理層會後透露:“已有較大頭持有人提交同意,公司有信心完成此次交換要約。”
另外,榮盛發展繼續運用質押手法進行融資,後來隨着股價逐步走低,質押一途對於投資機構而言也逐漸失去吸引力。
2022年7月,因資產規劃需要,控股股東榮盛控股完成向牛傘資產轉讓其持有的榮盛發展無限售條件流通股合計約2.17億股,轉讓價格合計約5.91億元,佔榮盛發展總股本5%,由牛傘資產對協議受讓股份進行資產管理。
同時雙方簽署《一致行動人協議》,在不造成股份損失的情況下,榮盛獲得資金流入。
但整體融資環境依然嚴峻,2022年10月,榮盛發展需為旗下10.5億元債券追加增信措施。具體以邯鄲開發區榮發盛宏房地產開發有限公司47.86%股權及重慶榮盛坤創房地產開發有限公司53%股權,為債券進行質押增信。
嘗試了十八般武藝籌資化債之後,還需要一個整體債務重組方案來全面扭轉局勢。
數據顯示,截至2022年末,榮盛發展貨幣資金期末餘額為92.02億元,較期初下降53.29%;有息負債(含短期借款、應付票據、一年內到期的非流動負債、長期借款及應付債券)期末餘額共計423.04億元,其中逾期未支付票據金額為37.36億元。
同時,速動比率、現金利息保障倍數分別為0.29、0.4,均小於1,資產負債率為89.96%,較年初增加5.47個百分點。報告期內,經營活動產生的現金流量淨額22.45億元,較上年同期下降86.73%。
在今年6月份回覆深交所問詢函時,榮盛發展表示,貨幣資金餘額大幅下降主要系銷售回款大幅降低、大量償還到期有息負債、新增融資近乎停滯等因素影響。同時受項目預售資金監管趨嚴的影響,可自由動用資金很少,公司短期債償壓力較大。
那時,2月份宣佈的30億定向增發計劃一直未有結果,股價卻已走到歷史新低。在此情景下,收購榮盛盟固利、轉型新能源的消息,猶如撥雲見月,股價四連板也成功讓榮盛股價擺脫了“1元退市”的危機。
無論是榮盛還是投資者,顯然都對轉型新能源寄予了厚望。
有心者勝 | 面對變化的世界,以更高視野追求更高質量的發展。