
編者按:置身百年未有的時代浪潮之下,企業和人的選擇顯得尤為重要。
2023年以來,中國經濟迅速企穩和復甦,投資、消費、出口三駕馬車在此間發揮着各自的作用,但深刻的改變已經滲透各行各業。
面對變化的世界,我們應以更高視野追求更高質量的發展;那些始終保持信心、居安思危和未雨綢繆的企業,他們的體系、模式與策略,成為當下和未來制勝的關鍵。
歷經數十載傳承與創新,博鰲房地產論壇系列活動一直緊跟全局形勢,不斷革新模式與架構。故此,觀點新媒體全新策劃和推出2023博鰲特別報道系列——“有心者勝”,通過企業研讀與報道、深度採訪與交流等,傳遞信心與希望,講述企業和企業家的故事。
作為其中的“金融篇”,將邀約國內外頂級經濟學者、金融機構進行深度採訪交流,從資本市場的角度觀察當下經濟、金融與行業的發展與趨勢。
觀點網 “我覺得香港和我們是一樣的,都要把握大灣區機會。雖然目前仍未有時間表,不過相信如果下一步宣佈收購,將會是內地的大灣區。”春泉產業信託的管理人─春泉資產管理行政總裁梁國豪如是說。
春泉產業信託為香港十一家房地產投資信託基金(REITs)之一,最初物業組合包括位處北京的兩幢超甲級寫字樓華貿中心寫字樓一座及二座等。
自2013年上市以來,先後兩度進行收購,包括2017年收購了英國84處經營連鎖式汽車維修中心的房地產物業;去年9月,完成收購惠州市江北區地標性購物商場華貿天地68%權益,開展了於大灣區的首項投資。
7月7日,觀點新媒體來到春泉位於香港中環的辦公室,與梁國豪進行了深入交流。在他看來,大灣區變化實在太大,並且一直在進步的:交通、人流甚至投資各方面都在進步,“目前只是播種,我相信會有一個很好的成果出來。”
有人認為惠州是一個“坑”,梁國豪則認為,選擇在大灣區的惠州發展,經過比較精心的部署。
一線城市無論寫字樓還是零售都屬於比較飽和,“惠州雖然是二三線城市,但人口有六七百萬,而且有優良的港口,有越來越多高鐵到達,以及有很多不同的工業進駐,就業、工作亦有很好的前景,相信惠州將來會受惠於大灣區的發展。”
他續指,有了這樣的動力,市民普遍生活水平會慢慢提高、消費力也會提高,將令惠州零售方面特別受惠,因此特別看好這類二三線城市零售業未來的增長。
“我們的商場位於市中心,是一個目的地點的商場,人們過來是因為要去那邊購物、看活動、參觀、吃飯等等。”梁國豪繼續跟我們介紹,惠州共有40個商場,項目的面積約佔整體5%,惟佔整體消費則為10%,週末平均人流達到8萬人左右,平時星期一至星期五也有2萬至3萬人,潛力相當大,“很幸運,我們是買對了。”
提到幸運,梁國豪亦多次提及他們幸運地持有位於北京的兩幢超甲級寫字樓華貿中心寫字樓一座及二座。

“這是非常優質的物業,是說出來大家都知道的。”他指,公司業務大概有七成在北京,雖然有部分租戶因經營、經濟會有些困難而令租金略有調整,惟在疫情期間出租率都可以保持在90%以上。
華貿中心為多用途綜合體,包括了寫字樓、商場、北京SKP、住宅以及有兩家酒店Ritz-Carlton及JW Marriott,而其中的合作伙伴就是春泉產業信託大股東Mercuria Holdings。Mercuria Holdings當時參與了投資,因而擁有三棟裏寫字樓的其中兩棟,最後Mercuria亦決定將這兩棟優質物業放在房地產信託基金,變成了春泉產業今天的組合。
公開數據顯示,Mercuria Holdings是一家於東京證券交易所上市的投資控股公司,目前持有春泉產業信託約23.5%股權。
梁國豪指,日本企業看得都非常長遠,特別喜歡現金流,對於流通、現金流有很嚴格的要求,並堅持每個收購都帶來資產提升及分紅的增長。對資產的質素,無論是建出來的硬件,還是管理的軟件,都很有信心,“我們需要保持非常優質,大家去到就知道這是非常優質的物業,是在那個地區的一線物業,這是我們的目標。”
儘管目前春泉規模不大,但希望能慢慢被人認識多一點。事實上,早年春泉產業信託主要投資人之一─私募股權公司太盟集團(PAG)就曾經提出要接管春泉產業,就此梁國豪亦作出回應。
“曾經有一段時間,可能雙方意見未必會一樣,想法未必太配合,但經過那麼多年的接觸,現在和他們保持着良好的溝通。”他指,公司剛向BT Cayman Ltd.回購所實益擁有的基金單位,相當於當時最後可行日期已發行基金單位總數約4.23%基金單位,而BT Cayman正是太盟旗下的。
根據數據顯示,目前太盟仍透過Spirit Cayman持有春泉產業信託11.85%股份。
近年,由於疫情、地緣政治以及加息通脹的壓力,使宏觀經濟帶來較多波動及不明朗,“我們的業務大部分集中在內地市場,雖然短期亦構成不明朗,但長期看還是比較樂觀的。”梁國豪透露,春泉計劃下一步將100%繼續投入內地的商業樓宇市場,“我們擅長做什麼,就應該繼續做擅長的事情。”
至於香港,由於價格太高,因此暫時不會考慮。
他認為,香港的經濟需視乎內地復甦速度,如果香港不把握大灣區,那就是犧牲機會,“我覺得香港和我們是一樣的,都要把握大灣區機會。雖然目前仍未有時間表,不過相信如果下一步我們要宣佈收購,將會是內地的大灣區。”
至於何時才是合適的時間,梁國豪指,目前大部分內地企業都在處理自己的報表及債務,當未來他們將現金流放在投資上,那就是一個比較好的時刻,“半年到一年左右這個窗口會慢慢出現,會是增加內地資產的理想時機。”
根據香港證監會的規定,產業信託的收入在扣減營運開支後,要把最少90%收入以股息形式派發給投資者,以維持股息率相對較高及穩定。不過正因如此,REITs一般要透過貸款發展業務,加息將對其債務利息支出造成負面影響。
根據財務報表顯示,截至去年十二月底止,春泉產業信託總借貸為48.57億元,梁國豪指,總借貸中目前大概有8億是人民幣,有40億左右為港元。他亦承認,目前加息環境對港元貸款構成影響,不過當中約有八成的貸款做了定息安排。未來希望能將部分港元貸款轉換為人民幣貸款,以減輕利率帶來的影響。
另就互聯互通方面,梁國豪認為是一定會發生的,“香港股票的流通量不夠,多年亦只有10至11只上市的房地產基金”,當你投資香港的地產股票,無論是發展商還是收租股,永遠存在着資產價值折讓,正是如此,互聯互通可以增加市場交投量,為香港的房地產基金作為一個融資平臺帶來積極作用。
“內地儲蓄率一直是最高的,既然有那麼高的儲蓄率,資金放在銀行以外要有更多選擇,故必要去發展互聯互通。”
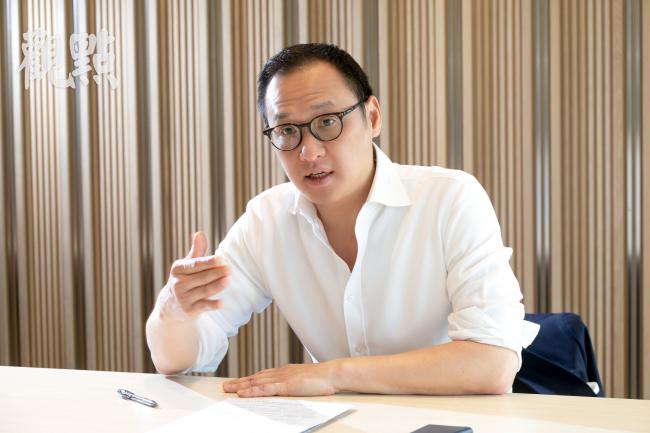
以下為觀點新媒體對春泉資產管理行政總裁梁國豪先生的訪問實錄:
觀點新媒體:您對宏觀的經濟環境有何看法?
梁國豪:過去幾年有些波動與不明朗,包括疫情、地緣政治以及近來加息通脹的壓力,的確讓宏觀經濟比較波動,也充滿了不確定性。
但因為我們的業務大部分集中在內地市場,短期不明朗能感受到,但長期是比較樂觀的。短期內,有新政策就一定會有較大的波幅,但這些政策是為了讓各領域的發展更加有持續性,能更加長遠。
我們看到是這樣,短期大家做好本份,長線擴充發展是沒有問題的。
觀點新媒體:短期陣痛比較大,目前資產在跌,對你們而言呢?
梁國豪:我們的業務有七成在北京,幸運的是,我們的資產非常優質,如果你們在北京,相信都會比較熟,華貿中心兩棟寫字樓,隔壁有SKP。
這是優質的資產,在疫情期間出租率都可以保持在90%以上,租金可能有小幅調整,因為要配合客戶,可能他們的經營、經濟有些困難,但我們可以保持比較高的出租率水平。
另外我們有小部分資產是在大灣區的惠州,去年剛收購回來。選擇在那個地點,也是經過比較精心的部署,因為我們覺得未來潛力很大。
一線城市無論寫字樓還是零售比較飽和,相反在一些二三線城市,特別是在大灣區,我們可以看到未來發展機會。
小城市人均的收入未必有那麼高,像惠州和深圳,若看數據是有一段距離,但惠州將來會受惠於大灣區的發展,可以作為深圳的後花園。雖然是二三線城市,但人口也有六七百萬,和新加坡差不多。可能樓市是不穩定,住宅方面有些波動,但就業、工作可以看到前景是很好的。
惠州有個優良的港口,有越來越多的高鐵能到達,也有很多不同的工業進駐。有了這樣的動力,惠州零售市場特別受惠。因為市民普遍生活水平會慢慢提高、消費力也會提高。
我們有七成資產在北京,為春泉帶來穩定的收入,另外我們選擇了惠州的零售項目,因為我們看好零售業未來的增長,特別在二三線城市。
觀點新媒體:三成放在惠州華貿天地,擔心是個坑?
梁國豪:在大灣區裏面,惠州擁有優良的港口,在那邊可以看到大亞灣電廠,也有化工等比較大型的工業,這些不是深圳、珠海可以擁有的工業,很多人的工作是靠這些企業支撐。
惠州有自己不同的職能,各有各的角色。香港是金融比較多一些,深圳已經發展了很多高科技,傳統工業在惠州可以見到。
這樣才會有整個大灣區,為什麼要包括惠州?就是產業可以配合在一起。

觀點新媒體:惠州江北的行情是越來越好,您認為怎樣?
梁國豪:我們去年9月份才完成收購,有真實的數據可以支撐,可以看到惠州整體的經濟和零售業是怎麼樣的情況。
我們商場的位置是在城市中心的,大概15萬平方米,週末時平均人流達到8萬人左右,平時星期一至星期五也有2萬-3萬人。這樣規模的商場能有這樣的人流,他們的消費力是顯而易見的。
惠州包括其他的區域一共有40個商場,我們商場佔惠州40個商場整體消費的比例是10%左右,但面積大概只佔5%左右。
可以看到,我們商場的潛力很大,很幸運我們買對了。
觀點新媒體:目前美國還在加息,內地有些資產現在在下行,你們在內地是否有什麼打算?或者說在哪個區域會緊密一點?
梁國豪:可以利用一個時間點擴大我們的地產組合,但究竟是什麼樣的時間點?是不是這一刻?怎麼判斷什麼是最理想的時間?
現在大部分內地企業都在處理自己的報表和債務等,或者在處理之前的貸款。當能感覺到內地企業債務問題開始受控了,有穩定的跡象,他們的營業及未來的現金流會放在投資買地,而不是還債,那就是一個比較好的時間點。
這個時間隨時會出現,可能在半年、一年內,當債務問題解決得七七八八後,我們認為這就是比較好的時機。
如果太快進入,可能要做的調研會特別多,因為買一個資產回來,本身債務問題還沒有完全解決,麻煩會比較多。但半年到一年左右這個窗口會慢慢出現,會是比較理想的時機。
關於加息,現在無論是港幣還是美金,貸款成本都很貴,而內地成本在慢慢跌下來。就我們來說,會盡量將我們的貸款變成多一些的人民幣貸款,這是很自然的管理流程。人民幣貸款是我們現在逐步進行的方案,有這個策略。
觀點新媒體:內地在發展REITs,您覺得會不會納入互聯互通?
梁國豪:互聯互通是一定會發生的,香港那麼多年只有10只至11只的房地產基金,不只是房地產基金的問題,而是所有香港地產股的問題。
當投資香港的地產股,無論是發展商還是收租股,他們永遠存在着資產價值折讓,因此,互聯互通可以增加市場交投量,為香港的房地產基金作為一個融資平臺帶來積極作用。
我們知道,內地儲蓄率一直是最高的,既然有那麼高的儲蓄率,大家可能會有多餘的資金在銀行不捨得用,或者沒到合適時間,如果能有多一點選擇肯定是好的。
有必要發展互聯互通,香港人的儲蓄也比較多,我想這在財富管理等方面是一定會發生的方向。
觀點新媒體:會否發展其他產業,如物流?
梁國豪:春泉是做內地的商業樓宇,我們擅長做什麼,就應該繼續做擅長的事情。如果投資者真想投資物流業,他們可以將資金調配過去。
春泉的規模不是太大,如果還要去看數碼或者物流,這會分散我們的精力,導致老本行還未做好就去做其他的事情,可能不太好。
什麼都有周期,可能現在內地寫字樓供應會比較多一些,那就多留意一點零售業。我們覺得,如果零售業能選擇對,這也是一個很好的時機。
觀點新媒體:接下來投資國外、內地,香港的比例是什麼樣?
梁國豪:我們下一步100%繼續投入會是內地市場。
未來一定是投資內地市場,當然不是說什麼時候買,不是給時間表,但如果要宣佈下一個收購,將會是內地的。
近期會傾向大灣區。
觀點新媒體:為什麼香港本土不做?
梁國豪:像派息,香港的房地產基金投資者要求派大概六七釐,但香港相對優質的物業大部分都是三四釐的回報率,買回來若不能為股東帶來分紅增加是行不通的。我們最基礎的是,每做一個動作,分紅或資產價值在數字上是一定要能增加。
這是我們的第一個門坎,若做不到,那想都不用想,但在香港暫時做不到。
觀點新媒體:股東太盟收購的事情,演變到哪一步了?
梁國豪:曾經有一段時間,可能雙方會有意見不一樣,但經過那麼多年的接觸,現在我們和他們保持着良好的溝通。
像去年收購惠州項目,除了和他們有正常的溝通之外,他們也很支持收購,雙方是有這樣的溝通。
觀點新媒體:經過10年上市,或者未來迎接內地的互聯互通,要將公司打造成怎樣的規模?
梁國豪:首先我們已經很幸運了,因為有北京那個非常有名的物業,是說出來大家都知道的物業,如果有了解的話,就會知道那是個非常優質的物業。
惠州是二三線城市,未必會有很多人留意,有機會可以請大家去惠州看看。在惠州,我們的商場,無論是建築、租務、商業配置各方面,定位、品牌都配合到當地的消費力,整個商場的經營是一流的。
我們對自己資產的質素都是很有信心的。
我們需要保持非常優質,大家去到就知道這是非常優質感覺的物業,是在當地的一線物業,這是我們的目標。
收購方面,每家公司的管理方法不一樣,但我們堅持每個收購帶來資產提升及分紅的增長,這對於我們很重要,因為日本股東對於流通、現金流有很嚴格的要求。
最後,希望我們能慢慢被人認識多一點。
有心者勝 | 面對變化的世界,以更高視野追求更高質量的發展。