
編者按:每個時代,每個行業,都會有一條正確的坡道。
2022年,中國經濟三駕馬車都面臨着前所未有的挑戰,出口、消費、房地產在時局變化中不斷調整,尋找重啓與復甦的道路。
為了檢視過去及展望未來,觀點新媒體策劃和推出最新一期年度報道——“長坡薄雪”,全面深度報道房地產及關聯產業鏈的標杆企業,他們的正確坡道和厚雪、濕雪會在哪裏?
與此同時,我們繼續對話具有全球視野和豐富經驗的經濟學家,從他們的角度,解讀中國經濟與各行各業的未來機會。
觀點網 長坡之上未必總有厚雪。
2022年前半段,房企仍在薄雪道上掙扎求存,至下半年才得以重遇曙光。雪道上的競爭脫離不開長長的坡道,混戰之中,被擊碎或是得以夯實,落後淘汰或是先一步衝出重圍?
這一年有太多未敢想之事發生,償債高峯下花式賣房、融資收緊、企業暴雷……
時也運也,很難不承認的是,自身的基本面對於在坡道上能夠前行多遠也有着一定影響。
年末尾聲,一方面慶幸活下來了,也不由感慨過去這些年早早邁出的那一步,面臨了更多未知。一路走來磕磕絆絆,積極應對、去適應去改變。
短暫一年已過,好在未來嚮明,至暗時刻成為往事,長坡之上的混戰無所謂錯步,只管繼續走下去便好。
生逢燦爛
相較於廣為人知的92派創業故事,遠洋集團的誕生更具使命感。
前身中遠房地產開發公司於1993年6月成立,是由中遠集團發起設立的國有企業,從海洋運輸“跨界”房地產。1994年,中遠房地產代表中遠集團行使行業管理和系統內房地產投資職能。
航運靠海,遠洋集團的起步則是乘着時代的浪潮,逐漸建立起自己的業務格局。
2007年9月,遠洋於香港聯合交易所主板成功上市。資料顯示,彼時遠洋的融資規模居全球房地產企業第三位、國內第二位,“紅籌第一股”當之無愧。
次年3月,遠洋被納入香港恒生綜合指數及恒生香港中資企業指數成分股,是內地在港上市房地產公司十強之一。
進入資本市場後,遠洋的目標已是星辰大海。早期於全國少數地區集中佈局,2007年10月進入杭州市場,也由此開拓華東地區;2009年11月,遠洋進入重慶,即華西市場。
截至2011年末,遠洋從區域性開發商發展成為全國性企業,項目遍及19座城市,規模初顯。
2012年修訂章程後,遠洋開啓上市後的資本擴張之路,並逐步探索多元業務。於當年,為遠洋貢獻協議銷售額的城市從2010年的9個增加到2012年的18個。同時,2012年物業開發結轉收入達260.53億元,同比增加48%。
在2012年年報中,遠洋表示“青島、秦皇島、黃山及長春等新進入城市均取得良好銷售業績”,在深化城市佈局方面,鞏固環渤海區域及重點城市優勢地位的同時,新進入城市化發展勢頭強勁,當中包括撫順、鎮江、深圳等,至此基本實現集團全國性戰略佈局。
但到了2014年,發生了一些改變。在新的市場條件下,遠洋表示更加重視各項業務的穩健經營和風險控制。一方面深耕已有佈局的一線和二線重點城市,伺機退出風險較大的三四線城市。
另一方面,將更加重視回款和現金流的財務管理,量入為出,小步快跑,在保持適當發展規模的前提下,確保穩健的財務結構和合理的財務成本。
此外,遠洋2008-2019年新增的土地儲備中,含有一定的大體量項目。公開信息顯示,截至2019年,遠洋集團“大體量”項目佔比仍然高達48%,其中不乏有規劃建築面積超百萬平米的超大型項目。
大體量項目面臨的是去化和資金沉澱及流轉問題,一定程度上限制企業規模增長速度,承擔更多市場、開發建設風險,遠洋需要從其他途徑獲得資本和市場積累。
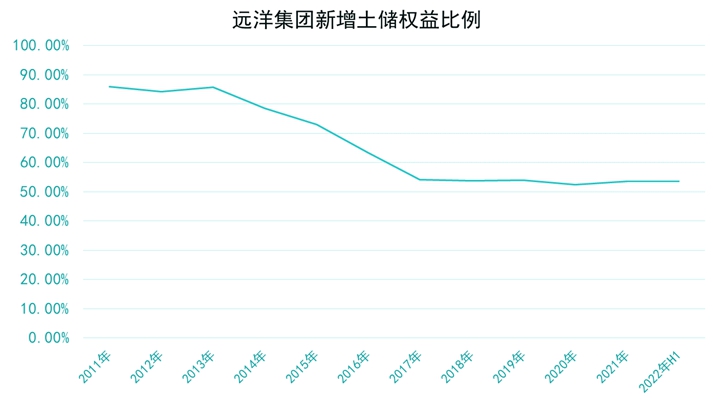
關於住宅主業,遠洋在開啓資本擴張的同時,也同步開始調整在單項目中的權益佔比,以此減少資金佔有,並將資金投入“多元”業務之中。
數據來源:企業公告、觀點指數整理
2020年,遠洋集團在27個城市共獲取項目53個,新增土儲791萬平方米,新增土儲以“小快項目”資源為主,25萬平方米以下項目佔比達87%。2021全年,遠洋共獲取25個住宅開發項目,新增土儲571萬平方米,25萬平方米以下項目佔比85%。

數據來源:企業公告、觀點指數整理
但在遠洋從三四線市場撤退的同時,以碧桂園等為代表的房企正開始下沉角逐。
撤退也就導致在這一市場失去了先機,而遠洋過去看好的“大城市輻射範圍內的地區”,尤其是大本營京津冀、環渤海地帶,卻因環京限購等宏觀調控面臨去化壓力。
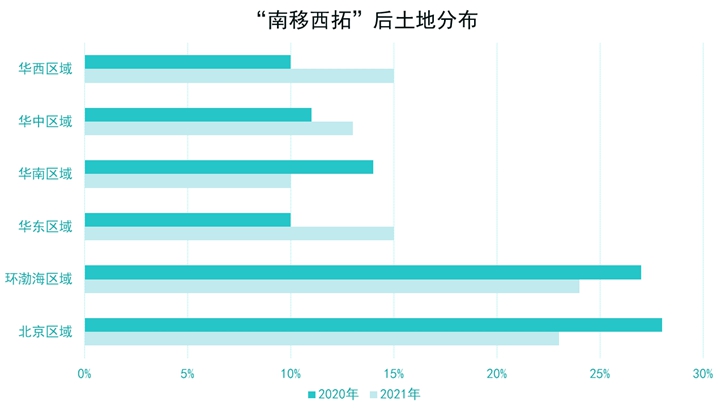
此時,錯步的遠洋調整方向,於2020年制定“南移西拓”戰略佈局,拿地重心向華東、華南、華中和華西區域傾斜。2021年,新增住宅開發項目“南移西拓”區域佔比接近70%。
在城市深耕與南移西拓戰略下,遠洋集團於2020年、2021年各區域土地儲備結構有所改變。
數據來源:企業公告、觀點指數整理
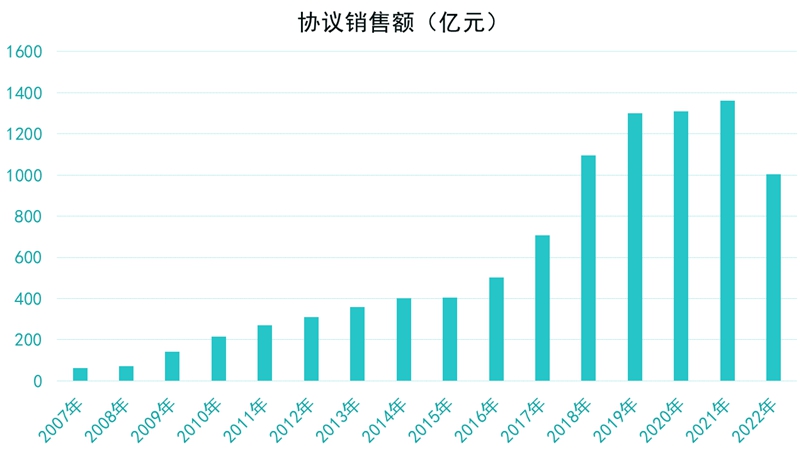
自2019年銷售額突破1300億元以來,遠洋集團節奏趨穩。2020年末,總土地儲備約3804.3萬平方米,2021年末總土儲增加1509.2萬平方米至5313.5萬平方米,可以滿足未來5-6年的發展需求。
“根據地”北京及環渤海區域的土儲佔比降低,分別由2020年的28%、27%,降至23%、24%,華南區域佔比由14%降至10%。
相對應的,華東、華中、華西區域土儲佔比有提高,分別由10%、11%、10%升至15%、13%、15%。
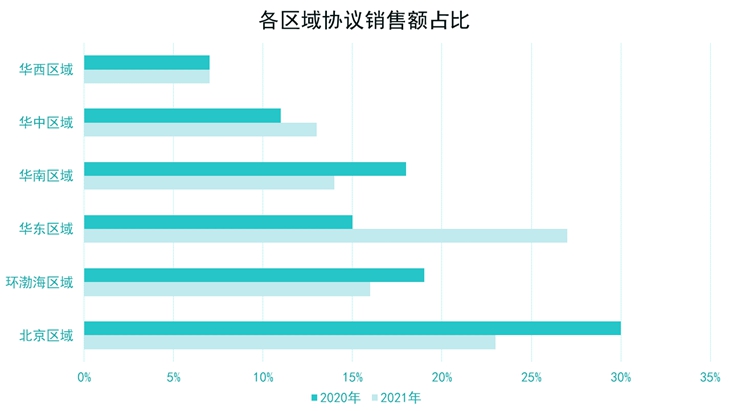
反映在銷售上,“南移西拓”區域的銷售額和佔比均有明顯提升。從2021年數據來看,北京、環渤海區域銷售額佔比同比下降,兩大區域總協議銷售額2020年佔比達49%,這一數字在2021年降至39%。
而華東、華中區域銷售佔比由2020年的26%,上升至2021年的39%。其中華東區域2021年實現銷售額322.1億元,同比增長73%,在總銷售額中的佔比大幅提升12個百分點,上海、無錫、蘇州、南京等城市均為遠洋集團貢獻了較大的業績增長。
數據來源:企業公告、觀點指數整理
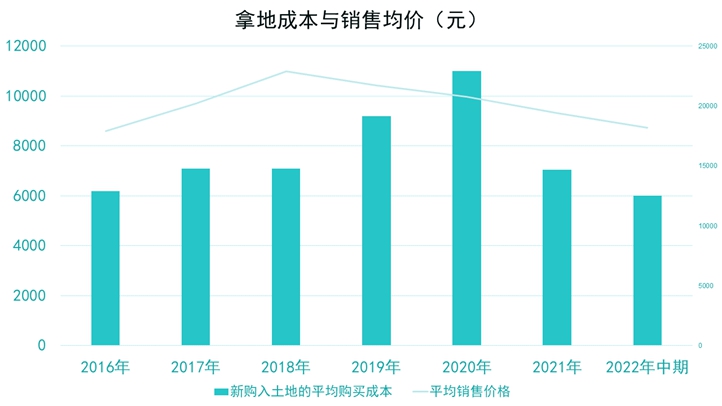
於2022年6月30日,遠洋集團土儲聚焦一二線核心城市,二級開發土地儲備近5000萬平方米,分佈在60餘座城市。按可售總樓面面積計算,每平方米平均土地成本約為6700元。
為何錯步
多元化方面,遠洋集團屬於行業中的先行者。
2016年是房企探索多元化的爆發階段,物業、商辦、文旅等賽道競爭尤為激烈。當年6月,隨着遠洋地產正式更名為遠洋集團控股有限公司,自此開啓新戰略,走上多元業務轉型之路。
在宣佈“多元業務轉型”的同時,遠洋集團指出,更名是出於體現集團業務結構的考慮。
2015年遠洋進入第四步發展戰略期,呈現出以房地產實業為基礎,圍繞“全地產視角”的有限多元業務結構。除住宅地產開發外,還涉及不動產開發與持有、客戶服務業、房地產金融等領域,原有集團公司名稱與業務及市場表現不太相符。
多元化業務方面,遠洋集團主要聚焦養老、長租公寓、物流、智能化和大數據五個新興領域。
但在此之前,遠洋於2012年4月就已成立遠康安老投資管理有限公司,初涉養老地產領域;9月,首個商業綜合體項目正式開業,也即與太古地產共同投資的北京頤堤港。
彼時遠洋提出,至2015年每年都將有不低於20萬平方米規模的商業地產項目運營面市,將有包括自主品牌--遠洋未來廣場在內的8個購物中心相繼亮相。
2013年8月,遠洋椿萱茂(亦莊)老年公寓正式開業,這是遠洋的首個養老項目。
也是在2013年,遠洋迎來中國人壽、南豐集團兩大股東增持。中國人壽明確戰略投資地位,遠洋共獲得融資約8億美元,所募集資金為後續增加土地儲備和業務發展帶來了資金保障。
2013年末,遠洋淨借貸比為48%,保持在較低水平,為後續擴大融資規模、降低融資成本打開了空間。
從時間線上來看,2016年-2018年為遠洋多元化時期。實際上,同一時期的行業龍頭,如龍湖、萬科、保利等房企仍稍顯剋制,借主業聚焦形成一定資本積累。
2018年,房企分拆物業上市潮開啓,在這一時期,大型房企普遍完成分拆上市動作,如碧桂園、旭輝、雅居樂等紛紛邁出這一步。但也有萬科、龍湖等表示“暫無意分拆”。
此時遠洋集團的物業品牌遠洋億家,當年1月從新三板摘牌,外界猜測將赴港上市,但直至2020年12月才在香港聯交所掛牌上市。
多元化的探索之路,既需要資金,也需要資本,不可否認遠洋“率先之舉”的前瞻性,然而這也導致在行業紅利中的收穫有限,也由此與行業中的大多數企業輕度脫軌。
2018年9月,萬科感受到寒意,喊出“活下去”的口號,而這一年也成為遠洋集團的關鍵節點。
數據顯示,至2017年末,遠洋集團實現銷售額約705.6億元,同比增長40%。2018年,正式躋身千億陣營,全年實現協議銷售額1095.1億元,同比增長55%;累積協議銷售樓面面積約516.87萬平米,同比增長39%;累積協議銷售均價為每平方米約人民幣21200元,比上一年同期上升12%。
數據來源:企業公告、觀點指數整理
“千億”背後的數據並不算好看,從年報來看,2018全年遠洋集團營業額為414.22億元,較2017年下降了10%;歸母淨利潤減少至35.74億元,較2017年下降30%;每股基本溢利相應減少30%至0.473元。
該年度毛利為82.87億元,較2017年下降26%,毛利率則下降5個百分點至20%。
營業構成方面,物業開發業務仍保持着最大貢獻,佔總營業額的86%,但2018年物業開發收入較上年同比減少15%,達354.93億元,物業投資、物業管理及其他房地產相關業務則有不同程度的增長。

數據來源:企業公告、觀點指數整理
另一方面,多元化轉型難以立竿見影,資源的投入不能迅速見效,再加上住宅開發主業的萎縮也促使遠洋重新聚焦、調轉船頭。
遠洋集團開始“回撤”,並表示2019年將繼續聚焦主業發展,並注重發揮相關多元化業務的協同效應,走精細化的高質量發展道路。通過精細化、專業化的運營管理,從內源角度尋求企業高質量增長,塑造企業的核心競爭力。
2019年5月,遠洋集團對旗下長租公寓和養老業務進行了部分處置,出售北京邦舍置業有限公司100%股權和北京椿萱茂投資管理有限公司30%股權,而北京邦舍和北京椿萱分別是遠洋集團名下長租公寓業務和養老業務的投資主體之一。
就在遠洋開始剝離時,2018年之後行業多元化進程走向集中與分化,逐漸出現許多房企更名“去地產化”等系列操作。
儘管較遠洋而言起步稍晚,但基於此前在市場紅利下的潛心修煉和積累,包括市場規模和資金等,使得諸多企業在多元賽道上能夠迅速佈局,甚至開花結果。當然,在這一過程中也有企業因多元業務效益不如預期而做出調整和取捨。
可以見到的是,若從2012年成立養老中心開始算起,過去幾年遠洋在多元化方面的投入並未形成一定的規模效應和沉澱,商辦、養老、物業等大多不溫不火,仍未有“出圈”的代表性品牌和項目。
遠洋物流更是直至2021年4月才以獨立品牌形象正式運營。
與此同時,遠洋重返主業的“企圖心”卻又遭遇市場下行,拿地成本持續提升,而市場卻開始轉冷,調控深入,盈利空間再度被壓縮。
數據來源:企業公告、觀點指數整理
2019年,遠洋集團營業額為509.26億元,較上年同期上升23%。由於上年同期投資物業公平值收益較多;公司擁有人應占溢利及每股溢利分別下降至26.56億元及0.349元,均較上年同期下降26%。
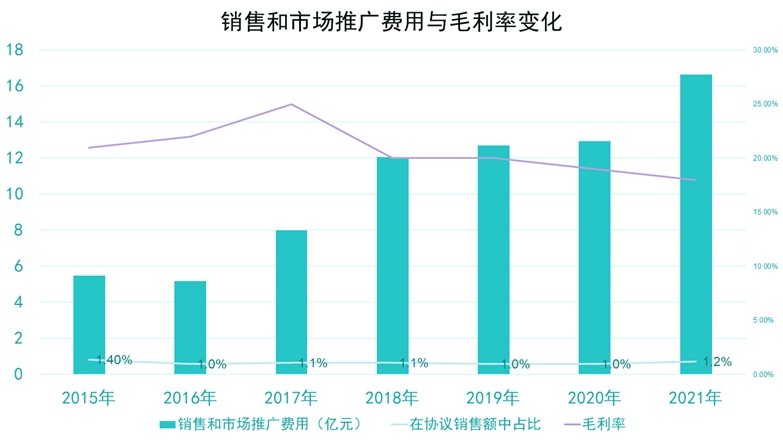
另外,新進入城市往往優勢較少,為迅速打開市場釋放品牌效應,推動項目去化,遠洋集團營運開支有所提高,例如市場推廣費用等,進一步侵蝕企業利潤。
數據來源:企業公告、觀點指數整理
2018年至2021年,遠洋集團銷售和市場推廣費用12.06億元增至16.6億元。最終結果便是以價換量、毛利率下滑,行業排名降低。
面對這種局面,遠洋需採取更多行動,維護企業長期價值與基本面。而在一系列調整中,遠洋資本開始扮演重要角色。
在這一年
2022年,行業有場共同主題的大規模行動--“現金流保衛戰”。
在這期間,遠洋也不例外,對部分資產進行處置,融資和償債是全年主線。
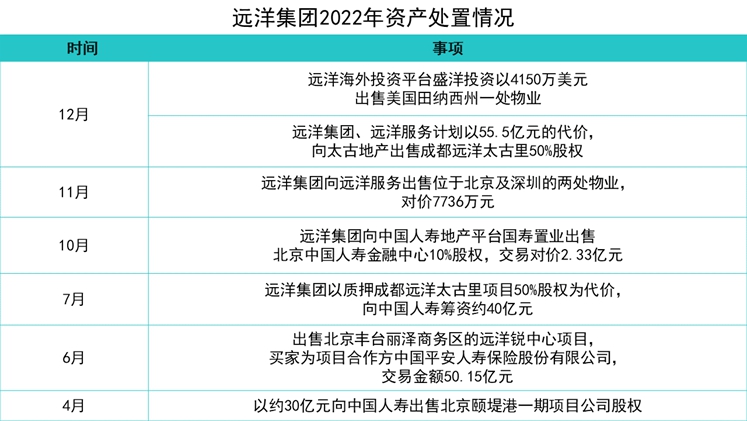
粗略統計,遠洋集團這一年相繼出售北京頤堤港一期、麗澤遠洋銳中心、成都太古里股權等資產,回籠資金逾150億元。
具體而言,4月份以約30億元向中國人壽出售北京頤堤港一期項目公司股權;6月出售位於豐臺區麗澤商務區的北京銳中心項目,交易價格50.15億元。
至下半年,遠洋集團以質押成都遠洋太古里項目50%股權為代價,再次向中國人壽籌資約40億元。10月17日,遠洋集團向中國人壽的地產平臺國壽置業出售了北京中國人壽金融中心10%股權,交易對價為2.33億元……
12月,向太古地產出售成都太古里50%股權。
數據來源:企業公告、觀點指數整理
得益於險資股東,遠洋集團憑藉融資優勢,又於境內外成功完成數次債券發行。
上半年,1月增發2億美元綠色票據,2025年到期,票面利率2.7%;3月完成人民幣20億元PPN發行,3年期,票面利率5.32%;4月發行2億美元綠色票據,3年期,票面利率3.8%;5月完成公司債迴轉售;6月成功簽約境外銀團貸款等。
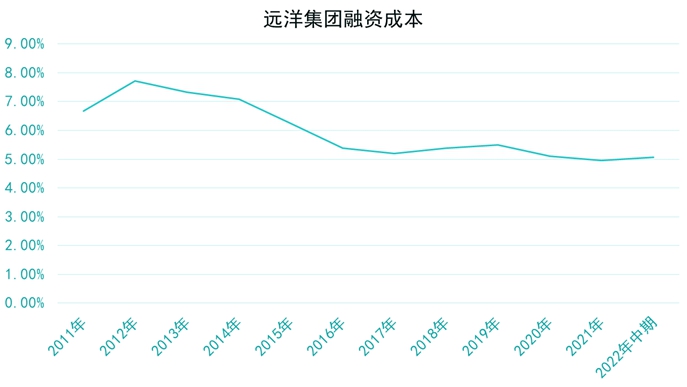
一系列置換現金和流動性的操作之後,數據顯示,遠洋上半年已償付各類有息債務超過130億元,及供應鏈ABS約66億元,到期負債均全部兌付。2022上半年,遠洋集團融資成本為5.07%,較上年同期上升3個基點,仍維持低位。
數據來源:企業公告、觀點指數整理
2022年上半年,遠洋集團營業額為234.12億元,較2021年同期205.13億元上升14%。物業開發業務保持最大的貢獻,約佔總營業額79%。
物業及其他房地產相關業務迎來52%的增長幅度,由上年同期的21.76億元增至33.17億元。對此,遠洋集團解釋稱,該增長主要為建築建造全產業鏈服務、數據地產及養老服務的收入貢獻增加。
來自物業投資的營業額增加3%至2.1億元,與上年同期基本持平。至期末,遠洋集團及合營企業和聯營公司合共持有超過22個經營中投資物業。
截至2022年6月30日,遠洋集團可租賃面積合共約382.2萬平方米;其中寫字樓佔比約21%,物流項目佔比約49%,其他包括商業、車位及其他佔比約30%。
遠洋表示,將繼續對投資物業推進輕資產化戰略,加強資金回籠。下半年,隨着房地產宏觀調控政策陸續鬆動,將繼續積極主動進行債務管理,改善淨借貸比率,以維持集團有足夠資金開展各類業務。
顯然,儘管遠洋努力在行業發展中踩對節拍,但在市場遇冷時,還是要承擔過去錯步的影響。
6月28日,國際知名評級機構穆迪將遠洋集團列入評級觀察名單。彼時,穆迪投資級房企僅8家,分別為中海、華潤、萬科、保利、龍湖、金茂、遠洋和越秀。
穆迪預計,中國人壽將繼續將遠洋視為戰略投資,並在需要時為公司提供財務支持。
穆迪的預測也早有佐證,2021年12月,中國人壽與遠洋集團簽署150億元《金融產品交易框架協議》,提升後者應對極端市場風險的能力。此外,中國人壽北京分公司與遠洋養老正式簽署《保險產品銷售和養老社區入住權益合作協議》,加強業務層面協同。
另外值得注意的是,自2021年收購紅星部分股權以來,遠洋資本開始活躍在公眾視野。
2021年3月,遠洋資本10.3億收購紅星地產18%股權,成為戰略投資者;6月,再次斥資23.12億元收購紅星美凱龍持有的7家物流子公司,收購所涉項目總建築面積規模約85萬平方米,多為成熟的運營期項目,將迅速為遠洋資本帶來現金流收入及利潤。
此後,遠洋資本相繼成立冷鏈基金、核心寫字樓基金以及物流地產基金。
2021年10月12日,遠洋資本成功收購新加坡大信商用信託管理有限公司70%股份,正式成為管理公司控股股東。10月13日,遠洋集團宣佈聯合數家國際投資人(包括全球主權財富基金與機構投資者),擬共同出資參與設立總規模為14億美元的核心寫字樓基金,專注投資於一線城市核心商圈成熟甲級寫字樓項目。
2021年10月18日,遠洋資本聯合某亞洲主權基金,發起設立4億美元物流地產私募基金,專注於投資一二線及重要物流節點城市的開發型及成熟型物流地產項目。
這是遠洋資本第三隻以物流為主題的私募基金,三隻基金累計認繳規模已達15億美元。
至2022年,遠洋資本的觸角延伸至住宅開發項目。2月15日,遠洋資本公佈,聯合多家全球知名機構投資者發起設立6億美元地產特殊機會基金,該基金是國內首支聚焦於境內住宅開發的美元特殊機會基金,專注於投資長三角、大灣區在內核心城市的住宅開發項目。
遠洋的輕資產可以說是依託於遠洋資本來進行,一方面如上述,遠洋集團、遠洋資本聯合國際資本設立基金,另一方面可將相關項目售於基金,再委託遠洋進行運營。如此的結果便是資產做輕,資金迴流,投資與收益循環,又甚至實現部分債務的出表。
長坡薄雪 | 在冬天,如何找到濕雪和一條很長的坡道?