
編者按:每個時代,每個行業,都會有一條正確的坡道。
2022年,中國經濟三駕馬車都面臨着前所未有的挑戰,出口、消費、房地產在時局變化中不斷調整,尋找重啓與復甦的道路。
為了檢視過去及展望未來,觀點新媒體策劃和推出最新一期年度報道——“長坡薄雪”,全面深度報道房地產及關聯產業鏈的標杆企業,他們的正確坡道和厚雪、濕雪會在哪裏?
與此同時,我們繼續對話具有全球視野和豐富經驗的經濟學家,從他們的角度,解讀中國經濟與各行各業的未來機會。
觀點網 作為港資企業,太古地產在內地歷來以長期運營著稱,但近兩年一改往日的慢節奏,進入投資加速期。
據觀點指數統計,太古地產近兩年共新增7個商業投資項目,內地投資節奏有所改變。但在港資紛紛加大內地投資力度之際,太古面臨的競爭並不小。
後續發展上,以高端商業見長的太古,採取高奢與潮流並重策略,兼顧高淨值客戶與年輕Z世代不同消費羣體的需求,以吸引更多元客羣。
新發展項目中,城市更新成為了重要方向。
太古地產雖有太古里系列產品線經驗在前,但基於招商運營難度不小,以及面臨同類高端項目的競爭等,未來仍存考驗。
可以預期的是,太古期望藉助內地市場春風,使得自身商業營收和影響力更上一層樓。
合作模式優劣
近期,成都遠洋太古里合作方遠洋集團、遠洋服務與太古地產先後發佈公告,遠洋方面將分階段轉讓成都遠洋太古里50%股權及物管公司50%股權,由太古地產接手,股權總對價為55.5億元。
交易標的成都遠洋太古里是西南地區的商業旗艦項目,同時也是雙方合作的代表性項目。過去數年,貢獻了穩定可觀的租金收入。
不僅成熟期項目股權收購,太古新項目拓展也進入了加速期。
據觀點指數統計,太古地產已確定或在建項目共有7個,包括北京頤堤港二期、上海張園、三里屯太古里北區擴建、廣州聚龍灣項目、西安太古里、深圳福田商業項目、三亞度假型零售項目,城市佈局上首度進軍西安、深圳、海南等地。
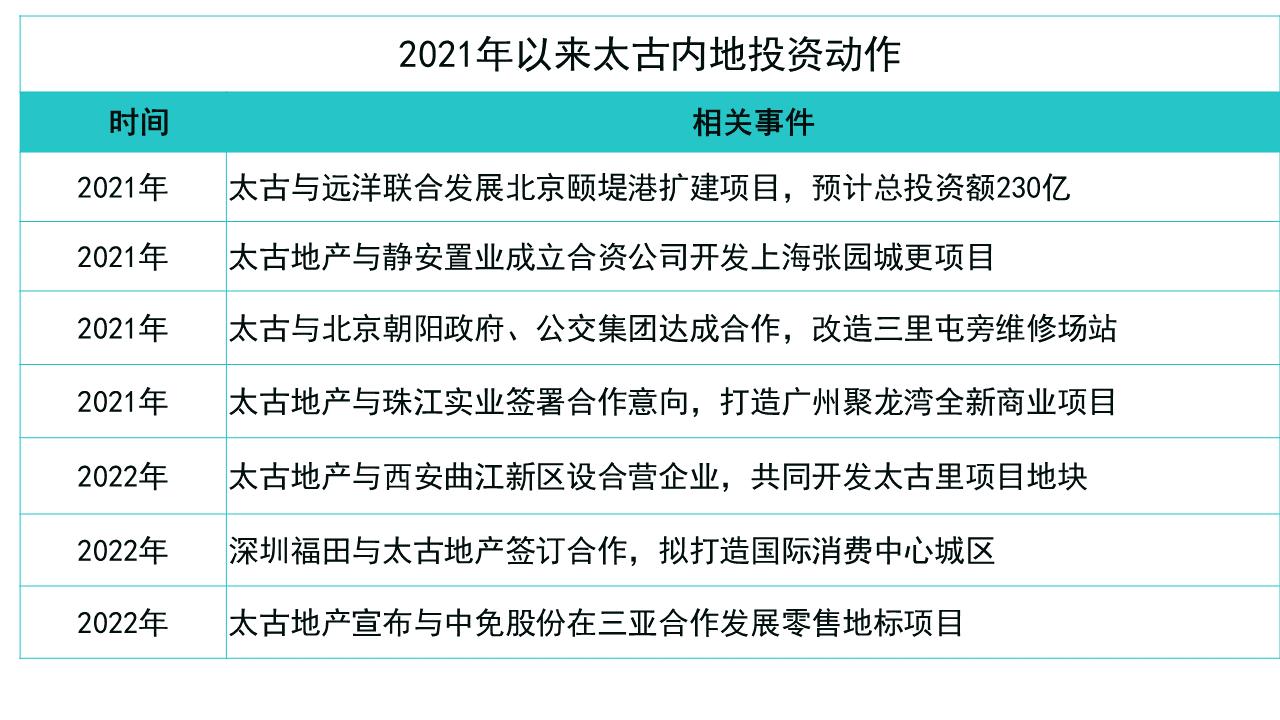
來源:公開資料,觀點指數整理
從投資動作看,這家港資企業顯然進入了新一輪投資期,將投放500億港元在中國內地的商業項目,以一線及新一線城市零售主導綜合發展項目為重點發展戰略。
觀點指數認為,太古這類港資投資策略的改變與市況密切相關,內地受惠於市場和消費力,整體受影響情況較好,具體情況從太古財報中可窺見一二。
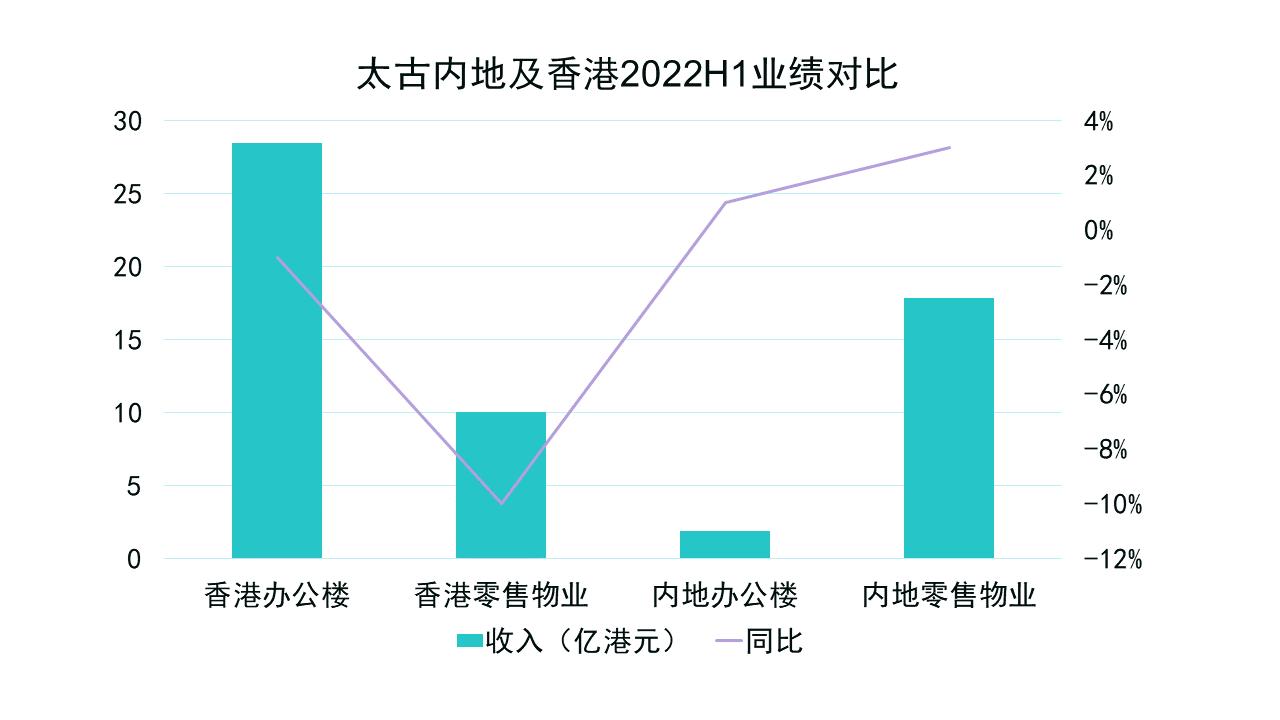
數據來源:企業公告,觀點指數整理
無論是辦公樓或零售業務,太古香港板塊上半年均錄得收入同比下滑,而內地則實現了同比上升。即使同受疫情和其他市場因素影響,內地表現還是優於香港。
此外,目前內地防疫政策放開,商業地產升溫回暖。長期來看,前景也更具想像力。落到具體項目上,太古是港資企業中獲得投資發展項目最多的企業,兩年內新增了7個項目。
這與太古財務狀況穩定,資金充足不無關係。據觀點指數了解,2022上半年太古地產淨負債率在20%以內,加上近年非核心資產出售積累了不少資金。
比如太古地產2018年、2020年先後向基匯資本出售了香港太古城中心三期、四期以及第一期物業,累計回籠資金約250億港元。
雖然資金充足是重要原因,但這是大部分港資企業普遍具備的優點。觀點指數認為,相比其他港資企業,太古能獲得較多項目與合作模式有較大關係。
不同於恆隆、九龍倉等港資企業的全自持模式,太古大部分運營項目在開發初期主要採取和合作企業各佔50%權益的合作自持模式,項目落成後的運營則由太古方負責。
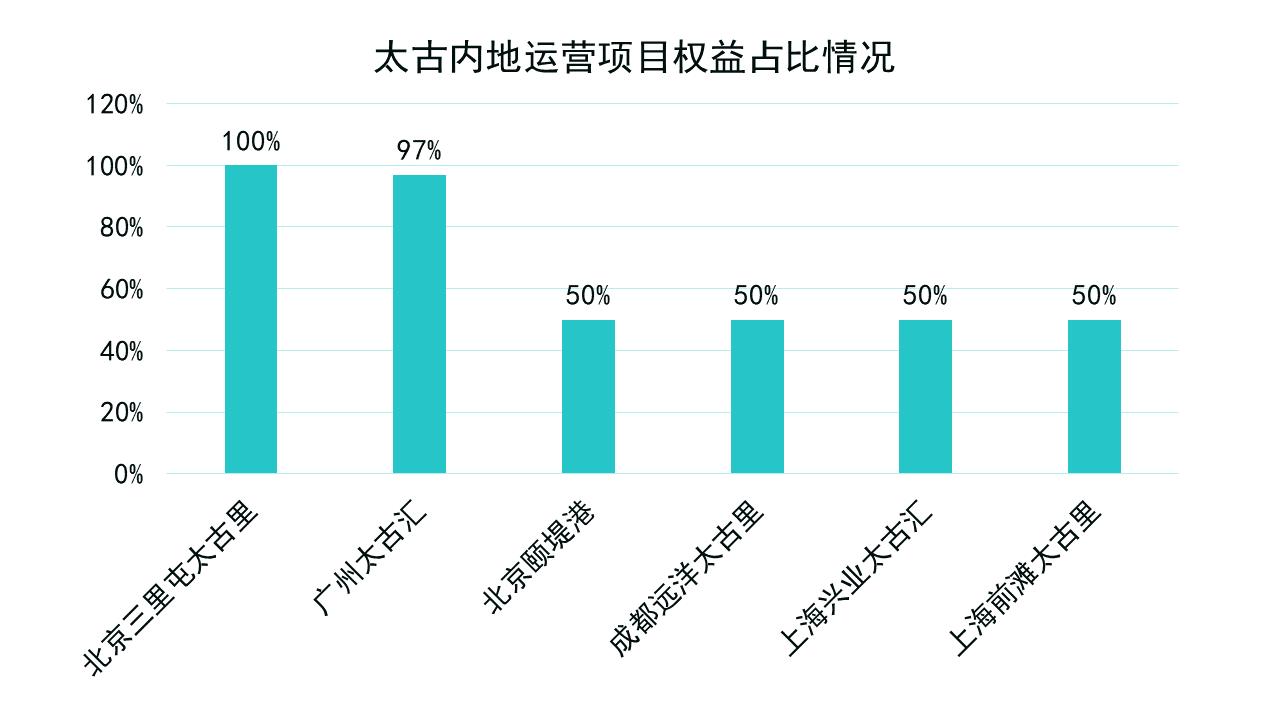
數據來源:企業公告,觀點指數整理
全自持模式獲取項目的途徑主要是公開市場拿地,但鑑於港資企業對投資項目的考察期較長,加之對於位置的高要求,找到並順利獲取項目的難度較大,代表企業主要有恆隆、九龍倉等。
從太古現有合作方式來看,對象既有港企也有國企,但以後者居多。與國資平臺在項目層面合作,除減輕獨立開發的資金壓力、降低經營風險外,更重要的是借力合作方提高獲取優質項目資源的機會。
不過相應地,合作模式下租金按比例獲取,與全自持模式相比會較少。
調整與競爭格局
即使獲取了不少新項目,現有項目的鞏固提升也非常重要。
2022年上半年,太古內地最重要的零售業務受疫情衝擊,銷售額有較大幅度下滑,不過租金增長9%至23.05億港元。
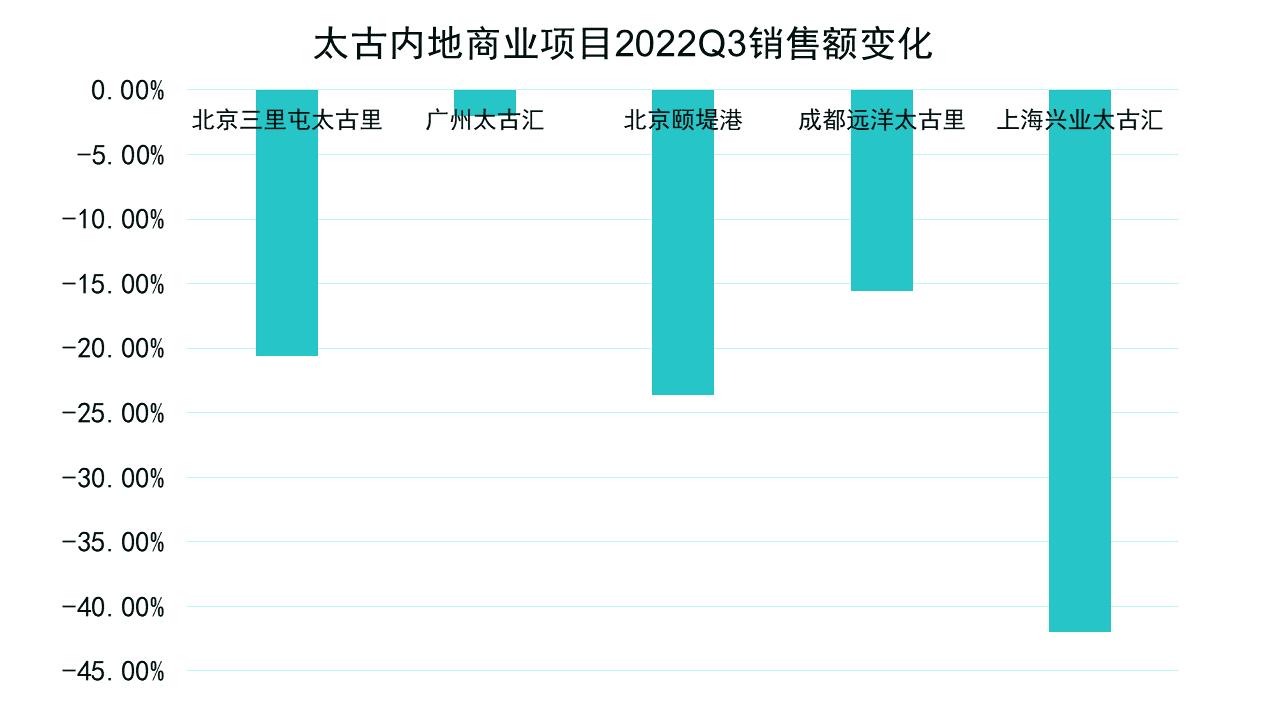
聚焦到具體項目表現,除2021年底開業的上海前灘太古里外,其餘5個項目上半年銷售額均有不同幅度下降。其中,上海興業太古匯銷售額同比下滑達到53%,北京兩個項目降幅分別為26%和25%,廣州和成都項目則分別下滑7%和8.2%。
從上海和北京可以看到,項目銷售額受二季度疫情影響較為嚴重。
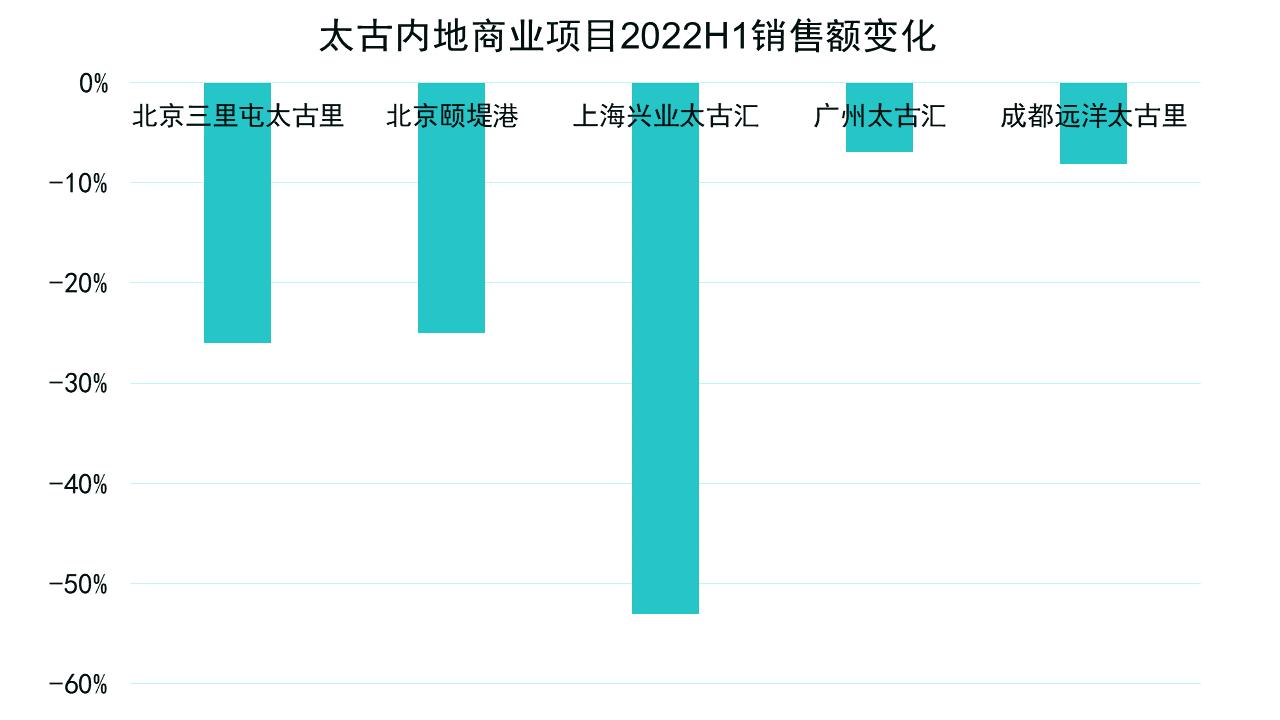
數據來源:企業公告,觀點指數整理
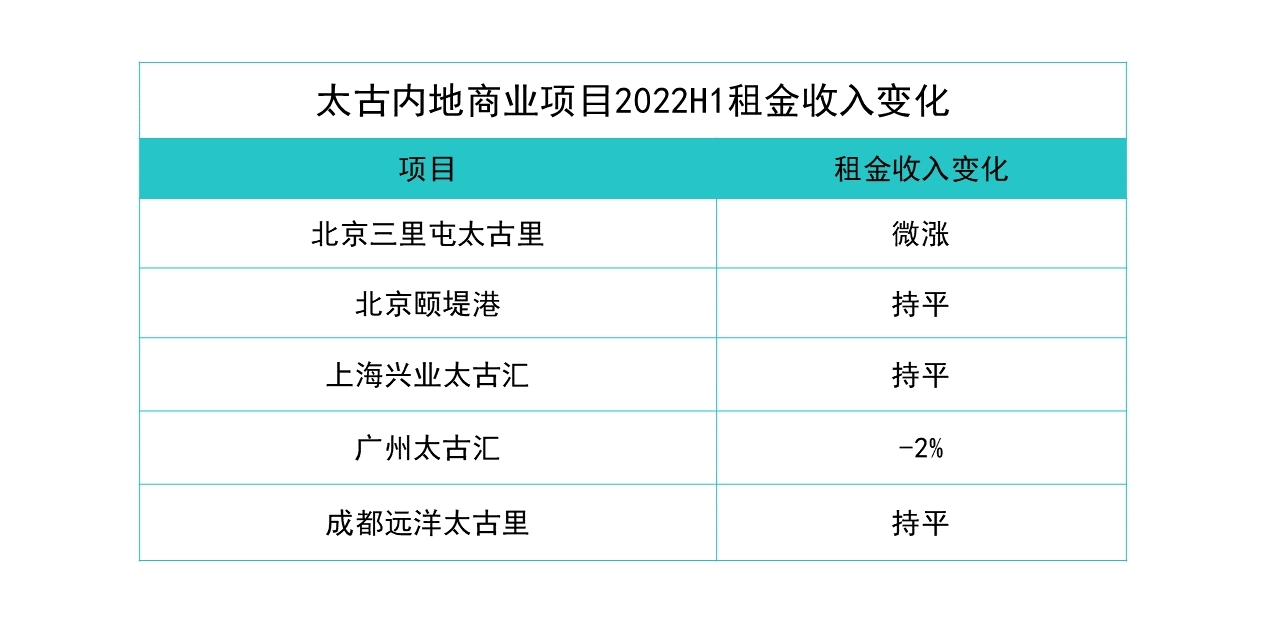
相較銷售額的下滑,租金變化不大,大部分與2021年同期持平,部分錄得微漲或微跌。
租金通常是提前約定比例,此外優質租戶比例較大,也在一定程度上保證了租金的穩定性。
數據來源:企業公告,觀點指數整理
雖然現有運營項目表現受到較大影響,但未來表現依然值得期待。從三季度來看,雖然零售銷售額同比依然為負,但相比上半年有所回升,說明覆蘇回暖已是進行時。
除了依賴市場復甦外,太古也通過調整升級,提升整體的商業競爭力。以北京三里屯太古里為例,該項目疫情以來新引進了超60個品牌,其中有不少首店,鞏固了首店收割機地位。
不止三里屯太古里,太古旗下項目都進行了調改升級。據觀點指數不完全統計,僅北京三里屯太古里、上海前灘太古里、廣州太古匯及成都遠洋太古里4個項目,2022年7月份以來就引入了10餘家新店。
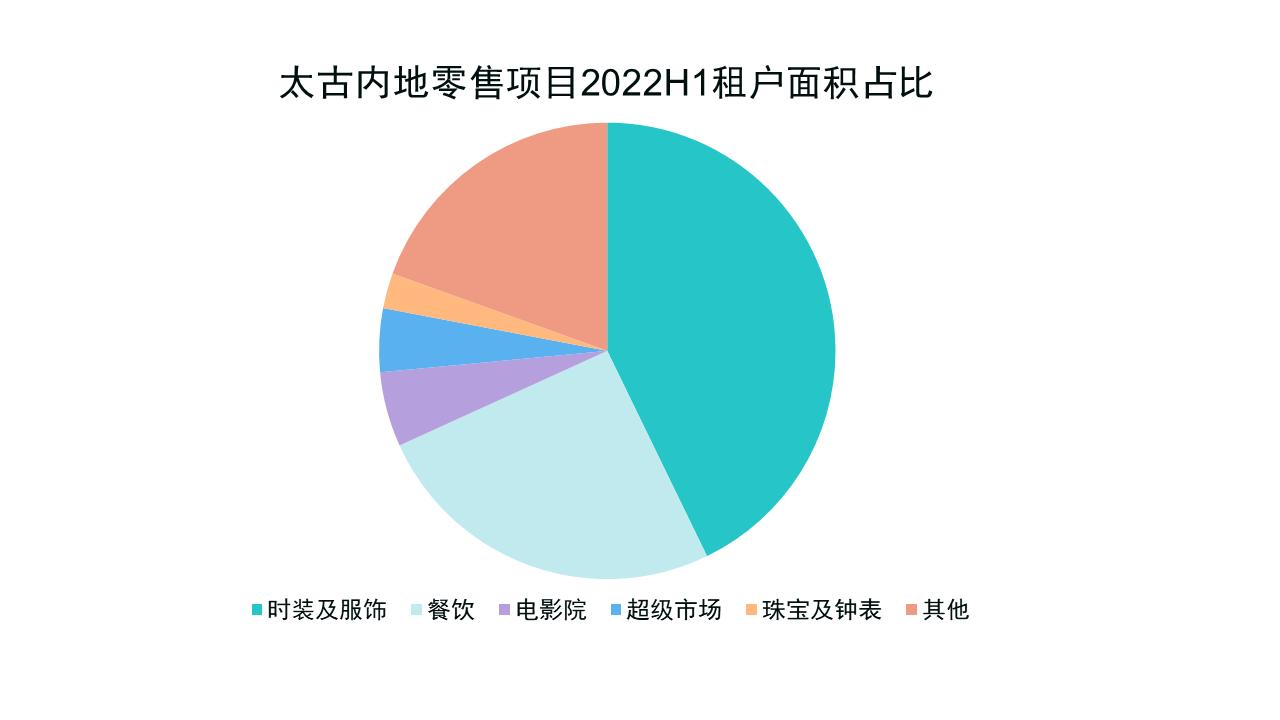
從不同項目引進的新店開看,主要以服飾、珠寶及美妝等零售類業態為主,佔比超過8成,整體與目前業態佔比結構相一致。
據觀點指數觀察,以時裝及服飾為代表的零售業態在太古項目中擔任重要角色,佔比超過4成。這點與市場上其他競爭對手華潤、恆隆等類似,如華潤萬象生活在營重奢項目中,服飾類業態佔據主力地位,在項目中佔比在20%-35%之間。
數據來源:企業公告,觀點指數整理
相對一致的業態分佈,也意味着競爭壓力更加大。
為了提高競爭力,太古對話題性店鋪的引入較為積極。下半年,成都遠洋太古里引入全球最大奢侈品牌路易威登的餐廳,是該品牌在國內開設的首家餐廳。
值得注意的是,觀點指數發現太古目前項目的打造趨勢逐漸呈現涵蓋全客層的趨勢,這點相比恆隆、華潤等企業更為突出。
三里屯太古里和前灘太古里項目最新佈局規劃,可以佐證這一點。
三里屯太古里正在進行的升級改造中,北區擴建後將落位更多重奢品牌,打造奢侈品獨棟門店集羣,提升高端調性;南區將持續加碼首店/體驗店/旗艦店等,保留潮流風格。
前灘太古里的兩大區域,石區專注重奢和輕奢零售,木區則聚焦潮牌。這背後是出於迎合高淨值客戶,並擁抱年輕Z世代族羣的考量。
城更機遇與挑戰
觀點指數發現,太古在合作上逐漸向城市更新方向發展,近期開放了西區的上海張園,建設中的西安太古里以及廣州聚龍灣3個項目均屬於城市更新類型,均採用太古里模式。
港資企業在內地發展城更項目的其實不少,但是城市更新項目不僅開發週期長,不同改造階段還存在諸多不確定性因素,具有較高風險性。
目前在內地較為積極發展城市更新項目的港資還有新世界中國,採取的策略主要是合作開發,項目多為成熟度較高的類型,太古亦是如此。
但太古和新世界涉及的城更項目有明顯區別,前者包括較大部分的住宅業態,而太古除西安太古里項目有少量住宅部分外,其餘項目均是商業。
對於商業類城市更新項目,觀點指數認為,太古里產品線的開發運營經驗能夠提供一定助力。因為在改造過程中,需要考慮對文化歷史建築等進行保留,發揮空間會受到一定限制。比起傳統MALL形態,街區式商業體契合度更高。
以成都遠洋太古里為例,該項目對傳統建築大慈寺進行利用式保護,打造“新舊融合”商業消費街區,成為當地商業標杆,實現了商業和文化的融合。
有成都遠洋太古里經驗在前,讓市場對張園項目有了不少期待,但面臨的招商和競爭問題也不可忽視。
一是高端項目招商和品牌引進週期較長,相關資料顯示,奢侈品旗艦店和特別概念店的落地,需要至少12-24個月甚至更長時間的評估、設計和裝修,這意味着開發週期會較為漫長。
二是項目處於南京西路商圈,該商圈分佈6大頂奢品牌門店(Hermes、Chanel、Louis Vuitton、Gucci、Prada、Dior),散佈在不同的商業體,意味着高端商業競爭對手並不少。
如恆隆廣場就坐落於此商圈,同樣以重奢為主打,瞄準高收入人羣。基於定位和客羣的一致性,未來雙方在高端客羣獲取上可能會有競爭。
長坡薄雪 | 在冬天,如何找到濕雪和一條很長的坡道?