
編者按:每個時代,每個行業,都會有一條正確的坡道。
2022年,中國經濟三駕馬車都面臨着前所未有的挑戰,出口、消費、房地產在時局變化中不斷調整,尋找重啓與復甦的道路。
為了檢視過去及展望未來,觀點新媒體策劃和推出最新一期年度報道——“長坡薄雪”,全面深度報道房地產及關聯產業鏈的標杆企業,他們的正確坡道和厚雪、濕雪會在哪裏?
與此同時,我們繼續對話具有全球視野和豐富經驗的經濟學家,從他們的角度,解讀中國經濟與各行各業的未來機會。
觀點網 “2022年過去了,我很懷念它”。
面對週期的波動起伏、房地產行業模式的轉變,這些挑戰都迫使碧桂園有所改變,以求在房地產行業有長線的發展。
告別7000億元量級,面對盈利能力減少的“薄雪”模式,碧桂園在銷售、投拓、融資、管治等多方面都進行了調整。
對於碧桂園和與它相關的人來說,2022年是值得懷念的。
積極的信號
三年疫情下,房地產市場經受了不少衝擊;與此同時,面對着去槓桿的調整、週期下行的影響,房地產企業在風暴中前行。
2023年1月初,央行、銀保監再次強調,要落實好16條金融支持房地產市場平穩健康發展的政策措施,用好民營企業債券融資支持工具,保持房企信貸、債券等融資渠道穩定,滿足行業合理融資需求。
新年伊始,碧桂園在融資端也傳遞出更多積極的信號。
據觀點新媒體瞭解,1月31日,碧桂園發佈稱,擬由碧桂園地產集團有限公司發行總額200億元中期票據經已獲准註冊。該筆註冊額度自通知書日期起計兩年內有效,可在註冊有效期內分期發行中期票據。
有業內人士認為,碧桂園為2023年春節後獲批儲架式註冊發行的首家房企,展現了監管層對其的支持;同時,儲架式發行模式利於企業、投資人把握髮行窗口、投資時機,提升市場投融資效率。
而碧桂園地產最近更新的20億元中票信息顯示,募集資金擬用於項目建設、償還債務融資工具、償還碧桂園控股有限公司境外美元債券。
透過該筆票據,不難猜測到碧桂園融資額度將用於償還在岸債務以及離岸美元債,此次高達200億元中票儲架更將修補融資方面的信心。
不少專家表示,信心比黃金還重要。除上述境內融資進展外,碧桂園內保外貸方面也再邁出一大步。
1月26日,碧桂園與民生銀行香港分行訂立融資協議,據此獲得最高達5000萬美元等值的人民幣定期貸款融資,自貸款首次提取日起計為期36個月。
市場消息認為,民生銀行是通過內保外貸業務向碧桂園提供了5000萬美元等值人民幣定期貸款融資。
雖然融資金額並不大,但目前作為唯二獲得內保外貸的企業,高盛預計碧桂園市值恢復正在路上,同時也傳遞出政策對於房企融資支持,有助於購房與投資情緒回暖。
再追溯到2022年12月27日晚間,碧桂園發佈公告稱,聯席主席、執行董事兼控股股東楊惠妍全資擁有的必勝公司借出本金額為50.55億港元的貸款,以支持碧桂園經營發展。該貸款為免息及無抵押,初始期限為三年一個月。
此次楊惠妍通過出售碧桂園服務股份獲得市場資金借予碧桂園,體現出提前積極應對2023年美元債到期兌付。
或許房地產艱難時刻已經熬過去,或許信心已經漸漸被重拾,陰霾正在慢慢退散。
調整的成效
但在2022年,外部環境緊張與內部疫情反覆下,伴隨不少房企爆雷、住房消費信心減弱,全國樓市並未如預期穿越週期。
碧桂園也因應形勢不斷調整着自己的航向。
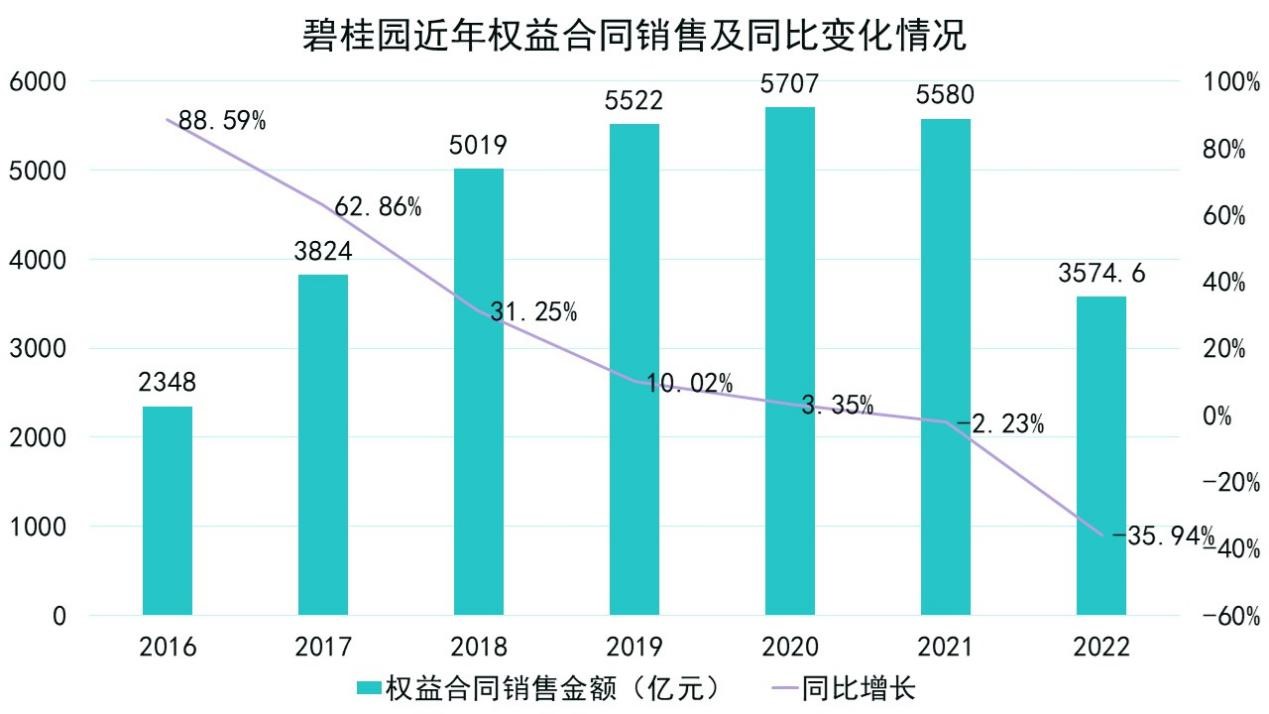
數據來源:企業公告,觀點指數整理
可以窺見,2018年後,碧桂園銷售增幅相較此前巔峯時期已經有了明顯減速,2022全年,錄得權益銷售額3574.6億元,同比減少35.94%。
據觀點指數公佈的數據顯示,2022全年前100房企實現權益總銷售金額5.02萬億元,同比減少45.1%,觀察碧桂園的銷售情況,好於市場走勢。
面對房地產行業的加速調整,碧桂園2022年持續加大促銷力度,全年單月銷售均價同比下跌,年末時更是在眾多城市採用最大75折優惠刺激銷售。
一年坎坷走過,雖然告別7000億元量級,但碧桂園仍保持住了榜首位置。
據觀點指數2022年1-12月的房企銷售數據統計披露,碧桂園錄得全口徑銷售4643億元,領先第二名保利約70億元,領先第三名萬科440.8億元;權益銷售方面,碧桂園則領先保利407億元。
不過,2023年碧桂園的銷冠位置仍然將接受市場的挑戰。
按合同銷售地區分佈,碧桂園2020-2021年在廣東省以外地區的權益合同銷售佔總體的81%和83%,而2022上半年廣東省銷售佔比略微上漲至18%。
如硬幣的另一面,地域多元化方面的努力導致碧桂園項目區域分散,同時城市能級下沉,在預售資金嚴監管下可能加大資金迴流的難度。

數據來源:企業公告,觀點指數整理
從權益口徑合同銷售城市類型觀察,2022上半年碧桂園有31%來自一二線城市、69%來自三四線城市,而2020-2021年分別有61%和68%的銷售收入來自三四線城市,2022上半年呈現輕微上漲的情況。
但2022年以來,部分三四線城市房地產市場供過於求的情況較為明顯,房價受壓,面臨去庫存的問題。
其實,市場對三四線城市的需求一直有所擔心。而自2014年前後開始,碧桂園不斷下沉至三四五線拿地,成為了許多三四五線城市第一家進駐的品牌房企,擁有非常豐富的土地儲備。
但三四五線城市土地升值收益空間不大,建安成本管控是房企能否實現盈利乃至搶佔市場份額的關鍵。碧桂園對三四五線的管控還是較為精細的,並將投拓重點傾斜在了更有發展前景的長三角、珠三角等優勢三線城市。
此前抓住城鎮化快速發展機會的碧桂園,現在如同站在繁忙的十字路口,同樣需要選擇。
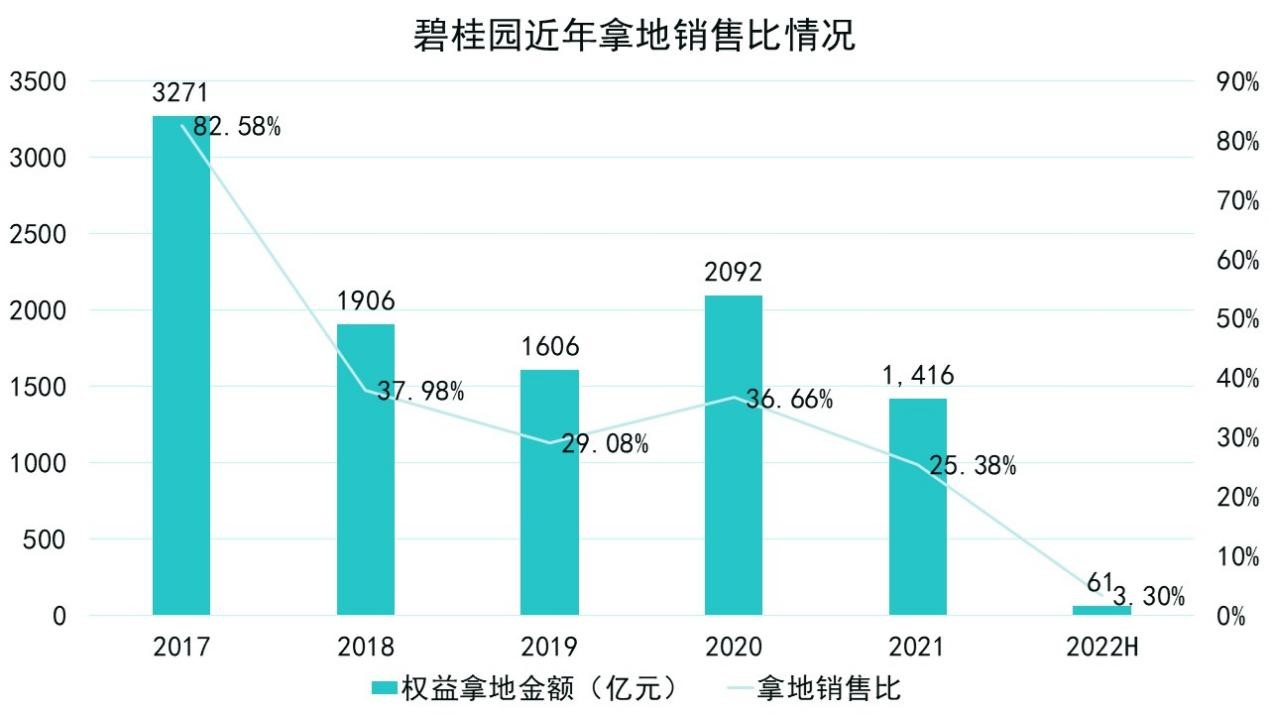
數據來源:企業公告,觀點指數整理
2021年,碧桂園權益拿地金額較2020年已出現收縮,對於銷售表現一般的城市放緩了拿地節奏,減少近600億元拿地支出。
2022年,碧桂園在投拓擴張方面更是一改以往態勢,據觀點指數發佈的1-11月房地產企業新增土地儲備報告顯示,該公司全口徑新增土地儲備76.26萬平方米,排在第38位。
2022上半年,碧桂園分別在佛山、張家口、蘭州等地獲取低溢價率地塊,共計9個項目,拿地權益金額60.9億元。
從拿地結構來看,截至2022年前六個月,碧桂園二線城市權益金額佔比71%,三四線城市佔比29%;從已獲權益可售資源城市類型來看,目標為一線城市佔比20%,目標為二線城市佔比30%,目標為三線城市佔比50%。
對應發生變化的是位於三四五線的權益拿地金額佔比,從過往60%以上收縮至30%以內,碧桂園對三四線城市的投資顯著縮減。
截至2022上半年,碧桂園權益可售資源共計約12161億元,另有潛在權益可售資源約2917億元,合計約1.51萬億元,可支撐未來一段時間的銷售需求;權益可售資源中,77%位於人口流入區域,75%位於長三角、珠三角、環渤海、長江中游、成渝等五大都市圈。
當下,房地產市場信任鏈在逐步修復中,每一家房企都承擔着保交樓的責任。據統計,2022年碧桂園集團已累計交付近70萬套房。
另外,良好的銷售回款才能加強自身的造血能力。即使2021年按揭貸款收緊使房企回款率受到影響,不少房企回款率跌至80%以下,但碧桂園仍保持較好的90%回款率,2022上半年回款率微漲至91%。
但鑑於預售資金的管控,於碧桂園而言,高週轉邏輯就需要有所改變,現金流、安全性可能比利潤更重要。碧桂園近年來通過一些措施"降本增效",進行費用把控、改善盈利能力,已初顯成效。
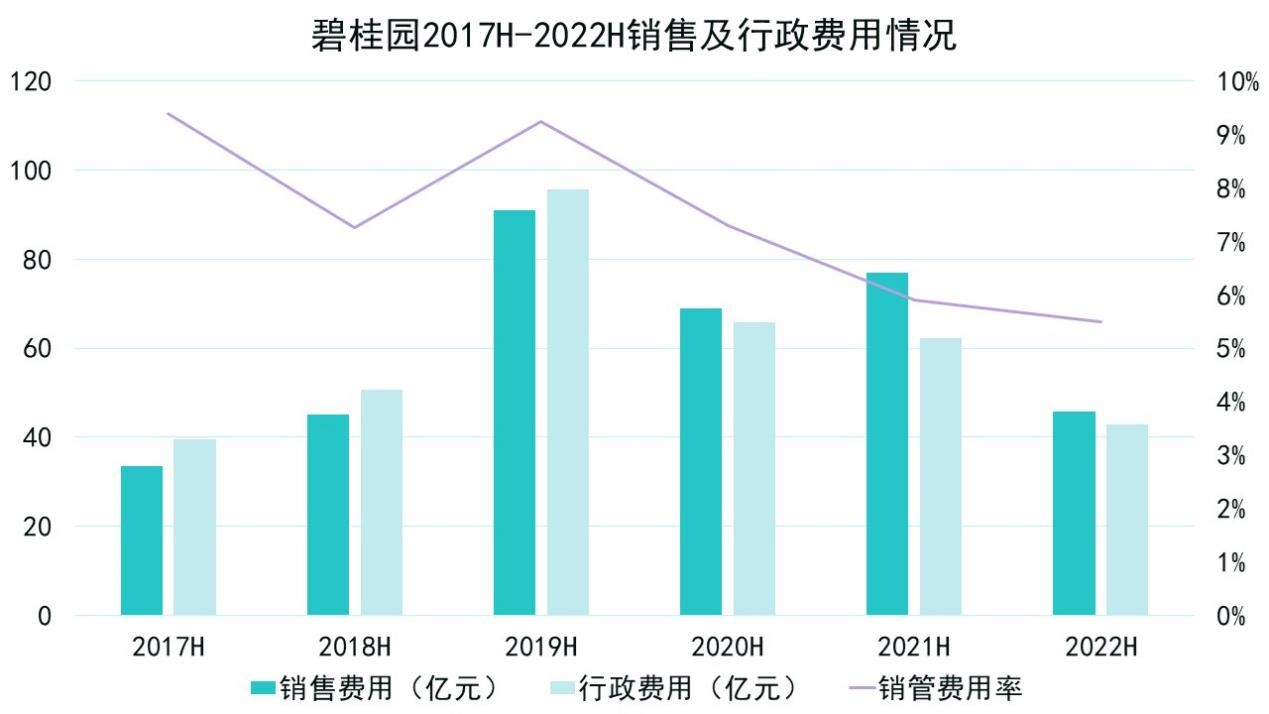
數據來源:企業公告,觀點指數整理
2022上半年,碧桂園銷管費用率再進一步下探到5.5%的水平,相比前幾年已有不小回落。
此外,經過4年投入,截至2022年底,碧桂園旗下博智林已有33款建築機器人投入商業化應用,服務覆蓋30個省份(直轄市、自治區)超600個項目;累計交付超1700臺,累計應用施工面積超千萬平米。
融資變奏曲
高槓杆的模式漸漸降下帷幕,規模不再是房企追逐的第一目標。
經過上一週期規模追求、槓桿加大導致融資成本上升之後,碧桂園於2019年意識到,好的信用評級對公司尋求長遠發展的重要性,當年便開始爭取更多國際評級機構的投資級評級。
得益於信用評級的提升,碧桂園隨後打開了境外融資通道,對於降低融資成本也有較大幫助。
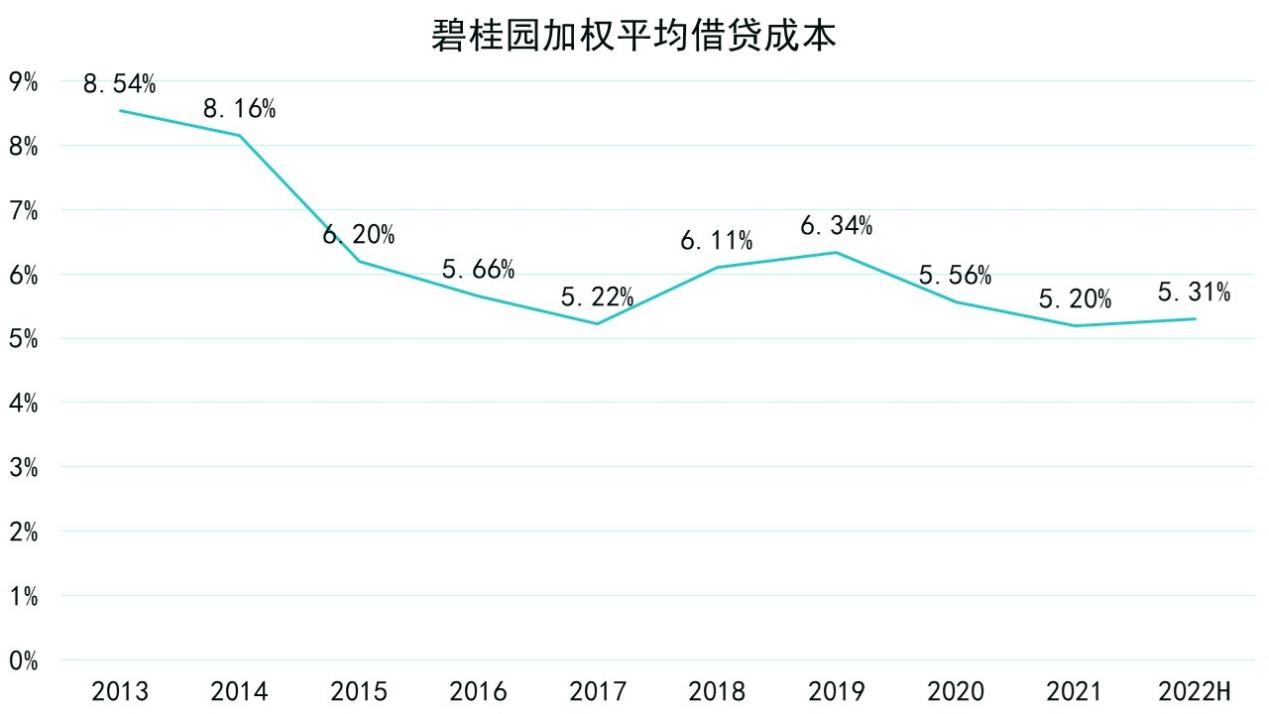
數據來源:企業公告,觀點指數整理
從圖表中可以窺見,2019年後碧桂園加權平均融資成本呈現逐年下降趨勢,於2021年加權融資成本降至近十年最低水平,2022上半年加權平均融資微漲至5.31%,對比2021年底上升11個基點,主要由於美國加息導致部分以浮動利率計價的外幣借款利率上升。
但2022年三大評級機構不斷下調評級,碧桂園亦主動申請撤銷標普和惠譽的評級,此前得以依賴的境外融資通道受阻。
穆迪提到,由於進入在岸和離岸資本市場的渠道收窄,碧桂園很可能需要在未來12至18個月內利用內部資源償還到期債務。
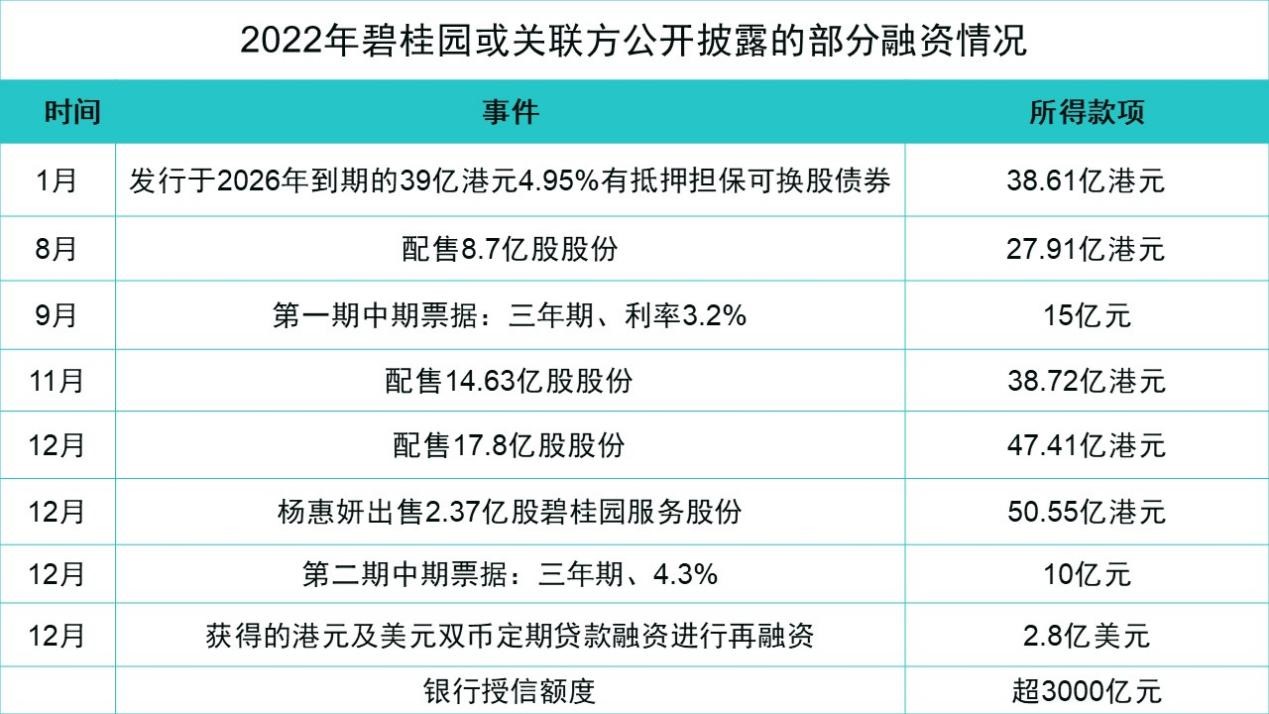
碧桂園進而轉向可轉債、配售、出售碧桂園服務股份等方式,圍繞上市平臺股權操作獲取境外融資,合計所得款項達203.2億港元。
翻查2021年融資情況,碧桂園股權融資金額為零,發行優先票據(美元債)122.4億元。2022年利用股權融資填補發行美元債的空缺亦不失為一種應急之舉。
2022下半年,信貸、債券、股權、“內保外貸”四箭齊出,房地產行業融資端開始放鬆,碧桂園是受到監管部門認可的示範民營房企之一,也是行業中資本市場樂於向其敞開大門的企業之一。
數據來源:企業公告,觀點指數整理
另外,從2022年至今,碧桂園採取回購債券、增持等實際舉措提振投資人信心。
境內方面,自2022年7月14日至10月14日,碧桂園控股股東累計購買公司債券超3.25億元,體現了核心管理層對未來持續經營能力和償債能力的信心。
境外方面,2022年前5月,碧桂園累計購回本金總額5570萬美元的優先票據,同年6月再以自有資金提早完成總額約4.11億美元優先票據的贖回;2023年1月11日,碧桂園公告稱,進一步回購2.18億美元2023年1月到期優先票據。
有消息稱,面對1月到期6.17億美元債券,碧桂園已提前備好兌付資金。
數據來源:企業公告,觀點指數整理
短期債券的到期,對於碧桂園現金流是一個挑戰。
正如總裁莫斌在8月18日碧桂園業績電話會中所說道:“現金流方面,公司已經將未來可能遇到的各個風險點都納入了現金流鋪排的考量,做到極致版本的壓力測試。”
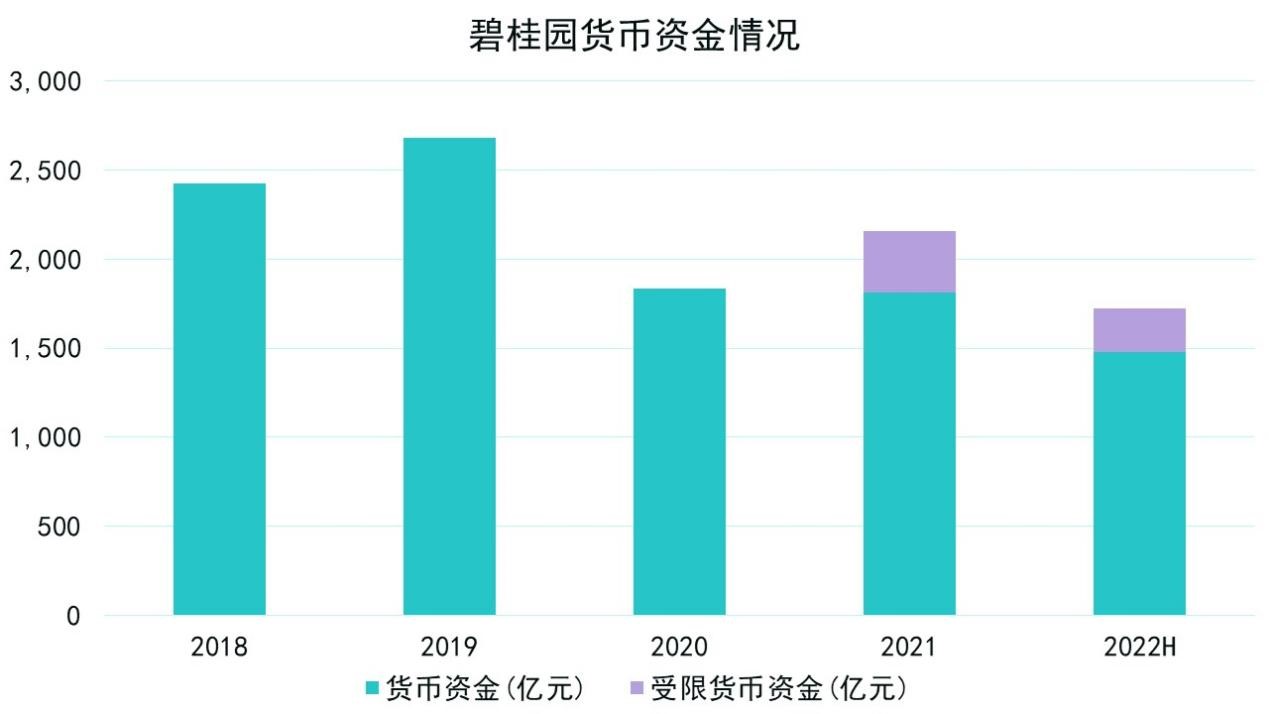
截至2022年6月30日,碧桂園集團可動用現金餘額約人民1479.8億元,其中受限貨幣資金244.93億元,雖較2021年底有所減少,但可動用現金儲備充足。
數據來源:企業公告,觀點指數整理
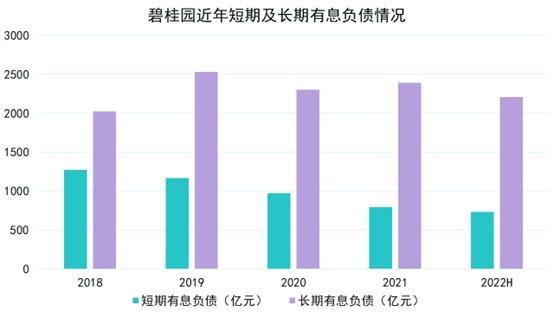
另觀點新媒體整理數據發現,碧桂園從2021年開始就針對一年內短期有息負債進行置換,在債務期限上以中長債置換了部分短債,使得債務整體結構更加合理。
這也使得碧桂園短期有息負債規模逐漸減少,從2021年底的790億元降至近年低位的728.5億元,減少了近62億元;短期負債在有息負債中的佔比下降至24.81%,處於較為安全的範圍。
與此同時,碧桂園長期有息負債從2021年底的2389.04億元降至2022上半年的2208.24億元;總借貸餘額從2021年底的3179.2億元進一步降至2936.8億元,較2021年底下降7.6%。
數據來源:企業公告,觀點指數整理
財務指標的變化,亦能反饋在“三道紅線”上。
截至2022年中期,碧桂園仍處在黃檔,唯一不達標的剔除預售賬款的資產負債率,已從2021年底約76%下降至74%;淨負債48.1%,相比2021年底上升了2.63個百分點。
總體而言,碧桂園財務指標有了一定優化,但淨負債率和現金短債比情況有所回升。
對此,莫斌曾表示,為確保能夠穿越週期,碧桂園把重心放在保證資產負債及利潤的平衡上,並確保核心資產的不受損。碧桂園主要通過銷售回款、可動用現金的管理、審慎投資,來維持收支相對平衡的狀態,並通過經營性現金流償還高成本短週期的一些融資,進一步優化債務結構。
結合2022全年情況,確如莫斌所言,碧桂園一步一步地償還高成本及到期融資,使得整體經營狀況並未受到過多影響。
長坡薄雪 | 在冬天,如何找到濕雪和一條很長的坡道?