
觀點網 5月21日,“共贏:投資的價值”為主題的2025觀點資本圓桌在上海中國人壽金融中心圓滿落幕。
作為中國最具活力的經濟金融與創新中心,上海一直是推動資本與產業深度融合的前沿陣地。2024年,中國不動產及相關行業在政策的優化和市場的變革當中穩步前行。公募REITs擴摸擴容加速,存量資產盤活不斷推進,綠色理念與科技賦能也為行業注入了新的動能。
而金融機構的轉型探索,成為了引領未來的關鍵力量。
中國人壽金融中心,作為位於上海浦東小陸家嘴金融貿易區核心地帶的超甲級辦公樓,自2017年落成後歷久彌新,以絕佳的地理位置、卓越的運營和服務體驗成為了本次大會的理想舉辦地。
在大會現場,觀點機構攜手企業高層、專家學者、金融投資機構等,以“共贏:投資的價值”為主題,深入探討不動產與資本市場的未來圖景,在政策紅利持續釋放的當下,以長期主義重構投資邏輯,通過資源優化與生態共建實現多方價值的可持續增長。
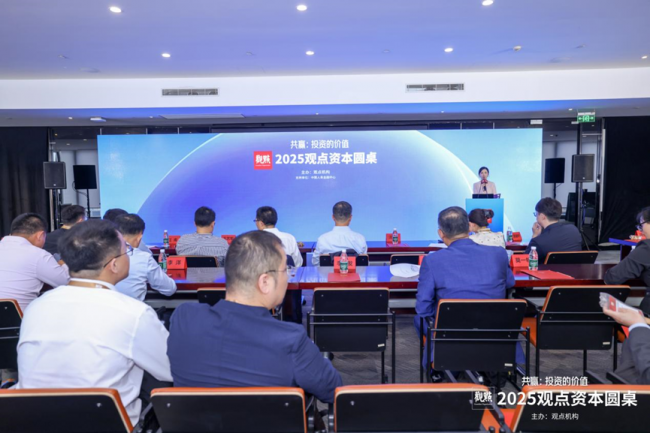
2025觀點資本圓桌現場
REITs擴容提速
政策助力與創新驅動下,C-REITs擴募與常態化發行不斷加速,為投資者提供了更豐富的選擇。
嘉實基金董事總經理、公募REITs首席投資官王藝軍率先發表演講,對於公募REITs投資特點和常態化發行時代的投資機會,指出公募REITs其實應該是另類權益資產,海外經驗來看,REITs長期收益和房地產直投的收益表現相似,REITs也提供了更多元化的投資選擇,便於拓展投資機會,分散投資組合風險。
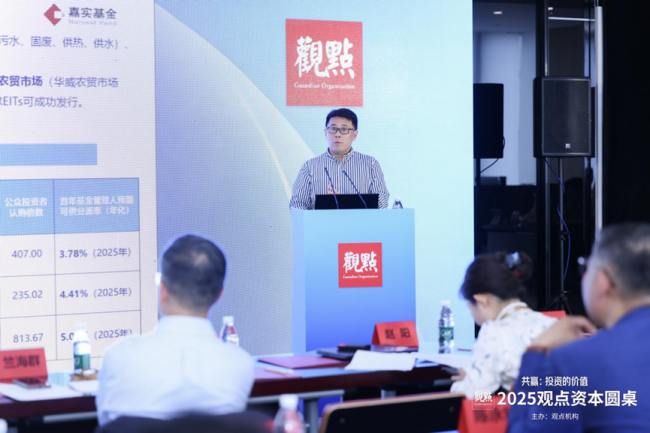
嘉實基金董事總經理、公募REITs首席投資官王藝軍
但是目前國內REITs對於基本面反映出來的變化,某種程度上還是滯後的,不同資產類別的滯後時間和程度不一樣。他表示:“對於機構投資人來說,還是建議大家進行認真的投資決策,注意細分市場領域具體的投資機會。
中航基金不動產投資部總監王雨宸對此表示贊同。在主題演講中,王雨宸分享了一組數據:截至5月15日,市場已上市項目65單,包括4單擴募的項目,累計發行規模接近1800億元,涵蓋了收費公路、產業園區、能源、消費、保障房、倉儲物流、生態環保、水利設施、市政設施等9大類資產類型。
中航基金不動產投資部總監王雨宸
“從底層資產類型來看,包括保障房、產業園區、倉儲物流、IDC數據中心類,能源類,消費類、生態環保等共計7大資產類型。”王雨宸表示,今年大部分項目的發行確定性比較強,投資者的投資熱情也比較高漲。
因此,在REITs一級投資中,可以重點關注各類資產的“首單”,優選二級溢價較高且具備抗週期屬性的重點業態,同時關注稀缺性標的及估值審慎的標的。
國泰海通證券投行REITs業務部執行董事趙陽亦持同樣觀點。她在關於“多層次REITs市場建設”的主題演講中亦分享了市場數據,提到雖然近三年經濟形勢復甦不及預期,房地產市場低迷的大背景下,一線城市商業物業亦出現了租金下滑、空置率上升的現象。但一方面,公募REITs近年來持續擴容。

國泰海通證券投行REITs業務部執行董事趙陽
一方面是大宗交易遇冷,另一方面公募REITs逐漸受歡迎,對於兩者之間如何進行錯位和彌補,趙陽表示:“近期交易所大力推動的持有型ABS(中國版私募REITs)這一產品,與公募REITs投資範圍、產品設計上有許多相同之處,對底層資產的合規手續及運營成熟度要求低於公募REITs,突出權益屬性,突出資產信用,資金使用更加靈活,還可設置50%的槓桿比例。”
她認為,預計未來中國版私募REITs將吸引更多產業方、資金方參與,從重主體信用轉變為重資產質量。
資產選擇
對於大宗交易遇冷,高和資本資產證券化部執行總經理湯益軒指出,去年大宗市場的成交量大概在2200億,相較於40萬億的存量商業不動產市場滲透率大概是0.55,這個數據在美國大概是4.85。
“也就是說,資產盤活比例和流動效率是相對比較低的。我覺得一方面是市場建設的程度有待加強,第二方面是金融工具運用的程度也不夠。”
高和資本資產證券化部執行總經理湯益軒
如何把這些工具有機的結合擺佈起來?湯益軒表示:“對於一般的企業來講,我們說要做輕重分離,邏輯上總是先把自身的資產先盤活,搭建平臺後,才有能力和平臺實現對外的併購擴張。”
在幫助企業打造不動產金融閉環邏輯中,他指出,在併購過程中可能用到併購貸款等銀行的融資工具,當然也可以用到諸如CMBS等攤還期限更長的融資工具,降低資產端的剛性債權壓力,增厚權益級投資人收益,同時在資產成熟後同步裝到公募或者私募平臺中,獲得的資金再返回來投資新的資產。
“這可能是我們能夠形成的不斷動態調整的不動產金融大循環邏輯,最終可以助力企業實現輕重分離的狀態,這個是比較良性健康機制和狀態。”然而,幾種產品之間是否存在順暢的銜接機制,或者是不是有一些卡點,他表示,這些仍然是需要業界探討和共同推動的部分。
北京大成(上海)律師事務所合夥人劉唯翔則是從買方視角,通過分享證大喜馬拉雅、鼎好大廈項目等存量和不良資產案例,傾向將不良資產項目視為存量資產一個類別加以討論、研判。
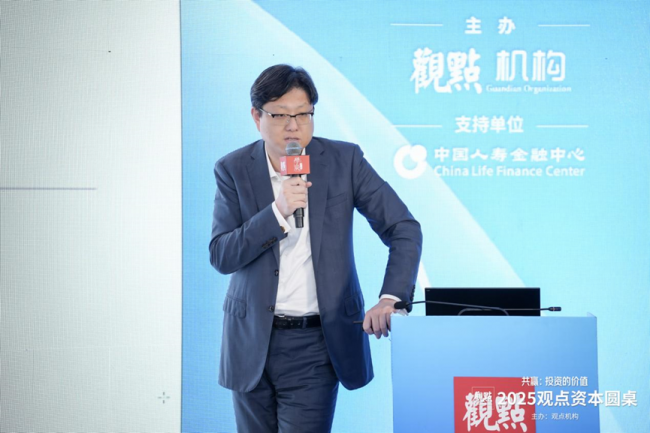
北京大成(上海)律師事務所合夥人劉唯翔
“核心問題在於投資時如何進行資源整合,以找到能夠提存量/不良項目價值的重新定位、改造方案。因為這直接決定了項目是否值得投資以及投資空間有多大。”他說道。
劉唯翔還提到,在投資決策時,應考慮到投資人、資產處置方、改造運營方各方利益的平衡,靈活運用結構化的安排來綁定各方利益,方能真正做好一個存量/不良資產項目。
共贏策略
五位嘉賓演講結束後,大會迎來主題討論會。
在以“金融新生態”為主題的討論會中,嘉賓們圍繞尋找新經濟週期下的優質資產潛在機會,重塑穩健收益與可持續增長並行的投資邏輯展開了交流。
主題討論會之一:金融新生態
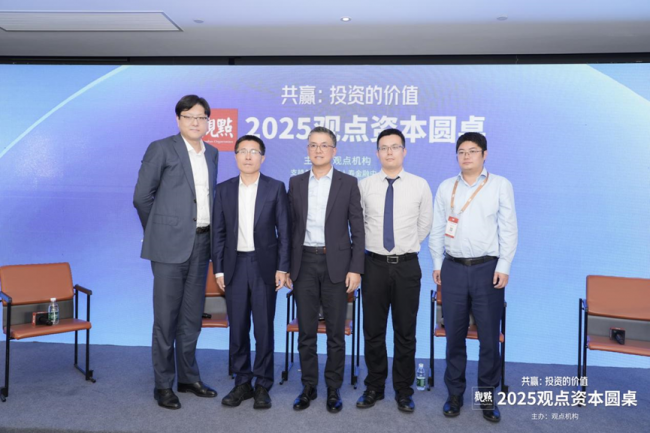
主持嘉賓:北京大成(上海)律師事務所合夥人劉唯翔
討論嘉賓:國壽不動產投資管理有限公司黨委委員、副總經理孟純英;領展資產管理有限公司中國內地董事總經理竺海羣;長城證券首席經濟學家、中國華能集團軟科學評審專家汪毅;深創投不動產基金投資部執行董事、深圳港深創投基金總經理江南
領展資產管理有限公司中國內地董事總經理竺海羣表示,現在經濟形勢正在經歷變革,而共贏的前提是通過投後資產運營提升資產價值。
他介紹,領展的投資總體策略決定未來的投資方向,領展一直考慮的都是如何與我們不同的合作伙伴、利益相關者創造共贏的價值。
對於如何尋找優質資產,長城證券首席經濟學家、中國華能集團軟科學評審專家汪毅認為:“優質資產背後代表的一定就是未來的現金流。從長期來講,現金流和企業淨利潤應該是保持一致的,短期可能會有一些財務報表上的差異,但長期來講是應該是一致的。”
他提到,給資產定價的時候,最直接的一個定價辦法就是長期現金流折現。如果現金流折現是持續穩定的話,應該是一個比較好的利潤回報。
深創投不動產基金投資部執行董事、深圳港深創投基金總經理江南則從利率週期的角度出發,指出現在是一個比較低利率的環境,而且在逐漸的下降,給不動產投資帶來了正槓桿和估值倍數的提升。
同時,隨着人工智能時代技術進步帶來的成本下降、消費頻率提升等,也會帶來物流倉儲、工業廠房等的更多相關需求。
此外,他指出,經濟週期會給不動產投資帶來很好的投資機會。逆週期投資,順週期運營,就能夠在週期中實現很好的收益。
“做到逆週期投資,等到技術進步實現生產率大幅提升後,資產價格就可能實現大幅的上漲。”
第二場主題討論會則是聚焦“投資的智慧”,討論穿透短期利益迷霧,在資金流動中構建多方受益的生態。
主題討論會之二:投資的智慧
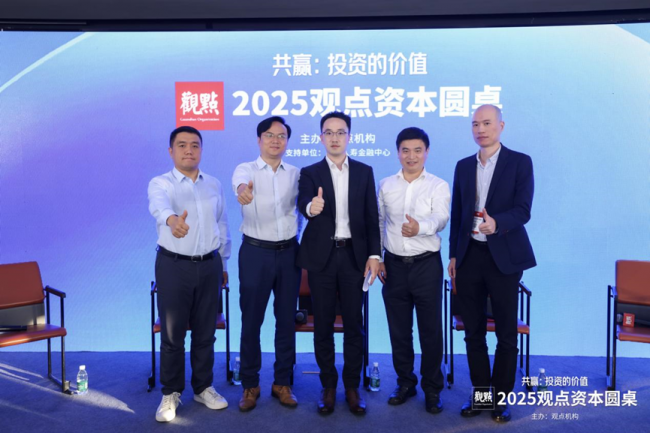
主持嘉賓:綠城誠瓴基金總經理左文輝
討論嘉賓:朗詩青杉資本常務副總經理方旭東;弘毅投資不動產基金董事總經理周逸清;上海央地禾新董事總經理王海山;華夏基金基礎設施與不動產業務部高級副總裁林偉鑫
朗詩青杉資本常務副總經理方旭東表示,存量資產投資是其重點關注和實踐的投資領域。
“我們對存量資產投資的要求,立足於我 們所管理的資金對於投資回報和風險控制的要求。委託我們管理的資金未必是險資或者外資或者國企資金這類期限比較長、回報要求不太高的資金,而主要是比如以開發資金、企業自有的資金或者民間資金為主,這類資金對投資回報率的要求比較要高。”
要獲取高投資回報率,而且把風險控制在合理範圍之內,需要有很強的綜合能力。綜合能力體現在:第一個也是最重要的,是顯著超越市場的投資能力;第二個是資金的合理化組織能力,其實第一條達到了,第二條就從容了;第三是產品定位、改造和打造能力。這三個能力必須全部具備,沒有短板,才能夠在市場上穩穩地賺到錢。
上海央地禾新董事總經理王海山從存量資產盤活與運營維度進行深入分析,指出當前我國存量低效資產主要集中於國有企業體系內,對於社會資本或專業投資機構參與此類資產改造而言,產權交易機制的設計與實施已成為關鍵性挑戰。
“現行產權交易環節存在顯著制度性障礙,導致大量存量資產難以通過產權轉讓路徑實現價值重構,實際運作中往往只能採取租賃運營等過渡性安排。”
針對存量資產盤活過程中的核心癥結,王海山特別指出房地產行業面臨的結構性矛盾:“現階段作為存量資產改造的主力實施主體,房地產開發企業普遍面臨資本金約束,難以獨立承擔城市更新項目的重資產投入。建議通過創新模式,引導產業資本、保險資金、AMC等長期資本與開發商形成戰略協同,構建'專業開發+資本運營'的聯合操盤機制。”
該觀點揭示了破解存量資產盤活困境的關鍵在於建立多元化資本協作生態,通過制度創新釋放存量資產價值。
第二個議題則是站在REITs的角度,華夏基金基礎設施與不動產業務部高級副總裁林偉鑫分享了城市更新方面的看法。
通過國內第一單的城市更新產業園REIT——北京金隅旗下一個傢俱生產廠通過更新改造最終實現REIT上市的成功案例,林偉鑫表示:“原來一些老舊廠房、工業設施,怎麼能在新經濟環境下進行提升改造,並且能夠通過相對市場化的方式退出,並實現閉環,是下個階段能夠進一步關注的點。”
此外,林偉鑫表示,在現在整個宏觀經濟的環境下,toB端比如消費、長租,從基本面的角度壓力會相對小一些。但如果說從REITs投資,特別二級市場投資的角度來看,需要結合宏觀利率環境、市場估值等來綜合考慮。有些項目確實資產好,基本面也好,但是二級市場價格高,是否能投資還取決於對於整體投資收益的分析。
“特別是從二級的角度,這是一個綜合權衡基本面和宏觀環境、市場估值的過程,並不是說這個行業好、基本面好就能投,也不是說這個行業有壓力就完全不看。”林偉鑫說到。
弘毅投資不動產基金董事總經理周逸清則進一步指出,2021年REITs推出以後,2023年證監會跟私募基金業協會也圍繞多層次REITs市場推行了一些新政策,包括試點不動產私募基金管理人及Pre-REITs基金,以及開始推行交易所私募REITs等產品,構建出了多層次的REITs市場。
周逸清表示:“多層次的REITs市場其實已經給不動產市場帶來了非常積極的變化,至少在很多是海水甚至是冰水的情況下,突然間有一個小小的火焰出來了。雖然這個火焰跟整個國內的存量不動產市場對比還是非常小,但是最終已經讓大家看到,有了一個退出的渠道。”
有了如REITs這樣的標準化產品以後,也帶動了更多的資金進來。周逸清進一步指出,REITs市場還是剛剛開始,從體量上仍然較小,也有一些有待完善之處。但是可以預見以後可以發展得非常壯大,但畢竟市場、投資人及相應的監管及政策都要有一個成長的過程。
作為主持嘉賓,綠城誠瓴基金總經理左文輝最後總結表示,很多投資的智慧還沒有充分挖掘和展現,希望藉助這個會議的碰撞,大家有機會再持續交流。