
編者按:2023年,是中國經濟在三年疫情後的第一年,身處諸多外部環境和內部發展的壓力,但經歷艱難,我們更應堅定信心。
在谷底,走向上的路。觀點新媒體繼續策劃和推出年度系列報道——“谷底一年”,以求全面與深刻聚焦在困難時期裏,優秀企業羣體的堅強與堅韌,它們遭遇坎坷,心向美好。
與此同時,我們亦將繼續對話一批具有全球視野和豐富學識的經濟學者與行業領袖,從他們的角度,解讀中國經濟與行業未來發展。
觀點網 《奧修傳》中寫道:“當站在陽光照耀的山峯上,你知道山谷底下的一切。山谷有它自己的佔據物、自己的問題,也被它自己的黑暗佔據着。”
2023年,製造業整體景氣度一般導致國內多家大宗供應鏈企業股價回調;房地產市場曾短暫回暖,但全年來看依舊承壓。
供應鏈和房地產雙主業所處的大環境,如同谷底吹起的風,對於廈門的龍頭企業——建發股份而言,是暖流還是寒流呢?
谷底即為山谷的最低點,亦是登頂的起點,山谷中的建發已佔據了房地產銷售排名前十兼供應鏈CR4,但亦面臨着配股事項推進未達預期、市場及業務等問題。
增長背後
隨着廈門經濟特區的成立,建發股份母公司建發集團也在1980年正式設立。
經過四十多年發展,建發股份業務涉及領域甚為廣泛,包括物流、航空、金融等等;再至2009年確立了“供應鏈+地產”雙主業,進而聚焦主業實現快速發展,已然從區域性企業成長為全國性雙龍頭企業。
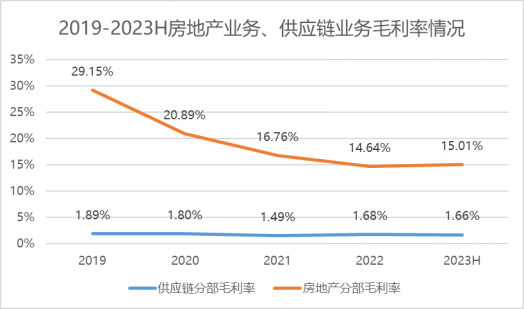
從毛利結構上來看,2019-2022年房地產業務貢獻毛利相對較多,基本保持在60%以上,而且房地產業務毛利率水平遠高於供應鏈業務。
數據來源:企業公告,觀點指數整理
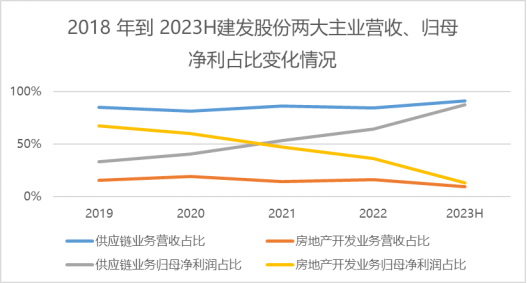
從營收組成看,過往供應鏈運營業務主要對建發股份的營業收入作出主要貢獻,房地產開發業務則是貢獻淨利潤。
從2019至2022年,房開業務營收波動性變化,但在歸母淨利佔比呈現逐年下降的態勢,至2021年佔比失守50%,自此比例徹底發生了扭轉。
2023年上半年,雖然建發在土拍市場依然保持進取拿地節奏,但受到市場及環境影響,房開業務歸母淨利潤佔比已不足兩成。
據觀點新媒體瞭解,2017-2022年間,建發股份營業收入複合年均增長率(CAGR)達到30.7%,由2186億元增漲至8328億元;歸母淨利潤由33.3億元增至62.8億元,CAGR為13.5%。
2023年前三季度,建發股份實現營業收入5987.04億元,同比增長6.04%;歸屬於上市公司股東的淨利潤124.21億元,同比增長238.52%。
為何建發股份能實現歸母淨利的飆升呢?這源於年初計劃62.86億元收購紅星美凱龍的29.95%股份。
直至在8月15日紅星美凱龍完成董事會換屆選舉,建發股份才取得控制權,並在8月31日之前實現並表。
而在同比增長的87.52億元之中,來自紅星美凱龍並表的重組歸母收益高達94.91億元。剔除這部分後,建發股份2023年前三季度實現歸母淨利潤29.3億元,同比下降20.1%。
由於建發股份以每股4.82元收購了29.95%股份,遠低於2022年紅星美凱龍年報每股淨資產12.30元/股,併購成本低於可辨認淨資產公允價值,產生“負商譽”。
重組收益計入“營業外收入”科目,建發股份實際並無現金流入。倘若剔除可辨認淨資產公允價值因素,紅星美凱龍同期歸母淨利潤虧損5.6億元,同比下降142.53%,這反而算是拖建發股份利潤的後腿。
但透過三季報能窺探出,建發股份對紅星美凱龍的重視,已將家居商城運營的地位提至供應鏈和房地產同等水平。
財報提到,建發股份所從事的主營業務包括供應鏈運營業務、房地產業務和紅星美凱龍所從事的家居商場運營業務三大主業,即“供應鏈運營業務分部”、“房地產業務分部”和“家居商場運營業務分部”。
建發股份曾表示,供應鏈業務正在探索與紅星美凱龍進行多維度的合作,旗下消費品集團與紅星美凱龍將加強戰略協同,發揮建發在全球供應鏈領域資源整合的能力,以及紅星美凱龍作為家居建材平臺的資源整合能力,創造更大的商業價值。
近年來供應鏈和房地產承受眾多壓力,建發股份面對如何開拓新的增長問題,選擇了併購。由於紅星美凱龍擁有眾多品牌商資源,借力與此,能為發展B端消費品供應鏈運營業務提供良好基礎,也能更好地服務地產業務體系,為中高端項目提供穩定的家居產品,提升自身價值與產品的性價比。
俗話說“一口難吃成胖子”,建發股份正式介入紅星美凱龍才短短幾個月,管理、聯動還處於淺層階段,對於供應鏈及房地產業務的助益尚不可知,留待時間告訴我們成果。
業務發展需要一定的資金支持,建發股份慣常採用超短期融資券增加流動資金,2023年還選擇配股融資的方式獲得大額資金。
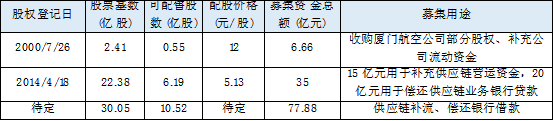
4月份,建發股份披露了向原股東配售股份預案。按照最初的方案,配股募集資金不超過人民幣85億元,扣除發行費用後擬全部用於公司供應鏈運營業務補充流動資金及償還銀行借款,而非用於房地產業務。該配股方案出來後,首個交易日建發股份跌停。
8月14日,建發股份更新的申報書顯示,出於謹慎性考慮,公司將本次發行董事會決議日前六個月至今的新增財務性投資金額(含類金融)從募集資金總額中進行調減,調減後,本次發行募集資金總額不超過77.88億元,對應配股數量10.52億股。
截至12月19日,此次配股方案僅在股東大會通過。
數據來源:企業公告,觀點指數整理
據瞭解,建發股份此前進行過兩次配股融資,業務發展多是藉助債權融資和自身經營積累的資金支持,因而資產負債率承壓。
作為建發股份旗下另一上市平臺,港股上市的建發國際集團則完成了多次配售股份。由於港股配售方式審批手續更為簡單、快速,建發國際可以採用該方式進行再融資,亦能提高流通股數量。
另外,相較2021年4.5%-5%的融資成本,建發股份在2022年下降並控制在4.0-4.3%,對比同類型央國企並不算低。
環境氣壓
建發股份初始供應鏈業務模式是以傳統貿易為主,即貿易品從上游買斷銷售給下游,利用信息差賺取差價,利潤受大宗商品價格波動影響較大。
但隨着信息透明化程度的提高,這種商業模式利潤空間受到擠壓。因此,建發股份主動求變,2006年開始轉型服務商,為客戶提供系列的供應鏈服務,通過服務產品的銷售實現服務價值,進而獲取服務收益。
通過這次戰略轉變,能減少大宗商品價格的波動對業績和盈利的影響,但也削減了毛利率。
2022年又提出要集中優勢資源做強核心主業,以鋼鐵、漿紙、汽車和農產品集團“四大專業集團”為重點。目前,供應鏈服務以“LIFT”為品牌,主要包括“物流(Logistics)”、“信息(Information)”、“金融(Finance)”、“商務(Trading)”四大類服務。
與此同時,建發股份設立四大集團(鋼鐵集團、漿紙集團、汽車集團、農產品集團)和五大事業部(消費品事業部、礦產有色事業部、能化事業部、機電事業部、金融事業部)。
數據來源:企業公告,觀點指數整理
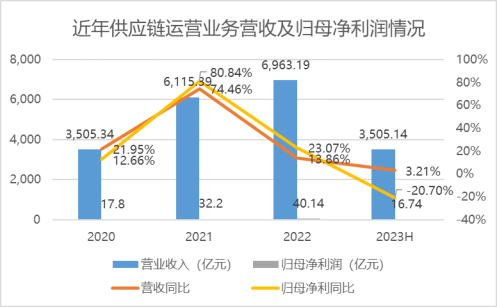
2019-2022年,供應鏈運營業務營收由2870億元增長至6963億元,CAGR超30%;歸母淨利潤由15.8億元增加至40.1億元,CAGR為36.5%。
2023前三季度,該板塊實現營收5331.2億元,同比增長1%,歸母淨利潤25億元,同比減少17%;其中三季度營收為1826.1億元,同比減少2.9%,歸母淨利潤為8.3億元,同比減少10.3%,降幅較二季度收窄。
對於業績下滑,建發股份解釋原因為受到宏觀經濟形勢影響,年內部分大宗商品價格劇烈波動,汽車行業疲軟,部分大宗商品集採分銷業務和汽車銷售業務利潤較上年同期下降。
作為四大集團之一的汽車集團,近年受到建發股份積極推進。
2021年,建發汽車營收額突破120億元,淨利潤達3億元。2023年上半年,建發汽車集團二手車出口臺數約2000臺,規模和效益同比均高速增長;新能源汽車佈局取得突破,已取得路特斯、smart、阿維塔等新能源品牌授權,並通過收購深圳路特斯股權將業務推進至一線城市市場。
收購與合作是建發汽車及建發股份供應鏈運營業務拓展的重要方式和渠道。
比如,建發汽車率先與“新朋友”紅星美凱龍達成合作,與上海卡乃馳汽車服務有限公司三方在7月3日簽署戰略合作協議。
根據戰略合作協議,三方將充分發揮各自資源優勢和專業優勢,就二手車汽車連鎖賣場、二手車供應鏈服務、二手車交易平臺、車輛檢測評估體系和金融保險等方面展開合作,實現資源共享、共同發展。
建發汽車將發揮汽車高端品牌運營經驗和LIFT供應鏈優勢;紅星美凱龍將發揮全國優質賣場的渠道優勢和管理經驗;卡乃馳則將發揮在二手車市場的運營和二手車營銷經驗。
以紅星美凱龍為例,建發股份看中的不僅是家居賣場,更重要的是能在供應鏈領域進行多維度合作,其他公司及行業亦是如此,進而能提高合作量。
此外包括,除了酒類,建發還與五糧液合作農產品、漿紙等業務,並在新能源、新興產業投資、股權合作等多方面拓寬合作領域。
中泰證券研報指出,2022年,在供應商合作方面,建發鋼鐵集團大型供應商合作量提升近24%,建發漿紙集團主要供應商合作量提升27%;在客戶合作方面,下游大客戶數佔比提升近5%,交易額佔比提升近10%。
與此同時,開闢新的增長曲線能夠通過多品類對沖單一價格風險。比如,建發股份旗下消費品集團計劃與紅星美凱龍將加強戰略協同,而且能將成熟的“LIFT”模式複製到新的業務。
通過“LIFT”模式橫向複製拓展新品類,縱向則是延長服務鏈條,對於客戶不斷挖掘全程供應鏈需求,使得建發股份在專業性要求高的多個行業上能夠保持前列位置。
近年來國際貿易的環境氣壓下,建發股份需要保持供應鏈韌性與安全性,橫向+縱向雙向發展方式,能夠讓其尋找到更多的突圍選擇。
仍有荊棘
房地產業務方面,涵蓋房地產開發、城市更新改造、物業管理、商業管理、代建運營、工程與設計服務等,建發房產與聯發集團則是建發股份房地產開發業務的兩大平臺。
秉持“佈局全國、區域聚焦、城市深耕”戰略的建發股份,現已佈局海西、長三角、粵港澳大灣區等核心城市羣,包括福建省以及上海、北京、杭州、蘇州、南京、成都等高能級城市。
建發房產在深耕廈門、福州、漳州、莆田等省內城市之餘,外拓主攻上海、成都、蘇州等高能級城市;聯發集團在省外積極嘗試贛州、江門、鎮江等三四線城市。不難看出,兩者實現錯位發展、聯動發展。
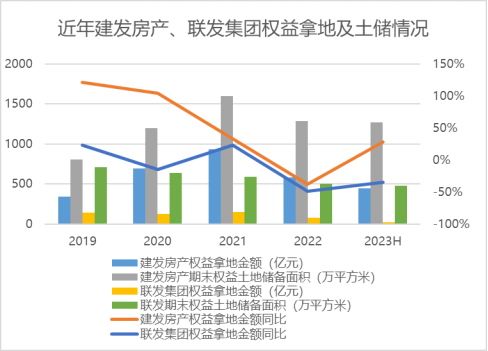
據觀點新媒體不完全統計,2018-2021年間,建發拿地金額(權益口徑)複合年均增長率維持65.10%,2019年達到121%,2020年同樣也是逾倍增長。
2022年土拍市場遇冷,建發成為了全國各地招拍掛市場的常客,並加強了一線城市核心區位的土地儲備。
數據來源:企業公告,觀點指數整理
2023年上半年,建發房產權益拿地金額同比增長實現回正,這與2022年低價拿地有關;但2023年土拍市場局部回暖,導致拿地均價上升,對未來毛利產生壓力。
數據顯示,建發房產權益土儲規模增長較快,雖然近兩年拿地節奏不及“消耗”,但儲備的糧草能支持未來幾年發展;聯發集團權益土儲自2017年後有所降低,權益拿地金額也在下滑。
上半年,建發獲取52宗土地,一二線城市拿地金額佔比超87%,在上海、廈門、杭州等地獲取多個項目。截至2023年6月末,建發在一二線城市的土地儲備(未售口徑)全口徑貨值佔比超70%,較上年末提高2.39個百分點。
而在行業土地購置以及開發投資增速偏弱的環境下,建發仍保持較高的土地投資金額,雖然拿地樓面價增幅較大,但這使其能繼續鞏固土儲規模,保證銷售規模增長。
觀點指數發佈的“1-12月房地產企業新增土地儲備報告”顯示,建發集團2023年新增權益土儲面積228.9萬平方米,位於行業第六位;拿地權益金額450億元,也是第六。
已經積累多年市場經驗的建發在合作上並非那麼迫切,隨着新增土儲權益比例逐年增長,獨挑大樑更能提高盈利空間,但面對市場下行和土地成本增長,歸母淨利不可避免出現下滑。
數據來源:企業公告,觀點指數整理
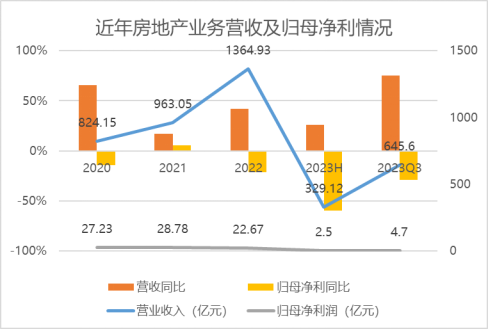
上圖所示,建發股份歸母淨利增長率除了在2021年短暫回正,其他時候均是不同程度呈現下跌,而2023上半年歸母淨利同比減少甚至接近60%。
歸母淨利的削減與2019年開啓全國性佈局戰略有關,拿地節奏的提升伴隨着成本的增長,而且處於整個行業“增收不增利”的環境,爬坡中的建發只能繼續逆風前行。
其中,建發房產歸屬於建發房產母公司的淨利潤增加5.87億元,扣除永續債利息後歸屬建發股份股東淨利潤增加2.71億元;聯發集團的歸屬於聯發集團母公司的淨利潤下降3.87億元,扣除永續債利息後歸屬建發股份股東淨利潤下降4.60億元。
就此來看,房地產業務業績下滑主要受到聯發集團拖累,由於毛利率下跌以及上年同期處置股票取得稅後收益導致。聯發集團業績波動較大的子公司,更是以歸母淨利同比減少98.73%居於前位。
營業收入持續上升的背後,是建發房地產業務板塊的銷售金額快速上漲。
數據來源:企業公告,觀點指數整理
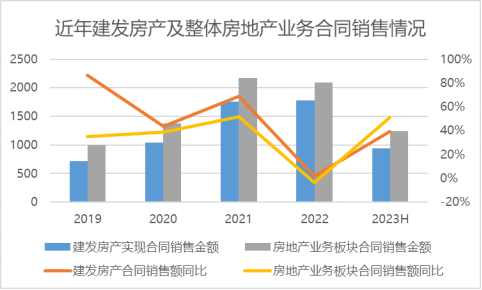
2019-2021年,地產業務板塊共實現合同銷售金額(全口徑)由995.01億元升至2175.65億元;雖然在2022年銷售額同比下滑3.6%至2097.25億元,但排名提升至全國第十,較上年提升11名。
建發房產為地產板塊合同銷售金額貢獻了絕大部分,2022年度佔比一度升至84.97%;而聯發集團在2023年上半年銷售佔比雖有所回升,歸母淨利並未增益於整個板塊。
正是因為前幾年加大傳統優勢城市深耕力度的同時,積極在一二線城市擴儲,使得建發在複雜多變的2023年實現逆勢增長,上半年同比增長達到51.08%,合同銷售金額1244.2億元(全口徑)。
根據觀點指數統計,1-11月建發房產權益銷售1220.43億元,位列第七名;聯發集團294.35億元,排在第31。
相較於11月前20房企實現權益銷售金額同比下降25.3%,建發房產交出了一份同比增長17.9%的成績單,高於前10房企的任何一家增長率。截至11月,前10房企權益銷售比重達到47%,“馬太效應”之下,建發房產未來權益銷售或能實現進一步提升。
銷售金額增長的同時,銷售均價也在同步上升。2022年建發銷售均價同比提高13%,因為聚焦於高能級城市,並且改善型產品的品質提升。併購紅星美凱龍後,建發在家居品質與成本上能得到進一步把控,對品牌能力和溢價能力或實現一定的提升。
山谷中的建發,途中仍有荊棘。
谷底一年 | 在谷底,走向上的路。