
主持嘉賓:
深圳世聯行資管諮詢線總經理 孫波
討論嘉賓:
天安數碼城(集團)有限公司副總裁 餘安定
中創盈科集團董事兼集團常務副總經理 黎旭妍
萬科南方產城副總經理、萬科深圳產城總經理 洪麗
廣東省鼎星產業發展有限公司產業研究院院長 季聖傑
時代商業集團產業服務中心總經理 冉採豐
美置服務集團COE成員、產業園服務專家 關中華
第一太平戴維斯廣州產業與物流地產部負責人、高級助理董事 張明傑
贏城產業董事長 王玉祥
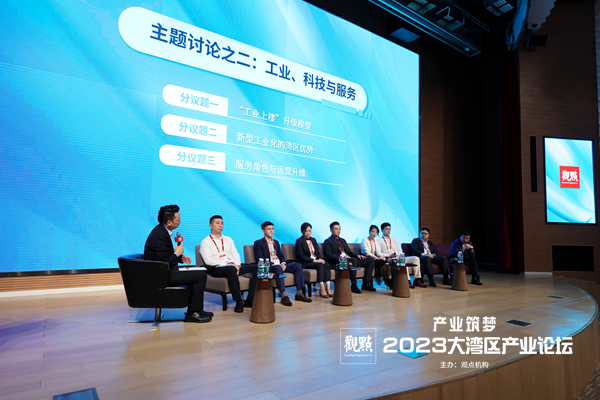
孫波:各位來賓下午好!我們這個環節主要聚焦工業、科技和服務,非常高興邀請到8位嘉賓共同探討這樣一個話題。
產業地產在經濟發展的過程中是一個永恆的主題,不管什麼樣的時代和發展歷程當中,產業一定是一個很重要的話題。而現在大灣區隨着產業不斷地發展,特別是隨着工業上樓的不斷落地,在媒體、政府的文件,甚至在各個企業發展的規劃和方向裏面,它都出現得非常多,工業上樓這個名詞頻頻出現。
但是目前也存在着不同的聲音,因為經過了幾年的發展之後,有大力支持工業上樓繼續發展的,同時也有要緩一緩,對現在的工業上樓政策、市場表現需要重新思考和定位的。
我理解我們可能需要更多地去關注產業上樓的底層邏輯,我們今天要聊的第一個話題是跟產業上樓的升級迭代是息息相關的。
今天我們很有幸邀請到了中創盈科的黎總,中創盈科深耕產業多年,並且在黎總的主導下也進行了整體的產業戰略轉型,在全產業鏈的服務生態圈構建過程中也取得了很多的成就。
所以我就想請黎總分享一下,結合中創盈科的產業轉型,在立足於產業和服務產業發展、立足於工業上樓這個領域深耕的過程中,我們有什麼豐富的經歷和經驗能給到在座的來賓,給到市場什麼樣的心得?
黎旭妍:工業上樓這個話題其實是一個讓人又愛又恨的詞語,在政府的發言聽得最多,在媒體的宣傳聽得最多,工業上樓最早是在2012年在深圳提出的,當時是對標香港的工業大廈。現在過去了11年,我們再來看在大灣區內地的9個城市裏面,工業上樓成功嗎?只有少量的城市能夠做得到。
中創盈科是2008年在深圳成立的,目前我們在深圳、東莞、廣州、佛山、惠州、中山有69個產業項目,最早我們是以運營起家,高週轉的銷售這個板塊是2019年才進來的。我們伴隨着深圳製造業或者灣區製造業成長的這十幾年一路走到今天,所以在這個話題上我們有一些自己的感想和數據想跟大家做一下分享。
我們在正式探討工業上樓的升級模型這個話題之前,我想跟大家分享幾組產業數據。
在今天來之前,我讓同事把整個灣區9個城市從2020年到2023年11月份的新增工業用地土拍數據全部拉出來,9座城市在近4年一共供出了2億平方米的新增產業用地,相當於30萬畝。我們以100畝一個產業園來算,灣區9城四年間有3000個產業項目在動,平均下來每個城市有333個項目,平均每個城市每年有80個100畝規模的項目在開工。
如果這組數據還不夠震撼,我們換一個概念,我們再來看土地變成的物理空間,以廣州為例,為什麼不說深圳?因為深圳的新增用地很稀缺,廣州作為省會,它也更綜合,有商辦,也有住宅,也有部分的工業。廣州的表現怎麼樣呢?2020年到2023年11月拍出來的地,按照現在政府的要求,拿地即動工,它不會允許你拿地超過2年不動工。我們推演出來2022年到2025年,在市場上會看到的新增產業面積,廣州新增的地是2631萬平方米,約4萬畝,換算成面積,這4年間我們將迎來8億方的面積。我們以一個實體制造業企業2000平方米一個廠,需要4萬家企業來消化這些空間。廣州有多少製造業企業?今年10月8日廣州日報有一份報道里面有一個統計數據,廣州2023年在統的製造業數據為10萬家,也就是10萬家企業裏面有一半的企業要做新的空間的騰挪,才能裝滿接下來4年新增的空間。
再看珠海,今明兩年珠海要新增1000萬、改建提升1000萬平方米的工業廠房。東莞將在5年內建設不少於5000萬平米的高標廠房,中山將5000畝住宅地調成工業用地。佛山要打造57.53萬畝產業用地。
我說的這些數據還不含現在已經有的廠房空間,不含工改的數據,不含村集體用地。所以這個市場有多激烈?非常激烈。
我們在拉通了這樣一個基礎數據之後,再看第二個概念,企業是怎麼想的,實體企業怎麼看這個問題?實體企業是兩個喜歡,第一是喜歡獨門獨院,最好門廳是自己的,門口有停車位,貨梯是自己的,我的效率最高。第二個是喜歡在一起,我喜歡跟我的上下游在一起,最好那一片都是做電子的,那一片都是做生物醫藥的,我喜歡跟大家在一起,這是製造業的視角。
再看工業上樓的視角是什麼,我們把它總結為兩個更高:第一是土地集約利用更高,第二是土地產值稅收更高,在政府層面我們看到的投入產出更高。
可是這兩者是有矛盾的,對實體企業來說,我希望自己的企業的週轉、生產是更高效,高標廠房面臨的問題是,我要跟別人共用貨梯,如果那一天我都要出貨的情況下,我需要跟上下層打招呼,如果我的貨梯不是高速貨梯,可能它壞掉了,我跟物業是要吵架的,影響我工期,用吊裝口吊出去,還得看我的吊裝口設計怎麼樣。我們面臨的上億平米規模的空間,有房地產商轉型的,有實體企業轉型的,有做二手房東轉型的,只要他能拿地他就願意拿,拿了之後建起來,很多產品在市場上是炮灰。這種高標廠房實體企業不可能去。
我們再看另外一個視角,工業上樓面臨的是超大的貨量,而且源源不斷地會供給過來,實體企業是有限的,尤其是現在內外經濟的循環還沒有完全打通,與其說現在已經是谷底,我認為遠遠還不到。在這樣的環境下,怎麼去做工業上樓?我覺得還是有選擇性的,要理性一點。
我認為有三點:第一是選好,第二是配好,第三是控好。
選好什麼?首先是選好產業,不是所有產業都能上樓,不是我把承重做到2噸它們就能上去。電子信息、生物醫藥上樓是沒問題的。另外就是選區域。像剛剛提到的包括廣州、東莞、惠州、中山這些城市,它沒有必要上樓,因為選擇面太多了。而在深圳、廣州黃埔這些土地稀缺的地方是有機會的
配好就是達到一些硬性的條件,比如我能不能多裝一些貨梯,它的速度是不是可以更高,在層高上是不是要控制一下。
再一個是控好,告訴大家如果你們願意出11塊錢含稅的成本,我能夠在工業重市東莞幫你們找到首層的廠房,能在獅上幫你們找到單層廠房。對於工業上樓,第一是在於它的稀缺,第二是在於它的成本有優勢。我們把每一分錢用在刀刃上,才能打造更好的性價比。
現在環境可能不太友好,但是躺贏的時間已經過去了,接下來大家比拼的就是實力、專業和服務,也期待在明年、後年、大後年,在座的各位和我們一起打贏這一仗,能夠在產業市場拼出一條血路,讓大家做得更棒。
孫波:謝謝黎總,其實黎總剛才提到了一個很震驚的數據,就是大灣區9個城市過去4年一共供應了2億平米的產業用地,其實也帶來了未來產業的發展更需要以需定產,以需定空間,真正保證產業經濟的高質量發展。
天安數碼城在做產業的開發和運營服務方面已經是頭部的企業,我想請問一下餘總,結合您的經驗,包括黎總剛才拋出的問題,您怎麼看工業上樓未來的市場趨勢和我們現在面臨的服務的體系的變化?
餘安定:再艱難的市場也一定有做得好的園區,再差的股市總會有上漲的股票,關鍵還在於你怎麼形成解決客戶痛點的能力。
我認為主要是在兩個方面,前面很多嘉賓都講到了,一個是ESG,一個是數字化,我覺得這兩個方面一定是所有產業園區的大方向。
舉一個例子,我們在鳳崗的園區,其中一個板塊它的總建面是70萬方。按照過去的物業管理加上運營服務人員的配置,大概需要150人,而且這150人的人均工資並不會很高,可能只有六七千塊錢,在這種情況下我們運作這個園區,收物業管理費,開發商一年可能還要補貼兩三百萬,這是過去的運作模式。但是我們對它進行了數字化的改造,以及按照新的管理模式去調整以後,一個70萬建面的園區只需要不到50人,人均工資可以達到1.2萬,服務的品質可以得到大幅的提升,同時還能從過去每年虧損200萬變成盈利300萬,這個背後就是數字化以及產業園區顛覆性的思維。
作為產業園區來講,大家都在講技術,講很多技術的革新,但是我認為核心還是要回到人,因為一切技術的最終服務的目標是人,城市能夠不斷吸引更多的人口,這個城市才有未來。日本現在最好的城市是東京,國內大家也可以看到許多城市越來越不行,是因為人口流出。北上廣深這些城市還能夠有吸引力,是因為它的人口仍然在增加。園區也是一個道理,你能不能吸引更多的年輕人,吸引更多的人來到你的園區,我覺得這是一個核心。我們在這一塊大概有一些思考和探索,比如我們在園區裏面努力做好兩個社羣,一個是企業家社羣,一個是企業員工社羣。讓這些企業家在這個園區裏面能夠拓展更多的人脈,得到更多的學習和提升的機會。讓這些員工能在這裏交到更多朋友,學到更多的興趣愛好,這個社羣運營可以吸引更多的人來到園區。
在吸引人的方面,我們的目標是打造一個素人型園區。雖然這些企業跟你的園區表面上沒有關係,但是每個員工進入這個園區之後,他能在這裏獲得成長,在這裏待上幾年之後跟他在別的地方只是居住、生活過,他有不一樣的體驗,他能在各個方面得到成長,這也是非常重要的,也是我們現在在服務上努力的目標。
非常抱歉,因為6點半在龍崗我有一個政府接待,所以我要臨時請個假提前提場。
孫波:感謝餘總的分享,餘總剛才提到兩個我們經常提的詞,一個是ESG,一個是數字化,這也是我們共同面臨的問題,包括也提到我們真正要具備的是關注人,關注真正幫客戶解決痛點的能力,這是未來在整個灣區的產業發展、工業上樓過程中所必須面臨的問題。
不管是市場的供應還是未來的變化,有一個關鍵詞就是競爭,現在面臨的競爭非常多,不管是土地的供應端,還是產品的呈現端,到產業的搶奪、政府的招商力度,甚至到未來的服務。在整個灣區未來,我們需要探討,在什麼樣的層面上,從哪些基本面,從哪些特點和優勢層面,真正能夠進行投入和研究,使得我們整個灣區在新型產業化、在未來市場競爭中佔據有利的地位。我想就這個話題跟幾位嘉賓進行探討。首先請洪麗總,因為萬科是業內非常優秀的企業,萬科產城也是一直在不斷地從誕生到發展,原來有熱帶雨林計劃,後面又聚焦到產業地產專業化發展的路徑,一直在探討一個比較適合自己比較具有優勢的路徑。結合未來整個灣區新型產業化的發展和工業上樓的發展目標,萬科或者是在灣區如何構建屬於自己的優勢?從這個層面上您有什麼樣可以給大家的分享?
洪麗:今天非常感謝觀點給了這樣一個平臺,也感謝各位大咖今天毫無保留的分享,我今天來主要還是來學習,也確實受益匪淺。
我今天拿到的課題也是比較樂觀,新型產業在灣區的優勢,以及我們作為其中的一分子,到底在這個地方能獲得什麼樣的受益。
我認為新興產業首先有知識化、信息化、科技化的標籤,相較於傳統產業是提質升級和結構優化的。放眼整個灣區來看,我們的優勢是比較明顯的,萬科南方產城就在這個優勢區域內。它有三個方面:
第一是基於產業鏈分工和定位催生出的產業生態。粵港澳大灣區就是以產業科技為引領的,全中國新型產業的數量,整個灣區佔比達到了15.3%。我們形成了自己的新能源、新材料、智能製造、生物醫藥、新一代信息技術的產業集聚,本身在我們這個地方就已經是非常成熟了,廣東省有超過1500家國家級專精特新小巨人企業。
第二是教育資源以及創新。粵港澳大灣區是中國經濟最發達、最開放的區域之一。基於這一塊我們最大的優勢就是可以同時擁有內地、香港以及澳門的科創元素,並且為我們提供非常好的科創沃土。
第三是擁有完善的基礎配套和非常便捷、高效的網絡信息系統。深中通道很快就要開通了,它會帶動灣區產業升級所需要的要素,包括人才流動的加速。包括灣區內有7個運輸機場、11條跑道,這些基礎構建出來的世界級運輸樞紐,都會為產業升級提供非常良好的基礎。
回過頭來講到萬科南方產城,跟在座的相比,我們屬於後發者,但是萬科南方產城經營產業這一塊或者經營產業園區這一塊已經有十幾年的歷史了,可能只是我們在市場的發聲比較少,目前南方產城所管理的項目,全週期、全品類的有54個,小小孵化器型、聯合辦公的一萬平米左右的項目,也有大到城市類的涉及到上百萬平米的項目。我認為這個時代給我們最大的優勢是,我管理的54個項目有正在拿地調研的,開始分析產業邏輯的,有已經運營了10年,甚至已經走過了整個公募REITs全生命週期,完全封閉的項目,這些全品類、全週期的項目之於我本人,或者之於我們的團隊來說,我們是可以有各種各樣的調研樣本,但是放眼到整個灣區我們只是其中的滄海一粟。
但是這也是優勢,今天在座的有很多的行業的專家和頭部的企業,我們都有帶隊學習、研究過你們的模式,這為我們帶來什麼?它可以帶來我整體學習優秀案例或者優秀模式的成本的直線降低。
在這個過程中,人才的流動是非常頻繁的,萬科之所以要去學習大家的優秀案例,基於我們本身有50多個項目,除了我們自己本身的實踐和外部的學習以外,生命週期中的起伏,基於這些樣本數量,我又可以把它投入到我的全品類、全週期的項目的實踐中,讓我們走得越來越好。所以基於這一塊,我覺得對新型產業鏈的升級是充滿信心的。前人種樹、後人乘涼,產業的落地、集聚肯定不是一日之功。
我最後用我最喜歡的一句話送給所有的產業人,日有寸進、久久為功。
孫波:謝謝洪麗總,洪麗總提到了整個灣區在新型產業的發展中間已經具備了很好的基礎,包括交通優勢,大量的公共交通的疊加、產業、科創的背景和經濟發展的空間和邏輯。
我想問一下季總,季聖傑總本身自己是一個投資人,同時也是鼎星產業研究院的院長,您是否認同洪麗總提到的這些優勢是我們未來發展的優勢?作為專業的研究人員,從觀察員的角度來說,對於未來灣區如何在競爭的格局當中構建自己的優勢,練好內功,有什麼樣的建議?
季聖傑:鼎星產業是一個非常年輕的產業發展平臺,目前主要是從事三方面的工作,第一是為城市一級的政府提供產業政策的研究。第二是為區一級的政府提供招商引資(土地招商),第三是為產業園區、空間載體提供前策以及產業定位和產品定位的服務。
雖然鼎星還比較年輕,但是在近三年的發展過程當中,結合粵港澳大灣區發展規劃綱要,也為區域政府從政府專項債的發行,到產業政策的發佈,做出了一些小小的貢獻。
剛才孫總提的這個問題,我認為還是比較宏觀的,在大灣區的發展中,我覺得優勢的方面就不用再多講了。在劣勢的方向,我覺得存在以下幾個方面:
第一是城市級區域產業發展的不平衡。我們可以看到廣深科創走廊和廣深沿江高速的兩邊,在深圳和廣州的表現形式是不太一樣的,我們也可以看到很多容積率超過5.0,甚至是到達9.0的所謂的工業廠房在道路兩邊矗立。但是整體的招商情況,我們可以看到超過6層的空間基本上都是堆放貨物的。所以在發展的過程中,是不是有這麼多城市都需要工業上樓,需要廠房的集聚呢?我認為這是不太合適的。在土地集約利用、工業廠房使用的效率上,還是沒有達到這麼高強度的集約,這是第一個方面存在的問題。
第二個明顯的問題就是它的區域規劃沒有做到一體化。我們看到很多產業園區的景觀設計,包括它的綠化率、建築設計,你會感覺非常奇怪,它的門臉很像甲級寫字樓,但是進去以後又看到平層的空間達到了3500方、5000方,我認為存在這種現象的原因還是它沒有對當地的生產要素,以及在下一步發展的產業定位有比較深刻的研究。
第三是針對金融的融資問題,在上一個環節的分享中我收穫比較多,在公募REITs這樣一個方向,過去很多的項目都是在運營以後和成功運營以後,它的融資放到了項目成熟以後。我們為了進一步拓寬央國企以及民營開發平臺在產業空間載體的建設過程當中的資金儲備,應該把公募REITs的發行和利用槓桿的中介工具往前提,提到拿地的階段。這麼多城市建築物,很多都處於空置的狀態,如何利用好它,大灣區需要把過去規模發展的園區,通過拿地不斷地置換資金進行開發、流轉的趨勢,朝小而美、精準的園區發展。
第四是一個憧憬和寄語,在十四五接下來的三年時間,我們所有的同行應該把心平靜下來,把自己已經做過的項目和已經在運營的項目好好盤算一下。果斷摒棄區位優勢不明顯、生產效率相對落後的項目,把精力和專業化運營的人才集中到主力的城市、主力的產業空間,真正做能夠讓金融槓桿充分刺激的項目。讓全國60億平米的園區能有一個平衡的發展。
孫波:季總剛才提到一個很重要的觀點,就是提到在產業發展和新興產業落地的角度裏面,需要重點關注在地化和匹配度的問題,這是整個發展環節裏面需要構建優勢的維度
同時我們也能看到,大灣區新興產業發展的背後,還有一個話題就是產業外溢。我們面臨着大量的過去發展的產業外溢,很多企業離開了灣區,這是不可迴避的話題。在這樣的時代背景下,一方面大量的產業外溢,另一方面我們又要進行產業新的發展,並且要重構產業鏈,建立大灣區在國際化競爭的優勢,這個話題我想問一下張明傑總,張總所在的第一太平戴維斯是一個國際化的企業和公司,並且他本人過去也在海外和國內有大量的實操經驗,這個話題請張總來談談。
張明傑:昨天接到這個話題的時候我一直在思考新型工業化的灣區優勢,昨天我在東莞和一個製造業企業洽談月底在越南選址的綜合服務方案,您把一個更細緻的話題給到我,正好把這個問題和新型工業化的灣區優勢進行結合。
說到產業外溢,也是廣東省高質量發展的一個效應。從我的經驗來看,灣區產業的外溢,我認為大概經過了三次,第一次是2008年金融危機的時候,這第一批從灣區的製造業企業去到東南亞,有些去到南美。第二波是2015到2016年,因為成本的問題進行搬遷,有些往西部內陸省份,帶政策性的招商,進行內遷。有一部分是因為供應鏈依賴灣區的供應鏈網,他就外遷到東南亞,還是在越南、馬來或者印尼。第三波的外遷就是當下的產業外溢,這是一個政策性的導向,自從2018、2019年中美貿易戰開始,一些產地的變化導致的外遷。
外遷有幾大因素,最主要的是成本因素,如大家所說的,灣區的物流倉儲的成本,因為他們拿地的成本在上升,租賃的價格也在上升。加上這麼多年的騰籠換鳥,包括精耕細作型產業載體的開發,也導致了更多優秀的產業空間的投入市場,也有一部分是對於產業的使用場景、產業的環保標準提出了更高要求,也導致了產業的遷移。更多是人口的流動,我們國家勞動力的組成,也進入到了一個相對偏年長的階段,年輕勞動力的組成也在下降。在這個階段之下,有很多勞動密集型的產業不得不往東南亞去遷移。不是說這個現象不好,這個現象反而證明了灣區的產業在過去這麼多年一直高質量發展的,我們的產業在不斷地升維,我們的產業在向上,質量在提升。
從國際化的角度來說,前面很多嘉賓都提到粵港澳大灣區有着世界上最頂級的京港澳科技走廊,還有一個灣區、兩種制度、三種關稅區,我們可以通過廣州、深圳、香港這一條核心的主軸來拉動人才的整合、資源的整合,以及貿易的聯動。我們的國際化的優勢也可以通過便捷的物流,離“一帶一路”最近的一個國內的大市場進行內外循環的聯通。
以上是我的個人觀點,與大家分享。
孫波:張總提到了灣區產業外溢,它本身既是產業發展的必然,它也是未來構建核心競爭力的一個維度
隨着產業本身的發展,產業建設很容易,其實對產業來說核心是服務和運營,因為服務和運營是一個非常長久的事情,過去我們理解產業服務可能是物業管理,但現在我們認為產業服務肯定不僅僅是物業管理,產業運營原來可能是招商,未來可能產業運營不僅僅是招商的問題,在新興產業發展,產業不斷迭代升級的過程中,我們可能需要探討一下,到底市場未來需要什麼樣的產業服務?需要什麼樣的產業運營?以及未來在輕資產的行業和領域裏面,下一個風口是什麼?我們在什麼領域能夠做得更好?這個話題我想跟冉總、關總和王總一起探討一下。
首先我想請問美置的關總,因為您一直是這個行業的服務專家,並且深耕了產業服務很多年,在目前立足於產業大規模的發展,對服務和運營的要求越來越高的情況下,我們有什麼方面是需要注意的?市場需要什麼樣的高水平產業服務和運營能力?
關中華:美置服務是美的集團下屬的三級平臺,在上世紀90年代初,美的集團在全國佈局大型工業基地的時候,美置服務就開啓了產業園服務的篇章。
作為產業園管理企業,我們一直也在思考、學習和提升,在不久前的9月份,美置服務剛剛發佈了產業園產品美置服務S-TECH美置睿服模型,是我們產業園的服務底座模式和模型,為什麼是一個模型,而不是產業園服務的品牌?因為我們在服務眾多的產業園之後,我們發現每個產業園各有特色、有有能力、千人千面,我們認為真正意義上的產業園服務不需要物管企業輸出品牌,更不需要能力大同小異、走馬燈式輪換服務供應商,而是需要具備內核能力,能夠與園區形成能力耦合,並且長期可持續合作的賦能者。類似計算機行業英特爾insade是電腦核心能力的保證,經過對服務的分析,我們認為產業園區服務由標準精細、科技精益、綠色永續、客戶導向、人性溫度五大核心能力組成的服務之和,聚焦國內產業空間高質量發展的需求,本次美置服務全新推出了“S-TECH美置睿服”模型,製造圍繞綠色化、智慧化、綜合化、定製化、人文關懷,全方位打造適合產業發展超級服務平臺。
孫波:關總提到要構建整個產業服務和運營的內核能力,因為內核的構建才能做到更好的服務體系。這個問題我也想問一下冉總,冉採豐總來自時代商業集團,時代商業不管在商業地產還是產業地產,做運營的經驗是非常豐富的,在面對未來市場的產業運營升維的課題之下,您認為產業運營內核能力的構成到底是什麼?
冉採豐:時代商業管理的園區主要佈局在廣州、佛山,由於這兩個城市的土地性質,我們的園區都是集體用地,所以從2003年開始到現在,我們所有的管理開發的園區都不能銷售。基本上我們是租賃運營園區20多年,到目前已經開發了13個管理的園區,主要分佈在廣州、佛山、東莞,這樣的背景跟比較多的行業同行有一些差距,這個差距體現在我們的園區有三個屬性:第一辦公和商業的融合性比較強,它基本上是研發性或者是辦公屬性居多,沒有製造型的園區。第二是租賃型,沒有銷售型物業。第三是非常集中,主要在廣州、佛山、東莞這些地方。所以我們的團隊服務半徑都可以觸達,這也造成我們後續的一些做招商、服務的特性跟行業的基因有點關係。
剛剛孫總提到的我們做園區運營服務,實際上也是被逼的,我們是做租賃起家的,到現在一直在做租賃,在租賃這個行業裏面,相比於產業園的銷售或者製造型的銷售,辦公型園區的流動性更強,一個企業入住園區,一年的合同也有,三年的也有,最多是5年的,所以流動性很強,我們的運營團隊必須得時刻把客戶的心牢牢抓住,稍有風吹草動,他自己的企業規模變動了,他的業務佈局發生變化了,我們可能就得留意這個事。所以這個過程中,我們被逼得必須要跟企業有很強的黏性或者有比較強的面向企業的抓手。
我們面向企業的服務,個人感覺是經歷了三個階段,第一個階段是純租賃階段,純租賃階段比拼的是物業,剛剛很多同行都有這個體驗,把物業做得很漂亮,把衛生間做得很好,客戶就可能會來租。第二個階段比拼的是產業服務體系,我們自己也有一二三四五的產業體系,有四大產業集羣,面向每個特定的行業,我們也做專項的研究,拉通產業鏈,這個階段也持續了很久的時間,大概有十多年的時間。這個階段我們也沉澱出了3個國家級的孵化器或者類似的產業服務體系面向客戶。
到這個階段大概是到2018、2019年的時候,整個行業面對很大的調整,包含經濟下滑,客戶的質量、客戶的面積或者客戶的數量都在往下收縮的情況下,我們也看到這些服務體系不能夠完全解決客戶面臨的問題,它更多的存在於我們自己的體系裏面,或者說一定程度是我們的自嗨。所以在這個階段,我們看待我們的客戶服務可能又有新的挑戰和新的想法。今天到騰訊來也特別感慨,這幾年我們在迭代我們的產業服務體系,進入到第三代的時候,我覺得跟互聯網又有了更深的鏈接和碰撞,當然也包含抖音對於我們所有行業的衝擊,包含騰訊的微信私域、視頻號等等一系列的營銷手段,對我們的客戶視覺佔有的衝擊,對我們運營客戶來講,有了前面第二個階段所有產業專業能力的鋪墊,現在這個階段更希望達到的是對於客戶的觸達,以及在客戶觸達之後長久的黏性的運營,最後再轉化成深層次的服務。所以在我們的第三個階段,我們會把它分割為觸達、運營和服務這三個步驟。
觸達更強調的是觸達的體系化,這個體系化更強調的是我們整體的團隊和工具上都能保持入住的客戶的行政人員、人力人員、市場銷售人員、業務人員和老闆,都通過招商同事、項目總和總部的人員分批次觸達。
運營這一塊我們強調的是場景化,我們所有的運營跟互聯網運營也差不多,最煩的就是被打擾,客戶也特別討厭被打擾。但是如果我們不跟他觸達,我們就沒有抓手。所以我們特別強調在一個非常友善、特別有價值的場景下跟客戶創造連接、產生價值。
所以到第三個階段的服務,我們覺得這種服務可能更多的是順理成章的,跟客戶有多次的觸達、非常同頻的對話之後,我們可以提供一些產品性的服務給到客戶。當然,這個服務我們在創造營收的角度可能並不理想,但是跟客戶的關係或者是跟客戶的價值體驗來講,還是有一些心得和收穫。這個服務的過程也是一直在探索的狀態,也是要跟很多的同行來交流和學習。
孫波:剛才冉總提到了運營的體系化,包括其他嘉賓也提到了這個話題,我們知道王玉祥總和您的贏城產業,在大運營的體系理論和研究都非常多,您是今天最後一個分享嘉賓,我想請您幫我們做一個總結,到底什麼樣的產業大運營體系才是真正的服務於產業的?
王玉祥:我做產業地產有15年時間,2008年進入這個行業,之前是做電子信息,做IT系統集成產業的運營。當時做產業地產的初衷就是研究珠三角的產業升級,研究集羣的創新,當時從國家創新到區域創新,最後就落到園區創新。當時IBM提出智慧地球到智慧城市,最後到智慧園區,它的智慧園區要投入幾千萬到上億的資金,資本從哪裏來?它提出了科技地產。所以我們當時就定位做科技地產和智慧園區的運營服務商。
我們是一個純市場化的運營公司,為了做好這個事情,就把行業中所有的書籍都買回來,產業、城市、集羣、產業融合等等很多方面的書籍都看了。由於我們是從產業過來做產業地產的,我們一開始就提出產業運營賦能園區價值,賦能地產價值,產業運營促進產業招商,促進資產或者物業的銷售。這十多年來一直是這樣在全國做各式各樣的科技園區、工業園區的服務。
我們也提出“產網融城”大運營的體系,這個體系越到後面越複雜,因為越到後面你關注的不僅僅是一個小的園區,而是關注到區域的集羣該怎麼走,我們也看到很多集羣在空心化,很多新的集羣在逐漸的發展起來,很多集羣和另外延伸的新集羣有很強的關聯關係。我覺得產業地產或者產業的生態確實是比較複雜的一個事情和體系。
我一直說國家比較重視自然科學、科技的創新,包括智能硬件、硬科技等等。實際上到今天我們看這個行業,這麼複雜的科學體系下面的缺失太多了。
大運營一定是戰略加上系統化的項目定位、項目招商、項目運營管理,包括開發建設、規劃設計等等。我們一直是做戰略+運營的。我對戰略的理解,我認為首先我們要做一個主題園區的運營,它肯定是要基於這個區域的產業戰略。區域產業戰略是區域集羣的產業戰略,而不僅僅是我僅僅打造一個什麼園區。像深圳20+8重點產業,我們要怎麼做?很多區是沒有很清晰的產業發展路徑、邏輯、體系、支撐、團隊,包括一把手、二把手的認知是遠遠不足的。我們看東莞32個鎮街,他們延伸出來上百個主題園區,但是我們看到每一個鎮街其實是沒有頂層設計的。我說這個不是隨便批評一些領導,因為我十多年看過來,我看到東莞的產業集羣空心化非常之大,再往後如果政府領導還不重視集羣的頂層設計,這個空心化可能會加大。隨着信息化的普及,以及物流的普及,它的要素資源、生產資源、產業資源是在全世界範圍內流動。並不是只在灣區流動,也不只是在全國流動。這麼多年我做了很多的培訓,80%的產業地產開發商我都培訓過,我在中大、清華、深大等等大學裏面培訓了很多的地方政府,我培訓的學生有1萬多人,我看過的園區、瞭解的園區都是比較多的,我看到的一個現象是,80%的園區產品有問題,80%的園區沒有真正的服務,95%的園區沒有智慧園區,但是今天已經在提工業互聯網園區。
而我們的製造業在運營上的訴求到了什麼程度?製造業專心於它的研發、生產、交貨,對它的橫向、縱向的戰略發展規劃,對它的市場拓展,包括現在內捲那麼厲害,我怎麼出海,我出到哪裏去,哪裏有我的生態,哪裏有我的客戶,哪裏有我的政府政策支持,它不是很清楚的,包括優秀的經營管理、資本運作,很多製造業是需要服務的,很多園區還停留在比較初級的服務。我們看到這個行業真的是亂象叢生、參差不齊,需要從地方政府的維度構建產業生態的能力,要有產業生態、產業集羣打造的能力,你的城市經濟、產業經濟、區域經濟是要理解的,你要做一個基於區域或者全國的細分產業領域未來生態的規劃,而不是說我什麼都做。我們可以看到很搞笑的是,一兩百個園區沒有引導性的產業發展路徑規劃,我們看到很多地方政府是沒有一個底層設計的,我們往下做主題園區的時候你會無所適從。
另外我們看到城投公司,現在城投公司是主力軍,城投公司最關注的是什麼?不是運營、服務,而是快速上馬,今年要投資多少,關注招商引資的投資額。我們在服務很多城投公司的時候,當我們認為這個定位沒有,這個設計有很大的問題的時候,他們的回答是,這個項目書記說下個月一定要開工,必須馬上開工。
所以我們現在看到80%的產品有問題。但是我們看到百分之八九十的城投公司是沒有生態的意識,他們自己沒有基於生態來規劃園區的戰略的意識、認知、能力和服務機構。他們是排斥和民企合作的,但是高手在民間。這些國有的機構能夠解決生態構建、園區戰略和園區系統化運營的能力嗎?解決不了。我們也看到現在冒出很多的各式各樣的公司,包括策劃公司、代理公司、設計公司,在我看來確實很多的公司對行業的理解太淺了,而且沒有敬畏,大家都不懂,所以都在學習中把一個產品定下來,都在學習中、摸索中把幾十億甚至上百億的投資敲定下來。
可能說了太多的負面也不太好,我想說一下對這個行業機會的看法。
一個是產業的投資,確實我們會看到很多製造業企業、中小企業缺乏戰略、商業模式、經營管理、資本運作的能力,我們能不能長期伴隨它做深度的產業運營服務以及服務持股和投資持股,我們也可以把很多產業生態的企業組合在一起,到一些地方去拿到政府的支持,拿到國外的市場的支持,我們來探討它共性的服務的需求,做一些供應鏈的服務和產業的孵化、投資服務。
第二個是宏觀方面,未來行業裏的資產併購應該是一個比較大的機會,我們對智能製造、電子信息等等灣區主導的行業比較關注,對資產的併購我們也高度關注,我們希望看到全球的資本流向是什麼樣的走向,什麼時候我們的資產會有逐步回升的過程,我們來看優質的資產怎麼做一些整合、服務,或者說做一些資產的投資。
孫波:謝謝王總,王總剛才提到了要真正構建一個大運營的體系,來賦能產業,其實本質上要回到源頭,就是回到本身產業的選擇和產業的定位。
今天8位嘉賓圍繞着工業、科技和服務,這也是未來我們可能會面臨的永恆的話題,因為隨着經濟的發展,在大灣區未來產業發展的洪流裏面,各位嘉賓也給到了對行業、對市場、對政府的很多期許、建議,也有很多的展望。
我們探討未來大灣區產業的升級、產業的競爭優勢,以及服務和運維能力的升維,本質上都是希望能夠真正迴歸到產業本身的需求,能關注到它的底層邏輯,並且能夠構建出相對有優勢的競爭力,提供更好的服務和運營的體系,這其實也是我們所有產業人共同的目標,這也是我們今天這場討論的意義所在。
我們這場討論提了很多正面和反面的想法,非常感謝各位嘉賓的真知灼見,本環節的討論到此結束。