
編者按:置身百年未有的時代浪潮之下,企業和人的選擇顯得尤為重要。
2023年以來,中國經濟迅速企穩和復甦,投資、消費、出口三駕馬車在此間發揮着各自的作用,但深刻的改變已經滲透各行各業。
面對變化的世界,我們應以更高視野追求更高質量的發展;那些始終保持信心、居安思危和未雨綢繆的企業,他們的體系、模式與策略,成為當下和未來制勝的關鍵。
歷經數十載傳承與創新,博鰲房地產論壇系列活動一直緊跟全局形勢,不斷革新模式與架構。故此,觀點新媒體全新策劃和推出2023博鰲特別報道系列——“有心者勝”,通過企業研讀與報道、深度採訪與交流等,傳遞信心與希望,講述企業和企業家的故事。
作為其中的“金融篇”,將邀約國內外頂級經濟學者、金融機構進行深度採訪交流,從資本市場的角度觀察當下經濟、金融與行業的發展與趨勢。
觀點網 “希望我們成為一家在不動產金融領域深耕、專業且專注的公司。”元聯基金總經理李豔向觀點新媒體介紹對公司未來期待時如是說。
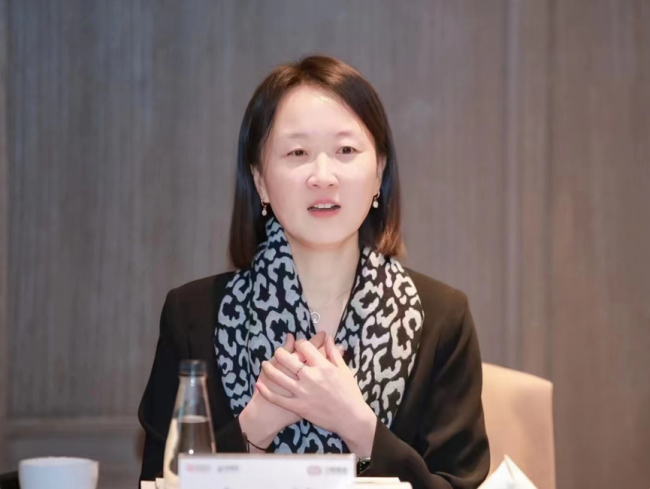
這家以不動產資產證券化業務為開端,專注以REITs為核心的不動產金融創新,覆蓋開發、孵化、成熟、退出等不同階段不動產投資的全鏈條專業不動產基金管理公司,自成立至今,始終注重於修煉“內功”。
2017年,蘇州工業園區大型國有企業新建元控股集團,與不動產金融領域領先者中聯基金作為股東共同成立元聯基金。
5年多的時間裏,這家基金管理公司自蘇州工業園區起步,先後設立國內首單社區商業REITs、設立蘇州首個單SPV不動產證券化產品、作為牽頭服務機構成功參與首批公募 REITs 試點項目、完成公募REITs產品推出以來市場上第一單Pre-REITs併購基金……
公開資料顯示,截至2022年底,元聯基金在管存續產品20只,已備案管理基金規模約150億元,資產管理規模300多億元。
元聯的能力
李豔表示,過去三年整個宏觀經濟及不動產市場都有一定的波動,但從客觀上來說,元聯基金並未受到太多的負面影響,公司業務持續在開展,團隊也不斷壯大。這主要跟元聯自身的業務佈局、業務定位有關。
元聯基金總部在蘇州,項目從落地的結果來看更加集中在長三角地區。從一開始的蘇州工業園區到蘇州市區以及周邊的崑山、常熟等區域項目的突破,再到2021年完成公募REITs產品推出以來市場上第一單Pre-REITs併購基金——收購上海漕河涇產業項目,公司業務區域佈局逐步拓展,從蘇州走向了上海及全國更大的範圍。
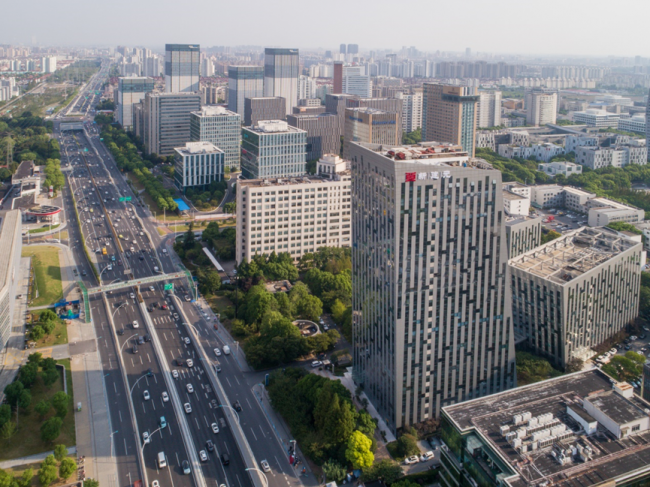
上海漕河涇凱科大廈
元聯基金業務領域覆蓋併購基金、產業地產投資基金、資產證券化(類REITs、公募REITs、CMBS等)、地產開發基金、代建基金、產業載體更新基金等不動產金融全鏈條產品體系。
在不動產投資鏈條上元聯基金實現了較為全面的覆蓋,除了以併購方式獲得資產端更多的業務機會外,團隊還會進入開發階段,通過設立開發型基金,在拿地階段就進行投資,並主動介入資產的開發建設。
在資產的投資範圍上,元聯基金也比較全面地覆蓋了產業園、購物中心、寫字樓等各類資產。
據悉,元聯基金在2018年2月設立了首單REIT-新建元鄰里中心類REIT,同時也是國內首單社區商業REIT。數據顯示,當前該單REIT的底層資產運營情況良好,旗下10家項目公司截至2023年6月30日的出租率平均值約為93.88%,其中翰林鄰里中心、玲瓏鄰里中心接近滿租。2023年3月,該單類REIT成功完成了續發。
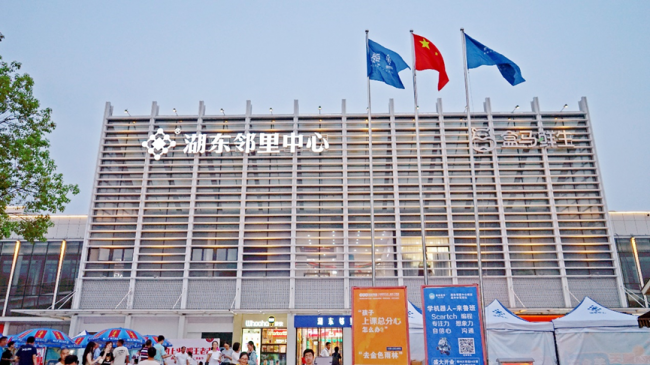
蘇州工業園區鄰里中心類REIT是國內首單社區商業類REIT
在消費類基礎設施被納入公募REITs試點範圍的背景下,公司持續看好社區商業類資產的前景,同時消費能級比較高的地區的購物中心也是公司關注的方向。
另外,元聯基金作為牽頭服務機構的東吳-蘇州工業園區產業園公募REITs項目是全國首批9單公募REITs項目之一,也是“產業園類”基礎設施REITs代表之一。底層資產包括新建元旗下的蘇州2.5產業園一二期和科技公司旗下的國際科技園五期B區,是蘇州工業園區探索新興產業增長點的重要載體。
今年二季度報告顯示,東吳蘇園REIT的運營表現十分穩健,底層資產出租情況保持穩定,REIT整體的收入和EBITDA相對發行時的預測也都超額完成。
產業園類資產也是公司積極佈局的領域,“從投資的角度來看,我們目前的重點相對比較集中在產業園,接下來還會持續進行關注。”李豔表示。
元聯基金始終定位於不動產金融這個主賽道,在不動產投資領域主要形成了三個方面優勢:其一團隊在退出端有豐富的經驗,公司是市場上最早一批不動產證券化領域的參與者,牽頭完成了多單開創性的類REITs項目;而在公募REITs方面,元聯基金全程主導並參與了國內首批試點項目。
其二,團隊有更為成熟的產品設計能力,如通過適當的產品機制的設計,把交易對手方的訴求融合進來,使價格分歧縮小,從而可以在項目的獲取上得到更多機會。
其三,運營能力上,元聯基金着力打造專業的資管能力。同時,基於下屬子公司元聯商管(專業的商業運營管理平臺)形成自己的運營管理優勢。
在投融管退的能力方面,她表示,真正要做成一個投資項目,投融管退每個階段都非常重要。其中運營管理是需要長期培育的能力,投、融階段之後,通過招商推廣、租約管理、租戶構成管理、建築物改造、物業翻新、佈局優化等方式,實現出租率、續約租金調升率等經營表現方面的提升改善,從而實現資產價值的內生式增長,最終藉助資本市場的退出給投資者帶來長期的穩定回報。因此在自身能力打造方面,元聯基金對於資產運營管理能力尤為重視。
以元聯基金2019年底收購的元聯金融中心為例,雖然收購後面臨疫情帶來的挑戰,但團隊較好應對了相關影響,充分發揮了資產管理能力,在半年時間內,該項目出租率達到95%以上,從2020年至2023年,整體出租率保持在接近滿租的水平上,租金也在持續增長。
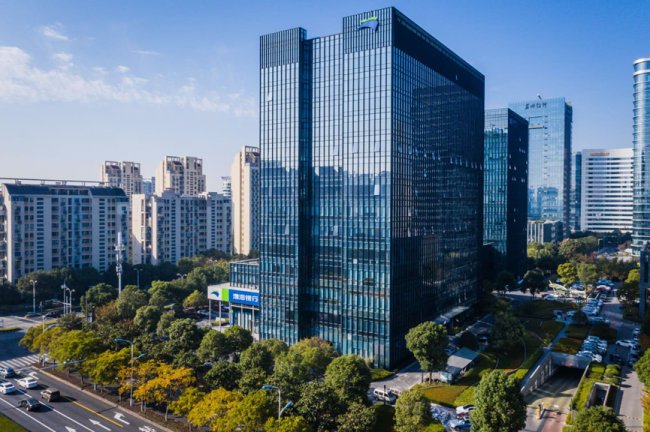
元聯金融中心坐落於蘇州工業園區核心地段
對市場的觀察及對資產的選擇
今年以來,國家出臺政策進一步推進基礎設施領域不動產投資信託基金常態化發行,同時開展了首批不動產私募投資基金管理人的試點。
對此,李豔表示,試點是把不動產基金區別開來,基於不動產投資的特點進行針對性管理,更適配不動產的投資特徵,有利於規範投資行為,有助於不動產投資基金的長期平穩發展。不動產私募基金有望發展成一個獨立的大體量基金類別,全面打開通過私募基金向不動產領域(包括商業樓宇、園區、長租公寓等)投融資的通路,構建國內不動產行業資本的良性循環。
“基於這樣的試點,在前端以不動產基金的方式能夠為公募培育更多的優質資產。”她續言。
對於當下房企出險,一定程度上帶來了不動產相關投資的特殊機會,但元聯基金認為要把握這樣的投資時機並不容易,因為實際上整體來看,一是優質的資產不是很多,二是雙方對估值的差距雖然有縮小,但仍然存在,還是要把握好個案的資產風險,從中尋找可匹配、風險可控、收益穩定、穿越週期的資產。
同時,在近期國內一批公募REITs完成了擴募,也引發了較高的關注度。
元聯基金也積極參與到了擴募的進程中,優秀的公募REITs產品一定是可擴募、有成長性的。對投資人來說,內生增長(即提升現有物業價值、提升現金流)與外生增長(即在未來更長時間內,不斷注入優質資產,創造更多價值)是非常重要的兩個點。擴募的機制是中國公募REITs市場建立健全,以及高質量可持續發展非常重要的一環。
通過這個擴募機制,資本市場資金迴流投入到新的投資開發建設,而不至於像之前一樣,要麼只能賣斷從而喪失管理權,要麼需要依靠每年租金產生現金流,從而導致投資週期較長,只能以較慢的週轉方式去推動建設。
另外,擴募機制可以帶來更加分散的底層資產,能夠降低區域過於集中等帶來的風險問題。今年以來公募REITs市場出現了階段性的波動與調整,市場的流動性不足是其中一個較為重要的影響因素,擴募可以提高REITs產品的流動性,使市場運行更為平穩有效。
對於元聯基金如何選擇投資標的,存在着不同的判斷維度。
商業的角度上,收購後持續性的優質運營是真正為投資人創造價值的重點,所以在進行收購研判的起點上,會重點關注收購完成後資產能夠基於現狀做哪些定位及經營上的調整,從而帶來進一步的價值提升空間。
另外,寫字樓受經濟週期影響較大,這種業態類型主要還是要關注一線或者是強二線城市的一些投資機會。
產業類項目的價值則來源於區域經濟發展的需要,應重點關注區域產業政策及基於政策本身的營商環境打造;從區域供需格局上來看,核心區域的產業園區仍具有門檻高,不可替代性強的特點,因此元聯基金會選擇產業基礎紮實、產業鏈完整的區域進行產業類資產的佈局。
對於元聯基金來說,在產業、辦公或商業等各類資產的比較中,公司並不認為某一類資產目前相較而言是絕對的價值窪地,投資機會在於具體個案上是不是能找到價值被低估的資產,同時依靠自身的資產管理能力來獲取儘可能高的收益。
在規模和向其他區域拓展上,元聯基金的戰略更加審慎。
元聯基金近幾年也陸續在全國範圍內進行了很多項目拓展的嘗試,儘管公司有着儘快擴大資產管理規模的訴求,但整體項目拓展過程中的風險把控並沒有因此放鬆。
在新的發展階段,元聯基金在意的不僅是規模上的突破,資產選擇的優質性是我們更為關注的。
“質量上更重要一些,質量的把控能夠有效幫助獲取收益及抵抗弱週期的不確定性。”李豔總結強調:“對元聯基金來說,我們會心無旁鶩地專注在自己優勢領域上,抓住時代的大機會。特別是近年來公募REITs的快速發展,使得公司在不動產投行及投資業務有着長期積累的基礎上,能夠獲得一個爆發式的增長機會。”
有心者勝 | 面對變化的世界,以更高視野追求更高質量的發展。