
編者按:每個時代,每個行業,都會有一條正確的坡道。
2022年,中國經濟三駕馬車都面臨着前所未有的挑戰,出口、消費、房地產在時局變化中不斷調整,尋找重啓與復甦的道路。
為了檢視過去及展望未來,觀點新媒體策劃和推出最新一期年度報道——“長坡薄雪”,全面深度報道房地產及關聯產業鏈的標杆企業,他們的正確坡道和厚雪、濕雪會在哪裏?
與此同時,我們繼續對話具有全球視野和豐富經驗的經濟學家,從他們的角度,解讀中國經濟與各行各業的未來機會。
觀點網 2021年剛邁過千億門檻的越秀地產,在“羣雄競起”的局面下並不特別引人注目。
根據觀點指數《2021年度房地產企業銷售表現》,當年全口徑銷售額超千億房企共有44家,權益銷售超千億房企26家,越秀地產分別位列35、24。
對於這家坐擁雙國企背景的大灣區知名房企,這一成績穩健。遙想當年,旭輝、新城等與越秀地產處在同一起跑線。
數據顯示,2014年,新城、旭輝、越秀銷售額分別為245億、212億、220億。而後,新城與旭輝在2019年、2020年先後大踏步邁進兩千億大門。
越秀則保持着平穩的速度前行,一如外界對這家老牌國企的印象。
但當2022年行業迎來深度調整,活水枯竭,整個房地產行業宛如陷入一場漫長冬夜,無論身處何位,都無法避過寒風凜冽。
一年過去,各家房企紛紛公佈成績單時,毫無意外一片慘淡。而這之中,越秀地產卻成為一個“特例”。
據觀點指數統計,2022年前20房企中權益銷售金額同比正增長的僅有濱江和越秀兩家,其中越秀增長率又遠高於濱江。
觀點指數發佈的《2022年度房地產企業銷售表現》顯示,1-12月前20房企實現權益銷售金額30095億元,同比下降30.7%。其中,前三的房企碧桂園、保利發展和萬科同比分別下降37.7%、15.6%和33.1%。
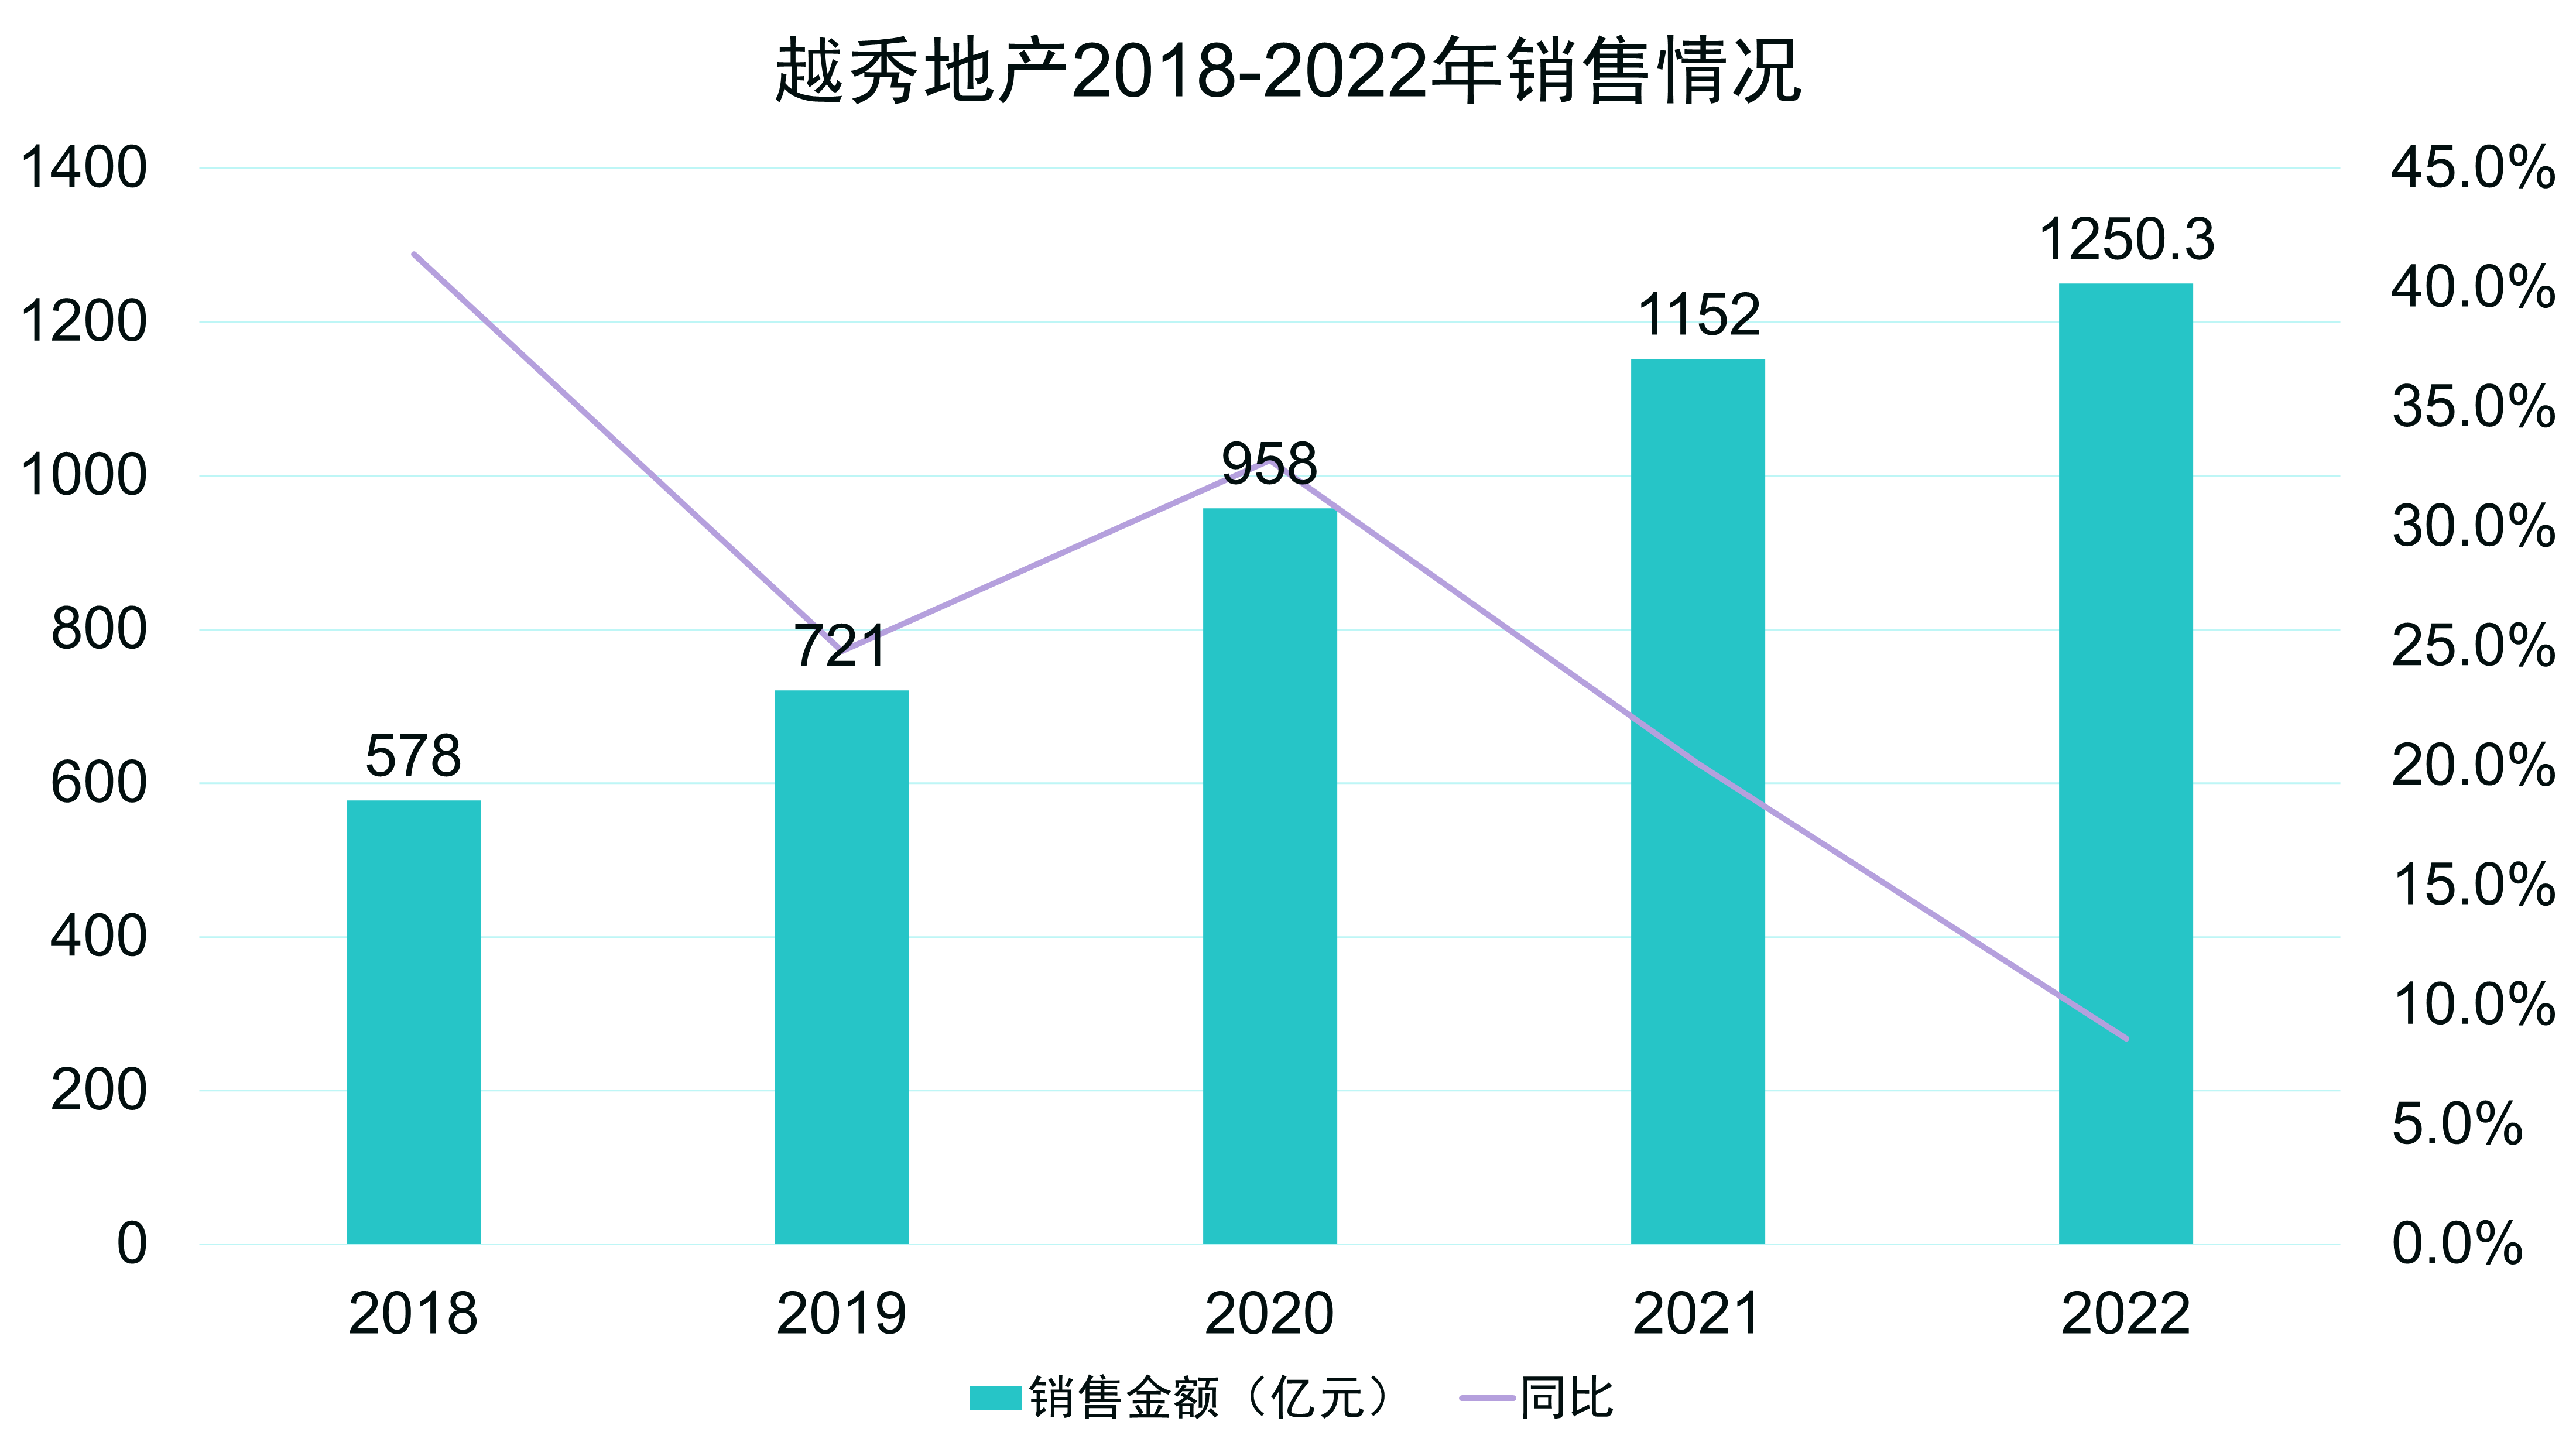
2022年全年,越秀地產累計合同銷售金額約為1250.3億元,同比上升約8.6%,完成年度合同銷售目標1235億元,完成率達101.2%。
疾風知勁草,歲寒見後凋。房地產行業野蠻生長已是過去式,增速放緩、利潤下降也成為共識,薄雪長坡中,越秀的“雪球”如何繼續向前?
業績邊界
即使越秀地產在行業調整中表現出韌性,但隨着整個外部環境遇冷,也不可避免地面對行業整體盈利質量回落的挑戰。
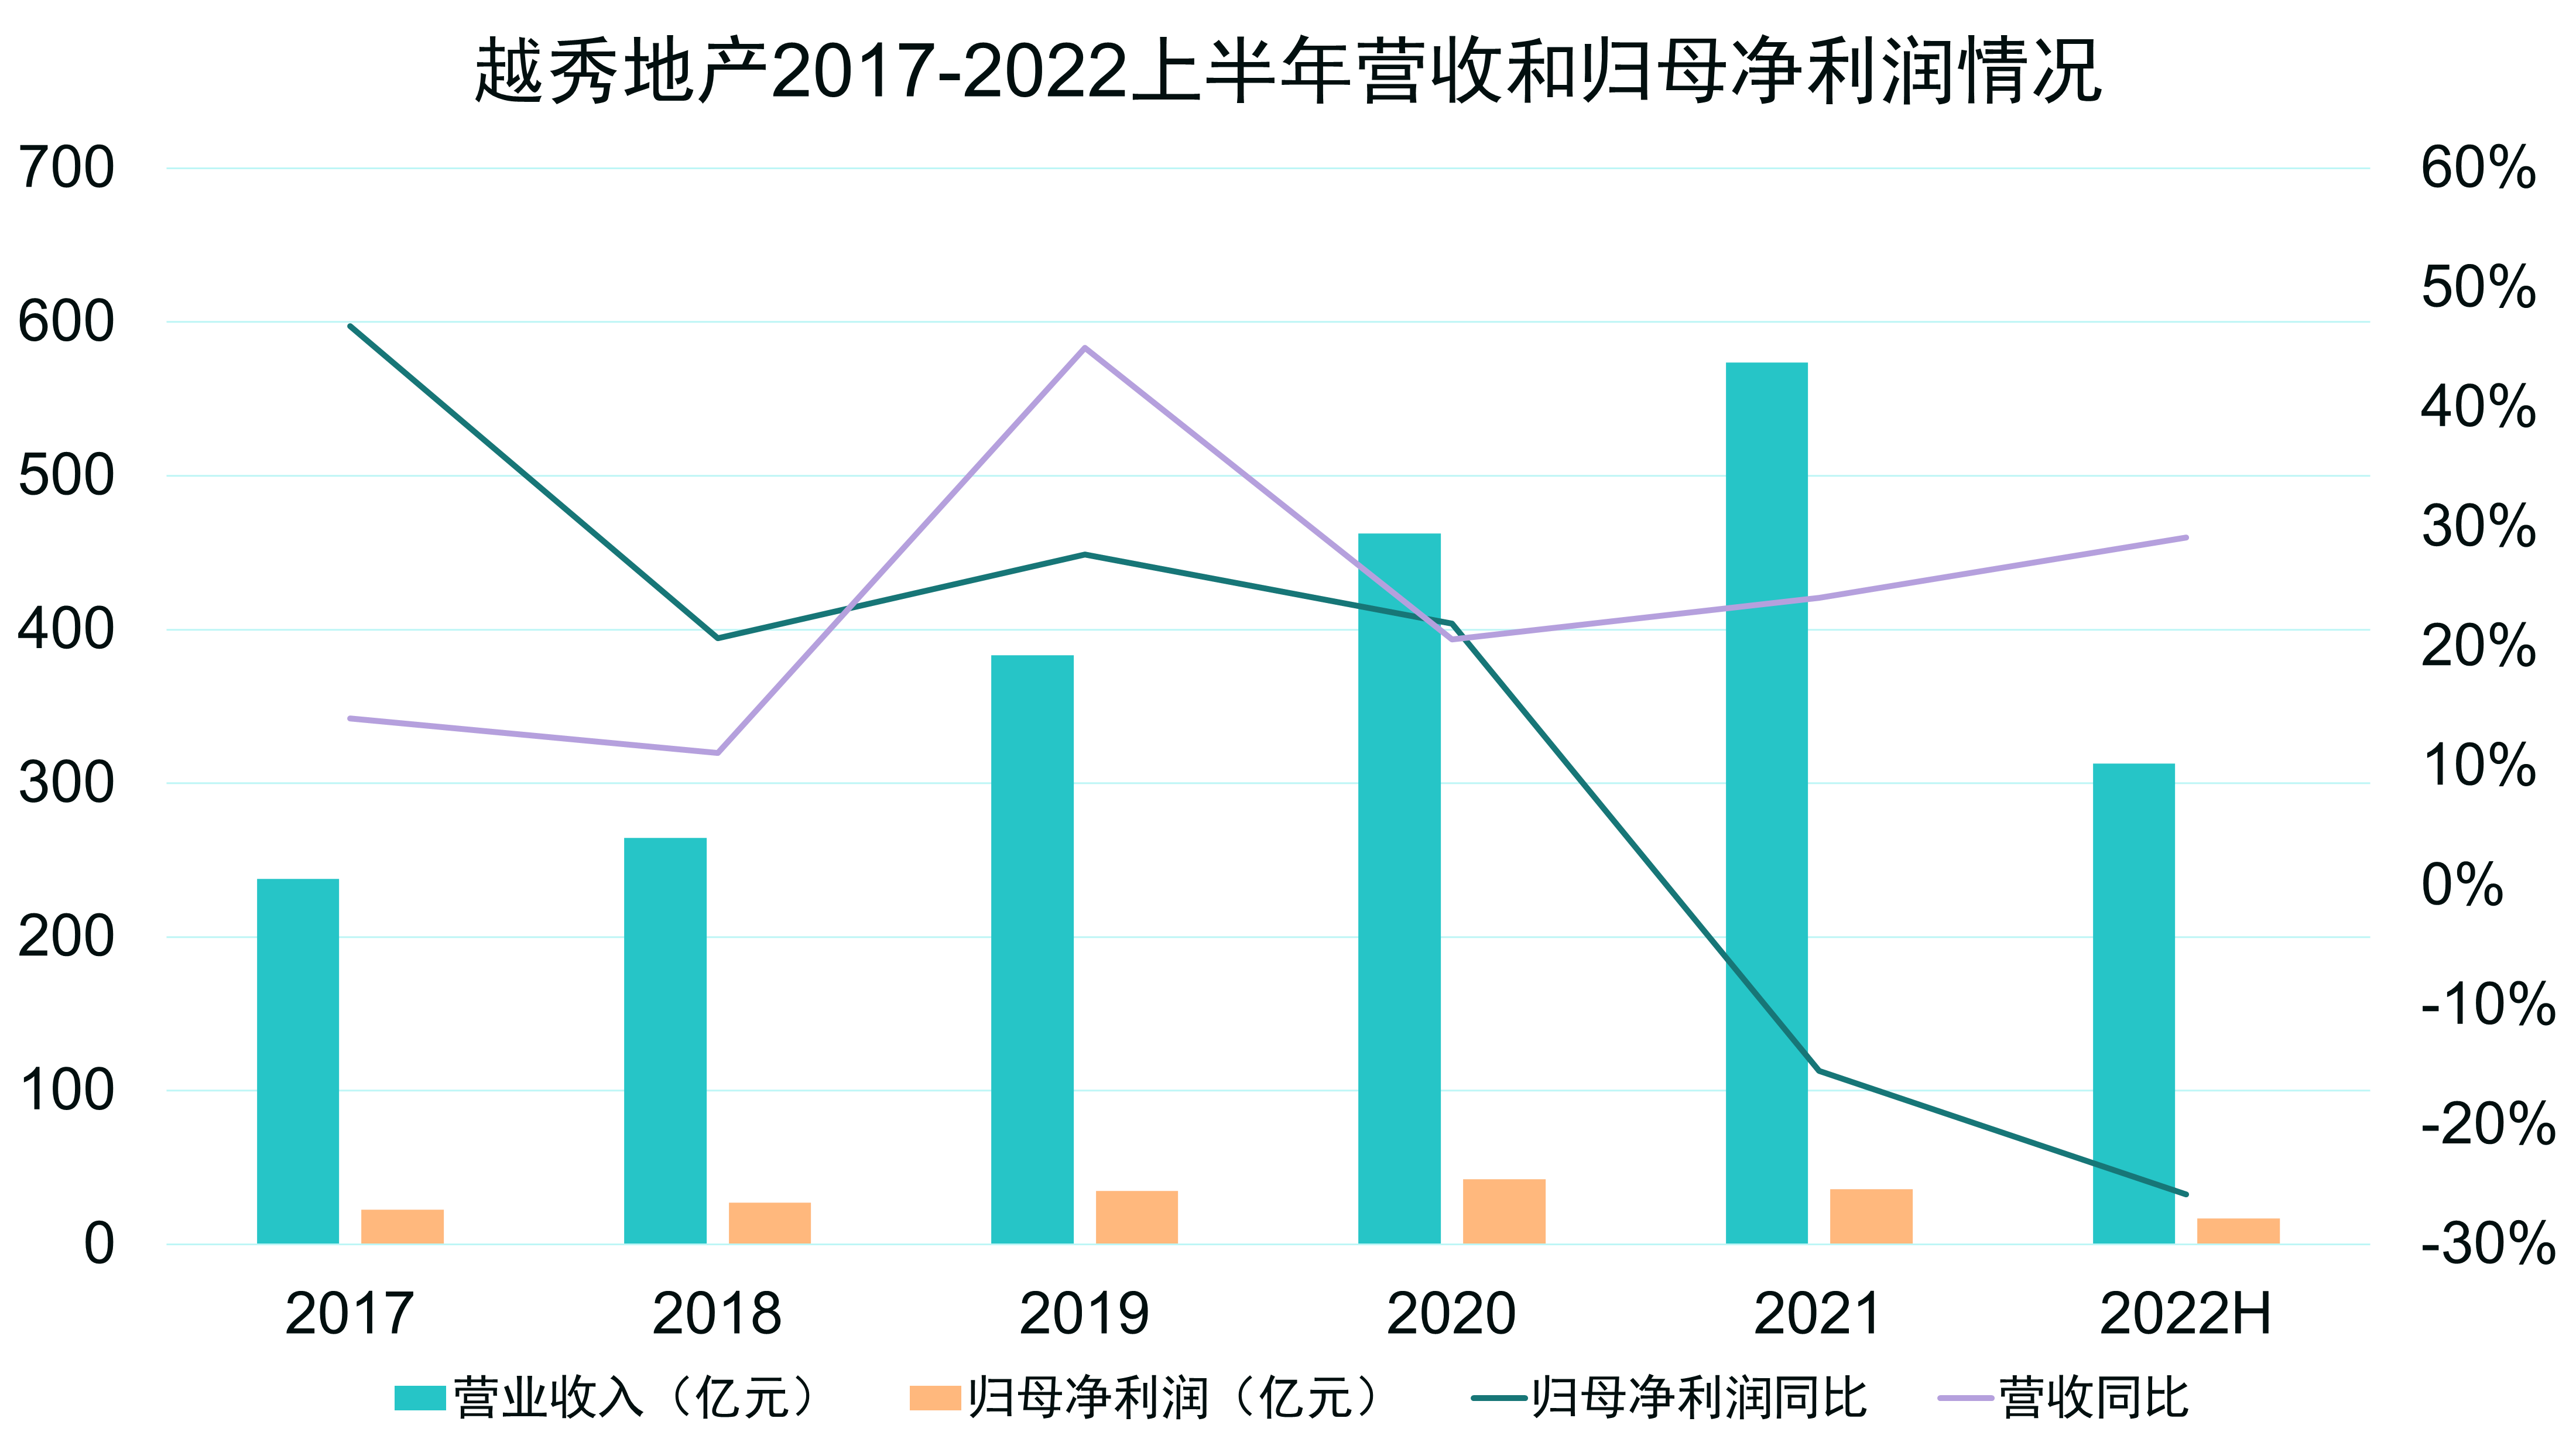
從2022年中報來看,上半年,越秀地產實現營收313.15億元,同比增長29.13%,歸母淨利潤17.1億元。
據瞭解,自2015年後,越秀地產歸母淨利潤保持較高增速,從2015年的10億元增至2020年的42億元,年複合增速高達33.2%;核心淨利潤從2015年的12.4億元增至2020年的40.2億元,年複合增速為26.5%。
數據來源:企業公告、觀點指數整理
2021年,越秀地產營收實現24%的增長,歸母淨利潤受行業調整影響有所回落。年報顯示,越秀地產當期歸母淨利潤為35.89億元。
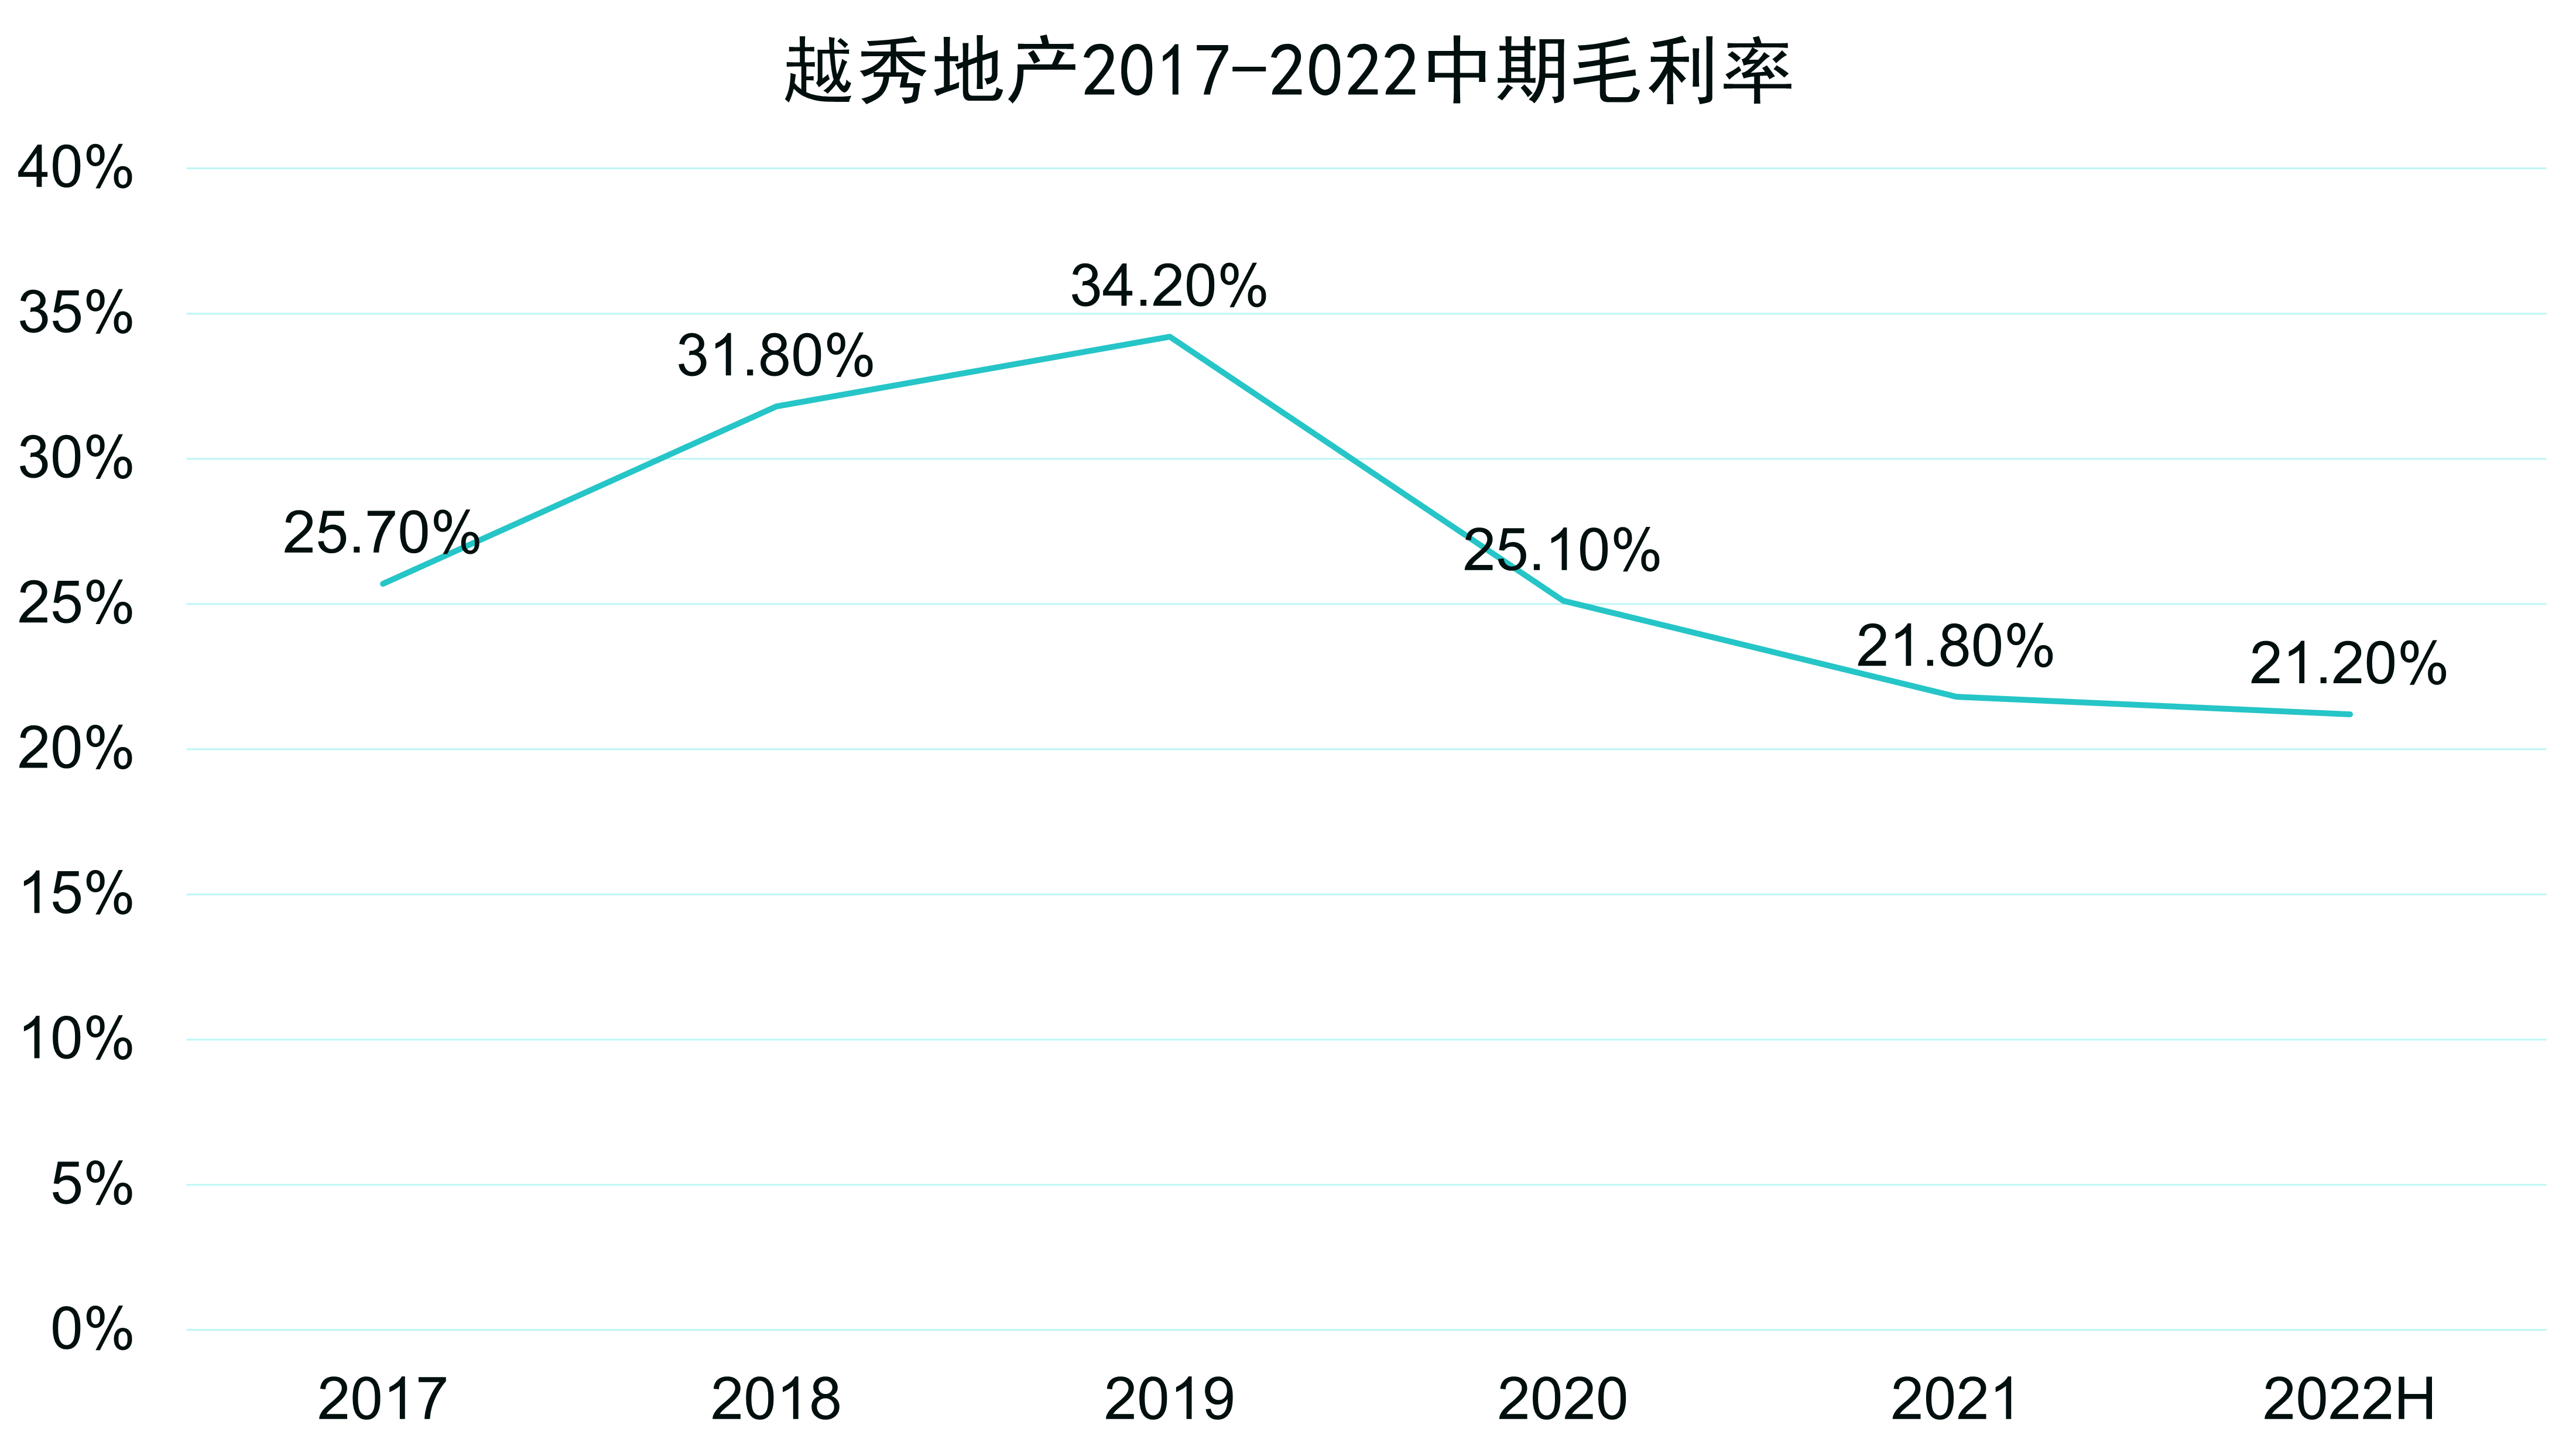
值得注意的是,越秀地產的銷售成本亦有所擴大。數據顯示,2022年上半年,越秀地產銷售成本為246.47億元,同比上漲38.86%。因此,毛利空間受到一定擠壓,越秀地產毛利率在2022年上半年為21.2%。
數據來源:企業公告、觀點指數整理
不過,在行業毛利率普遍回調的情況下,越秀地產毛利率仍然維持在中上水平。受益於區域佈局、TOD項目、多元拿地方式等優勢,整體盈利能力有充足支撐。
背靠廣州國資委及廣州地鐵集團,讓越秀地產能以更低的成本在資本市場獲得支持。
2022年上半年,越秀地產融資成本進一步降至4.11%。即使與同具國企背景的建發國際相比,越秀地產整體融資成本也要更低。
越秀地產董事長兼執行董事林昭遠在2022年中期業績會上曾指出,越秀地產一直堅持穩中求進的發展理念,在財務穩健的大前提下推進投資鋪排。
從三道紅線指標看,越秀地產屬於目前為數不多的綠檔房企,2022上半年剔除預收款後的資產負債率、淨負債率和現金短債比分別為69.4%、59.7%和1.45倍。
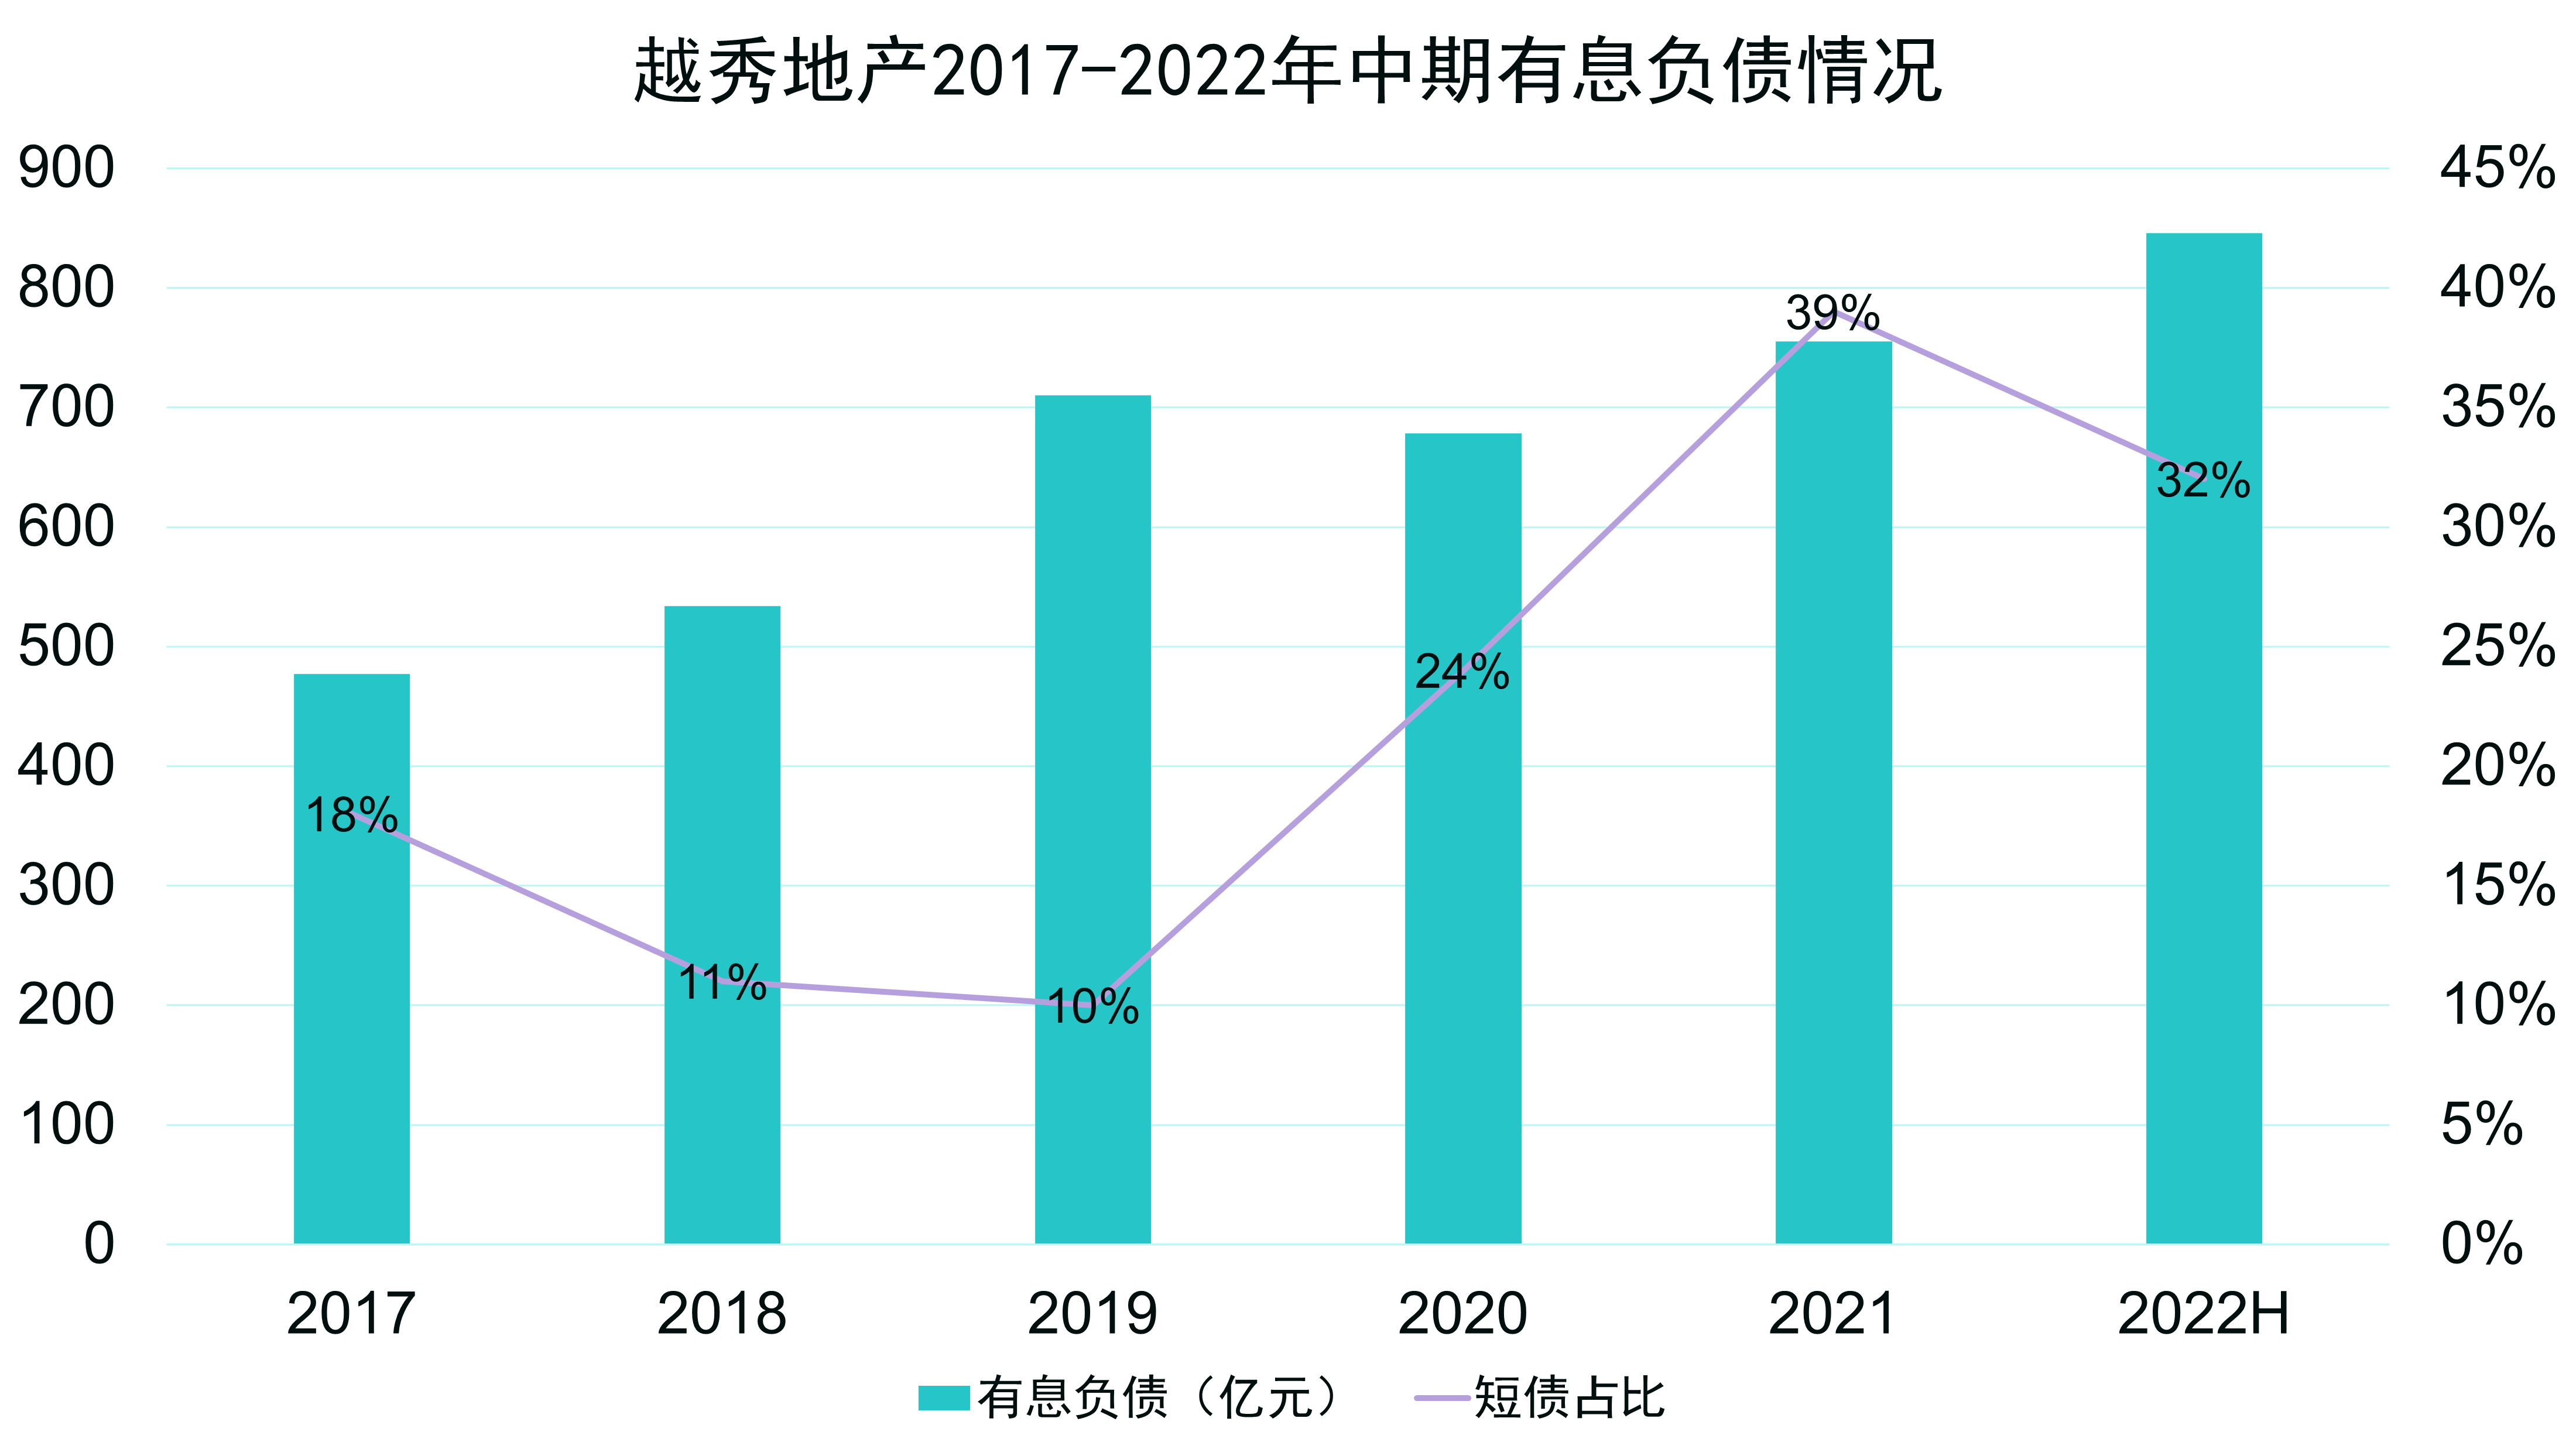
有息負債規模方面,截止到2021年末,越秀地產有息負債規模為755.3億元,其中短債比較前一年增加15%至39%。截至2022年中期,有息負債規模增至845.7億元,短債比則降至32%。
據此計算,截至2022年6月末,越秀地產一年內到期的短債約為271億元;同期賬戶現金及現金等價物為260.7億元,基本覆蓋短債。
數據來源:企業公告、觀點指數整理
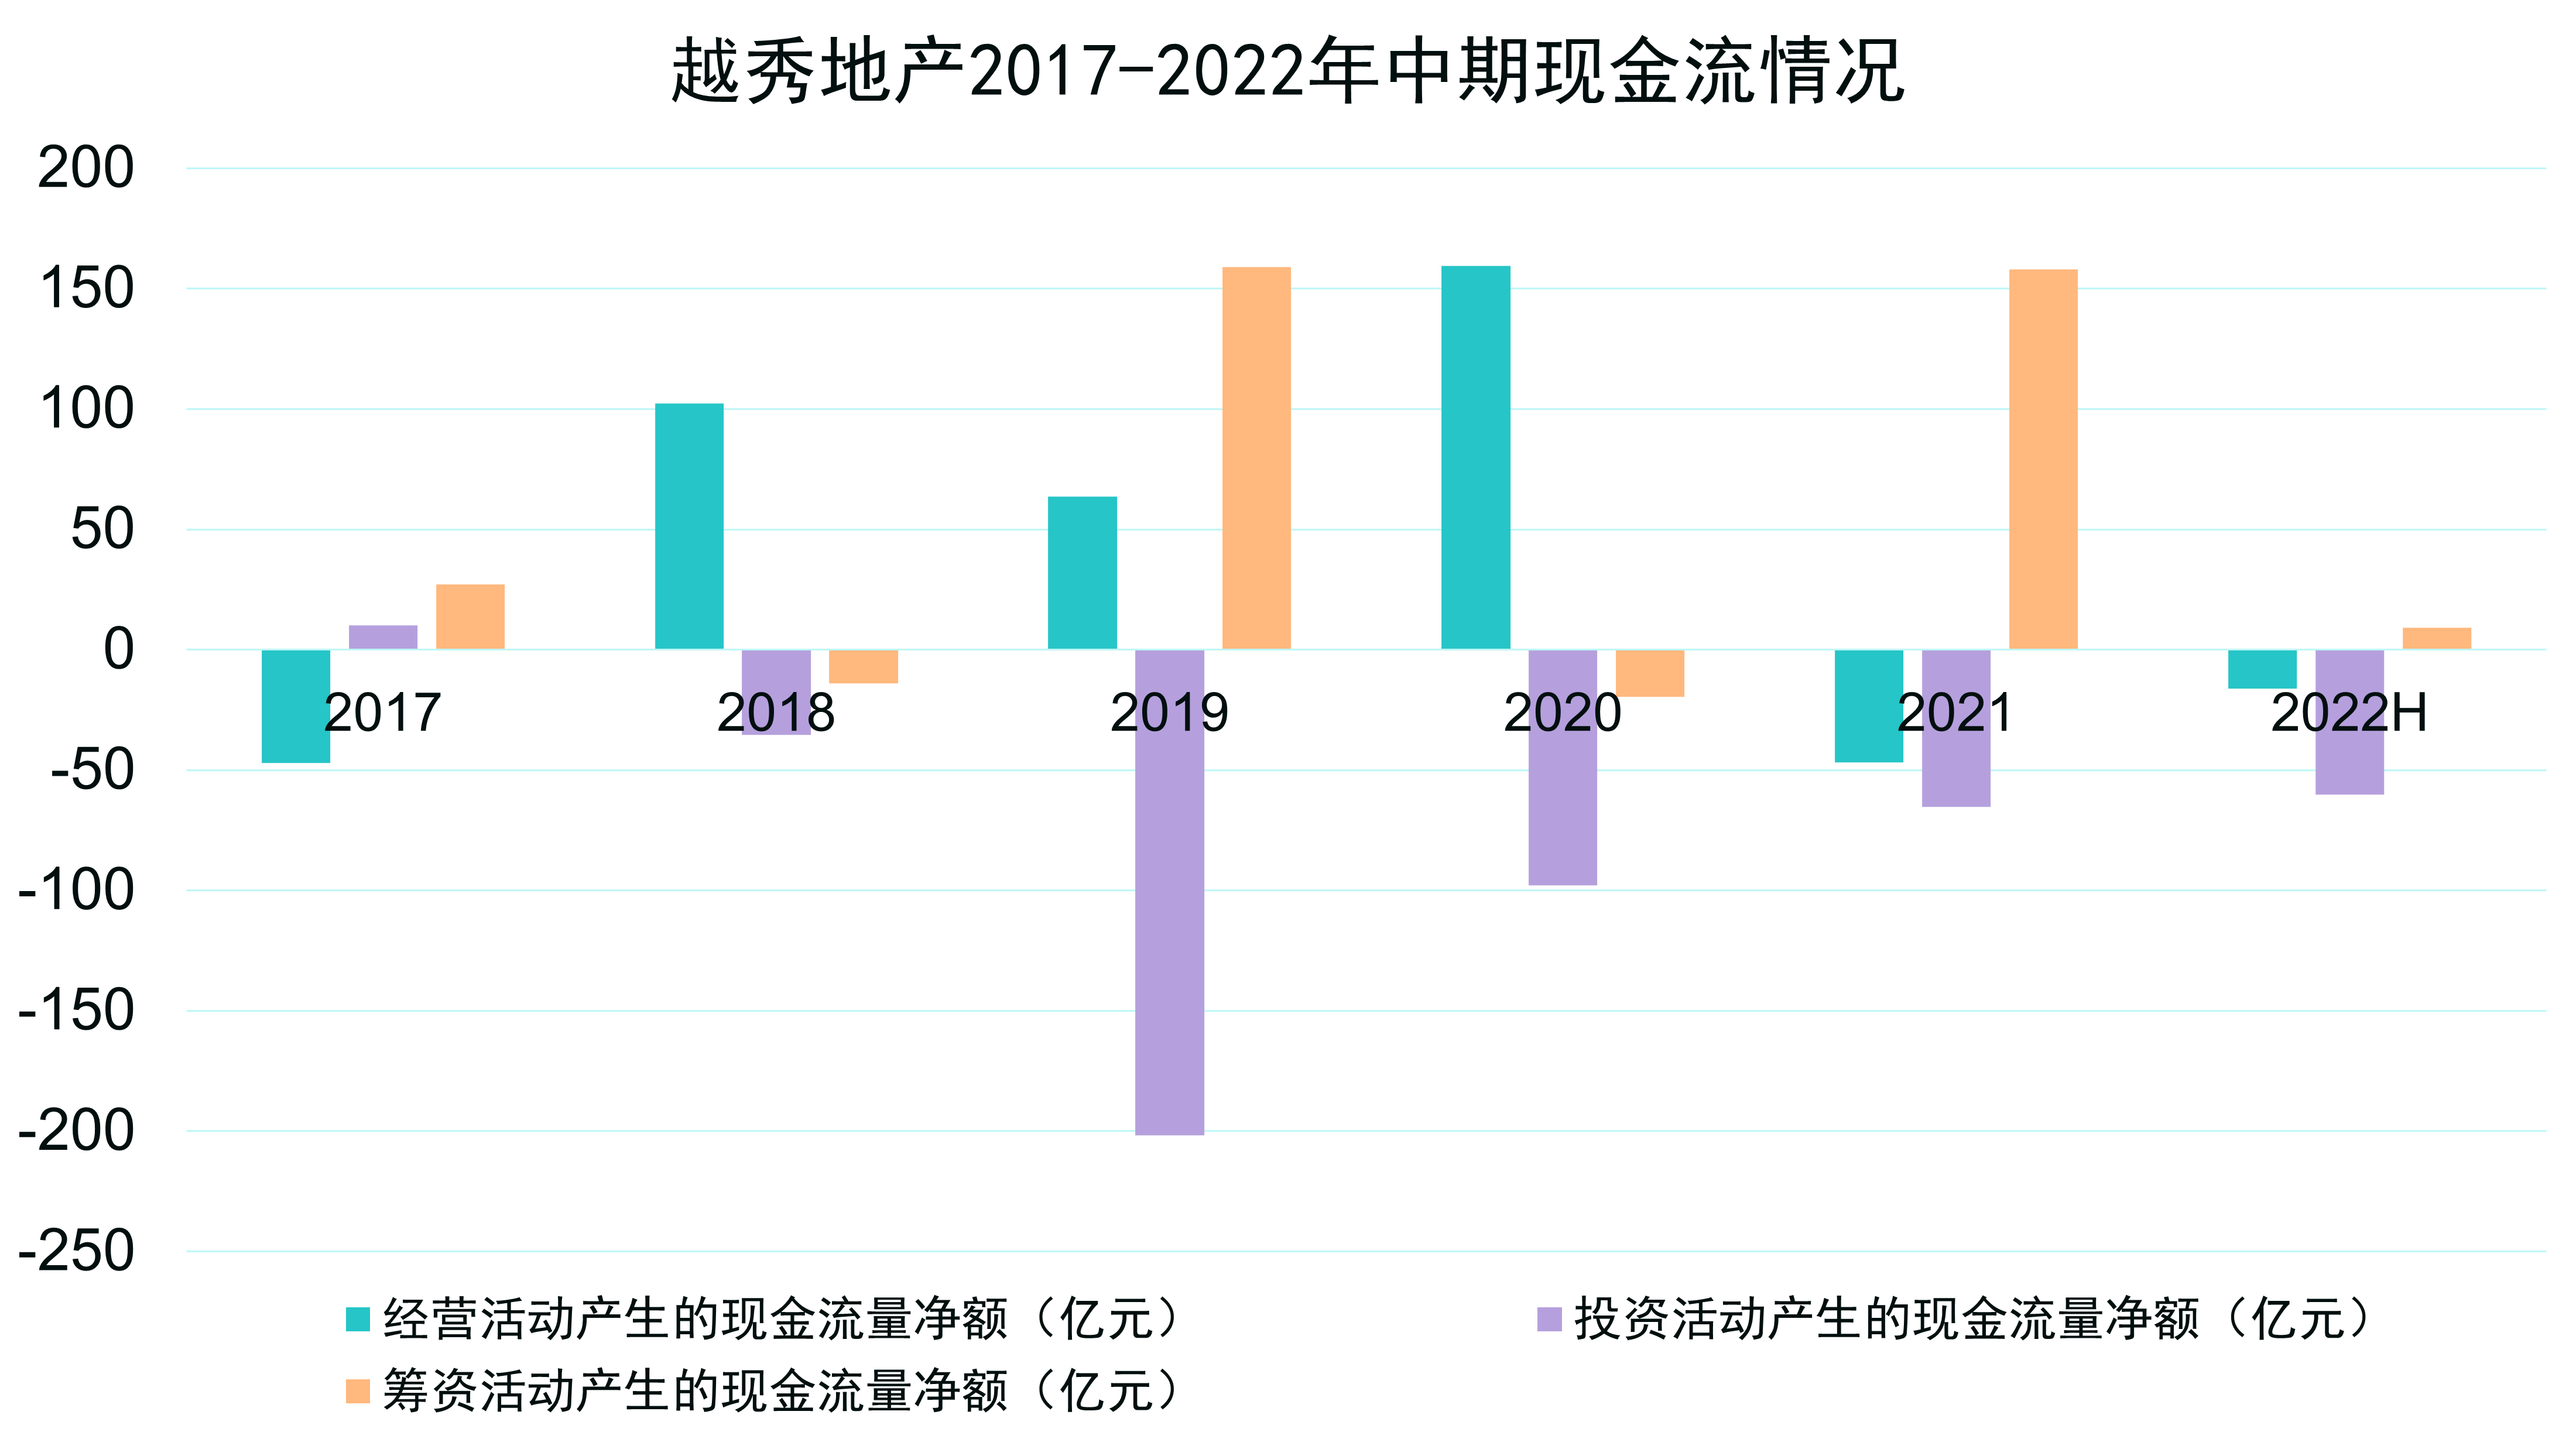
經營性現金流方面,2018年102.3億元,2019年則降為63.7億元,到2020年又增至159.56億元,隨後便持續淨流出。2021年,越秀地產經營性現金流淨流出46.76億元,到2022年上半年,再度淨流出16.19億元。
中銀證券指出,由於2021年越秀地產拿地較為積極,支付土地款及拍地保證金從2020年的180億元大幅增至445億元,使得當年經營性現金流淨額轉負。此外,銀行借貸款同比大幅增長76%至285億元,越秀地產2021年籌資性現金流淨額158億元。
數據來源:企業公告、觀點指數整理
越過邊界
越秀地產歷史悠久,自1983年成立,早在1992便於香港聯交所上市,是全國第一批成立的綜合性房地產開發企業之一。
截至2021年末,越秀地產實控人為廣州市國資委,第一大股東越秀集團通過旗下全資子公司間接持有39.8%股份,第二大股東為2019年引入的廣州地鐵集團有限公司,持股比例為19.9%。
從中國第一代商品房“江南新村”到“二沙島別墅區”,越秀地產在廣州打造了一個個知名項目。2008年432米高的廣州國際金融中心封頂,成為當時世界十大超高層建築之一。
另一方面,越秀地產也在推進全國化佈局,2009年首進江門,標誌着全國擴張的開啓。2012年,新進海口、蘇州、崑山、青島,銷售規模首次突破百億。2021年銷售規模1152億元,首次邁入千億陣營,佈局城市數量提升至29個。
數據來源:企業公告、觀點指數整理
儘管較早開啓了全國化佈局,但大灣區尤其是大本營廣州,一直是越秀地產銷售貢獻的主要來源。2012年、2013年大灣區銷售金額佔全公司銷售額的比重高達91.6%和80.5%。2014年開始降至70%以下,近幾年來佔比穩定在55-70%的水平。
2022年上半年,越秀地產於大灣區總計實現合同銷售金額約317.5億元,佔全公司合同銷售額的64.9%。其中,在廣州實現合同銷售金額294.3億元,同比上升10.4%,約佔上半年合同銷售額的60%。
中報顯示,越秀地產全口徑銷售金額和權益銷售金額均排名廣州市場第一名。
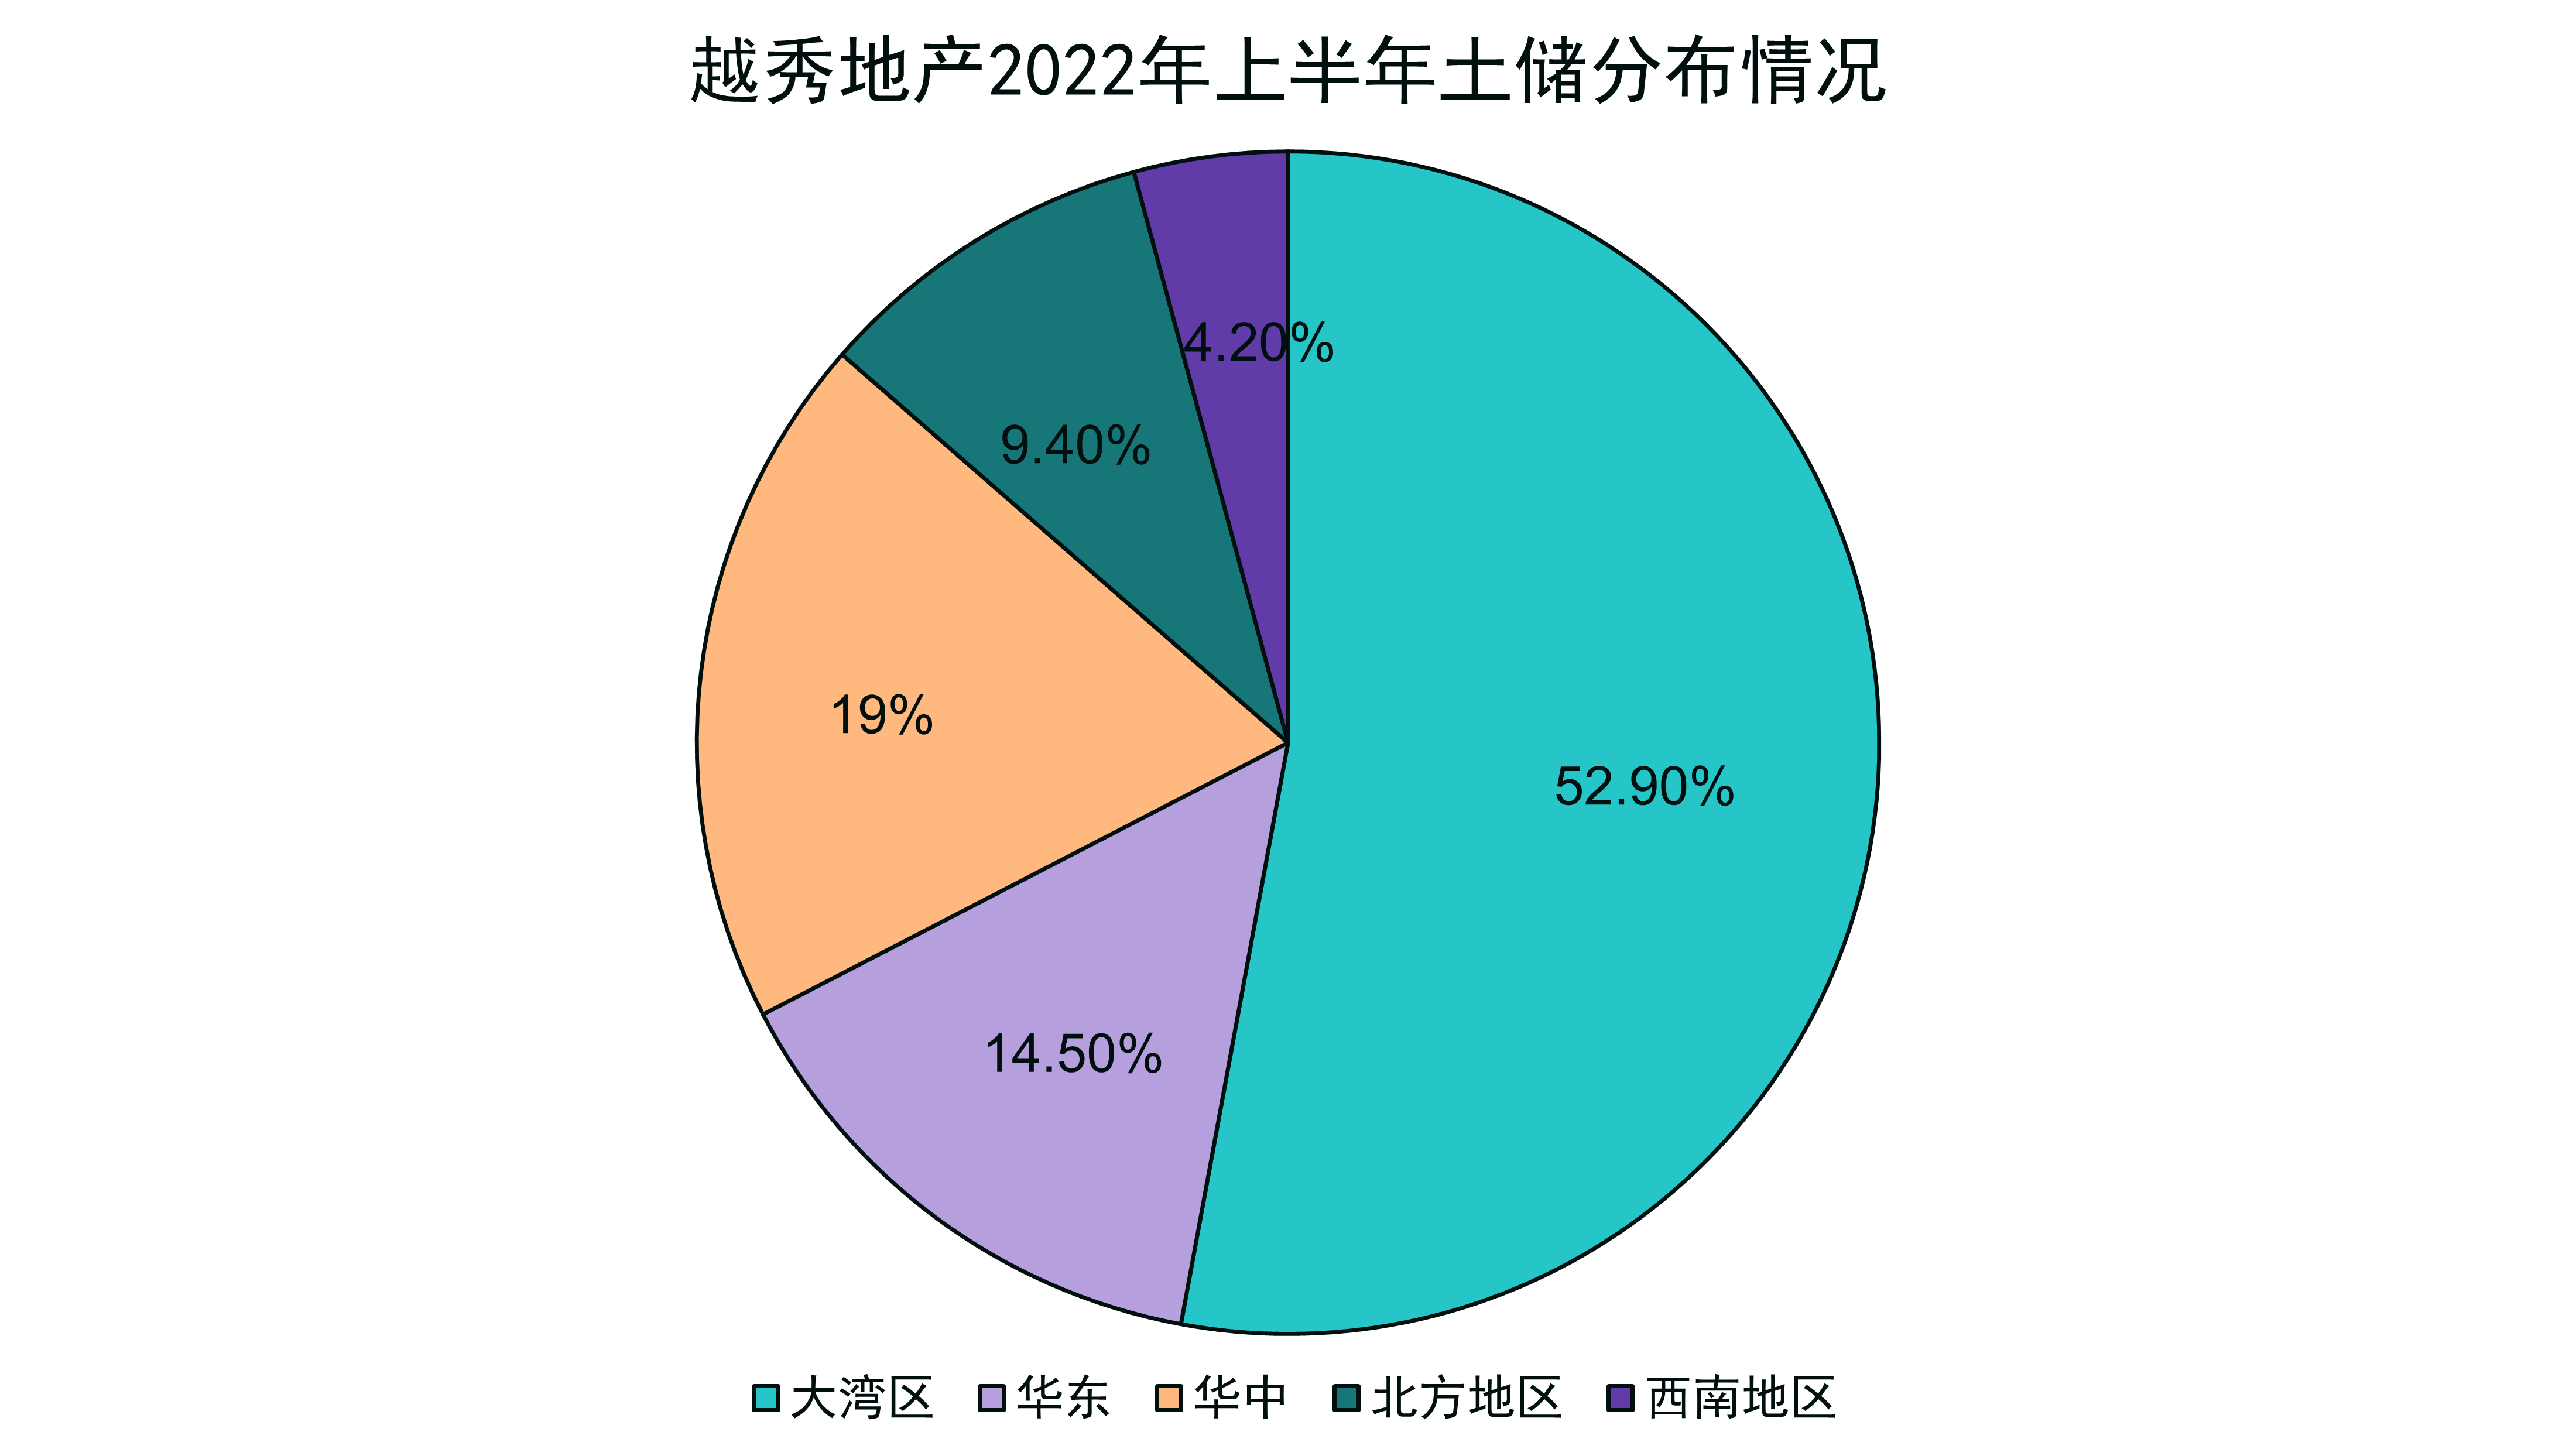
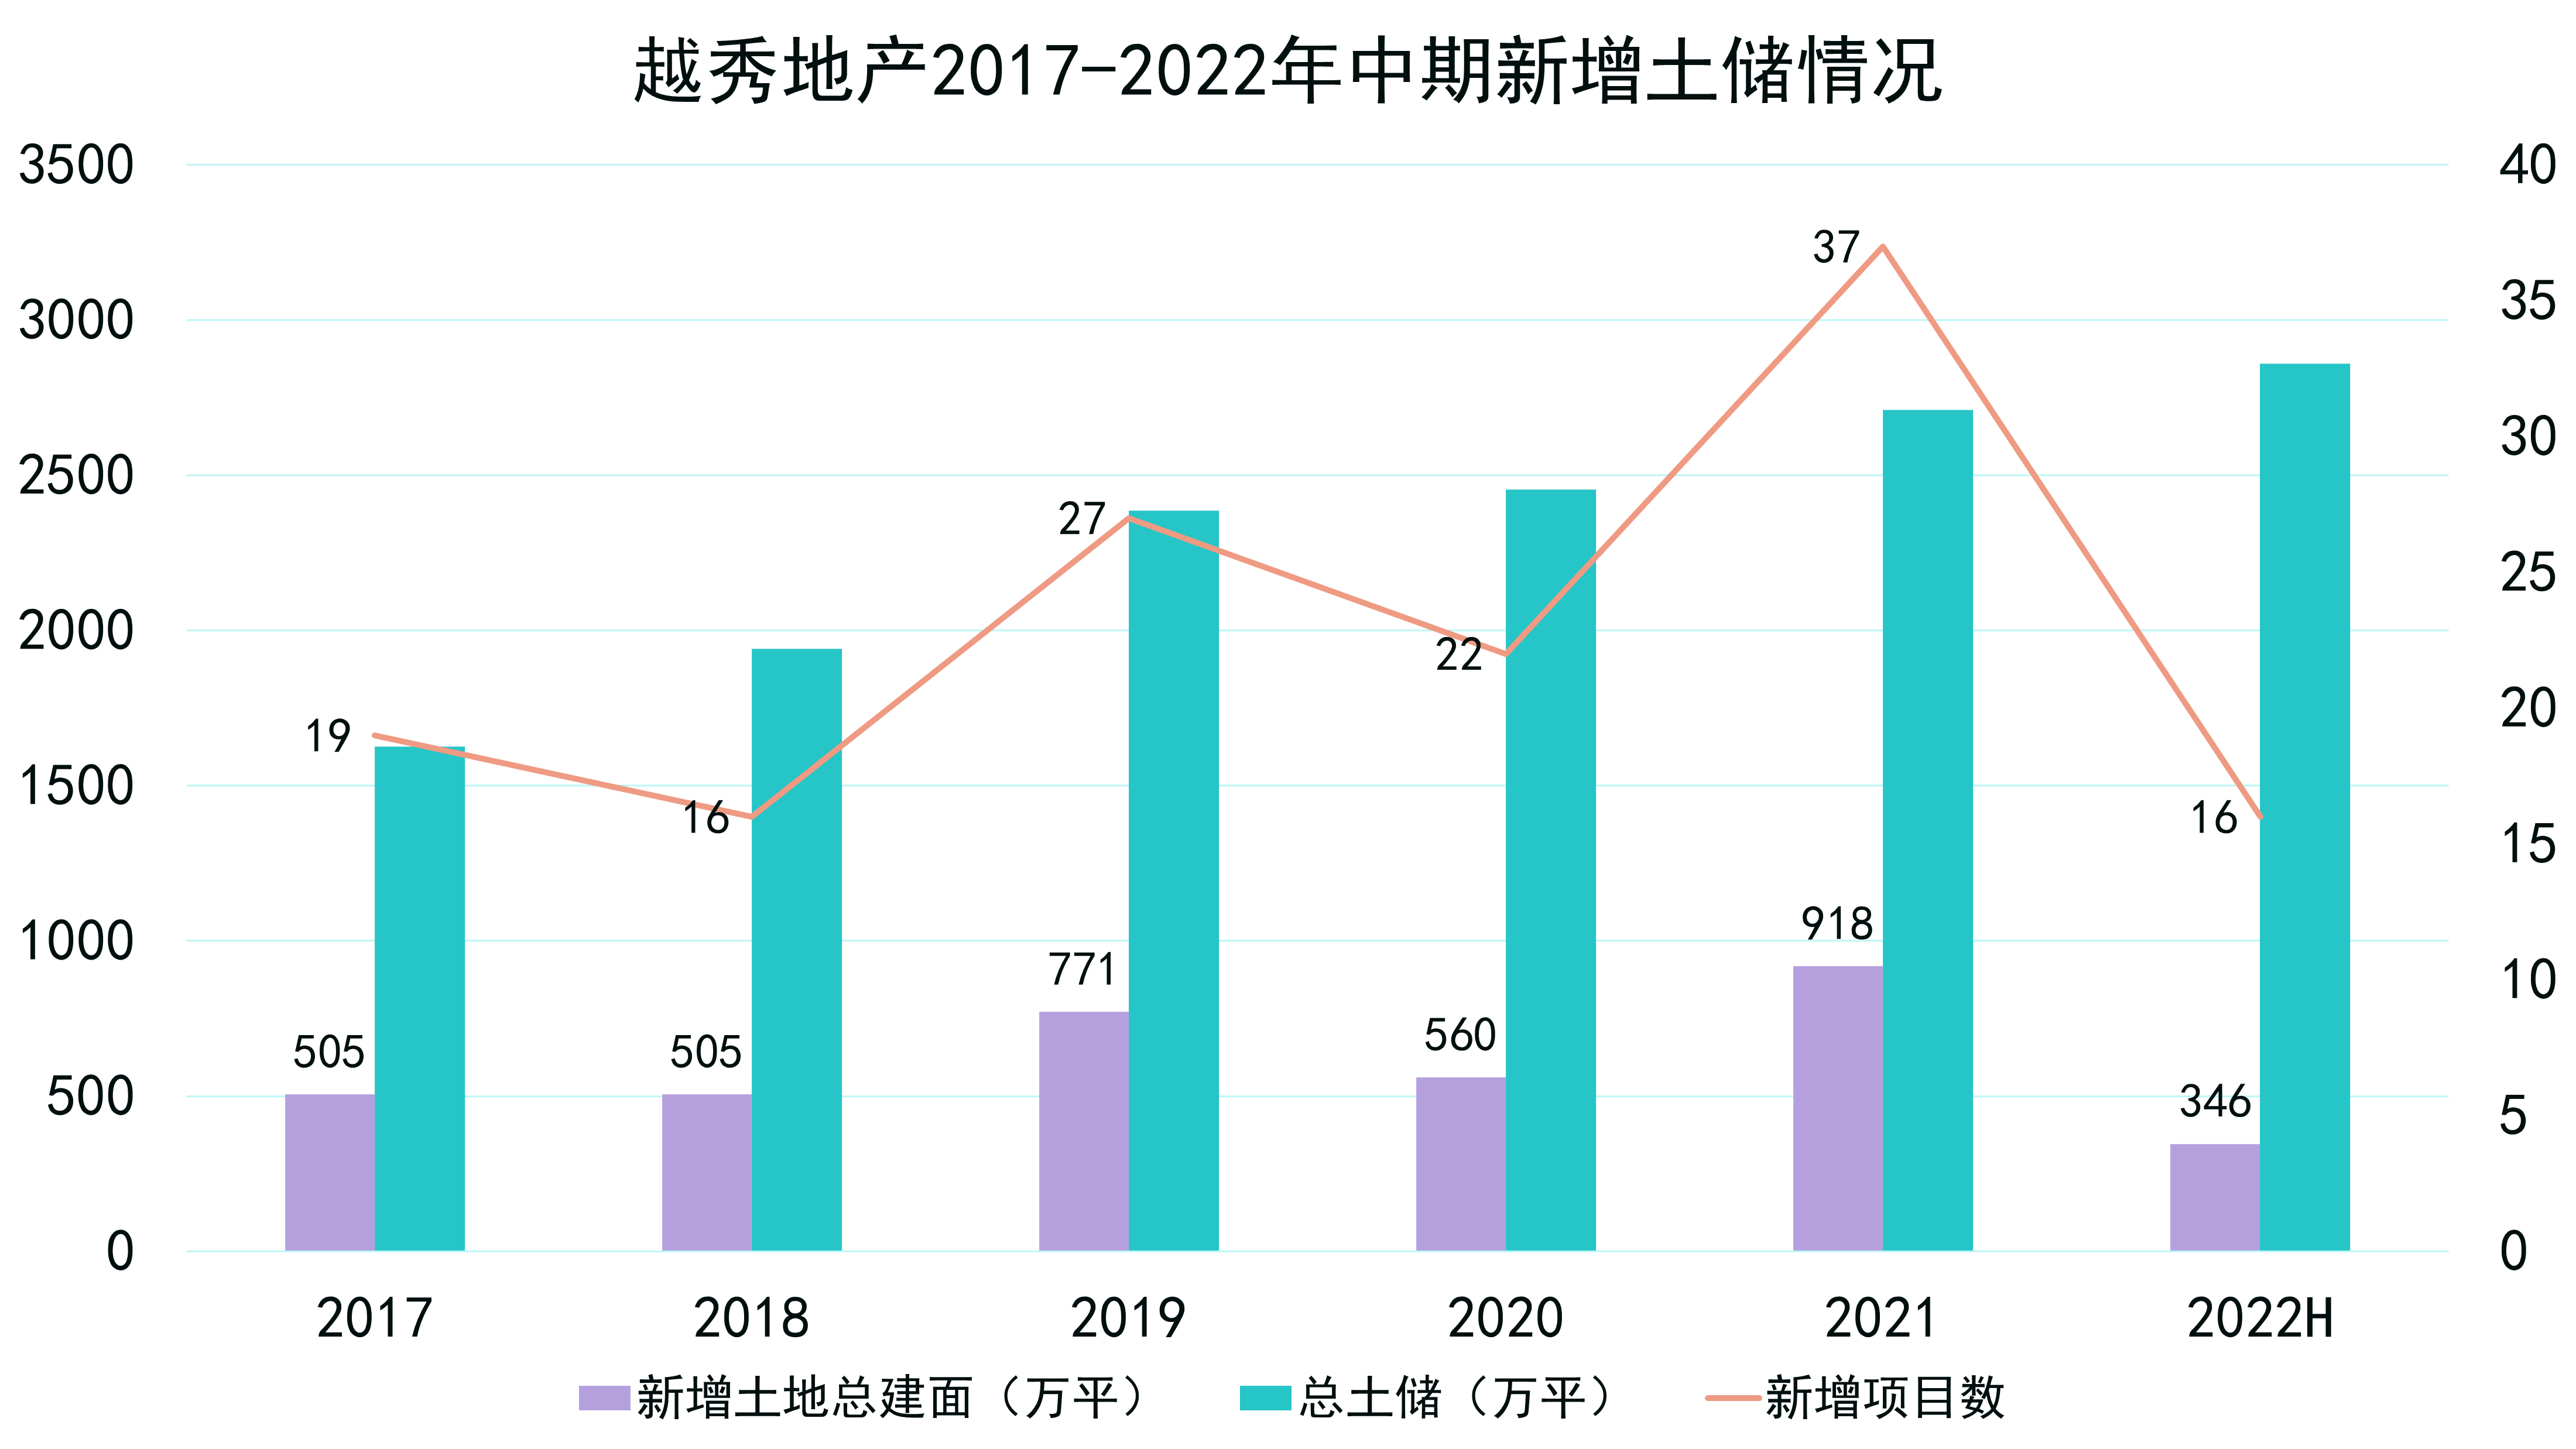
從土地儲備情況來看,截至2022年6月30日,越秀地產在全國戰略佈局30個城市,總土地儲備約為2860萬平方米,其中大灣區土地儲備佔總土地儲備約52.9%。
在“1+4”全國化佈局戰略下,除了大灣區以外,越秀地產也在繼續拓展華東地區、華中地區、北方地區和西南地區,截至2022年中期,上述地區土儲佔比分別為14.5%、19%、9.4%、4.2%。
數據來源:企業公告、觀點指數整理
無論是銷售情況還是土地儲備端,越秀地產呈現出明顯的“高集中”態勢。
深耕大灣區以及專注一二線城市的佈局,使得越秀地產在2015年-2018年間銷售金額實現加速增長。從2015年開始,受益於大灣區的發展,銷售均價從10938元/平方米增長至2021年的27570元/平方米。
從單城深耕看,越秀地產最近兩年單城市銷售額保持在40億元以上,其中廣州、杭州為百億量級城市。2021年,越秀地產在售城市20個,平均單城市產能57.6億元,其中廣州、杭州、武漢、蘇州、深圳、佛山、長沙七大城市銷售額合計佔比近九成,深耕度相當高。
與規模相當的建發國際和華髮股份相比,2021年平均單城市產能均為31億元左右,其中建發國際在售城市41個,華髮股份在售城市39個。
走出廣州
2022年,越秀地產跨越邊界的願望更加強烈。
在2022年3月的業績發佈會上,越秀地產管理層曾表示:“接下來將不再侷限廣州,而是以大灣區作為優勢,進一步發展華東區域。其中,TOD作為一個關鍵領域進行關注,特別是希望能夠走出廣州。”
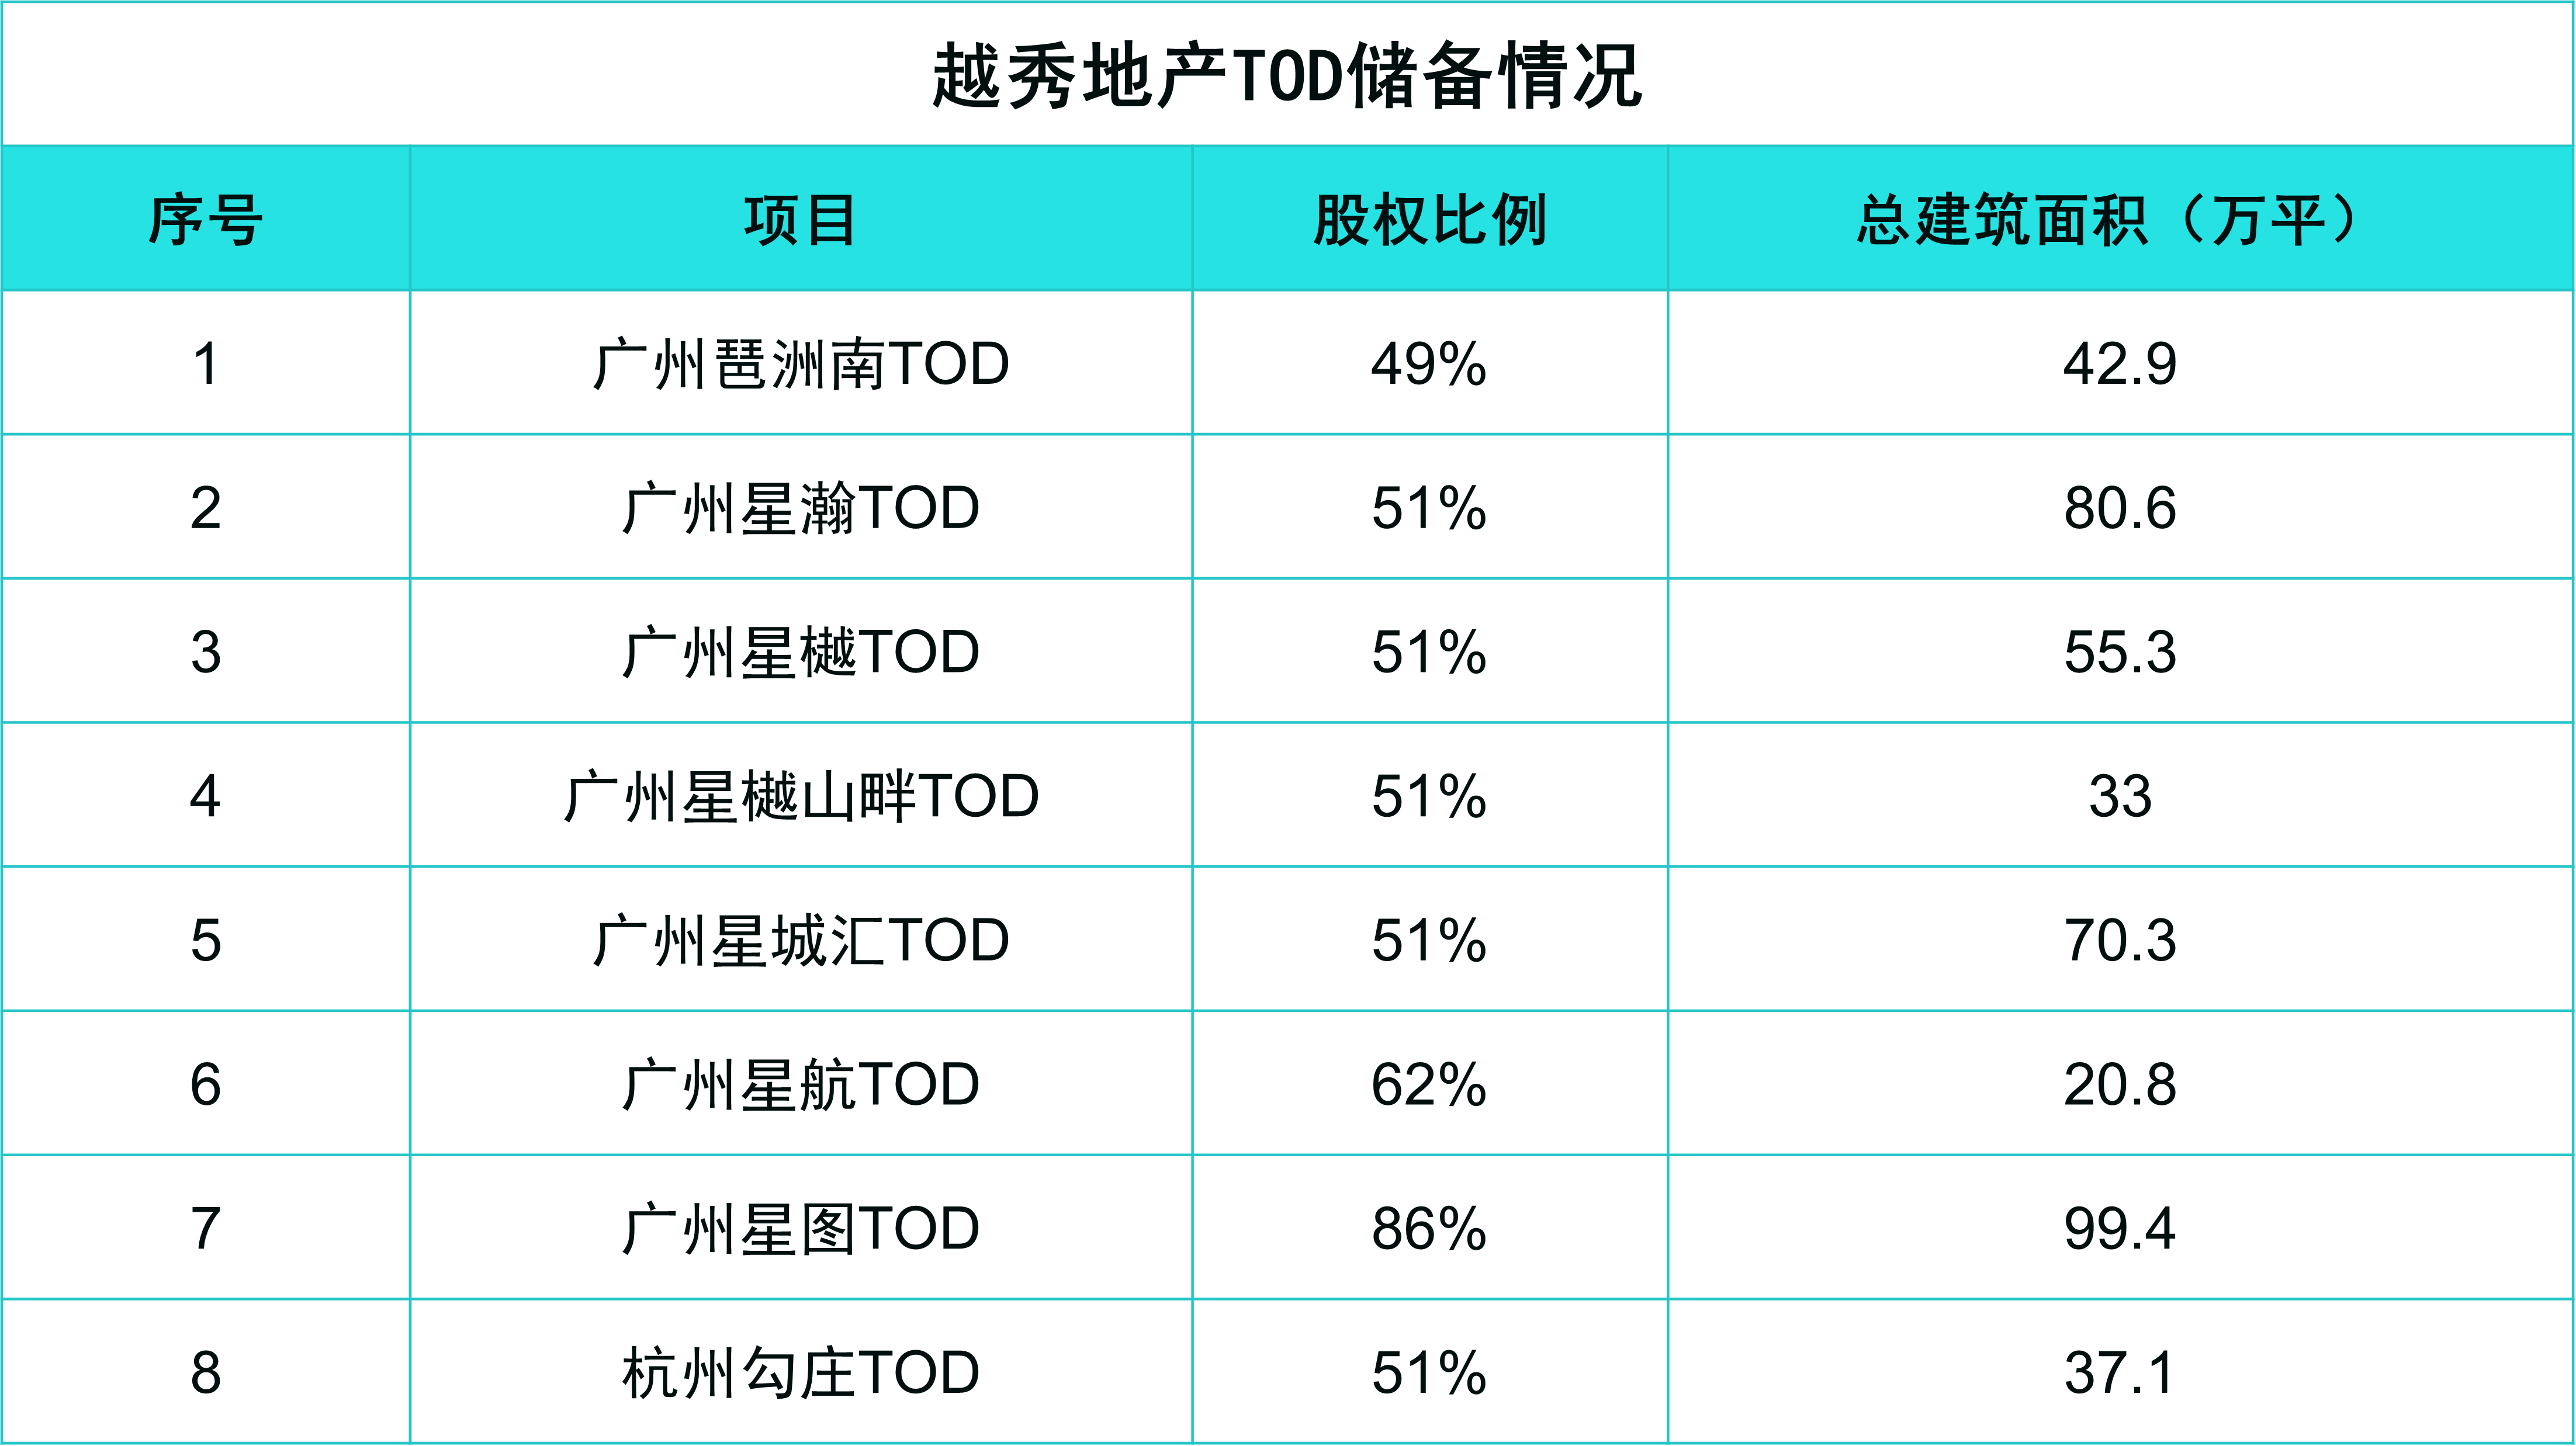
話音剛落,上半年越秀地產就通過產交所摘牌的方式獲得杭州勾莊TOD項目,增加TOD土地儲備約37萬平方米。該項目為越秀地產同杭州地鐵的首個項目,也是走出廣州和大灣區的首個TOD項目。
藉助本土優勢和國企背景,越秀地產的拿地模式為涵蓋TOD、城市更新、城市運營、國企合作、收併購、產業勾地和公開市場競拍的“6+1”增儲模式。2022年上半年,在新增土儲中,通過TOD、國企合作和產業勾地等增儲的佔比達55%。
以軌道交通發展延伸出來的TOD開發模式是當下地產商尋求轉型發展的藍海,擁有市場與資金優勢的越秀地產在2017年便將TOD模式列入特色化增儲平臺。
2018年,越秀地產聯手廣州地鐵戰略佈局,打造廣州首個社區型TOD住宅項目——星圖TOD。2019年,越秀地產引入廣州地鐵成為戰略股東,合力開拓“軌交+物業”發展模式,從泛TOD項目的開發,到深耕車輛段上蓋項目的開發。
截至2022年6月底,越秀地產共擁有8個TOD項目,合計貢獻了359萬平方米土地儲備,約佔總土地儲備12.6%。
數據來源:企業公告、觀點指數整理
經過幾年佈局,越秀地產的TOD項目業績開始加速釋放。
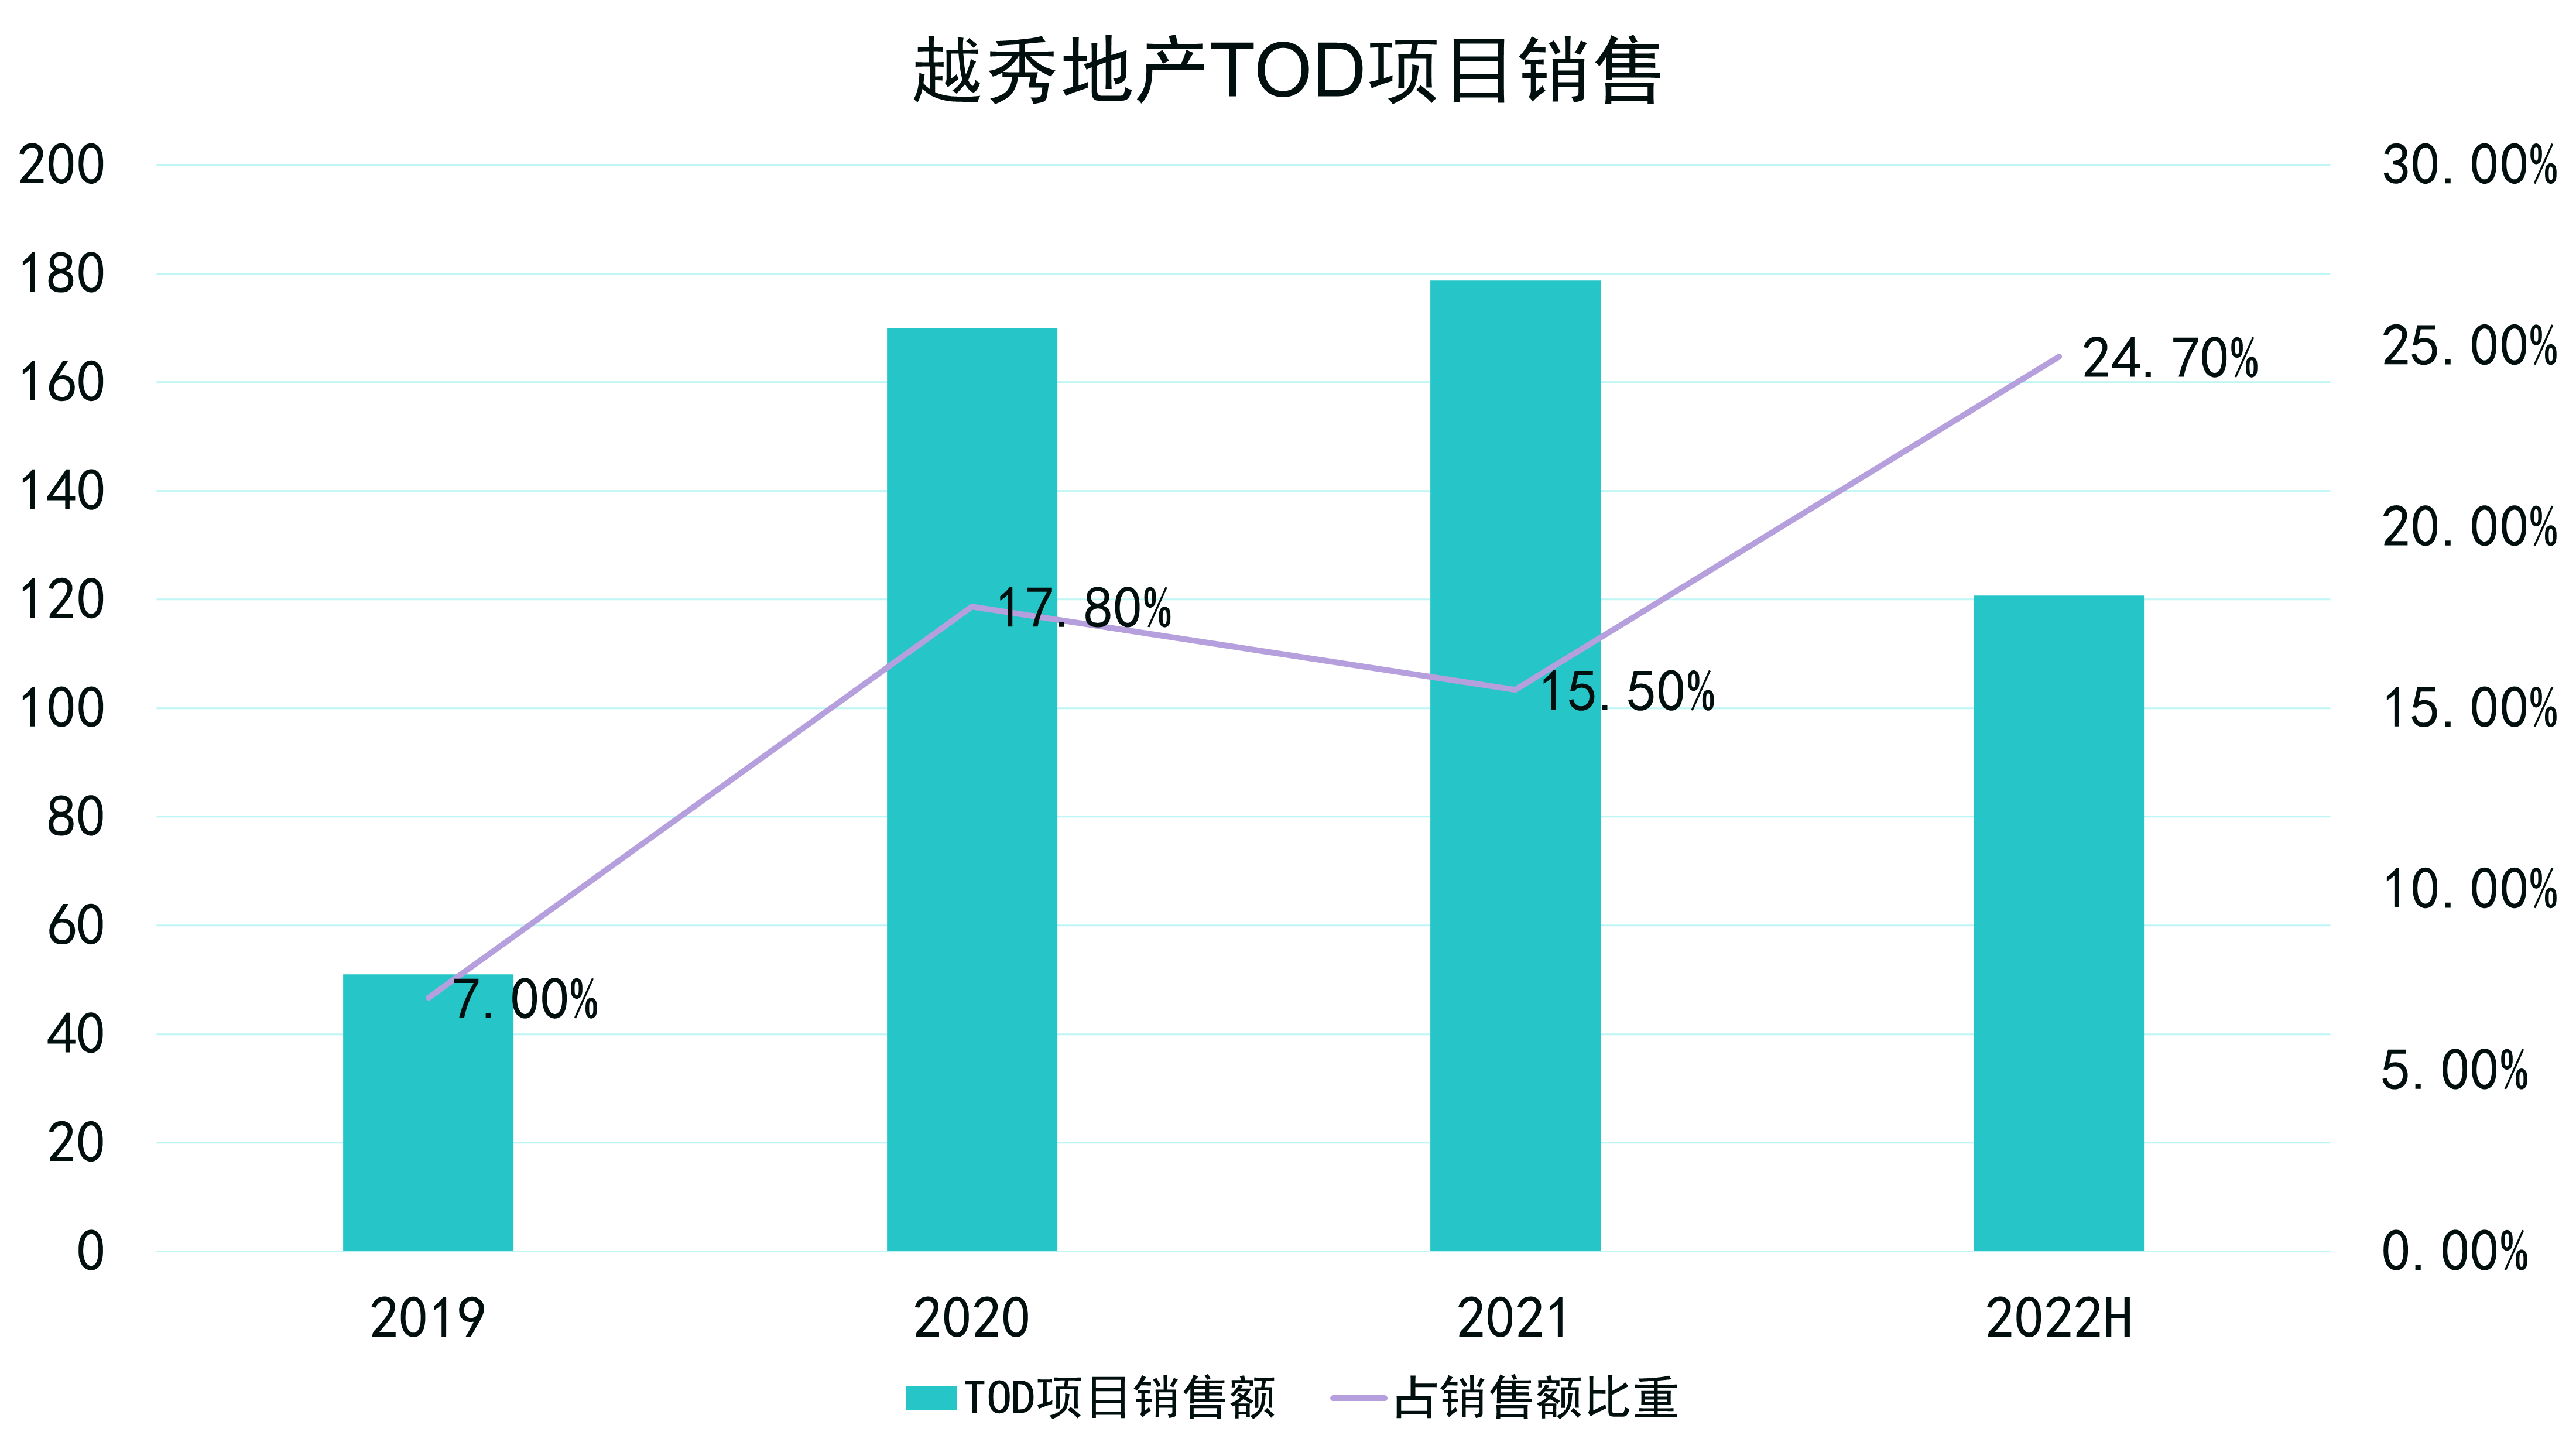
2020年,TOD項目實現合同銷售金額170億元,同比上升236.6%;2021年微增上5.1%至178.7億元;至2022年上半年,廣州TOD項目共實現合同銷售約120.7億元,同比上升58.8%,約佔銷售總額的24.7%。
數據來源:企業公告、觀點指數整理
TOD項目貢獻了可觀銷售成績同時,地貨比和毛利率情況也遠超傳統模式。
根據中銀證券計算,越秀地產TOD模式項目地貨比在20%~59%、毛利率在22%~65%的範圍,平均地貨比在40%,預期稅前毛利率均值在40%以上,高於整體毛利率水平。
值得注意的是,鑑於TOD項目較長的開發週期和較大的資金需求等特性,越秀地產的TOD模式價值增長還需努力。另一方面,對於具有“吞金獸”與“重資產”屬性的TOD項目,如果土地本身聚集效應帶來的溢價不能覆蓋成本,收益性將會有所削弱。
此外,越秀地產的跨越不止體現在TOD項目上,在行業整體投資動能明顯收縮的背景下,越秀地產活躍於各大土拍市場,2021年在18個城市共新增37幅土地,新增投資總建築面積達918萬平方米。
數據來源:企業公告、觀點指數整理
觀點指數發佈的“2022年1-11月房地產企業新增土地儲備報告”顯示,越秀地產2022年以來新增全口徑土地儲備達427.66億元,位列行業第七;新增貨值達1103.4億元,位居第六。
長坡薄雪 | 在冬天,如何找到濕雪和一條很長的坡道?