
編者按:每個時代,每個行業,都會有一條正確的坡道。
2022年,中國經濟三駕馬車都面臨着前所未有的挑戰,出口、消費、房地產在時局變化中不斷調整,尋找重啓與復甦的道路。
為了檢視過去及展望未來,觀點新媒體策劃和推出最新一期年度報道——“長坡薄雪”,全面深度報道房地產及關聯產業鏈的標杆企業,他們的正確坡道和厚雪、濕雪會在哪裏?
與此同時,我們繼續對話具有全球視野和豐富經驗的經濟學家,從他們的角度,解讀中國經濟與各行各業的未來機會。
觀點網 近年來,首開股份為突破規模瓶頸,在拿地方面尤為積極。不過,在銷售規模破千億以後,新戰略下銷售額增速逐漸收窄。而伴隨業績增長放緩,首開在盈利方面也面臨着回調。
通過分析財務數據,觀點指數認為,企業收入及利潤年內表現主要有竣工結算放緩、三費費率上升以及股權問題等因素的影響。
對此,首開股份積極融資,並以部分融資發債資金平抑財務需求。同時,抓緊處理非核心資產回籠現金也是首開股份的另一項安排。
藉此,首開股份出售了表現一般的商業項目,通過資產變現進行“瘦身”,剔除“雞肋”資產。
合作模式與土儲
近年來,首開股份為突破規模瓶頸,在拿地方面顯得尤為積極,其中較為着重的是與其他企業合作開發的模式。
據首開以往披露,僅就北京區域而言,2020上半年該區域竣工面積31.45萬平方米,其中不能並表的合聯營項目面積約為20.73萬平方米,佔比65.91%,同比增長約15%。
從企業披露的期間實際投資項目明細情況來看,同樣可以看出,合作開發模式在集團業務中的佔比正持續上升。
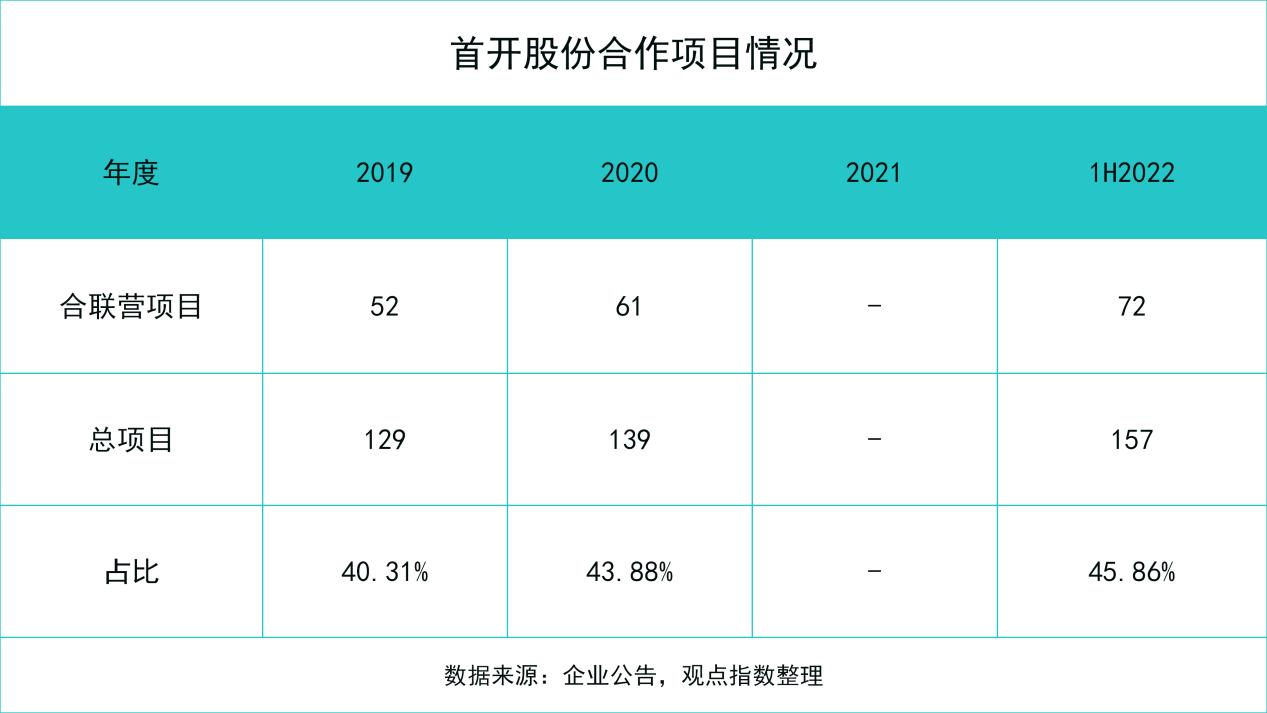
據披露,2019-2020年期間,首開股份合聯營項目從52個增至61個,佔項目總數比例也從40.31%提升至43.88%。
至今,這一趨勢仍在延續。據最新數據,2022年中期,首開股份北京區域68個開發項目中,非並表合作項目有36個(佔比52.94%);京外區域總共89個儲備項目中,非並表項目數目為36個(佔比40.45%)。
至此,首開股份合聯營項目佔比上升至45.86%。
觀點指數注意到,首開股份這一系列的改變源自2016年企業提出的戰略方針轉變。
彼時,首開明確表示需要加大京外區域佈局,開啓“根植北京,擴張全國”戰略,目標擴展區域瞄向了長三角、珠三角、成渝地區等高能級區域。
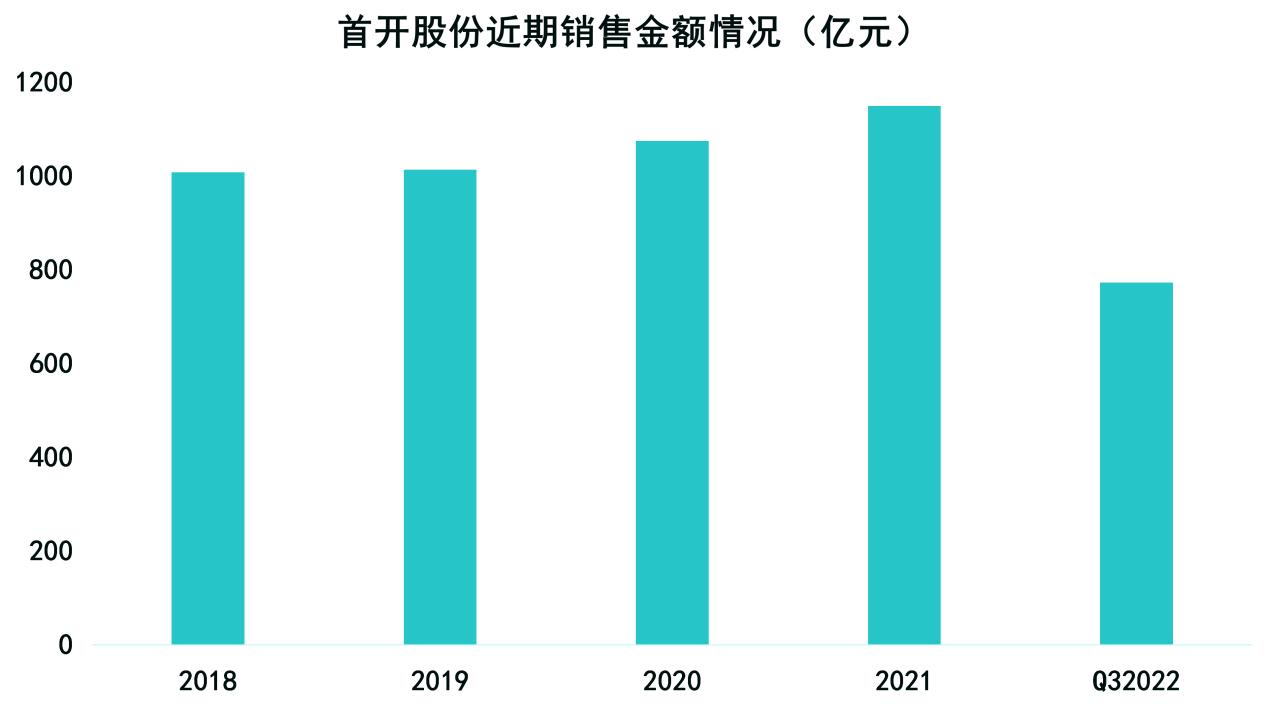
不過,在銷售規模破千億以後,新戰略下銷售額增速受市場大環境影響有所回落。因此,每年均有多宗項目入手的首開股份儲備項目端產生了明顯變化。
土儲數據顯示,2017年至2020年,首開股份新增土地儲備分別為399.7萬平方米、269萬平方米、260.5萬平方米、345萬平方米,其中京外佔比為35.96%、60.97%、80.4%、72%。
數據來源:企業公告,觀點指數整理
平衡規模與利潤
為保持長遠發展,首開股份管理層積極接觸其他區域項目,做法值得肯定,但在拓展過程中仍然需要面對平衡好規模與利潤的挑戰。
觀點指數發現,伴隨業績增長收窄同時,首開股份盈利能力方面也面臨着回調問題。
數據顯示,首開股份淨資產收益率、總資產收益率、毛利率、淨利率等盈利能力指標均有不同程度的回調。
其中淨資產收益率和淨利率回調程度較大,前者由2020年底的11.42%下降至-2.85%。同期間內,後者由9.46%下滑至0.45%。而2022年,淨利率與往期數據對比差異也比較大。
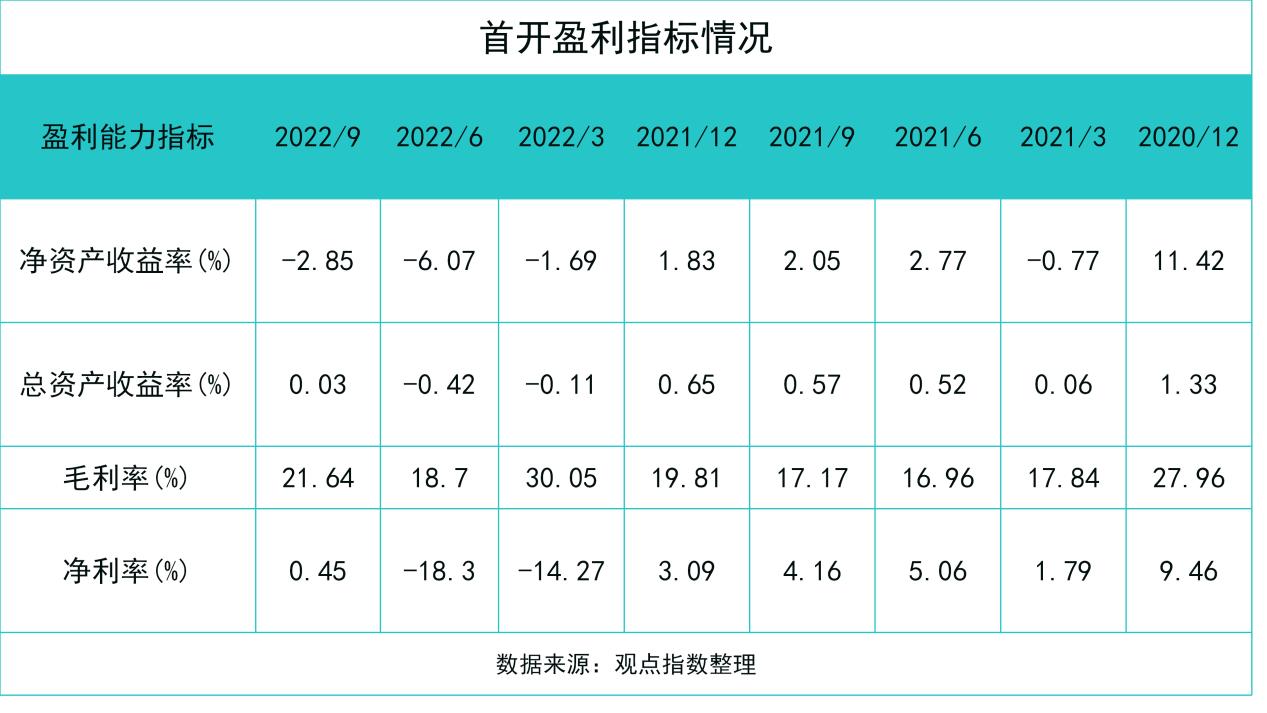
不過受益於深耕北京的戰略,一直以來首開股份的毛利率處於行業較高水平,2020年末仍達到了27.96%。
通過分析財務數據,觀點指數認為,企業收入及利潤年內回調可能主要有三方面原因:
首先是竣工結算放緩,影響了收入的結轉,2022年前三季度公司全口徑竣工及並表結算面積同比分別下調45%、55%。
同時,合聯營公司增多之下,會計上對於收入確認的差異同樣亦有影響(對合聯營公司的投資可能確認為長期股權投資,對應帶來的收入被確認為投資收益,因此不被記入每年的主營業務收入)。
其次也是因為三費費率的上升。
2022三季度數據顯示,首開股份三費比例均有不同程度上升。對這一現象,有市場觀點認為或是由於京外區域項目的銷售、管理經驗缺乏所導致,但是從房地產開發2-3年的結轉週期來看,以往數據並不支持這個觀點。
而且據三季報披露,首開股份主要銷售面積仍然以京內項目為主,京內銷售面積為490萬平方米,京外為295萬平方米。
觀點指數認為,更有可能是因為公司既往土地價格較高、去化遇阻,加之目前市場大環境影響,首開加大去庫存力度而放大了銷售和管理方面的支出。
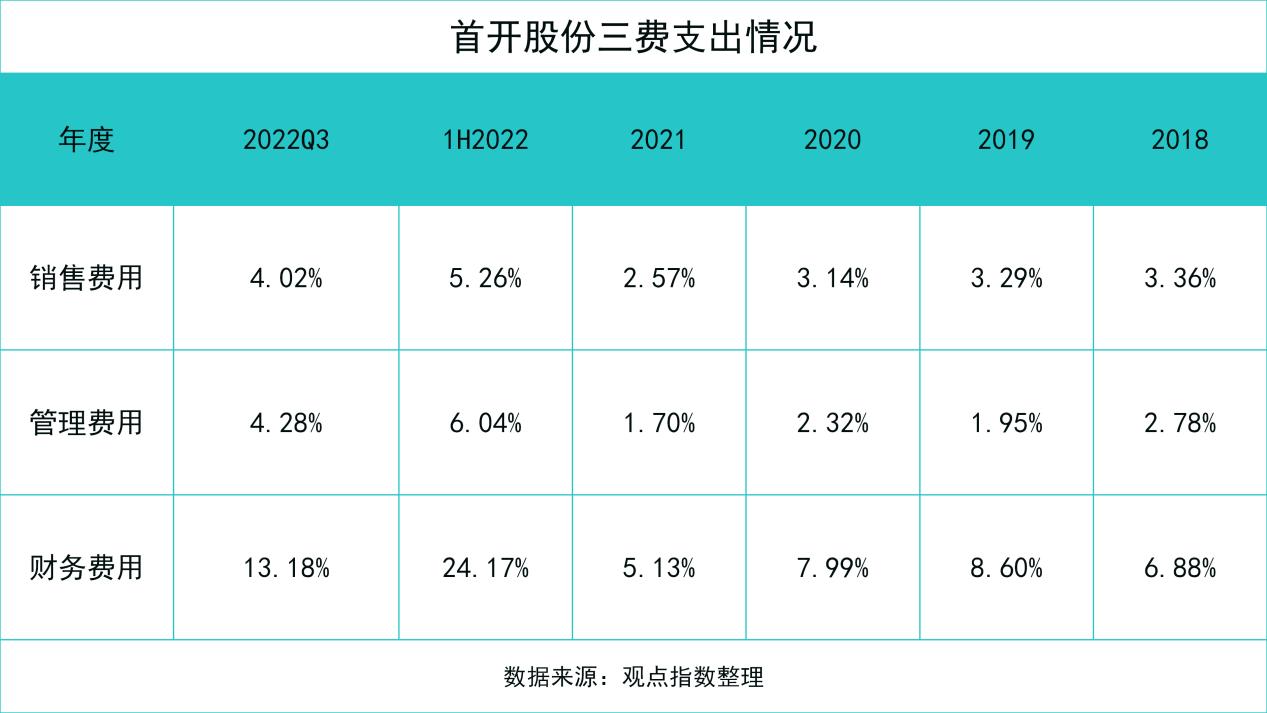
而本期財務費用的上升則可能是由於新開工面積下降(三季報新開工面積310萬平方米,2021全年新開工面積480萬平方米)導致資本化費用的減少。
據中報數據,資本化費用同比下降了約4億元。
最後一個原因可能系少數股東損益佔比提升而稀釋了部分企業的盈利。
2022年上半年,首開股份淨利潤於一年以來首次回正,實現0.88億元;歸母淨利潤負5.7億元,少數股東損益實現了6.58億元的收益。
這一現象可能意味着,首開股份自持或者股權佔比較高項目表現與佔比較低的合聯營項目表現有差異。
不過值得注意的是,在2020年集中供地政策實行後,許多區域型開發商都傾向於聯合大型房企拿地,有國企背景的首開股份無疑成為了諸多房企聯合拿地時緊抱的“大腿”。
但從結果來看,相對於255億元的合聯營企業長期股權投資,首開股份從中獲取的投資收益為0.62億元。
因此,不少權益比例低於50%的項目給首開的經營和利潤帶來了不確定性。
從企業最新披露的儲備項目情況,也可窺一斑而知全貌。
如下圖中涉及多宗土地及停車場、綜合性商業金融服務、商業用地等項目的序號3儲備項目,從土地性質和規劃來看,綜合價值和回報率可能會較高,但首開權益佔比只佔10%。
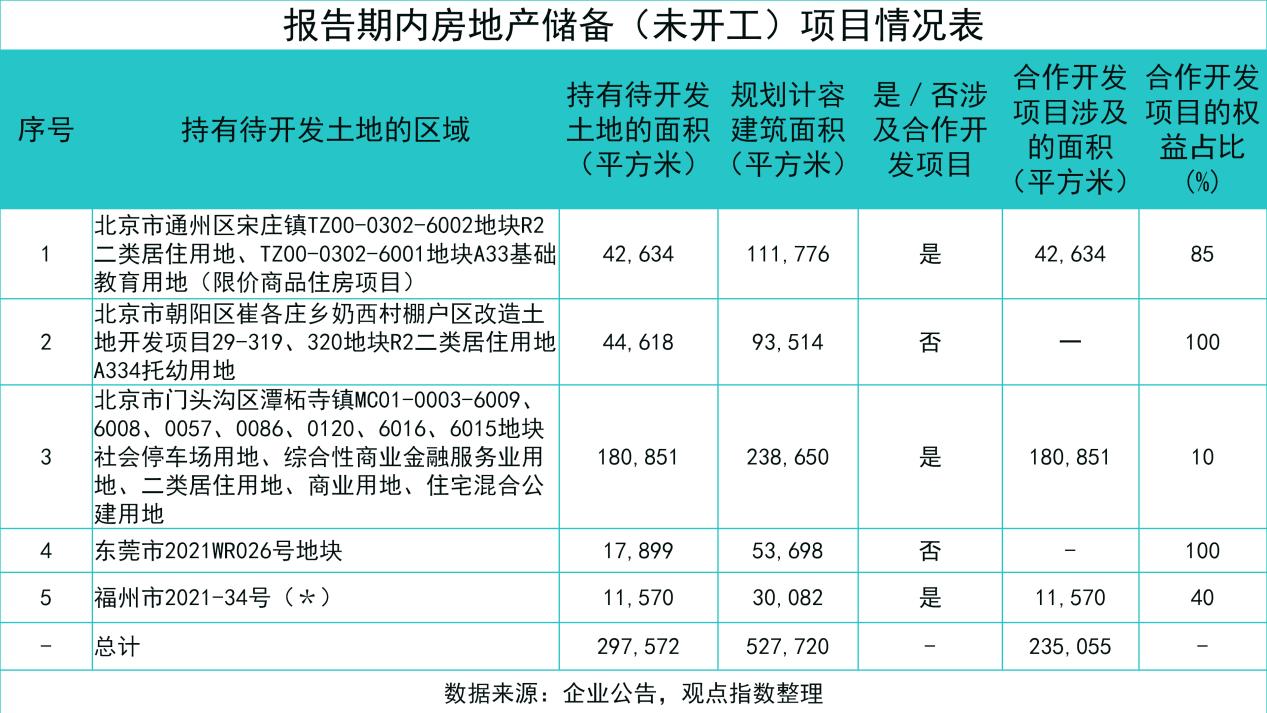
因此,對於這一系列合作帶來的影響因素,首開股份有通過逐步擴大在項目中的股權比例,或完全放棄一些非核心資產,來逐漸改善少數股東權益佔比較高的情況,未來有利於企業盈利能力的回升。
現金流與融資
經營端的因素,也會透過現金流對首開股份的債務兌付安排產生作用。
2022年上半年,首開股份經營活動產生的現金流量淨額為24.89億元,同比回調74.61%;投資活動產生的現金流量淨額為1.5億元;籌資活動產生了82.04億元的現金淨流出,是上年同期的兩倍。
據觀點指數了解,依靠便利的融資渠道,2022年上半年,首開股份累計新增融資265.7億元,其中開發貸93.4億元、信託融資29.5億元、保債計劃7.6億元、發債135.2億元。
因此,首開通過融資獲得了相對較多的資金,其主要方式為質押股權以及通過擔保等辦法。
報告期內,首開股份新增合聯營企業擔保6.57億元,報告期末擔保額度為49.56億元(2022Q3)。
但觀點指數亦注意到,首開對土儲資產或是應收賬款等資產項目會計處理計提較少,如果合聯營項目等非並表公司存在同樣情況,在未來可能會成為信用和擔保履約風險因素。
現在,除了積極融資外,抓緊處理非核心資產回籠現金是首開的另一項安排。
據不完全統計,11月以來首開股份已通過在產權交易所掛牌等方式,進行五次資產處置,預計可回收超30億元現金。
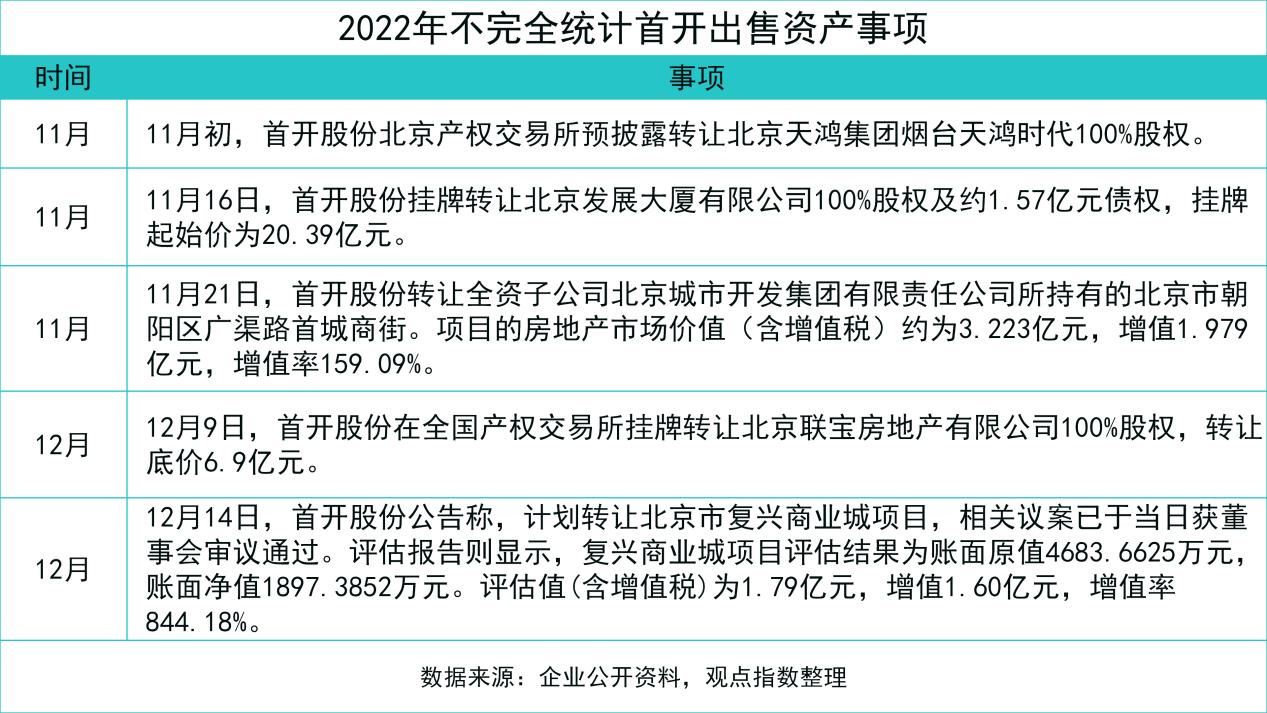
通過出售表現一般的商業項目,其實就是一次“瘦身”和剔除“雞肋”資產的機會。
以首城商街為例,據企業披露,自持經營多年,租金收入漲幅較小。本次交易完成後或將有利於進一步盤活現有資產,提高資金使用效率。
長坡薄雪 | 在冬天,如何找到濕雪和一條很長的坡道?