
編者按:每個時代,每個行業,都會有一條正確的坡道。
2022年,中國經濟三駕馬車都面臨着前所未有的挑戰,出口、消費、房地產在時局變化中不斷調整,尋找重啓與復甦的道路。
為了檢視過去及展望未來,觀點新媒體策劃和推出最新一期年度報道——“長坡薄雪”,全面深度報道房地產及關聯產業鏈的標杆企業,他們的正確坡道和厚雪、濕雪會在哪裏?
與此同時,我們繼續對話具有全球視野和豐富經驗的經濟學家,從他們的角度,解讀中國經濟與各行各業的未來機會。
觀點網 “沒有人願意滑下長坡。”
過去的2022年,對於多數房企來說,像是迎着風雪在一段危險的斜坡滑行,途中不斷有跌落的身影。
正榮便是其中一員。
回望2021年,正榮選擇樂觀,繼續堅持;而2022年,更像是一隻墜入深海作業的大型壓力艙,水壓如山,險象環生。
同時,又如神話裏的西西弗斯,頭頂着的巨石讓這家企業舉步維艱。
這一切,要從2022年的一批人事變動說起。
人事更迭
2022年3月底,正榮地產召開年度業績會。
“正榮人在面對困難時不會舒服躺平。”董事會主席黃仙枝所說的困難,是不少房企都正在面臨的。
黃仙枝在正榮中的角色無疑是重中之重,就連正榮地產官網中“領袖風采”頁面,也僅掛有黃仙枝以及正榮創始人歐宗榮的大幅照片。
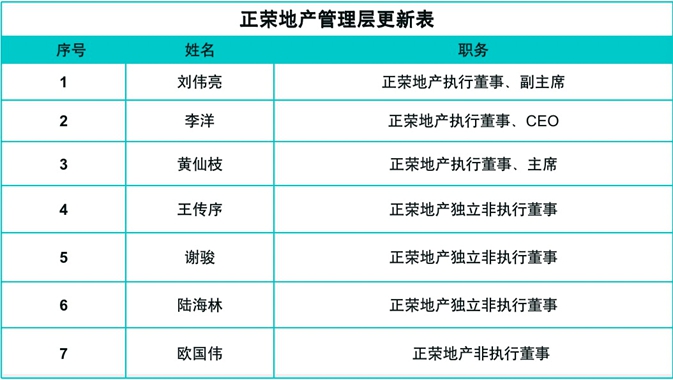
不過在2022年7月,這位“正榮宰相”被免去了正榮地產旗下正榮地產控股董事長的職務,並由38歲的原總經理劉偉亮接任。
正榮地產控股並非上市公司“正榮地產”,黃仙枝卸任董事長一職也未涉及正榮地產。
正榮地產控股成立於2015年,作為旗下子公司,承擔着正榮地產在境內運營及發債主體的任務,而正榮地產為正榮集團旗下子公司,歐宗榮作為實控人擔任正榮集團董事局主席。
這也是正榮地產控股自成立以來首次變更董事長。
無獨有偶,針對黃仙枝的人事變動再次出現於9月中旬。正榮地產方面披露公告稱,黃仙枝不再兼任行政總裁一職,但仍繼續擔任董事會主席、執行董事等職位,而36歲的原執行董事兼常務副總裁李洋升任為正榮地產執行董事兼行政總裁,負責日常營運的全面管理。
不難看出,正榮地產在2022年打出了新牌,無論是38歲的劉偉亮還是36歲的李洋,都在這位逐漸退居幕後的黃仙枝手底下做過事。
數據來源:企業公告、觀點指數整理
2016年6月,年過三十的劉偉亮在地產圈子裏摸爬滾打一番後加入正榮地產。作為工程管理專業的畢業生,他曾供職於恒大及合能地產,擔任過恒大長沙公司開發經理及郴州公司副總經理。
在正榮地方公司工作1年後,劉偉亮調任戰投部門任職2年。2019年11月,劉偉亮任公司總經理及法定代表人。
作為戰投系高管,劉偉亮與一把手黃仙枝的交集並不少。更重要的是,彼時正榮正在進行一系列人事改革。
2019年10月,正榮地產執行董事兼行政總裁王本龍離職後,11月正榮方面又提拔了一批年輕高管,形成11位高管組成的管理團隊,其中超過五成是“80後”幹部。
在這之後,黃仙枝帶着新官上任的劉偉亮首次出現在正榮2020年中期業績會;一年後,在正榮2021全年業績發佈會上,劉偉亮褪去了一層青澀,成為正常會議的主要發言人之一。
時間來到2022年初,元宵佳節剛過,黃仙枝又與劉偉亮、李洋一起,出席了一場投資者電話溝通會。彼時正榮正處於“現有內部資源可能不足以解決於2022年3月即將到期債務”的壓力之下。
2022年2月,正榮地產發佈公告稱,在市場狀況不利背景下,可用於清償債務的內部資金日益有限。預計現有內部資源可能不足以解決於2022年3月即將到期的債務。因此,公司正在徵求證券實益擁有人的同意,就證券提出若干建議豁免及修訂,主要目的是改善公司的整體財務狀況,並尋求債務展期。
如果同意徵求未能成功實行,正榮地產可能無法全部贖回證券,且可能考慮進行替代的債務重組行動。
“公司和其他同行都面臨着前所未有的困難,來得很突然,無法提前準備應對。”
溝通會上,黃仙枝承認了正榮的債務困境,這場會議無疑是一場“坦白局”,也在壓力之中披露了新一批高管面臨的嚴峻戰役。
債務困境也間接引發了一系列人事內部變動。
除了黃仙枝的退位與劉偉亮、李洋上位,正榮地產及正榮集團在2022年還經歷了一批人潮來往。
5月,正榮地產控股總裁助理、營銷公司執行董事張傑離職;11月18日,歐宗榮退出正榮集團董事長職務,姜彥退出經理職務,王星明退出監事職務;11月25日,工商信息顯示,正榮集團有限公司法定代表人從姜彥變更為李愛應,並委任李愛應為執行董事、經理,公司不再設立董事會;12月5日,正榮地產發佈公告稱,陳堅辭任聯席公司祕書職務,自2022年12月6日生效,陳競德獲委任為聯席公司祕書,自2022年12月6日生效。
債壓紅檔
一年來頻繁的人事變動引發了市場討論,也讓這批臨危受命的年輕高管嚐到了複雜商業戰場的滋味。
將時間線拉開,在2017年至2021年間,正榮經歷了風頭正勝、初次降速,還進一步體驗了前期高速發展後的增速下滑。但從數據上來看,依然保持着盈利狀態。
進入環境更為複雜的2022年,上市5年的正榮地產首次嚐到了由盈轉虧的滋味。
據2022年上半年財報顯示,期內正榮地產收入較2021年同期減少19.6%,為128.68億元;2021年同期溢利為15.03億元,而2022年虧損22.52億元;歸屬股東淨虧損也達到26.11億元;毛利率更較上年同期下降9.1個百分點至10%。

數據來源:企業公告、觀點指數整理
多項指標首次由盈轉虧,就不得不提起影響業績的大幅計提減值損失數據。
2021年,正榮披露計提庫存減值11.61億元,約佔2020年減值損失的13.11倍;而在2022年上半年,正榮計提庫存減值則達到8.8億元。
此外,正榮的虧損也與重估收益、匯兌損失等原因息息相關。截至上半年,匯兌虧損淨額2.4億元,投資物業與金融資產重估合計虧損10.8億元,銷管費用率則升至5.1%。
扣除一系列重估收益、匯兌損益、減值虧損及遞延稅項後,正榮地產2022上半年的表內核心淨虧損仍達到5.47億元。
業績數據由盈轉虧的另一面,便是業內討論熱度極高的“三道紅線”。
作為曾經的地產排頭兵之一,正榮不是不在乎這三條細細的紅線,該公司管理層曾在公開會議多次承諾“紅線即將轉綠”。
此前的2021年3月,正榮地產舉行線上業績發佈會,黃仙枝在會上表示:“從財務穩健程度來講,正榮現在三條線中只有一條線還不是綠檔,爭取2022年上半年把三條線都轉綠。”
5個月後的中期業績會上,執行董事、副總裁兼財務總監陳偉健又一次提及三條紅線轉綠:“2021年下半年會進一步降低負債,爭取三道紅線年內全部達標。”
按照當時所披露的數據看,彼時正榮的確有機會完成目標。
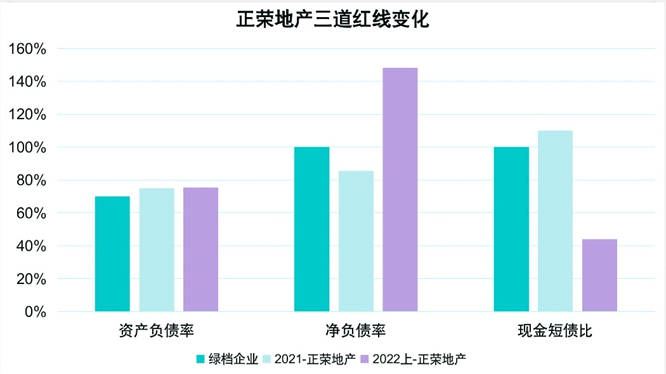
2021年中報顯示,正榮地產淨負債率57.2%,較2020年底下降7.5個百分點;剔除預收賬款的資產負債率72.4%,相比上年末下降4.2個百分點;現金對短債比2.2倍,短期負債在債務中的佔比則降至28.5%。
這份積極改善指標的心態終結在了2022年。
2022年初,正榮債務危機爆發,流動性風險加劇。在這樣的情況下,融資渠道基本都受到了限制。
首先是期末受限制資金比例狂飆,僅過去半年的時間,正榮受限現金佔比從62.35%升至77.96%。
另一方面,可動用現金跌超七成,僅剩餘31.37億元。現金短債比更是達到了0.1,流動性幾近枯竭,而剔除預收後的資產負債率75.5%,淨負債率148.1%,“三條紅線”指標由原本的橙檔升至紅檔。
數據來源:企業公告、觀點指數整理
在“橙轉紅”背後,正榮還需面對壓力劇增的債務問題。
2022年中期,正榮包含永續債在內的有息負債從年初的755.4億元降至640.7億元。但1年內到期債務佔比達到50.9%,2年內到期佔比則為75.4%,短期償債壓力依舊。
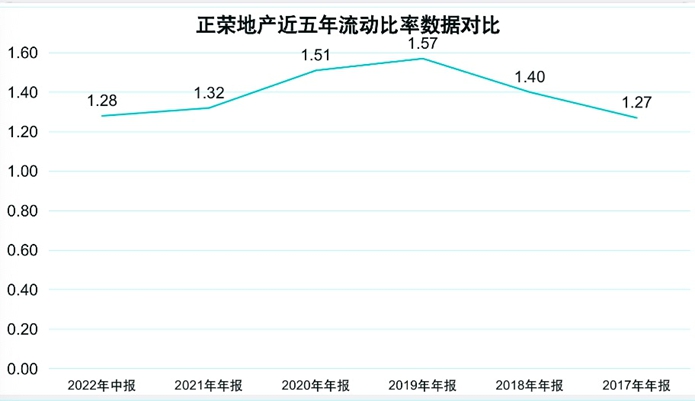
再來看看正榮的流動比率,截至2022年中期,流動比率為1.28,而於2021年年末,其流動比率則達1.32。
觀察正榮前幾年的流動比率,可以明顯看出在逐年遞減。流動比率愈低,側面說明正榮地產的資產變現能力逐步減弱;相應地,如果流動負債到期,也無法通過變現流動資產進行償還,這也進一步說明了正榮地產的短期償債能力在下降。
數據來源:企業公告、觀點指數整理
2022年以來,除了流動性風險進一步加劇,正榮還公開三次宣告債券違約的情況:於5月底宣佈5筆美元債到期應付1372萬美元利息未能支付;8月初又宣佈2筆美元債未能支付到期本金和利息合計2977.7萬美元;8月底則新增4筆美元債違約,無法支付未償還本金3123.9萬美元及其利息。
算下來,正榮地產公開違約的金額合計達到了7474萬美元。
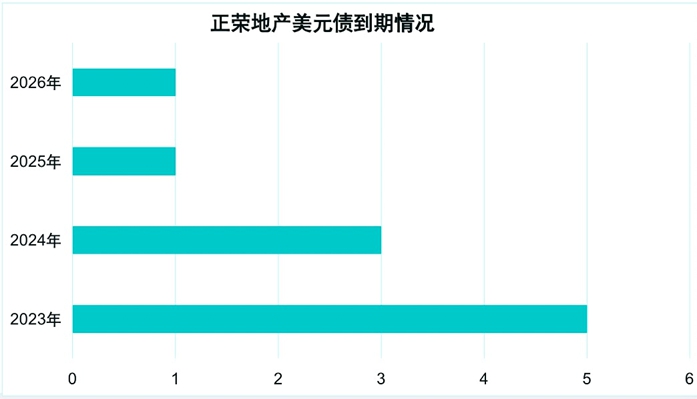
而在2023年,正榮境外將有4只美元債陸續到期,短期內需籌備的資金規模也超過100億人民幣。在當前資金缺口逐步敞開的情況下,正榮對外融資渠道基本已經被掐斷,債務違約風險也將進一步擴大。
數據來源:企業公告、觀點指數整理
另一方面,截至2022年6月30日,正榮地產借款總額約為640.7億元,其中1年內到期需償還的債務總額約326.17億元;擁有現金及銀行結餘約142.29億元,其中受限現金約105.05億元,已抵押存款約5.88億元,現金及現金等價物約31.37億元。
截至2022年中期報告,正榮地產負債總額達到了1591億元。
數據來源:企業公告、觀點指數整理
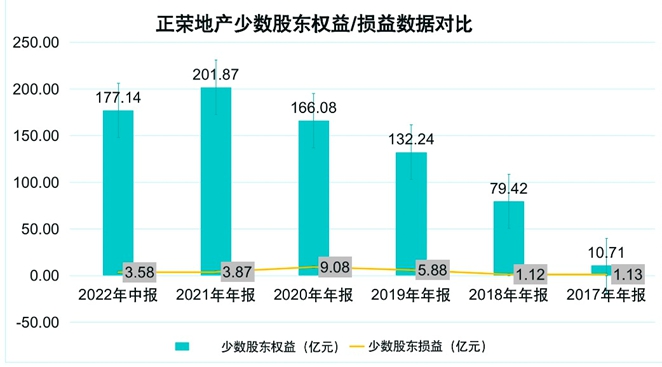
債務壓頂背後,有關正榮內部明股實債的討論也不絕於耳。自2021年有媒體報道正榮項目權益佔比較低、少數股東權益增長較快後,正榮地產多次被冠上“業績注水”、“明股實債”的名號;更有消息稱,該公司存在大量信託融資和永續債。
在這之後,正榮嘗試主動披露表外負債。但從2022年最新披露的年報數字來看,明股實債的問題似乎依舊存在。
自救長路
接連而來的流動性與債務壓力,夾擊這家曾經高速擴張的黑馬企業。對於正榮新任命的一批管理層來說,面對的困難是巨大的。
回到年初那場投資者電話會議,黃仙枝與劉偉亮坦言正榮遇到的困難,並嘗試提出相應的解決方案。
簡要來說,正榮主要措施就是變現資產。
彼時,管理層已經梳理了一批合作項目和投資性物業,還在與現有合作方以及央國企洽談項目股權轉讓事宜,預計2022年上半年可以完成人民幣30-40億元左右規模的資產盤活處置。
3月份的業績會上,黃仙枝還進一步公開表示,希望債權人給予正榮一年時間,並公佈了資金回籠方案的細節。
其一便是梳理20至30個合作項目,與國企、央企等合作方洽談股權轉讓;其二則是加緊出售12個自持投資型物業,公允價值接近100億元,扣除項目已有貸款後的淨值約為40億元。
資料顯示,正榮將要出售的12個物業分別分佈在南京、福州、上海、西安等城市,以商業綜合體、購物中心、辦公樓為主,總建築面積接近80萬平方米。
“管理層不畏難,也不會躺平,會積極自救。”
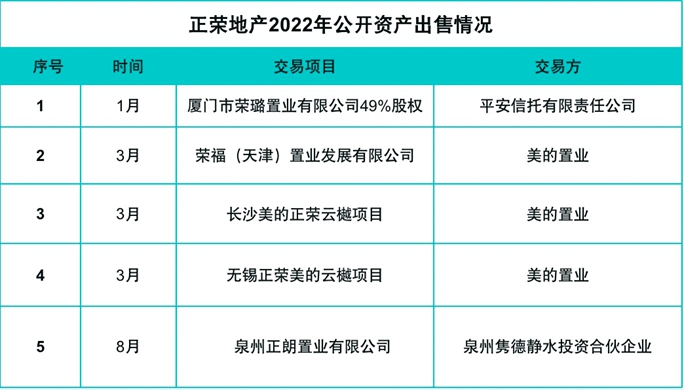
自救的結果來看,落地交易項目規模依然不夠。於1月,正榮地產處置了廈門市榮璐置業有限公司49%股權,由平安信託接盤;3月,正榮地產將所持天津、長沙、無錫項目股權均轉讓予合作方美的置業;3月底,以1.56億元價格將所持正隆(佛山)置業股權售予新希望地產;8月,又以1.02億元價格出售泉州正朗置業51%股權及銷售貸款,買家為泉州市國資委旗下一家企業。
數據來源:企業公告、觀點指數整理
從正榮披露的2022年半年報來看,前6個月出售資產實現現金流入淨額為2.96億元。在當前所承受的債務面前,顯得有些杯水車薪。
除了出售資產,正榮也嘗試加強授信端、融資端發力。
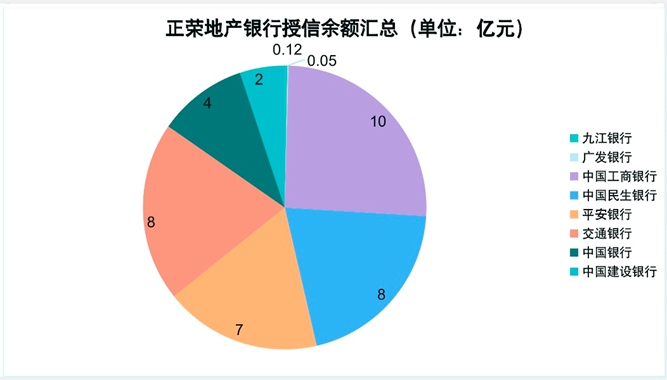
就銀行授信來看,正榮這幾年共獲得12家不同銀行合計225億元的授信額度,其中包括廣發銀行、中國工商銀行、平安銀行、交通銀行等。截至目前,12家銀行授信額度僅剩餘40億元。
數據來源:企業公告、觀點指數整理
於融資端,幾乎不再可能發行美元債融資,所以正榮主要融資模式包括股權質押、債券融資、股權融資、應收賬款及信託融資。
2022年以來,除了在年末獲得住房按揭放款及境內融資展期方面支持外,正榮並未獲得其他方向的融資輸血。截至目前,正榮已就旗下發展中物業項目向金融機構申請保交付專項借款,並獲得了莆田、南昌和西安等地方政府的批准。
來到年底,正榮也期望搭上政策端口的“箭”,嘗試申請中債信用增進投資股份有限公司擔保債券不超過人民幣30億元額度,並進一步爭取與銀行訂立戰略合作協議,以獲取房地產綜合授信支持。
各種渠道的融資之外,房企最根本的現金來源就是銷售回款。
而危機之下,正榮並未設定2022年的銷售目標,但暫緩了拿地計劃。一年過去,這家曾經創下不少紀錄的企業一塊地也沒有再拿。
暫停落子,去化庫存,不過正榮所面臨的銷售難度並不小。於年內的前11個月,正榮累計合約銷售金額約為308.83億元,較2021年同期下降77.2%,合約銷售建築面積約為192.95萬平方米,合約平均售價則下降至每平方米1.6萬元。
從全年來看,正榮地產共實現70宗項目、累計4萬餘套房屋的交付。
當下,去庫存、保交樓需要來自政府層面的紓困援助,正榮期望繼續引入地方國資或第三方進行注資,打通出售渠道。
以安徽合肥正榮中心資產出售為例,11月有消息傳出,合肥正榮中心將引進萬達集團作為投資方,雙方已達成合作意向。據瞭解,萬達方面對合作模式提出要求,需要將住宅地塊與商業地塊土地證進行分證,已經向政府部門提出申請分證,完成後即可開工建設。
合肥之外,正榮還有更多資產等待安排,隨着年底政策暖風吹拂,似乎也看到了新的希望。
12月中旬,正榮披露了境外整體債務管理方案,啓動境外整體債務管理方案的籌備工作,並正與顧問團隊推進盡職調查審查,目標於2023年一季度出具初步的建議方案。
對於正榮來說,在當下困境中選擇頂住壓力,努力活着,當轉機出現時才有可能抓住。
長坡薄雪 | 在冬天,如何找到濕雪和一條很長的坡道?