
後疫情時代,經濟變化和行業調控仍在進行中。當下,房地產高槓杆的發展模式弊端、高負債及各類財務資金問題成為佇立在企業面前的大山,並給企業發展帶來諸多不利影響。如何實現可持續的穩健發展,是企業需要明確的首要問題。住宅業務之外,多元化賽道的物業、物流、產業等也迎來新的發展機遇,如何實現自身突破值得思考。
為此,觀點指數研究院在長期跟蹤企業動態、市場發展、行業經濟的基礎上,採用企業訪談、數據收集、調研等手法,結合專業的數據分析和深度的研究,全方位多維度地剖析當前行業各業態各領域的發展現狀,並且對標杆企業項目、產品模式進行綜合探析,在2022博鰲房地產論壇現場隆重發布《觀點指數·2022中國房地產行業發展白皮書》(影響力指數·2022年度地產風尚企業表現報告),與各方企業共謀劃,同成長。
以下為“2022上半年企業資本市場表現報告”及研究成果:
觀點指數 2022年以來,地產及相關行業受宏觀調控的影響仍存,股債市場價格的變化亦表達了資本市場對這一變化所產生的不確定性而舉棋不定。
資本市場是上市公司融資、併購重組、優化資源配置的重要平臺,同時也為實現相關產業結構發展升級提供了重要的支撐。合理利用資本對於企業的健康發展有莫大助力,因此地產及相關行業在低谷過後應更重視持續經營理念,實現有效的內審和風控管理,一步一腳印實現發展及利潤最大化。
觀點指數通過跟蹤研究上市房企及相關衍生業態的財務指標、企業影響力和社會影響力等方面,綜合評估企業的資本市場表現。
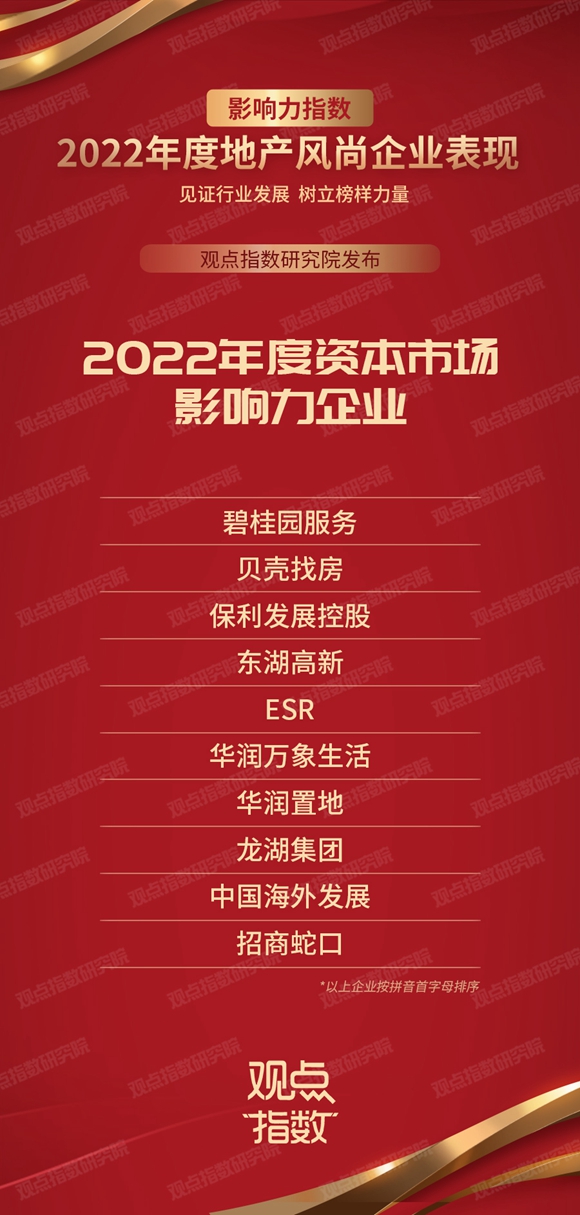
其中,中國海外發展、華潤置地、碧桂園服務等企業的表現均有較好數據支撐。前兩者近年來投資回報率分別為6.21%和4.77%,領先於樣本企業均值水平;息稅前利潤分別約為513億元及456億元,同時在2021年銷售及融資均受影響下,實現正向的經營及總淨現金流。
碧桂園服務是上市較早、體量也是相對領先的一家物企,表現亦是可圈可點。得益於較早參與資本市場,規模優勢顯現,企業近期投資回報率實現39.65%,大幅領先於行業均值水平。企業多年來均獲得穩定增長的經營現金流入,且在2021年有大規模的投資動作,後續利潤增長值得期待。
房企及相關業態投資回報率近年來有較明顯的下行趨勢,不過物業有小幅度回升。從樣本企業具體數據來看,地產行業的投資屬性正逐年下降,由2018年投資回報率3.24%下降到2021年的1.99%;園區企業的投資屬性三者中最低,由2018年的2.79%期間多次波動至2021年1.65%。
物企由於經營模式相對穩定,投資屬性在三者中表現較好,2018年實現25.93%的高點後有較大幅度下滑,不過近期盈利表現較好,回報率正逐步回升,2021年為20.99%。

在地產行業發展承壓的情況下,房企盈利能力受到進一步影響。而物企由於盈利模式與傳統制造和工業經濟有所差異,即使在波動市場下也取得了不錯的回報,後續可能更受投資者青睞。
融資方面,2020年三個業態都有較大幅度下跌,期間物企保持着領先的增長勢頭。具體來看,2018年物企實現了64%的債務增長,資本市場的順利為擴大運營規模提供了較大的支援,後續增速有所下降後2021年回升至40%。
房企近年來受宏觀調控影響,債務正逐年放緩,2018年增長51%,近幾年逐步下降至2021年的13%;園區債務增速則一直相對穩定,不過在2019年有較大增長,後續迴歸正常水平至2021年18%的增速。
債務償付指標方面有所改善,觀點指數通過比較企業營業收入與總負債比例,進一步觀察企業的償付能力。可以看到,得益於債務增速放緩,企業的債務償付指標有所改善。這一指標物企同樣擁有較大優勢,由於債務規模較小,營業收入與總負債比例在較長時間內均維持在1以上;樣本房企指標比例較為平滑,2021年小幅改善上升至29%;園區企業與房企相差較小,指標保持小幅波動,2021年升至21%。