
在這一年裏,面對商業未來的機會,併購與調整不斷湧現,創新與合作依舊盛行,誰能在羣雄逐鹿的市場中把握商機,成為這片紅海的領跑者,誰又在不斷耕耘中成為備受眾人讚許的行業標杆?
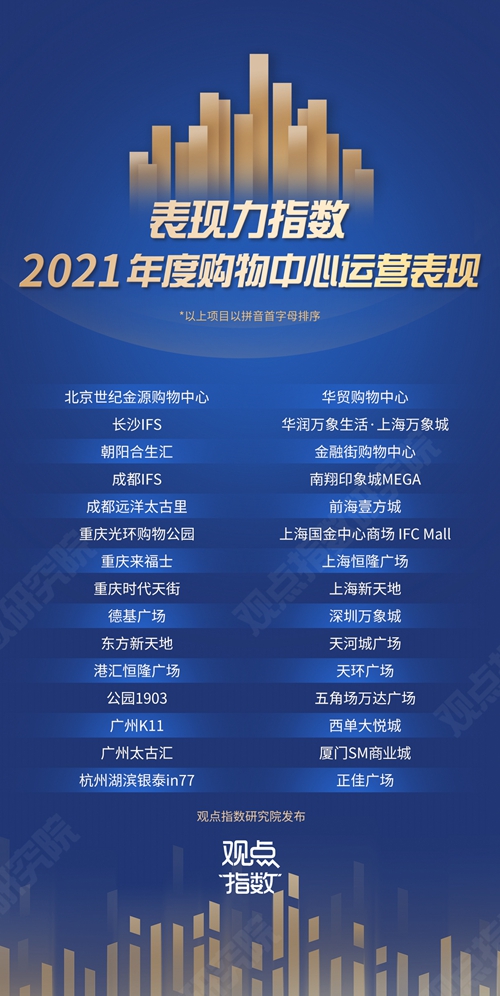
多元創新與未來,一切的未知與激動,屬於商業地產界翹首以顧的榮耀。11月2日,“表現力指數·2021年度商業地產表現”研究成果在2021觀點商業年會現場隆重發布。
以下為表現力指數·2021年度購物中心運營表現研究成果名單:
產品線成擴張關鍵要素
回顧今年以來全國的新入市項目,中小體量依然佔據較大比重。值得注意的是,小體量是主流趨勢,但侷限也較多,還要面臨同質化競爭、特色化難題等。
運營商方面依然保持穩定的擴張速度,其中以輕資產輸出為主的企業今年以來開出不少項目。
萬達商管、華潤萬象生活開業數量在一眾運營商中較多,隨着在管項目的增加,從中獲得的收益也在穩步增長。
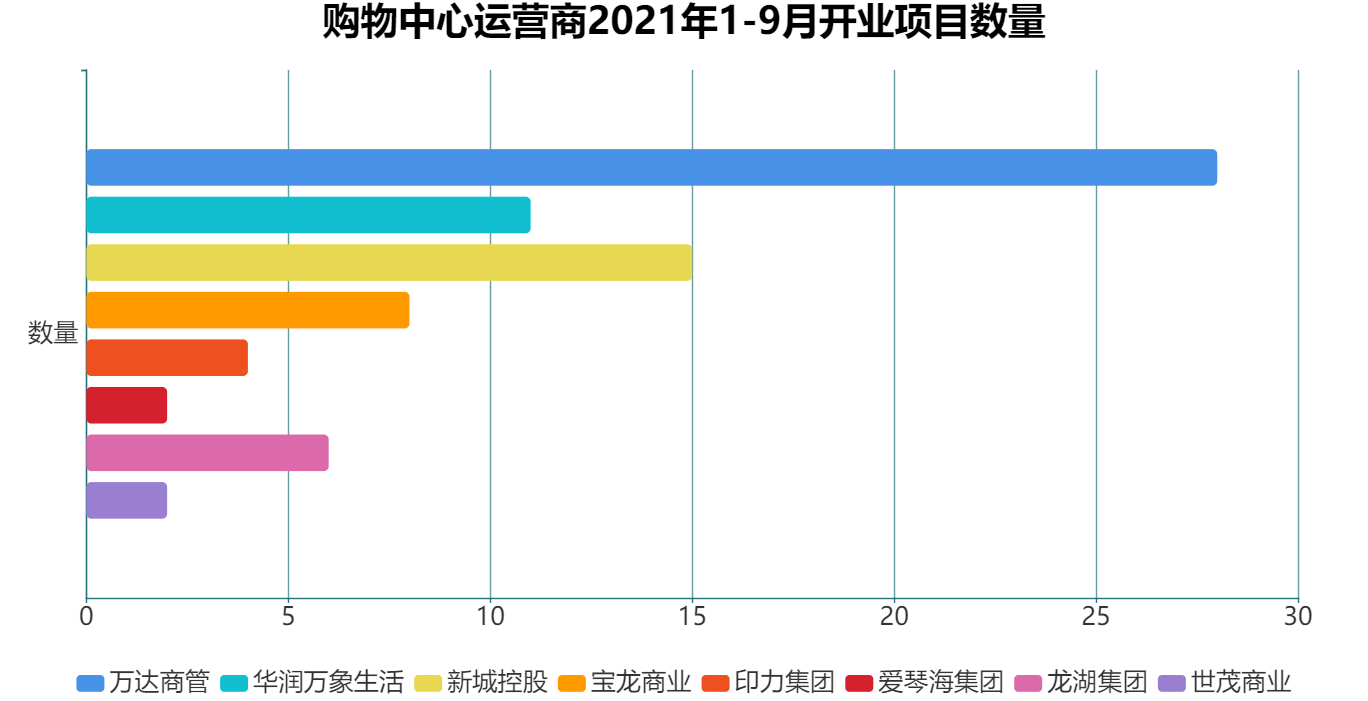
數據來源:觀點指數統計
城市選擇上,由於產品線定位差異,企業在城市佈局選擇上也不盡相同。華潤萬象生活、龍湖集團、印力集團、世茂商業等企業普遍選擇一二線城市進行佈局,而萬達商管、新城控股、寶龍商業等則選擇深耕三四線城市。
此外,目前大多企業普遍選擇1-2條產品線打造新項目,具有較高專注度,這也有利於項目運營和複製擴張。
首店經濟打造愈加細緻
奢侈品消費持續火熱外,首店經濟的熱度也沒有下降。作為國內首店首選的北京、上海、成都等城市,年內引入了不少首店品牌。
數據顯示,今年前三季度共696家首店落地北京,是去年全年的3.8倍,成都首店落戶227家。據觀點指數不完全統計,僅三季度,北京代表性的購物中心就引入不少首店。北京朝陽大悅城期內引入5個首店,數量最多;“首店收割機”的三里屯太古里則引入3個首店,包括2個全國首店及1個北京首店。

數據來源:公開資料,觀點指數不完全統計
細分業態類型來看,主要可分為餐飲、服飾、珠寶、潮牌、生活以及相關集合店。佔比方面,餐飲作為基礎業態的比例最大,其次是集合店,再則是服飾和生活類業態。可以發現,當下購物中心引入的首店中集合店越來越多。
相比傳統店鋪,集合店類業態能為消費者提供更多元的選擇,滿足一站式購物需求。目前的集合店多為潮牌、服飾類集合店。基於集合店自身特點,未來新興與傳統品牌有望藉助集合店類形式激發消費者購買活力。