
林德良(越秀房產基金董事會主席、執行董事及行政總裁):尊敬的各位朋友,大家好!今年在疫情的影響下,我相信大家還是感觸比較大的,對商業地產的影響在哪裏?在後疫情時代,商業地產有什麼樣的應對策略?
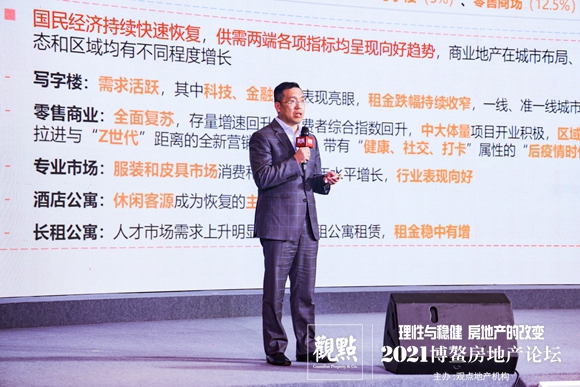
從2020年發生疫情之後,對商業的影響是非常大的,包括商場、酒店,不過寫字樓這一塊的表現還是不錯的。
今年每個月我們都會看到商業地產的影響,比如說一二月份國家提倡就地過年,對我們的酒店會有影響,到了3月份的新疆棉事件,對我們零售商場的一些品牌受到了衝擊。
到了四五月份,春交會在線上舉行,這一塊對酒店的影響也比較大。今年五六月份,廣佛地區發生了局部疫情,對我們的寫字樓、酒店、商場都有衝擊,到了6月份,教育行業的雙減政策出臺,我們的寫字樓、商場裏面也有一些教育的業態,這一塊對我們的商業也有影響。
所以這兩年商業地產的確不好做。
未來商業地產的機會在哪裏呢?我們感覺寫字樓還是比較有機會的,因為寫字樓跟產業相關,哪個地方有產業,寫字樓還是需求比較大的。
另外就是零售商業現在也在慢慢復甦,還有專業市場也在恢復中,還有酒店、長租公寓也在轉型,很多酒店都在轉型做休閒的客源。
2021年各個業態究竟恢復到什麼程度?當然我們在這個業態恢復的過程中,我們也看到新經濟給我們的機會,包括一些示範引領消費趨勢的變化,包括數字化的驅動,包括5G給行業的升級,以及平臺經濟、共享經濟帶來消費方式的變革。
我們判斷2021年寫字樓、零售商場會恢復到2019年的水平,但是酒店、公寓只能恢復到85%左右的水平,在專業市場可能恢復到80%左右的水平,現在各個業態需要我們採取不同的應對措施。
這一塊我們是有一些思路的,我們打造每個業態的第二曲線。以前我們做寫字樓都是物理空間的出租,以及做一些續租、微改造。
現在的第二曲線,我們做寫字樓出租不是簡單的物理空間,我們更強調創新的賦能、區域的變化、生態圈的打造。我們在寫字樓裏面也做了人貨場的結合,我們創新了“悅享會”平臺。
零售商場以前的第一曲線就是日常運營、價值挖掘、會員管理、經營幫扶。
現在的第二曲線是做數據賦能,我們要管理租戶的客戶,我們要做定位的升級,以及品牌提升,從9月份開始我們打造越秀的購物節。
在酒店公寓方面,以前的做法就是穩客房、搶餐飲、促宴會,現在的第二曲線做的是資源的整合,做產品的升級。
也就是一個房間裏面有5個空間,臨窗邊是休閒運動空間,因為商務人士早上可能需要這樣一個空間,我們做了這樣的產品空間,包括我們也做了一些改造。
在專業市場方面,第一曲線已經是過去時,以前都是挺好做的,像我們的白馬原來是一鋪難求,現在在批發市場,我們更多的是做產業鏈的整合、資源的整合。
所以我們尋找了四個不同的業態應對疫情有各自不同的發展路徑。
當然我們所有做這些都需要我們有資產管理的思維。資產管理的思維歸根到底是回到開發運營過程中怎麼做到資產價值最大化,或者是投、融、管、退,在整個環節怎麼做到資產價值最大化。
今年國內推出了C-REIT,所以在投、融、管、退方面多了一種選擇,香港的信託基金委員會也做了很多的政策修訂,也是應對提升香港H-REIT的競爭力。
比如把借貸比例從45%提升到50%,從以前投資51%以上的股權,到現在可以投資少數股東權益,我投資就可以了,不需要我們絕對控股,提高了香港REITs的競爭力。
當然我們說商業地產難道只有持有運營的路嗎?房地產開發商需要從住宅的內房股為主的上市平臺,可能逐步分拆出物業上市、商業地產上市,包括長租公寓分拆上市、養老分拆上市,甚至我們的數字中心也可以分拆上市,把房地產公司裏面的各個業態通過資本市場把它的價值最大化。
具體做的過程中,我們也把資產管理作為核心打造的一部分。具體做了什麼?
我們有一個這樣的思維導圖,它的覆蓋面是很大的,我們覺得資產管理是一個系統工程,在內部培訓這個圖我要說三個小時。
資產管理要做到資產增值最大化,比如說寫字樓出租,平時我們跟租客談租金淨增率、租期,就是做租賃管理。但是資產管理的要求是不一樣的。
首先是估值做到最大化,大家知道一個物業的估值分成兩部分,一個是合同期內的,一個是合同期外的。合同期內的,跟租金水平、遞增率來擬定合同期內的估值,再加上未來市場給到你的估值。
如果是資產管理的思維,大家覺得我們現在籤的租約是短還是長的好?客戶說籤3年、籤5年,你就跟他籤嗎?不是的。資產管理的思維,在疫情的期間你不可能有高的租金,你必須把租期縮短,可能原來籤3年、5年的,現在籤2年。
資產估值分為兩部分,一個是合同期內的,一個是合同期外的,你現在疫情期間租金沒辦法這麼高的時候,你可以把它的租期縮短,這就是資產管理的思維。這只是一個舉例,我們做了很多這方面的鋪排。
再舉個例子,我們對一棟樓做一個提升,錢從哪裏來?除了業主身上來,還有管理費。
資產管理的思維是怎麼做的?管理費是租客的,這棟樓的改造,最好你既是業主,又是物業管理方,我們的底層的行政管理也要實現管理紅利。
商業物業投資的時候怎麼算?剛才說估值是一個算法,歸根到底,融資成本也是一個重要的考量。
我們除了股權的融資,還有銀行的融資,看到這個圖大家可以有一個答案,我們儘量把綜合融資成本做低,做得越低,你的槓桿就越高。
如果說現在的租金回報率,一棟樓有4%就了不起了,而且是淨租金回報,但是大家可以看到,如果銀行融資1.8%,我們40%是跟銀行借錢,60%通過股權融資回來,但是股權融資現在一般5.7%了不起了,所以綜合融資成本是4.14%。
現在越秀的物業的成熟期的NPI回報率平均是4.2%,所以我們可以投,我們的股票可以買。
怎麼做平衡呢?大家看到40%還能提升,它的正槓桿作用更大,當然香港證監會規定我們最高只能到50%。5.7%這個股權融資成本能不能下降呢?這是一個系統問題,它涉及到你的基礎資產抗風險的能力,你的資本故事、投資者的投資基礎等等,這是一個系統工程。
我們最早的時候是7.8%,當時估值只有40多億,到今天已經擴大了10倍,而且我們已經進入香港的7個指數,我們有很大的流動性的溢價。
如果今年年底香港房托基金也能納入深港通、滬港通,它的流動性還會繼續下降,我們的股權融資成本會繼續下降,如果下降到3%左右,我們的物業估值也會上升。
所以我們談資產價值最大化,我們要算這筆帳,估值能不能最大化。分子是我們每天產生的淨現金流,分母是綜合融資成本,最後得出我們的估值。
除了財務的成本,運營是最關鍵的。我們每個業態的做法不一樣,寫字樓方面,傳統的寫字樓就是租一個物理空間,但是今天越秀的寫字樓已經發展到3.0版本了。
我們不單單是物理空間,我們是三個交圈,我們的寫字樓今年交付已經做到更智能、更健康、更社羣。大家知道新基建,5G、物聯網、AI、區塊鏈、雲處理、大數據等等,這些都導入到我們的寫字樓裏面,具體怎麼落地,大家可以查查我們在廣州環貿中心的實踐。
健康方面,LEED是更關注建築,WELL是更關注人,所以我們的建築導入了更健康的概念。社羣也是一樣,我們光對B端進行服務是不夠的,必須要從C端出發,才能產生價值最大化。
正因為這樣,一般寫字樓我們會做4個畫像,首先分析每個寫字樓所在城市的產業畫像,找到它的產業動能在哪裏,再來匹配我們要找什麼行業,再來做我們應該做什麼樣的產品,做什麼樣的服務。
寫字樓的產品是不一樣的,它提供的服務也是不一樣的。有些是24小時辦公的,所以我們的辦理和服務是不一樣的。
在這個過程中我們也做了一個人、貨、場的結合,寫字樓裏面可以做人貨場,比如說我們西塔每天有9600人在裏面上班,他們也要訂酒店,也要買咖啡,以前他們可能是通過APP去訂外賣,我們打造悅享會的平臺,在我們這裏只收3%的平臺費,而以前他們在外賣平臺要交20%的平臺費。所以我們做社羣的運營,從寫字樓開始。
零售受電商的衝擊的確比較大,但正因為這樣,我們的商場遵循三個1/3的原則,1/3是餐飲,1/3是零售,賣一些服飾等等,另外1/3做一些體驗式的業態,這樣尋求租金高坪效的方式方法。
這個過程中需要一些能力,我們打造的時候有自己的十大運營體系,這十大運營體系,我們把它分成三大類,賦能我們的商戶。
首先是進行大數據的管理,我們可以捕捉到很多數據,我們現在也跟商湯合作,這是一家國內專門做人臉識別的獨角獸企業,有很強大的數據體系,可以精確推送給目標消費者設定的消費模式。
租金的管理有很多方式,我們怎麼做紅黃牌的管理、黑白名單的管理,包括抽成租戶的管理。我們定義現在每個產業我們要關注前20%,每週怎麼跟店長開會,提升他們的SKU的效能。
在商場裏面,我們也有會員營銷的手段,這一塊我們和寫字樓聯動的比較多。
酒店這一塊,我們現在迴歸到做收益管理,我們做的信息化的程度比較高。酒店管理公司對酒店經營的績效管理的比較少,所以我們業主就要管理起來,我們的四季酒店以前的單房成本是530多塊,現在我們可以降到378塊,質量沒有下降。
比如說我們今天住的酒店,大家用的肥皂,用的頻率是很少的,我們現在在四季酒店的肥皂還是用歐舒丹,但是我們把它變成空心的,而且我們要求他們把用過的肥皂磨成粉,在我們的廚房用,運營成本從530塊降到現在的378塊。
我們有一套我們做的資產管理的系統,我們是第一家和四季酒店做了這個系統,我們把這一塊的分母管理得很好。
在專業市場這一塊也要做一些主動管理,我們自己做了一個BM館。因為現在客人不能來廣州,我們在全國各地的批發市場做我們的衛星點,你不用來到現場,也可以看到我們白馬的貨。
越秀房地產基金是2005年就在香港上市的房地產信託基金,發展到今天,我們的複合增長是7.6倍,基本達到上市規模的要求,因為香港房托基金有30億的規模要求,我們今天已經升了10倍,達到了360多億的總資產在房地產信託基金裏面。
今年國內也推出了不動產信託基金,也是這樣的邏輯,但是大家在想,究竟選擇公司上市還是選擇信託上市,它的邏輯是什麼?究竟選擇在香港上市,還是選擇在內地上市,它的平臺價值有什麼不一樣?
我以前也分析了11個不同的地方。大概來說,如果你的商業物業要分拆,用公司上市,簡單來說你的資產有100億,可能只能估值60億,但是用信託上市,你的100億的淨資產可以賣到100億,因為它的底層規管不一樣。
對於房托基金的規管,比如說我是需要持牌經營的,香港證監會要頒發一個RO(企業負責人)的牌給我,它是閉環管理的,它的風險相比公司上市低一點,所以估值可以高一點。
現在國內的C-REIT也出來了,大家可以洞察一下,未來上市市值的估值走勢是怎麼樣的,是否按照這種邏輯。