
主持嘉賓
盧 強 戴德梁行房地產諮詢(上海)有限公司執行董事
討論嘉賓
林高石 雅詩閣中國區企業服務負責人華東區大區總經理
周生龍 招商伊敦華東區域總經理
陳吉灝 景順房地產中國區負責人
王純傑 高和資本公寓事業部總經理
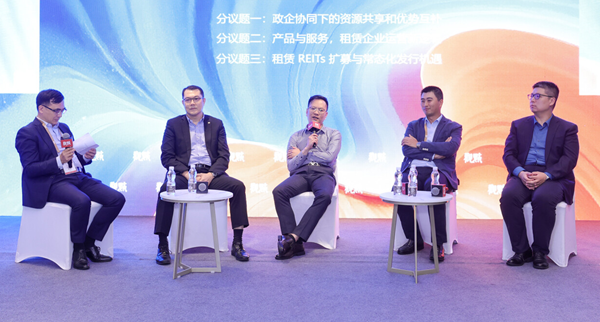
盧強:感謝觀點的邀請,其實我是唯一一個可能把四場論壇全部都聽完的,因為其實前面還有三場,我自己感受到整個熱度、樂觀度今天是最強的,所以手中有糧心裏就不慌了。就只有公寓的,我感覺它比商辦、比產業園、比物流都要好,從人數從參加人的表情都能看到一些,我覺得確實是一個很重要的一點。
我其實是比較早參與公寓的併購的,因為經歷過行業發展的高潮和低谷,在六七年前,開發商是比較重在併購房地產的,我相信剛才旭輝的莫總也提到過,他都退出了,他上一波買的時候是非常積極的,現在可能有新一波的參與者。
所以我覺得在這個領域,像最近我們公司也參加了兩個敲鐘,漲幅都非常好,漲了40%,這兩個都是我們的估價部參與了定價的也參與了敲鐘,所以我覺得整個市場現在特別好。
在這樣一個市場下,我想請各位先介紹一下各自在這個公寓領域有些什麼進展,想請大家先介紹一下各自的企業和個人的看法。
林高石:大家下午好,我是林高石,是雅詩閣中國企業服務負責人暨華東區大區總經理。
雅詩閣是凱德投資旗下全資旅宿業務板塊,截止目前,公司已擁有十餘個國際品牌,在全球運營及儲備的物業近1000家,遍佈40多個國家,230多個城市。其中,雅詩閣在華管理的項目有220多個,覆蓋公司的旗下8個全球品牌以及2個本土品牌。值得一提的是,"雅遇"是雅詩閣專為中國市場量身打造的長租公寓品牌。
大家剛才也分享了很多住房租賃的未來趨勢,雅詩閣也非常看好這個領域,所以前幾年在中國市場創立了雅遇,作為定位中端長租公寓的主推品牌,首家該品牌項目於2021年在杭州開業。謝謝。
周生龍:大家下午好,我是招商伊敦華東區域的負責人周生龍。招商伊敦是招商蛇口旗下負責公寓及酒店資產管理運營的專業公司。招商伊敦作為一家央企背景的公司,住房租賃業務最早開始於80年代初,發展歷程經歷了三個大階段,第一個階段是在蛇口工業區開發階段,為產業發展提供住房配套,首創了商品住房理念,突破傳統的福利型分房模式,採取了“租售並舉”的方式,滿足園區配套居住需求,產品以現在大家熟知的宿舍為主。
第二個階段是大概在09年左右,隨着蛇口的產業轉型升級,為滿足企業人才新的租住需求,我們開始對早期的宿舍型產品進行升級改造,2012年深圳檳榔園經改造為“壹間公寓”,“壹間”精品公寓品牌正式面市。隨後逐步建立“壹間、壹棠、壹棧”三大品牌,覆蓋藍領公寓、精品公寓、服務式公寓,甚至包括租賃別墅等產品,實現產品線從基礎配套向多元化升級,以匹配租賃客羣全生命週期的產品線覆蓋。這個階段主要作為招蛇地產開發的配套型業務,以“服務主業”跟“存量盤活” 為主,市場化拓展程度較低。
第三階段是22年REITs通道開放後,公寓的“投融建管退”整個商業模式閉環打通,公司逐步轉向重資產投資,同時探索 “輕重並舉” 策略,重資產層面開始自主拿租賃用地、收購資產,輕資產層面重點聚焦與地方政府、國企等合作輸出品牌與運營管理,擴大規模,在去年我們也正式發行了保租房REITs。
經歷了40多年的發展,目前我們開業規模大概3.3萬間,我們區別於行業大規模擴張策略,招商伊敦更注重 “精細化運營”,在長租公寓賽道中尋找差異化方向,依託央企資源聚焦定位在中高端客羣市場。
總的來說,招商伊敦的公寓業務歷經了從“地產配套” 到 “獨立賽道” 的轉型,依託央企背景與REITs工具實現重資產突破,同時通過品牌矩陣與細分定位構建差異化競爭力。其發展路徑體現了央企企在長租公寓領域從 “存量盤活” 到 “主動佈局” 的探索,也為行業提供了 “資本+運營” 雙輪驅動的參考範式。
陳吉灝:首先非常榮幸受邀,我覺得今天在這邊看到了很多新老朋友,我覺得景順我們是一個比較另類的存在,很多都是一些國央企,很多領先的運營商,唯獨我們美資的金融機構,在今天中國地產的論壇還能一起參加。
景順可能大家都聽說過,我們是一家國際的金融企業,然後現在全球在管這個資產規模大概1.8萬億美金,在資產配置方面可能是在證券方面公開的一些產品方面比較多,但是在另類不動產的一些投資景順現在大概是1,000億美金左右的規模。

我自己本人是負責景順在大中華區,包括香港所有的一個地產的業務,長租公寓、租賃住房賽道,其實我個人也是關注了蠻久了,其實在前面我們做今年年初的時候,可能大家看到過一個媒體的公告,我們做了第一筆的投資,但是做投資之前我們其實已經經歷了兩年的時間去想怎麼做好,以什麼樣的角度去創新,待會可能也願意去分享我們的一些角度。
目前在賽道里面我們是和自如是進入比較深入的一個合作,我們共創了一個平臺叫做星耀如景,第一個項目通過星耀如景也是落在了北京,那是我們年初的時候在石景山買了一個總資產規模為12億的資產。
王純傑:大家好,我是來自高和資本的王純傑。高和資本是2009年成立的,主營業務主要是三塊:第一是投資併購,我們在16年期間做了23宗的商業地產併購,總規模約550億,最大交易規模超過120億。主要的業態是購物中心、社區商業、商辦、產業園、公寓、保租房等不同的業態。
第二是資產證券化,高和共計完成不動產資產證券化產品獲批規模約260億元(包括CMBS、類REITs和公募REITs)。其中,關於公寓業務的資產證券化方面,2017年高和跟新派發了行業首單長租公寓類權益型類REITs產品。然後同年跟那個領寓發了第一單的儲架式類REITs。然後同步也做產業類pre-REITs基金,包括去年跟一家頭部的醫藥物流“九州通”做了pre-REITs基金,九州通已經成功發行了公募REITs,高和與九州通一起成立了一個pre-REITs的基金,然後會把他的這些資產先買到pre-REITs基金裏面,然後最終再退給他的公募REITs,其中首批24萬平方米的三處醫藥倉儲物流資產及配套設施已完成交割。
另外,包括高和原來在上海買的中山公園公寓項目,退給了睿星資本,成為Greystar進中國的第一個公寓項目,所以高和研究及操盤公寓業務,沉澱了大量的方法論及經驗。
第三就是相關的商業地產上下游的股權類投資,因為原來高和與翰同做了一個投資股權類的平臺。在公寓業務層面,高和翰同投了北京的樂乎和南京的貝客。另外還投了一些商業地產的項目,比如說檫窗機器人、辦公租賃平臺、包括最近也投了一家AI公司等。
所以總的來看,核心的三大業務就是投資併購、資產證券化、商業地產上下游的股權類投資。
盧強:我順着剛才REITs的話題,因為大家都是有資本的出口,大宗交易才會有一個好的估值。以前產業園也是這樣,剛發了之後,可能在兩三年之內產業園的定價就迅速地提升了。但是它有一個定量的問題,像剛才提到的,說一級市場這麼火爆,但是會不會影響到整個大宗市場,甚至影響到我們企業去拿地這方面的類別。
在這個領域我想請王總先談談,今天的長期公寓市場REITs這麼火爆,對我們整個大宗交易,包括你們現在拿項目、協助其他LP拿項目的時候會不會有一些影響?
王純傑:我覺得盧總這個問題提得非常好,我從三方面來回答您的問題,一個從募資端,第二個從投資端,第三個從退出端,我覺得這三方面回答您剛剛提的問題。
因為我們現在跟非常多的LP在溝通,包括一些險資或者一些信託以及其他的一些機構,從大的結論來看,可能10家機構裏面有6-7家會把保租房作為一個重點關注品類。另外,本身我們也在做北京、上海看一些公寓夾層併購的機會。
現在可能碰到的比較大的一個卡點,是在經濟下行週期導致的資產價格下跌,對於LP過會的難度有所增加,導致很多項目LP出資會有卡點,這個是一方面。
但另一方面來看,大家對於項目的關注度應該是越來越高了,可以看到很多LP自己也下場來投資,包括也跟高和合作去看一些項目,因此就投資端這一塊市場是相對比較活躍的。
另外,目前階段賣方的心態是發生了轉變,相比於前幾年,賣方現階段能接受夾層模式及劣後的比例是越來越高。尤其是某些紓困資產的賣方,急需新資金方、合作方的引入。所以我們現在在跟賣方溝通的過程中,一些夾層劣後方面的溝通,相對來說會比之前更有機會,這可能也是未來投資力度加大的可能性。
第三個從退出端這一塊來看的話,我覺得未來會有越來越多的保租房產業方發行公募REITs。一種情況是產業方對於現有的底層資產和未來的擴募資產有比較好的儲備;另一方面來看,也會存在一些機會,也就是說,未來會有產業方需要從市場化去併購"非改保"項目的機會。尤其是北京的非改保有非常大的機會。所以未來會有大量的產業方會在擴募的時候去提前併購市場化非改保的項目,這也會給市場化最終退出提供了更多的通道。
基於以上,我認為現在的公募REITs市場表現,對於投資端、、募資端、退出端也有一定的積極影響。當然基於現在整體的市場的下行,也會存在卡點,因此更準確的來說,應該是機會和挑戰並存。
盧強:我也想請問一下就招商你們作為比較早發了REITs的企業,應該現在跟別人不太一樣的是,你們理論上要比城投寬庭進入更早的擴募的階段。
想問一下為什麼在這個市場上看到你們進擴募的動作比較小一點,以及你們怎麼看你們現在進一步的發展?
周生龍:關於這個問題,我換個角度回答,談談我個人的看法:
第一個,關於REITs發行對企業投拓策略的系統性影響。首先是投資戰略的轉變,作為已發行REITs的租賃住房機構,招商伊敦投拓策略實現從“存量盤活”到“增量獲取”的根本性轉變。發行前受限於傳統地產邏輯,較少主動佈局重資產土地;REITs發行後,公司正式將“拿地自建”納入合規路徑,標誌着戰略層面從重資產迴避轉向主動拓展。再者是資本循環與資產結構的再平衡,REITs發行雖實現初始資金回籠,但現有可擴募資產以REITs發行前的存量自持物業為主,從可持續發展角度,公司有必要新增拓展優質資產並儘快打通“發行-再投資-擴募”的資本閉環,在存量稟賦上發展增量,從更長遠維度實現REITs資產池的高質量發展。
第二個,關於擴募資產獲取的策略選擇與現實挑戰。也就是剛擴募所衍生出來的問題,如何新增優質資產到擴募資產池的問題,這兩年我們在上海也持續關注重資產的投資機會,
一方面拿地新建,另一方面也在看優質資產的收購機會。首先是自建與收購的成本收益博弈。自建模式的優先性:基於央企地產開發背景,拿地新建模式下,因土地成本及建安成本可控、資產標準化程度高,較收購模式具備更高回報率優勢;且自建資產更易滿足REITs對底層資產合規性的要求。收購模式的實施困境:市場收購資產普遍存在溢價問題或原值過高問題,而且收購流程中涉及資產評估、合規審查等風險把控,央企對於這方面更加嚴格,所以收購項目更難落地。再者是區域市場供給與投資瓶頸,以上海市場為例,近年來R4租賃用地供應規模較前幾年顯著收縮,優質地塊獲取難度加大;同時,符合REITs擴募標準的成熟存量可收購資產稀缺,導致當前資產池擴容面臨“土地供給不足”與“優質資產稀缺”的雙重製約。
第三個,關於擴募資產儲備的多元化推進路徑。首先是內部資源整合與外部合作聯動,回到剛才說的收購問題上,目前雖然沒有遇到合適的資產,但我們持續在發力,今年以來我們也開始藉助我們招商系綜合金融平臺的優勢,聯合招商基金、招商資本、平安不動產等內外部機構,構建市場化資產收儲網絡,同時藉助REITs主體信用背書,拓展與地方國企、專業資管機構的合作,形成“資本+資源”的協同拓儲模式。再者是REITs平臺的戰略價值延伸,我們希望將REITs平臺定位為資產證券化與市場化合作的核心窗口,除傳統擴募功能外,探索為第三方資產提供證券化退出渠道,通過“代建-運營-退出”全鏈條服務,提升平臺對優質資產的吸附能力與行業影響力。
總的來說,招商伊敦REITs相關策略的核心邏輯在於以資本工具驅動資產結構升級,通過自建與收購的動態平衡突破區域供給瓶頸,同時依託央企資源構建多元化資產收儲體系,最終實現REITs平臺從 “融資渠道” 向 “行業生態樞紐” 的價值躍升。
盧強:謝謝周總,除了資本市場之外,我們這個是一個估值的一個模型,但更重要的剛才也會提到差100塊錢差很多。這個確實公寓是跟酒店一樣的一個含義,就特別講究精打細算。
所以我在這個階段我也想問一下,正好也從周總這裏問起,你們在產品的運營,包括你們下一個階段有些什麼新的邏輯在運營這一塊,
周生龍:關於產品與服務的話題,其實大家都在卷,卷產品、卷服務、卷運營,現在無論戶型、裝標、公區、社區、活動等,都已經不是某個品牌的唯一性,基本成為了品牌長租公寓標配,在行業同質化競爭激烈的背景下,在新的運營邏輯裏面,大家都在想辦法做一個事情,怎麼行業裏找自己的細分市場跟賽道,伊敦的產品線也涵蓋了從藍領,到白領到金領、到服務公寓到租賃別墅,這兩年來我們也在做這個事情,但我們更多的在探索如何從“大規模+標準化” 向“精品質+強生態”迭代,在長租市場打造自己的特色標籤,規避價格戰,所以我們在想方設法圍繞客戶需求深耕,提升場域價值貢獻。
通俗講,我們希望我們能夠在市場上不會陷入到價格戰的領域裏面去。
因為我們在全國所有的項目都差不多,從產品角度,我們不敢說我們的產品一定比別人的產品好多少,其實這話真不敢說。因為在我的投資模型裏面,我的裝標是有限的,在這樣的一個模型裏,其實我做出來的產品,尤其放在上海來說,跟同行對比並不是我的核心競爭力,大家都大同小異。所以在這樣的邏輯下來說,我們現在在做的一個點是什麼?
我可能說的有點開玩笑的說,叫“不務正業”,我們這幾年一直宅做一個很不務正業的事情,剛才提到其實伊敦有兩塊業務板塊,一塊是酒店,一塊是公寓,它是在一起的。然後我所說的不務正業是什麼?
我們認為現在的主流客羣,與其說看重性價比,不如說看重心價比,當代年輕人的消費心理是,該省省該花花,他們會為均質化產品省錢,但為取悅情緒的品質產品花錢。所以我們現在在不務正業地給我們的客戶創造更多的情緒價值。舉幾個例子哈,這幾年我們伊敦是搭建了自己的會員體系,當然會員體系更多的價值,是要依託我們的資源,包括我們的酒店資源把它整合進來,然後能實現什麼東西?住戶住在我的公寓裏面,所產生的每一分錢的租金都能累計成積分,積分可以兌換我們酒店房券、公寓租金券,包括我們線上商城,所有的東西是可以兌換的,兌換的東西對他來說,經濟價值未必很大,但是對租戶來說,他能夠在這裏享受到更多,跟住在別的地方不一樣的情緒價值,因為我們讓他們時刻感受到我們在寵愛他們。例如,可能週一到週五他上完班,週末我們給他會輸出一個週末度假遊的計劃,但是對他來說,他其實可能不用產生更多的一個成本,因為他的租金產生的積分可以兌換我們自己周邊的酒店房券,他可以去微度假放鬆下。另外因為招蛇體系,還有幾大板塊,例如商管、遊輪等等,我們會把更多的會員權益嫁接到整個的我們招商one蛇口的大會員體系裏面來,這是第一個不務正業的事情。
再說一個不務正業的事,我們在努力地做我們自己的一個IP。我們伊敦有自己的IP,一個叫“伊伊”、一個叫“敦敦”,為什麼說我們叫不務正業在做?因為我是完全跳開了我們的主業在做這個事情。我們是把這個IP品牌單獨拎出去,完全沒在我們體系或客戶裏發酵,偷偷地在視頻號、抖音在做的一個事情,單獨在培育這個IP,跑了大概半年多,到目前為止積累了大概8萬左右的一個粉絲量,全網累計播放量超2500萬,其實目前來說我相信他不一定能給我帶來更多的一個經濟價值,但是我相信未來也許能夠轉換成我們的一個核心價值,因為現在的客戶會追求性價比去喝蜜雪冰城,但是他也會願意花幾百塊錢去買一個泡泡瑪特,所以我們在做伊伊敦敦IP運營,未來希望能跟客戶情緒共鳴與信任,讓他們有沉浸式IP文化體驗。
總的來說,招商伊敦的服務新邏輯本質是“用生態破同質化,用情感換價格敏感”。通過會員體系實現資源跨界賦能,以IP運營構建非功利性品牌連接,不僅為自身在成本限制下找到了差異化路徑,更是希望打造長租公寓行業從“硬件比拼” 向 “生態競爭” 升級的樣板,為行業提供了“重情感連接”的破局樣本。
盧強:好的,周總你們因為是自己投資和運營都是合一體的,對陳總你們來說,你們畢竟是資方,你們會去選擇運營方,選擇一個你覺得滿意的。
你剛已經主動的講了現在合作方是自如,我想問一下當初你們選自如的一個標準?
因為臺下也有很多的輕資產的運營公司,這個標準可能也能作為他們的一個參考,如何能得到資方的青睞,尤其是外資基金的青睞。
陳吉灝:我覺得這麼多運營商這幾年是越做越好,大家都做得很好。
我們覺得各家有各家的差異化,各家有各家的強項。我不是打太極,我還是回答你的問題,為什麼當初是選了自如,是因為我們發現各家的武功都很厲害,我怎麼去評判哪個是最厲害的,我覺得我比不出來,但是我們就把這個東西給拋開了,我們看內功,內功的話是各家也都不一樣,我們想的最簡單的是找個最大公約數,哪一個最大公約數就是可以把這些外門的武功都可以貫穿。
我們給出來的答案就是數據和數字化。自如本質上的話,雖然它叫自己是一個租賃住房的頭部的企業,但是它的DNA就是一個互聯網企業。
兩個數據在自如裏面是最打動我們的,第一個是它的APP被下載了1.7億次,就是說有1.7億次的人下過它的APP。第二個它的月活躍的用戶大概是有900萬個人,去重了之後900萬個人,所以通過它有海量的一些數據,就是我們剛剛提到了我們想做的事情,不是完全是看一個已經租滿了公寓,我們可能是往前半步一步,我們要判斷這個地方未來會有很多人租,他來租的話客源是什麼地方來的?是多少年齡範圍的,是哪些地方上班的,他偏好的裝修風格是什麼,我給他多少的租金才合適,你必須有足夠的數據你才能跑這個模型,有一些大數據才能把這東西給抓出來。
我覺得以我們投資邏輯和想做的事情和自如的強項,剛好在這個時間點是非常的匹配,所以我們是成立了星耀如景。
盧強:這個問題我也想請王總介紹一下,因為我知道你們公司是一個特別學習型的公司,我相信你們內部對這個問題也是研究的比較透徹的,臺下也有很多的運營企業,就假定說你們協助資方來尋找這樣的公寓運營方,你們現在會有什麼樣的一些標準?
王純傑:現在行業裏面有一些共識,就是各家運營商有各自的特點及優勢這是比較明確的。因此我們不同的項目也會跟不同的運營商來進行交流,總體來看是根據項目本身的基因,來選擇最合適的運營商來進行溝通。同步也會遵循三個大的原則:
第一,這家運營商能不能站在GP的角度或者站在LP的角度來思考這個項目的全生命週期,這是比較關鍵的,而不是單單隻看項目單月或者某年的收入、成本、NOI、EBITDA等。
舉個例子,我們在做公寓資本化支出的研究,原因是我們看到幾個公募REITs報表中CAPEX的差異很大,那我們收購一個物業,資本化支出的指標到底怎麼設定?我們當時就做了一個很深度的研究,最終出來一個行業的結論。大家要站在GP和LP的角度來思考這個問題,因為需要看整個生命週期的項目表現,資本化支出的影響其實是很大的。所以說是要能站在GP和LP的角度來思考這個問題。
第二,還是看這家運營商的能力、意願度和成長的潛力。比如你會發現一些運營商在不同的區域、城市裏面,它的表現是截然不同的,在某些區域某家運營商經營能力特別強,但是換一個區域,可能就會有水土不服的情況,尤其是全國性的運營商中,情況可能會特別明顯。所以我們會在不同的區域裏面找不同的運營商來進行合作,在各自傳統的一些強的區域、它的能力可能會沉澱大客戶資源、客戶的口碑、好的產品力等。
站在GP的角度來看,本質上經營的是長週期的項目。雖然基金可能是5年退,但本身項目的經營穩定性決定了退出的可能性,因此特別需要運營商有一個長時間的經營維度的考慮。所以運營商的成長性和潛力和是特別關鍵的,就是說這個團隊的韌性和持續學習能力,要跟資產長期經營的特性能夠匹配。
第三,就是利益一致性,很多項目可能會和運營商存在利益一致性衝突的問題。舉個例子,比如這個委託管理的項目附近有運營商的直營店,假設有個100間的企業客戶,運營商是會放進直營店,還是會放進委託管理的門店?這樣的話可能會有顯著的利益衝突,尤其是在項目體量、產品定位、整體定價都差不多的情況下。
另外,是關於輕資產和重資產的本身角度的區別,比如說GP是重資產模式來投資,運營商是輕資產委託管理模式來管,其實雙方是有利益衝突的。對運營商來說,極端情況下,放棄服務費退出項目的管理,損失較輕。但對於重資產的持有方來說,那就血本無歸了,LP也不會接受此類情況的發生。所以會提前設定大家利益一致的規則和邊界,比如說NOI的保底、基金層面的跟投等等,確保大家能夠更深度地綁定。
盧強:好的,謝謝王總,為什麼問這個問題?每人家都講自己很好的時候,怎麼選擇其實是一個非常臨界點的狀態,能夠把各自所有的優點都擠出水分來,所以我也請兩位嘉賓正好表達這樣一個觀點供大家參考。
最一個話題“政企協同下的資源共享與優勢互補”,在我們4位嘉賓中有一位重量級的人物,雅詩閣的林總跟我說對這個題目是特別瞭解的,所以我也想請您來解答一下這個問題,謝謝。
林高石:雅詩閣於1998年進入中國,是較早進入中國的國際旅宿管理集團之一。依託凱德,我們先是對自持項目進行管理,這樣使我們具有業主方和運營方的雙重視野。後來我們的業務以委託管理為主,並獲得快速發展,目前在華業務95%以上都是這一模式。
所以剛才陳總和王總分享的一些點子,其實對我來說是非常有感觸的,因為我理解他們的觀點是什麼,這是話外題。
回到我們的這個問題。在住房租賃這行,現在政策支持多,市場需求也大,我覺得以後政府和企業合作肯定會越來越多,這種合作肯定能給行業帶來更多機會。
為什麼我這麼說?其實我們公司本身跟很多國企合作了不少項目,比如跟恆泰、上海外高橋、無錫梁溪資產均有合作項目,近期還與北外灘集團在黃浦江畔共同落地了兩個雙品牌項目--一個隸屬雅詩閣品牌,另一個則是前面提到的長租公寓品牌“雅遇”,其中的雅遇北外灘項目和我們另外一個雅遇唐鎮項目一樣,都屬保租房範疇。這只是我們與國有資本或政府機構合作的部分案例。我覺得政企協同其實是一個非常值得關注的一個合作方式,許多國有或政府持有的存量房屋及閒置資產,亟需專業團隊提供資產管理解決方案。

雅詩閣在中國已有約27年的運營積澱。目前,已經引入中國市場的國際品牌已有雅詩閣、馨樂庭、lyf、奧克伍德、盛捷、雅詩閣臻選、雅詩閣優選、Quest以及雅遇、雅院。在我們的品牌矩陣中,每個品牌針對的客羣和產品定位各有不同。憑藉豐富的產品矩陣,面對不同項目時,我們能根據資產特徵,快速匹配契合的品牌定位,以此實現資產價值最大化。
我始終認為這是一種極具價值的合作模式,原因在於:物業服務品質的沉澱絕非朝夕之功,而是需要經過長期運營經驗的積累與打磨。恰好我們能夠提供專業的運營服務--政府或國有資本提供資產,我們注入成熟的服務體系與運營模式,這種優勢互補可大幅提升資產運營效率,最終實現理想的投資回報率。雙方通過“資產+專業運營”的深度融合,既能發揮國有資產的資源優勢,又能依託我們的專業能力激活資產價值,形成可持續的共贏格局。
從業多年,我深切感受到這一合作模式的潛力。尤其在疫情之後,我們明顯察覺到區政府及相關機構主動尋求合作的頻率顯著增加。作為雅詩閣一員,我們親歷並見證了這一趨勢--越來越多的國有主體開始成立自有資產管理團隊,並高度關注投入產出比。這一轉變不僅體現了市場對專業運營價值的認可,也標誌着國有資產運營正從“資源持有”向“效益優化”的關鍵節點邁進,而專業運營方與國有資本的深度協同,將成為激活存量資產價值的核心引擎。
我認為政企協同的本質就是“資源共享、優勢互補”。政府或國有資本擁有存量資產、政策支持等資源優勢,而專業運營方具備品牌管理、服務體系和市場經驗等能力優勢,雙方通過協同合作,既能盤活閒置資產、提升運營效率,又能借助專業力量實現資產價值增值,最終達成“1+1>2”的共贏效果。
盧強:我聽出來林總對這個問題回答底氣來自於你們拿了很多國企的這樣一個合作的單子,因為時間的原因,這個話題我們不展開。下一步我也想請每位嘉賓說一下,做股票的都知道我們要理解邊際的變量到底是怎麼樣,你們感覺從現在開始起的這一年相比之前你們覺得有什麼變量,就整個長租公寓的市場?
我們只總結你們會認為的變化,就下一年的變化相比過去一年,大家簡單說一下,也請林總您先開始。
林高石:我是這麼看的,如果要我用一個字來總結的話我會用“卷”。為什麼我會說是“卷”,是因為無論是經驗豐富的運營商、業主方還是投資方,都能清晰感受到市場每天都在發生深刻變化--越來越多主體湧入這個領域,競爭態勢日益激烈。
所以我認為,若想在行業賽道上持續領跑,必須堅守服務質量的核心競爭力,讓住客切實感受到“物有所值”。
這一邏輯的本質,是對“客戶價值”的迴歸:市場發展的本質規律,決定了住客的選擇標準必然從‘有無’轉向‘好壞’--即便在增量階段,消費者對居住品質的追求也會隨需求升級而提升,而當市場進入存量競爭階段,這一趨勢將進一步加速。唯有通過精細化運營,提升服務體驗(如個性化服務、設施維護效率、社區氛圍營造等),才能建立用戶忠誠度,形成差異化壁壘。
盧強:好的,我幫您總結一下就是更卷對吧?好,周總您怎麼看?
周生龍:我簡單一點,我覺得今年甚至往後,在同質化競爭非常激烈的一個情況下,我覺得行業未來的發展應該還是會從我們現在向規模化或者是說標準化的這種模式,慢慢會向更細分的市場、會往精品質、強生態的這種模式去轉變。
最後用我自己在做的一個事情就是跟大家共勉一下,第一就是產品做到精緻,然後服務做到精心,運營做到精細,最後就是內容做到精彩,謝謝大家。
陳吉灝:“卷”是肯定對的。但卷的話我覺得從兩方面,一是我相信在運營端,就是像各位的運營商的夥伴肯定也看到,因為這幾年堆積了太多的供應,你這麼多供應下來的話,你的租賃、租金的漲幅,你的出租率肯定是會受壓力的。
在投資端,剛才提到了太多想投這類型項目的錢但項目不夠多,就變成了大家的競爭,就是出的價格,這可能是盧總非常願意看到的,價格也非常卷,但價格捲到最後的話,我覺得階段性會給市場製造很多的噪音,有的時候你必須還是得遵循市場的一個規律,就變成了到了某個價格的話,其實是算不過來,但是有的時候賣家他的心裏的意識就會放得很高,對吧?就覺得我能不能再努力,能不能再高一點,所以是階段性的話是有很多噪音可能不確定性。
但是長期來說,我覺得迴歸到我們要做租賃住房初心,你的人口結構,等於說是大家買房越來越少了,年輕人喜歡去租房了,人口結構的一個大趨勢的改變不是兩三年的東西,這是5年10年甚至20年,這個趨勢還在繼續。
從去年和今年的相比,莫非是在金融市場,在資本市場方面的C-REITs,你看它漲的很多,其實莫非就是兩個,一個是你股票的不確定性,中美貿易就是國際關係的不確定性。畢竟你租賃住房是對內的,你收益率是可以確定的這麼一個資產類別。
所以的話很多人也去買對比這些東西,我覺得中期還是要做這個東西,你怎麼去做,你肯定是要找一些差異化的競爭,要換個途徑。換做我們合作伙伴自如的創始人左輝先生之前經常說的一句話叫“做難而正確的事情”,我相信有很多人聽過,但是我們和自如,自如他現在已經逐漸調整了,就未必想的這麼悲觀,我們想要做正確並且美好的事情,這是未來的展望。
王純傑:一句話總結就是機會和挑戰並存。
市場下行的前提下,中資產包租模式很難成立。因為中資產模式的本質邏輯是大房東的租金作為最優先級,二房東所有投入的分攤折舊、人員的工資,利潤全都是劣後級。也就是說不管二房東賺不賺錢、發不發得出工資、投資金額是否回本,都得先把大房東租金付了。
所以在目前階段來看,公寓經營的商業模式肯定會有轉變。比如說跟房東談利潤分成,或者讓房東來投所有的投入運營商只做純輕的委託管理等,這些模式的合作佔比會越來越多,但也肯定是有挑戰。目前各地的城投平臺、國央企有大量的保租房、公寓項目入市,給輕資產運營商提供了一波窗口期,這個是有機會來做戰略轉型的。
重資產層面來看,越來越多的產業方會有做pre-REITs基金的需求,尤其現在私募REITs,我覺得是個特別大的機會,高和會尋找一些頭部的合作方進行合作,提供差異化的服務。所以我們會覺得在pre-REITs方面,就是高和同產業方一起在公募REITs之前來搭一個平臺,未來它通過發公募來退。另外也會會有一些資產方,有私募REITs的需求。
盧強:感謝4位大咖給大家貢獻了精彩的觀點,謝謝大家。