
編者按:2020年,中國房地產在驚濤巨浪中扼住命運的喉嚨。
進入全新的2021年,中國房地產如何在求發展與嚴監管中尋得均衡?想要有所作為、有所改變的企業,需要充足的勇氣和智慧去應對。
我們深信,“地產向陽”仍然是這一年的主要命題。有鑑於此,觀點地產新媒體策劃年度重磅報道“細細的紅線”,回顧並總結標杆房企過去一年在“抗疫”與“紅線”之下,大到戰略、模式,小到融資、人事等方面的調整與改變,並尋找新的一年裏未來“持續的力量”之所在。
觀點地產網 鮮少有人知道,陳卓林自幼喜好粵曲,曾拜於粵劇大師羅家寶門下。
2017年末,陳卓林在雅居樂發家之地廣東中山舉辦了個人首張粵曲專輯《心曲雅韻》發佈會,並稱“為此已經準備了十幾年”。
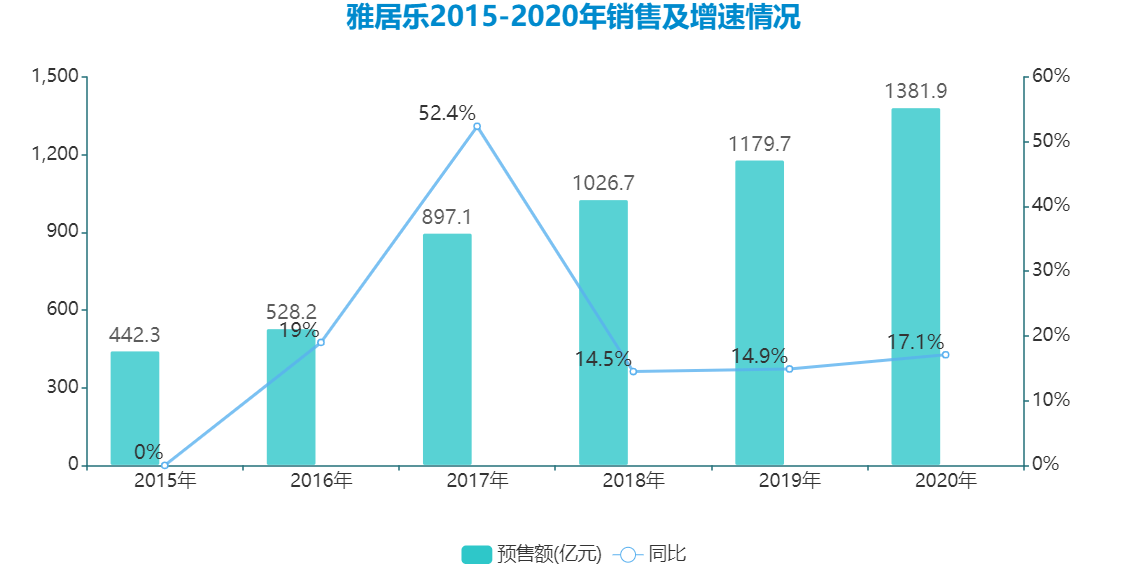
那時應該是陳卓林最為意氣風發時候,從低谷與風波中走過來的雅居樂一路高歌猛進,銷售創下近來最高年銷售增速52.4%至897億,站在了千億的門口。
助推這家華南房企一路奔跑的,正是那片海南熱土。
2002年,雅居樂以每平方米226元的成本拿下陵水清水灣土地;2009年,清水灣首次開盤創下64億銷售,入市均價超1萬/平方米。
2017年,清水灣項目單盤銷售170億,奪下全國單盤項目銷售冠軍,在雅居樂全年銷售中佔比超20%。
清水灣給雅居樂帶來的意義,遠不止銷售。
依託低成本土地、項目溢價空間,雅居樂創造了高毛利的神話。彼時,雅居樂毛利率一度飆升近20個百分點至40%之上,位居行業前列。
然而,一曲高歌就在2018年海南全域限購下戛然而止。此後兩年,雅居樂徘徊千億,毛利率也一度下降13個百分點。
如三年前陳卓林那首粵曲中所唱,“昔日雄風呀,豈可一朝散盡”,眼看如今這番情境,是否會有些許唏噓?
土儲變調
拿地,是影響房企利潤空間的第一步。
2020年中期業績會上,陳卓林明確傳達出雅居樂的拿地觀——寧願不拿,也不能錯拿:“現在不能亂拿地,拿錯地是很痛苦的一件事。下半年如果沒有好地、好項目,我們到明年拿地。”
這樣的拿地態度,與近年來雅居樂跑馬圈地的形象略有出入。
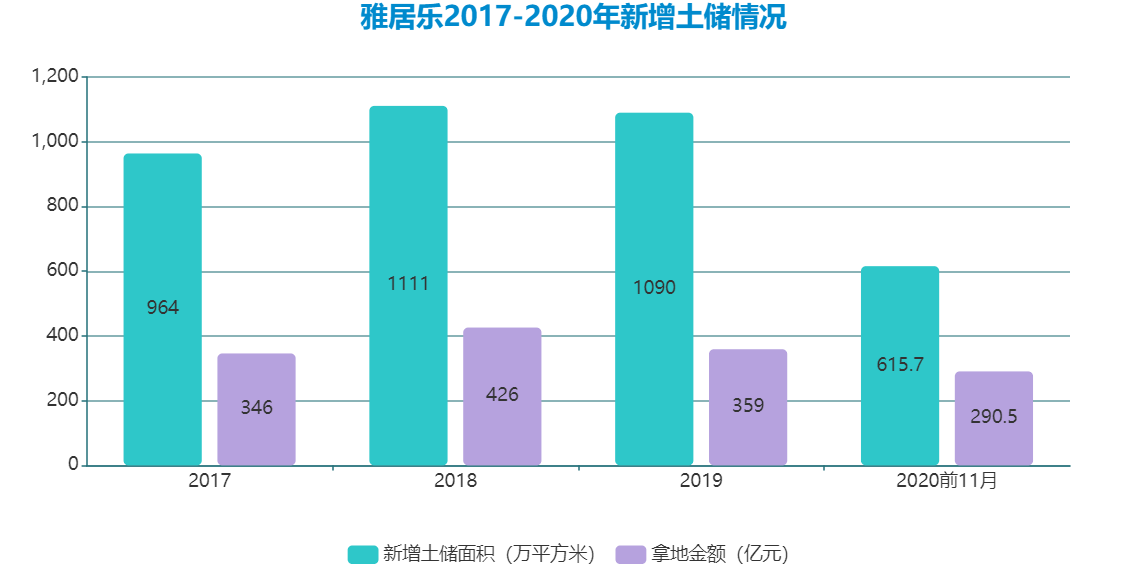
歷經一段低潮期和恢復期之後,“華南五虎”雅居樂從前些年開始,嘗試扭轉掉隊局面,開始在全國範圍大攬地。2017年,新增土地儲備總建面965萬平方米,為上一年拿地總量的4倍;新增土儲總地價346億元,約為上一年的2倍。
尤其是在2018年,站在接近900億門檻前,雅居樂決定衝刺千億目標,發力土地市場。
 數據來源:企業公告、觀點指數整理
可以窺見,過去三年間雅居樂的新增土儲維持在千萬平的級別,在行業中的擴儲力度位列中上游。
基於2019年359億元的土儲支出,2020年伊始,雅居樂給自己定下的買地預算是360億元。
但突如其來的疫情與紅線,讓雅居樂勒緊了褲腰帶。2020年以來,雅居樂在公開市場的身影並不多見,財報披露,截至6月30日新購置土地20宗,新增土儲面積375萬平方米,總地價139億元,總貨值604億元。
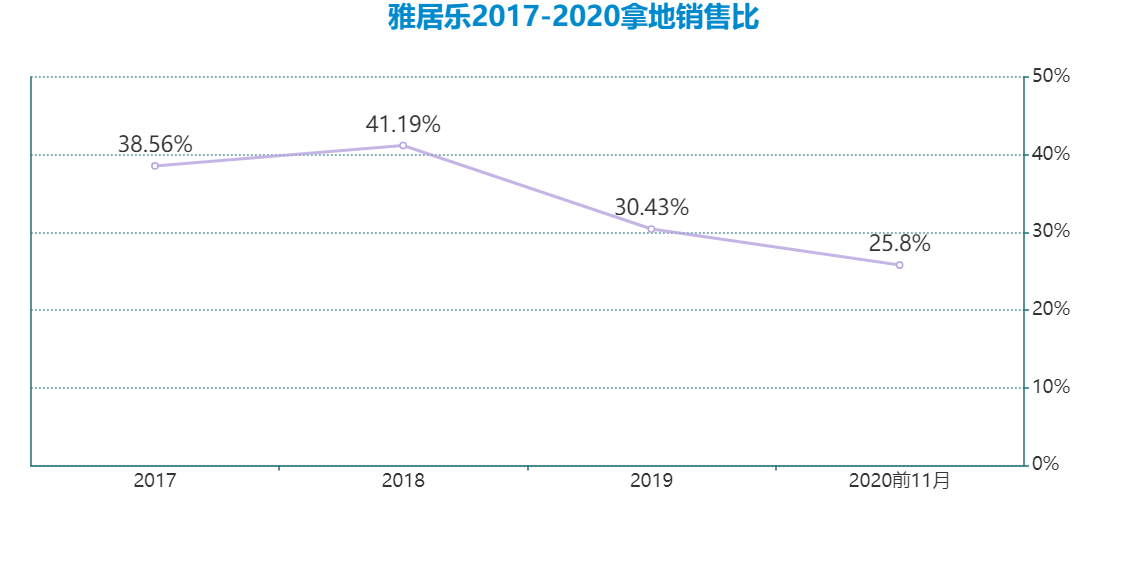
另據觀點指數統計,2020年全年,雅居樂新增土儲面積664.2萬平方米,權益總地價為227.05億元。另據統計,截至11月雅居樂全口徑拿地金額約為290億元,佔預算八成多,拿地銷售比為25%,處於近年來較低的點。
數據來源:企業公告、觀點指數整理
土儲是房企發展的源頭所在,一昧放緩土儲增速並不是長久之計。用更少成本拿更多地、拿便宜地,這才是核心所在。
過去兩年間,雅居樂開始通過產業小鎮的模式進行拿地,且逐漸成為其重要的土儲來源。
2020年上半年,雅居樂新獲取產業小鎮項目150萬平方米,可售貨值為140億元,平均地價1768元/平方米,遠低於上半年整體拿地均價3718元/平方米。
2020年以來,雅居樂還嘗試了另一低成本拿地方式——城市更新。6月份,雅居樂成立城市更新集團,並由副總裁潘智勇、劉同朋共同出任城市更新集團聯席董事長。
隨着一二線公開市場土地價格上漲,城市更新如今已然成為房企的新戰場。尤其在廣州,200餘個舊村啓動改造為房企帶來許多機會,同時也意味着更豐厚的開發利潤。
雅居樂最早於2017年便參與了廣州黃埔區域就城市更新領域展開合作,截至2019年底完成了10個項目的合作協議、5個項目的框架協議,鎖定土地面積600萬平方米。
成立城市更新集團之後,截至2020年底,雅居樂拿下廣州鰲頭鎮嶺南村舊改前期服務商。
對於雅居樂而言,這仍是一項需要時間和耐力培育的業務。
回到更熟悉的傳統招拍掛這個主戰場,既然改變不了高地價的現實,雅居樂選擇找來“金主”分攤資金支出。
2020年7月7日,雅居樂大手筆斥資38.8億拿下了中山翠亨新區馬鞍島一宗地塊,成為中山總價新地王——這幾乎是這一年來雅居樂拿地最為闊綽的時刻。
究其背後,因為拉來了險資平安進行股權合作。
“傍”上平安,可以說成為了雅居樂控制拿地成本的方式之一。與房企間的合作開發不同,平安在雅居樂項目中往往是一個財務投資者,不負責具體操盤,雅居樂仍舊可以按照自己的開發模式、產品特點進行拓張。
除了聯合拿地,與平安的聯動更深入到雅居樂過往一些項目。如於2018-2019連續兩年,平安均出資入股雅居樂惠州若干項目,涉及惠州白鷺湖等。
紅線之下的2020年,接近年末之時平安出手70億注資雅居樂分佈於海南、中山、揚州、清遠、天津、鄭州、惠州的七個項目,涉及總面積約176萬平方米。
據觀點地產新媒體統計,經過多次引資,雅居樂與平安合作的土儲總面積達318萬平方米;除了尚不知具體合作比例的中山地塊,雅居樂累計獲得平安資金支持超百億元。
多元孵化
調節資金支出、利潤成本的方式不止拿地,多元業務也是關鍵一環。
與大多數同行穩固基本盤的共識不同,雅居樂早早提出了向非房地產業務要規模、要利潤的發展思路。
多元化,同樣也是深深烙在這家華南房企身上的印記。
2015年,雅居樂集團初涉多元化發展,率先建立起雅生活、環保業務;2016年,全面啓動多元化進程,將“雅居樂地產”更名為“雅居樂集團”;2018年,以“1+N”為發展策略進行架構調整。
直至2020年,雅居樂形成地產、雅生活、環保、雅城、房管、資本投資、商業管理和城市更新八大產業集團並行運營的格局。
對發展多元化業務,陳卓林抱有一股“執念”。
2017年其曾立下宏願,未來三到五年內非地產板塊要佔到整個雅居樂集團業績的一半。此後幾年間,言語間陳卓林均對外展露雅居樂的多元化雄心。
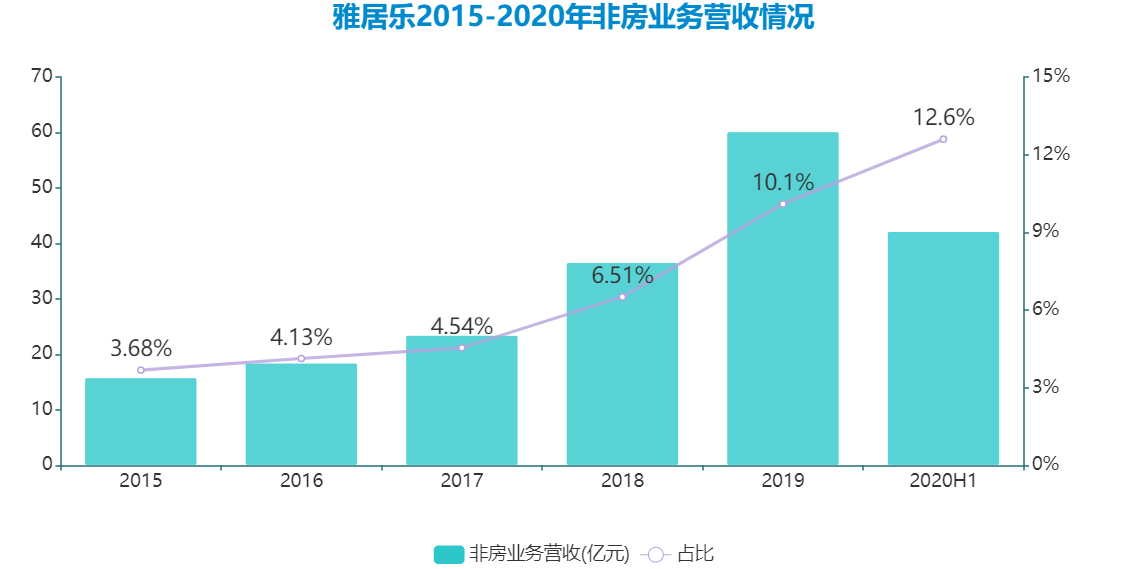
行程過半,雅居樂非房業務佔比從最初3.68%提升至2020年上半年12.6%,距離目標50%還有一段距離,仍然不足以支撐起半壁江山。
數據來源:企業公告、觀點指數整理
但這些看似每年不到5%增幅的非房業務,背後卻傾注了雅居樂大量的資金投入。
雅居樂副總裁潘智勇曾透露,雅居樂2017-2019年的平均總投資在500億元左右,其中大概400元投資到地產業務上,100億元投資到非地產業務上,比例為4:1。
走到特殊的2020年,多元化難免成為嚴峻形勢下冰封的業務模塊之一。近期一投資者會議上,雅居樂就表示,2020年在多元化業務上提供的資金規模為幾十億,相比往年近百億的支持減少許多。
雖然投資力度放緩,但於2020年雅居樂迎來其多元業務的重要節點——拆分第二個成熟度高、盈利能力強的業務。
2020年6月,雅居樂持有93.35%權益的雅城集團提交赴港招股書。
翻閱招股書可知,這一負責智能家裝和園林等業務的平臺,之所以成為分拆第二子,在於總體經營指標達到了一定規模。2019年度,雅城收入達50.92億元,過去幾年間年複合增長率為81.4%;期內錄得利潤8.22億元,毛利13.01億元,毛利率為25.5%。
雖目前盈利水平尚不及物業板塊雅生活,但長期來看,對於增厚雅居樂整體利潤水平或又是一個有力工具。

數據來源:企業公告、觀點指數整理
潘智勇曾在回應觀點地產新媒體關於雅城盈利能力時表示,雅城毛利率在20%到25%之間,淨利率大概在10%到15%間,而未來上市以後將做得更好。
在他看來,雅城對於公司盈利水平是一個補充,“不能保證地產業務毛利永遠這麼高,是有往下走的可能性的。”
截至2020年上半年,因結算的海南區域項目同比增多,雅居樂整體毛利率回升至34.4%。但有管理層也表示,未來雅居樂毛利水平會維持在30%左右。
同時,在2020年環境下,分拆多元業務對於雅居樂而言,或許意味着更重要的使命——降負債,籌資金。
基於上述提到的高強度土地擴張,以及多元業務投資與收入預期之間的不平衡,這幾年雅居樂的現金與負債壓力隨之上升。
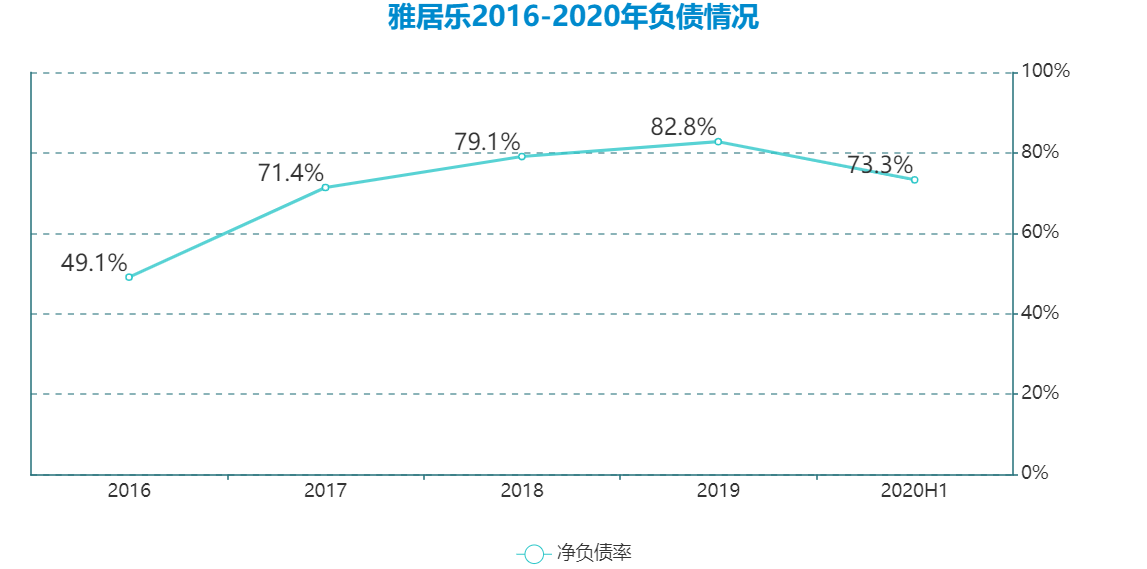
2016年,雅居樂淨負債率為49.1%,自2017年起一路攀升,至2019年底上漲至82.8%。
數據來源:企業公告、觀點指數整理
雅居樂前首席財務官張森曾指出:“2020年開始負債率會下降。當其它多元化業務更大的時候,負債率就會降下來。”
從數據可看到,在上述多方面因素作用下,2020年上半年,雅居樂淨負債率降至73.3%。
這也映射了雅居樂分拆多元化業務背後的發展邏輯——一方面減少現金投入,改善負債;另一方面拆分業務獨立融資,加速業務拓展,提高利潤空間。
“成熟一個,分拆一個。”這是雅居樂目前對於多元業務的開放態度。
雅城之後,雅居樂可能分拆上市的板塊有兩個,一個是環保業務,另一個是2020年大力推進的代建業務。
2020年7月,雅居樂房管集團宣佈,進軍輕資產開發兩年間累計簽約29個代建項目,貨值突破千億達1036億元。
據悉,雅居樂目前代建業務模式為按照銷售金額收費,品牌費為5-8%甚至更高。副總裁王海洋也於2020年中報會上表示,因為屬於輕資產,代建利潤率普遍比較高,淨利潤率一般情況下在50%以上。
永續的債
不管是減投資還是控成本,一定程度上都是策略性應對問題,若想根本性地提升現金、負債情況,關鍵還在於提升銷售及回款。
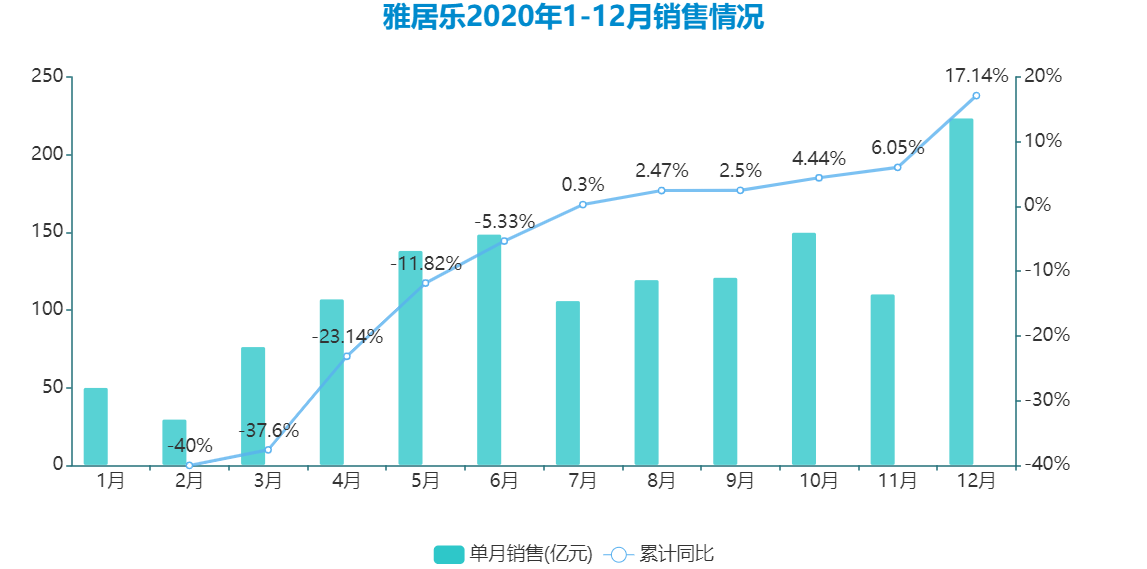
回看2020年,雅居樂於年初遭遇疫情當頭一棒,2月份單月銷售同比腰斬,累計銷售跌幅達到40%。
數據來源:企業公告、觀點指數整理
此後隨着市場復甦,雅居樂單月銷售錄得上百億,累計銷售也實現回正。到11月的時候,錄得合約銷售金額1158.2億元,同比增長6.05%。
6%的增速明顯在千億房企陣營裏有些落後,於是也可窺見,在最後一個月,雅居樂衝擊銷售,單月實現合約銷售總金額223.7億元,同比增長高達166.78%;這也使得全年合約銷售達1381.9億元,同比增長17.14%,目標完成率115%。
雖成功達標,但若將觀察緯度拉長——自逼近千億後,雅居樂近兩年銷售步伐略略顯謹慎與乏力。
如2018-2019年,雅居樂不到15%的增速相比同行略顯遜色。觀點指數發佈的2019年房地產銷售TOP100榜單顯示,TOP21-30陣營房企平均同比增長率為25.11%。
數據來源:企業公告、觀點指數整理
其中原因不難猜出,“成也蕭何,敗也蕭何”,多年來這家房地產公司的成敗興衰一直與海南市場密切相關。
尤其在千億前關鍵的2017年,清水灣銷售近170億元,佔雅居樂全年銷售超20%。
此後,因2018年海南實施全域限購、2019年再提嚴控房地產,雅居樂不管在銷售、毛利方面都受到影響。2019年業績會上,面對毛利率下降問題時,陳卓林直指,主要原因在於海南島高毛利項目收入少了,貢獻小了,拉低了整個毛利率水平。
值得一提的是,隨着2020年海南省自貿港及免稅新政出臺,於11月雅居樂時隔兩年再次落子海南摘得兩幅土地。
海南房地產後市是否復甦尚未得知,但在雅居樂身上,過去兩年海南調控的連鎖反應還在持續着——從銷售、毛利到現金、負債等。
2020年4月,穆迪、標普先後將雅居樂的評級展望從穩定下調為負面。其中穆迪指出,雅居樂為業務擴張而增加債務,導致信用指標趨弱;標普則表示,雅居樂的利潤率或仍將面臨土地成本上升和海南樓市限購政策帶來的下行壓力。
據悉,雅居樂也在投資者會議上透露,下調評級主要是源於2019年海南收入較低,各項指標都不樂觀。
國際評級機構信用評級高低,可以說直接影響企業的海外融資,如境外發債的難易以及發債利率高低——這對於依賴融資槓桿來撬動發展的房企來說至關重要。
不過,以2020年上半年的數據觀察,雅居樂借貸成本較2019年下降0.32個百分點至6.78%。有業內人士表示,融資成本走低或許有賴於上半年融資環境回暖,房企融資成本有所下降。但總體來看,評級下調對於後續雅居樂的利息成本有所挑戰,從而進一步壓縮利潤空間。
事實上,隨着各類融資渠道收緊,雅居樂近年來對永續債極為熱衷。
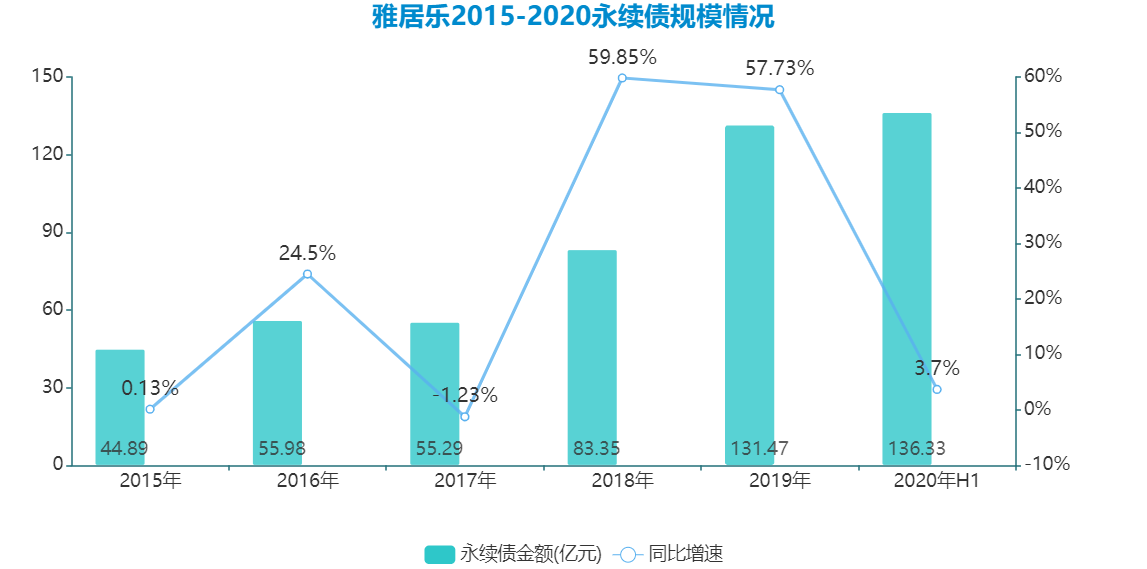
自2018年開始,雅居樂加大發行永續債力度,2019年接連發行了四筆總計14億美元,佔當年國內所有房企發行美元永續債規模的1/3,利率為7.75%至8.38%不等。
至2019年底,雅居樂永續債總規模攀升至135.67億元,同比增長62.77%。
之所以青睞永續債,優點就在於這種融資方式集債性與股性為一體,按照會計規計入權益而非負債科目,可優化負債報表,進而反向提升債權融資空間。
另一面,永續債被視作企業利潤黑洞,一旦時間拉長利息會跳漲得很快。據2020年中報披露,期內雅居樂63.39億元利潤總額中,永續資本證券持有人分得利潤5.49億元,佔淨利潤的8.66%。
這意味着,股東應占利潤比例相應會被壓縮。
目前看起來,雅居樂似乎也在降低這一融資方式對於利潤的損害;且有說法稱,正是因為雅居樂永續債規模過高、影響了利潤,才進而影響了機構評級。
數據來源:企業公告、觀點指數整理
觀點地產新媒體查閱財報獲悉,截至上半年,2020年以來雅居樂並無來自發行永久資本證券所得款項淨額;因此本金還是保持去年的134.29億元規模,加上分派2.04億元,截至6月30日永續債總規模為136.33億元,比年初增加0.5%。
不可否認的是,上百億永續債將是雅居樂負債上一個“潛藏的麻煩”,尤其在三道紅線之下。
截至2020年上半年,雅居樂剔除預收款之後資產負債率為72.79%,現金短債比為1.2,踩中一條紅線。另外一個處於安全線內的是73.3%的淨負債率;但若將永續債計入在內,實際上雅居樂淨負債率將高達114%。
而近期投資者會上,雅居樂回答紅線問題時表示:“我們與三道紅線差距不大。”
細細的紅線 | 在理智與瘋狂之間,只有一道細細的紅線。