
觀點指數 步入2023年,房地產市場出現積極轉變,一季度財報來看,部分房企歸母淨利潤等指標實現同比增長,合同負債淨值上升,意味着銷售有所好轉。同時,信貸收緊的動作已遠去,企業得到短暫"恢復"。
地產行業經歷了前所未有的挑戰,目前收入擔憂、融資缺乏等預期因素依舊存在,傳統的地產開發業務如何在不過度依賴高息負債的情況下穩健推進?地產深入變革中,相關行業如何抓住資本機遇提升發展?未來調整還會持續,新的發展模式、新的行業格局將會是怎樣的?住宅業務之外,產業物流、商業、康養、物業服務、數字科技等更多賽道將會帶來什麼樣的發展機遇?如何把握?
觀點指數研究院結合專業的數據分析和深度的研究,全方位多維度地剖析當前房地產及新經濟地產各業態各環節的發展現狀,並且對標杆企業項目、產品模式進行綜合探析,在2023博鰲房地產論壇現場隆重發布《觀點指數·2023中國房地產行業發展白皮書》,與各方企業共謀劃,同成長。
以下為2023上半年商業地產報告,更多請查閱《2023中國房地產行業發展白皮書》。
2023上半年,商業地產市場進入疫後復甦階段。隨着商業促進扶持政策的出臺,加之大眾消費力的釋放,以社會消費品零售額等為代表的消費數據均錄得明顯增長。
與此同時,上半年的商業資產交易熱度有所提升。辦公樓依然是最受投資者歡迎的商業資產類別,此外公寓類資產也成為投資熱點。交易城市中,上海作為商業化程度最高的一線城市,穩居大宗交易最受青睞的目的地。
商業地產行業發展上,當下輕資產和資管轉型成為兩大重點方向。從上半年情況來看,入局輕資產賽道的企業競爭激烈,但優質項目資源還是更多傾斜於頭部企業。此外,以華潤置地和合生創展為代表的企業,正積極推動旗下商業進行資產證券化,釋放資產價值。
商業REITs相關政策出臺,消費市場穩步復甦
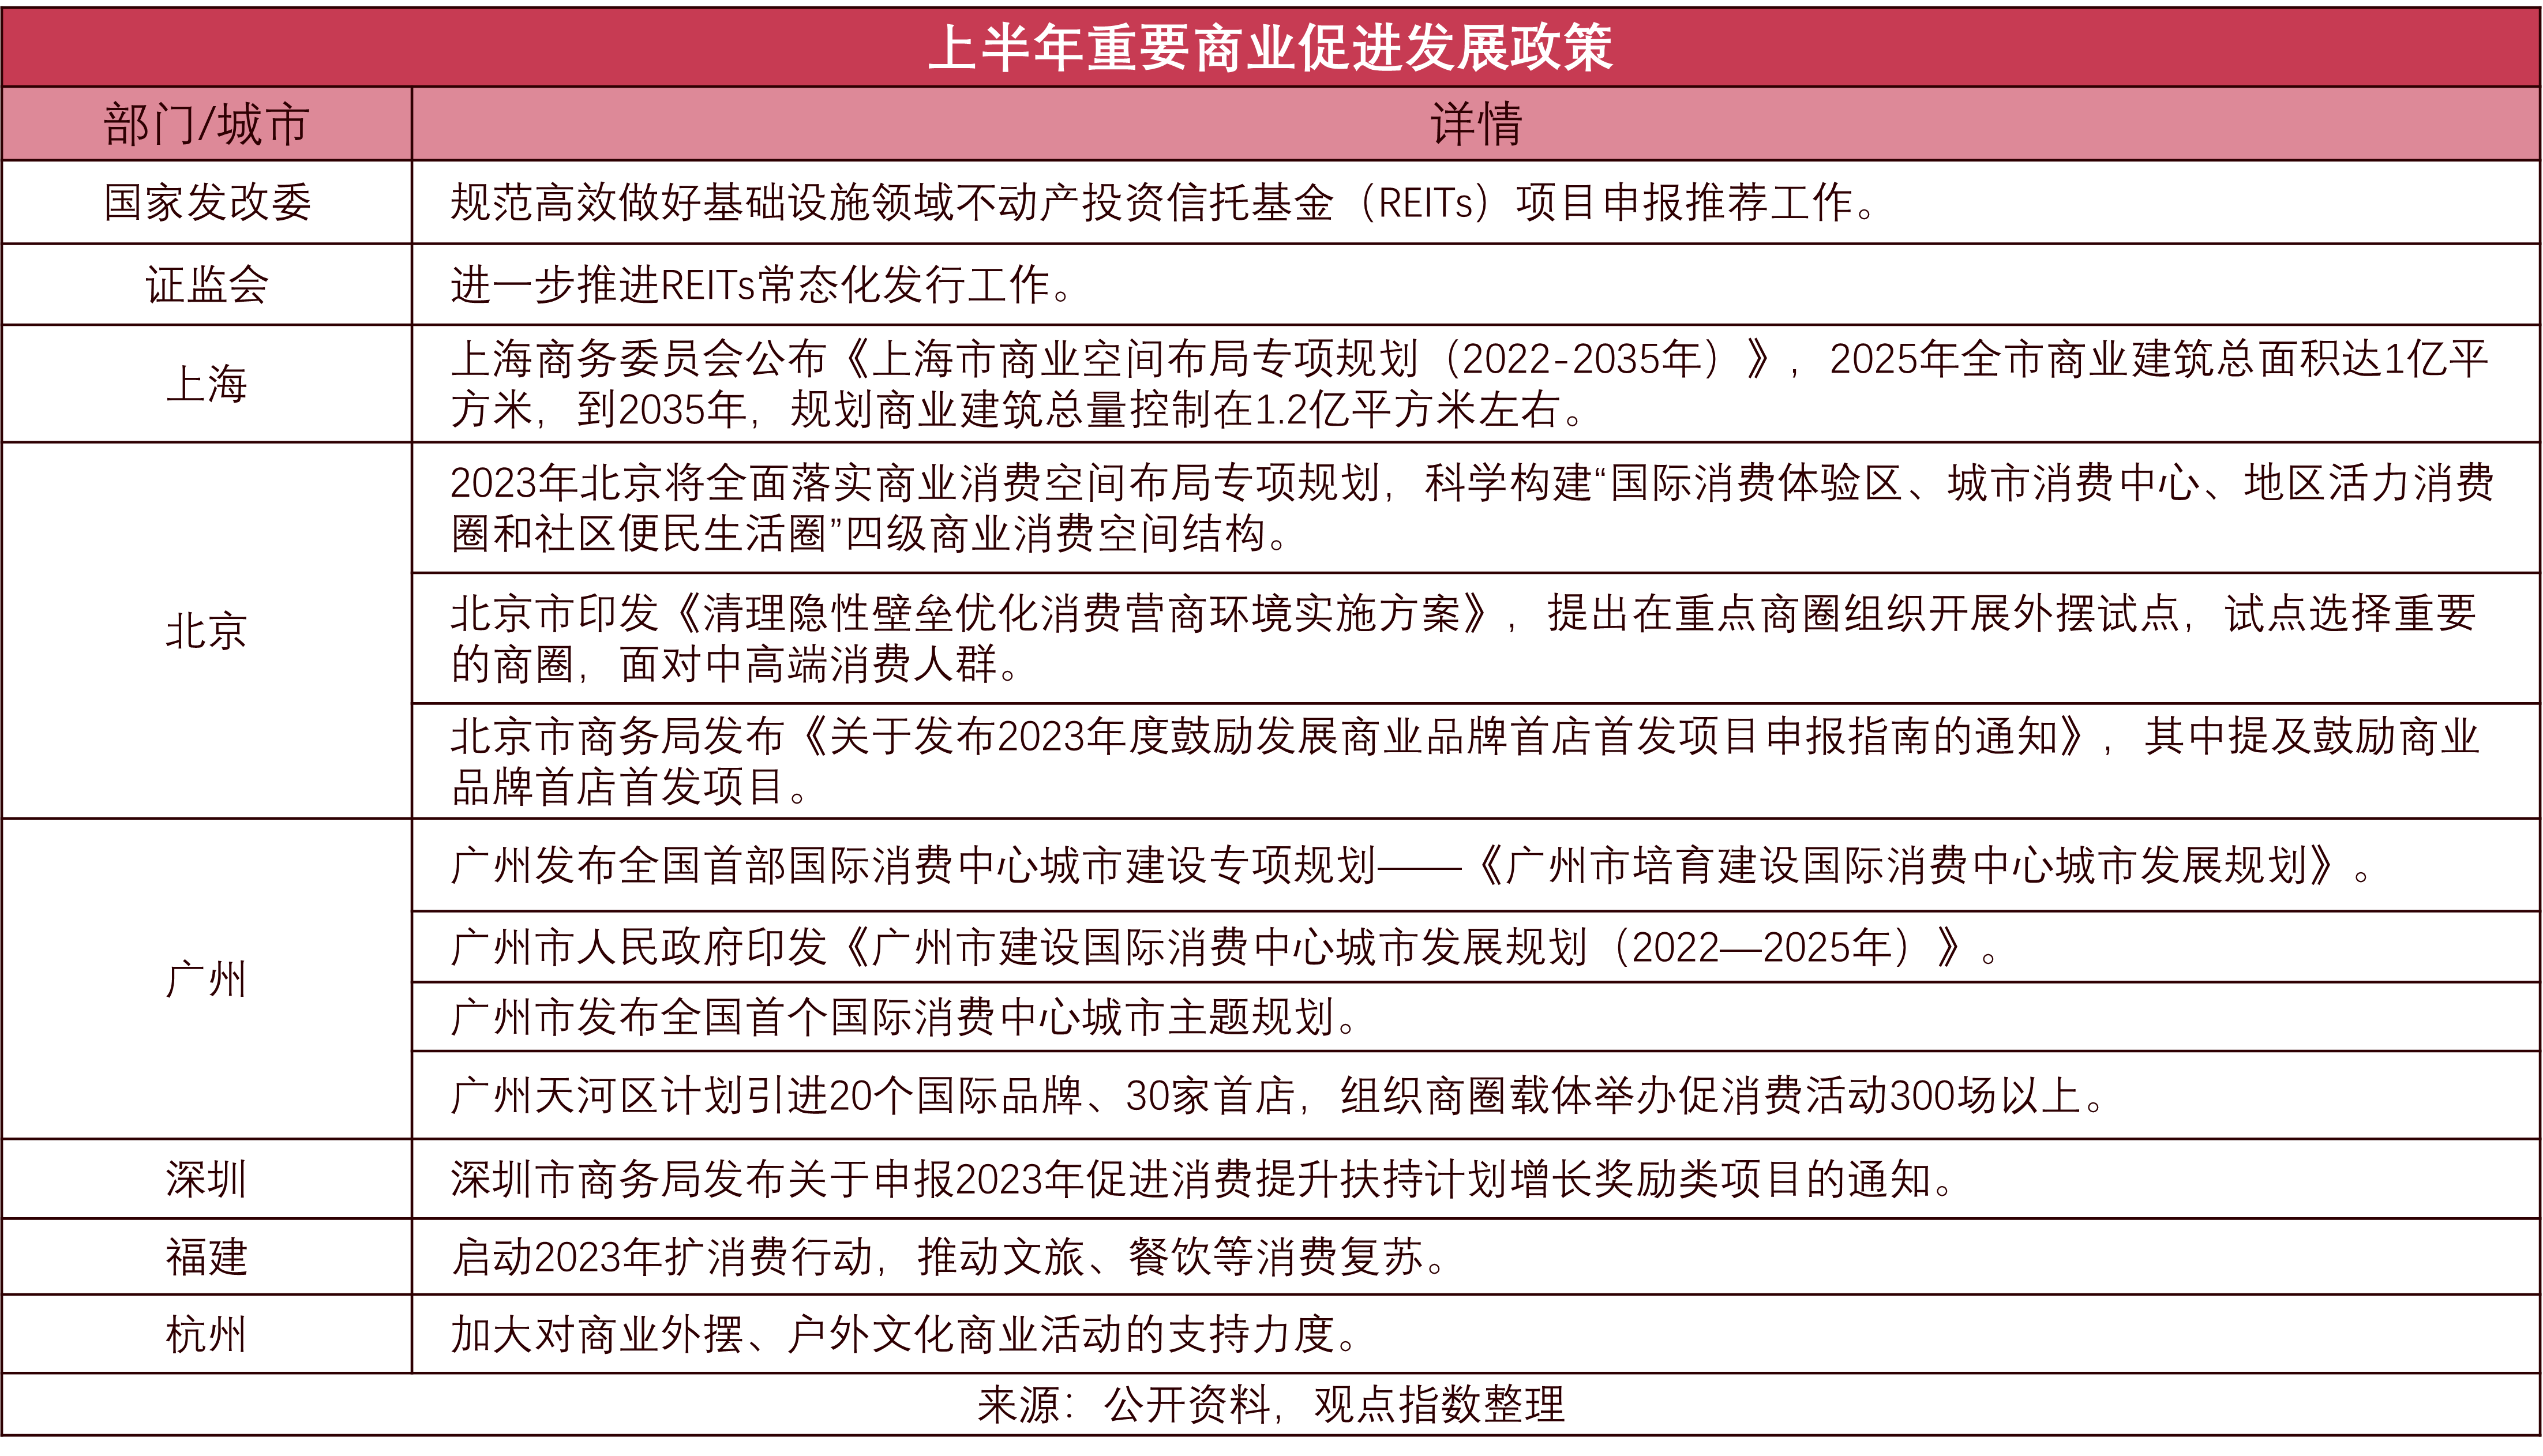
2023上半年,疫情的影響已降至最低,商業市場迎來復蘇。宏觀層面,全國各部門和城市出臺了不少政策意見,優化營商環境,促進消費商業的發展。
來源:公開資料,觀點指數整理
期內,最大利好消息為商業REITs的階段性突破。上半年,證監會發布了《關於進一步推進基礎設施領域不動產投資信託基金(REITs)常態化發行相關工作的通知》,國家發改委也發佈了《關於規範高效做好基礎設施領域不動產投資信託基金(REITs)項目申報推薦工作的通知》,在政策層面對國內商業不動產發行REITs做出指引。
其中,明確提出有限支持百貨商場、購物中心、農貿市場等城鄉商業網點項目,保障基本民生的社區商業項目發行基礎設施REITs。
觀點指數認為,以上政策的出臺一方面將為商業地產REITs的發行提供新機遇,有助於盤活龐大的市場存量資產;另一方面也有利於恢復和擴大消費需求,商業地產企業能夠從中受益。
對於持有運營優質商業資產的企業而言,商業REITs的發行能夠拓寬融資渠道、優化資債結構。但前提是企業持有的標的資產需要符合REITs發行要求,才能成功發行REITs產品,達到釋放資產價值的目的。
從發行的指標來看,消費基礎設施項目一般屬於非特許經營權、經營收益權類項目,這類項目要求預計未來3年每年淨現金流分派率原則上不低於3.8%。
此外,各消費城市還陸續出臺了相關商業規劃以及扶持政策,在持續推動消費中心城市建設的基礎上,加大對商業活動的支持力度,推動商業消費的復甦。
整體而言,以上政策為商業市場的整體恢復創造了良好的環境,對推動消費復甦和促進商業發展有一定的積極作用。
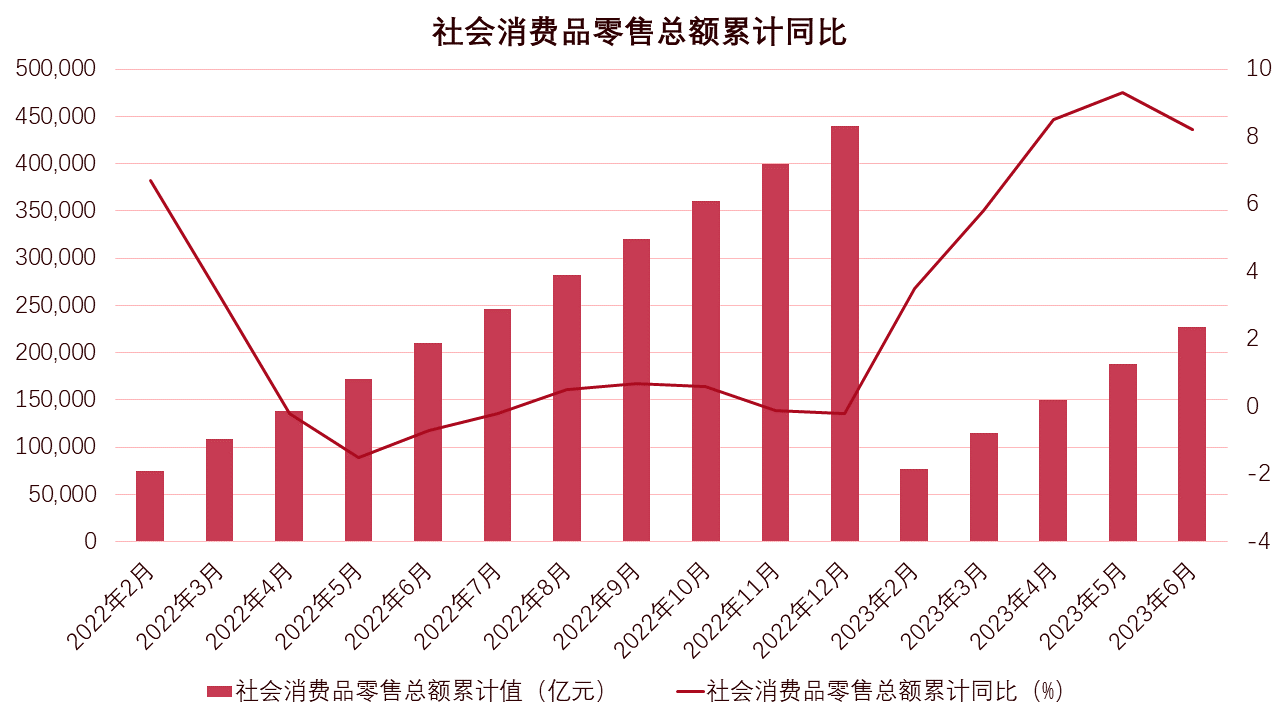
消費市場表現上,社會消費品零售總額累計值相對穩健。最新的6 月數據顯示,該項數值錄得227587.6 億元,相比去年同期增長8.2%,處於持續回暖的狀態中。
數據來源:國家統計局,觀點指數整理
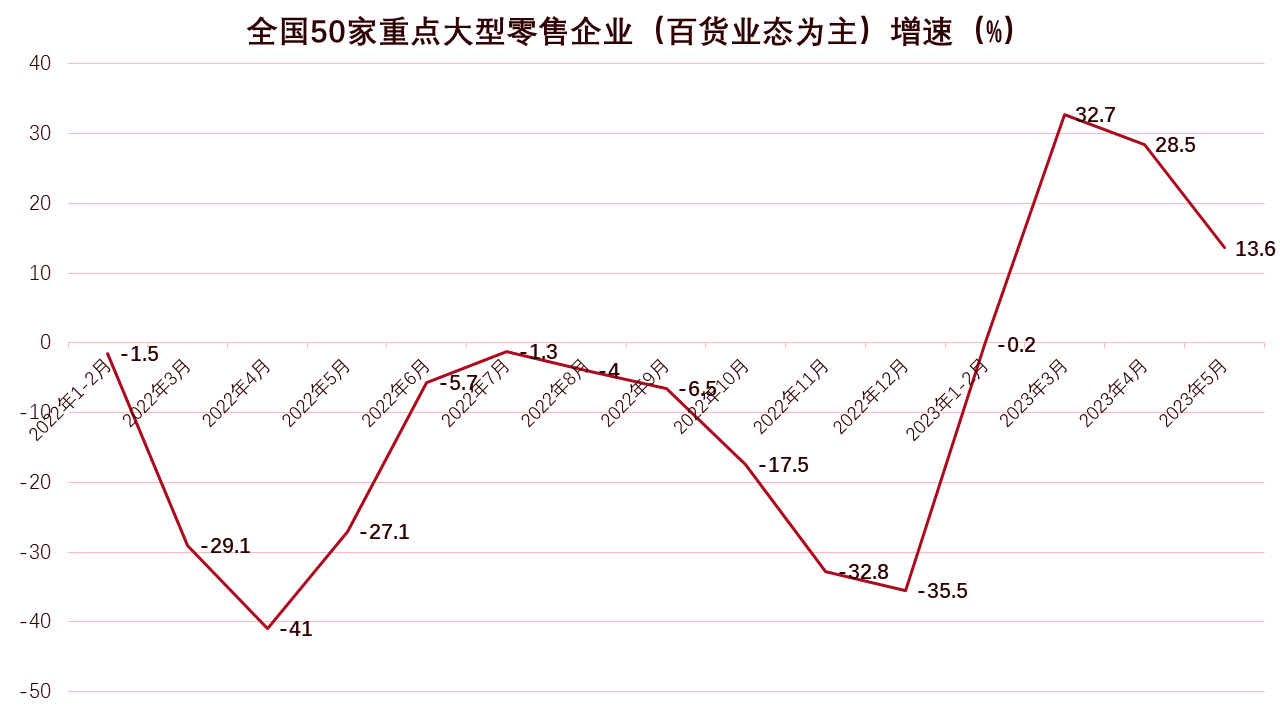
將視線聚焦到企業層面,全國50家以百貨業態為主的大型重點零售企業零售額截至5月的增長幅度為13.6%,今年以來均為正向增長。
數據來源:中華全國商業信息中心,觀點指數整理
主要商品品類方面,日用品類、家用電器類分別同比增長5.7%和2.3%,服裝類、金銀珠寶類和化妝品類零售額同比均為兩位數增長,增速分別為17.5%、17.5%和11.2%。
從累計增速來看,金銀珠寶類市場累計增長27.7%,服裝類市場累計增長18.6%,家用電器類市場累計增長18.3%,為今年1-5月增長較快的品類。
除零售方面的復甦外,上半年"出遊熱"影響下的文旅產業復甦勢頭也非常強勁。五一小長假期間,全國範圍內的景區、主題樂園遊客人數等數值均錄得明顯增長,國內出遊人數合計2.74億人次,同比增長70.83%;國內旅遊收入1480.56億元,同比增長128.90%。
數據來源:國家統計局,觀點指數整理
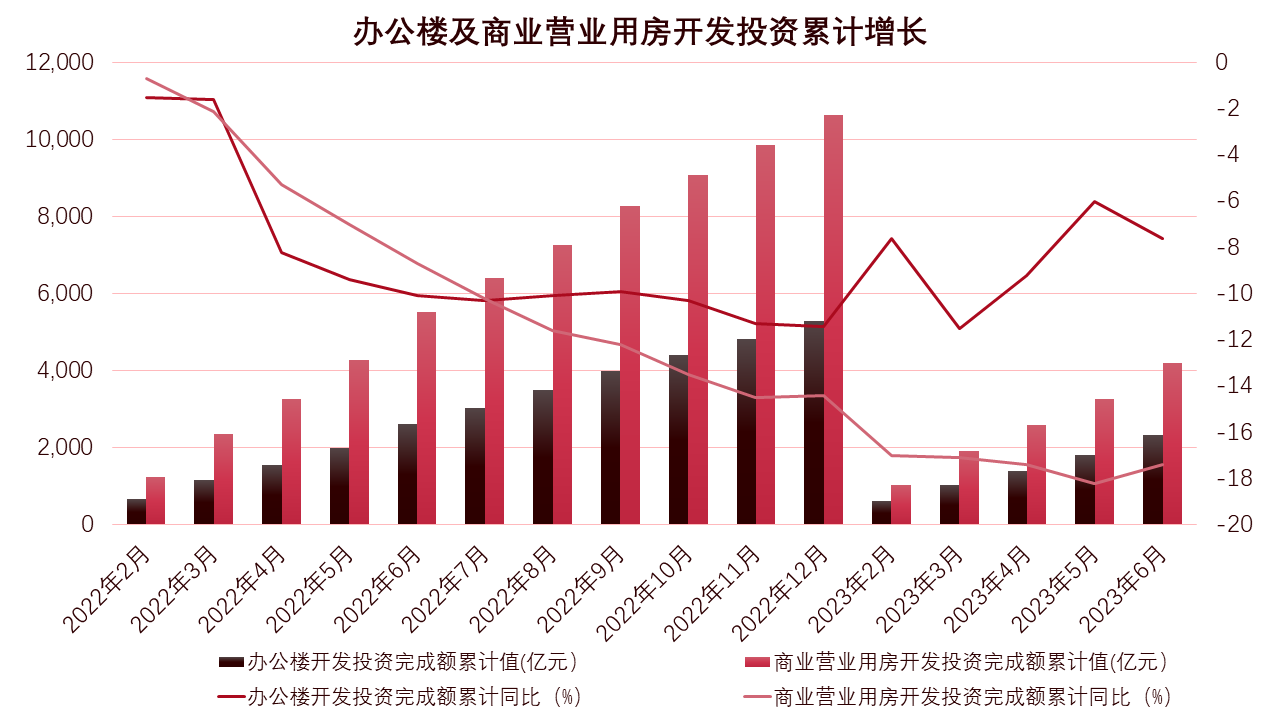
市場環境的好轉及消費需求的釋放,一定程度上也助推了商業投資的發展。上半年,辦公樓和商業營業用房的開發投資額保持相對穩定的增長,但增速有所下降,目前市場投資還是趨於審慎理性。其中,辦公樓開發投資額錄得2332.20 億元,累計增速-7.6%;商業營業用房則為4204.57 億元,累計增速-17.4%,相較去年同期有明顯提升。
辦公、公寓成兩大投資熱點,上海穩居最受青睞目的地
隨着商業地產市場信心的逐漸恢復,大宗交易的熱度也明顯提升。據觀點指數不完全統計,期內共計錄得24宗商業資產交易,總金額超過306億元。
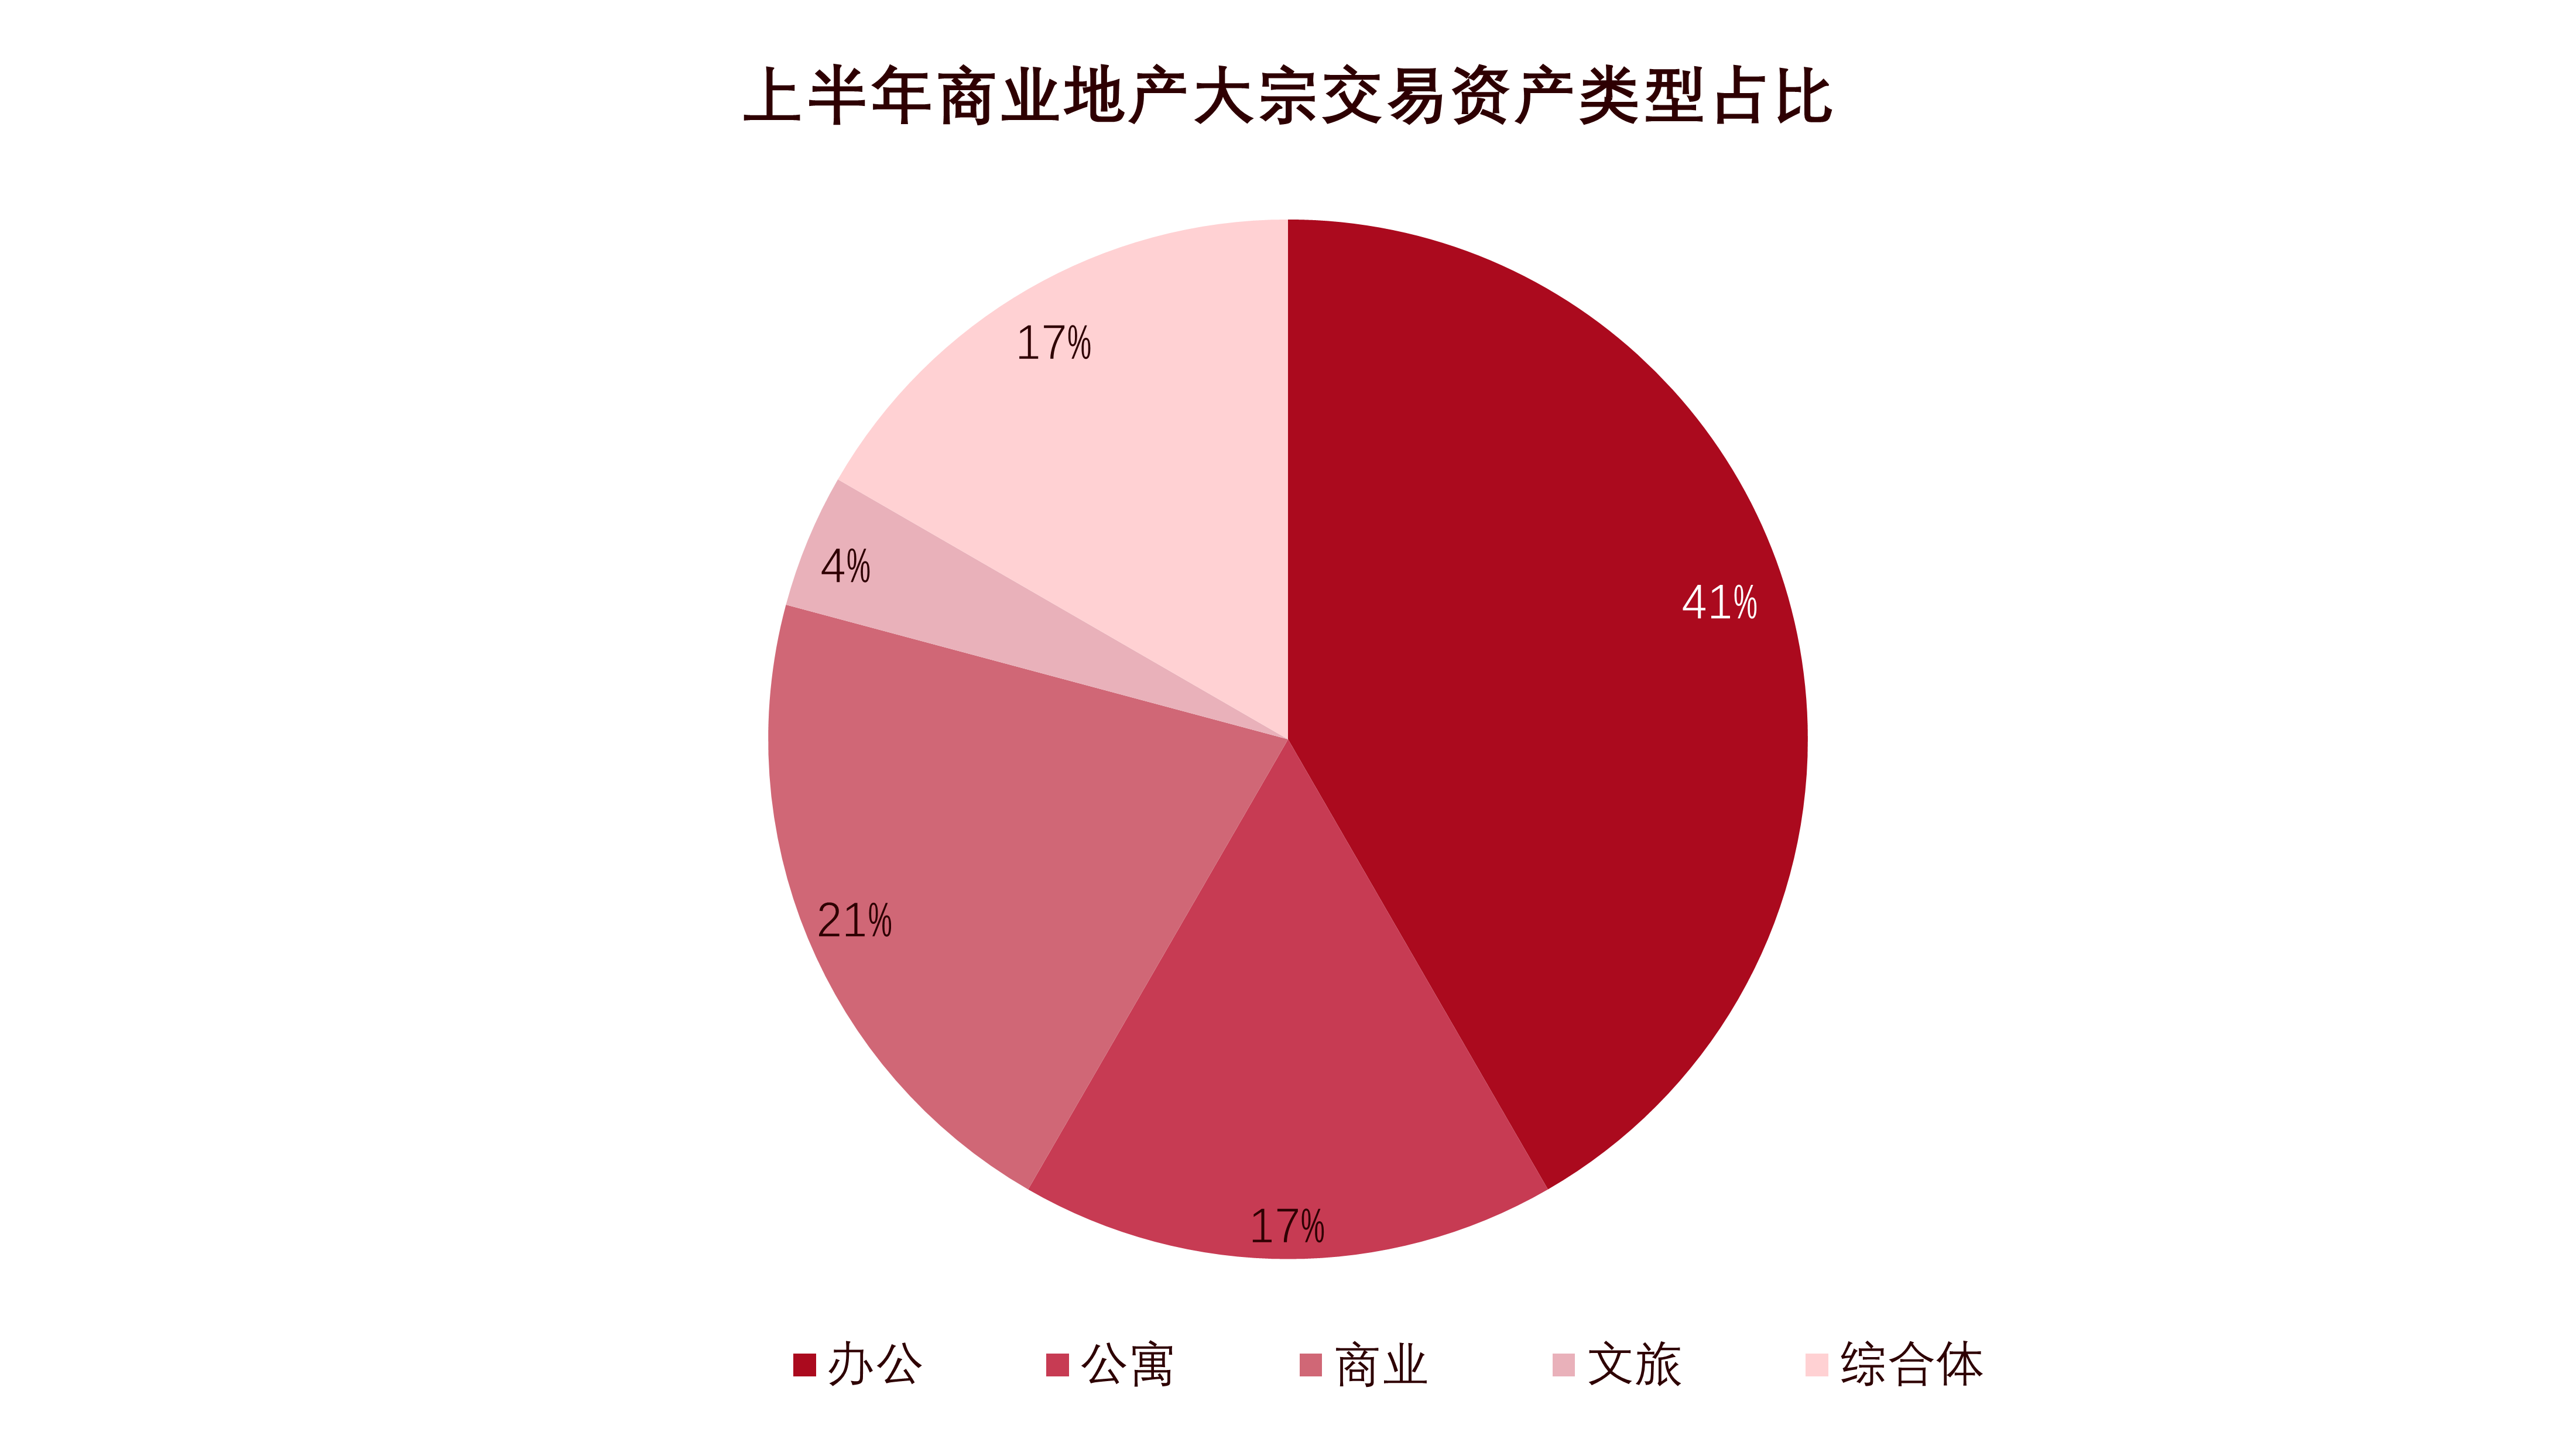
從交易資產類型來看,辦公類物業依然是市場上最受歡迎的資產,佔比超過40%,其次分別為綜合體、商業及公寓、文旅,這也體現了投資者對資產的偏好。
數據來源:觀點指數整理
其中,辦公樓作為保值性較強的資產,一直受到投資者的青睞,在資產大宗交易中長期佔有重要的地位。而公寓類資產期內的熱度也有所上升,錄得多宗資產成交,成為繼辦公資產後的又一熱點。
觀點指數認為,這與當下的房地產行業轉型和市場環境有關。一方面,目前波動的房地產市場環境下,投資者對於資產的抗風險能力較為看重,而公寓類資產屬於居住性物業,具備較強的剛需屬性,因而抗風險性上有較好的表現。
另一方面,目前保租房相關政策的出臺也釋放了較多紅利,提供了投融管退的通道,這對於投資者而言無疑是利好。再則從全球範圍來看,成熟REITs市場中,長租公寓REITs總市值僅次於基礎設施,為REITs的主流業態之一。
數據來源:觀點指數整理
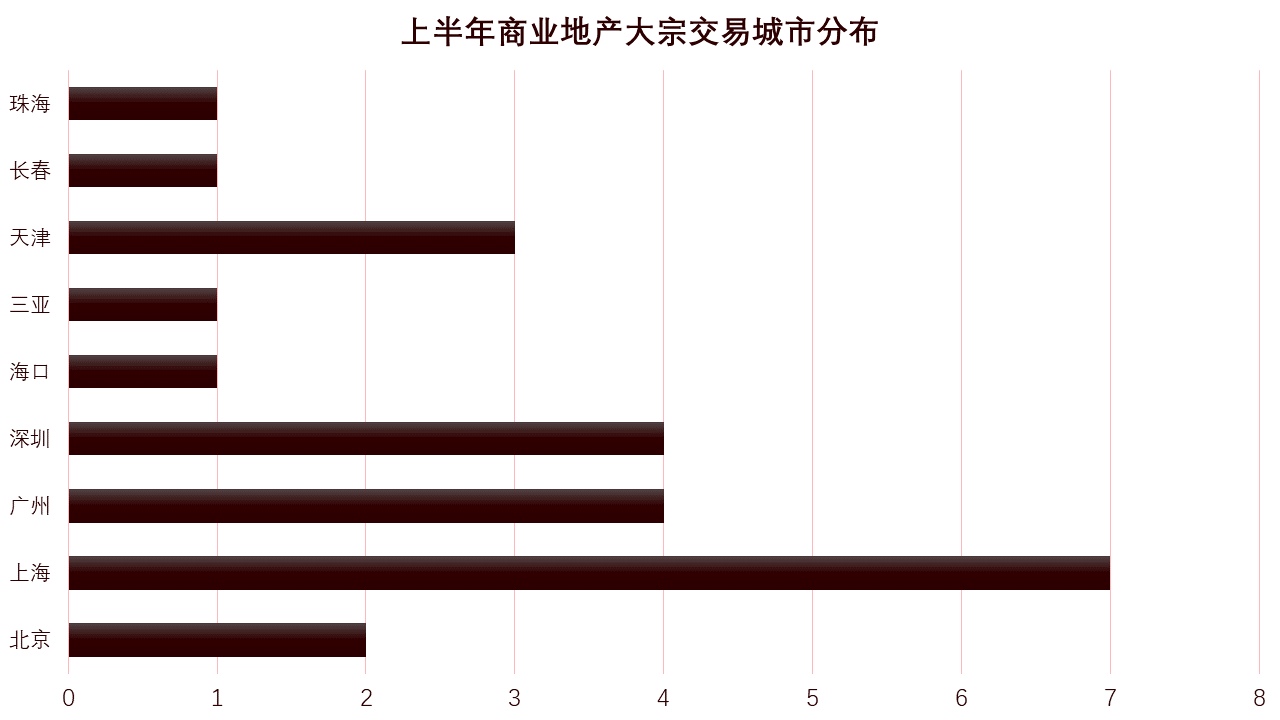
從交易城市來看,一線城市依然是商業大宗交易的主陣地,其中上海成為最受歡迎的商業資產交易目的地。客觀條件來看,上海商業物業租金較高,資產價值升值空間大,此外行業經濟的發展帶來的辦公租賃需求也較為旺盛。
以辦公類資產為例,從世界500強企業分佈來看,大型外企最青睞的中國城市是上海,佔據了全國56%的份額,代表企業如蘋果、特斯拉、強生、埃克森美孚等。
上海官方數據顯示,截止今年3月,上海由世界500強設立的研發中心約佔外資研發中心總數的1/4,外資研發中心主要集中在生物醫藥、信息技術、汽車及零部件等重點產業領域,並且能級持續提升,這也意味着辦公需求的增加。
過往市場表現來看,即使在空置率較高的背景下,金融業、諮詢服務業、生物醫藥等行業也表現穩健,長期均有擴租和租賃置換需求,是寫字樓類物業去化的主力。
數據來源:觀點指數整理
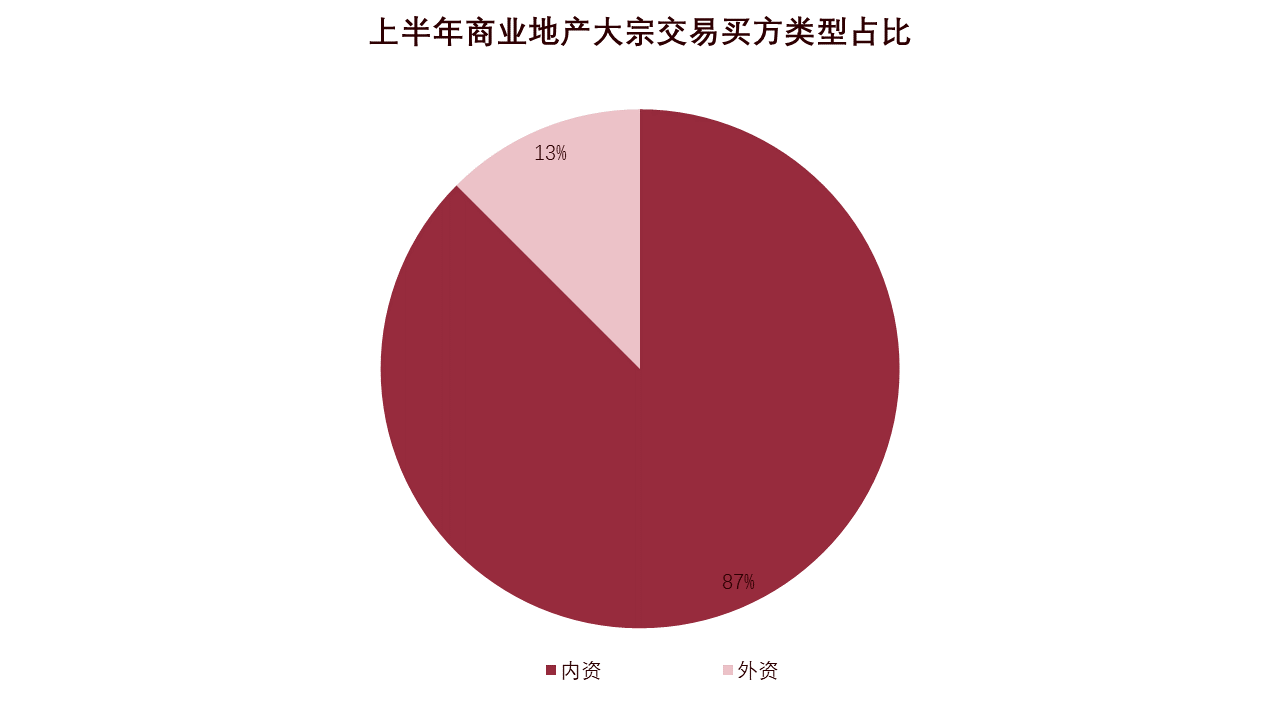
從投資者類型來看,內資企業佔比較大,超過八成,是期內市場上的主角。從收購企業類型來看,不乏信託類金融機構為拓寬業務範圍進行投資,如建信住房租賃基金收購景瑞控股旗下的上海徐匯商廈物業,總對價1.32億元。
其次還有部分具有國資背景的房企接手出險企業資產,如珠海華髮接手合作方融創持有的冰雪文旅城51%股權,以總價款35.8億元的現金收購,完成後華髮將100%持有冰雪文旅城項目。
外資力量也不可忽視,期內其成交數量雖不及內資企業,但交易金額總體偏高。其中凱德投資、大家控股購入的鐵獅門旗下上海尚浦中心10棟辦公樓為期內金額最高的大宗交易,成交金額達到76億元。
數據來源:觀點指數整理
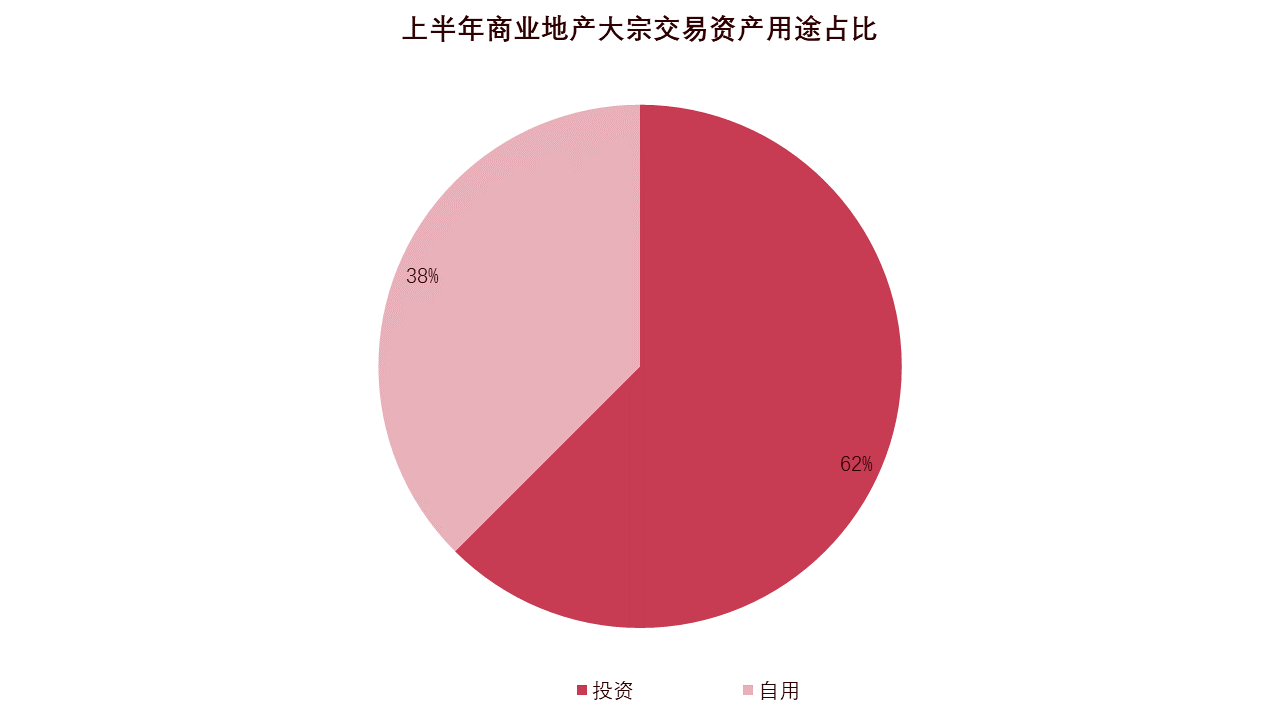
從收購用途來看,期內成交物業以投資目的為主,佔比約6成;但企業自用需求促成的交易佔比也不低,約4成,不過交易金額普遍低於10億元,成交的自用型資產以中小規模物業為主。
從期內達成的交易來看,投資者在資產選擇中,除了青睞傳統意義上的穩定優質資產外,也在積極尋求存量改造帶來的機遇,資產投資的範圍不斷拓寬。
商業地產下半場,輕資產與資管成重要方向
回顧2023上半年,輕資產依然是行業的重要趨勢,但隨着入局企業的增多,行業的競爭加劇。
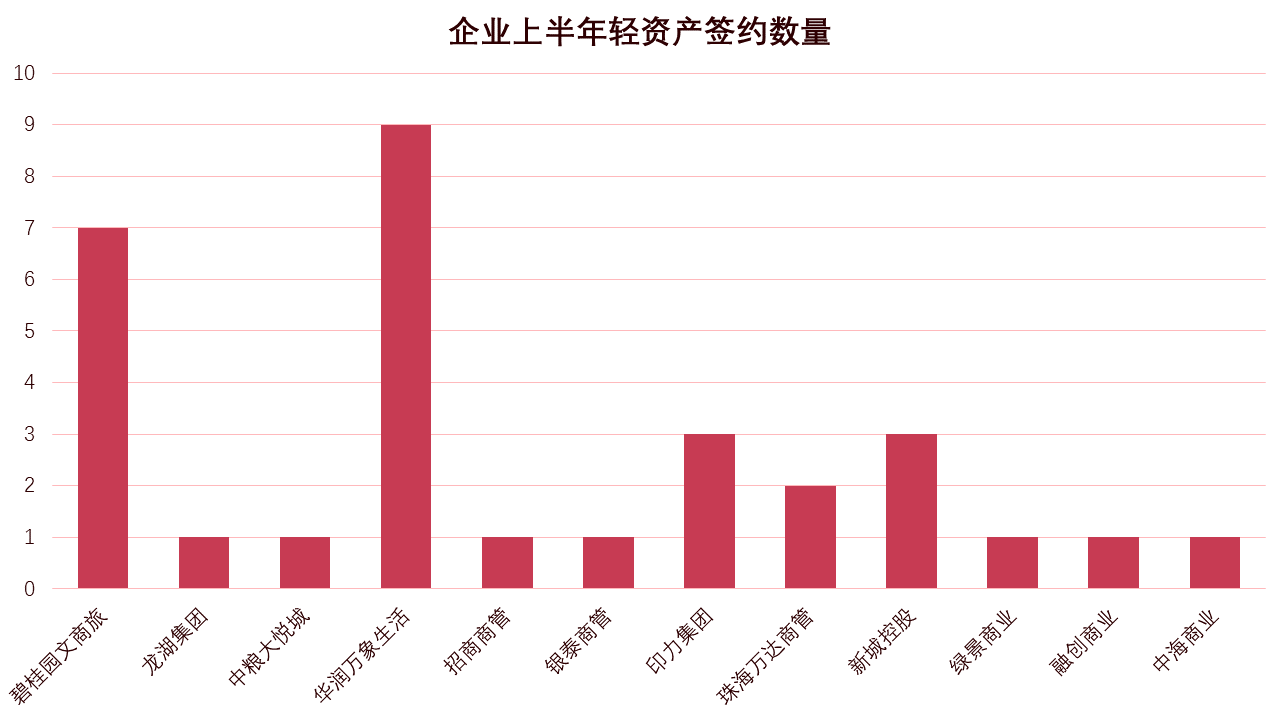
從輕資產獲取上看,樣本企業中,華潤萬象生活和碧桂園文商旅簽約項目數量最多,其次是印力集團、新城控股等。從中可以發現,目前市場上的優質項目資源更多是被頭部企業瓜分,這類企業掌握着更多的話語權。
數據來源:公開資料,觀點指數整理
但也需要注意到,不同類型企業對於輕資產項目獲取的考量不同,項目特點也有所差異。
如華潤萬象生活是以商管業務上市的頭部企業,期內獲取項目以一二線城市項目為主,其中存量改造型項目佔較大的比重,這類項目能較大程度發揮出其商業運營能力。
不過,在資本市場上,投資者們對企業分拆商管上市的熱情明顯下滑,期內僅珠海萬達商管仍在衝擊港交所。其招股書已三次失效,雖然已重新遞交了第四次招股書,且有希望拿到證監會批覆的大路條,但母公司大連萬達商管公開發行公司債券註冊程序被證監會終止,上市未來仍不樂觀。
觀點指數認為,當前商管、物管的市場下行,企業上市難以獲得資本市場認可並獲得高估值,另外證監會和港交所對於地產及其相關行業企業上市的態度也比較謹慎,上市成功率並不高。
與此同時,隨着商業REITs相關政策的出臺,部分樣本企業走上資管道路,意圖釋放旗下商業物業的價值。樣本企業中,以華潤置地和合生創展為代表,兩者均持有較大規模的商業不動產,且在商業資產證券化方面發力。
華潤置地目前發行多宗資產證券化產品,融資金額相對可觀。據觀點指數統計,目前進行融資的底層資產包括成都、上海、重慶、太原、石家莊等城市的萬象城及萬象匯,融資金額超過300億元,主要為CMBS和類REITs。
今年以來類REITs產品要更多,如6月成功發行的華潤置地太原萬象城類REITs,首期募資43.58億元。
從底層資產來看,華潤置地主要以萬象城、萬象匯和華潤大廈為主,其中零售商業項目佔比更大一些,這與華潤在零售商業上的頭部地位有較大關聯。
而合生底層資產選擇的都是合生匯以及合生財富廣場,主要以合生匯為主。由於合生目前的合生匯大部分為大型綜合體,如上海五角場合生匯,資產類別包括商城、辦公樓、酒店。
如若發行相關產品,需要先把商場部分分拆出來,使之具備發行商業REITs的基本條件。此外市場不一定能接受那麼大規模的信託,因此需要逐步推進。
未來,合生預計將採取輕重並舉的模式,重資產部分做基金、小股操盤;輕資產部分則從商業運營方面入手,管理辦公樓、商場、產業園等物業。
觀點指數認為,通過將持有的優質項目進行資產證券化,合生這類企業有望獲得更加充裕的現金流,實現新項目的再投資,形成完整閉環。
但需要關注到,目前商業地產的資本證券化對於底層資產區位、租金收入、收益率等指標都有較高要求,這也意味着企業必須打造並運營好優質項目,才可能從資本市場上融到利率較低的長期資金。