
觀點指數 步入2023年,房地產市場出現積極轉變,一季度財報來看,部分房企歸母淨利潤等指標實現同比增長,合同負債淨值上升,意味着銷售有所好轉。同時,信貸收緊的動作已遠去,企業得到短暫"恢復"。
地產行業經歷了前所未有的挑戰,目前收入擔憂、融資缺乏等預期因素依舊存在,傳統的地產開發業務如何在不過度依賴高息負債的情況下穩健推進?地產深入變革中,相關行業如何抓住資本機遇提升發展?未來調整還會持續,新的發展模式、新的行業格局將會是怎樣的?住宅業務之外,產業物流、商業、康養、物業服務、數字科技等更多賽道將會帶來什麼樣的發展機遇?如何把握?
觀點指數研究院結合專業的數據分析和深度的研究,全方位多維度地剖析當前房地產及新經濟地產各業態各環節的發展現狀,並且對標杆企業項目、產品模式進行綜合探析,在2023博鰲房地產論壇現場隆重發布《觀點指數·2023中國房地產行業發展白皮書》,與各方企業共謀劃,同成長。
以下為2023上半年物業服務報告及研究成果,更多請查閱《2023中國房地產行業發展白皮書》。
物業服務作為一個相對“傳統”的行業,過去數年乘着資本的浪潮進行了多樣化的業務探索,在城市服務等新興賽道上也創造了輝煌的成果。
2023年,在地產行業危機陰影降臨,增值服務發展不明朗,關聯方輸送能力減弱的情況下,基礎物業服務為物業企業構築了堅實的底部,維持了業績的穩定,也體現了物業服務行業的強抗週期性。
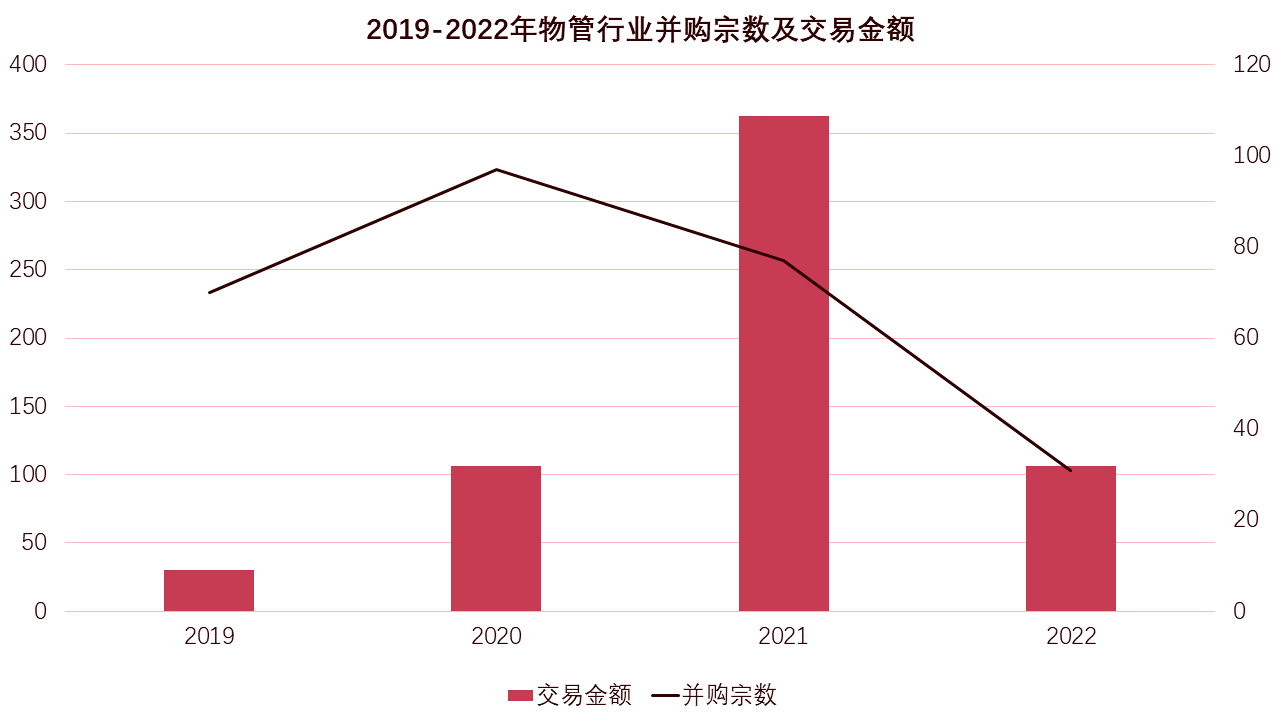
與此同時,行業併購熱潮也開始逐漸褪去,物業企業紛紛改變戰略傾向,從激進擴張改為更為保守的發展策略,過往粗放式的規模增長已難再復現。
資本市場上,IPO上市物企數量漸稀;而由於與地產企業間的強關聯,地產危機也給已上市物業股的估值修復持續帶來阻礙。
總體來看,經過行業過往數年的持續探索和分化,各個物業企業的發展路徑已逐漸探明。
增值服務退位,基礎物管壓艙石作用凸顯
2023上半年,物管行業的多個維度正在發生變化,其中最為顯著的就是對地產方面風險的逐漸出清。
數據來源:企業公告,觀點指數整理
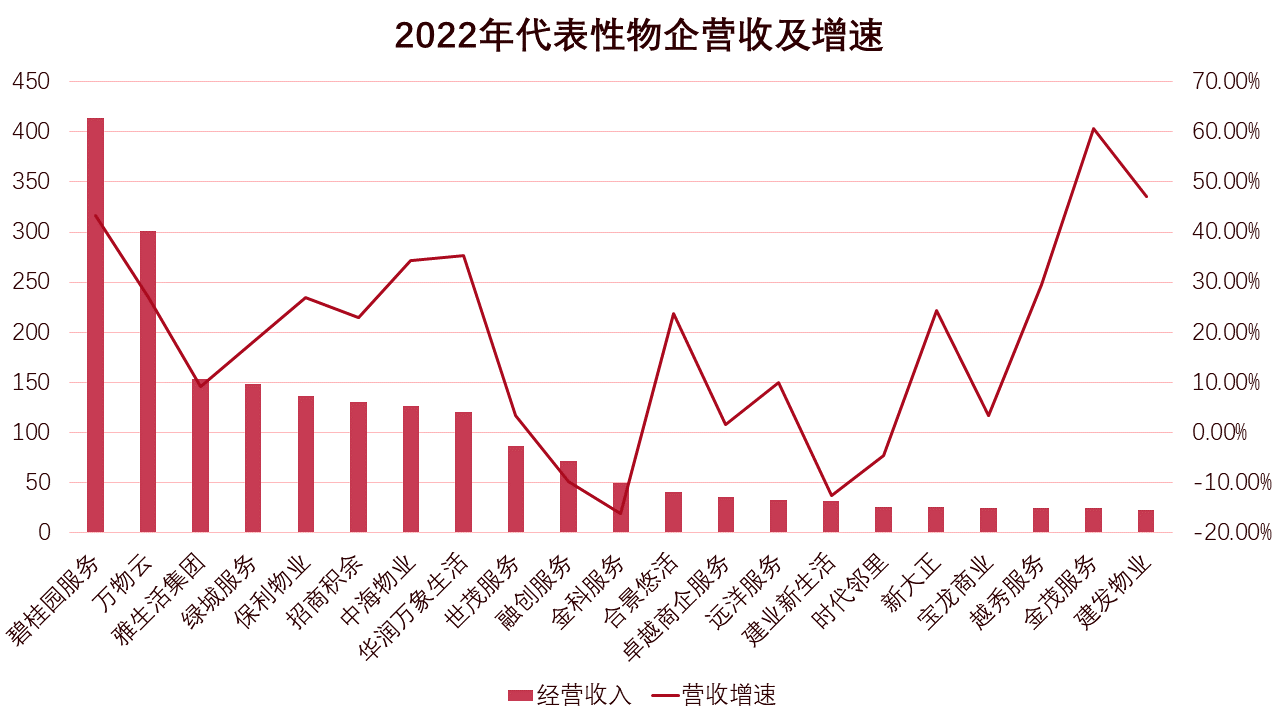
行業增速下滑是去年物管行業業績的主旋律,樣本物管公司在管面積同比增速放緩至19.3%(2021年為47%),而平均營收增速僅為11.6%,以保利物業、華潤萬象生活、招商積餘以及金茂服務為代表的國資物企受影響相對較小。與此同時,市場拓展也已取代收併購,重新成為物管企業增長的主要渠道,佔2022年上市物企新增面積的58.4%。
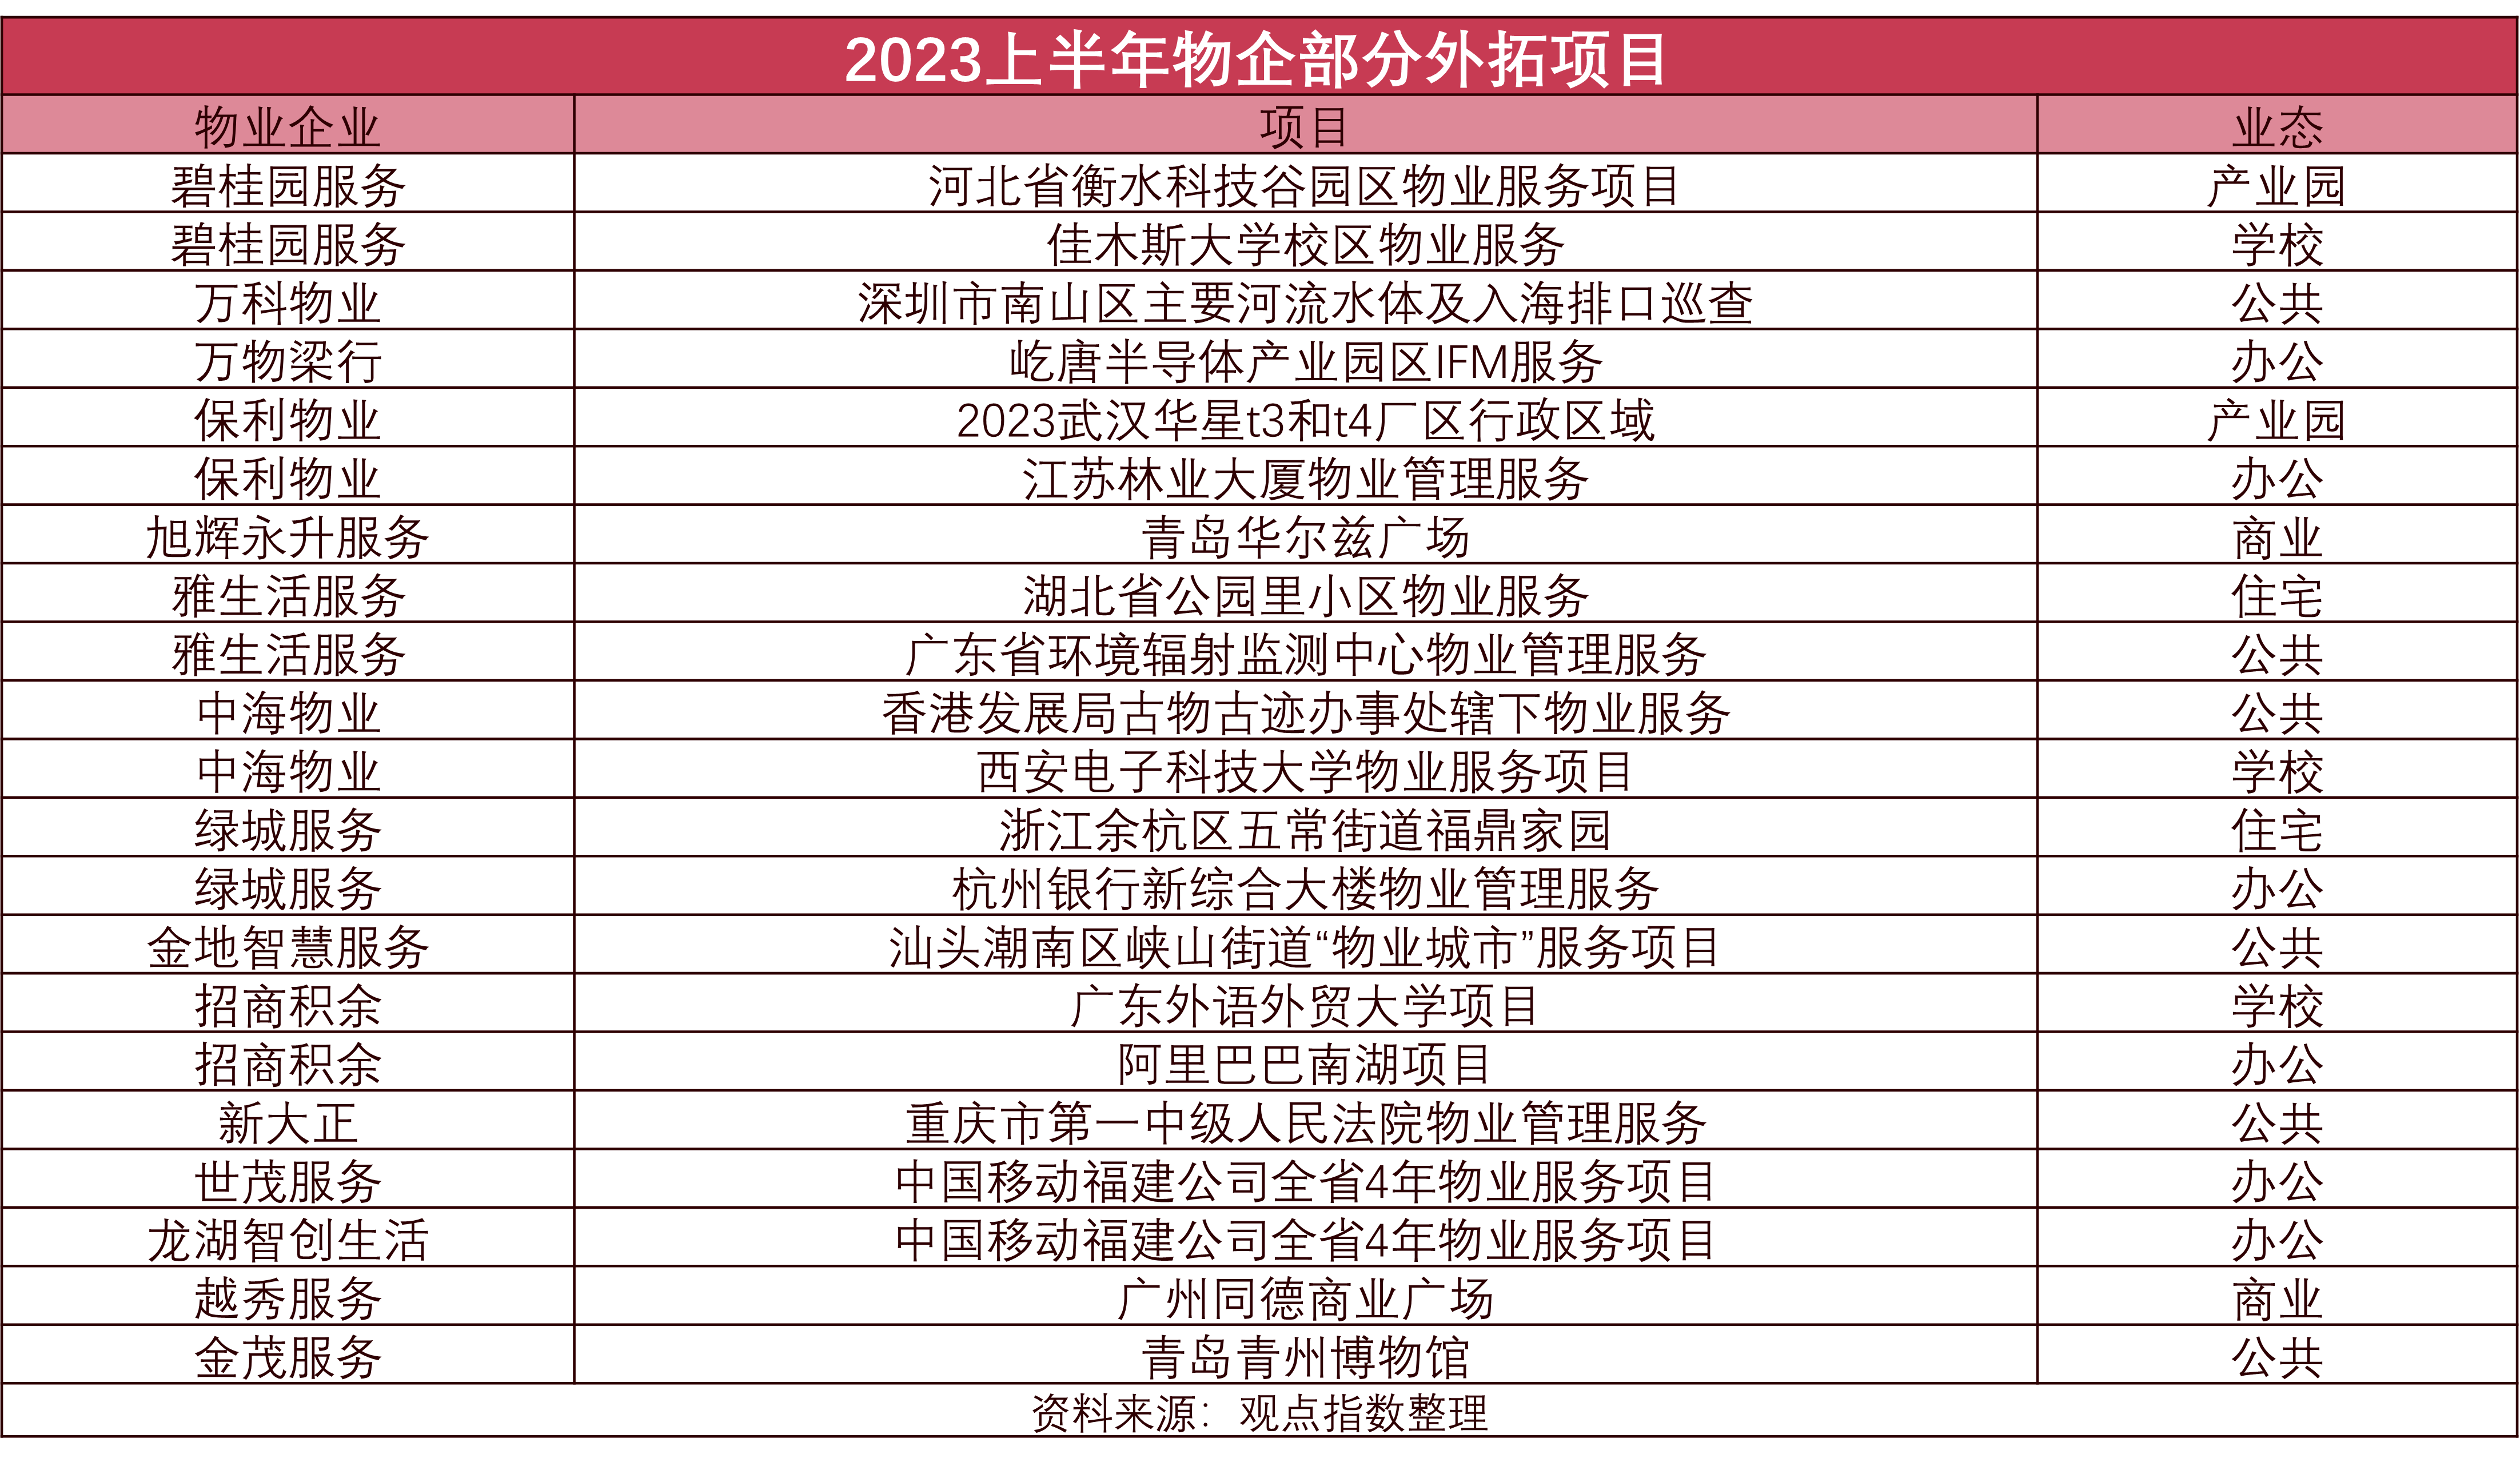
從市場反饋情況來看,今年上半年物管項目市拓的競爭性也明顯加劇,上半年主流物企都明顯加大了在項目外拓方面的進度,在住宅盤增量市場萎縮明顯的情況下,外拓的項目當中已經以公共服務為主。

業務細分來看,樣本物管企業社區增值服務2022年同比增速為8.33%,和過往的情況(73%)相比已明顯掉速,佔總營收的比例也在下滑,實際業務開展情況來看,物業公司近年來在高毛利的社區增值服務上發力較多,但實際孵化成果寥寥。更專業的平臺企業早已佈局並佔據市場,物業公司想要進一步搶佔市場份額,存在相當大的難度。在做好基礎物業服務,提升業主信任度的基礎上再對外聯動合作,可能會是一個有效的方向。
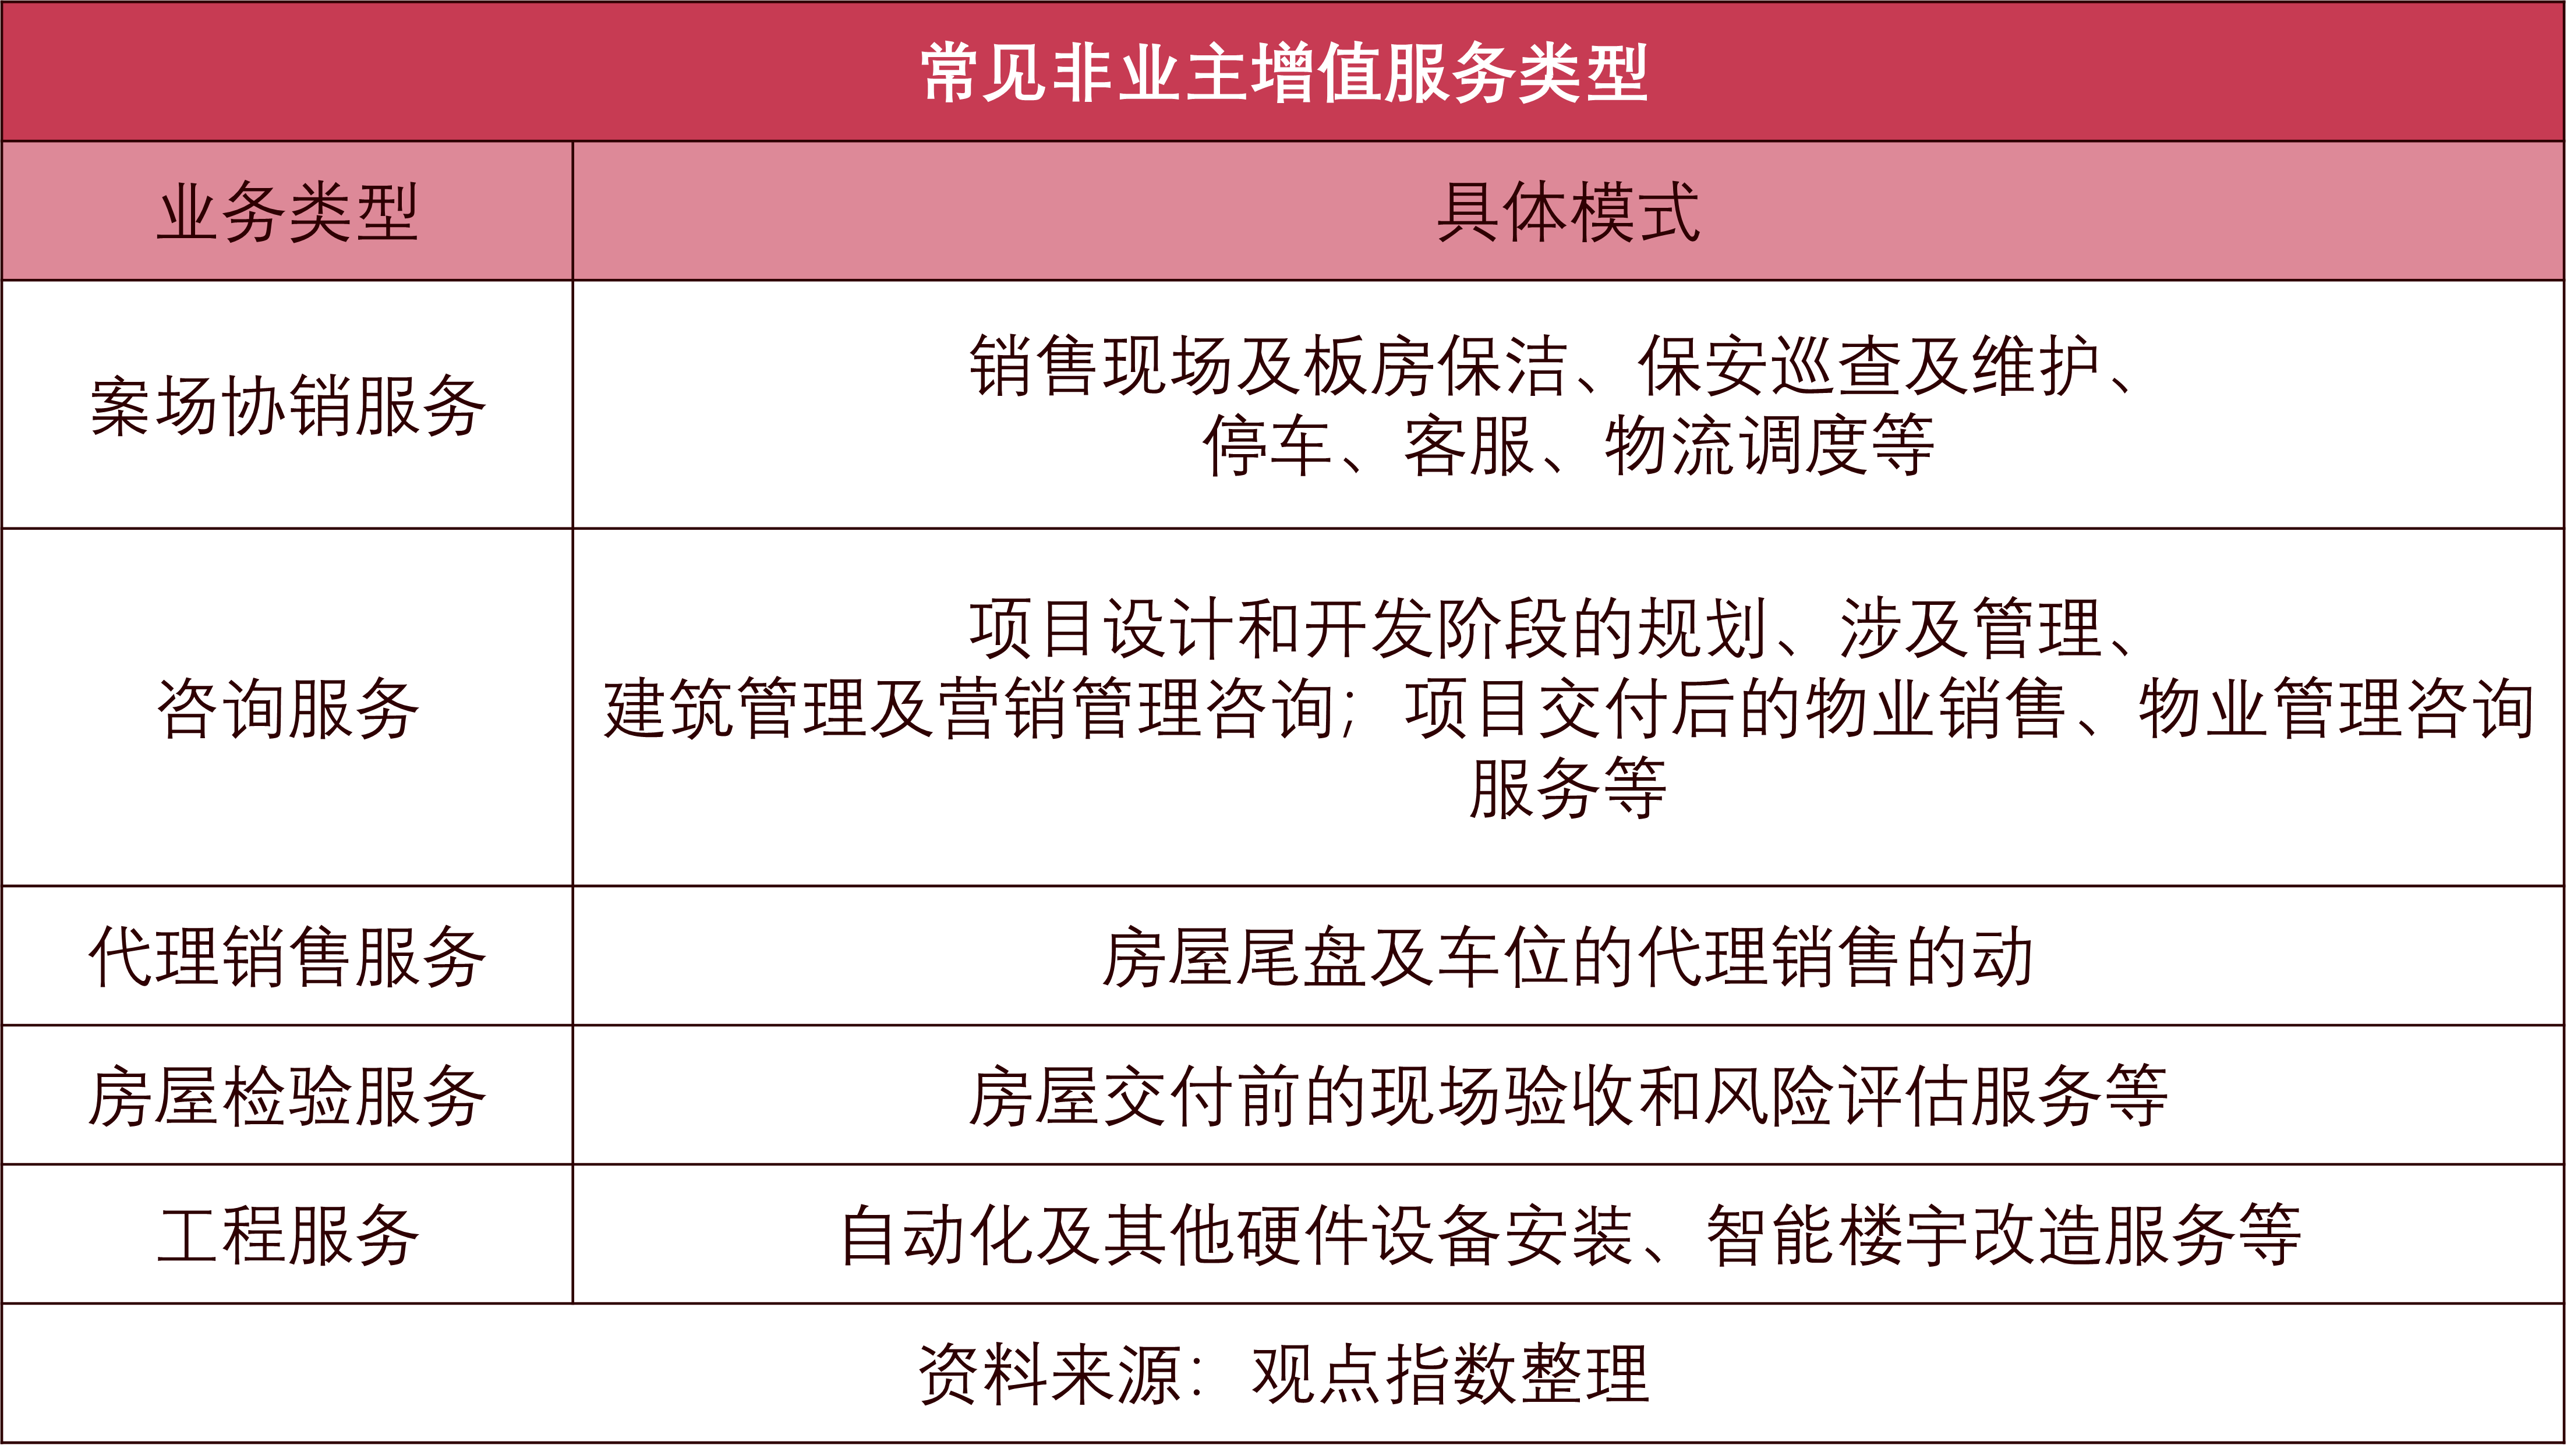
非業主增值服務業務方面的收縮則更為顯著,樣本物企非業主增值服務較2021年增速大幅收窄約43個百分點,收入佔比下降4個百分點至11%,整體規模也不增反減,下降5.9%。
國內物業管理企業多數都起源於地產開發商,物企與關聯房企在股權、管理層、治理架構、品牌形象和平臺資源等領域都存在交錯聯繫,隨着2021年房企債務危機的揭幕,暗藏其中的風險也開始逐漸爆發。
非業主增值服務正是物業公司和開發商之間複雜關係在業績中的體現,即使除開股權和管理層方面的關係,地產方同時也是物業企業的重點大客戶,2022年關聯方所能給予業務的持續壓縮反映的正是地產方面的困局對物業企業的傳導,一是新房銷售減少導致業務需求客觀減少,二是地產債務危機導致輸送能力的降低。
在本輪業績動盪的過程當中,和增值業務相比,基礎物管服務維持了穩定的增長,營收增速達36.9%,和去年基本持平,營收佔比也顯著提升,充當了業績壓艙石的作用,是2022年物管行業作為地產下游,卻能相比地產行業更能維持業績穩定的核心原因,也是物管行業抗週期性的體現。
城市服務的前沿探索
非住宅市場可以有效填補住宅物管市場增量萎縮的缺口,其中商業板塊是競爭激烈的紅海,而且對物業企業的能力和背景都有較為苛刻的要求,在這種情況下,公共服務成為了物企在非住市場競爭的主戰場。
在公共服務中,近年來興起的“城市服務”概念是行業關注的重點,城市服務可以簡單概括為企業承接政府綜合性需求,對整個城市公共空間進行統籌、運營和管理的過程,可定製化程度相當高,具體業務內容包括城市綠化環衛、市政後勤、水利管理、公共資產運營等等,從各個方面承接部分政府的職能。
但在實際操作中,各物企對城市服務的定義往往不一,少有物企在年報中專門分出城市服務,多是統一在公共物業服務這一大分類下,包括碧桂園服務在內,部分物企也有把產業園物管歸於該板塊的情況。整體而言,多數物業企業對城市服務的切入和發展現狀仍大多停留在單一公共服務採購和公共物業管理領域。
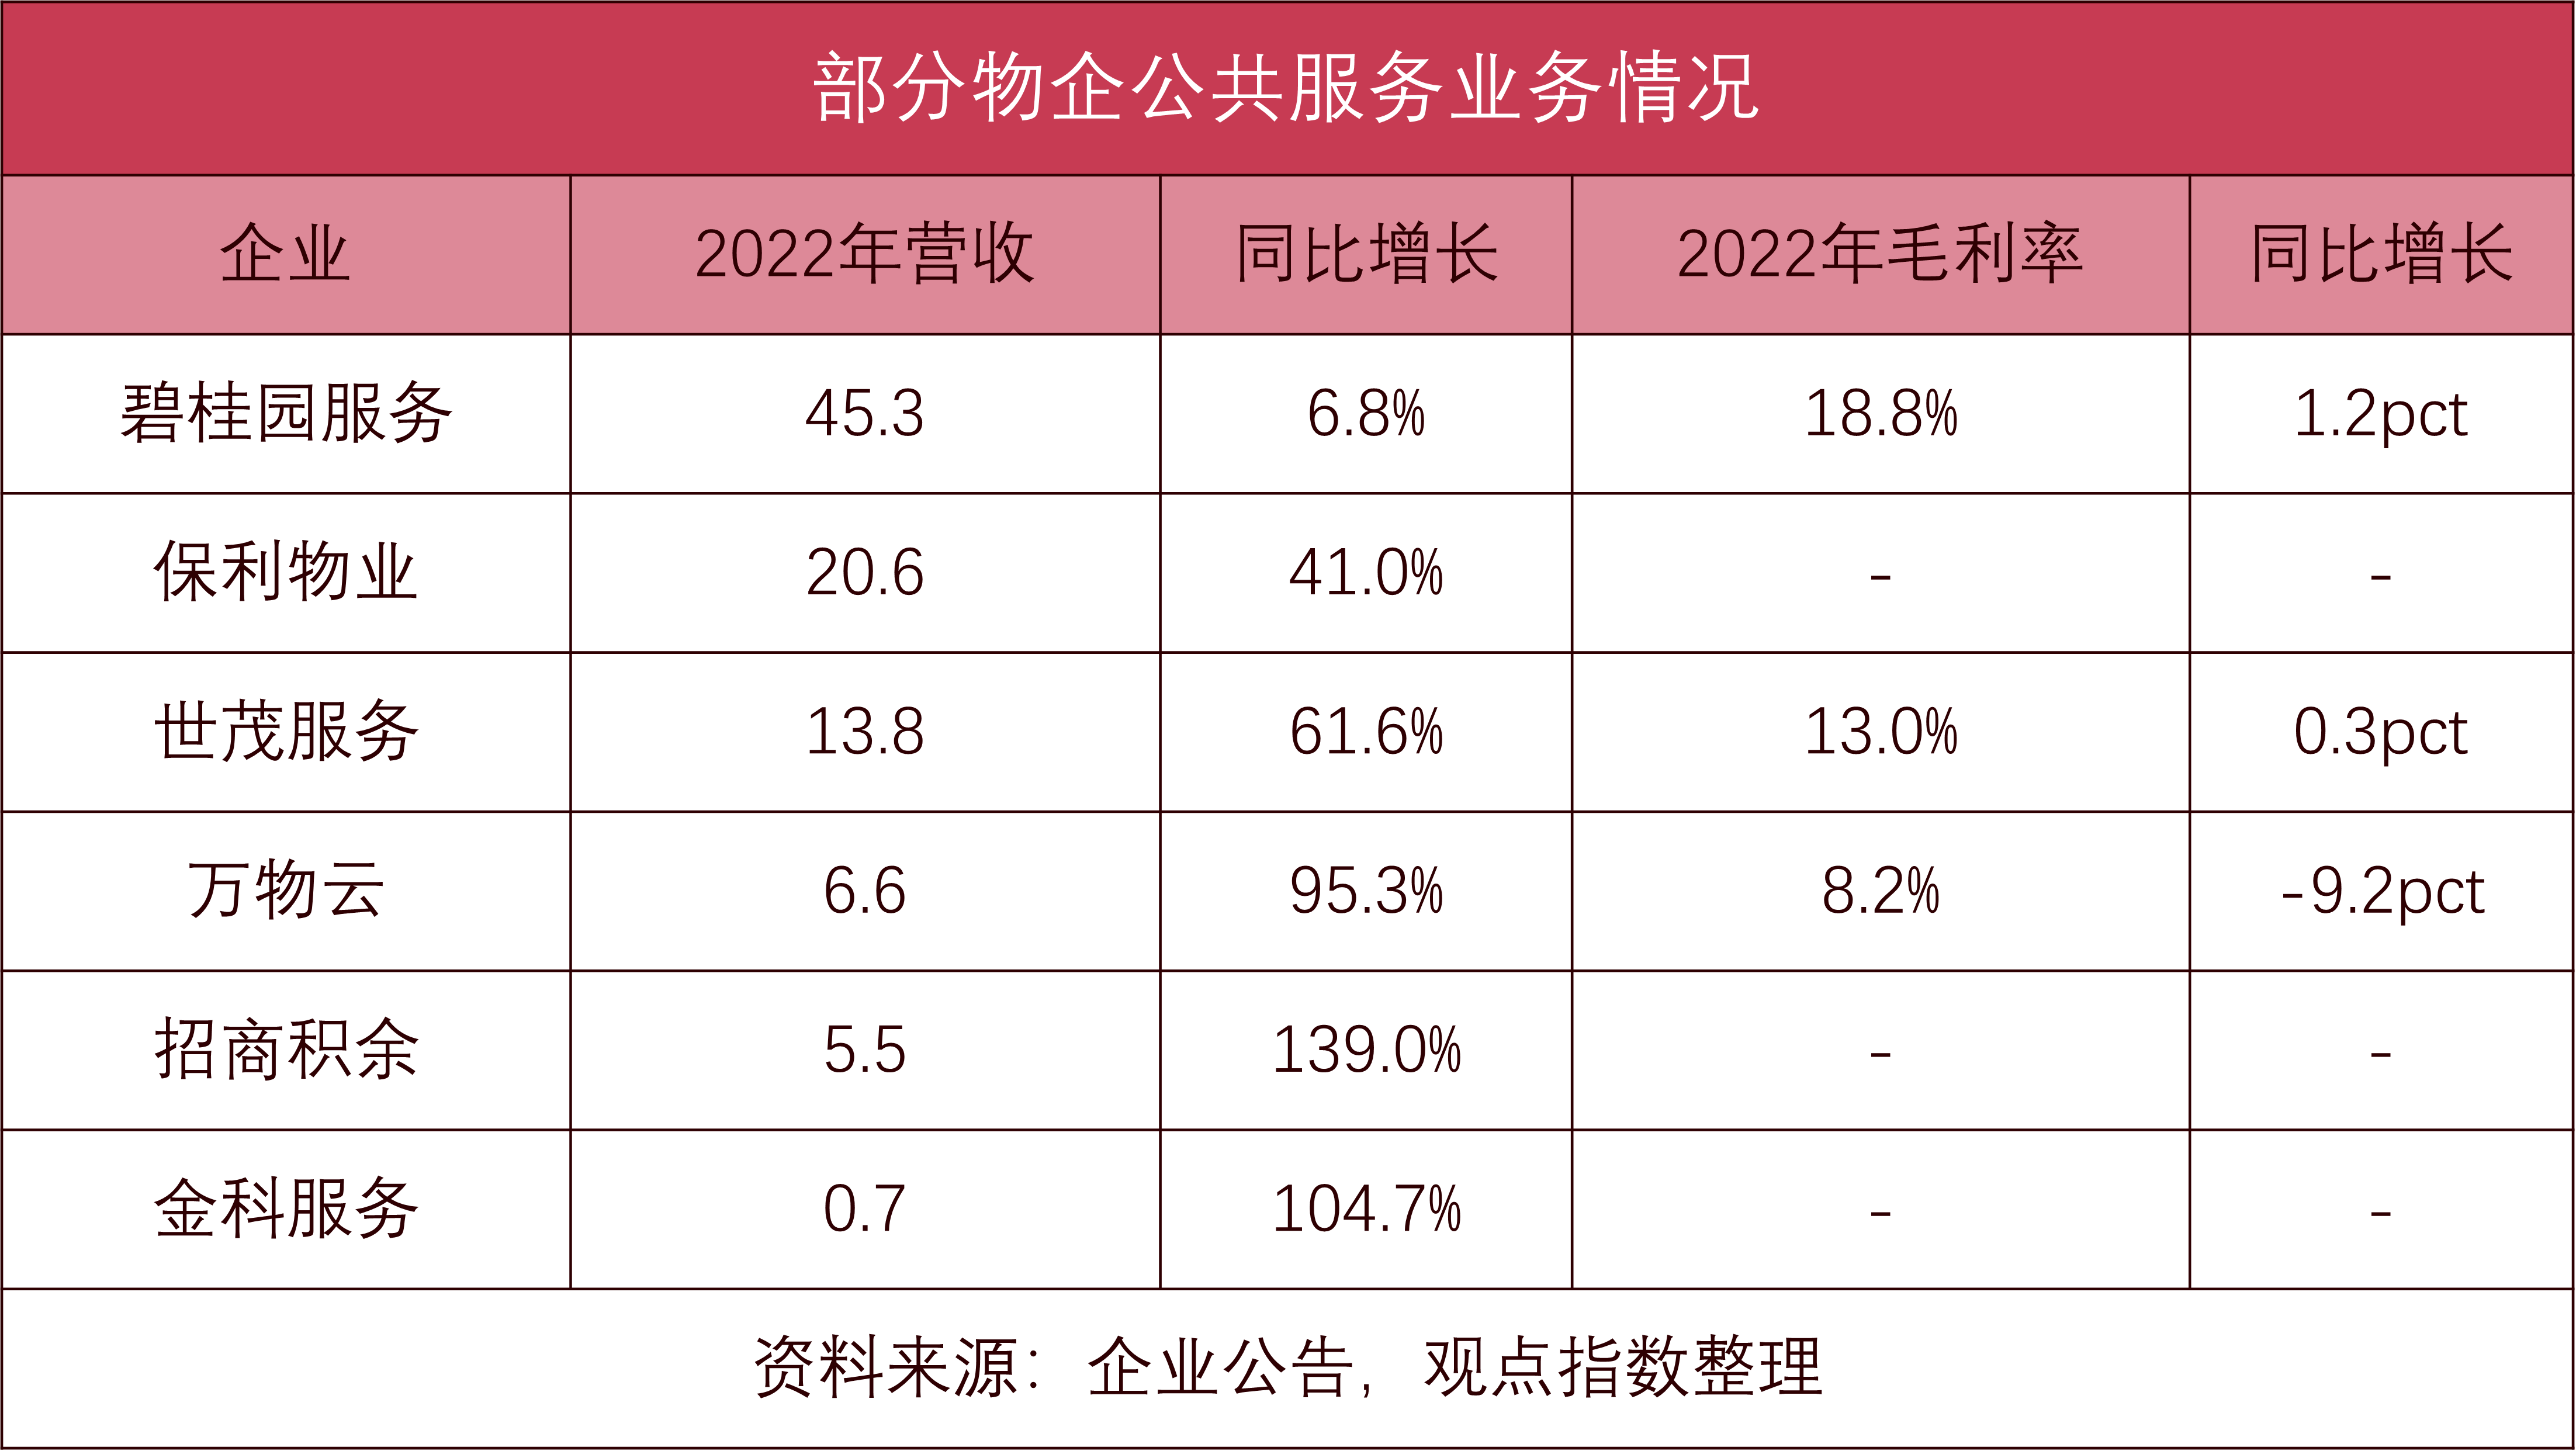
觀點指數認為,單一的環衛服務或公共物業管理並不能稱為城市服務。2023年上半年,碧桂園服務於5月、保利物業於6月分別舉辦了各自以城市服務為主題的大型論壇,兩者的城市服務業務是目前行業內發展較為領先的,規模也相對龐大,都有系統性管理大型城市服務項目。
城市服務的業務內容不是憑空產生的,相關的細分業務會存在當地企業已經參與的情況,而且部分地方政府的財政赤字可能也會促使地方城投國企親自下場加入到城市公共服務的競爭中。
此時,為了解決“進入”的問題,較為常見的方式是採用股權合作,與地方國資單位等地方企業成立合資平臺,綁定利益以減少進入阻礙,例如萬物雲的橫琴項目便是與地方國資成立平臺公司,並由萬物雲牽頭進行項目運營,而保利物業則傾向於直接與政府簽約。
另外,碧桂園服務也推行其“城市合夥人”制度,以協助進行項目的引入。具體而言,城市合夥人強調的是在當地擁有深厚政商資源或有已運營或待獲取城市服務項目的負責人,協助拓展項目或進行業務精進,而且也會在進行城市服務的運營主體平臺上劃出一部分的股份作為給予合夥人的激勵。城市合夥人,可以理解為碧桂園服務通過利益共享的方式尋求企業外部的三方力量,以進行項目的拓展。
雖然城市合夥人計劃有利於增強企業的項目拓展範圍和能力,但是在項目的質量控制上可能會稍遜一籌。截至2022年底,碧桂園服務的應收款總額為159億,來自政府部門的高達29億,大大超出了G端業務在營收中的佔比,G端業務的現金流回收明顯出現問題。
碧桂園服務2022年城市服務的總收入約為15.29億元,增速僅6.8%,收入佔比11.7%,和2021年的15.7%相比也有明顯下降。這可能也是其在城市服務方面戰略選擇傾向謹慎的表現。
城市服務回款也是企業更多關注的焦點,目前業內少有物業企業對應收款構成進行細分拆解,就保利物業來說,其截至2022年底應收款餘額為23.5億元,其中公共服務欠款為4億,佔比小於20%,但也略高於在營收中的佔比。
整體而言,城市服務是一個仍在探索中的物業服務業態,雖然部分問題客觀存在,但仍是傳統物管市場競爭白熱化下的一條優質賽道。
併購熱潮褪去,戰略合作興起
2023年上半年,物管行業內並未達成任何大型收購案件,相對最大的一筆是金融街物業以1.54億元收購佳置物業70%的股權。與之相對的是,發生了多起物業企業收購終止的事件,例如華潤萬象生活於3月公佈終止收購祥生物業,新大正也於今年6月終止了原計劃7.88億元對雲南滄恆的收購。
數據來源:觀點指數整理
與此同時,多家物企在今年上半年也公告更改募資用途,包括濱江服務、卓越商企服務以及榮萬家在內的多家物企將原本用於戰略投資以及收併購的IPO募集資金,轉用於企業經營和業務拓展等領域。從2022年物管企業業績會及股東大會的管理層發言來看,不少物管企業已經明顯在收併購方面轉向保守。
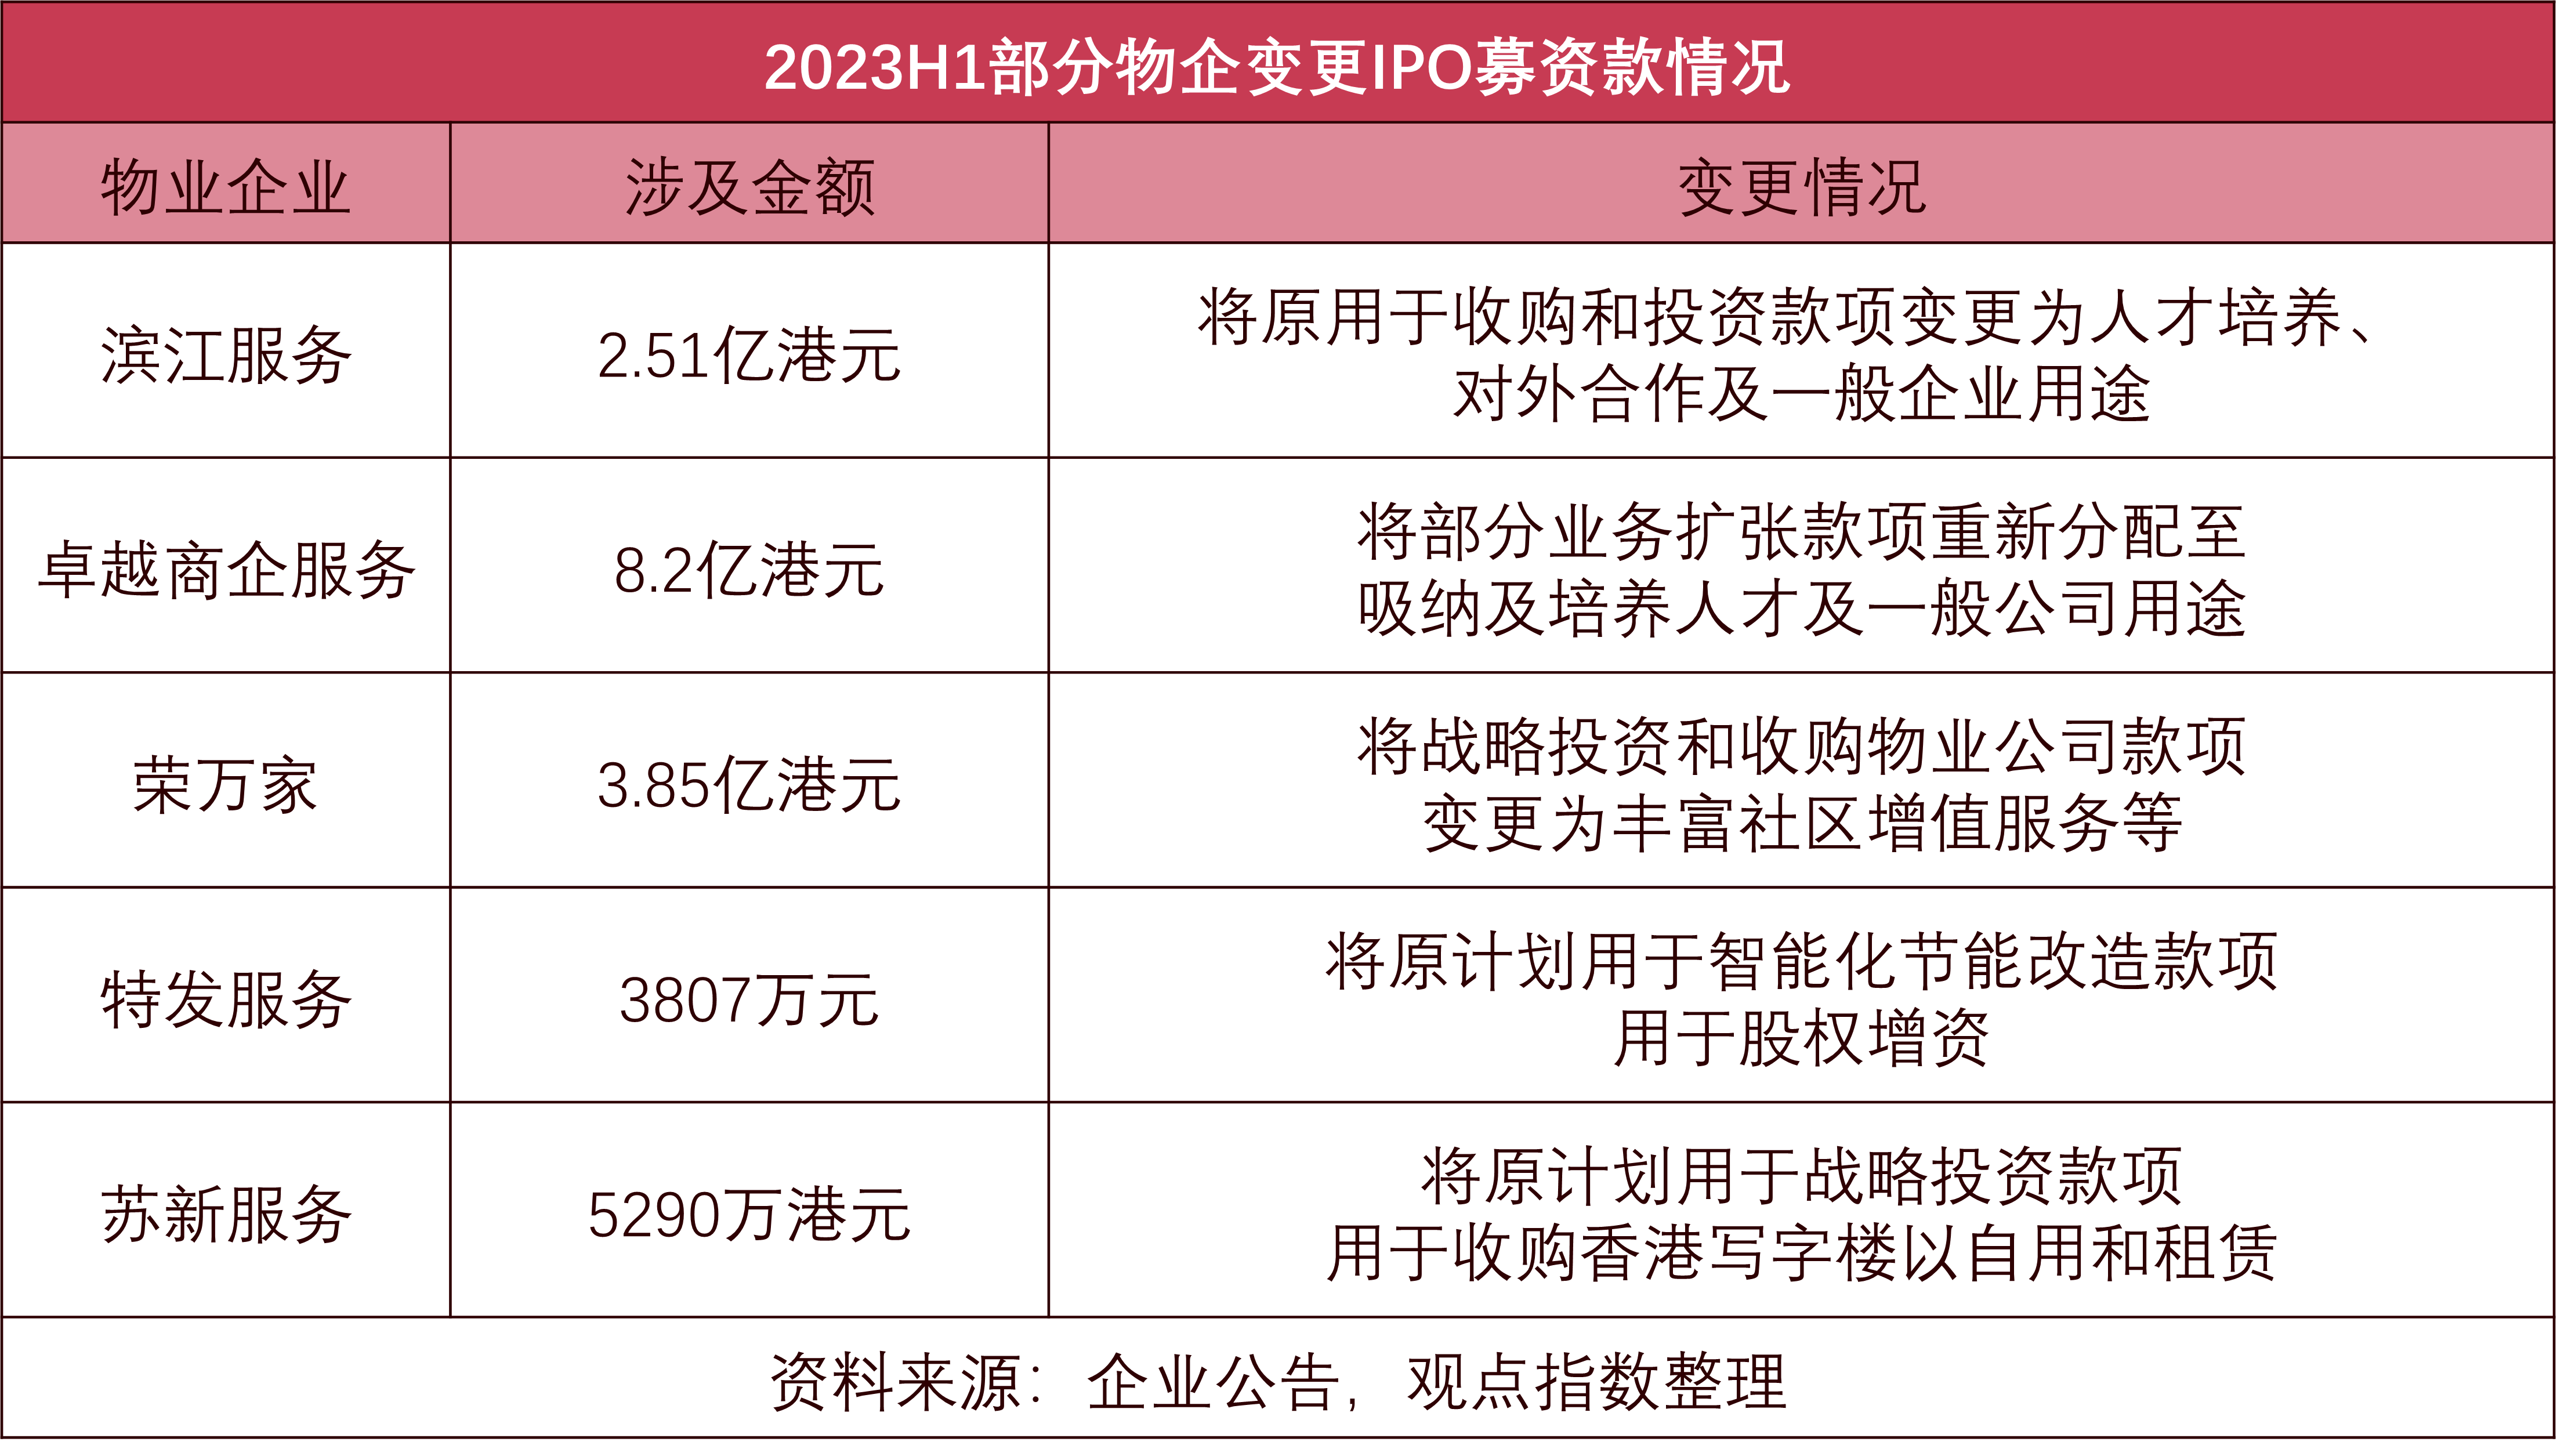
不難看出,目前行業的收併購浪潮已褪去,其中之一是因為地產危機的進一步蔓延,引起物企戰略的普遍保守化;二是主流頭部物企已通過過往的大型收併購完成了規模的迅速增長,目前正處於消化項目和排除後遺症的階段。總體而言,過去幾年單純依靠收併購實現規模“野蠻生長”的情形已難以復現。
收併購退潮過後,項目拓展和業務賽道的擴張仍是物企業務需求的重點,而在進行市場直拓時,由於新樓盤項目相對較少,部分直拓項目存在樓齡老,服務成本高的問題,激烈的市場競爭也會顯著壓低物業管理費價格,而且物企一般也很難因為低價而去特意降低服務標準和品質,這也是物企外拓時的一個困局。
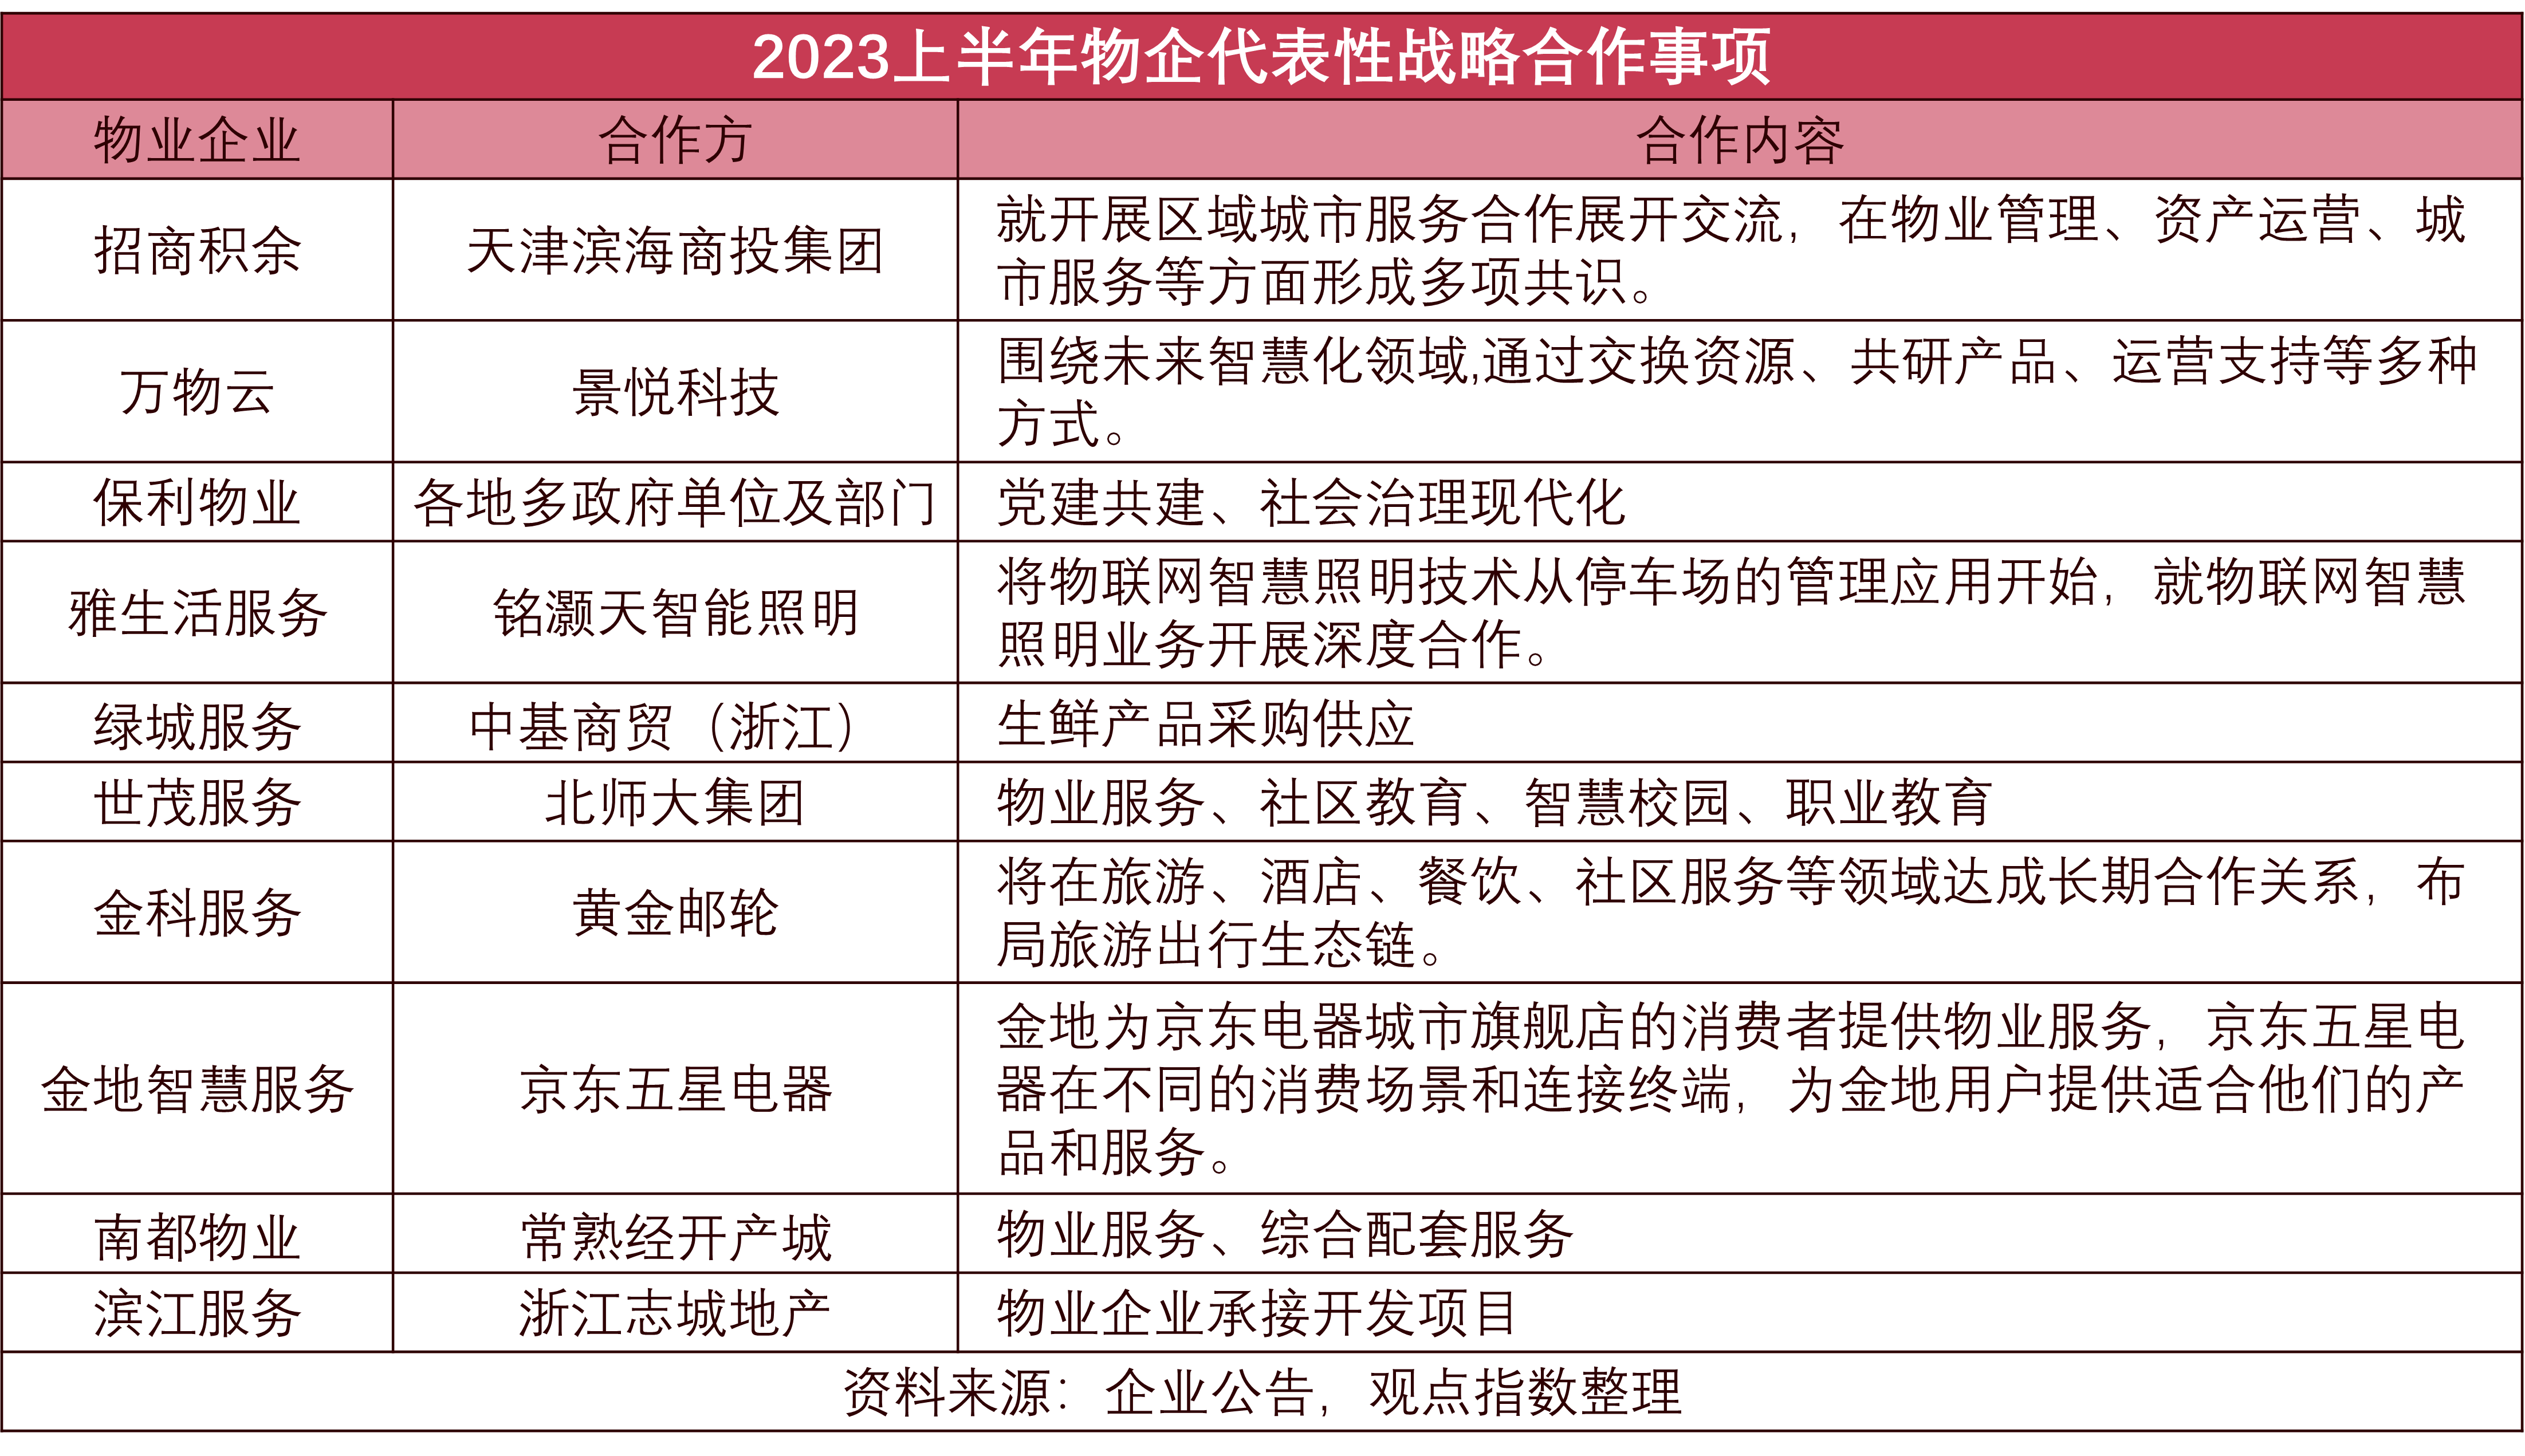
此時戰略合作便成為了企業的重點選擇,今年上半年,物企明顯加大了戰略合作的頻率和力度。
總結來看,目前物業企業的戰略合作有兩個主要方向,一是和地產開發企業直接合作,從而承接對方開發或持有的項目,以實現規模的擴張。這也是濱江服務在內的眾多物企進行項目拓展的重點選擇。二則是跨界合作以進行原有業務能力或供應鏈方面的加強和補充。
利潤率下行與應收賬款高企
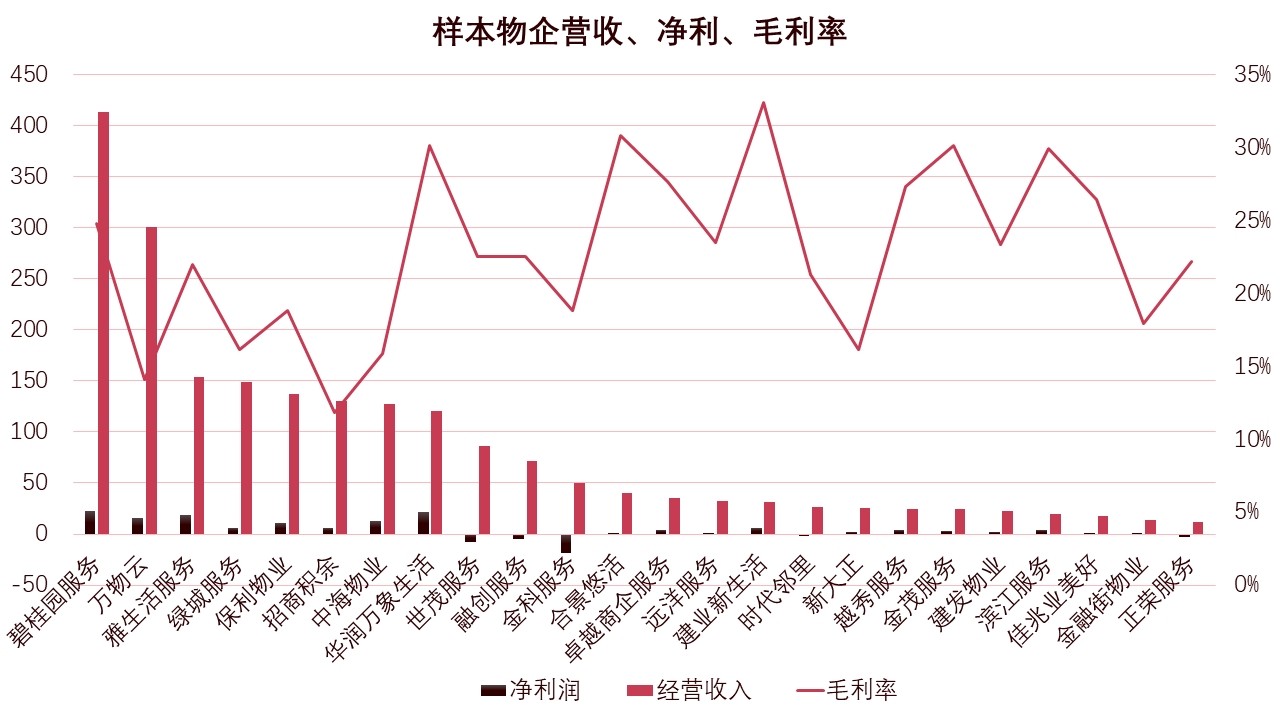
財務角度來看,2022年樣本物企淨利增速由正轉負,降低至-16.1%,商譽減值和應收賬款減值為代表的非經營性損益,是導致淨利大幅下滑的主因。觀點指數認為,這主要來源於地產方面風險的傳導,房企及其他B端客戶流動性的降低導致其支付能力變弱,使得物業企業在會計層面處於謹慎性的考慮計提了減值。另外則是過往粗放式規模增長帶來的後遺症影響。
數據來源:企業公告,觀點指數整理
利潤率方面,2022年樣本物企平均毛利率下降5.1個百分點,分業態來看,基礎物管服務憑其較高的抗週期性利潤率和往期基本持平,非業主增值服務毛利率的下行最為顯著,相比2021年下降約7.9個百分點。
利潤率下行的原因是多方面的,一是物業行業本身面臨的剛性人力成本上升;另外也有疫情和環境等因素引起的各類成本提升,以及地產方面讓利減少等。
數據來源:企業公告,觀點指數整理
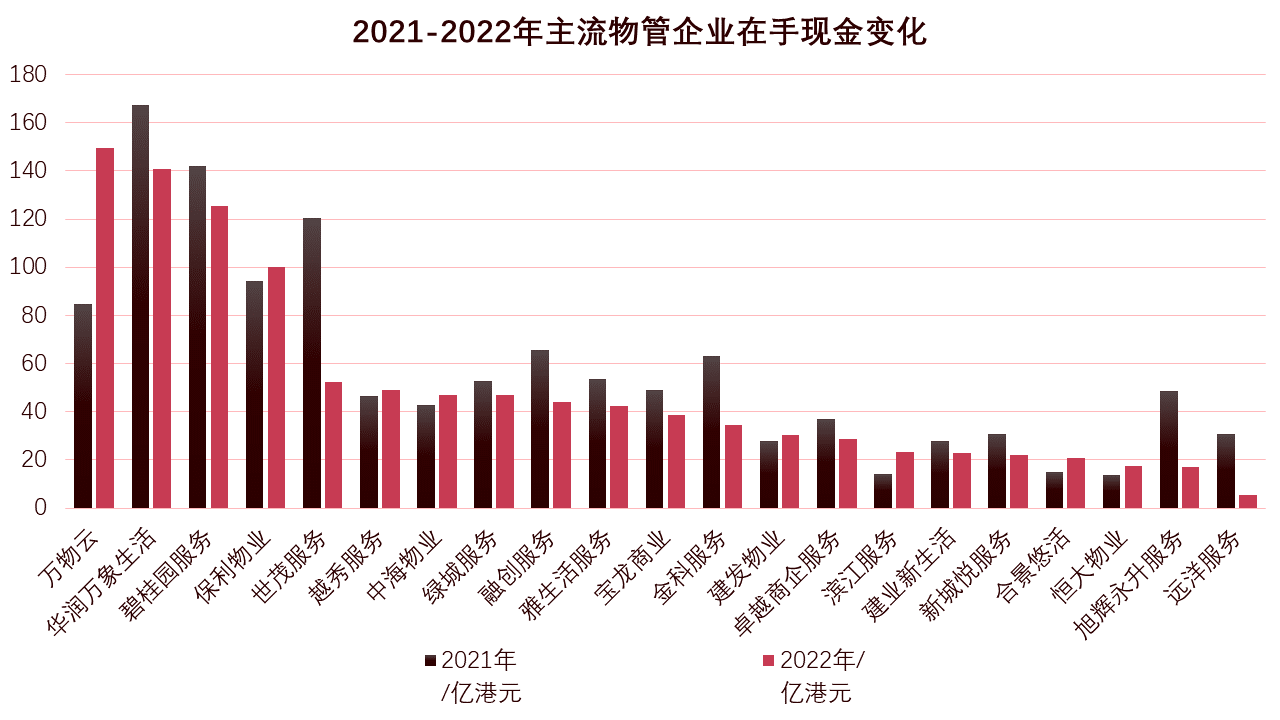
在手現金方面,截至2022年末,除了萬物雲因完成IPO在手現金有一定增加外,大量物企都出現了在手現金下降的情況,港股上市物企在手現金總額為1256億港元,和去年底的1499億港元相比下降約16.2%。儘管如此,萬物雲、華潤萬象生活和碧桂園服務仍有超100億現金在手,足以捕捉市場的併購機遇。
在手現金的整體下降,其中之一是因為2022年上市物企普遍沒有進行配股等再融資活動,華潤萬象生活等部分物企還存在因收併購導致的現金消耗;二則是因為2022年物業行業的現金流回收情況確實發生了惡化。
數據來源:企業公告,觀點指數整理
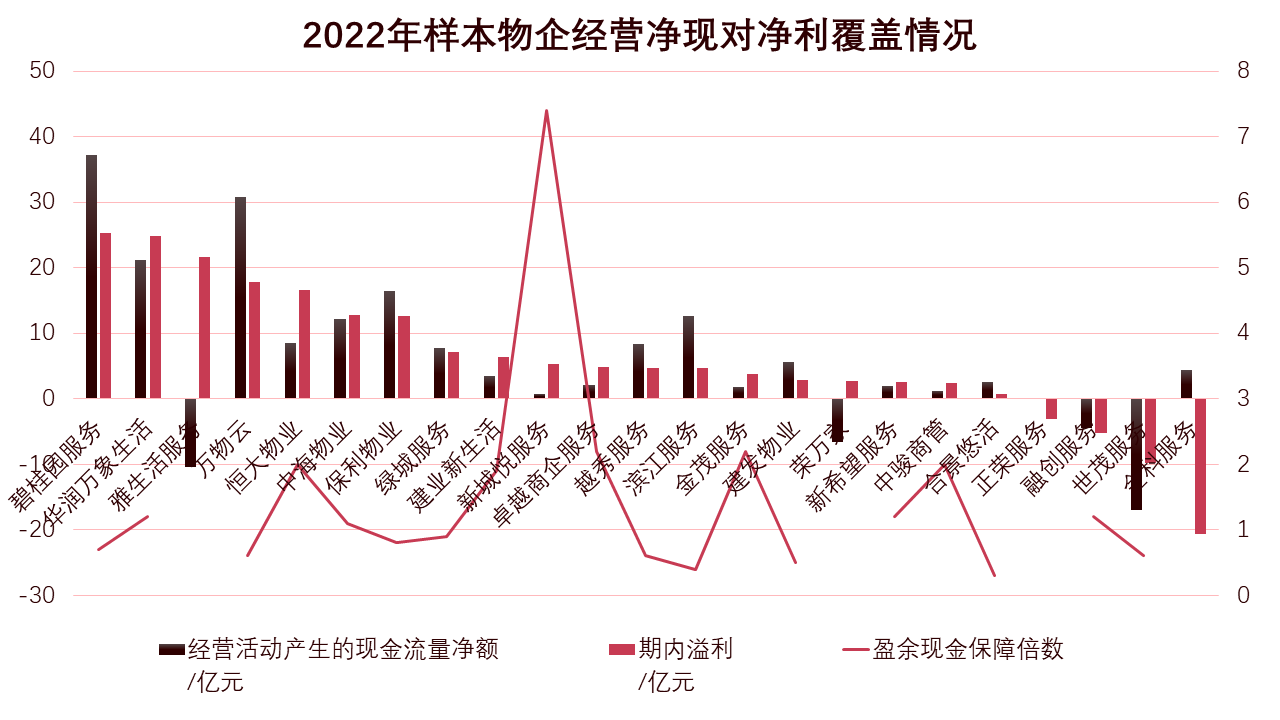
從經營現金流情況來看,絕大部分物企2022年的盈餘現金保障倍數(經營活動現金流對淨利潤的覆蓋率)都小於1,和往期相比惡化明顯,甚至數家物企都出現了經營現金流為負的情況(這對物業企業而言相當少見)。經營現金流的惡化主要來自收款的不暢,小業主物業費付款情況受環境及週期影響通常較小,欠款主要來源於關聯地產以及第三方的大業主。
與此同時,經營現金流的惡化也引起了應收款的高企。港股上市物企應收賬款餘額的總額由2021年底627.3億元增長31%至820.4億元,增幅顯著大於17%的整體營收規模增速。應收賬款週轉天數則從2021 年的71天提高至2022年的92天,回款明顯放緩,這是物業企業作為地產產業鏈之一的體現,而對應收賬款計提減值也成了2022年物企利潤下行的核心原因之一,目前應收款餘額仍然是偏高的,未來也需注意應收款的減值風險。
上市潮的衰退與估值的困局
過去數年,物業服務行業經歷了數輪上市熱潮,2019-2022年,每年成功上市的物業企業數量分別為8、18、13、6家。經歷這輪熱潮後,主流房開企業旗下的物企都基本完成了獨立上市,但2023上半年,僅山東小型物企潤華服務一家實質經過IPO上市,目前規模較大且尚未上市的物企還剩下龍湖智創生活與金地物業,其中前者已多次遞表,而金地物業尚未透露上市計劃。

數據來源:觀點指數整理
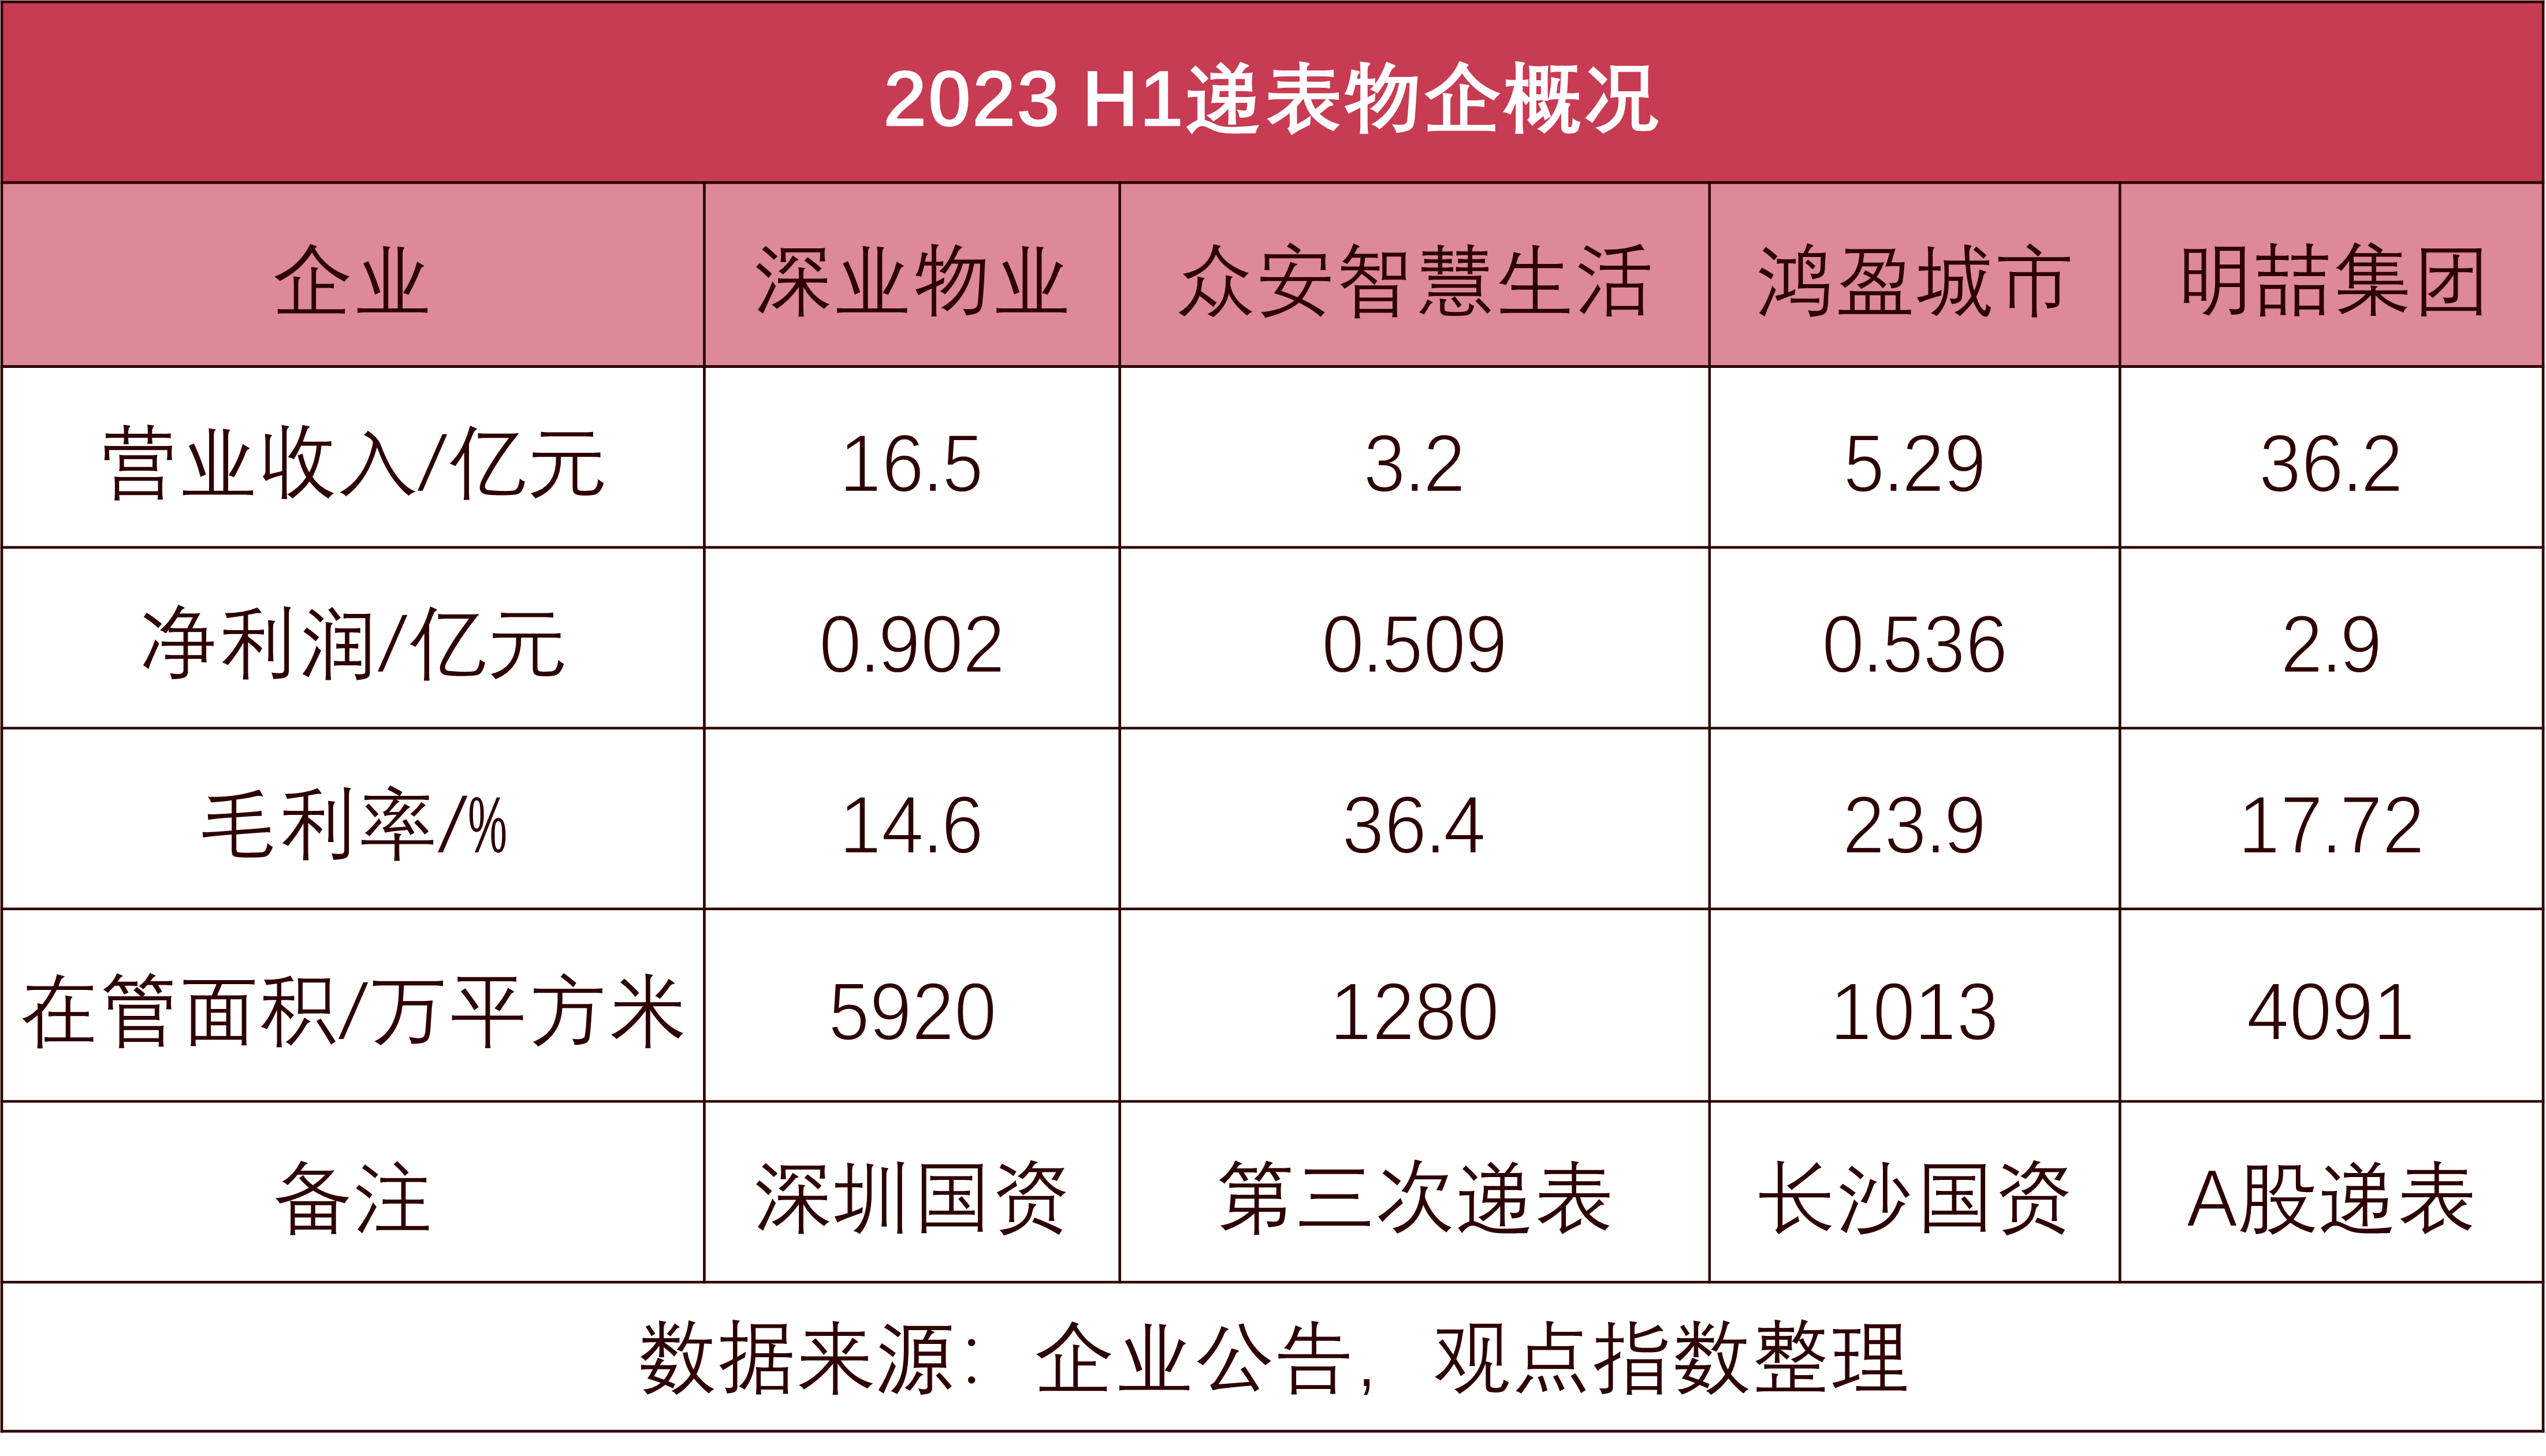
遞表物企方面,2023年上半年共有深業物業、眾安智慧生活、鴻盈城市以及明喆集團4家物業企業遞表,這4家物企面積規模均不大,如若推進順利,都有可能在今年下半年進行IPO。值得一提的是,眾安智慧生活過往曾數次遞表且通過聆訊但都未上市,今年6月份,眾安智慧生活再次通過了港交所聆訊並順利上市。
另外,中交集團旗下物管品牌中交服務於今年上半年啓動,該物企主營城市公共物業和交通方面的物業服務。今年4月,中交服務曾公開招募總經理,提及參與過物企IPO的人員優先,目前新任中交服務總經理的曾益明在龍湖物業任職期間,龍湖智創生活就曾多次衝擊港股IPO,這意味着中交服務未來或許也會有上市計劃。

二級市場方面,近年來眾多物業服務企業都因各方因素陷 入過停牌狀態,截至目前,港股上市的物業公司中有4家仍處於停牌狀態,其中旭輝永升服務、力高健康生活、佳源服務與康橋悅生活都是因未能發出2022年年報而新停牌,而恒大物業、彩生活、奧園健康等物企則是在停牌一年有餘後於近期順利復牌。
物企停牌的直接原因一般是未能順利發出年報,但實質多因其與地產關聯方的賬目不清相關。過去也曾公開被披露過多起房企開發商違規挪用物企資金或用於存款質押的案例,儘管存在物業企業起訴關聯開發商(金科服務和鑫苑服務)力圖追回資金的情況,但大多數物企與其地產關聯方在各方面都是強綁定的。
因此,市場及投資人對地產行業的整體性擔憂也會遷移至物管行業,這也導致了物業股在二級市場的估值修復一直未能有明顯進展。今年上半年,主流物業股股價繼續下行,碧桂園服務、萬物雲等頭部物企跌幅超40%,港股物業股平均跌幅達22.0%,截至2023年6月30日,港股上市物企平均市盈率僅為13.9倍,目前物業股在二級市場的市值也常常跌破淨資產和現金。
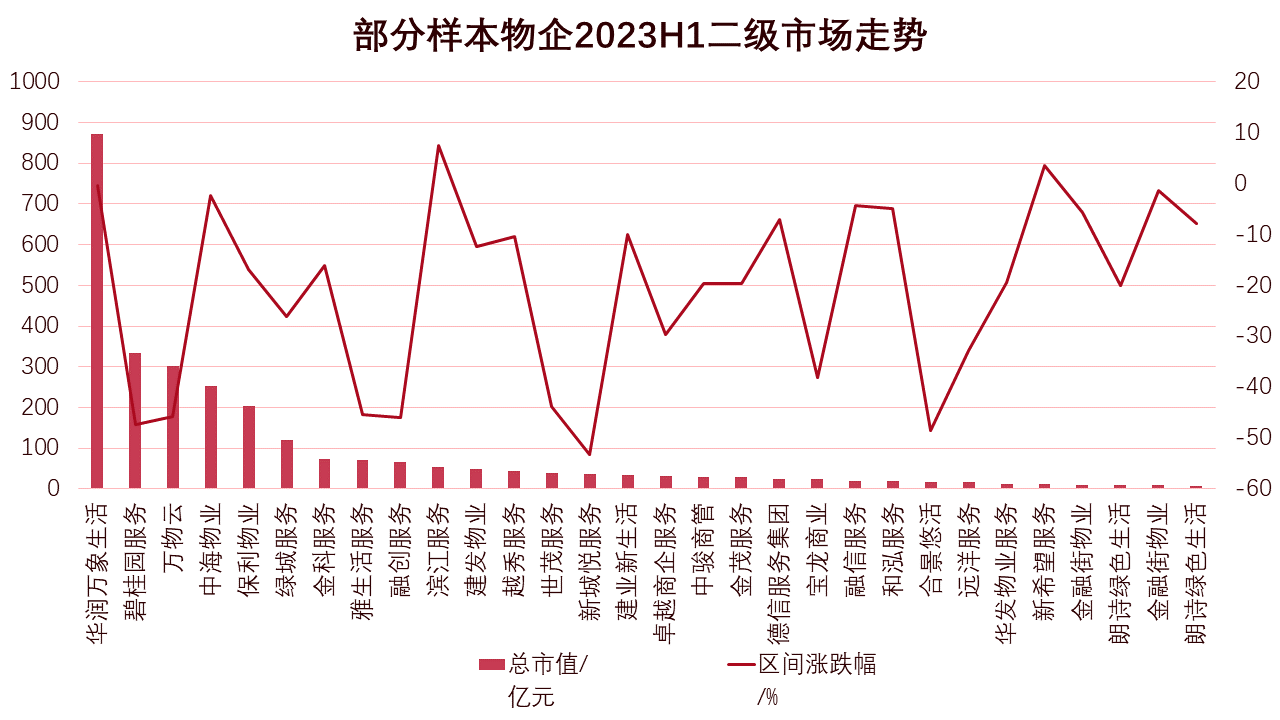
數據來源:Wind,觀點指數整理
另外,物業股在二級市場價值的明顯低估,除了損耗投資者和股東信心外,也會嚴重抑制物業服務企業自身的再融資,物業服務企業對外的收購和戰略投資慾望也會減弱(股東可能很難接受在外以比企業自身市盈率估值還高的對價進行收購)。