
觀點指數 步入2023年,房地產市場出現積極轉變,一季度財報來看,部分房企歸母淨利潤等指標實現同比增長,合同負債淨值上升,意味着銷售有所好轉。同時,信貸收緊的動作已遠去,企業得到短暫"恢復"。
地產行業經歷了前所未有的挑戰,目前收入擔憂、融資缺乏等預期因素依舊存在,傳統的地產開發業務如何在不過度依賴高息負債的情況下穩健推進?地產深入變革中,相關行業如何抓住資本機遇提升發展?未來調整還會持續,新的發展模式、新的行業格局將會是怎樣的?住宅業務之外,產業物流、商業、康養、物業服務、數字科技等更多賽道將會帶來什麼樣的發展機遇?如何把握?
觀點指數研究院結合專業的數據分析和深度的研究,全方位多維度地剖析當前房地產及新經濟地產各業態各環節的發展現狀,並且對標杆企業項目、產品模式進行綜合探析,在2023博鰲房地產論壇現場隆重發布《觀點指數·2023中國房地產行業發展白皮書》,與各方企業共謀劃,同成長。
以下為2023上半年產業運營報告及研究成果,更多請查閱《2023中國房地產行業發展白皮書》。

過去的幾年裏,市場環境發生了很大的變化,產業園運營商遇到的問題是多方面的,困難是前所未有的。
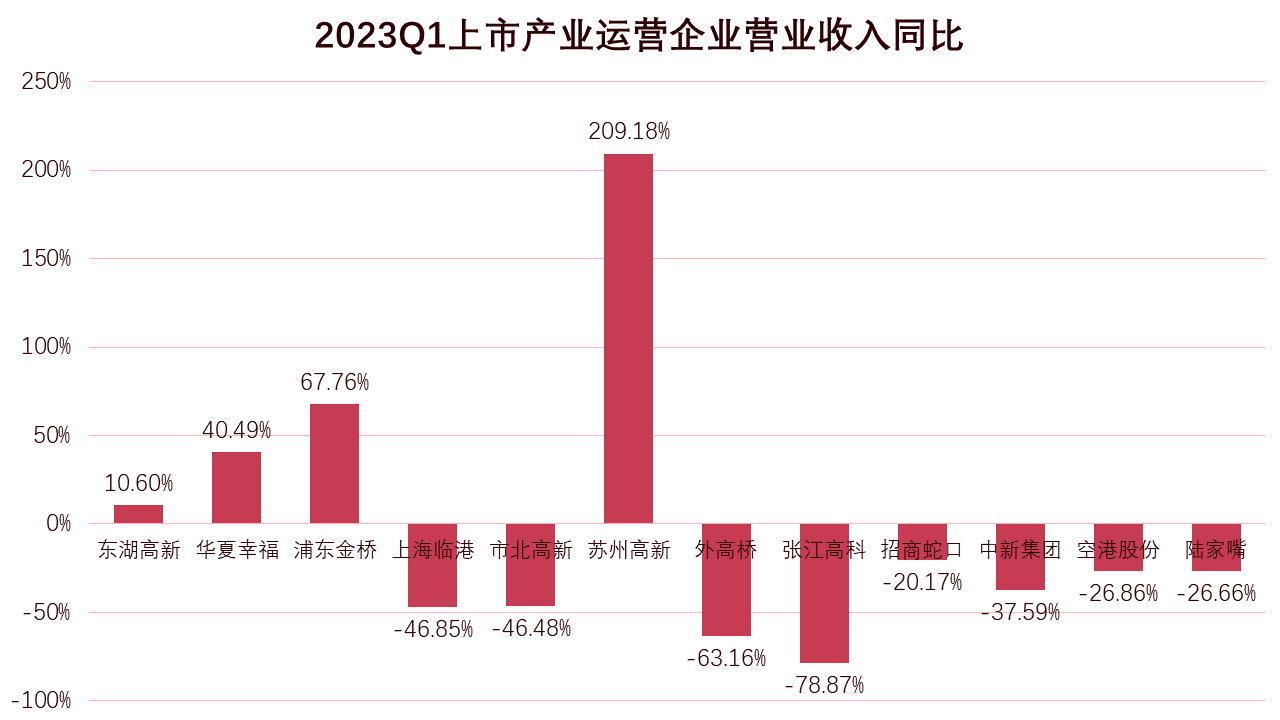
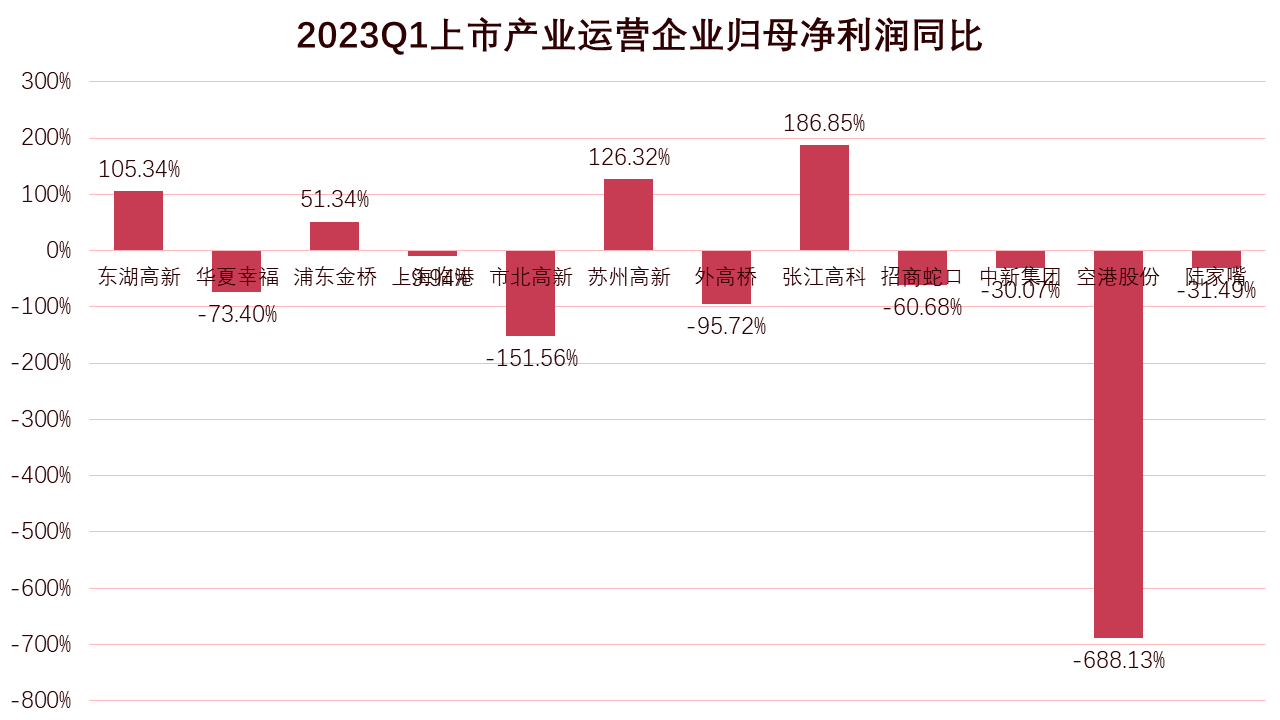
在疫情政策調整,經濟走向全面復常的今年,相當部分投資者預測產業園作為承托中國產業發展的重要載體,是今年投資的“頂流”。然而從2023年一季度業績看,在觀點指數重點監測的產業運營企業中,13家樣本上市企業有8家營收下降,歸母淨利潤下跌的同樣有8家,復甦未如預期來臨。
行業面臨困局,民企受困,國企也不能獨善其身。免租政策對國資園區運營商現金流帶來較大的衝擊,疫情三年斷斷續續的免租時間疊加起來有一年之久。
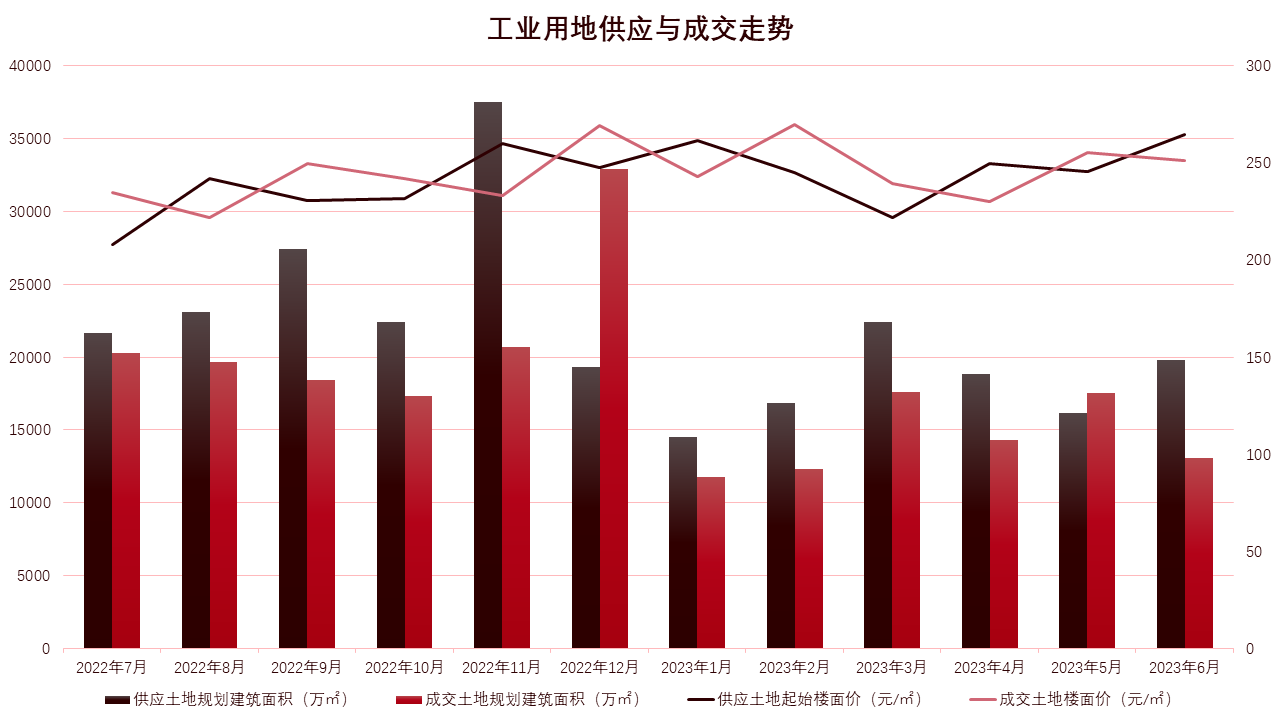
從上半年產業用地的供需情況來看,前三月工業用地的供需呈現梯級上升,到3月份來到最高峯,旋即持續下滑,土地成交在5月份有短暫回升,但供給仍在下行。
從公募REITs市場來看,產業園REITs表現較差,部分項目受大客戶退租影響明顯,同時招租落後於預期,再加上上半年前段仍處於免租政策延續的時間內,因此現金流修復仍需時日。
儘管市場表現不盡如人意,國內REITs市場依然迎來了首批4支產品的擴募,其中兩支為產業園REITs,兩支為物流園REITs。REITs擴募自此邁出關鍵一步,也標誌着我國公募REIT市場愈發健康、成熟、可持續。
企業業績整體下滑,復甦未如預期
去年受全國多點散發疫情和地區防控政策的差異影響,北上廣深乃至其他各線主要城市都先後經歷了或長或短的停擺,產業園運營商的經營也因此遭遇了前所未有的困難。
來到2023年,因國內疫情防控政策調整,在世界經濟環境走向全面復常的情況下,國內外投資者對中國經濟在今年的全面復甦均感到樂觀,相當部分投資者預測產業園作為承托中國產業發展的重要載體,是今年投資的“頂流”。
數據來源:公司公告,觀點指數整理
然而從企業數據上看,並不盡如人意。在觀點指數重點監測的產業運營企業中,有13家在期內完成了2023年一季度業績的公佈,其中有8家營收下降。
數據來源:公司公告,觀點指數整理
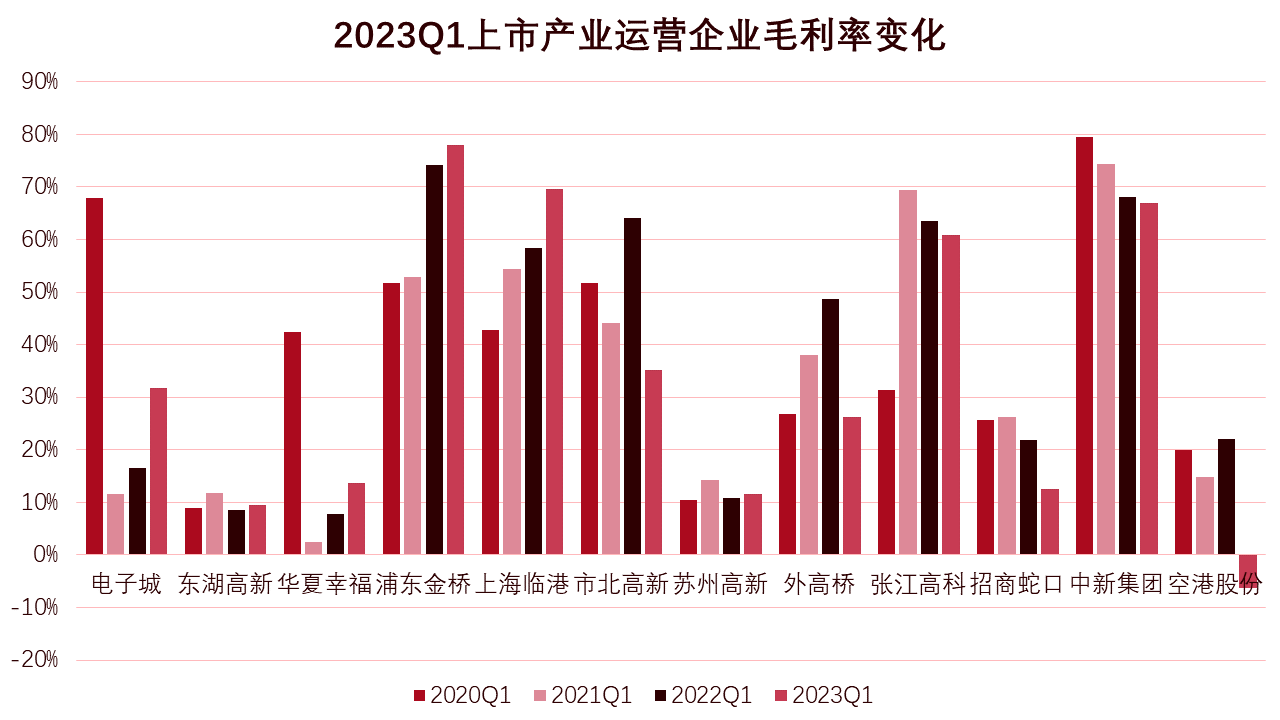
其中,張江高科下降幅度最大,達到78.87%,主要源於去年同期實現了9.47億元的園區銷售收入,而本期無該項發生;外高橋則下跌達63.16%,同樣源於去年同期有大體量物業銷售收入的確認;上海臨港和市北高新兩家上海園區平臺營收均在一季度下跌超4成,同樣源於物業銷售結轉縮減。
數據來源:公司公告,觀點指數整理
去年同期由於疫情影響,園區運營企業業績受到重大沖擊,因而大量企業有動機在一季度集中結轉物業銷售收入以粉飾業績。而今年同期再無該項發生,因而引致該部分企業業績出現大幅下滑。
除此之外,市場此前預計的商業活動快速恢復的情況未見,市場新增需求不足,且受國際需求急跌的影響,外向型的企業訂單削減,企業擴大生產規模、增加租賃面積的意欲大減,甚至出現大租戶縮減業務並退租的現象。
在業績整體下滑的大背景下,企業更需留意自身的現金流健康狀況,確保主營業務回款,拓寬融資渠道。
工業用地供需起伏,城更產業地更受矚目
從上半年產業用地的獲取情況來看,繼續有多家企業成功拿下產業用地,萬洋眾創城、聯東U谷仍是拿地大戶。其中,萬洋眾創城繼續重倉廣東,上半年先後在廣州增城、英德、河源、惠州、陸豐、揭陽和陽江摘得大面積工業用地。
從全國工業用地出讓情況來看,2023年上半年供應土地數量18932宗,同比下跌1.54%;供應土地規劃建築面積108602.23萬平方米,同比下降6.54%;供應土地起始樓面價247.86元/平方米。
從成交情況看,上半年成交土地14629宗,同比增長10.02%;成交土地規劃建築面積86521.29萬平方米,同比增加2.26%。
數據來源:Wind,觀點指數整理
隨着大灣區產業的整合和發展,廣東省內發展相對滯後的地區將迎來持續數年的產業轉移機遇。同時可以看到,省內多個城市都出臺了鼓勵工業園區建設和使用標準廠房等優惠政策,區內工業地的出讓和使用愈發規範。
除了普通的新地出讓外,值得留意的是,城市更新類的新型產業用地在今年受到了更大關注。
觀點指數在調研中發現,很多重點城市的開發區、高新區、工業區等在當前鼓勵“強鏈補鏈”的背景下,招商團隊均積極招攬鏈上具備高精尖技術的企業,不過卻發現區內增量工業用地越來越少,企業落地有困難。不僅如此,區內部分核心地塊被開發區發展初期進駐的“低效”企業佔據,部分企業甚至涉及高污染,急待騰退和轉型升級。
有關低效工業用地更新升級的政策應運而生,比如上海出臺過《低效工業用地標準指南》,鄭州則出臺了《鄭州市城市有機更新工作中新型產業用地管理辦法》。
政策之外,今年上半年在太倉還出現了全國首例“限地價生態投入價高者得”的產業地,地塊位於太倉市璜涇鎮原永樂村“窯廠”工業區,區內原有企業大部分主要從事化纖加彈行業,產業結構單一、耗能高效益低且存在顯著的環境污染問題,屬於典型的低效工業用地。
地塊最終由中新集團摘得,公司承諾投入146萬元用於提升項目周邊河道、水體、綠植的生態環境面積。
這表明未來在熱點地區拿工業用地時,特別是涉及“工改工”、轉型升級的地塊,除了園區的投資強度和財稅貢獻要達標之外,環境生態修復能力也可能成為考慮的因素,城市更新類的新型產業用地開發所需能力是多樣化的。
產業園REIT 全面承壓,退租陰影下首批擴募
上半年,除2023年3月上市的兩單REITs外,其餘25只公募REITs均已披露2023年一季報。按資產類型分,不同資產一季度的業績表現明顯分化。
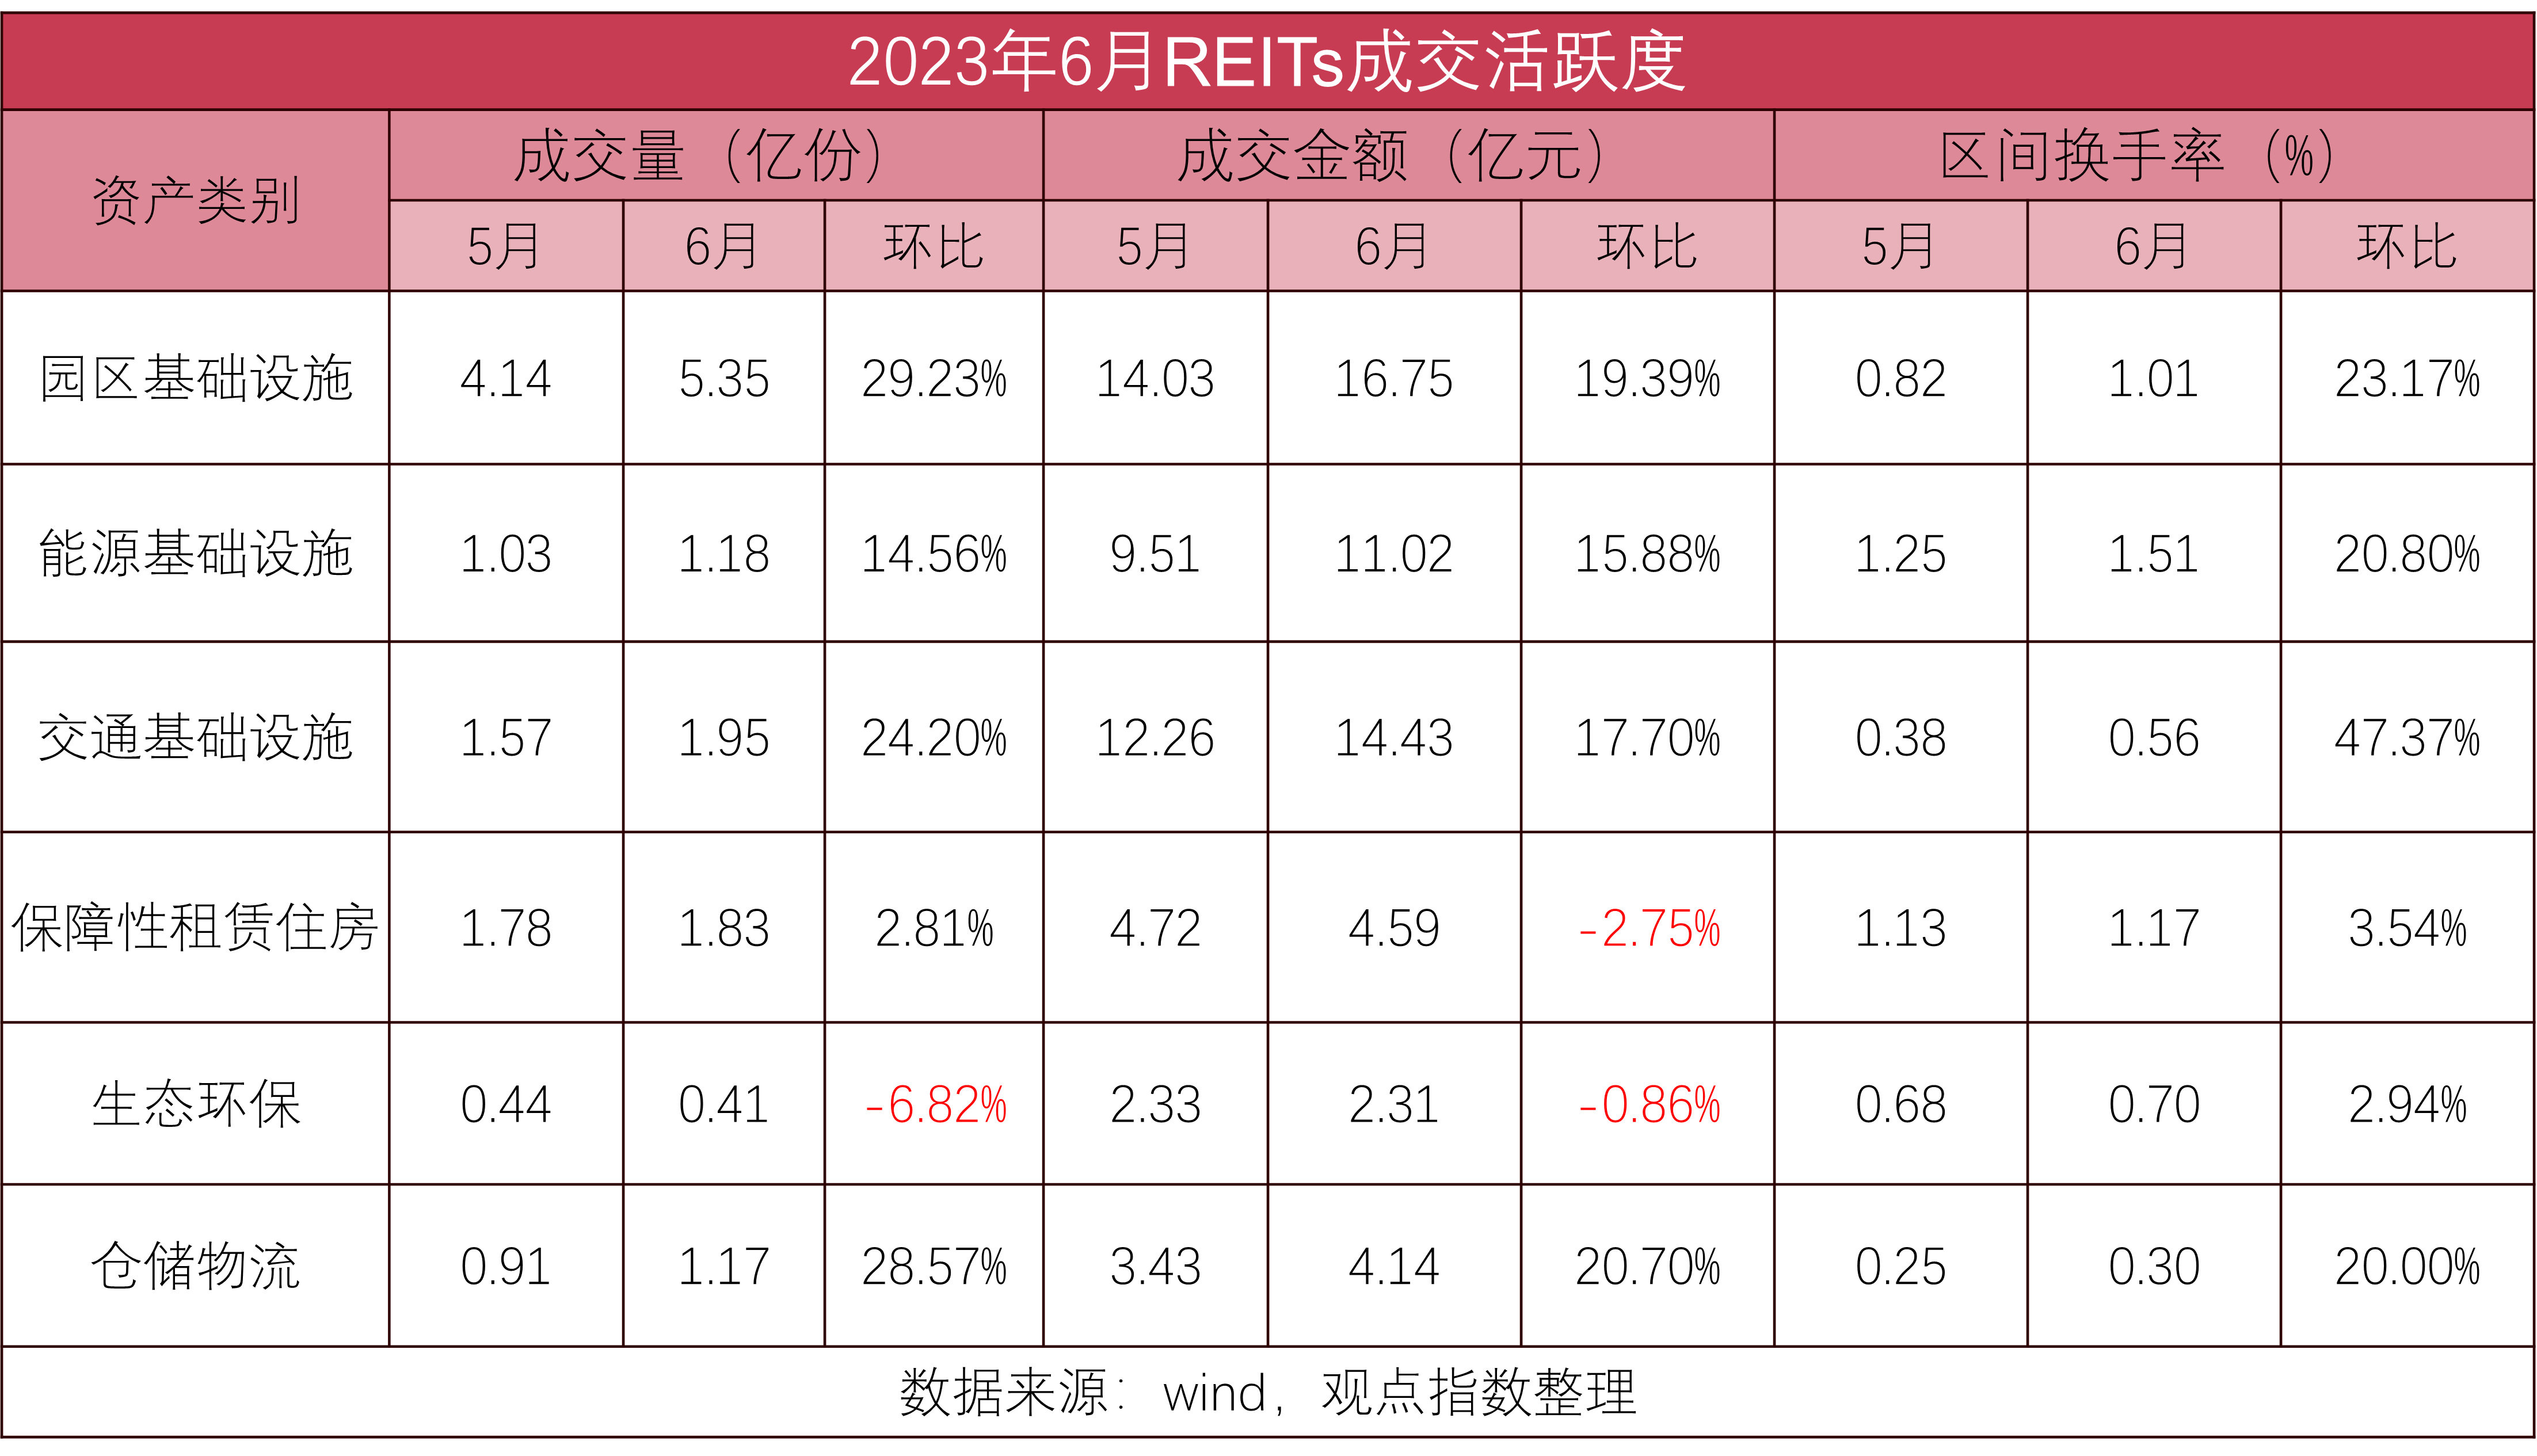
從業績來看,交通出行需求進一步恢復,高速公路REITs業績整體改善;不過產業園REITs表現較差,部分項目明顯受大客戶退租影響,同時招租落後於預期,再加上期內仍處於免租政策延續時間內,現金流修復仍需時日;其餘類型的公募REITs業績整體波動則不顯著。
但就產業園REITs來看,華安張江產業園REIT和中關村產園REIT業績下滑最為明顯,營收和淨利潤均呈現較大幅度的下跌。業績下滑主要源於招租和續租的情況與預期有較大差距。
截至2023年一季度末,華安張江產業園REIT出租率從2022年底的92.6%下探至70.57%,而去年同期為100%;中關村產園REIT則從2022年底的81.29%下降至當前的68.47%,去年同期則為96.15%。

兩支REITs均在期內出現了重要租戶的退租,如華安張江產業園REIT在2022年末就有一個重要租戶到期後不再續約,該租戶面積佔可租賃面積的比重約為28%。較大面積的重要租戶提前退租和到期不續約嚴重影響了未來的現金流狀況,且招租情況難在短期改善,預期修復仍需時日。
招商蛇口產園REIT、中金普洛斯倉儲REIT、華安張江產業園REIT和紅土鹽田港REIT的擴募在今年上半年獲批並最終實現成功上市,4單項目實際募資總額超50億元,REITs擴募自此邁出關鍵一步,也標誌着我國公募REIT市場愈發健康、成熟、可持續。
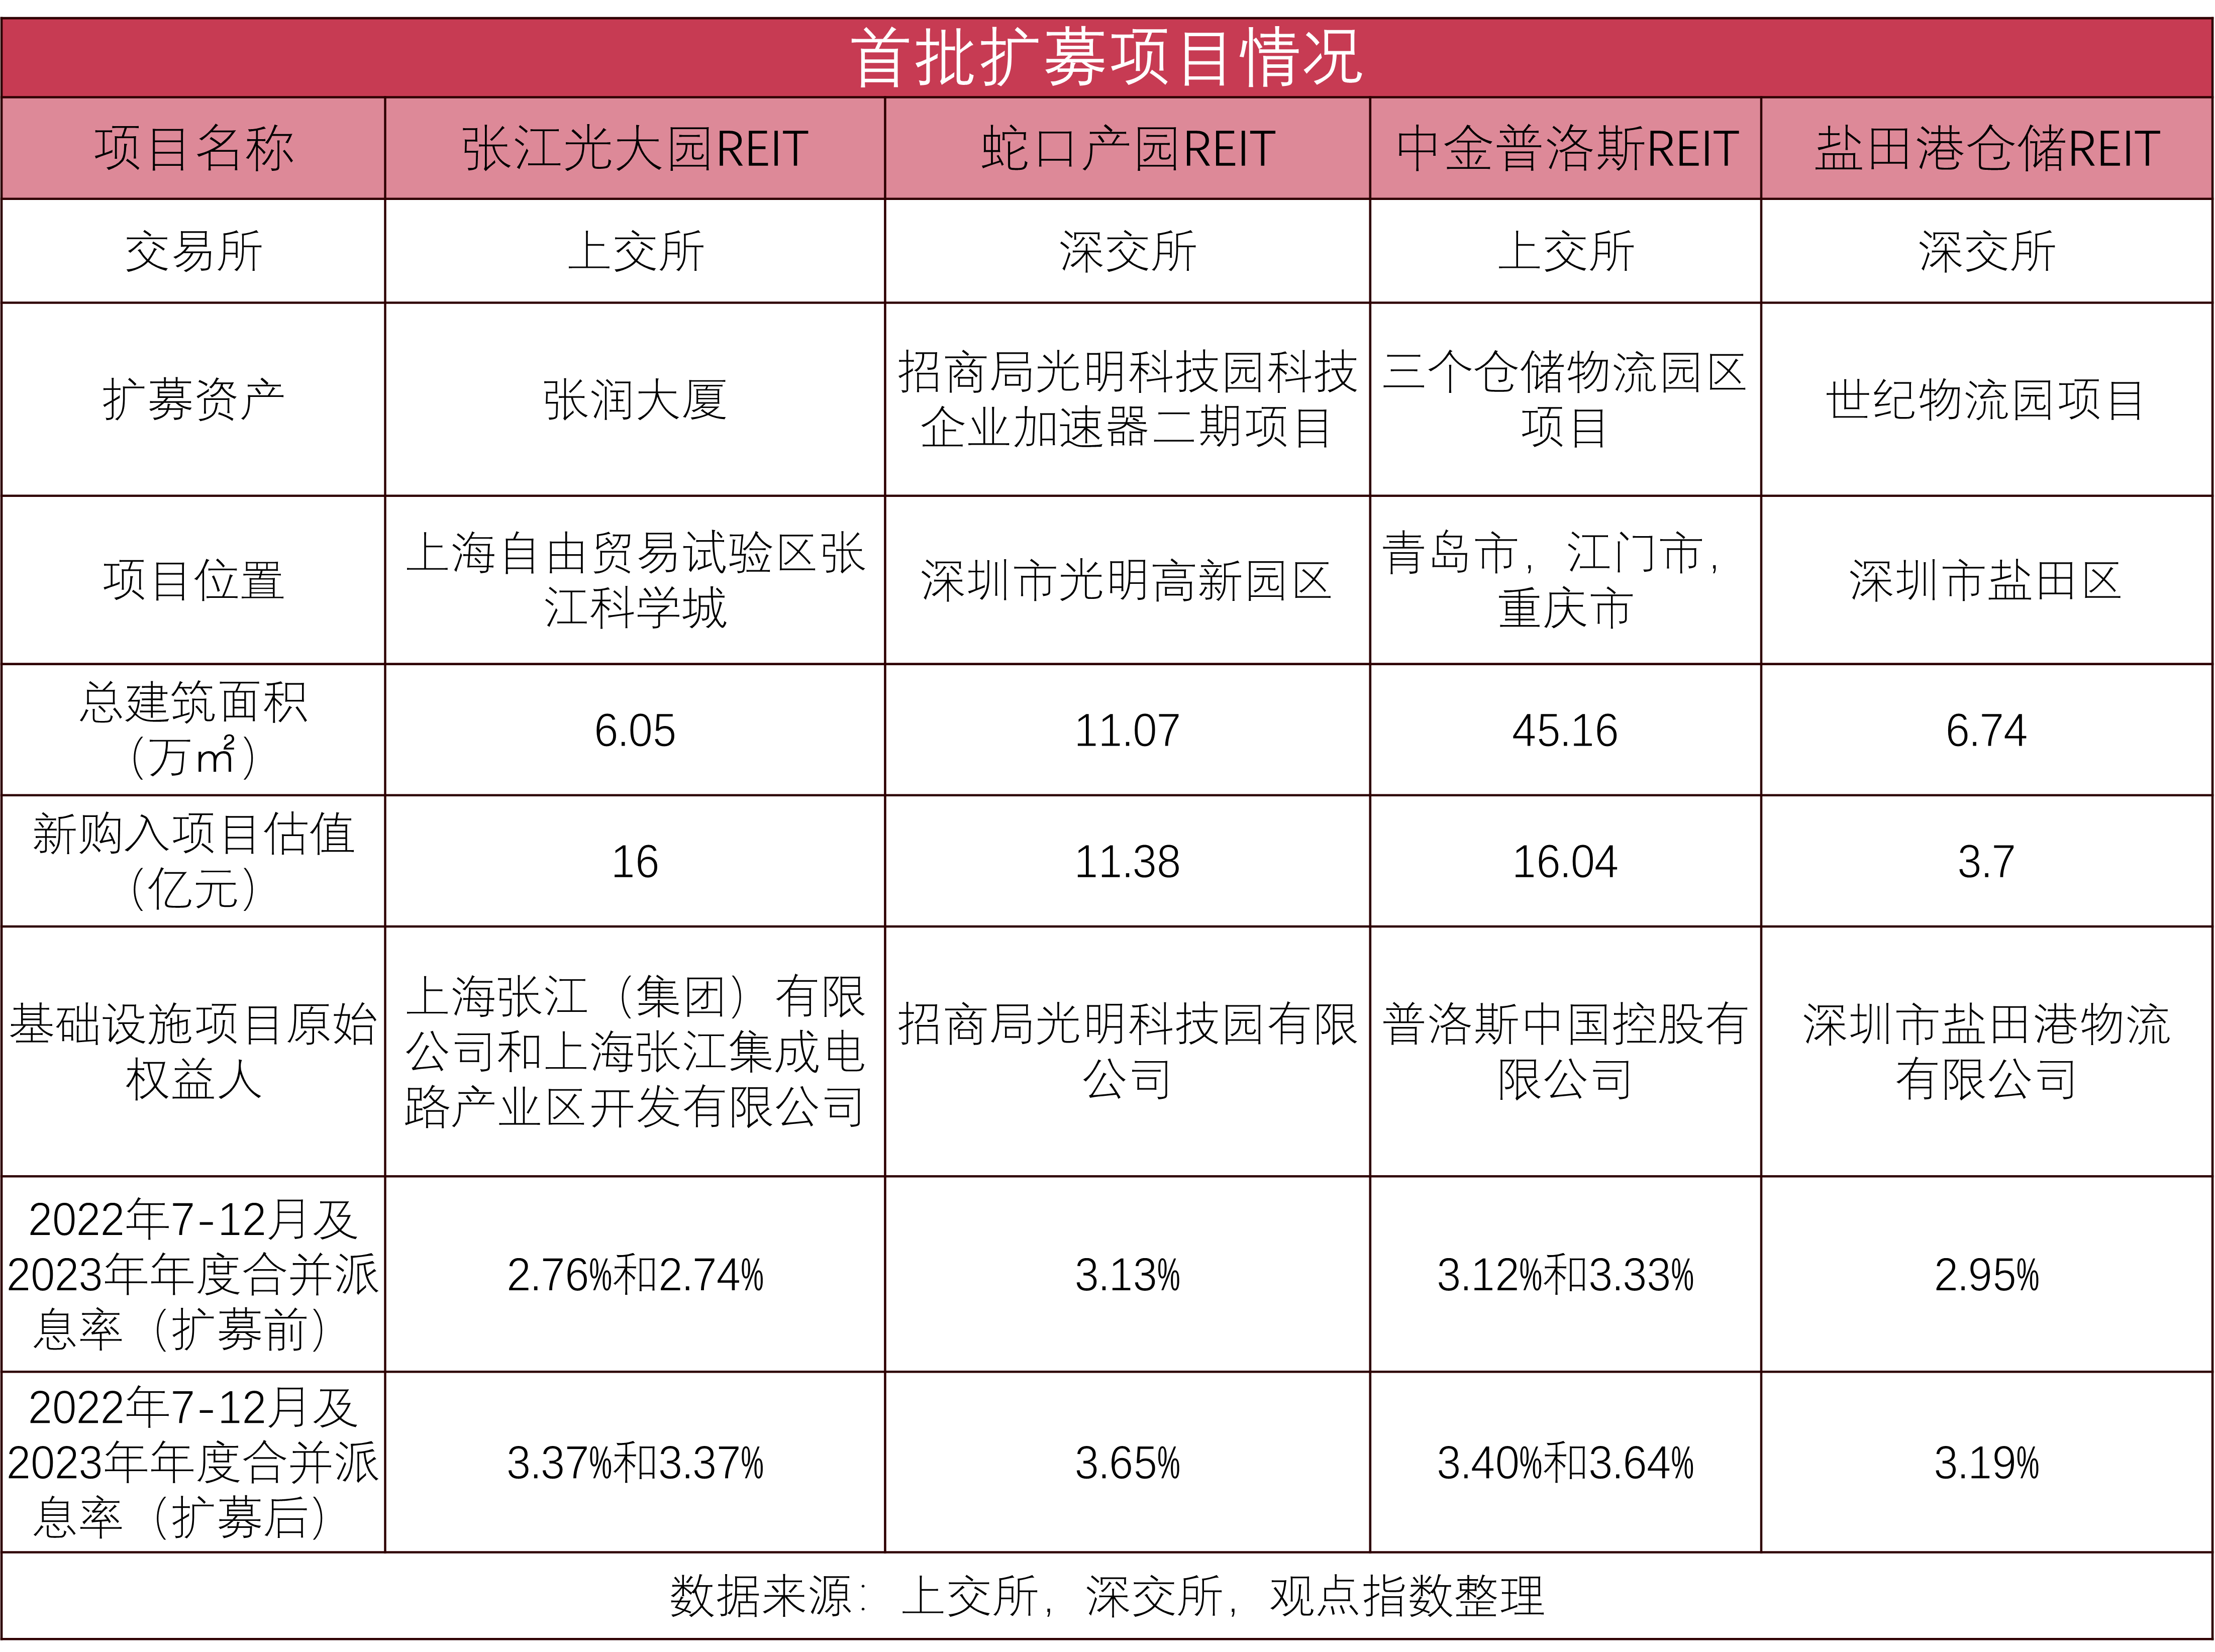
然而擴募申報期間,也有其他插曲。
華安張江產業園REIT的擴募資產張潤大廈,其最重要租戶為OPPO旗下芯片子公司ZEKU(哲庫),而OPPO在5月12日宣佈解散該團隊,並最終從張潤大廈撤場。資料顯示,哲庫科技在張潤大廈實際租賃面積為19314.31平方米,佔張潤大廈可租賃面積的45.97%。
面對大面積退租事件,華安張江產業園REIT反應迅速,立即與儲備客戶簽訂書面租賃意向書,並聯手原始權益人增持以穩定信心,同時宣佈按合同從哲庫科技扣留租賃保證金約1096萬元作為收入。
最終華安張江產業園REIT擴募份額正式在上交所完成上市交易,表明已基本解決此前重大租戶退租帶來的問題,說服了意向投資者。
生物醫藥園仍火熱,但招商運營提升訴求加大
由於過去三年的新冠疫情,人們更加關注自身的身體健康,生物醫藥產業因而成為了市場中最受矚目的焦點,並由此進入了高速發展時期。
不過也要注意到,生物醫藥園儘管仍是產業園投資的關注中心,但供求端在今年有所變化。
受企業融資困難影響,生物醫藥園裏的不少藥企轉向“降本增效”,需求有所收縮。在供給端,由於過去兩年生命科學產業的爆發性增長,園區租金水漲船高,吸引很多社會資本把舊工業廠房改成生命科學園區,供給實現爆發式增長,然而並不是所有地區都有發展生物醫藥產業的基礎,這時園區物業的去化就成了難題。
比如在北京昌平,康橋資本投資了兩個生物醫藥園,昌平區明確表態,希望康橋資本運用其產業設施服務能力、資產管理能力幫助醫藥企業在昌平區的產業園紮根,更重要的是最終能幫助企業實現成果轉化。
除此之外,昌平還寄希望於康橋資本能幫助北京本地園區產投平臺所投資孵化的13家生物醫藥企業未來的融資、管理以及產品的研發、上市,任務相當繁重,極其考驗運營能力。
由於今年上半年產業園出租率未如預期快速上升,甚至出現部分核心產業園出租率下滑的現象,市場信心需要進一步提振。
因此,預計下半年的投資者將更看重園區出租的穩定性,如租期較長的工業廠房,涉及到環評、證照且生產研發設備難以搬遷的醫藥類產業園等,都會受到更大關注,且由於醫藥園有較強壁壘,因此租約較其他高新園區更為穩固。