
觀點指數 步入2023年,房地產市場出現積極轉變,一季度財報來看,部分房企歸母淨利潤等指標實現同比增長,合同負債淨值上升,意味着銷售有所好轉。同時,信貸收緊的動作已遠去,企業得到短暫"恢復"。
地產行業經歷了前所未有的挑戰,目前收入擔憂、融資缺乏等預期因素依舊存在,傳統的地產開發業務如何在不過度依賴高息負債的情況下穩健推進?地產深入變革中,相關行業如何抓住資本機遇提升發展?未來調整還會持續,新的發展模式、新的行業格局將會是怎樣的?住宅業務之外,產業物流、商業、康養、物業服務、數字科技等更多賽道將會帶來什麼樣的發展機遇?如何把握?
觀點指數研究院結合專業的數據分析和深度的研究,全方位多維度地剖析當前房地產及新經濟地產各業態各環節的發展現狀,並且對標杆企業項目、產品模式進行綜合探析,在2023博鰲房地產論壇現場隆重發布《觀點指數·2023中國房地產行業發展白皮書》,與各方企業共謀劃,同成長。
以下為2023上半年文旅發展報告,更多請查閱《2023中國房地產行業發展白皮書》。
上半年,無論是國家層面抑或是地方都加大了對消費、投資、建設三方面的支持,並且帶有明顯的“促進消費為主,加強建設為輔”的特徵。其中3月是政策頒佈的高峯期,焦點依然是聚集在促進旅遊人羣的相關消費以及城市的文旅項目建設上。此外,地方層面還加大了規劃類政策的支持力度。
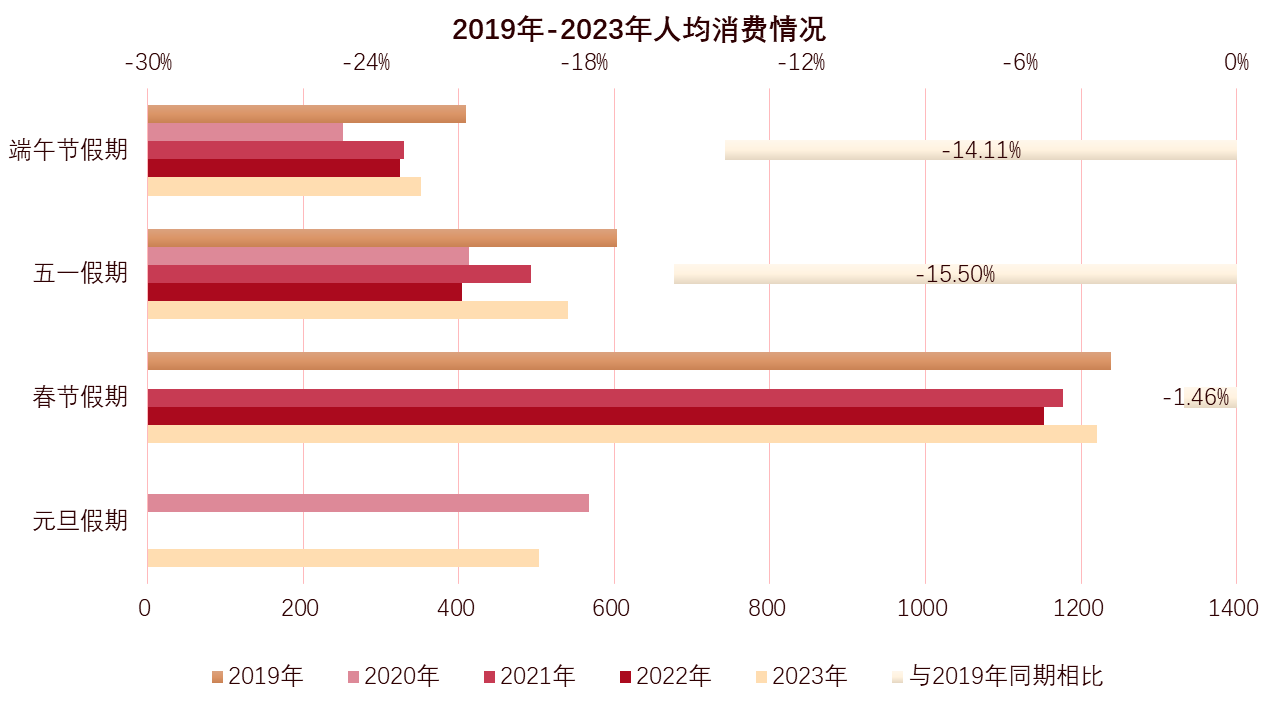
旅遊行業也因為疫情管控的放開呈現井噴式增長,期內各假期旅遊人數遠超2022年,甚至已經恢復至疫情前的同期水平。同時觀點指數也觀察到今年上半年的旅遊收入情況和2019年同期的趨勢相背離,也即是人均消費減少,而2023年端午假期的該數值更是較疫情前下降了14.11%。這背後或許是消費觀念改變以及消費主力轉換所帶來的。
而對於企業而言,今年一季度部分旅企營收扭虧為盈,剩餘大部分旅企虧損收窄,且樣本企業景區、度假村等項目的遊客人數較去年均有較大的提升。海昌海洋公園選擇加快項目佈局抓住機遇,而復星旅文則選擇“賣子回血”來填補資金的空缺,且年內還將在國內新開3個度假村。
海昌加快佈局,復星旅文出售資產“補血”
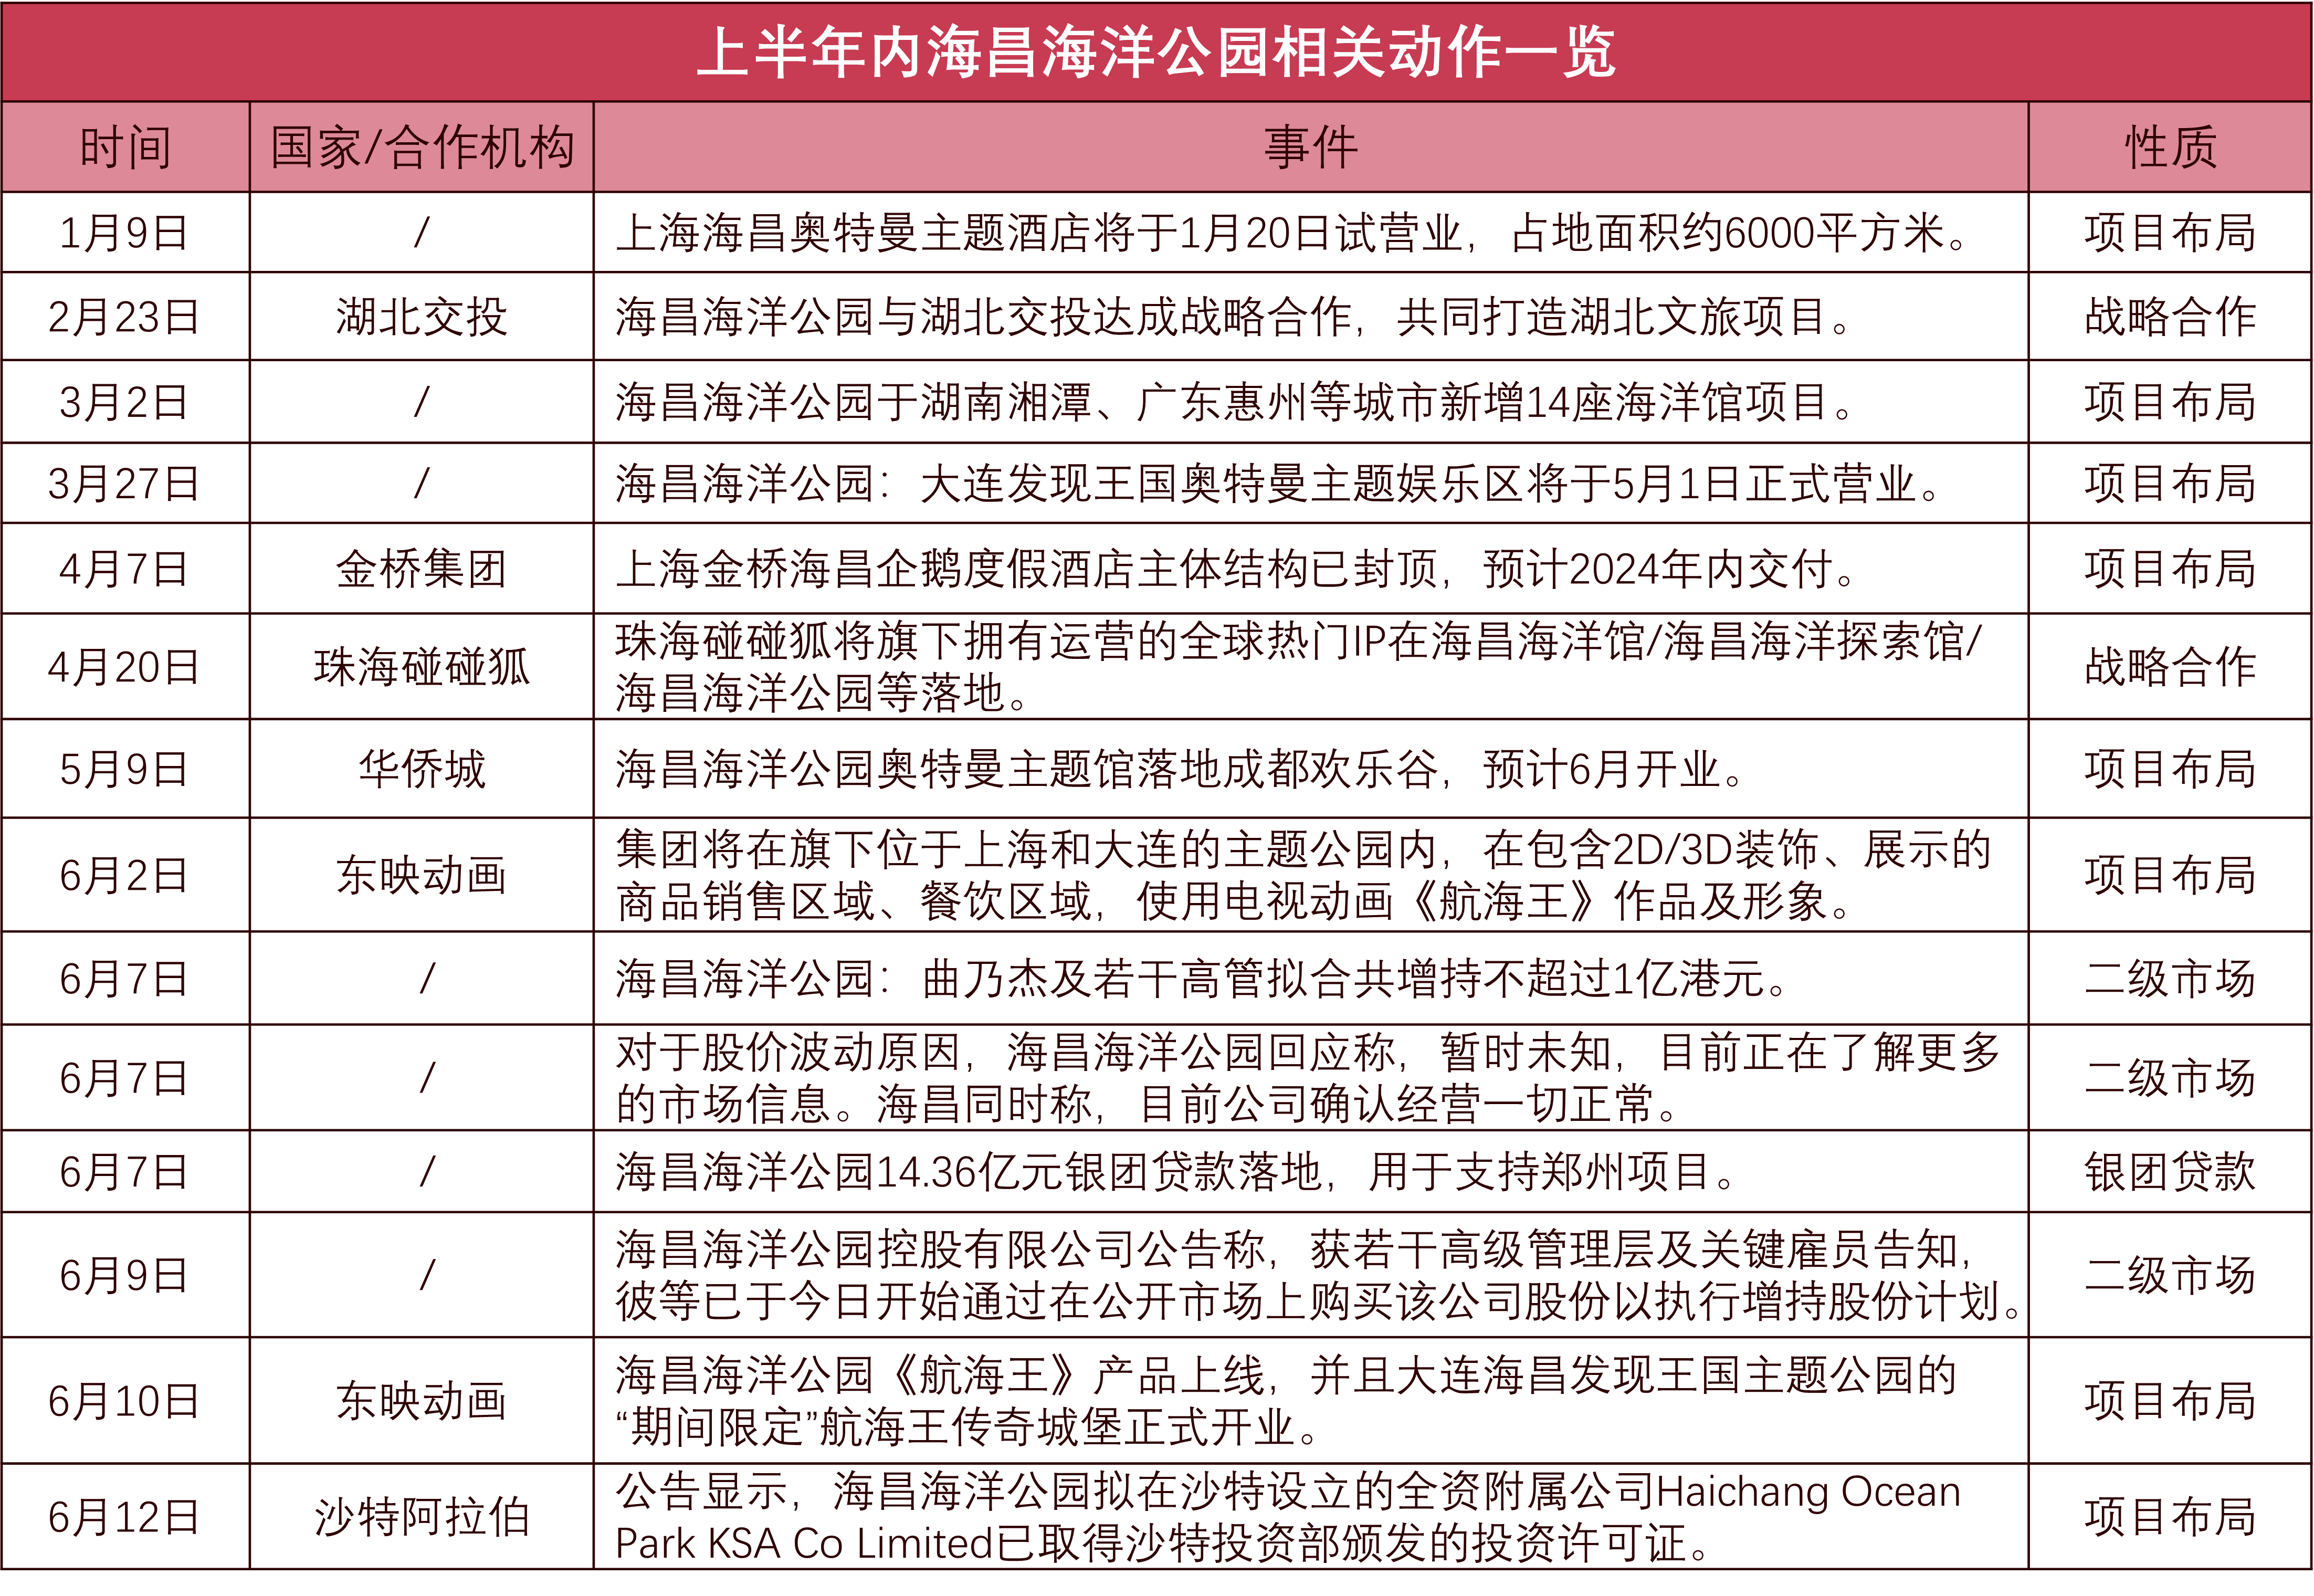
上半年,海昌海洋公園動作頻繁,不僅是加快了項目的佈局,同時還加大了對IP的投入與產出。
數據來源:公開資料,觀點指數整理
在IP的投入中,海昌與珠海碰碰狐、東映動畫合作,這兩者均是國際商品化的授權,IP的產出方面也僅是將IP價值附加在海昌運營的主題公園售賣的食物上,進而獲取相應的收益,如在上海和大連的海昌海洋公園中的航海王能量站,就是出售帶有該IP的食物、玩具等。
這兩者是完全區別於奧特曼IP的構建的,該IP的授權是以奧特曼設立主題公園的形式獲取相應的產出,如上海海昌奧特曼主題酒店、大連發現王國奧特們主題娛樂區的落地。
除此以外,期內還值得注意的是海昌海洋公園6月7日的一筆14.36億元的銀團貸款,為鄭州項目在本年內開業提供充足的資金保障。實際上,鄭州項目自2018年就已經開始建設,按照當時的預期,該項目在正式開業前至少還需18個月的時間及逾12億元人民幣的資本投資方可完成所有建設工程。
據觀點指數了解,鄭州項目全部自持,將打造成覆蓋全年齡段的園區,這點與上海海昌海洋公園的主要客羣是親子不同。
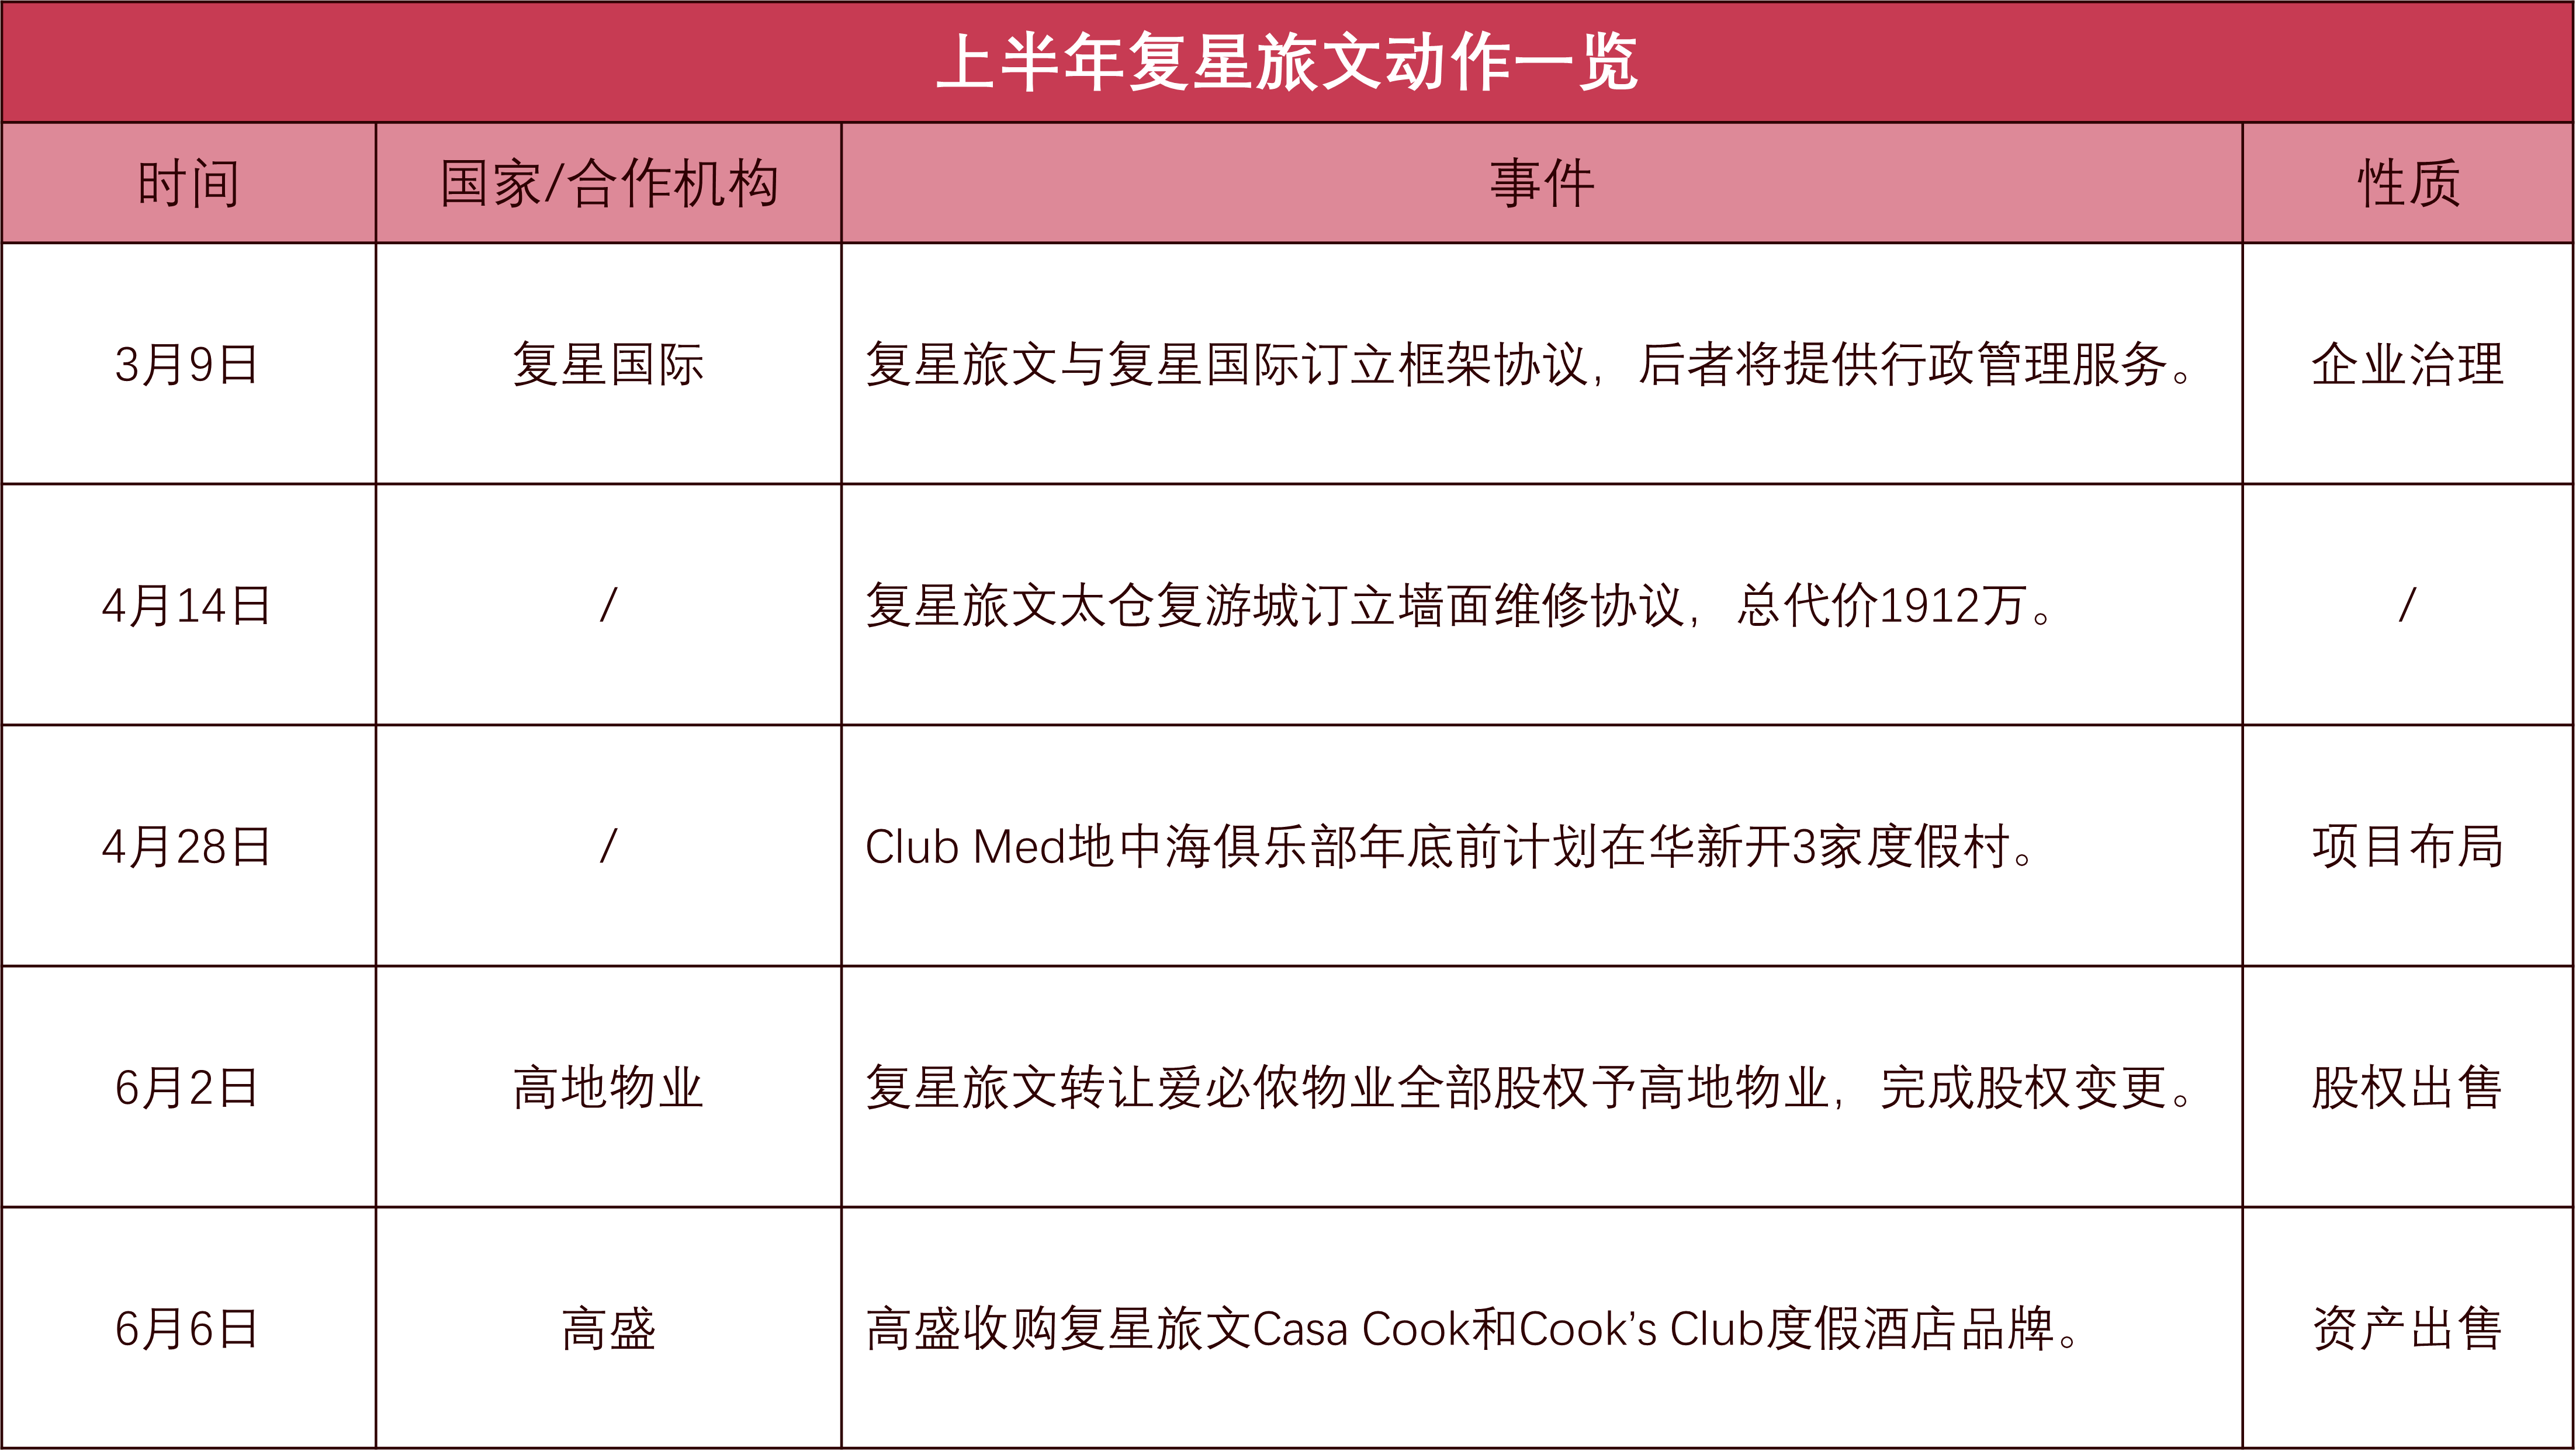
而復星旅文上半年的動作較少,最主要是期內的兩筆出售,也即兩個度假酒店品牌以及愛必儂物業全部股權的出售。
數據來源:公開信息,觀點指數整理
復星旅文表示愛必儂物管於過去兩年並無作出任何重大利潤貢獻,非集團主營業務,且集團計劃不繼續從事物業管理服務業務,而是專注於核心業務。這次股權出售是以1元的股權轉讓價,且交易雙方實際上都屬於復星系旗下企業,這也意味着本次股權出售實則為內部資源的重新整合。
此外,伴隨着Casa Cook的出售,此前相關的中國項目已經解約或者在陸續解約當中。
Casa Cook和Cook’s Club兩個度假酒店品牌是2019年11月復星收購Thomas Cook時的打包項目,同屬於轉讓資產中,彼時復星收購這個百年旅行社或是為了擴大出境遊的市場份額,然而僅收購後的兩個月後就開始爆發疫情,造成了出境遊的“停擺”。
據復星旅文2022年財報顯示,TC中國營業額錄得約人民幣3.253億元,主要受中國疫情爆發影響,較2021年下降9.1%。在基於度假場景的服務及解決方案方面,復星旅文表示2022年的經營虧損為人民幣3.012億元,而2021年為人民幣2.676億元,主要由於TC中國及Thomas Cook英國在業務成長期的開發及推廣成本增加。從投拓的速度來看,收購的四年時間裏,Casa Cook和Cook’s Club實際上也只落地了桂林酷客這一個酒店項目,拓店速度之慢也可“一葉知秋”。
因此觀點指數認為出售兩個度假品牌的舉動更傾向於是一種“補血式”的做法,用於填補資金的空缺。
此外,消息稱Club Med預計在 2024 年前新開17家度假村,其中有7家位於中國。年內,南京仙林度假村、太倉度假村與成都黑龍灘度假村三家度假村將新開。這也表示了復星旅文Club Med對於中國市場的重視。
數據方面,據復星旅文披露,今年首季度其度假村、三亞亞特蘭蒂斯、度假資產管理中心的運營及其他旅遊休閒服務的營業額(按不變匯率計)為58.89億元,同比上升37.2%;Club Med地中海俱樂部中國區度假村按可比口徑總營業額遠超2022年五一假期的約8倍,超過2019年同期約110%,平均入住率超過90%。這些數據的正反饋也顯示了Club Med於復星旅文的重要性。
政策端加大力度促消費、投資與建設
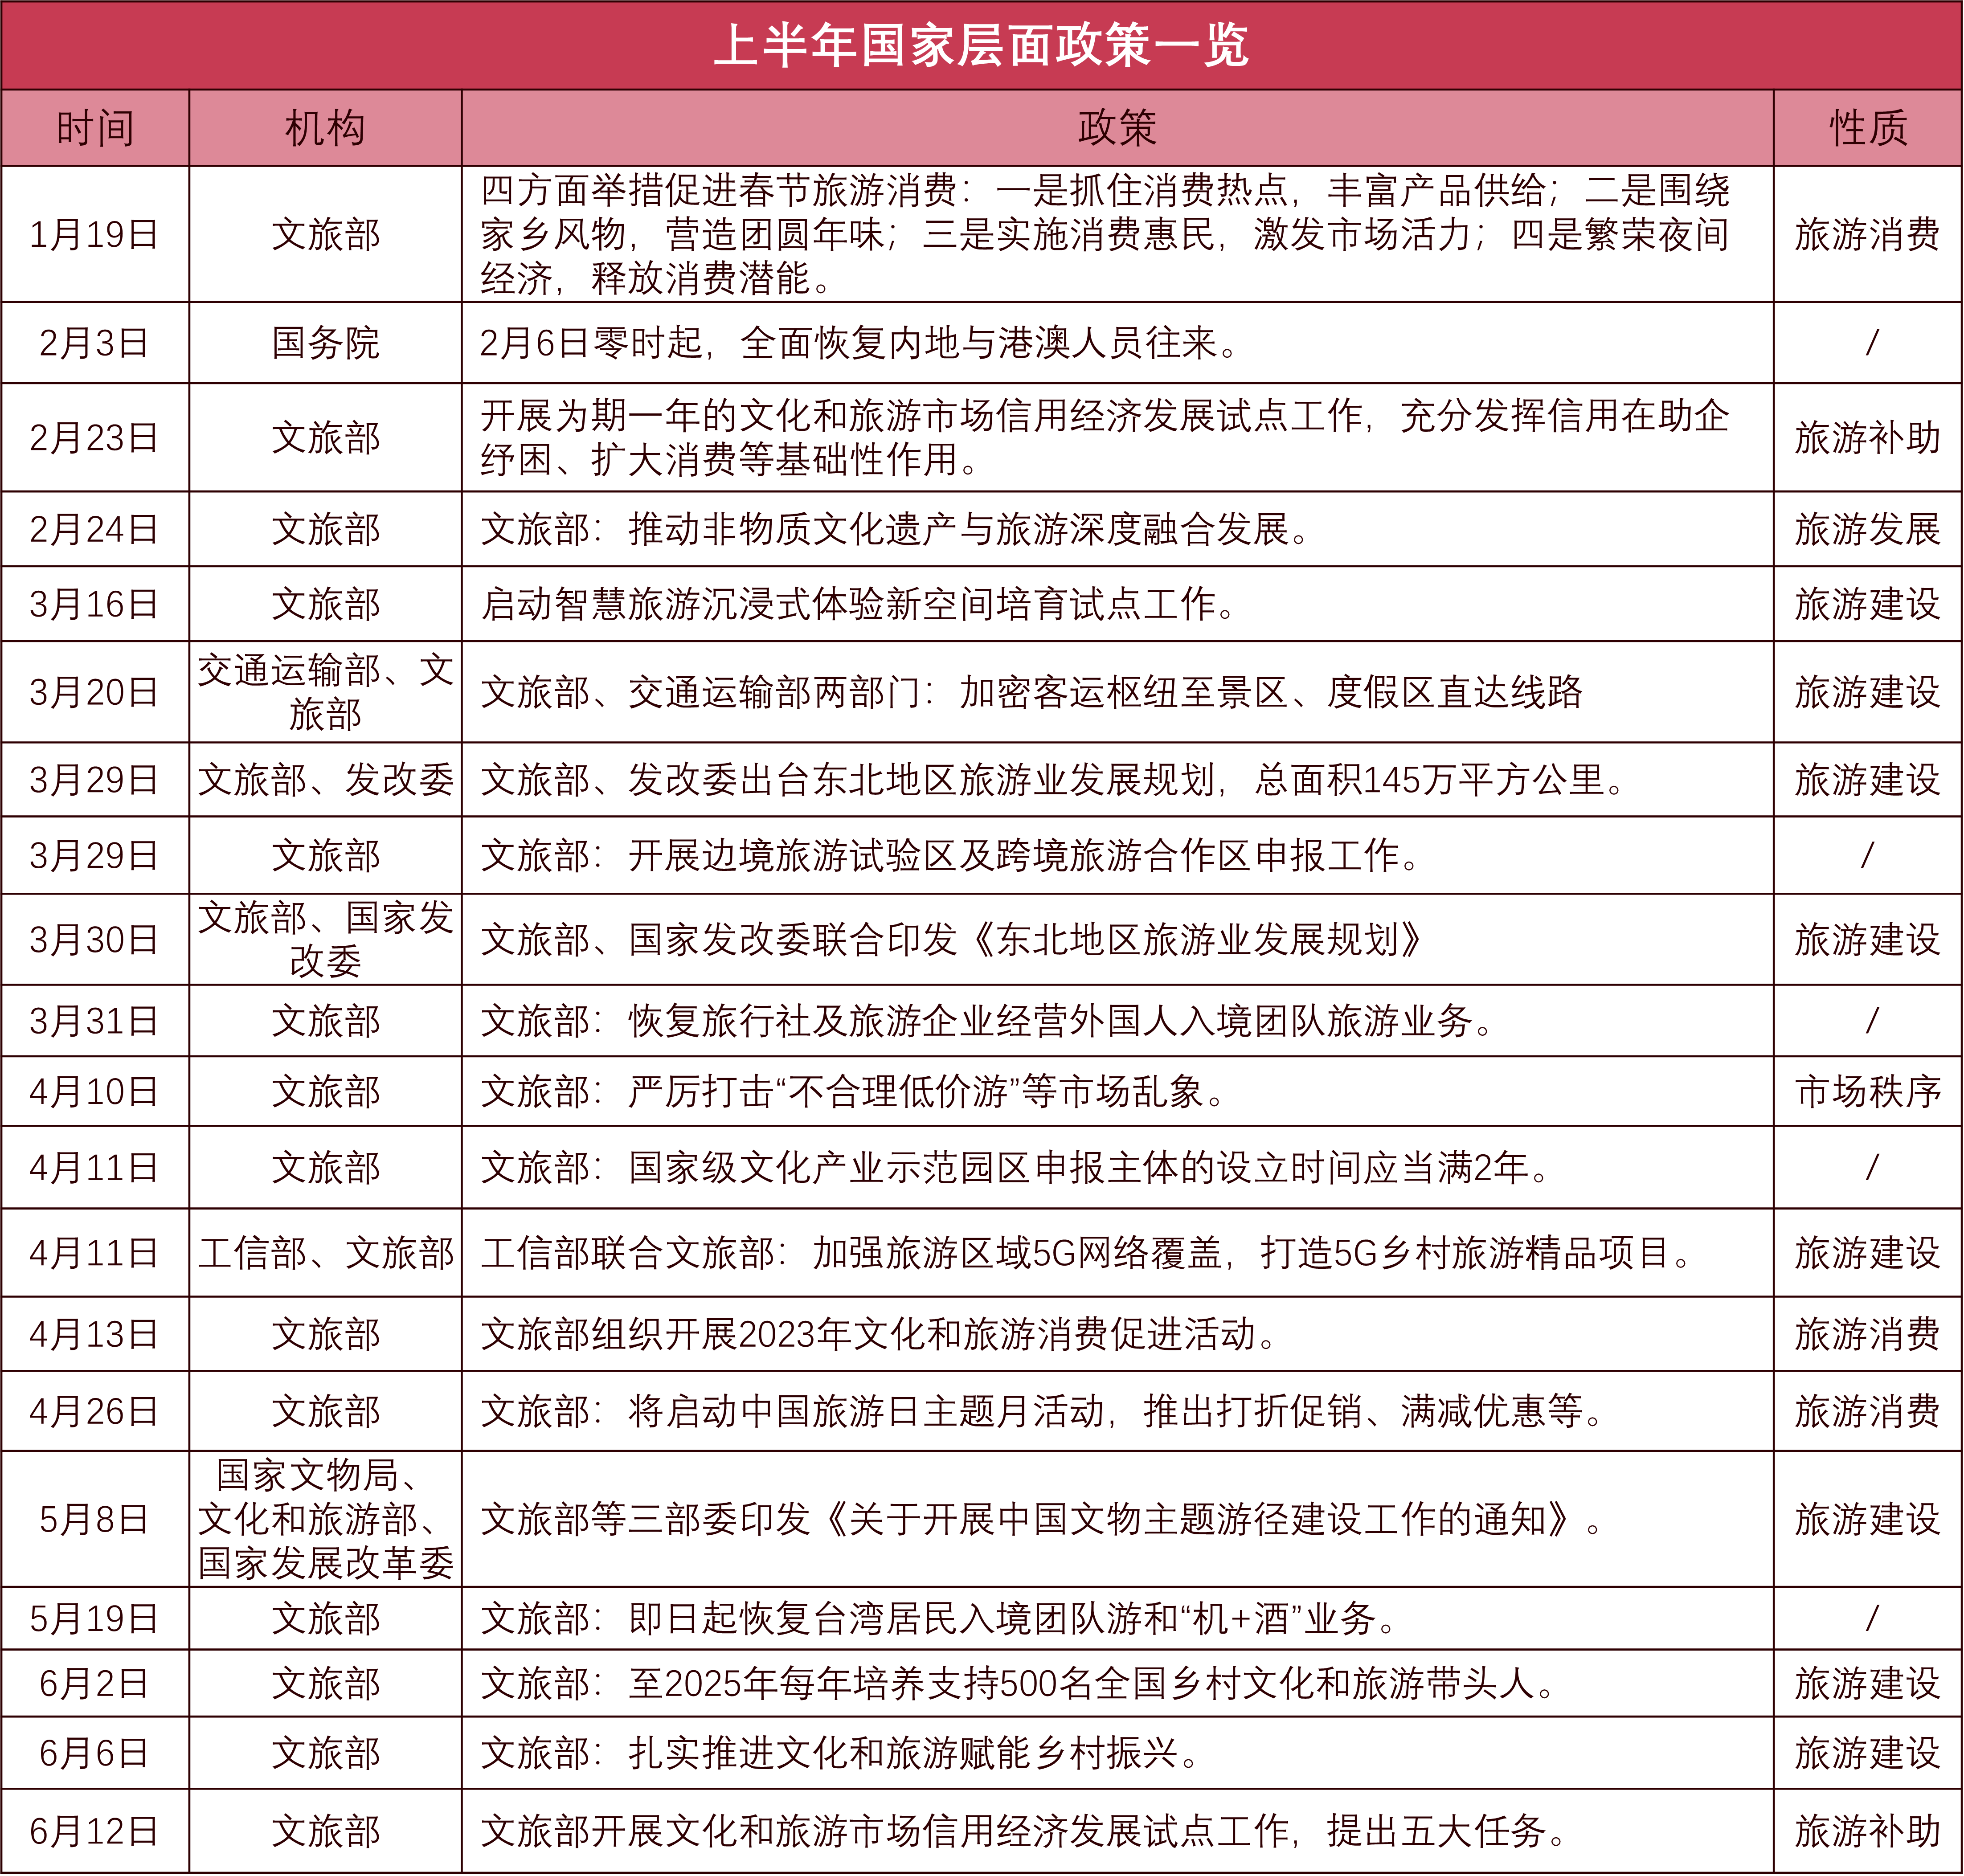
上半年內,國家層面的政策有明顯的“促消費”導向,並輔以加強旅遊項目建設。而對於旅遊補助方面的相關政策較少,主要是加強信用經濟發展。
數據來源:公開信息,觀點指數整理
據觀點指數統計,疫情防控大方向調整的政策頒佈後,國家層面也加快復甦出入境旅遊市場,其中包括全面恢復內地與港澳人員往來、逐漸放開國外旅遊團入境遊等。
觀點指數認為,《關於恢復旅行社經營外國人入境團隊旅遊業務的通知》所呈現的是一種信號,意味着政策利好將刺激文旅行業的需求從國內外雙向復甦,此前因疫情衝擊而遭遇的入境遊“停擺”也將成為過去式。
這也可從數據方面得到證實。國家移民管理局數據表示,端午節假期入出境旅遊更是達到了2020年以來的峯值。具體來說,2023年端午節期間全國邊檢機關共查驗出入境人員396.3萬人次,日均132.1萬人次,較去年端午節增長約2.3倍,是2019年端午節的64.6%,相對於五一小長假期間同比增長率的59.2%也有所增長。
同樣的,地方層面的政策也側重從消費端、投資端、建設端發力。

數據來源:公開信息,觀點指數整理
上半年,據觀點指數不完全統計,地方層面總共有55條文旅相關的政策頒佈,其中促進消費、鼓勵投資的政策如向文旅企業發放相關經營補貼、給予優惠貸款或稅費支持以及向文旅消費者們發放消費券等共計26條,多個省市均有涉及。
部分省市在半年內進行了兩次消費券的發放,觀點指數認為消費券的發放是一種撬動文旅消費市場的手段,可在通過現金補貼的方式短期內重振旅遊消費,釋放消費需求,但實際且長期的效果並不顯著。
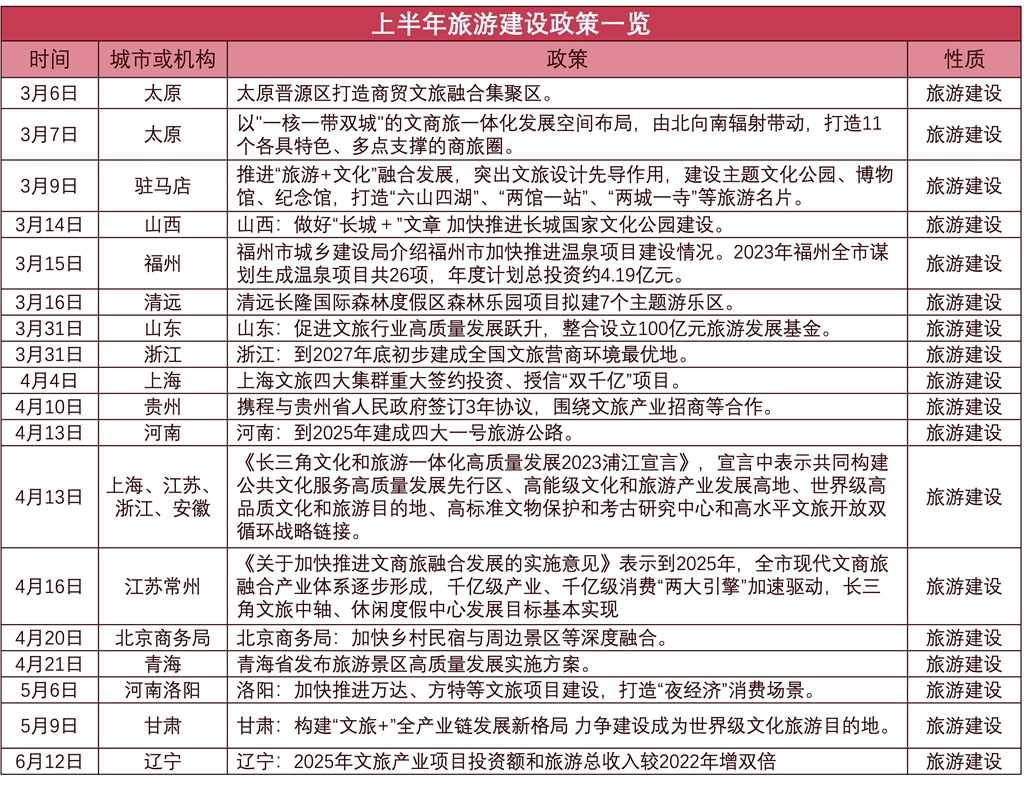
旅遊建設方面的政策頒佈則大多集中在3、4月,其中3月是政策頒佈的高峯,主要聚焦在推進省市內的文旅項目發展以及城市宣傳上。究其原因,一是疫情寒冬過後,“百廢待興”的文旅產業急需政策支持,二是疫情管控放鬆後,政策施展和操作的空間更大。
數據來源:公開資料,觀點指數整理
期內,地方層面不僅增加了現金或費用激勵的“輸血式”政策工具,在文旅項目的建設端上也加大了規劃類政策的支持力度,如北京提出城市副中心文旅區建設三年行動計劃,打造“環球影城×大運河”國際消費體驗區;山西太原提出建設商貿文旅融合集聚區,以“一核一帶雙城”的文旅一體化發展空間佈局,由北向南輻射帶動,打造商旅圈。
文旅行業整體向上,但消費支出已生端倪
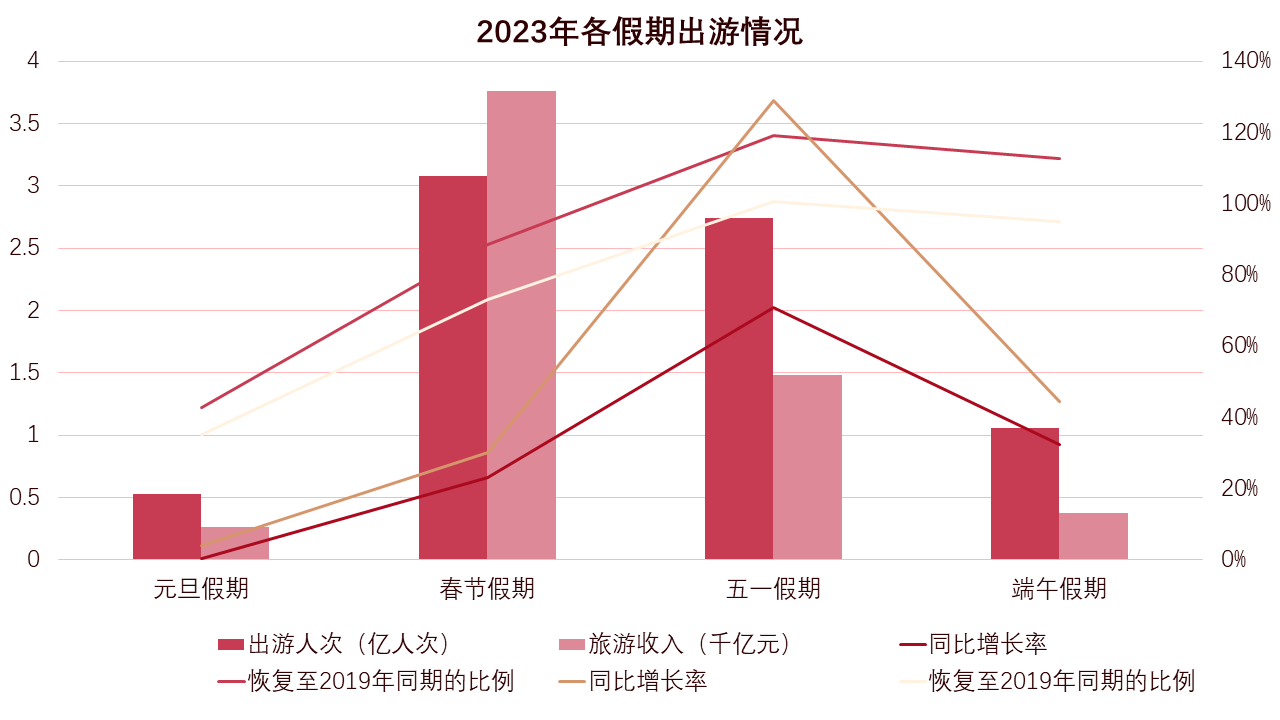
國內遊方面,隨着政策的逐步放開,各假期出行人次同比增長率持續增加,旅遊市場呈報復性增長。
數據來源:文化和旅遊部,觀點指數整理
其中值得注意的是春節假期後的兩個假期出遊人次已經恢復至2019年同期,並且增長10%以上,從OTA平臺數據同樣也可窺探出國內遊的“井噴式”爆發,與疫情時期拘泥於城市周邊遊形成反差。攜程數據顯示,五一期間用戶飛行距離已達四年巔峯,且熱門城市車票售罄速度超過春運,”搶到哪去哪”成為了部分旅客的隨機觸發事件。
此外,飛豬數據顯示,端午假期包含國內機票、酒店、周邊遊、中長線路遊等在內的國內旅遊服務延續了今年以來的復甦勢頭,商品訂單量繼續超越2019年同期;出境遊穩健恢復,較同樣長度的元旦假期訂單量增長3.6倍以上。
同樣,去哪兒數據也顯示了長線遊的需求持續釋放,端午假期國內熱門城市機票預訂量超過2019年同期二成,國內熱門城市酒店預訂量超過2019年同期1.6倍。
但關注到旅遊收入的情況,可以發現整體呈現疲態。
五一假期僅在2019年的基礎上增加了0.66%,遠低於出遊人次的增加。無獨有偶,端午節假期的旅遊收入同比不升反降了5.1%。
數據來源:文化和旅遊部,觀點指數整理
實際上,2019年各假期的人均消費均高於2020-2023年各假期的人均消費。出行人數增加卻伴隨着人均消費下降,觀點指數認為出現此種情況的原因與疫情三年後人們的理性消費有關。
據OTA平臺,五一假期國內航線日均單程機票價格(含稅)約1095元,2019年五一期間約為788元,平均漲幅為39%。但是這部分實際上均為旅遊時的固定支出,這樣看來分攤在吃喝玩樂上的消費金額會更少。
觀點指數認為這是消費“降級”帶來的遊覽方式轉變,疫情三年使得大家對於消費更為謹慎,把錢花在更為剛需的地方。此外,Z世代逐漸成為消費主力,傳統的旅遊項目及模式已經無法滿足這部分消費主力軍的“胃口”。這樣看來,國家層面不斷出臺政策促進文旅消費也是有跡可循的。
這種消費主力的轉換也一定程度上助長了“特種兵式旅遊”、“反向旅遊”等旅遊方式的爆火。“特種兵式旅遊”即指在有限的時間裏遊覽儘可能多的景點,憑藉着高效率、低成本貫穿於旅途全程,而“反向旅遊”則指不再熱衷去網紅城市、網紅餐廳,反其道而行之選擇冷門的安靜小城市度假。
而對於文旅企業來說,這其實不失為一種機遇,例如可以推出快速體驗式遊覽的系列旅遊產品,提供食住行全方位服務,抑或可以推出如風景打卡類、文化遺產類等特定主題的瀏覽線路。同時,旅企還可以利用科技賦能文旅產業,藉助數字文旅的力量豐富旅遊項目,進而吸引遊客。
一季度旅企營收初戰告捷,把握旅遊紅利期尤為重要
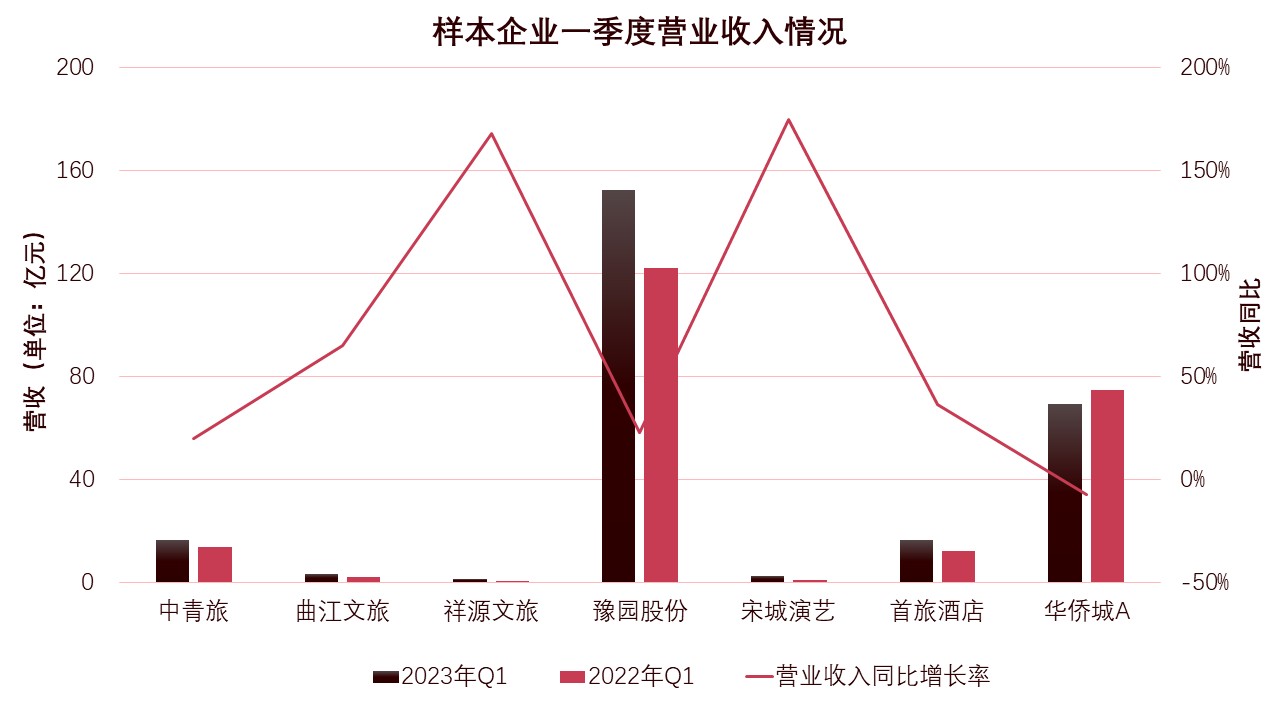
期內,共計7家樣本企業如曲江文旅、中青旅、祥源文旅等發佈了一季度報告。
數據來源:wind,觀點指數整理
據觀點指數統計,除卻華僑城營收同比為負,其餘6家樣本企業的營收同比均超過20%。
上市旅企(非樣本企業)一季度的營收變動幅度更大,期內23家上市旅企中共有12家同比增長率超過100%。歸母淨利潤方面,已有7家扭虧為盈,剩餘大部分旅企虧損收窄。

數據來源:wind,觀點指數整理
報復性旅遊的熱度維持在高位,被疫情三年拖累的文旅企業迎來了曙光。
在旅遊復甦勢頭正旺之時,旅企對於旅遊紅利期的把握更加值得關注。觀點指數認為,傳統的文旅項目吸睛程度已大不如前,文旅企業應該更多地拓展項目,比如發展多賽道文旅項目建設。此外,還應該提高旅客對於服務的體驗感,如搭建景區數字化平臺,使得旅客可通過分時預約等功能,合理安排行程,同時可使景區維持“最大承載量”,避免因擁擠出現事故等。
數據來源:公開信息,觀點指數整理
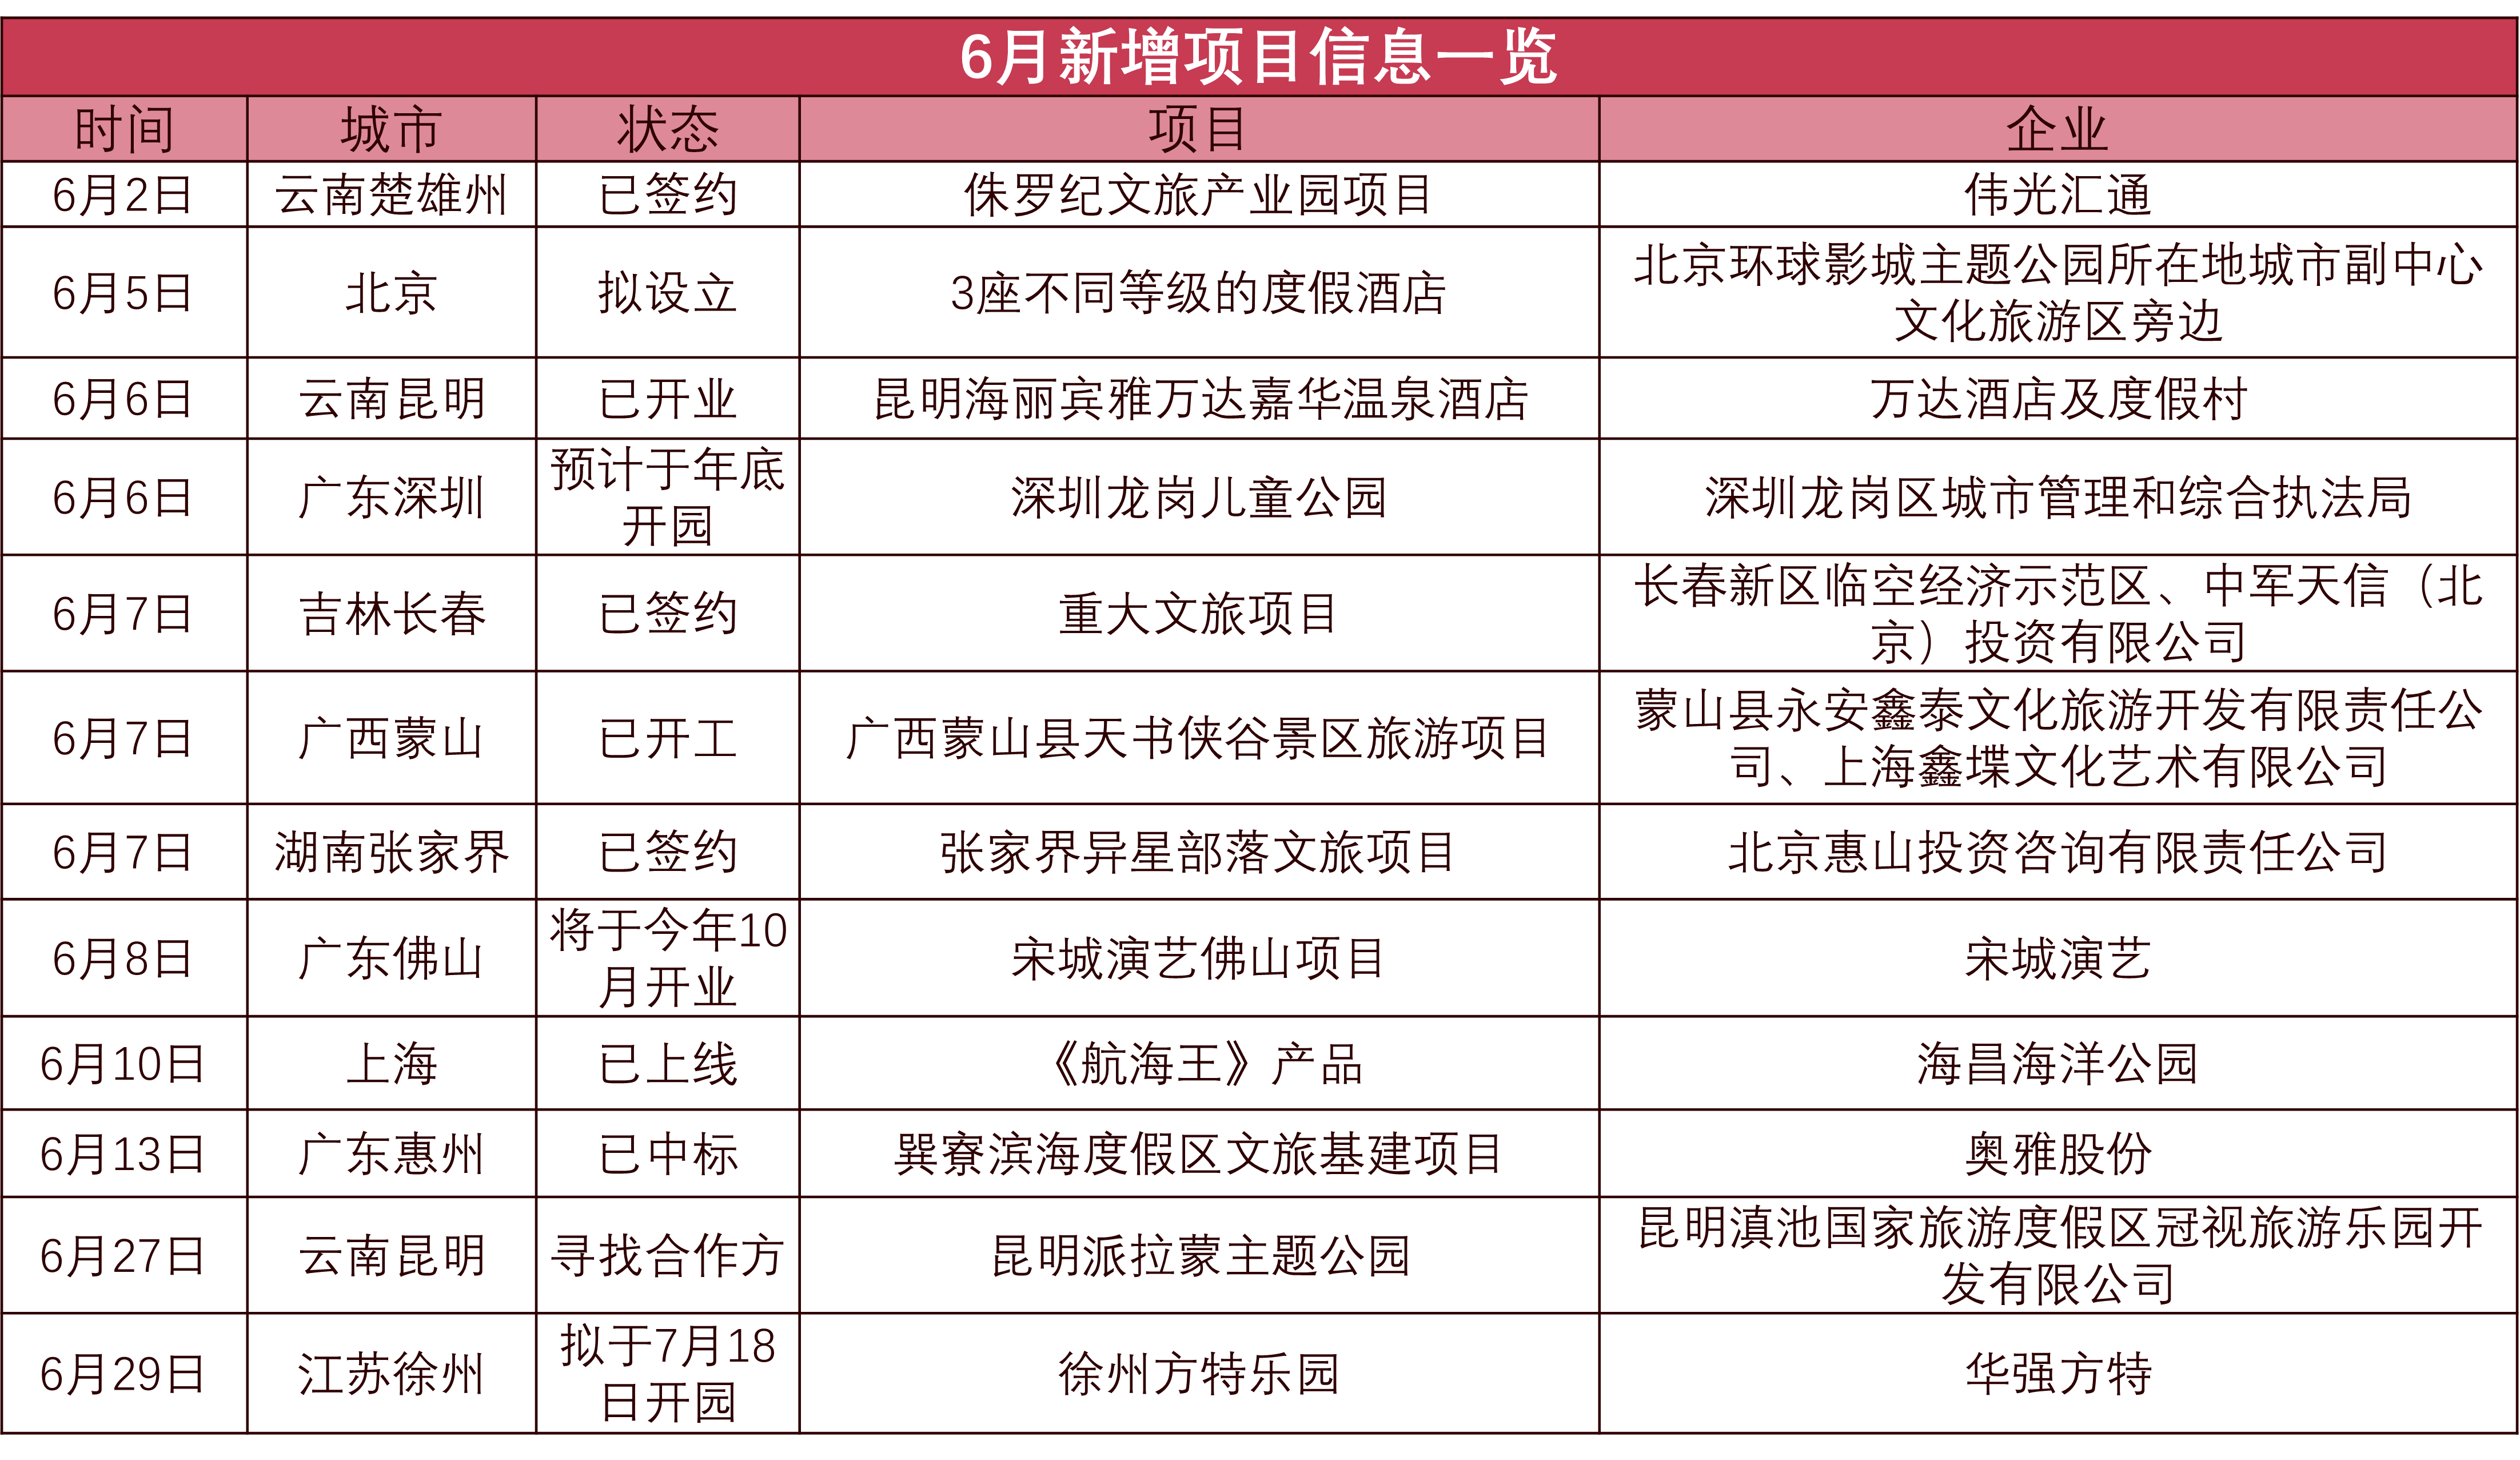
而從6月的新增項目中也可看出,旅企加大了多賽道文旅項目的佈局,新增項目不再以主題樂園、景區為主,還融入了多賽道文旅項目如數字文旅(MR遊船元宇宙)、文旅產業園(侏羅紀文旅產業園)以及度假酒店(萬達溫泉酒店、環球影城旁度假酒店)等。
文旅項目的賽道拓寬不僅有助於旅企抓住旅遊紅利期,還能增強Z世代的消費意願,從根源上增加創收。