
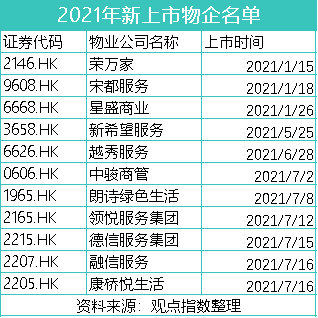
觀點指數 2021年至今,共11家物業服務企業新登陸了資本市場,港交所內地物企的數量提升至48家,A股市場物企數量為4家,物業行業資本化浪潮正有條不紊的推進。
隨着上市企業增多,板塊的稀缺性也在降低,物業透明度和市場化程度的提高,變相推動了行業集中度提升與發展的加速。
從今年新上市物企成色來看,資本化浪潮有效倒逼了物業行業主動優化盈利結構,不過仍舊普遍有高度的關聯方依賴,也意味着需要承擔來自利益共同體運營情況的的風險。
資本市場方面,新上市物業股的處境較為困難,破發情況依舊頻繁,同時還受到了宏觀因素波動的較大影響。
規模小型化與新故事範本
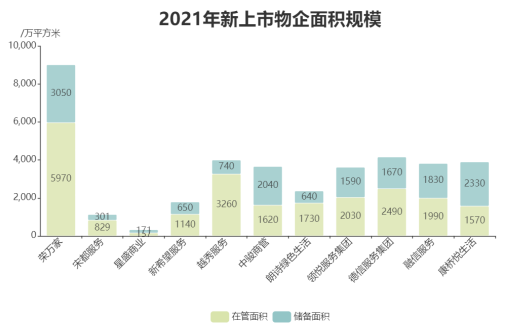
除萬科、金地與龍湖外,多數主流大型房企已在2021年前完成物業分拆上市。因而今年新上市物企整體規模明顯偏小,在管面積中位數與平均數分別為1730萬平方米與2071萬平方米,在管面積規模多集中在1000-3000萬平方米區間。
數據來源:企業招股書,觀點指數整理
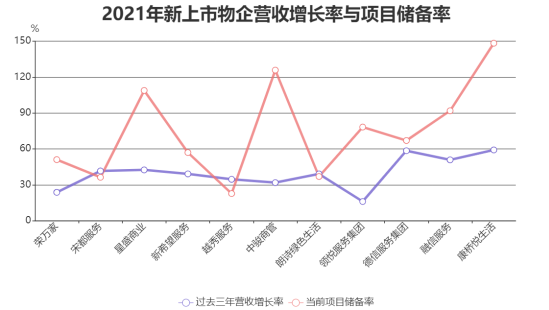
從這些企業過去數年的增長情況來看,2021年新上市11家物企過去3年平均營業收入增長率為39.8%,上市前數年都維持着較高的增長速度。
項目儲備上,這11家物企的平均合約在管比為1.75倍,較高的項目儲備率保證了這批物企在未來短期內有確定性的高業績增長潛力。
數據來源:企業招股書,觀點指數整理
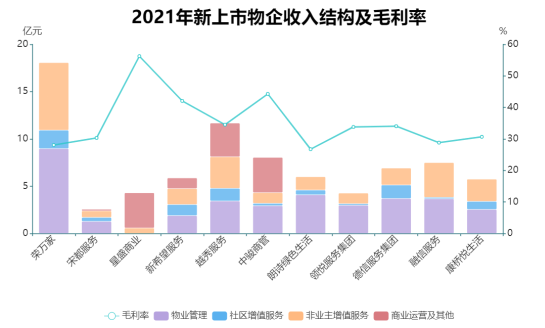
從營收結構來看,基礎物業管理服務仍是收入主力,但也有榮萬家、融信服務、康橋悅生活等物企的營收構成中有較大比例的非業主增值服務,該部分業務一般來自地產開發商,高度依賴上游房企的新盤開發情況,通常情況下不具備持續盈利性。
值得注意的是,被市場和政策看好且盈利能力較強的社區增值服務,在今年這批物企中收入佔比亦不高,或是由於這11家物企規模偏小,藍海探索的方向和進度都還有待挖掘。
另外,今年11家新上市物企普遍擁有較好的成本控制和盈利結構,毛利率的平均值為35.4%,顯著高於港股所有已上市物企29.0%的平均值。
數據來源:企業招股書、年報,觀點指數整理
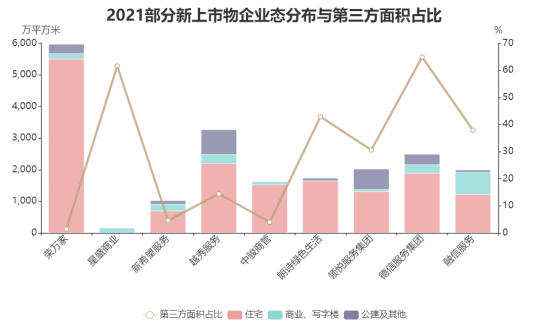
業態分佈方面,傳統住宅物業管理佔據在管面積的主流,公建與城市服務也是目前物企的重要發力方向。除此之外,要關注到盈利能力強、行業壁壘高的商業物業管理與商業運營仍是重要支柱,其中星盛商業較為特殊,為純商業管理及運營,上市時並未整合住宅或其他業態於其中。相對的,也有目前上市物企中毛利率最高。
地產開發業務受政策及經濟週期波動影響較大,這也會影響來自關聯開發商物業新項目的獲取。因此,市場也較為關注物企在管面積中第三方開發商的佔比,其中包含收併購與市場招投標等渠道獲取的項目一定程度上能反映企業的第三方外拓能力。今年新上市物企中,星盛商業、德信服務與朗詩綠色生活具有相對突出的外拓能力。
數據來源:企業招股書,觀點指數整理
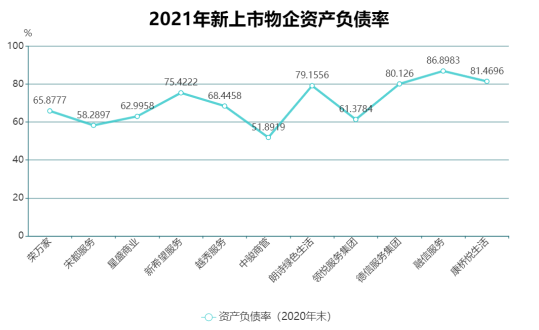
值得注意的是,今年新上市11家物企普遍擁有較高的負債率,平均資產負債率高達70.2%,而剔除這11家物企後,剩餘港股物企的平均資產負債率僅為44.5%。
通常情況下,物企擁有較為穩定和充沛的現金流,除收併購和投資活動外通常不需要過高的負債來進行經營週轉。不難發現,這些物企的高負債通常與其關聯地產開發集團有密切的聯繫,大量來源於與關聯方的相關交易和欠款,信貸收緊環境下房企傾向將資金壓力向下遊物業企業傳導,獨立性尚不足的物業服務企業不可避免受到影響。
數據來源:企業招股書,觀點指數整理
由於大部分物企採用類似的業務模式與發展戰略,以規模增長為主旋律的高速增長故事較為雷同,需要更多特色來說服市場與投資人。
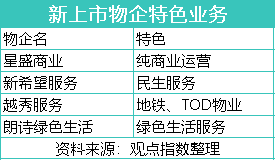
今年新上市物企的特色業務較多,除了吸引投資人外,一定程度還能暗示企業未來的發展戰略方向,例如星盛商業是商管物企的代表,而越秀服務則是地鐵及TOD物業第一股。
不過,目前除了將傳統物業管理與商業運營相結合的模式被認為比較成功並被市場認可外,大多數業務仍然處於探索階段。
資本市場熱度漸減
物業股一直在資本市場享有高估值紅利,但自去年年底以來,物企上市破發已逐漸成為常態。
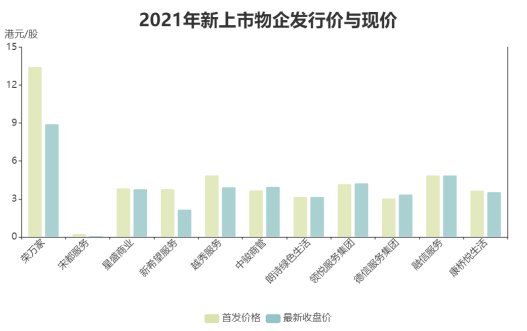
截至2021年8月18日收盤,目前所有48只H股物業股中有19只已跌破發行價,而今年新上市11只物業股中則有5只處於破發狀態,2只現價與發行價格相持平,其中宋都服務與新希望服務破發幅度分別達61.2%與42.6%。
數據來源:Wind,觀點指數整理
交易量的情況更能體現物業股熱度降低的情況,11只物業股上市首日平均換手率為9.0%,而8月17日-8月19日對應的平均日均換手率已跌至0.12%,其中有5只的實際換手率低於0.10%,成交量較為低迷。
上市首日漲跌方面,今年新上市物企大部分首日表現較為平穩,波動較大的主要是朗詩綠色生活(上市首日收漲43.5%)與宋都服務(上市首日收跌36.0%)。
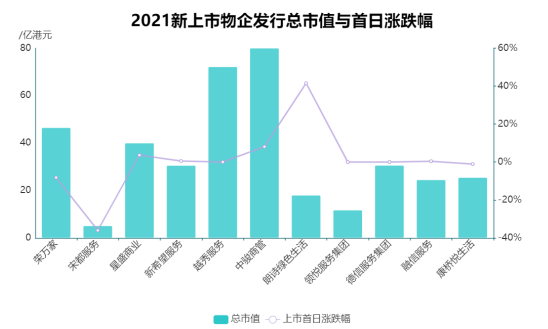
數據來源:Wind,觀點指數整理
由於新上市物企的整體規模較小,平均市值與募資金額也相對較低,11家物業服務企業募資淨額的平均值為7.9億港元,總額也僅為87.3億港元,而於去年年底上市的融創服務一隻物業股就達到了90.4億港元的融資淨額。
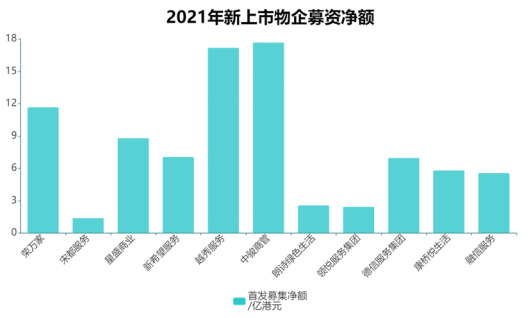
數據來源:企業公告,觀點指數整理
從首次公開發行的相關數據來看,2021年新上市11家物業股平均首發市盈率約為27.5倍,仍然居於市場高位,這也一定程度上說明了上市之後的高破發頻率。
認購方面,新上市物企市場公開發售項的認購倍數中位數為8.01倍,而發行佔比90%的國際發售項的認購倍數中位數為1.78倍;其中純商業運營的星盛商業市場認購熱度較高,香港公開發售部分獲得逾750倍超額認購。除此之外,大部分新上市物企的認購熱度都不及過往物業股上市情況。
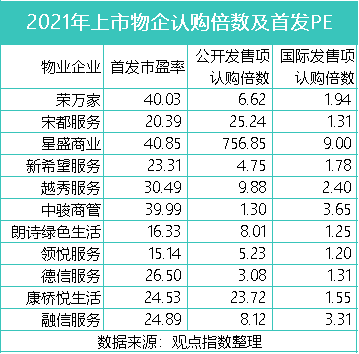
整體來看,今年新上市11只物業股表現略遜於往期,除初上市仍然定價較高外,後續走勢及交易熱度都表現不佳,儘管有受政策以及上游地產開發商不良影響的原因,但中小型物企在資本市場競爭力大幅下降已成既定事實。
原報告 | 敏於數,追本溯源,解讀地產深層次脈絡。篤於行,揭行業整體發展規律。