
觀點指數 5月23日,觀點指數研究院發佈的《卓越指數 • 2025住房租賃卓越表現報告》分析認為,在政策、資本與市場的協同推動下,住房租賃企業邁入高質量發展階段。
截至2025年第一季度,觀點指數監測的住房租賃集中式領域的20家樣本企業已開業規模超100萬間。
其中萬科泊寓和龍湖冠寓已開業規模均超10萬間,穩居第一梯隊。處於5到10萬間的第二梯隊樣本企業包括魔方生活服務集團、樂乎集團、瓴寓國際、鄭州城發安居美寓等。城家公寓、有巢公寓、招商伊敦公寓等緊隨其後。
在新開項目的推動下,企業在管規模持續增長。
舉例來看,截至2024年底,萬科泊寓、龍湖冠寓以及招商伊敦公寓已開業房量分別增至19.12萬間、12.4萬間以及3.42萬間,同比增長6.16%、0.81%以及15.93%。其中,招商伊敦公寓2024年裏新增開業11個長租公寓產品和1個服務式公寓產品,新增管理面積26萬平方米。
地方國企也不甘落後。如同期上海城方在營各類租賃住房項目房源突破4萬套,其涵蓋保障性租賃住房、市場化長租公寓等多種類型,其中保障性租賃住房項目約1.7萬套,在營項目數為18個。
從規模數據來看,在集中式領域,頭部企業的優勢明顯,不過腰部企業通過差異化產品定位與高效運營,持續拓展市場份額。與此同時,地方國企積極作為,市場競爭激烈,不同類型企業基於自身特點探索發展路徑。
隨着市場的進一步發展和規範,企業需聚焦於運營模式的優化,提升服務質量,精準匹配租客的多樣化需求,才能在市場中保持競爭力,實現可持續發展。
出租率表現上,過去一年裏,租賃企業繼續展現出穩健的項目運營管理能力,在營項目出租率維持穩定,觀點指數統計到樣本企業平均出租率為93.42%,與上年同期相比變動不大。
其中,泊寓、冠寓、瓴寓、金地草莓、寧巢、中海長租公寓等多家租賃企業在出租率方面有不錯的表現,成熟期項目平均出租率超90%。
除出租率外,住房租賃企業的經營效率提升還體現在自有渠道佔比、續租率、客戶滿意度等指標表現上。
舉例來說,2024年,萬科泊寓出租率為95.6%,對比2023年的95.76%變動不大,項目前臺GOP利潤率為89.8%,老客戶續租率接近60%,自有渠道獲客佔比提升至88.5%,平均簽約租期比上年延長了35天。
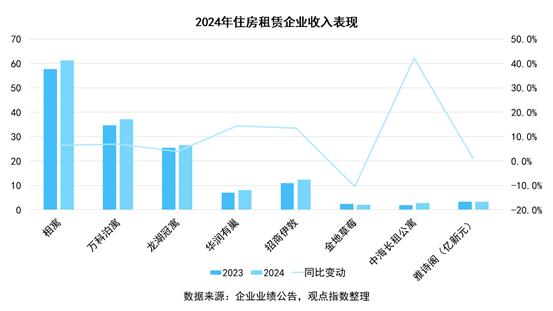
已披露2024年租賃業務收入的6家房企系租賃企業,全年收入合計88.66億元,同比增長7.83%,其中泊寓佔比為41.76%,冠寓為29.89%。
從上圖可知,2024年全年相寓、泊寓、冠寓、招商伊敦、有巢公寓、雅詩閣以及中海長租公寓等多家租賃企業均實現了收入的同比增長,同比漲幅區間在0.91%到42.11%不等,企業創收能力正穩步提升。
其中全年收入超10億元的租賃企業包括泊寓、冠寓以及招商伊敦,去年全年收入分別為37.02億元、26.5億元以及12.34億元,同比增長7%、4%以及13%。
以相寓為代表的分散式租賃企業,在收入端上也有不錯的表現。2024年相寓實現GTV約180億元,同比增長6.5%,全年營業收入為61.3億元,對比上年同期增長6.5%,全年毛利率水平為-5.5%。
與此同時,據凱德投資2024年業績報告披露,服務式領域代表企業雅詩閣2024年全年的管理費用相關收入實現同比增長0.91%至3.34億新元,其中經常性費用相關收入實現同比增長12%。
同時,2024年雅詩閣新店開業創新高,全年新增開業54個項目,可提供約11700個客房單元,全年新籤85個物業,可提供約15000個客房單元。全年開業規模和簽約規模對比2023年均有不同程度的增長。
儘管面臨市場租金下行的壓力,但部分企業通過規模擴張、優化運營、精準定位等策略,依然實現了收入增長。總體來看,住房租賃頭部企業具備較強的抗風險能力與發展韌性。