
觀點指數 5月23日,觀點指數研究院發佈的《卓越指數 • 2025住房租賃卓越表現報告》指出,2024年住房租賃市場呈現強勁發展態勢。觀點指數監測的29家樣本企業全年新增開業203個租賃項目,同比增長超15%,2025年1-4月延續擴張趨勢,新增開業50個項目,市場參與主體信心持續增強。
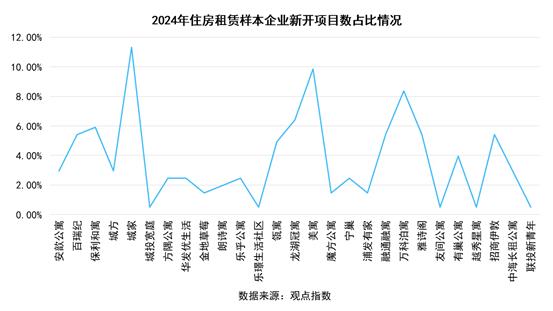
從企業類型來看,多元化的市場格局進一步凸顯。房企系、酒店系、地方國企、品牌運營商、藍領企業等各類租賃企業均有開店動作。其中,城家、鄭州城發美寓、萬科泊寓、龍湖冠寓、百瑞紀、融通融寓、招商伊敦公寓、保利和寓、瓴寓國際、雅詩閣等企業表現突出,新開項目數佔比均超5%。
同時,今年樣本企業開店積極性不減,據觀點指數不完全統計,2025年1-4月,樣本企業新增開業項目數為50個,其中萬科泊寓、雅詩閣、龍湖冠寓、美寓、安歆公寓、融通融寓等企業開業項目數居前。
新開項目類型囊括保租房、人才專項租賃住房、白領公寓、服務式公寓、租賃社區、藍領公寓等,產品結構多元化,為不同人羣帶來租住新選擇。

項目體量上,新投運項目多為千套以下的小體量產品,“小而美”仍是租賃企業擴大市場佔有率的重要方式。據觀點指數不完全統計,2024年新開項目中,房量小於500間/套的佔比超半數,成為市場供應的主體力量。
與此同時,房量在500-1000套/間的項目佔比19%,這類中等規模項目,在保障一定規模效益的同時,兼顧了服務的精細化與特色化,比如在公共區域設置共享書房、健身區等功能空間,吸引對居住品質和社交有一定需求的租客。
超千套以上的大體量租賃社區項目佔比達27%,對比2023年同期,佔比有所提升,這表明租賃企業對該項目類型的關注度逐步上升。大體量租賃社區往往能集成多種功能,打造一站式生活圈,涵蓋商業配套、休閒娛樂設施等,為租客提供全方位的生活服務。
整體而言,“小而美”的小體量產品憑藉靈活性與精準定位,仍是租賃企業擴大市場佔有率的重要抓手,助力企業深入滲透細分市場。同時大體量租賃社區項目佔比實現提升,租賃企業在追求規模擴張、提升綜合競爭力等方面積極探索,未來將相互補充,共同推動住房租賃市場的發展與變革。
從新開項目城市佈局圖來看,2024年上海以21.18%的佔比位居首位,成為租賃企業佈局的重點。當地的經濟環境、產業資源、人口流入、租房需求等持續吸引租賃企業落址。
鄭州、深圳、杭州、北京、廣州等全年新開項目數均在10個及以上。這些城市擁有優質的公共資源和良好的發展機遇,人口吸附能力強,租賃市場需求龐大且穩定,為租賃企業提供了穩定的市場環境和發展空間,同樣企業佈局的重點區域。
總體而言,新開項目的城市佈局明顯傾向於經濟發達、產業繁榮、人口吸引力強的一線及新一線城市。這些城市租賃需求旺盛且穩定,能夠為企業帶來較高的市場份額和經濟效益,是租賃企業佈局的重要選擇。
同時,部分二線城市及經濟發展較好的三線城市潛力足,開始受到租賃企業的關注。由此,租賃企業有望在新興市場中發展新的業務增長點,逐步構建起多層次、廣覆蓋的市場佈局,以應對不斷變化的市場環境和日益激烈的競爭格局。
另外,據觀點指數監測,樣本企業單月開業項目數與租房市場季節性規律基本匹配。
樣本企業精準匹配市場需求高峯,通過開業有效降低房間空置率,壓縮空置成本支出,實現成本控制與收益增長的雙重目標。旺季時(如3月、6、9月)項目開業數明顯增多,淡季時(如2月、7月、10月)開業數減少。
從數據走勢來看,租賃企業開業決策受季節性需求、政策導向、企業戰略規劃等多重因素影響。