
觀點指數 在5月20日觀點指數研究院發佈的《表現力指數 • 2025商辦資產運營報告》中,其提及,2025年一季度,我國GDP同比增長5.4%,增速與上年四季度持平,為各行業發展提供穩定支撐。宏觀政策聚焦擴大內需與培育新質生產力,大力推動商業航天、低空經濟、人工智能等新興產業發展,促使寫字樓市場需求結構發生轉變,科技互聯網與消費服務類企業成為新增長點。
然而,寫字樓市場仍面臨供需矛盾,處於深度調整期。據國家統計局披露的數據,2024年,全國辦公樓開發投資額和銷售額累計值分別為4160億元和3208億元,分別同比下滑9%和14.3%。
同期辦公樓新開工面積和竣工面積累計值分別為1893萬平方米和1940萬平方米,分別同比下滑27.7%和35.2%。
與此同時,2025年1-3月,以上四項指標均出現不同程度的同比下滑,跌幅區間為11.3%到34.9%。
整體來看,2024年辦公樓市場在投資、銷售、建設各環節的數據均不理想,辦公樓市場投資和銷售活躍度降低,市場需求收縮,開發商資金投入和市場交易規模均在減少。
同時,開發商對辦公樓建設持謹慎態度,新建項目減少,竣工量也顯著下降,可能影響未來市場的供應規模。但前期已開工項目陸續竣工,存量市場規模仍在增加,項目去化面臨一定的壓力。
2025年第一季度延續下滑趨勢,辦公市場仍處於深度調整期,市場復甦面臨較大壓力。
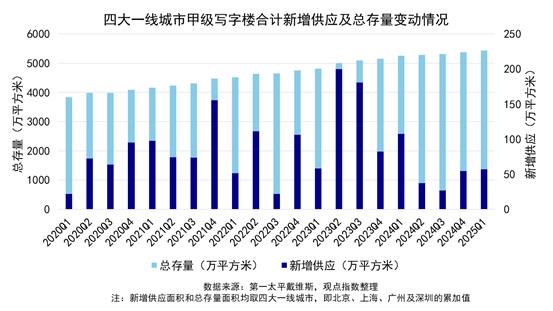
數據來源:第一太平戴維斯,觀點指數整理
注:新增供應面積和總存量面積均取四大一線城市,即北京、上海、廣州及深圳的累加值
據第一太平戴維斯披露的數據,四大一線城市新增辦公面積持續放量,2024年全年新增入市的甲級寫字樓面積合計226萬平方米,同比下滑56.63%。其中上海全年新增入市面積位居一線城市首位,達138.4萬平方米。
今年第一季度,四城新增入市面積合計56.8萬平方米,對比上年同期下滑47%,對比去年第四季度微升。其中深圳單季度新增供應面積居首位,約21萬平方米。
在新增供應面積的推動下,一線城市甲級寫字樓總存量面積繼續增長,上海、北京及深圳總存量面積均超千萬平方米。具體來看,截至今年一季度末,北京、上海、廣州及深圳四城甲級寫字樓總存量面積分別為1537萬平方米、1995萬平方米、734.3萬平方米以及1158.6萬平方米,合計5424.9萬平方米,四城總量對比上年年末約增長1.06%。
從整體市場環境來看,新增供應減少,讓辦公市場得到喘息的機會,為行業後續的穩定發展奠定了基礎。與此同時,市場需求的全面復甦仍需時間,重點城市依舊面臨不同程度的挑戰,未來辦公市場需要在供應與需求的動態變化中持續調整與優化。
寫字樓租賃市場表現上,第一太平戴維斯數據顯示,今年第一季度上海及深圳兩城淨吸納量環比出現下滑。同期廣州季度淨吸納量回正至2.1萬平方米,但在租賃需求不足、新增供應等影響下,廣州全市空置率水平繼續上升。
而北京甲級寫字樓整體表現優於上年同期,單季度繼續錄得正吸納量,約為5.2萬平方米。

同時,北京全市空置率水平處於一線城市最低位。戴德梁行數據顯示,2025年第一季度北京全市空置率水平同比及環比均下降1.1個百分點至17.2%。北京寫字樓租賃市場活躍度有所提升。
同期上海、廣州及深圳三城空置率水平環比均出現不同程度的攀升,三城環比變動幅度為0.4到0.6個百分點,同比分別攀升0.1到1個百分點,供需矛盾繼續影響市場表現。