
一年一度的《表現力指數 • 2024 年度商業地產表現報告》繼續如約發佈。
觀點指數緊密追蹤行業發展的脈動與革新步伐,深入商業地產及其關聯產業鏈,通過企業領袖深度訪談、廣泛市場調研,以及詳盡的數據資料分析,攜手行業領航者、資深從業者、權威專家及意見領袖,全面剖析商業地產全產業鏈的當前狀態,一同把脈行業風向與前景。
同時將從產品創新、商業運營模式、投融資策略、多元化等維度,深入挖掘潛藏的機遇與增長點,為業界提供權威、全面且前瞻性的行業指南,助力企業把握市場脈搏,為商業地產的持續發展注入新的活力與靈感,共同推動行業的繁榮與發展。以下為報告節選:
市場疲軟與消費動力不足,商業地產商各顯其能
進入2024年,國內商業消費市場迎來了新的挑戰。宏觀市場上,2024年1—9月份,社會消費品零售總額353564億元,同比增長3.3%。按消費類型分,1—9月份商品零售額為314149億元,增長3.0%,餐飲收入則為39415億元,增長6.2%,均錄得個位數增長。
從最新的數據來看,國內商業消費市場增長動力不足,體現了國內消費者的消費預期仍較為謹慎,儲蓄意願強勁,消費潛力難以在短期內完全釋放。
商業地產投資端,從商業營業用房和辦公樓的投資完成額表現來看,市場同樣趨於謹慎。2024年1-9月份辦公樓和商業營業用房累計開發投資額分別為3178億元和5389億元,同比增幅為-6.5%和-13.4%,仍處於負增長狀態。
政策層面,商務部定位2024年為“消費促進年”,着力擴大國內需求,但目前的消費市場表現未有太多驚喜,預計還有較長時間的恢復期。
在此背景下,商業地產商們直面市場壓力,在效益收入、項目運營上各顯其能。
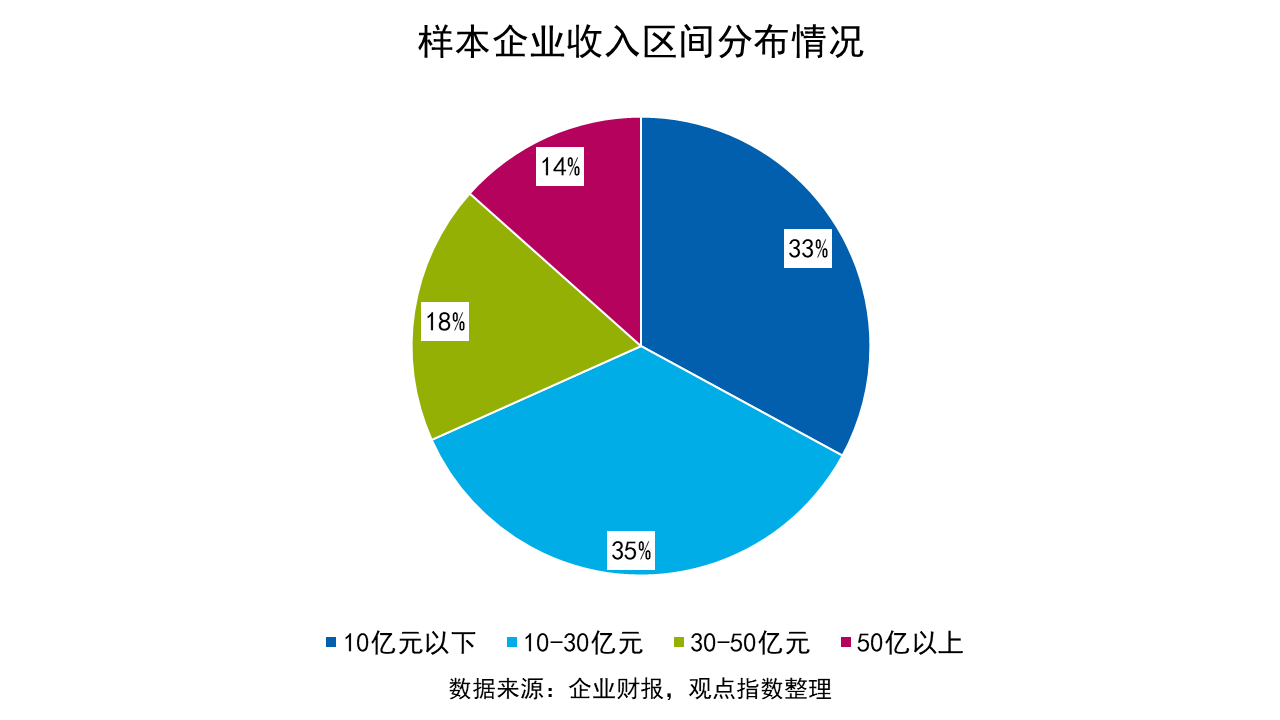
觀點指數從樣本企業中選取部分進行觀察,在收入區間分佈上,10億元以下的企業佔比最大,為33%;其次是10-30億元收入的企業,約佔35%;再則是30-50億元收入的企業,佔比接近18%;50億元以上收入的企業,佔全部樣本企業的比例為14%。
可以看到,收入分化下,頭部企業佔據着較大的市場份額,同時掌握着更多的話語權。收入前十的企業收入總額約佔總體的45%。這也意味着腰部及底部企業在市場競爭中突圍的難度較大。
在輕資產、資產管理的趨勢下,部分企業憑藉優質商業資產、突出的商業運營能力,開始着力探索新的增長點;而另一部分企業面臨生存問題,揹負較大的資金壓力。
觀點指數認為,經歷2023年的強勁反彈後,消費市場動力轉弱,市況至2024年未見起色,因此企業的生存環境更為嚴峻。在此背景下,商業地產企業需要順應新的消費和服務趨勢,持續強化項目運營水平,才有望實現穩健發展。
從今年的表現來看,大部分企業秉承更為審慎的發展策略,一方面,通過輕資產輸出方式拓展管理規模,另一方面尋求消費REITs上的發展契機。
輕資產業務發展上,企業對合作項目的要求進一步提高,頭部企業更聚焦於經濟發達、消費市場活力強、消費需求旺盛的高能級城市的商業項目,提升後續成功運營的可能性。
至於公募REITs市場的探索,目前更多利好頭部企業。通過發行消費REITs,企業的存量資產盤活通道更為順暢,手握優質資產的商業地產企業有望通過資產管理能力,釋放價值。
樣本企業增長分化,內港資租金水平表現迥異
為深入研究企業的表現,觀點指數剔除樣本池中規模較小且非典型的個體,選取了20個代表。其中涵蓋以購物中心或商辦等主流業態為重的頭部企業,同時兼顧了內資與港資兩種不同的發展模式。
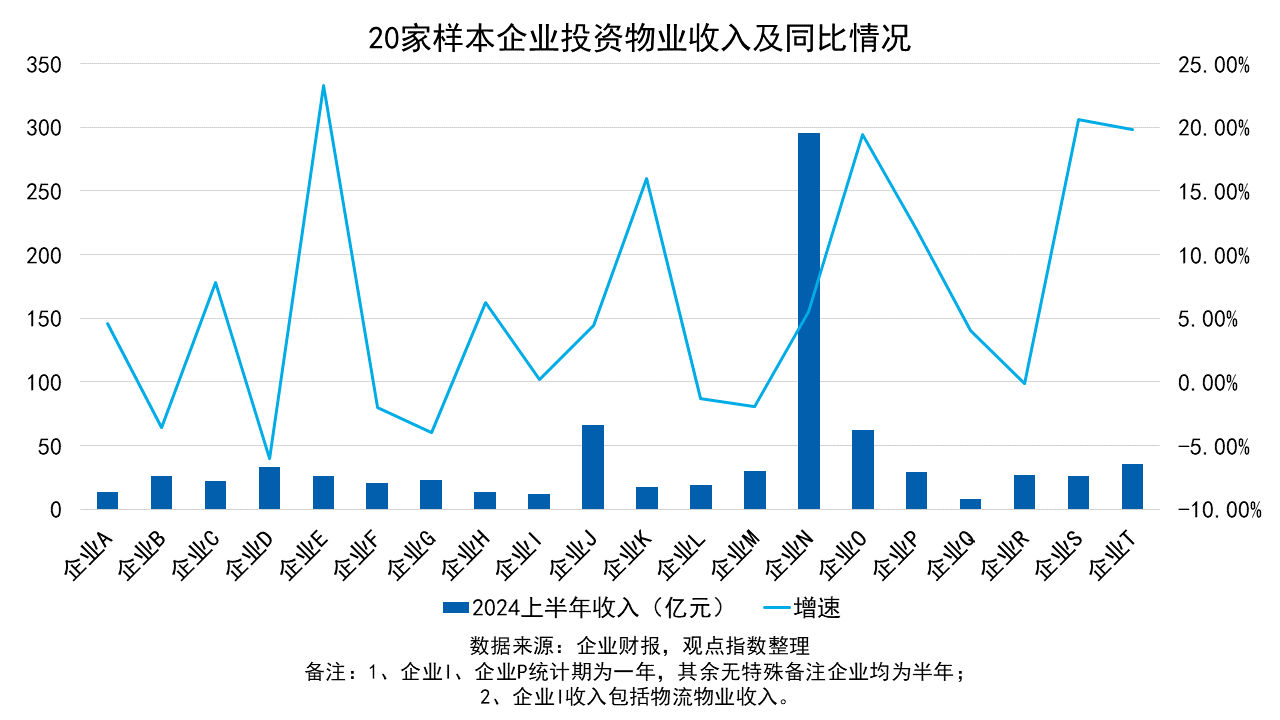
首先從樣本企業的收入來看,包含商管企業在內的樣本企業收入均達到10億元以上,排名較前的企業大多以運營購物中心、寫字樓等傳統商業物業為主,這類物業的收入和回報較其他類型物業高,通常更受投資者的青睞。
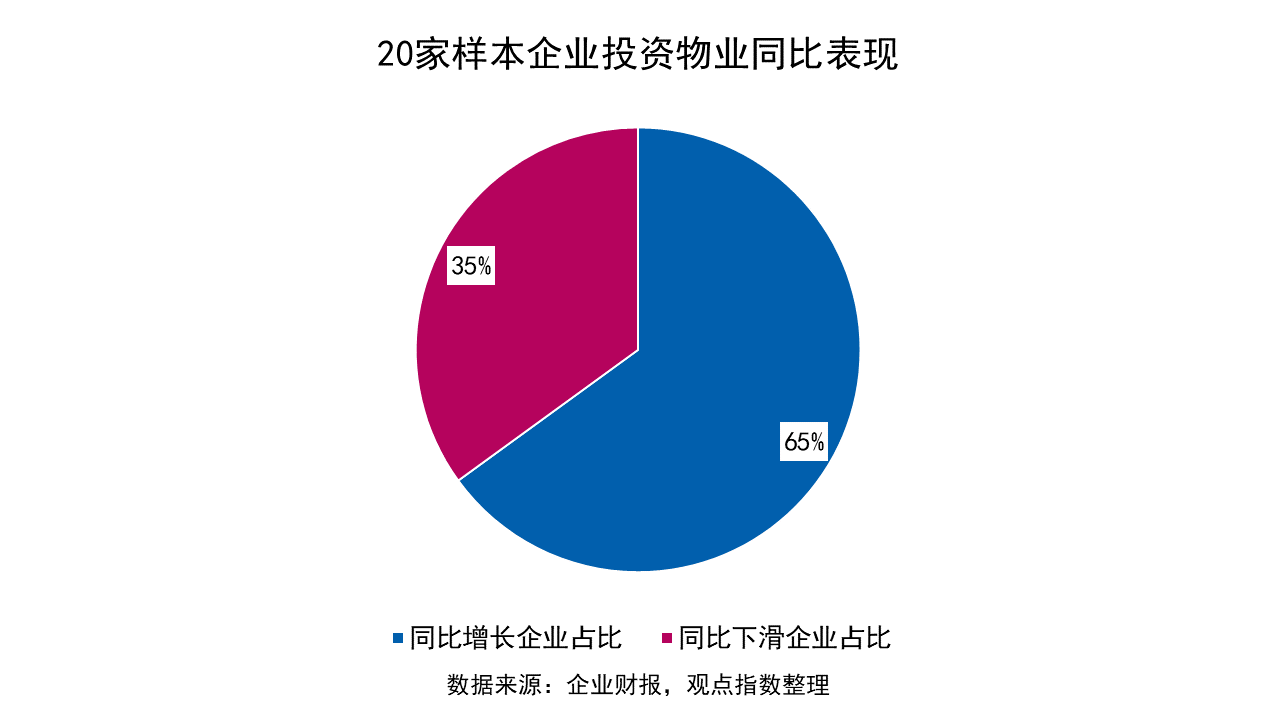
同比增長方面,20家樣本企業中,約35%的企業錄得收入同比下滑,其中,約7成是港資企業,內資企業大部分實現了收入的增長。增速方面,樣本企業的整體表現不及去年同期。實現增長的企業中,過半的增速在10%以下。說明當下商業消費市場和行業面臨的挑戰正在不斷增大,想要實現業績增長較為困難。
分類型來看,內資企業方面,增速最快的為企業E,約23%,主要得益於其規模在期內有明顯增長,以及較強的商業運營調整能力。
據觀點指數了解,僅2024上半年,企業E就新開業了7個購物中心,旗下在營購物中心增至108座,新簽約商業輕資產外拓項目7個,均處於一二線城市。
在高端商業表現上,其在營的重奢購物中心業績逆市增長,零售額同比增長9.6%,零售額同比增長4.0%。
企業T在增速上也有亮眼的表現,上半年商業收入同比增長19.8%至35.4億元。收入增長主要得益於寫字樓業務的穩健發展,以及購物中心業務的推進。
最新的2024中期數據顯示,目前企業T的寫字樓業務收入佔總體的比例為50%,該業務仍是其主力業務且在市場中具備較強的競爭力。此外,購物中心收入佔比也由2023年同期的24%上升至31%,在商業業務中扮演着愈發重要的角色,有望成為第二增長曲線。
港資企業方面,增速最快的為企業P,約為12%。觀點指數認為,其增長與自身投資物業在內地的位置、資產質量等因素有關,此外優質物業的陸續入市也給收入增長帶來了支撐。
進入下半年,企業P推動旗下的南京高端商場入市,該項目體量約10萬平方米,位於南京河西CBD,匯聚約168家品牌,其中約30家是首次登陸南京。
除此之外,企業P未來幾年還有望落成多個重點商業項目,預計將進一步提高其內地租賃收入的規模和增長速度。
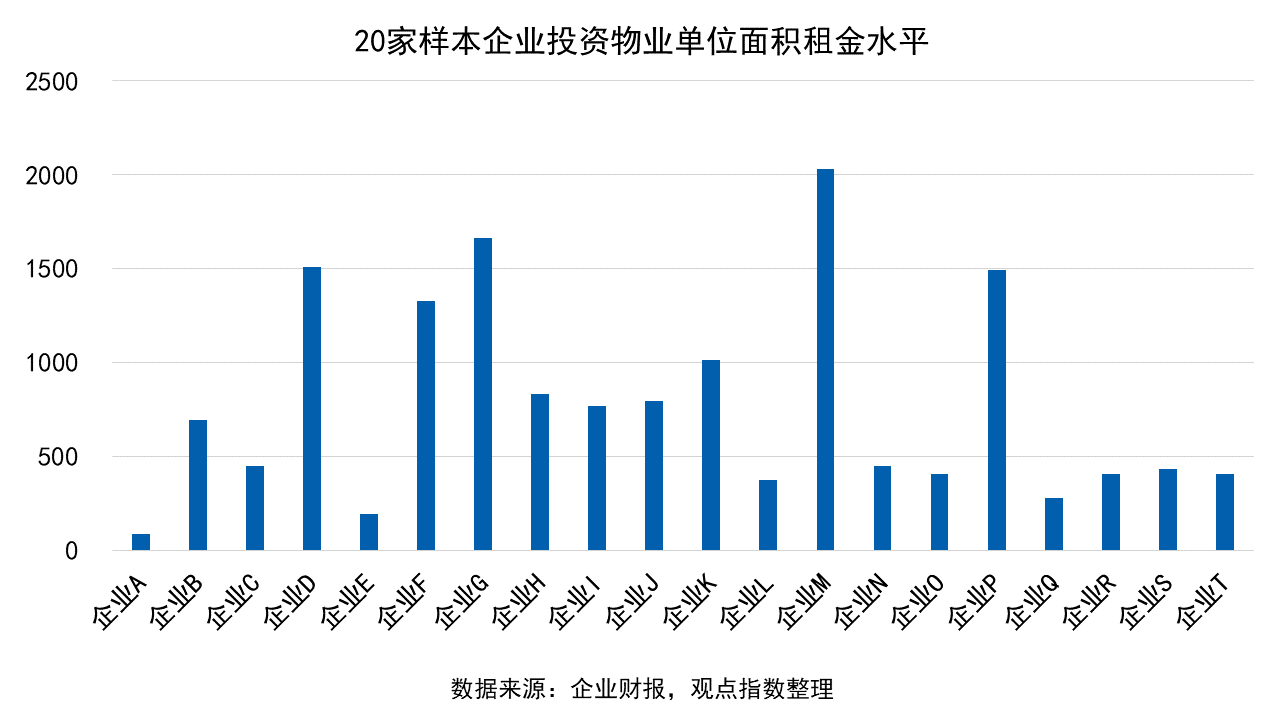
單位面積租金水平上,以自持物業為主的港資企業優勢明顯。排名前十的企業中,8家為港資企業,僅有2家是內資企業。
租金水平最高的港資代表M,單位面積租金超過2000元/平方米,其在北京、上海、廣州等核心商業城市運營着高端商業項目,在收入、估值方面均有不錯的表現。即使在市況不佳的情況下,整體的表現也依然可圈可點。
資產價值提升難,企業尋求優質資產變現
除了租金水平外,投資物業資產值也是衡量一個商業地產商是否擁有優秀的運營能力的關鍵。
在研究成果的樣本企業中,資產值在200億元以下的企業佔比55%,200-500億元的企業佔比23%,500-1000億元的佔比約14%,1000億元以上的企業佔比為8%。
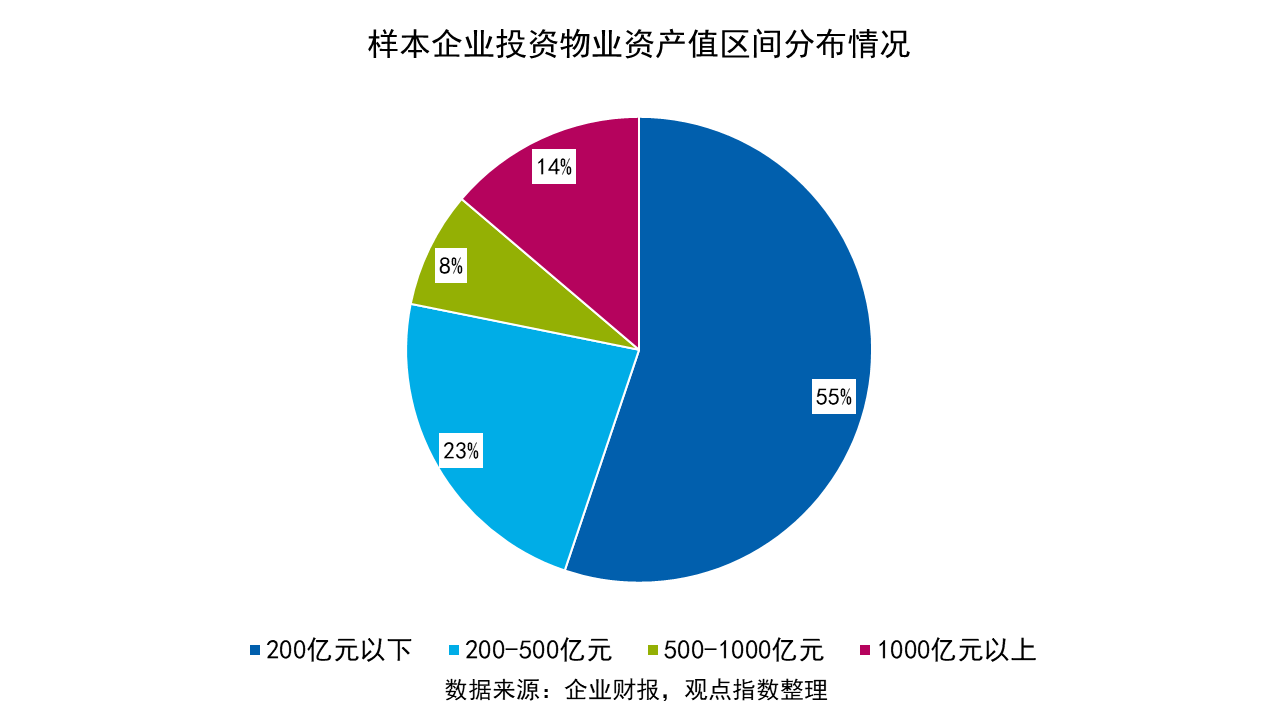
資產值規模較高的企業,在零售物業和商辦物業運營上見長,均積累了豐富的項目運營管理經驗。
除了較強的商業運營能力外,在長期的自持開發運營下,上述企業也積累了可觀的商業資產,這讓它們在市場面臨挑戰的當下,仍能較好地生存下來。一方面,企業通過長期持有運營優質資產,收穫穩定的現金流;另一方面,在必要時也能通過出售資產回籠資金,緩解壓力。以萬科為例,據2024年中期業績會通報,截至7月底萬科大宗交易累計簽約200億元,涵蓋辦公、商業、酒店、公寓等31個項目。
雖然出售動作頻頻,但通過打造並運營高價值的商業資產,獲得可持續的高收益回報,仍是當下頭部商業地產企業發展的重要方向。
需要關注到的是,REIT發行是目前的重要方向,不少企業寄希望於此,以盤活存量資產、兌現更高的商業地產價值。
據觀點指數統計,目前國內已成功上市的商業消費REITs共有7單,發行主體以華潤、印力、大悅城、金茂等頭部商業地產企業為主,REIT的成功發行也為這類企業提供了釋放資產價值的重要通道。
從資產質量來看,已上市的消費類基礎設施REITs底層資產均位於一線或新一線城市的發達商圈。依託於城市經濟發展環境與居民購買力水平,其出租率、客流量與租金水平表現較好,收入穩定性強。
觀點指數以投資物業公允值衡量企業在市場環境下的策略變化和運營能力。可以看到,選取的30家樣本企業中,約77%錄得公允值虧損。
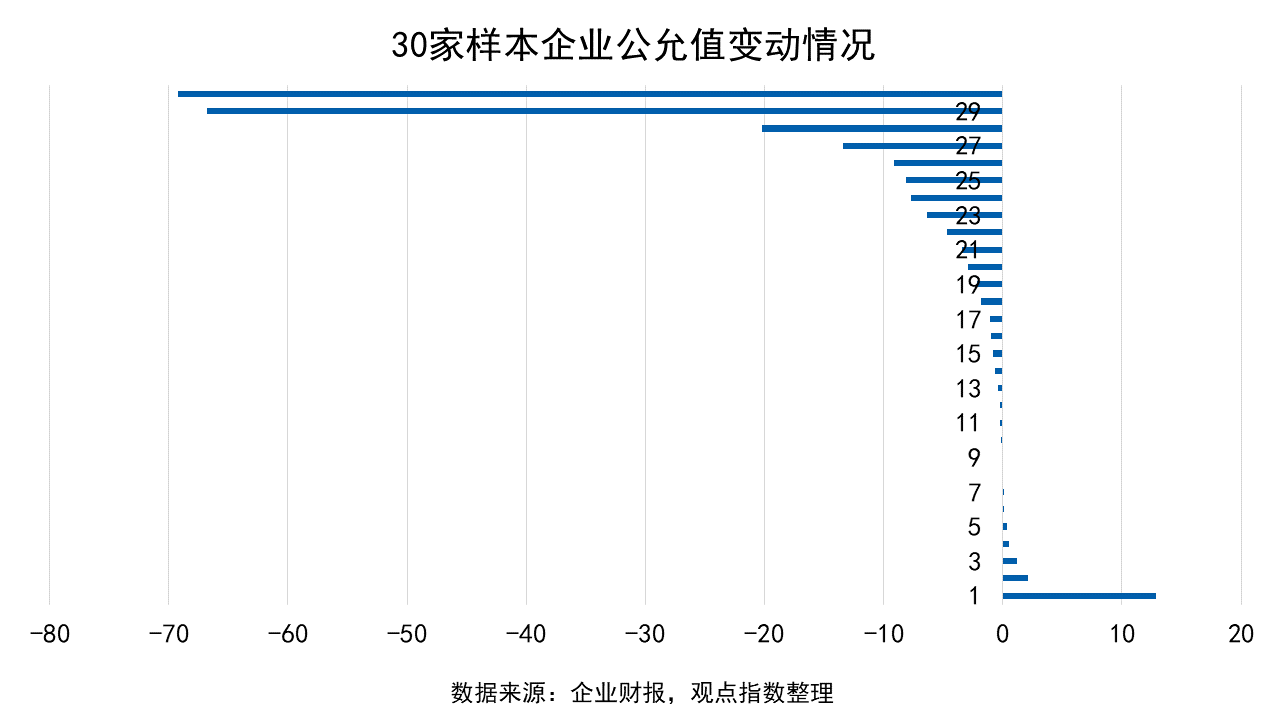
相比去年同期,錄得公允值虧損的企業佔比明顯增加,這也從側面說明了當下市場環境對企業提升投資物業資產值帶來較大阻力。
以公允值錄得負值增長的一家樣本企業為例,其運營項目收入同比有所下滑,一定程度上導致了物業資產估值的下滑。
而降幅最大的樣本企業為港資企業,相較其他同行,其在內地的商業發展較為保守。雖然此前在成都、長沙等商業城市佈局有優質項目,但近年來在內地並未有新項目入市,在今年市場環境不佳的情況下,資產估值有所下滑。
總體來看,當前國內的商業地產環境依然充滿挑戰,市場和行業對企業也提出了更高的要求。觀點指數認為,若商業地產企業後續不能對市場前景做出準確預判,並在此基礎上制定適應性發展戰略,將難以在商業道路上實現長久發展。