
觀點指數 2003 年起,博鰲風尚盛典已然 22 年。觀點指數研究院繼續對全產業鏈進行綜合研究與分析,於 2024 博鰲全體大會現場發佈《觀點指數 • 2024中國房地產全產業鏈發展白皮書》暨《影響力指數 • 2024 博鰲風尚表現報告》。以下為報告節選:
回顧過去的上半年,商業辦公市場仍面臨較大的挑戰。
首先在辦公租賃市場表現上,重點城市寫字樓租金繼續下行,以價換量仍是主流。空置率表現上,第二季度,一線城市變動幅度不大,甲級寫字樓空置率開始出現企穩信號。具體來看,金融、科技以及專業服務等行業企業佔據重點城市寫字樓租賃市場的主導地位,同時也是商辦運營商旗下辦公物業組合的重要租戶力量。
在有效辦公需求不足、重點城市新增供應、租戶流失等衝擊下,辦公租賃市場持續承壓,商辦運營商租賃活動也面臨較大的壓力,已披露上半年運營數據的寫字樓物業表現欠佳,但優質寫字樓資產的創收能力仍值得肯定。
辦公投資市場上,險資成為商辦資產交易市場中不可或缺的部分,險企積極配置寫字樓資產也顯示了對辦公資產投資收益的認可。同時,上半年發生多起由股東接盤的交易案例,股東方的支持尤為重要。
辦公房產投資和開工延續頹勢,增量市場規模繼續收縮
今年上半年,國內生產總值(GDP)實現616836億元,同比增長5.0%,國民經濟運行總體平穩,穩中有進。
隨着宏觀經濟穩步恢復,重點城市寫字樓市場活躍度提升,但面對有效辦公需求不足、供給持續增加、經濟不確定性等因素,下半年的辦公市場仍面臨多重挑戰。
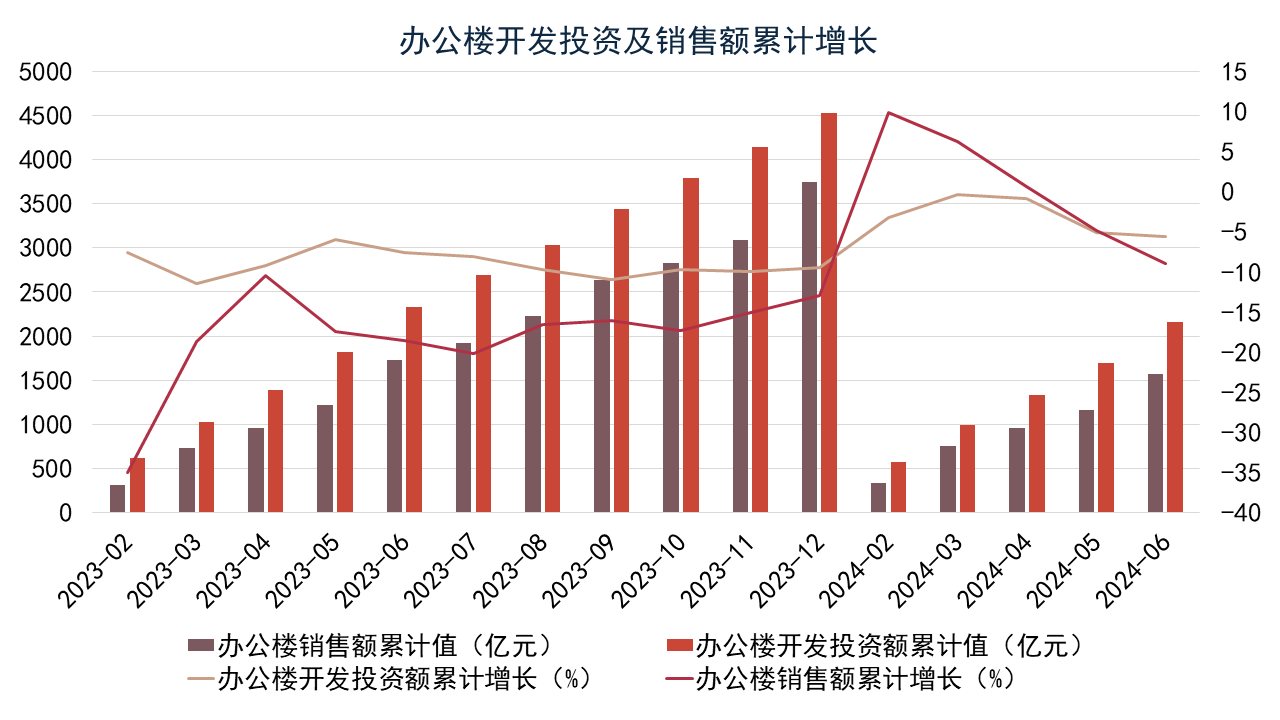
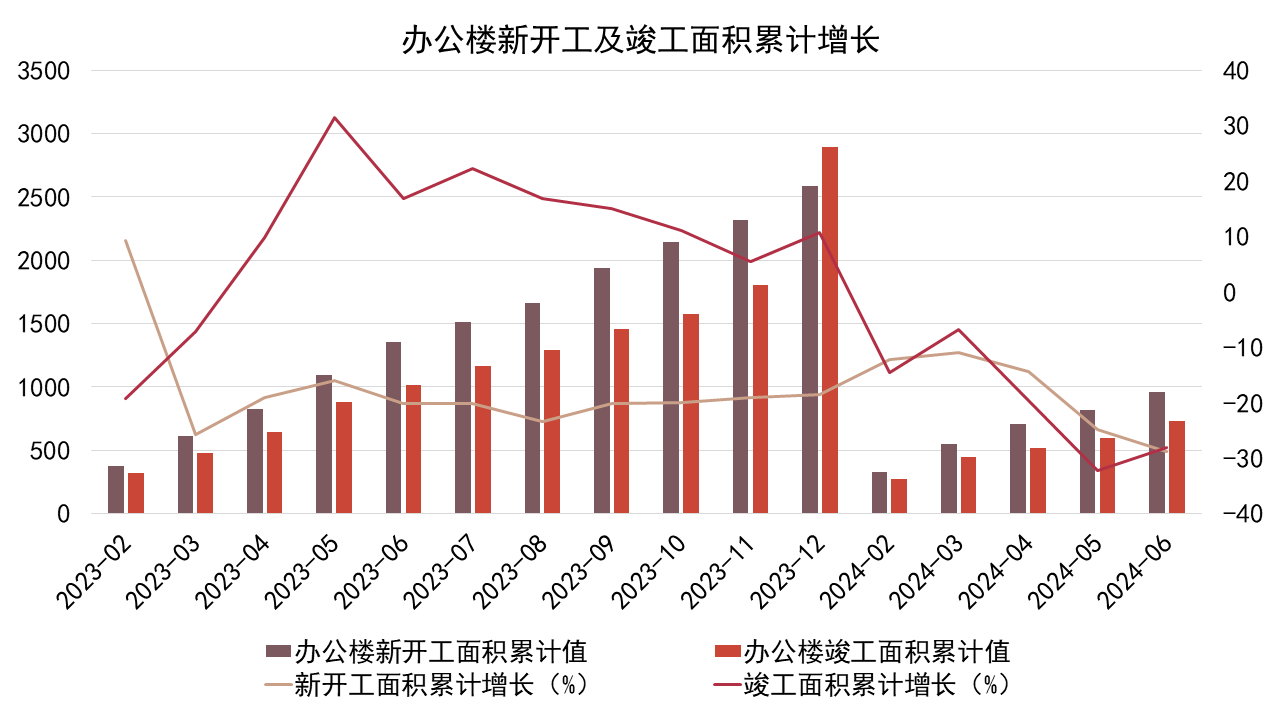
數據來源:國家統計局,觀點指數整理
據國家統計局披露的數據,2024年1-6月,全國辦公樓開發投資額和辦公樓銷售額累計值分別為2160億元和1567億元,分別累計下滑5.6%和9%,商辦投資和銷售市場表現欠佳。
全國辦公樓建設上,截止到6月,全國辦公樓新開工面積和竣工面積累計值分別為964平方米和733平方米,累計下滑28.7%和28.1%。
從數據來看,上半年全國辦公樓新開工和竣工面積均出現不同程度的累計同比下滑,辦公樓的開發速度下降,企業投資、開工意願不足。
不過,去年增長的辦公樓累計竣工面積將持續為辦公市場帶來增量面積,今年寫字樓存量面積仍將保持增長。
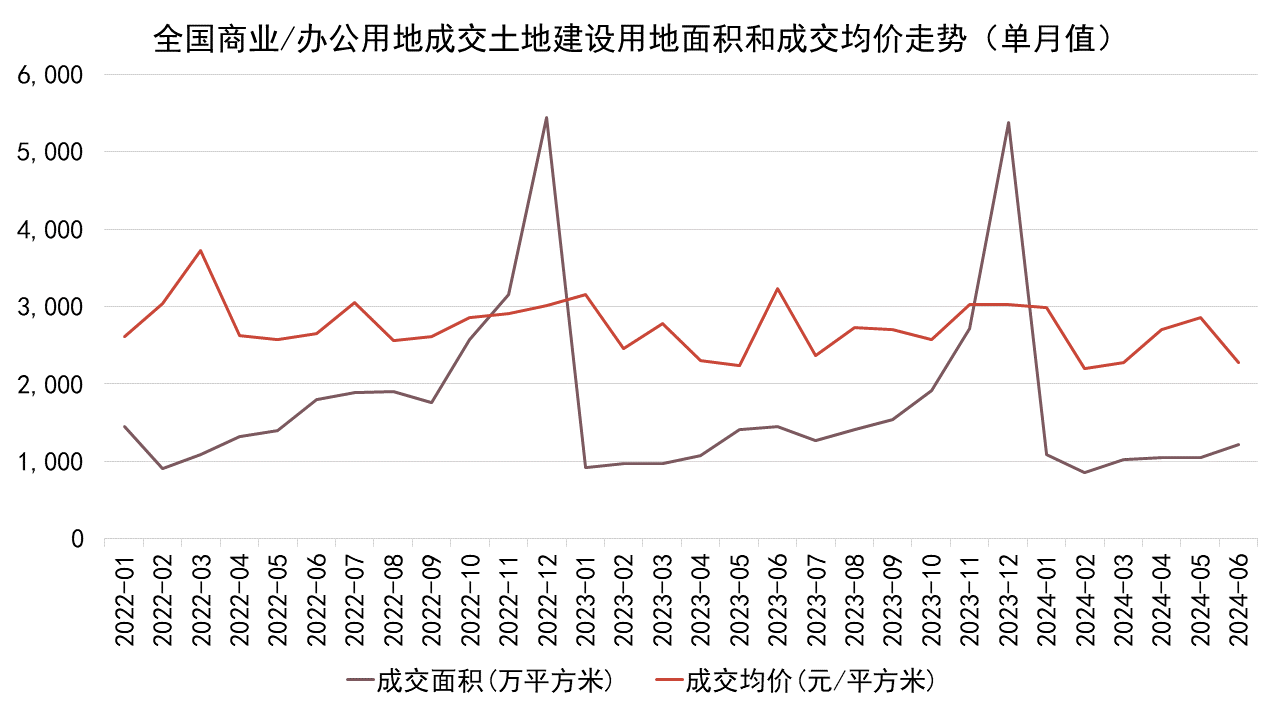
數據來源:同花順,觀點指數整理
商業/辦公用地成交上,同花順數據顯示,6月單月,全國商業/辦公用地成交面積和成交均價分別錄得1222.04萬平方米和2278元/平方米,均出現同比下滑,下滑幅度分別為15.62%和29.52%,環比則分別為上漲16.45%和下滑20.21%。
2024年1-6月,全國商業/辦公用地成交面積為6283.68萬平方米,同比下滑7.57%,相較去年下半年成交總面積下滑55.84%,商辦用地成交量也有所下滑。
成交均價上,上半年全國商業/辦公用地成交均價為2551.33元/平方米,同比下滑5.28%,較去年下半年下滑9.14%。
從數據來看,今年上半年全國商業/辦公用地成交面積和成交均價都出現不同程度的同比和環比下滑,商辦市場增量規模將持續收縮。
以價換量趨勢不變,中海商業、陸家嘴辦公租賃收入優勢明顯
租賃市場端,上半年一線城市空置率繼續攀升,漲幅有所收窄,以價換量的市場環境下,重點城市寫字樓租金繼續下探。
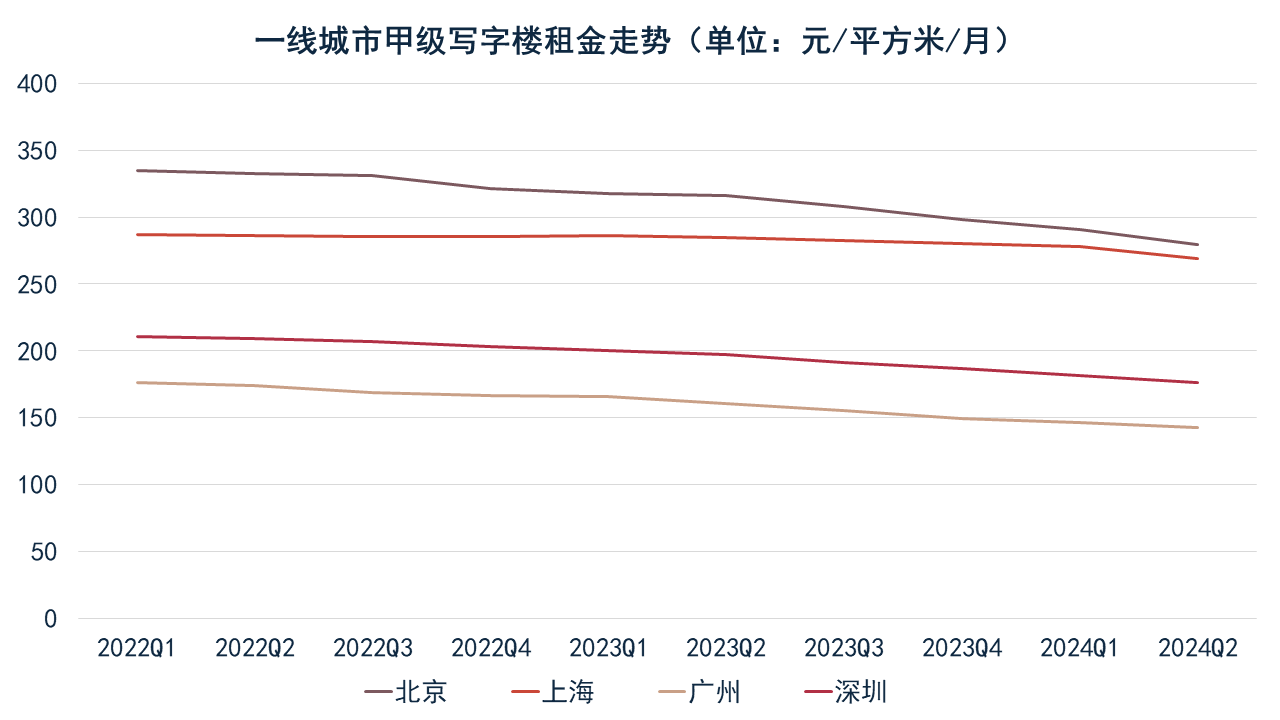
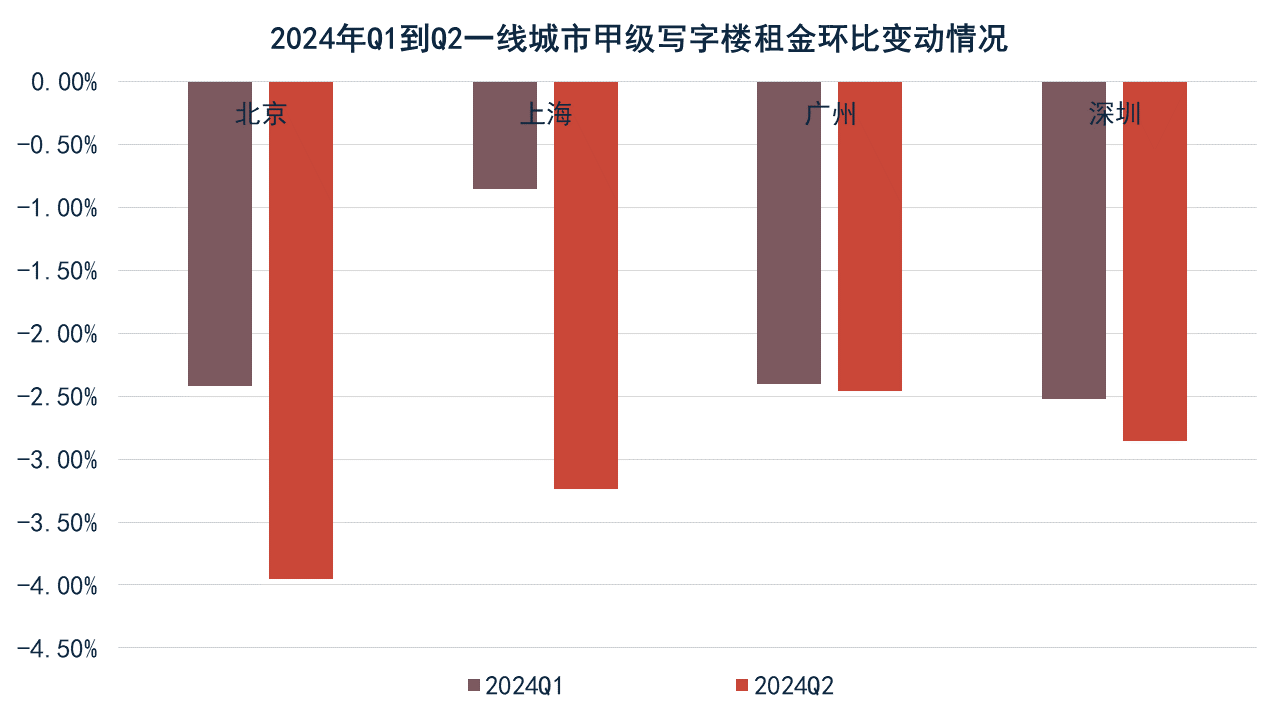
數據來源:戴德梁行,觀點指數整理
注:上海空置率數據取核心商圈甲級寫字樓數據
租金表現上,戴德梁行數據顯示,第二季度,北京、上海、廣州及深圳甲級寫字樓市場平均租金分別錄得279.2元/平方米/月、268.8元/平方米/月、142.5元/平方米/月以及176.6元/平方米/月,北京租金水平繼續保持首位。
值得注意的是,四大一線城市甲級寫字樓租金均出現不同程度的環比下滑,降幅在2.46%到3.96%不等。
另外,從租金環比變動走勢圖可以明顯看出,北京、上海、廣州及深圳第二季度租金環比降幅均出現擴大,寫字樓租金繼續處於下行區間。在經濟下行壓力下,企業搬遷、換租等活動還將繼續,寫字樓租金仍將繼承壓。

數據來源:戴德梁行,觀點指數整理
注:上海空置率數據取核心商圈甲級寫字樓數據
空置率方面,具體來看,第二季度北京、上海、廣州及深圳甲級寫字樓市場空置率分別錄得18%、15.79%、18.1%以及27.2%。
相較第一季度,四城空置率變動幅度均不大,甲級寫字樓空置率開始出現企穩信號。其中,北京和廣州的甲級寫字樓空置率對比第一季度均下滑0.3個百分點,上海和深圳空置率未下滑,微漲0.02個百分點和0.2個百分點。
淨吸納量表現上,北京和廣州全市第二季度的該數值分別錄得4.5萬平方米和10.3萬平方米,存量物業的租賃成交活動為兩城寫字樓租賃市場提供了重要支撐。
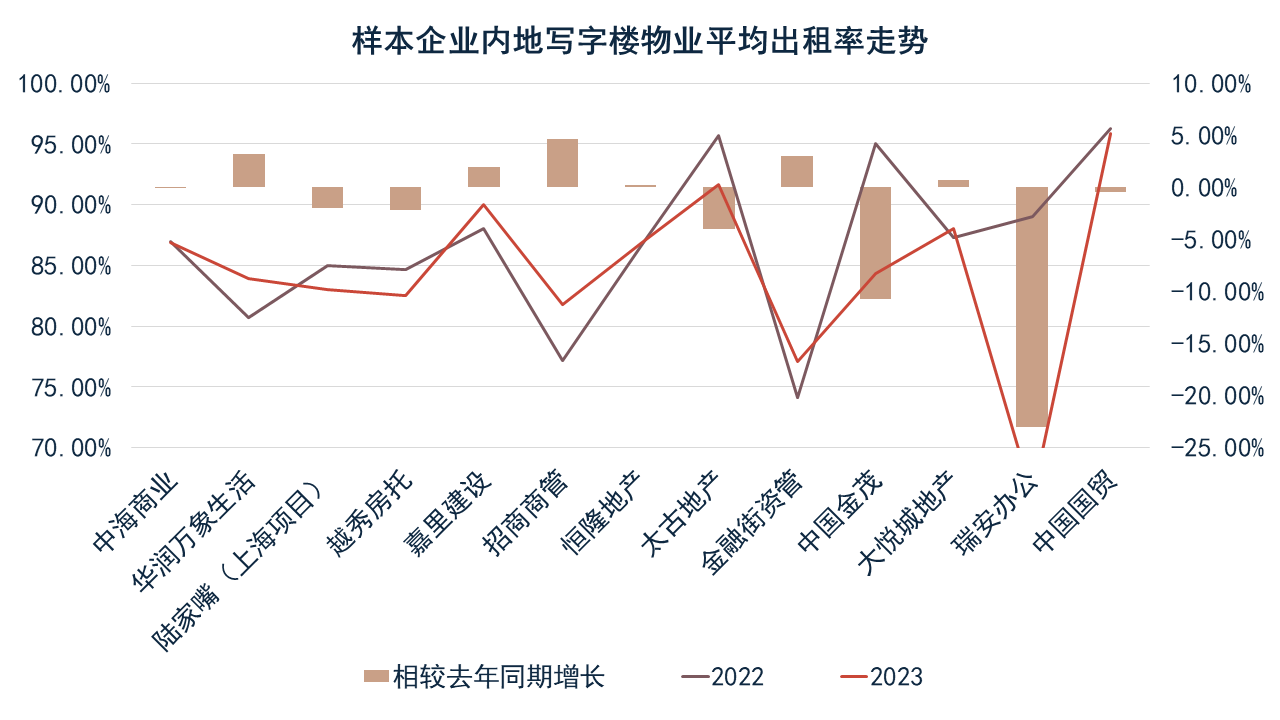
數據來源:企業公告,觀點指數整理
企業經營層面,2023年,13家樣本企業平均出租率為84.45%,同比下滑2.21個百分點,商辦運營商在項目去化端仍面臨較大的壓力。
全年平均出租率出現同比下滑的企業主要由於新入市項目去化不佳,拉低整體出租率水平。可以看到,新投入使用的辦公物業在租賃去化端仍面臨較大的壓力。
其中全年平均出租率實現同比上升的企業包括華潤萬象生活、嘉里建設、招商商管、恆隆地產、金融街以及大悅城地產,上漲幅度從0.3個百分點到5個百分點不等。平均出租率超90%的企業包括太古地產、恆隆地產,寫字樓物業運營成果顯著。
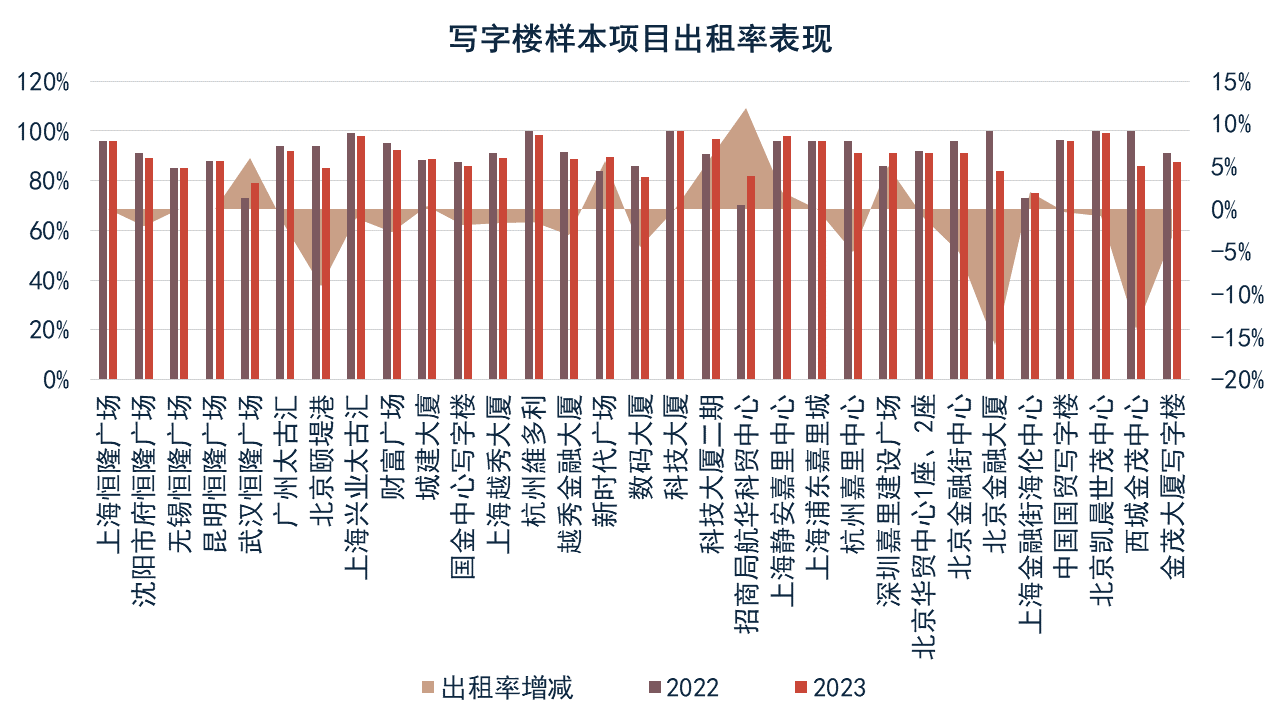
數據來源:企業公告,觀點指數不完全統計
具體項目表現上,觀點指數選取重點城市31個寫字樓樣本項目,跟蹤出租率變動情況。2023年,31個樣本項目平均出租率達90%,同比減少1.2個百分點,其中出租率超95%的項目數佔比為29.03%,較2022年有所下滑。
從企業披露的最新業績表現來看,今年上半年,寫字樓物業去化仍面臨壓力。截至6月底,太古地產旗下廣州太古匯、北京頤堤港以及上海興業太古匯辦公樓出租率較2023年末均出現輕微的下跌。恆隆地產旗下部分寫字樓物業出租率同樣有所下滑。
另外,今年第二季度,北京華貿中心1座、2座寫字樓平均出租率為87%,相較第一季度下跌2個百分點。中國國貿寫字樓(包括寫字樓一期、二期、三期A和三期B)今年第一季度出租率數據相較去年年底均出現不同程度下滑。
面對市場有效辦公需求不足,寫字樓租賃市場仍將在波動中承壓。
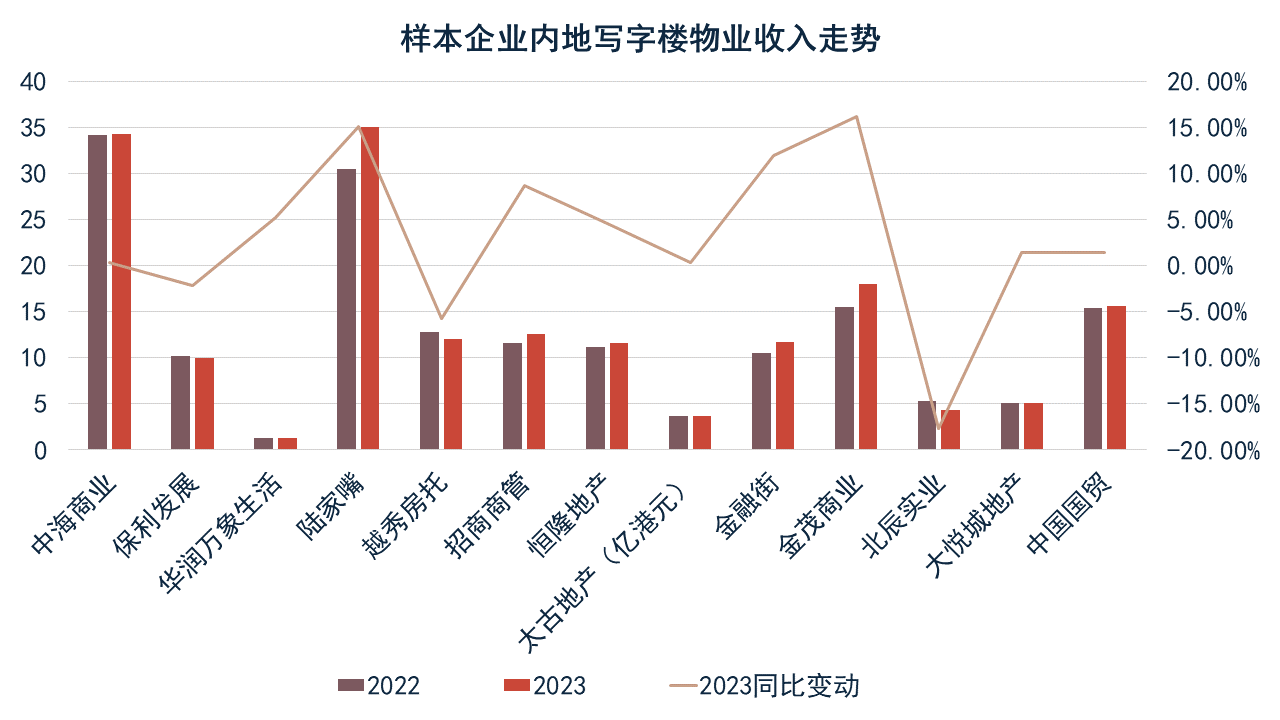
數據來源:企業公告,觀點指數整理
注:金茂商業收入為商務租賃及零售商業運營收入;金融街收入不含北京通泰大廈;陸家嘴收入包括甲級寫字樓與高品質研發樓
收入端,得益於新增辦公物業投入運營拉動收入的增長,以及商辦運營商穩健的經營管理能力, 2023年全年13家樣本企業內地寫字樓物業經營收入共計錄得175.04億元,同比增長5.07%。(其中太古地產2023年和2022年辦公收入均按1港幣≈0.923人民幣計算。)
從圖中可以明顯看出,中海商業和陸家嘴辦公物業收入有明顯優勢,兩者全年創收均超30億元,分別實現同比增長0.29%和15.08%,其中陸家嘴辦公物業收入包括甲級寫字樓與高品質研發樓在內。
全年寫字樓租賃業務創收實現同比增長的企業還包括華潤萬象生活、招商商管、恆隆地產、太古地產、金融街、中國國貿以及中國金茂(中國金茂沒有單獨披露寫字樓業務收入,這裏指商務租賃及零售商業運營收入實現同比增長)。
其中陸家嘴、金融街以及中國國貿實現超兩位數的增長。
寫字樓輕資產運營商以華潤萬象生活為代表,其針對寫字樓業務可提供商業運營服務以及物業管理及其他服務。按披露的數據可以計算出其寫字樓商業運營服務收入為1.33億元,同比增長5.23%。
不過,從已披露今年上半年業績表現的企業來看,寫字樓物業租賃收入表現欠佳。舉例來說,由於商業零售以及寫字樓租賃業務承壓,九龍倉集團內地投資物業整體收入為23.26億港元,同比下跌4.44%,同時營業盈利下跌6%至15.51億港元。
結合出租率表現和創收數據來看,今年內地商辦運營商仍面臨較大的挑戰。
金融、科技及專業服務辦公需求維持穩健,科技企業重回中關村
優質租戶結構是寫字樓物業維持穩定運營的基石。
瑞安辦公官微披露,上半年,其旗下寫字樓物業組合新增簽約總面積超18萬平方米,其中上海項目(包括瑞安廣場、企業天地5號、太平洋新天地商業中心、、瑞虹企業天地、虹橋天地辦公樓、創智天地、INNO創智、鴻壽坊)新增簽約總面積約15.9萬平方米。
從租戶結構來看,上半年內新增簽約財富世界500強企業共計6家,簽約總面積約1.9萬平方米,財富中國500強新增簽約5家,總面積為2.2萬平方米,福布斯全球企業2000強新增簽約14家,總面積為8.7萬平方米。
以招商商管、瑞安辦公、太古地產以及華貿寫字樓為例,觀察租戶所屬行業。
可以看到,今年上半年,招商商管深圳區域寫字樓業務部成交面積達45488.11平方米。目前,其在深圳蛇口片區的寫字樓集羣租戶聚焦在科技、貿易、金融、能源、船運等五大核心行業,包括蘋果、今日頭條、IBM、斯倫貝謝石油等龍頭企業已進駐。
依託政策導向和蛇口片區資源聯動,未來將吸引更多總部經濟、科技服務等行業的優質企業。
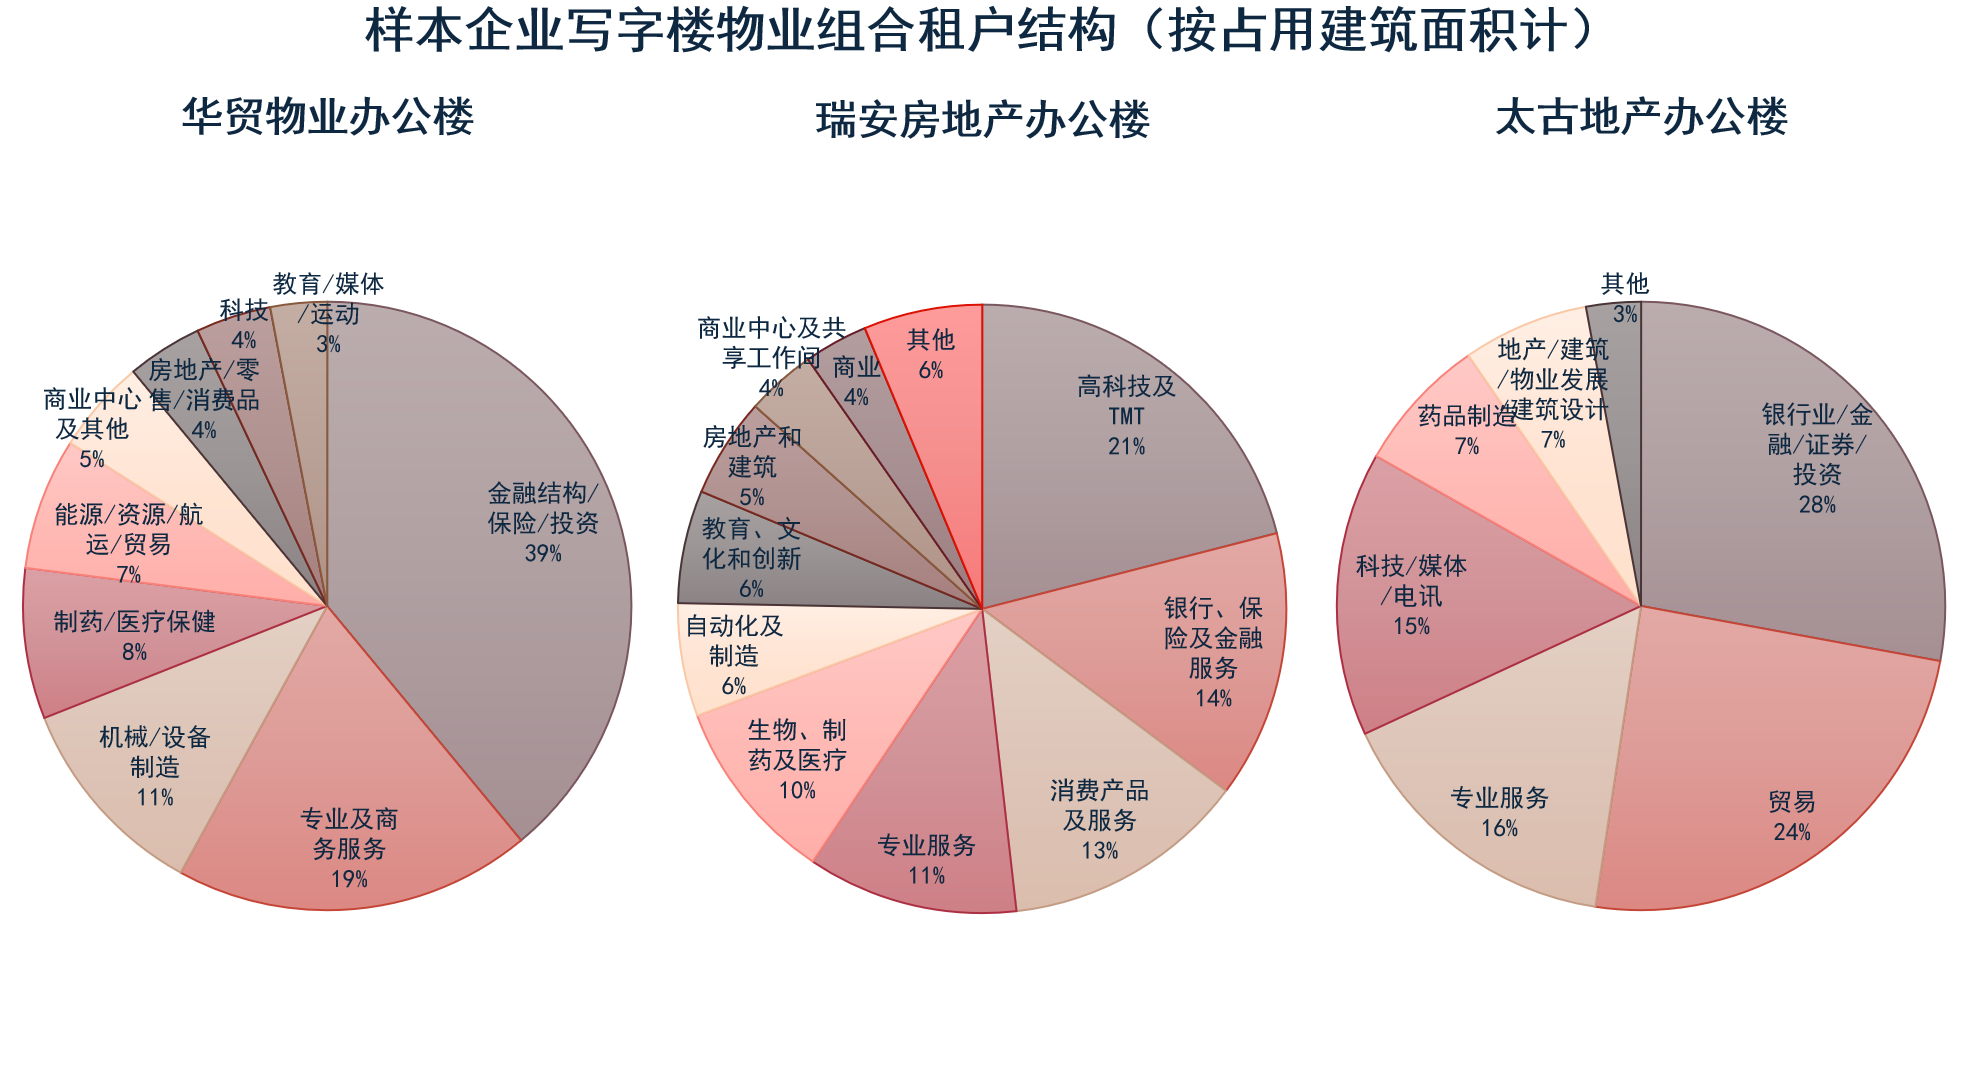
數據來源:企業公告,觀點指數整理
注:太古地產辦公樓租戶結構為最新披露的2024年上半年的數據,其餘的為2023年數據
另外,從企業披露的具體租戶結構數據來看,2023年,金融行業、專業服務業以及TMT行業在運營商旗下寫字樓物業組合中佔據相當重要的位置。
具體來看,瑞安房地產旗下寫字樓物業中佔比前三的租戶行業包括高科技及TMT,佔比21%,銀行、保險及金融服務佔比14.2%,消費產品及服務佔比13%。
太古地產辦公樓佔比前三的租戶所屬行業包括銀行業/金融/證券/投資,佔比27.9%;貿易佔比24.5%;專業服務佔比15.7%。
北京華貿中心1座、2座寫字樓佔比前三的租戶所屬行業分別為金融結構/保險/投資,佔比39%;專業及商務服務,佔比19%;機械/設備製造,佔比11%。按投資主體進行分類,內資企業佔比44.6%,外資企業佔比55.4%。
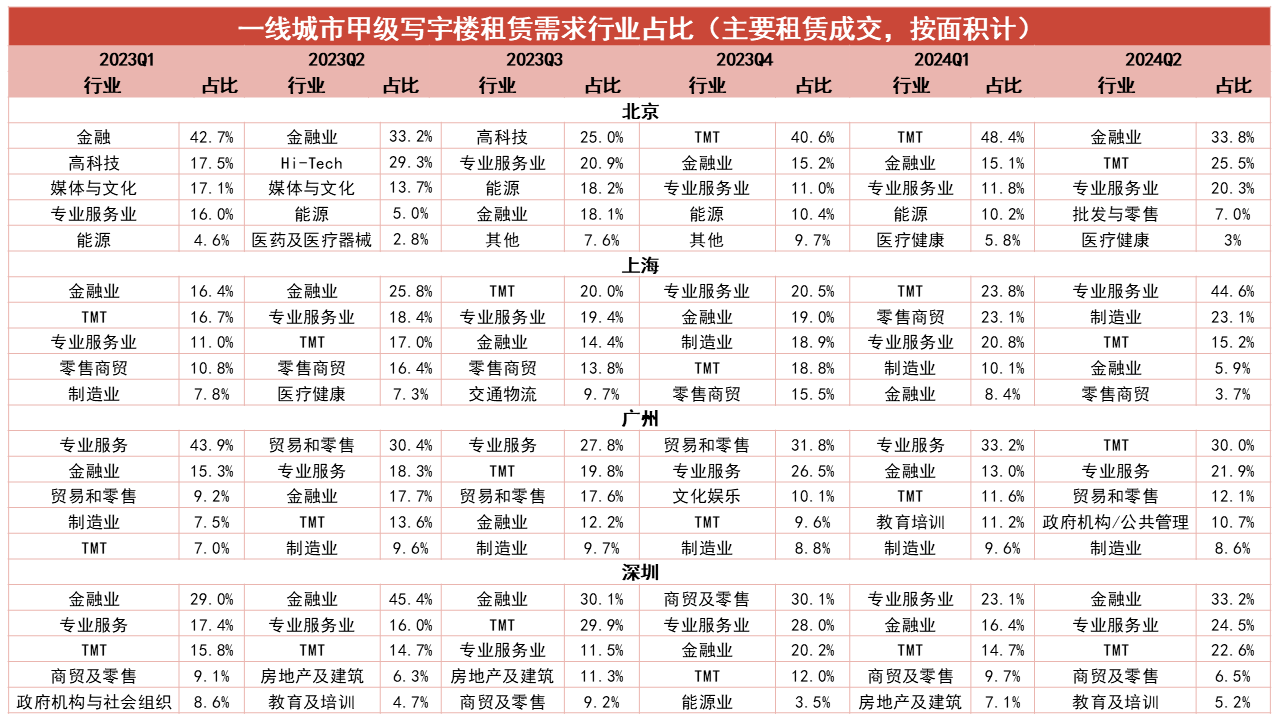
數據來源:戴德梁行,觀點指數整理
一線城市甲級寫字樓租賃需求行業佔比上,據戴德梁行披露,今年第二季度,北京寫字樓租戶佔比前三的行業分別為金融業、TMT以及專業服務業;上海租戶佔比前三的分別為專業服務業、製造業以及TMT;廣州前三的租戶為TMT、專業服務以及貿易和零售;深圳前三的租戶為金融、專業服務以及TMT。
結合運營商和一線城市租戶結構來看,金融、科技以及專業服務等行業企業佔據辦公樓租賃市場的主導地位。
另外,今年上半年,北京中關村有多家新企業入駐,涵蓋科技創新、數字經濟、高精尖產業發展等領域。
據北京統計局披露的數據,2024年1-6月,中關村示範區監測的規模(限額)以上重點企業實現總收入4.0萬億元,同比增長4.9%。
1-6月,中關村示範區規模(限額)以上國家高新技術重點企業實現總收入1.7萬億元,同比增長4.0%。其中,電子信息和高技術服務領域企業分別實現收入8083.8億元和5416.2億元,收入合計佔國高新重點企業收入的77.3%。
具體來看,今年上半年,包括螞蟻集團、華為、騰訊等在內的科技企業重新迴流中關村區域。
早於去年8月,螞蟻集團與海淀區政府簽署戰略合作協議,支持螞蟻集團在海淀區設立創新科技總部,並聚焦科技創新、發展數字經濟、服務數字社會等方面開展全方位合作。
6月15日,螞蟻集團位於北京海淀區中關村的創新科技總部大樓正式掛牌,預計將於7月底正式啓用,總部大樓位於麗金智地中心項目東塔。同時,今年5月,華為海淀城辦宣佈進駐麗金智地中心。
而騰訊則在今年年初以64.2億元的價格拿下海淀區學院路北端A、B、C、J地塊B4綜合性商業金融服務業用地、B23研發設計用地,土地面積約為7萬平方米,總建面約為28.6萬平方米。
據瞭解,本次交易將主要用於滿足騰訊對辦公用地的需求,為員工提供穩定集中的辦公場所。
中小企業辦公租賃需求仍存,未來辦公的多元化發展圖譜
有效辦公需求跟不上市場供應是重點城市寫字樓空置率持續攀升的重要原因,但企業辦公方式靈活變動帶來的影響也不容忽視。
商業辦公細分市場上,聯合辦公行業發展錯綜複雜。不可否認的是,靈活辦公方式對於提高員工工作效率、降低企業辦公成本、平衡員工的工作與生活等多方面有重要作用。
據國家市場監督管理總局披露,全年新設經營主體3272.7萬戶,同比增長12.6%。其中,新設企業1002.9萬戶,增長15.6%;新設個體工商戶2258.2萬戶,增長11.4%。截至去年年底,全國登記在冊的經營主體達1.84億戶,同比增長8.9%。企業5826.8萬戶,個體工商戶1.24億戶,農民專業合作社223萬戶,總體發展穩中趨好。
顯然,這些創業者的辦公需求是確實存在的,如何將市場需求轉化為落地的入駐效率正是聯合辦公企業需要考慮的。
近期,觀點新媒體先後與BEEPLUS、創富港、IWG、木棉中國、WeWork中國等在內的多家聯合辦公企業進行交流,可以發現,目前聯合辦公企業正向差異化發展。
舉例來說,創富港繼續堅持傳統業務模式,在小微企業市場上優勢明顯,主要服務於極小及微小企業,入駐企業的規模平均是2-5人。入駐物業主要聚焦於核心城市的乙級寫字樓物業,基本不會考慮進入產業園區。
BEEPLUS的模式主要是國企持有民企運營,目前包括有3.0產業中心、政企中心、寫字樓產品線以及產業社區在內的四條產品線,其中寫字樓系列和產業社區系列是今年關注的重點。
值得一提的是,今年以來,樣本企業擴張動作放緩,更多聚焦於運營管理能力的提升。比如創富港在交流過程中表示,目前正處於增長最緩慢時期,規模年增長在10%左右。WeWork中國表示,今年沒有定下具體擴張目標,公司主要關注營收、整體的盈利。
這點也可以從觀點指數統計到的樣本企業新增開店的數據中得到驗證。
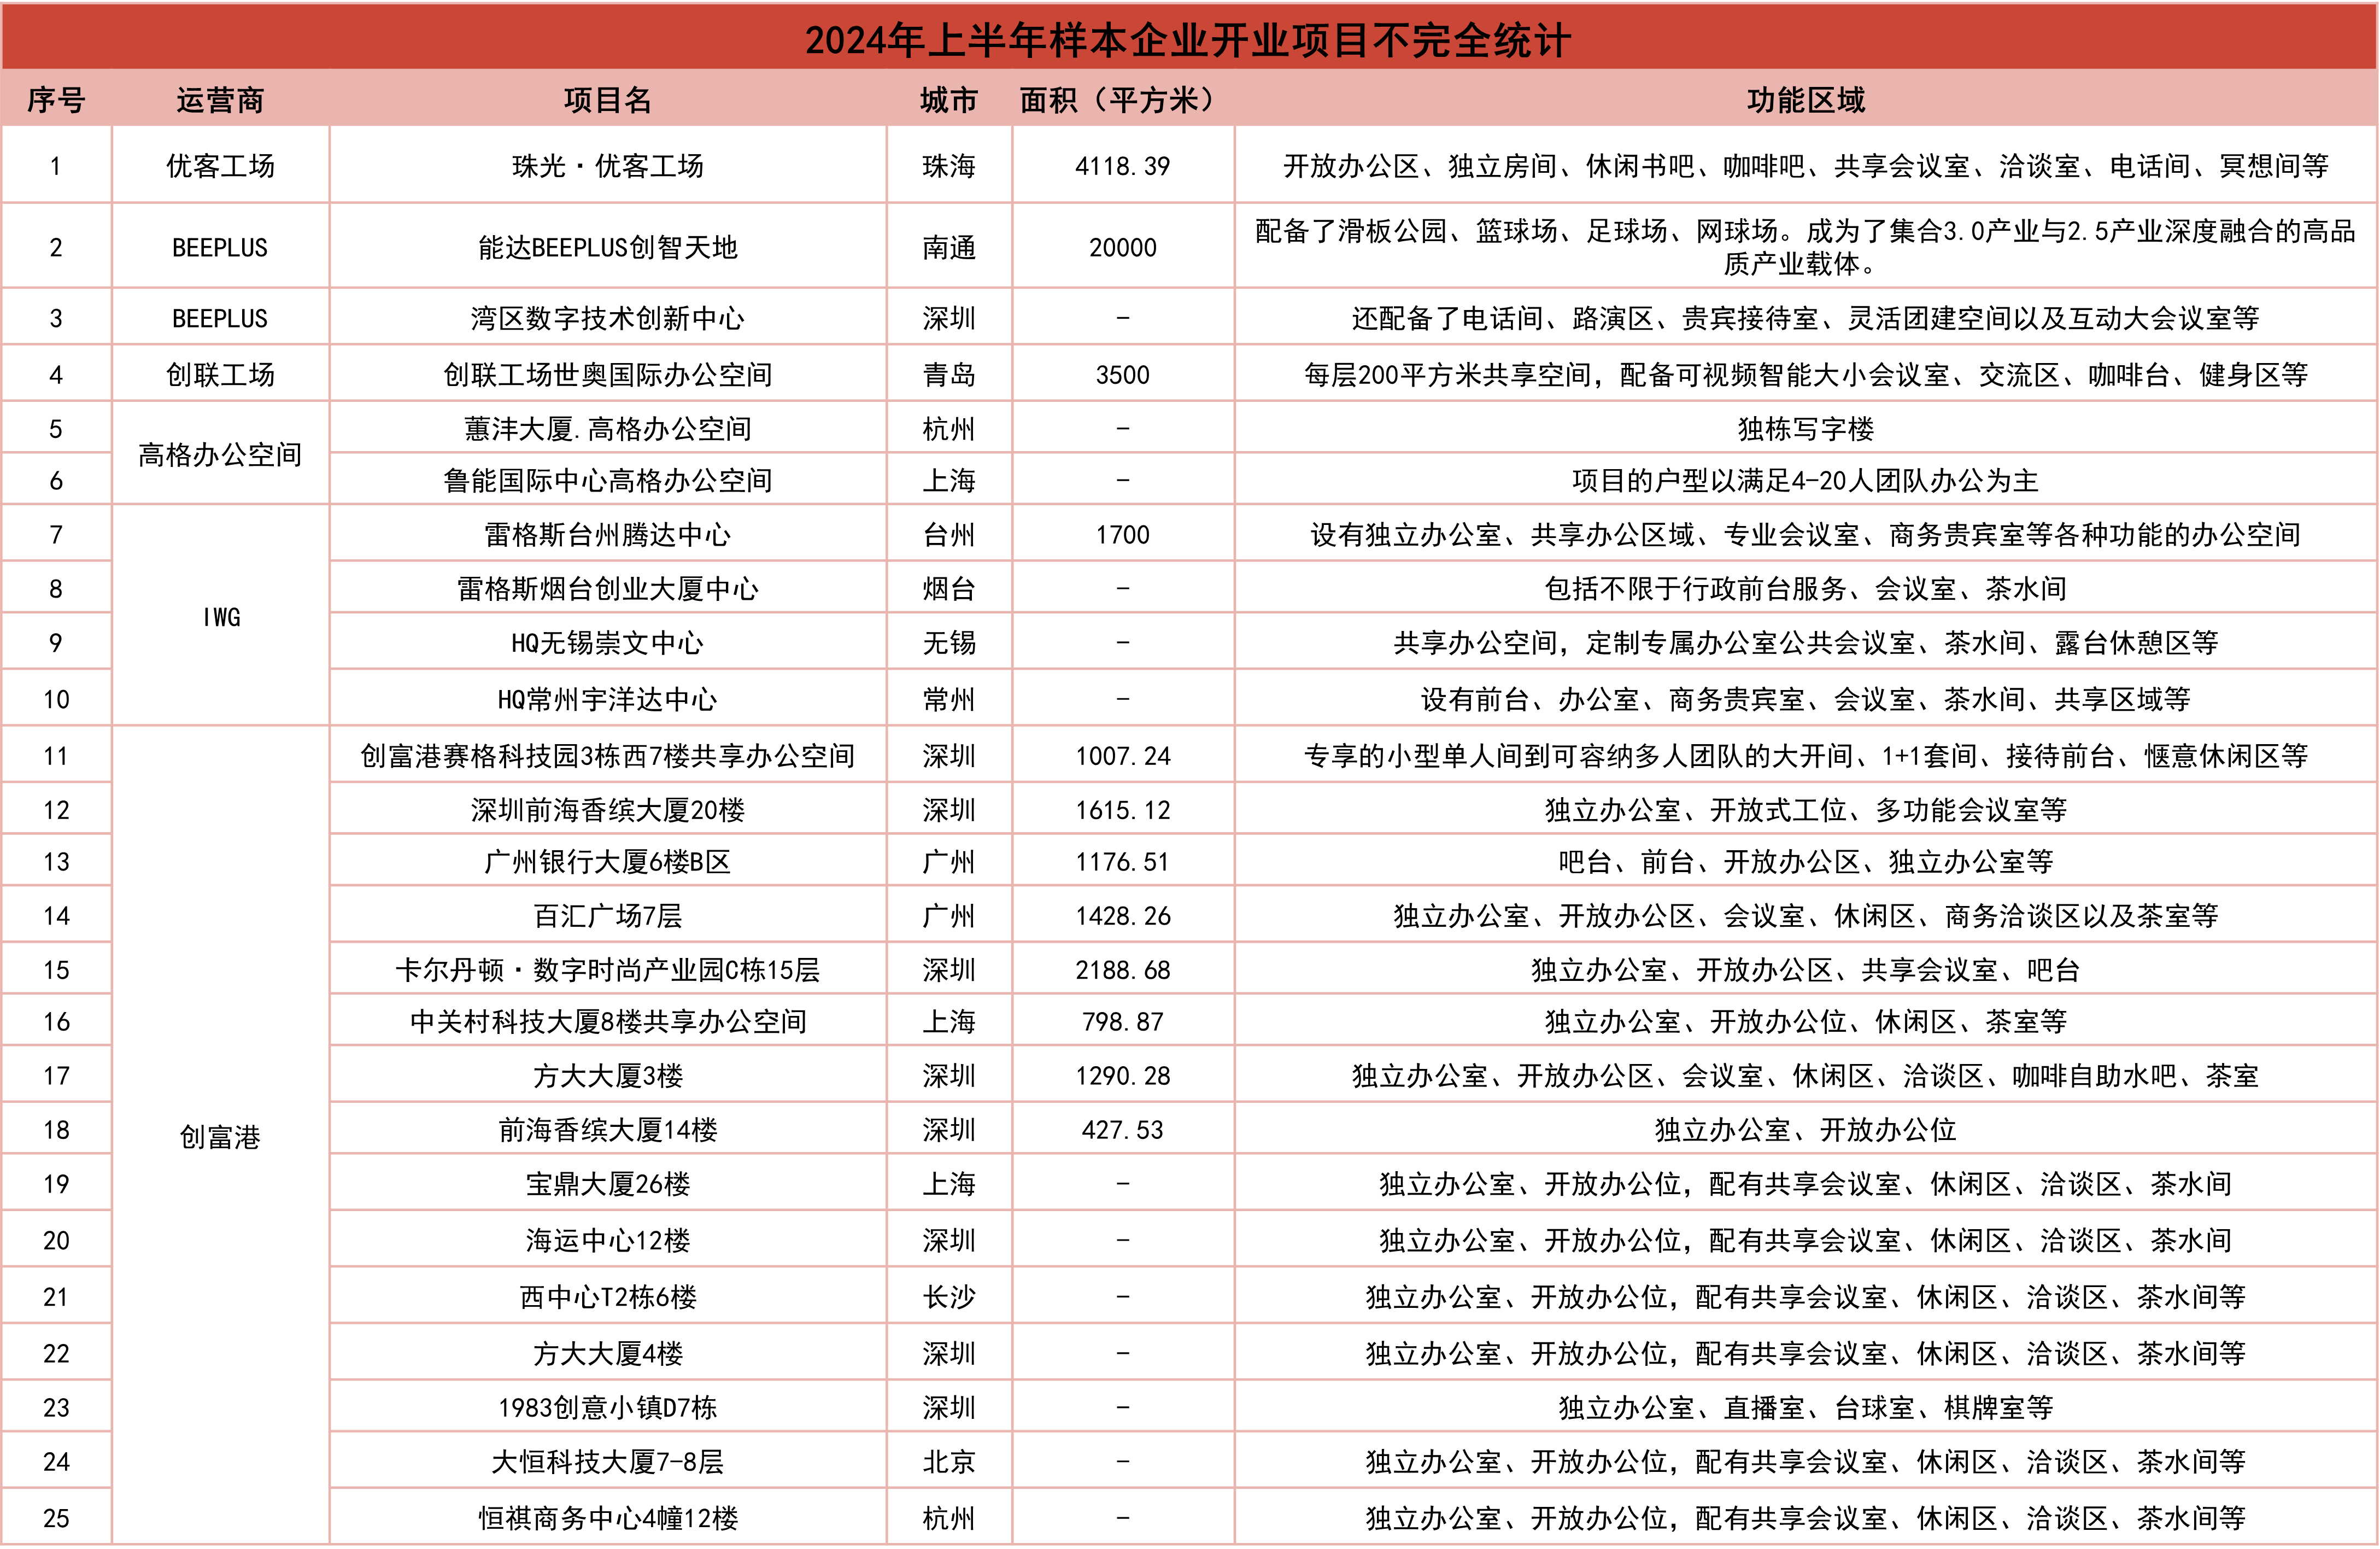
數據來源:觀點指數不完全統計
據觀點指數不完全統計,2024年1月到6月,樣本企業共計新增開業25個辦公空間產品,相較去年上半年,樣本企業新開項目數變動不大,但和行業快速增長階段對比,企業規模增長速度明顯放緩。
上半年新增開店的企業主要包括創富港、IWG、優客工場、BEEPLUS、高格辦公空間以及創聯工場。
城市佈局上,以深圳、上海、廣州為代表的一線城市依然是企業佈局的重點,一線城市靈活辦公規模聚集效應明顯。今年上半年,深圳以9個新開項目數位居首位,佔比36%,其次是上海,佔比為12%。
其中創富港以新開項目數15個位居首位,佔企業開業項目數的60%,從其新開門店城市分佈來看,其深耕廣深兩城的同時,也正穩步加大在上海、長沙等重點城市的佈局。
數據來源:企業公告,觀點指數整理
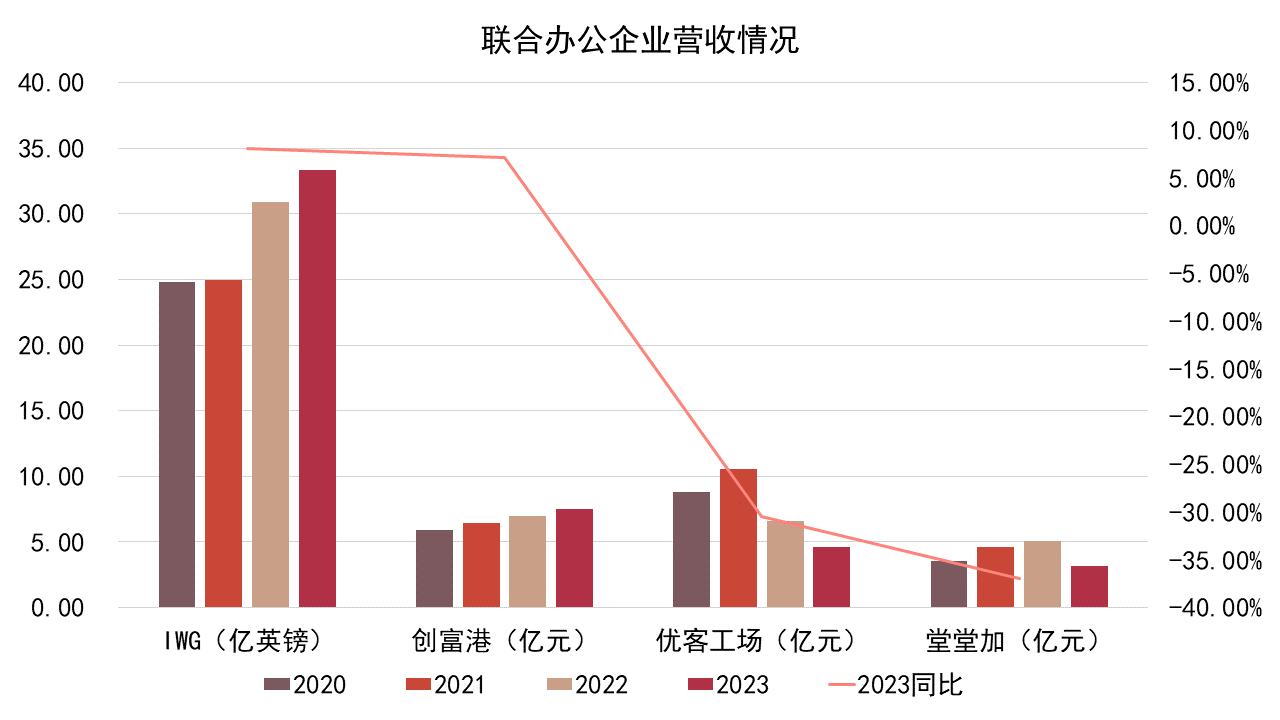
聯合辦公企業在業績數據上同樣存在較大的差異。
數據顯示,優客工場和堂堂加兩者去年的收入同比下滑明顯,跌幅分別為30.41%和36.92%,全年收入數值分別錄得4.6億元和3.19億元。
同期,兩者相應的淨利潤分別錄得-2255.6萬元和-4804.7萬元,均出現虧損幅度縮窄,但仍未擺脫虧損。
營收表現較為積極的IWG和創富港,去年全年收入分別錄得33.35億英鎊和7.48億元,同比增長8.07%和7.1%。(注:IWG收入按實際貨幣計增長8%,按固定匯率計增長10%。)
其中IWG集團目前已在全球120多個國家擁有近4000個靈活辦公空間產品,800萬名客戶。全年稅息折舊及攤銷前利潤(EBITDA)錄得4.03億英鎊,同比增長34%。
商業模式上,IWG集團已投入輕資產模式的懷抱。其在財報中表示,去年加快了輕資產增長戰略的實施,全年簽署的合作協議幾乎是2022年的兩倍。2023年在全球新增867個新辦公空間產品,其中95%的項目採用託管合作的模式,並以更高的利潤率實現了有史以來最高的收入。
“IWG集團現在完全不是二房東了,現在IWG集團擴張新網點的模式已經轉變成輕資產模式”,輕資產模式的傾向在觀點新媒體與IWG集團的交流中得到驗證。
創富港作為聯合辦公行業少有的連續多年實現正向盈利的企業,去年全年淨利潤錄得3536萬元,同比出現下滑,但仍保持一定的盈利能力。今年一季度,創富港歸屬公司股東的淨利潤錄得1475.67萬元,同比增長195.83%。
整體來看,辦公空間服務市場雖面臨競爭與挑戰,但也有不錯的增長。這也要求企業需不斷提升運營管理能力,以滿足不斷變化的市場需求。
房企成商辦資產出售主力,險資繼續關注優質不動產投資
近年來,房地產市場經歷了一些變化,不少房企通過資產優化、資產處置、業務轉型等方式來應對市場挑戰。
觀點指數注意到,近兩年包括萬達、碧桂園、萬科、復星、旭輝、陸家嘴等多家房企在內加入了資產出售的行列,買方以及資金持有方擁有更大的議價空間。
比如萬科計劃每年完成200億元商辦等大宗資產交易;年初碧桂園擬38億元轉讓廣州多處資產;旭輝集團擬以8.5億元處置上海楊浦區一商業資產等。
同時,商辦資產拍賣市場也較為熱鬧,今年以來已有不少優質商辦資產以流拍收尾。其中包括上海環球金融中心71層不動產、南京寶能金融中心、北京盤古大觀相關資產、世茂深港國際中心、泛海時代中心2棟寫字樓等。其中世茂深港國際中心經歷兩次流拍後,中信信託申請抵債,項目即將易主。
數據來源:觀點指數不完全統計
注:觀點指數統計項目包含辦公樓、在建辦公資產、含辦公物業在內的商業綜合體
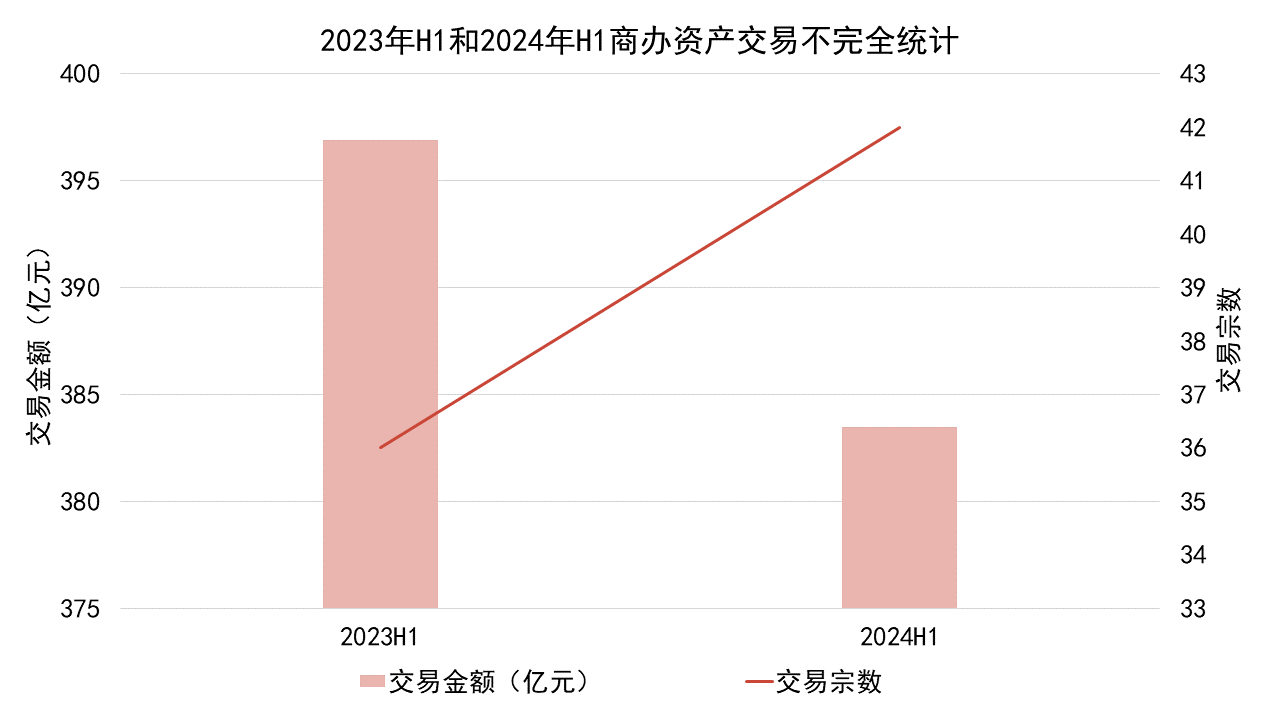
據觀點指數不完全統計,2024年上半年,內地商辦資產交易市場總共錄得42宗成交,總交易額約383.47億元,同比下滑3.39%。其中,成交金額低於10億元的單數超半數,買方更傾向於小體量的資產交易。
按交易城市劃分,上海錄得27單成交,總交易金額約196.58億元,同比上漲5%,交易宗數和交易金額均位居城市首位,上海優質商辦資產仍備受青睞。
北京緊隨其後,交易宗數錄得8單,交易金額合計98.39億元。京滬兩城總交易金額佔比達76.92%。
按季度來看,第二季度商辦資產交易市場明顯更為活躍,主要是第一季度受春節假期影響,商辦投資市場交易活動量減少以及相關企業機構調休等,基數相對較小。
從買方類型來看,今年上半年險資繼續佈局辦公資產領域的投資,其中包括友邦人壽、新華保險、長城人壽等。險企積極配置寫字樓資產,也表明了對辦公資產投資收益的認可。

數據來源:觀點指數不完全統計
觀點指數列舉了今年上半年部分超10億元的商辦資產交易代表案例,其中上半年最大額的交易由成都國資創造。
據北京產權交易所交易系統披露,5月20日,成都厚德天府置業有限公司100%股權及約20.24億元債權由成都交子公園金融商務區投資開發有限責任公司以掛牌價格約43.32億元接手,交易方式為協議轉讓(非競價)。
同時,觀點指數從天眼查獲知,轉讓企業原股東方海口遠見共創一號基金(有限合夥)和大家投資控股有限責任公司已於今年5月24日退出,變更後由成都交子公園金融商務區投資開發有限責任公司出資66666.6667萬人民幣,持股100%。
交易涉及成都金融廣場的歸屬,該項目總建築面積約87.08萬平方米,包括酒店、超甲級寫字樓、高端公寓、住宅及大型購物中心等多種業態,其中兩棟辦公樓高度為205米和202米。
觀點指數注意到,類似成都金融廣場這類大體量在建項目由國資接盤的案例不在少數。
如深鐵集團和深圳市百碩迎海投資有限公司接手萬科深圳灣總部基地地塊,碧桂園為廣州白鵝潭國際金融中心引入合作方廣東省中為投控科技集團有限公司等,為項目後續持續建設提供重要支撐。
上文提到的深圳集團和百碩迎海接手萬科的項目正表明大股東深鐵集團以實際行動支持萬科。值得注意的是,資產買方為公司股東的案例在商辦資產交易市場中並不出奇。
上半年包括北京頤堤港二座、深圳前海周大福金融中心等在內的多宗資產交易案例均由股東方接盤,股東方的支持尤為重要。
在觀點指數看來,目前大宗資產交易是寫字樓資產的主流退出方式,中國內地市場的發展仍值得期待。
迴歸資產本身,商辦資產證券化中的機會
除了直接出售和租賃活動之外,寫字樓物業的融資方式還有更多可能。
1月24日,央行聯合金融監督總局印發《關於做好經營性物業貸款管理的通知》(以下簡稱《通知》)。《通知》主要內容包括經營性物業貸款的界定和用途、商業開展經營性物業貸款業務的合規流程、商業銀行業務開展時的風險管理。
經營性物業貸款可用於承貸物業本身相關的經營性資金需求,以及置換借款人為建設或購置該物業形成的貸款、股東借款等,還可發放經營性物業貸款用於償還該企業及其集團控股公司(含並表子公司)存量房地產領域相關貸款和公開市場債券。
這為商業物業融資提供了便利,同時經營性物業貸款作為特定的融資方式,適用於已開發完成並投入運營、可產生持續現金流收益的經營性物業資產,包括寫字樓、商業綜合體、購物中心等多種業態。
除此之外,辦公物業資產證券化方式也有利於企業快速籌集資金,提高資金的使用效率。
值得一提的是,8月1日,新鴻基地產上海國金中心辦公樓CMBS在上交所成功發行,項目名稱為“中信建投-上海國金中心辦公樓二期2期綠色資產支持專項計劃(碳中和)”,項目原始權益人為新滬達貿易(上海)有限公司。
產品儲架規模為70億元,首期規模20.01億元,標的物業為上海國金中心二期寫字樓19-23層、25層、27層、30層、39層、40層,評估價值32.30億元,優先級抵押率61.92%。
上半年,成功發行的寫字樓資產證券化產品還包括“中金-寧波通商和豐創意廣場資產支持專項計劃”、“華泰-中化國際廣場綠色資產支持專項計劃”等。
對於寫字樓物業而言,CMBS的發行有助於提升資產價值,同時拓寬企業的融資渠道,提高財務靈活性。早年包括中海、中國金茂、金融街在內的多家企業均有發行寫字樓CMBS產品,持有優質寫字樓資產能為企業帶來更多的融資選擇,從而增強可持續發展能力。
值得一提的是,以辦公物業為標的發行綠色資產證券化產品的趨勢正逐步顯現,如上文提到的新鴻基上海國金中心碳中和CMBS產品。綠色資產證券化產品的發展也倒逼企業重視綠色建築的打造。
另外,自去年消費基礎設施資產類型納入公募REITs試點範圍後,消費基礎設施REITs持續受到市場的關注。截至目前,已有6單消費類REITs成功上市。
隨着公募REITs市場的發展,同屬商業不動產領域的寫字樓資產能否納入公募REITs發行範疇一直備受行業關注,寫字樓資產發展值得期待。