
年初至今,疫情陰霾褪去,政策持續出臺優化營商環境,商業地產全產業鏈復甦明顯。
於復甦與變化中,11月2日,觀點指數繼續發佈《表現力指數 • 2023年度商業地產表現報告》。觀點指數研究院同步行業發展及革新進程,深入商業地產及相關產業鏈一線,解讀商業地產全產業鏈的現狀、挑戰及機遇,同時從產品、商業運作特色、投融資模式、營銷渠道等多維度剖析當前商業地產全產業鏈的特徵以及發展趨勢。
以下為報告節選,閱讀全文請點擊鏈接。
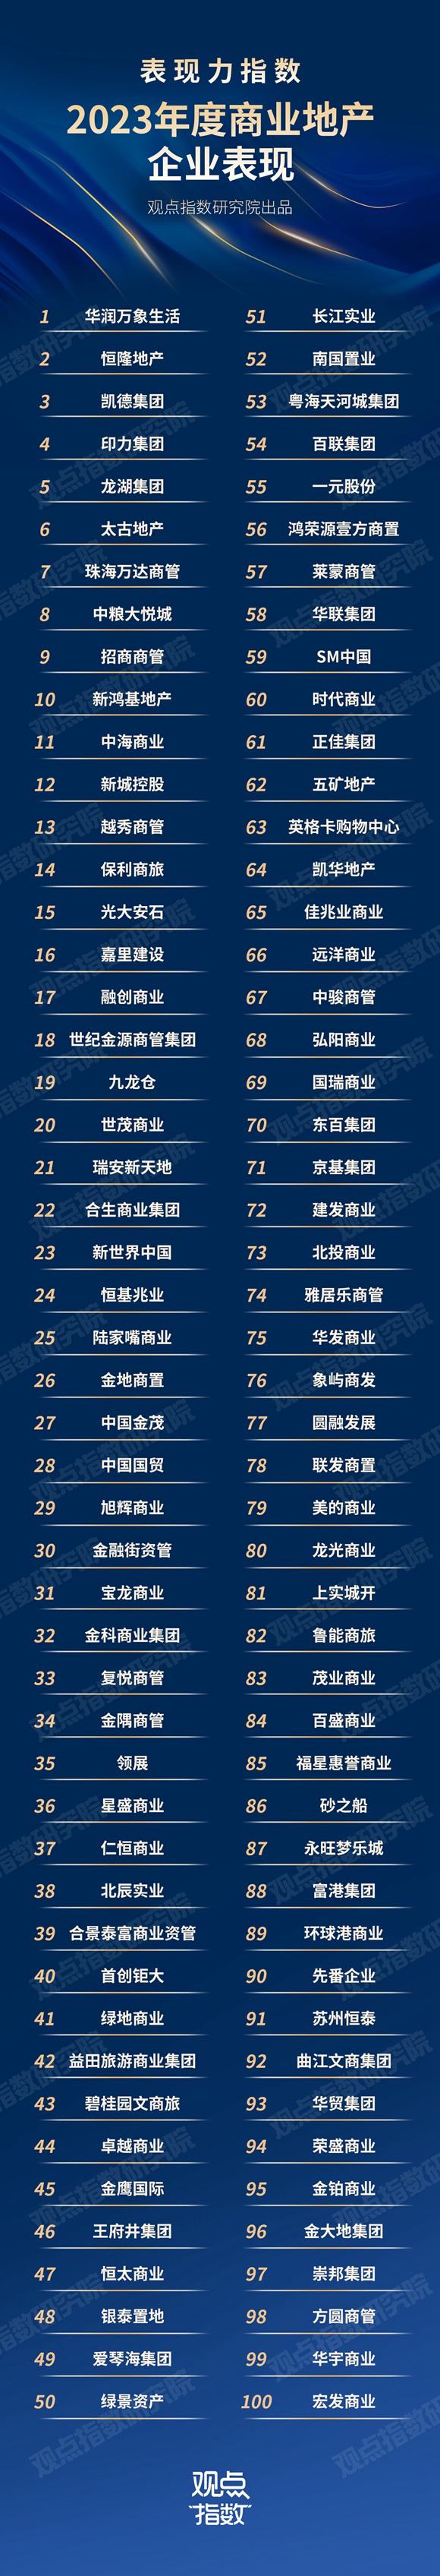
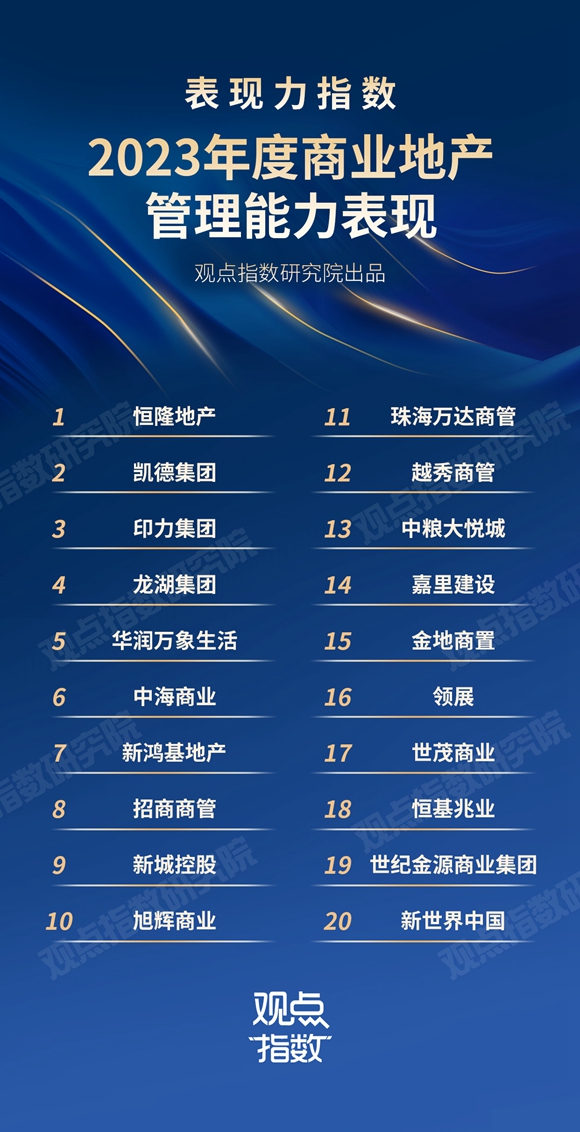
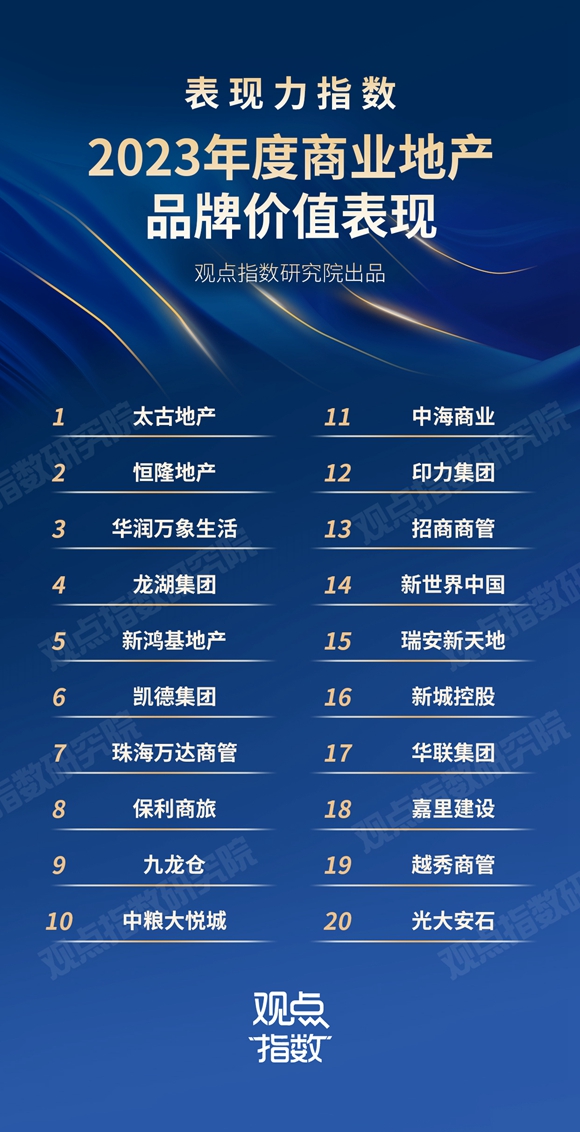
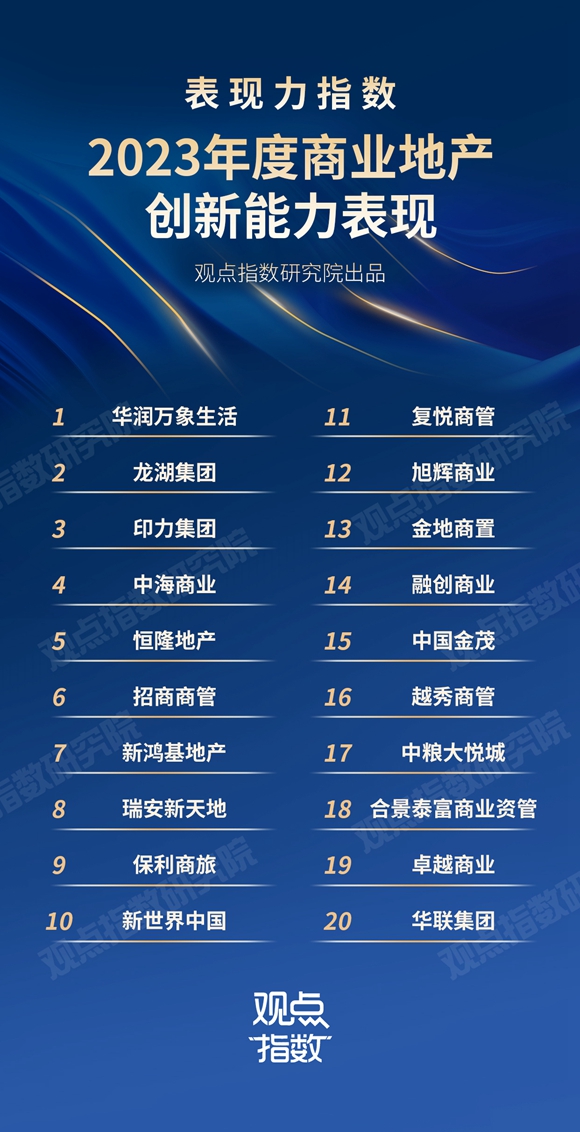
華潤萬象生活問鼎,恆隆凱德各放異彩
2023年,商業地產行業迎來了新的機遇與挑戰。一方面,疫後消費需求的釋放帶來較強的商業活力,另一方面新的市場環境也促使企業必須尋求突破。
在大消費時代的激烈競爭中,機遇和方向的把握尤為重要。企業只有通過對市場前景的準確研判,憑藉傑出的商業運作能力,並在不斷的改革創新中切合行業發展方向,才能成為商業地產行業中的常青樹。
基於此,觀點指數通過對2023年度商業地產市場的表現進行研究,發佈"表現力指數·2023年度商業地產企業表現"研究成果。其中,華潤萬象生活、恆隆地產、凱德集團表現出色,繼續在本年度中位居前列。
位居首位的華潤萬象生活期內繼續表現出強勁的商業能力,上半年購物中心板塊的業主端租金收入達105.0億元,同比增長52.1%,商業管理能力毋庸置疑。此外,單個項目的創收能力也十分出色,數據顯示,上半年華潤萬象生活在營的88個購物中心項目中,有74個項目零售額排名當地市場前三,佔比高達84.1%,而其中37個項目的零售額更是在當地市場排名第一。
華潤萬象生活取得突出成績的背後,離不開華潤在商業地產領域多年積累的經驗。作為國內較早發展商業地產的企業,其在行業中有較強知名度和號召力,而長期積累下來的品牌資源優勢也十分突出。如奢侈品牌資源方面,華潤萬象生活上半年就與超過115個國際奢侈品牌合作,合作店鋪數超500家,較去年底增長6.4%。
恆隆地產則依然是內地高端商業運營商中的佼佼者,上半年僅零售商場方面的收入就達到24.96億元,同比增幅達13%。其中,得益於消費者對奢侈品需求的增加,恆隆旗下位於上海的兩座王牌高端商場錄得18%的增幅,總收入超15億元,佔中國內地總收入的比例超過60%。
而上海以外的高端商場同樣受惠於租戶銷售額上升,整體的租賃收入增長達11%。可以發現,在高端商業運營方面,恆隆的頂奢地位依然難以撼動。觀點指數認為,恆隆能在市場變幻中保持優勢地位,離不開其對高端產品線精細運營的堅持、穩健理性的擴張策略以及合理的資金運用等優秀特質。
凱德集團則繼續以多元化的投資物業組合,構建起強大的商業護城河。內地方面,凱德持有運營着購物中心、辦公樓、靈活辦公、酒店及服務式公寓等多種商業資產,且大多位於核心一二線城市。在現有優勢下,凱德還在持續探索新經濟領域的投資機會,藉此持續擴大管理資產規模。
收入分化進一步加大,市場挑戰仍存
2023年,疫情影響消散之後,國內商業地產市場也在調整與變化中再次煥發活力。近年來,商業地產商們直面市場衝擊,在收入效益、項目運營上備受考驗。雖然迎來了最大復甦機遇,但挑戰依然如影隨形。
從觀點指數監測的樣本數據來看,前三季度商業地產商的投資物業總收入為1367.43億元,平均值為22.42億元,中位數為13.17億元。
收入區間分佈上,10億元以下的企業佔比最大,佔比近4成;其次是10-30億元收入的企業,佔比約佔3成;30-50億元收入的企業接近兩成;50億元以上收入的企業則佔全部樣本企業的比例不足1成。

數據來源:觀點指數整理
可以看到,目前的商業地產市場更多是中小收入規模的企業為主,除頭部企業外,絕大部分企業的收入在30億元以下,這也意味着頭部企業佔據最大的市場份額,掌握着更多的話語權,與此同時腰部及底部企業的生存空間面臨擠壓。
觀點指數認為,這種趨勢在輕資產模式盛行的階段將更為明顯。一方面,頭部企業可以通過輸出商管業務尋找新的增長點。在市場上獲取項目時,合作方更多看的是背後的商業經驗,這類頭部企業在競爭中更具優勢。
而大部分非頭部企業,普遍在輕資產市場競爭中處於弱勢地位,而自持獨立開發也面臨較大的資金壓力,並承擔較大的市場風險。
在充滿不確定性的市場環境下,無論是哪種商業地產企業都需要憑藉自己的市場預判、較優的商業項目運營能力,才能在大浪淘沙中生存。
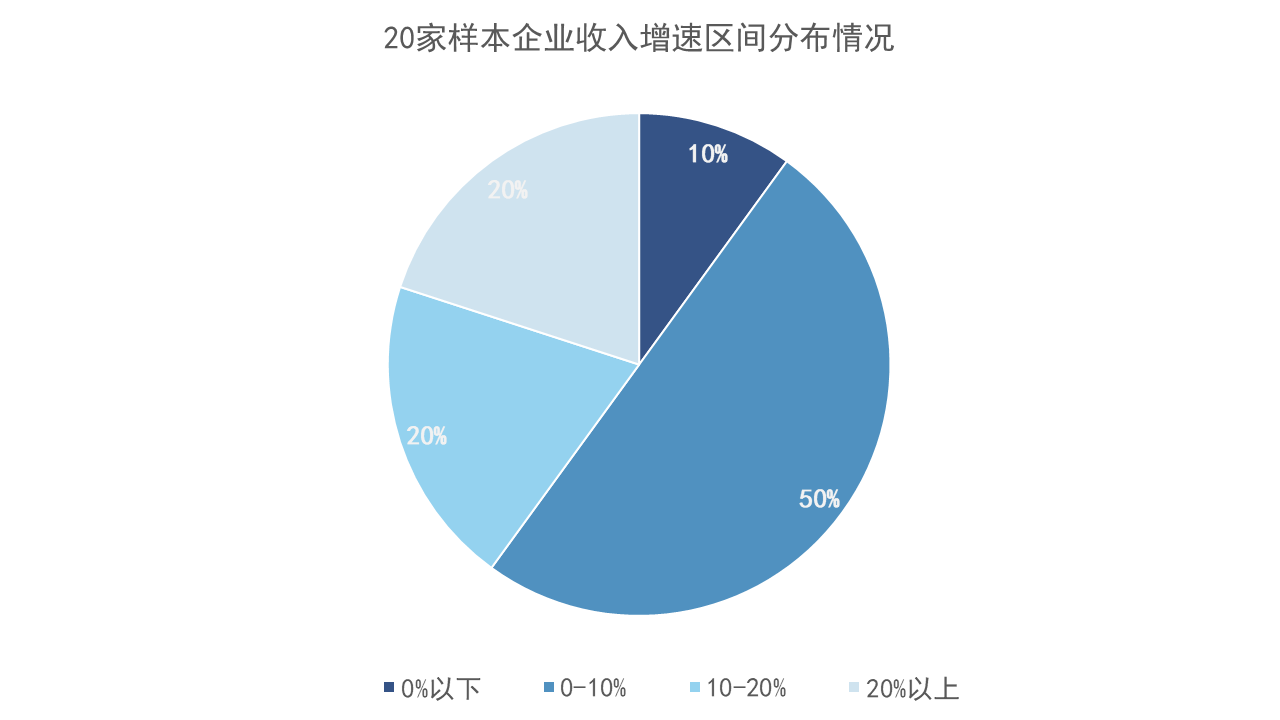
為了更好地研究企業表現,觀點指數選取了20傢俱有代表性的企業,對比其2023年及2022年的投資物業收入情況。期內,樣本企業收入呈現明顯的同比上升趨勢,20家樣本中有18家企業均為上升狀態,僅有2家企業錄得較低幅度的下滑,下降幅度均不超過10%。
數據來源:觀點指數整理
雖然實現增長,但大幅增長的情況並沒有普遍發生。
據觀點指數統計,增速在10%以下的企業佔比最多,為6成左右,其餘4成樣本企業增速則在10-40%區間內。觀點指數認為,這背後實際上反映了國內商業地產市場仍處於修復階段,消費市場較為疲軟,這點在宏觀商業數據上也有所反映。
社會消費品零售數據方面,今年3月錄得37855.40億元,同比增長10.6%,而最新的9月數據顯示,該項指標錄得39826.00億元,同比增長5.5%,增速對比年初有所下滑,較高增速在年內並未長期持續。
至於商業地產投資,從商業營業用房和辦公樓的投資完成額表現來看,市場還是趨於謹慎。截止今年9月,兩項指標的開發投資額保持相對穩定的增長,但增速有所下降。其中,辦公樓開發投資額錄得3437.00 億元,累計增速-11.00%;商業營業用房則為6269.00 億元,累計增速-17.60%。
收入同比回升成主旋律,港資租金水平優勢突出
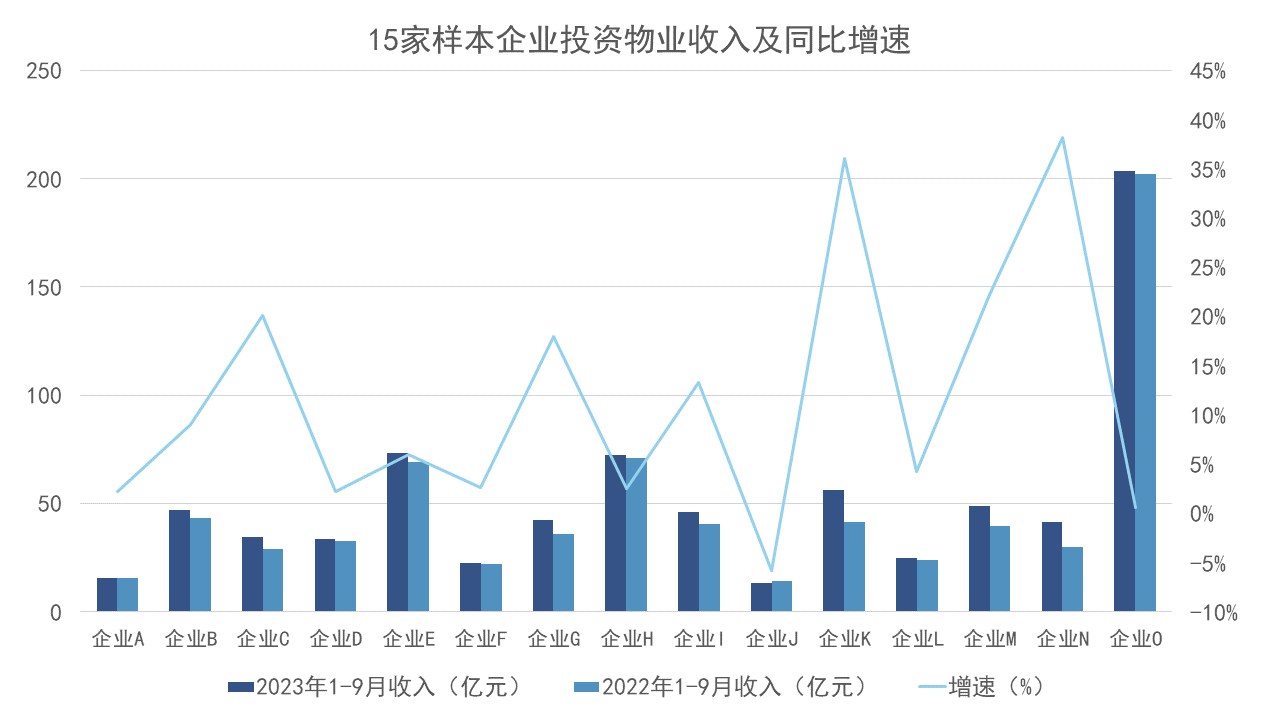
為更加深入地研究企業的表現,觀點指數剔除樣本池中規模較小且非典型的企業,選取了15個代表性樣本,類型涵蓋了以購物中心或商辦等主流業態為重的頭部企業,同時也兼顧了內資與港資這兩種不同發展模式的企業。
數據來源:觀點指數整理
首先從收入上看,包含商管企業在內的樣本企業整體收入均達到10億元以上水平。其中收入最高的企業O目前以商管業務為主,截至2023年6月30日全國累計運營超480個商業項目。此外,據觀點指數統計,2023下半年該企業將新開業超20個商業項目。
增速方面,15家樣本企業中的絕大部分均實現收入同比增長。內資企業中,增速最快的為內資企業N,增速約38%,主要得益於市場回暖帶來的業績復甦,以及發力新項目帶來的成果收穫。
該企業旗下有購物中心、寫字樓及酒店業務,其中佔比最大的購物中心業務上半年實現銷售額約164億元,同比增長44%,客流量1.3億人次、同比增長50%,營業收入約21.5億元、同比增長32%。
開業投資方面,該企業今年以來也較為活躍,並在佈局上有所突破。此前主要涉足華北、華東區域,但今年以來加大了對華南地區的投資力度,並有新項目入市。
增速次之的為企業K,同比增長約36%,該企業同為內資企業,主要以零售商業業務為主,自持運營及輕資產輸出都較為突出。截止今年上半年,其自持運營方面累計開業73個商業項目,建築面積699.5萬平方米,輕資產輸出則已開業64個項目,開業面積352.0萬平方米,並陸續傳來新項目簽約消息,處於穩步發展的階段。
港資方面,企業增速普遍在10%左右,大部分企業的增長來源於復甦後的提升。其中增速最大的為企業G。其主要在內地以高端商業開發運營為核心,上半年零售物業的銷售額明顯回升,大幅超越疫情前水平,錄得的租金收入也有較大幅度上漲。
增速最慢的港資企業為企業D,不同於其他港資企業在內地的高歌猛進,其採取相對保守的策略,雖然在內地持有運營標杆項目,但近年來並無新拓展,因此在近幾年疫情衝擊下風險抵禦能力較其他港資企業略低,今年的復甦幅度也相對有限。
數據來源:觀點指數整理
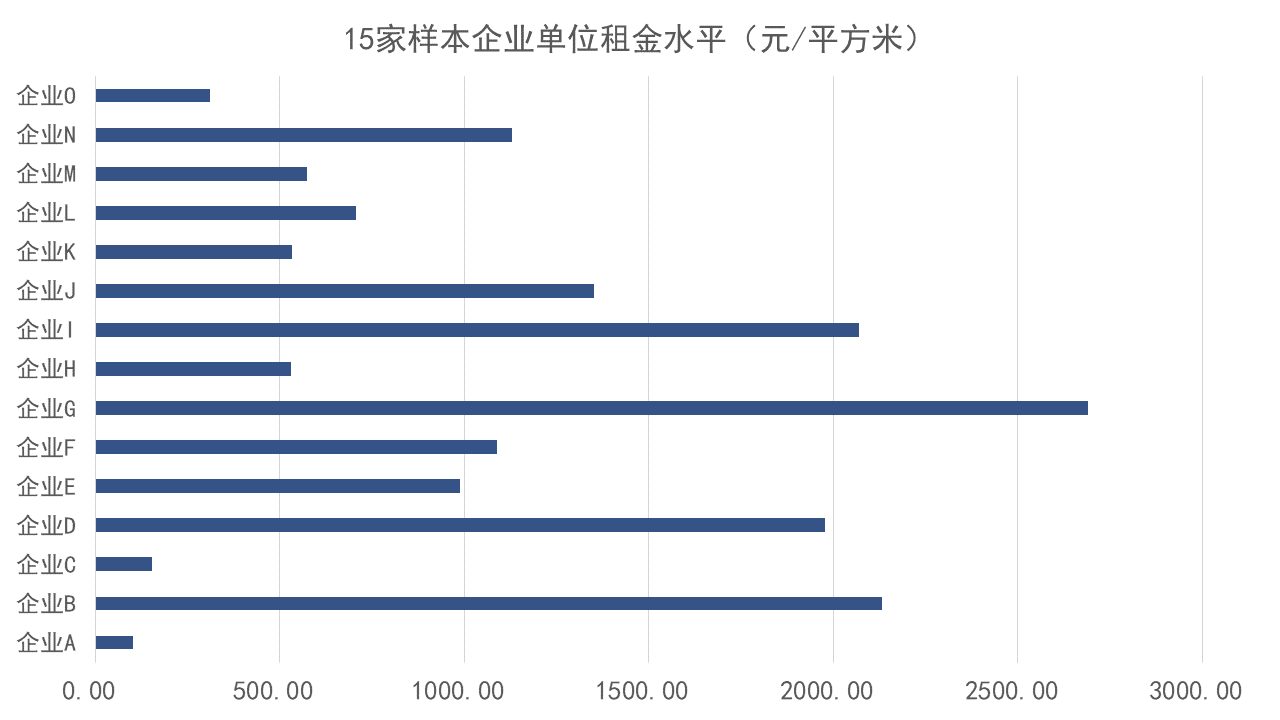
單位面積租金水平上,以自持物業為主的港資企業明顯有更優秀的表現,排名前三的企業均為港資企業,均超過2000元/平方米,共同點在於大量物業分佈於上海、廣州等商業發達城市,整體租金水平較高。
未來發展上,這類型企業依然以內地一二線城市為投資重點,如企業G今年以來陸續通過合作方式獲取上海多個項目股權,鞏固佈局優勢,謀求長遠發展。
優質資產打造企業護城河,公允值變動整體平緩
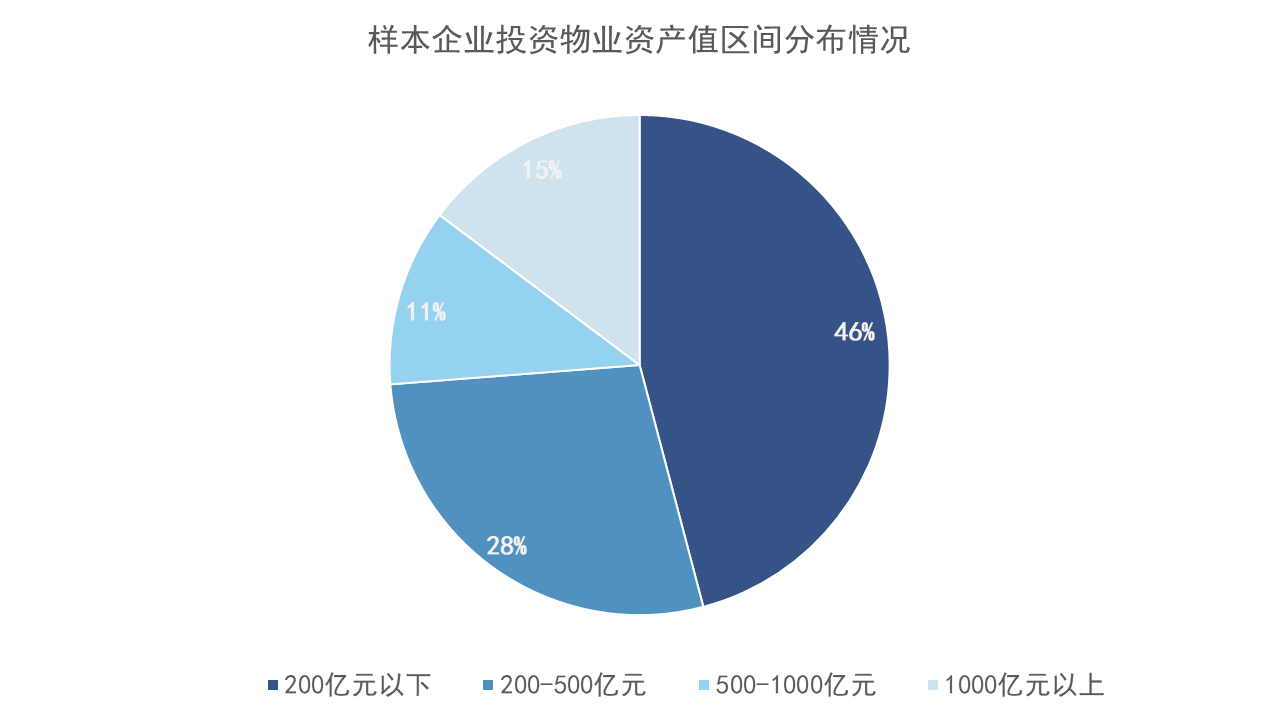
投資物業資產值是衡量商業地產企業發展質量的重要因素之一,在觀點指數的樣本池中,資產值在200億元以下的企業佔比46%,200-500億元的企業佔比28%,剩餘的企業投資物業資產值在500億元以上,佔比約26%。
數據來源:觀點指數整理
資產值規模較高的企業中,以零售商業佔主導地位的內資企業居多,長期的自持開發運營積累的可觀商業資產,也使得他們在房企現金流普遍吃緊的當下有更強的融資能力。
此外,商業發展的步伐也仍在邁進。以中海商業為例,其十四五期間年均入市17個項目,面積約108萬平方米,近三年年均有超15個項目入市,新增入市體量超80萬平方米。
觀點指數認為,優質的資產不僅對企業營收有所裨益,同時還能提升企業流動性,兌現更高的商業地產價值。而企業通過打造並運營高價值的商業資產,獲得可持續性的高收益回報,也能獲得行業認可與資本青睞。
期內,在國內消費基礎設施REITs相關政策出臺的背景下,華潤、合生、大悅城等企業紛紛積極研究並推進相關業務的進行,這背後不乏優質商業資產的支撐。
日前有消息透露,華潤首批消費基礎設施公募REITs的籌備工作已進入尾聲,底層資產為公司持有的青島某購物中心。
隨着消費基礎設施公募REITs獲得政策支持,華潤這類企業可以通過資產管理平臺搭建、資產管理能力建設,推動向資管業務轉型,打造新的業績增長極。
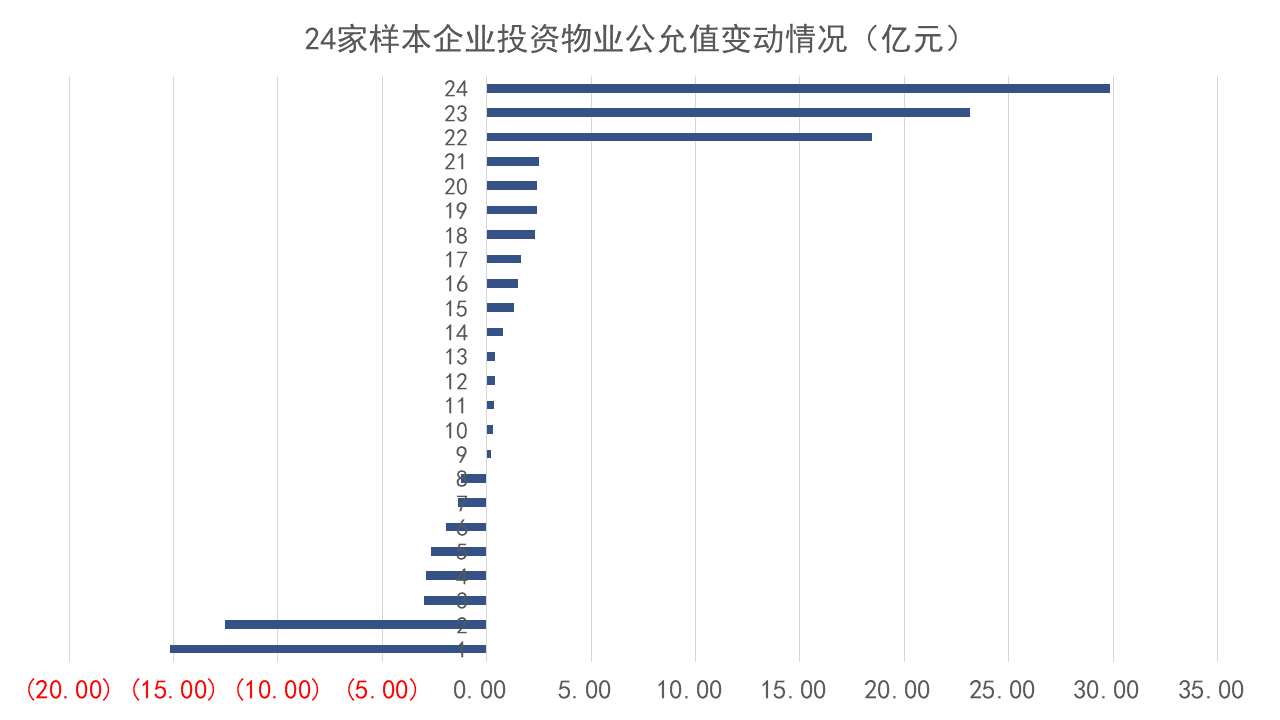
此外,投資物業公允值作為因資產公允價值變動而產生的數值,也能衡量企業在市場環境下的變化以及運營能力表現。觀點指數選取的24家樣本企業中,有8家企業錄得公允值虧損,而剩餘的16家企業則錄得收益,但整體的變動幅度依然在合理區間內。
數據來源:觀點指數整理
究其原因,公允價值變動增幅較大的企業期內主要通過資產管理運作手段,提升資產價值,加之多元資產組合帶來的較強抗風險能力,進而實現可持續性收入的穩步增長,以此實現投資物業公允價值的正向增長。
以公允價值錄得正值增長的一家樣本企業為例,在市場環境改善的背景下,其租金收入增長態勢良好,2023年上半年營收32.5億元,同比增長12.1%,一定程度上帶動投資物業資產估值的上升。
但需要注意的是,當前國內商業地產市場依然充滿機遇與挑戰。觀點指數認為,企業管理層需要對市場前景做出準確預判,並在此基礎上制定適應自身發展的戰略,同時增強項目運營能力,運營好旗下的優質資產,才能實現長期健康可持續的發展目標,在商業道路上走得更穩、更遠。