
年初至今,疫情陰霾褪去,政策持續出臺優化營商環境,商業地產全產業鏈復甦明顯。
於復甦與變化中,11月2日,觀點指數繼續發佈《表現力指數 • 2023年度商業地產表現報告》。觀點指數研究院同步行業發展及革新進程,深入商業地產及相關產業鏈一線,解讀商業地產全產業鏈的現狀、挑戰及機遇,同時從產品、商業運作特色、投融資模式、營銷渠道等多維度剖析當前商業地產全產業鏈的特徵以及發展趨勢。
以下為報告節選,閱讀全文請點擊鏈接。

在復甦的大環境下,今年以來消費數據錄得回升,但整體增長疲軟,商業地產的投資熱度也有所下降。大宗交易市場上,零售類物業的成交主要集中在重點一二線城市,其中出於償債壓力出售的物業佔據一定比重。
零售商業市場方面,項目的入市熱度不低,有超過千萬平方米的新項目入市,涵蓋購物中心、社區商業、街區商業等不同類型業態。在新的市場格局下,企業對於產品線也進行了創新性探索。
業績表現上,以零售商業業務為主的企業,上半年零售商業收入實現同比回升,不過當前市場和行業存在諸多不確定,未來企業的業績依然面臨挑戰。
而隨着消費需求的變化,項目愈發重視對品牌引入的選擇,期內各種營銷也層出不窮。不過各種運營策略背後,流量轉化和業績創收依然是最終目的。
商業市場緩步復甦,資產處置類交易熱度不減
今年以來,諸多商業促進政策發力,加之大眾消費力的釋放,國內的商業復甦較為明顯。從市場數據來看,社會消費品零售總額的累計增速相比去年有明顯回升,最新9月數據顯示,該項數值錄得342107億元,相比去年同期增長6.8%,恢復至較為平穩的狀態。
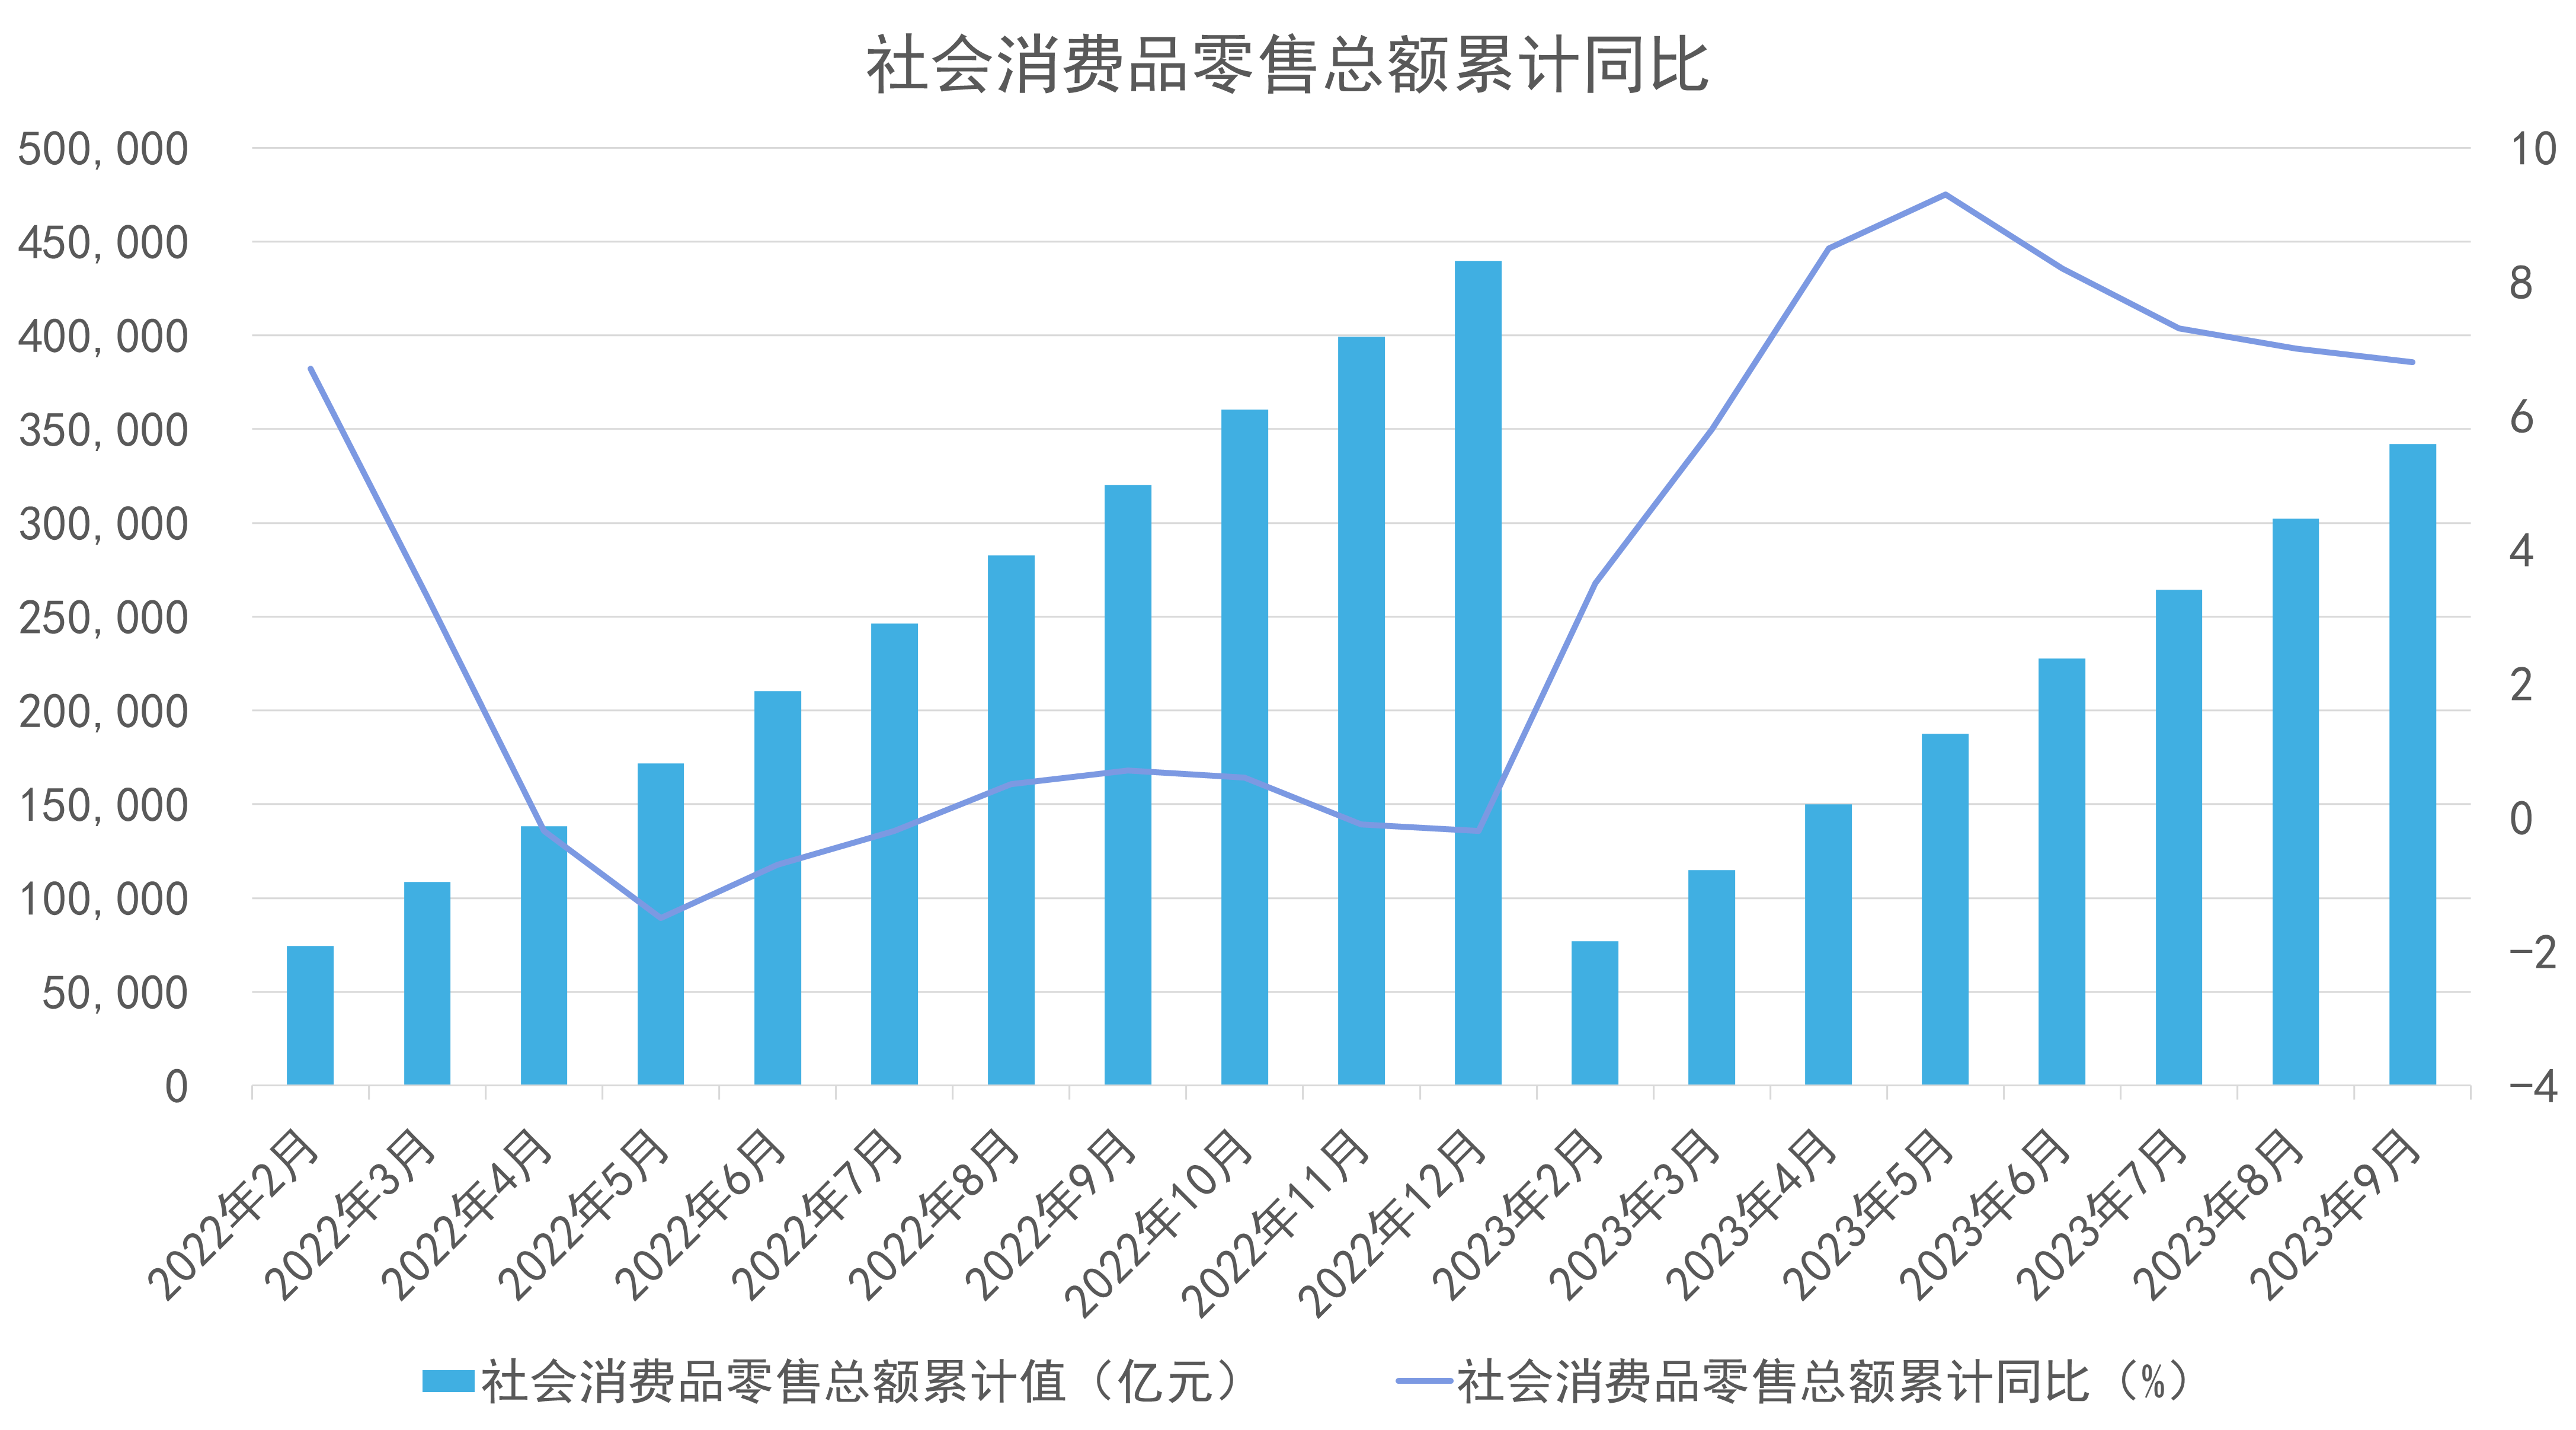
數據來源:國家統計局,觀點指數整理
不過從全國50家以百貨業態為主的大型重點零售企業的零售額來看,截止9月的增長幅度為5.9%,延續了上月平穩較好增長的態勢,消費復甦仍在持續進行。
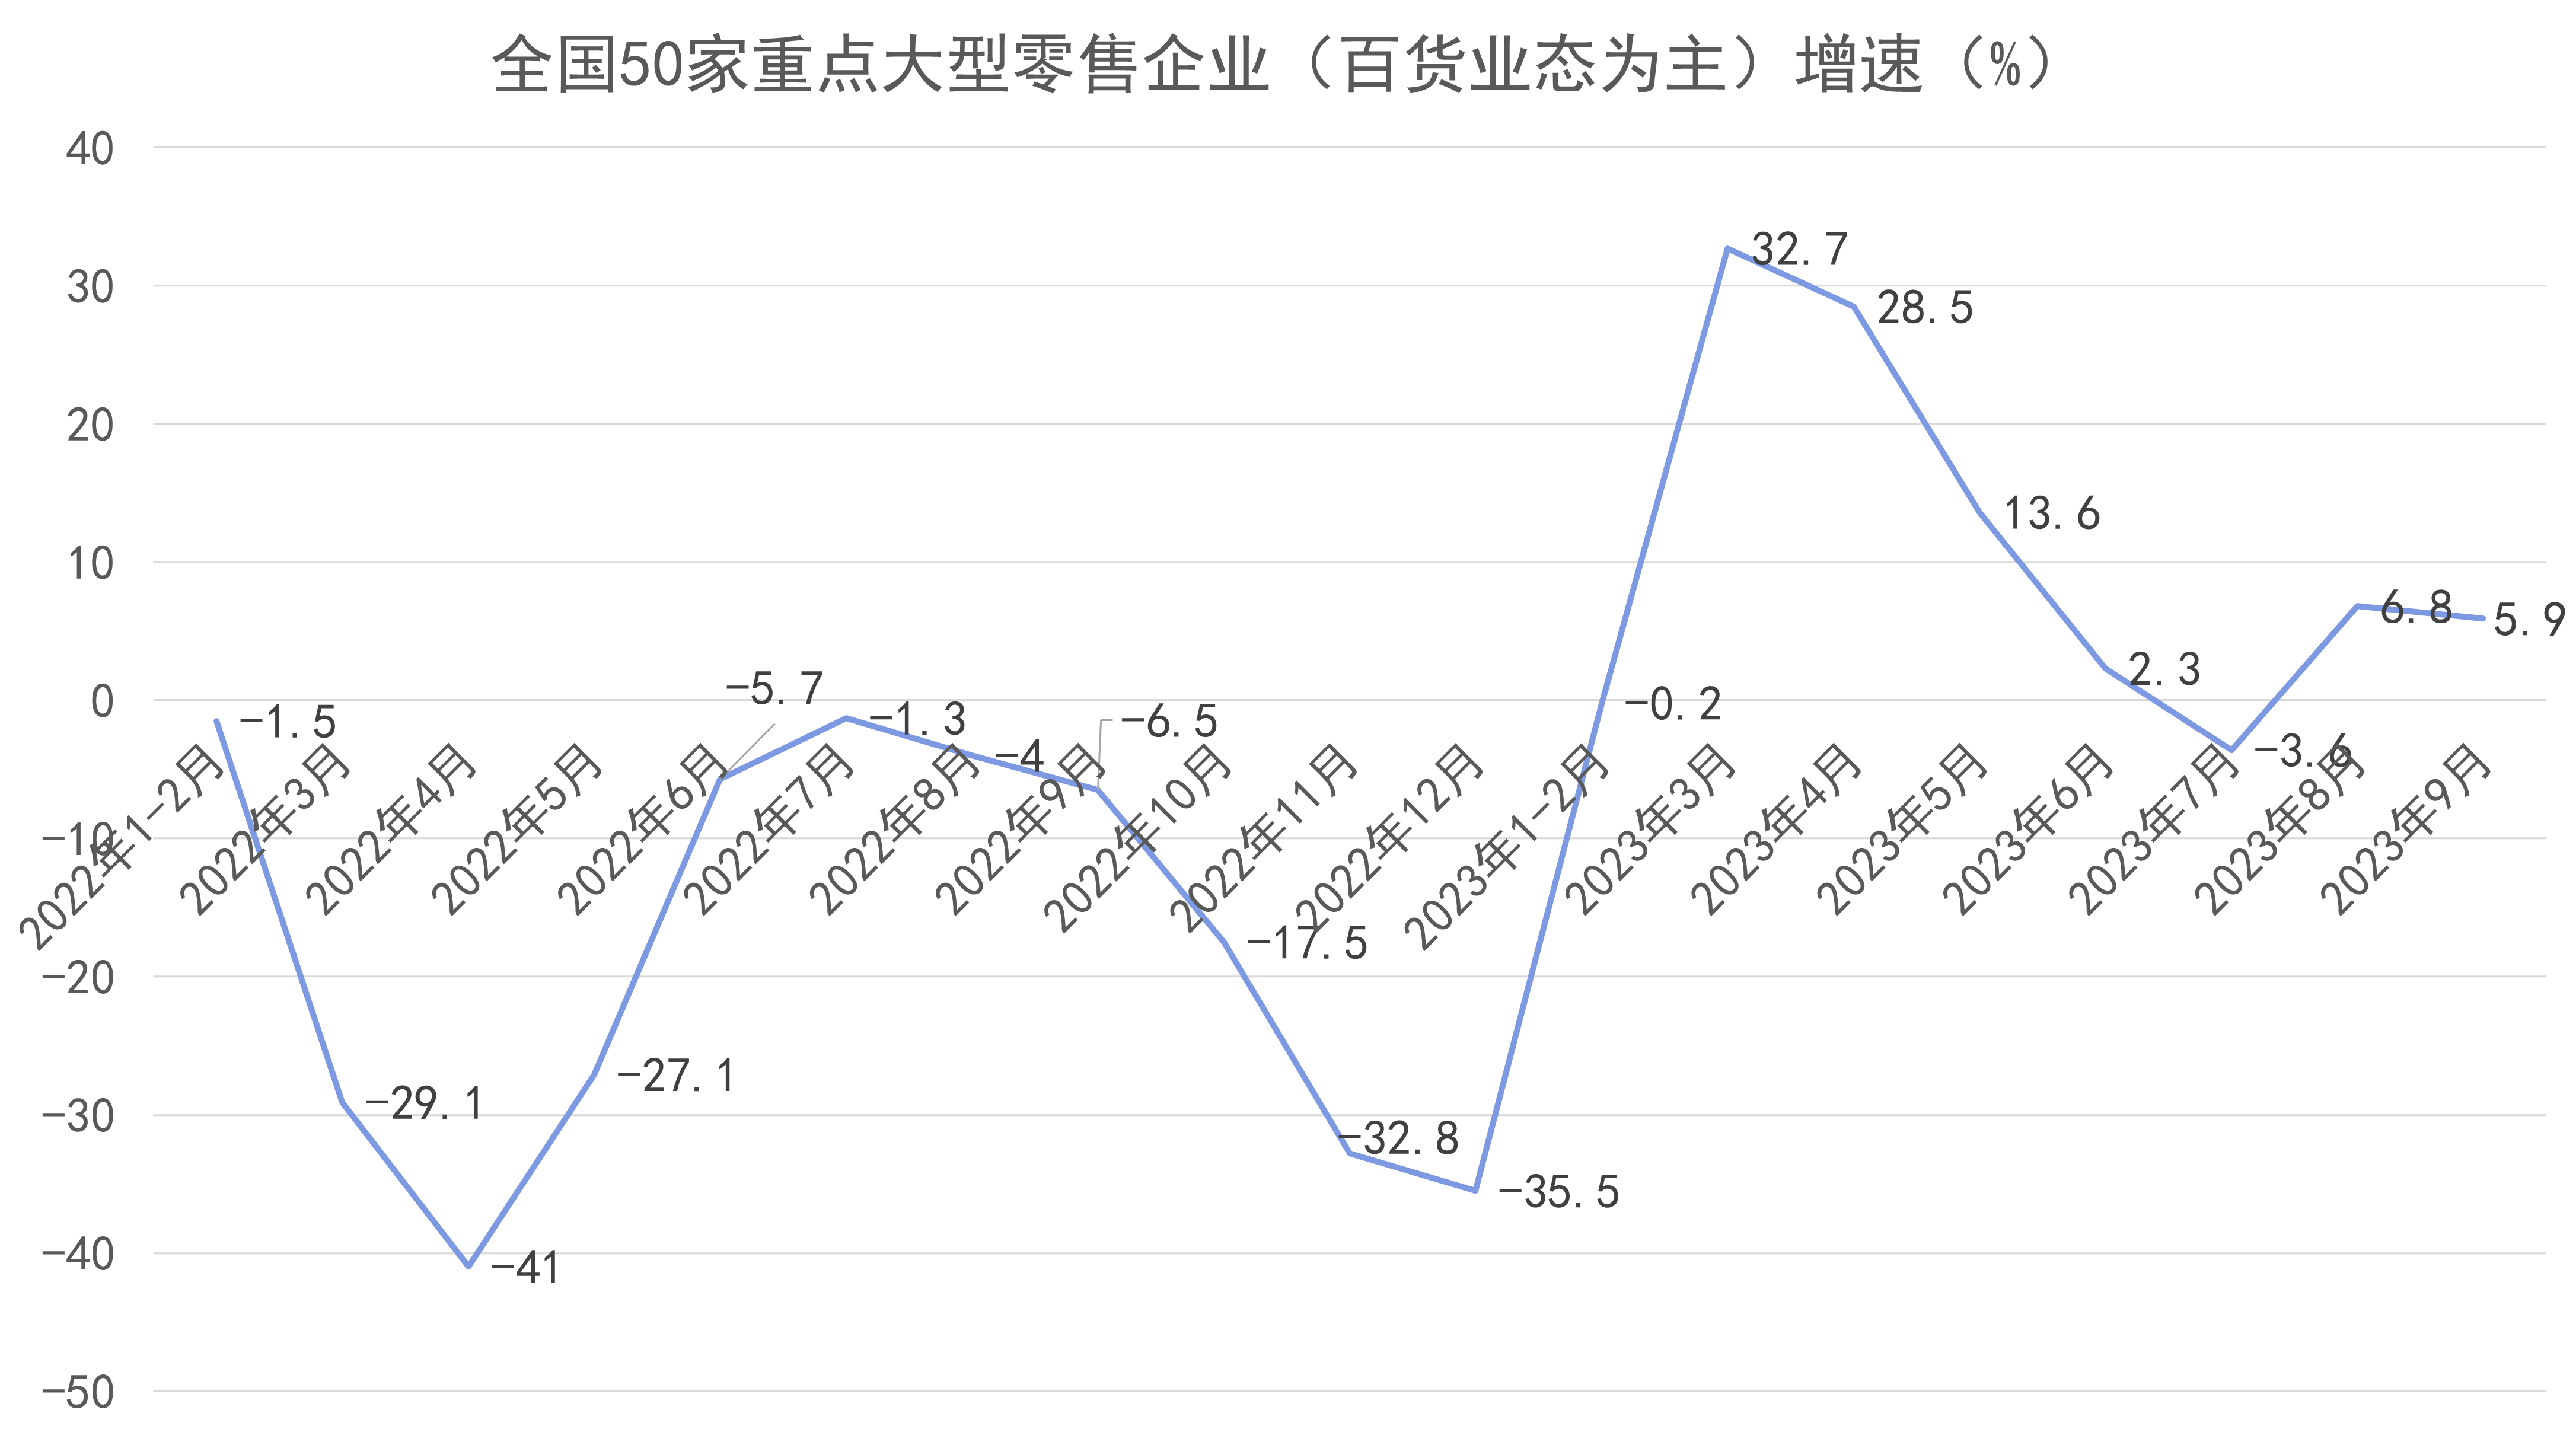
數據來源:中華全國商業信息中心,觀點指數整理
開發端,市場的投資熱度也有所下降。最新的9月數據顯示,商業營業用房開發投資完成額累計值為6269億元,累計增速-17.6%,依然在負值水平。
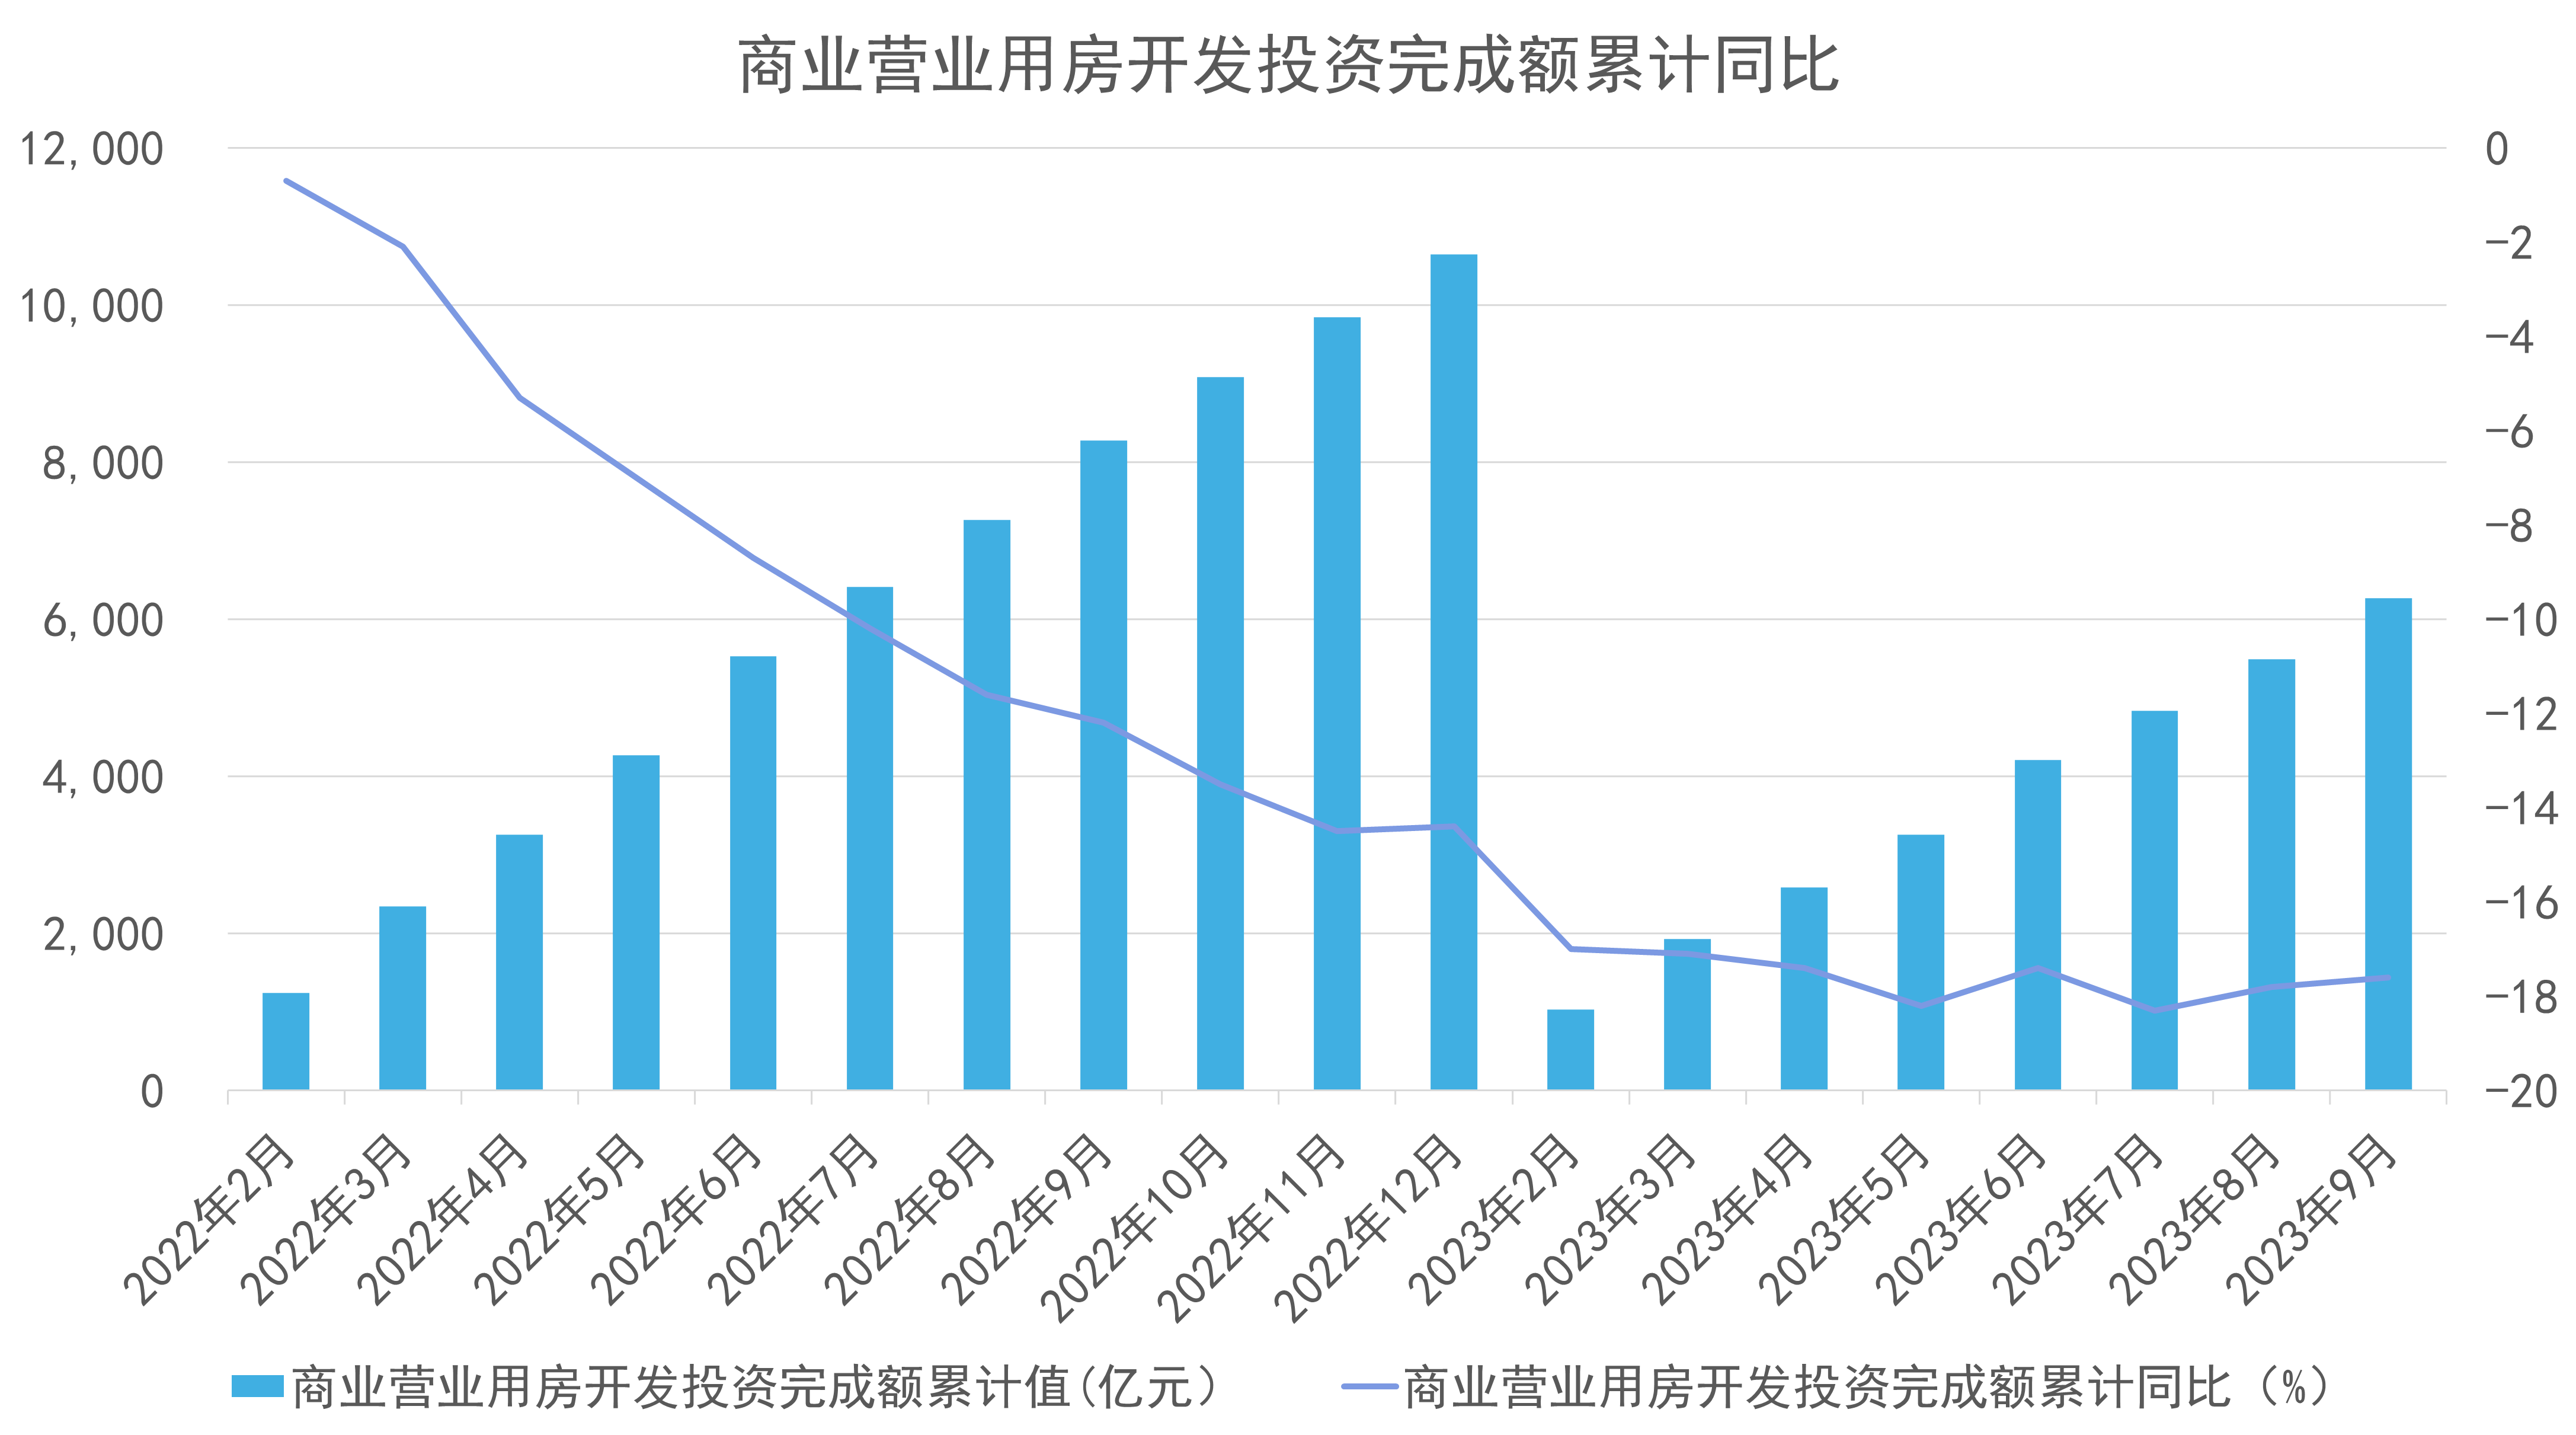
數據來源:國家統計局,觀點指數整理
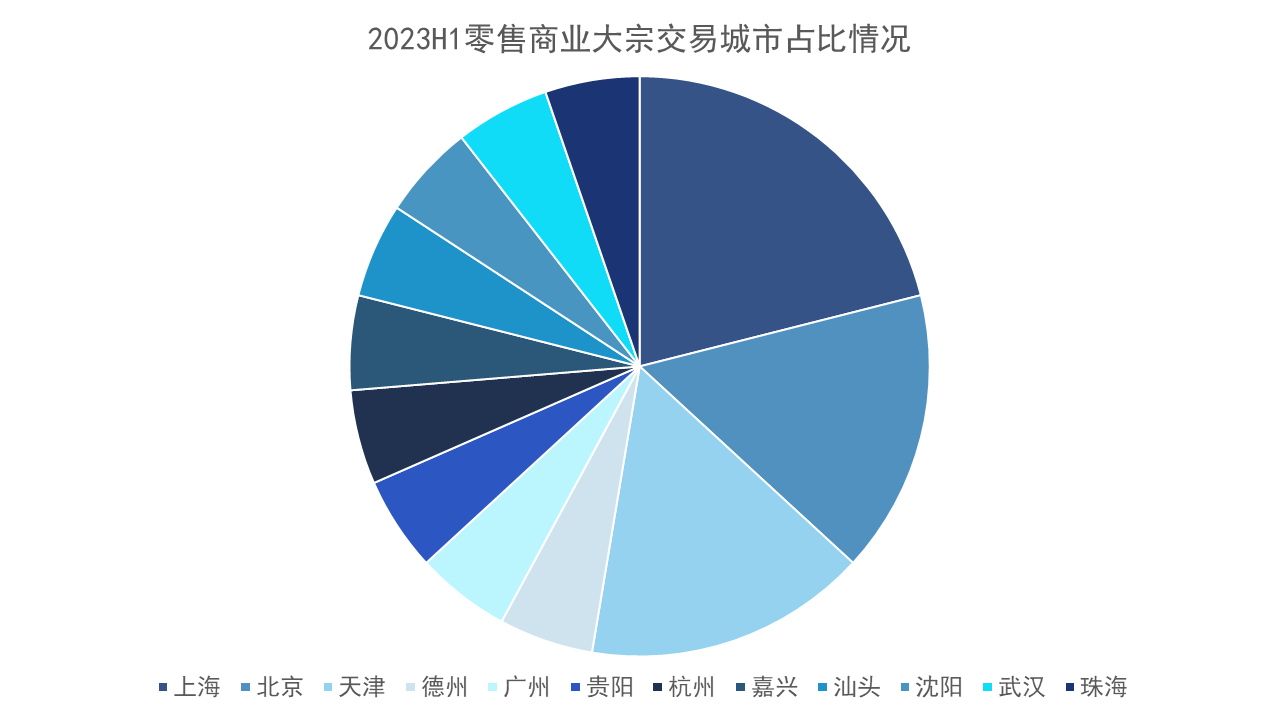
大宗交易市場方面,期內錄得多宗零售類商業資產成交。據觀點指數不完全統計,期內共有20個零售商業/綜合體項目成交,總交易金額174.32億元,成交面積226.4萬平方米。
城市分佈上,北京、上海及天津為交易數量排名前三的城市。其中,上海作為商業化程度、消費力較強的一線城市,穩居零售商業物業交易市場受青睞城市首位,期內錄得的大宗交易數量最多。
數據來源:公開資料,觀點指數整理
在達成的交易中,遠洋集團出售朝陽遠洋未來廣場予居然之家,為期內資產交易金額最大的事件,成交價19.63億元。
據觀點指數了解,賣方遠洋集團主要是為緩解債務壓力出售資產套現,而後者居然之家則是為了持續推進購物中心連鎖發展,探索業務第二增長曲線。
目前國內零售商業資產交易方面,回籠資金需求下的物業成交案例較多。出售資產套現以償還債務、減輕資金壓力,成為許多賣家交易的主要驅動力。
接手方則出現不少投資機構或國資身影,這也反映出市場向頭部集中的趨勢,對於投資者而言,有更大的議價空間,有機會獲得發展潛力較大的優質商業資產。
政策層面,2023年至今,國內主要消費商業城市及相關商業部門繼續出臺相關政策,促進消費復甦及商業發展。

來源:公開資料,觀點指數整理
據觀點指數了解,從城市層面來看,大部分政策主要圍繞刺激大眾消費、城市商圈打造升級及首店經濟發展等三方面進行。而商業經濟發展層面上,則主要圍繞推動消費基礎設施REITs的申報發行。
整體來看,在當下整體市場趨勢向好,線下消費疫後反彈且向常態化迴歸之際,項目的區位硬件、運營能力等因素也愈發受到關注,樣本企業正着力通過資產運營提升項目的表現,如星盛商業強調將繼續強化運營能力,打造優質項目。
與此同時,消費者需求的變化如消費支出更為謹慎,甚至出現消費降級現象,這也給企業帶來挑戰。如何抓住消費者,對於零售商業運營者而言無疑是個難題。
新開業體量超千萬,企業注重新產品線開拓
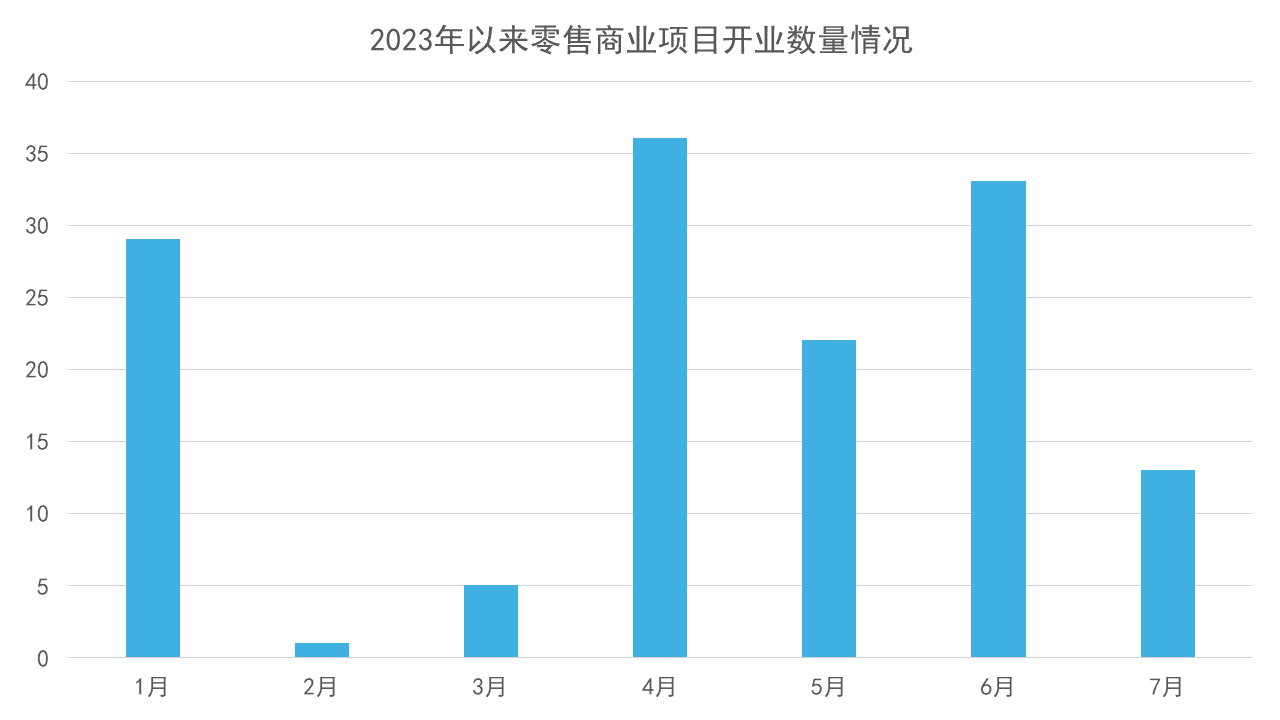
零售商業項目供應方面,據觀點指數不完全統計,2023年1-7月,全國範圍內共開業零售商業項目140個左右,新增商業面積超過1000萬平方米,涵蓋購物中心、社區商業、街區商業等多業態,年初和年中開業數量較為集中。主要以中小體量為主,大體量項目相對較少。
購物中心之外,社區商業、街區商業等主要為中小體量商業,如保利期內開業的杭州保利時光裏,以及印力的武漢歌笛湖印象裏。
而目前市場上的大體量項目主要是集購物、遊樂於一體的文旅綜合體,或者包括MALL、街區等全業態的大型商業綜合體,項目業態豐富度較高,差異性也較為明顯。
數據來源:公開資料,觀點指數整理
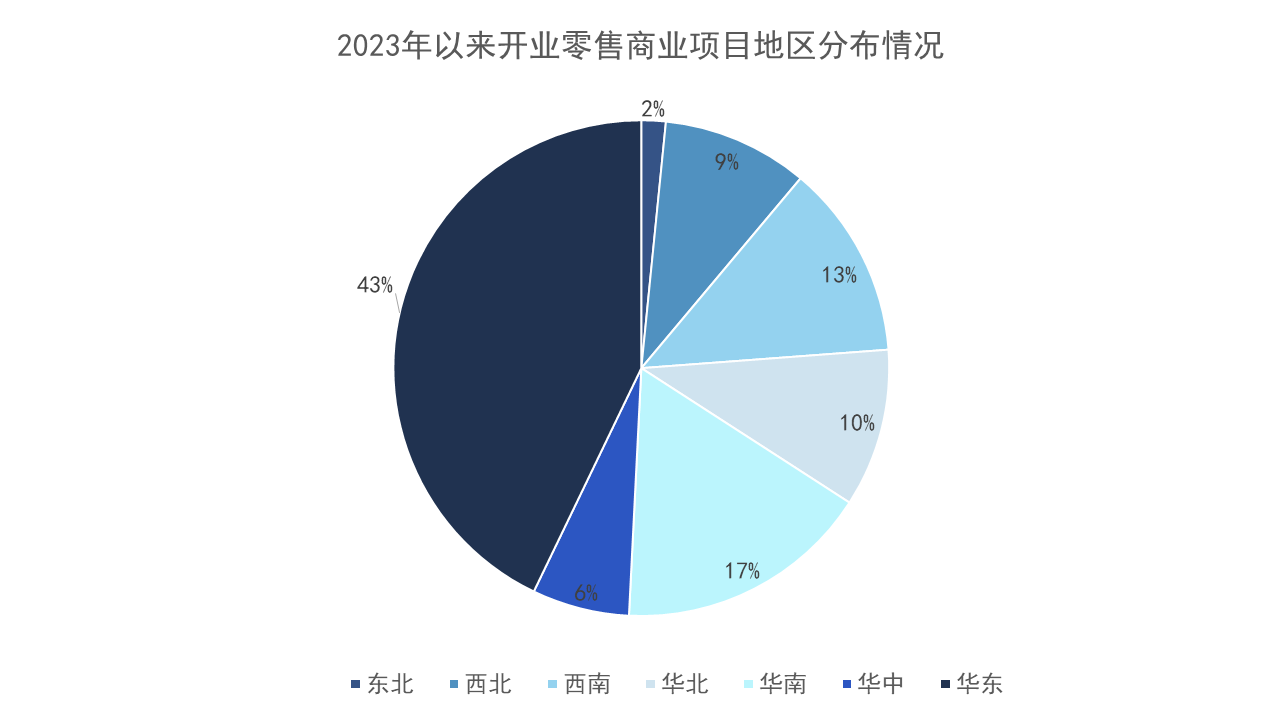
地區分佈上,經濟發達的華東和華南地區開業數量較多,其中華東開業項目數量佔比更是超過40%。觀點指數認為,這與較多商業地產企業均在華東地區有所佈局,項目儲備也較為充足有關。
數據來源:公開資料,觀點指數整理
值得注意的是,新開業項目中,不少是由存量項目改造而來。據觀點指數不完全統計,期內開業項目中,有超過20個項目是存量改造型商業項目。
北京華聯除SKP之外的新產品線DT51,原址為北京朝陽區大屯路附近一棟7層舊建築,以" 青春版SKP"為定位打造,半數店鋪留給自營買手集合店,是小眾新奇商品的集結地。
而印力集團期內開業的天津和平印象城同樣為存量改造項目,由原百盛、沃爾瑪、國美電器、萬達影城四棟空置樓宇提升改造,體量約為13萬平方米,開業後成為天津首個集"室外步行街"、"口袋公園"、"傳統盒子Mall"、"屋頂公園"四大消費體驗場景於一體的商業綜合體。
觀點指數發現,在存量項目改造上,不少運營商傾向於在現有產品線上進行創新,非標屬性較強,這與存量項目本身特性有關,比起新項目,這類項目需要根據現有條件進行規劃設計。在區位條件、體量、室內動線等無法改變的情況下,通過招商調改,調整品牌級次,更換視覺標識等方式,強化成熟產品線的高認知度,成為要點。
此外,今年以來商業地產企業在產品線創新上有所突破,如對奧萊這類業態進行探索。華潤萬象生活表示其對於奧萊的定位是屬機會型產品,如果有好的項目和合作機會,會積極嘗試。
中駿商管期內也開業了首個創新奧萊項目,即北京西長安中駿世界城。
企業業績回升明顯,輕資產拓展各展所長
從12家樣本企業的零售商業收入情況來看,大部分企業2023年上半年實現同比增長,增幅從1%到50%不等,但與此同時也有2家企業同比有輕微下滑。可以看到,消費市場的復甦對大部分樣本企業旗下項目的租金增長都有明顯拉動作用。

數據來源:企業公告,觀點指數整理
此外,無論是以購物中心、還是奧萊業態為主的企業,期內均實現了業績增長。如首創鉅大收入約6.25億元,同比增長36%,完成奧萊營業額53.18億元,同比增長42%;客流2695萬人次,同比增長34%。
據觀點指數了解,實現同比增長的企業主要依靠新項目開業帶來的租金增長,或者項目銷售額提升帶來的租金分成增加實現。
雖然上半年的復甦表現讓不少企業受益,但也要注意到復甦後勁不足的問題。部分樣本企業表示積壓的需求初步釋放後,全國零售銷售緩慢回升,消費者對非必需性消費仍保持謹慎態度,後續的銷售面臨較大壓力,租金回升幅度有限。
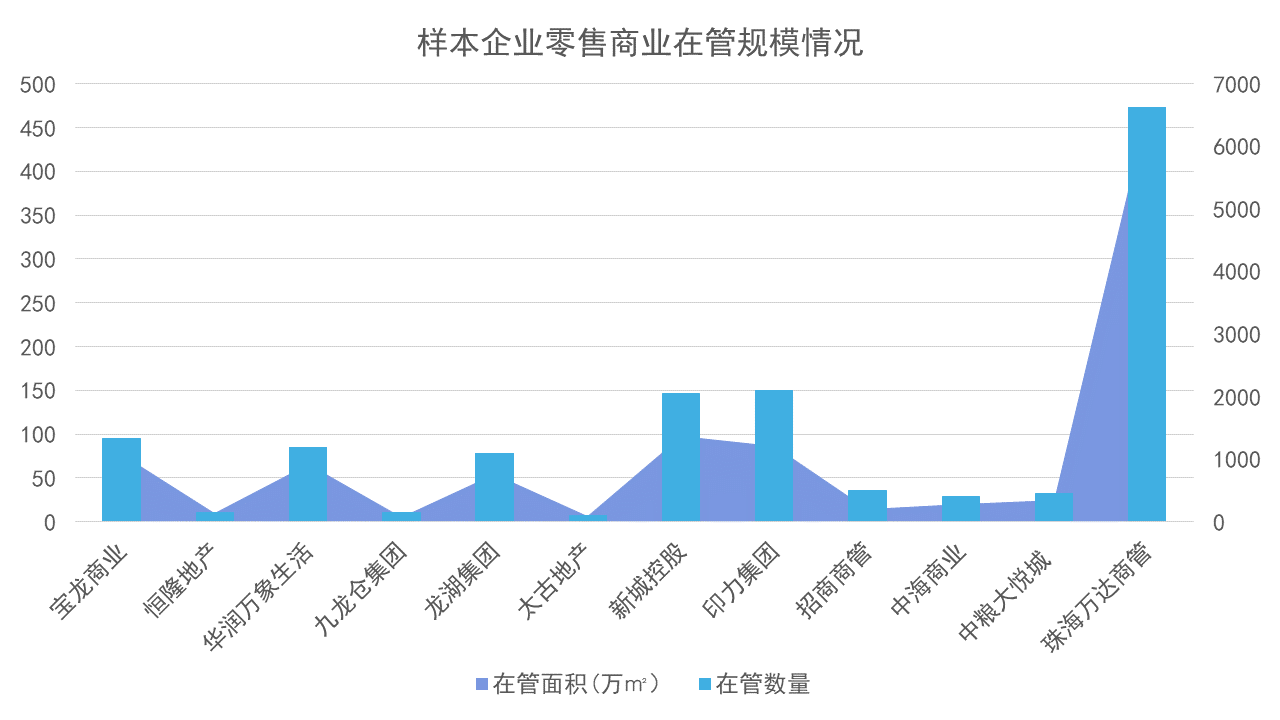
在管規模方面,據觀點指數統計,目前樣本企業中,珠海萬達商管、新城控股、印力集團及寶龍商業在管面積均超過千萬,規模位於前列的企業基本為以輕資產業務為主或實行輕重並舉戰略。
數據來源:公開資料,觀點指數整理
期內,不少樣本企業繼續在輕資產輸出上有所收穫,除華潤萬象生活、珠海萬達商管外,也不乏新城控股、龍湖集團這類持有大量商業資產的企業,此外碧桂園文商旅作為後起之秀更是有大量項目簽約,期內簽約超15個項目,是樣本企業中獲取輕資產項目最多的企業。
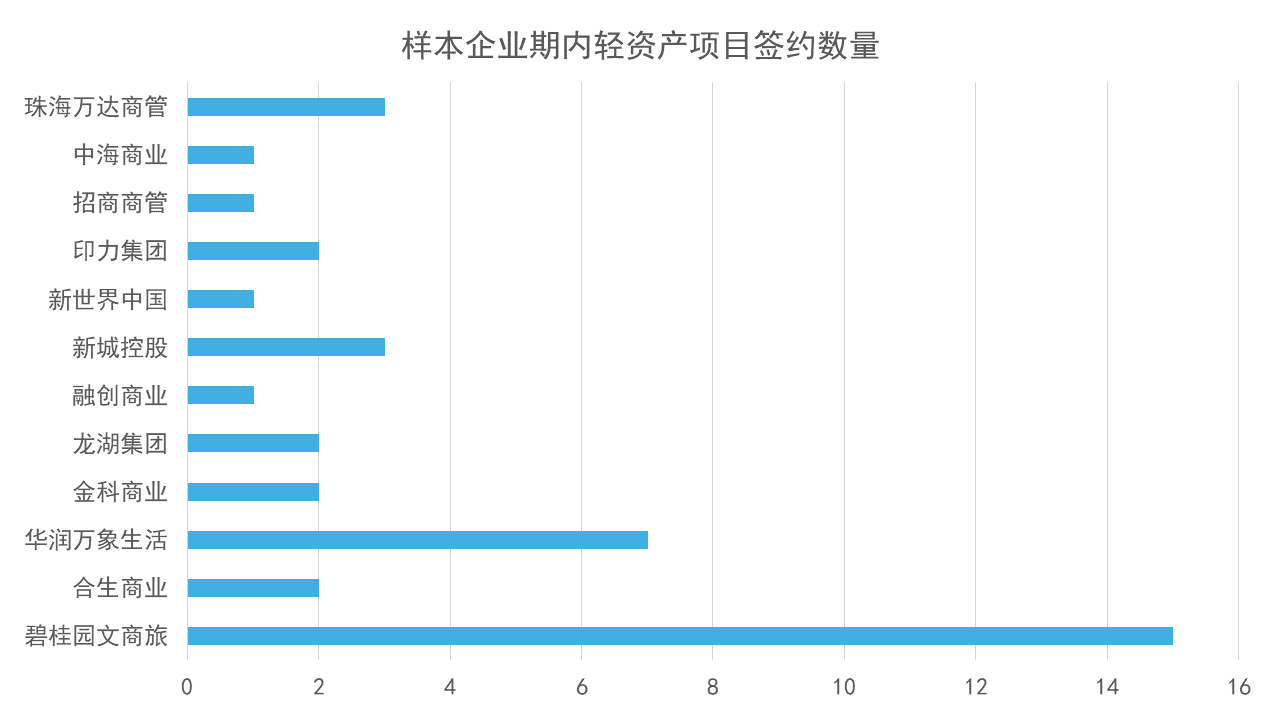
數據來源:公開資料,觀點指數整理
而對於輕資產發展,樣本企業各展所長。以龍湖為例,作為行業內較早發展商業的企業,其具備較為豐富且成熟的TOD操盤經驗,在輕資產進程中不少項目就以此為抓手,與本土企業或當地城投公司合作,進行輕資產輸出。
期內龍湖開業的北京首個輕資產項目龍湖北苑天街,就是與北京朝陽國資公司合作,以承租經營的輕資產模式接手改造的商業項目。
對於印力而言,其可以承接萬科集團項目和進行第三方外拓,在項目獲取上較其他企業有明顯優勢。最新數據顯示,截至6月底,印力累計輸出管理項目88個,管理面積481萬平方米,期內新獲取了臨港101商業地塊項目、唐鎮鄰里中心項目等。
首店與市集百花齊放,商業新玩法考驗運營能力
項目運營層面,首店依然是期內業態引入的重點,從觀點指數觀察的部分重點一二線消費城市來看,上海是最具首店吸引力和競爭力的一線城市,廣州、深圳和部分二線城市如南京,引入的數量相差不大,可以看到頭部的二線城市在首店經濟上也具備一定實力。
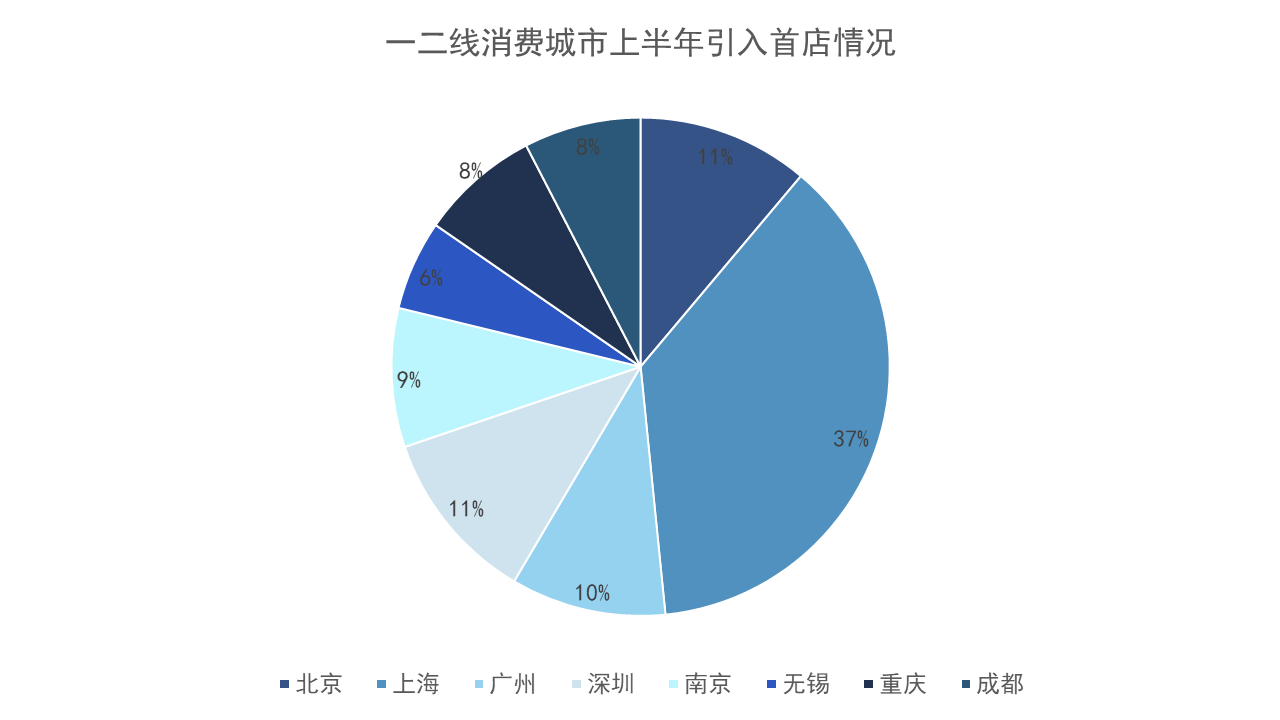
數據來源:公開資料,觀點指數整理
首店引入的類型上,零售和餐飲類的店鋪數量最多。值得注意的是,短期店鋪在期內佔據重要的地位,這類店鋪一般會以限定、新品發佈、個性化定製為賣點,能通過引流直接產生進階銷售,提升消費者的消費頻率,對於品牌產品和形象推廣也能起到一定作用。
期內,觀點指數監測的部分樣本項目就有在上述類型店鋪引入上發力。如上海靜安嘉里中心引入美國加州的運動品牌VUORI中國首家限時快閃店、深圳萬象天地開業高端生活方式品牌melt season全國首家主題限時店"帷幕"等。
首店成為零售商業項目引流利器的同時,運營商的選擇也更為謹慎。不同於此前單純追求首店效應,業態類型以及與項目的適配度,也成為選擇的重要標準。
另一方面,造節營銷在期內依然盛行。如五一期間上海恆隆廣場開啓"GAME OF WONDER"歡樂慶典活動,以創意遊戲裝置等豐富消費者體驗。此外還有知名品牌呈獻獨家、首發及限量臻品等。
此外,近年來興起的市集目前處於百花齊放狀態,不僅有融合了餐飲、服裝、手工藝的綜合性市集,還有圍繞咖啡、啤酒、手辦等品類主題型市集,客羣更加精準和垂直。
觀點指數認為,對商場來說,市集已經是市場活動的一個必選項,既能為內部商戶帶來客流,也能靈活更新外部品牌保持新鮮感。不過也需要注意到,經過近幾年的發展,有所同質化,大眾消費者對這一形態商業的新鮮感正在下降,如何長期吸引客流也成為了運營者需要思考的問題。