
年初至今,疫情陰霾褪去,政策持續出臺優化營商環境,商業地產全產業鏈復甦明顯。
於復甦與變化中,11月2日,觀點指數繼續發佈《表現力指數 • 2023年度商業地產表現報告》。觀點指數研究院同步行業發展及革新進程,深入商業地產及相關產業鏈一線,解讀商業地產全產業鏈的現狀、挑戰及機遇,同時從產品、商業運作特色、投融資模式、營銷渠道等多維度剖析當前商業地產全產業鏈的特徵以及發展趨勢。
以下為報告節選,閱讀全文請點擊鏈接。
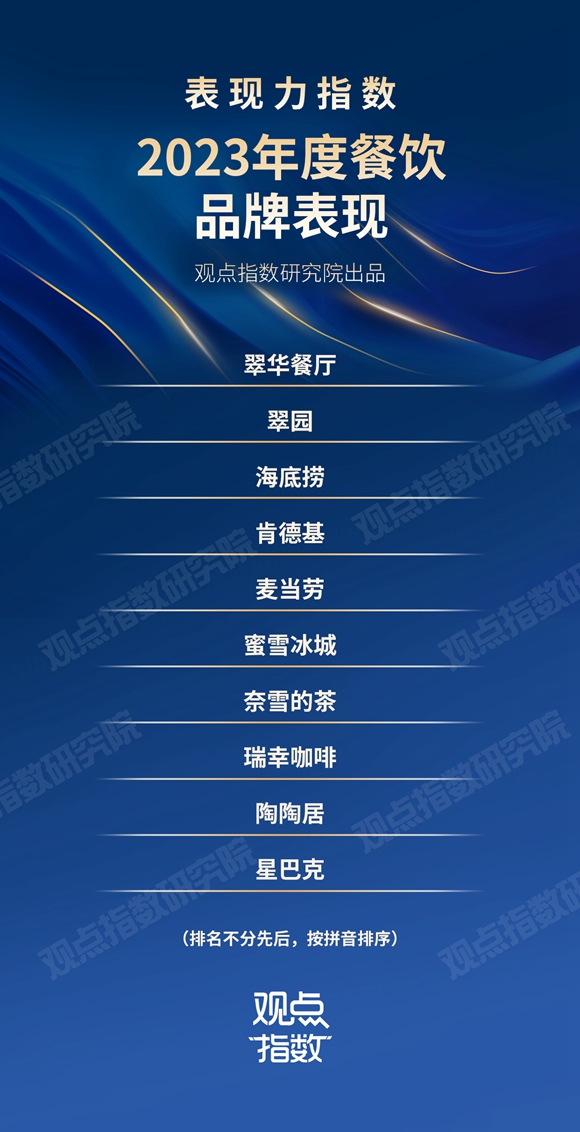
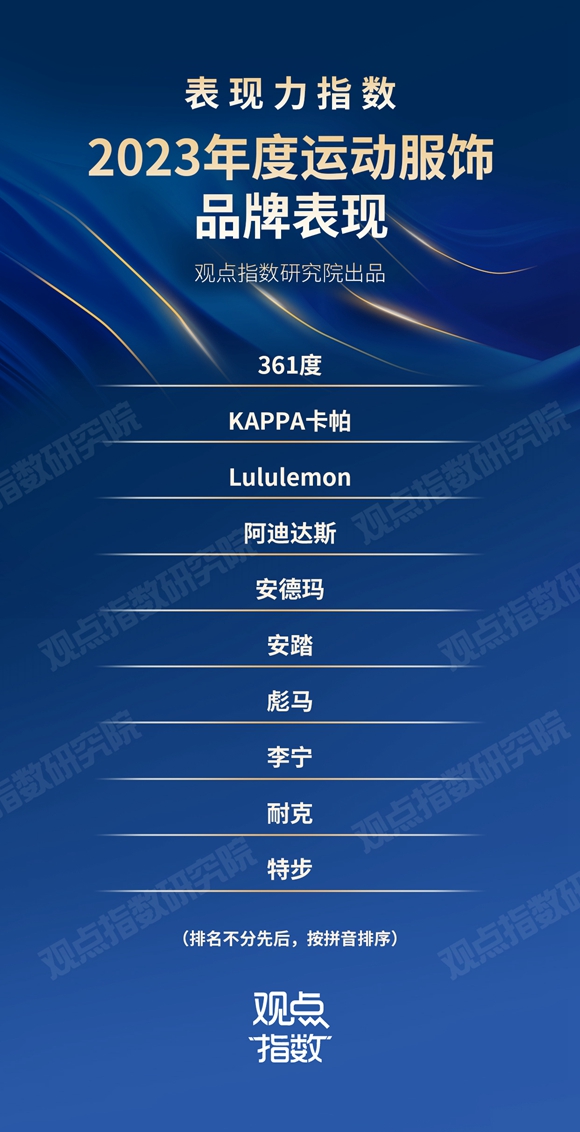
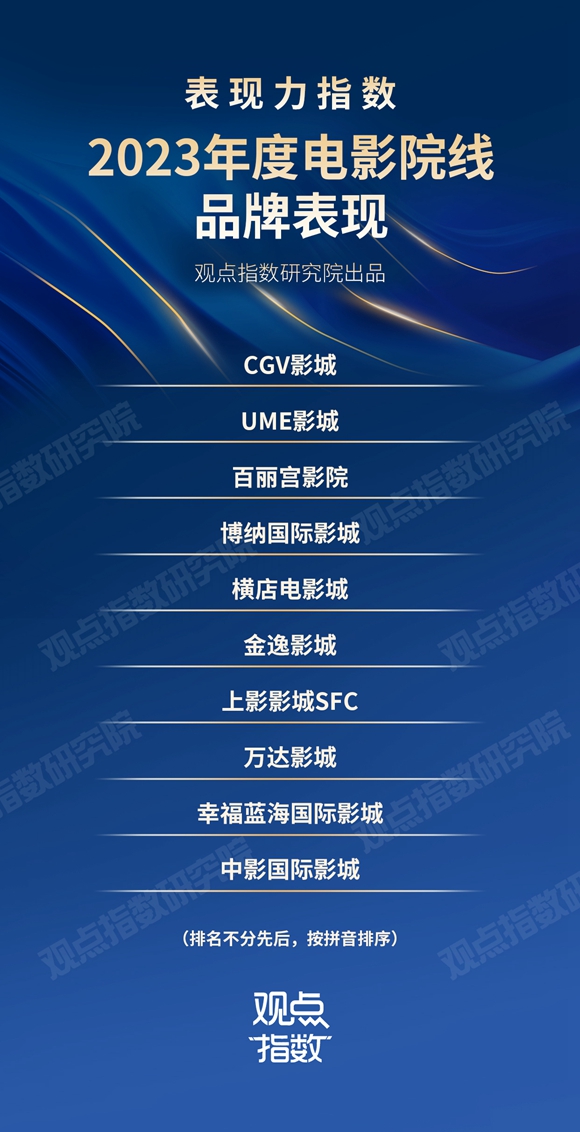
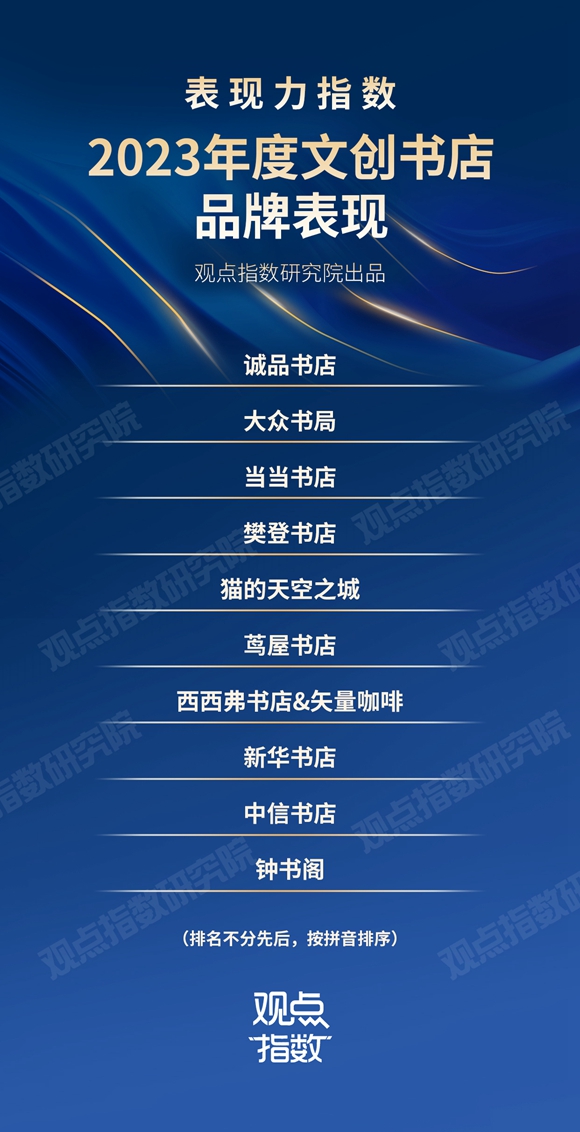
2023年,消費市場迎來全新的局面。整體來看,經濟復甦給行業帶來了新的機遇,但企業依然面臨消費信心不足、市場變化等多重挑戰。
觀點指數認為,今年雖然消費宏觀市場數據表現不錯,但企業間冷暖不均、分化明顯。
其中,產品力、品牌力、經營能力較優的消費品牌,在今年市場回暖之際得以恢復並實現反彈;而相關能力有所欠缺的,則需要面臨競爭對手的多方擠壓,壓力依然較大。
在此背景下,消費賽道相關企業正在積極應對市場變化,在擴張規模、穩固提升業績的同時,持續探索新的增長點。
為更好把握消費行業變化,本報告主要聚焦於零售、餐飲和品質生活幾大品類,針對餐飲、零售、商超、電影院線、文創書店等行業賽道進行研究。
宏觀層面:消費市場復甦提速
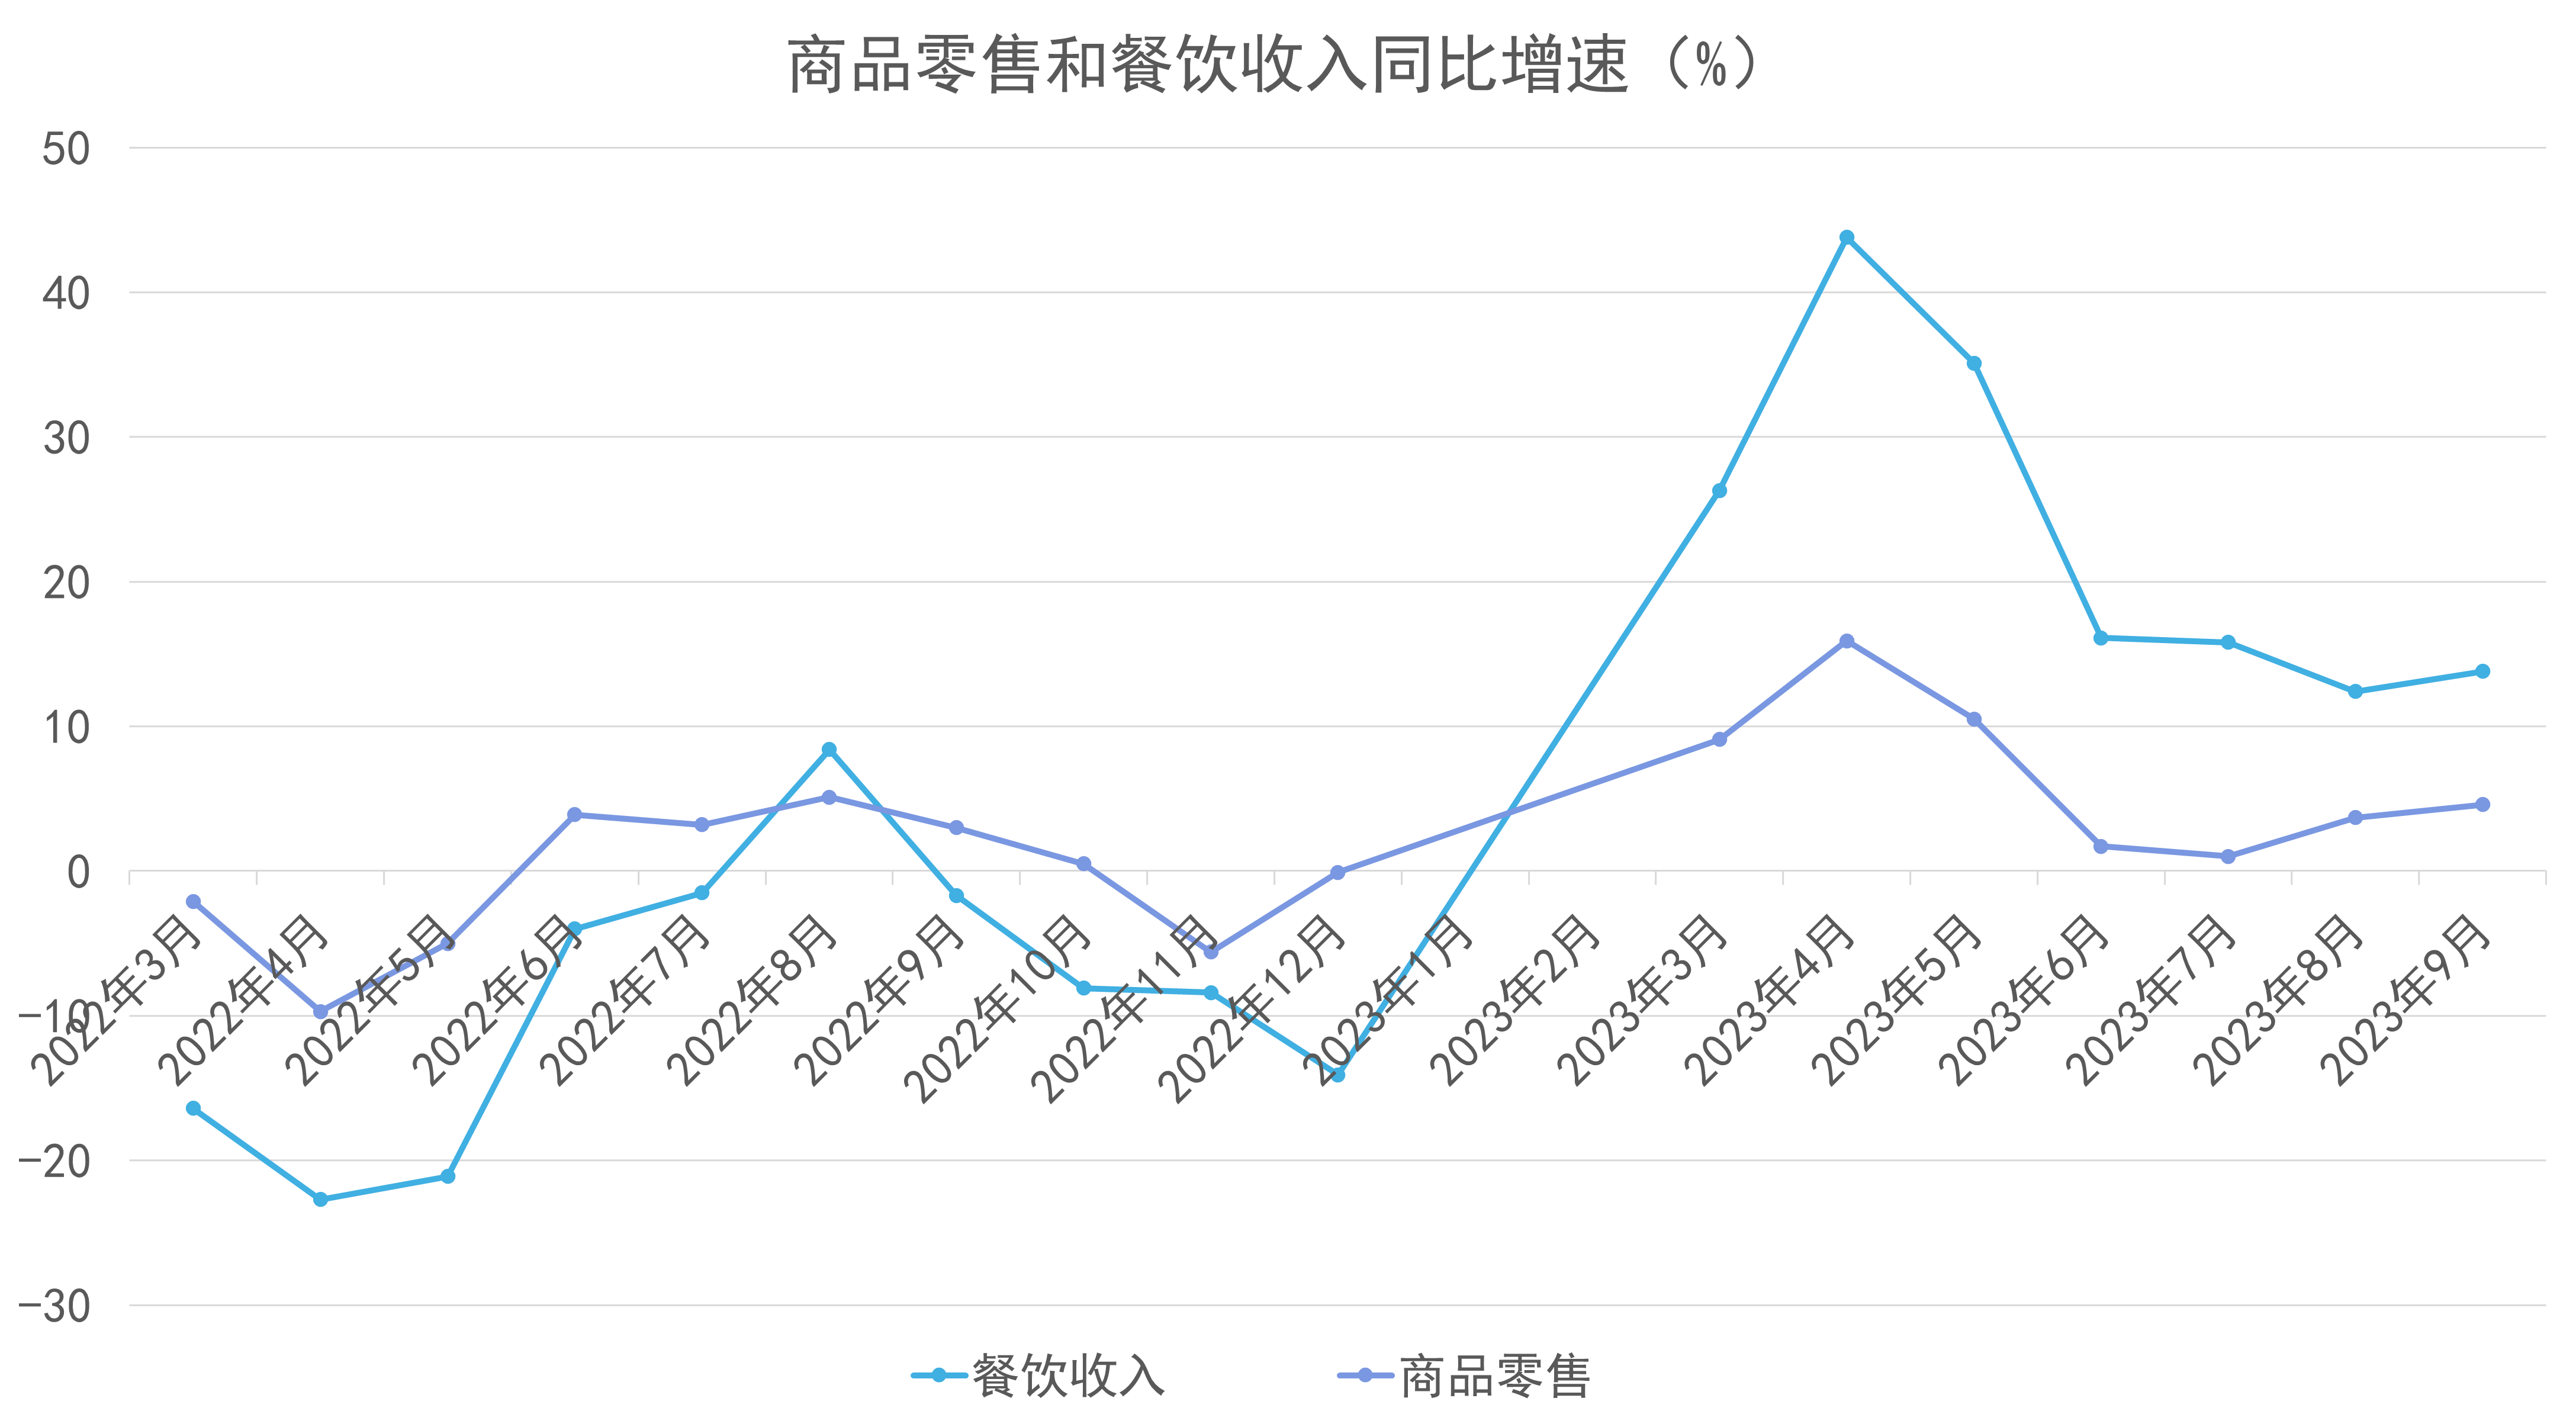
2023年以來,消費市場迎來強勢復甦,各項數據錄得增長。首先,社會消費品零售總額相對穩健,最新的9月錄得39826億元,同比增長5.5%;而1-9月的社會消費品零售總額則為342107億元,同比增長6.8%,處於復甦回暖狀態。
數據來源:中華商業信息中心、觀點指數整理
按消費類型劃分,9月份商品零售實現35539億元,同比增長4.6%;餐飲方面收入則實現4287億元,同比增長13.8%。將視野放寬到1-9月份,商品零售實現305002億元,同比增長5.5%;餐飲收入實現37105億元,同比增長18.7%。
可以發現,最主要的餐飲和零售兩大板塊雖然都實現了同比增長,但餐飲業態的恢復更為明顯,這與疫情下餐飲受限更大有關,因此疫情影響消除後的提升也更為明顯。
零售業態上,1-9月,服裝類、金銀珠寶類、家用電器類市場增長較好,均實現同比兩位數增長,其餘多數品類也呈現同比正增長。
值得關注的是,今年的服務消費也實現較快增長,主要是暑期居民出遊熱度較高,帶動了餐飲、住宿、旅遊、交通等相關服務消費較快增長。最新的8月數據顯示,當月全國餐飲收入4212億元,同比增長12.4%,而1-8月服務零售額同比則增長19.4%。
可以看到,今年以來大眾消費熱情上升,由此產生的需求也拉動市場數據的增長。不過,與此同時,疫情後大眾的消費觀念有所轉變,理性、綠色等消費盛行,把握新趨勢,挖掘消費潛力成為市場突圍的關鍵。
餐飲:加盟拓店與跨界聯名
作為剛需型的消費,餐飲一直以來是大眾消費的重點。2023年上半年,隨着政策放鬆後的客流恢復,疊加春節、五一和端午等節日因素,餐飲市場迎來強勢復甦。
據國家統計局數據顯示,2023年上半年,餐飲收入24329億元,增長21.4%,全國餐飲收入總規模超過2019年同期。
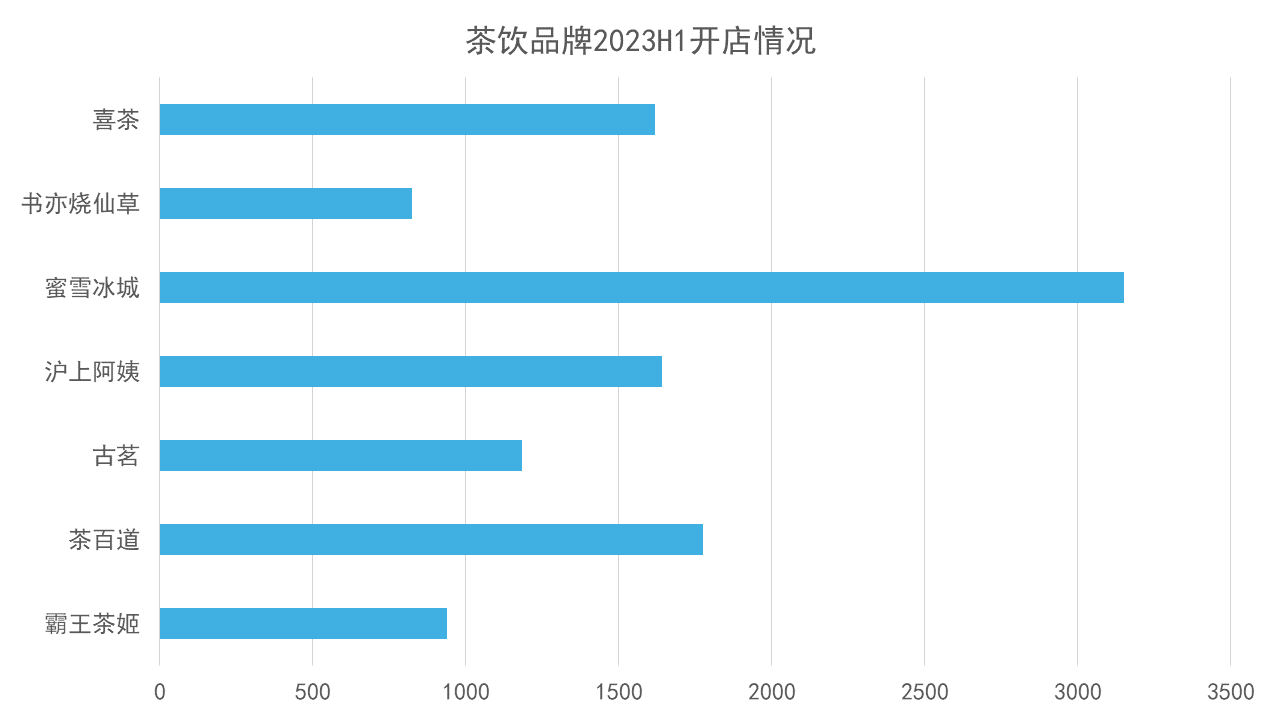
茶飲賽道上,期內蜜雪冰城、茶百道等頭部企業繼續積極拓店。據觀點指數了解,僅上半年蜜雪冰城就新開超3000家門店,而喜茶在開放加盟後,擴張速度也有明顯提升,新開超1500家門店。
此外,也可以看到新近品牌如霸王茶姬的快速擴張,該品牌主打新中式國風茶飲,以原葉鮮奶茶為主打,覆蓋純茶、鮮果茶及周邊相關衍生產品。
數據來源:公開資料,觀點指數整理
就規模而言,目前蜜雪冰城的門店領先於其他茶飲品牌,在營門店數量超過萬家,位居茶飲品牌前列,這與其平價的定位、選址、加盟方式等有關。
在茶飲品牌加速擴張的同時,還有部分品牌選擇衝擊資本市場。期內茶百道向港交所遞交了上市申請,但還未有最新進展。資本市場上,目前已上市的新茶飲品牌只有奈雪的茶一家,但其表現並未給投資者帶來驚喜,預計同類企業茶百道的上市之路將面臨一定挑戰。
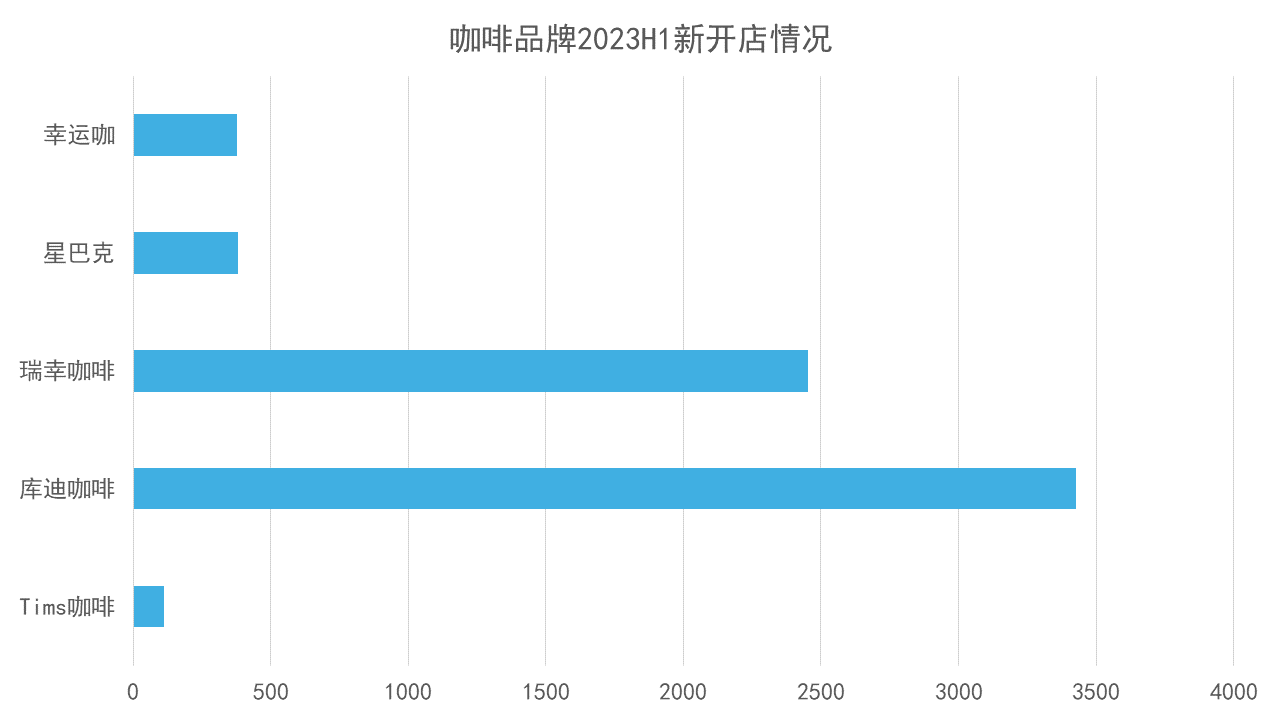
咖啡飲品方面,去年成立的庫迪咖啡拓店迅速,僅上半年就開了近3500家,超過了此前擴張最快的瑞幸咖啡,此外星巴克等品牌則保持相對穩定的開店速度。
數據來源:公開資料,觀點指數整理
可以看到,為搶佔市場,越來越多的咖啡品牌放開了門店加盟業務。據觀點指數觀察,咖啡品牌擴張採取的策略主要是先推出爆品形成用戶口碑,藉此大範圍推廣搶佔消費者,形成品牌效應後再吸引加盟商加盟。
加盟模式盛行之下,可以發現不同的品牌採取的加盟方式有所差異。以瑞幸咖啡為例,加盟商需滿足擁有租賃合同期內正在經營的商鋪,或自有產權商鋪等條件。
與此同時,咖啡品牌的聯名跨界營銷也成為鞏固消費者,拉動銷售額的重要手段。期內熱度最高的為瑞幸和茅臺聯名的醬香拿鐵,據瑞幸咖啡官方微博,該單品首日銷量突破542萬杯,單品首日銷售額突破1億元,刷新單品記錄。據觀點指數統計,瑞幸今年以來已聯名12次,這也成為其製造話題與拉動銷售的重要手段。
而白酒行業也在尋求創新突破,期內茅臺集團持續塑造時尚化、年輕化標籤,吸引年輕消費客羣。繼去年推出了出圈產品茅臺冰淇淋後,今年還與德芙、瑞幸咖啡聯名。從茅臺跨界合作主要選擇冰淇淋、咖啡、巧克力等年輕人青睞的消費品來看,主要還是想培養年輕消費客羣的消費習慣。
零售:業績回溫與尋覓商機
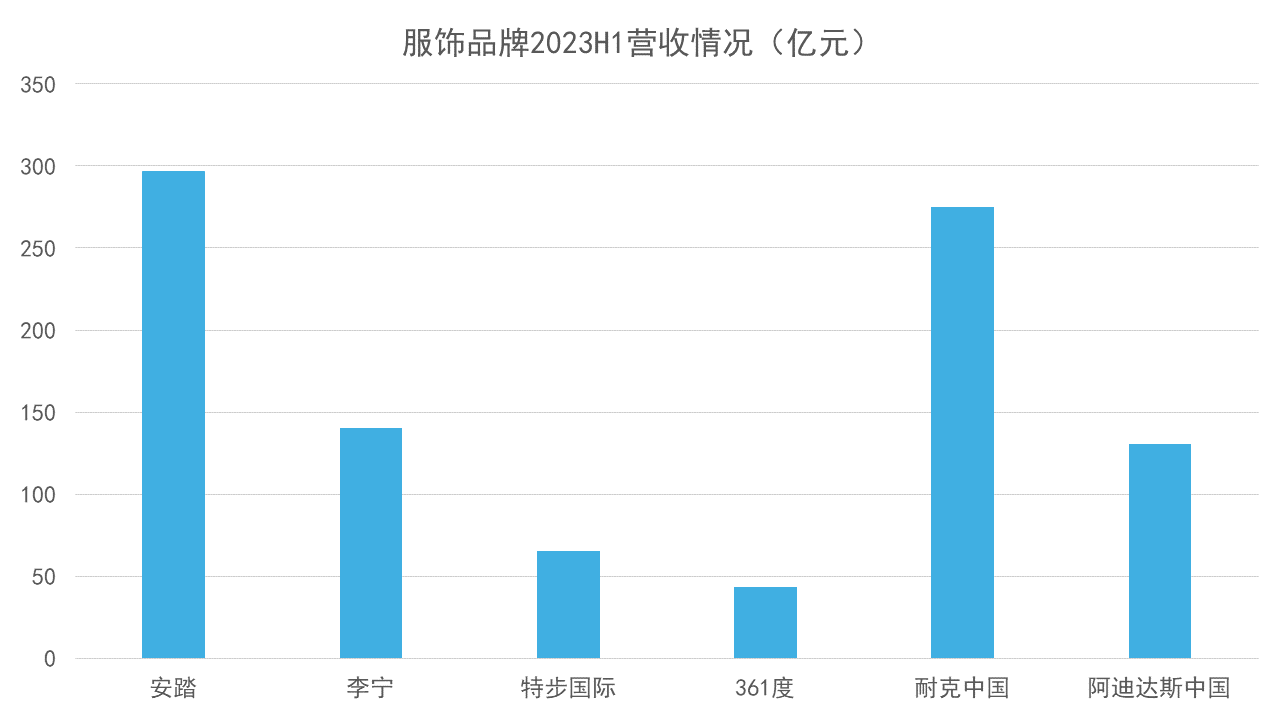
市場復甦推動各大零售業態品牌業績回升,但與此同時也迎來新挑戰。國內企業方面,2023年上半年安踏營收再創新高,同比上升14.2%至296.5億元,淨利潤同比上漲39.8%至52.6億元,毛利率上升1.3個百分點至63.3%,達到歷年最高水平。
數據來源:企業公告,觀點指數整理
李寧則是喜憂參半,上半年總收入增長至140.19億元,較2022年同期上升13.0%,創歷年新高。但與此同時,毛利率和淨利潤雙降,淨利潤錄得21.21億元,同比減少3.11%,毛利率也下降1.2個百分點至48.8%。
國外企業方面,第二財季阿迪達斯大中華區營收7.66億歐元,同比增長16.4%,線下全渠道實現雙位數增長,但今年上半年整體營收為16.50億歐元,同比僅微幅增長1%。而耐克大中華區在2022年12月至2023年5月的營收為38.04億美元,較去年同期僅增長2.2%,增速遠低於安踏、李寧。
也有表現不錯的國外品牌,lululemon 2023年第二季度中國地區的增勢尚好,銷售額同比大漲18%到22億美元,毛利率提升至58.8%,淨利潤也錄得18%的增長。而優衣庫在中國內地市場的銷售額也高於預期,2023財年第三季度同店銷售額同比增長超過40%。
觀點指數認為,作為消費中的核心賽道之一,服飾市場的競爭格局正變得更為多樣,品牌需要在激烈競爭中找到新的增長機會。
珠寶賽道上,得益於金價的持續上漲和居民保值避險需求的增加,實物黃金投資消費呈現放量式增長。本土黃金珠寶品牌中,營收實現上升的上市企業佔比較大,如周大福2023年二季度整體零售值同比上年增長29.4%。
企業業績回升受益於國內的珠寶消費需求持續釋放。一方面,線下消費場景恢復,前期積壓的婚慶、送禮、自戴等多方面需求得以逐步釋放;另一方面,金價持續上漲也讓大眾珠寶消費形成正向循環。觀點指數認為,聚焦消費者的需求依然是珠寶行業長期發展的關鍵所在。
奢侈品市場上,LVMH、愛馬仕Hermès繼續領先,錄得兩位數增長。其中,包括中國市場在內的亞洲地區仍然是LVMH集團的第一大市場,貢獻了34%的收入;而愛馬仕在大中華區和整個亞洲地區也繼續保持強勁的增長勢頭。
期內,不少奢侈品集團選擇以收購的方式擴大業務規模。開雲集團、歷峯集團分別進行新的收購,前者以17億歐元的價格收購Valentino 30%的股份;後者收購意大利奢侈鞋履品牌Gianvito Rossi。
可以看到,目前中國市場依然是奢侈品的重要市場,今年不少奢侈品集團團隊陸續到訪中國進行市場考察,此外奢侈品也紛紛於購物中心和機場佈局門店。
而美妝領域,國外美妝集團也有相關投資動作。雅詩蘭黛集團於今年首次投資國產美妝品牌codemint紈素之膚,表現出對中國新銳品牌的熱情。
商超:傳統式微下會員店提速
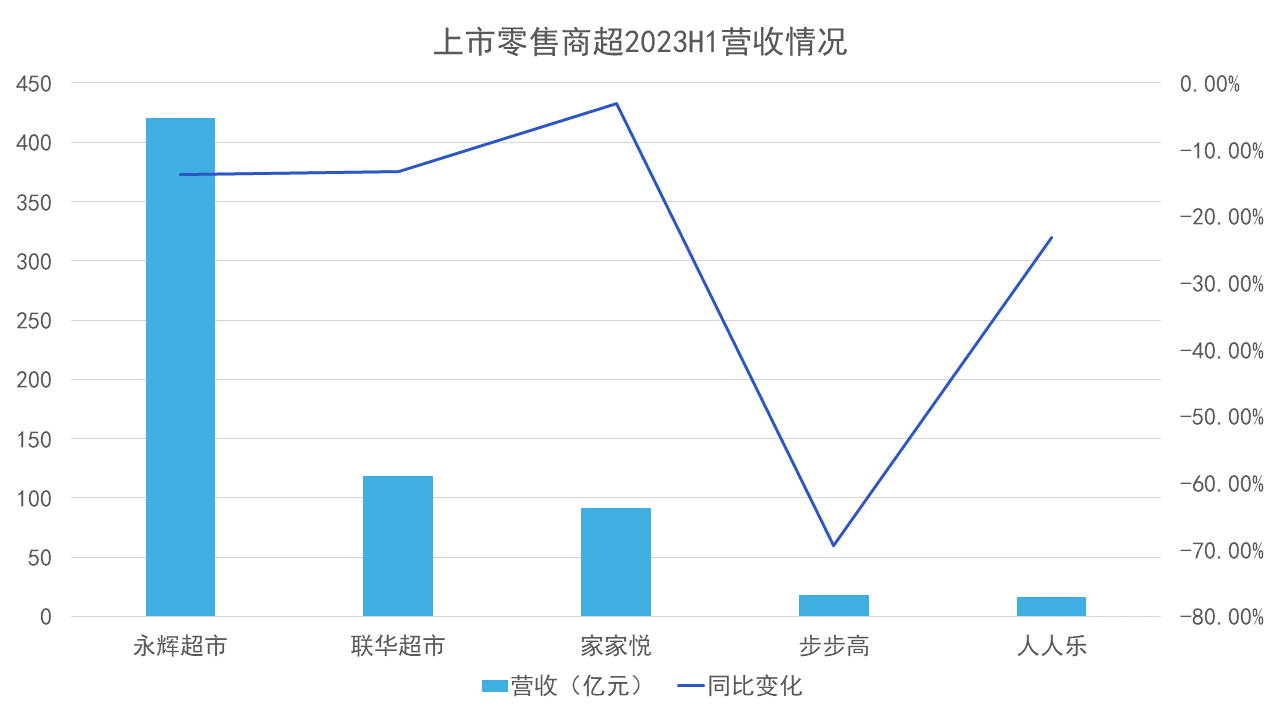
今年以來,零售商超行業依然面臨着較大的生存考驗,閉店潮仍在繼續。據觀點指數統計,今年上半年不少商超企業都有門店關閉,如華聯超市關閉79家門店、永輝超市也縮減了29家門店。
業績方面的表現也未盡如人意,國內大部分零售商超企業上半年的營業收入同比均處於下滑的狀態。以頭部商超永輝超市為例,雖然接連虧損2年後終於在上半年扭虧為盈,實現了3.74億元的淨利潤,但營業收入卻有所下滑,同比下降13.76%至 420.27億元。
數據來源:企業公告,觀點指數整理
外資企業方面,截至6月30日,家樂福中國門店數量已縮減至僅剩41家,在不考慮計提商譽減值等因素的影響下,其經營利潤二季度環比一季度減少虧損。
值得注意的是,同為外資的沃爾瑪旗下山姆會員店業務則迎來了增長。2023年2月1日至4月30日,沃爾瑪中國的淨銷售額為53億美元,同比增長28.3%,高於全球業務增長比例,主要得益於山姆會員店的拓展和線上渠道銷售表現。
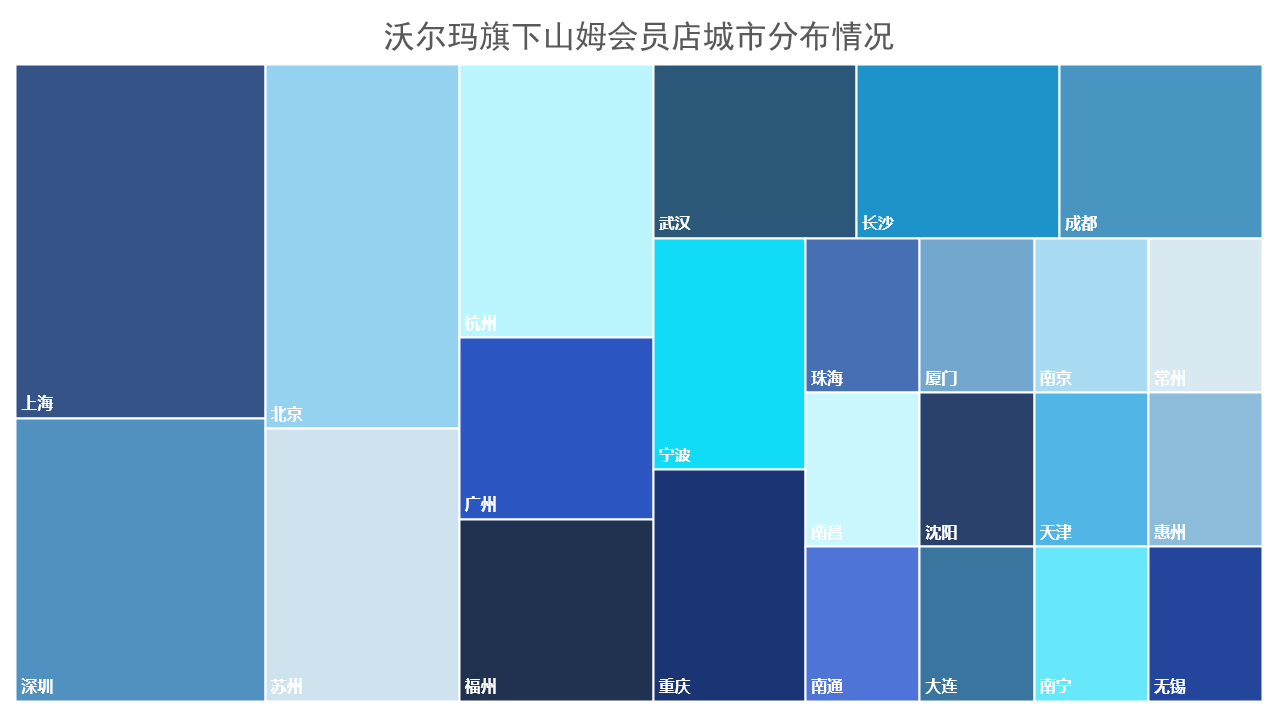
據沃爾瑪中國公眾號顯示,今年5月山姆會員店在國內已開設43家門店,預計年底門店總數將達48家,山姆會員數也已突破400萬。
當前,會員店新戰場呈現出山姆高歌猛進,Costco、盒馬等主要競爭對手一路追趕的局面。以上頭部玩家均主要在一二線城市發展會員店業務,處於搶佔市場份額的階段。
數據來源:公開資料,觀點指數整理
會員店的運作邏輯是面向會員低利潤售賣高端商品。直採直供的供應鏈與精細化運營的模式背後,考驗的是企業的議價和對利潤空間的把握能力,具備較高的准入門檻。
觀點指數認為,目前國內會員店市場上山姆依然處於頭部地位,但越來越多會員店企業的加入,勢必會加劇市場份額的爭奪。
電影院線:持續修復中把握機遇
2023年以來,中國電影行業迅速走出疫情陰霾,大眾的觀影慾望也較此前有較大提升,帶動了電影市場的快速復甦。
據國家電影局數據,今年上半年全國電影票房262.71億元,同比2022年上半年的171.81億元增長52.9%,恢復至2019年同期的83.9%;觀影人次6.04億,同比增長51.8%,恢復至2019年同期的74.5%。可以看到,雖然今年電影票房表現有較大驚喜,但與疫情前相比還有一定差距。
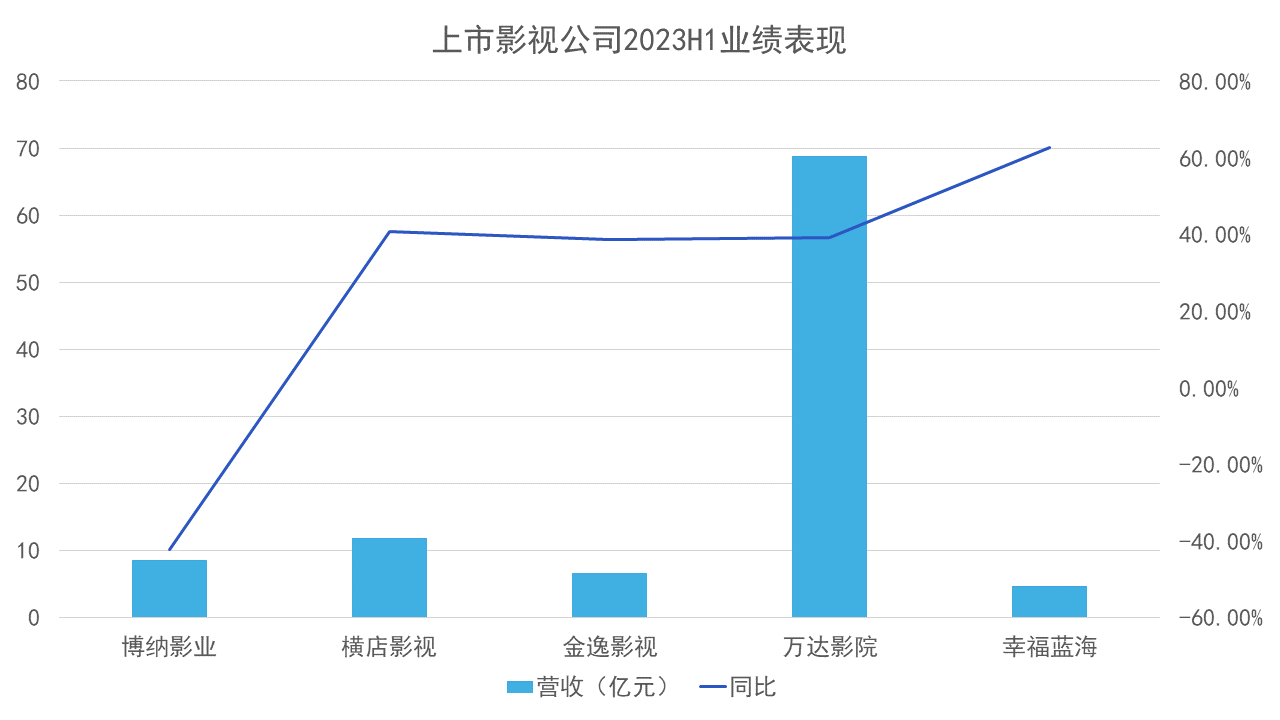
上市影視公司表現方面,萬達影院、金逸影視等頭部企業錄得營收同比增長,不過也有個別企業如博納影業錄得營收下滑。究其原因,是因為博納影業今年上半年上映的電影數量明顯高於去年同期,但票房表現不佳。
數據來源:企業公告,觀點指數整理
電影院線表現上,萬達電影表現較為突出。業績數據顯示,截至今年6月末萬達影院旗下國內影院實現票房36.5億元(不含服務費),同比增長49.7%,恢復至2019年同期的93.5%;觀影人次0.88億元,同比增長54.4%,恢復至2019年同期的96.4%。
2023上半年,萬達影院新開業直營影院6家,輕資產影院29家,期末在國內擁有已開業影院857家,其中直營708家,輕資產影院149家。其中輕資產影院快速發展,市場份額提升至1.4%。
觀點指數認為,與電影投資、製作的高風險不同,電影院線屬於電影行業的渠道環節,如若佈局合理,並能夠吸引穩定客羣,電影票房收入就有一定保障,能較大程度享受行業復甦成果。
據國家電影局10月7日發佈的數據顯示,今年國慶檔電影票房達27.34億元,觀影人次為6510萬,國產影片票房佔比為95.78%。
雖然取得不錯成績,不過與往年對比,今年國慶檔表現仍未恢復到最佳水平,票房低於疫情前2019年同期的44.66億元,也低於2021年同期的43.89億元和2020年同期的39.67億元,電影市場的修復仍需時間。
文創書店:業態降溫與多元探索
據觀點指數了解,今年文創書店的熱度有所下降,但依然有項目開業。如上海蟠龍天地期內引入了貓的天空之城,深圳灣睿印RAIL IN則引進了方所全國首家城市文化客廳概念店。
期內,奢侈品品牌與書店、咖啡業態的跨界成為熱點。LV於6月25日-7月9日期間在上海聯合三家咖啡館打造路易威登限時書店,消費者在書店購買兩本品牌書籍,便能獲得印有LV品牌LOGO的帆布包,收穫不少話題度。
LV之外,書店業態的融合探索也體現在其他品牌身上。如高端香氛聞獻開設了社區書店愚園書室、女裝品牌ICICILE 之禾打造了有機織物主題書店、奈雪的茶在高校旁落地了茶飲+閱讀常規營業書屋。
實際上,在此之前書店+業態的多元化探索層出不窮。較為常見的是書店+咖啡的模式,進駐購物中心的書店品牌有覔 書店、西西弗書店、蔦屋書店、鍾書閣等,均採取書店+咖啡館的模式,閱讀場景延伸消費也成為不少書店盈利的重點模式。
以蔦屋書店為例,據觀點指數了解,內地的蔦屋更多的是由日本蔦屋授權的FC加盟,由地產商自營,盈虧自負。該商業運作模式下,其盈利的20%來自圖書音像製品的銷售,80% 來自於特許經營業務。
值得注意的是,在國內文創書店市場上,企業想要長久發展並非易事。首先目前書店品牌眾多,不僅有前檐書店、西西弗書店、鍾書閣、言幾又等國內書店品牌,其次還有蔦屋書店等外來品牌,此外電商也在擠壓實體書店的生存空間。
觀點指數認為,就目前發展情況來看,文創書店的未來,重點還是在於是否能探索出成功的多元化業務模式,解決最為關鍵的盈利問題。