
年初至今,疫情陰霾褪去,政策持續出臺優化營商環境,商業地產全產業鏈復甦明顯。
於復甦與變化中,11月2日,觀點指數繼續發佈《表現力指數 • 2023年度商業地產表現報告》。觀點指數研究院同步行業發展及革新進程,深入商業地產及相關產業鏈一線,解讀商業地產全產業鏈的現狀、挑戰及機遇,同時從產品、商業運作特色、投融資模式、營銷渠道等多維度剖析當前商業地產全產業鏈的特徵以及發展趨勢。
以下為報告節選,閱讀全文請點擊鏈接。
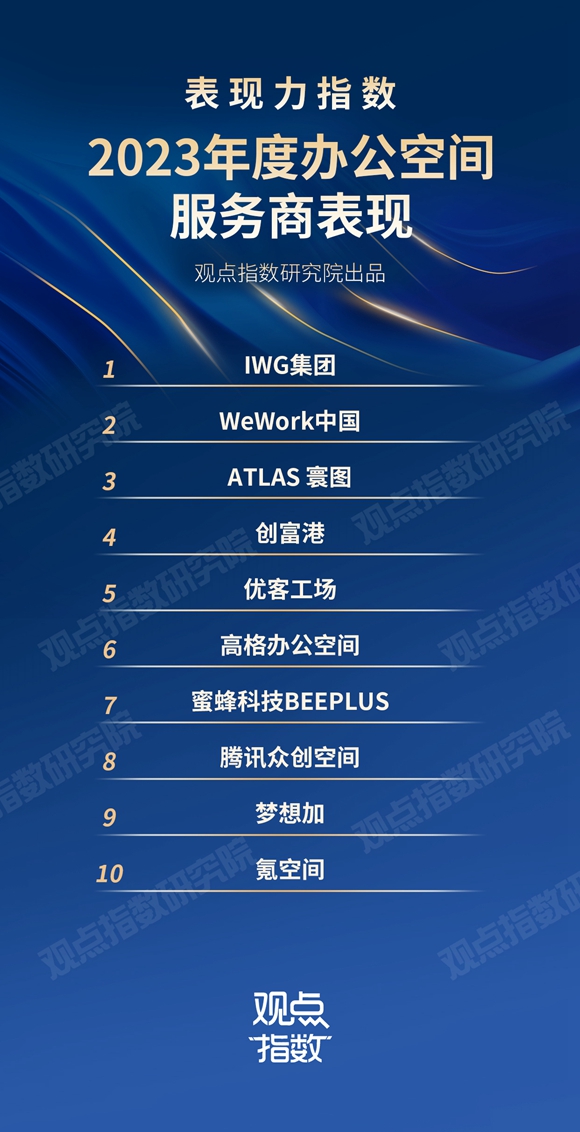
今年以來,受經濟大環境以及辦公租賃需求下滑等因素的影響,行業部分企業出現失信、違約、破產等情況,這無疑給行業的發展帶來負面影響。頭部企業負面消息纏身也將影響着投資者對行業發展的信心以及投資態度。
值得一提的是,國內其他領域的企業開始加速進入共享辦公市場,將給市場格局帶來變化,行業競爭加劇。
從企業披露的數據來看,對比去年同期,WeWork、創富港以及IWG在營收上實現不同程度的增長,除來自新增辦公空間項目帶來的額外營收外,企業在項目經營層面積極作為也提供了一定助力。
淨利潤上,對比去年同期,WeWork和優客工場虧損金額有所收窄。盈利難是行業面臨的重點難題,如何提升盈利能力成為破局的關鍵,目前也有部分企業陸續通關盈利關卡。
項目佈局方面,據觀點指數統計,今年1-9月新開項目數對比去年同期下降12.9%,剔除新增跟進樣本企業的影響,同比下降16.13%,樣本企業開業積極性不及去年同期。擴張上,樣本企業拓店積極性不減,這與行業逐漸出現好轉不無關係,期內,優客工場、創富港、IWG、BEEPLUS等企業均有拓店動作。
輕資產化明顯,需求增長助力行業發展
2023年,受經濟大環境的影響,商業辦公細分領域的辦公空間服務也即共享辦公行業,亟待轉型升級。在經濟和資本雙重寒冬的衝擊下,辦公空間服務商負面消息纏身,其中包括失信、違約、破產等。
共享辦公行業頭部企業頻繁傳出負面消息,這無疑會給整個行業的發展帶來負面影響,同時也影響着投資者對行業發展的信心以及投資態度。
在疫情的影響下,越來越多的企業意識到靈活辦公的重要性。如早前有消息透露,繼攜程之後,去哪兒網也開始實行居家辦公制度。去哪兒回應表示,讓員工可以自己選擇辦公地點是去哪兒此次的嘗試,分組進行是希望 "探索更酷的工作方式,在不同模式下,找到工作效率與生活幸福指數間最大的平衡"。 其還表示,公司上下已經為混合辦公形式做好了包括技術系統、溝通軟件、協同辦公文檔、線上會議等多種支持。
需求方面,據工信部數據,截至2022年末,中國中小微企業數量已超過5200萬戶,對比2018年末增長51%。2022年平均每天新設企業2.38萬戶,是2018年的1.3倍。
可以發現,中小微企業規模繼續擴大,也將給辦公市場繼續帶來可觀的租賃需求。當潮水褪去,辦公空間服務行業在辦公需求的支撐下,也開始迴歸理性。基於此,雖然行業發展遇到阻礙,但發展前景仍然值得期待。
值得注意的是,近幾年其他領域企業同樣關注到共享辦公市場的發展,開始積極佈局。如星巴克推出共享空間;恆基兆業集團旗下BCos上海恆基星揚西岸中心開業,BCos(Being Cospace)是恆基兆業地產集團旗下的高端共享辦公空間品牌;等等。
在行業頭部企業出現負面消息、現有市場參與者積極打造自身品牌優勢,以及國內其他領域企業加速進入市場的情況下,觀點指數認為共享辦公市場的競爭加劇,格局將出現明顯變化。
此前BEEPLUS在接受觀點新媒體採訪中提到,BEEPLUS是百分百輕資產路線。同時定位為存量資產運營商。其表示,目前還是以輕資產為主,未來夯實基礎品牌能力之後,不排除用基金的方式做重資產平臺,因為太輕了也會有輕的問題。
據觀點指數了解,BEEPLUS上半年已經完成C輪戰略股權融資,珠海市大橫琴集團為其主要投資方。融資完成後,大橫琴集團、鷗翎投資Ocean Link、怡駿科創、挑戰者資本、華蓋資本等是蜜蜂科技BEEPLUS的主要投資方。
同樣,IWG在商業模式上也已經轉型。IWG表示,現在很少像過往一樣與大業主簽訂傳統租約,已經轉型,像酒店管理一樣進行品牌和管理的輸出,採取輕資產模式。
同時,IWG繼續看好靈活辦公模式的發展前景。其表示,企業客戶、員工、政府以及業主各個利益相關方都能用更"健康"的方式連接與發展,所以,靈活辦公在未來前途廣闊、發展潛力巨大。IWG認為,這三年以來大型公司的辦公佈局策略發生了很多變化,從原來集中在某一個物理空間,到現在越來越多采取靈活、分佈式的辦公,來應對經濟環境的不確定性和業務的不穩定性。所以,靈活辦公主要適用於跨地區和跨國公司的辦公室佈局策略,滿足企業客戶辦公空間需求的變化。
雖然前期行業走了很多彎路,企業在發展道路上交了很多學費。但從企業口中不難發現,其正積極創造可持續發展的競爭優勢,為實現穩定增長奠定基礎。同時,企業輕資產化趨勢明顯。
積極探索多元創收路徑,部分企業營收實現增長
從披露的業績數據來看,部分企業面臨盈利難題,企業間的經營業績分化程度加大。
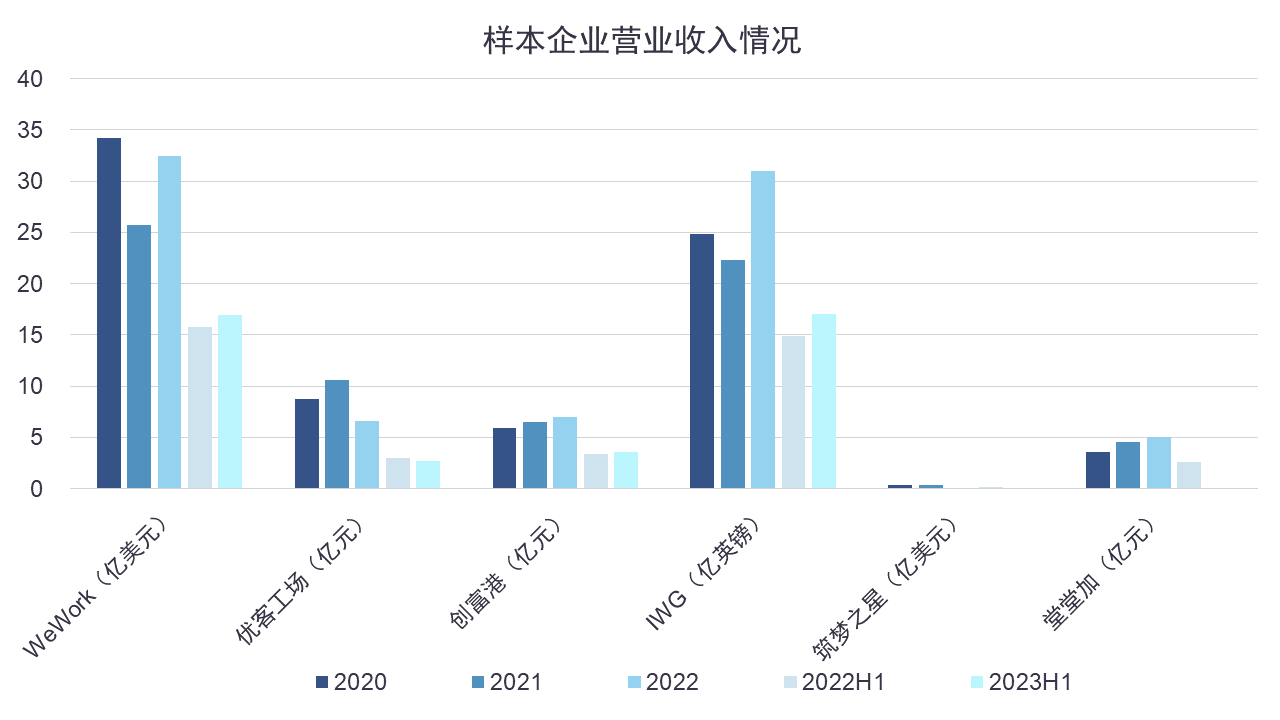
數據來源:企業公告,觀點指數整理
WeWork、IWG、優客工場以及創富港2023年上半年的業績數據已完成披露,三家企業上半年營業收入分別錄得16.93億美元、17億英鎊、2.7億元以及3.6億元,同比分別增長7.15%、14%、-9.09%以及5.57%。其中創富港營收組成為租賃及商務服務業務收入。
優客工場收入結構中營銷及品牌服務收入佔比從去年上半年的33.02%增長至57.36%,其他服務收入從12.72%增長至16.44%,工作區會員收入從54.26%下降至26.21%。
對比去年同期,WeWork、IWG以及創富港在營收上實現不同程度的增長,除了得益於新增辦公空間項目帶來的額外營收外,企業在項目經營層面保持穩定也是積極因素之一。
IWG集團官方數據顯示,2023年上半年,集團錄得17億英鎊(約人民幣151.71億元,按1英鎊≈8.9241人民幣計算)的收入,同比增長14%,刷新集團記錄。EBITDA1.98億英鎊(約人民幣17.67億元),同比增長48%。同時淨債務繼續下降,今年上半年減少了5400萬英鎊至65800萬英鎊。
共享辦公相比傳統寫字樓有一定優勢,但不可否認的是,內地共享辦公正進入調整期。規模不再是企業唯一關注的指標,如何調整業務發展方向實現多元創收以及可持續發展,成為企業重點考慮的方向。
從企業披露的數據來看,辦公空間服務企業的營收來源主要通過租賃辦公場地給其他企業並收取租金實現,營收結構較為單一。當宏觀環境下行以及辦公租賃需求下滑時,需要租賃的辦公場地收縮,企業的營收也隨之受到影響。
因此,目前有不少企業正探索如何改善營收結構,如上文提及的企業輕資產化趨勢明顯,通過管理服務輸出或加盟模式收取管理服務費用以及品牌加盟創收,這也是實現多元創收的重要方式。
虧損金額收窄,企業分化程度擴大
淨利潤上,上半年WeWork和優客工場虧損金額對比去年同期有所收窄。
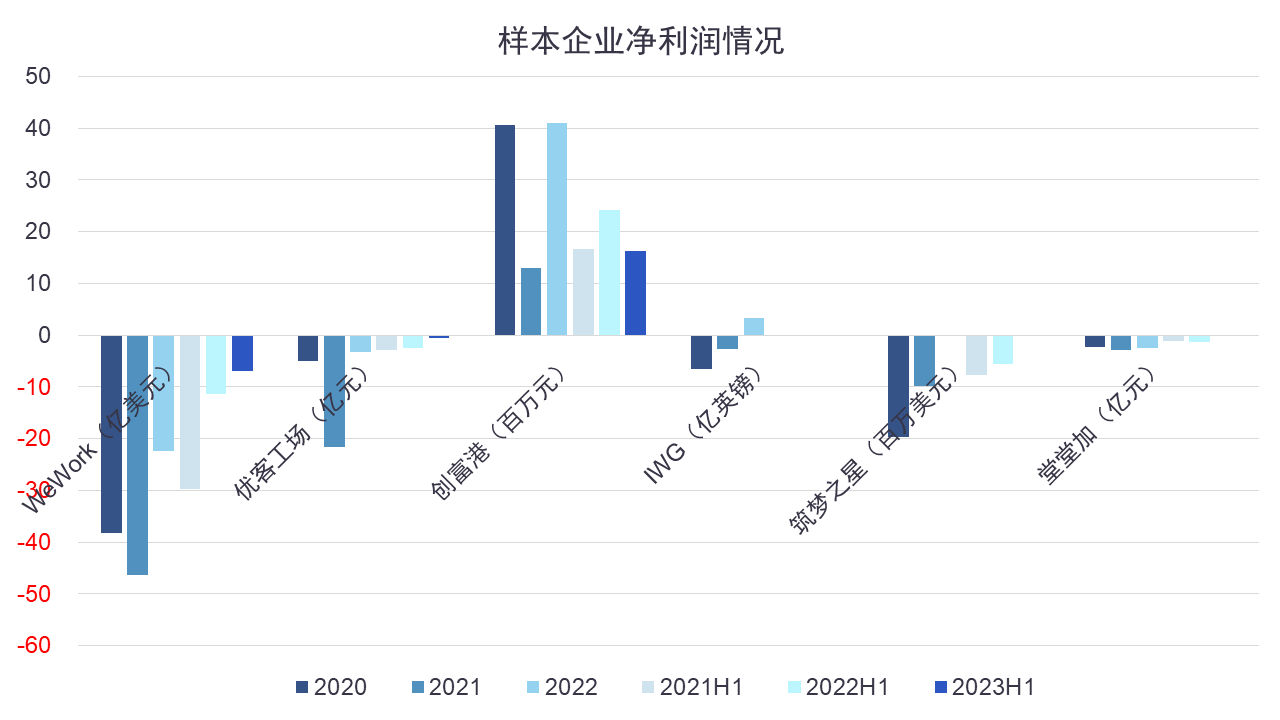
數據來源:企業公告,觀點指數整理
8月26日,據WeWork官微消息,WeWork中國早在2020年末與WeWork分離,獨立為一家專注在中國市場提供高品質的靈活辦公空間和綜合性辦公服務的企業,且擁有獨立經營和管理能力,而非WeWork的分公司或子公司。
目前,WeWork中國的辦公空間產品佈局全國12座城市,為6000多家企業和70000多名會員提供專業服務。
盈利難是共享辦公行業面臨的難題,如何提升盈利能力成為破局的關鍵。目前也有部分企業陸續通關盈利關卡。早前BEEPLUS在接受觀點新媒體採訪中表示,BEEPLUS實現集團全口徑盈利,同時營收和利潤同比去年有良好增長。2022年全年IWG實現盈利3.2億英鎊。
創富港2023年上半年的中期業績則顯示,上半年錄得營業利潤1805.40萬元,同比下降31.58%,淨利潤1630.18萬元,同比下降32.30%,毛利率為37.69%。
在財報中,創富港表示營業利潤及淨利潤的下滑除了受到稅金及附加、其他收益和投資收益的影響外,總成本費用2353萬元的增長,也導致利潤下降480萬元。其中總成本費用增長中,用於門店擴張的營業成本增長1159萬元,創富港營業總成本同比增長7.31%,
截止中期業績報告期末,創富港資產總計18.21億元,貨幣資金1162.61萬元,投資性房地產1.19億元,負債總計16.30億元,資產負債率89.54%。
項目入市放緩,企業擴張速度不減
新增項目開業上,觀點指數選取19家辦公空間服務商作為樣本,監測今年以來的開業情況。1-9月,樣本企業新開項目27個,其中優客工場、創富港、ATLAS 寰圖、高格辦公空間、WeWork中國等企業均有新增項目入市。新開項目數對比去年同期下降12.9%,剔除新增跟進樣本企業,同比下降16.13%,樣本企業開業積極性不及去年同期。
觀點指數認為,樣本企業新開項目數的縮減與宏觀經濟、辦公市場租賃需求增長動力不足等不無關係。
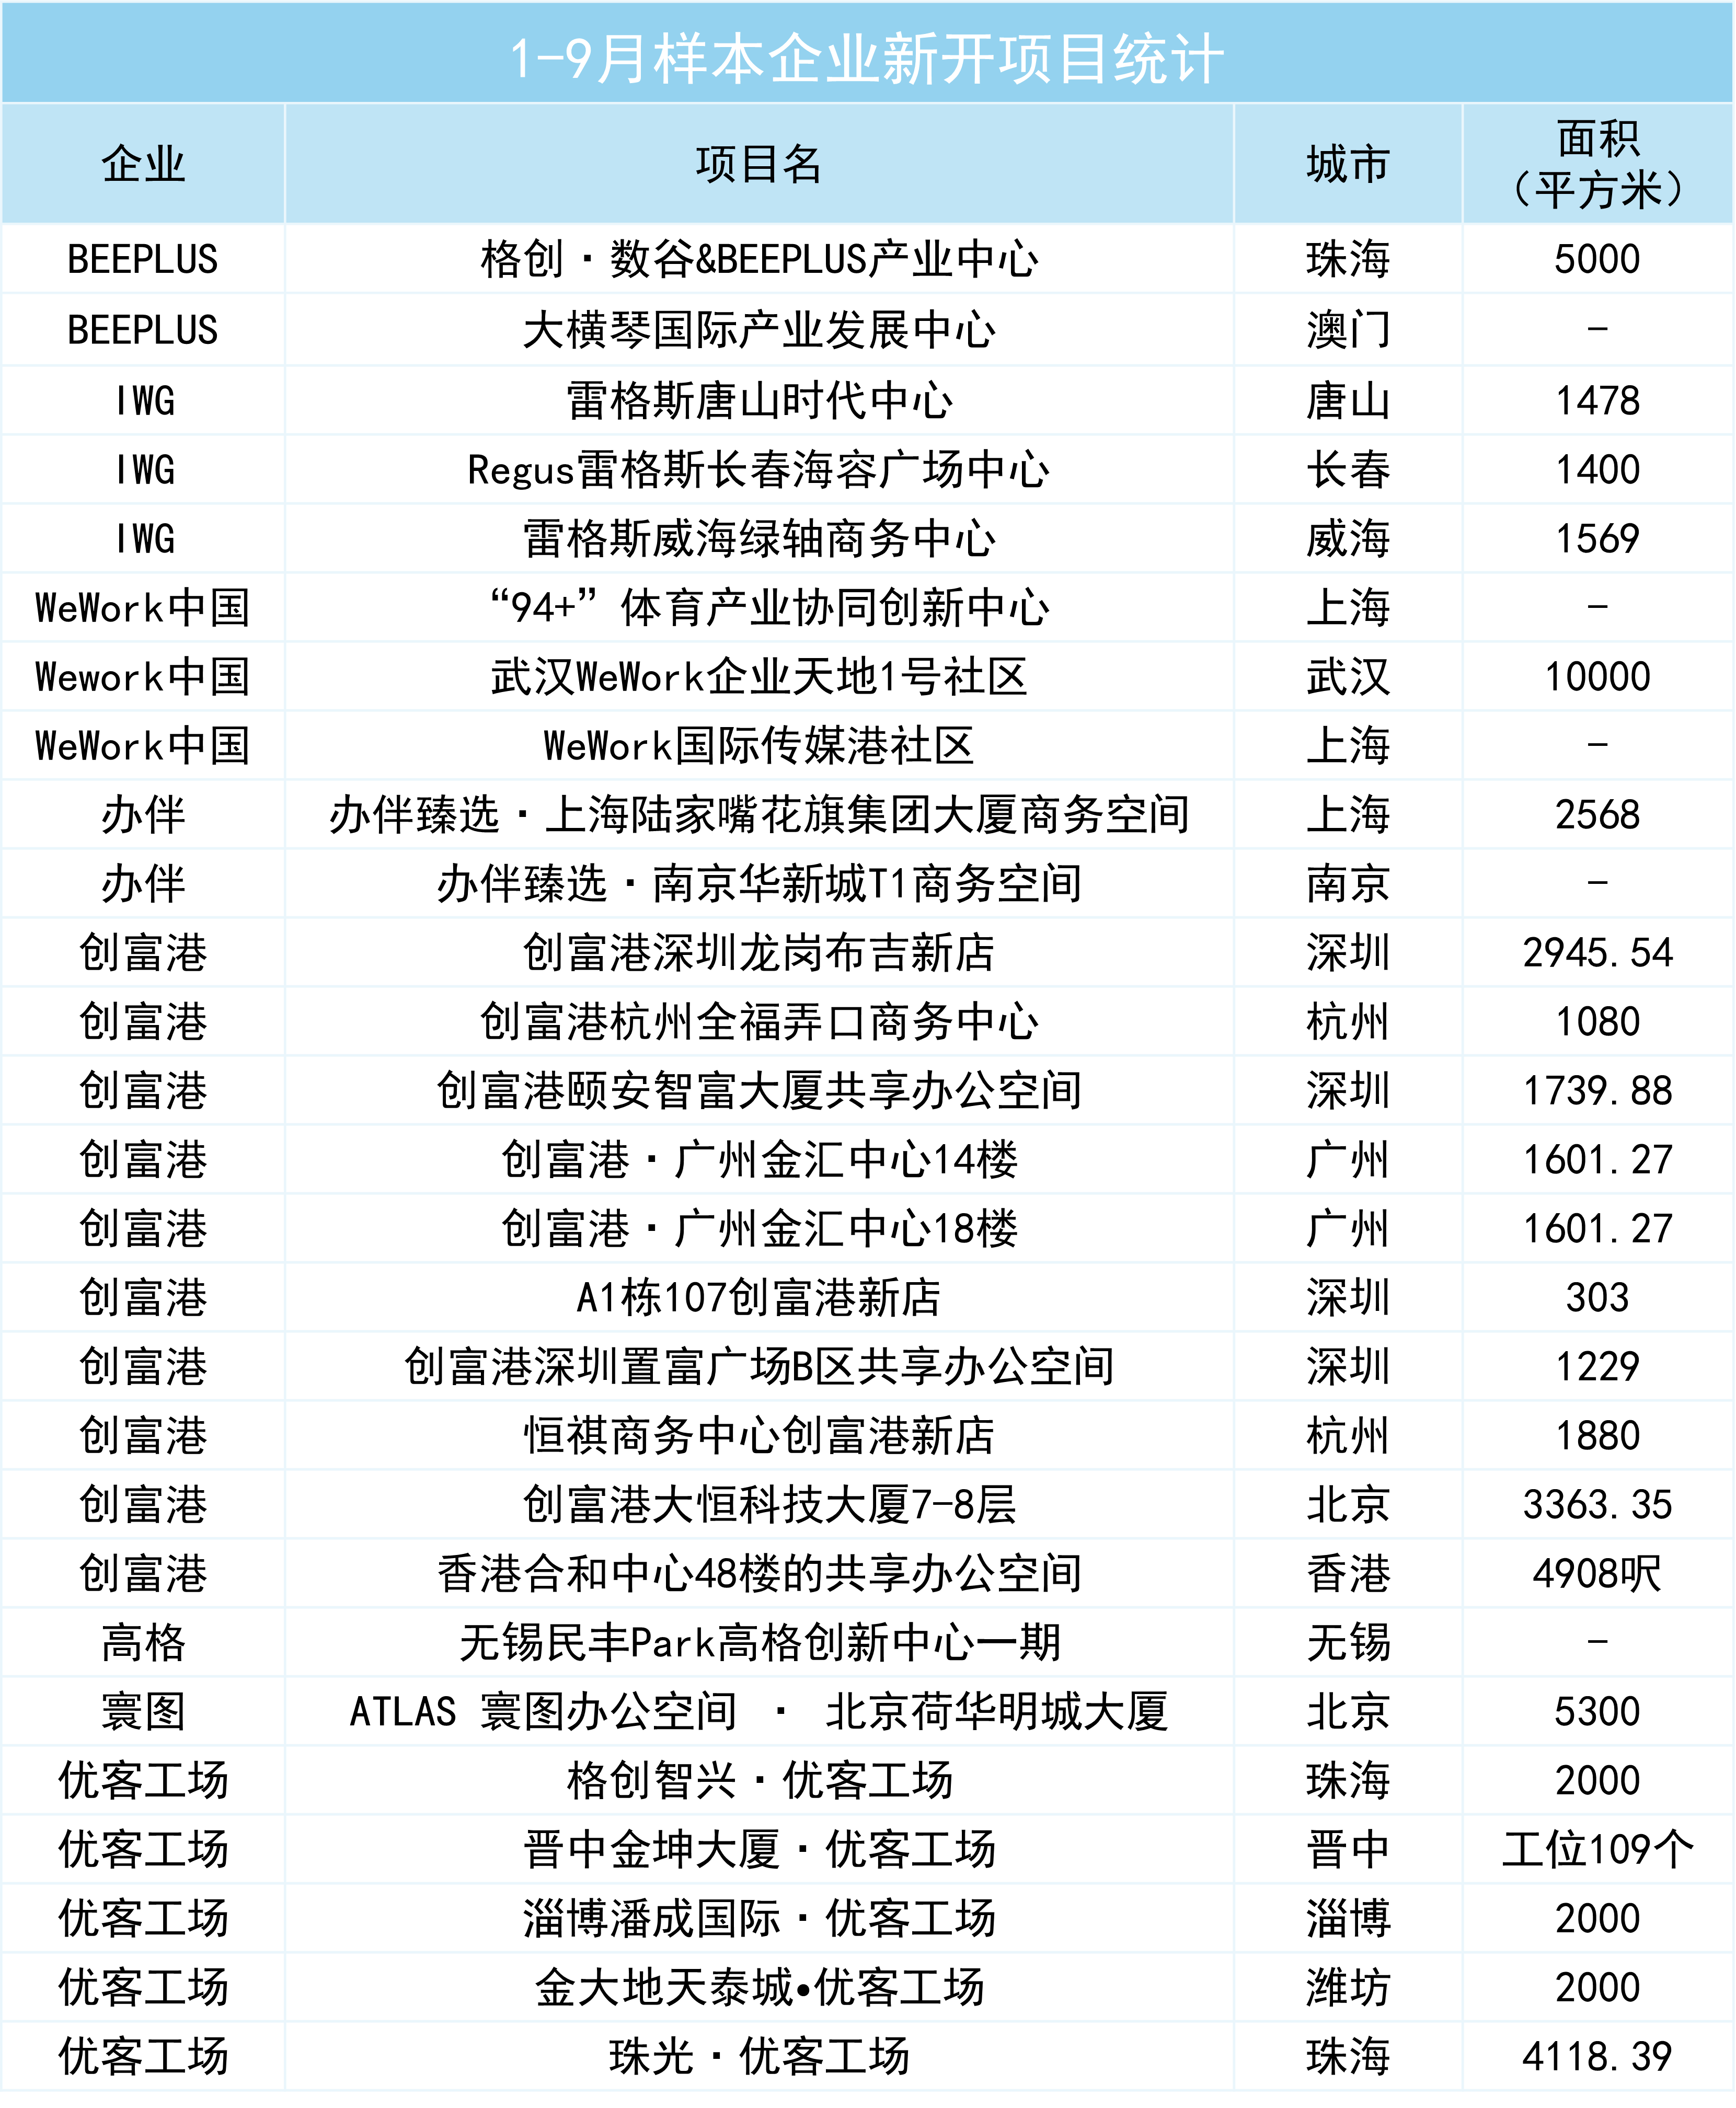
來源:觀點指數不完全統計
具體來看,1-9月新開項目數最多的企業為創富港,新開項目數貢獻佔比37.04%,截至6月30日,創富港全國簽約門店數量254家,全國簽約門店建築面積合計35.61萬平方米,項目主要分佈在深圳、廣州、北京、上海、杭州、香港、成都、寧波、長沙等九大城市。
其次是優客工場,貢獻佔比18.52%。據觀點指數統計,對比去年同期,Distrii辦伴、夢想加、LIMO零秒空間等企業新開項目數量均出現收窄。
新入市項目規模上,今年1-9月入市的辦公空間產品以萬平米以下的小體量項目居多。同時在產品打造方面,新開項目的辦公空間打造主要以獨立辦公室、共享會議室以及共享工位為主,觀點指數注意到今年以來企業減少共享工位的着墨,更多的空間面積用於打造獨立辦公室。
數據來源:觀點指數不完全統計
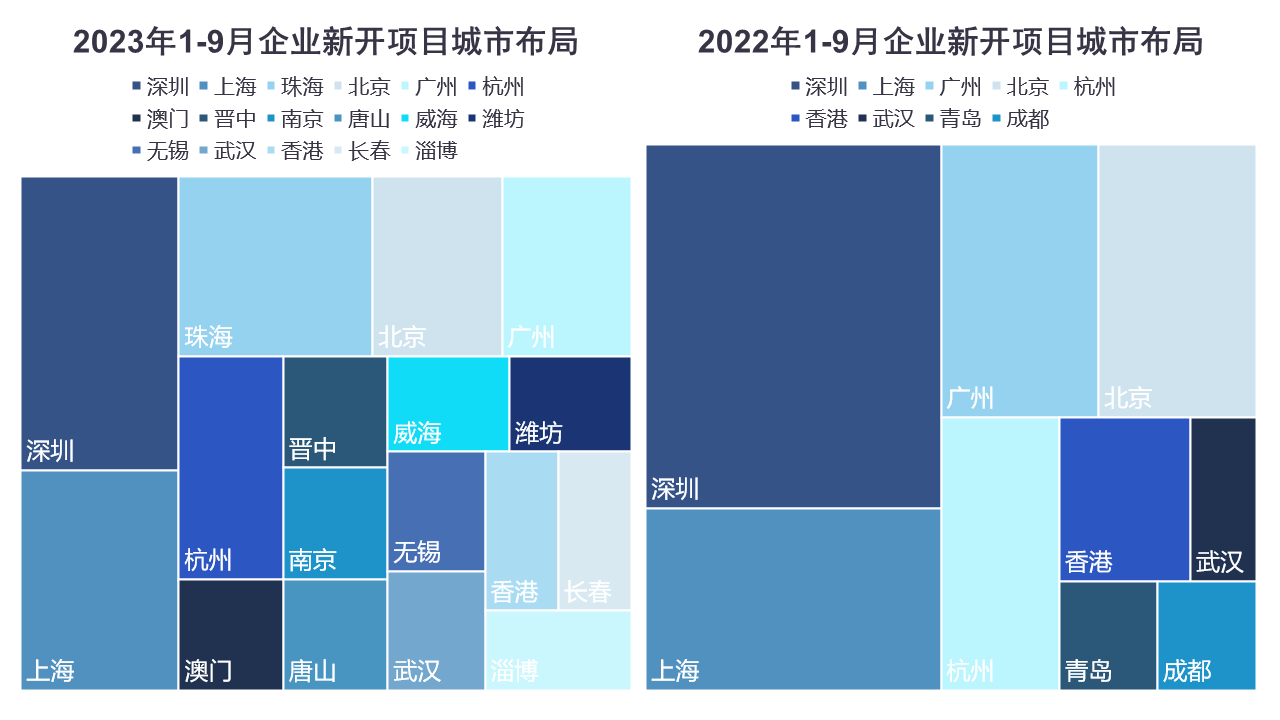
城市分佈上,深圳的新開項目數以14.81%的貢獻佔比位居首位,其次是上海和珠海,佔比均為11.11%。
對比去年同期,可以發現四大一線城市依然是企業項目分佈的熱門城市,中心城市靈活辦公市場吸引力持續在線,同時以珠海、杭州為代表的新一線及二線城市重視度提升。
此外,今年1-9月,樣本企業在城市選擇上分佈更廣,企業開店城市下沉有望帶動辦公經濟均衡發展。
項目擴張上,樣本企業擴張速度不減,上海、深圳、杭州等區域也是樣本企業今年以來項目佈局的重點城市。期內優客工場、創富港、IWG、以及BEEPLUS等辦公空間服務商在項目擴張上有不錯的表現。
其中包括創富港在廣州、深圳、香港、北京、杭州等重點城市均有新簽約項目;BEEPLUS簽約BEEPLUS無錫科創中心和BEEPLUS市北科創金融中心項目;創聯工場10000平方米新項目落地青島府都大廈;高格為白馬湖未來創新中心提供代理和招商工作、入駐雲龍區綠地商務城;ATLAS 寰圖與宸一資本成立合資公司,獲託管上海西南商城等。
據IWG官方消息,其今年上半年新籤400家辦公中心,進一步擴充全球業務佈局。內地方面,據觀點指數不完全統計,期內IWG新簽約的辦公空間項目包括上海長風中心、廣州"在雲端·尚境"的HQ中心,以及進駐常州高鐵新城的宇洋達大廈。
此外,年內將落成雷格斯威海中央綠軸商務中心、HQ上海中設廣場中心以及HQ上海融創西環中心3大全新辦公中心,其中位於上海的兩個項目均屬於IWG集團新發展的特許加盟中心。
值得一提的是,6月BEEPLUS與南通市崇川高新產業園區發展(集團)有限公司就南通市崇川區的BEEPLUS市北科創金融中心項目達成簽約,BEEPLUS將負責整棟寫字樓的物業管理服務,包括園林、停車場物業服務等。
合作項目將打造成多種經濟業態的混合樓宇,這也是BEEPLUS在產業中心、產業社區之外推出的全新寫字樓園區產品線。