
年初至今,疫情陰霾褪去,政策持續出臺優化營商環境,商業地產全產業鏈復甦明顯。
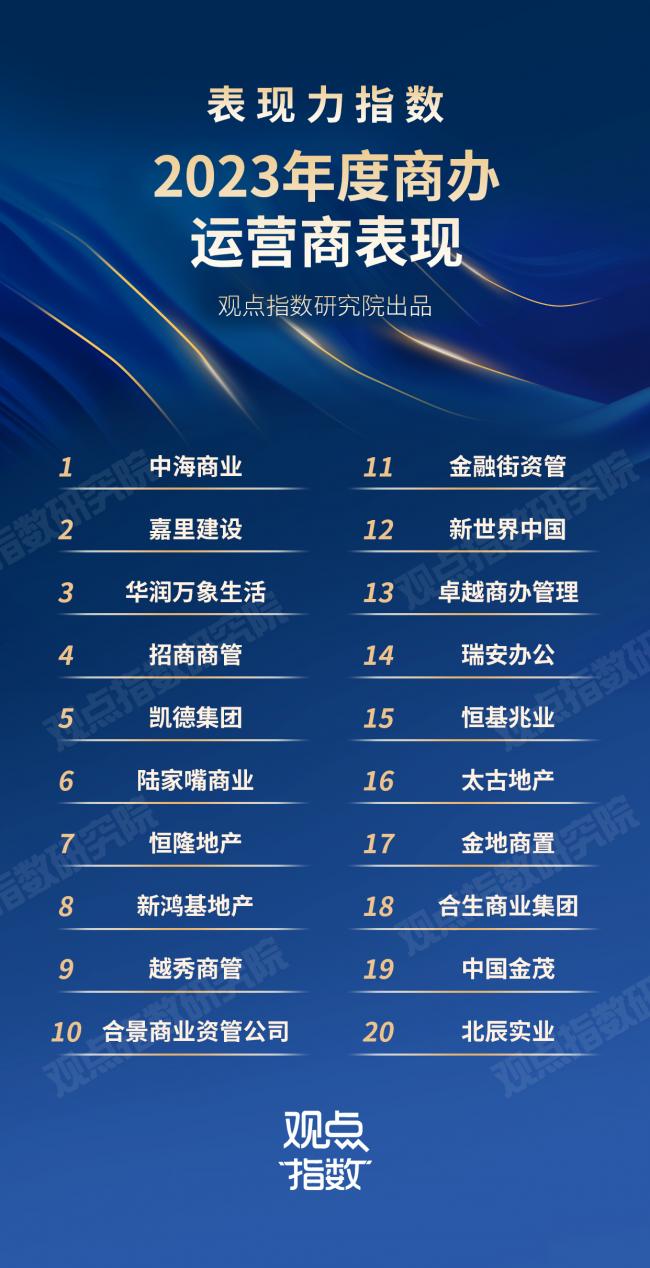
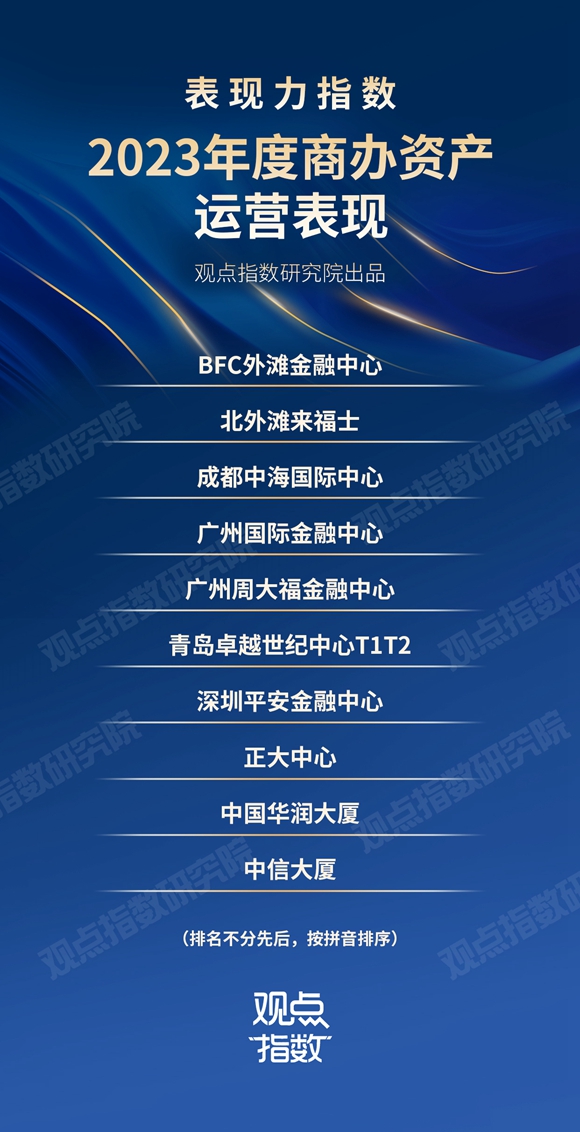
於復甦與變化中,11月2日,觀點指數繼續發佈《表現力指數 • 2023年度商業地產表現報告》。觀點指數研究院同步行業發展及革新進程,深入商業地產及相關產業鏈一線,解讀商業地產全產業鏈的現狀、挑戰及機遇,同時從產品、商業運作特色、投融資模式、營銷渠道等多維度剖析當前商業地產全產業鏈的特徵以及發展趨勢。
以下為報告節選,閱讀全文請點擊鏈接。
今年樣本企業有不少辦公項目入市,如北辰·新空間、鴻壽坊、瀋陽中海廣場寫字樓、中海九樾-環宇大廈寫字樓、凱德晶萃廣場辦公樓等等。在新增供應等因素影響下,三季度一線城市寫字樓空置率環比以及同比均出現不同程度的上升。
12家商辦運營商今年上半年寫字樓部分的平均出租率為84.37%,相較去年下降了0.29個百分點。上半年10家樣本企業內地寫字樓租賃端共計錄得營收70.93億元,同比增長7.31%。在營辦公項目仍維持較強的創收能力。
嘉里建設、太古地產以及中海地產等企業均有新獲得的綜合用途性質地塊,同時關注到部分商辦運營商輕資產擴張動作頻頻,企業繼續加速佈局辦公市場。
據觀點指數統計,相較去年同期,商辦資產交易案例數、交易總金額以及平均每單交易金額數值均出現不同程度的下降,投資者對商辦資產投資保持謹慎態度。同時關注到近年來辦公資產已成為房開企業快速回籠資金的重要方式。
辦公物業供應持續增長,一線城市寫字樓空置率仍走高
進入2023年,辦公樓市場並沒有迎來預想的復甦,受宏觀經濟、市場新增供應等多方因素影響,辦公樓市場去化端持續承壓。
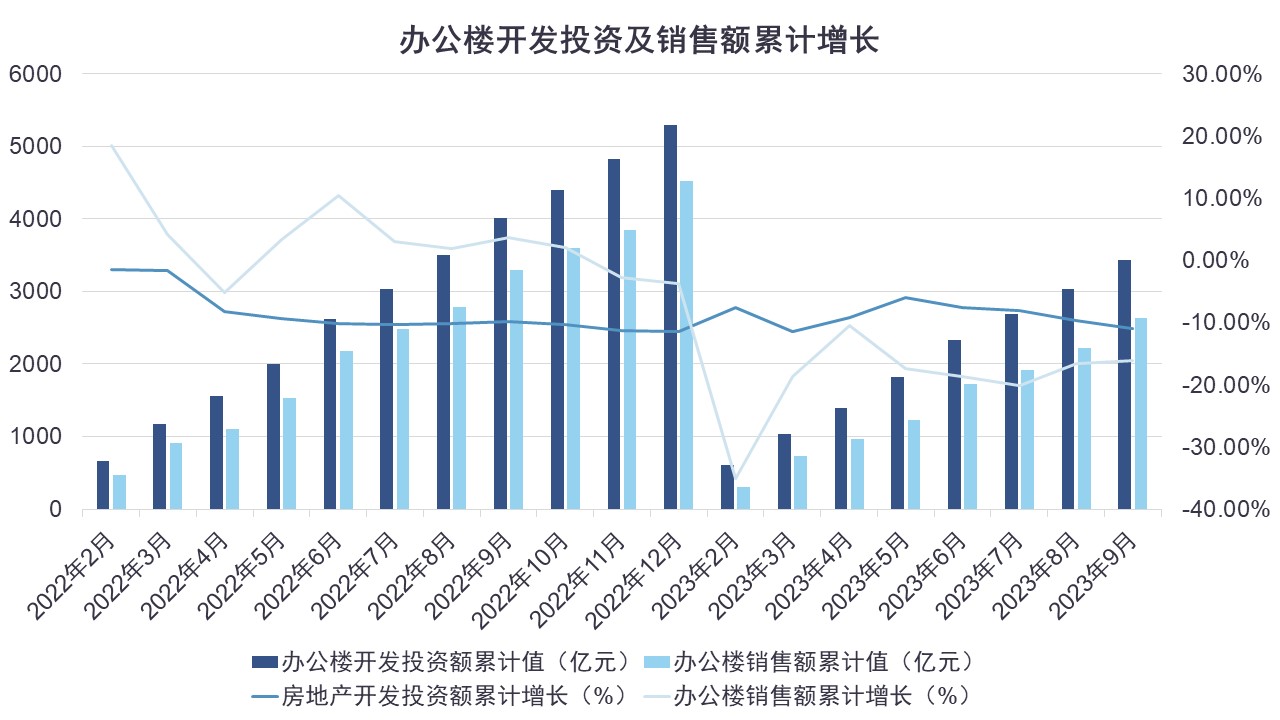
數據來源:國家統計局,觀點指數整理
國家統計局數據顯示,2023年1-9月,全國辦公樓開發投資額累計3437億元,同比下滑11%;辦公樓銷售額累計值2640億元,同比下滑16.1%。整體來看,商辦投資市場表現欠佳。
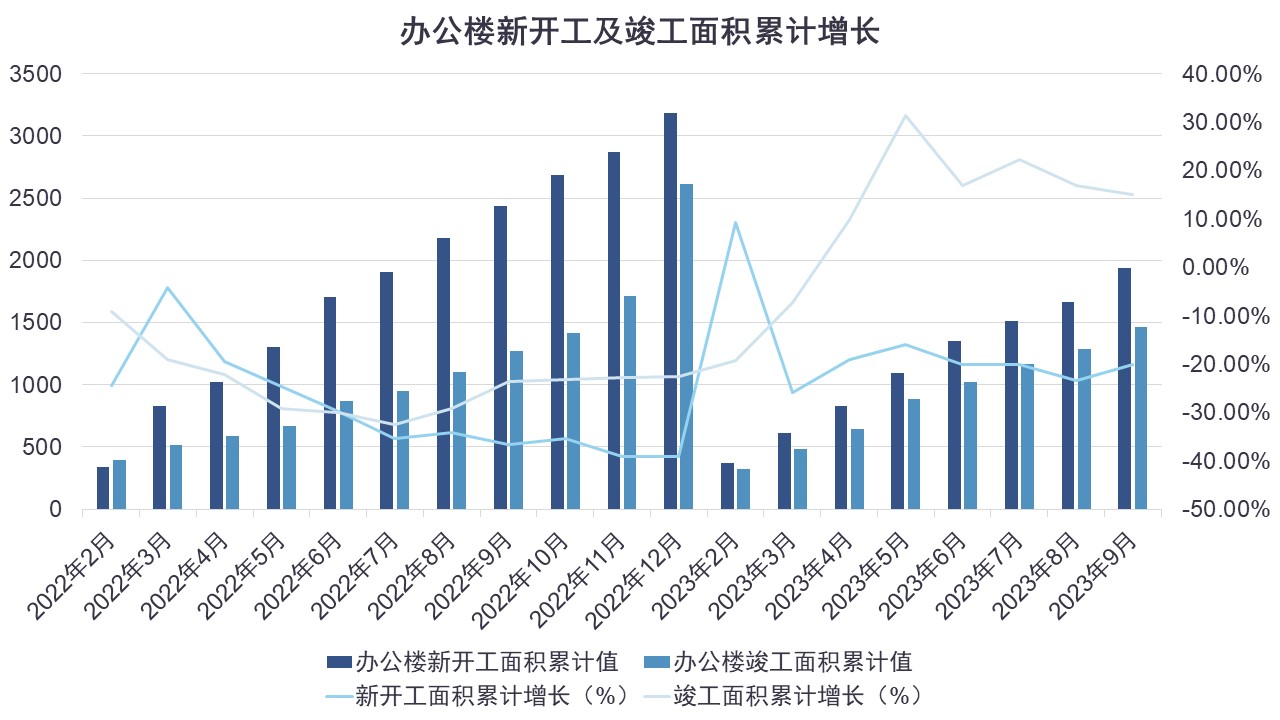
數據來源:國家統計局,觀點指數整理
辦公項目建設方面,截止到9月,全國辦公樓新開工面積累計值為1938萬平方米,同比下降20.2%。從新開工數據的變動可以發現辦公樓的開發速度有所下滑,市場開發漸趨理性。
辦公樓竣工面積1461萬平方米,同比上升15%,這也意味着相較去年,今年辦公市場新增供應繼續增長,新增辦公面積推動辦公市場存量進一步攀升,未來辦公市場去化端將承受壓力。
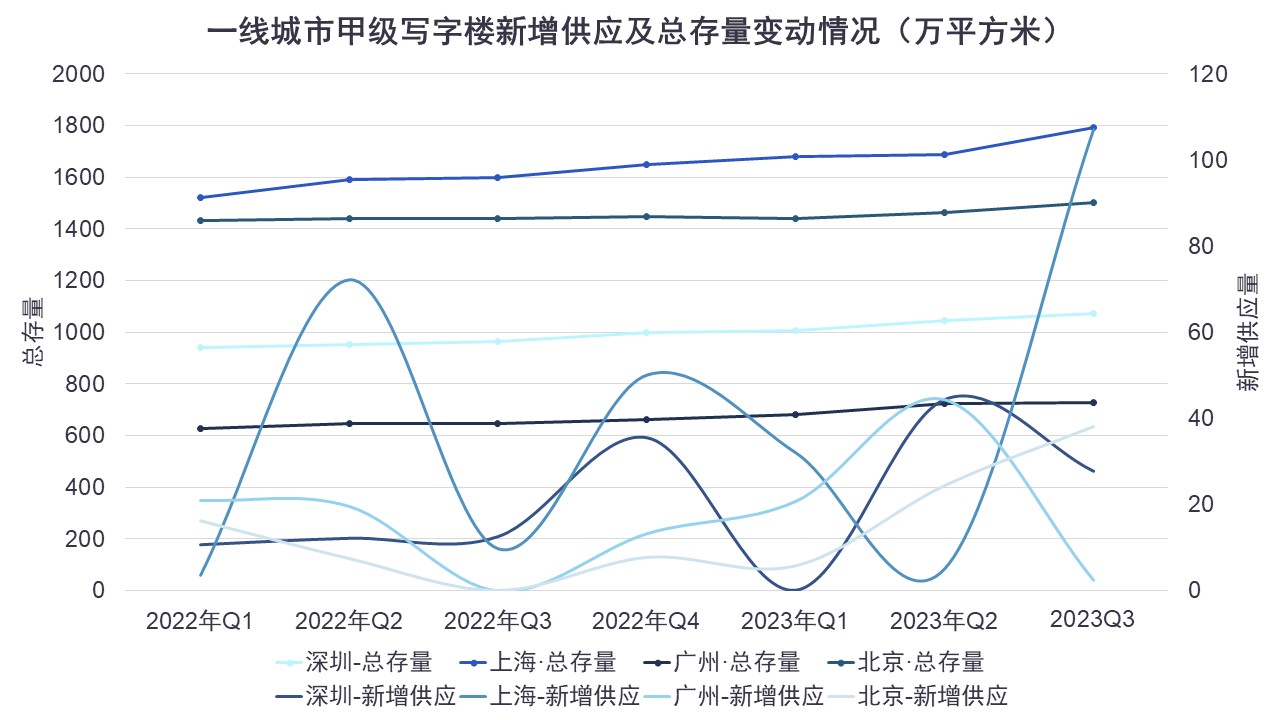
數據來源:第一太平戴維斯,觀點指數整理
此外,第一太平戴維斯數據顯示,第三季度北京、上海、廣州、深圳分別迎來38.1萬平方米、107萬平方米、2.5萬平方米以及27.7萬平方米的新增供應面積,推動一線城市甲級寫字樓總存量面積進一步增長。
截至三季度末,北京、上海、廣州及深圳辦公市場總存量面積分別攀升至1502.1萬平方米、1793萬平方米、728.1萬平方米以及1071.9萬平方米。
觀點指數了解到,今年樣本企業也有不少辦公項目入市。如9月,由購物中心項目改為寫字樓項目的北辰·新空間項目正式入市,總建面約3萬平方米;近期瑞安辦公旗下位於普陀區長壽社區W060102單元D5-1地塊的商辦項目--鴻壽坊正式竣備,即將正式投入使用。
上半年中海地產新增三座寫字樓項目投入運營,分別為昆明中海國際中心,總建面11.3萬平方米;瀋陽的中海廣場寫字樓,總建面8.4萬平方米;以及合肥的中海九樾-環宇大廈寫字樓,總建面4萬平方米;招商蛇口新增深圳新時代二期時間廣場項目入市,經營建築面積約為7.8萬平方米;以及凱德集團上海LuOne凱德晶萃廣場辦公樓正式啓用,辦公樓面積約4.5萬平方米;等等。
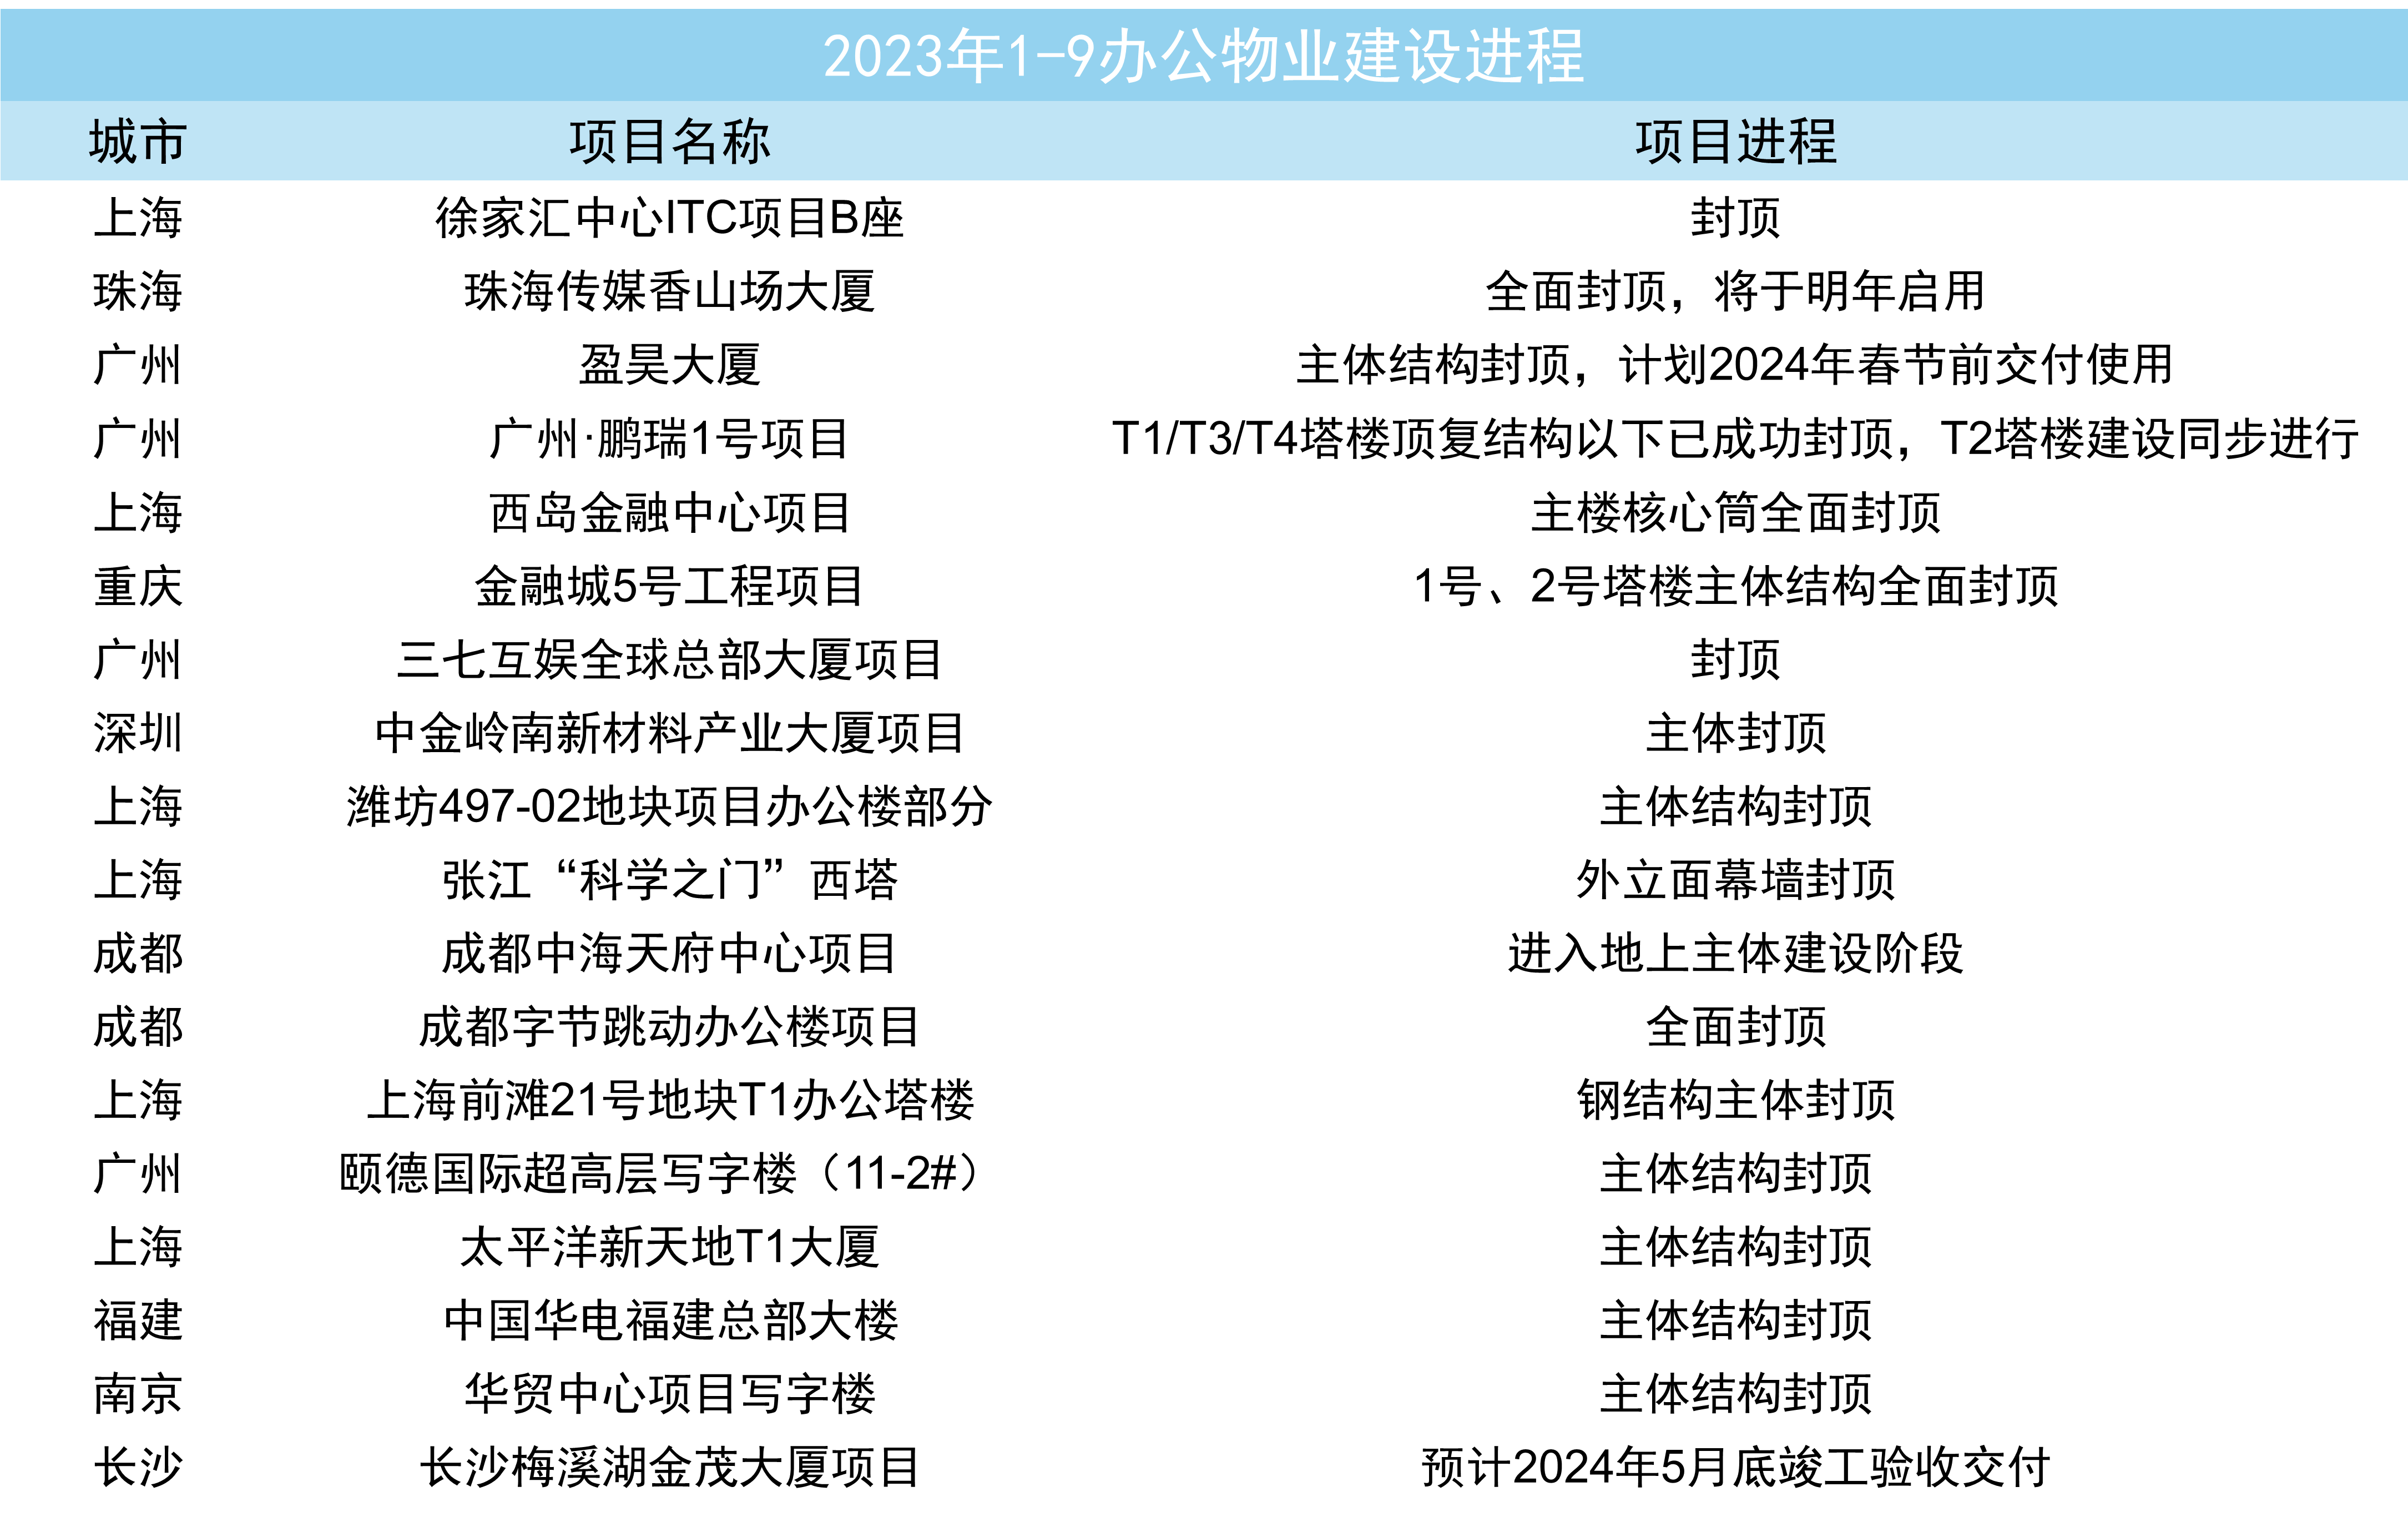
來源:觀點指數不完全統計
同時,據觀點指數不完全統計,今年以來重點城市持續推進辦公物業建設進程,其中包括上海張江科學之門、太平洋新天地T1大廈、徐家匯中心ITC、成都中海天府中心等重點項目,預計下半年以及明年重點城市將繼續迎來辦公物業入市,辦公市場供應繼續擴大。
此外,第一太平戴維斯數據顯示,今年下半年北京甲級寫字樓市場將迎來大規模入市,預計將新增51萬平方米辦公面積,上海業主計劃有87萬平方米的供應,深圳預計將迎來83.3萬平方米,廣州則是60.4萬平方米。
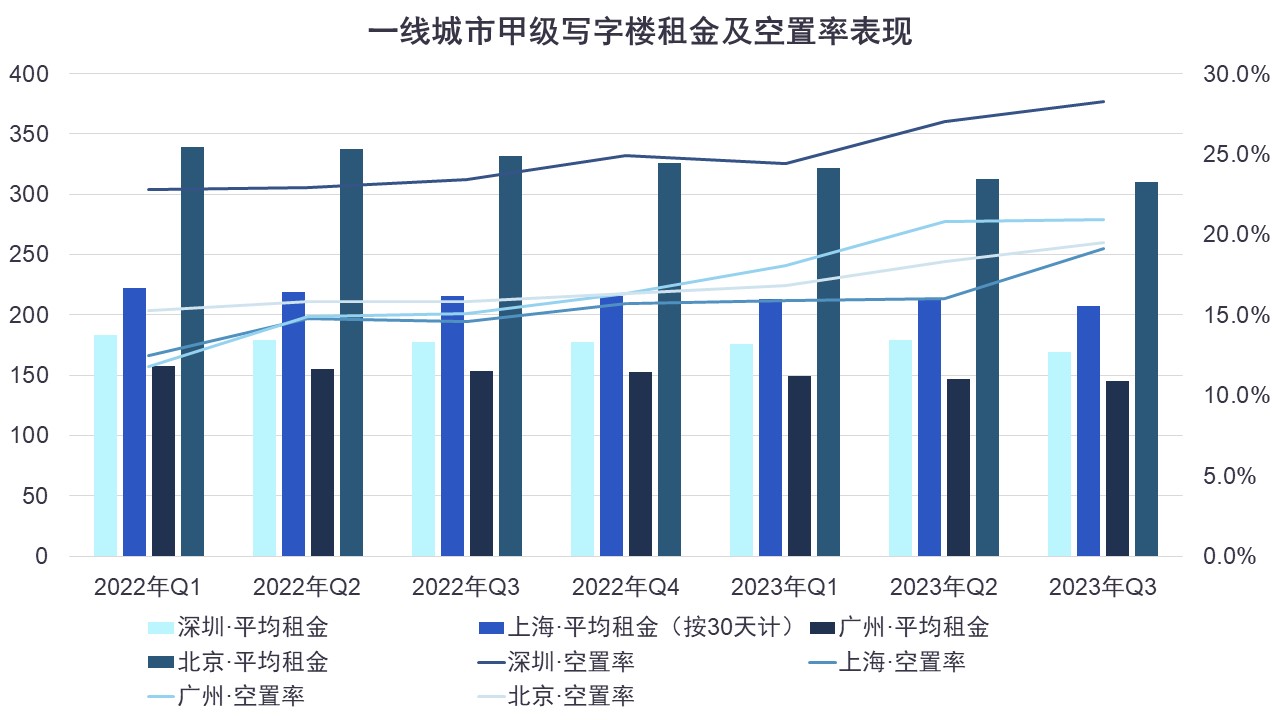
數據來源:第一太平戴維斯、觀點指數整理
一線城市甲級寫字樓空置率方面,第三季度深圳以28.3的空置率位於一線城市首位,同時值得注意的是其寫字樓空置率已連續多個季度位居高位,上海寫字樓則憑藉19.1%的空置率水平位居一線城市最低位。
2023年第三季度,一線城市甲級寫字樓平均空置率22%,環比二季度20.5%的平均空置率上升1.4個百分點,同比上升4.7個百分點。
具體來看,北京、上海、廣州及深圳空置率環比二季度分別上升1.2個百分點、3.1個百分點、0.1個百分點以及1.3個百分點;同比分別上升3.7個百分點、4.5個百分點、5.7個百分點以及4.9個百分點。
可以發現,第三季度一線城市寫字樓空置率環比以及同比均出現不同程度的提升,其中廣州寫字樓空置率環比上升幅度較小,辦公市場租賃端相對穩定。而上海空置率數值環比增長較快,主要是由於第三季度高供應入市所致。
空置率上升下,一線城市的辦公租金表現同樣承壓。三季度四大一線城市平均辦公租金單價為207.85元/月/平方米,環比二季度下降2.31%,同比下滑5.36%,一線城市辦公市場租賃端供需失衡,辦公租金繼續下滑。
具體來看,三季度北京以310.4元/月/平方米的租金單價水平位居一線城市首位,同時北京已連續多季度處於首位。
環比上,北京、上海、廣州及深圳辦公租金變動情況分別為-0.67%、-2.82%、-1.09%以及-5.59%;同比變動情況分別為-6.37%、-4.17%、-5.47%以及-4.85%。
商辦運營商業績分化明顯,寫字樓創收能力在線
在此環境下,更為考驗商辦運營商的項目去化能力以及資產管理能力,從企業披露的2023年中期業績報告可以發現,寫字樓租賃端業績分化明顯。
據觀點指數不完全統計,中海商業在管規模位居樣本企業首位。中海商業披露的2023年中期業績顯示,其在管寫字樓項目共計70棟,管理規模457萬平方米,年內租賃面積54萬平方米。
此外,管理規模超100萬平方米的商辦運營商還包括華潤萬象生活、陸家嘴集團、合生商業集團、越秀商管、招商商管、凱德集團以及合景商業資管等,規模優勢明顯。
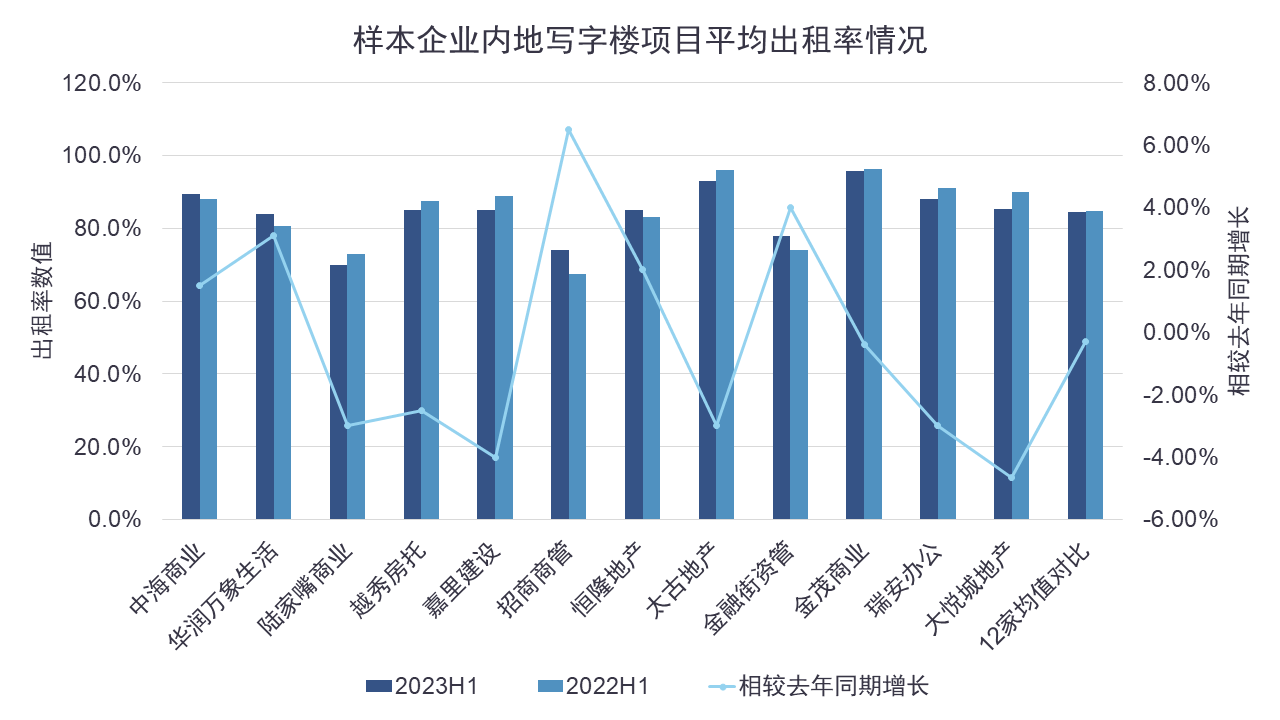
數據來源:企業公告,觀點指數整理
辦公物業出租率表現上,圖中提及的12家商辦運營商2023年上半年寫字樓項目平均出租率為84.37%,相較去年同期的84.65%下降了0.29個百分點。具體來看,上半年寫字樓租賃業務平均出租率超90%的商辦運營商包括太古地產及金茂商業。其中太古地產今年上半年寫字樓租戶行業分佈佔比前三的行業分別為銀行業/金融/證券/投資、貿易以及科技/媒體/電訊。
同比來看,12家商辦運營商中上半年寫字樓租賃業務平均出租率實現增長的企業佔比為41.67%,其中包括中海商業、華潤萬象生活、招商商管、恆隆地產以及金融街資管。
從企業披露的數據來看,其中中海商業2年以上租約面積佔比70%,世界500強客戶租賃面積佔比超20%;金融街資管整體出租率的提升主要依託其在北京和上海的寫字樓項目維持高水平出租率;恆隆地產出租率水平得到增長,主要基於近年在昆明和武漢落成的辦公樓出租率上升。
觀點指數認為,寫字樓租賃業務維持穩定依賴於商辦運營商的項目管理能力,項目租戶結構、租戶維護以及租約結構等因素。
但同時超半數企業寫字樓項目平均出租率出現下滑,也意味着辦公市場租賃端去化難度加大,進入調整期。
數據來源:企業公告,觀點指數整理
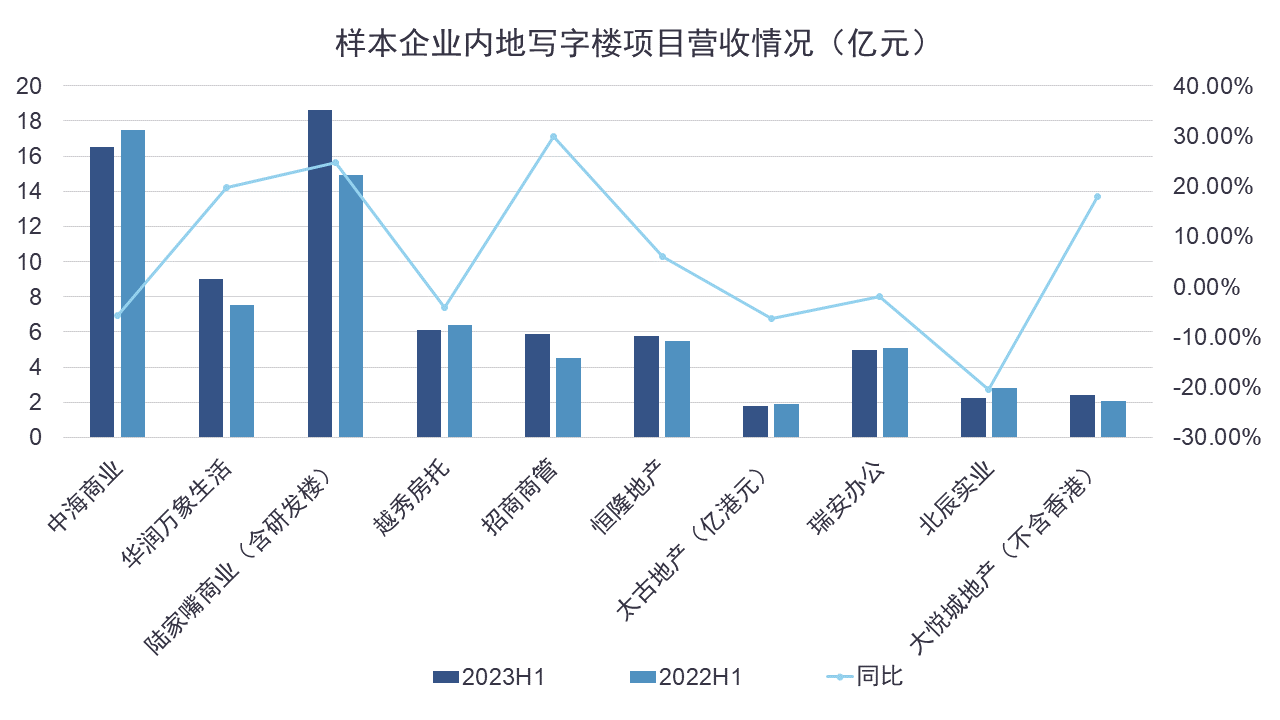
營收上,今年上半年10家樣本企業內地寫字樓租賃端共計錄得營收70.93億元,同比增長7.31%(其中太古地產2023年上半年和2022年上半年辦公收入均按1 港元 ≈ 0.9355 人民幣計算),一定程度得益於樣本企業有新增項目入市,帶來了部分提升,同時在營辦公項目也保持較強的創收能力。
其中,陸家嘴集團和中海商業憑藉規模優勢,辦公物業收入均超10億元。其中中海地產2023年中期業績報告顯示,其上半年寫字樓租金收入為16.5億元。同時,官微披露寫字樓收入部分一線城市佔比53%,5年複合增長率達9.2%。
具體來看,圖表中50%的商辦運營商辦公收入實現同比增長,其中不乏華潤萬象生活、陸家嘴集團、招商商管、恆隆地產以及大悅城地產,上半年辦公物業收入分別錄得9億元、18.63億元、5.89億元、5.8億元以及2.45億元。
其中華潤萬象生活辦公收入中有92.4%的收益由物業管理部分貢獻。目前其商業運營寫字樓26個,總建築面積為170萬平方米。同時,華潤萬象生活財報顯示,今年上半年寫字樓業務毛利率為37.7%,相較去年同期上升5個百分點,這也說明寫字樓業務盈利能力依然在線。
觀點指數關注到,辦公收入同比下滑的企業中,大多數降幅均控制在10以內,整體仍屬穩定。
有企業今年上半年錄得辦公收入2.22億元,同比下滑20.38%。觀點指數翻閱其財報發現,其位於北京朝陽區的5個辦公項目收入均出現下降,其中降幅最大的是項目,營收同比下降33.72%。
項目繼續改造升級,企業加速佈局辦公市場
面臨外部的市場壓力,今年樣本企業在項目擴張上仍有不錯的表現。
6月20日,嘉里建設購入位於上海市黃浦的餘下地塊,總交易金額為87.83億元,本次收購主要做綜合發展用途。至此,嘉里建設獲得了整個上海金陵路項目的土地使用權,包含10宗相連地塊,總代價超過221億元,總建築面積合計約50.65萬平方米。
上海金陵路項目作為嘉里建設在內地投資最大規模的綜合用途項目,已於8月正式開工。據瞭解,餘下地塊將分階段推出以做出租,預計帶來可觀的經常性租金收入,也將助力擴大嘉里建設在內地的商業版圖。
同時,觀點指數注意到太古地產在內地的擴張腳步不斷。9月初,太古地產宣佈入股上海前灘21號地塊(規劃的建築面積約38.99萬平方米,其中辦公9.2萬平方米)與洋涇地塊(地上地下總商業面積近30萬平方米),總代價約97.09億元。
此外,部分企業加速輕資產擴張,如年內中海商業以及華潤萬象生活有新籤輕資產項目。
年初中海商業宣佈中標並簽約上海世博CK商辦項目和深圳寶安星通大廈兩個輕資產項目,拓展商業面積超25萬平方米。7月,中海商業與陽光大地集團達成合作,主要涉及其在太原第二個輕資產項目太原中海商務廣場,同時該項目也是上海商業在太原佈局的首個商辦+商業綜合體項目,總建築面積超8萬平方米。
可以發現,今年輕資產擴張方式給中海商業寫字樓業務帶來更多的管理規模擴充。
值得注意的是,9月中海地產以最高限價127.897億元成功獲得海珠區上湧果樹公園北側地塊,摺合樓面價35161元/平方米(未扣除配建),溢價率約15%。扣除配建後,折算樓面價約52192元/平方米。該地塊計容建築面積約為363744平方米,規劃為商務用地(B2)、商業用地(B1)、服務設施用地(R22)、住宅用地(R21)等綜合體。
項目改造升級方面,觀點指數注意到,凱德集團早前收購的北京蘇寧生活廣場(現更名為凱德·匯新大廈)和北京東三環的博瑞大廈A座(現更名為北京凱德·星貿)兩個項目均已啓動改造升級,同時開啓全面招商,並計劃引入旗下共享會議室等辦公產品。
9月8日,北京凱德·星貿項目完成第一階段的資產升級改造計劃,目前辦公樓整體升級進度近8層,預計10月將完成項目的整體改造,其中項目引入的Bridge+奕橋共享空間也即將亮相。
在旗下商辦項目中引入共享辦公產品的商辦運營商還有恆基兆業。9月,恆基兆業集團旗下BCos上海恆基星揚西岸中心開業,新開業的辦公空間位於上海恆基星揚西岸中心3-5層,總面積超八千平方米。
觀點指數認為,商辦運營商將旗下寫字樓項目中的部分樓層改造為共享辦公空間的方式,在一定程度上能有效助力項目的去化,同時為租戶提供精細化管理服務。
商辦資產投資趨理性,房企成辦公資產出售主力
從企業披露的數據來看,今年上半年有不少樣本企業完成了辦公物業的出售,藉此獲得資金補充。
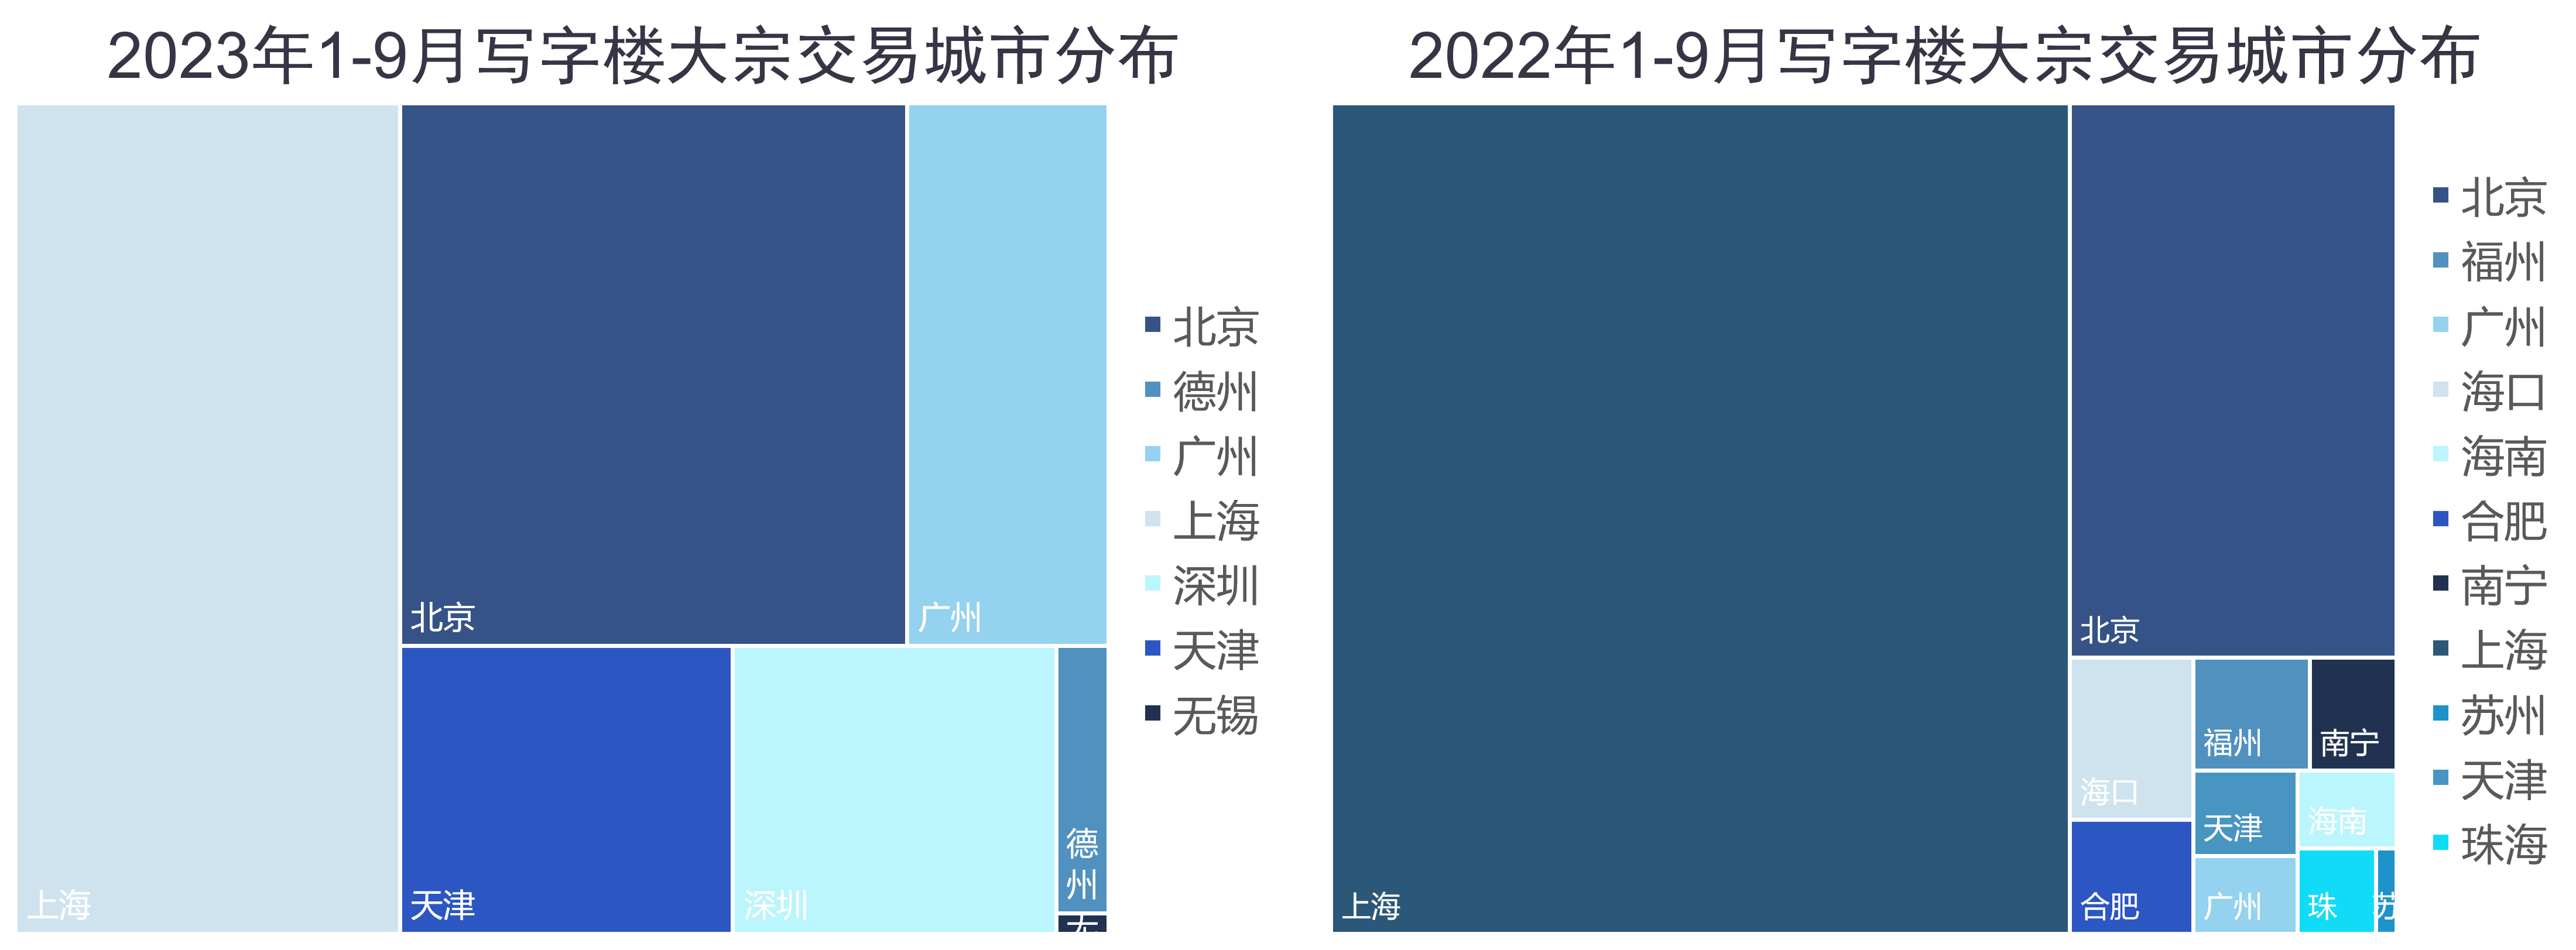
商辦資產大宗交易方面,據觀點指數不完全統計,2023年1-9月內地共計發生27宗商辦資產大宗交易,成交總金額為261.9億元,平均每單10.07億元(不含復星國際中心項目)。
和去年同期相比,商辦資產交易案例數、交易總金額以及平均每單交易金額數值分別同比下降15.63%、50.59%以及41.09%。辦公資產大宗交易熱度下降,投資者對商辦資產投資保持謹慎。
數據來源:觀點指數不完全統計
從成交物業城市分佈來看,上海商辦資產交易總金額貢獻35.18%,穩居市場首位。作為一線城市寫字樓大宗交易的榜首城市,上海依舊是各類資本爭相佈局的熱門城市。其次是北京,成交金額貢獻30.31%。
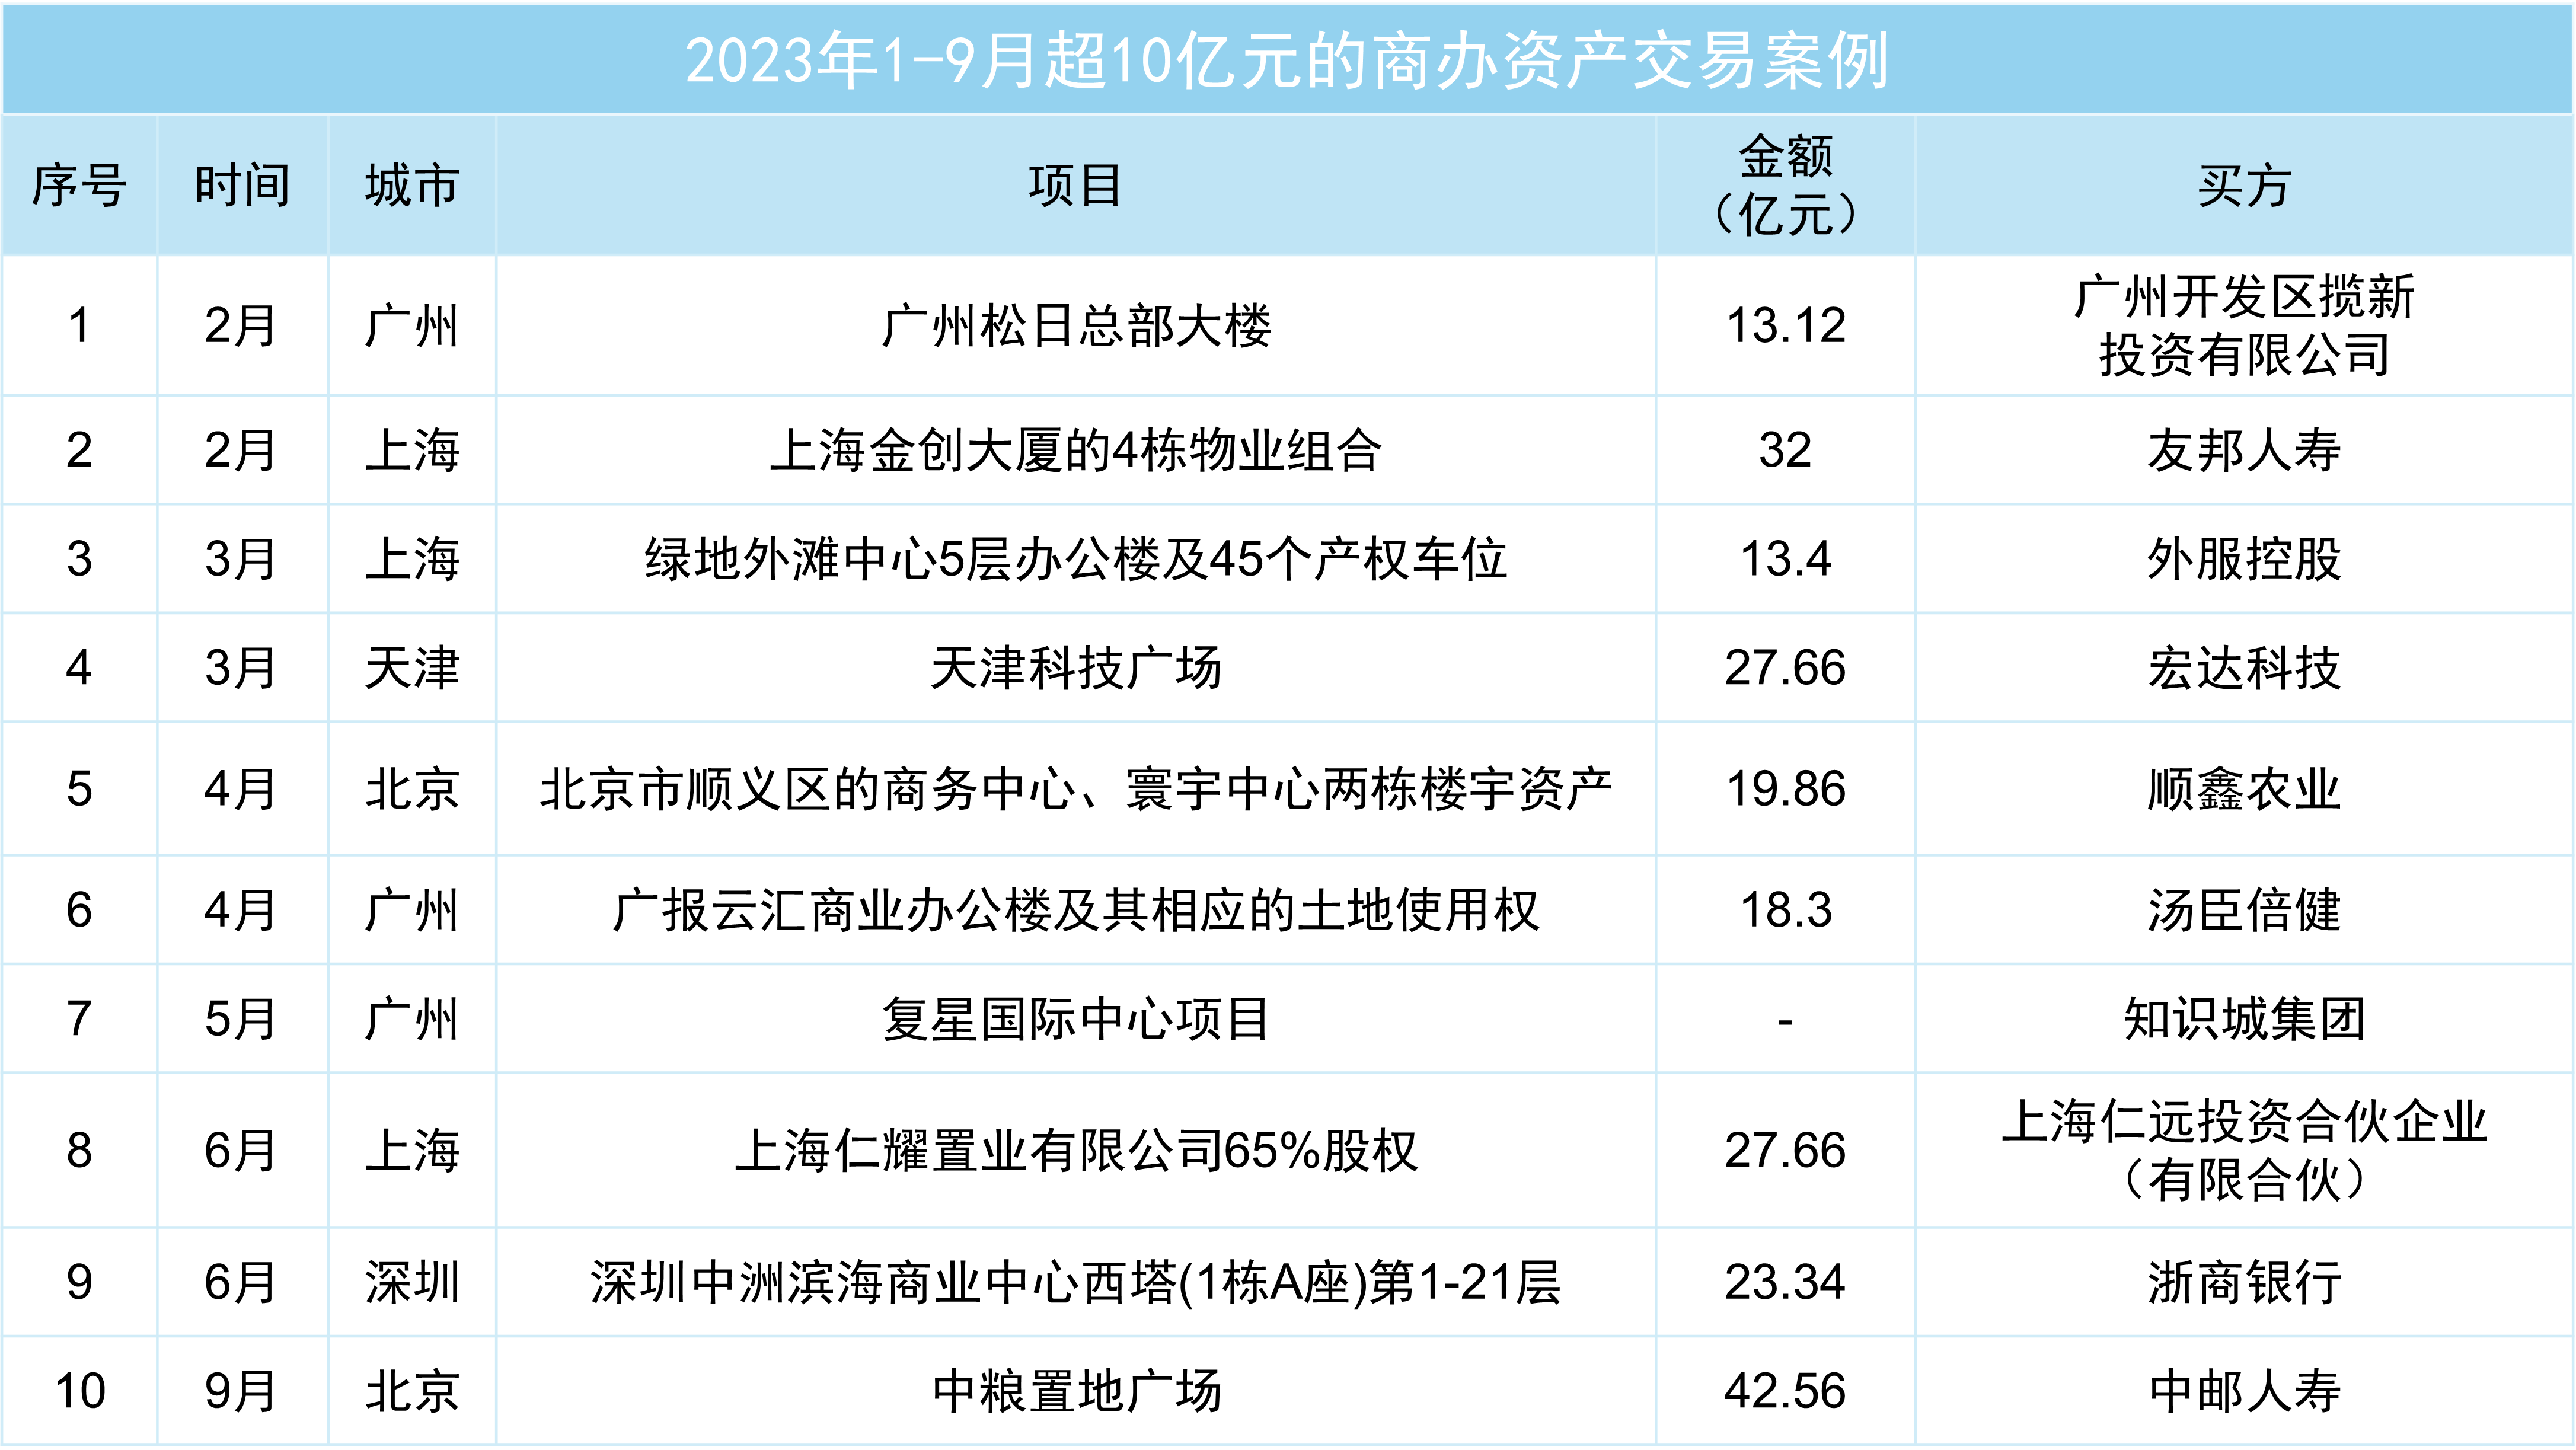
其中,今年商辦資產交易最大金額由中郵人壽創造(除廣州復星國際中心項目外,該交易未披露金額)。9月28日,大悅城控股發佈關於北京昆庭資產管理有限公司掛牌轉讓的最新進展公告,北京昆庭主要持有北京中糧·置地廣場,該項目包括位於北京市東城區安定門外大街的三幢商務寫字樓(總建築面積約為8.1萬平方米)及377個停車位。目前,西單大悅城與中郵人壽簽署了《產權交易合同》,成交價格為42.56億元。
其次是友邦人壽,今年年初,友邦人壽投資了DNE(DJ NEW EASE HOLDINGS LIMITED)金創項目基金,主要資產為上海金創大廈的4棟物業組合,總投資金額超32億元。據瞭解,該項目主要為上海張江高科技園區科創研發企業提供研發辦公場所。
觀點指數注意到,友邦人壽參與辦公市場投資的積極性不減。早在去年年底,友邦人壽就以50.3億元獲得上海北外灘89街坊地產項目。今年年初,友邦人壽與上海實業集團就該項目進行交接。該項目正式揭牌為友邦金融中心,友邦人壽將為建設和後續的運營繼續提供資金,預計項目總投資不超過人民幣87億元。
來源:觀點指數不完全統計
據觀點指數統計,今年1-9月,交易金額超10億元的商辦資產交易標的包括廣州松日總部大樓、上海金創大廈、綠地外灘中心、天津科技廣場、北京寰宇中心、廣州復星國際中心、廣州雲匯商業辦公樓、上海晶耀前灘寫字樓項目、深圳中洲濱海中心西塔項目以及中糧置地廣場,可以發現大單交易的商辦資產主要集中在一線城市。
廣州復星國際中心項目資產收購方為知識城集團,本次交易未披露具體交易金額。不過早在2019年,復星國際已將南塔地塊(總建築面積約11萬平方米)出售給豐樹集團,交易總價為42.9億元,交易單價約3.9萬元/平方米。參考南塔的價格以及目前廣州琶洲辦公物業出售均價粗略計算,本次交易金額或超50億元。
對比去年同期,大單商辦資產交易數量大幅縮減。去年1-9月,交易金額超50億元的商辦資產交易案例包括上海復星外灘項目、北京遠洋銳中心以及新梅太古城大悅商務中心等。而今年遠不及去年同期,資方對大額的辦公資產交易持觀望態度。
此外,近年辦公資產已成為房開企業快速回籠資金的重要方式。