
年初至今,疫情陰霾褪去,政策持續出臺優化營商環境,商業地產全產業鏈復甦明顯。
於復甦與變化中,11月2日,觀點指數繼續發佈《表現力指數 • 2023年度商業地產表現報告》。觀點指數研究院同步行業發展及革新進程,深入商業地產及相關產業鏈一線,解讀商業地產全產業鏈的現狀、挑戰及機遇,同時從產品、商業運作特色、投融資模式、營銷渠道等多維度剖析當前商業地產全產業鏈的特徵以及發展趨勢。
以下為報告節選,閱讀全文請點擊鏈接。
文旅行業整體發展狀況方面,2023年1-9月全國旅遊市場的出遊人次、旅遊收入、人均消費較去年有了大幅回升,復甦態勢一路向好,且6-8月暑假期間旅遊市場復甦繼續提速,多數目的地接待遊客人數已達到歷史最高水平。
今年前三季度總共發佈30條旅遊消費相關的政策,其中3、4、8月的頒佈數量較多,三季累計共10起。政策內容主要為發放文旅消費券、大力舉辦文旅相關活動、創新夜間文旅消費場景等。多省市還對企業進行了資金及信貸扶持,且主要集中於三季度。
從集中籤約項目的佈局區位來說,可以發現簽約項目大多位於三四五線城市,觀點指數認為,簽約項目的地理位置與當下的文旅的發展趨勢有關。此外,簽約項目中多了跨業態融合的身影,其中不乏“農業+旅遊”、“影業+旅遊”、“潮玩+旅遊”、“工業+旅遊”等。
鄭州海昌開業當天客流超2萬人次,中秋節當天度假區累計接待遊客2.5萬人,整個中秋國慶8天假期累計接待遊客16.5萬人,而上海海昌則通過國潮電音節等國風文化吸引Z世代等消費羣體,得益於此黃金週期間累計接待遊客數近18萬人次。此外,從偉光匯通年內簽約落地的4個項目均位於雲南來說,也展示了其回“鄉”深耕的戰略部署。
據觀點指數統計,2023年上半年樣本企業的營收均強勢復甦,較同期有較高增長,且多家旅企如復星旅文、華強方特、中青旅、宋城演藝等歸母淨利潤均扭虧為盈。
宏觀旅遊消費市場高開穩升,多因素疊加促進文旅消費
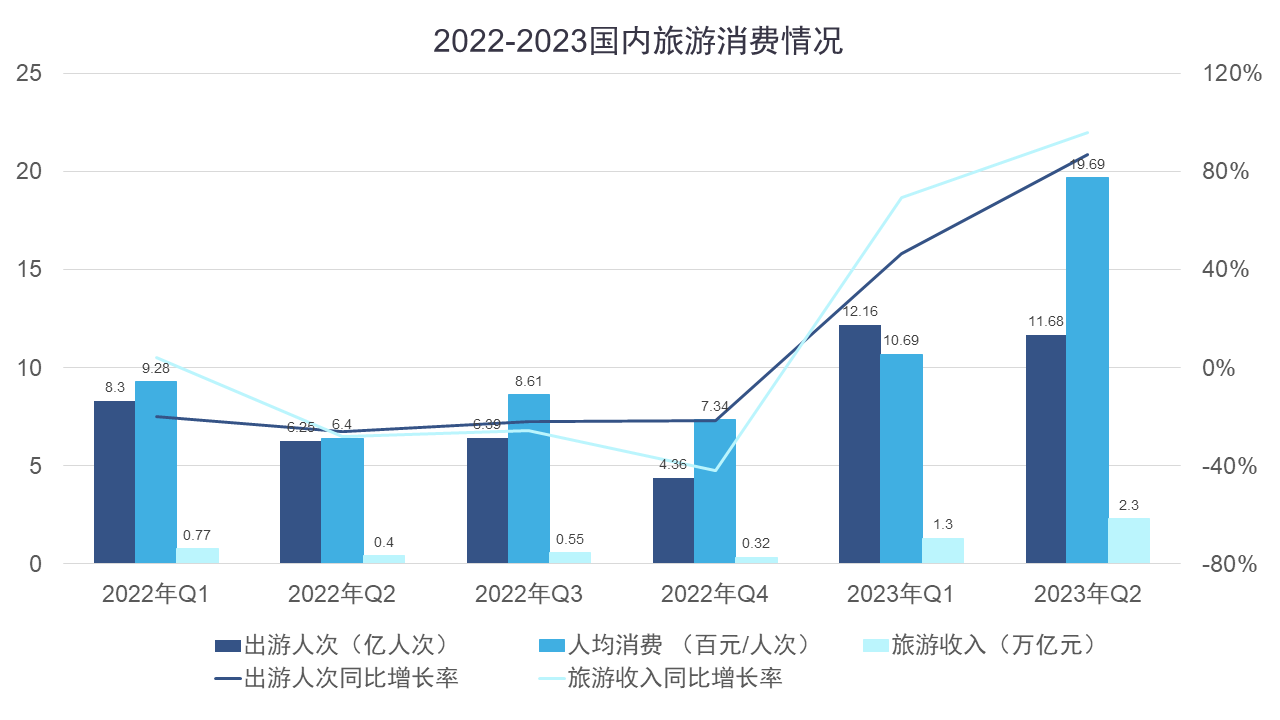
今年上半年,全國旅遊市場有了明顯提升,表現為一二季度的出遊人次、旅遊收入、人均消費呈現較大幅度的增長,同比增長率方面也由負轉正。
數據來源:文旅部,觀點指數整理
具體數據上,2023年上半年國內旅遊總人次達23.84億,國內旅遊收入達2.3萬億元,分別恢復至2019年同期的77%、83%。
其中可以發現二季度較一季度也有一定程度的上升,觀點指數認為這與二季度密集分佈了五一、端午兩個假期有關,這兩個假期的出遊人次均恢復至2019年的110%以上,五一假期的旅遊收入也同比增長了128.9%。
此外,據文旅部數據顯示,今年暑期(6-8月)旅遊市場復甦繼續提速。多數目的地接待遊客人數達到歷史最高水平,國內旅遊人數達18.39億人次,旅遊收入達1.21萬億元。暑期旅遊產品價格也普遍上漲,暑期全國(不含港澳臺)進港機票均價同比上漲14.17%,酒店客房均價同比上漲46.88%,景區門票均價同比上漲4.63%。
今年四季度文旅市場同樣迎來了“開門紅”,旅遊收入方面已經恢復到2019年同期水平。據觀點指數統計,中秋國慶是今年法定節假日中旅遊收入唯一恢復到疫情前同期水平的假期。
具體來說,該假期國內旅遊出遊8.26億人次,按可比口徑同比增長71.3%,按可比口徑較2019年增長4.1%;實現國內旅遊收入7534.3億元,按可比口徑同比增長129.5%,按可比口徑較2019年增長1.5%。
除此之外,演唱會、音樂節等大型活動的舉辦,帶動了城市的文旅消費,娛樂市場的熱度傳遞到全國各地的旅遊業。
8月7日,西安發佈消息稱TFBOYS演唱會前後,西安住宿線上提前預訂量較去年同期大幅增長,尤其是8月6日至7日出行總訂單量同比增長738%;門票收入3576萬元,直接帶動4.16億元的旅遊收入,其中購物+文化娛樂+旅遊景區遊覽佔比24%。此外據攜程數據顯示,截至7月23日,8月5日-8月6日期間,西安景區門票預訂量同比增長超38倍,整體度假產品訂單量同比增長超16倍。
無獨有偶,據OTA平臺攜程數據顯示,周杰倫天津演唱會累計帶動綜合消費超30億元,呼和浩特演唱會前後4天時間共接待遊客數達126.17萬人次,實現旅遊收入28.8億元。
當地政府、景區同樣抓住間接性收入的市場利好機遇,如湖南衡陽薛之謙演唱會期間,當地提供連續三天的免費公交車,且持有薛之謙衡陽站演唱會實名制門票的遊客,還可憑票享受南嶽衡山中心景區、南嶽大廟景區門票半價優惠。
結合今年暑期遊客接待情況及產品價格上漲的趨勢,疊加今年上半年文旅產業全面復甦及娛樂市場利好影響,短期遊熱度回升,觀點指數預計三季度和四季度旅遊消費也將維持穩定上升趨勢。
一二季度注重客體消費,三季度促進主體供給
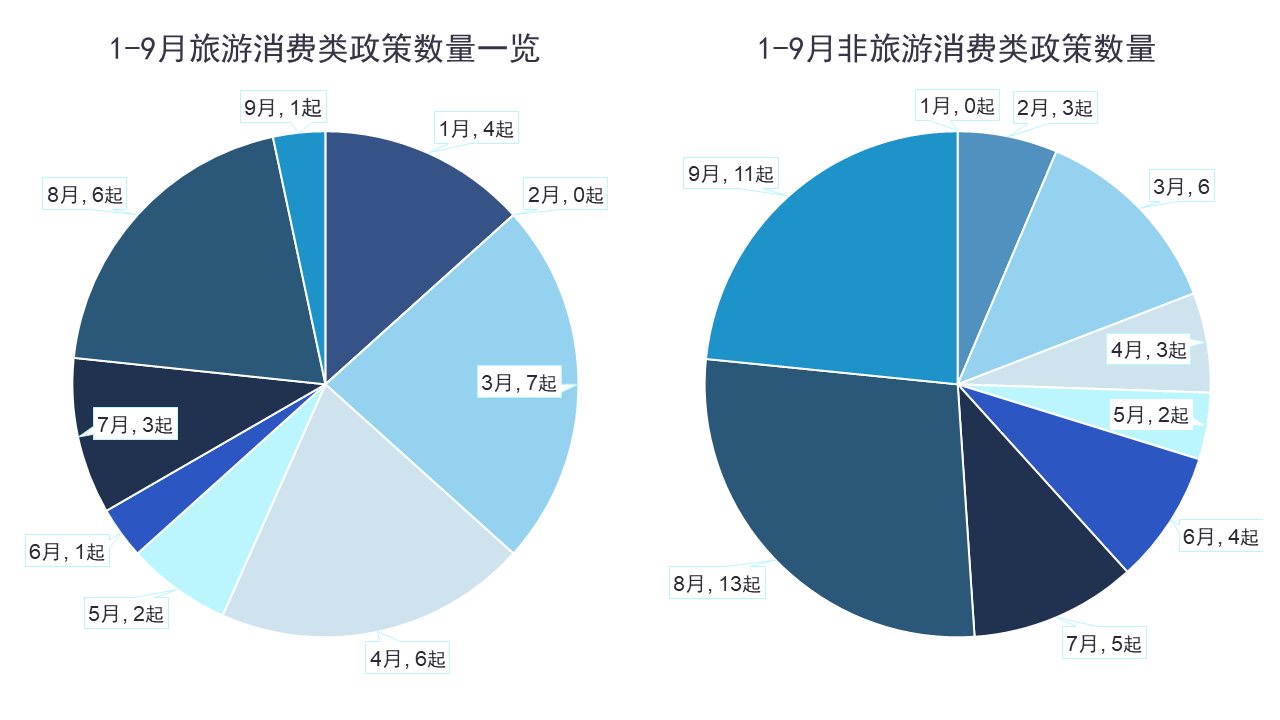
據觀點指數不完全統計,今年前三季度總共發佈30條旅遊消費相關政策,其中3、4、8月的相關政策頒佈數量較多,三季累計共10起。政策內容主要為發放文旅消費券、大力舉辦文旅相關活動、創新夜間文旅消費場景等。
數據來源:觀點指數整理
報告期內,共錄得發放旅遊消費補貼支持3.2億元,同比下降43.76%,廣州出臺相關支持政策最多,進而推動其文旅消費迅速提升。作為廣東經濟的重要支柱城市,今年上半年其GDP總量和增速均不及以高新產業為主的深圳,但正因如此,更需要在疫情放開後以補貼的方式促消費,加快復甦進程。
文旅部數據顯示,上半年廣州接待市民遊客0.97億人次、實現文旅消費總額1357億元,同比分別增長58.2%、49.0%;主要賓館酒店平均入住率達六成,同比增長近20%;旅行社接待情況和營業收入增幅分別達333.9%、197.9%;大中型演出數量和前來舉辦演唱會的演出藝人數量均居全國第一。
非旅遊消費相關政策方面,1-9月共計47起,其中旅遊建設類政策三季度共佔16起,內容包括但不限於打造文旅品牌、開發投資文旅綜合體、創立旅遊產業基金等。
此外,多省市還對企業進行了資金及信貸扶持,且主要集中於三季度,政策涵蓋了對重點文旅項目的建設單位給予扶持資金;對評定為國家不同等級的企業可獲取相應等級的獎勵;加大文旅重點領域信貸投放;對不同地區企業給予傾斜支持等。
期內,同樣值得關注的是,自今年6月起地方及國家層面的政策頒佈均充分借力娛樂產業的發展對文旅市場的利好。
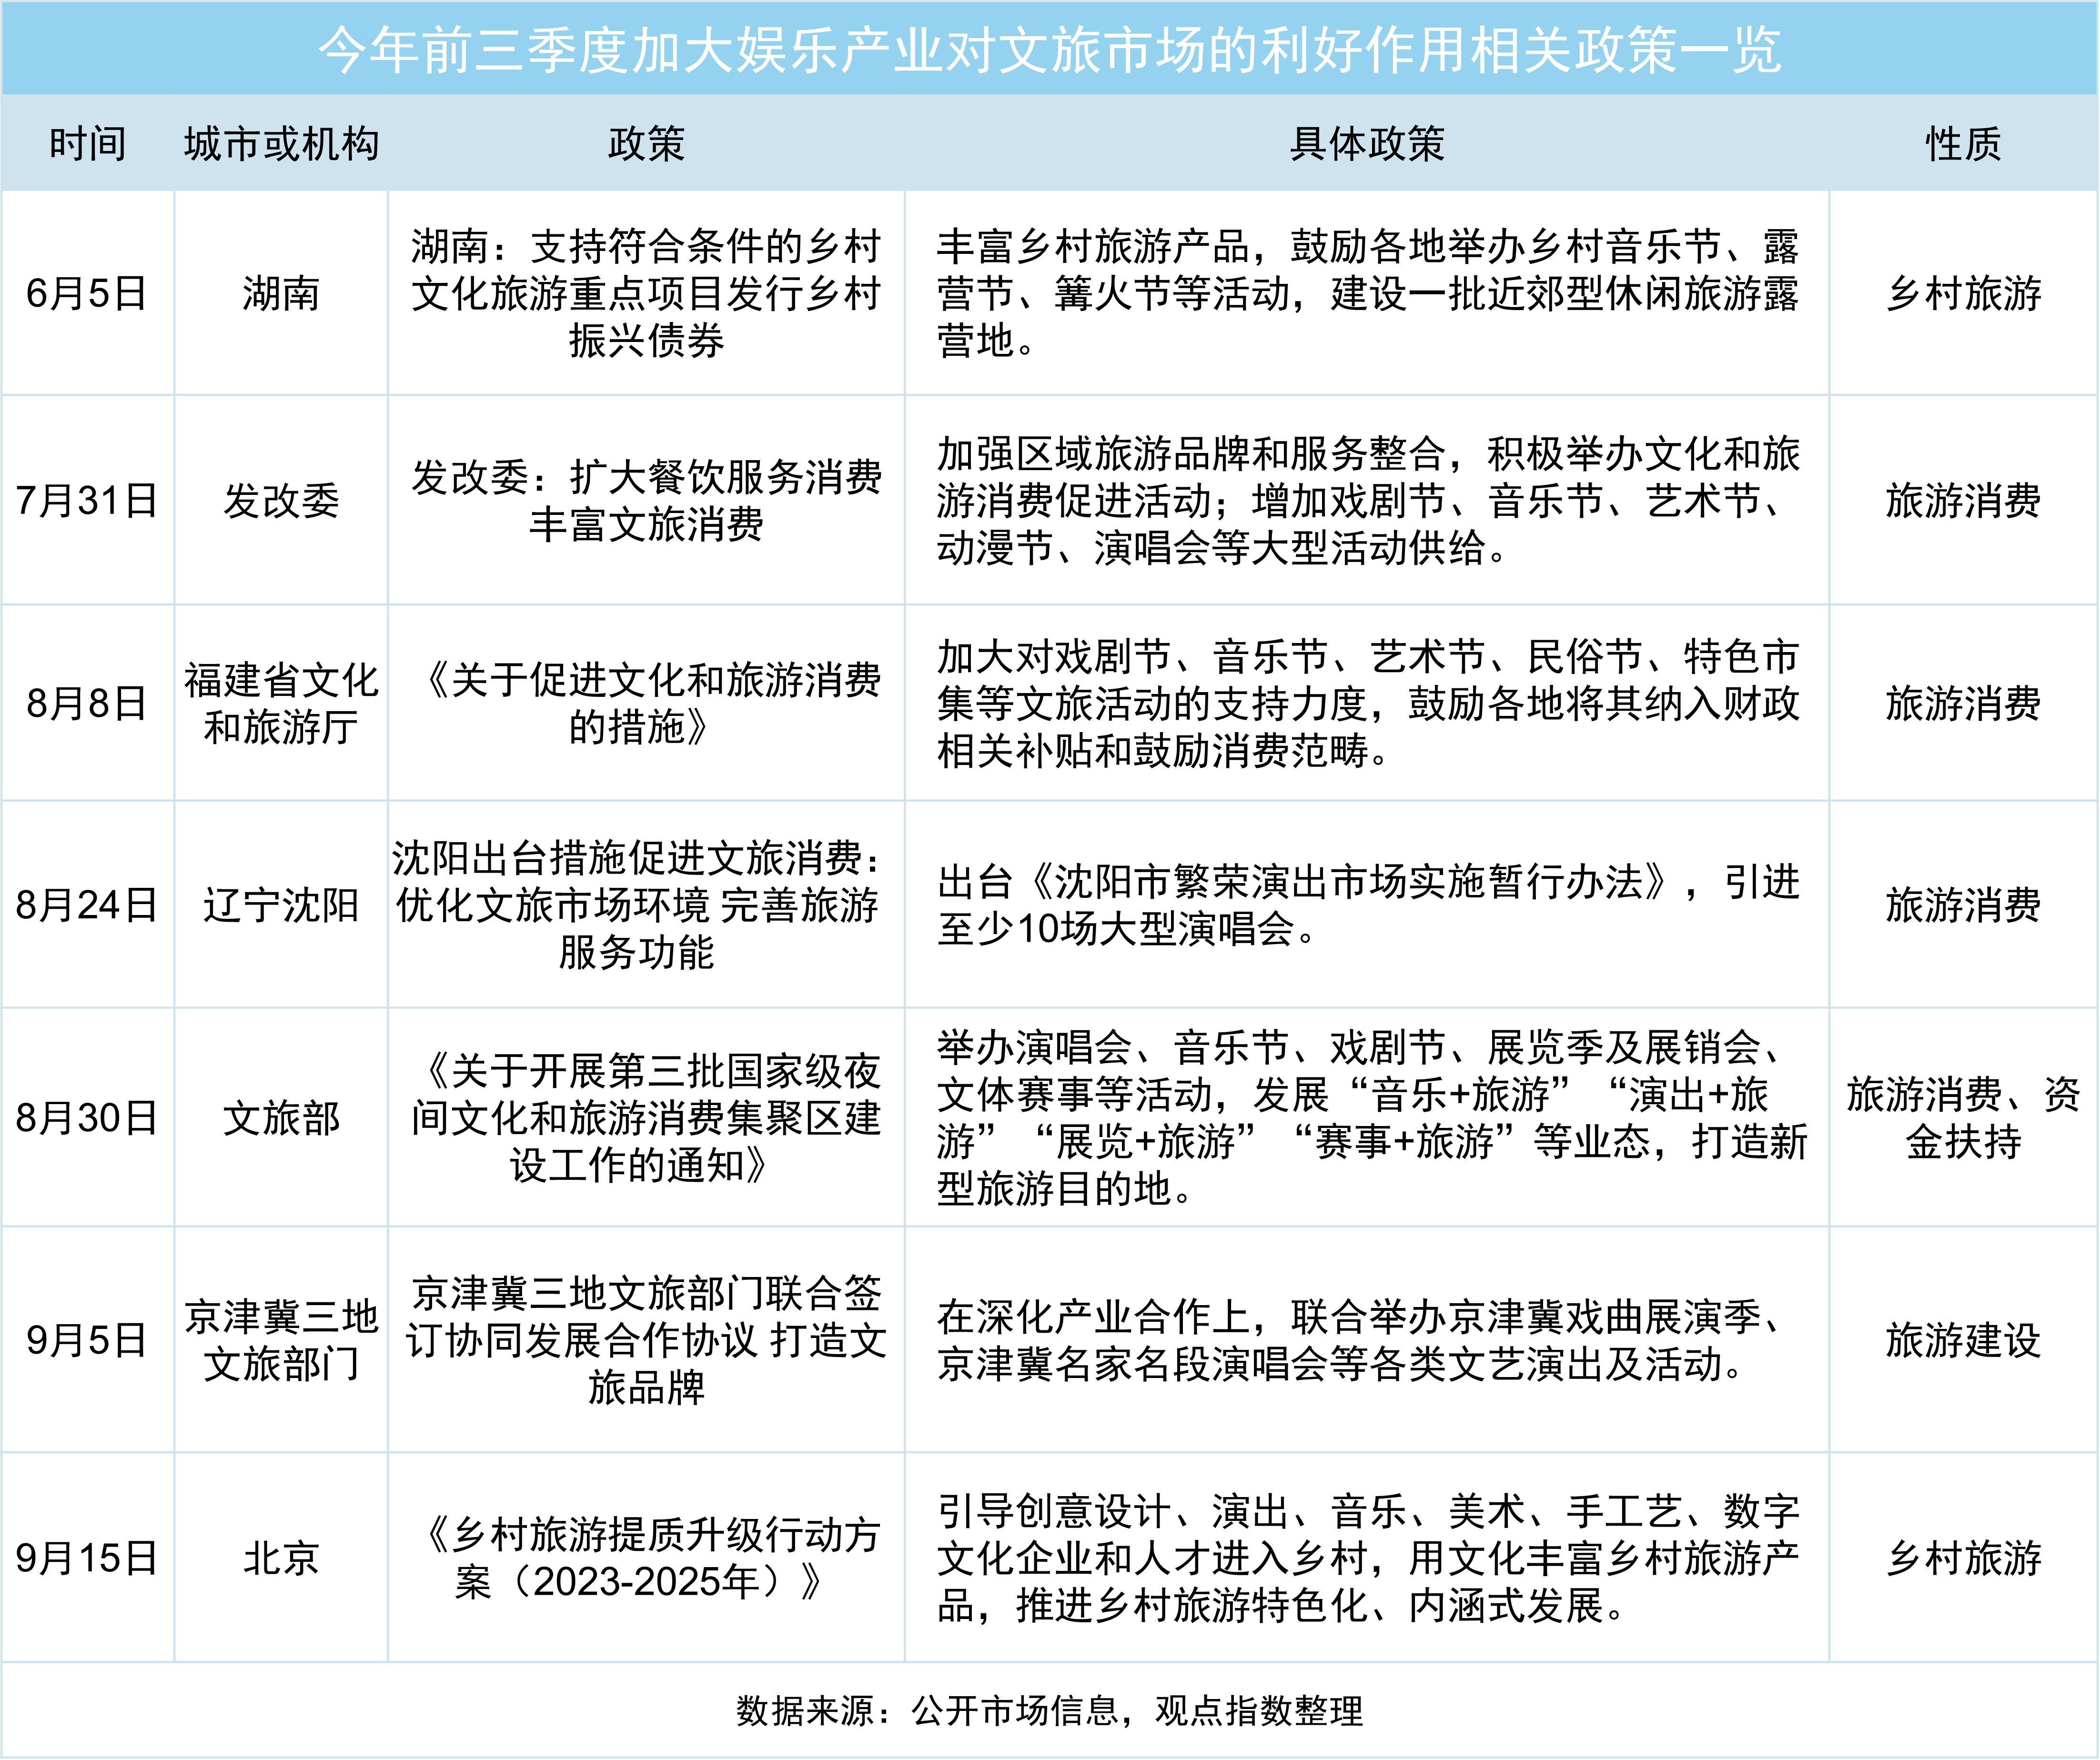
如前文所提及的明星音樂節、演唱會等演出形式,在短期內為當地帶來了遠超法定節假日的經濟效益。觀點指數認為,這也促使各省市積極引進豐富的文藝演出,來推動文旅產業的發展。
集中籤約項目佈局下沉,“旅遊+多業態”融合煥發活力
報告期內,共錄得10起集中籤約事件,均分佈在二三季度。
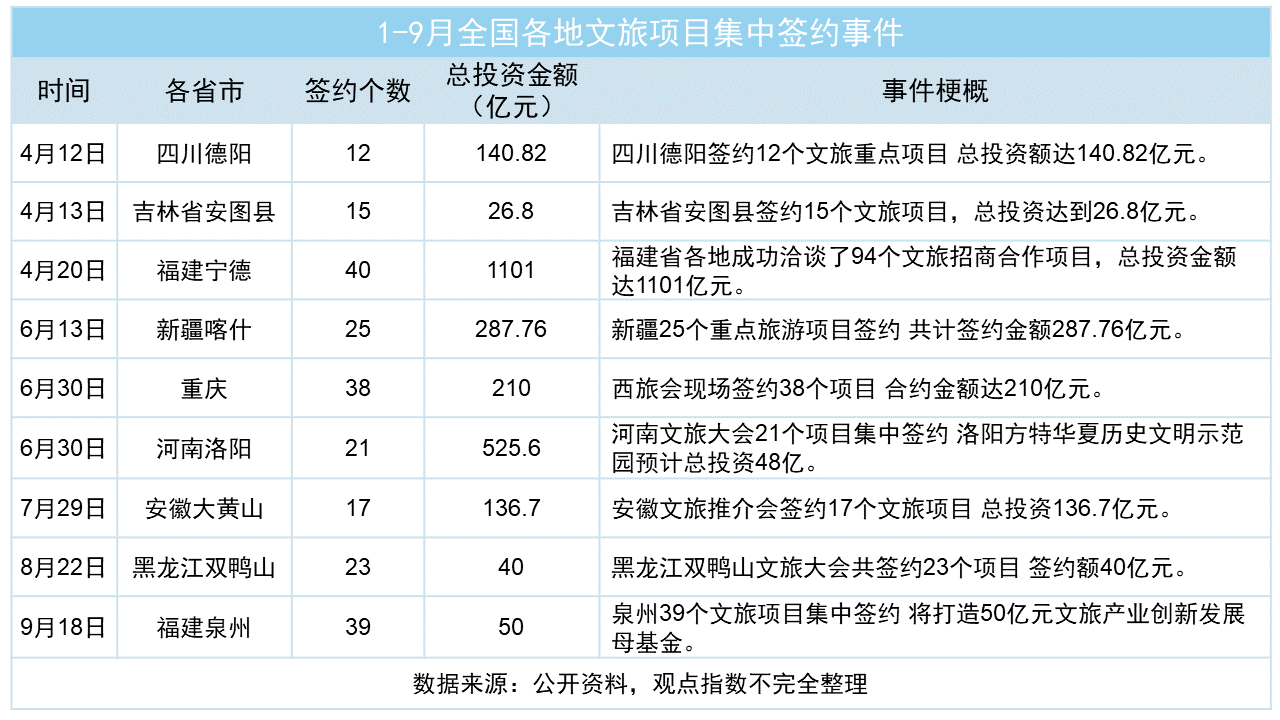
上述10次重大項目集中籤約會共計簽約文旅項目230個,總投資金額為2518.68億元,同比增長206.67%、117.33%,平均每次簽約會達成23個項目,平均集中投資規模達251.87億元。
其中,投資規模最大及簽約項目最多的均是福建文旅經濟發展大會,此次會議共成功洽談94個文旅招商合作項目,涵蓋海洋旅遊、生態康養、數字文旅、鄉村振興等領域,總投資1101億元;現場簽約項目40個,其中招商引資項目33個,總投資569億元。
從集中籤約項目的佈局來看,項目大多位於三、四、五線城市。觀點指數認為,上述地理位置的偏好與當下的文旅趨勢有關。隨着地方與國家層面關於鄉村旅遊發展、資金傾斜相關政策的持續出臺,促使企業運用短視頻平臺、OTA平臺等多種途徑對項目進行宣傳與營銷,進而吸引更多遊客“入鄉”,且隨着鄉村休閒旅遊、反向旅遊等旅行方式的熱度不斷飆升,遊客們也更偏好於去冷門小眾的城市旅遊,進而促使更多企業選擇在下沉市場中分一杯羹,形成良好的正向循環。
除了文旅項目集中籤約以外,年內前9月共錄得38起單個項目簽約,與去年同期相比,累計多了16起,增長72.73%。
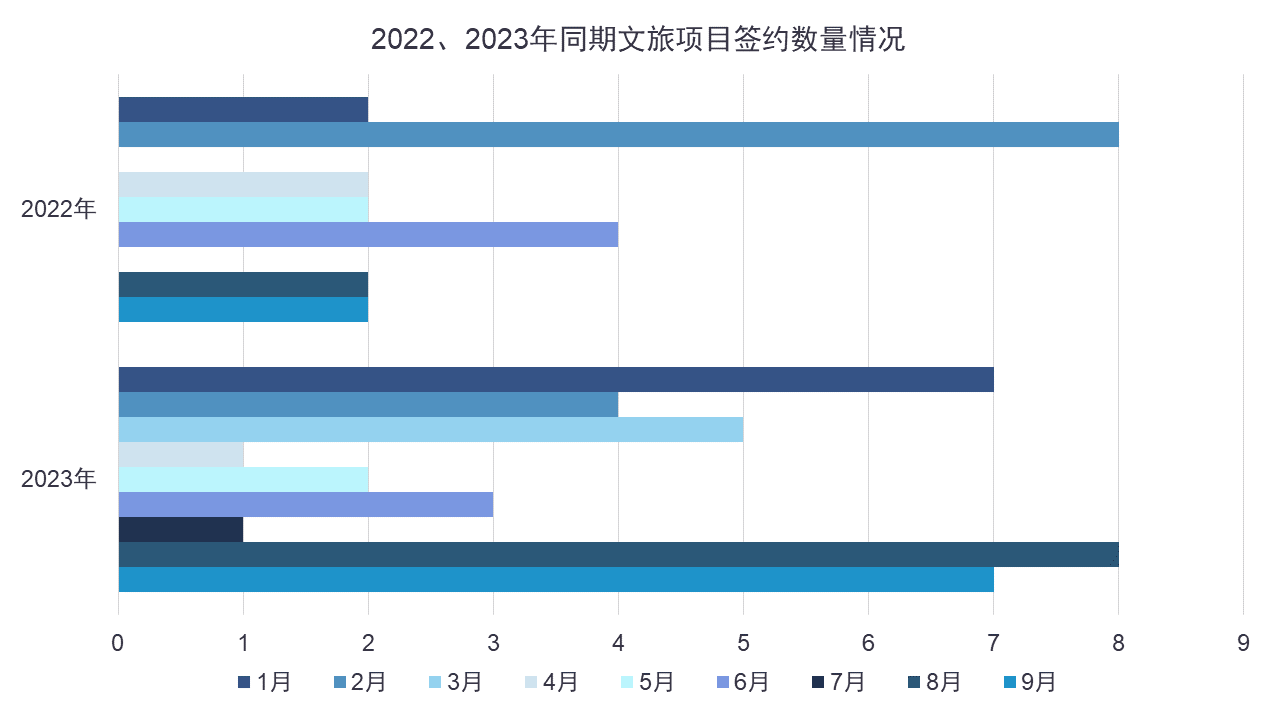
數據來源:公開資料,觀點指數整理
期內,在已披露投資金額的簽約項目中,金額最大的一筆是於8月11日簽約的濟南埠村·國際綜合休閒度假區項目,總投資額約為106億元,該項目由濟南市章丘區政府、濟南文旅集團共同打造,將依託濟南野生動物等資源,引入現代康養醫養、主題遊樂、休閒度假等業態。
可以發現,8-9月的已簽約的如甘肅禮縣、甘肅將臺鄉、湖南永州、四川綿竹、遼寧大連、江西南昌等多個項目,均表示要巧妙運用當地的自然生態資源,並引入多業態,這和以往的新增項目主要以限定主題的樂園為主有明顯不同。
有別於傳統的文旅業態,這種“文旅+生態”的形式利用生態優勢吸引遊客光顧,進而以多業態的方式引導遊客消費。觀點指數認為,這是一種很好的刺激消費的形式,一定程度上能有效解決旅遊人次高,但消費支出少的問題。
其中值得注意的還有簽約項目中多了跨業態融合的身影,其中不乏“農業+旅遊”、“影業+旅遊”、“潮玩+旅遊”、“工業+旅遊”等。如電影業中影、消費品牌泡泡瑪特等開始涉足線下主題樂園等項目,文旅產品的供給中也有教育業新東方根據不同區域定製旅遊路線的“旅行團”、工業與文旅融合發展開發的大武口工業遺址公園等。
實際上這不是簽約項目獨有的特徵,其餘旅遊產品如旅遊線路的設計也與過往不同,不再是旅企聯合OTA平臺的“專利”,反而多了跨界企業的參與。
樣本企業年內紮根穩運營,加強“大本營”部署
報告期內,5家樣本企業如海昌海洋公園、中青旅等簽署了戰略合作協議。其中海昌海洋公園與沙特阿拉伯建立合作,這是其第三次出海,此前也與越南、菲律賓打造當地主題文旅項目,而這次是首次在海外與國家級投資部門進行合作。

此外鄭州海昌海洋公園是趕在中秋國慶假期開始前開業運營的,開業及黃金週的雙重紅利使得園區迎來了第一波客流小高峯。
據相關數據統計,鄭州項目開業當天客流超2萬人次,中秋節當天度假區累計接待遊客2.5萬人,整個中秋國慶8天假期累計接待遊客16.5萬人,其中70%以上是親子家庭。上海海昌海洋公園則通過國潮電音節、民族市集等國風文化吸引Z世代等消費羣體,黃金週期間累計接待遊客近18萬人次。
此前海昌表示,與主打親子游的上海海昌不同,鄭州海昌的目標客羣是全年齡段,因此開業時間之巧妙也是海昌中原佈局的第一步。
與上海海昌先佈局一期度假園區,再升級佈局二期及周邊酒店配套服務類似,鄭州海昌佈局的第二步也是繼續擴容度假區,如虎鯨劇場、歡樂海水世界、未來世界等,有望於明年開業。
年內,偉光匯通同樣加快了項目佈局的速度,截至目前共計4個項目,包括於雲南曲靖打造霑益區西河公園休閒度假產業綜合項目和南中爨城戶外休閒度假產業綜合項目、於雲南楚雄州開發打造侏羅紀文旅產業園項目,及於雲南文山州開發盤龍河北段戶外休閒旅遊度假項目。
從項目地理位置來說,4個項目均落地雲南,這也展示了起步於雲南的偉光匯通回“鄉”深耕的戰略部署。
據復星旅文披露,截至8月28日,三亞亞特蘭蒂斯項目所有營收基本與2019年全年的收入持平。
此外,復星旅文Club Med地中海俱樂部推出的“白日方舟”產品線同樣值得關注。“白日方舟”將選址聚焦在一線及新一線城市,為城市本地家庭、年輕客羣及遊客提供日常生活半徑內的城市精緻度假。
據攜程消息,10月8日起,“地中海·白日方舟”全球首店——南京仙林度假村,將在攜程開啓預售,並預計於10月底正式營業。
實際上,城市度假酒店與主題度假酒店等有所不同,其目標客羣是探索城市空間的旅行者,一般在短暫的假期或雙休日入住,通常建立在豐富的城市文化廣場、都市氛圍的基礎上,併為遊客提供參與文化活動、購物體驗、娛樂和博物館、名聲古蹟的遊歷。因此觀點指數認為,在接下來沒有法定節假日的11、12月,這類型城市度假酒店會迎來不錯的客流量。
上半年多數旅企業績強勁復甦,少數旅企依然承壓
據觀點指數統計,2023年上半年樣本企業的營收均強勁復甦,較同期有較高的增長,且多家旅企如復星旅文、華強方特、中青旅、宋城演藝等歸母淨利潤均實現扭虧為盈。
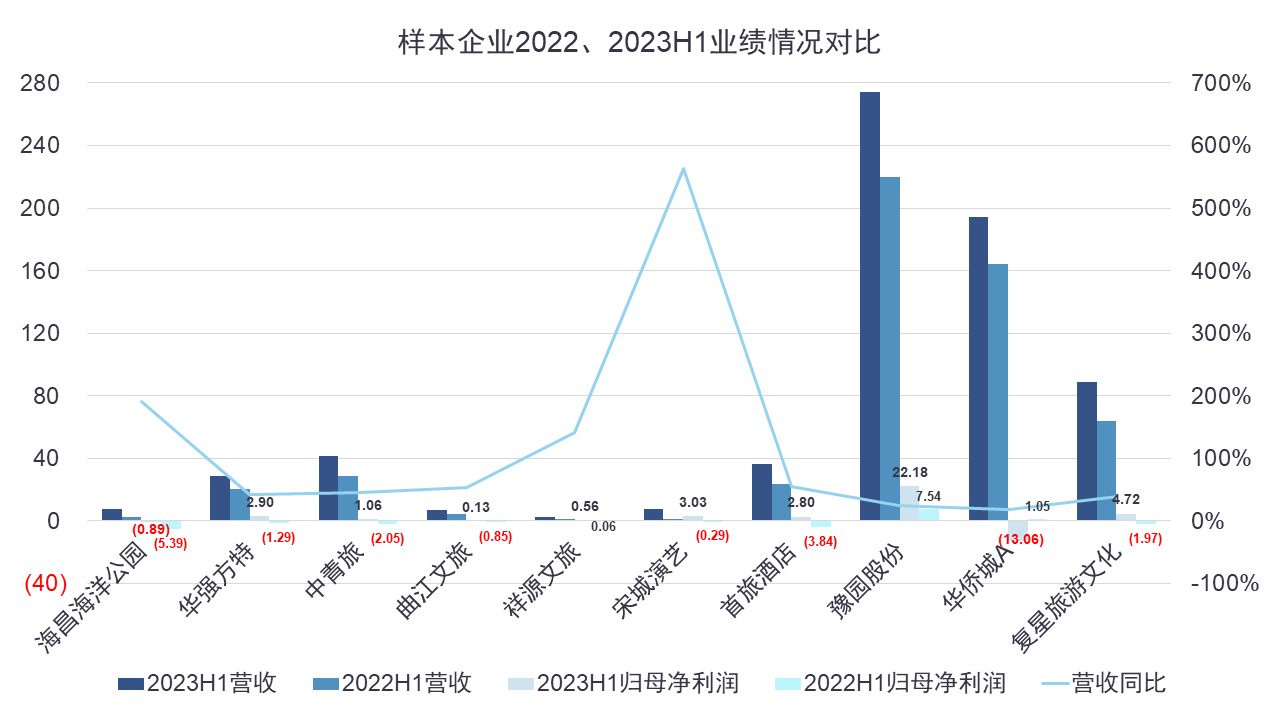
數據來源:wind,觀點指數整理
海昌海洋公園的虧損明顯收窄,而華僑城整體虧損規模擴大,歸母淨利持續承壓,其旅遊業的綜合營業收入為103.06億元,佔整體營業收入的53.02%,在行業整體復甦的大趨勢下仍同比下滑了2.3%。此外,旅遊綜合業務營業利潤也處於低位,主營利潤從上年同期的26.81億下降到21.4億元,營業成本微增3.78%至81.66億元,旅遊綜合業務毛利率下降4.64%至20.77%。
以“文旅+地產”為運作模式的華僑城,其在地產行業一路高歌向前的時代大力發展自身,受益於此,文旅業務也得到不小的發展。但是在房地產行業遇冷之際,加之文旅業務高投入、回報週期長、設施設備更新換代時間快等問題,使得並駕齊驅的“兩翼”發展模式反而承壓。
縱觀旅業其他項目如迪士尼、環球影城等有大IP支撐的主題公園、以海洋為項目主題的海昌海洋公園、主打古風表演的宋城演藝等,可以看出華僑城歡樂谷對Z世代的適應性產品略有不足。
同樣有大量項目為大型遊樂設施設備的華強方特,據其2023年中報披露,上半年公園業務實現收入同比增長174%。華強方特除了有傳統意義上的如方特歡樂世界、方特水上樂園等遊樂場以外,多個項目中還設有原創IP“熊出沒”的主題園區以及有如自貢恐龍王國、綿陽方特東方神畫等主題樂園。
觀點指數認為,在當前文旅復甦的紅利期,旅企全方位的佈局及非旅企跨界入局形成了多方爭奪市場份額的局面,如若缺少創新性,會“力不從心”。
其餘樣本企業方面,期內變化率增幅最大的是宋城演藝,其麗江千古情和桂林千古情景區熱度持續飆升,人次和收入均已反超歷史同期最高水平,其中桂林千古情景區的散客人數增長迅猛,五一期間散客人數達到2019年同期的275%。暑假旺季以來,各個項目階段性恢復比例提升也同樣顯著,其中杭州宋城已基本恢復到2019年同期水平,同樣整體的人次和收入指標已超越2019年同期的水平。