
年初至今,疫情陰霾褪去,政策持續出臺優化營商環境,商業地產全產業鏈復甦明顯。
於復甦與變化中,11月2日,觀點指數繼續發佈《表現力指數 • 2023年度商業地產表現報告》。觀點指數研究院同步行業發展及革新進程,深入商業地產及相關產業鏈一線,解讀商業地產全產業鏈的現狀、挑戰及機遇,同時從產品、商業運作特色、投融資模式、營銷渠道等多維度剖析當前商業地產全產業鏈的特徵以及發展趨勢。
以下為報告節選,閱讀全文請點擊鏈接。
目前,可持續發展理念已在地產行業生根發芽,各家企業也紛紛披露ESG報告並積極響應國家“碳中和”、“碳達峯”等政策,並做出相應減少碳排放的承諾。國家層面同樣出臺了相應的政策,鼓勵上市企業進行ESG報告的披露。
期內,多家商業地產企業的評級上調,且評級的重要性日益凸顯。這是因為評級提供了對這家企業可持續性和社會責任表現的客觀評估。從環境、社會到治理方面,企業可根據等級的“反饋”,不斷完善自身,平穩發展。
近年來,地產企業作為碳排放的“大戶”,從建材原料的開採到建築落成後的運營,各個環節都需要耗費大量能源,同時也因行業涉及範圍廣,所以碳排放量可壓縮的空間多。據觀點指數統計,部分企業降低能耗效果較好,溫室氣體排放差距不大。
報告期內,共錄得9起商業地產企業的綠色債券融資事件,總髮行金額為134.18億元,僅佔房地產行業年內債券發行額的0.03%,發行規模較低。此外,據統計,發行綠債的商業地產企業類型大多為零售商,且底層資產也主要為購物中心,以辦公樓作為底層資產發行綠債的也僅金茂一家,文旅企業則並無發行綠債的相關實踐。
在商業地產領域,綠色建築正逐漸成為新常態。而由於供需上的不平衡,導致目前綠色資產的供應不足以滿足企業租戶設定的零碳目標。也正是因為此種供應上的差距,導致綠色溢價的產生。
報告披露量不斷上升,上市商業地產企業佔比超80%
ESG報告是衡量一家企業長期價值標準的非財務指標,報告會從企業的內部治理、社會關係、環境關係、財務穩定性、風險管理、相關利益方的利益平衡等多個維度,反映企業在經營過程中各相關利益方如股東、客戶、員工方面所獲得的價值。
目前,可持續發展理念已在地產行業生根發芽,各家企業也紛紛披露ESG報告並積極響應國家“碳中和”、“碳達峯”等政策,並做出相應減少碳排放的承諾。監管與市場的變化也吸引着投資者轉向更環保、更符合ESG要求的地產投資組合。
而在政策方面,國家近些年也就ESG報告的披露出臺了相關的政策。
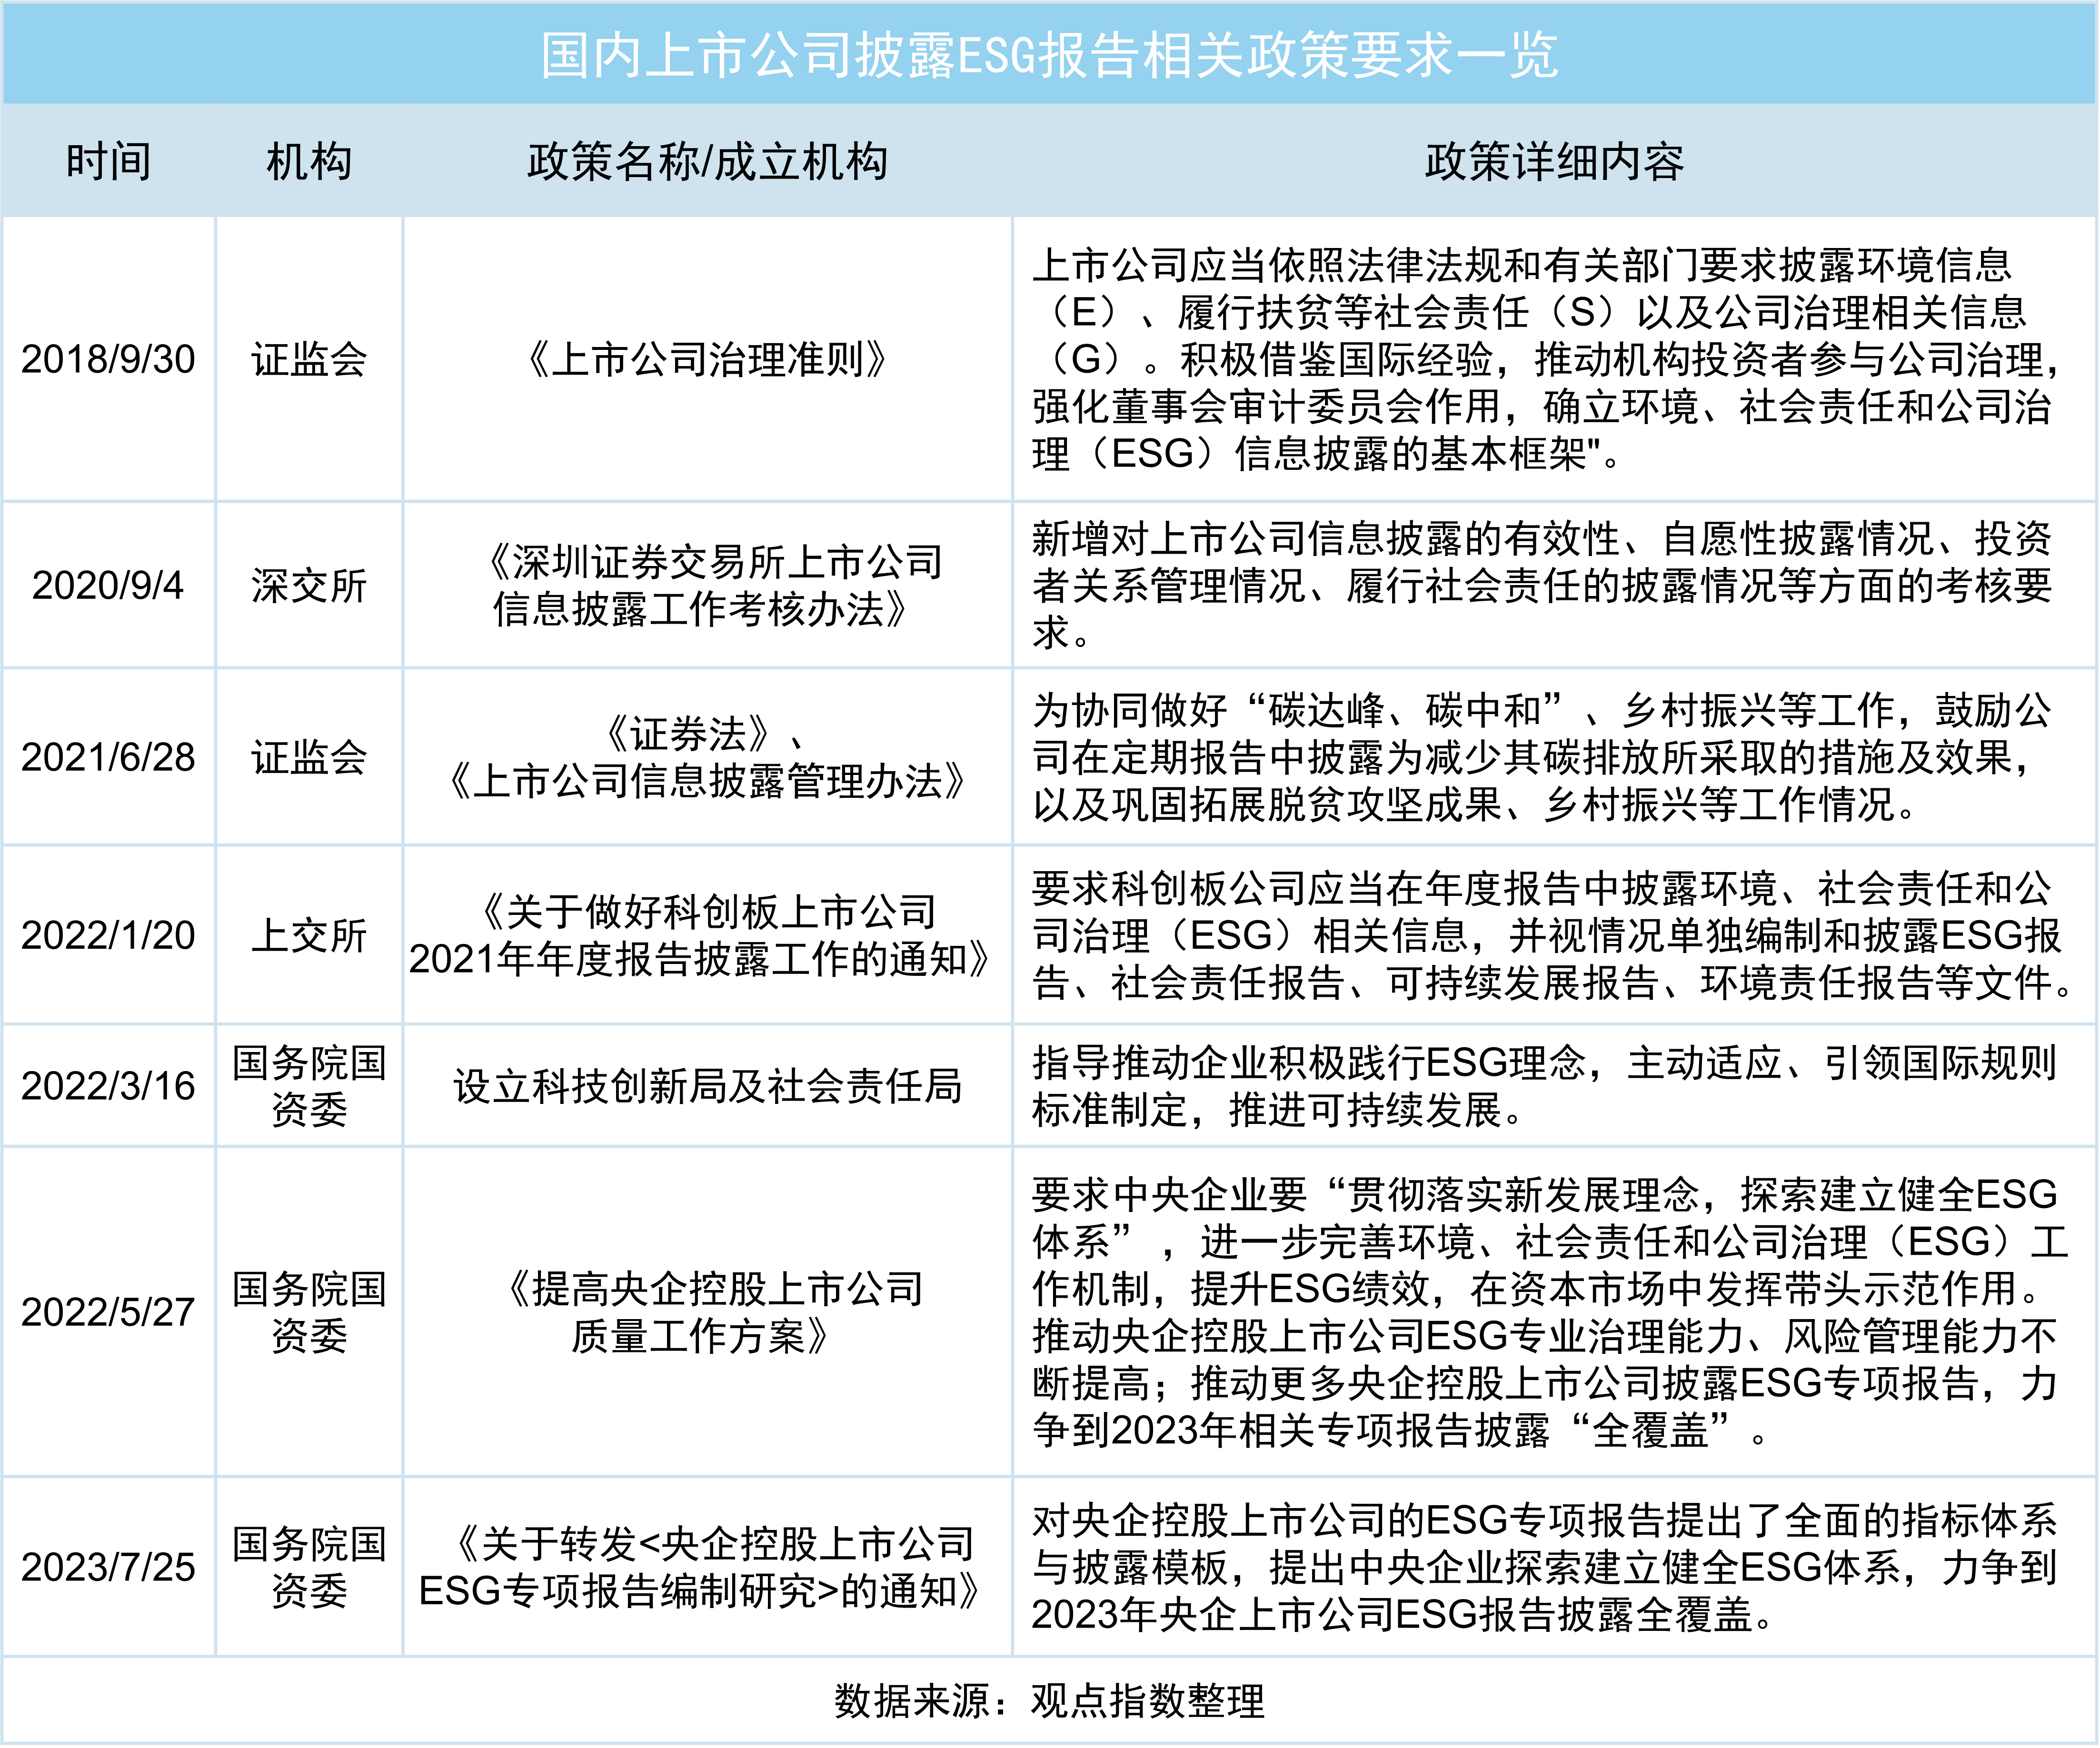
7月25日,國資委發文進一步規範央企上市公司的ESG信息披露,對央企控股上市公司的ESG專項報告提出了全面的指標體系與披露模板,提出中央企業探索建立健全ESG體系,力爭到2023年央企上市公司ESG報告披露全覆蓋。
可以瞭解到,這項政策並非首次提出,是對2022年頒佈的《提高央企控股上市公司質量工作方案》的進一步補充。
因此,觀點指數對32家上市商業地產企業的ESG報告披露情況進行了相應的統計,可以發現隨着政策的不斷出臺,商業地產行業的ESG報告披露率逐年上升,預計接下來其他企業會不斷加入ESG報告披露的行列。
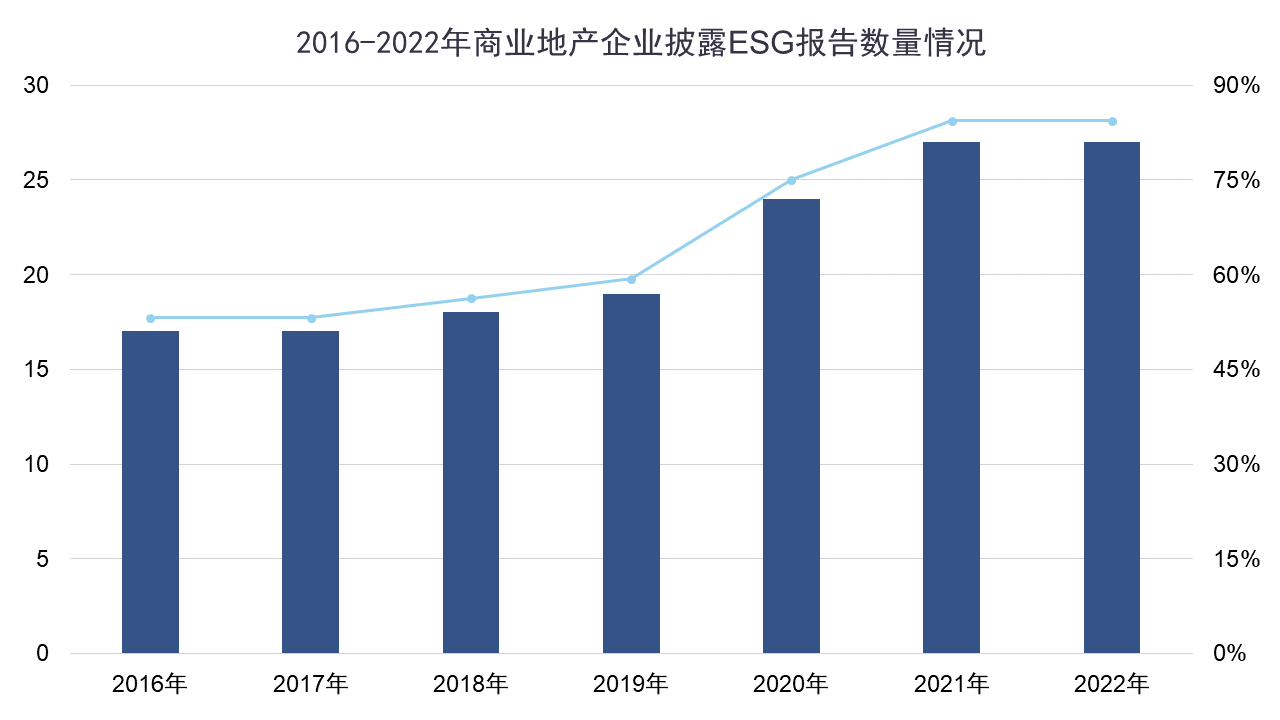
數據來源:wind,觀點指數整理
據統計,上市商業地產企業自2022年以來,以自身或集團為主體披露與ESG相關的《綠色金融框架》或《可持續發展報告》數量佔樣本商業地產企業披露量的80%以上。
ESG評級重要性凸顯,港股企業評級普遍高於A股
評級方面,目前全球ESG評級百花齊放,其中影響力和話語權較高的主要是明晟MSCI和晨星Sustainalytics,且二者評級結果存在較高相關性。
對於房地產行業來說,MSCI的ESG評價模型主要從綠色建築機遇、人力資本開發,公司治理,僱員健康與安全等角度出發。
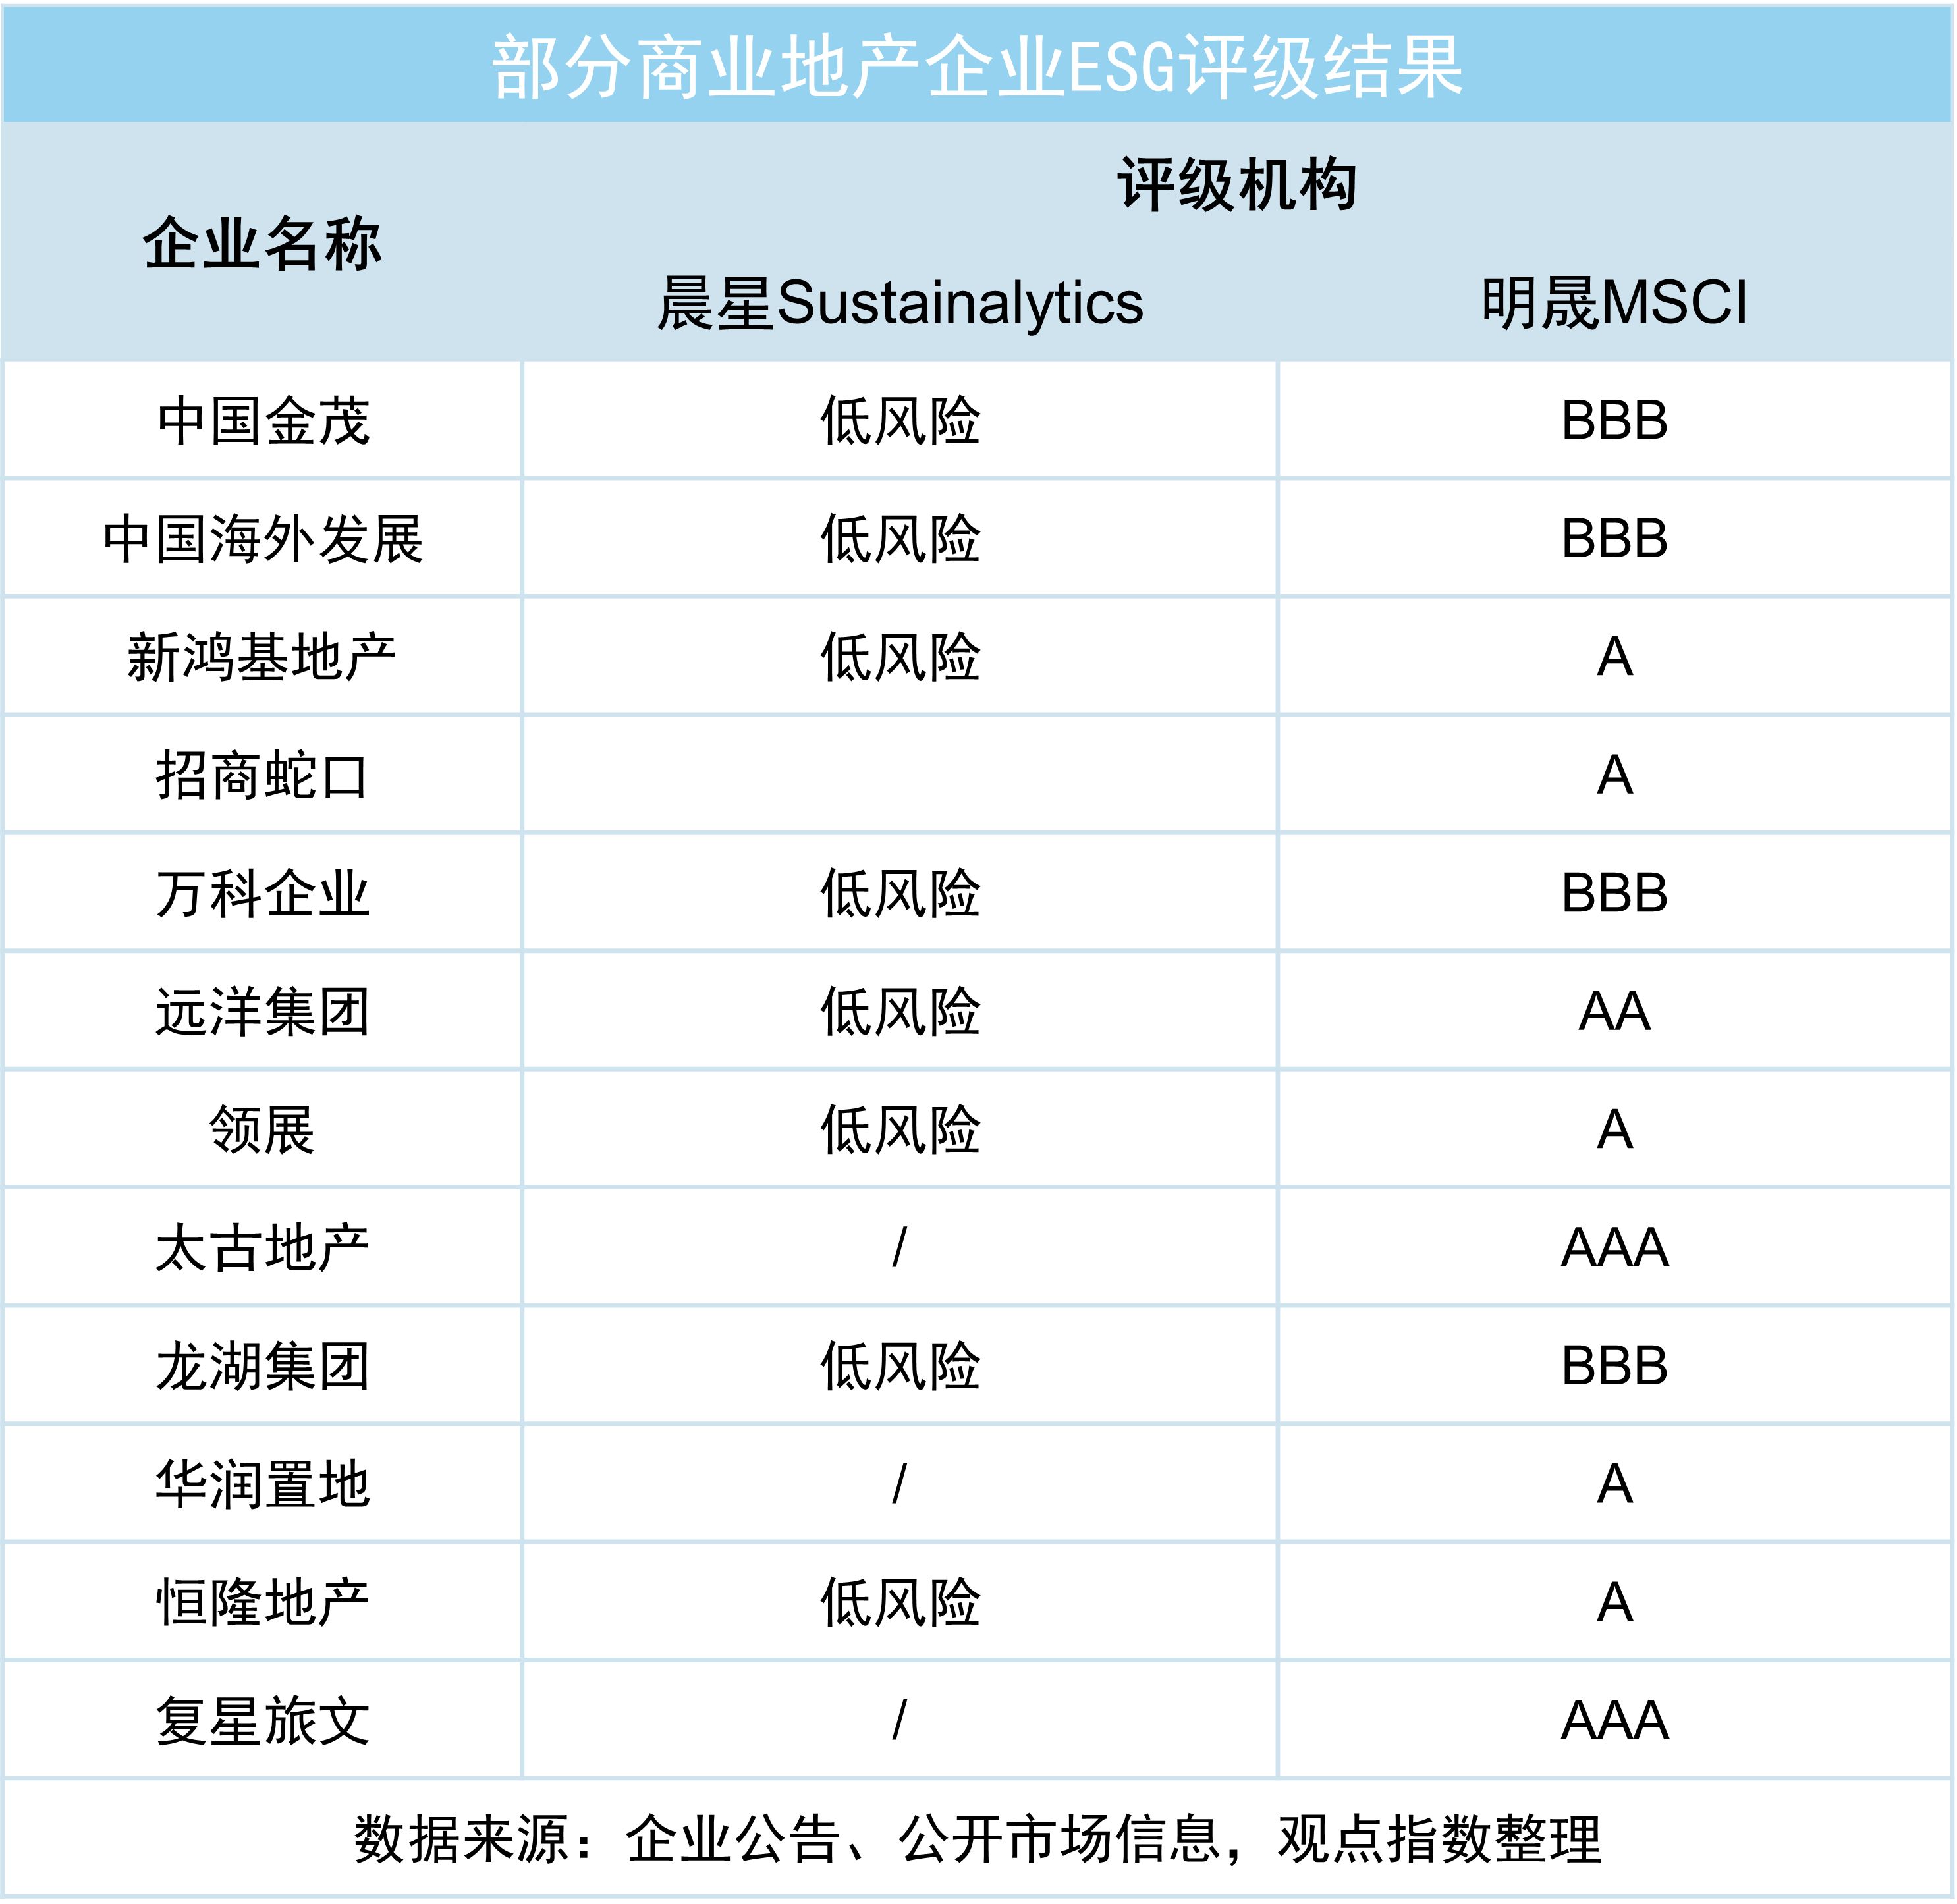
其中,8月9日,晨星Sustainalytics發佈的報告顯示,中國金茂ESG風險評級為低風險,ESG風險分數降至14.1,位列中國內地房企第一名、全球參評企業前7%。且根據MSCI評級,期內上調了多家商業地產企業的評級,如招商蛇口MSCI獲評A級,是A股房地產行業上市企業中的最高評級,中海的ESG評級同樣有所上調,從原來的“BB”上升至“BBB”。
實際上,ESG評級的重要性在於其提供了對這家企業可持續性和社會責任表現的客觀評估,其中也包含了風險管理評估。
因此具體來說,環境(E)與社會(S)方面,有利於企業瞭解其現下ESG發展的實際情況,通過及時調整可持續發展戰略,促進企業長遠發展。
此外,評級同樣對企業的治理(G)層面起到促進作用。評級結果可使企業改進治理結構和流程,增強信息的披露程度,提高透明度,從而提高決策效率,降低潛在風險發生的可能。而從利益相關者出發,ESG評級結果也有助於投資者進行相應的投資參考,進而降低損失的可能性。
其中,值得注意的是港股企業的ESG評級無論是最高評級,抑或是單家企業的評級,普遍都要高於A股企業的評級。觀點指數認為,這與企業開始進行綠色發展的時間先後有關,此外港交所對上市公司的ESG信息存在強制披露要求,內地證監會對於ESG的信息披露則趨向自願和政策鼓勵,而非強制,所以港股對比A股企業會更早進行ESG的相關實踐,因而相應的投入也更多,評級也更高。
部分企業降能耗效果顯著,溫室氣體排放差距則不大
近年來,地產企業作為碳排放的“大戶”,從建材原料的開採到建築落成後的運營,各個環節都需要耗費大量能源,同時也因行業涉及範圍廣,所以碳排放量可壓縮的空間多。
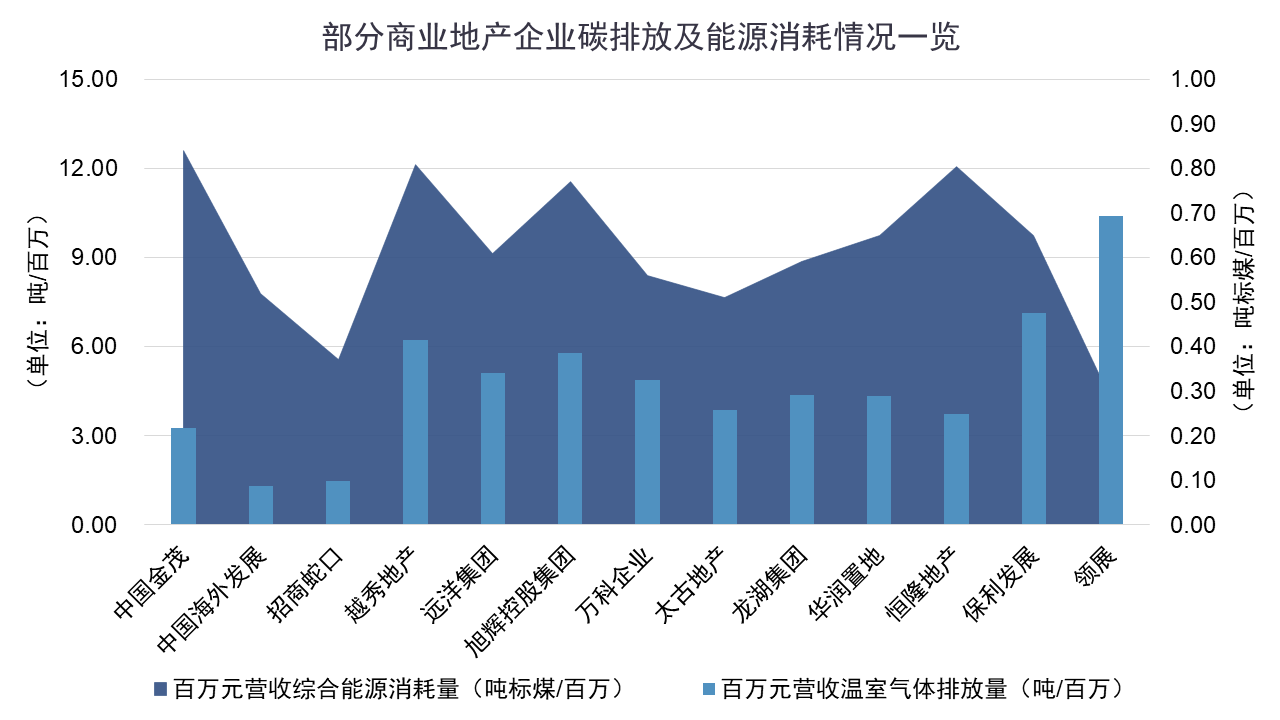
一般而言,根據企業披露的ESG報告可獲知其碳排放及能源消耗的情況。不過,由於上市企業對具體量化指標的披露程度較低,且統計口徑存在差異,故觀點指數只選取其中百萬元營業收入綜合能源消耗量和百萬元營業收入溫室氣體排放量這兩個指標作為分析依據。
數據來源:企業公告,觀點指數整理
從具體數值來看,中國海外發展、招商蛇口、中國金茂、恆隆地產、太古地產等上市企業,百萬元營收綜合能源消耗量均低於4噸標煤/百萬元,明顯低於其餘上市企業的數值。換而言之,這部分企業每產生100萬元營收所消耗的能源更少,也即提高了能源的使用效率,達到了初步的可持續發展。
但綜合來說,百萬元營收溫室氣體排放量這個指標的降低,才是進階的可持續發展。
縱觀所統計的這部分商業地產企業,可以發現企業的碳排放量指標差距並不大,也即是碳減排的表現並不突出,而實際上只有減少二氧化碳等溫室氣體的排放才能真正達到“雙碳”的目標。
商業地產企業綠債發行勁頭不足,樣本總髮行額超134億
現階段,ESG已全面融入現代商業活動中。其中,最直接的體現便是在企業的融資端。ESG能立足於經營實踐,一定程度上得益於綠色債券、綠色信貸、綠色基金以及綠色資產證券化產品的蓬勃發展。
綠色金融對融資標的及籌資目的都有特殊要求,通常需要建立在綠色發展的基礎上,其募資資金必須100%用於綠色項目,因此綠色金融產品在推動地產企業實現低碳發展上發揮着重要作用。
就房地產行業而言,在近年政策的連續調控下,企業的傳統融資渠道正在變窄,有息負債規模受到嚴格限制,綠色融資成為企業融資渠道的有效補充,其中綠債又是綠色融資的最主要來源。
除此之外,以綠債進行融資,不僅可以解決地產企業的資金短缺問題,提升企業的競爭力,還可以促進房地產行業進行經濟結構調整和升級,藉助其嚴格的募集資金流向要求,引導地產企業不斷發展綠色建築。
雖然得益於政策和市場投資者的大力支持,綠色債券的發行利率要比普通債券品種更低,但是房企進行低碳綠色轉型、綠色建築工程以及審批認證產生的增量成本,同樣不容忽視。
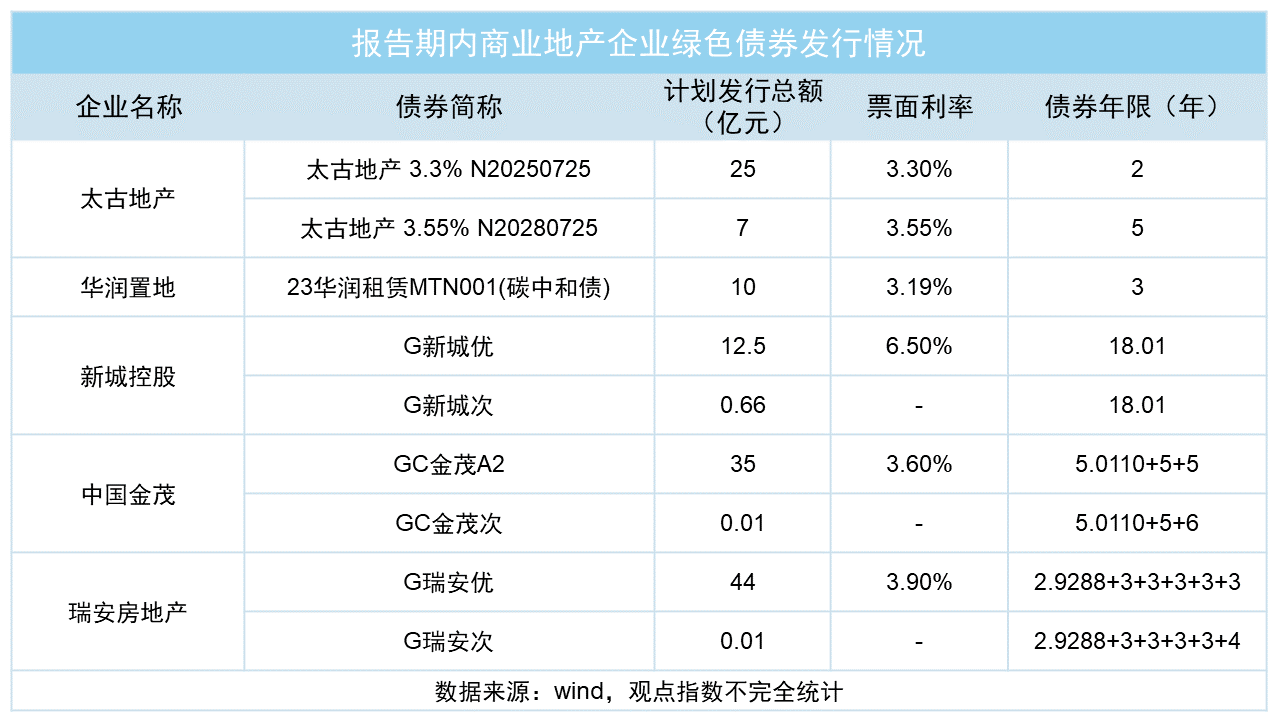
報告期內,共錄得9起商業地產企業的綠色債券融資事件,總髮行金額為134.18億元,對比年內整個房地產行業4358.99億元的債券的發行金額顯得渺小。從佔比來看,綠債的發行金額僅佔0.03%。
觀點指數認為,目前綠債發行較少的原因主要有二:其一是由於前文提及的綠色資金有着嚴格的募集資金流向要求,其二則是境內地產企業的綠色債券融資尚處在起步階段,現有綠債市場參與者多以地方國企為主,境內發行綠色債券的既有案例及經驗較少。相較於在境內發行,商業地產企業更傾向於在境外發行綠債,如遠洋集團等。
此外,還可以注意到,發行綠債的商業地產企業類型大多為零售商,且底層資產也主要為購物中心,以辦公樓作為底層資產發行綠債的也僅金茂一家,文旅企業則並無發行綠債的相關實踐。
綠色建築存量差異產生綠色溢價
對於商業地產而言,可持續發展不僅可以為企業降低運營支出,也可為企業拓寬融資渠道帶來綠色資金。此外,綠色建築的租金也獲得相應的提高,進而增加收入。
綠色建築是指這棟建築從規劃到設計、施工、運維、翻新、拆除的全壽命期內,儘可能減少能源的使用及環境的污染,提高建築的資源運用效率,甚至做到零碳建築。
如10月8日,據公開市場信息,雄安的零碳建築自貿試驗區交流展示中心即將投入使用。據瞭解,該展館自規劃階段就明確了零碳建築正向設計理念,即適應氣候條件,利用自然資源稟賦,在滿足室內環境參數、碳排放目標要求下,採用性能化設計手法,依託被動技術和主動技術,同時選用低碳建材、低碳結構以及材料減量化等設計手段,結合碳排放權交易、碳匯等碳抵消方式,達到零碳建築的設計目標。
據此前世邦魏理仕數據顯示,過去五年,北京和上海的新建辦公樓中超過50%為綠色建築,而在深圳、廣州、成都等其他主要城市,這一比例也已經達到30%左右。
在商業地產領域,綠色建築正逐漸成為新常態。而由於供需上的不平衡,導致目前綠色資產的供應不足以滿足企業租戶設定的零碳目標。也正是因為此種供應上的差距導致綠色溢價的產生。
數據來源:仲量聯行,觀點指數整理
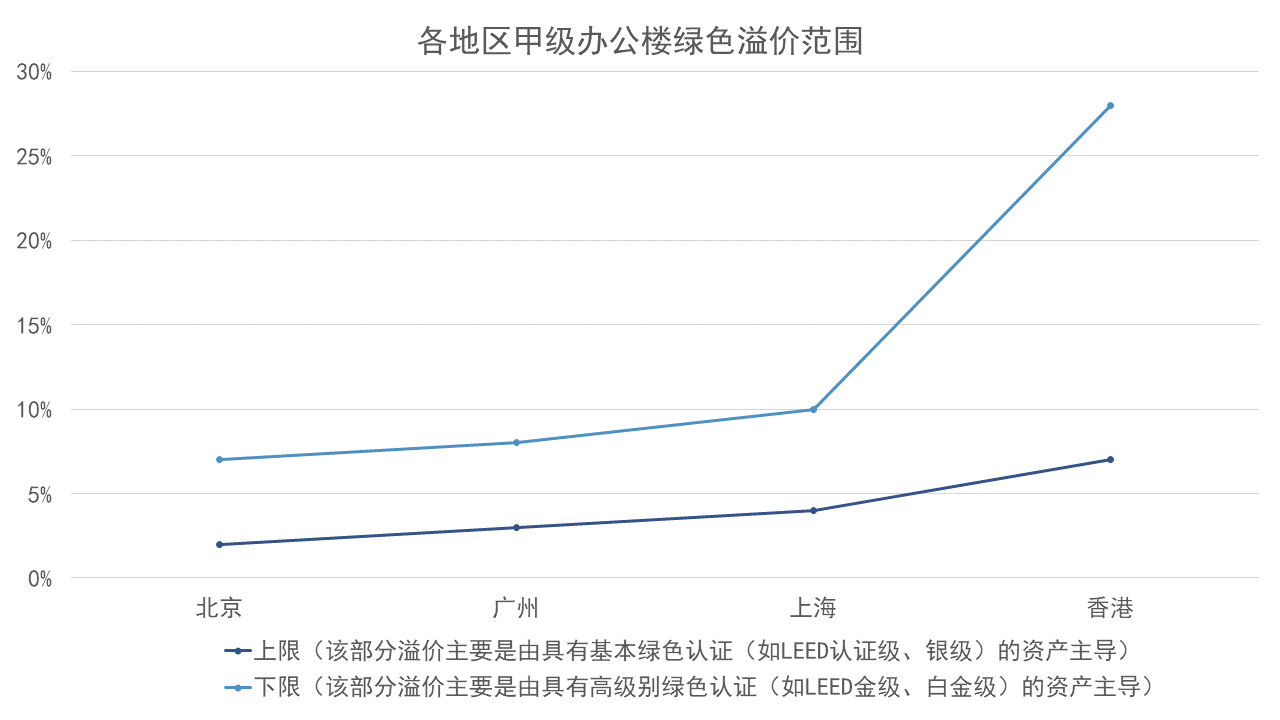
可以看出,中國內地一線城市甲級辦公樓市場的租金綠色溢價區間在2%-10%,其中高級別綠色認證(如LEED金級、白金級)的資產溢價表現則更為突出。
而根據經濟學中的供求關係可知,當需求大於供應,也即供不應求時,會導致商品漲價進而減少對商品的需求或採用其他替代品。這個經濟學理論也很好的解釋了當某個城市綠色認證的甲級寫字樓存量充足時,其租金溢價要低於存量低的城市。