
觀點指數 新的一年,經濟強復甦預期中,深受影響的各行各業對未來都有更多憧憬,期盼涅槃重生,成為增長的一環。從地產、商業、物業,到產城、物流、租賃,再到文旅、康養、金融資管等領域,一時間盡顯“春風吹拂,萬物生長”的美好希望。
我們知道,具體到行業、企業與個人則仍然會面對許許多多的不同問題和挑戰。沒有人能預測疫情是否徹底遠離,經濟增長的各駕馬車又會在重啓過程中遭遇多少波折,但堅定的信心是最重要的。我們相信,無論是科技產業、房地產行業還是消費領域,都將在新起點上以高質量發展為目標構建出更多新的模式。
不捨晝夜,只為萬物生長的春天。
觀點指數長期監測行業數據,關注重點企業,每年定期推出《卓越指數 • 2023房地產年度卓越表現報告》,盤點這一年地產行業的發展走勢,從全面的視角解析行業未來。
以下為其中的《2023上市房企信用卓越表現報告》及研究成果,更多請點擊2023觀點房地產卓越指數 - 觀點網 (guandian.cn)
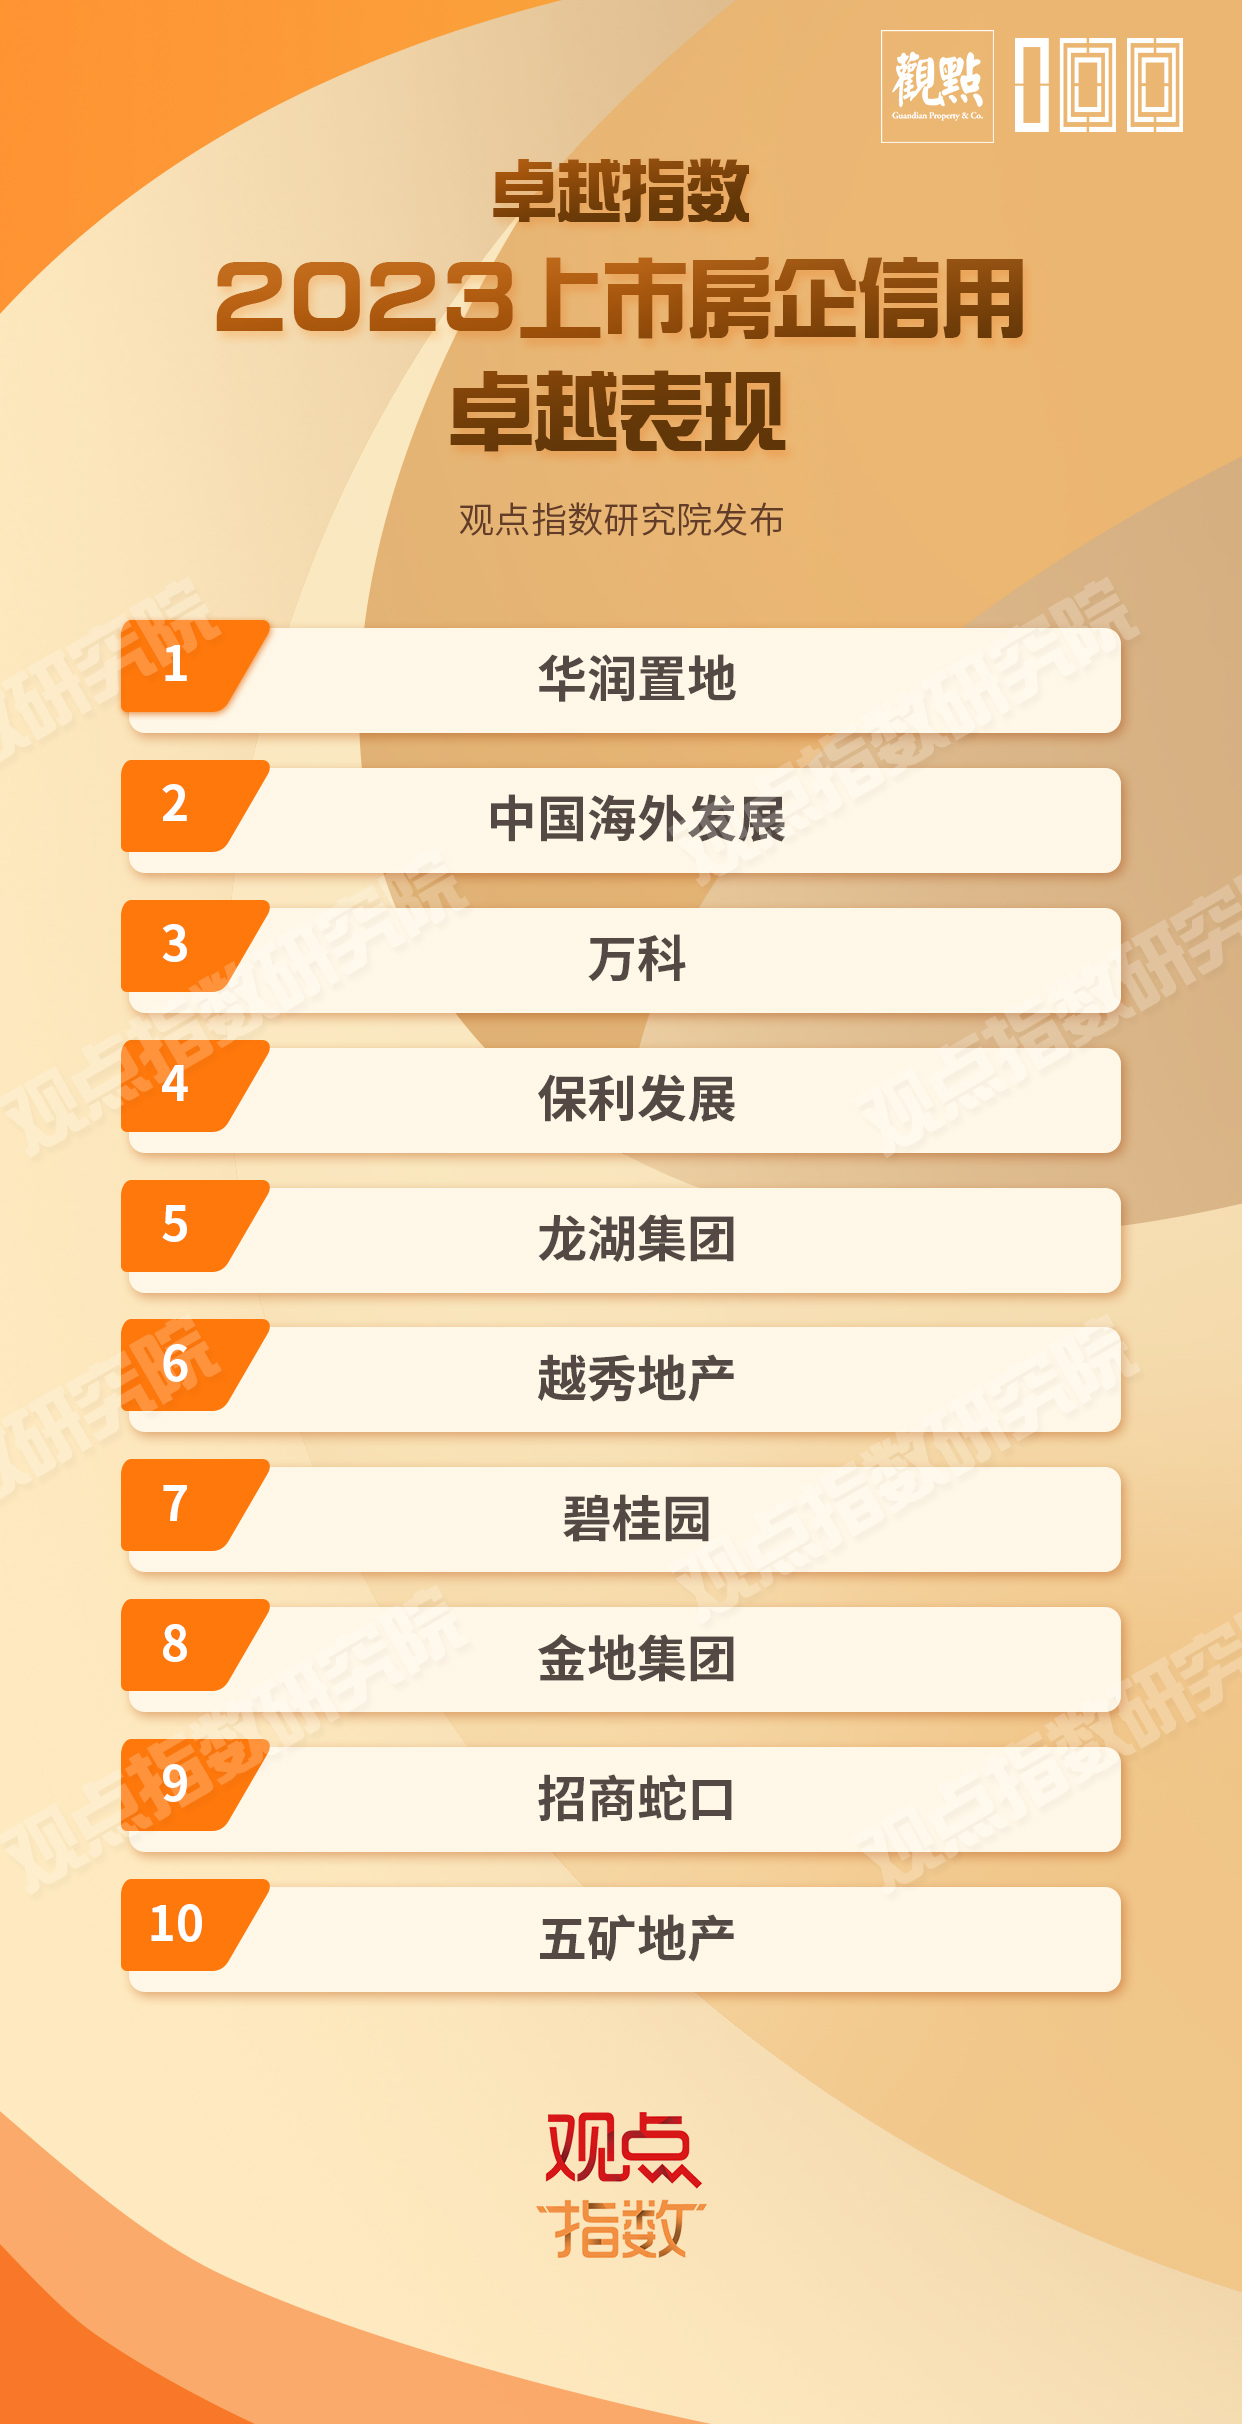
上一年,房地產行業分別受到銷售、融資與估值的嚴峻考驗。“馬太效應”被進一步放大,“展期”與“延付”的字眼頻頻出現。隨着2023年的到來,近期的融資政策鬆綁或利好中資國有及頭部民營房企的外部融資渠道,加劇了房企間的信用分化。
觀點指數認為,房地產行業更為持續的復甦仍將依賴於住房需求的穩健恢復。
此外,獲許發行中債增擔保境內債券的房企數量可能會進一步擴增。與此同時,中債增將降低資產的抵押率要求,因此無疑會利好獲選房企的發行額度以及擔保費用的優化。
房地產“金融16條”政策增強了銀行向房地產行業放貸的意願,截至2023年2月28日,超過50家房企已與24家銀行簽署了戰略協議,授信額度總計達3.1萬億元人民幣。此外,政策決策方面通過窗口指導促使國有四大銀行為5家頭部民營房企發放以國內資產作為抵押品的境外貸款,幫助房企償還包括美元債券在內的境外債務。
此外,暫停13年的上市房企股權再融資於11月末恢復,這將助力母公司實力雄厚且願意提供支持的境內及H股上市房企去槓桿或進行規模擴張。
儘管利好政策意在助力房企擺脫現有危機,但是哪家企業可以獲得最優的信用表現,重拾投資者信心,需要系統且公正地評判。
本報告主要從負債水平、現金週轉水平、ESG評級實力以及主體評級情況等方面,對行業進行研究,發現行業負債水平持續優化,由2017年淨負債率均值水平達到峯值173%後逐年下滑,至2022年末預計迴歸至79%。
不過企業自有現金流對於利息償還的保障度卻在下降,2019年樣本企業中該指標尚在6.8倍,2022年下滑到了1.92倍。自有資金的壓力只增不減,房企復甦之路依舊困難重重。
另外,房企評級經歷了大面積“折損”以及“主動撤銷”。對於不斷下調的評級,部分房企只能宣佈主動斷更。如今,標普、惠譽、穆迪等國際評級機構的評級,或許不再是昔日錦上添花的“光環”。
總而言之,在多變的融資環境中展示積極態度、維持靈活度和主動性,將是保持市場信心的關鍵。
“降槓桿”效果顯著,分化程度只增不減
當前,投資者對於房企的信用評估,不敢奢望“高增長、急擴張”,而是真實債務水平。觀點指數認為,房地產本身的業務屬性在經濟滯緩的今天抗風險性不強。因此,足以優化債務,甚至“循環”債務的房企更具備競爭實力。
從淨負債率指標來看,自2020年以來,行業負債率水平進一步下降,2020年樣本企業淨負債率(帶息負債淨額與淨資產的比例)同比下降10.97%;2021年同比上升5.65%;2022年該項數據下降6.58%。
觀點指數分析,其中部分原因是“三道紅線”的嚴格落實以及貸款集中度管理政策的效果顯著;另一部分原因,許多民營房企融資通道在2022下半年基本關閉,可以發債的大多是優秀國央背景企業。換而言之,樣本池中靠近“極大值”的比例減小,整體負債率水平自然會下滑。
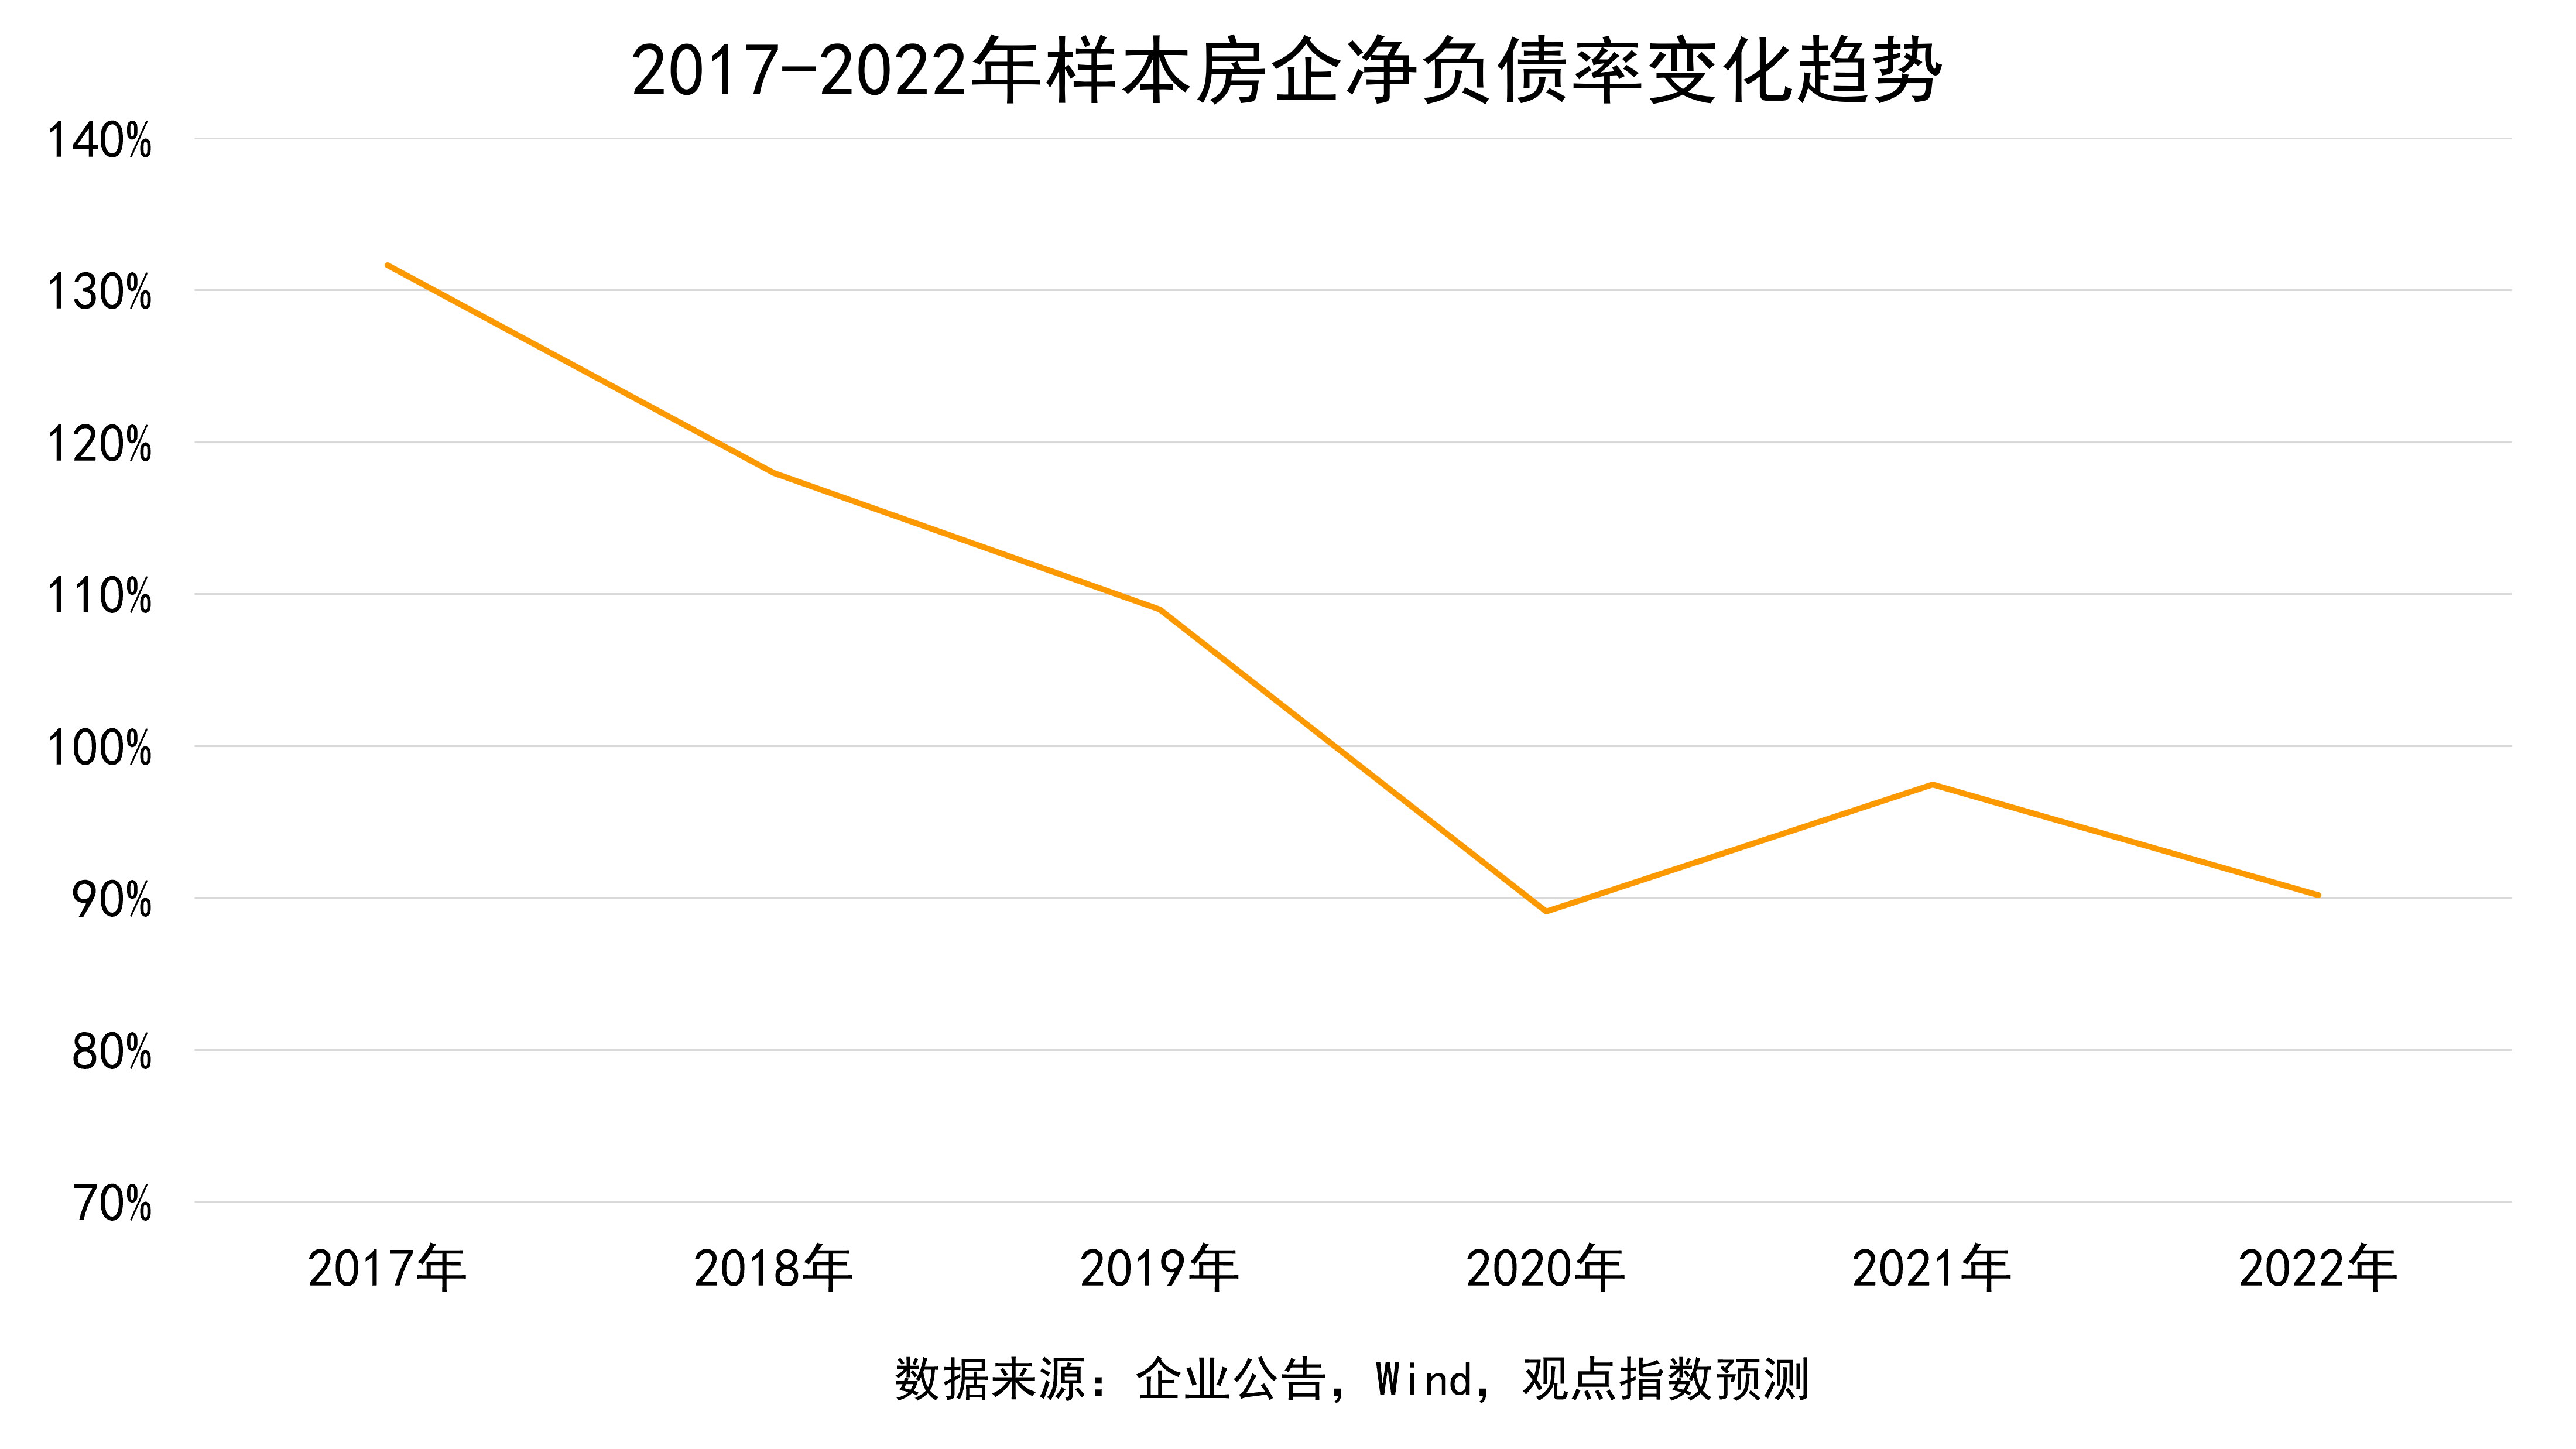
行業淨負債率中涉及到的帶息負債,受三道紅線和銀行集中度管理等去槓桿政策的影響更為顯著。由於帶息負債的主要構成是銀行貸款和信用債等,這類融資在2020年以來受到嚴格的限制,以至於2022年底央行強調要滿足房地產行業合理的融資需求。
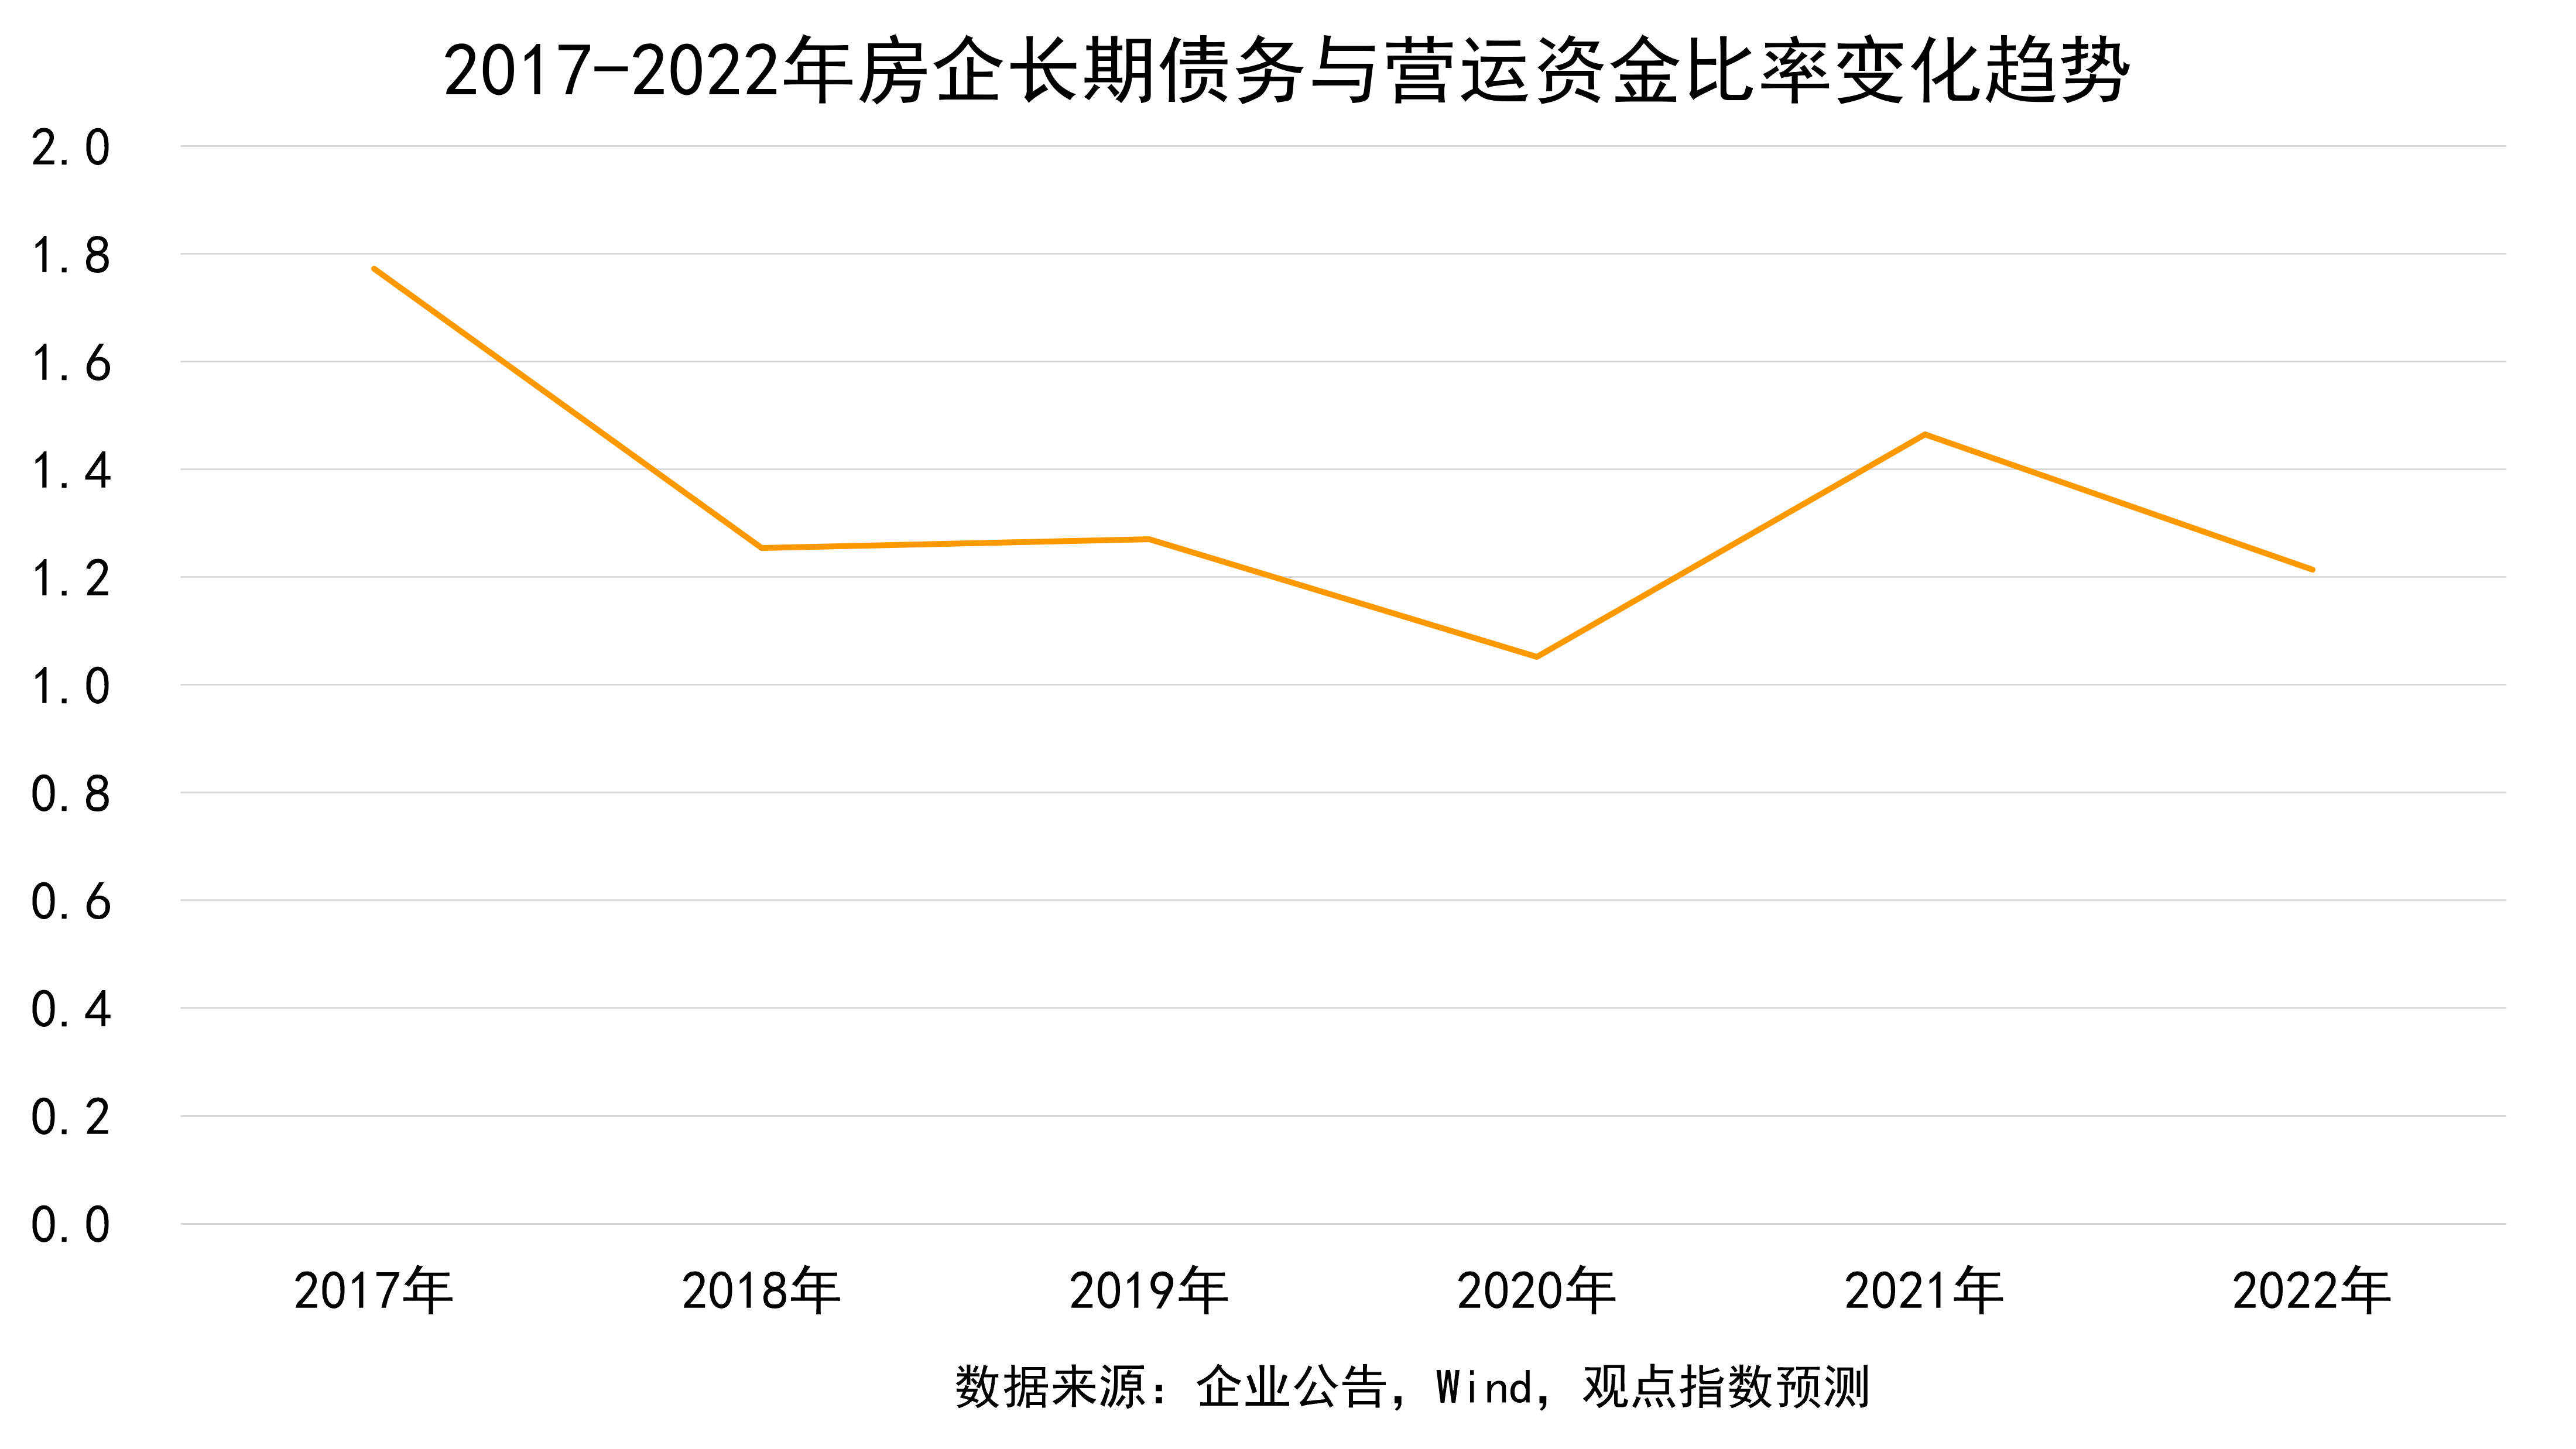
“長期債務與運營資金比率”作為“淨負債率”的補充指標意在表明房企對於長期性債務,尤其是銀團貸款以及中期票據等債務的規劃能力。2022年該項指標約為1.20,基本與2018年和2019年水平相近。
觀點指數分析,長期債務對於房企而言是利弊共存的,一方面緩解了短期債務可能帶來的變現壓力,但是期間承擔的利息費用會對現金流造成損失。
觀點指數認為,這一指標的合理區間應該在1.0-1.4之間,既可以維持債權融資所帶來的資金補充,也可以有充足的運營資金抵抗突發事件。
另一方面,股權融資的重啓對於淨負債率的降低是一個利好消息,可以擴增獲批准企業的歸屬於股東權益;然而,當前只有少數企業宣佈了定增計劃,整個房企的降槓桿之路還有很長。
受限於銀行端和債券端融資,2022年,樣本企業總的帶息負債規模增長緩慢,為4.8%;同時淨負債率下行的幅度為6.58%。
同期,淨負債率的分母即總淨資產增長了20%,其中歸母權益增長了15.23%,而少數股東權益增長了28.13%。少數股東權益的迅速增長,表明房企正在加大與其他房企在項目層面的合作,一方面可以減少項目資金壓力,分攤項目風險;另一方面做大淨資產規模,拉低淨負債率,以滿足監管要求。
在淨負債率指標的分佈上,分化現象依舊十分顯著,接近65%的房企該指標在50%-97%區間內。而且觀點指數統計,2022年共計有22家樣本房企出險,其中17家淨負債率超過120%。
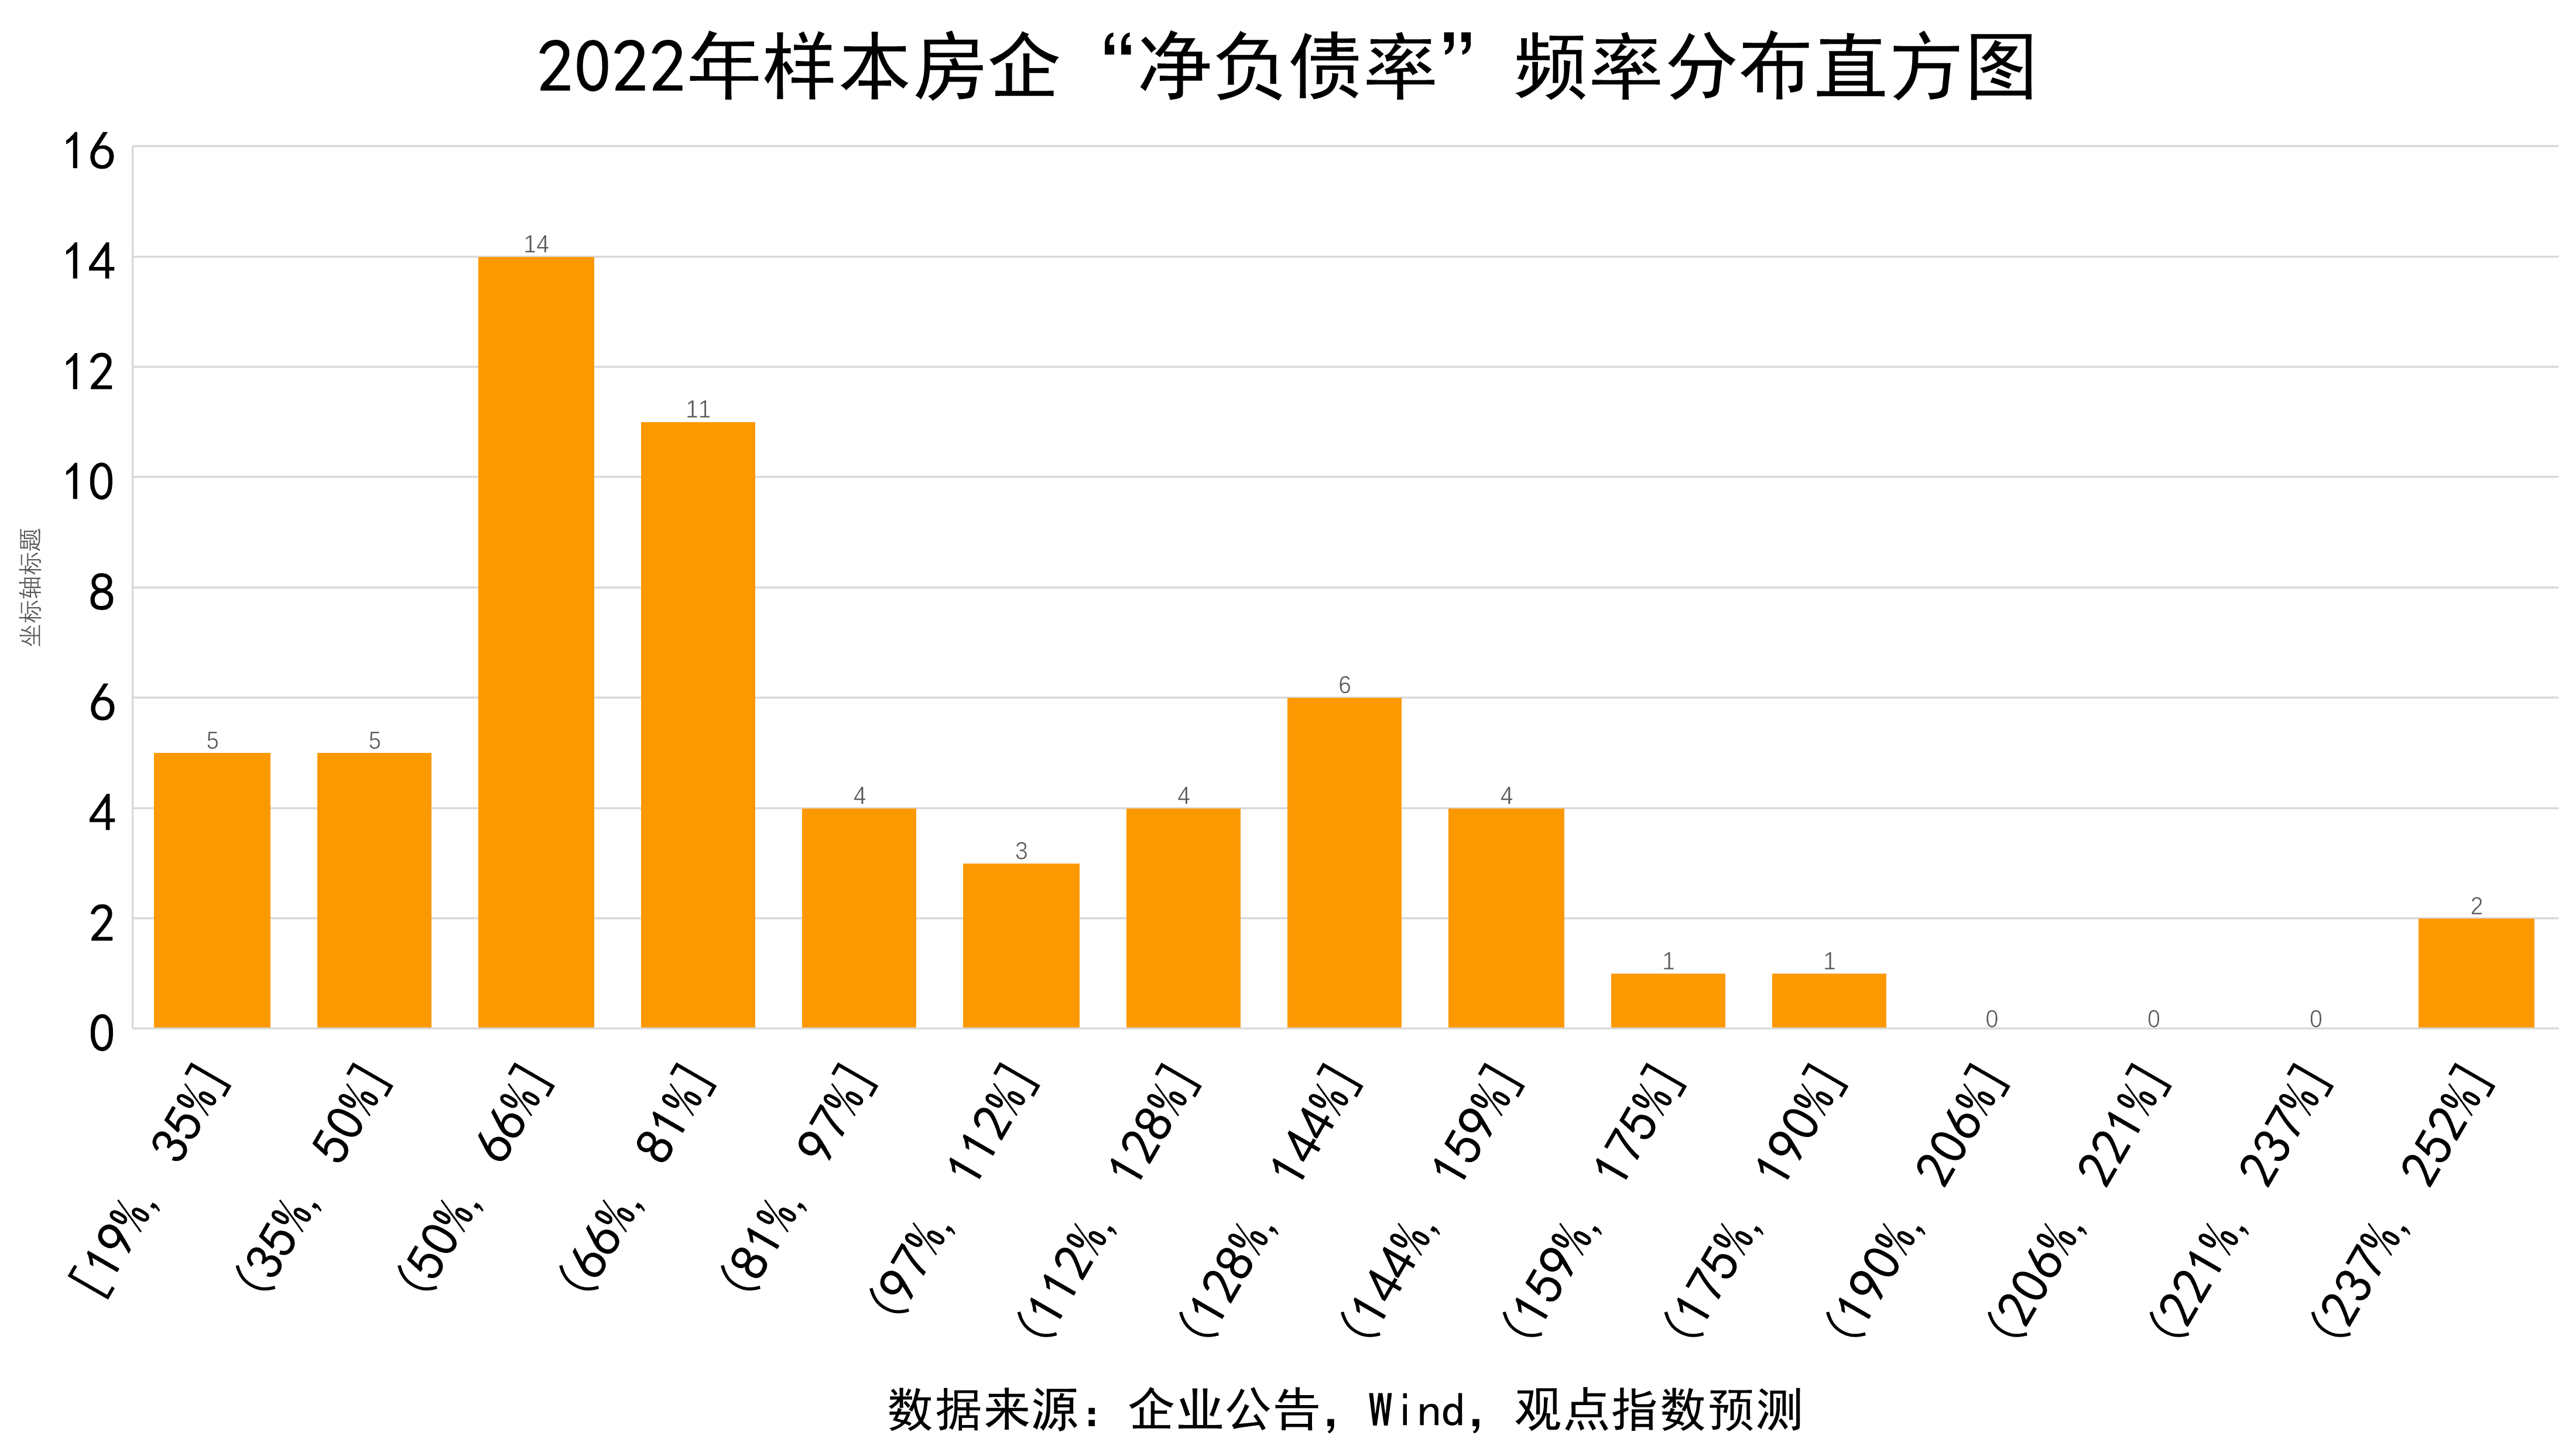
2022年,各級監管部門出臺了一系列穩樓市政策,試圖從供需兩端入手,為行業注入流動性。其中,前期政策主要在需求端發力,通過各種手段降低購房門檻,並保證民生需求。到年末,苦苦支撐多時的房企也開始享受來自金融機構的政策支持。
如今,“三支箭”已然落地近3個月,但對房企流動性的改善並不及預期順利。 “雨露均霑”現階段看來是無法實現的,部分出險房企仍未獲得相關支持,預計行業將出現新一輪分化。
應付賬款週轉率出現小幅回彈,現金儲備難言樂觀
觀點指數持續關注企業的應付賬款週轉情況,並將其視作反映企業在產業鏈中議價能力與賬務管理能力的重要指標。
不同於建築公司,房地產企業金融屬性更高,且主要債務來自於債券以及銀行貸款。所以,“應付賬款週轉率”便可以更直觀地展示房企使用供應商資金的能力。
簡而言之,房企應付賬款週轉率越高,說明在貿易關係中居於劣勢地位,總是要被倒逼着償付欠款。
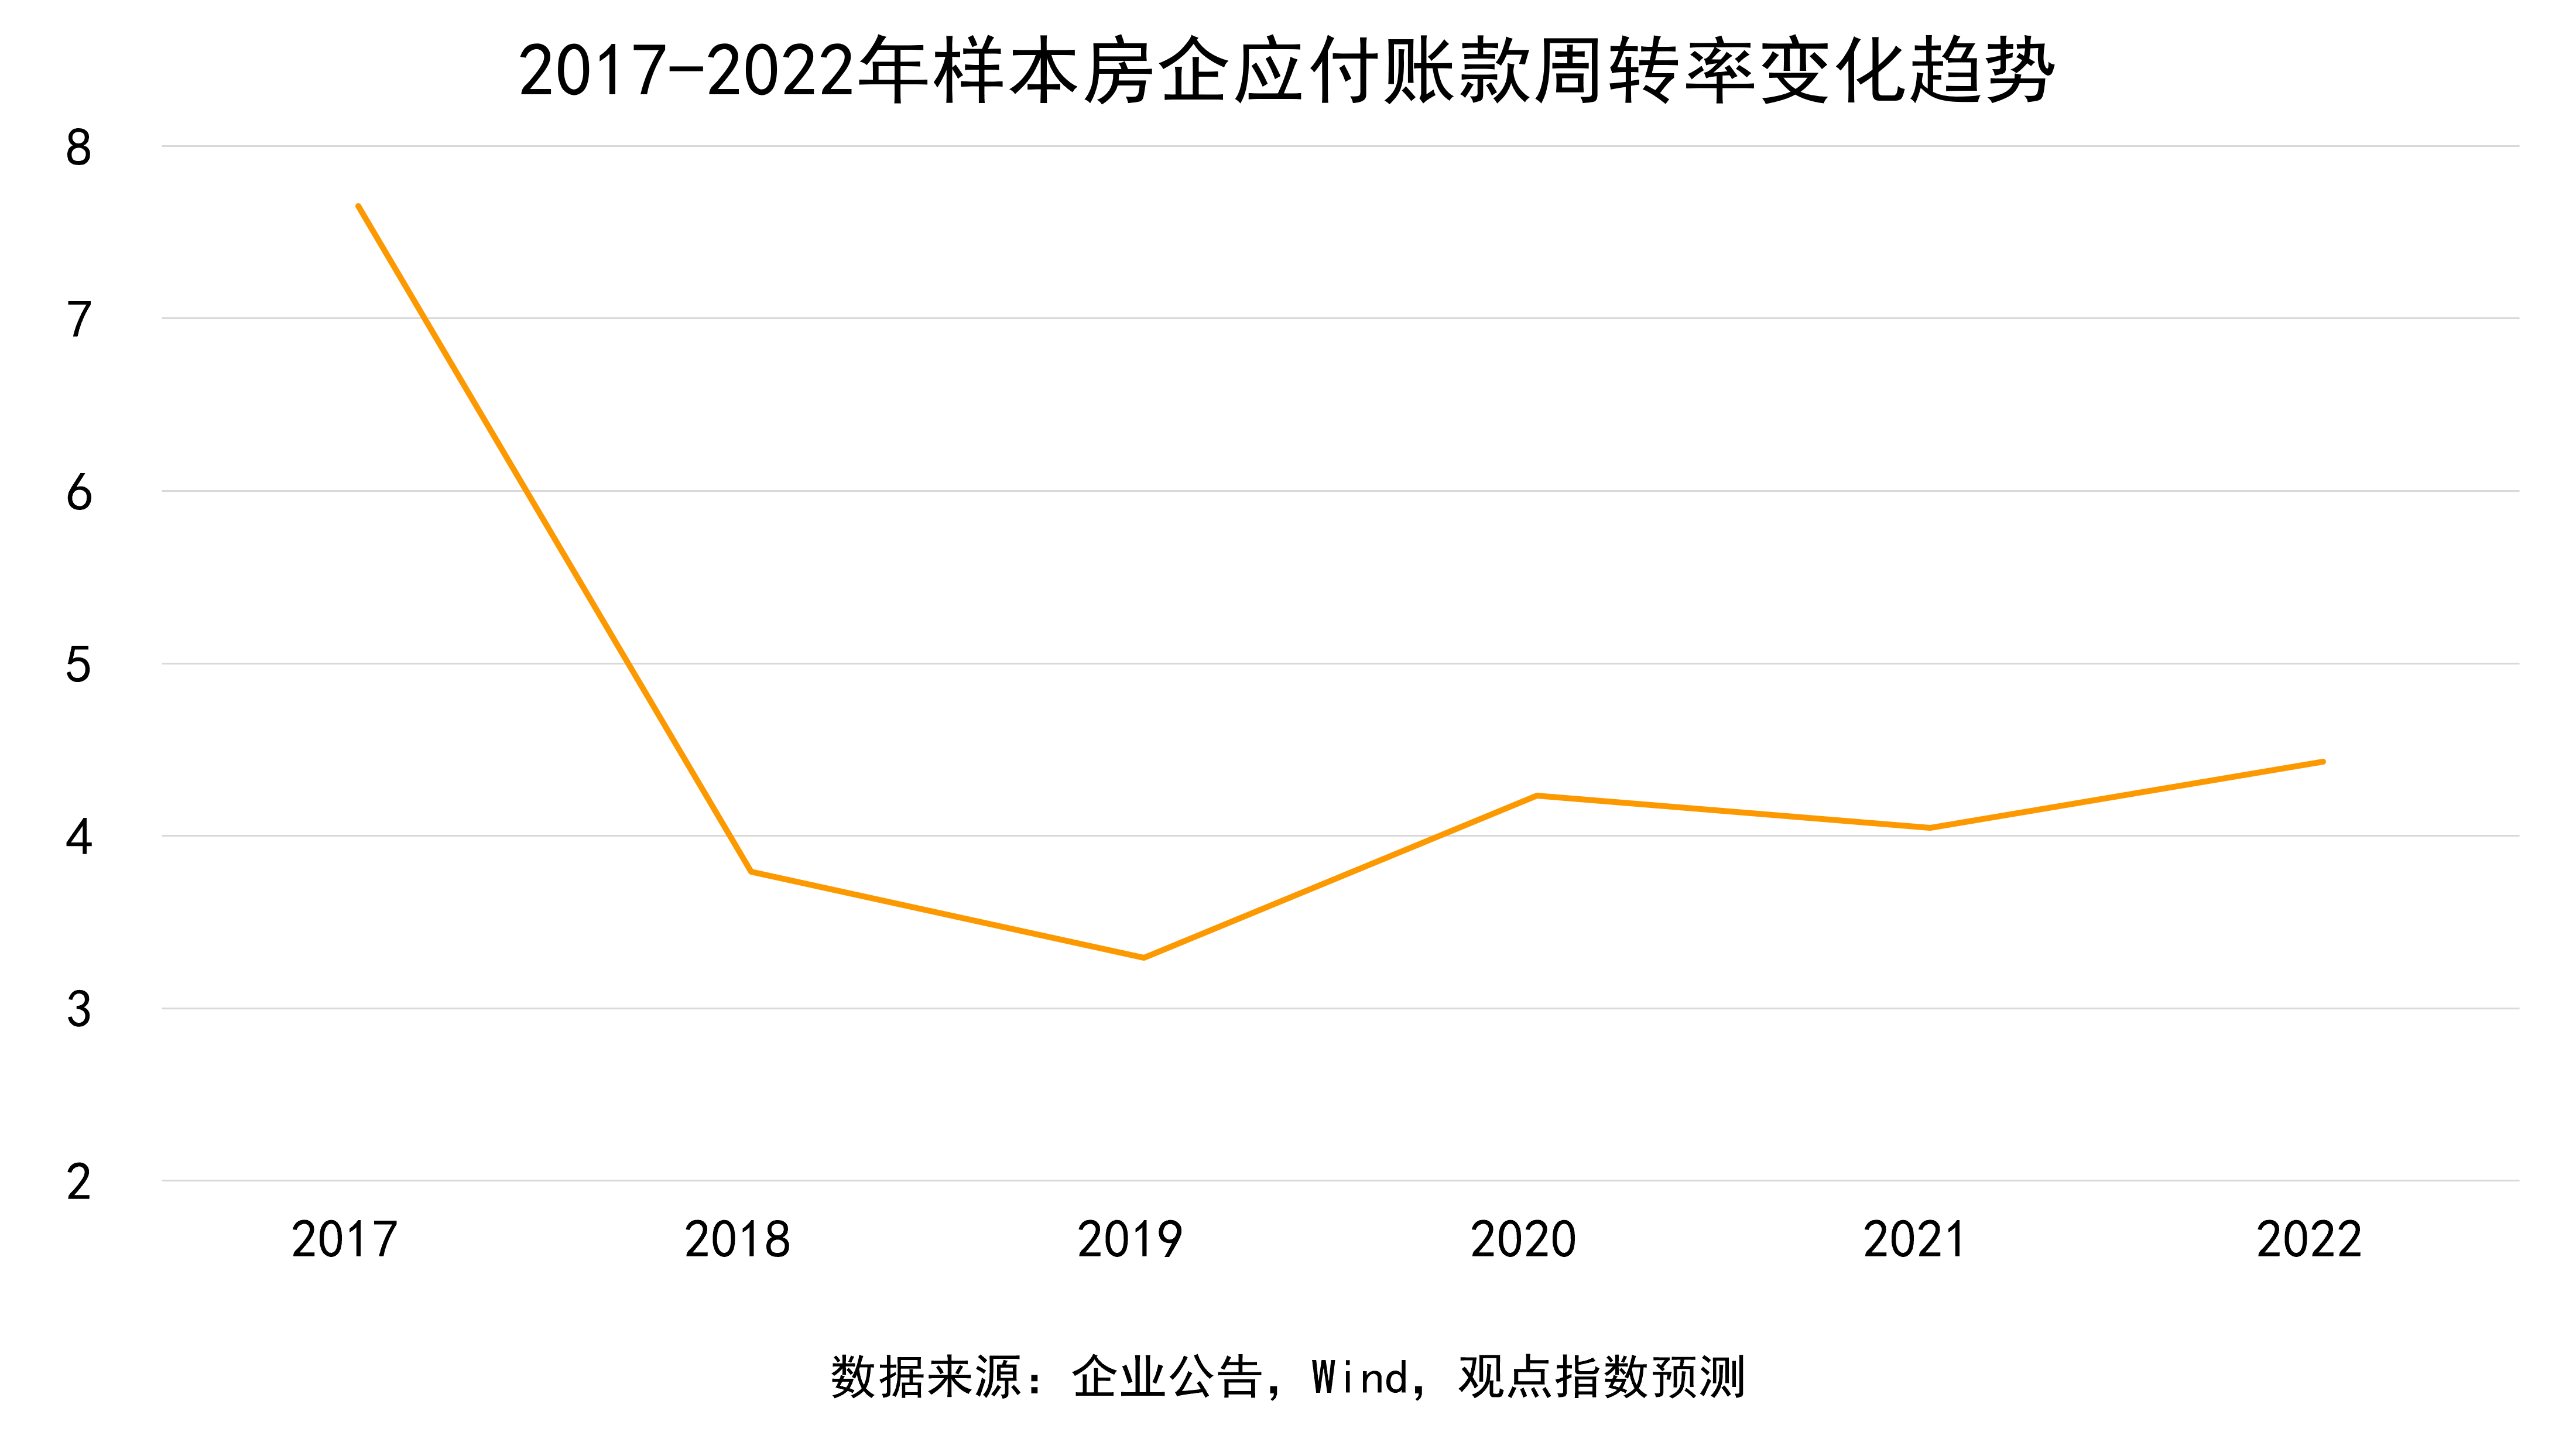
觀點指數認為,房企合理的應付賬款週轉率來自於同行業對比以及企業歷史水平,2022年預估合理區間為3.5-4.0。然而,從實際數據來看2022年該項指標上漲幅度約10%,恢復至2020年左右的水平。
觀點指數認為有兩點原因,其一,2020-2021年總負債規模在迅速走高,規模同比增長13.3%,但主要是非帶息負債的規模在上升,而且帶息負債規模增長受限,這便突顯出2022年非帶息負債居於高位;其二,2022年整體應付賬款規模不高,區間在20-55億左右,較小規模的變動也使得整體週轉率的變化十分明顯。
從現金儲備角度來看,當前行業現金流與自身歷史水平相比依舊是低位水平。
從歷史情況看,自由現金流利息保障倍數2020年同比下降30%,2021年同比上升22.94%,2022年預計同比下降30.24%,主要是得益於經營現金淨額的提升不足以抵消融資現金流的減少。
不僅如此,自2021年以來,受集中供地政策以及流動性收緊的影響,土拍熱情下降,企業經營現金流支出有所下降。與此同時,全年行業淨利潤規模增速有所下降或停滯不前,接近86%的企業出現增收不增利的窘境。
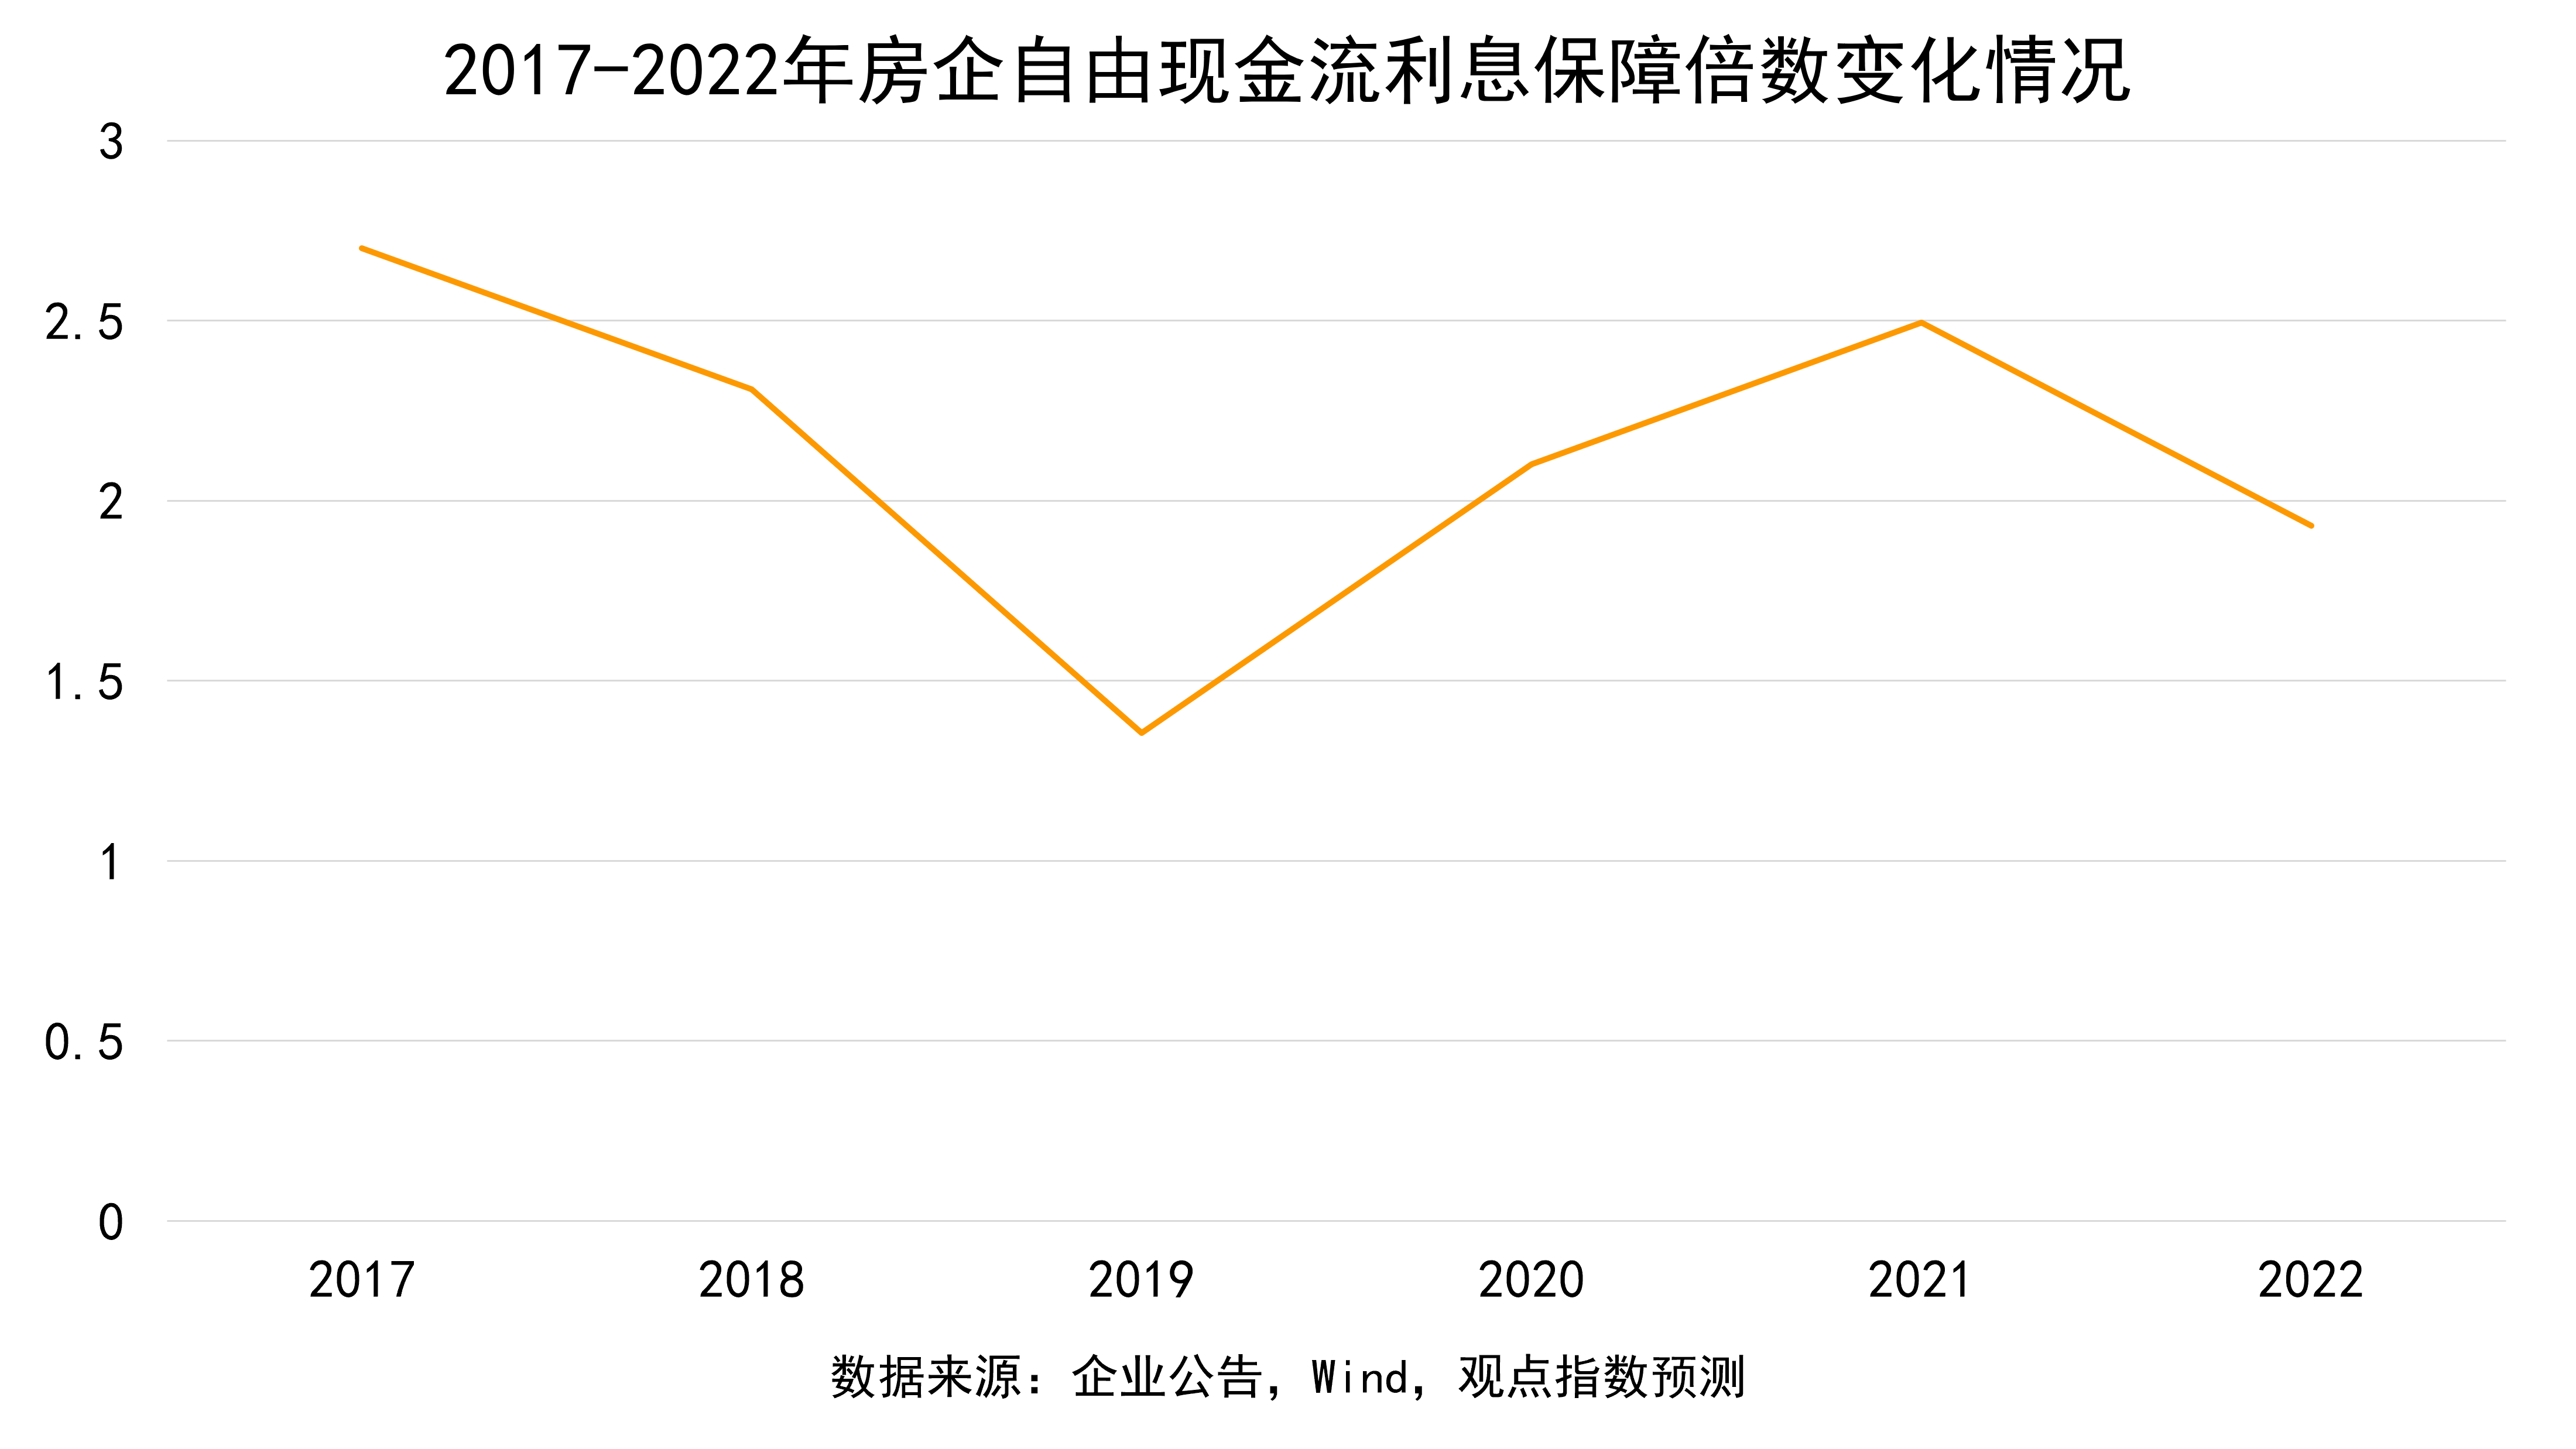
值得關注的是,2022年行業整體的經營現金流淨額情況不甚樂觀,受行業景氣影響,房企銷售額有所下降,行業經營性現金流流入受到波及。
同時,受預售資金監管趨嚴的影響,部分預售資金無法自由支配,房企存在一定量的限制性資金。住房按揭貸款的額度緊張以及延緩發放,也對房企收到預售資金的時間產生一定影響。
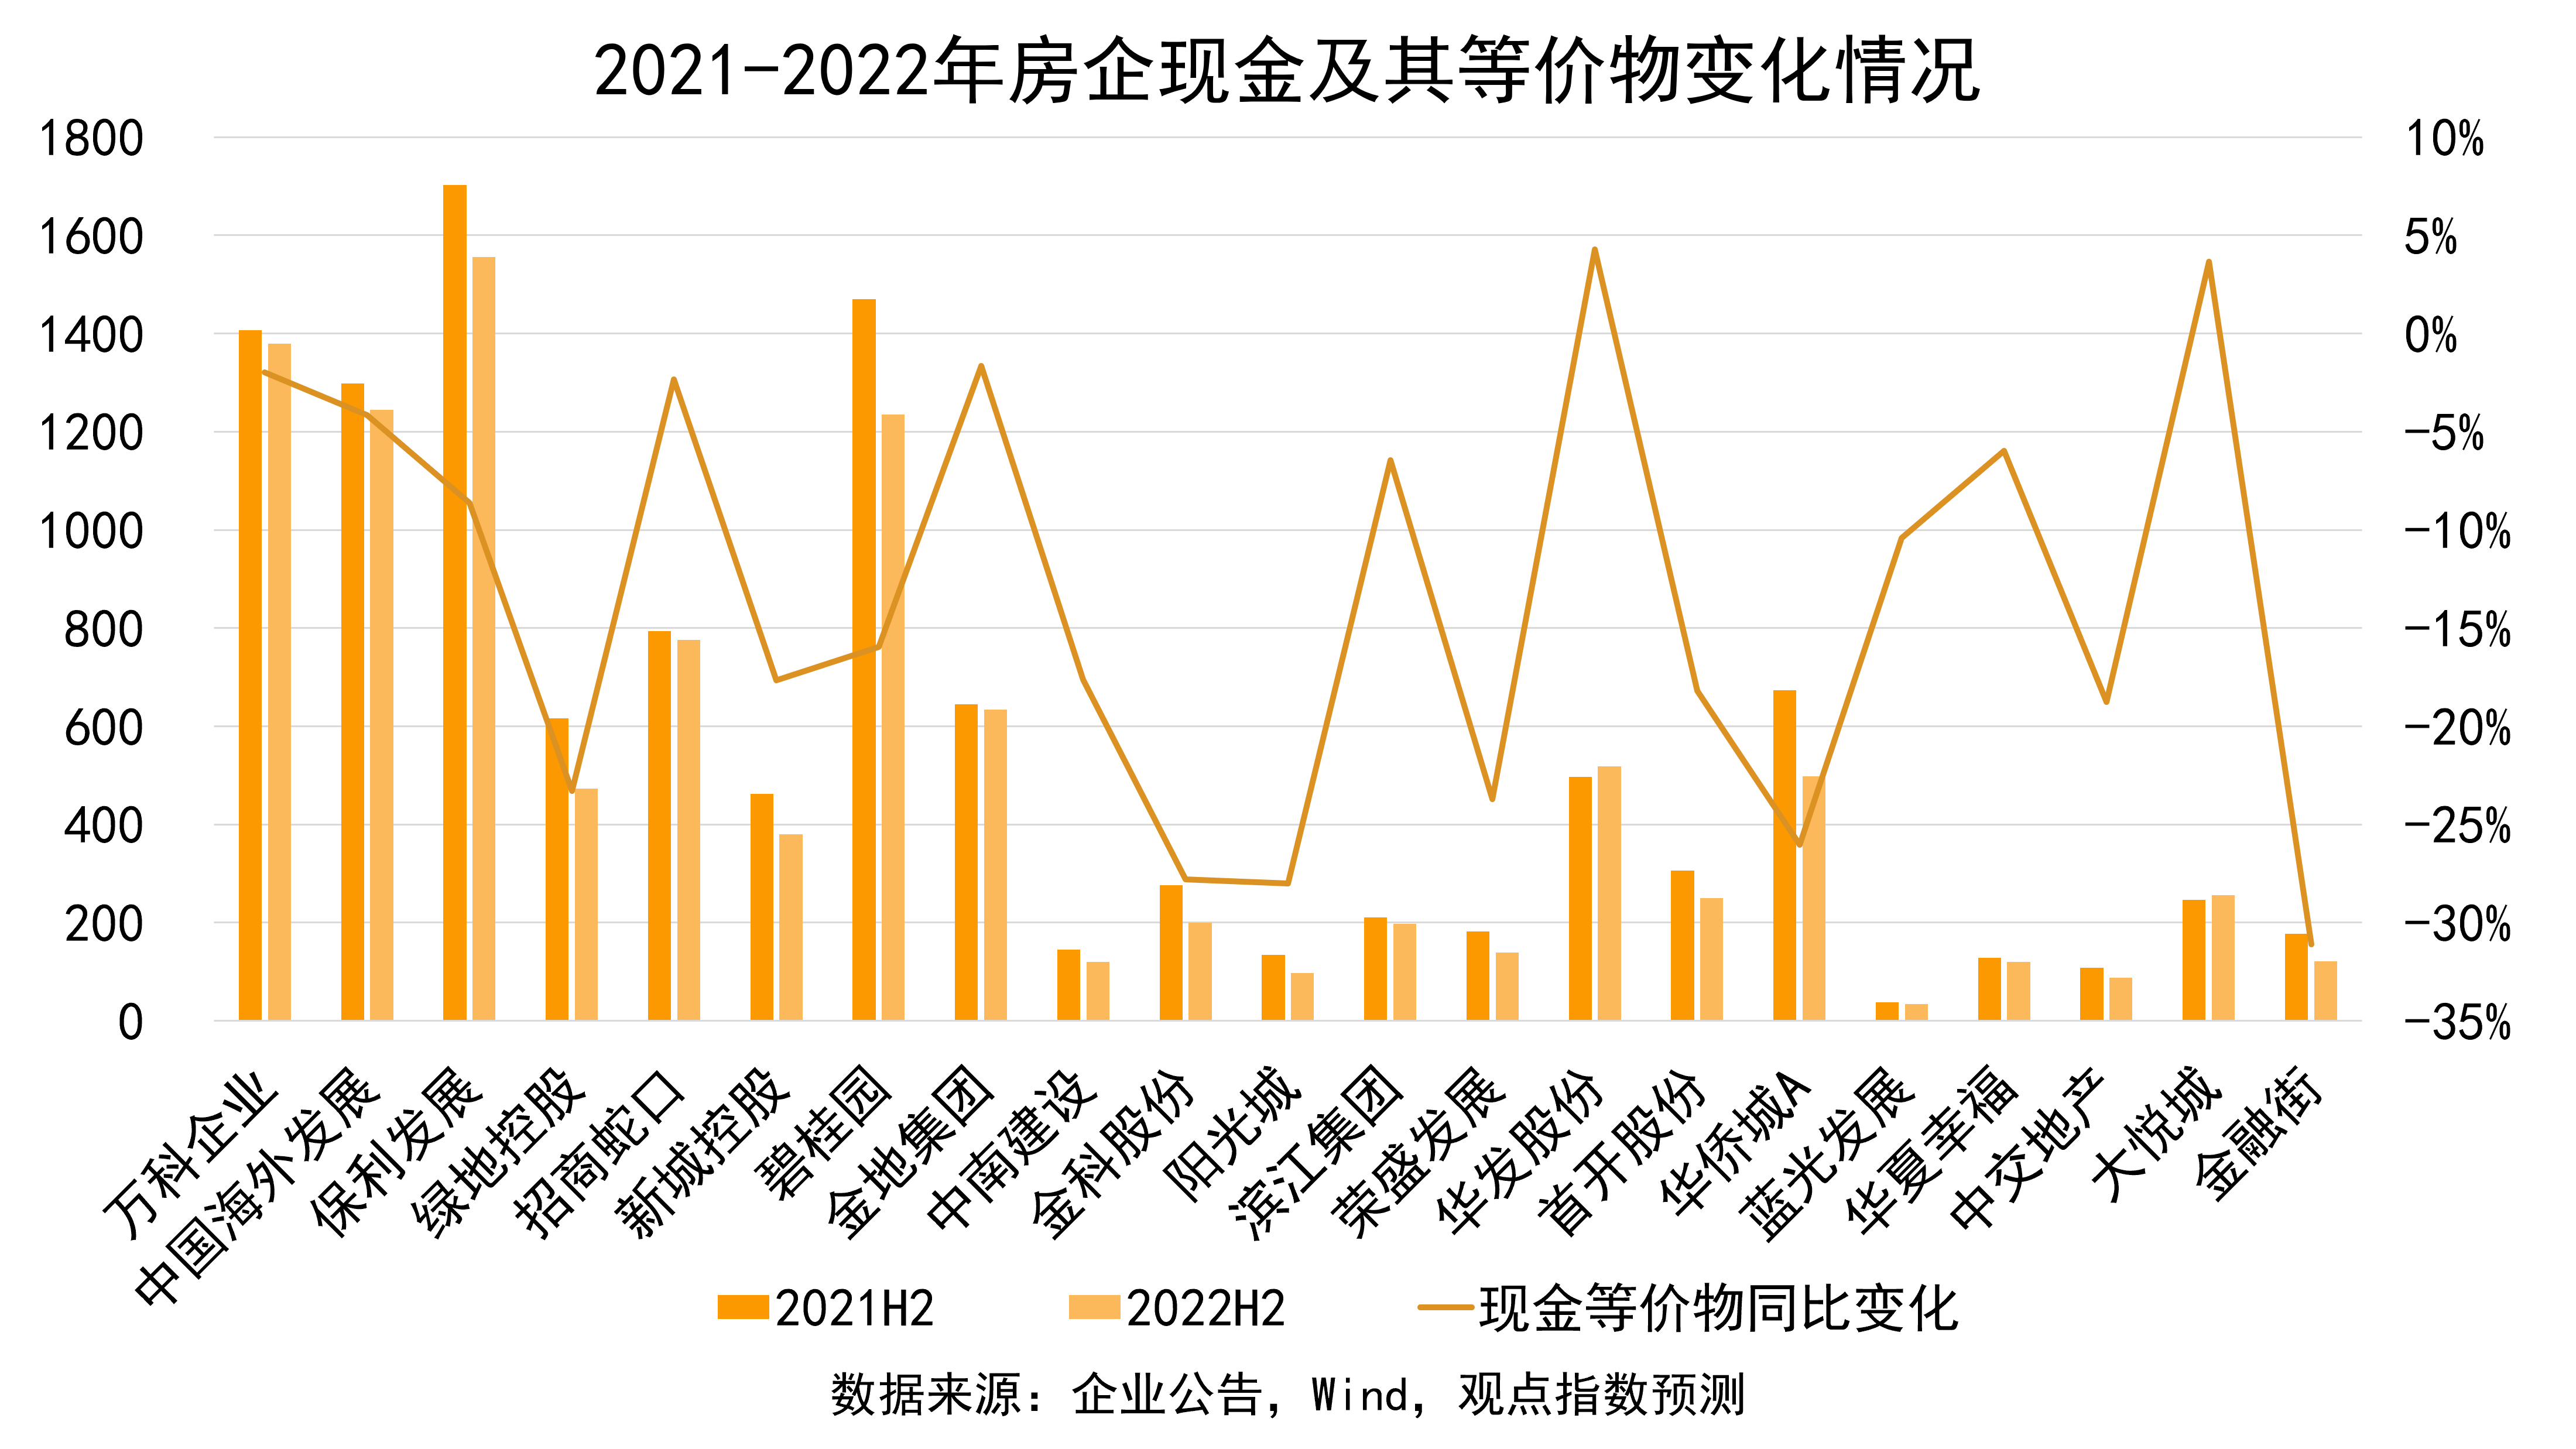
從利息規模來看,受三道紅線政策影響,房企主動降低有息負債規模,加上貨幣政策較為寬鬆,所以2022年中期樣本企業的財務費用規模同比下降了3.8%。
主體評級情況堪憂,信心恢復是漫長過程
經營壓力勢必會影響投資者情緒,2022年主體評級情況不容樂觀。伴隨房地產行業持續承壓,自2021年下半年以來,標普、惠譽、穆迪三大國際評級機構下調內地房企評級或展望已達到數百次。
觀點指數統計,截至2023年2月28日,在穆迪的評級中,當前還維持“投資級”評級的房企僅剩下萬科、中國海外發展、龍湖集團、越秀地產、中國金茂、華潤置地、保利發展這7家,國央企的安全係數顯而易見。
此輪集中下調房企信用評級的原因主要有兩點,其一是投資機構對於房地產行業估值以及未來收益抱有悲觀預期,其中現金流匱乏是不可忽視的原因;其二,個別民營房企財務狀況不佳,從而面臨流動性風險,集中展期事件頻發引發連鎖反應。
國際機構評級直接影響海外債券的發行,信用評級越高,外資的認可度越高,有助於降低發行海外債的難度以及財務費用。
評級下調對於2015-2020年高速發展且依靠海外債券的企業而言是致命的,這將導致房企的融資難度加大,平均融資成本抬升,從而進一步影響海外融資。
觀點指數統計,2022年1-12月,房地產行業海外債發行規模不足40億美元,同比大幅下降69.4%。
或許“主動退出”也是無奈之舉,2022年諸多房企選擇撤銷海外評級。全年發生近20次房企評級撤銷事件,其中10月份就多達11次,在涉及撤銷評級的22家房企中,有過半數量的房企為主動撤出。
據統計,金輝集團、中駿集團、新城控股、正榮地產、弘陽地產、首創置業、鑫苑置業等房企均主動撤銷境外評級。