
觀點指數 2021年房地產市場表現分化明顯,上半年行情火熱,商品房量價齊升,同比增速維持較好態勢。
下半年,行業調控趨嚴,按揭資源及貸款利率收緊,市場看空情緒加大。顯然,經歷多年高速發展之後,房地產行業迎來了拐點。
在市場下行趨勢中,衡量房地產企業安全邊際以及發展潛力的標準,已經不僅僅侷限在經營規模上,還需要考慮經營的韌性以及穩健性。
尋求有質量的運營和發展,才是房地產企業穿越紅線的關鍵。
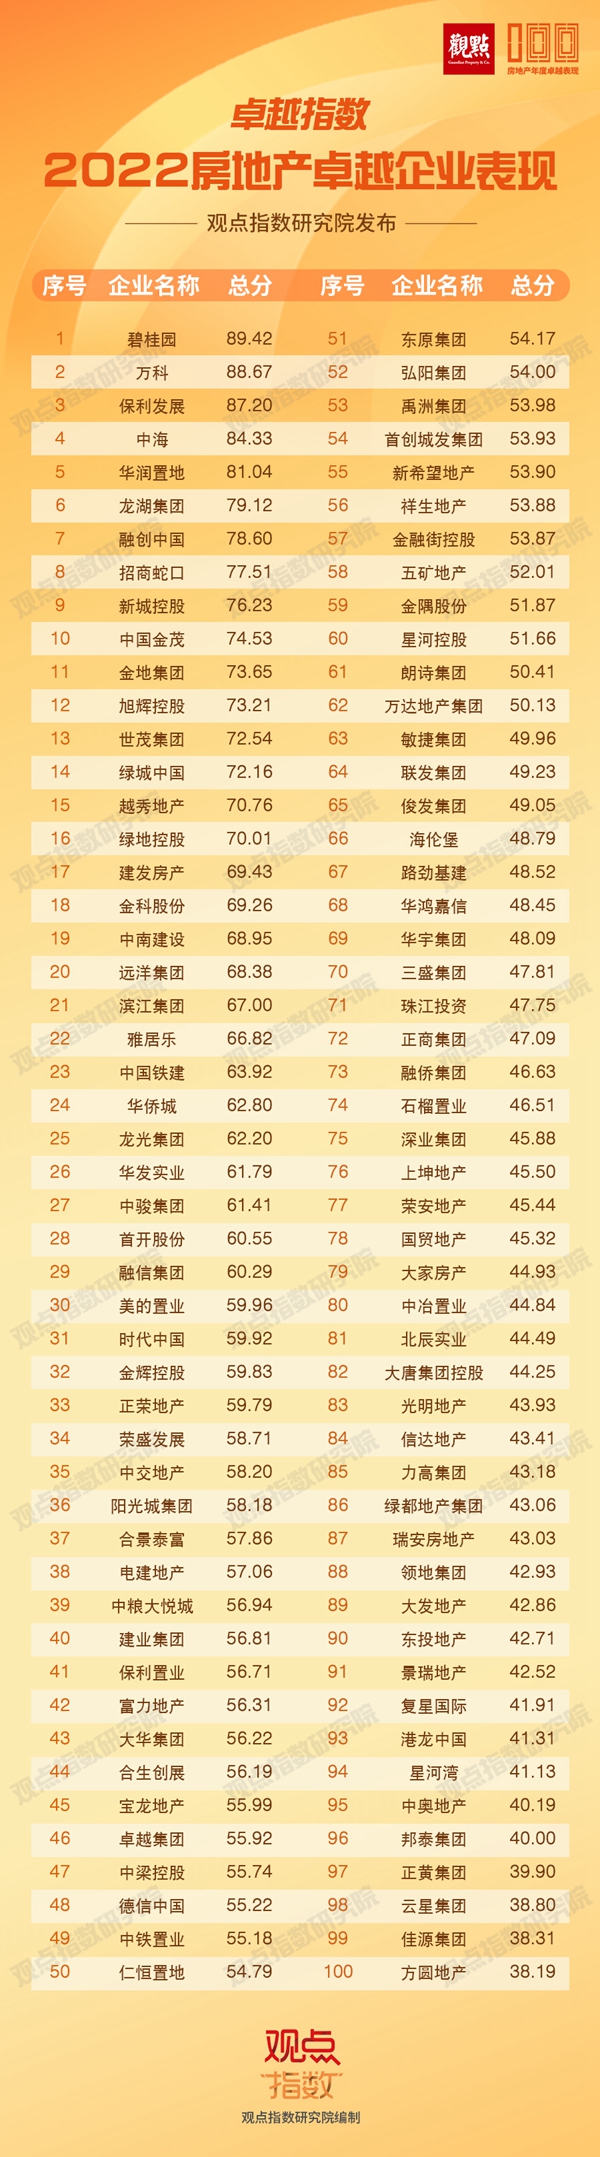
碧桂園、萬科運營出色,銷售回款與項目質量成為風險防線
評估房地產卓越企業表現時,觀點指數更加關注權益銷售、權益拿地銷售比等指標,通過專業研究體系,客觀反映房地產企業的銷售回款能力、項目貨值質量以及未來發展潛力等多個維度的表現。
從 2021年整體數據來看,碧桂園錄得權益銷售金額5580億元,處於行業領先地位。龐大的銷售規模轉化為銷售回款,碧桂園年內錄得權益銷售回款5022億元,權益銷售回款率連續6年達到90%以上,為日常土地支出以及項目開施工提供穩定資金支撐,在當前去金融化的行業趨勢下顯得尤為重要。
萬科權益銷售金額亦位於行業前列,與此同時,在38個重點城市的銷售金額位於前2名。在當前市場出清、行業分化的大環境下,萬科市佔率優勢將持續擴大,鞏固夯實行業龍頭地位。
保利發展手握充足土儲,去化週期高達6年以上,未來銷售規模以及現金回款得到保障。中海、旭輝等房企土儲項目集中在熱門城市,變現能力和保值能力強,能夠充分抵禦市場風險。
此外,華潤置地、招商蛇口等部分具備央企國企背景的房企,在獲得併購貸款上具備一定優勢,而這些不計入三條紅線範疇之內的融資有助於其進行優質項目收併購,實現規模增長。
銷售現拐點,房企韌性凸顯
國家統計局數據顯示,2021年全國商品房銷售金額達18.2萬億元,同比增長4.8%,創下歷史新高。
上下半年來看,全國商品房銷售金額同比增速迥異,其中上半年同比增長38.9%,下半年則為-16.6%。
首要原因是疫情影響下2020年上半年銷售基數較低,導致2021年上半年銷售同比增速高;另一方面則是2021下半年行業暴雷案例增多,疊加購房者觀望情緒,樓市銷售景氣急轉直下。
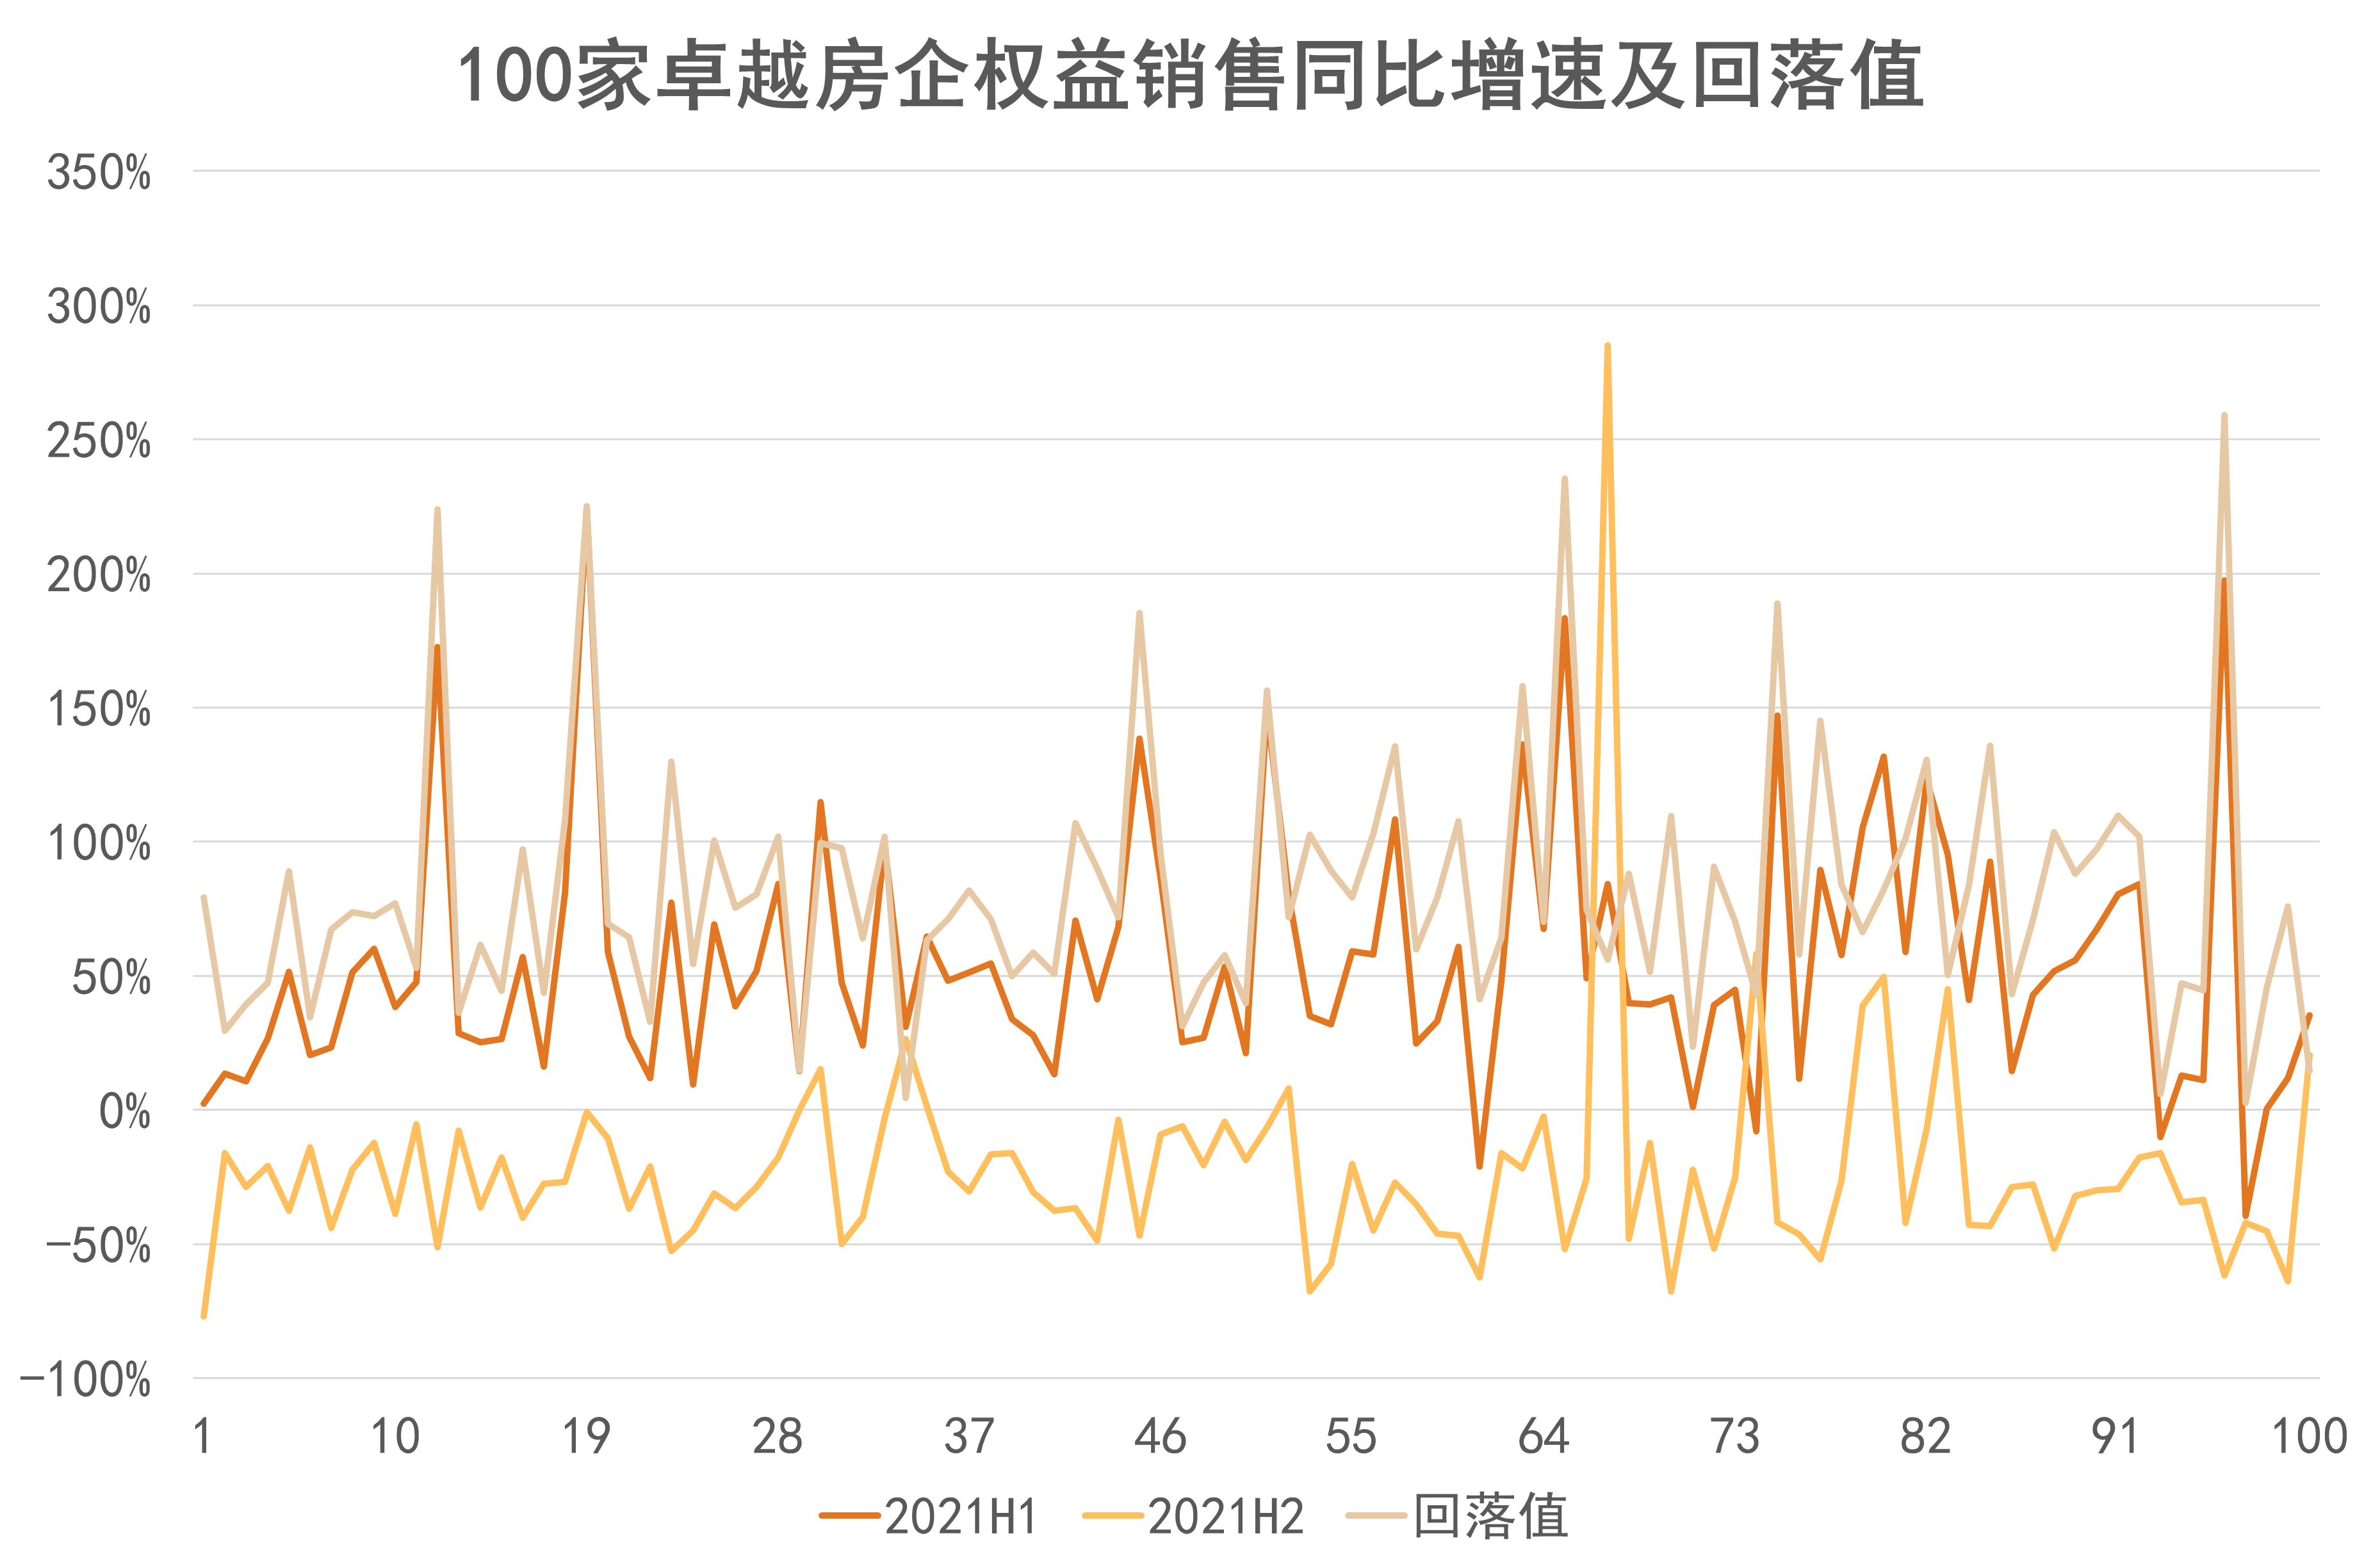
房地產卓越企業表現研究成果中,100家企業銷售表現受市場景氣下行影響更加明顯。2021年上半年權益銷售金額同比增速為40%,但下半年銷售表現疲軟,權益銷售金額同比增速為-24.5%,其中8-12月前卓越100房企權益銷售金額同比增速分別為-23.3%、-30.8%、-38.2%、-37.5%、-38.7%。
受此影響,2021年100家卓越房企實現權益總銷售金額為8.6萬億元,同比減少1.4%,年內累計銷售增速首次轉負,市場佔有率也由2020年的75.9%下降至68.3%。
數據來源:觀點指數整理
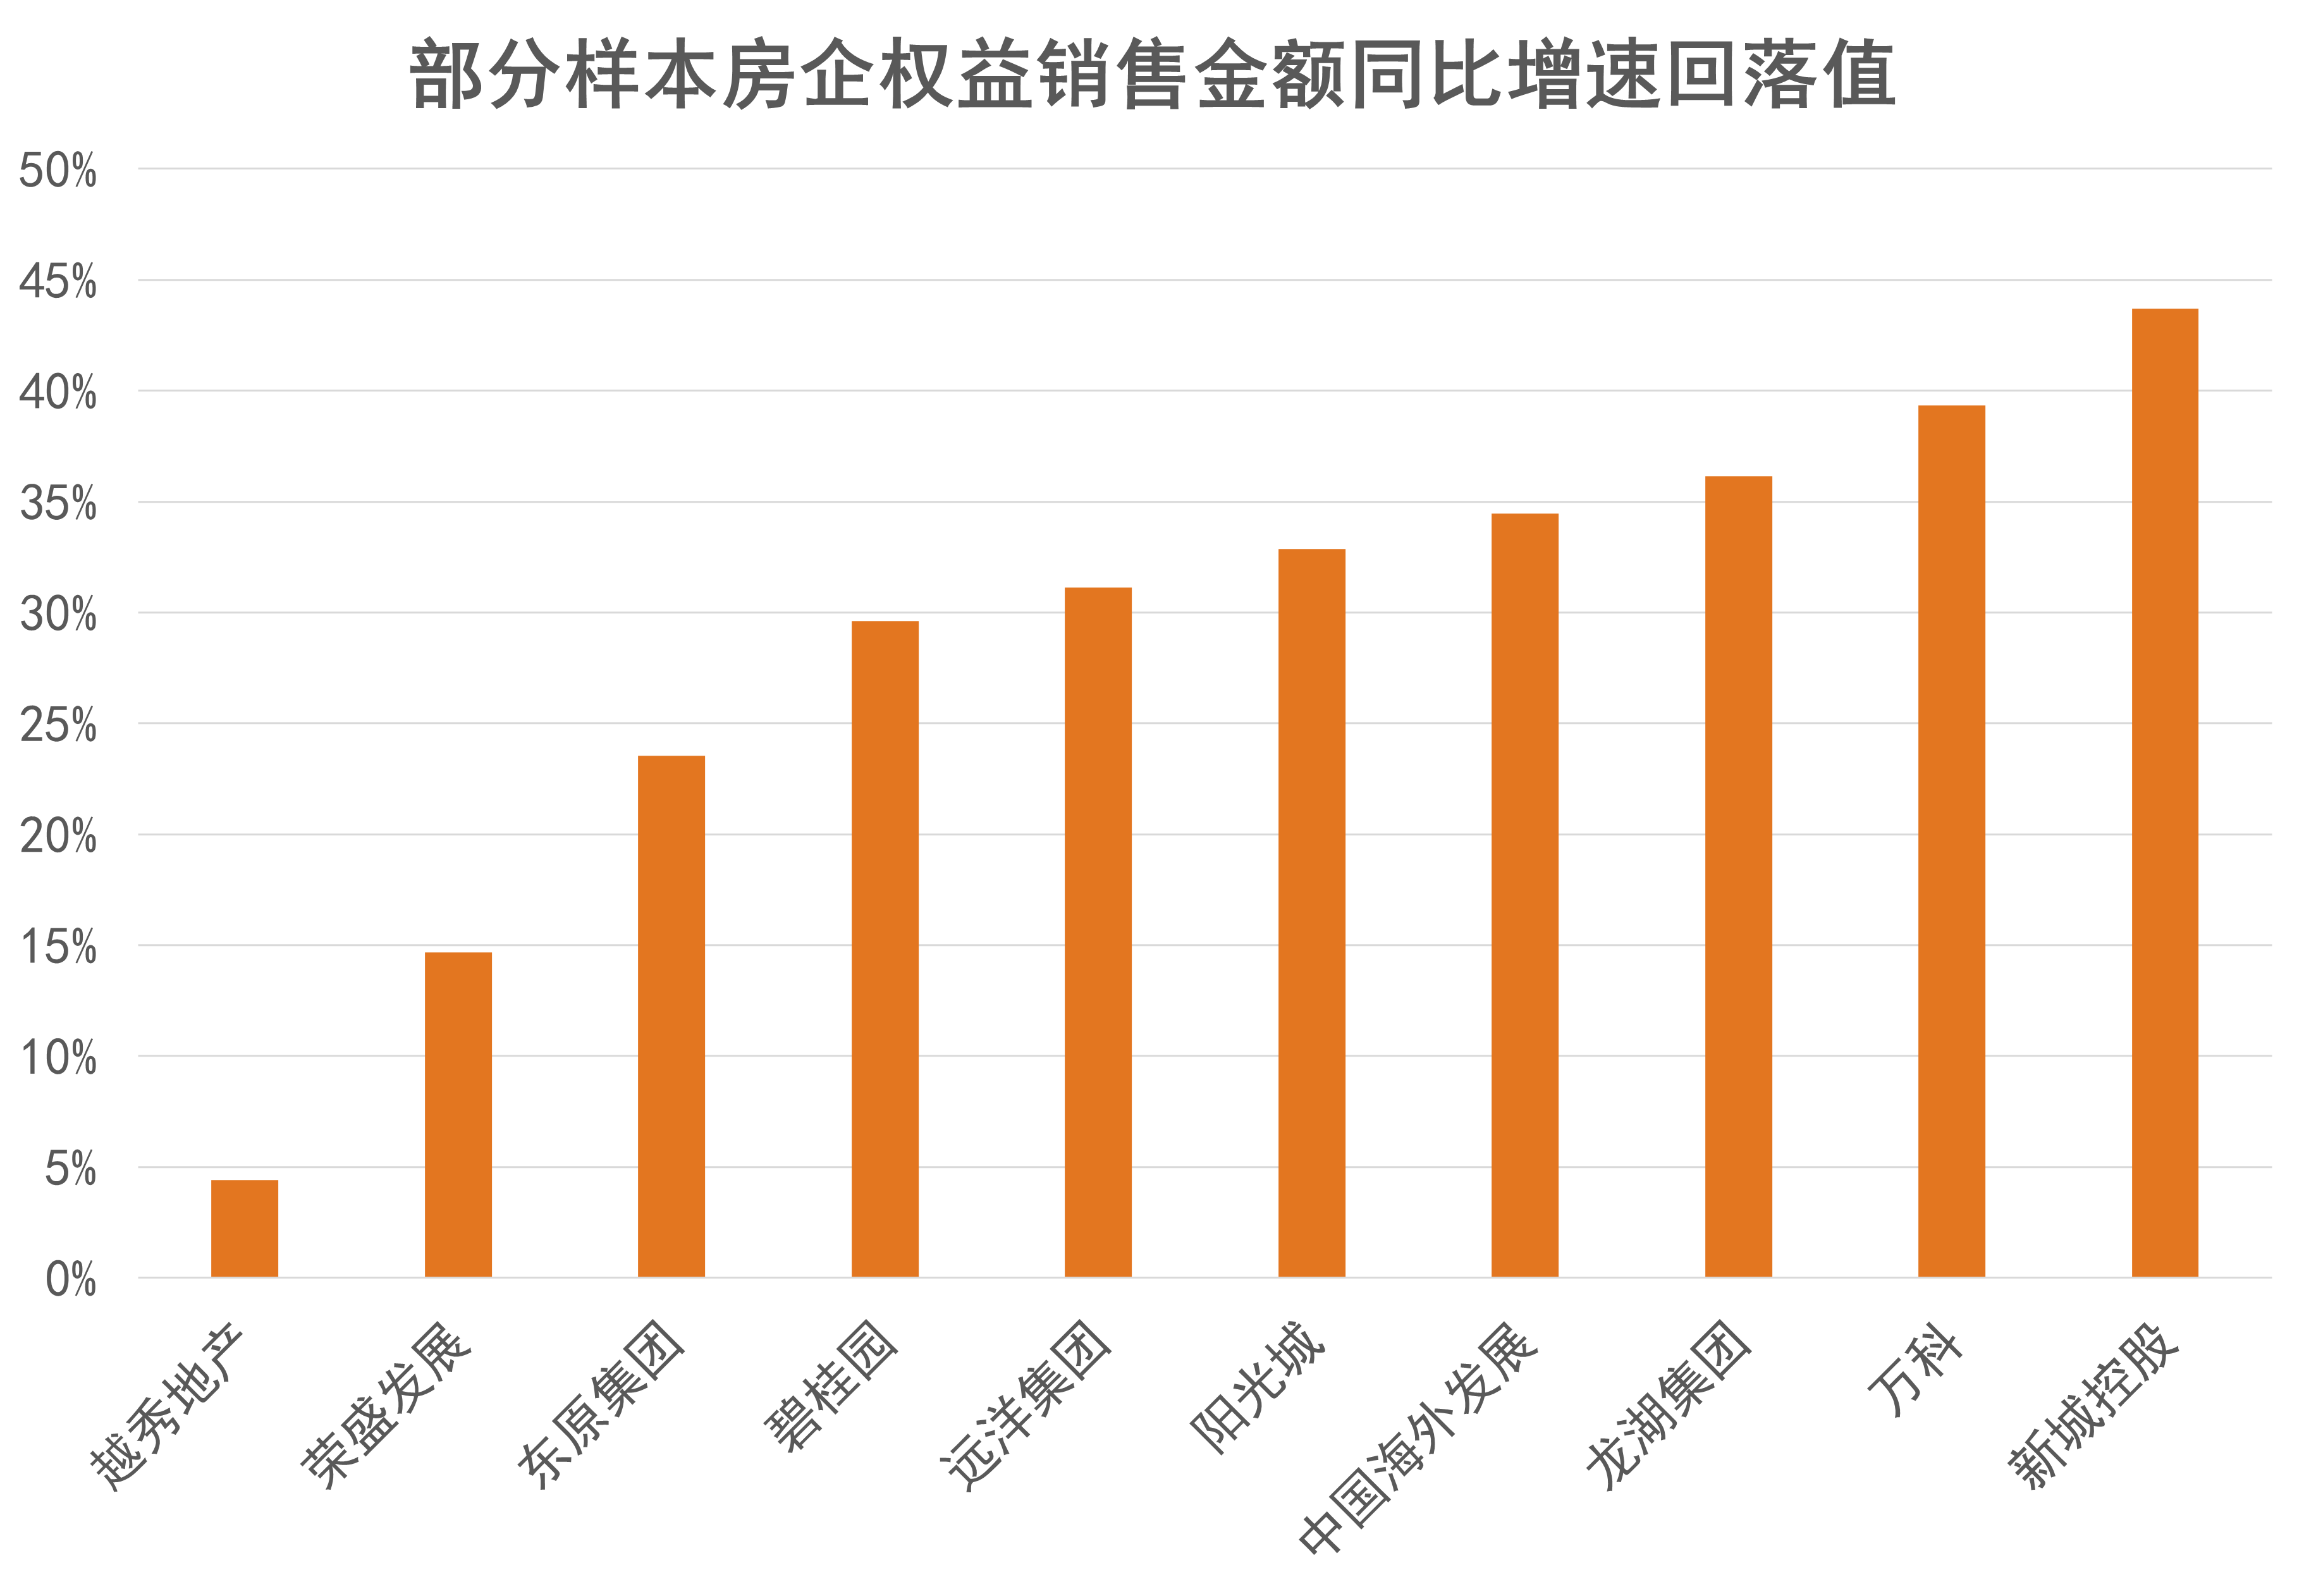
觀點指數計算上下半年權益銷售金額同比增速的回落值,以此衡量房企在樓市景氣下行時的相對銷售韌性,回落值越小,銷售韌性越大。
根據數據計算結果,100家卓越房企上下半年權益銷售增速回落值位於4.4%與259%之間,回落值中位數為73.7%。
數據來源:觀點指數整理
其中,越秀地產憑藉區域深耕優勢與當地樓市良好表現,回落值僅為 4.4%,銷售韌性凸顯;碧桂園、萬科、中海等頭部房企也通過出色的營銷渠道以及多區域貨值的彈性推售,回落值表現較為優異。
銷售韌性的另一個觀察視角是銷售均價,假設住宅銷售遭遇明顯下行壓力時,房企將出現降價促銷回籠資金的傾向。
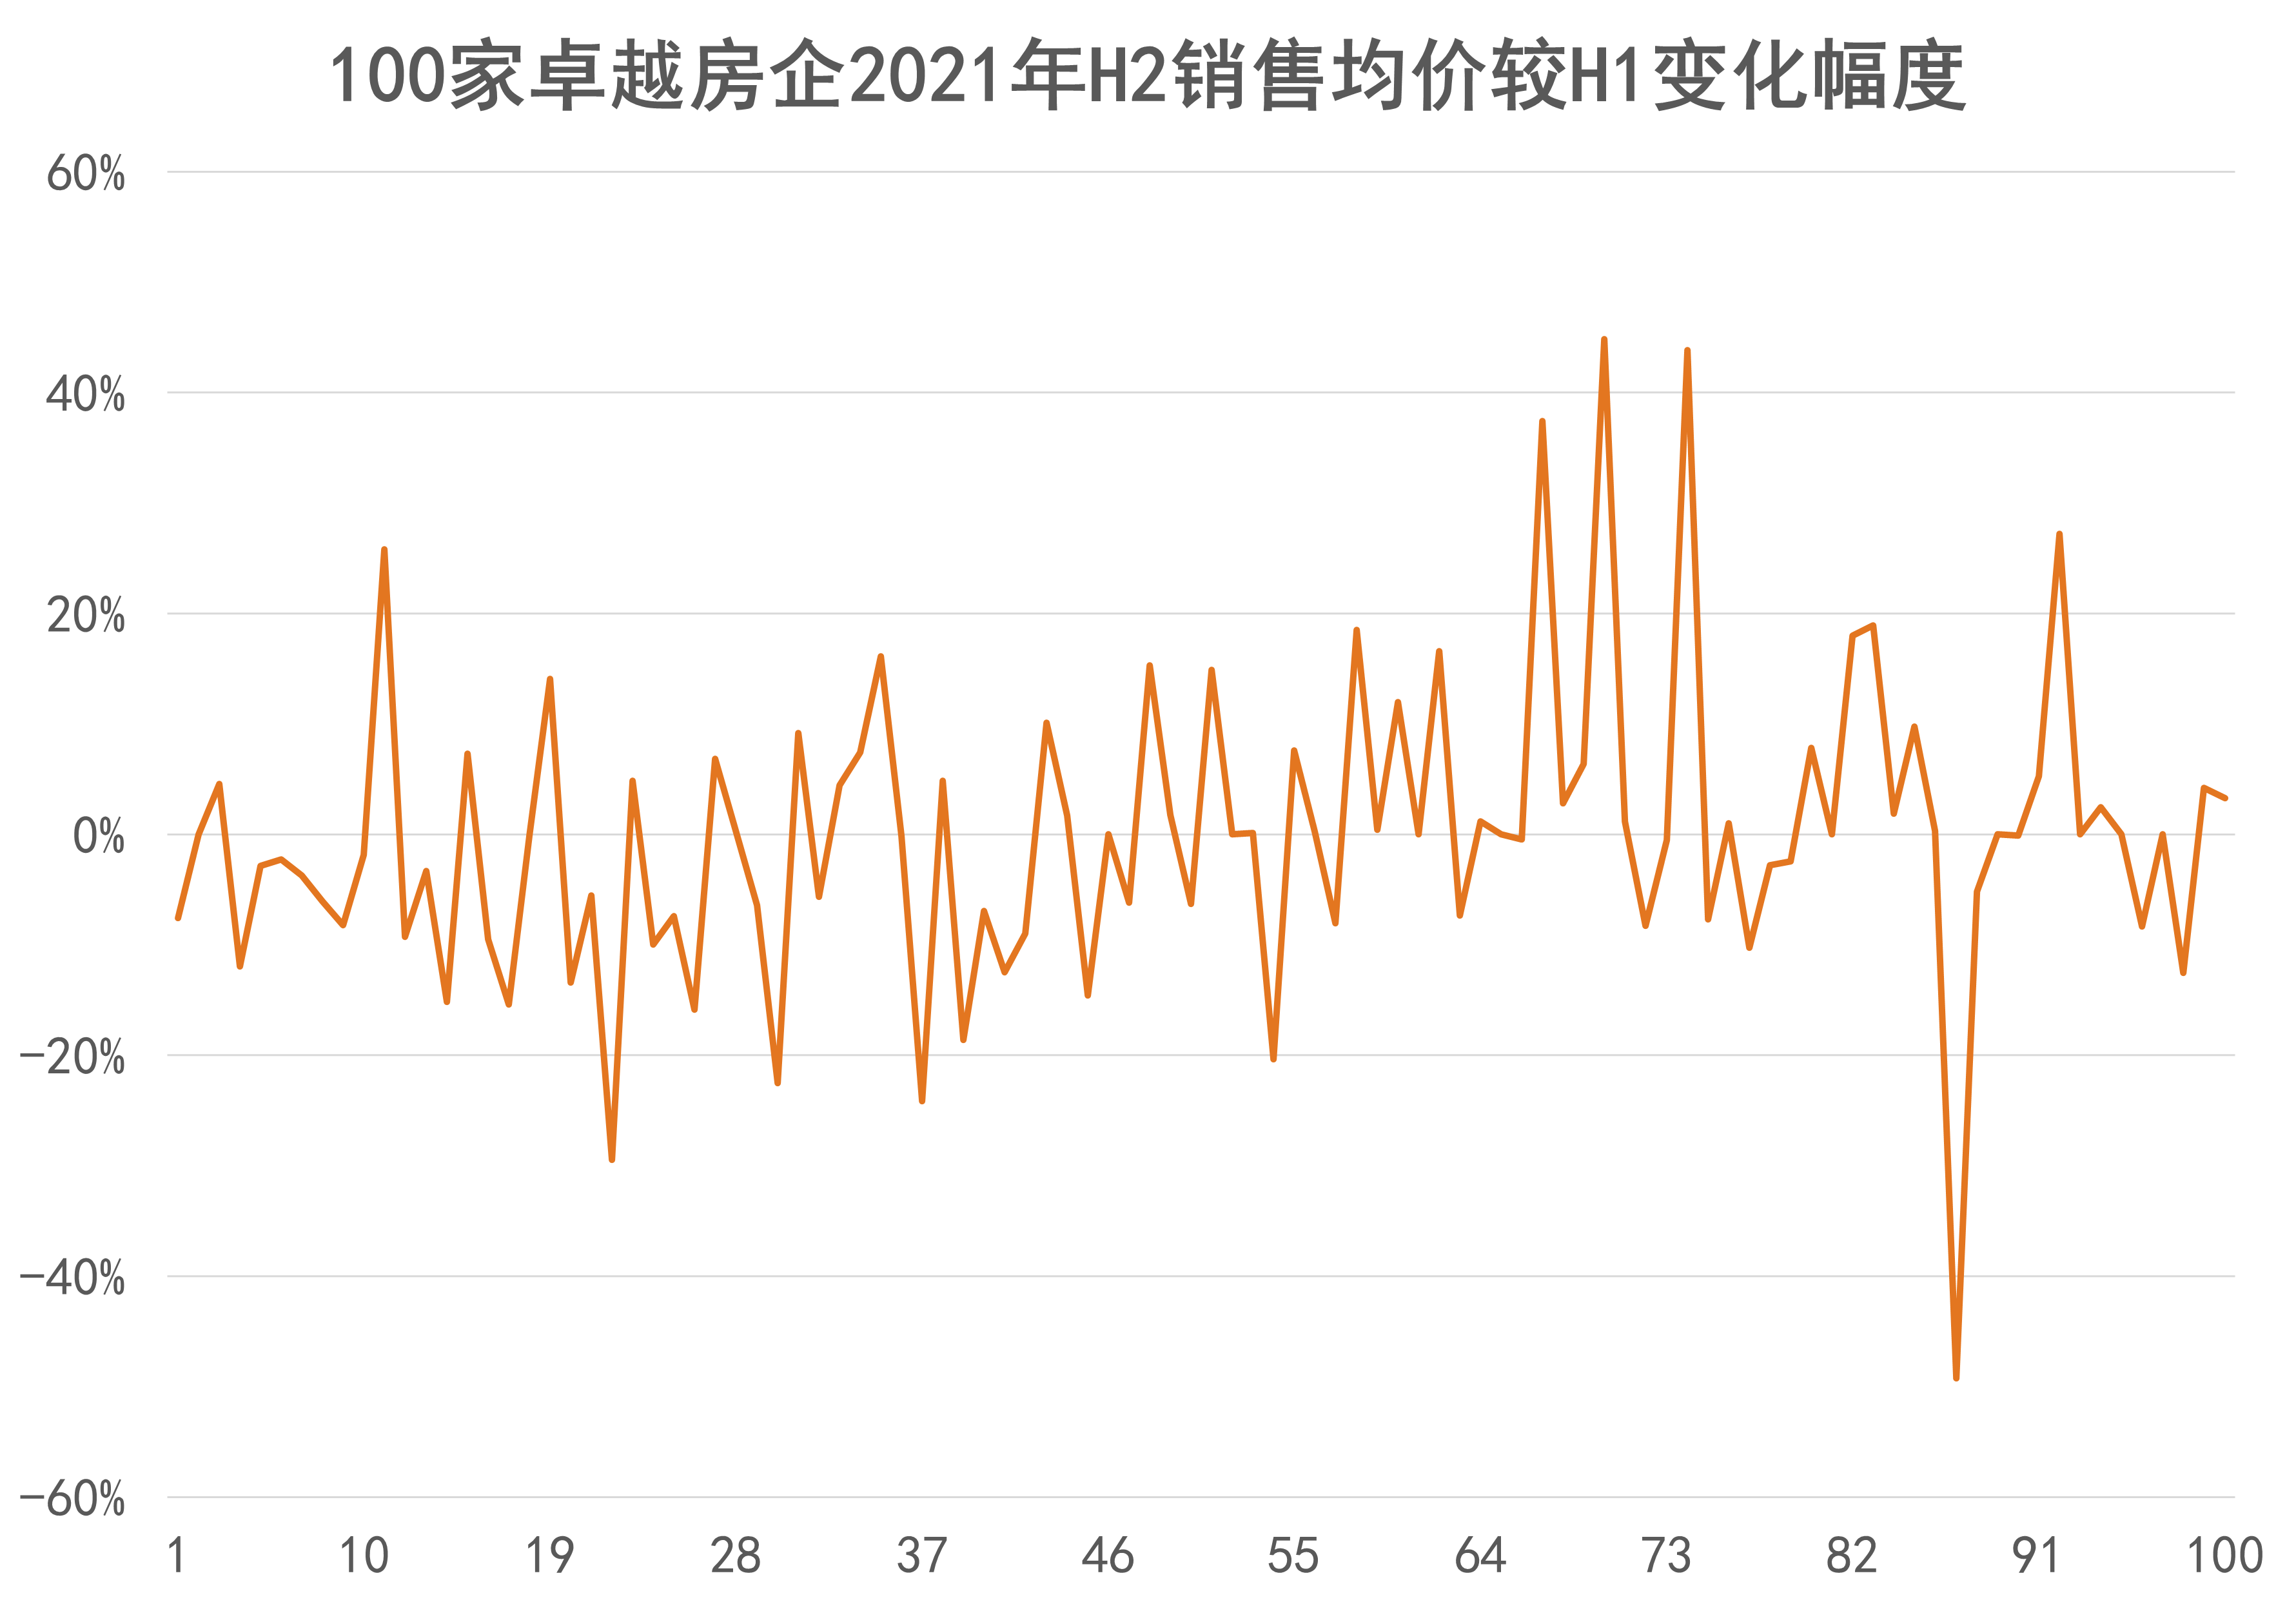
因此,計算2021年上下半年銷售均價變化幅度,作為判斷房企銷售韌性的輔助指標。銷售韌性越高,去化壓力越小,價格也會保持相對平穩。在下半年全口徑銷售回落值相仿的情況下,觀點指數對銷售價格表現堅挺的房企給予更高評價。
數據來源:觀點指數整理
數據計算結果顯示,100家卓越房企2021年下半年銷售均價較上半年變化幅度位於-49.3%至44.9%區間。對比上半年,52家樣本房企下半年銷售均價穩中有升,剩餘48家房企則出現下降。
其中,華潤置地、濱江集團、中糧大悅城等房企下半年銷售均價較上半年出現雙位數增幅,在樓市景氣下行時體現出更強的銷售定力和韌性。
土儲貨值分化明顯,質量成為禦寒關鍵
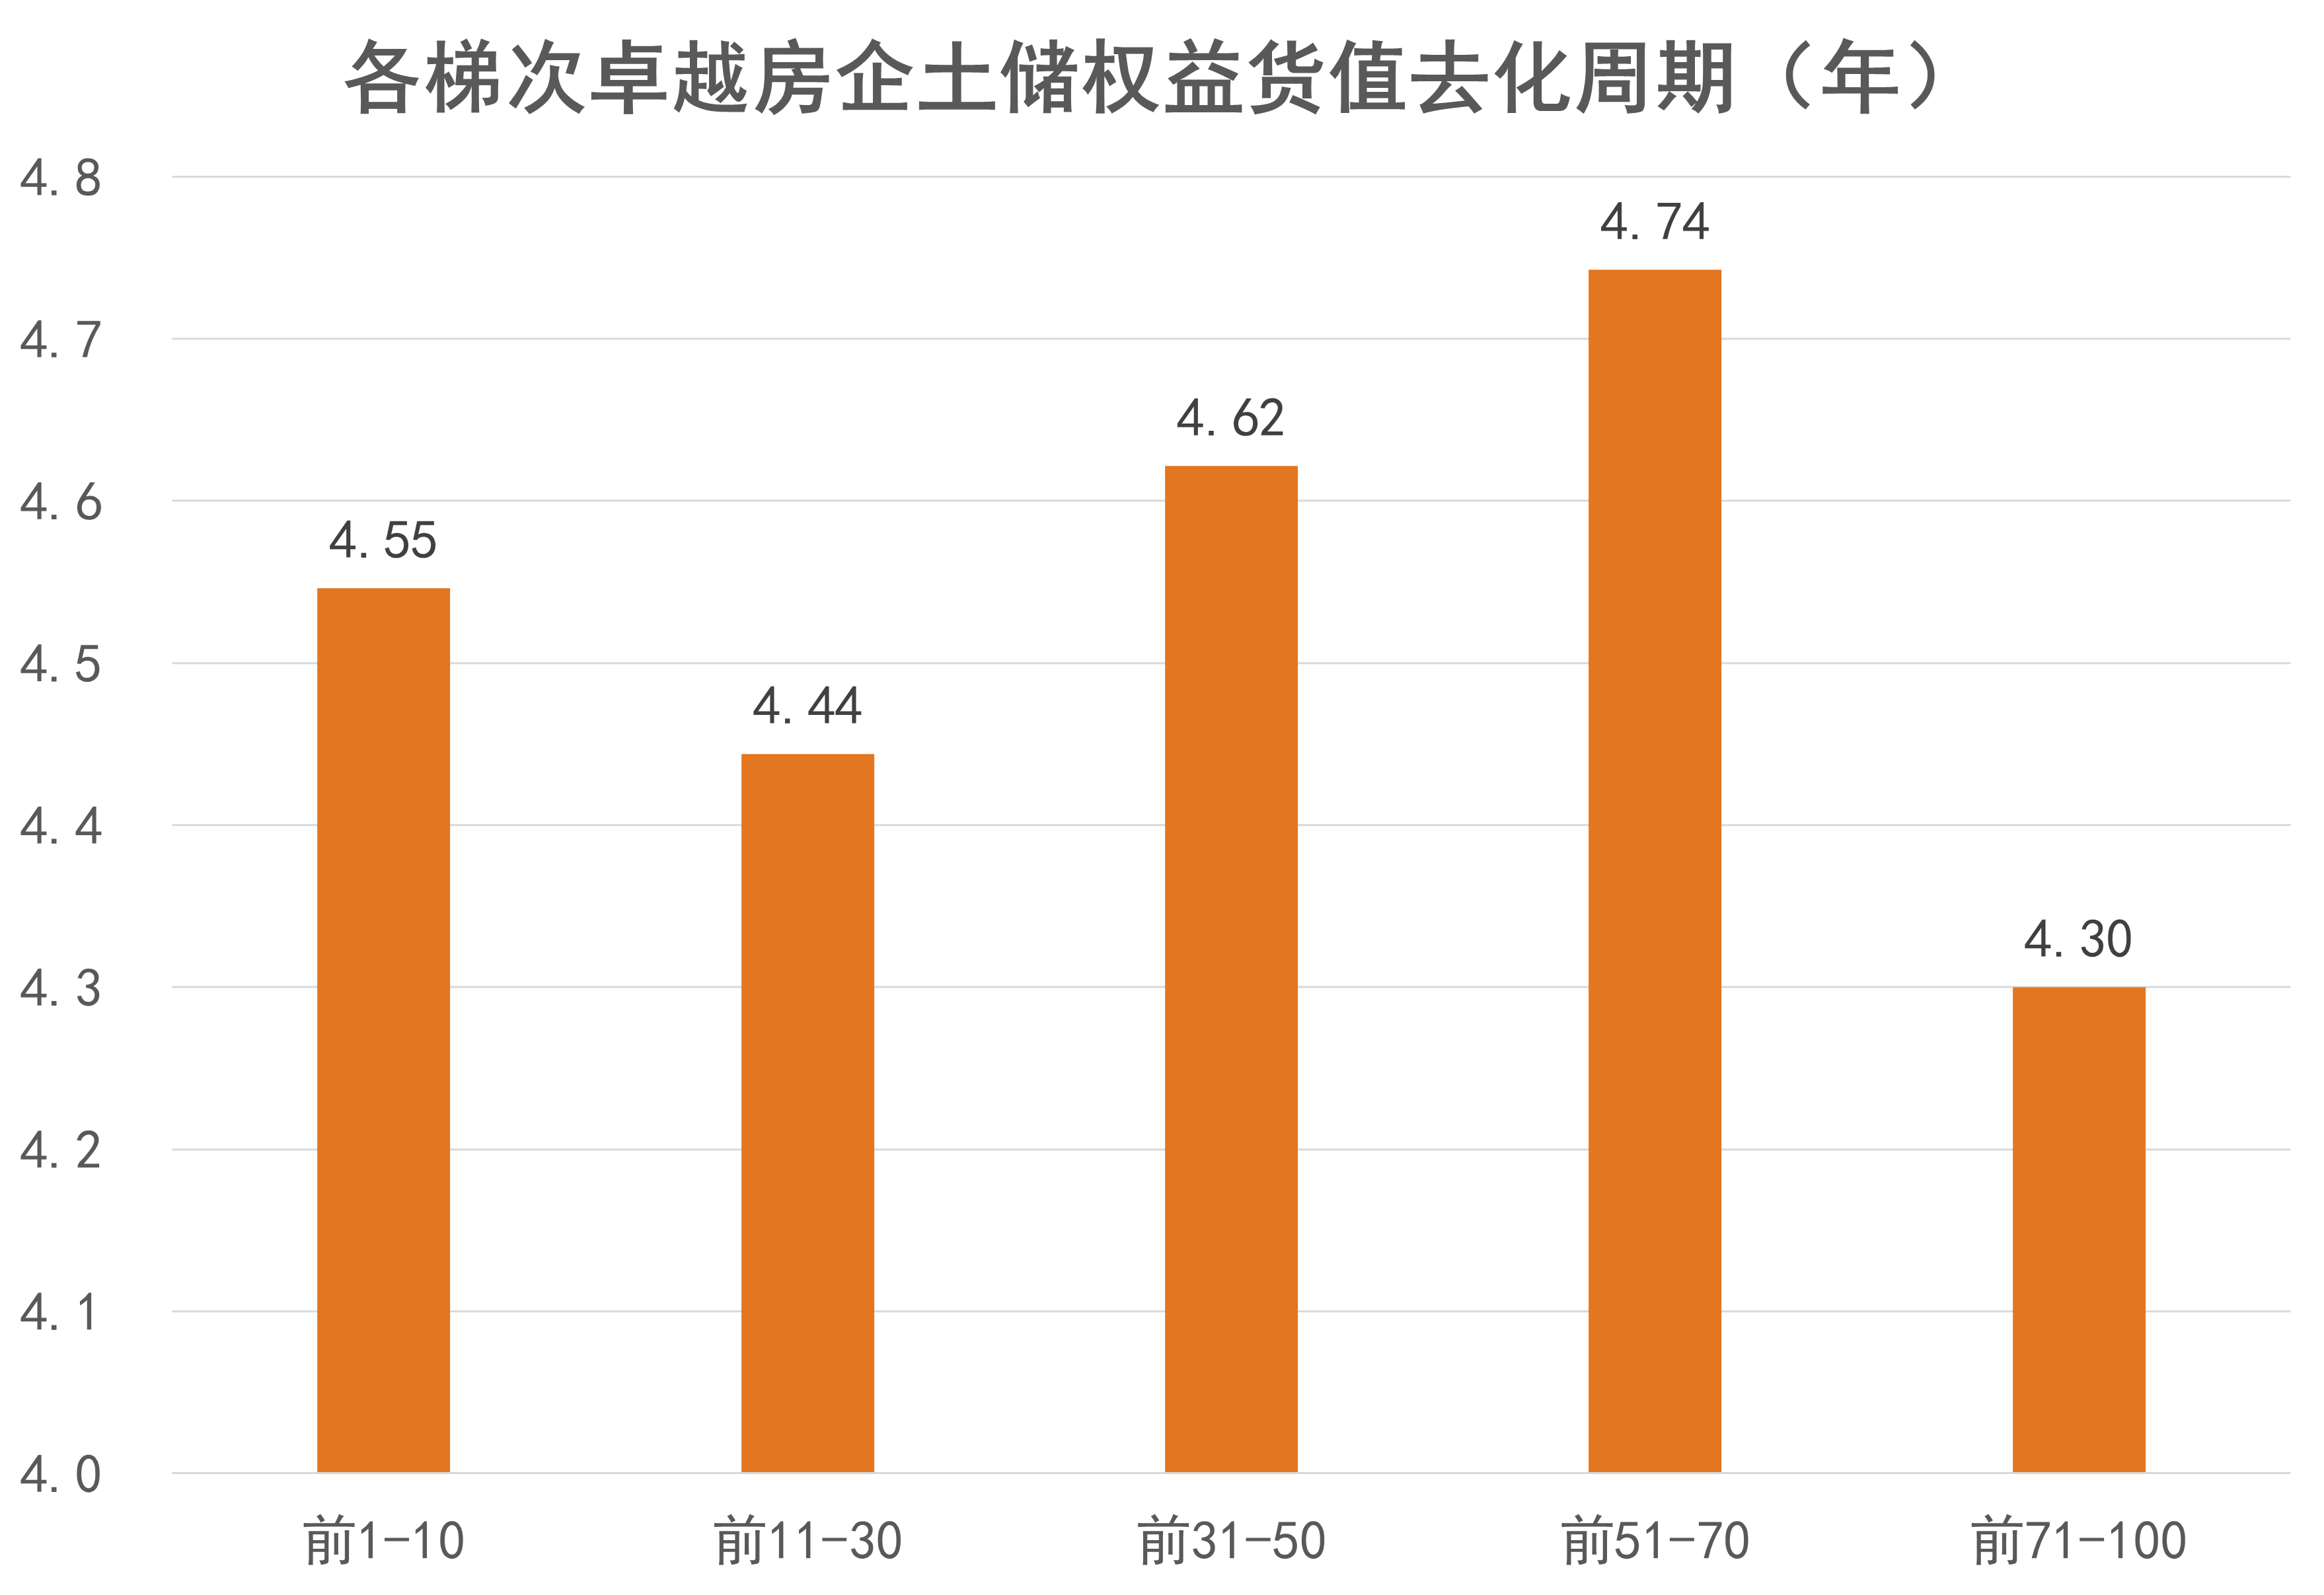
未來銷售規模考量方面,觀點指數以權益土儲貨值為主要觀察指標,通過計算土儲權益貨值與權益銷售的比值,得到去化週期,以此評估不拿地擴儲的極端條件下,房企當前土儲貨值可以支撐銷售的時間長度。
權益土儲貨值越大,去化週期也將越長,在保證銷售規模以及減少投拓支出之間的戰略選擇空間也將越大。
數據來源:觀點指數整理
根據計算結果,100家卓越房企土儲權益貨值為383536億元,去化週期為4.48。其中,前31-50家房企以及前51-70房企的土儲權益貨值相對充足,分別可以支撐未來4.74年以及4.62年的發展,優於房企整體平均水平。
從個體表現來看,房企權益土儲分化明顯。保利發展以及越秀地產等房企權益土地貨值龐大且充足,去化週期高達6年以上;即使未來減少拿地,這些房企也有充足土儲貨值資本,用來確保銷售規模以及現金回款。少數房企權益土儲去化週期不足1年,未來擴儲壓力明顯。
另一方面,權益土儲貨值除了能夠評估房企有多少的貨源可以支撐未來銷售之外,亦能夠考量房企的資金變現能力與風險抵禦能力,這在當前融資收緊環境下尤為關鍵。
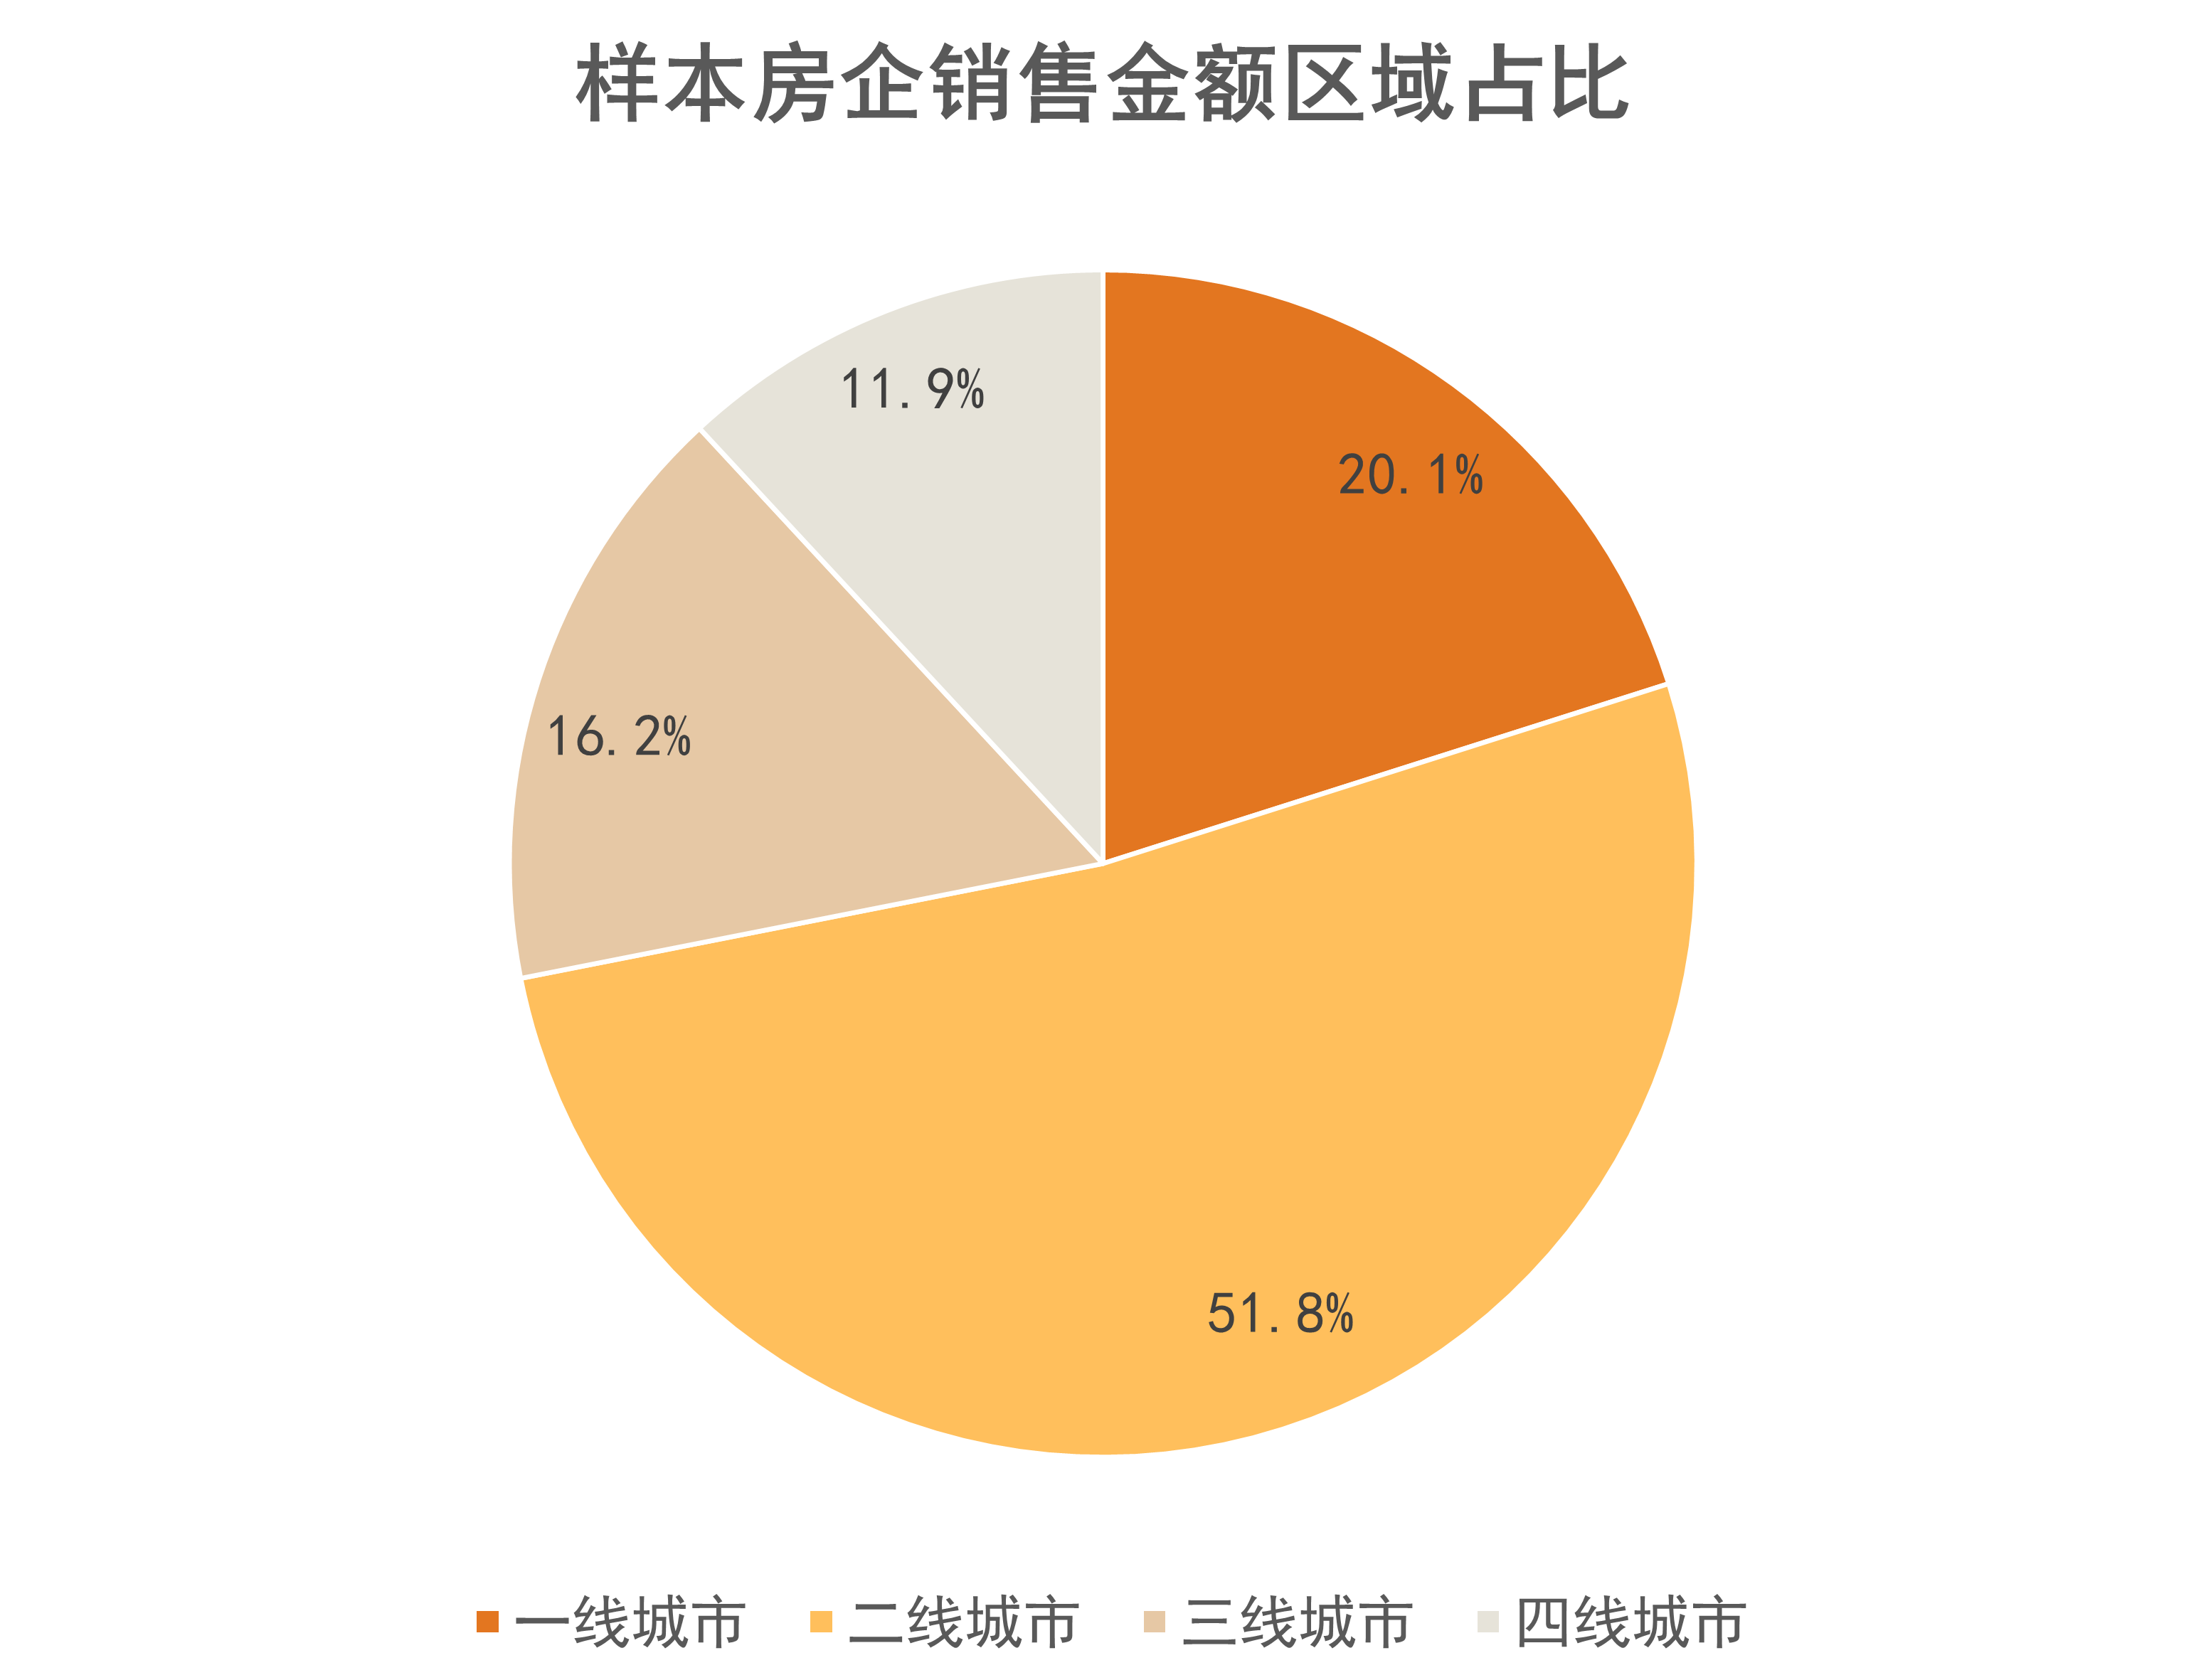
土儲貨值能否變現跟所處城市以及未來樓市價格預期密切關係,觀點指數以房地產卓越企業表現研究體系內49家房企作為樣本,觀察上述房企在各能級城市中的銷售金額。
數據來源:觀點指數整理
其中,一線城市和二線城市是樣本房企主要銷售區域,銷售金額佔比高達71.9%,三線佔比為16.2%,四線最少,僅為11.9%。
數據來源:觀點指數整理
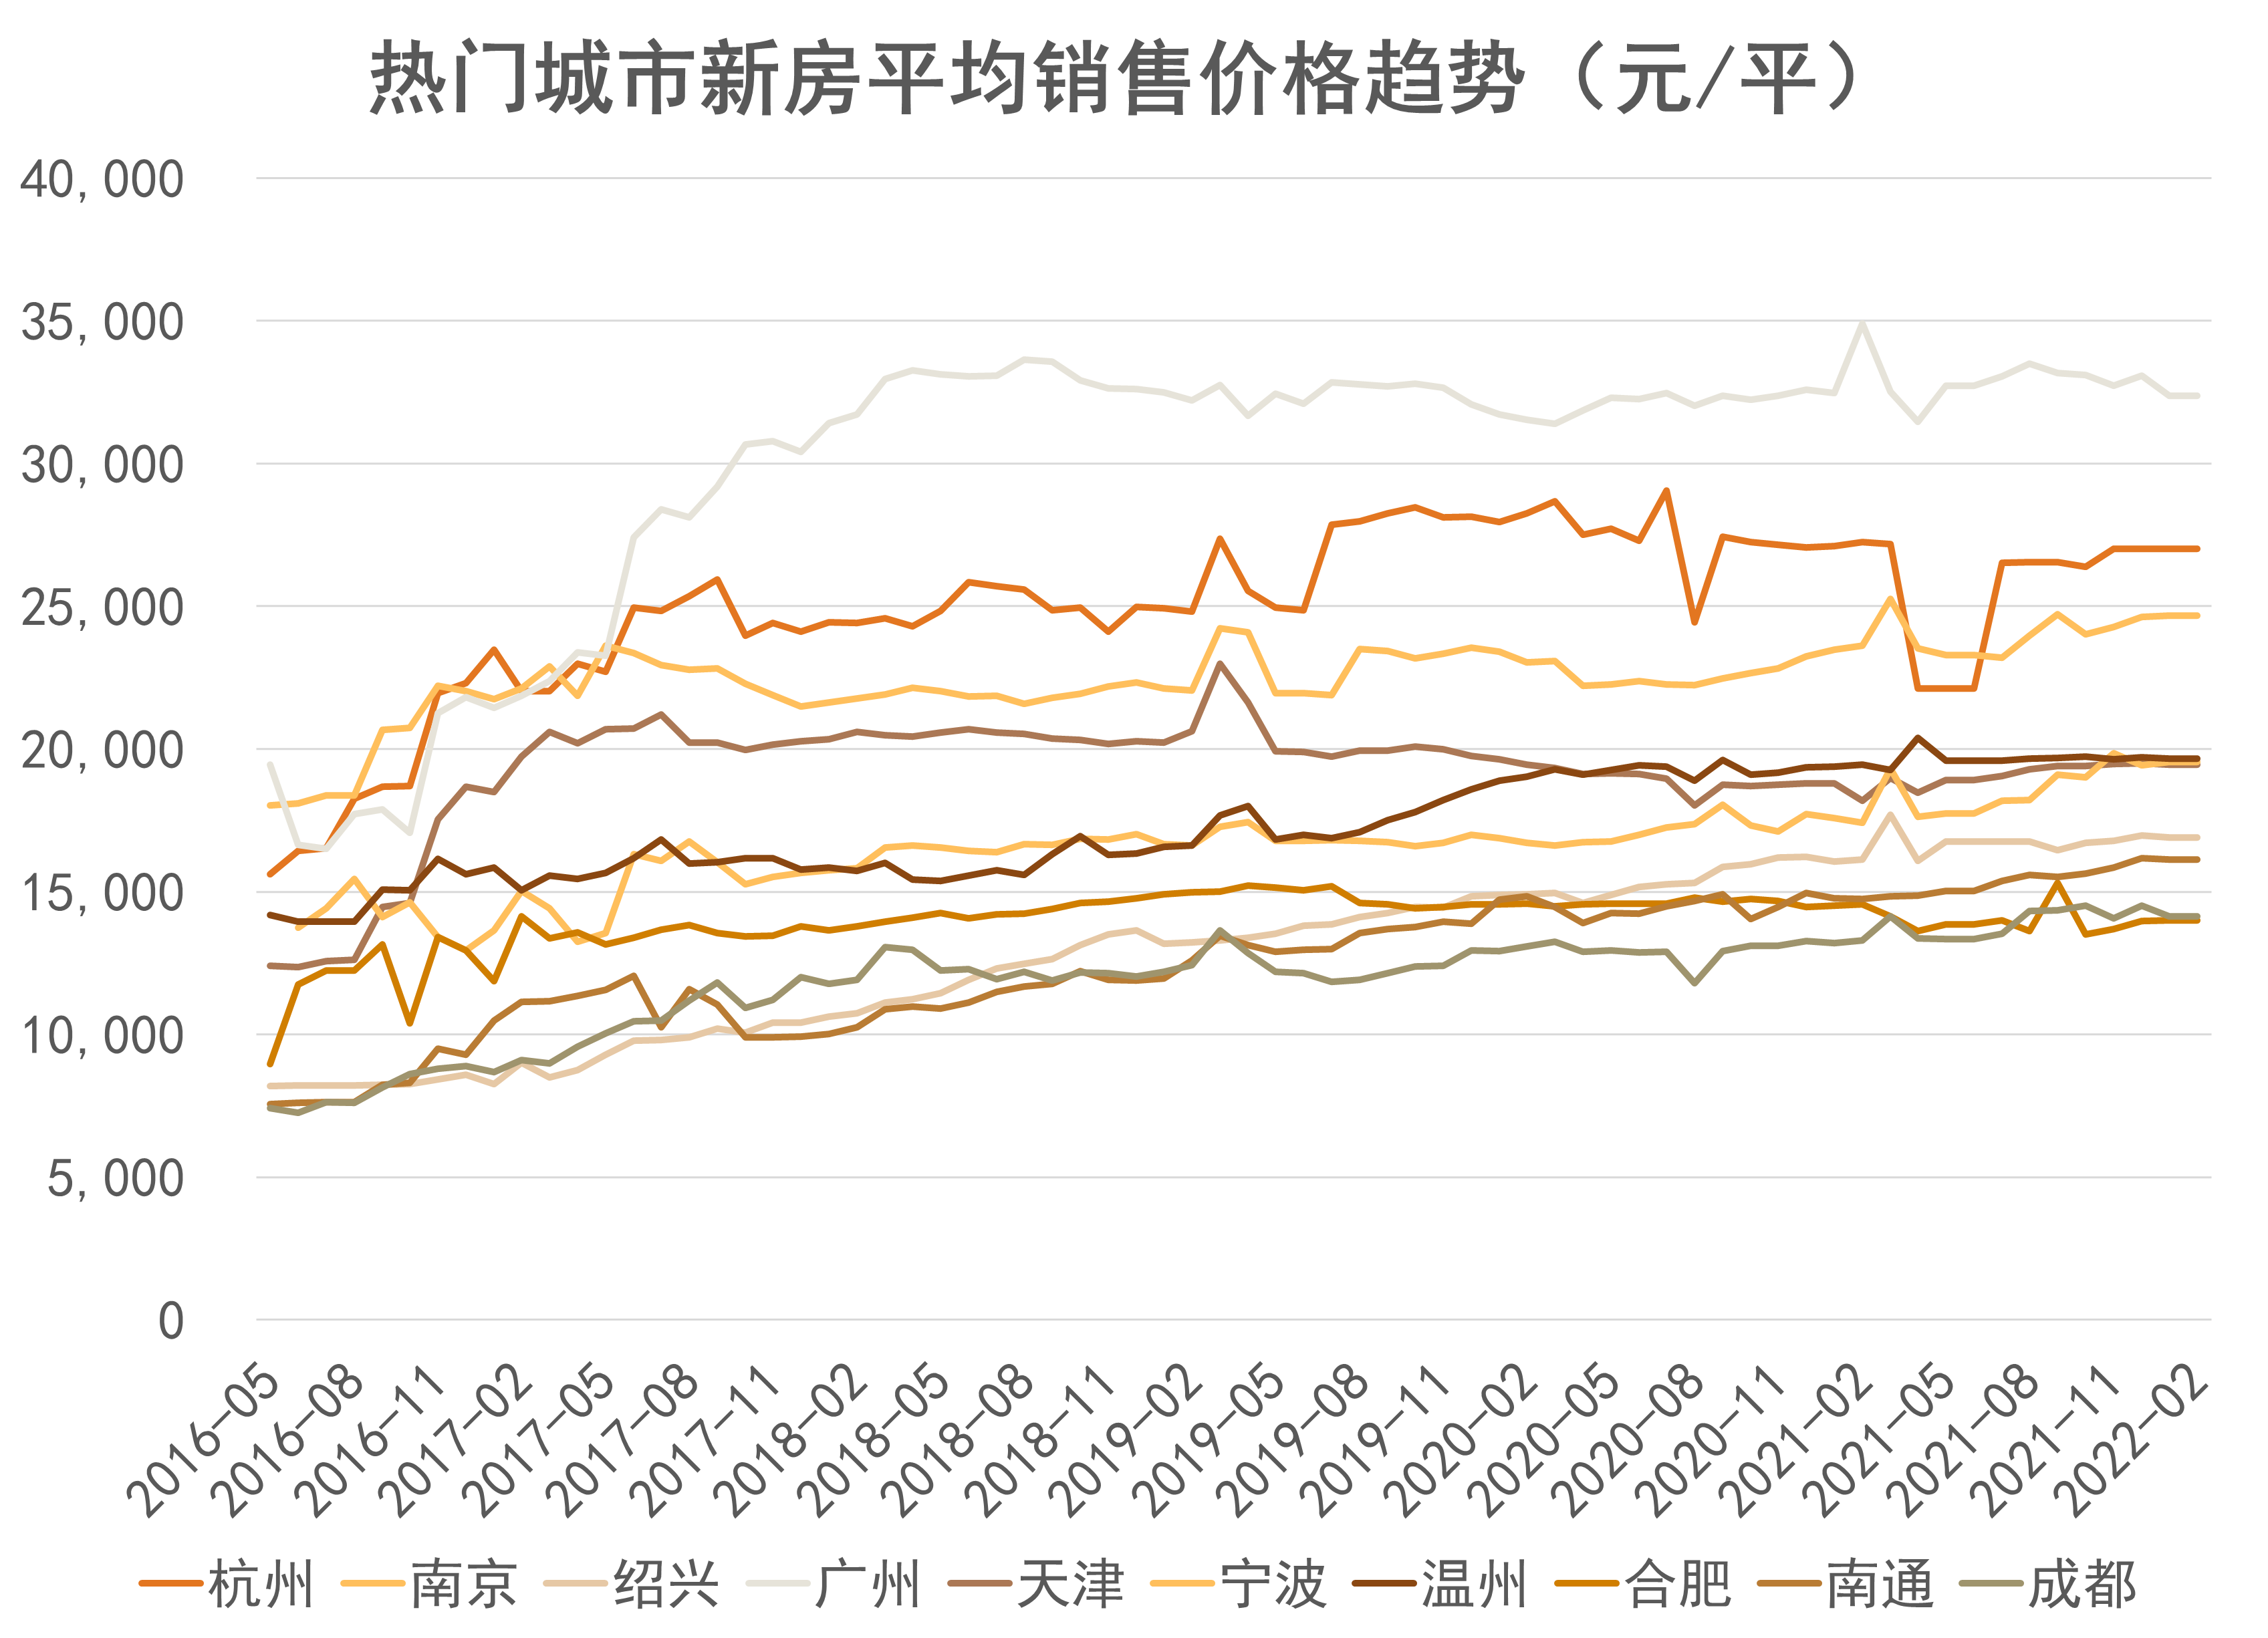
眾多一二線城市中,杭州、南京、紹興、廣州、天津、寧波、溫州、合肥、南通、成都等城市樓市表現較好,成為了樣本房企在2021年錄得較高銷售金額的城市。這些城市近幾年樓市價格呈現穩中有升,是房企佈局的熱門城市。
觀點指數緊密跟蹤近期住宅銷售情況以及樓市價格走勢,以此來界定重點城市,並根據重點城市項目土儲佔比,評估房企貨值未來保值升值空間,人口淨流入以及城市住宅庫存表現也是重要的參考指標。
數據來源:觀點指數整理
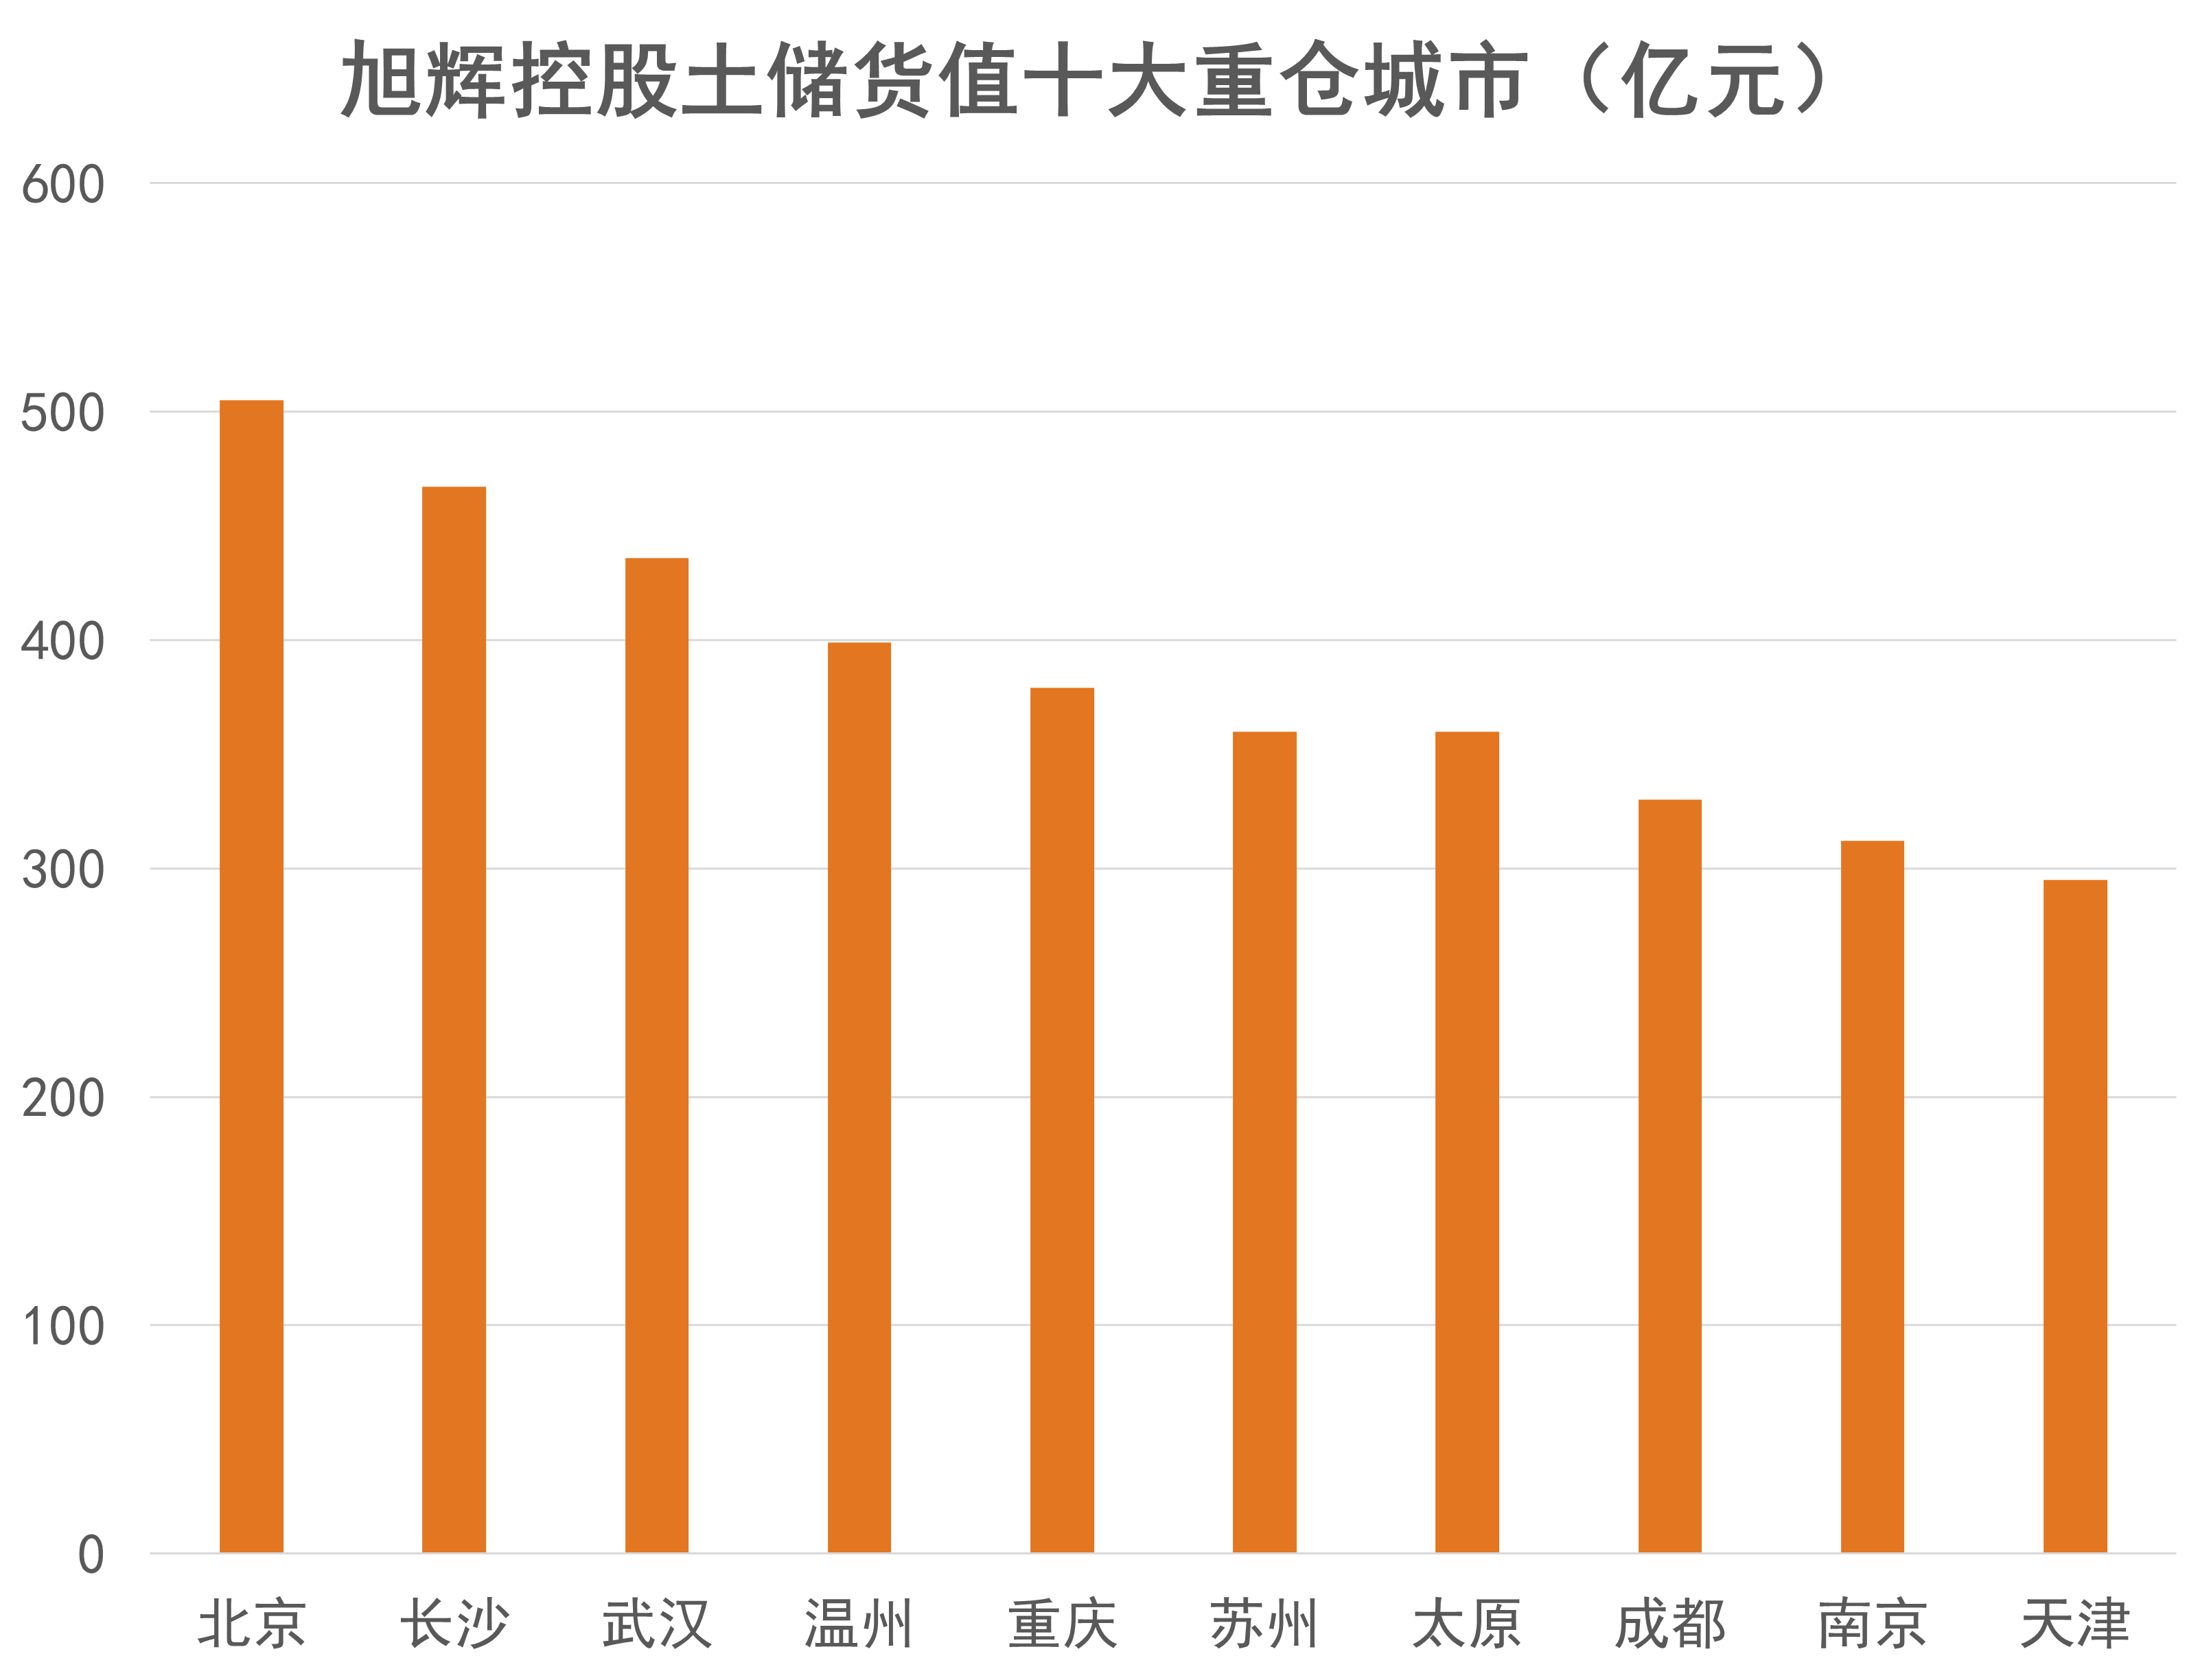
以旭輝控股為例,截至 2021年中期,旭輝控股開發項目遍佈85個城市,土儲總建面6857萬平方米。其中,一二線項目佔比高達85%,貨值前10城市分別是北京、長沙、武漢、溫州、重慶、蘇州、太原、成都、南京和天津。
整體來看,2021年旭輝控股嚴守深耕核心一二線城市的投資原則,主要在北京、上海、杭州、南京、合肥、溫州、廣州、武漢等核心城市參與土拍,新增土儲建面1170萬平方米,項目未來保值能力強。
地市先熱後冷,收併購潮改變行業格局
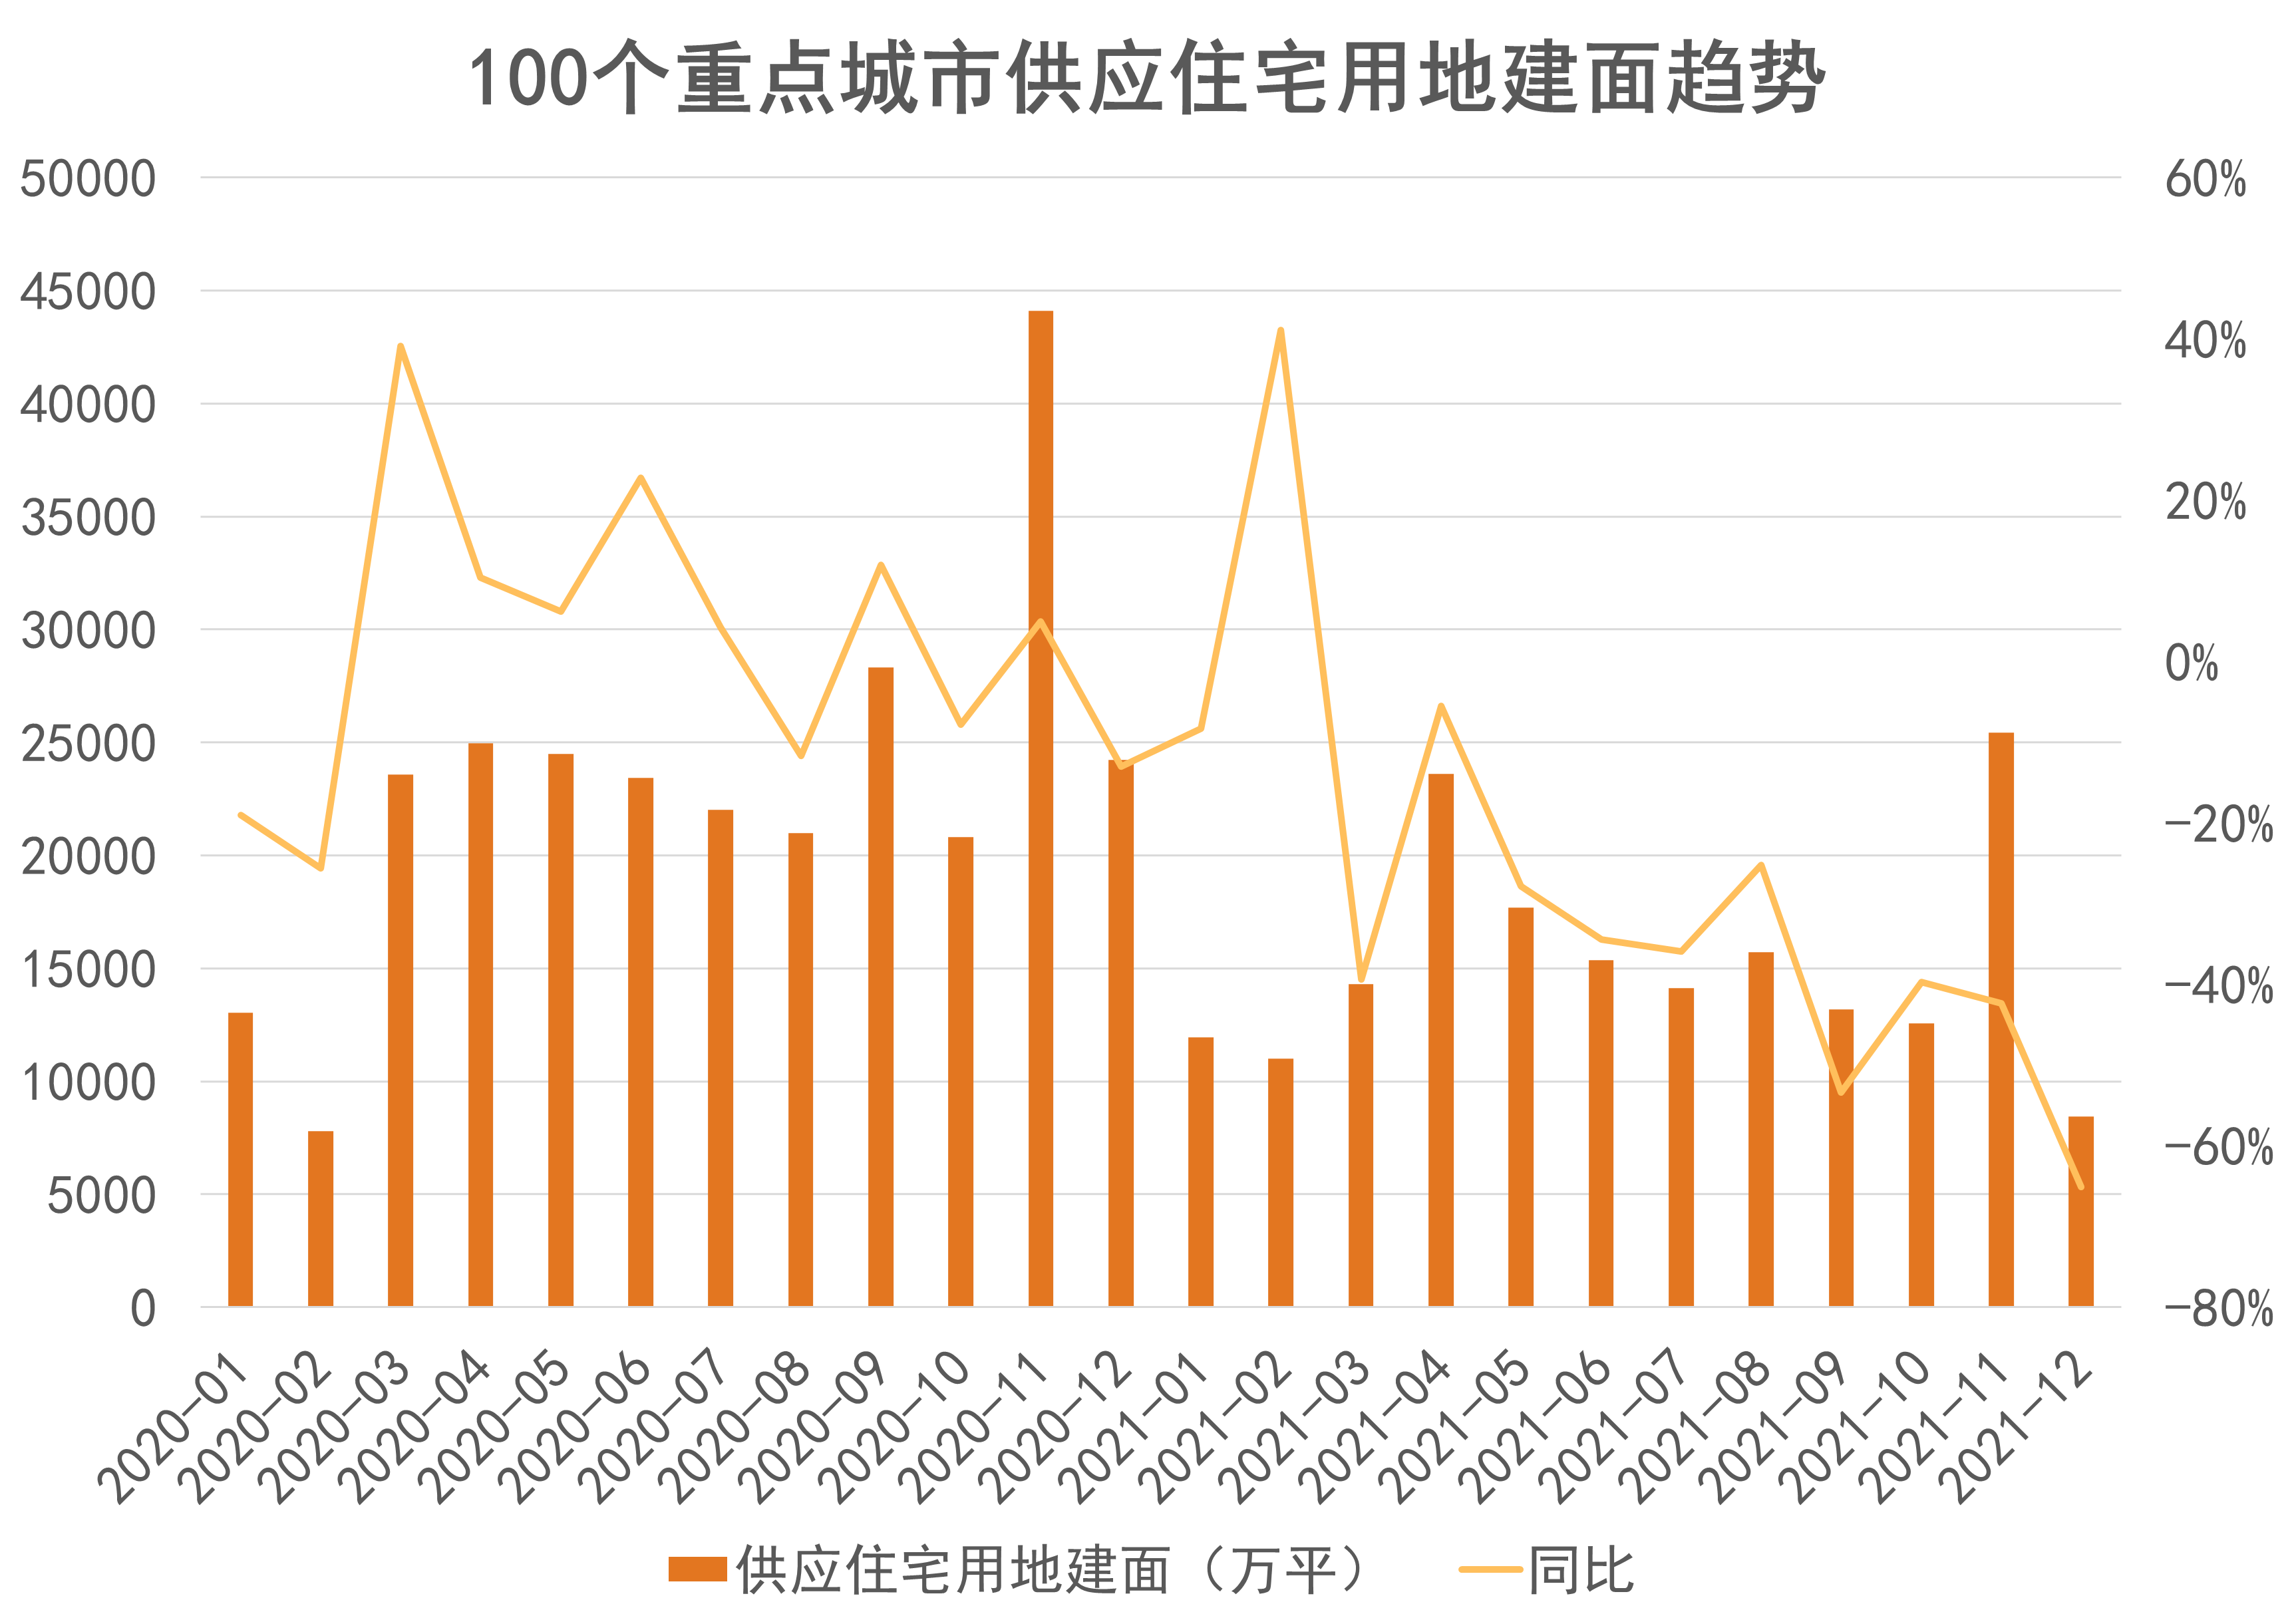
除了區域佈局之外,擴儲規模是一個值得關注的增量指標,跟房企未來銷售體量與貨值情況有密切聯繫。
數據來源:Wind,觀點指數整理
回顧全年,2021年100個城市供應住宅用地24362宗,供應住宅用地建築面積183354萬平方米,同比減少34%。
實施集中供地政策之後,土地市場呈現出階段性出讓高峯,4月、8月以及11月是集中供地的主要月份。
數據來源:Wind,觀點指數整理
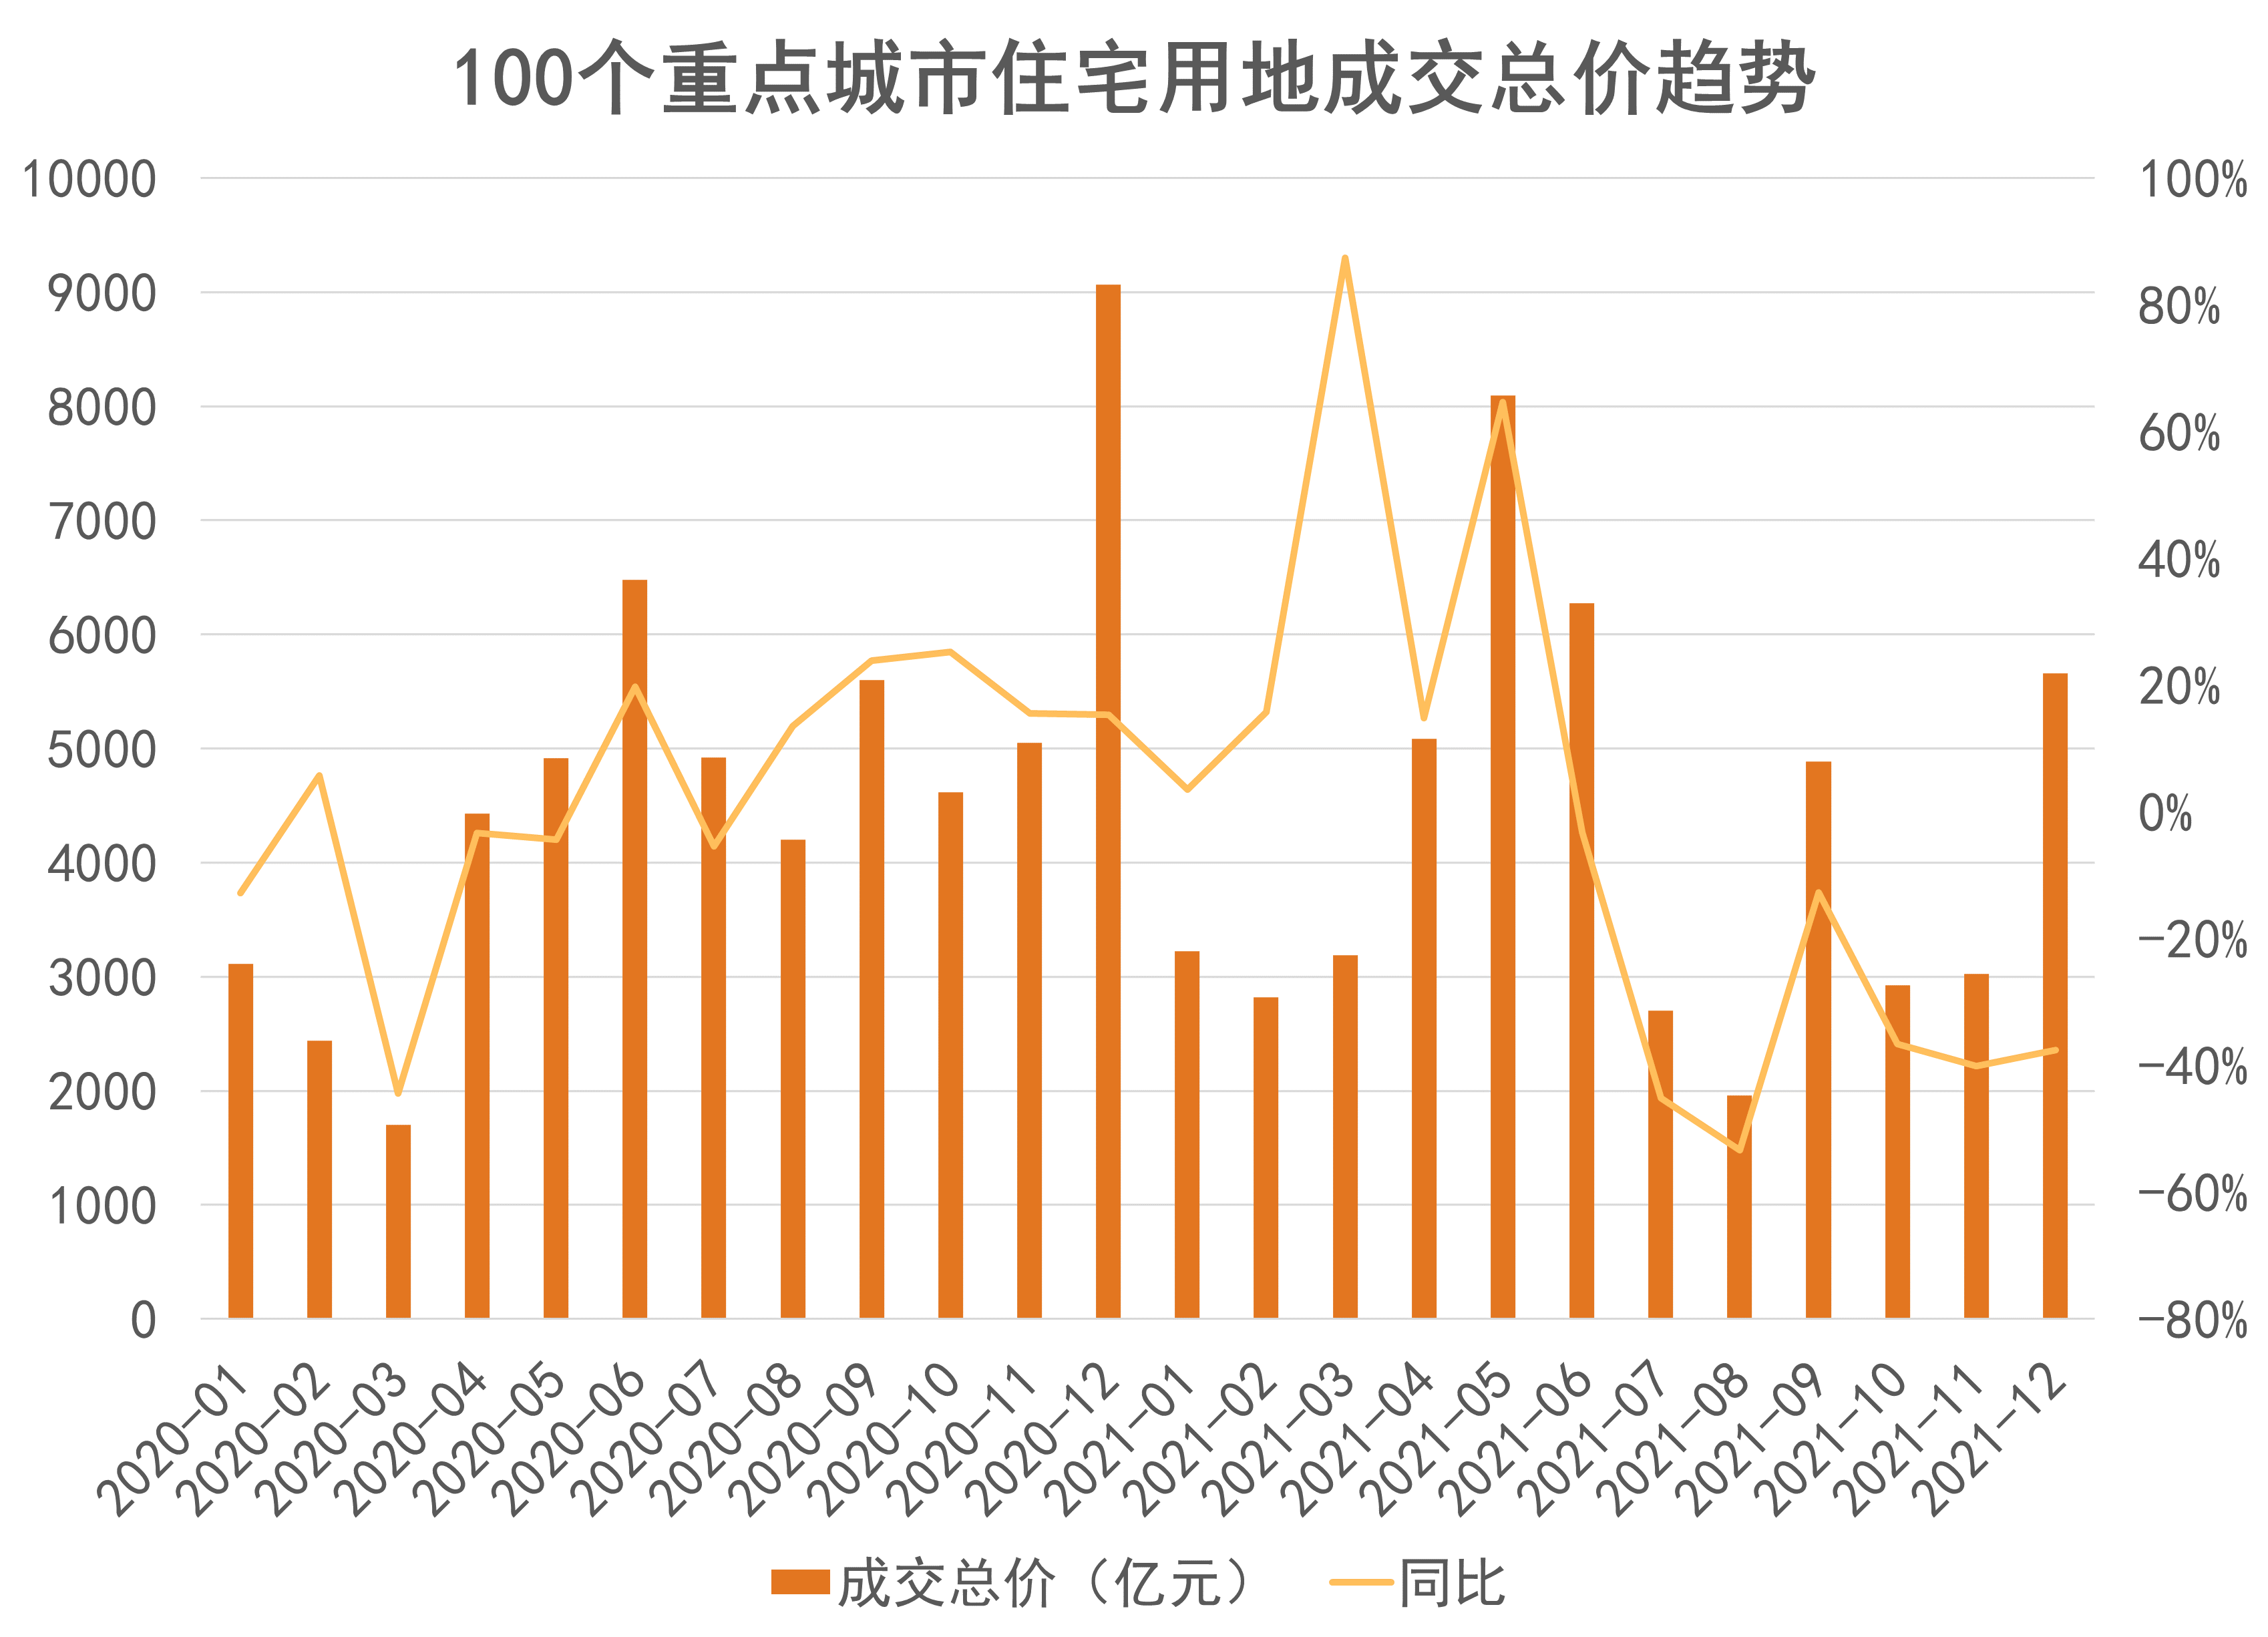
土 地成交方面,2021年100個重點城市成交住宅用地20440宗,成交土地建築面積121530萬平方米,同比減少29.6%;成交總價49836億元,同比減少11.8%。
由於房企開發節奏和資金限制等因素,整體土地市場先熱後冷趨勢明顯。2021年100個重點城市上半年住宅用地成交總價同比增速為24.3%,下半年成交總價增幅下降至-36.8%。
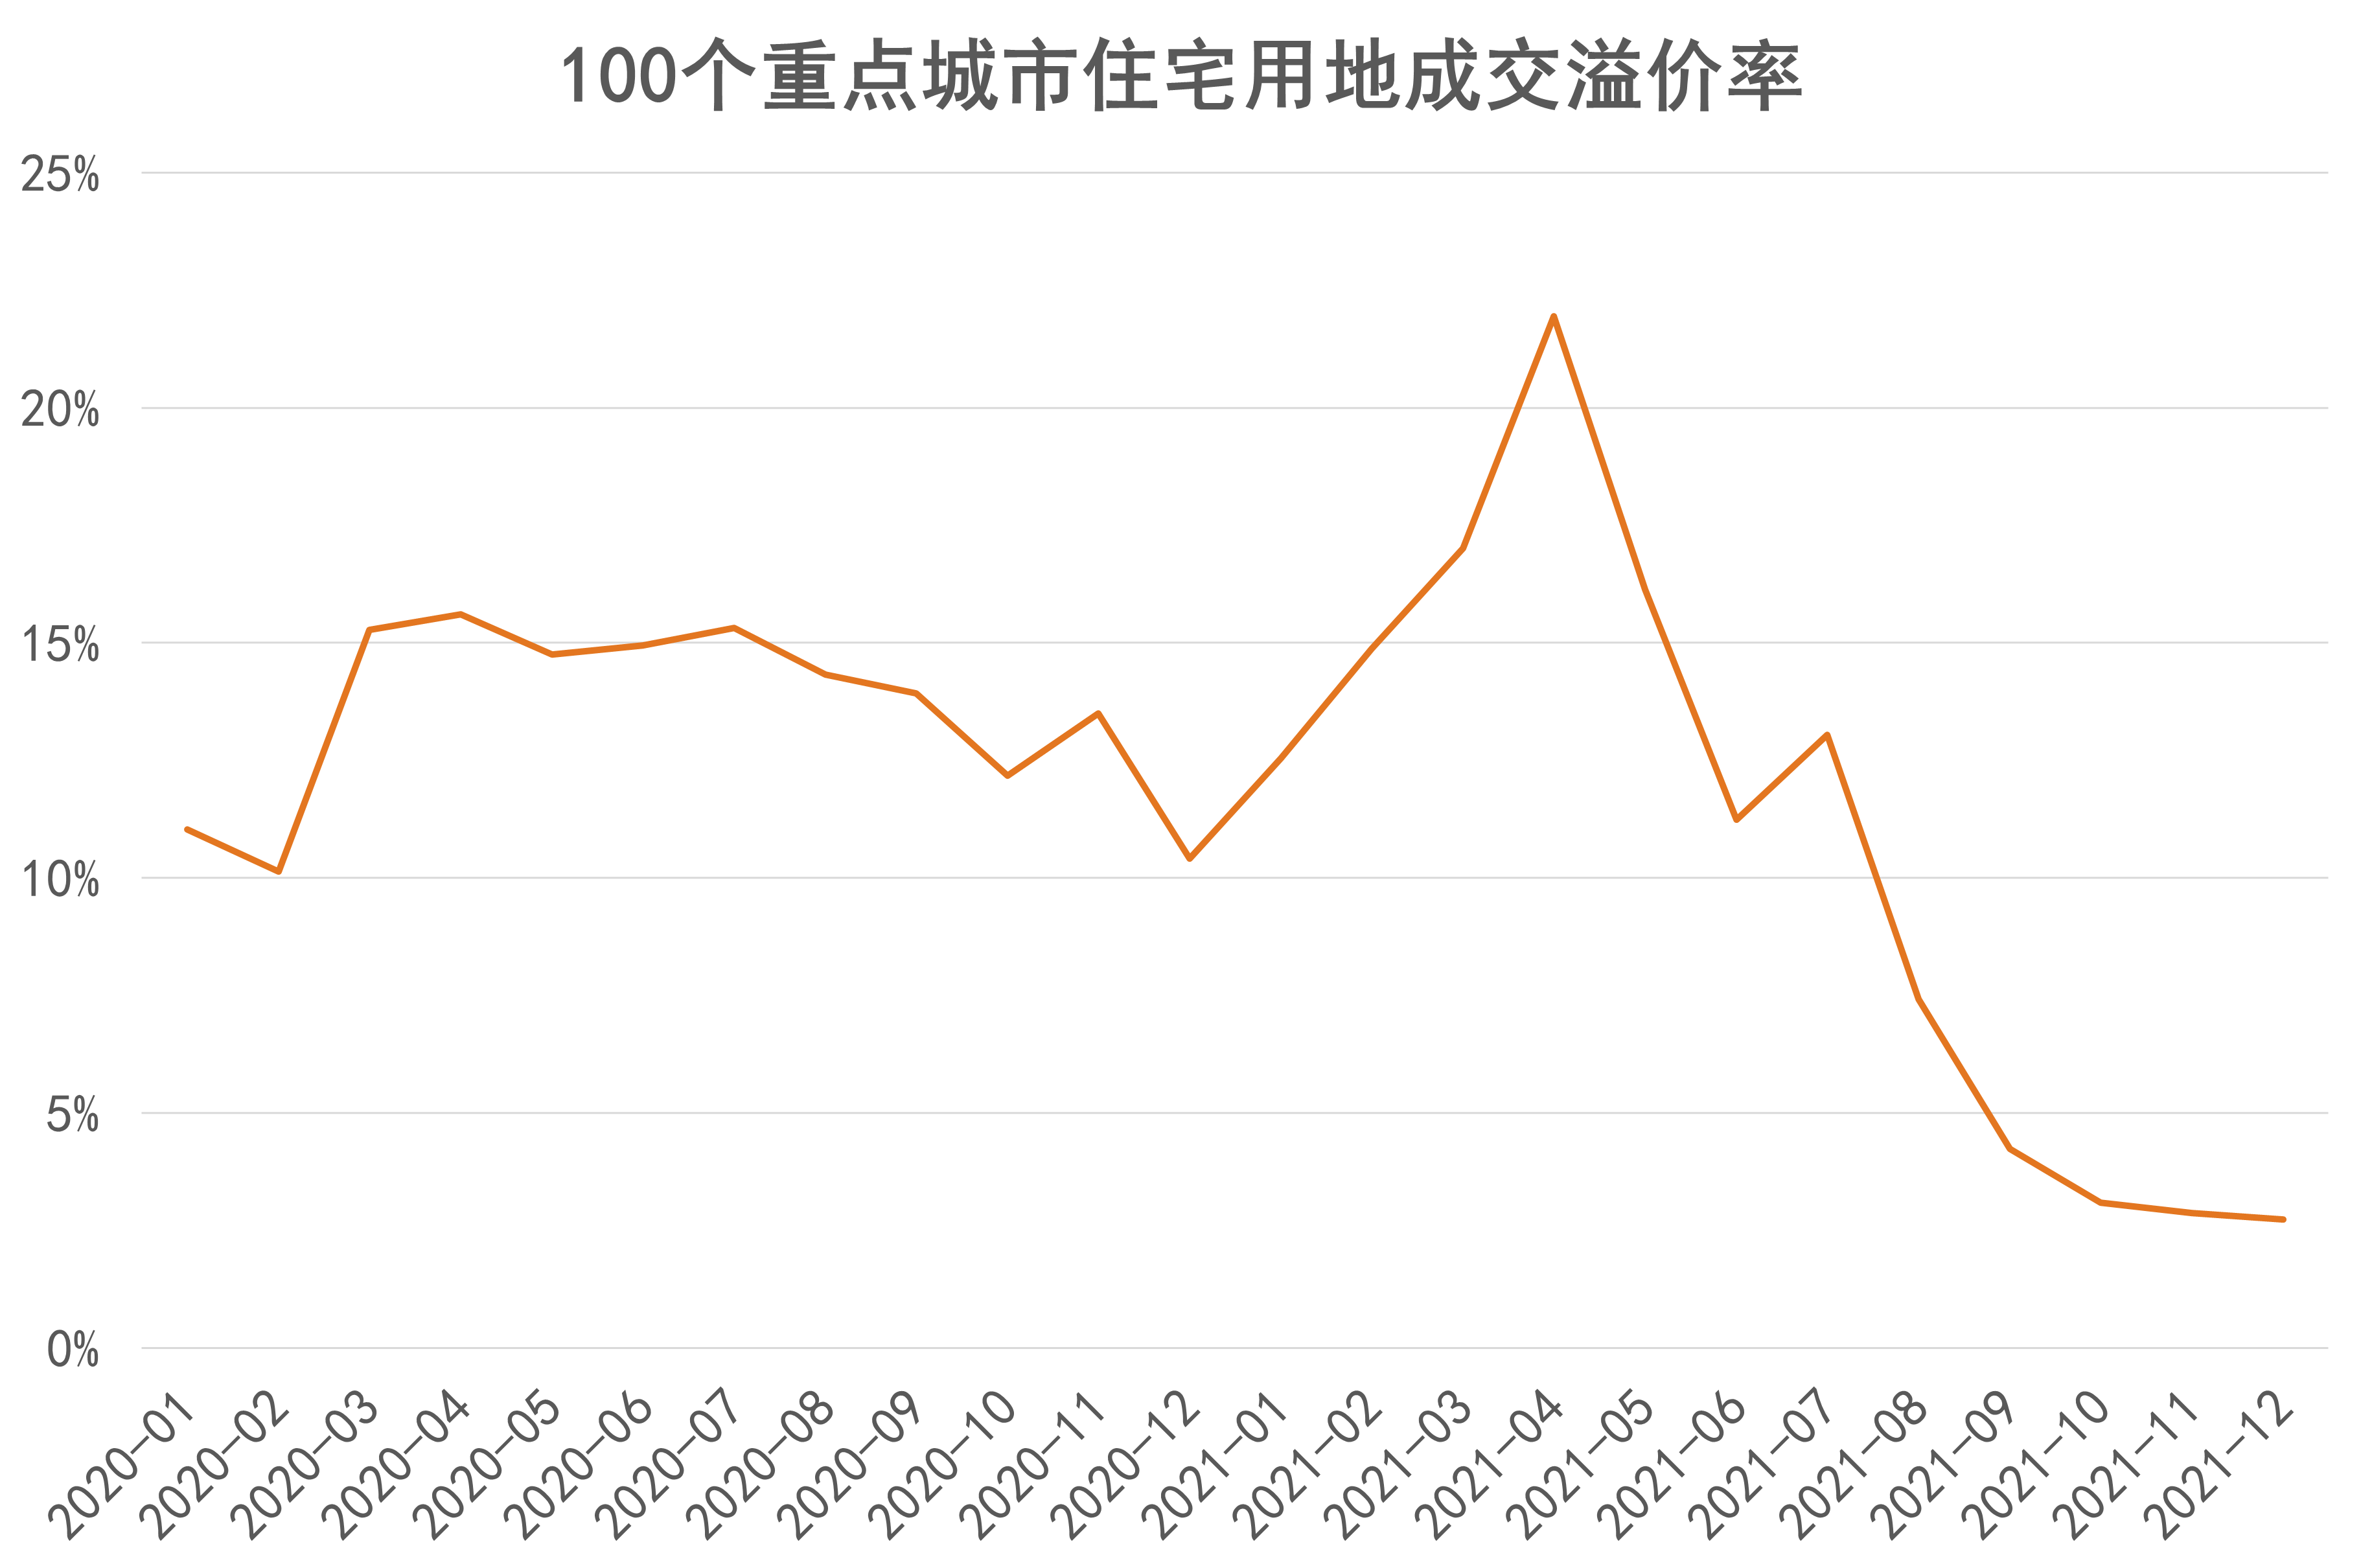
溢價率方面,出於擴充土儲與轉化年內銷售貨值等多方面需求,第一批集中供地房企拿地積極性較高,重慶、深圳、廈門、合肥以及杭州等熱門城市土拍競爭激烈,溢價率均高於25%。
數據來源:Wind,觀點指數整理
根據第一輪集中供地反饋結果,多個城市調整土地競拍規則,主要調整方向是住宅用地溢價率限制在15%之內,疊加融資環境收緊,房企資金短缺,土拍競爭熱度下降,下半年土拍溢價率降至低位。
數據來源:Wind,觀點指數整理
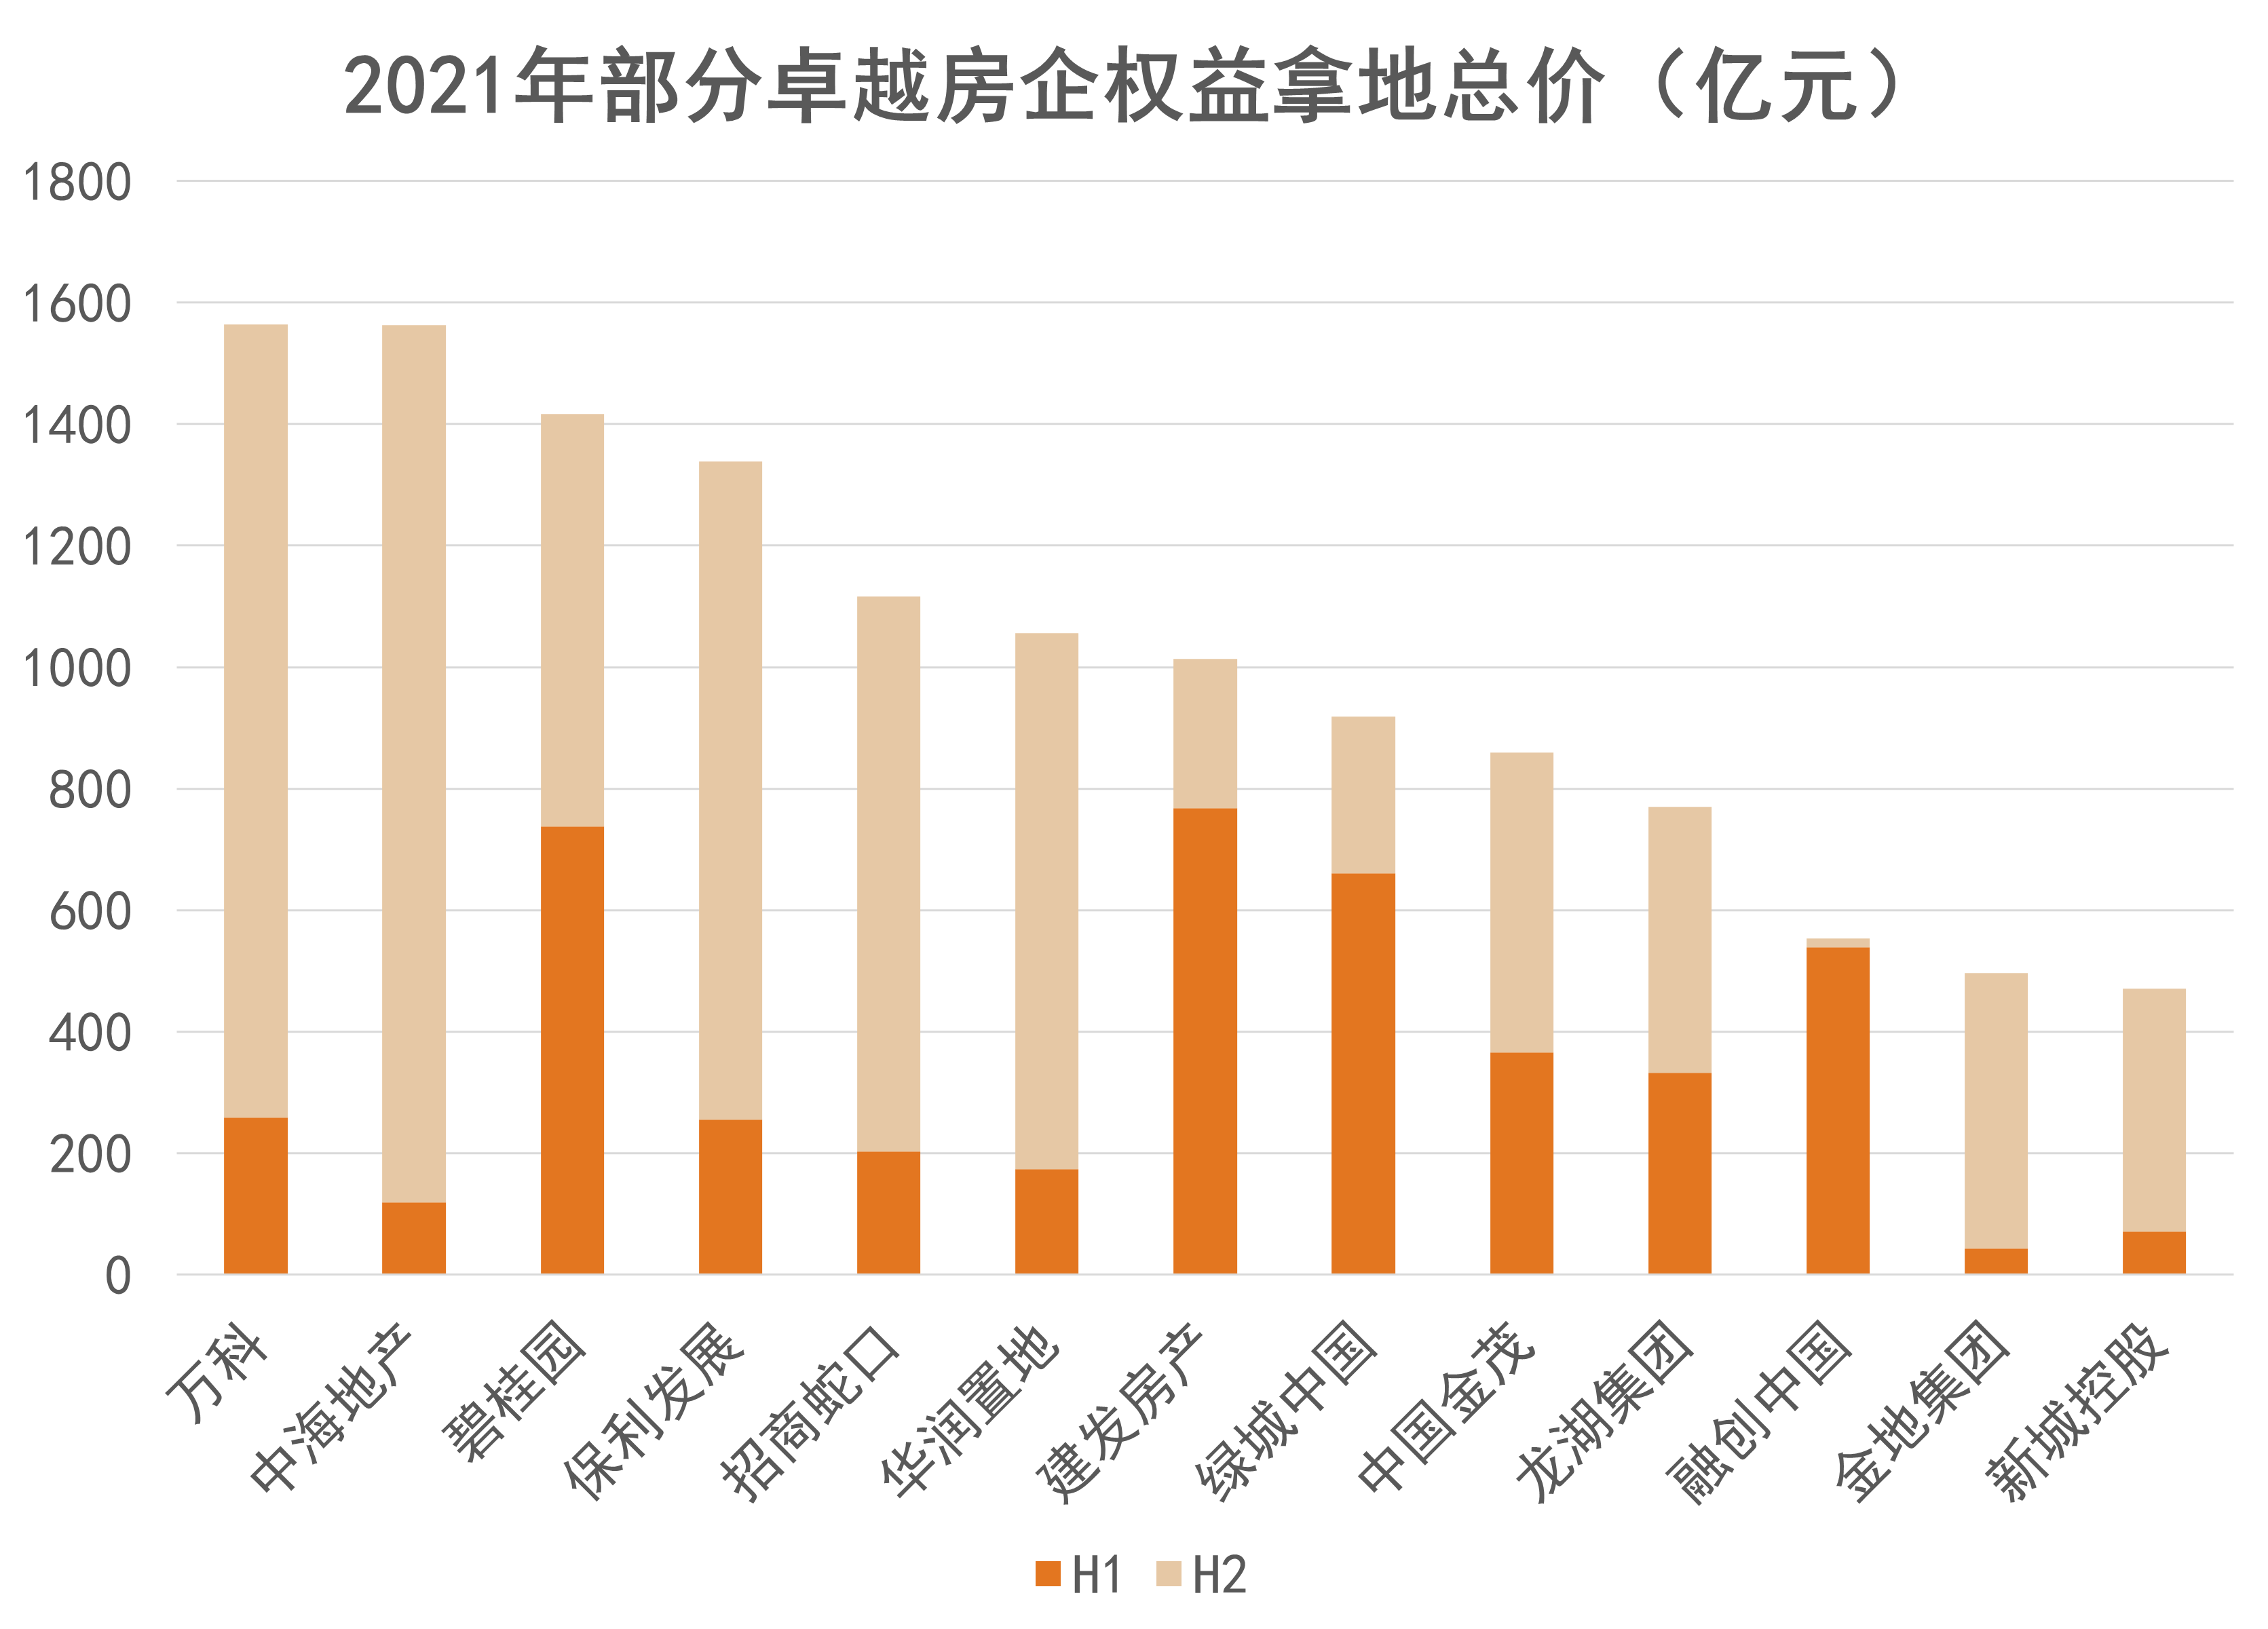
據觀點指數統計,100家卓越房企中,2021年拿地支出(權益口徑)處於前列的分別是萬科、中海、碧桂園、保利、招商蛇口等。
觀察上下半年拿地支出情況,萬科、中海、保利、招商等房企採取逆勢拿地策略,避開上半年火熱的市場,轉而在下半年大規模拿地,既能夠擇優競拍,也能夠降低拿地成本。
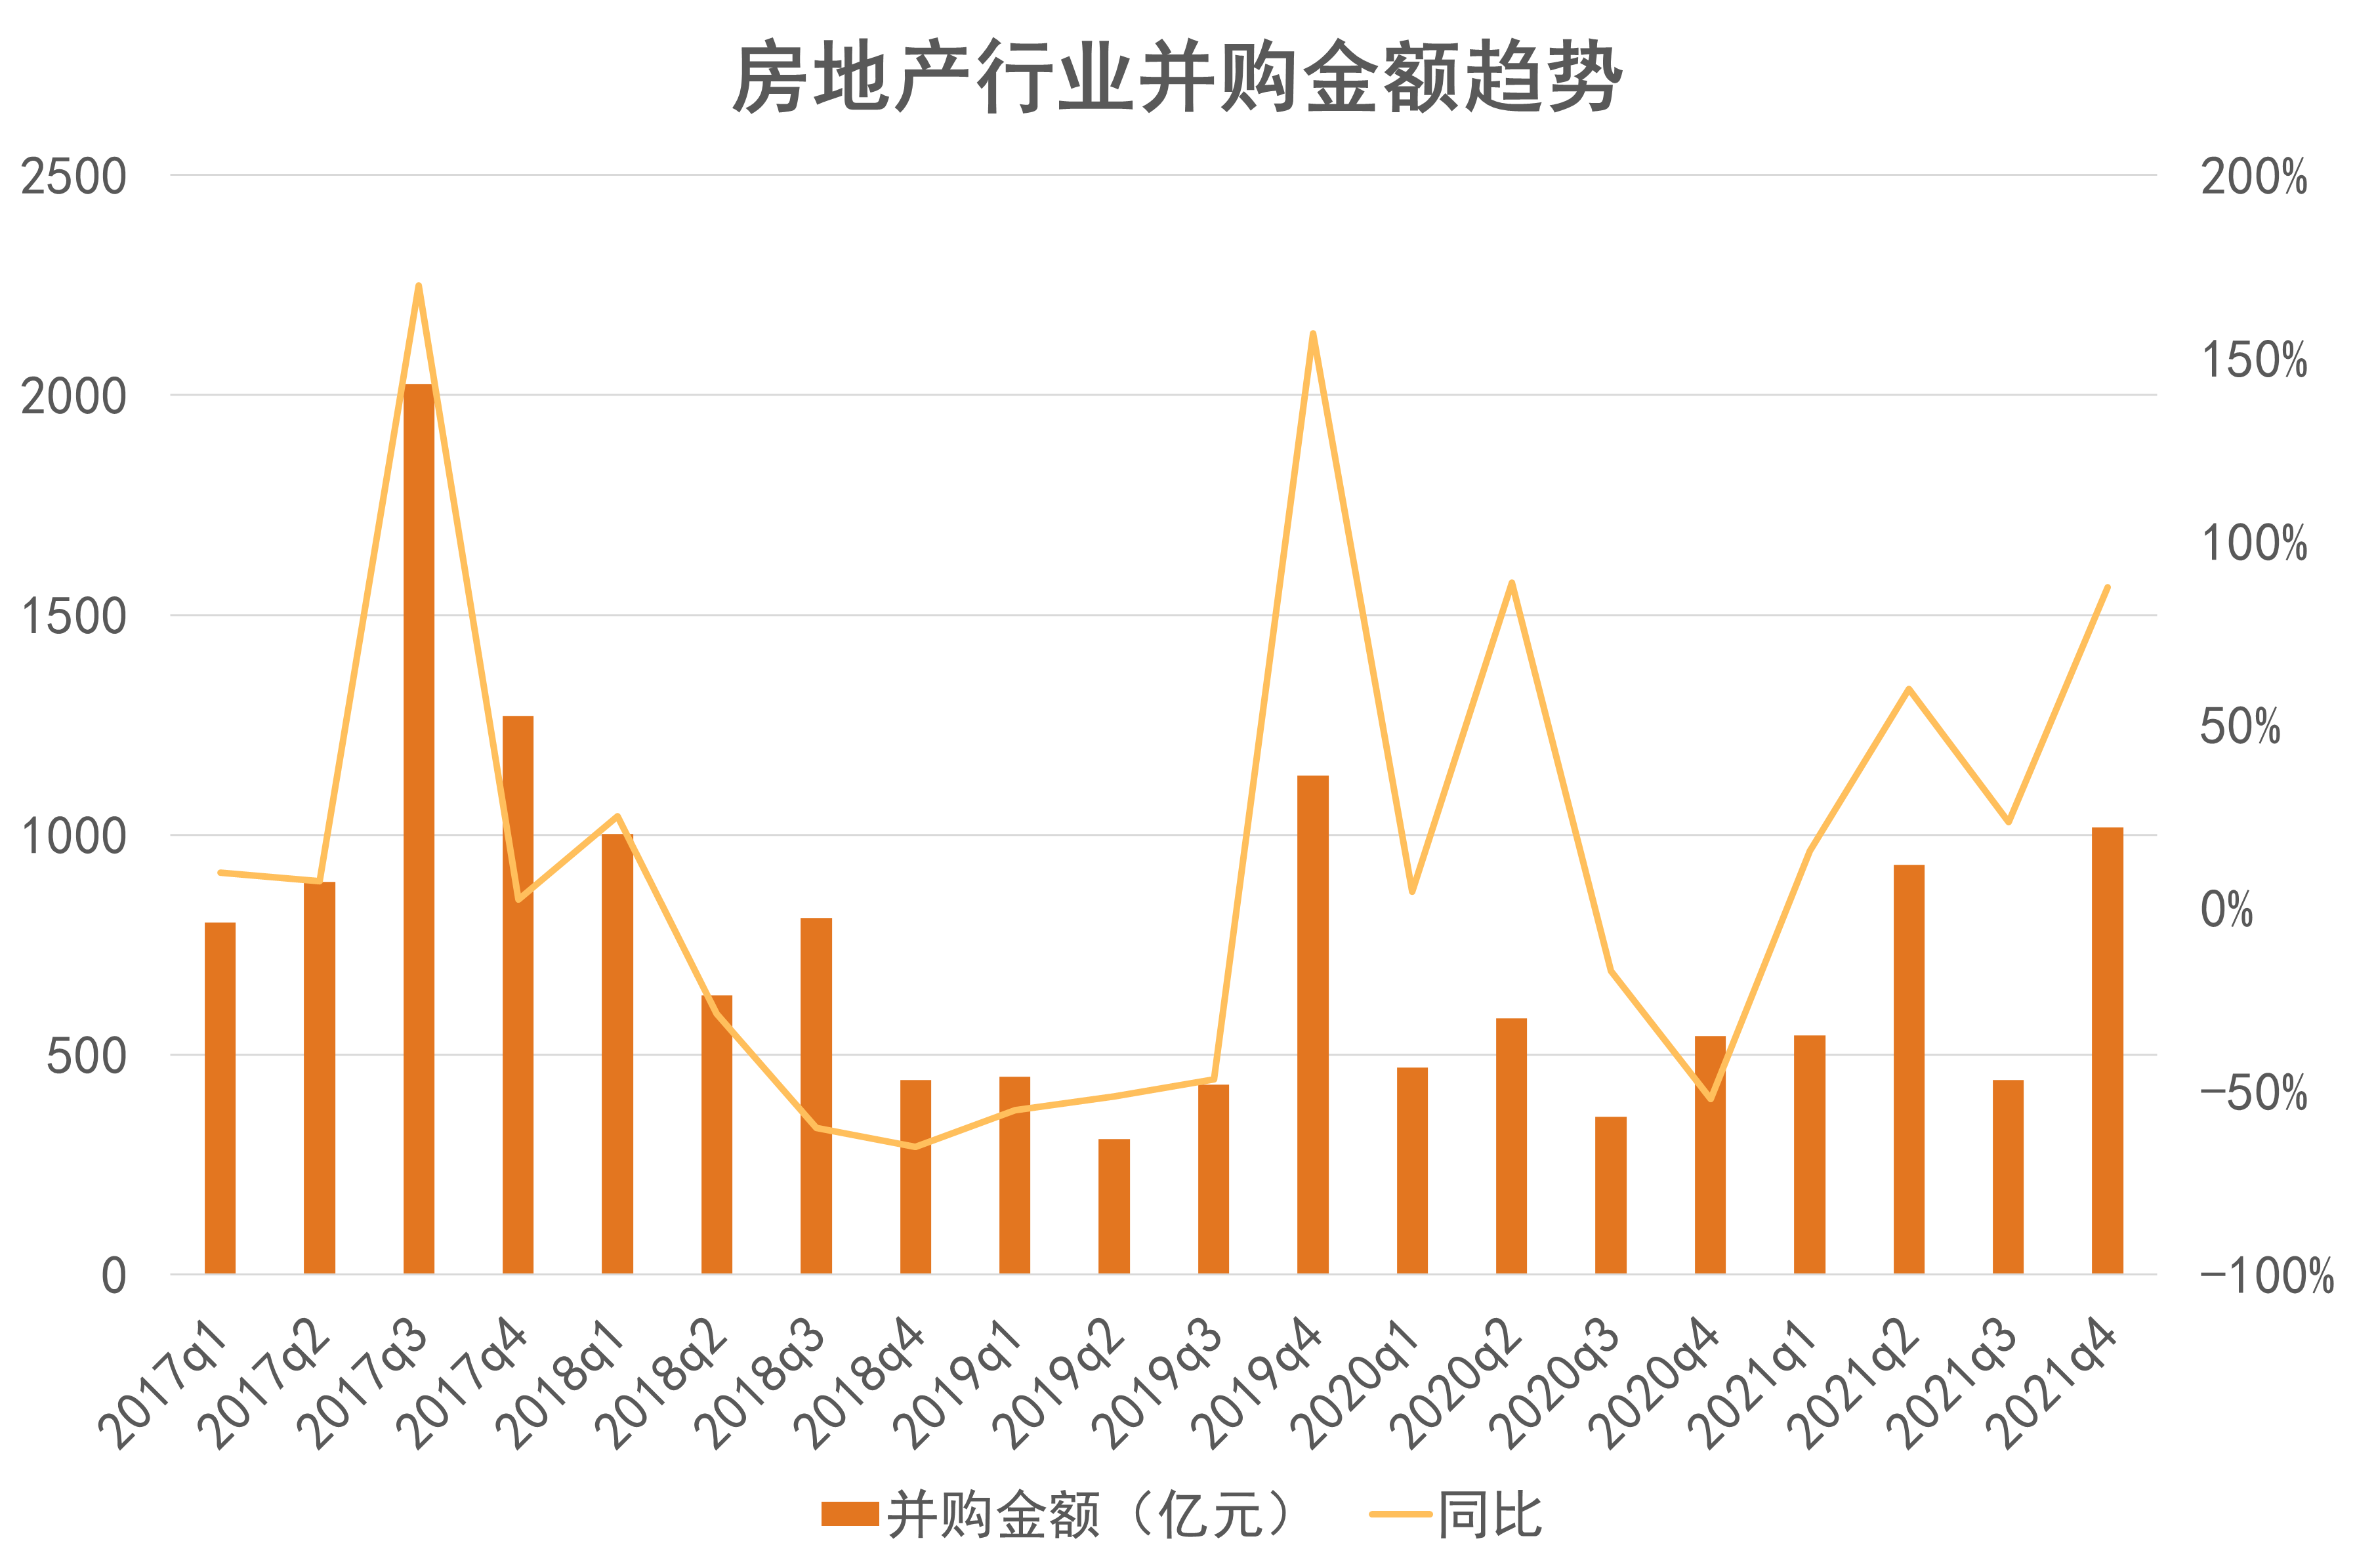
另一種擴儲方式是收併購,2021年下半年融資收緊、資金承壓大環境下,房企通過出售資產快速融通資金,收併購案例明顯增加。
數據來源:Wind,觀點指數整理
Wind數據顯示,2021年房地產行業共有225宗併購交易,涉及併購交易金額為2935.2億元,其中Q4併購交易金額同比增加87.5%至1017.5億元,達到年內高點。
從併購標的來看,具備輕資產管理、穩定現金流收入等特點的物業服務公司成為首選。據觀點指數統計,2021年全年上市物管企業主動披露併購案例54起,涉及金額超過350億元,併購體量遠超2020年。
隨着部分房企債務違約風險加劇,2021年12月,人民銀行和銀保監會聯合發佈《關於做好重點房地產企業風險處置項目併購金融服務的通知》,明確提出支持房企發行債務融資工具、辦理併購貸款業務,進一步落實房企併購服務,托底房地產行業風險。
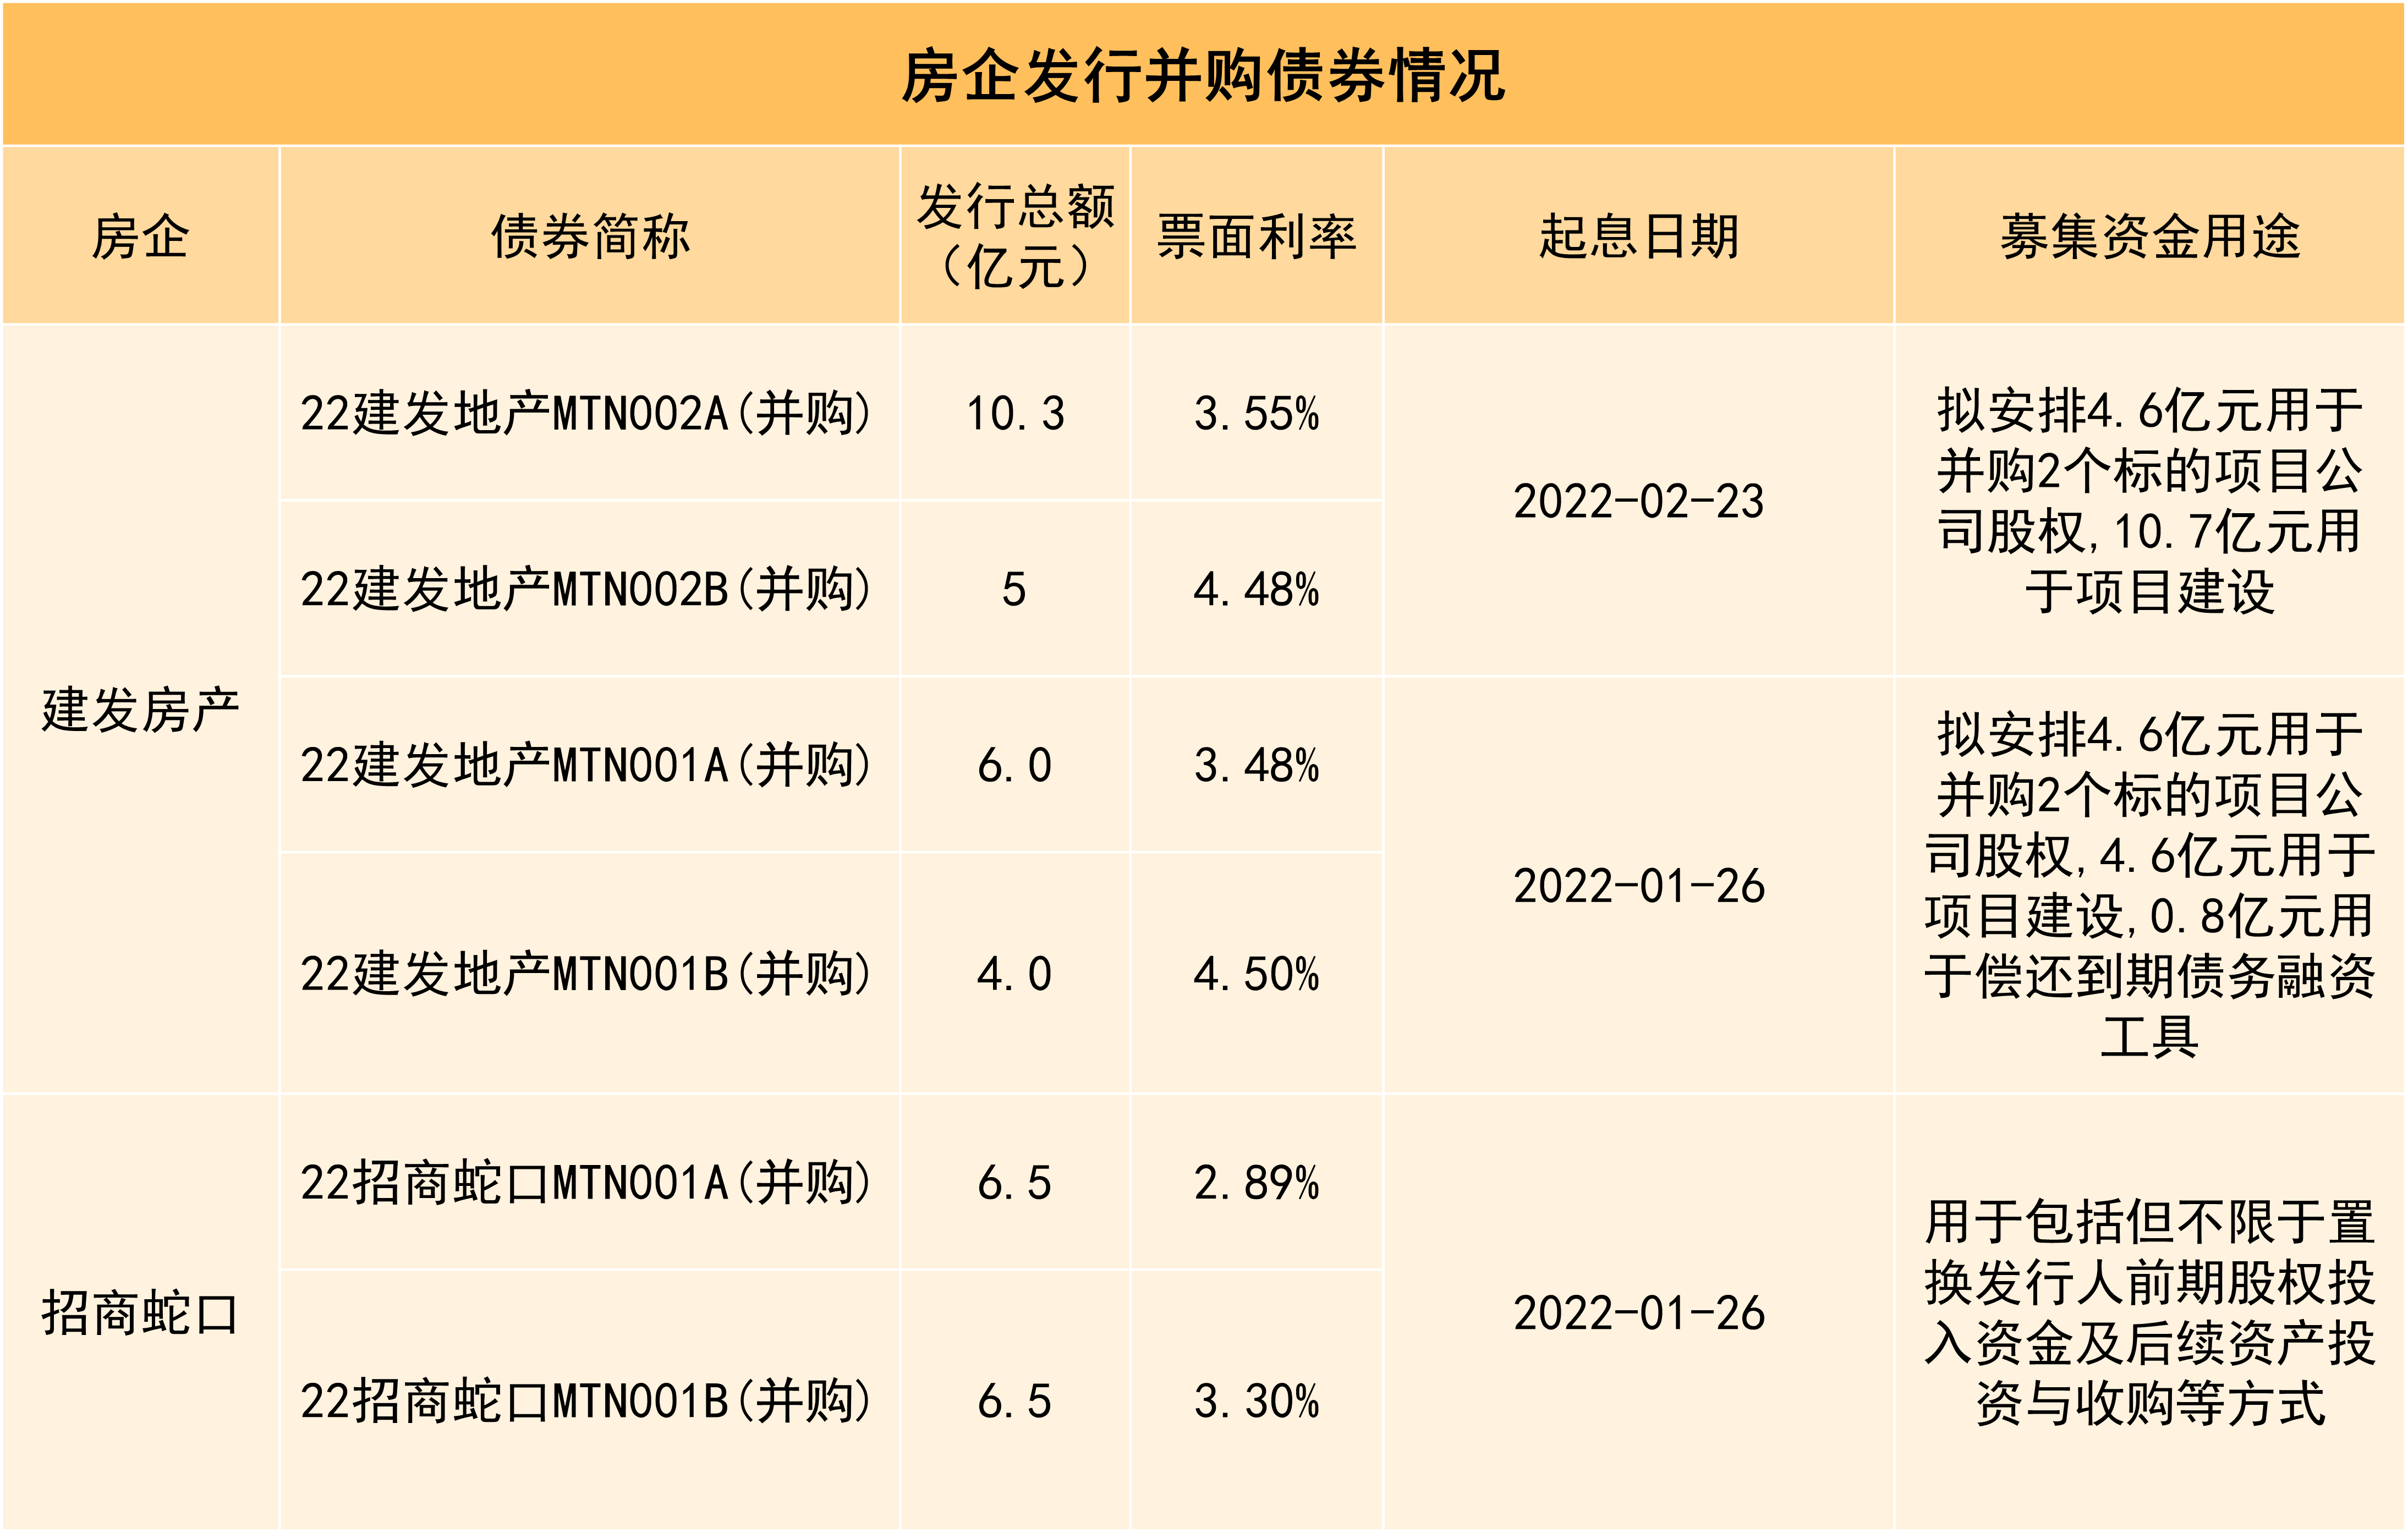
2022年,浦發銀行、廣發銀行、招商銀行、平安銀行以及興業銀行等金融機構紛紛跟進,宣佈發行房地產項目併購主題債券,為房企收併購提供融資支持。
數據來源:觀點指數整理
目前招商蛇口、建發房產已經分別完成12.9億元以及25.3億元併購債券發行,華潤置地、大悅城、五礦地產等優質企業也已獲取銀行併購融資額度,預計後期併購債券發行數量會明顯增多,2022年房地產行業或將迎來併購浪潮。
值得注意的是,針對出險企業項目的承債式收購,相關併購貸款不再計入“三條紅線”指標。在充足資金支持下,優質房企未來將開展一系列項目收併購動作,屆時手中土儲貨值將會明顯上升,行業格局或將出現改變。