
觀點指數 2021年旅遊市場仍在疫情下艱難發展。
當疫情防控成為新常態後,在困境中掙扎了兩年有餘的文旅企業逐漸意識到與疫情共存的重要性,面臨行業發展方向以及消費格局重塑,要主動求變,重新調整業務結構。
當然,企業並非孤軍奮戰。各級政府針對旅遊業的發展提出了多項紓困措施。從刺激遊客消費的角度出發減免景區門票、發放旅遊消費券等;對優秀企業發放補貼,同時放寬文旅企業信貸環境的間接金融支持手段。
在各方努力下,文旅市場各方面正在向好發展。
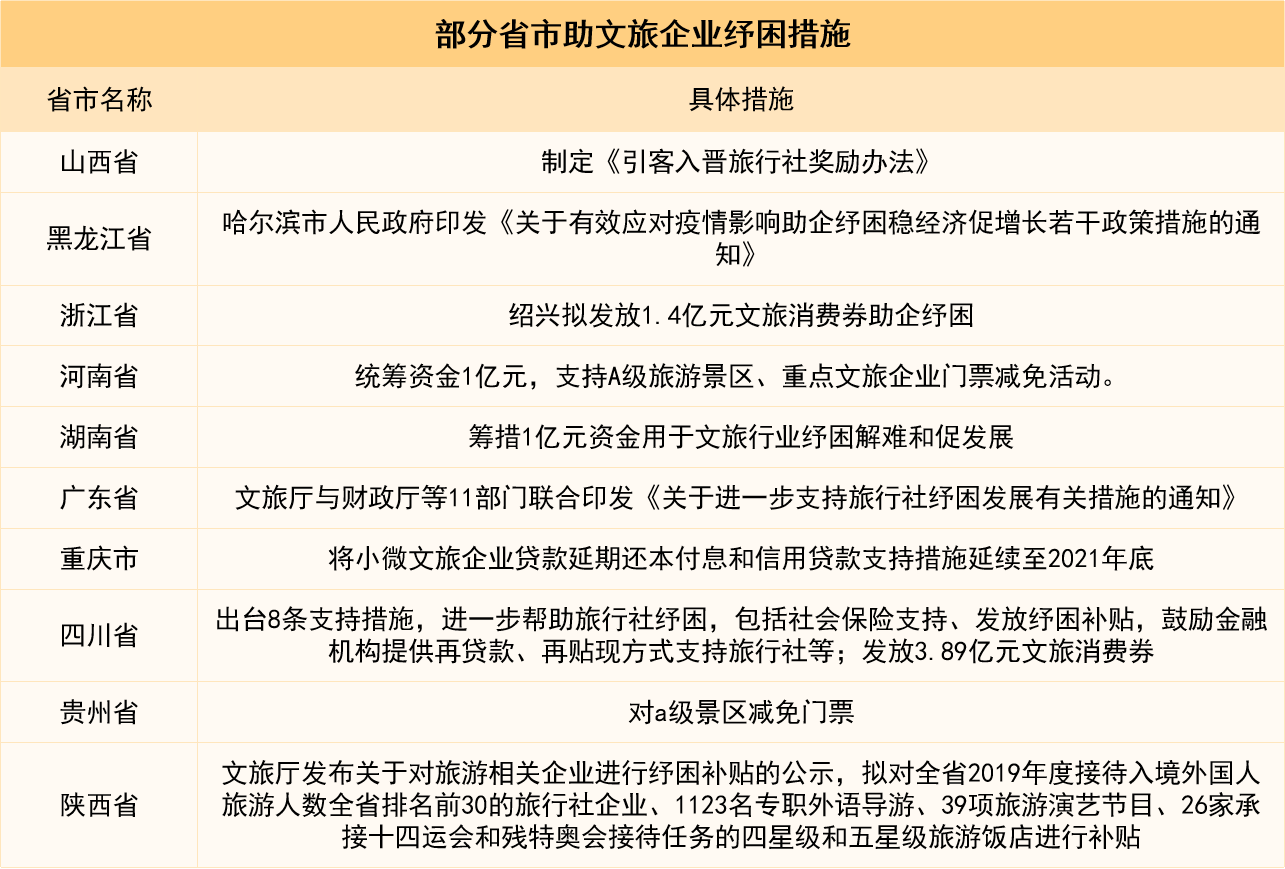
資料來源:公開信息,觀點指數整理
過去一年多時間裏,適逢建黨100週年以及冬奧會在京舉辦,文旅業迎來了新的機遇。年中,紅色及冰雪旅遊熱度高漲,相關景點關注度一直高企。提早佈局的企業成為了第一批受益者,其他企業緊隨其後,找機會入局。
隨着各項技術的發展,旅遊業也有了更多的可能性。元宇宙等概念興起,描繪出未來文旅業的形態雛形。多個景區開始試水,將傳統的景點以更新穎的方式呈現給遊客。
2021年是壓力與機遇並存的一年,旅遊業的發展從未停歇,旅企也在“變”中謀求突破。
市場未穩,出入境遊持續冷凍
2021年,疫情進入新常態化發展階段,零星出現的案例仍然制約着旅遊業的發展。一方面,旅遊消費是拉動經濟增長的抓手之一;另一方面,出於疫情防控需求,遊客出遊受到限制。整體來看,旅遊業當前正處於探索、平衡的階段。
觀點指數統計了2011年至2021年間的國內旅遊數據,通過對比可直觀看到,疫情發生之前國內旅遊人數及旅遊收入以穩定的比率逐年增長。到2020年出現了斷崖式下跌,2021年有所回溫。
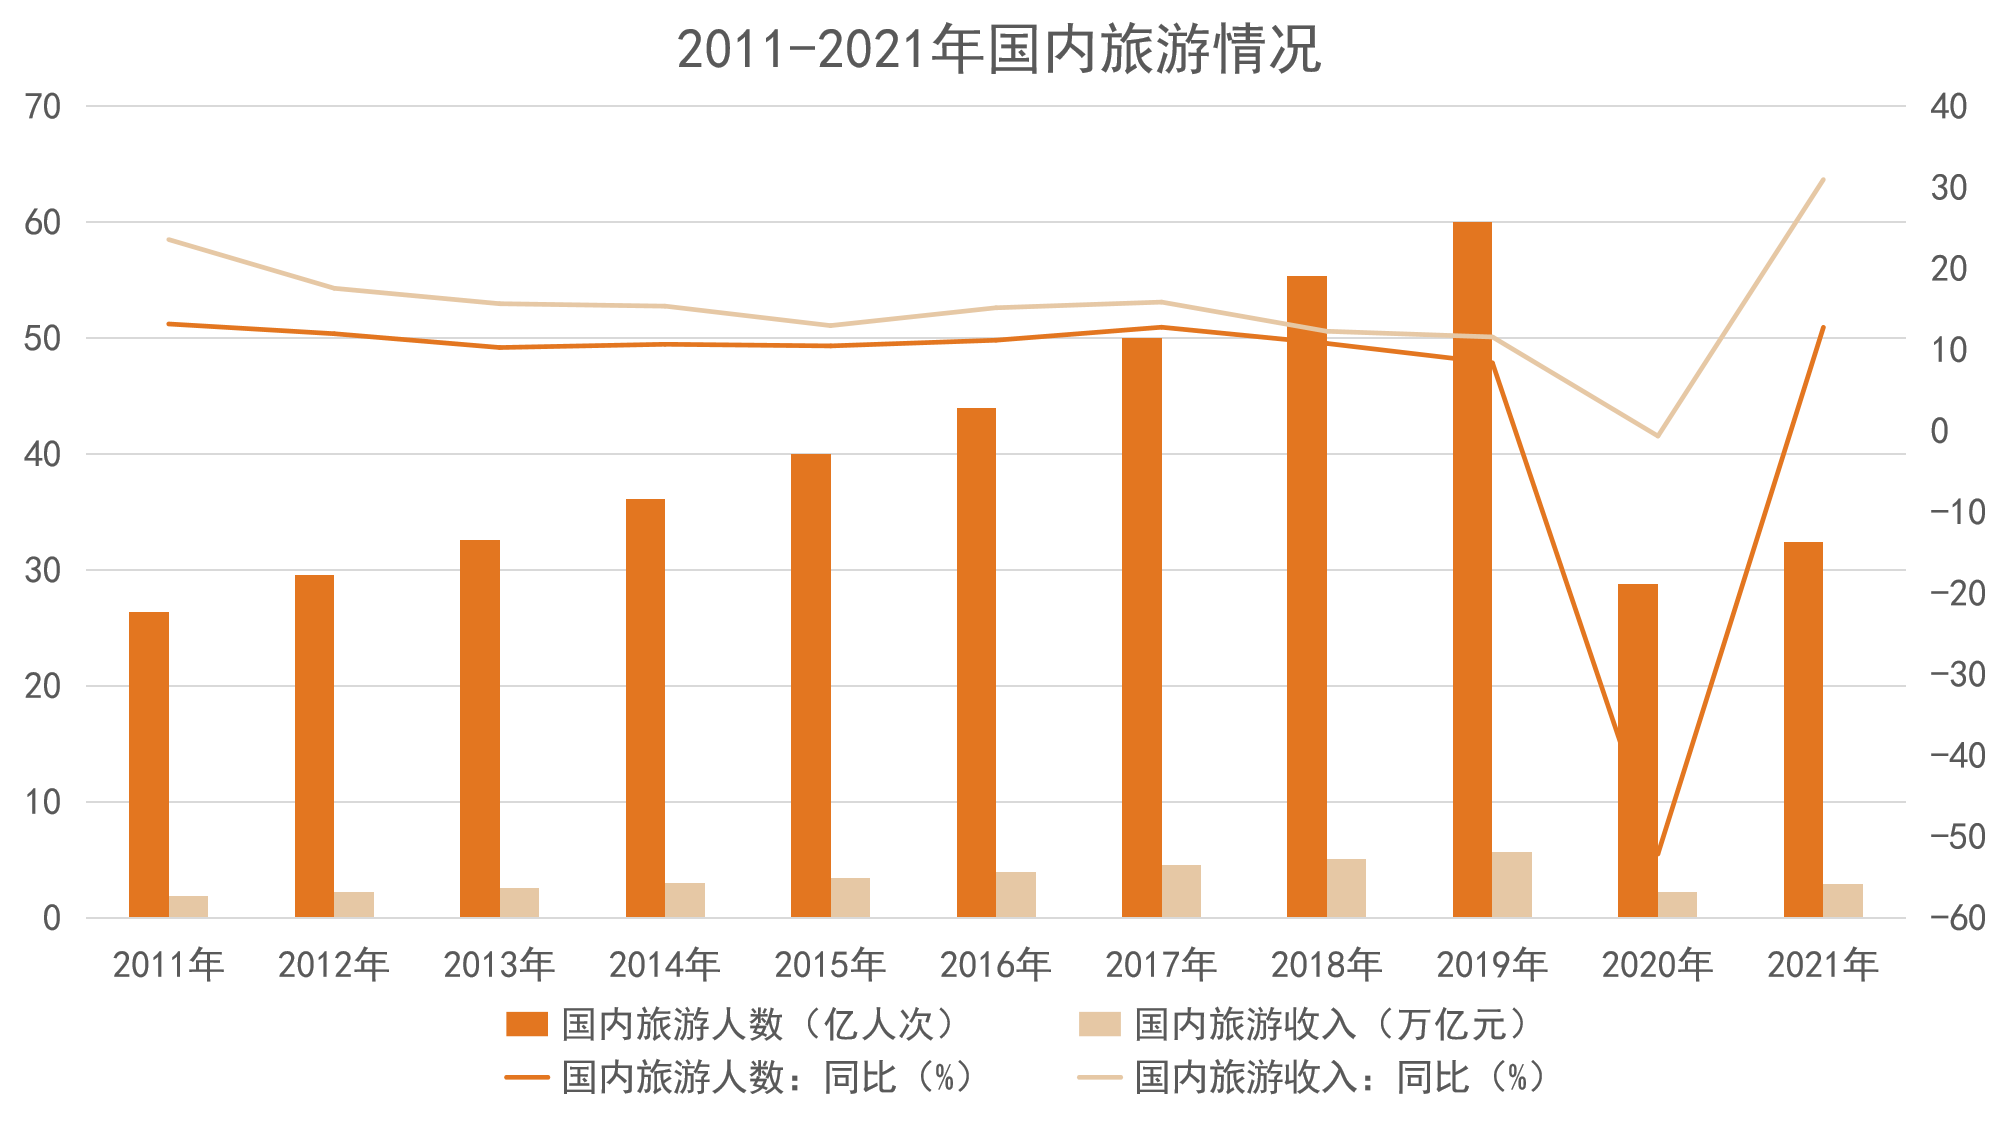
數據來源:文化和旅遊部數據中心,觀點指數整理
分季度來看,2021年各季度旅遊人次分別恢復至2019年同期的57.6%、65.0%、53.9%、39.5%;一二季度合計、第三季度、第四季度旅遊收入分別恢復至2019年同期的59%、47%、40%。
可以看到,三四季度的恢復情況不如前期理想,主要是全國範圍內疫情零星出現,各地嚴格執行跨省遊熔斷機制,多個景區無法維持持續的正常經營,重挫了旅遊業的發展。
據已公佈2021年旅遊數據的部分省市區情況來看,海南省、河南省以及吉林省的旅遊人次恢復到2019年的80%以上,旅遊收入恢復到2019年的60%以上。
海南省的表現尤其亮眼,2021年接待國內外遊客8100.43萬人次,同比增長25.5%,恢復至2019年97.5%;旅遊總收入1384.34億元,同比增長58.6%,較2019年增長30.9%。
一直以來,海南是我國的旅遊大省,除了免稅業務吸引了大批遊客外,還打造了多個主題IP,建立起多方聯動的聯合推廣大營銷模式。同時,海南省旅文廳積極開展招商推介,促成海南省集中籤約、開工旅遊文體產業項目32個,新註冊旅遊文體企業40餘家。
海南的成功例證說明:成熟的支柱產業意味着強勁的增長能力,在旅遊業方面,各地可充分挖掘特色消費點來支撐客源和收入的增長;此外以IP進行營銷有比較明顯的商業效益;同時,政府牽頭,以優質項目為引,積極對外招商引資,可有效帶動地區產業發展。
數據來源:文化和旅遊部數據中心,觀點指數整理
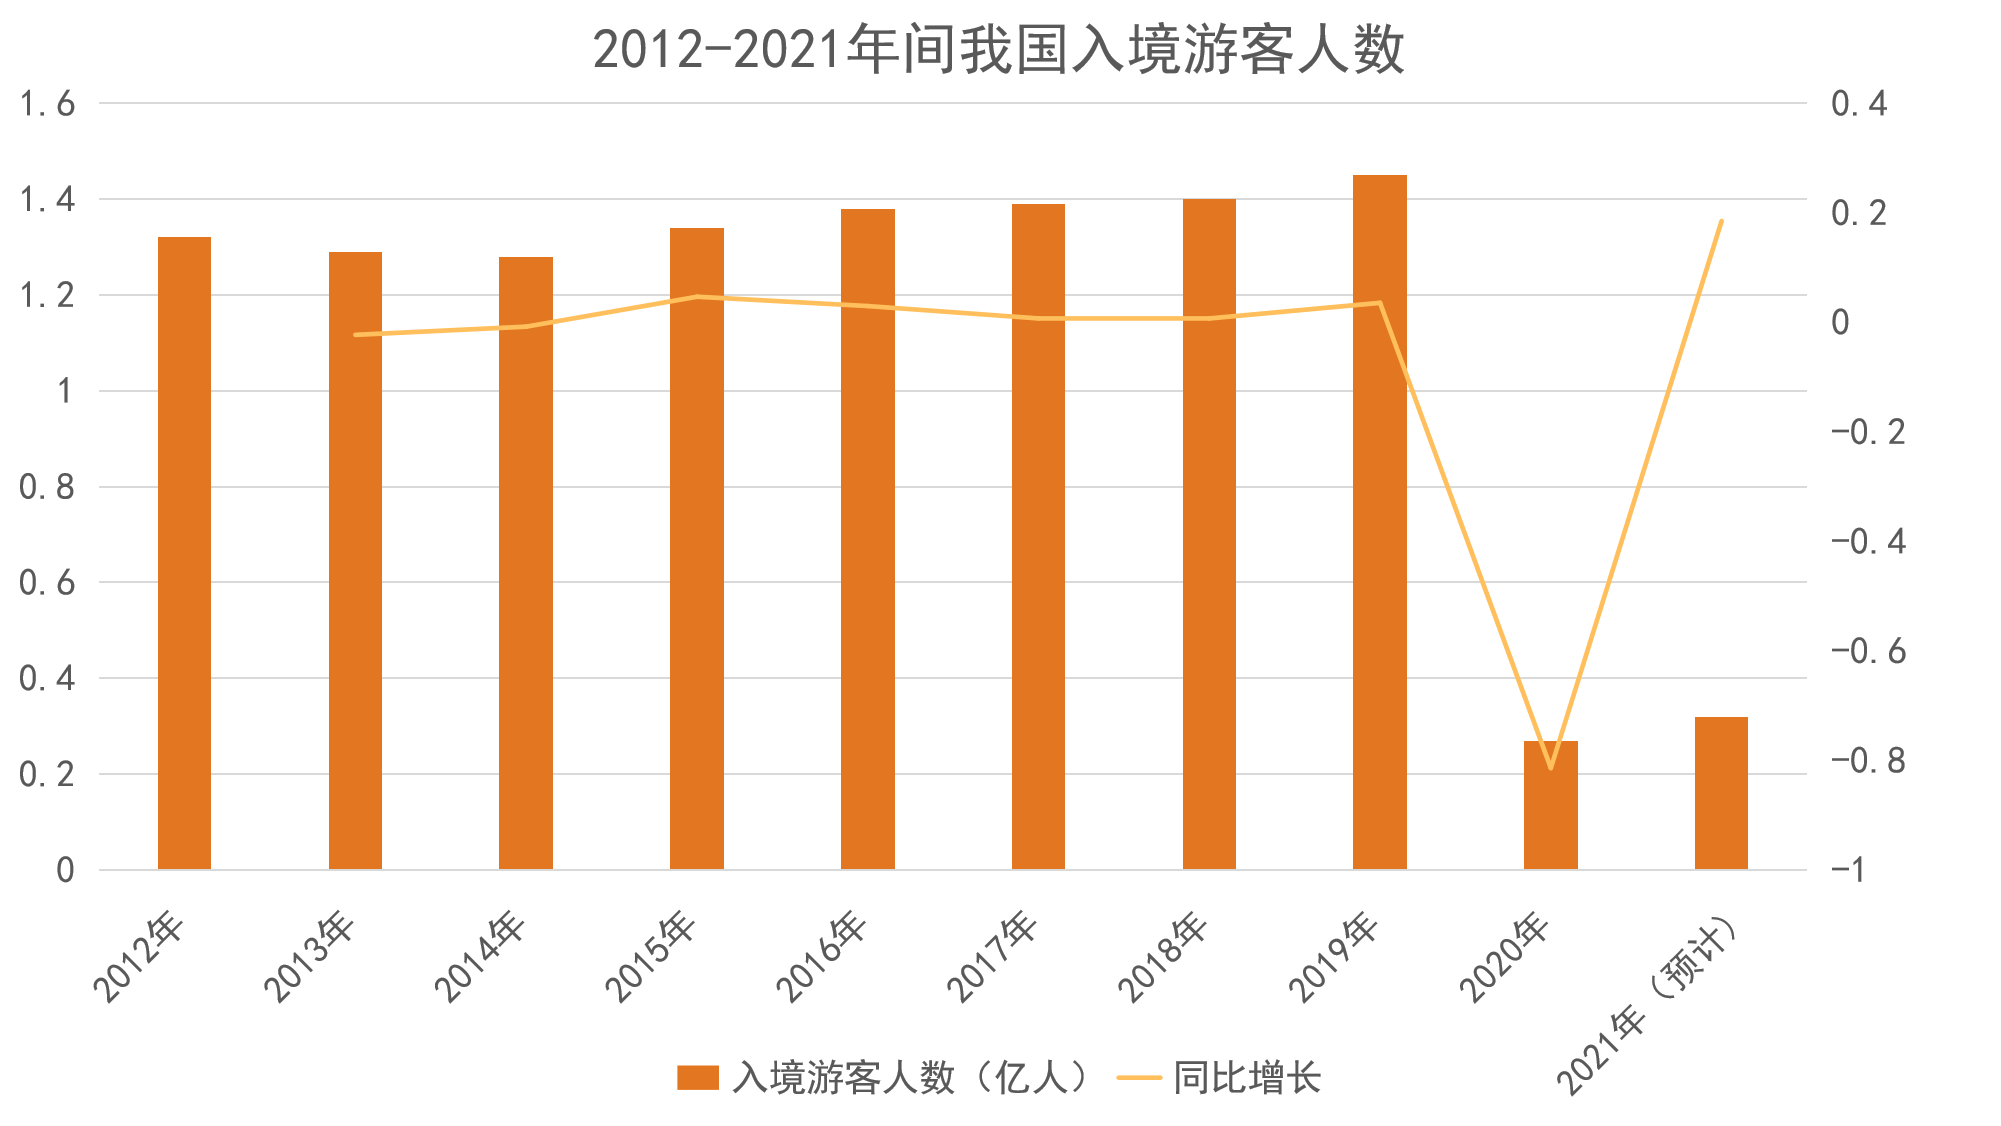
而在國內旅遊情況有所起色之際,跨境旅遊仍然處於停滯狀態。
根據文化和旅遊部發布的統計數據,2020年,我國共接待入境遊客2747萬人次,同比下降81%。其中,入境過夜遊客797萬人次,外國遊客412萬人次,外國過夜遊客184萬人次,分別下降88%、87%和93%。
出境遊市場也經歷着同樣的蕭條,2020年全年出境旅遊人數為2033.4萬人次,同比減少86.9%。2021年,預測出境旅遊人數為2562萬人次,與2019年相比同比恢復17%,與2020年相比,同比增長27%。何時重啓出入境旅遊仍未有定數。
因疫而變,文旅消費需求革新
疫情嚴重製約了中長途旅遊的發展,因此積壓的旅遊消費需求向周邊遊、短途遊延伸。核心城市、城市近郊的旅遊目的地成為遊客出遊的熱門選擇。
坐落於城市周邊的各縣域、鄉村逐漸釋放出發展潛力。據《中國縣域旅遊競爭力報告2021》顯示,2020年中國旅遊百強縣市平均實現旅遊總收入156.16億元,恢復至疫情前的76.5%,比全國旅遊總收入恢復率高28.6個百分點。
鄉村振興政策的推行同樣也大力推動了鄉村旅遊的發展。據鄉村旅遊監測中心測算,2021年第一季度,全國鄉村旅遊接待總人次接近10億,鄉村旅遊總收入3898億元,均超2019年同期水平。而在5月9日,文旅部聯合發改委推出了300條鄉村旅遊學習體驗路線,全國鄉村旅遊產品體系更加豐富。
據各OTA平臺統計的節假日旅遊數據統計結果,鄉村旅遊成了遊客出遊的熱門選擇。須注意,鄉村旅遊景點本身有比較獨特的人文體驗,企業在開發項目的過程中要將當地文化融合到項目中,避免同質化。
此外,周邊遊、短途遊還帶動了區域型主題樂園的消費。
我國主題樂園的發展史可追溯到80年代,以錦繡中華為代表的第一批主題樂園,為當時的遊客開闢了文旅的新形式。此後,坐落於城郊的主題樂園數量快速增長。在經過市場淘汰之後,留下來的一批優秀項目,再次迎來了機遇。
除了周邊遊趨勢的加持之外,年內多個國際主題樂園的動向,也給了主題樂園帶來不少的熱度。
據觀點指數的持續觀察,2021年除了北京環球影城在京開業迎客之外,深圳、北京、上海三地的樂高樂園也傳出動工的消息,預計2024年正式開業。而最早落地中國的四川天府新區樂高樂園,於2020年已開工建設,預計2023年面世。
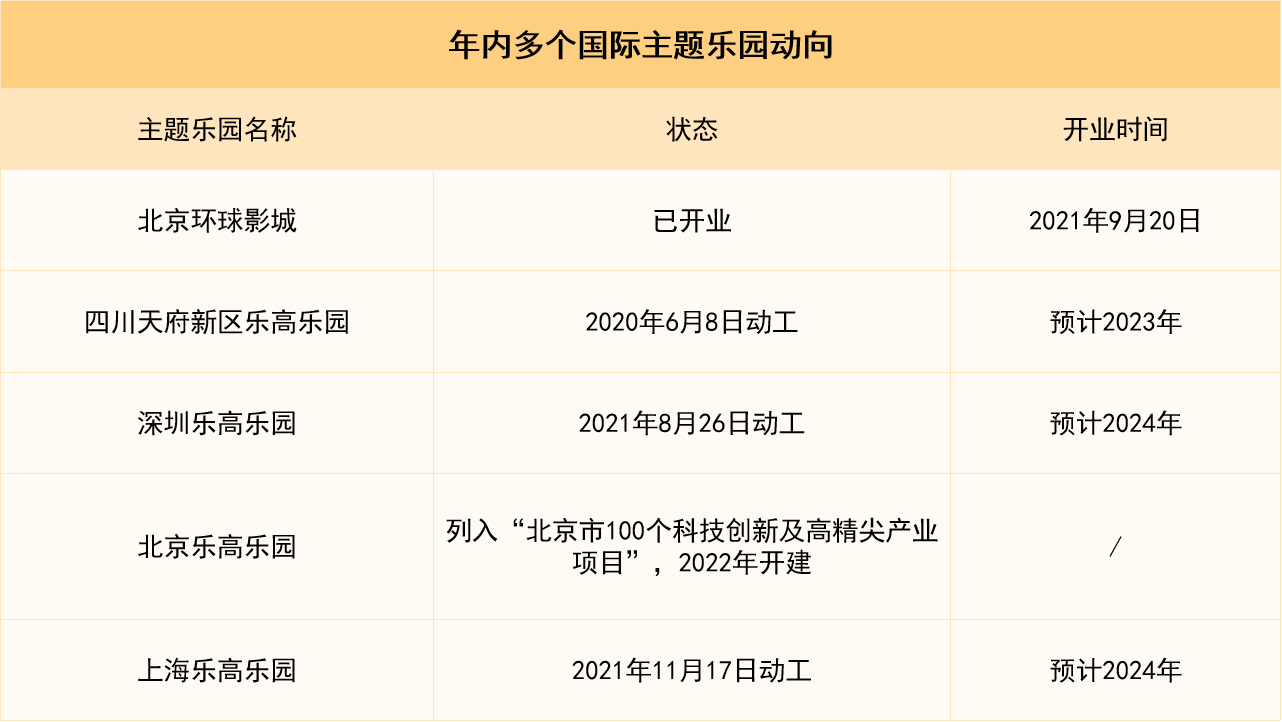
資料來源:公開信息,觀點指數整理
多個國際主題樂園的落地,完善了當下我國主題樂園市場的格局,也倒逼了本土主題樂園的迭代更新。當然,歷經多年的發展,我國還是湧現出一批優秀的主題樂園項目,如華僑城旗下各條產品線就是其中的代表。
據瞭解,華僑城文旅項目已發展到第四代,即“歡樂海岸”。歡樂海岸以主題樂園為中心,覆蓋商業及住宅配套,扭轉了主題樂園單一門票收入難以盈利的困局。而華僑城在近期幾個重要節假日中,遊客人次也已超2019年同期水平。
據華僑城月度經營情況公告披露,2022年春節、元旦及2021年國慶期間,華僑城參控股的景區、酒店及開放式旅遊區分別合計接待遊客198.8、113.3、399.7萬人次。其中,2022年的春節與2021年國慶期間的遊客人數分別為2019年同期的118%與135%。
借鑑迪士尼、環球影城、樂高樂園等國際主題樂園成熟的營運經驗,以及本土主題樂園的發展優勢,相信國內文旅市場能找到擺脫疫情影響,迎來新一輪發展的路徑。
除了考慮出遊距離之外,遊客對旅遊目的地的類型偏好也發生了改變。其中之一就是受冬奧會的影響,冰雪旅遊逐漸升溫。過去的2021年,隨着北京冬奧會日益臨近,東北和華北的冰雪旅遊熱度最高,華東地區緊隨其後。2021-2022冰雪季,東北地區冰雪旅遊熱度佔30%,仍保持着絕對優勢;近三年華中地區冰雪旅遊熱度佔比上漲2%,西北地區佔比上漲4%。
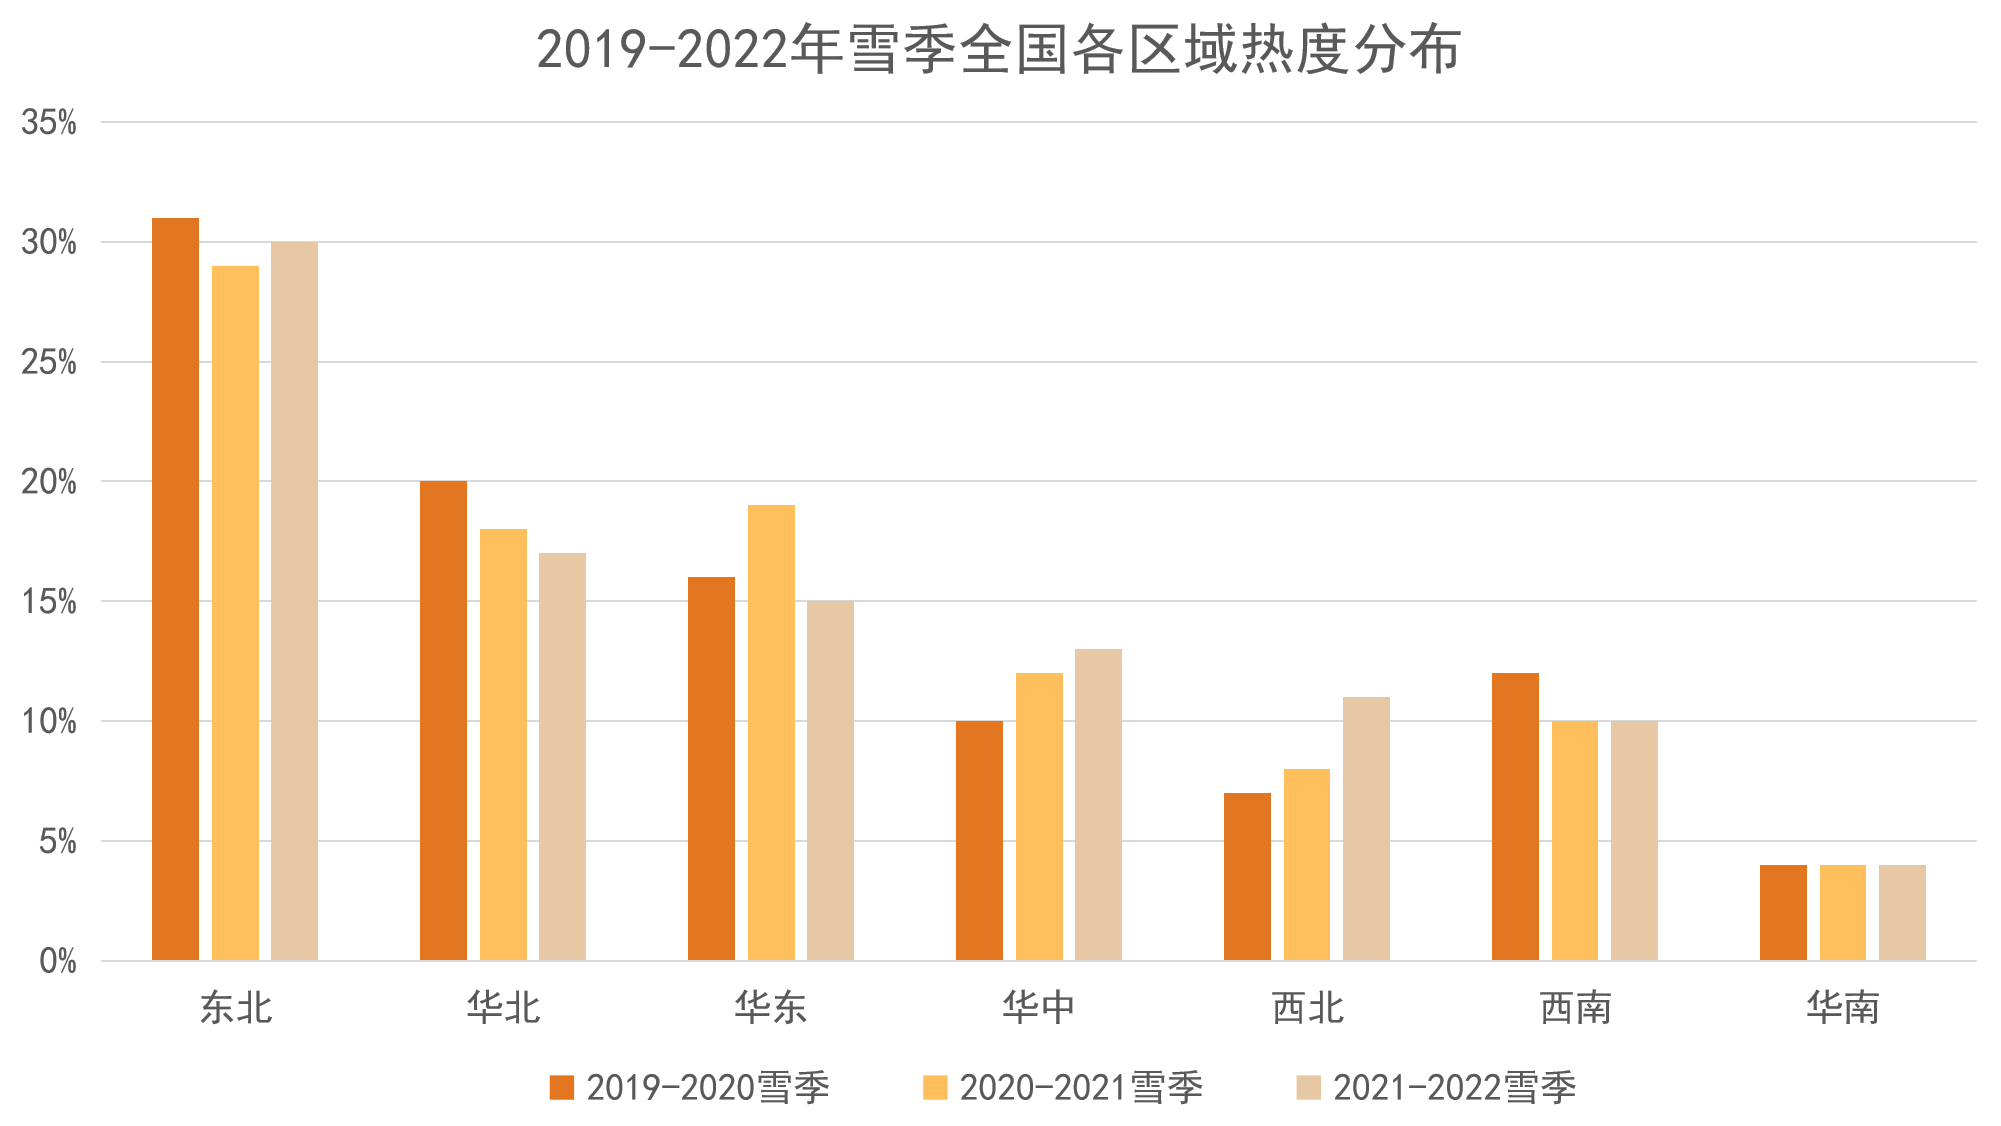
數據來源:《中國冰雪旅遊消費大數據報告(2022)》,觀點指數整理
從雪場的城市分佈上看,據統計,2020年在營滑雪場數量最多的省市是黑龍江,共計有94個雪場開業,北方地區擁有雪場的數量顯著多於南方地區。
在2020-2021雪季期間,河北省聚集了最多的滑雪人士。而湖北擁有神農架國際滑雪場、神農架中和國際滑雪場、五峯國際滑雪場等多個大型雪場。
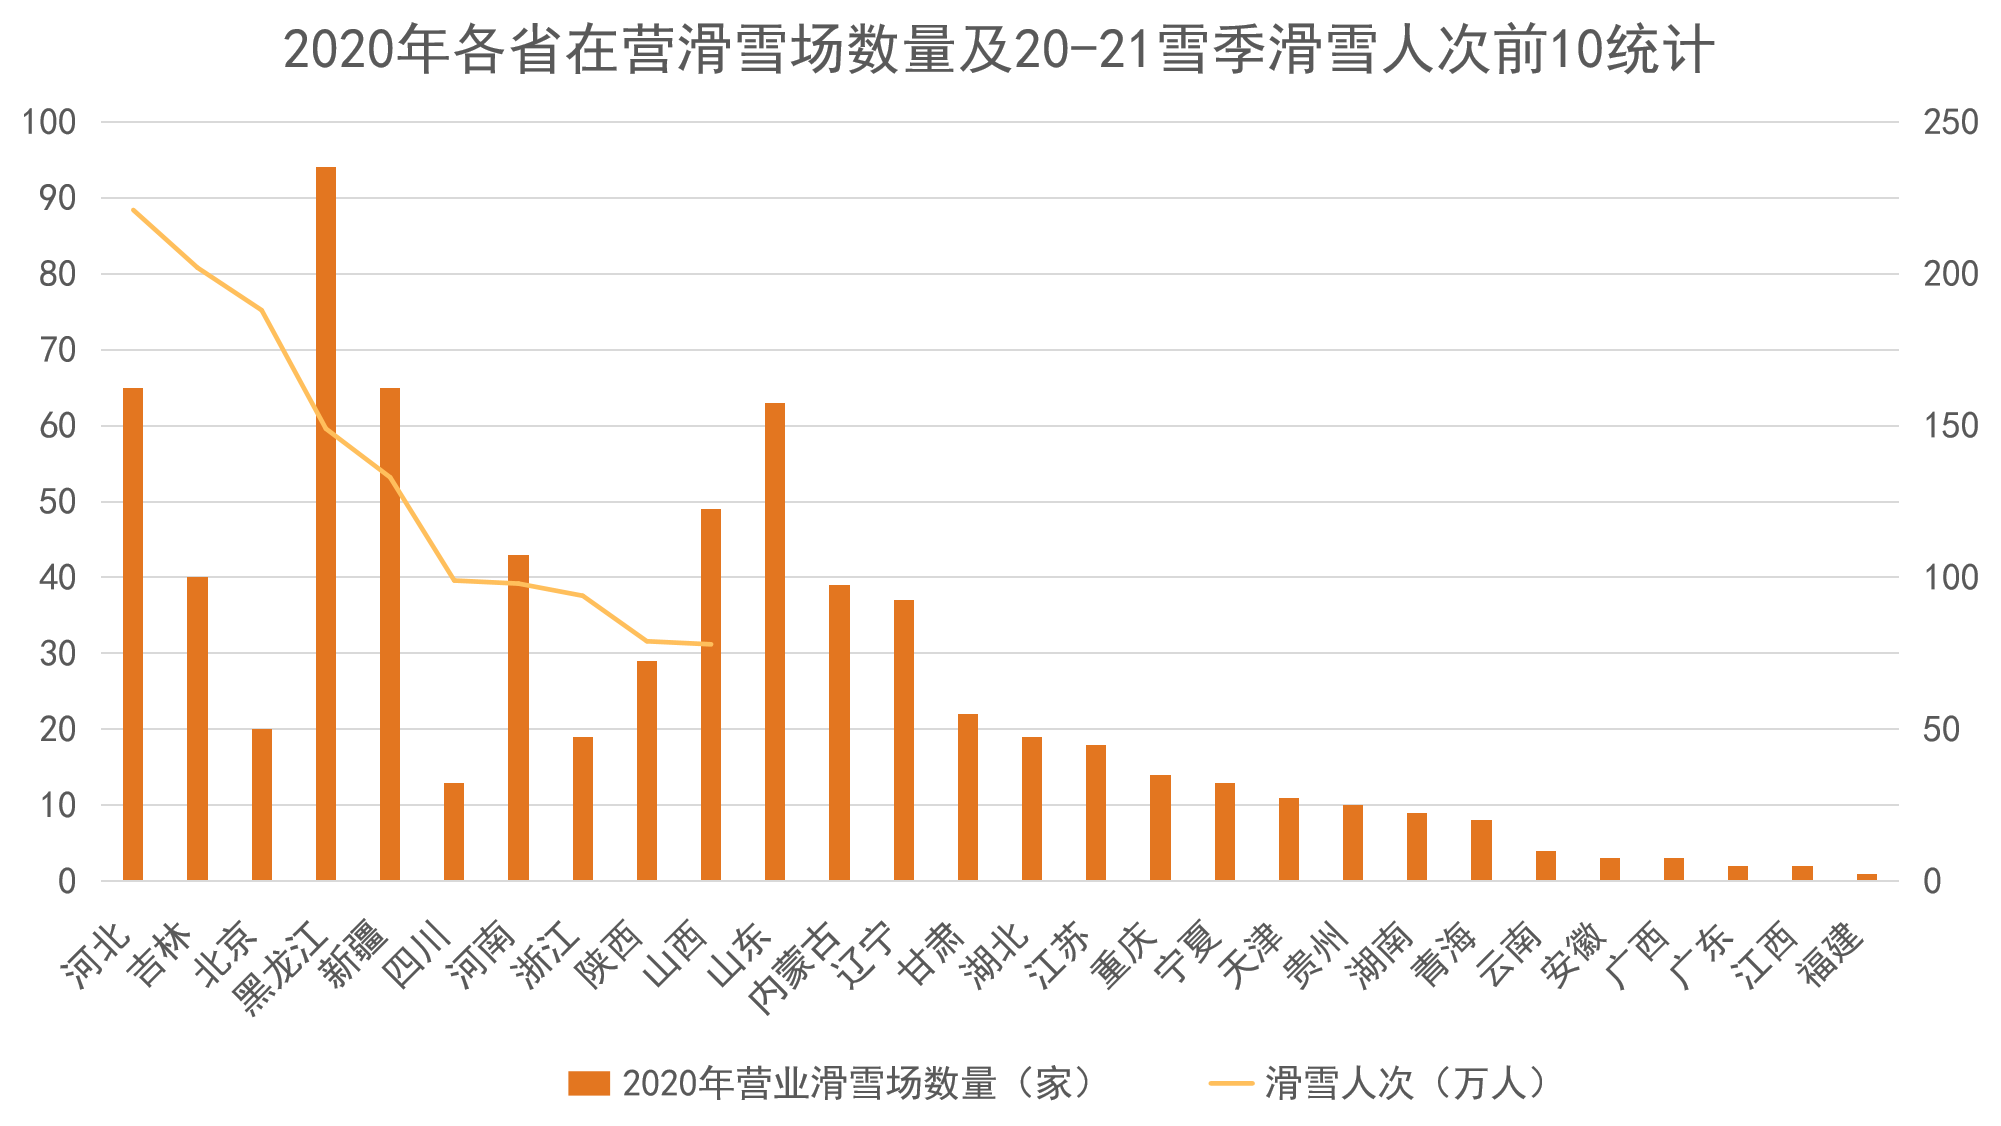
數據來源:《2020中國滑雪產業白皮書(暨2020-2021雪季財年報告)》,觀點指數整理
7月29日,《河北省冰雪旅遊發展實施方案(2021-2023年)》出臺,提出到2023年,將張家口、承德兩地打造成為全國著名的冰雪旅遊城市、世界冰雪旅遊目的地,全省冰雪旅遊總收入達到1100億元,冰雪旅遊人次達到5000萬。除了河北之外,黑龍江、北京、吉林等地都有相關措施出臺。
企業方面,融創年內在室外與室內雪場方面均有新佈局。先是總投資182.9億元的融創·華髮冰雪文旅城於3月份動工,並計劃於2026年12月完工,屆時將建成大灣區最大的室內雪場。融創現已開業運營6家室內雪場,激活了南方地區的冰雪娛樂。
未止步於室內雪場的建設,年底融創將豐富的雪場運營經驗以輕資產形式輸送到吉林省,分別簽下了北大湖滑雪度假區與白山和平雪場、火山遺址風景區、長白天地度假酒店、南山雪場等項目。
根據國家體育總局冬季管理運動中心發佈《“帶動三億人蔘與冰雪運動”統計調查報告》,2015年至2021年10月全國參與過冰雪運動的人數為3.46億人,冰雪運動參與率為24.56%,“帶動3億人蔘與冰雪運動”的目標已提前實現。
藉着冬奧會的契機,冰雪旅遊還會持續較長時間的熱度,而遊客、企業、當地政府等多個主體均有機會從中獲益。
另一個觸發旅遊新熱點的則是建黨100週年,在政府大力宣傳下,紅色文化深入人心。根據多個OTA平臺的數據,紅色旅遊成為節假日遊客出行的熱門選擇。
年中攜程發佈了《2021上半年紅色旅遊大數據報告》,報告顯示2021上半年紅色旅遊景區預訂量同比增長超2倍;且西江千戶苗寨、阿拉善騰格里沙漠天鵝湖等結合了紅色與鄉村特色的路線訂單量相比2019年平均增長496%。同時,紅色旅遊羣體有逐漸年輕化的趨勢,80、90後兩大羣體佔比達七成。
紅色旅遊一般以博物館、紀念地等為載體,以地方歷史文化為內涵而發展。年內,多地文旅廳牽頭,推出紅色旅遊精品線路。
值得注意的是,華強方特其中一條產品線“東方欲曉”正是以紅色文化為主題;萬達、華僑城等企業也有紅色旅遊相關的項目佈局。
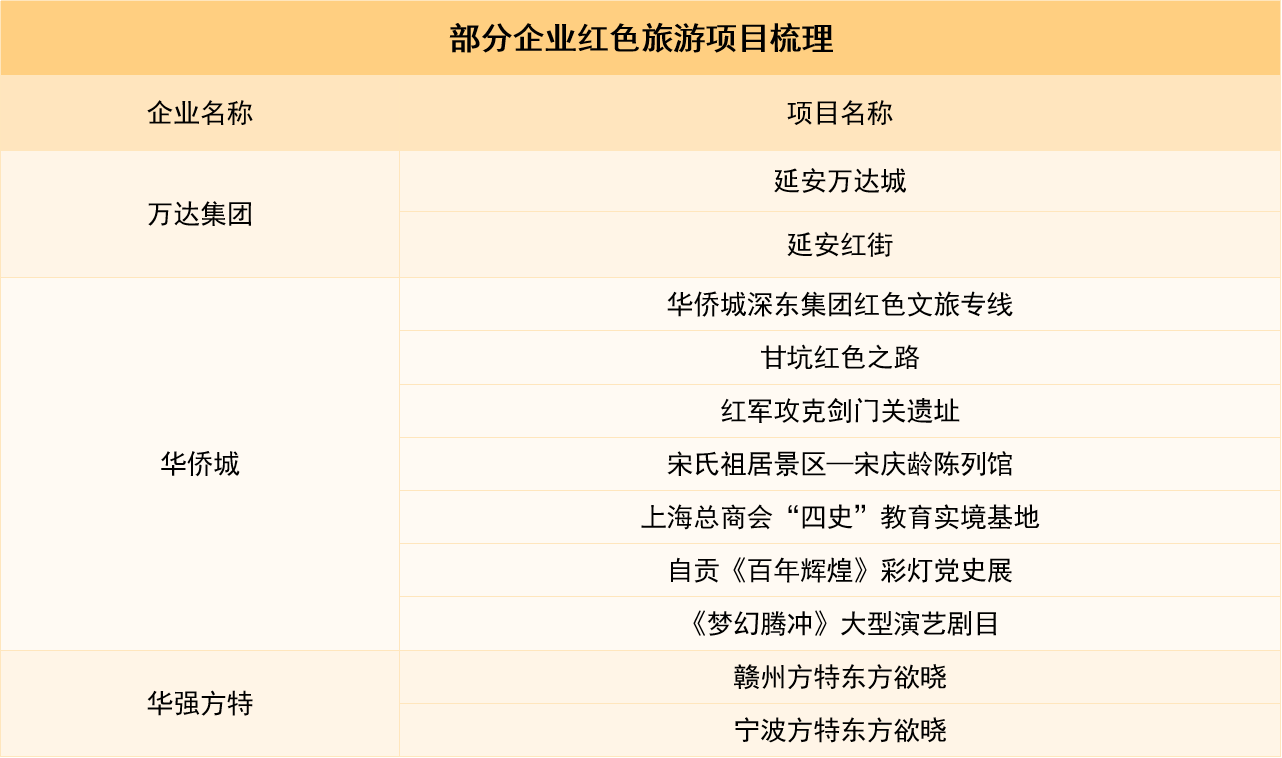
數據來源:各企業官網,觀點指數整理
除了紀念館、博物館、遺址等傳統形式外,企業還可從演藝作品、主題樂園等形式上入手,推動紅色旅遊的發展。
業績縱覽,幾家歡喜幾家愁
根據旅企已發佈的2021年業績預告,大部分企業2021年繼續處於虧損中。
從全年情況來看,由於疫情影響,景區類企業成為了虧損重災區。在已發佈業績預告的景區類企業中,有8家報告虧損,張家界、桂林旅遊、雲南旅遊、*ST大連聖亞、三特索道的預虧均過億元。
景區類企業在非營運時間仍要承擔鉅額的維護費用及管理成本,從當前嚴格的疫情防控機制來看,這類企業要實現扭虧為盈並不容易。
考慮到文旅業是拉動經濟增長的一大支柱,對部分優質文旅企業,政府補貼力度也稍有加大,如曲江文旅、黃山旅遊等在補貼的加持下免於虧損。
另一虧損重地是旅行社。疫情期間,旅行社的各項業務均受到壓制,如跨省遊熔斷機制首要管控的對象就是旅行社的跨省遊業務。主營出入境旅遊業務的眾信旅遊及凱撒旅業,隨着出入境旅遊的遇冷,2021年預計也出現了虧損,高達5億元。
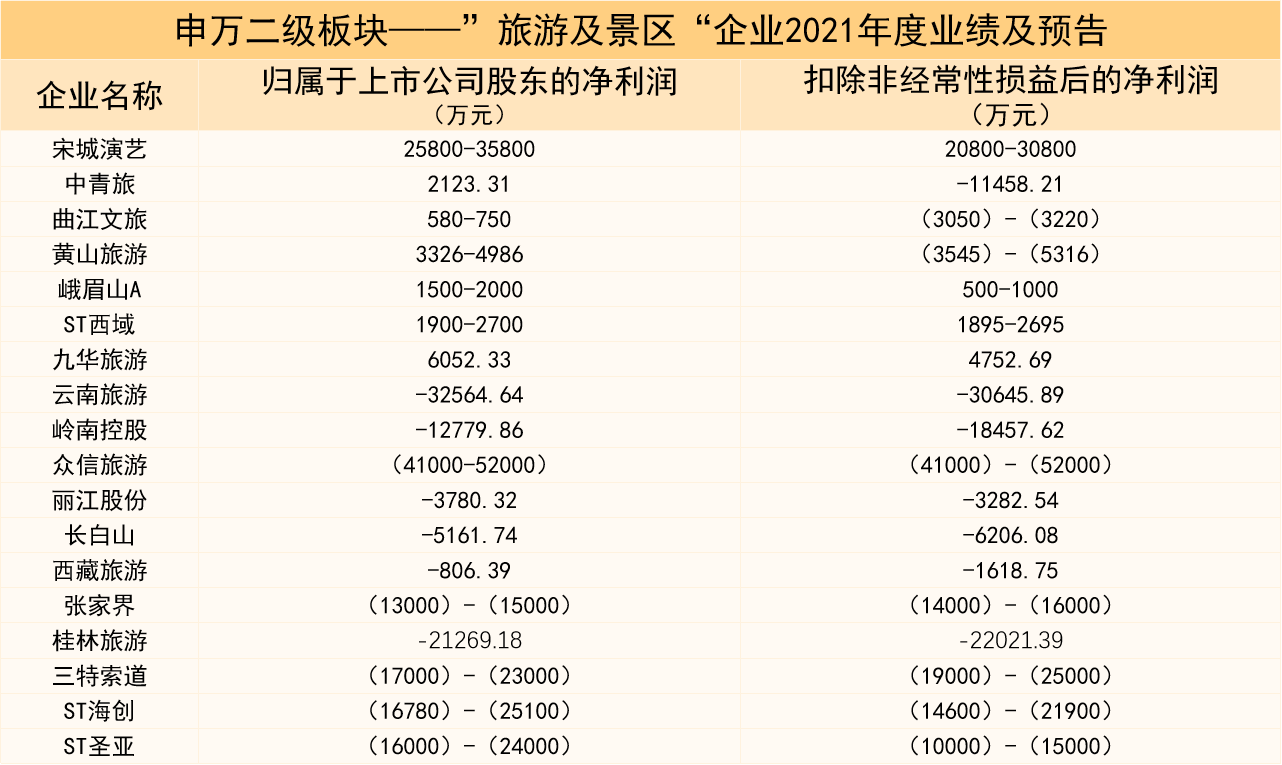
數據來源:企業公告,觀點指數整理
儘管大部分文旅企業2021年仍蒙受虧損,但行業消費形態重塑之下,仍有企業緊抓機遇,實現新增長,中國中免就是其中的一家。
中國中免憑藉海南離島免稅消費的春風,疫情期間抓住遊客“報復性”消費的心理,推出多項優惠活動,屢次創下免稅購物消費額的新高。公告的2021年度業績預告顯示,2021年預計歸屬於上市公司股東的淨利潤約為95.92元,比上年同期增長約56.23%至66%。
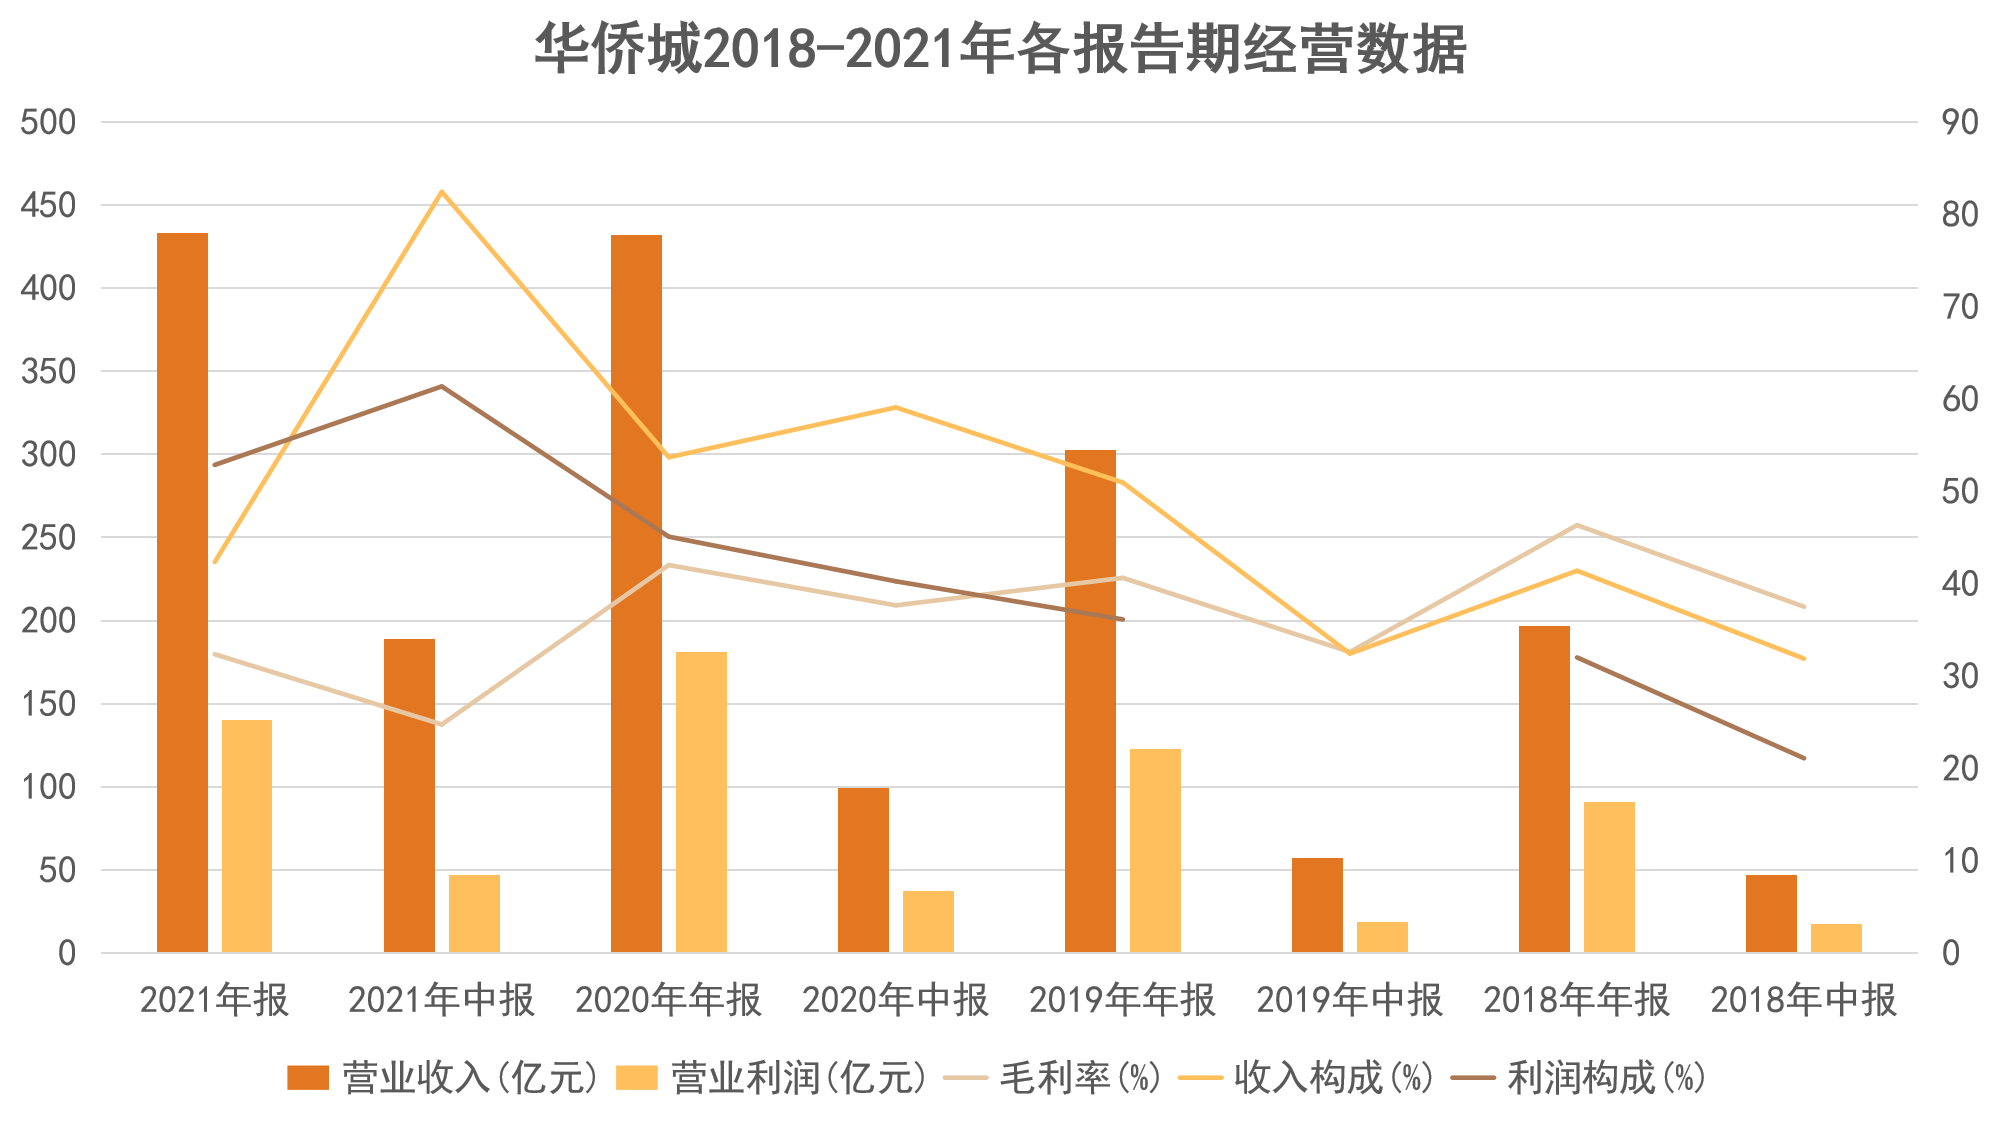
而華僑城則是嚐到了早年圍繞核心一二線城市囤地發展的甜頭,在周邊遊帶動之下,華僑城歡樂谷、歡樂海岸等產品線恢復情況明顯優於其他企業項目。
數據來源:華僑城財務報告,觀點指數整理
從2021年年報來看,華僑城去年旅遊綜合業務的營收及毛利均相對平穩,前者佔集團總營收的比重為42%,利潤佔比超過50%。
旅遊演藝方面,得益於疫情期間的規劃與升級,宋城演藝也成功位列扭虧為盈的企業名單中。據業績預報披露,2021年宋城演藝扣除非經常性損益後的淨利潤為2.08億-3.08億元。
據瞭解,2021年宋城在項目創新上作出了很多嘗試。首先是上海項目在演藝節目的呈現形式上突破了傳統千古情的界限,針對不同年齡羣,打造了不同風格的演藝節目,在傳統的內容形式上融合了更多的科技感,給遊客帶來了新的體驗。上海項目無疑是一次成功的突破,開業首個五一小長假接待遊客17.9萬人,實現了超2500萬元收入,客單價創宋城所有景區新高。
此外,宋城演藝近期還有涉獵元宇宙方面的技術。據2021年12月30日投資者互動平臺消息,該公司將會加大對元宇宙相關技術的研發力度,使元宇宙應用到主題公園和現場演出上。
宋城對旗下項目不斷的創新嘗試,給了業內企業莫大的啓示。項目表現形式的創新可以豐富遊客的遊玩體驗,刺激遊客消費,增加項目二消收入。
除此之外,部分房企在地產行業整體承壓的情況下,早年以重資產砸下的文旅項目成了一塊燙手山芋。
年內融創出售了分別位於武漢及昆明的三個項目公司股權,其中涉及兩個文旅項目的股權發生變更。先是武漢城建融創甘露山文創城35%股權轉讓至浙江武越置業有限公司;而後昆明融創文旅城二期40%股權也由合作方華髮集團接手。
經過一系列資產出售操作,融創回籠了約300億元資金。有別於早年的文旅城項目。上文提及的融創冰雪則呈現出一片生機,由此再次印證創新與變革才能為文旅項目注入更多的活力,激發項目的盈利能力。
無獨有偶,藍光發展也於年底轉讓全資子公司的100%股權以減少公司負債,標的公司共包含3個項目,其中天津小站項目原計劃是以“稻米俠”為主題的主題樂園。
行業內的興衰更迭,對各個文旅企業來說都是重要的警醒。無論處在怎樣的大環境之下,企業都要積極求變,尋求突圍之計。
競爭加劇,多業態發展成趨勢
從多個OTA平臺公佈的旅遊消費數據來看,90後、00後正成為主力遊客羣體,客羣特徵呈年輕化趨勢。年輕人表現出來的多元化消費需求,無疑成為文旅企業的新商機。
與從前青睞於景區、景點相比,當下文旅產品形態更加豐富。
與上一代人對比,年輕人更注重遊玩的形式與體驗,這也倒逼文旅業態有更多的創新突破。據觀點指數了解,2021年,城區內的遊玩目的地如劇本殺、室外露營及室內娛樂等項目受到年輕人熱捧。
企查查數據顯示,2021年成立的企業中,企業名、品牌/產品及經營範圍中含“劇本殺“、”露營“字段的分別有301家與21332家。
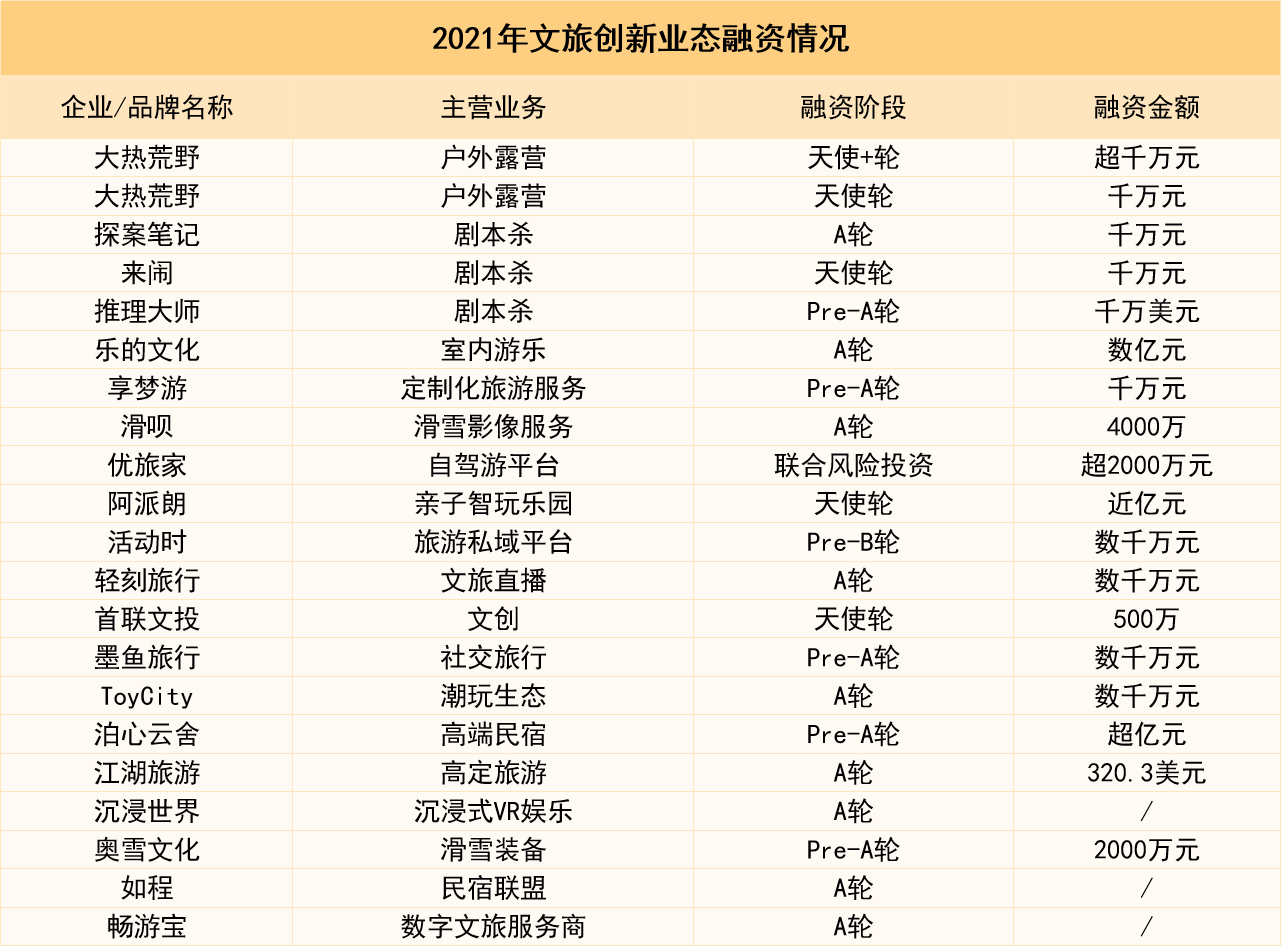
資本市場同樣看好年輕人的消費能力。年內,多個文旅創新運營商獲融資,文旅投資機構投向重點為智慧旅遊領域、室內遊樂領域、文旅製造領域、文旅科技領域等。從遊客及資本市場的反應來看,文旅多業態發展成了盈利的重要手段。
數據來源:公開資料,觀點指數整理
這些年輕化的文旅形態,延伸了行業的發展方向,同時加速推動傳統景區的轉變。
當新消費熱點重塑了文旅產品形態,傳統景區難以一成不變地續寫從前的故事,亟需主動求變。傳統景區當前面臨的一大問題是依賴門票收入,營收單一。此外,體驗感與創新性方面都難以匹敵創新業態。
對傳統景區來說,智慧文旅的發展是一個突破口。
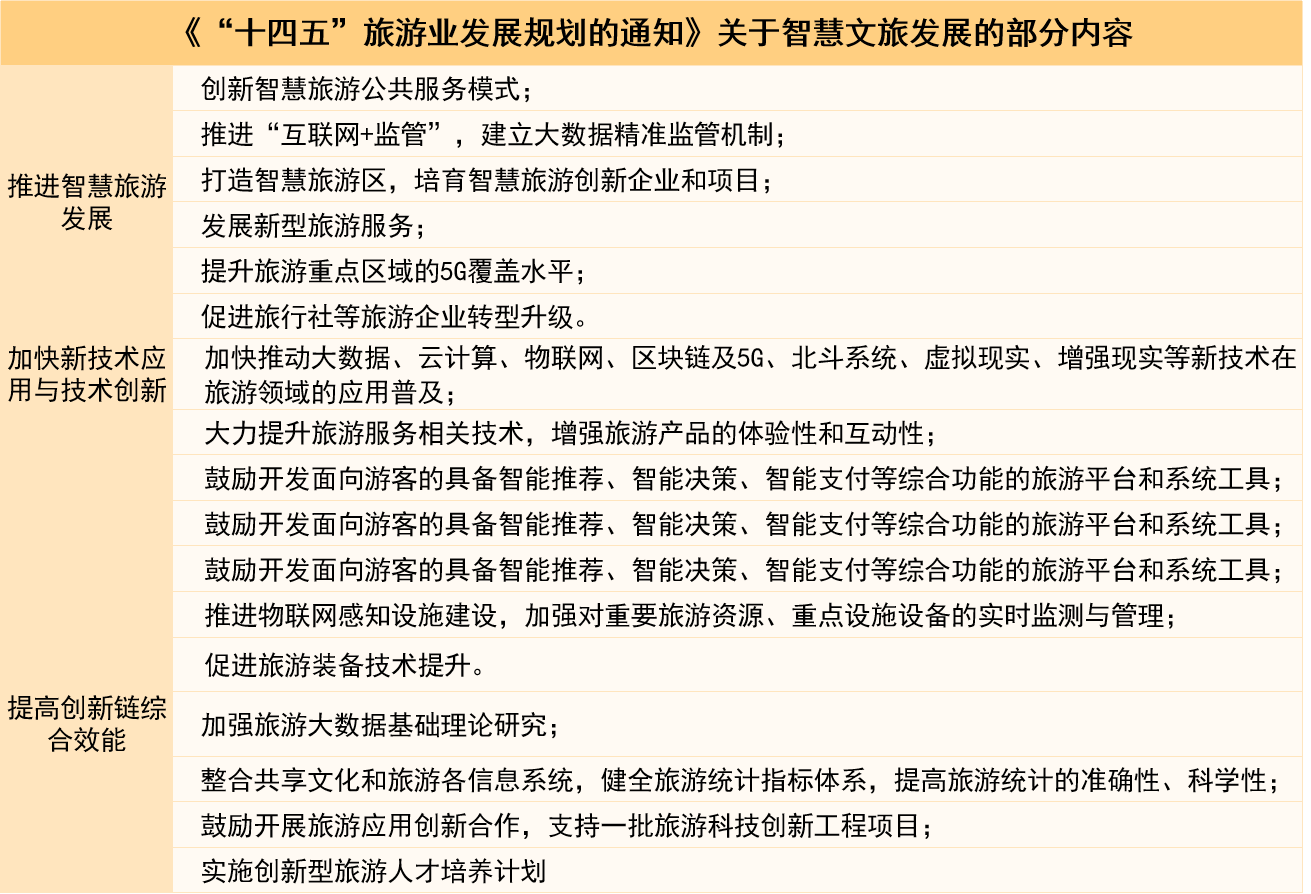
據《“十四五”旅遊業發展規劃的通知》關於對智慧旅遊發展的指示,智慧文旅可應用到傳統景區的門票銷售、客流檢測、景區管理、遊玩項目改造等各個方面。除了豐富遊玩體驗之外,還可實現精細化運營,縮減管理成本,提高營運效率。
數據來源:文化和旅遊部資源開發司,觀點指數整理
智慧文旅當前正逢技術快速發展、政策大力支持、市場需求大的發展階段。
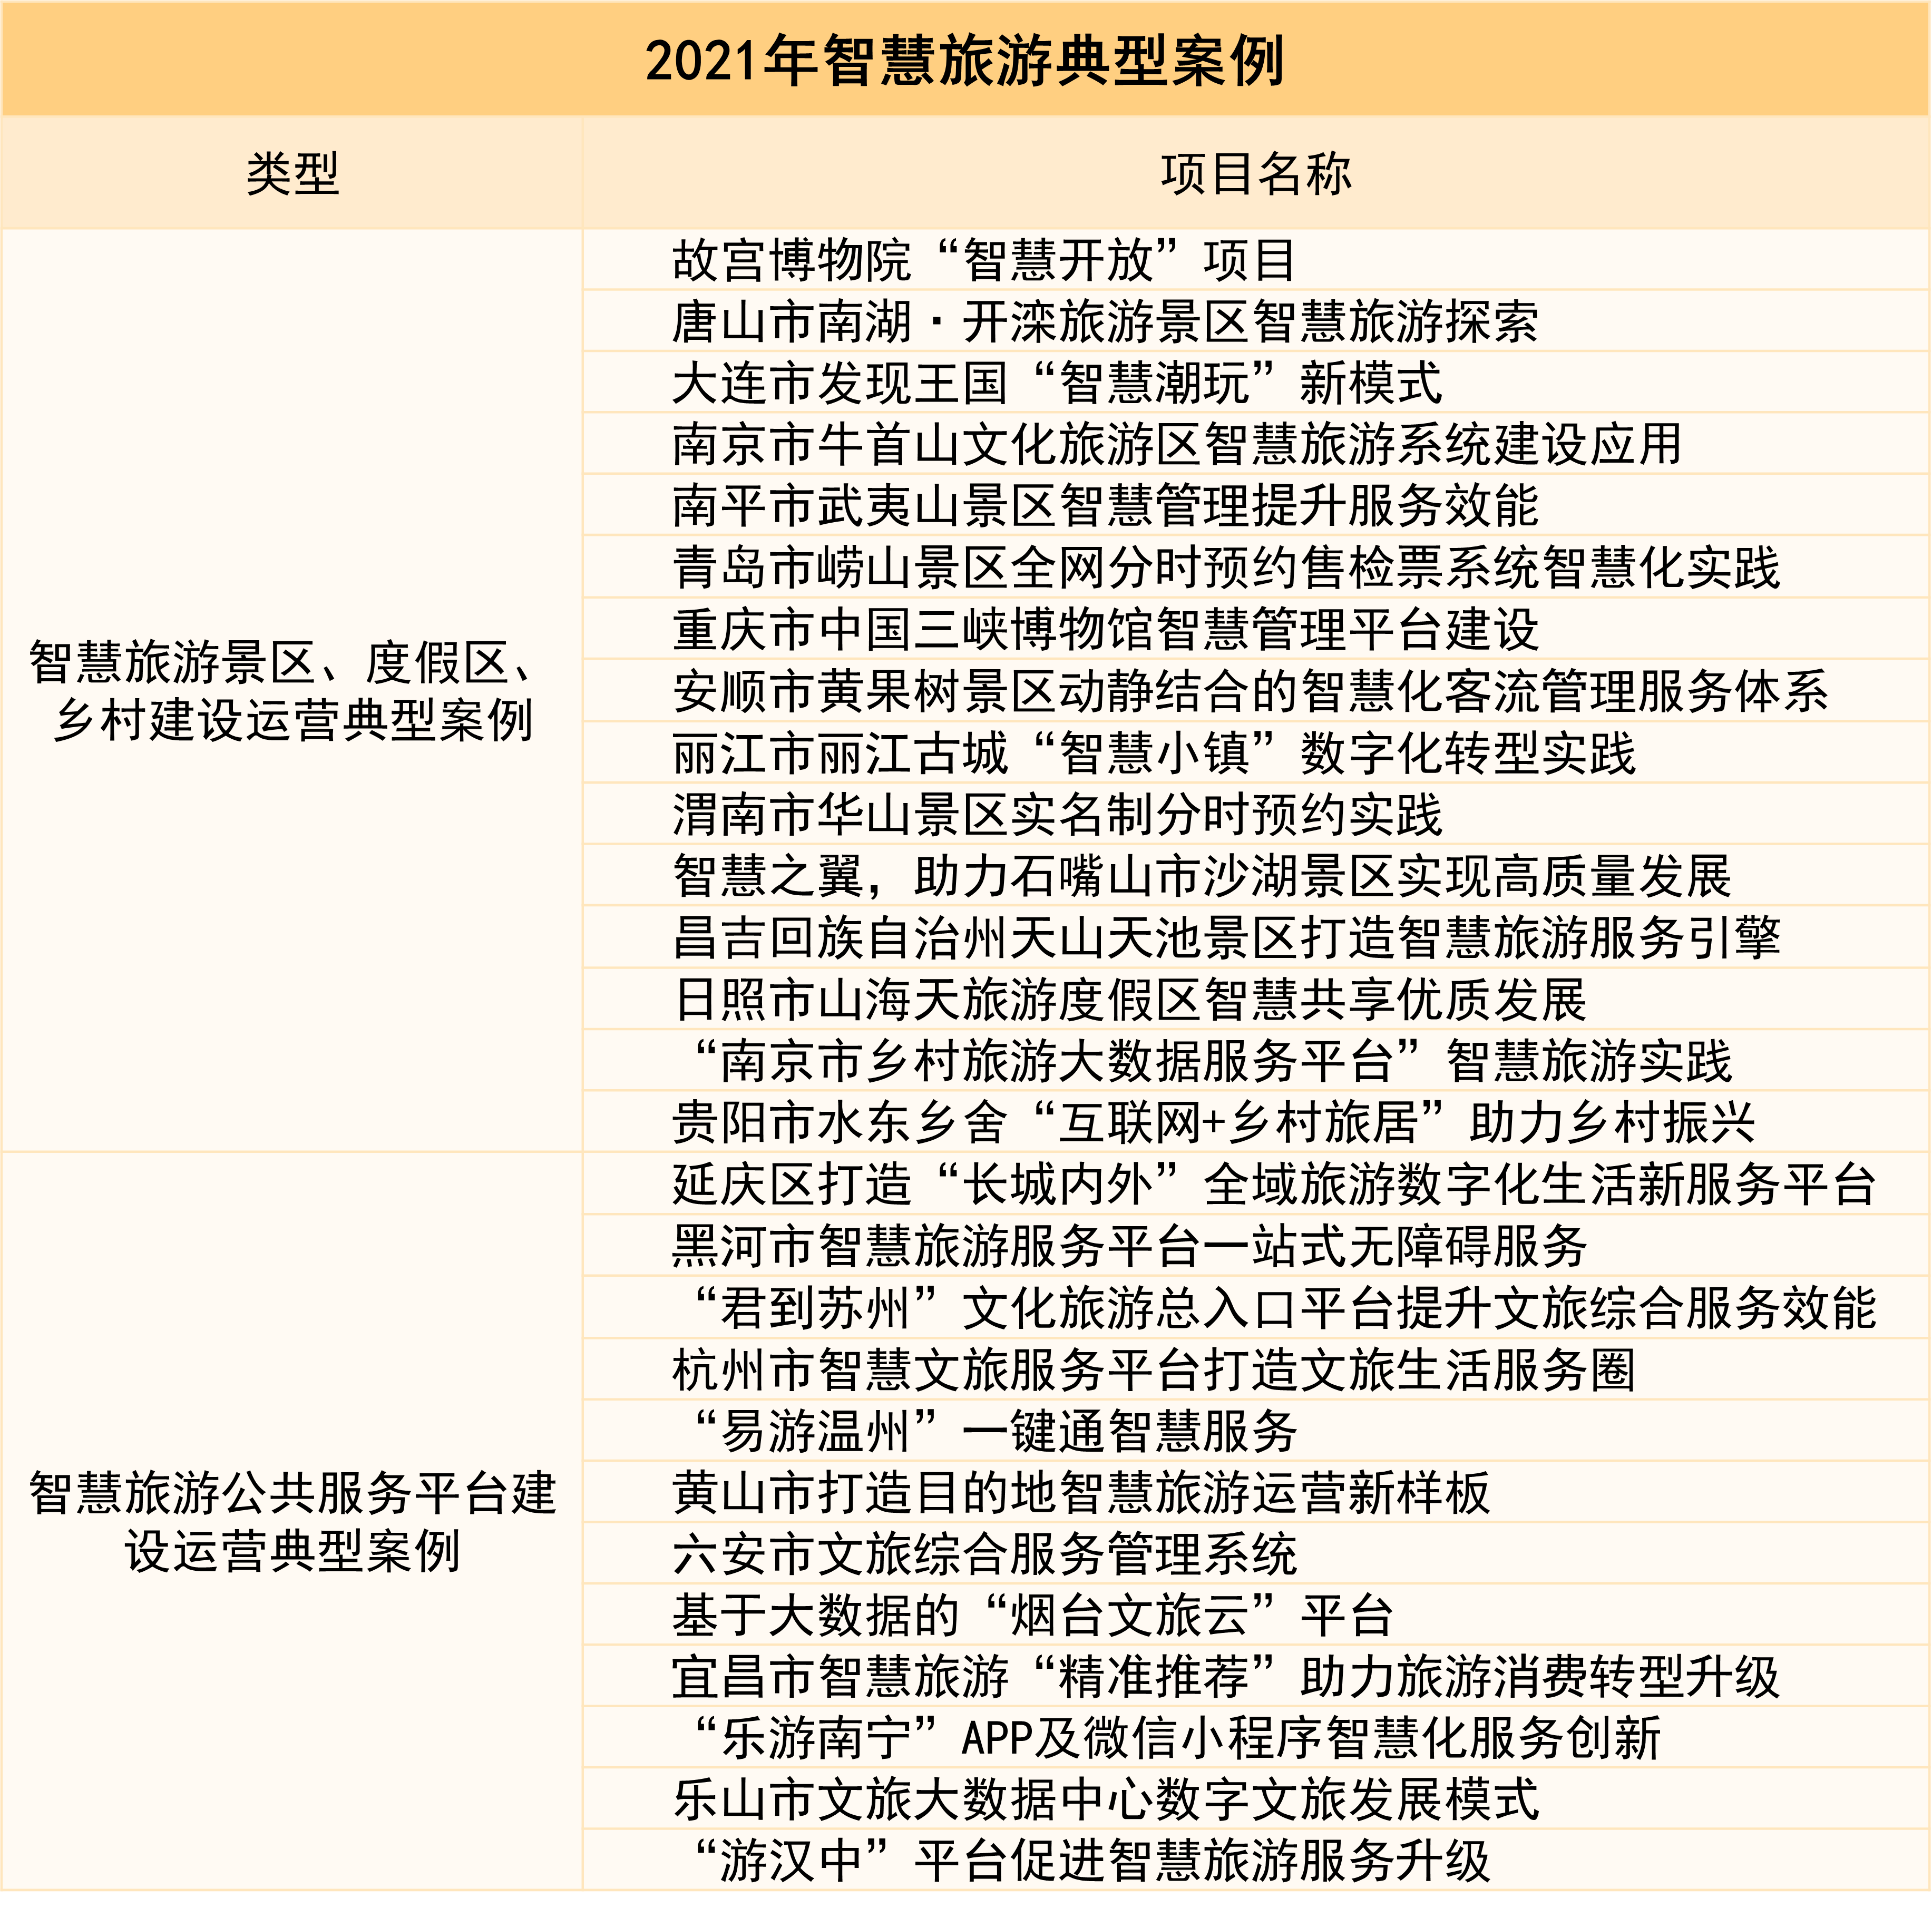
近期,文化和旅遊部資源開發司發佈2021年智慧旅遊典型案例,共包含27個項目,分為“智慧旅遊景區、度假區、鄉村建設運營“與“智慧旅遊公共服務平臺建設運營”兩大類。
數據來源:文化和旅遊部資源開發司,觀點指數整理
智慧旅遊技術已逐漸應用到實體項目中。隨着技術的發展與更多先行者的拓展,更進階的文旅形態如“文旅元宇宙”等或會從想像變為現實,文旅業將有更多的發展空間。