
觀點指數 以2015年“大眾創業,萬眾創新”政策頒佈、共享經濟風口發生為起點,辦公空間行業開啓了行業週期。
直至2020年新冠疫情黑天鵝事件,結束了第一個週期。2021年,經歷了上一個週期的擴張、併購、風險釋放以及市場出清後,辦公空間行業發展主旨是改變和塑造——改變自身,使自身業務多元化,不再囿於“二房東”出租模式;塑造行業,尋求賽道上可行有效的盈利模式。
進入新週期,雖然行業增長和擴張依舊在進行,但優先級已不如上一週期高。增長以外,企業們同時也在城市佈局、輕質化、資本化等方面進行嘗試。
未來,辦公空間將朝着新方向繼續發展。
存量競爭已至,市場出清仍繼續
數據來源:天眼查、觀點指數整理
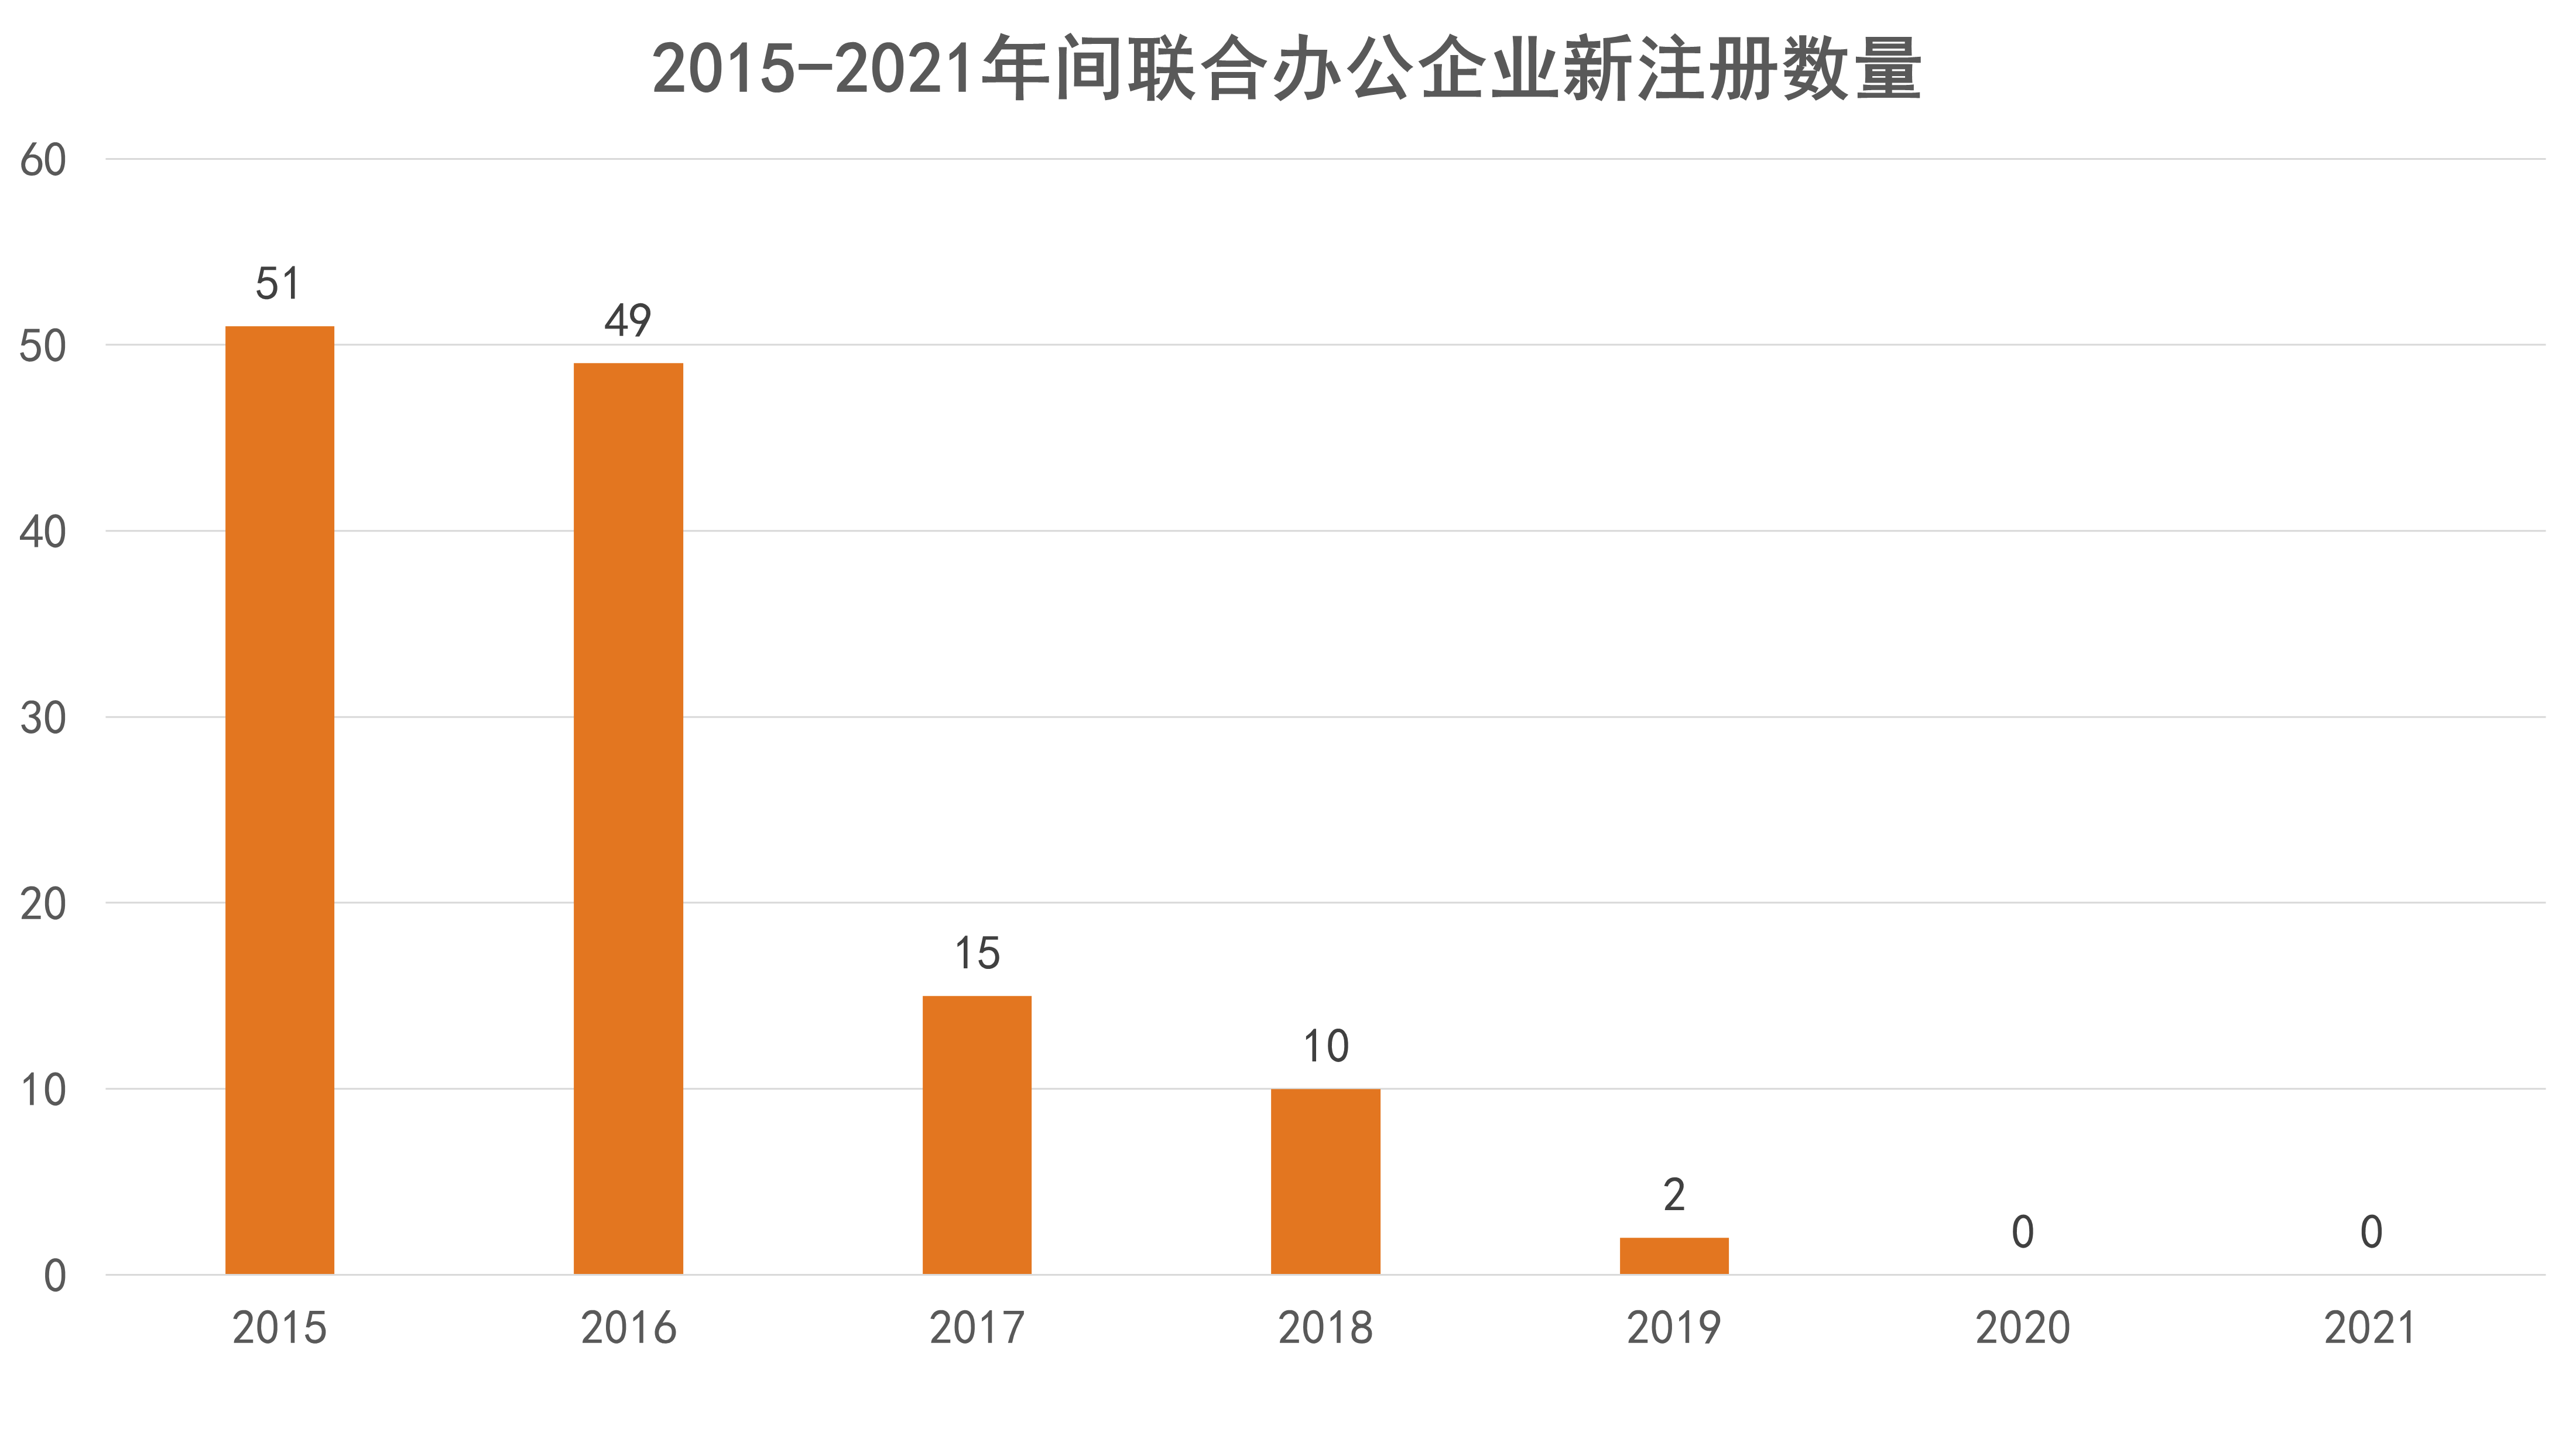
天眼查“聯合辦公”行業類目下的數據顯示,2021年全年,聯合辦公企業註冊數為零,辦公空間賽道上已無新增玩家。實際上,新增辦公空間註冊企業數量從2017年就開始“膝斬”,2020年隨新冠疫情產生的宏觀風險影響,新增註冊企業正式歸零。
辦公空間行業從發散、擴張的格局逐漸收斂並步入存量競爭的賽道,疫情的到來加速了市場出清的進程。
實際上,隨着大中華地區宏觀經濟增速下降,資本冷卻,行業衰退其實在更早的時候便已經開始。
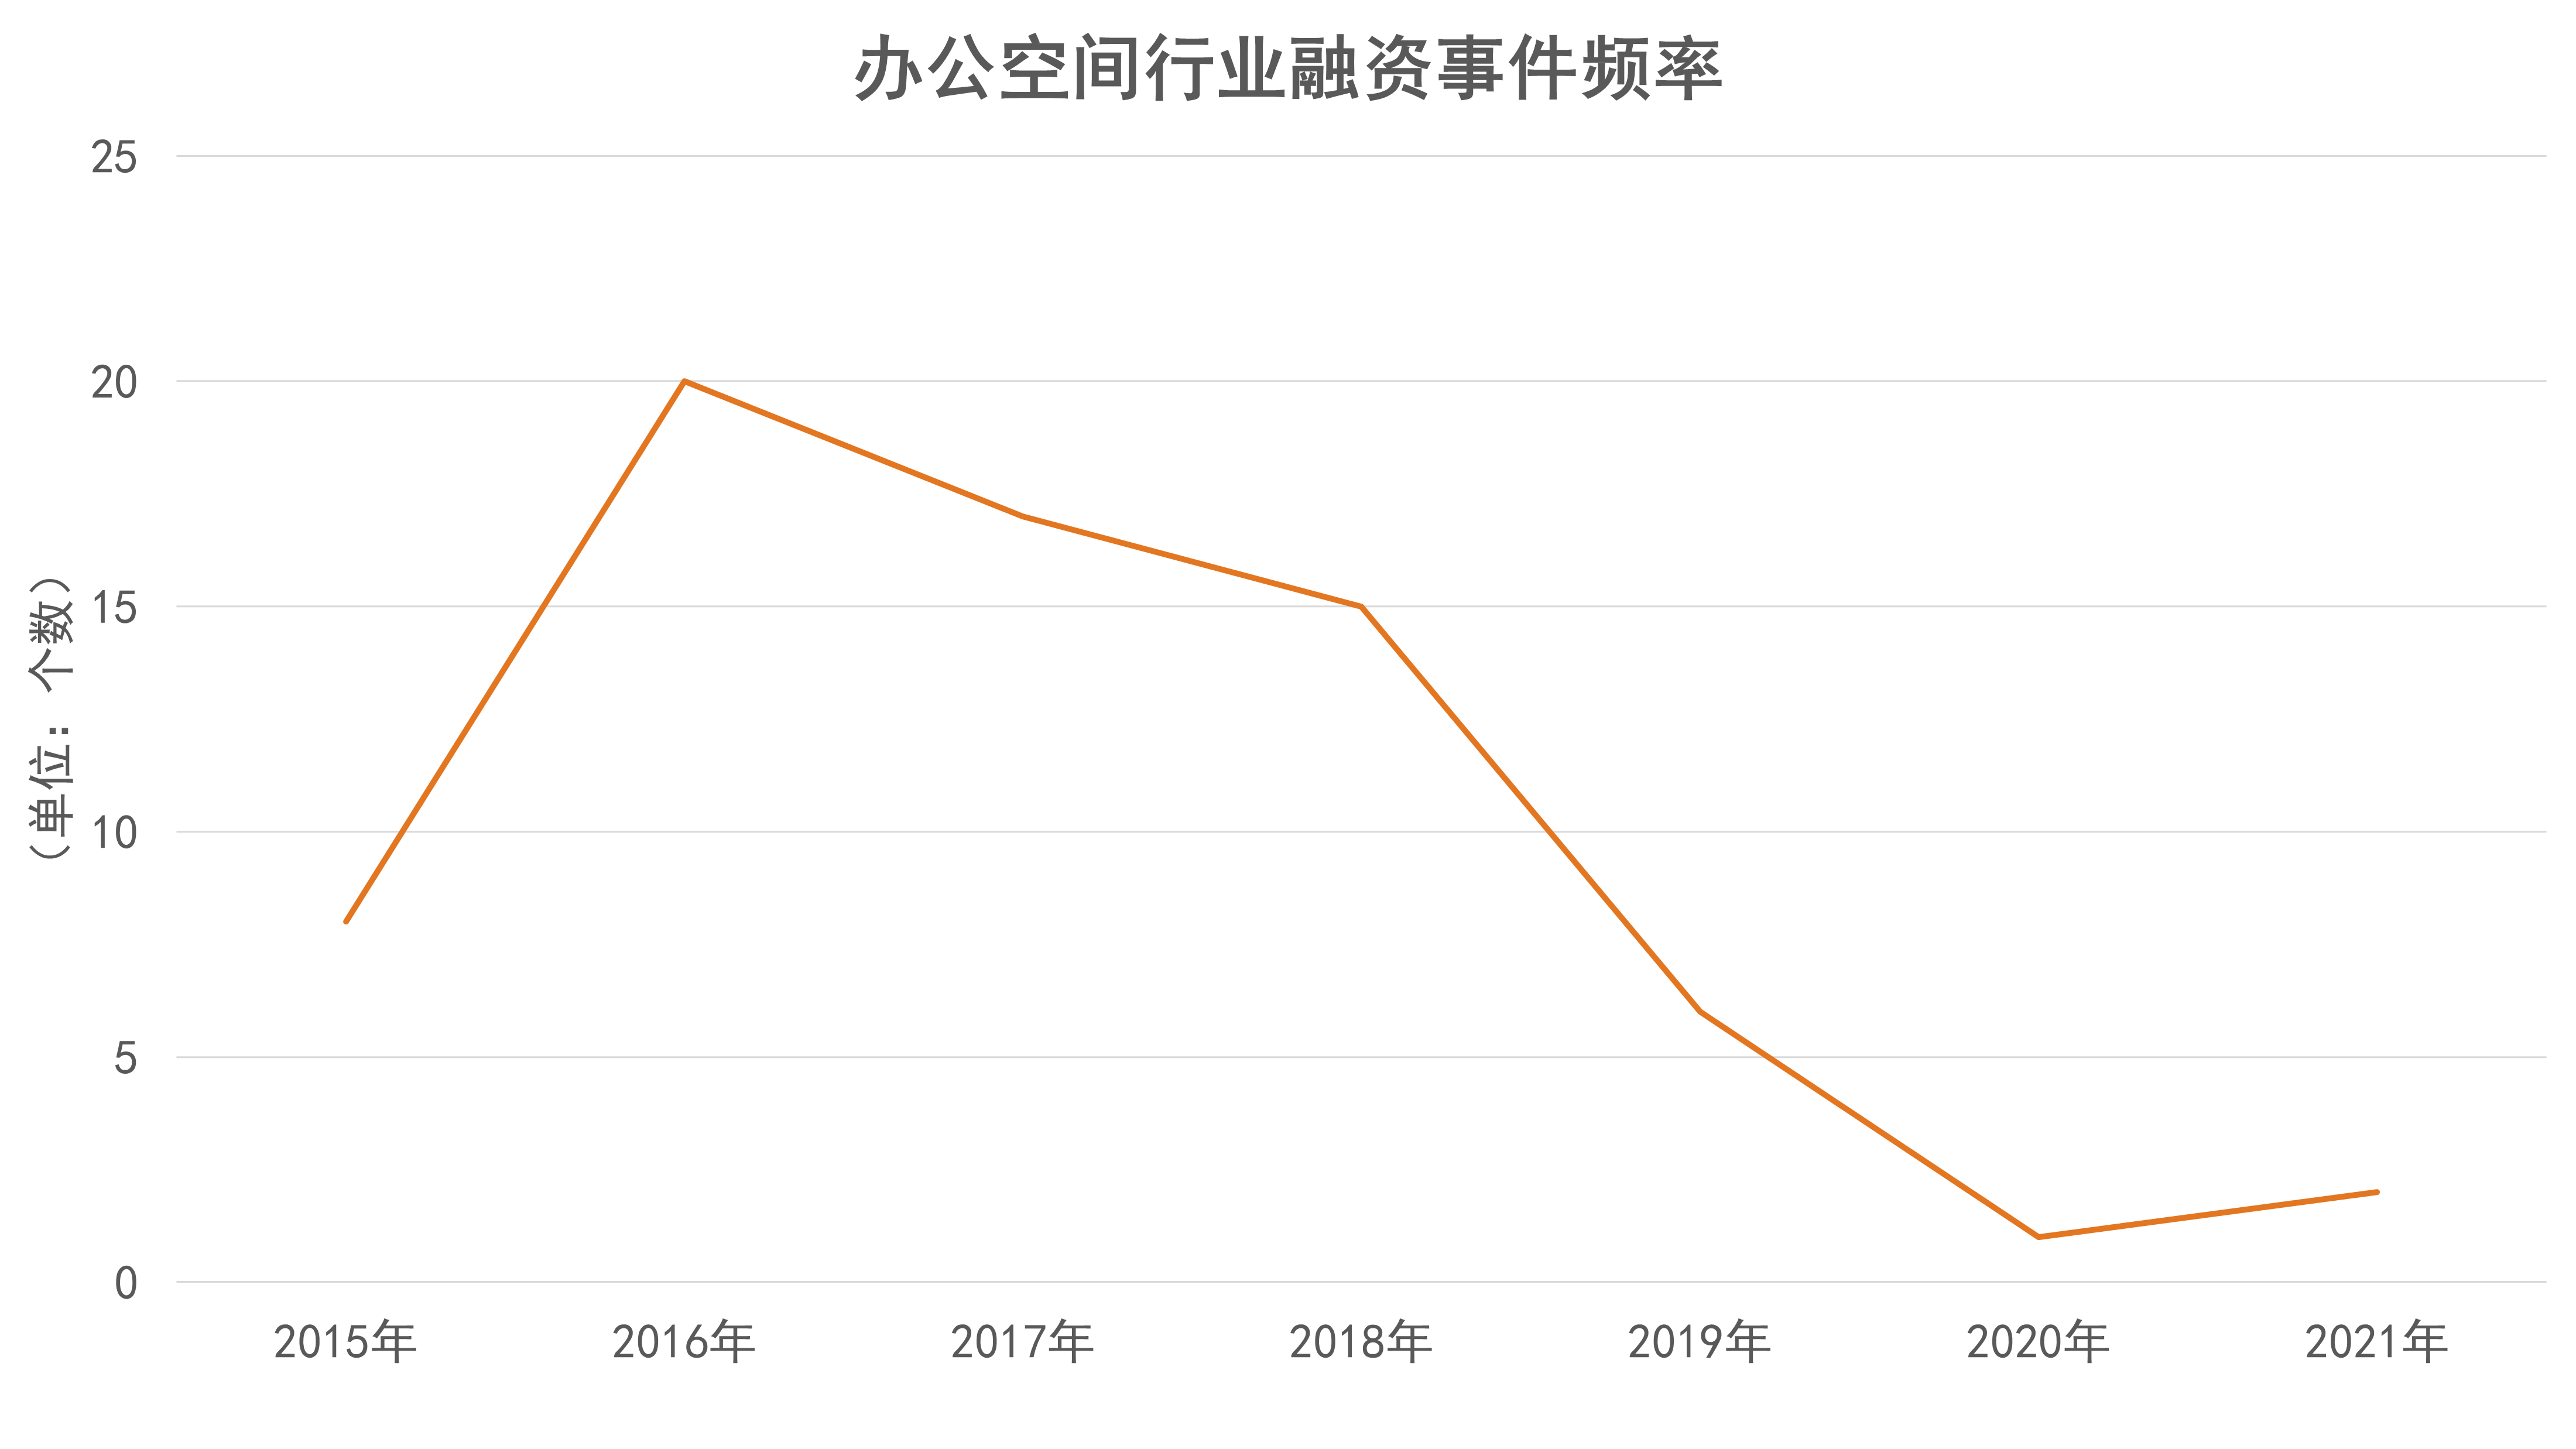
這一點從近年來辦公空間企業的融資事件頻率趨勢便可看出。
數據來源:天眼查、觀點指數整理
2021年行業內的資本流動基本上降至冰點,除了上市實現資本化,基本無新增融資,全年僅監測到BEEPLUS獲得發現創投C輪融資以及連界創新對10SPACE進行A+輪投資這兩起融資事件。
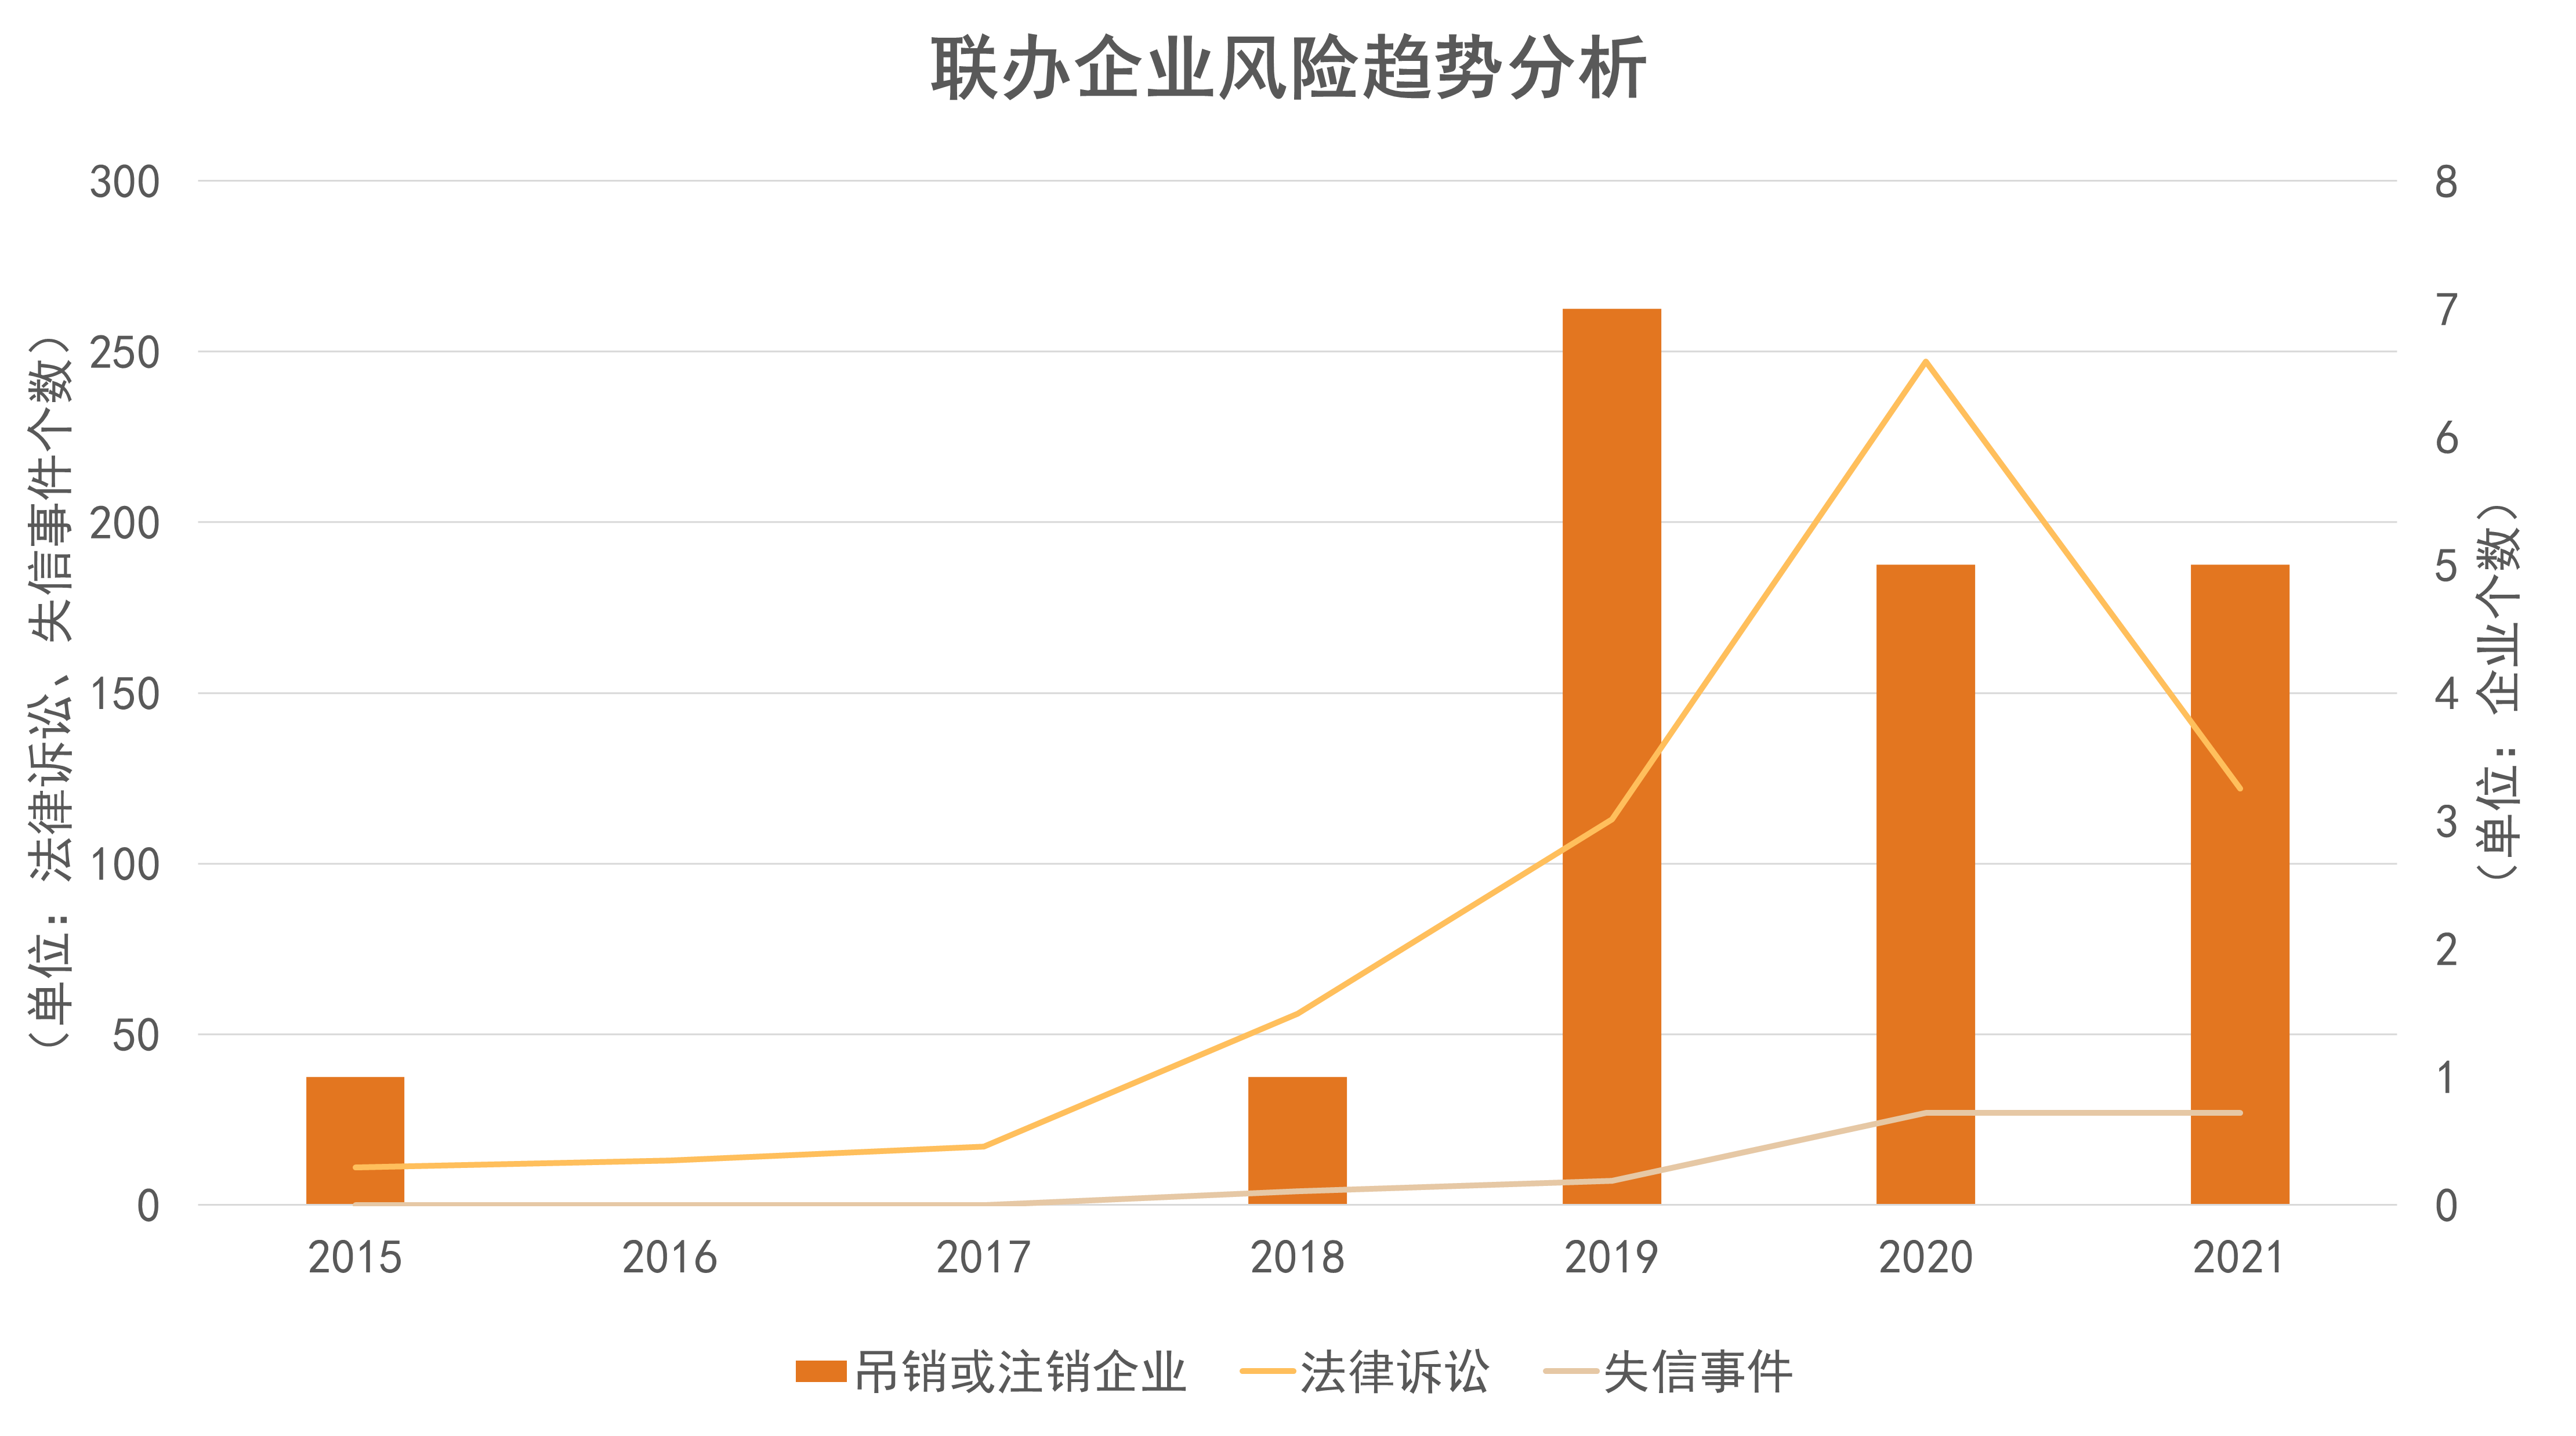
許多乘着共享經濟風口建立的辦公空間企業,並沒有形成自身的核心競爭力或規模。在失去了資本的“源頭活水”後,前期積累的風險逐漸釋放,被淘汰的企業也陸續退出市場。
數據來源:天眼查、觀點指數整理
週期之間行業的表現——即擴張、出清、衰退、轉型、復甦等環節並不是一蹴而就,而是同時且動態地發生與過渡。
企業停業和法律訴訟事件分別在2019和2020年達到頂峯,2021年均呈現收斂狀態。市場出清仍在進行,上一個週期積累的風險依舊在釋放。
與此同時,這也為下個週期的行業復甦帶來了空間和經驗。
強者恆強,頭部企業規模優勢
明顯數據來源:觀點指數整理
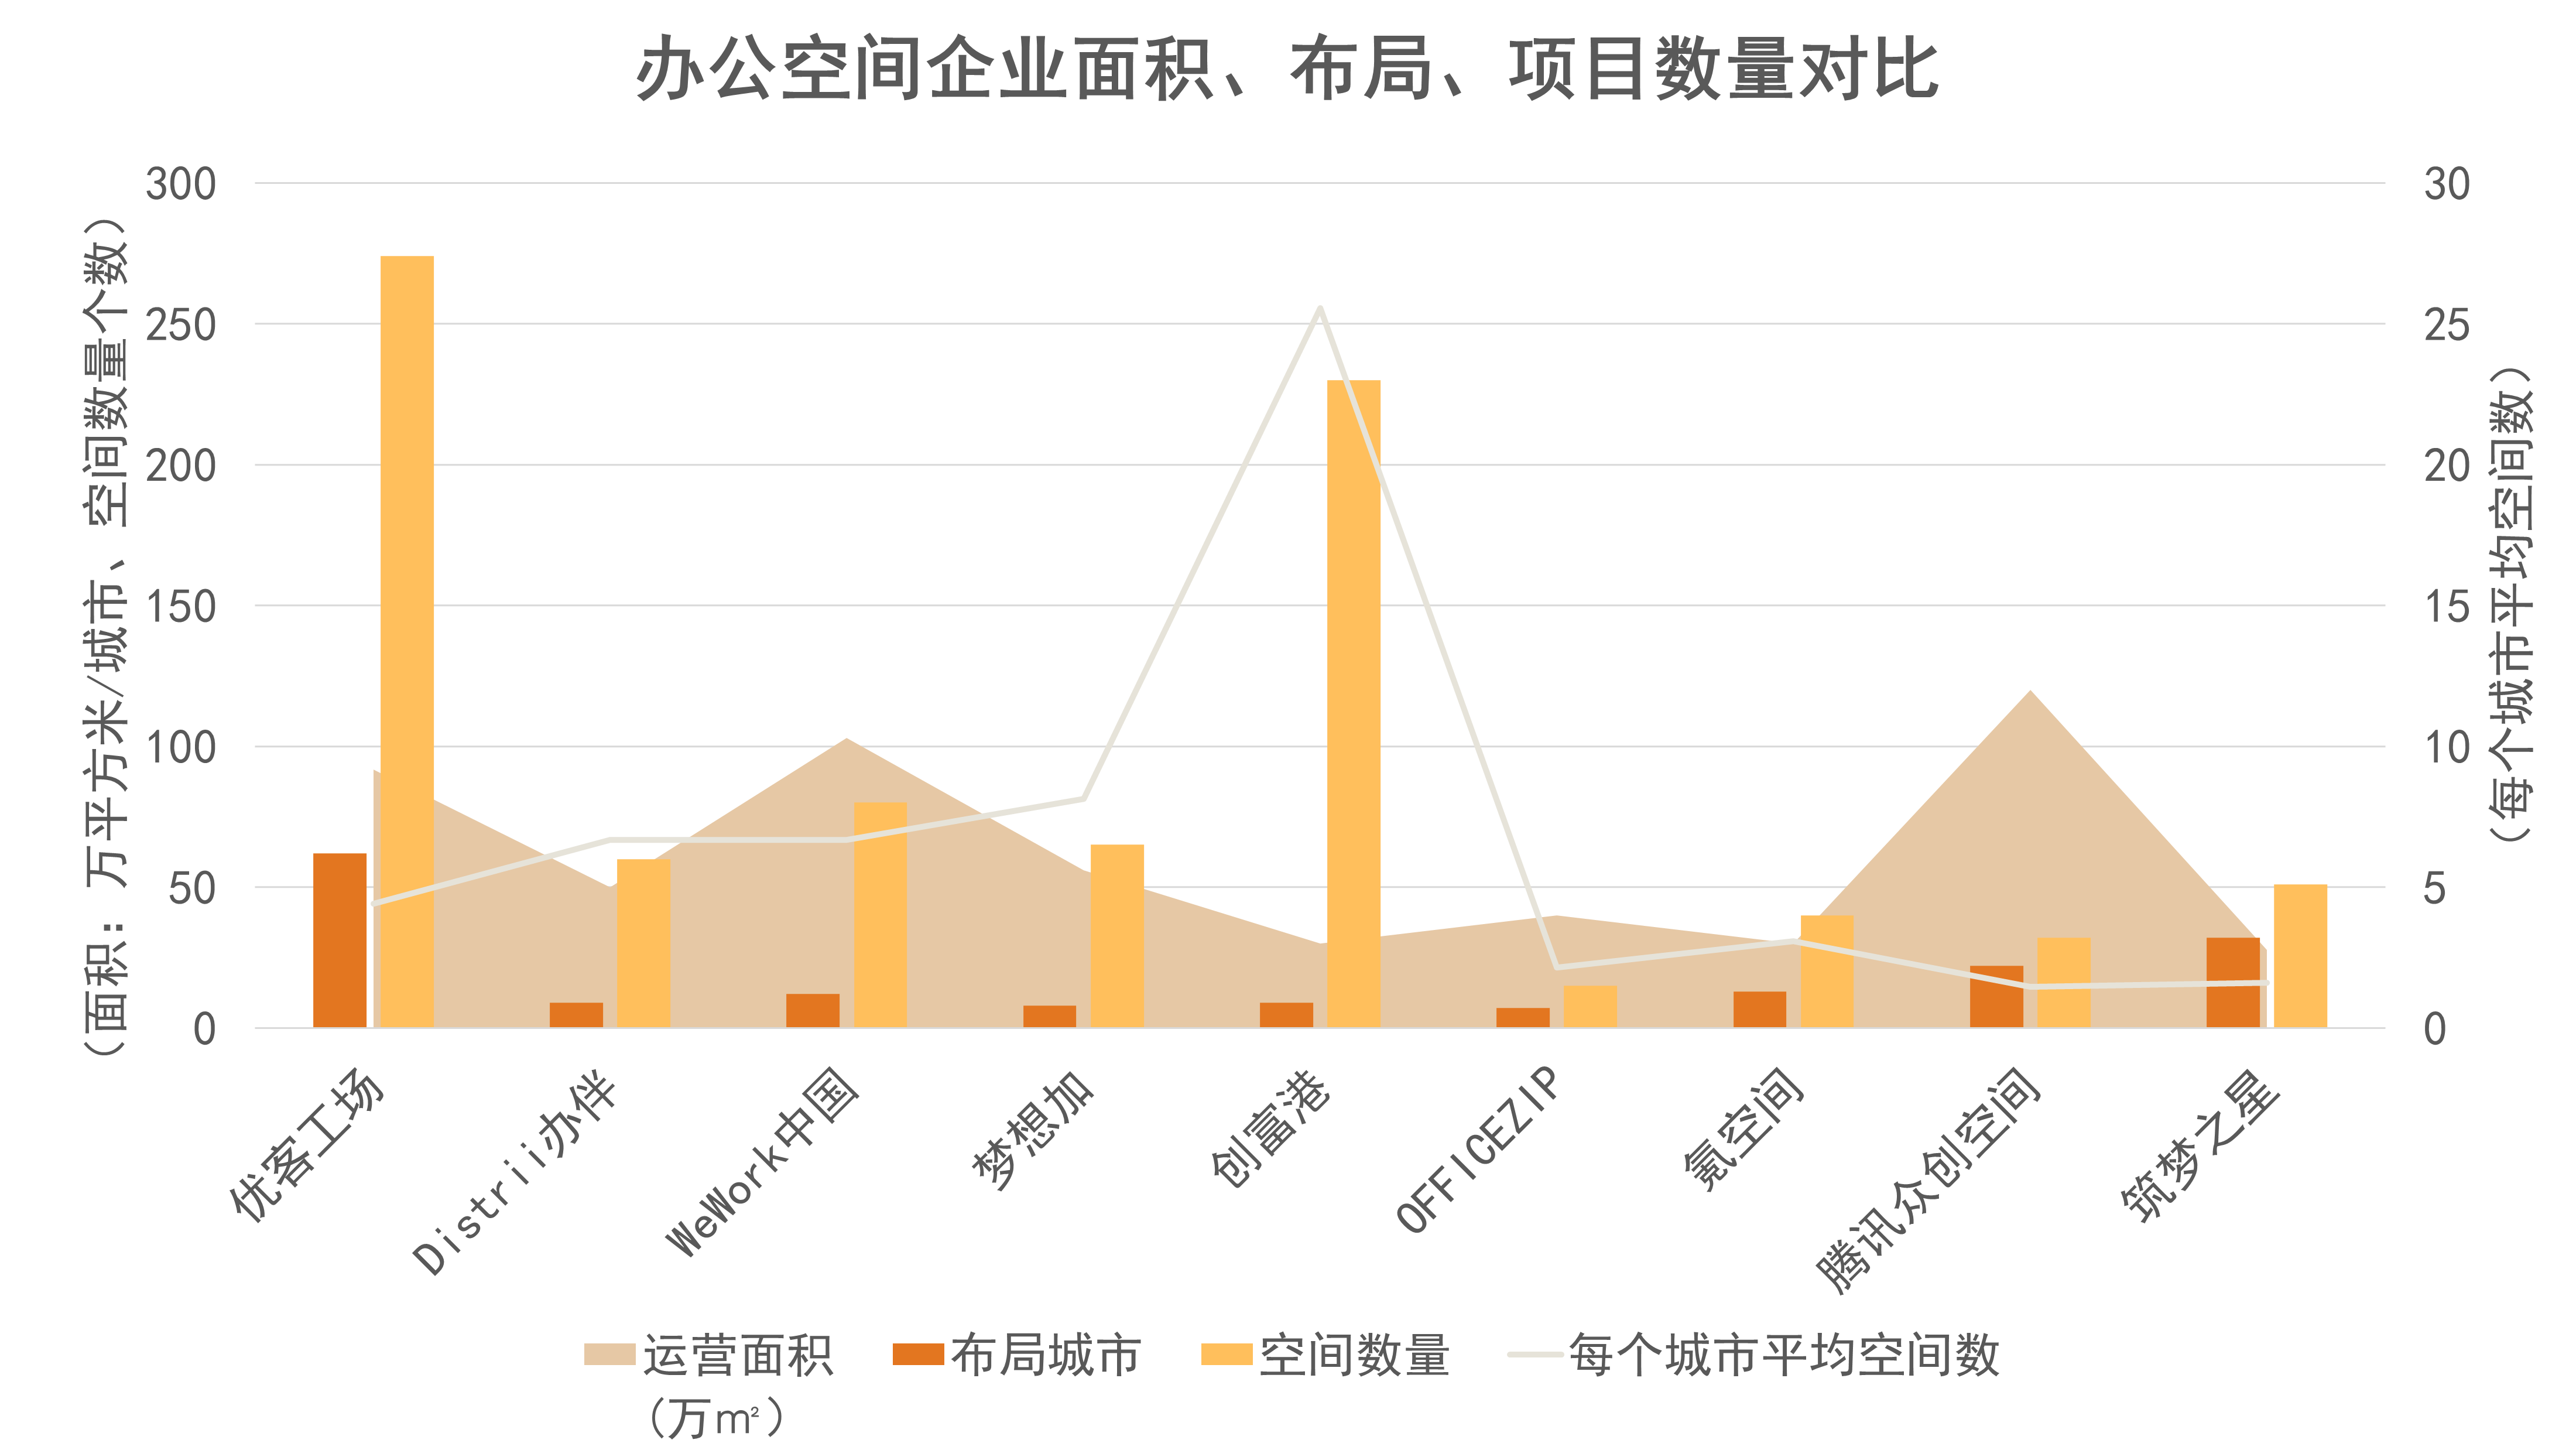
規模方面,頭部辦公空間企業各有其優勢——WeWork運營面積超過100萬平方米;創富港、優客工場項目數達到200多個。其中,優客工場佈局城市更是達到了62個,於大中華市場裏大幅領先。
佈局結構方面,優客工場較為均衡,OFFICEZIP、氪空間、騰訊眾創空間以及築夢之星的佈局呈現出分散式的特點,即分佈在每個城市的辦公空間平均數量少於5個。而辦伴、WeWork、夢想加和創富港在結構上表現為集中式分佈,創富港在佈局上富集度最高,平均每個佈局城市擁有25.6個辦公空間。
經營成長性方面,各家辦公空間企業都有不同的表現。夢想加2021年運營面積達到了56萬平方米,相比2020年32萬平方米的在營面積,增幅達到75%。
夢想加整體經營策略表現為在熟悉的成熟市場裏繼續深耕開拓,雖然2021年其運營面積增幅比較大,但佈局城市僅增加2個,擴張方面較為穩健。
數據來源:觀點指數整理
而在萬平米級別大型項目的開拓上,優客工場領先國內辦公空間企業。
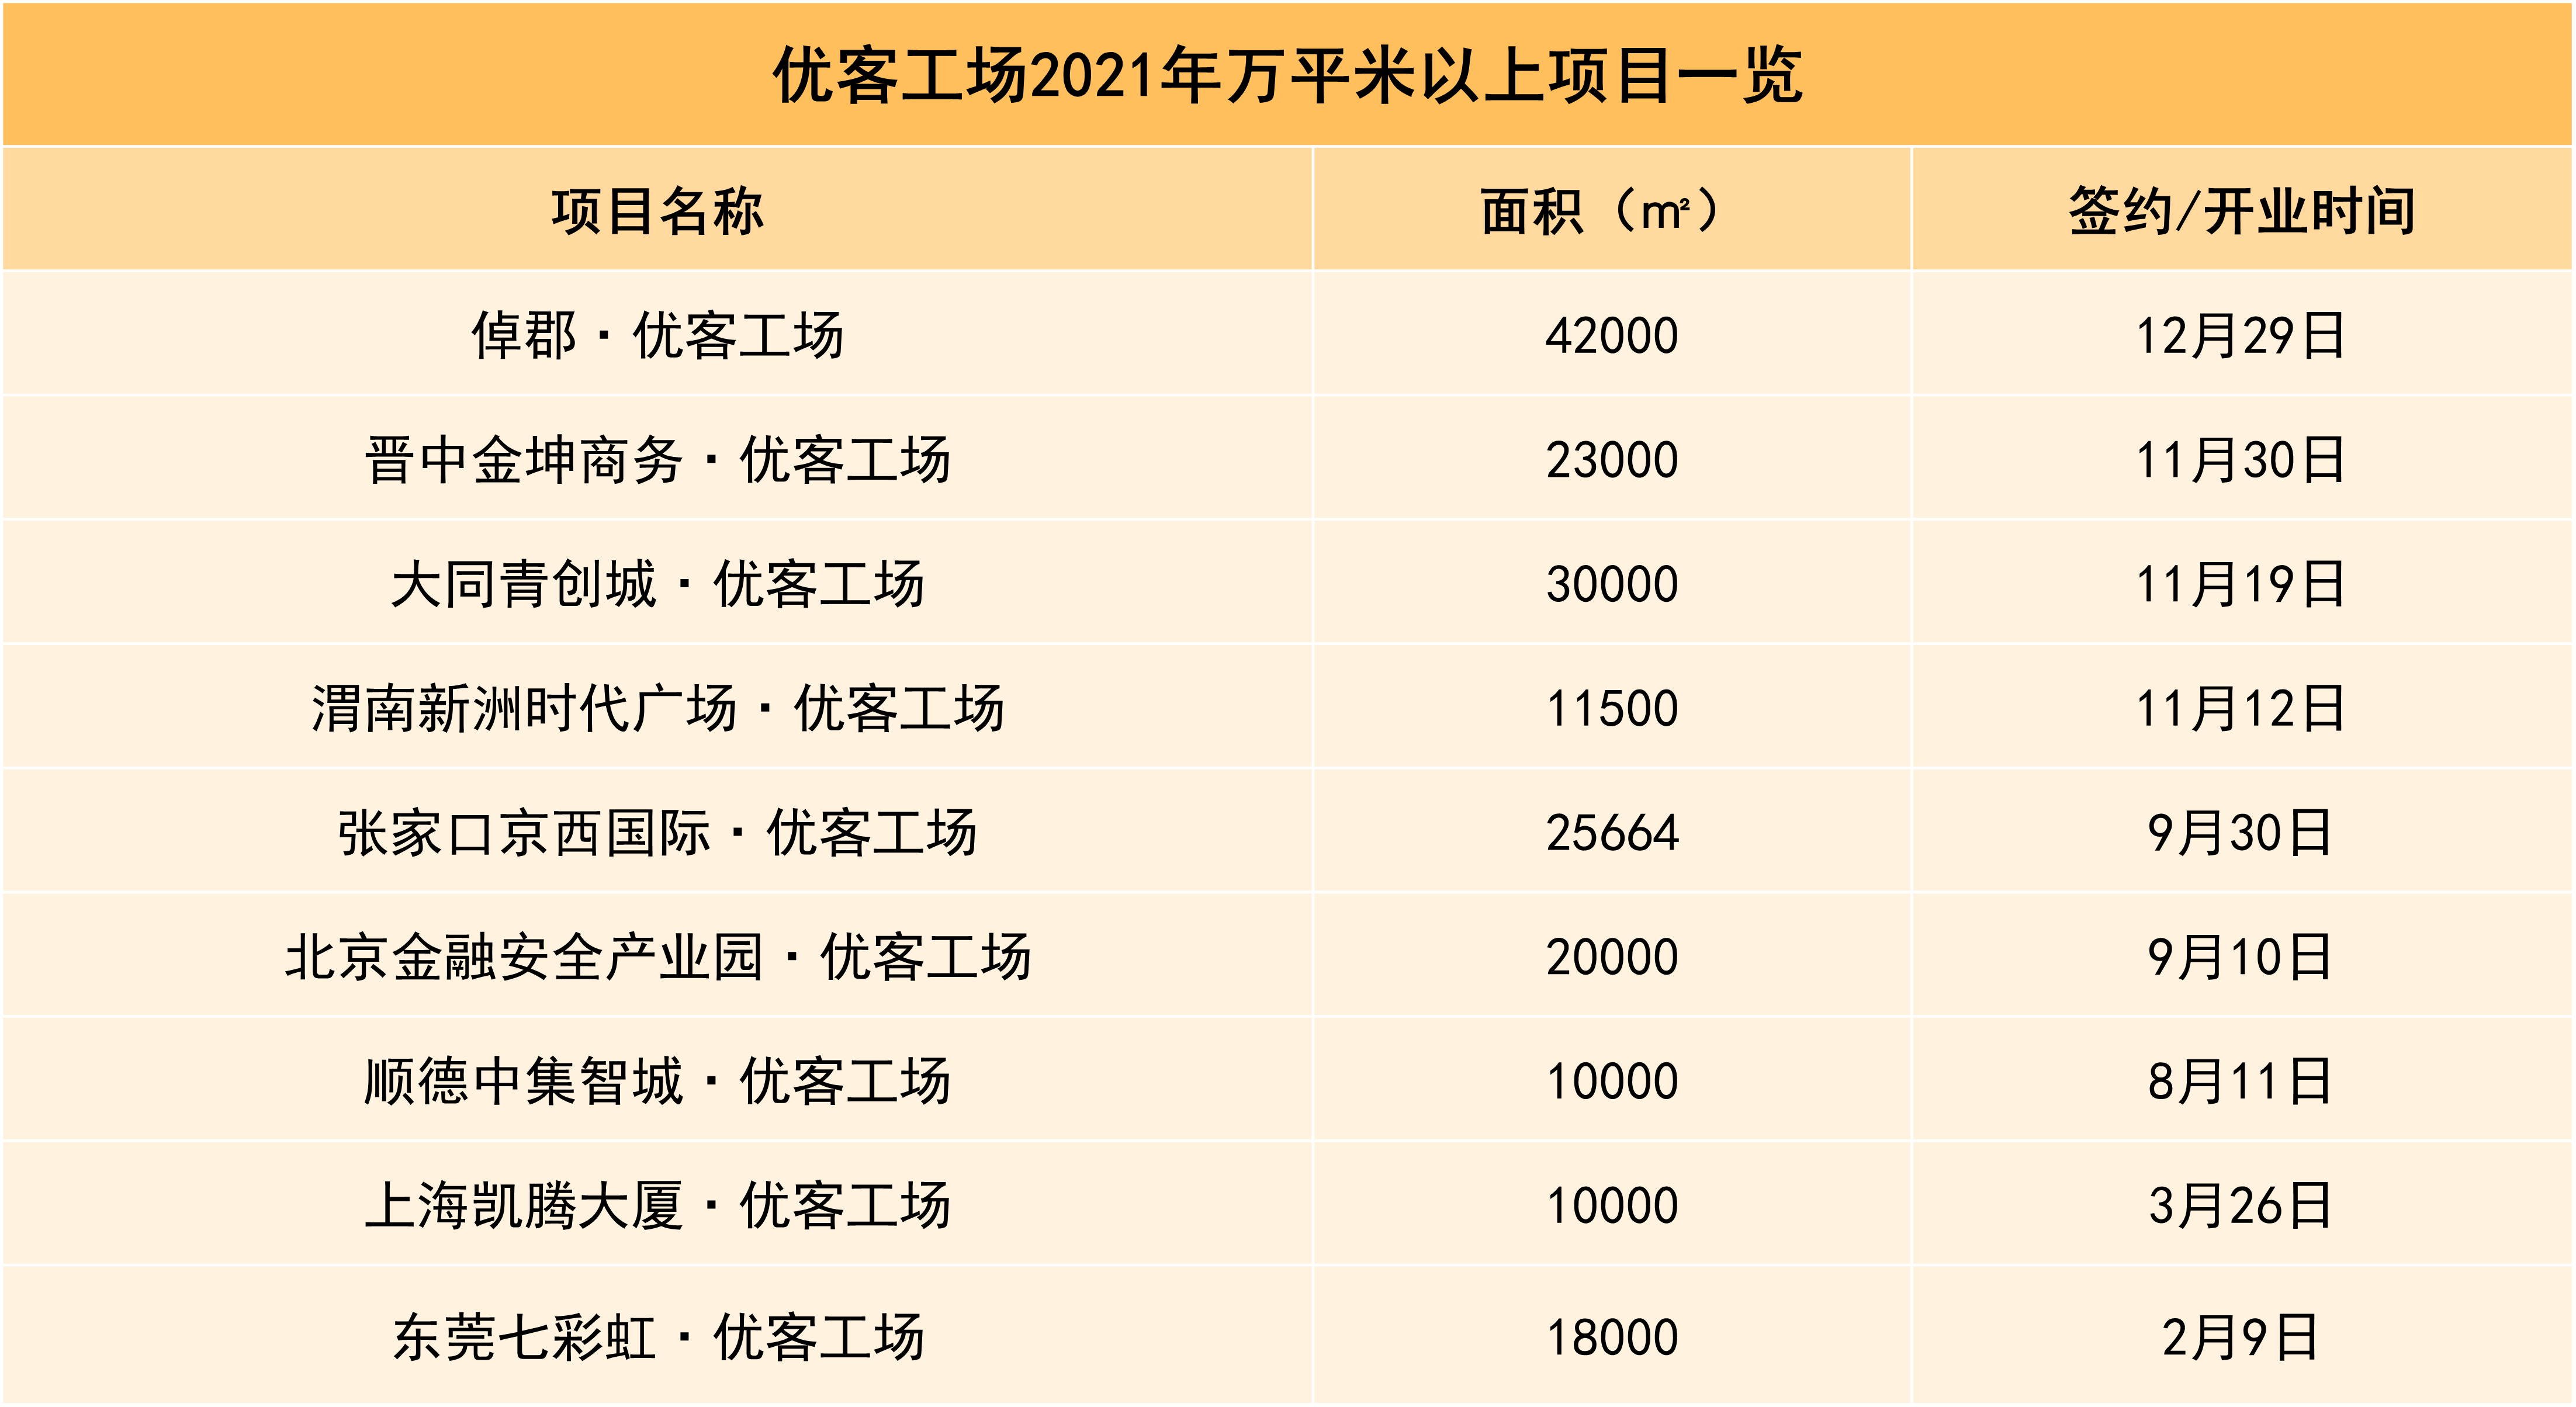
2021年全年,優客工場新增簽約一萬平方米以上項目共9個。在此之前,萬平米以上項目也僅有9個。
萬平米以上項目大幅增長背後,既有優客工場本身運營能力不斷提升的原因,也因為輕資產運營模式擁有一定的優勢——能夠以較低成本去操盤大型項目,業務開展更加靈活。
此外,辦公空間企業經營表現在2021年第四季度集中迎來爆發。
具體表現為:優客工場2021年新增的一萬平米以上大型項目中有四個簽約或開業發生在第四季度,項目面積共計106,500平方米。
Wework2021年第四季度全球範圍內新舊辦公位合併銷售額為164000個(其中新辦公位銷售額為87000個),高於2021年第三季度的153000個,環比增長7.1%,等同於第四季度售出約91萬平方米的辦公面積。
儘管宏觀環境充滿挑戰,但市場對靈活辦公空間的需求依然強勁。
數據來源:觀點指數整理
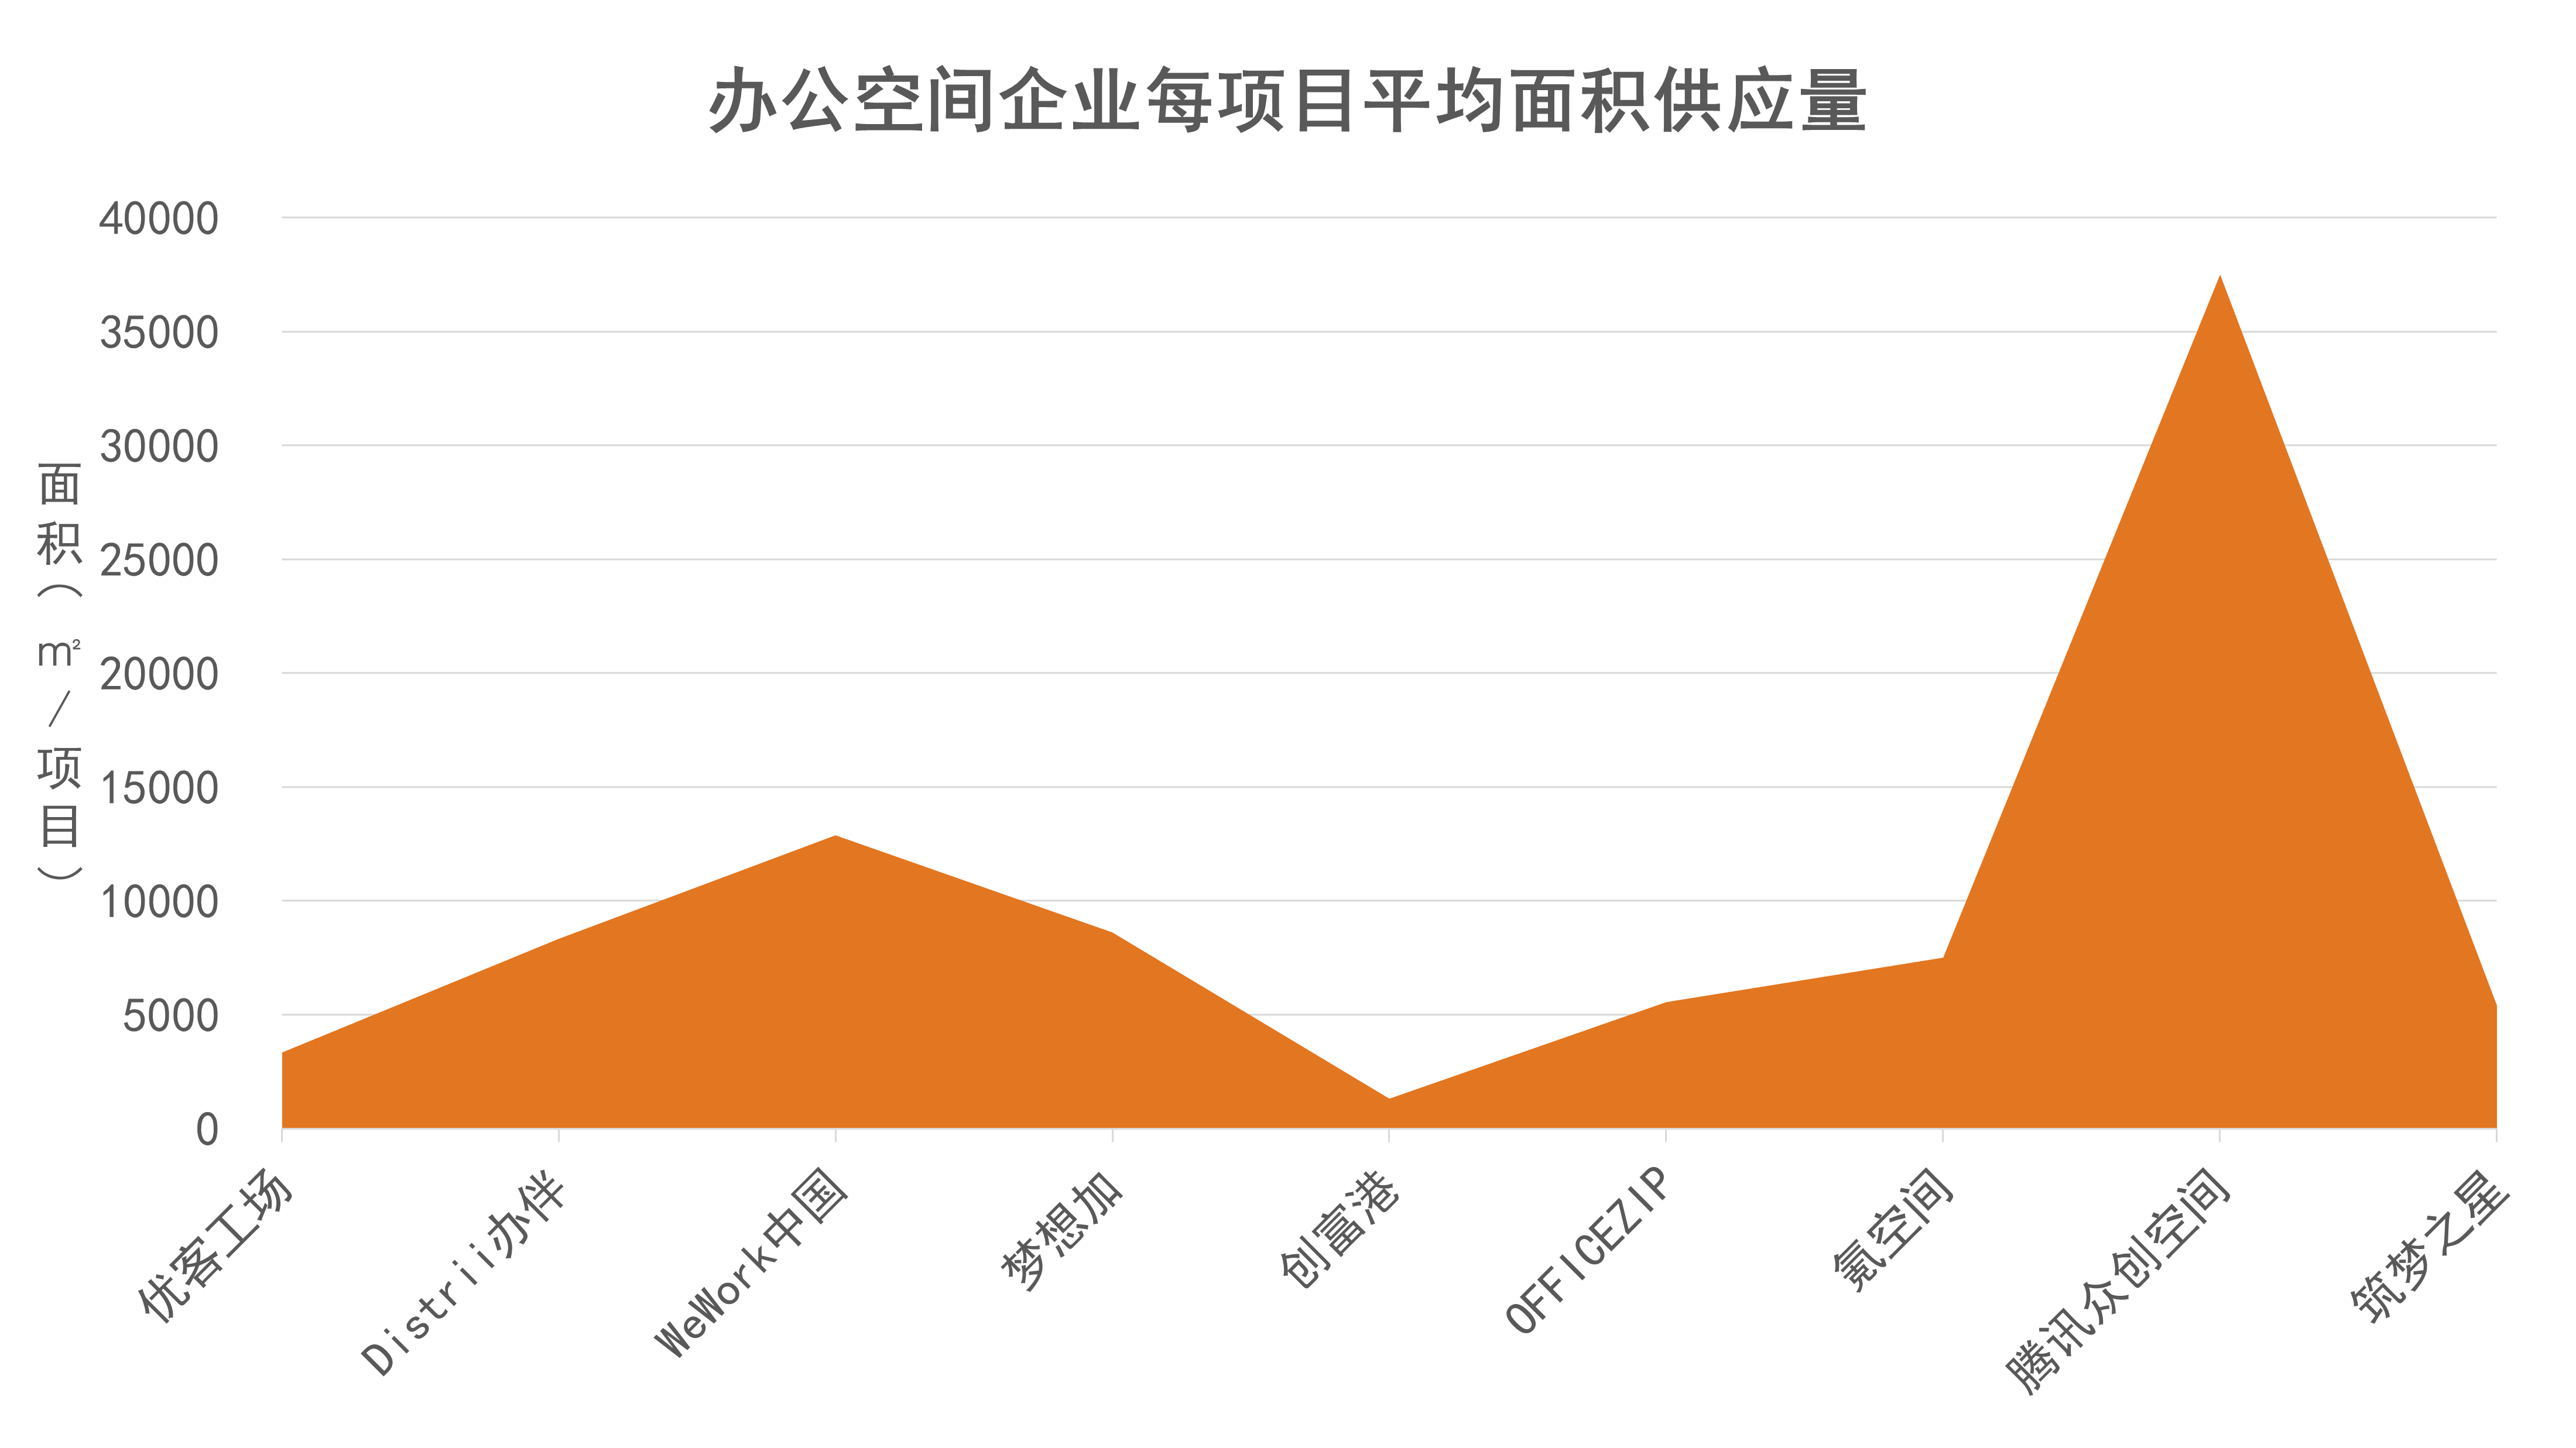
面積供應量方面,除WeWork外,規模相對較小的辦公空間企業單個項目空間提供的平均面積較大。氪空間和創富港平均每個辦公空間面積最小,而WeWork和騰訊眾創空間的辦公空間面積則顯得略微“臃腫”,每個辦公空間平均面積均超過了一萬平方米。
騰訊眾創空間與其他擁有輕資產運營業務的辦公空間企業不同,其定位更偏向於純粹的孵化器或者眾創平臺,業務類型相對單一。雖然每個空間都帶有不同的優惠條件或諮詢服務,但還是更注重於發展本身,注重規模效應和麪積、工位更高效的利用,重資產運營純度較高。
非頭部辦公空間企業本身資產規模較小,經營容錯率較低,需要選擇性價比更高的擴張方式,項目的選擇、評估、開拓都相對謹慎和保守,難以像頭部房企那樣實現眾多項目鋪開,以使邊際平均空間面積平滑。
空間供給向發達城市富集,部分企業逆勢佈局
數據來源:觀點指數整理
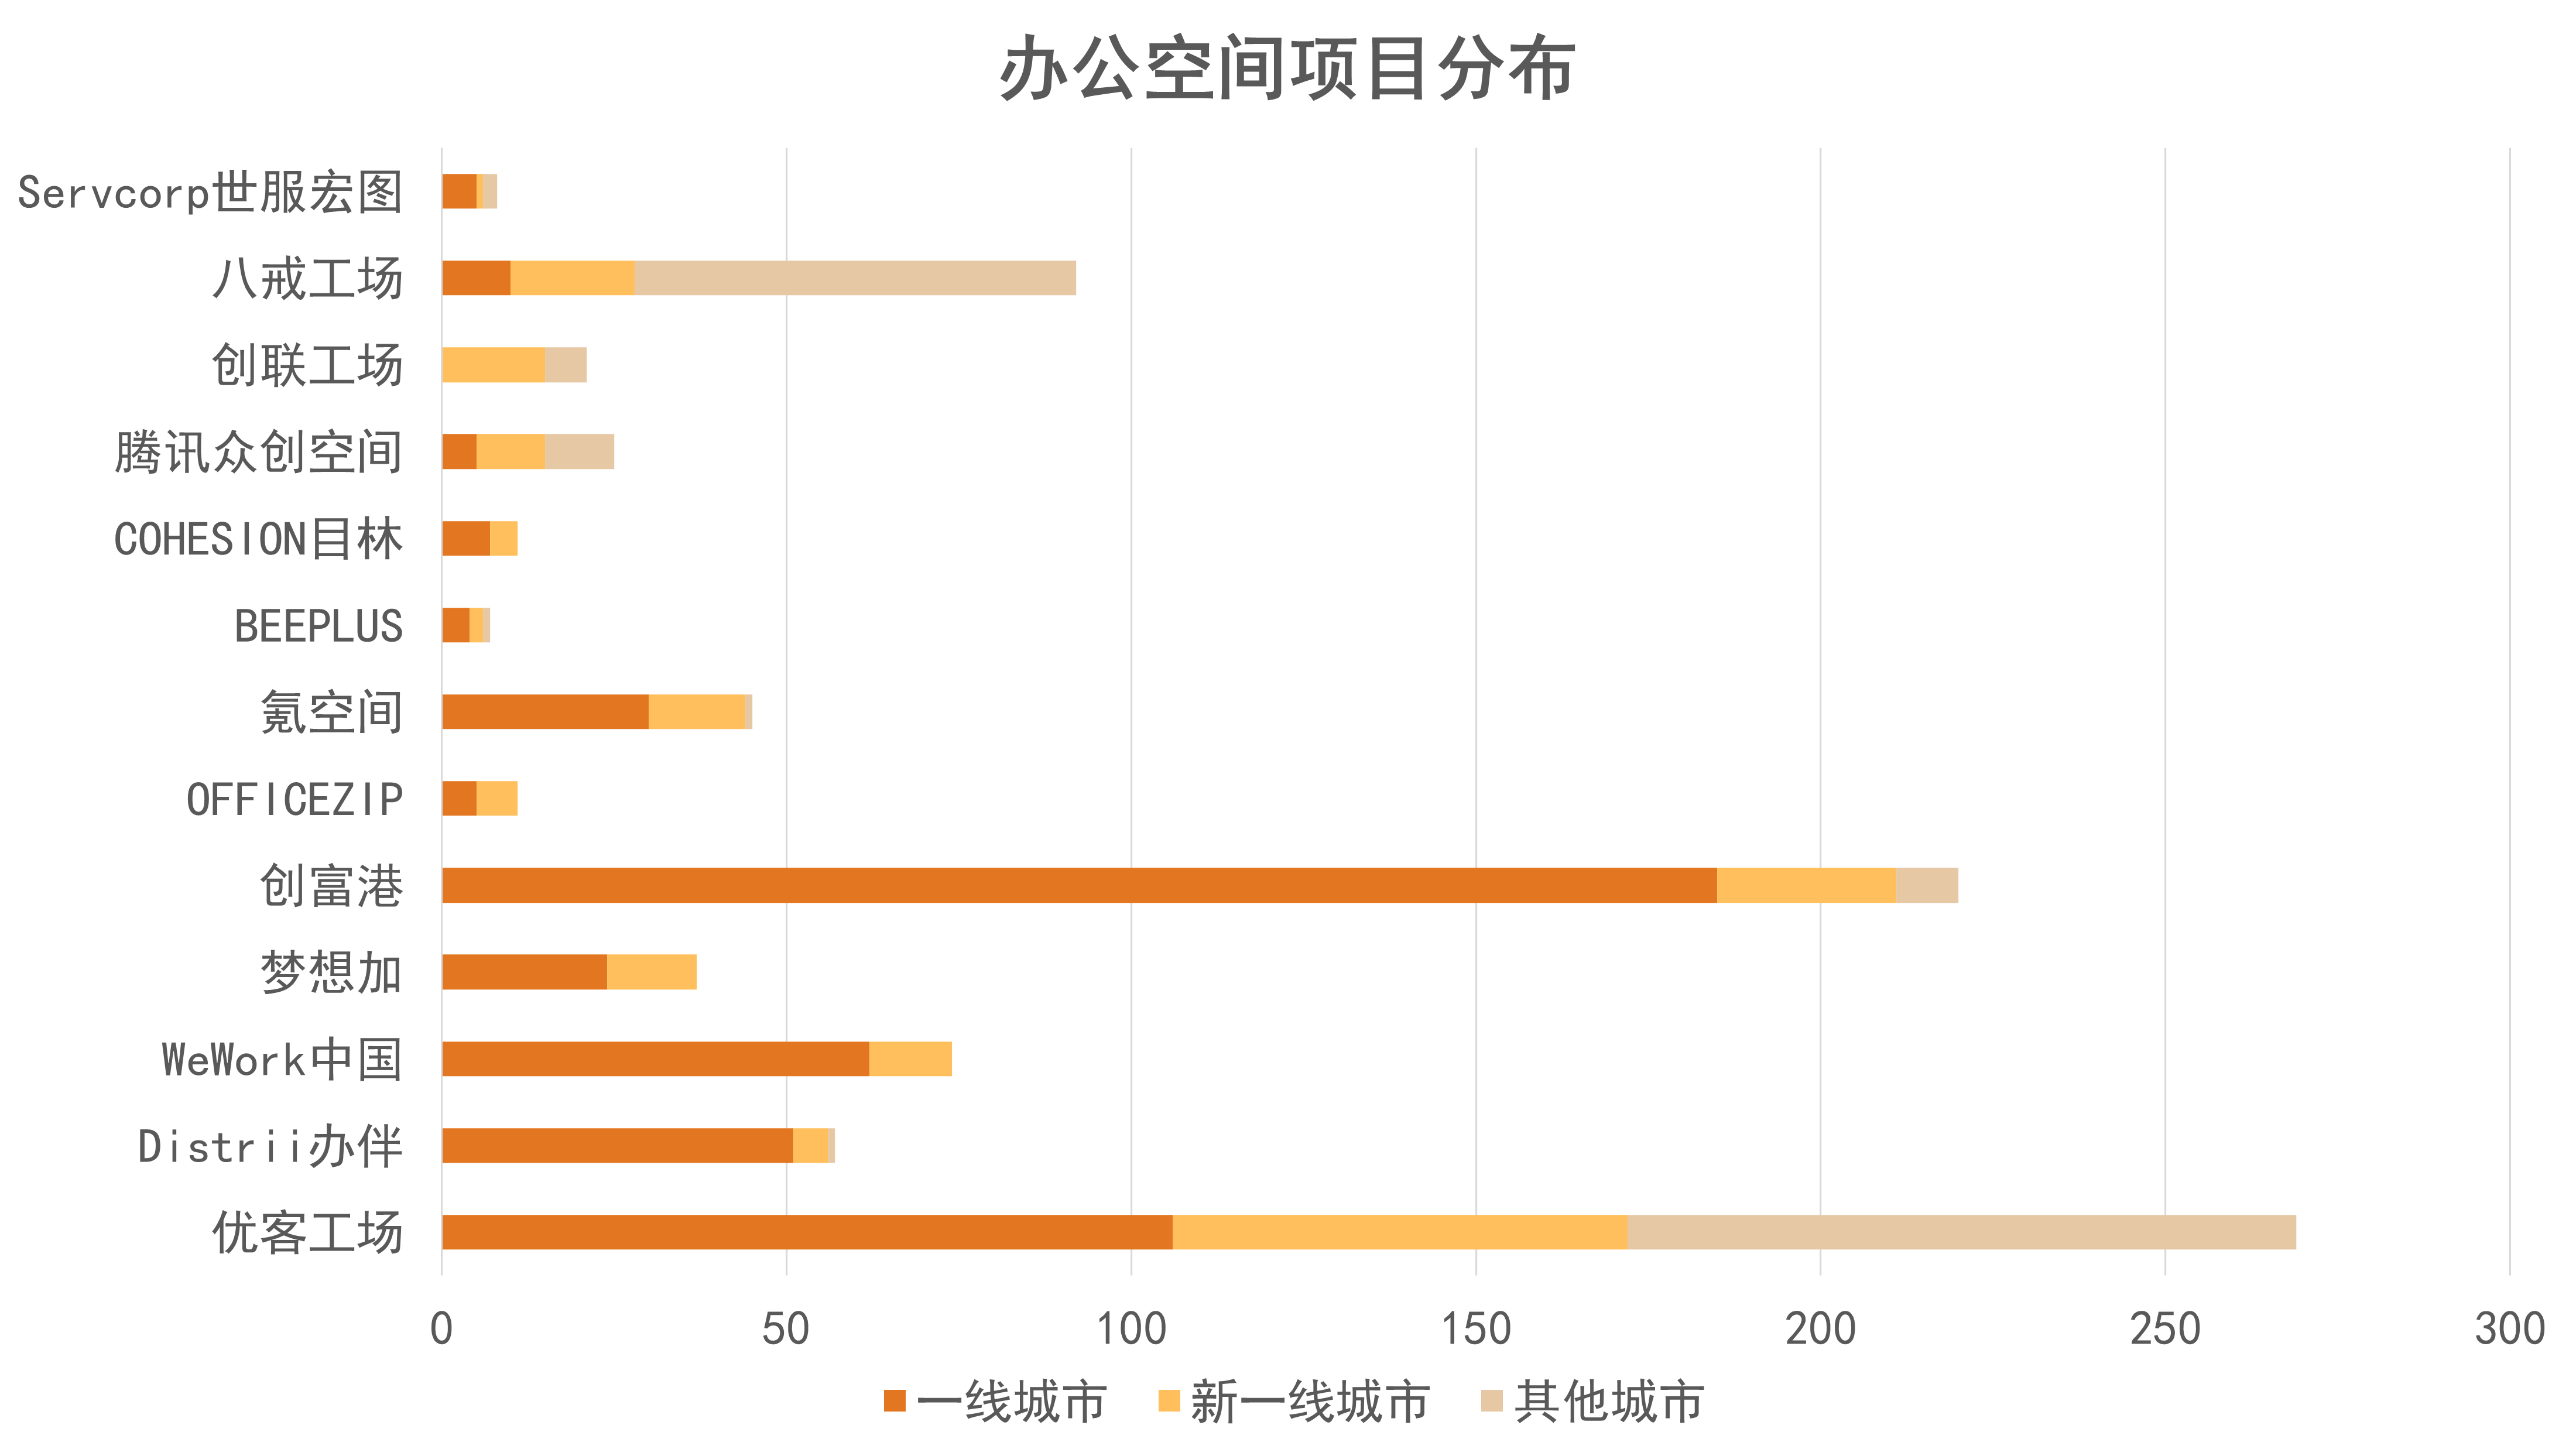
城市佈局方面,辦公空間項目基本是高度集中在一線城市和新一線城市,廣大相對欠發達城市所佔市場份額不多。
以創富港為例,所有項目均處於一線或新一線城市等較為發達的地區,少數幾個其他城市的項目位於香港。
一線城市市場更具活力,資本活躍度最高,經濟要素流動亦更加充分,辦公空間作為新興行業,需要更大膽的資本以及更新銳的市場要素,一線及新一線城市是項目選址的首選。
優客工場和八戒工場則表現不同。八戒工場更傾向於下沉二三線城市,主要是因為二三線城市項目運營成本相對較低,同時這部分市場存在客觀需求但是供給表現相對不足。八戒工廠在行業的垂直分層中找到了自己的羣落。
優客工場的佈局城市分佈則顯得更為平均,整個2021年度,優客工場項目佈局中新增了16座城市。業務範圍在基本涵蓋一線、新一線城市的基礎上向綿陽、大同、晉中等尚待開發的三四線城市下沉。
除了大中華地區,優客工場還將業務拓展至南半球——與澳大利亞六合集團達成合作,建成墨爾本六合空間·優客工場。
與其他內地辦公空間企業在新加坡、香港佈局一兩個零星項目有所不同,優客工場早在2016年開始佈局海外。墨爾本項目之前,在香港和新加坡分別已有1個和4個直營社區項目。
在國內市場成功驗證輕資產模式後,優客工場得以將該模式複製移植到海外,拓展海外市場及全球化發展的規劃可見一斑。
辦公空間企業謀求資本化,納斯達克上市並非終點
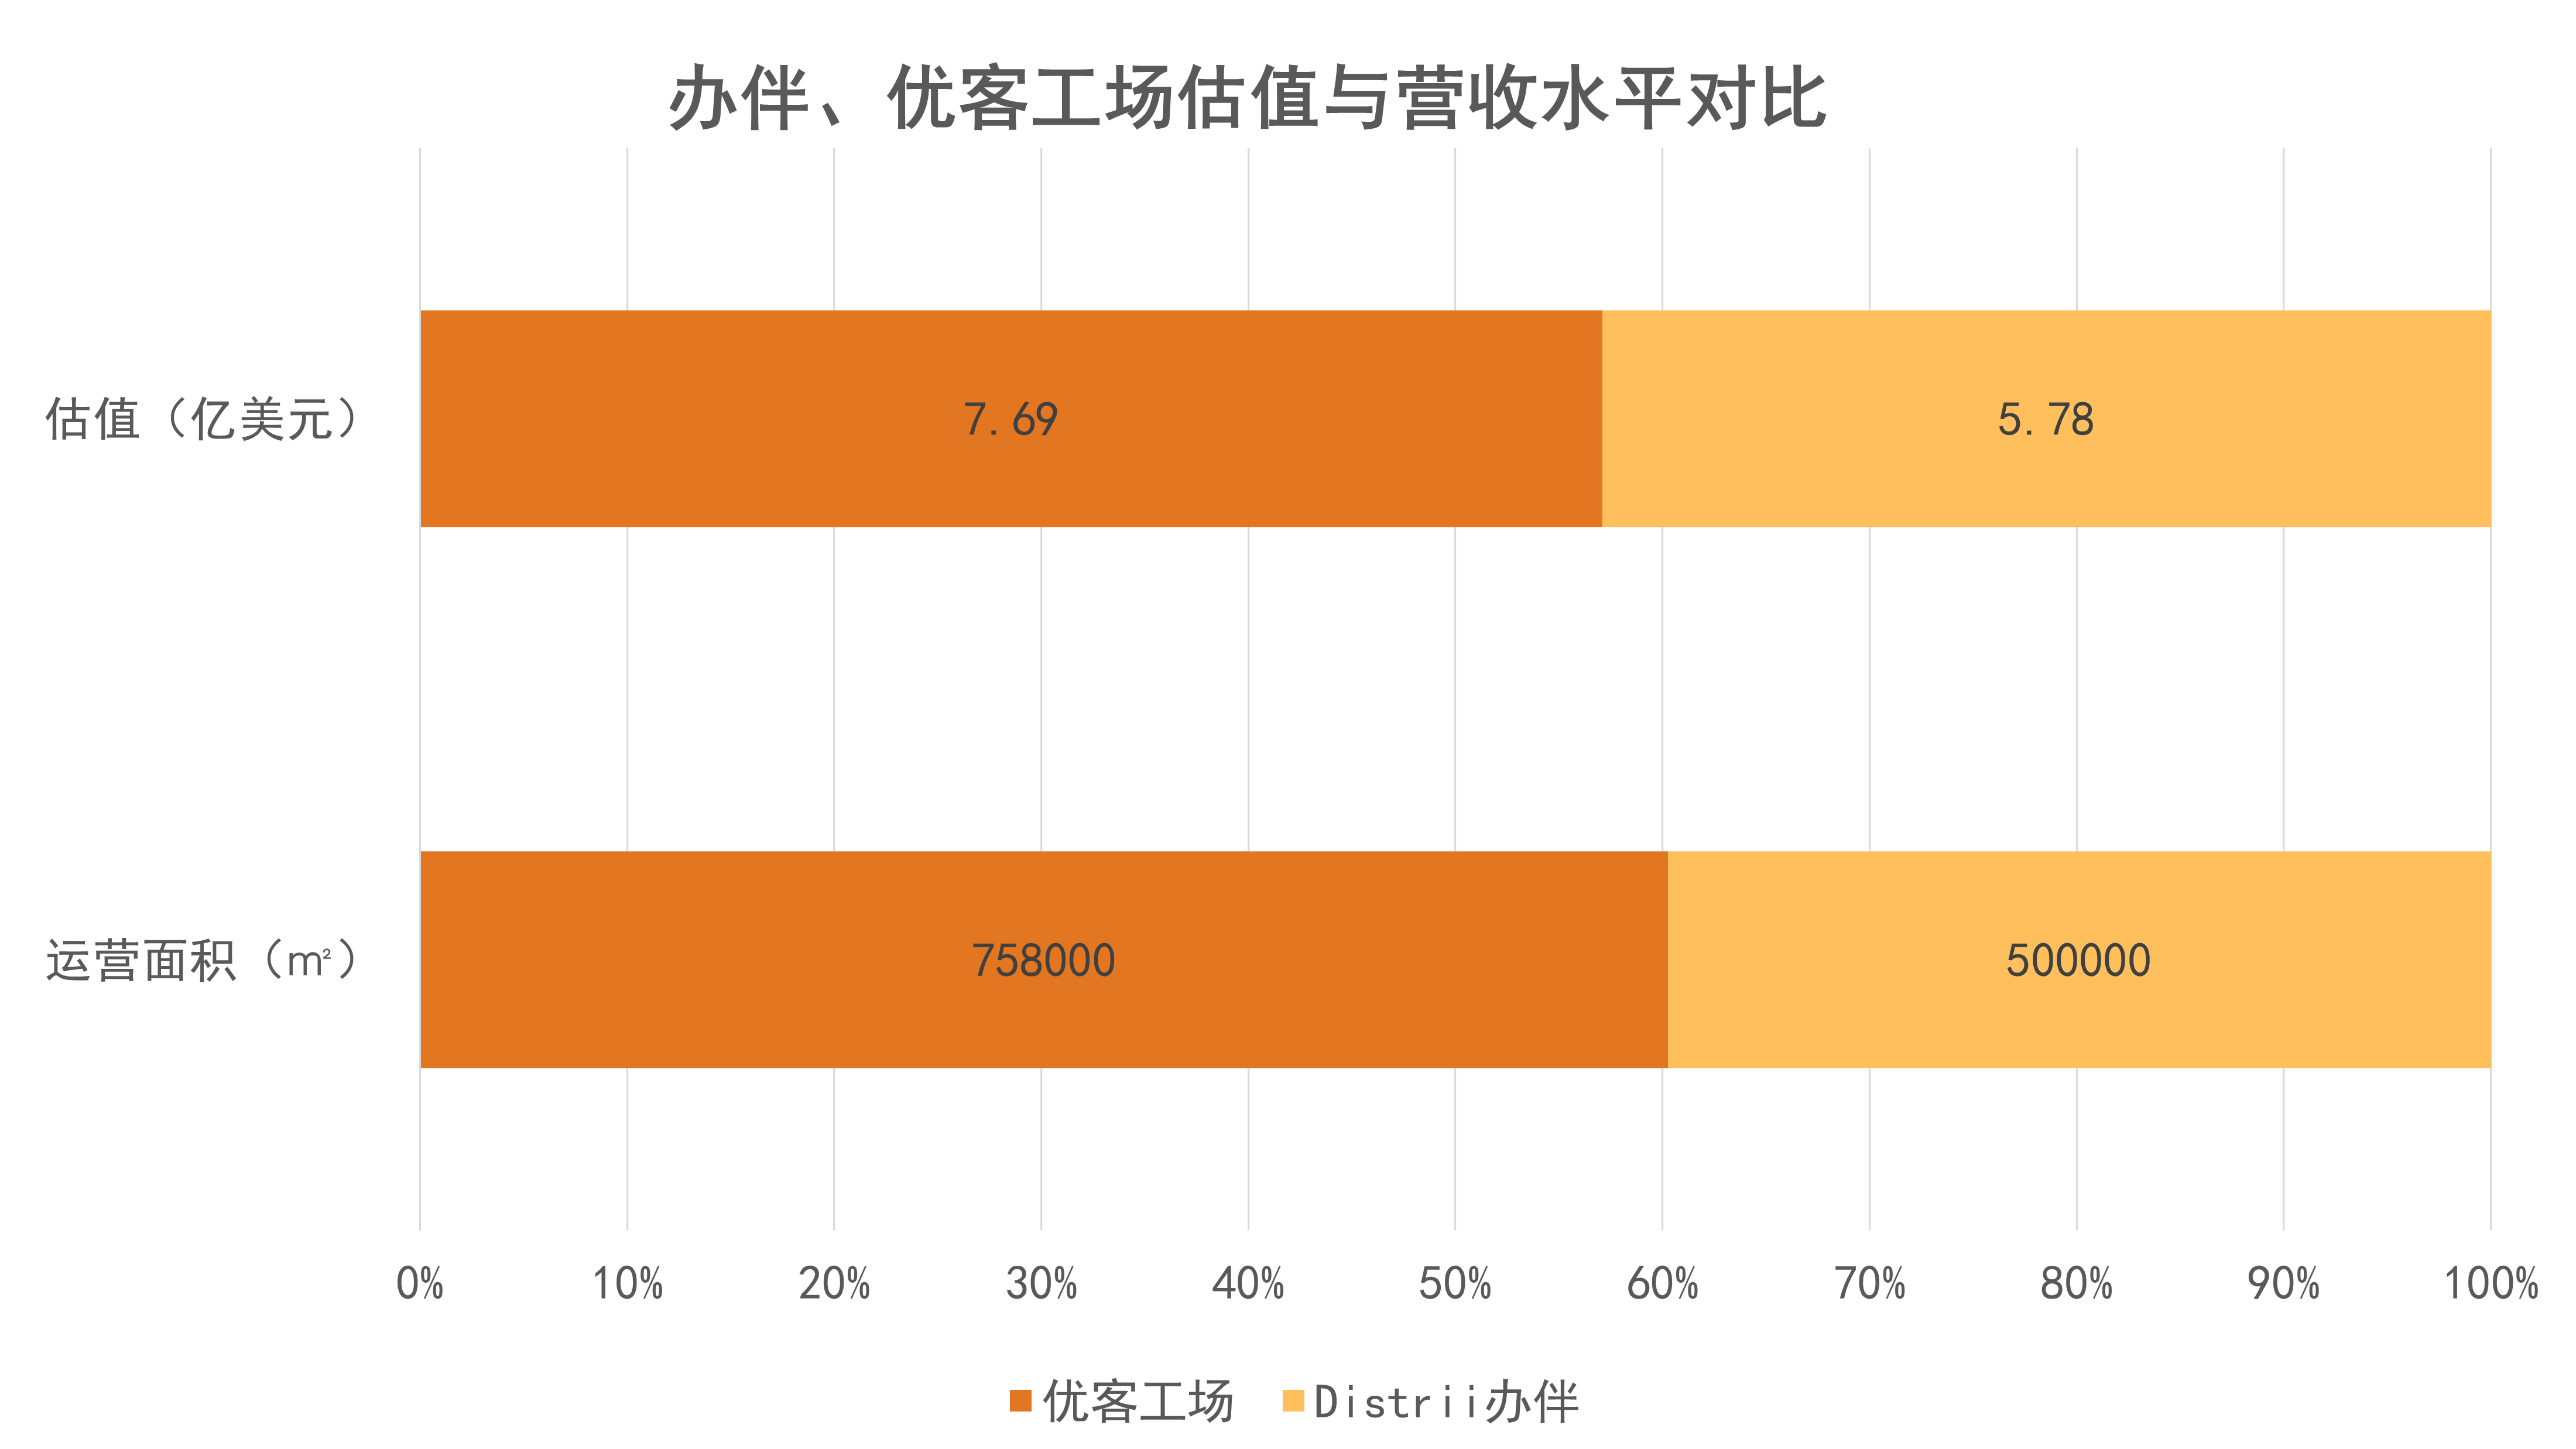
除了規模增長與佈局擴張外,辦公空間企業在資本化道路上亦在謀求進步。2021年10月,Distrii辦伴母公司AgiiPlus堂堂加集團宣佈,與英屬維爾京羣島特殊目的收購公司(SPAC)Goldenbridge簽訂合併協議,合併後AgiiPlus堂堂加集團的估值預計將達約5.78億美元。而其現任管理團隊將繼續經營合併後的公司,合併後的公司將以“AGII”為股票交易代碼在納斯達克上市並掛牌交易。
與優客工場、WeWork一樣,辦伴選擇了以SPAC方式登陸美國納斯達克(即併購一家只有現金的,但無實際經營業務,成立的目的就是為了讓非上市企業將其併購的納斯達克實體)。
數據來源:觀點指數整理
相比優客工場上市前的7.69億美元估值,辦伴存在差距,但也相當接近。這與它們的在營面積相呼應——根據最新披露數據,優客工場營運面積約為76萬平方米,而辦伴這一數據約為50萬平方米。
與優客工場、WeWork及辦伴選擇SPAC上市方式不同,築夢之星計劃以獨立IPO的方式在美股上市,並在2021年2月提交了申請。同時於12月更新了招股書,計劃以每股5.5美元的價格籌集2530萬美元資金用於辦公空間擴張、戰略投資以及日常運營。
築夢之星招股書上顯示,近三個報告期(2019/2020/2021H1)均為淨虧損狀態,虧損額分別為18,438,216美元,19,681,935美元和7,812,116美元。之所以選擇在納斯達克上市,除了門檻相對較低以外,還因為美國《喬布斯法案》中的“新興成長公司”條款——可以享受較多IPO申報的簡化程序,有助於企業節省上市成本,加快上市步伐。
值得注意的是,無論是在營項目數、營運面積甚至是會員數,辦伴和築夢之星距離優客工場都有不小差距,而優客工場如今市值僅為2083.52萬美元(截止至2022年3月15日),與其上市前估值相比不足三十分之一。
即便最後成功上市,辦伴以及築夢之星的市值能達到什麼程度,投資者們依舊難以對之抱有太大信心。上市不是終點,資本化不是企業經營的救命稻草。
無論上市能否成功,無論以何種方式上市,能否獲得資本市場認可,歸根結底取決於辦公企業們能否找到行之有效的盈利模式。
營收與利潤背離,盈利之路仍舊漫長

數據來源:觀點指數整理
數據來源:觀點指數整理
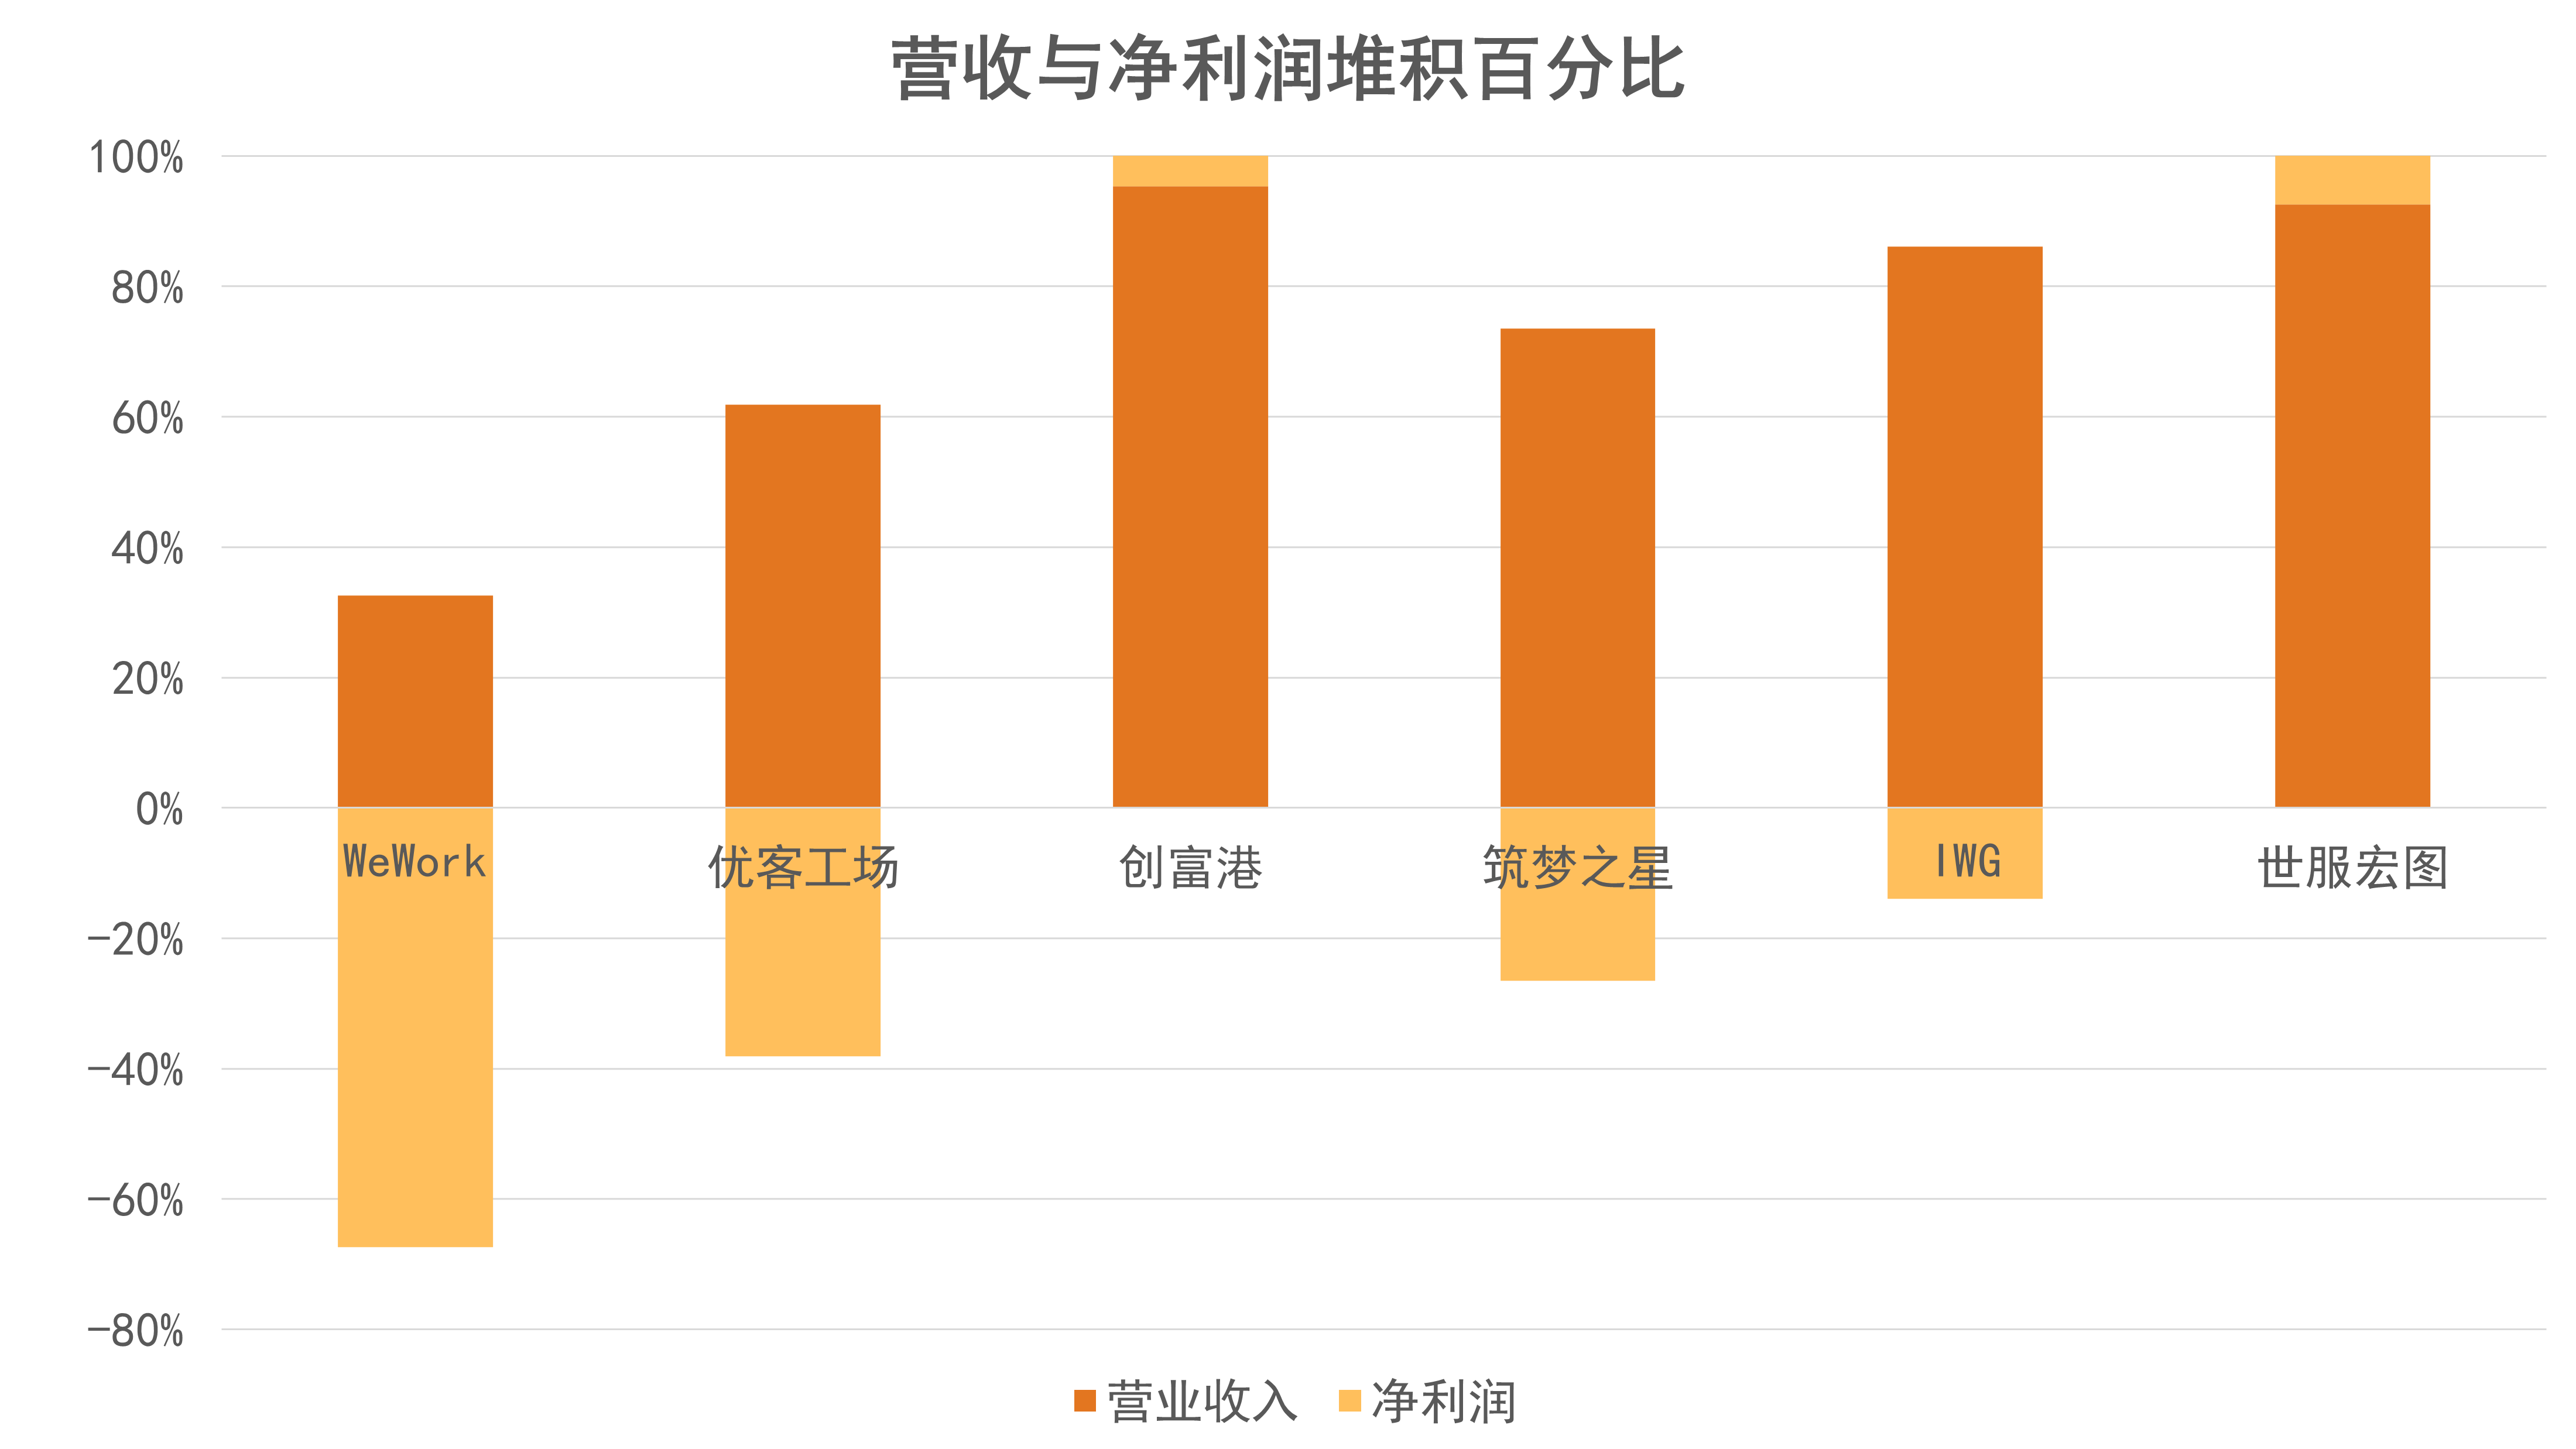
從幾家頭部辦公空間企業營收和淨利潤對比可以看出,除了創富港與世服宏圖,其他企業營收和淨利潤基本呈現出背離關係。並且企業規模越大,淨利潤背離程度越大,淨利率越低。
儘管WeWork全球範圍內營收遙遙領先,但淨利潤背離程度也是意外地高,淨虧損率達到172.72%。
WeWork辦公空間較低的出租率是虧損的重要原因,當聯合辦公空間出租率達到平均85%時,才能保持盈虧平衡。而WeWork公佈的12月銷售業績顯示最新的出租率為66%——在12月之前,這個數字甚至更低,2021年第三季度末出租率僅為56%,離85%的盈虧平衡閾值相去甚遠。
同時,WeWork每個空間平均擁有面積較大,超過了一萬平方米,更大的面積意味着更大的絕對運營成本,疊加低出租率,意味着每個項目單位的營收並不能覆蓋對應的投入,出現如此高的營收和利潤背離也就不足為奇。
我們看到,創富港及世服宏圖是較為罕見的產生盈利的辦公空間企業。前面提到過,創富港在佈局上有着三個鮮明的特點——一是城市佈局,項目完全集中在一線和新一線城市等較為發達的地區;二是項目佈局,單個城市項目密度極高;同時分配到每個辦公空間的面積又較低——這就意味着他們的項目規模和費用較為靈活,單一項目成本和管理難度都相對較低,地理空間上富集度高使得創富港降低對所有項目的把控難度。
此外,創富港有一套自主研發的較為典型和全面的企業數字化體系,包括綜合管理系統、接電服務系統、APP、社羣平臺、付款和記賬系統等。如此一來,從宏觀佈局到中臺管理,再到微觀業務團隊,全方位的企業系統保證了盈利的實現。
然而,即使創富港和世服宏圖是盈利的,但利潤率分別只有4.91%和8.02%,並不比A股市場上長期低迷的地產板塊企業股表現更好,這種低利潤率背後反映的依舊是重資產運營的痛點。
除此以外,項目和企業管理難度和費用並不是隨着整體規模提升而線性增加的,我們無法預知當創富港的規模擴張到與優客工場、WeWork等相近時,這套系統是否依舊有效。
即便辦公空間行業以重資產運營模式產生盈利的可能性存在並能夠實現,但模式的潛力較低,可複製性較高,對於行業整體改進和提升來說依舊治標不治本。
辦公空間企業需要尋找更高效率的盈利方式。
重資產運營仍是主力,輕資產盈利幾何尚待驗證
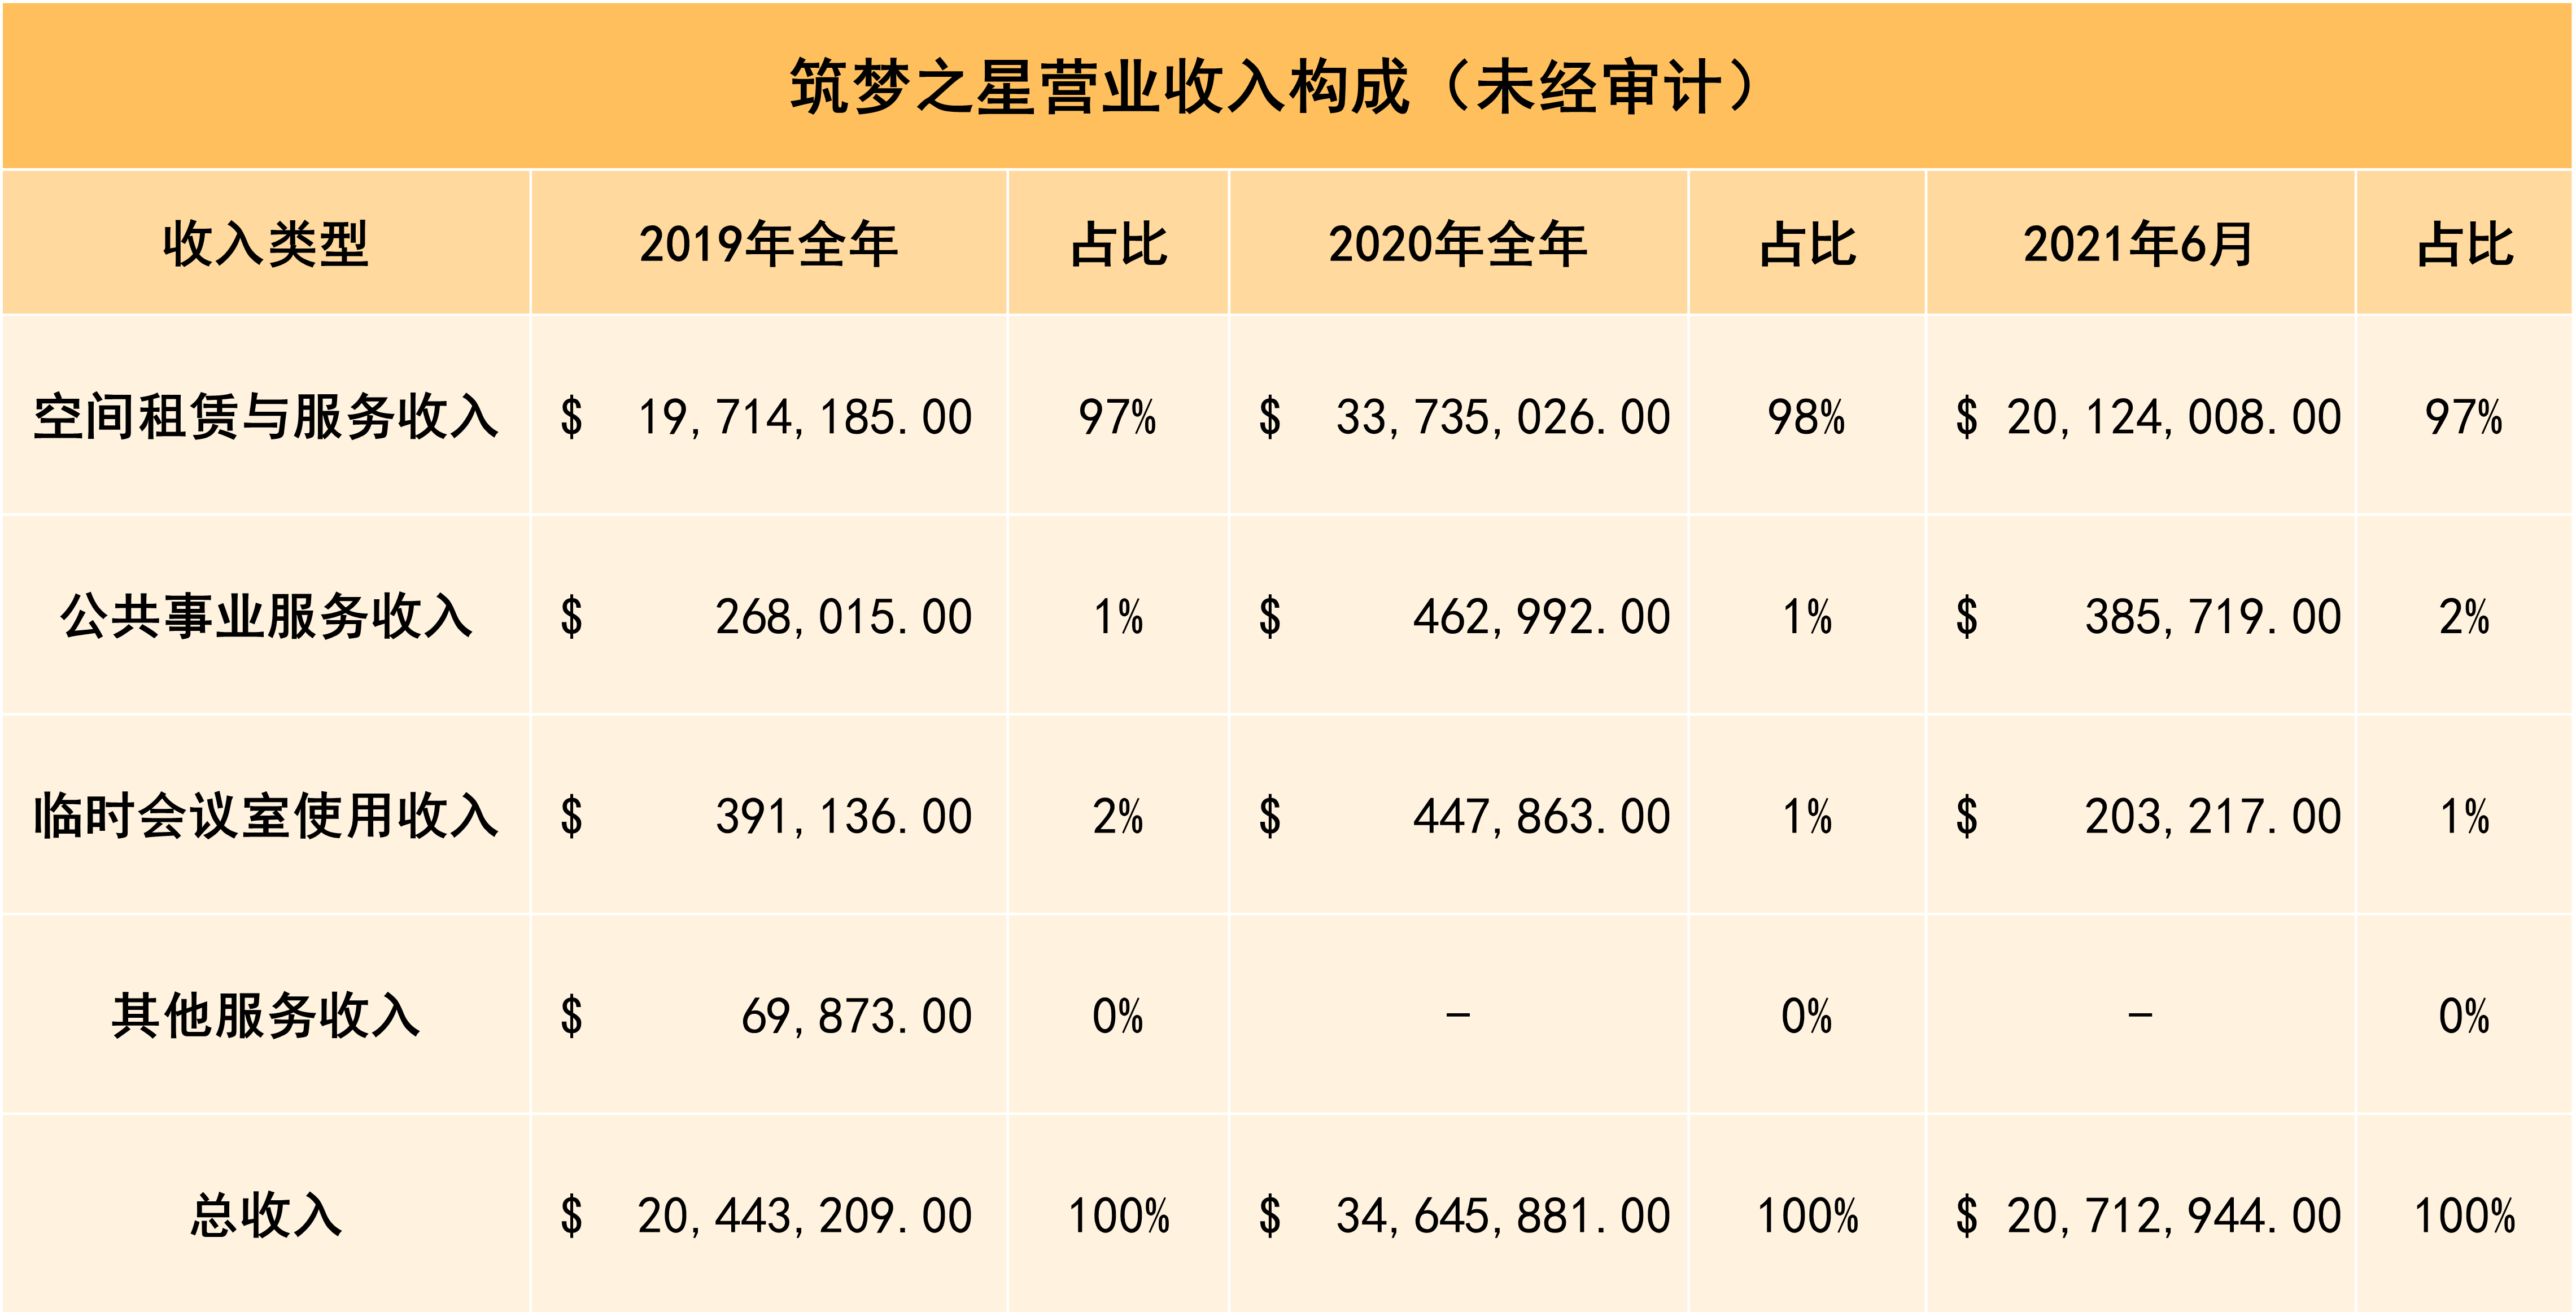
築夢之星招股書顯示,其商業模式為從業主處租賃物業,其後聘請專業的第三方建築和設計團隊提供室內設計、施工和裝飾服務,並向其客戶出租共享辦公空間。
數據來源:築夢之星招股書 觀點指數整理
2021年間,築夢之星收入組成為向客戶收取按面積出租辦公空間的費用、出租工位費用、出租會議室的費用以及收取水電費的費用。這意味着,築夢之星收入來源幾乎是圍繞重資產產生。其他服務收入包括特殊定製運營服務費,但近三年來這部分收入總額甚至達不到七萬美元,規模小到可以忽略不計。
這也是辦公空間企業的整體縮影,不同的是其他企業會圍繞重資產附加其他輕質化運營服務,或將施工設計歸為自營來減少交易費用,從而降低重資產運營率,提高盈利效率。
市場並不看好辦公空間企業當前的主要商業模式,重資產運營的一個特徵是投入高、投資回收慢、利潤率相對低。如果辦公空間企業依賴重資產運營、租賃-包裝-二次租賃的“二房東”模式,那麼他們將與不被看好的、長期處於價格低谷的地產開發商企業無異,甚至可以被看作是房地產“二次開發商”。
不被看好這一點同樣反映在二級市場上。
數據來源:公開資料觀點指數整理
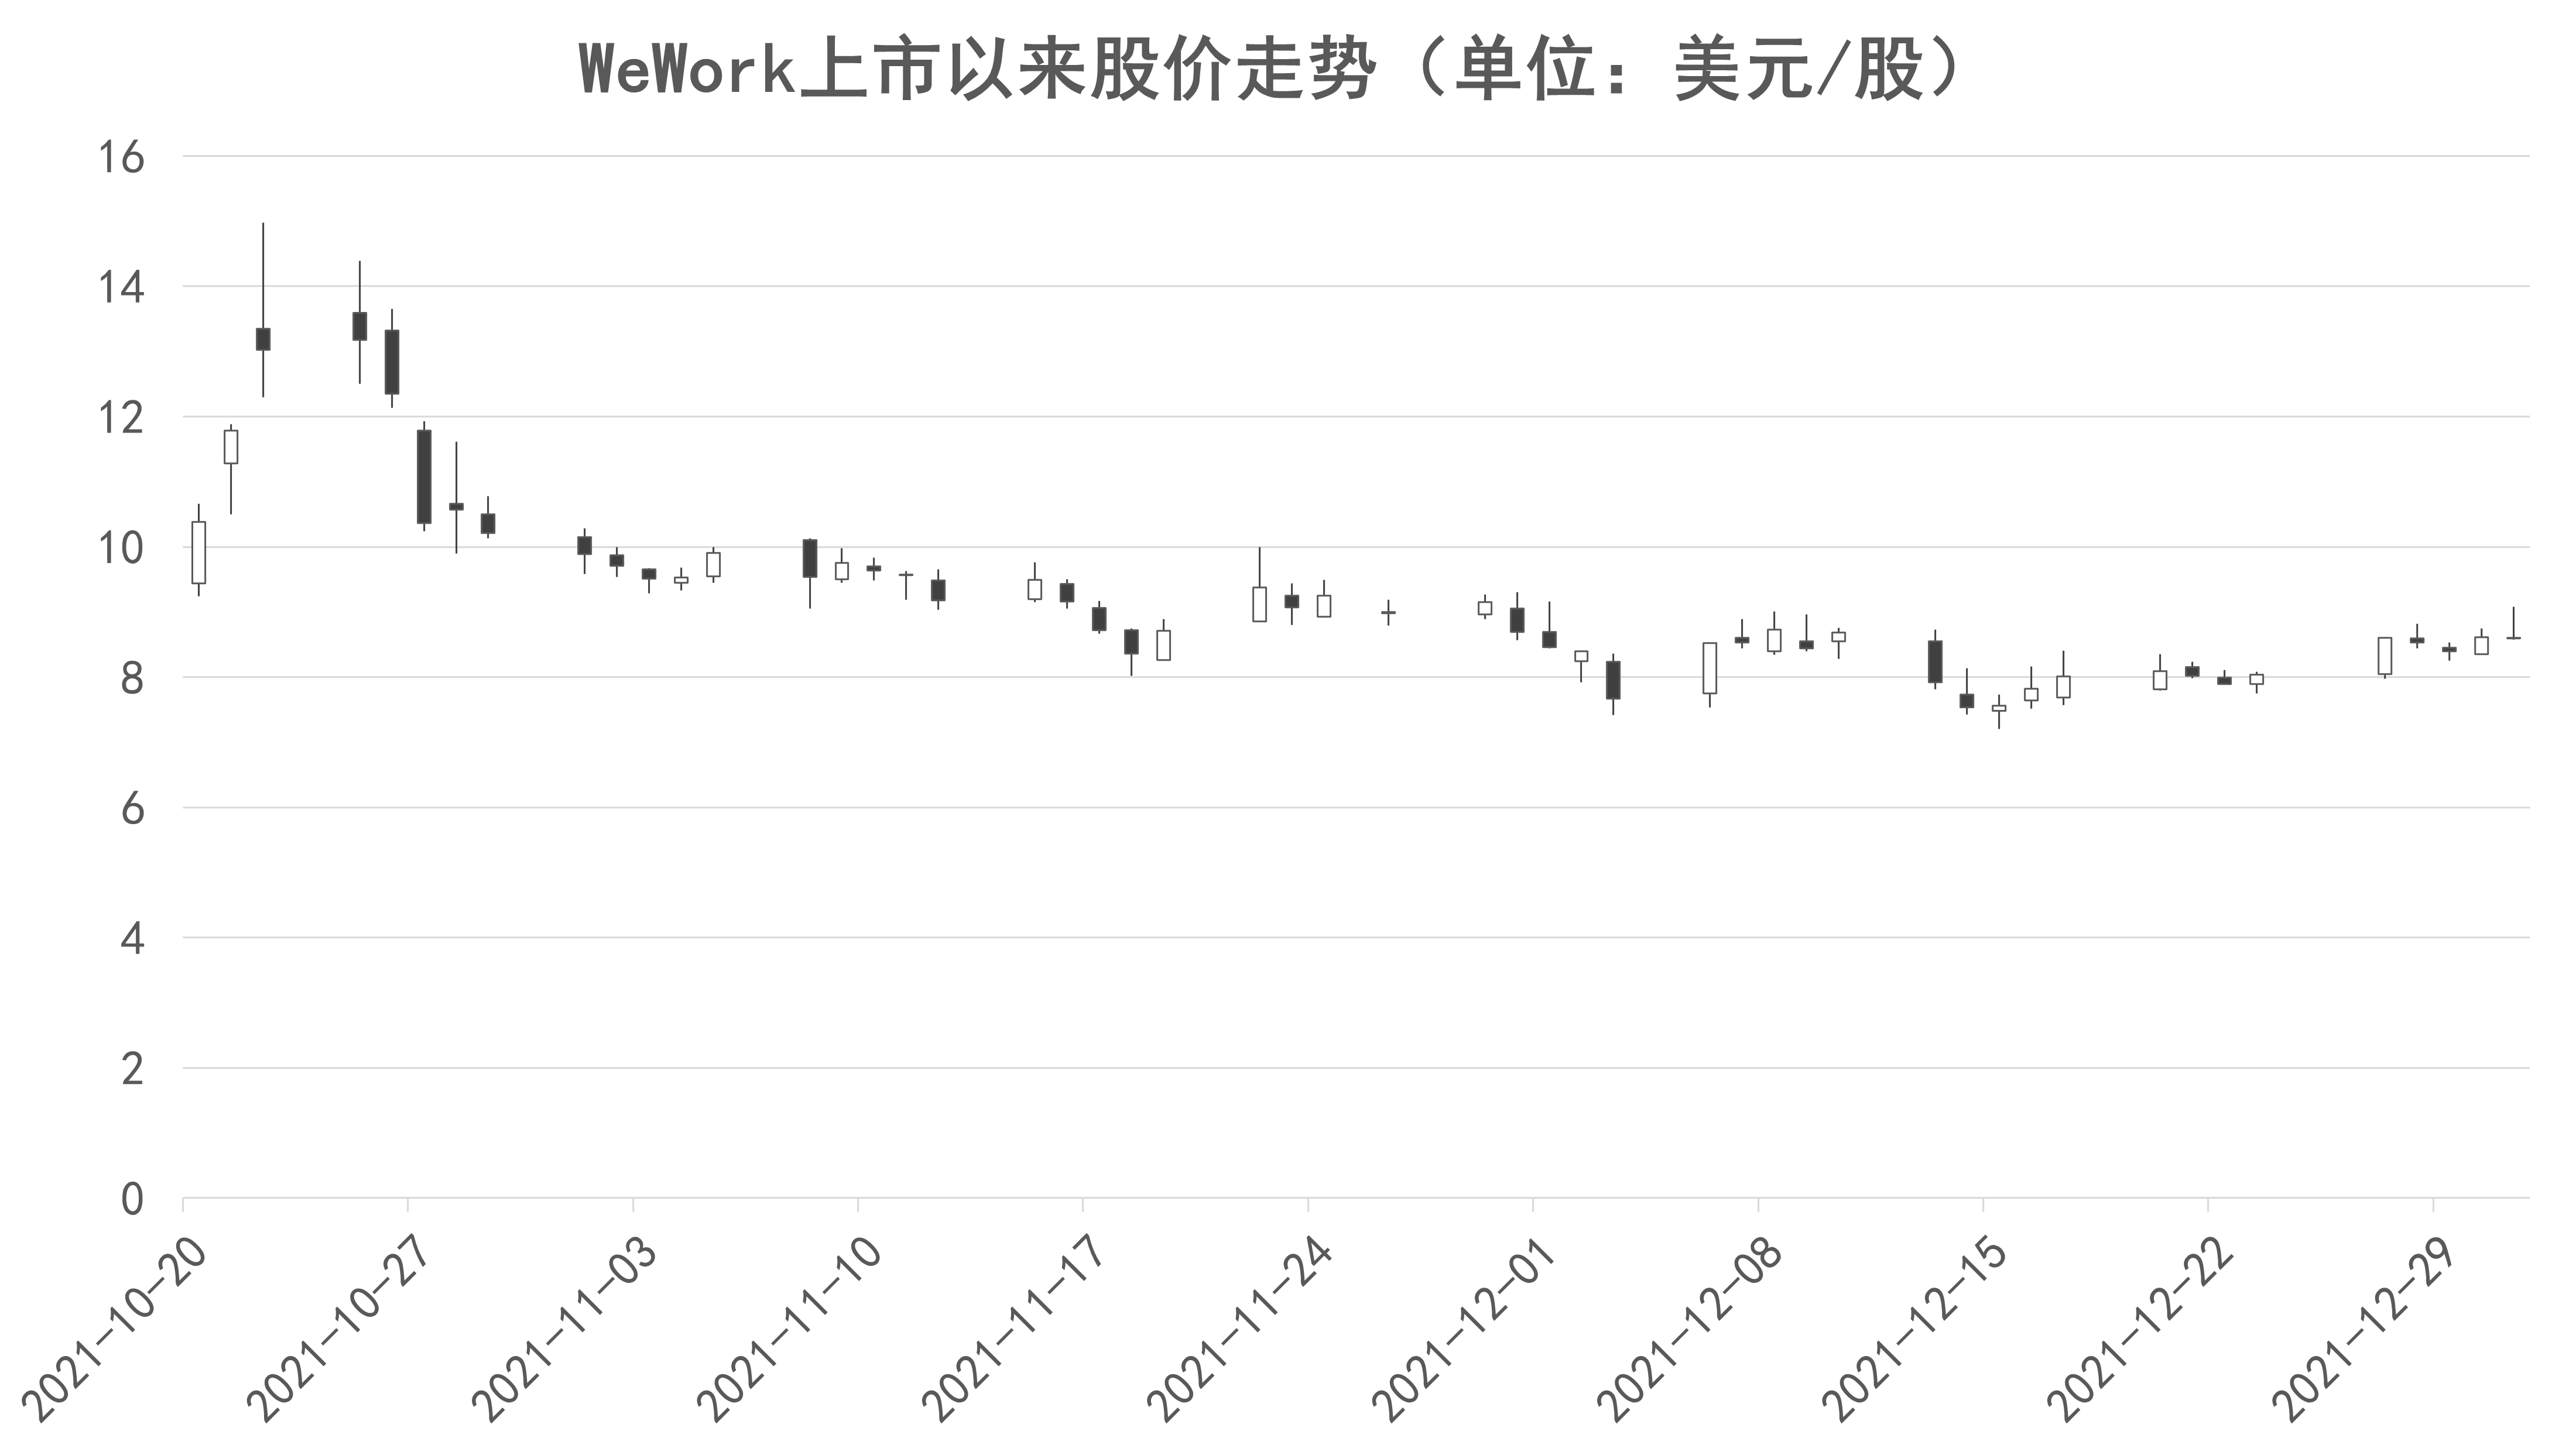
由圖可見,WeWork除了上市後幾天有一波衝高,其餘時間裏表現不溫不火。
資本熱風過去以後,在WeWork找到切實可行的盈利模式或達到市場壟斷級別的規模以前,資本市場對於把手中的籌碼投入這個行業顯得很謹慎。
來源:公開資料 觀點指數整理
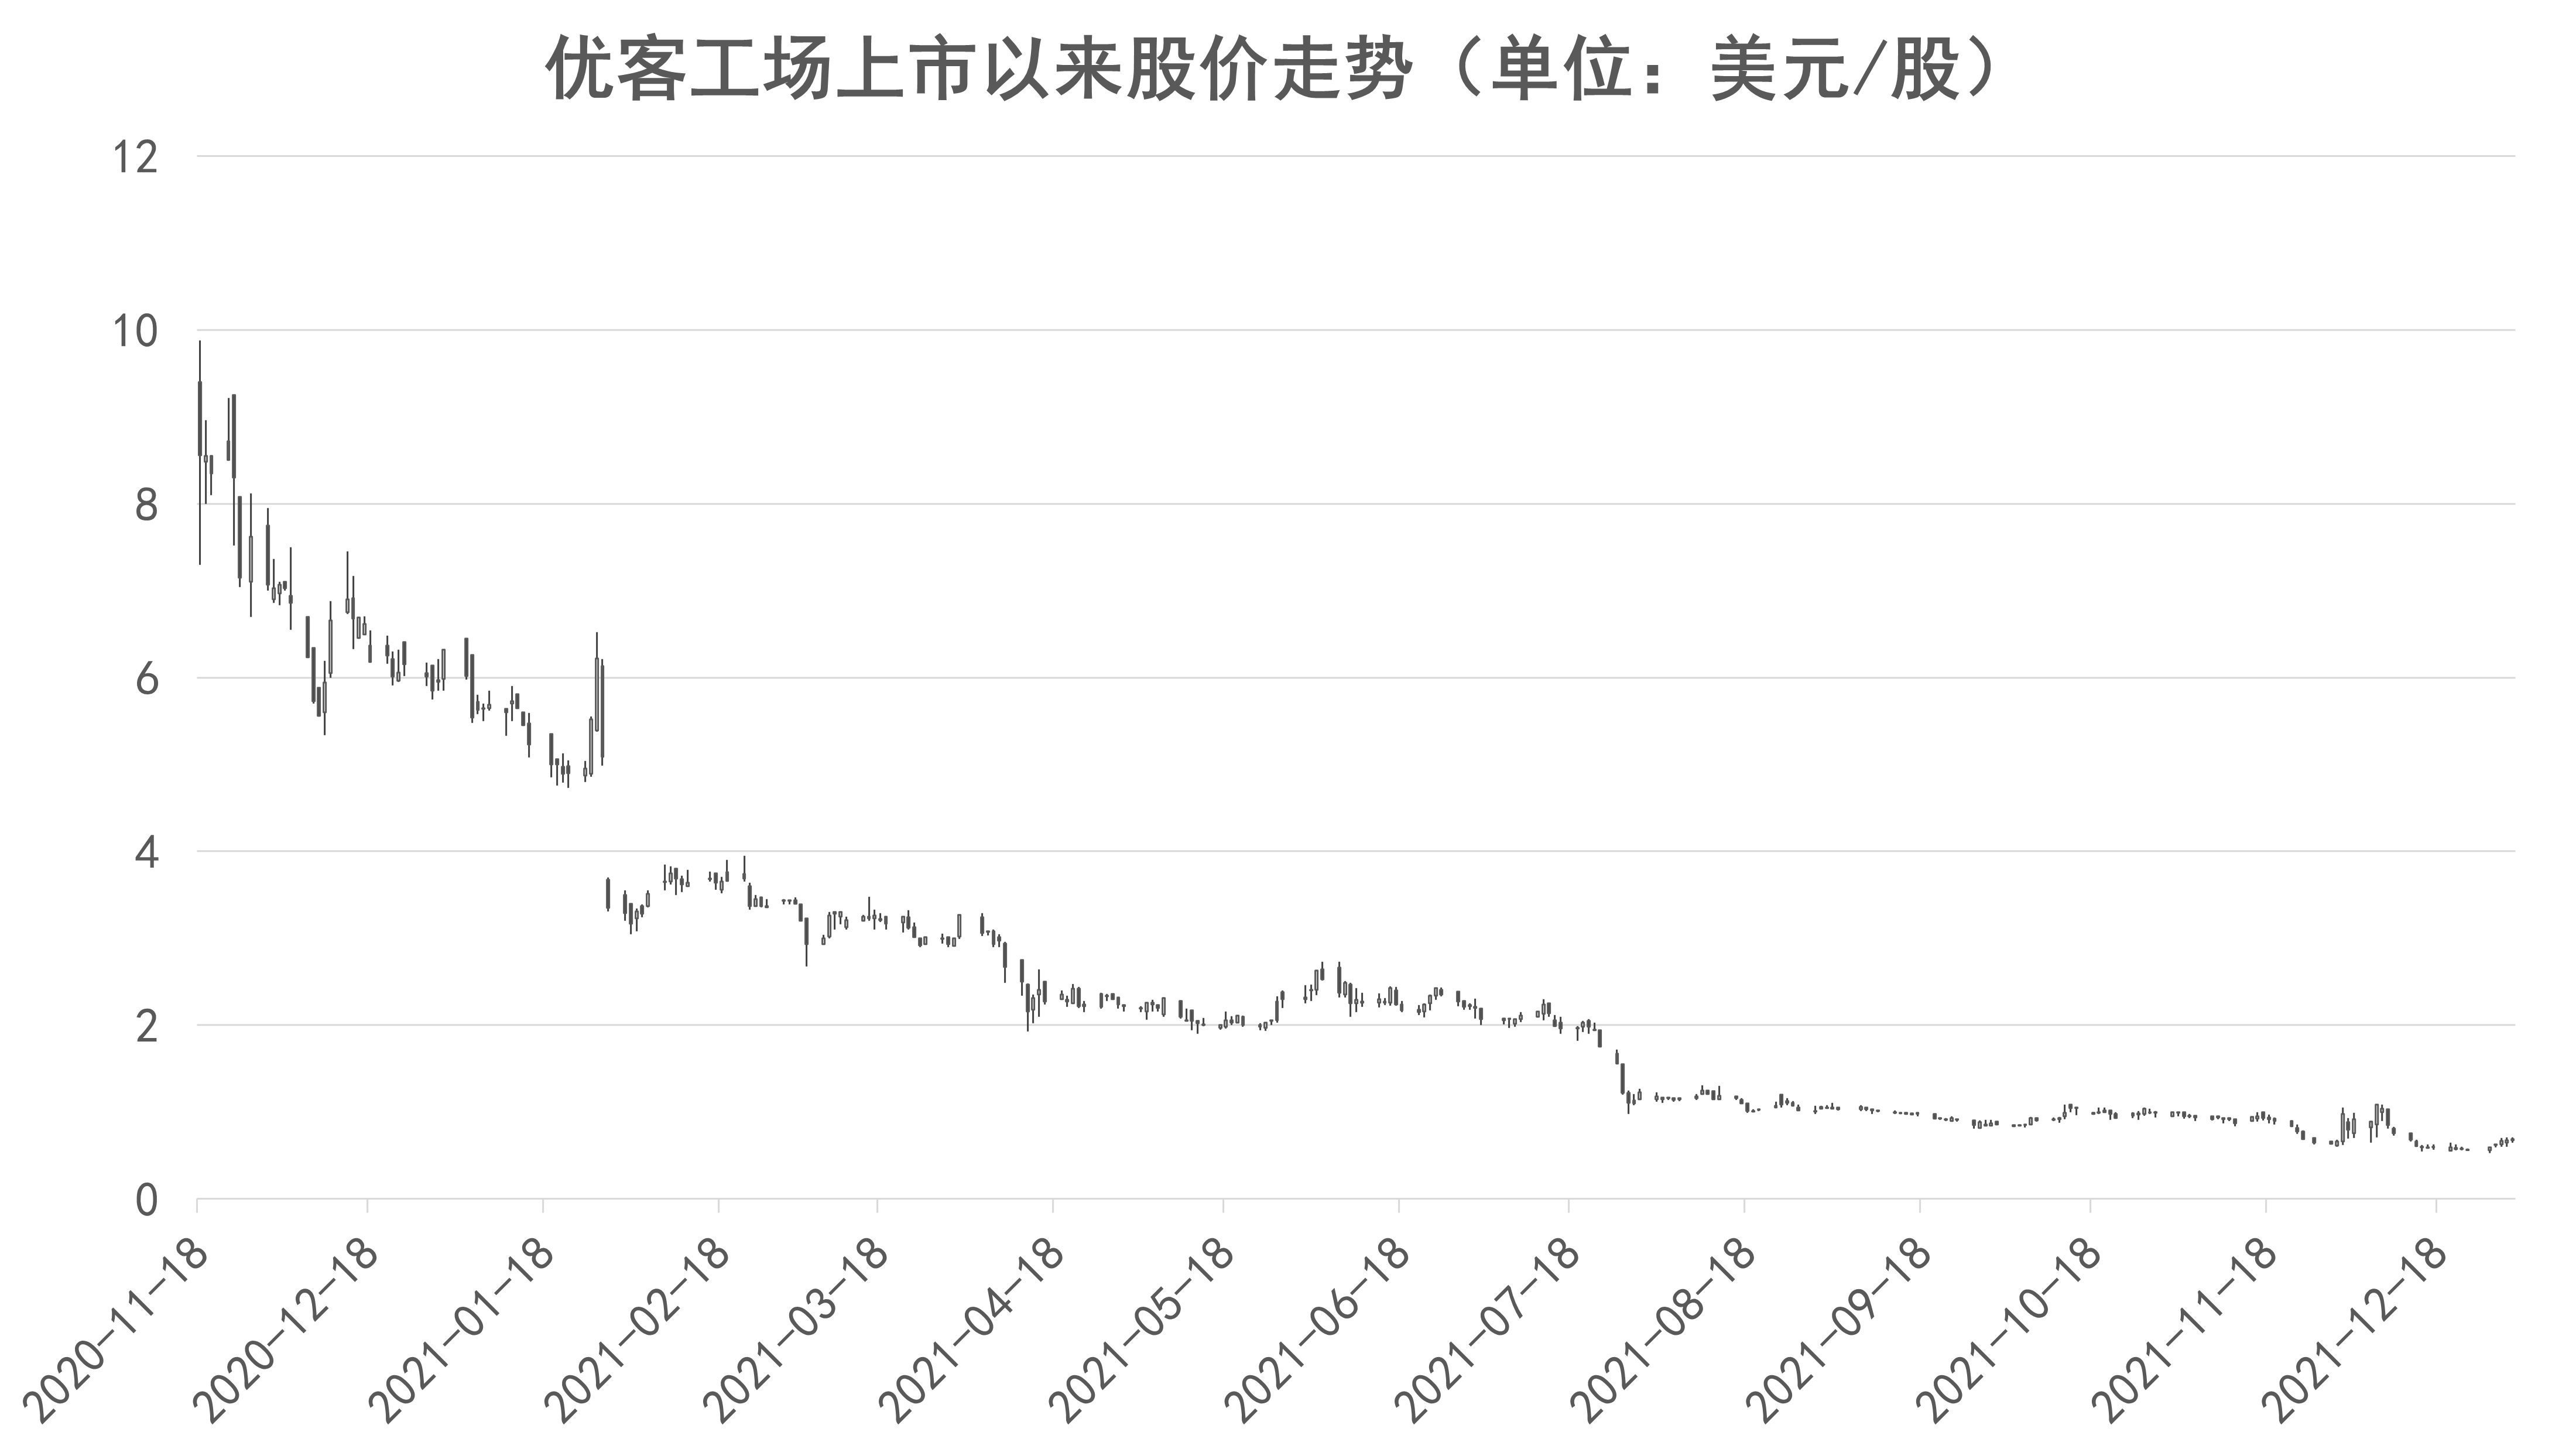
不同於WeWork有着全球級別市場規模能給予投資者信心,優客工場作為為數不多的幾家上市辦公空間企業之一,股價顯得更為慘淡。
截至2022年3月15日,優客工場市值僅為2083.52萬美元,相比D輪融資的30億美元估值相去甚遠。同時股價長期來看也是走低的趨勢,技術上未看到上揚的信號。
即便創富港驗證了憑藉重資產運營也能實現持續盈利,但過低的利潤率終究難以盤活整個行業。並且,隨着企業規模增加,精細化系統化運營的邊際成本會非線性上升,終究會吞噬企業利潤。
在商業模式轉型、扭虧為盈這一點上,築夢之星給出的解決方案是降本增效:在成本上,通過技術的使用和流程的標準化,實現了規模經濟,重點發展高效採購、設計和建造以及運營方面能力;同時根據積累的資源優勢,以合理且合適的價格拓展新地點。
增效上,築夢之星認為空間服務定價權直接與品牌認知度掛鉤,提升品牌知名度對提高收入有重要作用。除此以外,築夢之星計劃與其他第三方服務提供商簽訂費用分攤安排來轉移交易費用。
WeWork方面,除了推出定製品牌PoweredbyWe、自主藝術設計品牌WeWorkArt以增加輕資產佔比外,他們還改革了業務運營和成本結構,調整了房地產投資組合的規模:通過精細化運營,WeWork每平方英尺的地點運營費用減少了4億美元/年,與2019年第4季度相比,期間費用減少了11億美元/年。
此外,WeWork還剝離了所有非核心業務。從2020年初到2021年第2季度,WeWork完成了150多次完整租賃退出和350次租賃修訂。通過投資組合優化工作,WeWork實現了約4億美元的年化租金節省。
優客工場轉型得更為徹底,他們把輕資產業務放在了最高優先級,決心大幅剝離重資產業務。通過運營託管、運營管理輸出等合作模式,優客工場為樓宇、園區提供運營管理服務,向外輸出品牌、管理服務、空間設計等,通過運營能力的提升,創造規模效應,保持增長力。
來源:優客工場2021Q3季報 觀點指數整理
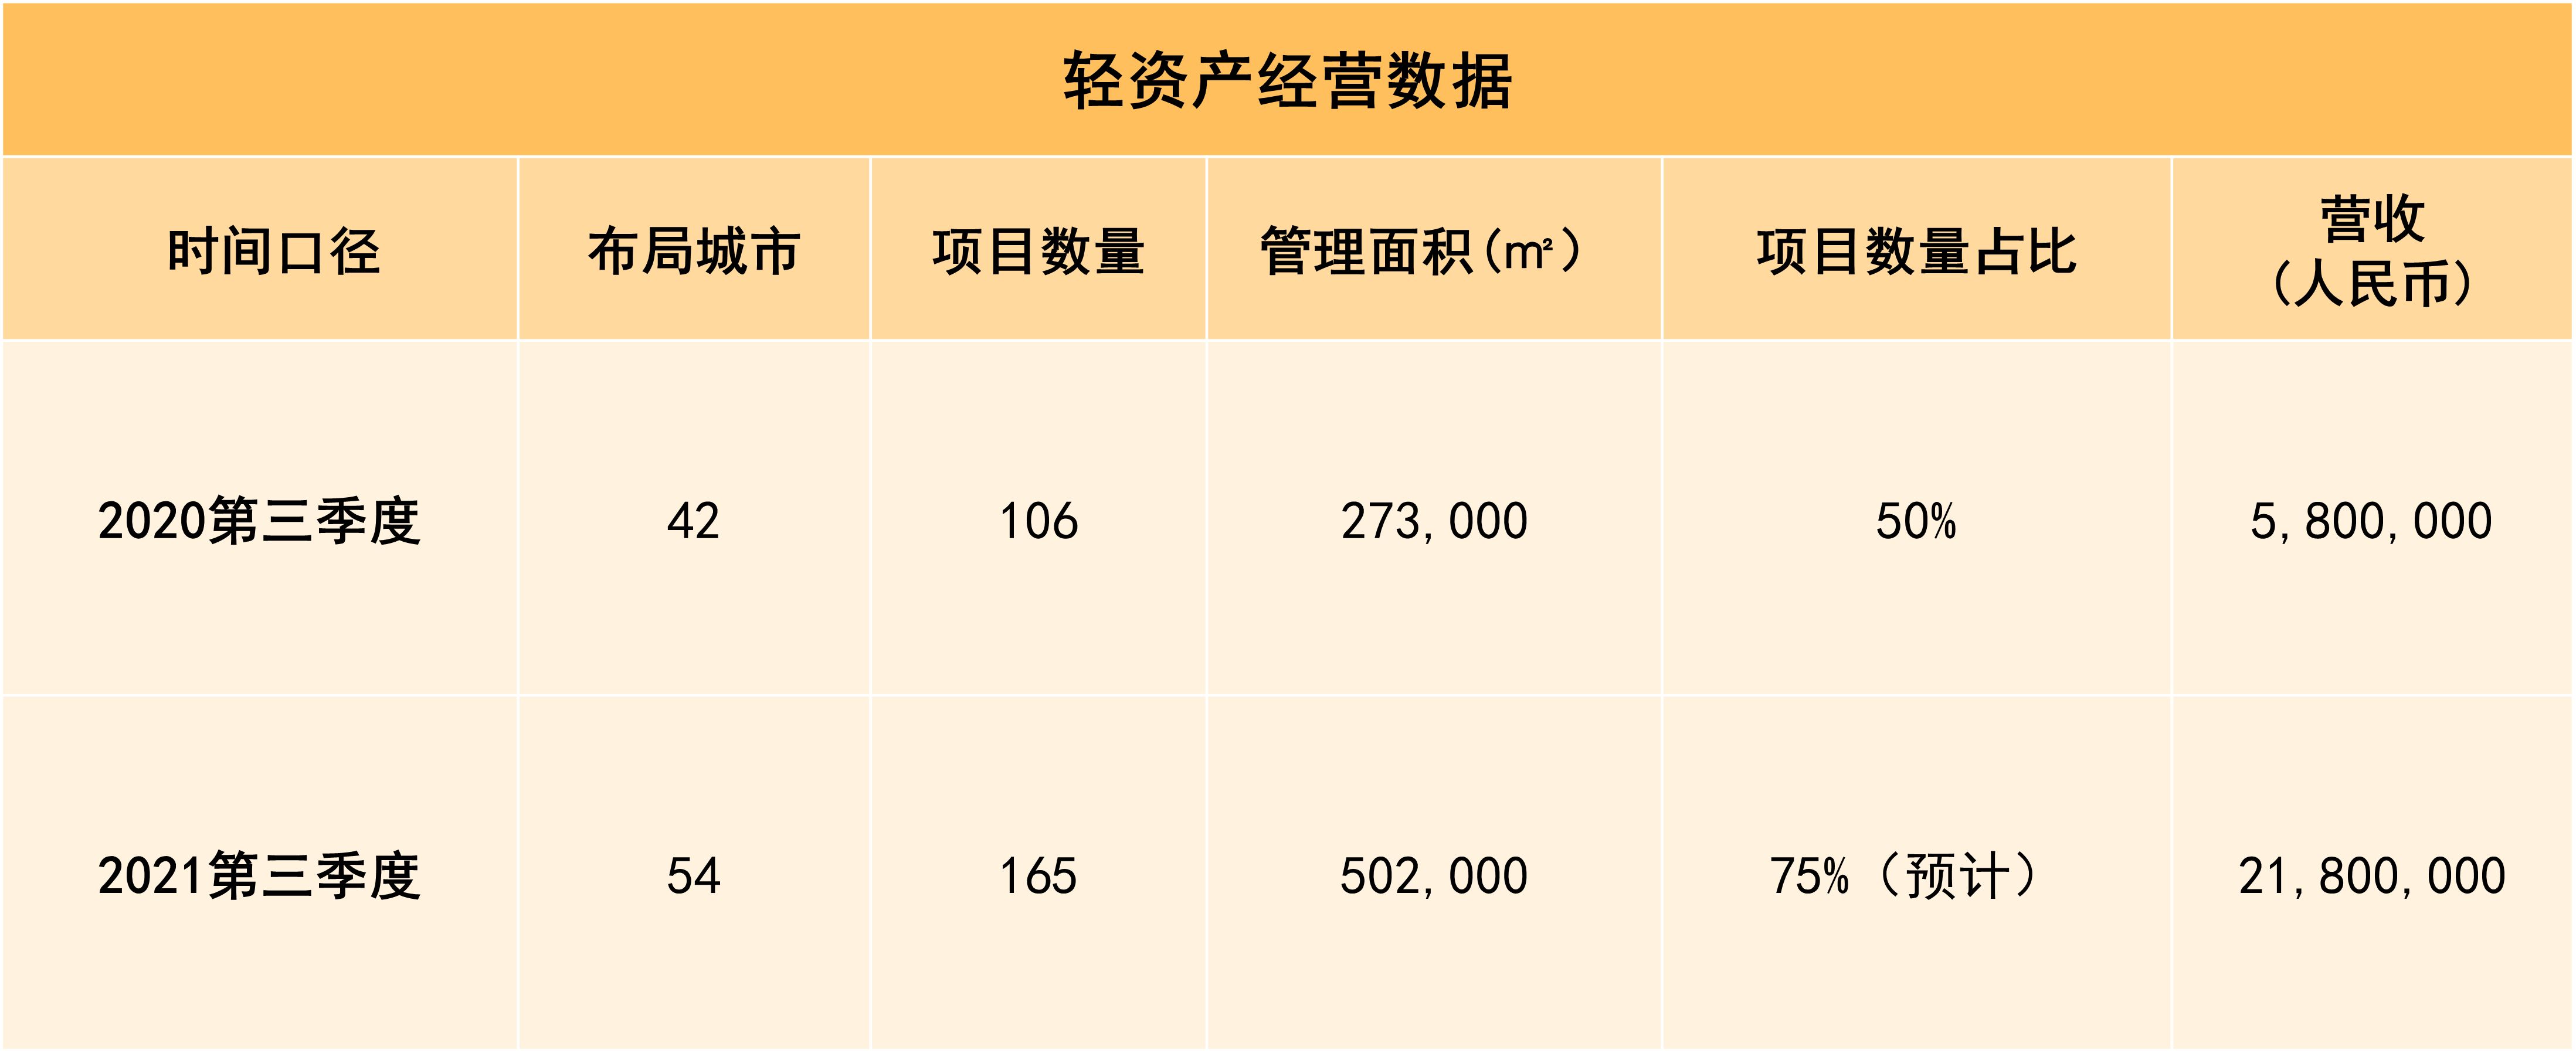
2021年間,優客工場輕資產模式下籤約項目增長了56%,達成54個城市165個辦公空間項目。輕資產模式總管理面積從截至2020年的273,000平方米增加84%至502,000平方米。
2021年,優客工場運營資產輕重比預計會達到3:1。
輕資產轉型對營業收入的貢獻也值得注意:輕資產模式收入同比增長275.9%至2180萬元;室內設計和施工服務及其SaaS服務的淨收入增加,使得其他服務收入同比增長366.0%至人民幣5530萬元。2021年第三季度工作空間會員服務收入為人民幣9800萬元,同比下降8.5%,工作空間會員成本同比下降11.4%至人民幣1.29億元,降幅接近兩千萬元。
儘管沒能將2020年Q4盈利的狀況持續下去,但輕資產轉型成果也展現了足夠可觀的前景。