
觀點指數 當前的北京樓市仍顯強韌,土拍市場有所回暖,2022年首批集中供地熱度上升,流拍率走低,僅有一宗流拍,平均溢價率回升至4.8%,顯示出房企對北京樓市的信心。
2021年,中國房地產市場發生了深刻的變革。“穩房價,穩地價,穩預期”成為政策落腳點,各地因城施策對樓市進行了不同程度的調控。
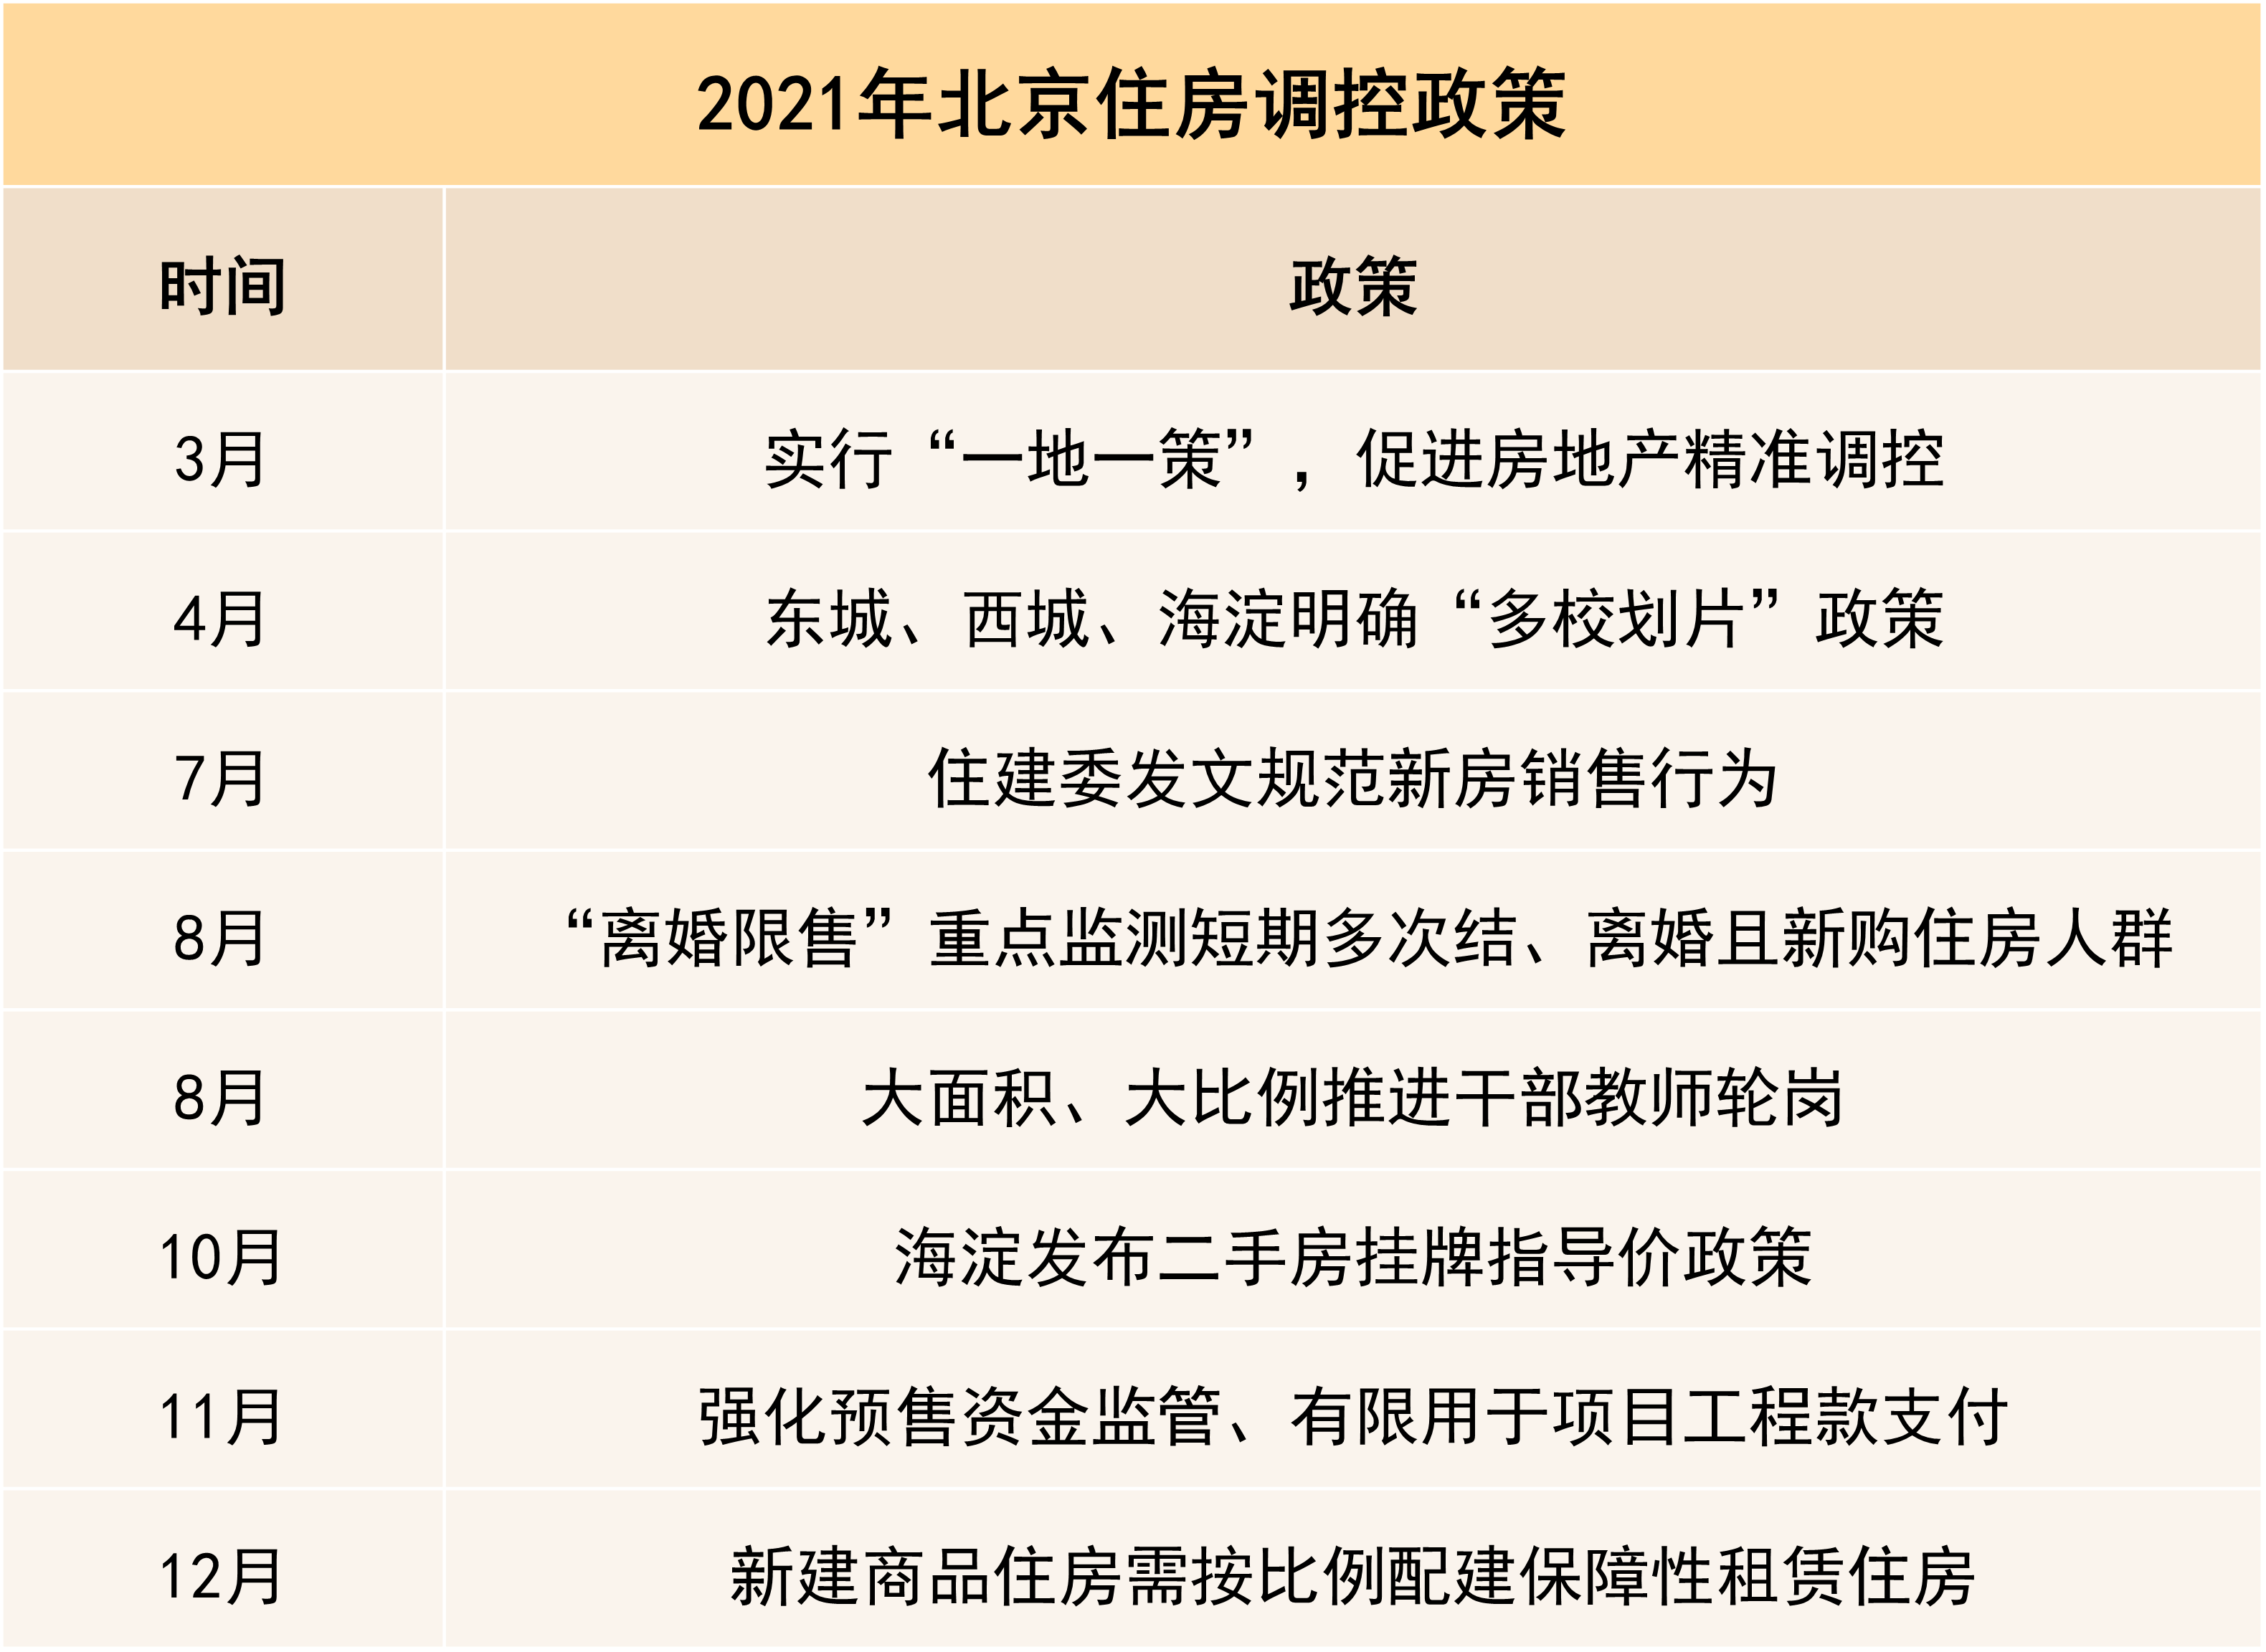
北京圍繞“房住不炒”原則,以“三穩”為導向,進行了一系列的調控措施,維護房地產市場的健康發展。
年內在市場監管與政策補全等方面落地多項新規,上半年嚴抓經營性貸款流入樓市,從融資端加強監管,下半年則補全了離婚購房漏洞,推行多校劃片與教師輪崗相結合的政策,打壓了學區房炒作現象。另外,10月發佈了海淀29個重點小區二手房掛牌指導價,降低了市場熱度。
市場方面,2021全年新建住宅網籤79696套,同比增加28.6%,二手住宅網籤19.3萬套,一二手皆增,在下行週期中顯示出較強的韌性。
土地市場,2021年北京共成交63宗含宅地,土地面積332.11萬平方米,總建築面積為682.56萬平方米,總成交金額為2112.04億元,整體溢價率6%。
年內北京實施了三批次集中供地,並對土拍規則做出大幅調整,限地價、房地聯動在穩定了預期的同時,也給予開發商一定的利潤空間;同時創新性地設計出競品質環節,提升了對住房品質的要求。土拍規則的調整,促使下半年樓市產生變化,在第一批集中供地上首次出現了競政府產權份額的地塊,這意味着新型共有產權商品房的誕生。
另一個變化則是隨着最後一批限競房的入市,限競房將在北京樓市逐漸消失。
政策回顧
房住不炒與租售並舉
2021年是樓市調控大年,北京圍繞“房住不炒”原則,以“三穩”為導向,發佈了一系列的調控措施,維護房地產市場的健康發展。
數據來源:觀點指數整理
北京在市場監管與政策補全等方面落地多項新規,上半年嚴抓經營性貸款流入樓市,從融資端加強監管,下半年則補全了離婚購房的漏洞。
學區房一般會成為核心炒作對象,帶動整體房價上漲。在本輪調控中,通過推行多校劃片與教師輪崗相結合的政策,打壓了學區房炒作。隨後10月發佈了海淀29個重點小區二手房掛牌指導價,降低了市場熱度。
對於2020年以來在京項目出現資金鍊緊張、停工以及預售資金挪用情況,北京住建委發佈了《北京市商品房預售資金監督管理辦法(2021年修訂版公開徵求意見稿)》。
政策從"管好不管死"出發,提高了資金監管額度,每平方米監管額度不低於5000元,較此前大幅提高了43%,可以有效地保障項目的建設資金安全;同時共享政務信息,並通過招標選取監管銀行,夯實監管主體責任,將有效提升監管能力,堵住挪用預售資金的漏洞。
房住不炒之外,租售並舉也成為政策的着手點,2021年12月27日,北京市住房和城鄉建設委員會等四部門發佈《關於進一步規範本市新供住宅項目配建公租房、保障性租賃住房工作的通知》,通知要求每年應按照新供住宅項目建築面積的一定比例,配建公租房、保障性租賃住房及相應機動車停車位。
在房住不炒、租售並舉的政策驅動下,保障性租賃住房支持政策頻頻出臺,北京加大了保租房的供給,地塊配建公租房、保租房成為趨勢。
土地市場
集中供地前高後低,競品質與現房銷售
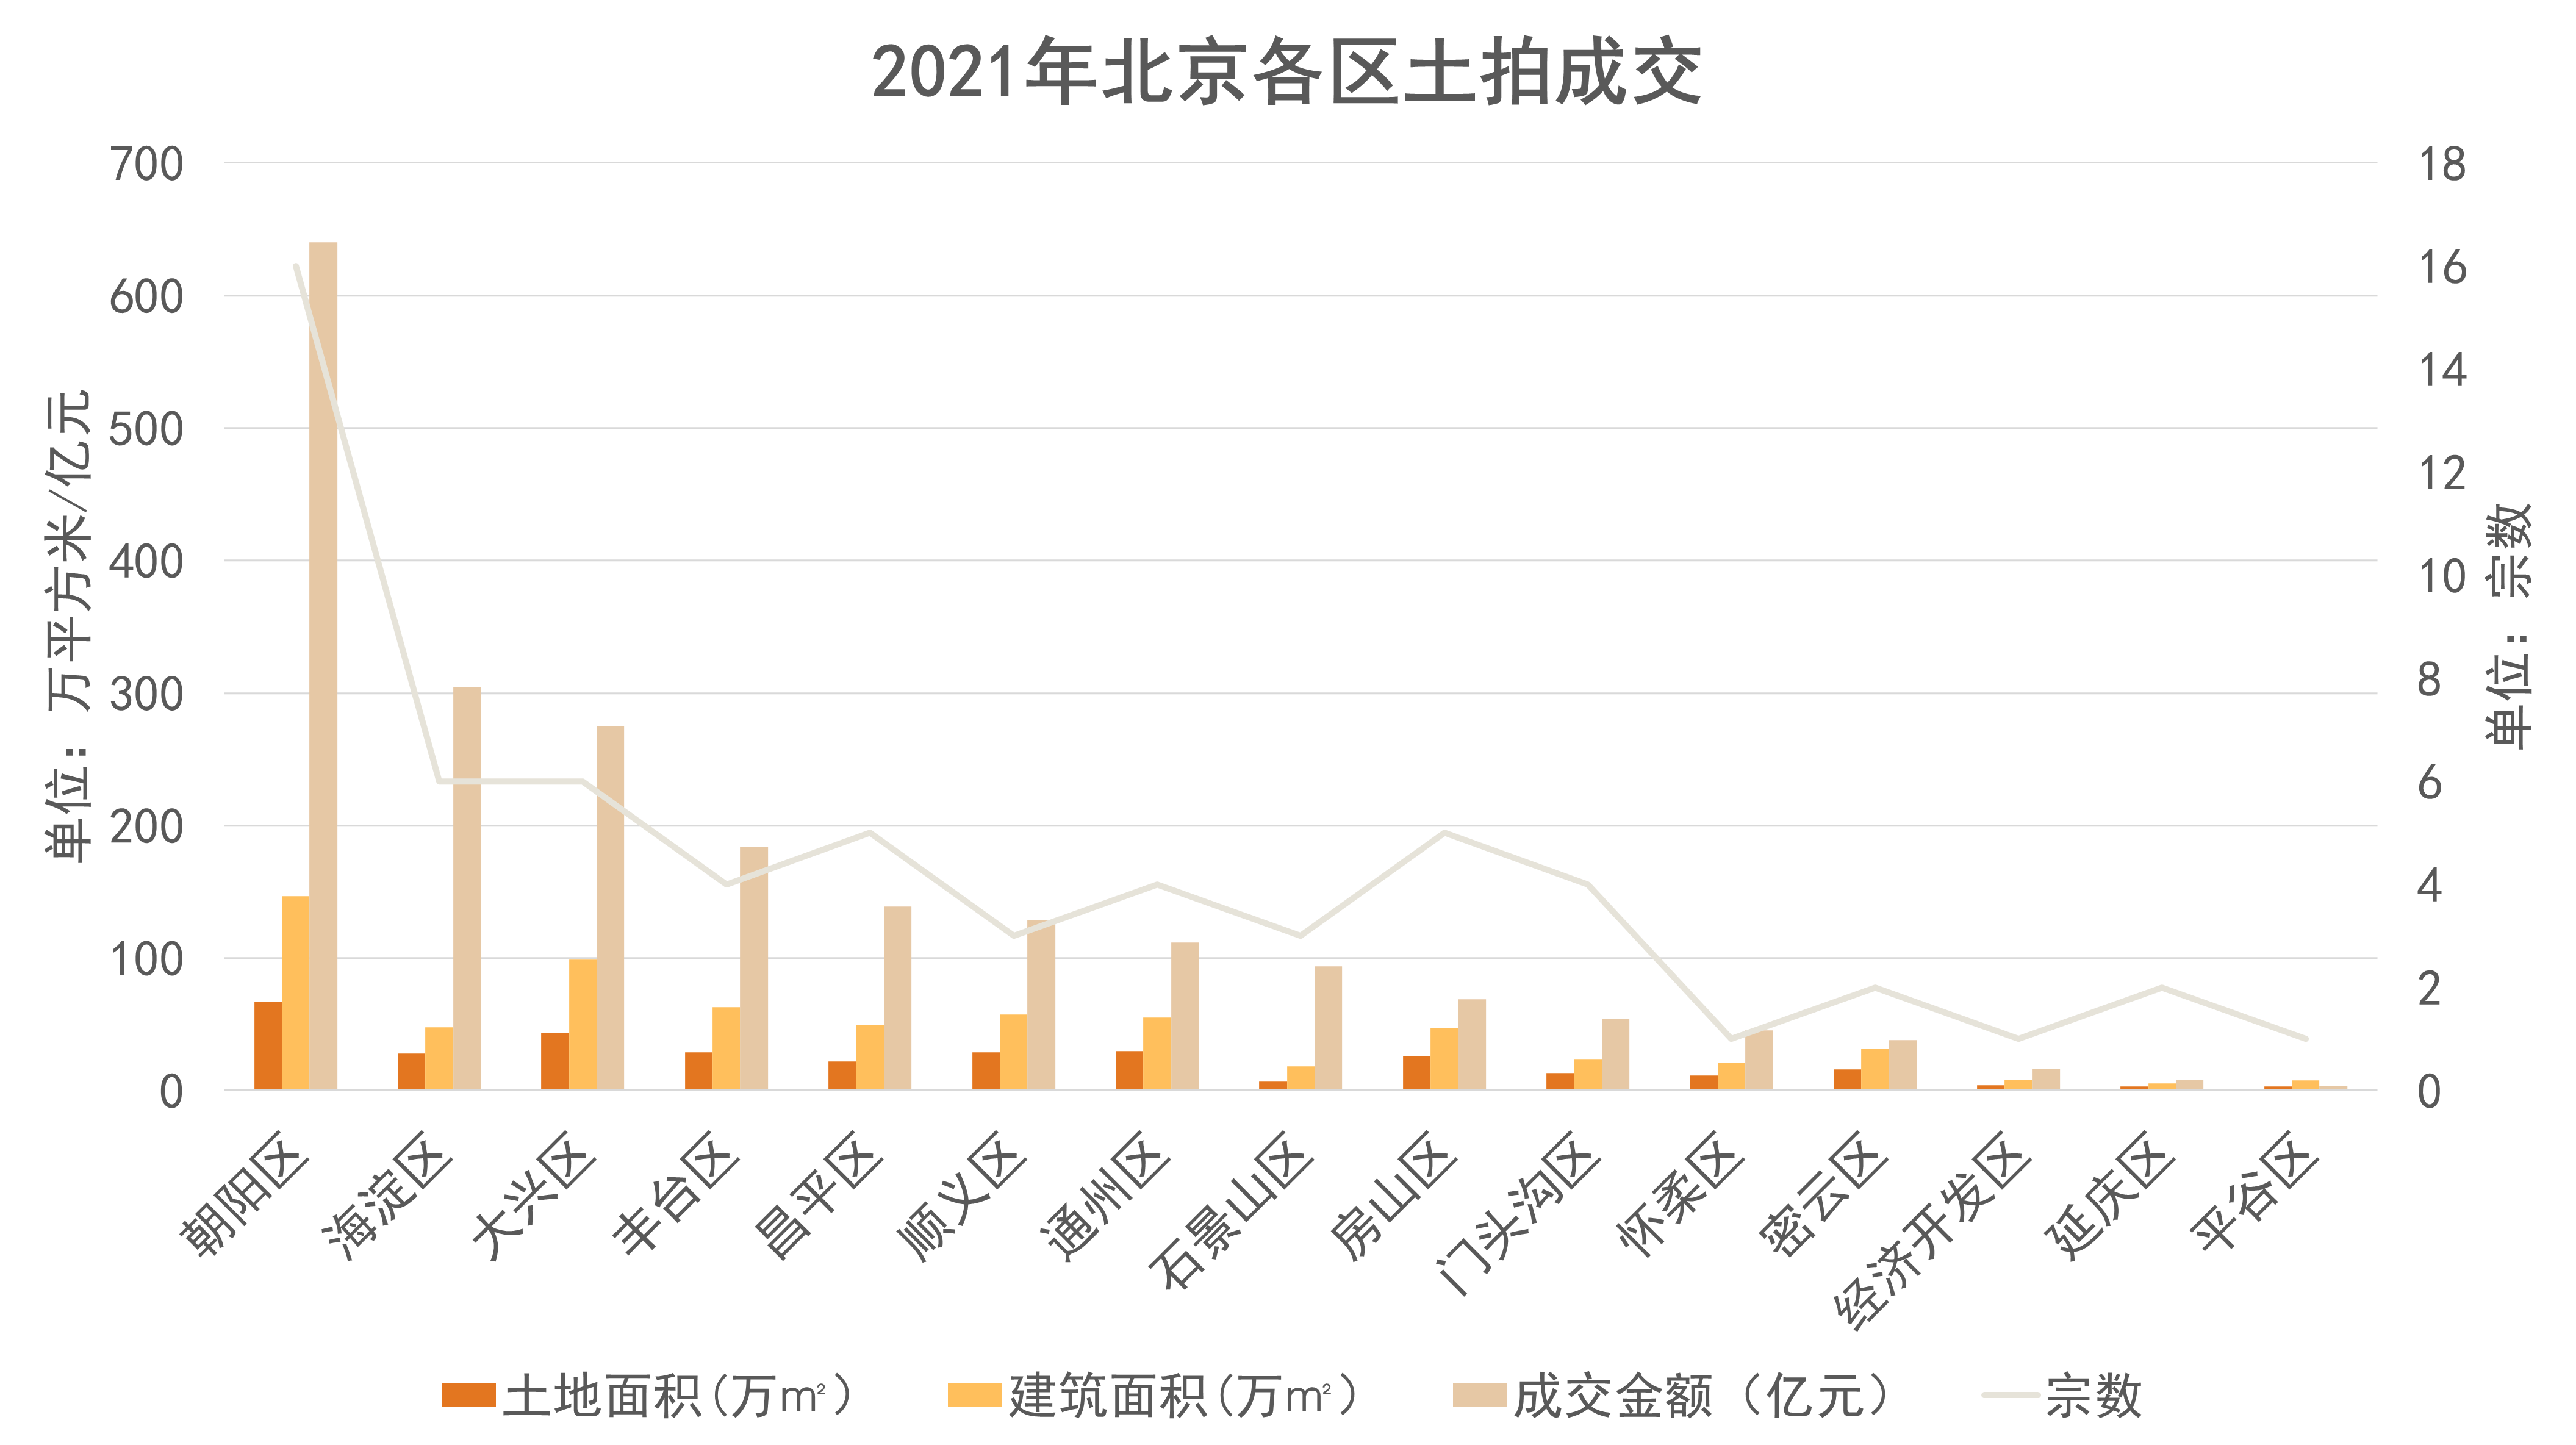
據觀點指數監測及統計,2021年北京共成交63宗含宅地,出讓土地面積332.11萬平方米,總建築面積為682.56萬平方米,總成交金額為2112.04億元,成交樓面均價30898元/平方米,整體溢價率6%。
數據來源:觀點指數整理
分區域看,朝陽區成交金額及宗數均大幅超過其他區域,2021年全年共成交16宗地塊,出讓面積67.03萬平方米,計容建面146.9萬平方米,成交金額640.29億元,這主要是集中供地中朝陽供應了多幅優質地塊。
海淀區土地成交金額304.65億元,僅次於朝陽區,2021年共出讓6宗地塊。大豐區位居第三,出讓6宗地塊,成交金額275.19億元。
2021年,土地市場最大的變化就是集中供地,這改變了土地市場交易節奏。
規則方面,北京圍繞“穩房價、穩地價、穩預期”制定了集中供地土拍規則,改變了過去價高者得的模式,最高溢價率限制在15%左右,給房企預留了合理的利潤空間;同時設置房地聯動價,從供應端穩房價、穩預期。
住房品質方面,在土拍首創競品質環節後,北京不斷完善細則,現房銷售地塊減少了開發商只說不做的風險,並提出“最低品質保障要求進行建設開發”。在此基礎上,競品質地塊的比例也在不斷提升。
成交方面,與全國土拍市場走勢一致,北京也呈現出熱度前高後低且由國企主導的局面。
數據來源:公開信息、觀點指數整理
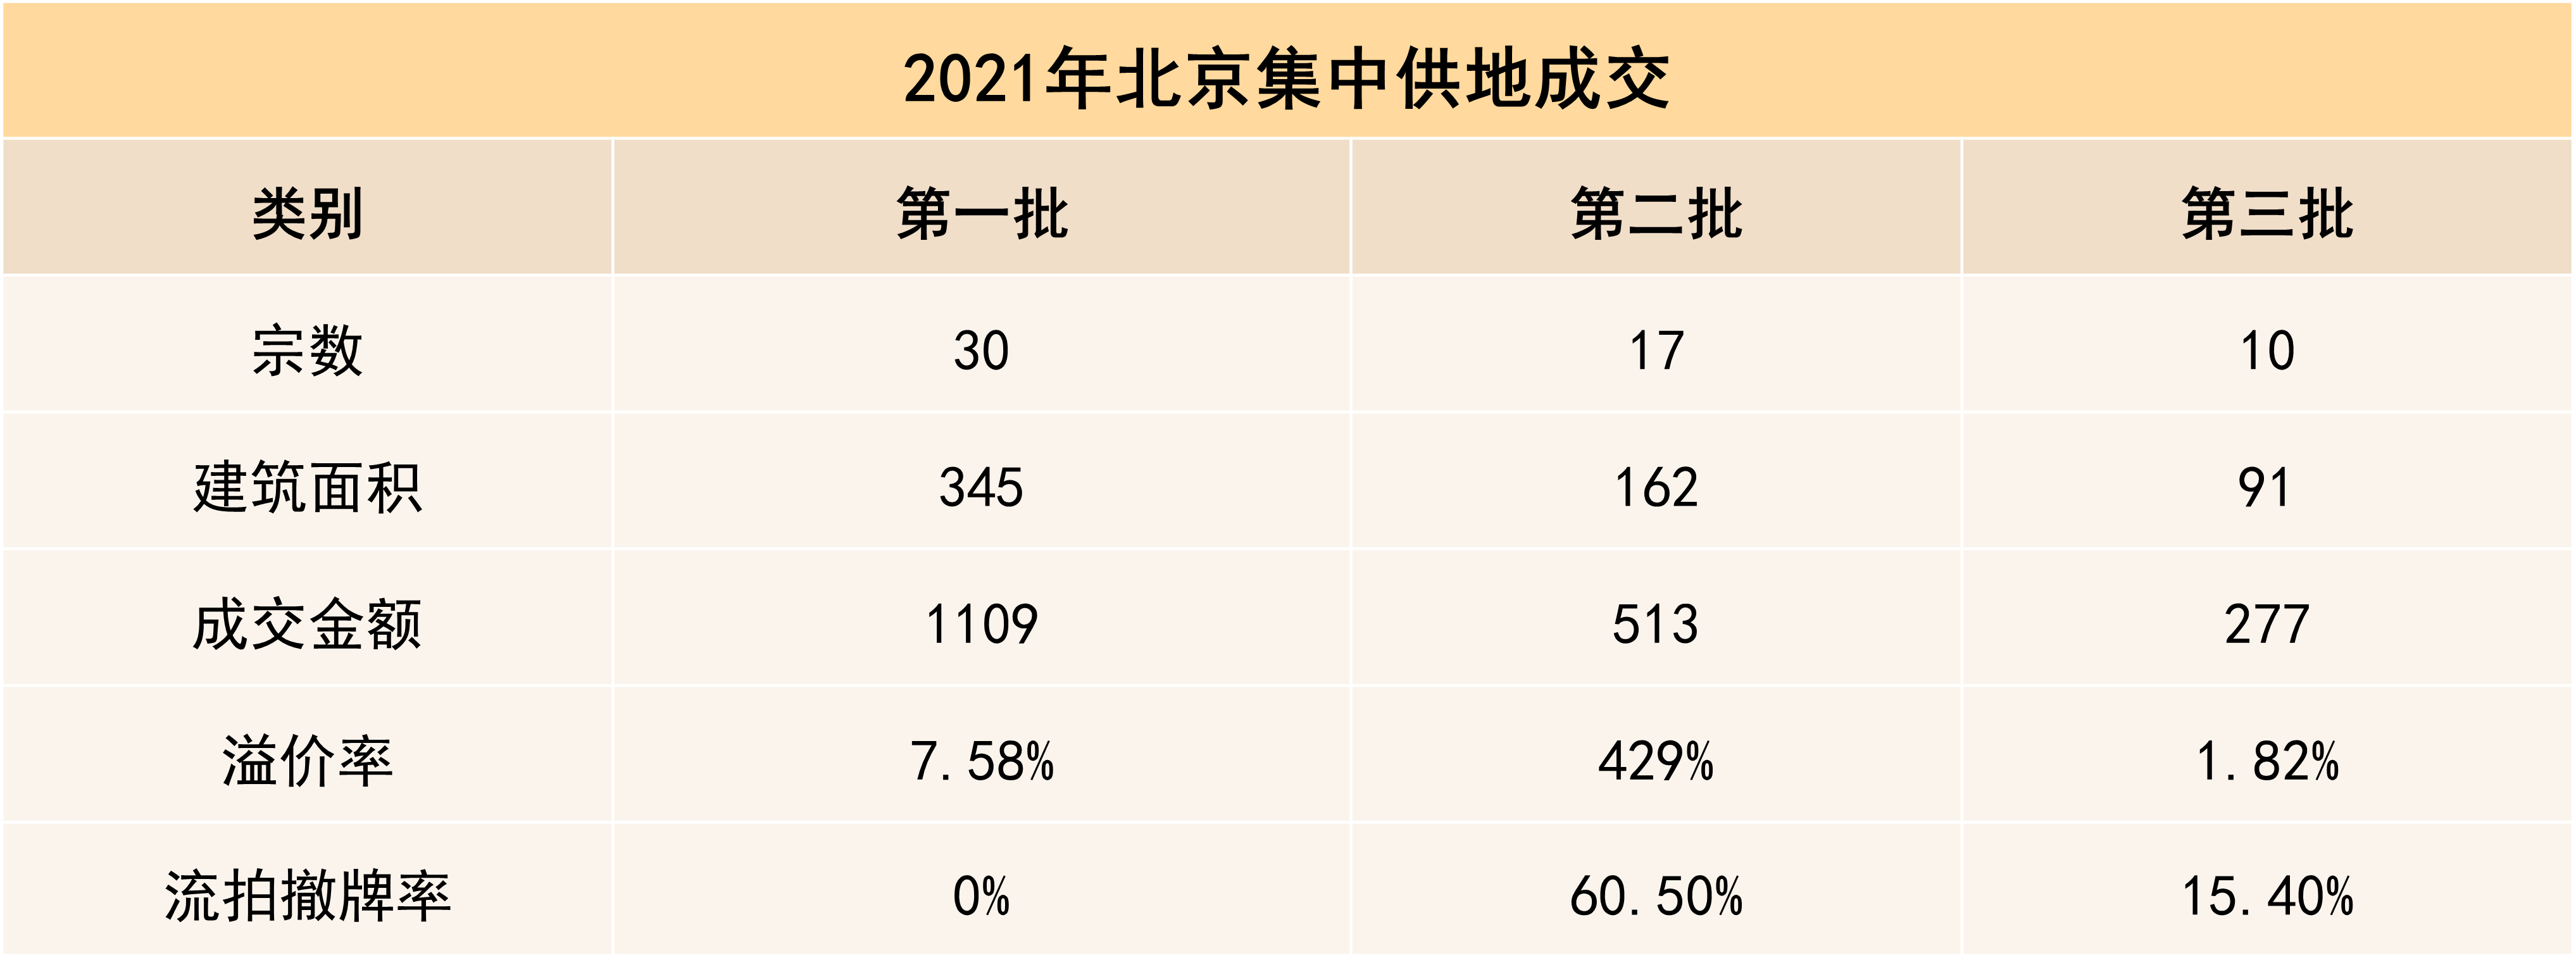
2021年下半年,由於地產下行週期及房企流動性趨緊的原因,土拍市場熱度驟降。第一批次熱度最高,30宗地共摘金1100億元,平均溢價率7.58%,沒有一宗流拍,國企、民企均上場搶收。
隨後第二批集中供地共掛牌43宗地塊,其中26宗因無企業報名,終止出讓,其餘17宗地塊共摘金513.45億元,流拍撤牌率高達60.5%。一二批集中供地呈現冰火兩重天。
第三批集中供地延續了二批次冷清局面,參與者以央企、國企為主。雖然流拍撤牌率有所下降,但是主要原因是土地供應的減少,使得大規模流拍狀況有所緩解。
觀察三個批次溢價率,指標呈現下降趨勢,三個批次溢價率分別為7.58%、4.29%及1.82%。
民企拿地逐降,央國企佔比提升
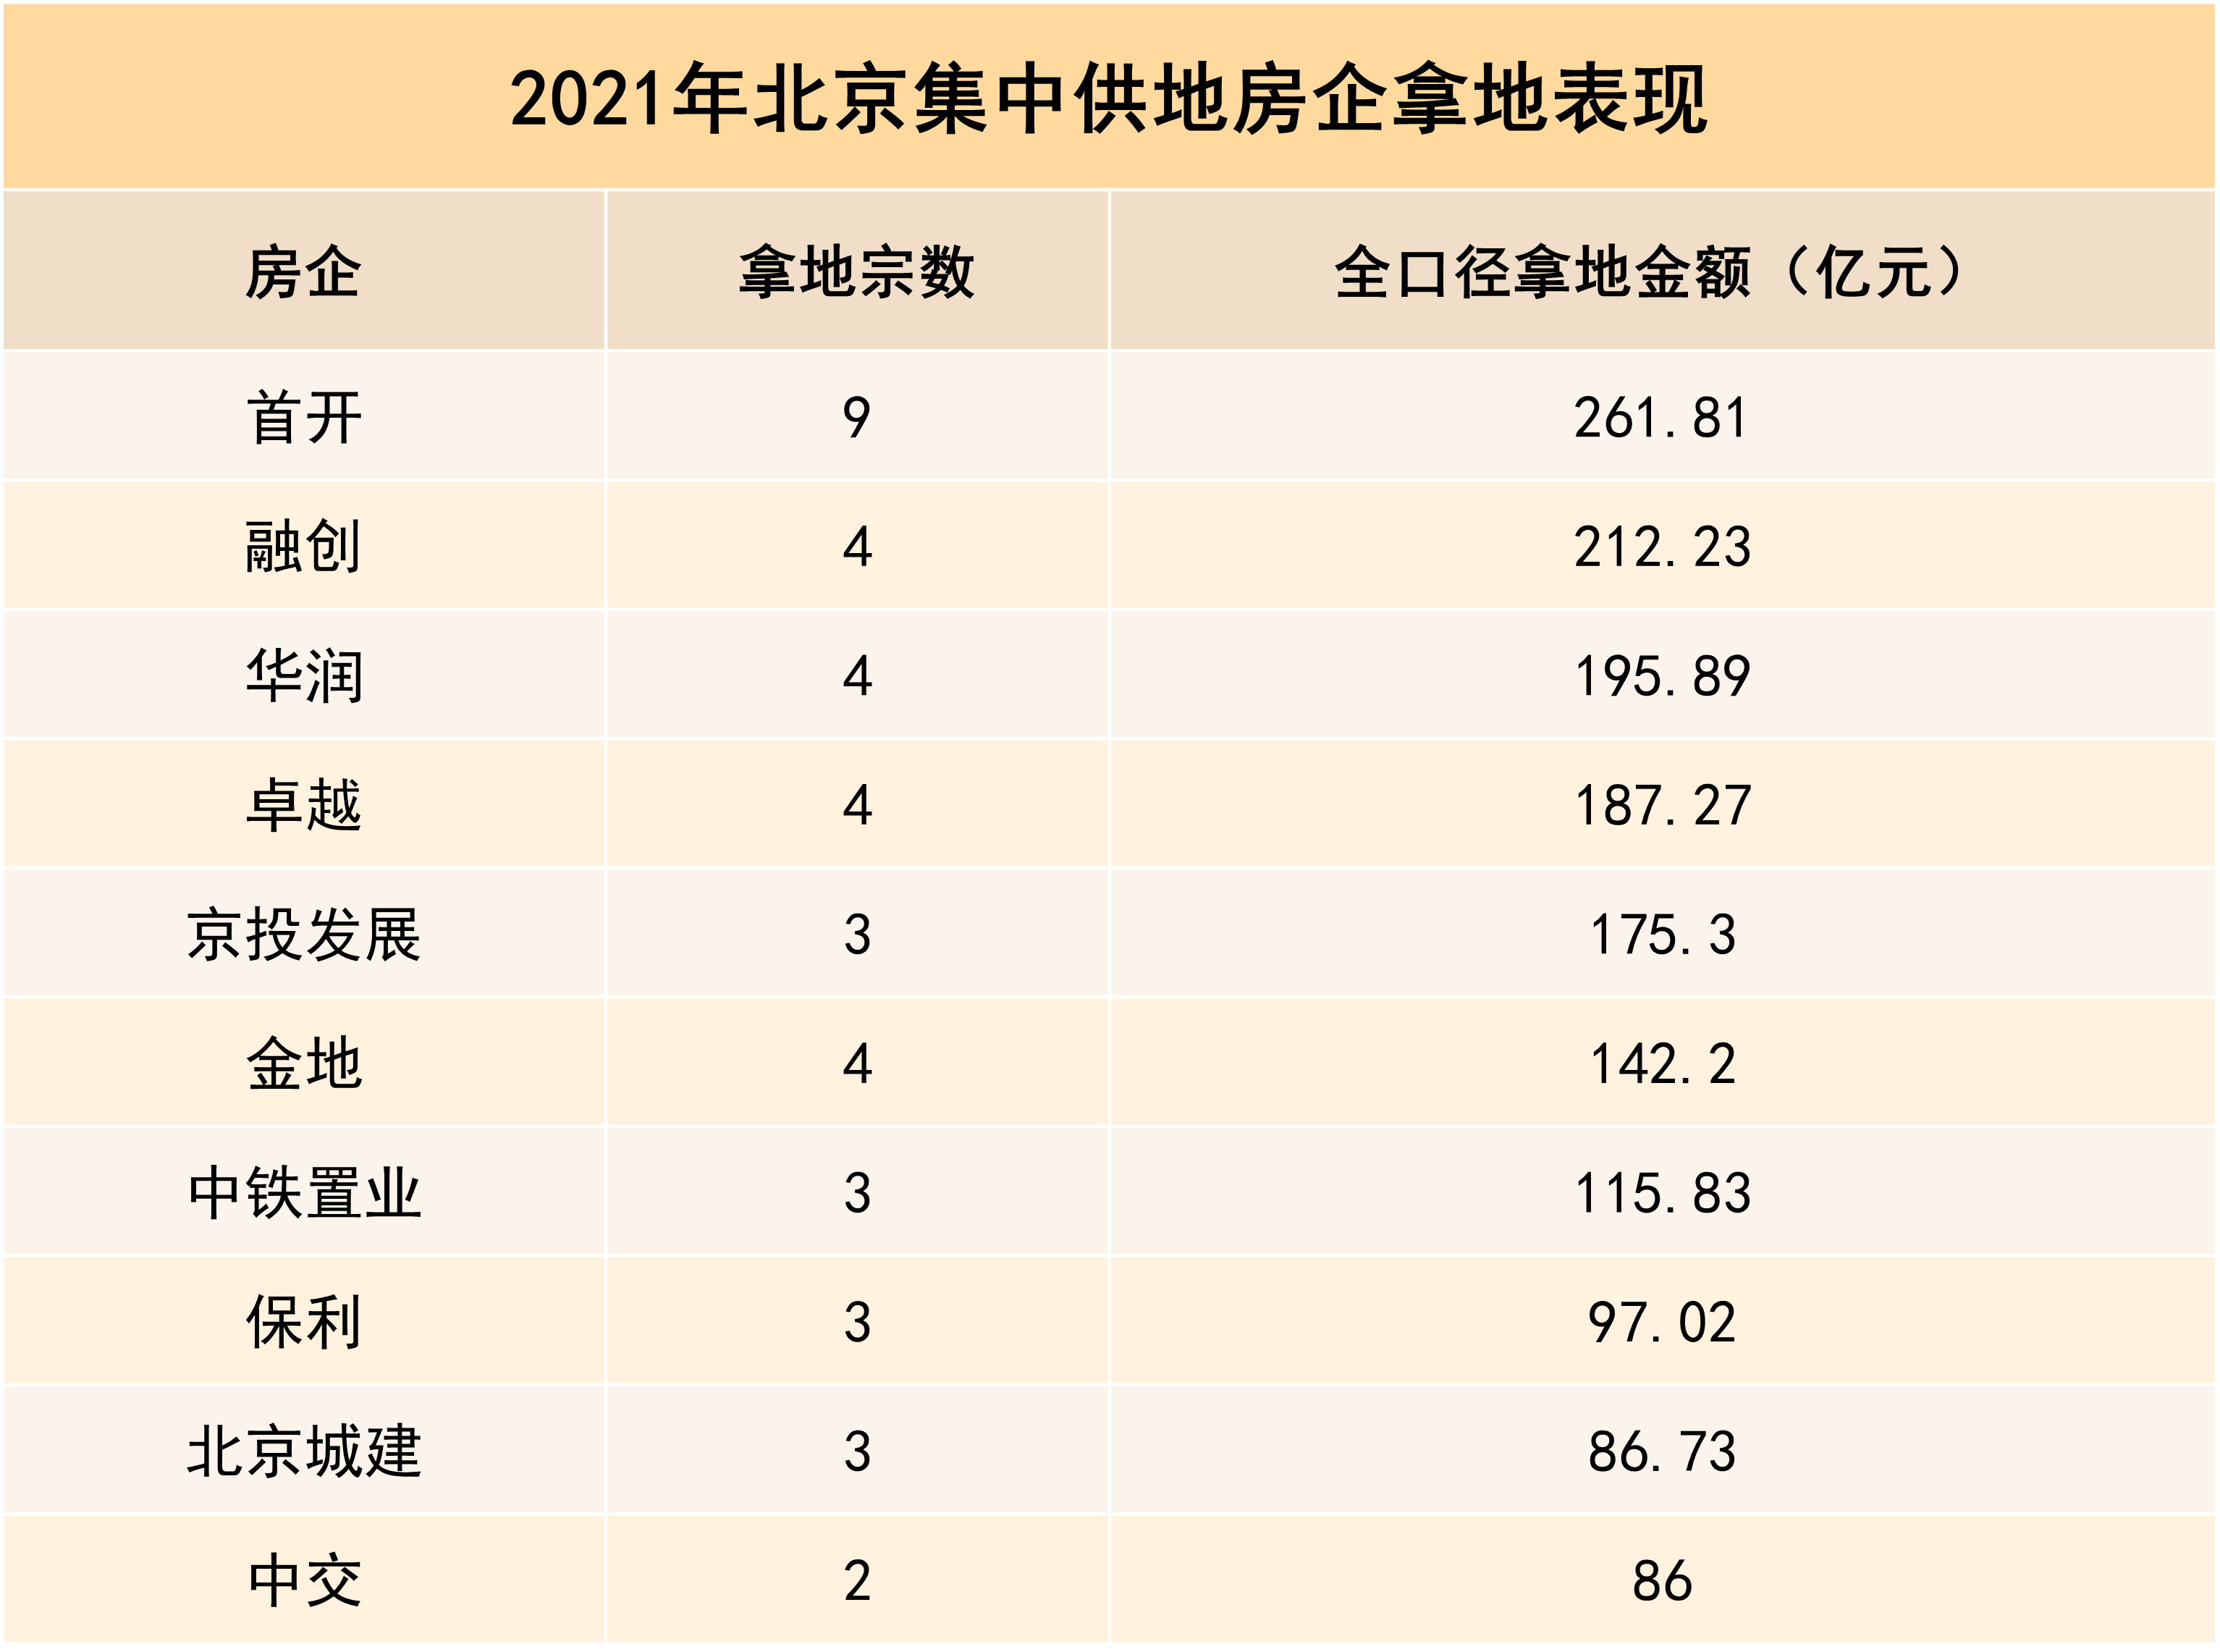
成交方面,由於2021年下半年民企拿地相對謹慎,在集中供地中,全口徑拿地金額前十以央企、國企為主。其中,有國企背景的企業佔據7家,民企僅有3家。
數據來源:公開信息、觀點指數整理
2021年,首開在京內仍延續了聯合拿地的傳統,三個批次集中供地中聯合其他房企拿下8宗地塊,獨立摘得一宗共有產權用地,總拿地金額261.81億元,持續補充土儲。
由於流動性趨緊的影響,融創僅在一批次供地中出手,拿下四宗地塊,總拿地金額212.23億元,最受關注的是樹春南北兩地塊,融創以57.3億元+20%政府產權份額及63.7億+20%政府持有產權份額摘得兩宗地塊,該地塊推廣名定為學府壹號院。
京投發展依靠自己在TOD項目上的豐富經驗,在第三批集中供地上以175.3億元的價格包攬了朝陽東壩三宗地塊,地塊將被打造成京投發展在京第五個TOD項目,此前,京投發展已在北京開發了西華府、琨御府、公園悅府、嵐山等四個TOD項目。
3宗地合計建設用地面積19.79萬平米,建面36.3萬平方米。值得關注的是,此次東壩地塊也是北京土拍首次出現“期地”出讓,即根據軌交工程進度分期交地開發(地鐵車輛段蓋上開發根據地鐵建設時序分期交地)出讓模式,分為1年內交付落地區、2年內交付上蓋區。
另外兩家拿地前10的民企為卓越及金地,全口徑拿地金額分別為187.27億元及142.2億元,2021年卓越在北京共摘得4宗地塊,均為第一批摘得,三宗聯合拿地,一宗獨立摘得。
金地則在首批及第三批均有拿地,共拿下四宗地塊,2宗聯合拿地,2宗獨立摘得,總拿地金額142.2億元。朝陽崔各莊地塊及朝陽王四營鄉地塊這兩幅聯合開發地塊的合作方均為華潤與保利,另外兩宗獨立摘取地塊為通州區宋莊及門頭溝永定鎮地塊。
樓市觀察
成交韌性與區域分化
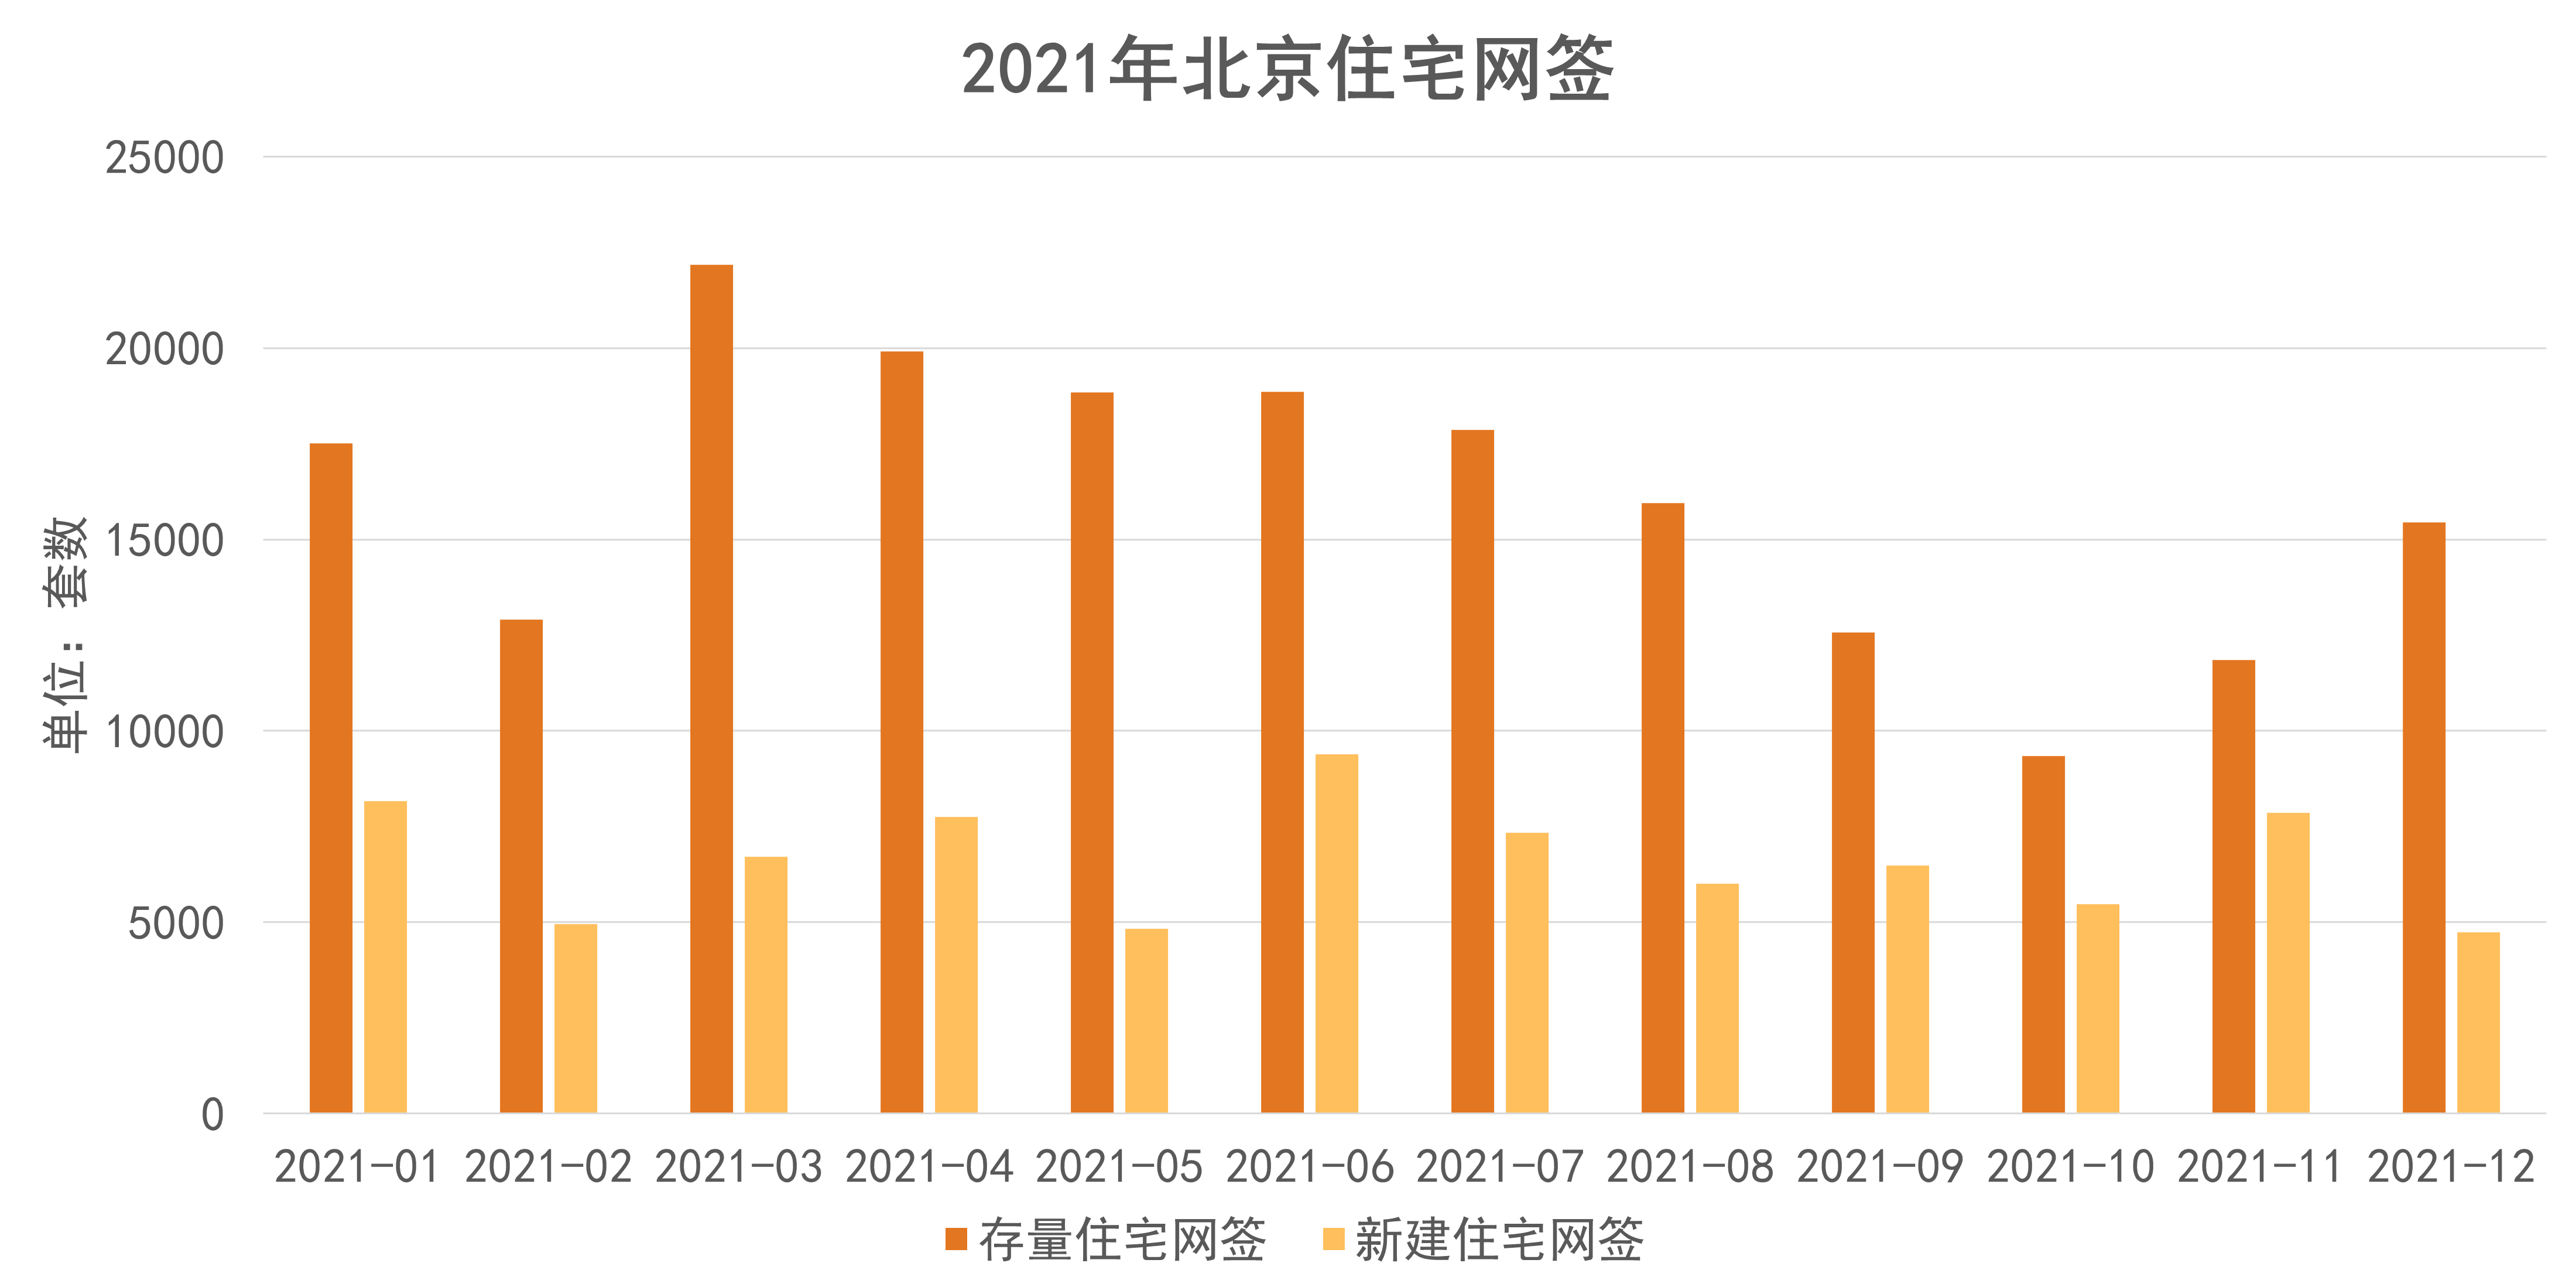
2021全年,北京新建住宅網籤79696套,同比增加28.6%,二手住宅網籤19.3萬套,一二手皆增。
數據來源:北京住建委、觀點指數監測及整理
2021年下半年以來,地產下行趨勢明顯,全國銷售驟降,土地大規模流拍,購房信心受挫,但全年來看,北京樓市表現強韌,新房市場整體表現平穩,二手住宅則在調控下呈現先揚後抑的走勢,量價齊跌。
數據來源:北京住建委、觀點指數監測及整理
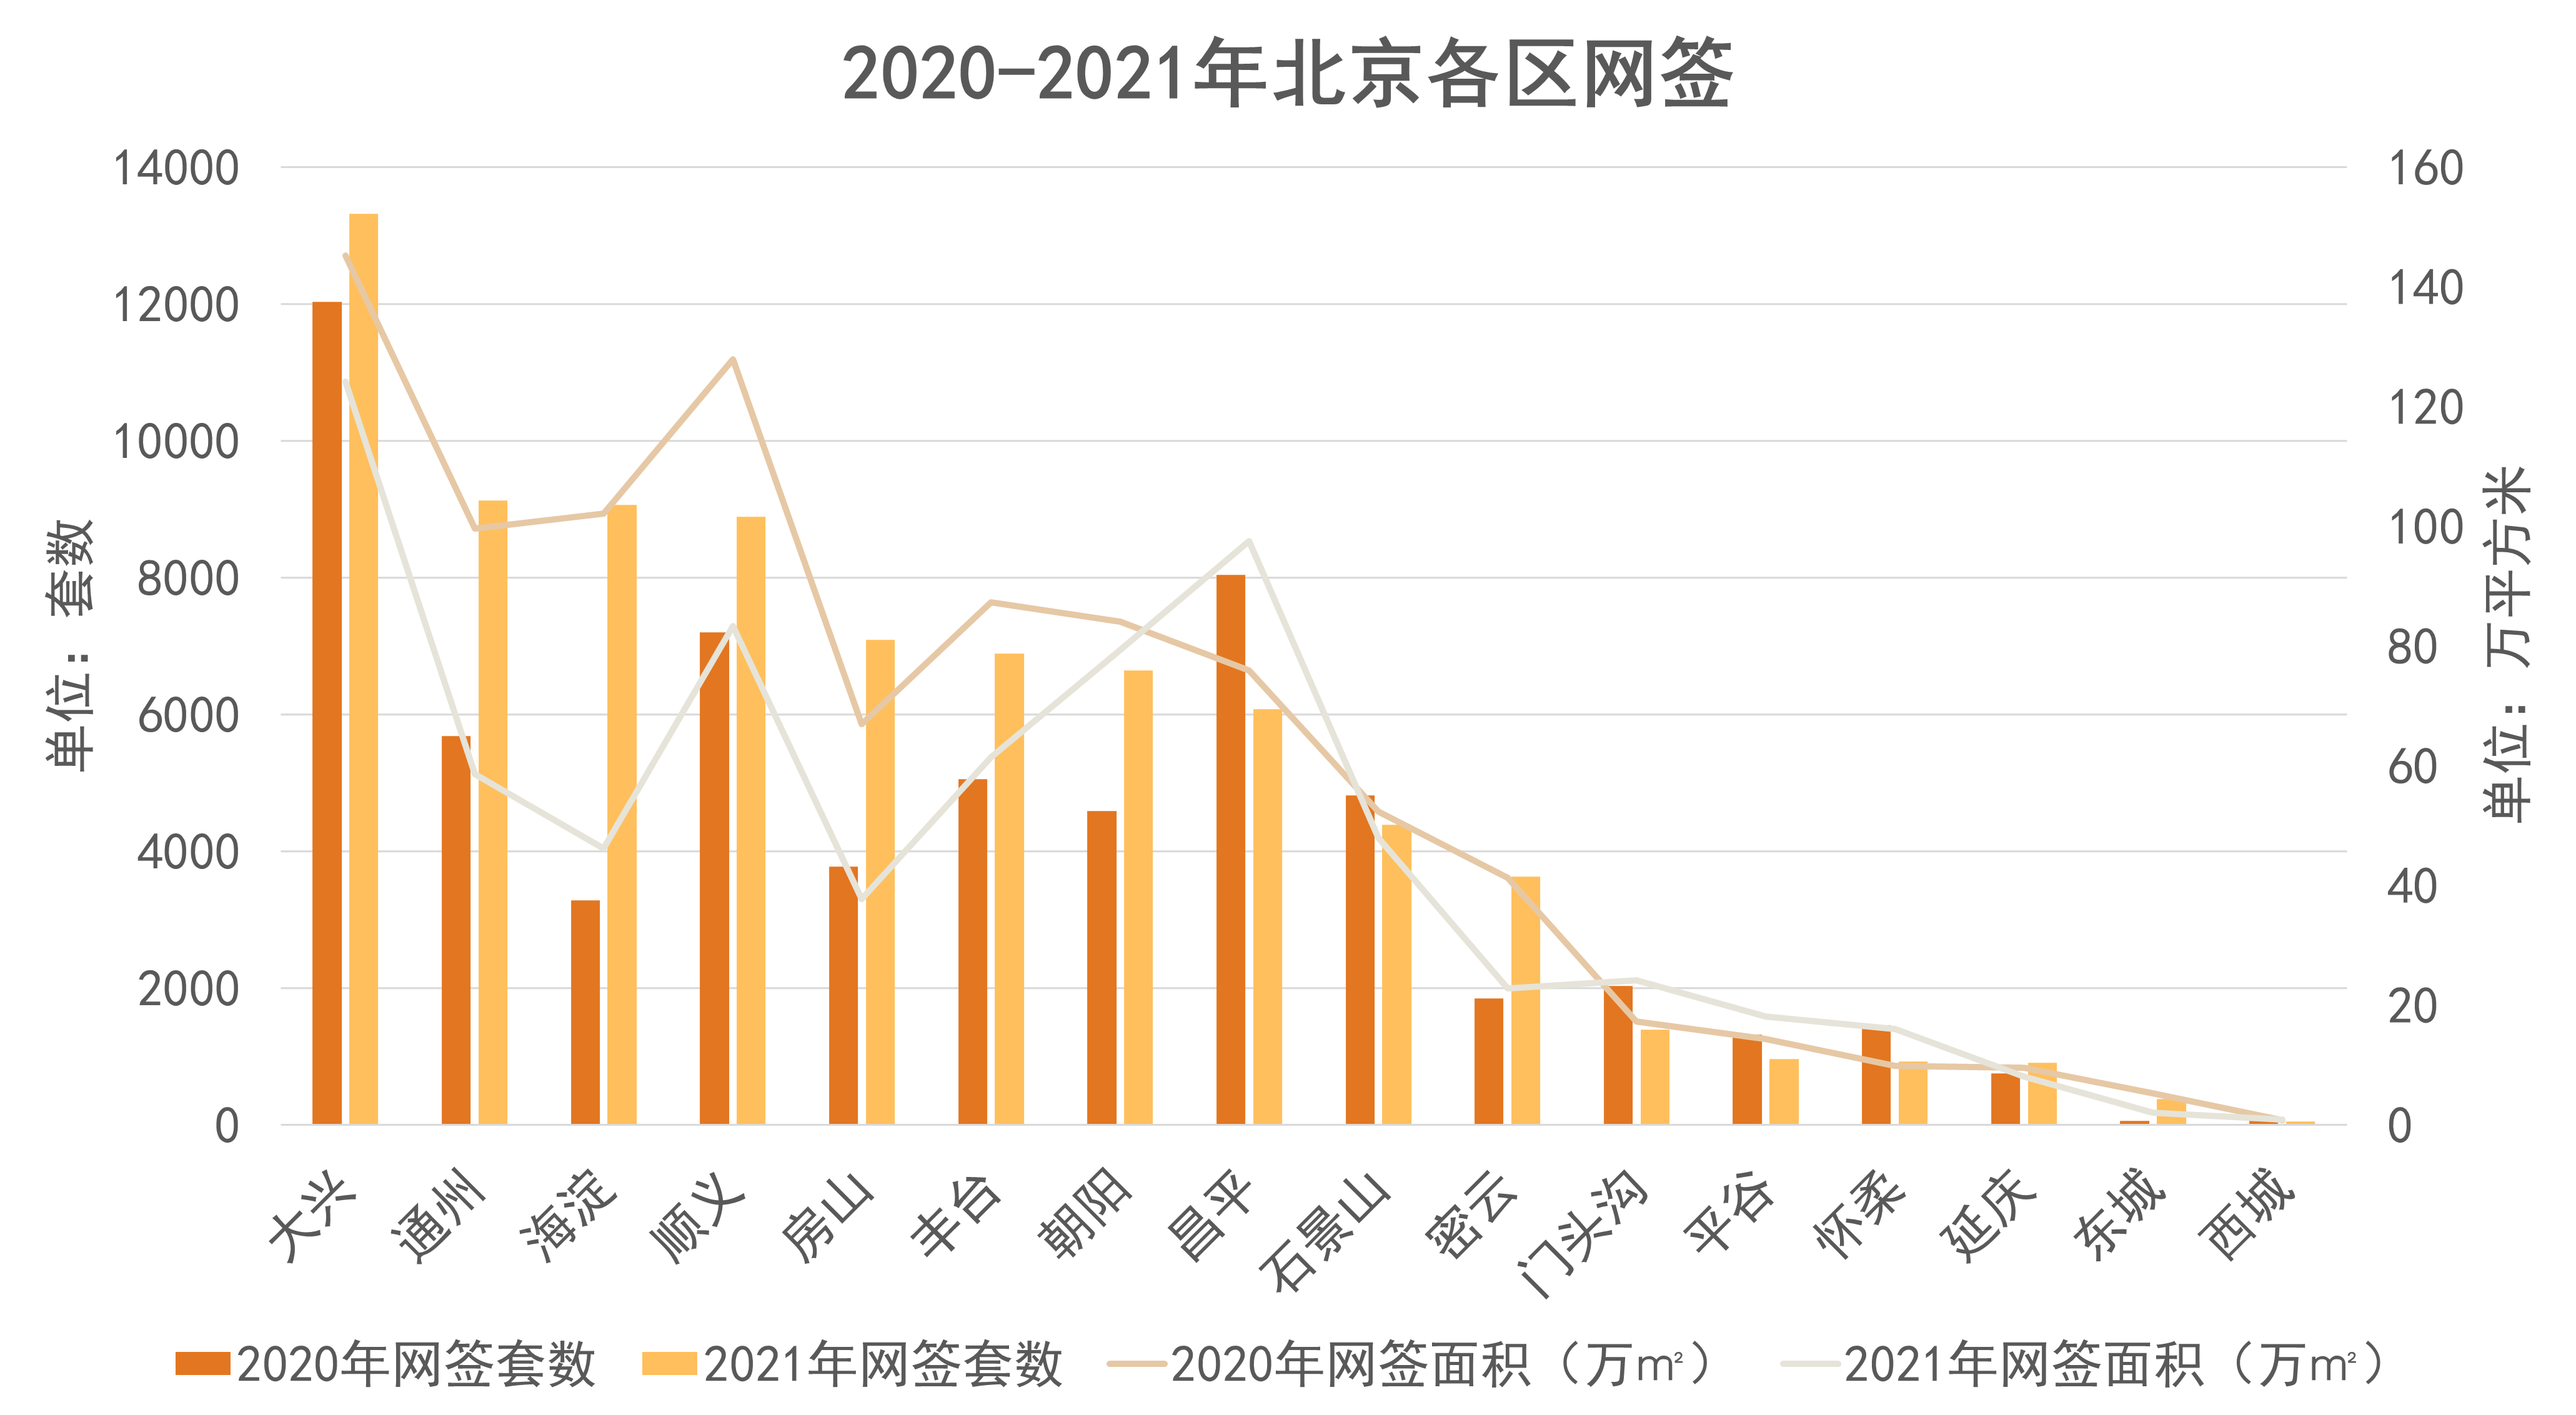
分區域看,新建住宅網籤最多的區域仍是大興,2021年網籤13312套,同比增加10.7%。通州、海淀、東城區增長較多,其中通州網籤9120套,同比增長60.5%,海淀由於有多個紅盤入市,網籤增長較多,年內網籤9061套,較上年增加5777套,同比增加175.9%。
東城區因為基數較小,在各區中同比增長最大,年內網籤379套,同比增長553.4%,具體到項目,主要是北京城建天壇府入市拉動,該項目2021全年網籤314套,銷售40.4億元。
在下行週期,區域分化明顯加劇,昌平、石景山、門頭溝、平谷、懷柔等外環區銷售較差,網籤套數負增長,其中懷柔區按年下降比例最大,年內網籤925套,同比下降36.3%。
海淀紅盤與國企拓張
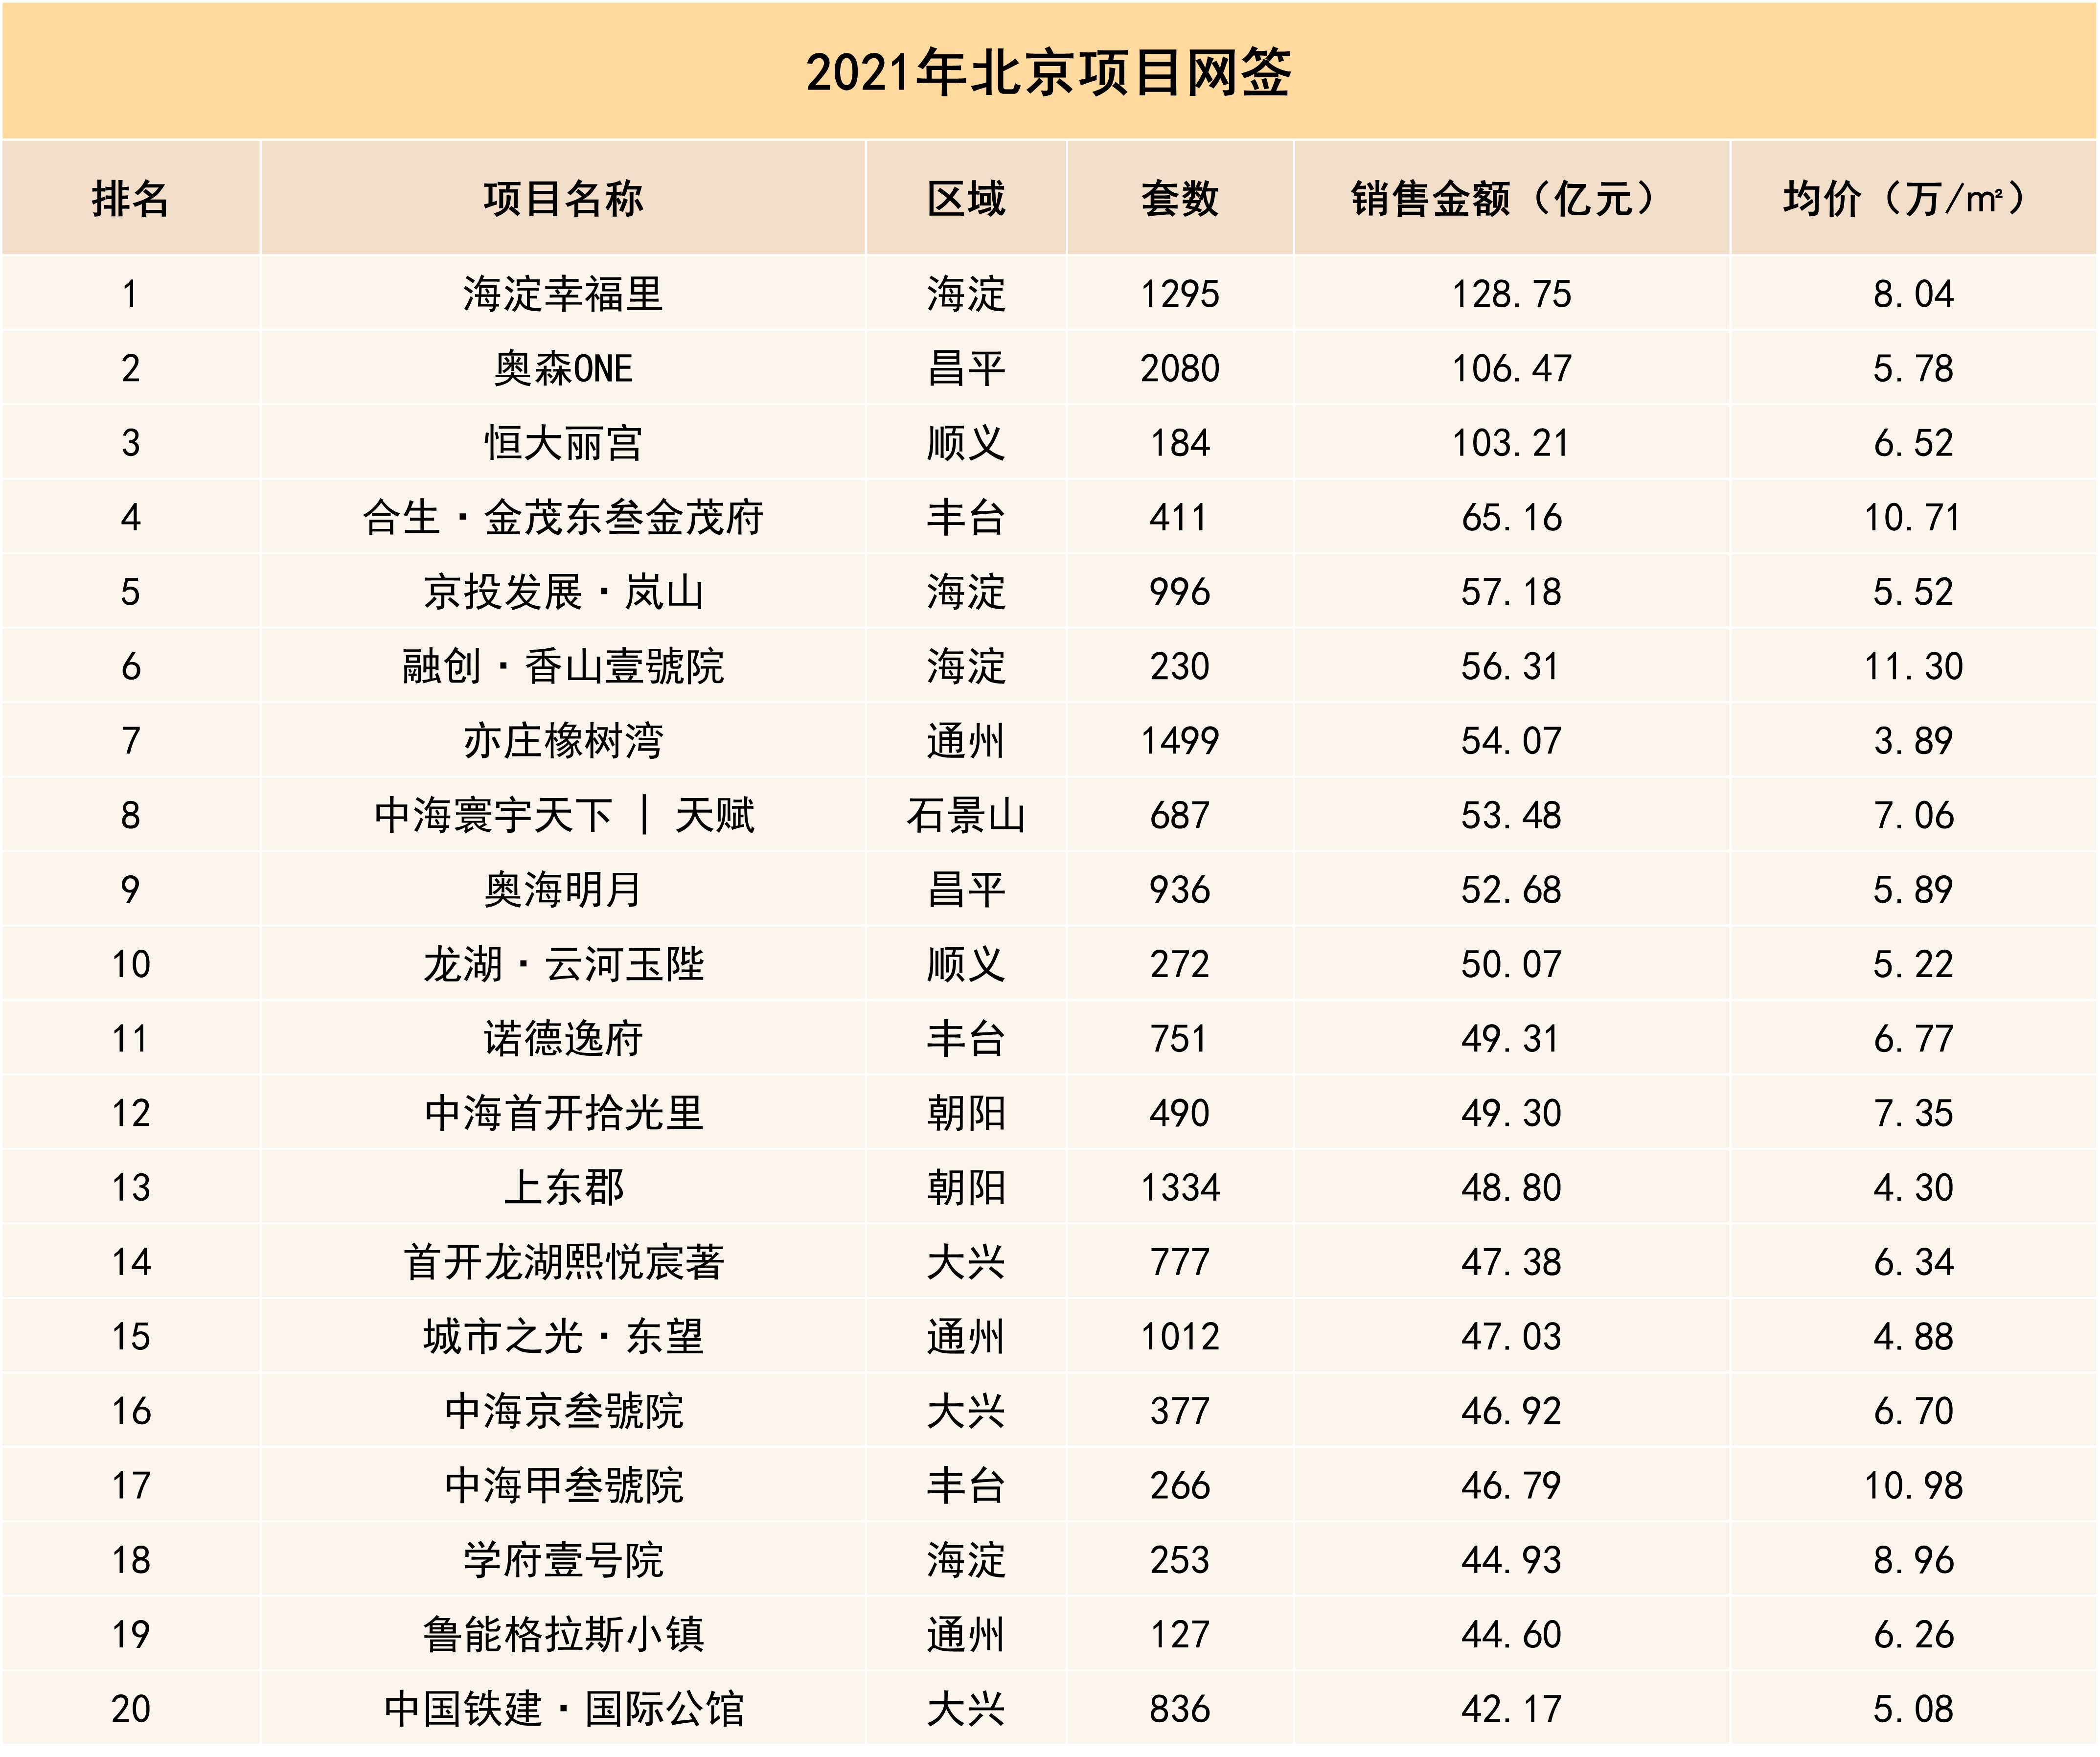
據觀點指數以2021年網籤金額前20項目為樣本進行研究,熱賣項目多聚集於中外環區域,剛需戶型更受購房者關注;分區域看,海淀4個項目、豐臺、通州、大興各3個,昌平、順義、朝陽各2個項目,石景山為1個。
數據來源:公開信息、觀點指數整理
2021年,共有3個項目網簽過百億,分別為海淀幸福裏、奧森ONE及恒大麗宮,網籤金額分別為128.75億元、106.47億元及103.21億元。
海淀幸福裏在去年持續熱賣,該項目位於海淀區西北旺鎮北清路,由華潤置地、首開、住總、中交房地產、北科建等五大房企共同開發。2021年共網籤1295套,成交面積15.93萬平方米,成交均價8萬元/平方米,網籤金額128.75億元。據瞭解,海淀幸福裏南北兩地塊在2020年2月被上述五大房企摘得,成交價格超130億元。
海淀區域新盤不多,融創·香山壹號院及京投發展·嵐山在年初便已售罄,去年下半年入市的項目僅有學府壹號院及海開圓明天頌。
學府壹號院地塊是融創在2021年第一批集中供地摘得,海淀樹村南北2宗地塊總價121億元、20%政府產權份額,項目售價11.2萬元/平方米,政府產權佔比20%,折後均價8.96萬/平方米。受益於供應的稀缺及極強的價格優勢,10月27日首開,當日銷售超百億。
與學府壹號院相鄰的海開圓明天頌同樣受到熱捧。項目銷售均價11.6萬/平方米,實際售價比學府壹號院高2.64萬元/平方米,但圓明天頌是純商品住宅,容積率僅1.1,主力戶型為235-290平5居,整體層數為4-5層,建築最高僅15米,作為改善型有着明顯優勢。項目在11月17日開盤,推售238套,15分鐘便銷售232套,銷售金額超60億元。
銷售方面,首開、中海等在2021年表現較好。
首開一貫以來採用聯合開發的模式,合作方包括萬科、中海、保利、龍湖、華潤等品牌房企,多個合作項目貢獻了較高的業績。其中,海淀幸福裏和奧森ONE均網簽過百億,中海首開拾光裏、華樾國際、公園十七區、熙悅宸著等項目表現出色,以上提及的項目均為聯合開發模式。
中海銷售表現出色,據觀點指數監測,2021年中海在北京銷售271億元。中海寰宇視界、中海首開拾光裏、中海京叄號院、中海甲叄號院等貢獻了主要業績。其中中海京叄號院銷售超100億,成交約740套,中海甲叄號院及中海首開拾光裏全年銷售額均超60億元,分別成交342套及531套,中海寰宇視界成交684套,銷售30億元。
綠城近年來在北京表現突出,以封頂價68.2億元及近滿分的高標準建設方案奪得朝陽區豆各莊地塊,溢價率15.01%。該地塊在不久後建成為綠城沁園。項目主推55平米一居到149平米四居,兼顧了剛需與改善,均價6.5萬左右,總價315萬起。
近年來綠城持續加大在京區域的投入,2020年拿下3宗地塊,2021年摘得豆各莊地塊,在今年的首批集中供地又摘得3宗地塊,成交金額98.4億元。
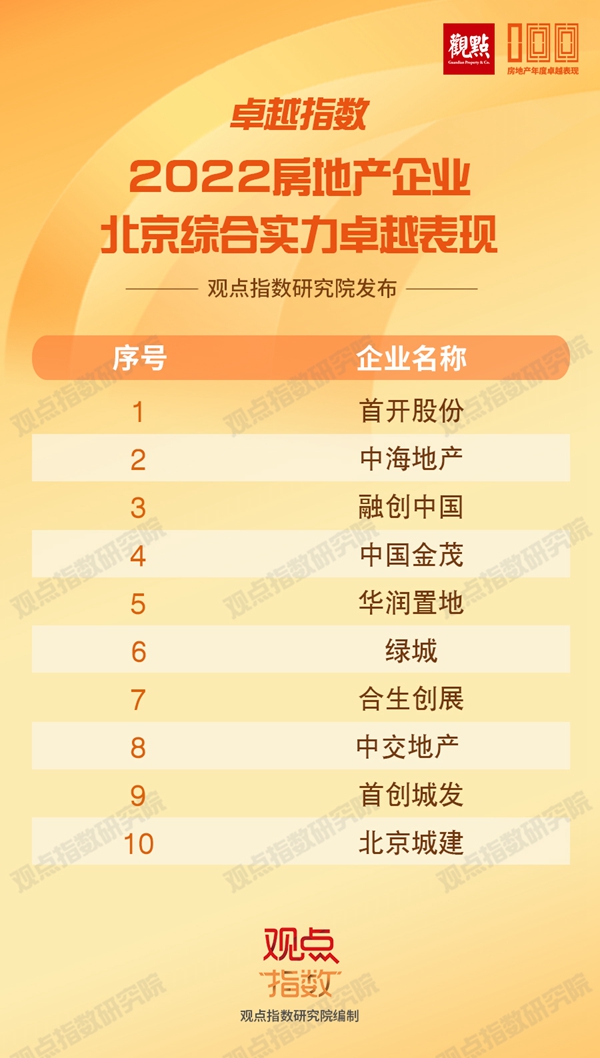
觀點指數認為,在當前北京房地產市場競爭格局中,中海、首開等頭部企業,已經形成明顯優勢。規模央企、國企繼續擴張,民企則分化明顯,在下半年流動性趨緊的背景下,民企拿地減少,但部分財務狀況優秀的民企仍在加倉。當前的北京樓市仍顯強韌,土拍市場有所回暖,2022年首批集中供地熱度上升,流拍率走低,僅有一宗流拍,平均溢價率回升至4.8%,顯示出房企對北京樓市的信心。