

觀點指數 2021年,房企得到了史無前例的關注,政策與企業財務的任何變化都可能營造出恐慌氣氛。資本各方對地產行業,特別是高槓杆與近期變賣項目的企業避之不及。任何負面的消息傳播都將造成企業正常經營的障礙,用“驚弓之鳥”來形容現階段的投資環境一點都不過分。
在這樣的背景下,華潤置地、中國海外發展、招商蛇口延續穩健戰略,付息穩定,在“2022上市房企償債能力卓越表現”中尤為突出。
中國海外發展堅持奉行財務穩健策略,不斷拓寬企業“護城河”,具備充足的償債能力。回顧2021年業績,中海剔除預收款後資產負債率為53.59%,淨負債率為32.3%,現金短債比達到2.41倍,繼續保持在“綠檔”。年內,加權平均融資成本3.55%,繼續保持行業最低區間。據統計,中國海外發展全年發行約195億境內債券,加權到期年限超過3.9年(樣本池平均到期年限2.87年)。
2021年,中海持有現金達1309.56億元,同比上升18.55%。穩健的財務情況以及充足的資金,能夠在當前環境下擁有更寬的安全邊際,償債能力也得到資本市場的肯定。
華潤置地毛利率維持穩定,付息能力同樣值得認可。當前華潤置地提出銷售和利潤並重,無論是新開盤項目還是滯銷項目,在保去化的同時也力爭保利潤。財報顯示,2021年華潤置地綜合毛利率為27.0%,同比下降3.9%,主要由於2017至2018年高地價導致。這意味着,至少在未來幾年,華潤置地綜合毛利率與開發業務毛利率都應該不低於2021年水平。另外,華潤置地的“EBITDA/總負債”指標達到0.092,位於樣本池的前10%(10%樣本池臨界點為0.046),具備較為可觀的償債能力,投資者也相信企業在再融資之後依舊有足夠利潤支付利息費用。
行業“三道紅線“改善,借新還舊模式阻力重重
事實上,從2021年統計數據來看,“三道紅線”達標率有所改善,房企或主動或被動地抑制了投資規模,盲目的資本擴張得到有效管控。
經過去年下半年融資端口的限制與各類償債活動後,觀點指數結合歷史數據與輿情對各大房企的負債指標進行評判與分析,發現“三道紅線”得到了明顯的改善。
2021年年末,碧桂園集團宣佈新一輪的組織架構調整,將原來106個區域縮減為65個,主動應對市場低迷;同時,碧桂園這兩年大力發展智能機器人尤其是建築機器人,都將成為未來新的發展亮點。
行業的模式依舊是前融買地,建房預售,回籠資金繼續拿地,也正是這種循環模式讓房企債務規模如滾雪球般愈來愈多。從會計角度來講,“三道紅線”的負債類指標規模是可以被“優化”的,可以將這一政策看作是提醒企業去槓桿的起點,而且政策本身也是“督促性”,不要求非綠檔的企業一步到位實現“綠檔”,2023年6月底前實現“綠檔”即可。
就目前來看,對於部分企業而言,雖然實施起來相對艱難,但若及時“剎車”,挺過陣痛期,也不至於最終走向“暴雷”的結局。在銷售疲軟的大環境下,企業償債愈發困難。理論上來講,處於紅檔的企業有息負債漲幅為0反映的是一個動態平衡,並沒有“判死刑”。因為如果有息負債中償還了100億元,那企業就可以再融到100億元的資金。
但是,現實情況是金融機構在放寬放貸過程中,本着審慎原則,非綠檔的房企根本融不到錢。雖背離政策原意,但企業只能被動接受,面臨被迫出售資產項目的境況;而且目前收購與併購是買方市場,存在信用風險的企業將失去議價權與再融資權。
儘管政策有所“回暖”,融資通道放寬,但從企業業績表現和國家統計局公佈數據來看,作用尚不明顯。國家統計局數據顯示,2021年全國商品房銷售金額超18萬億,到達歷史新高,但從房地產開發投資、新開工等數據來看,房地產開發投資雖保持向上,但增速已降至5%以下,新開工依舊負增長。
從企業端的數據看,多數企業年度銷售額普遍負增長,順利實現年度銷售目標企業只佔少數。
流動資金匱乏,行業分化程度較高
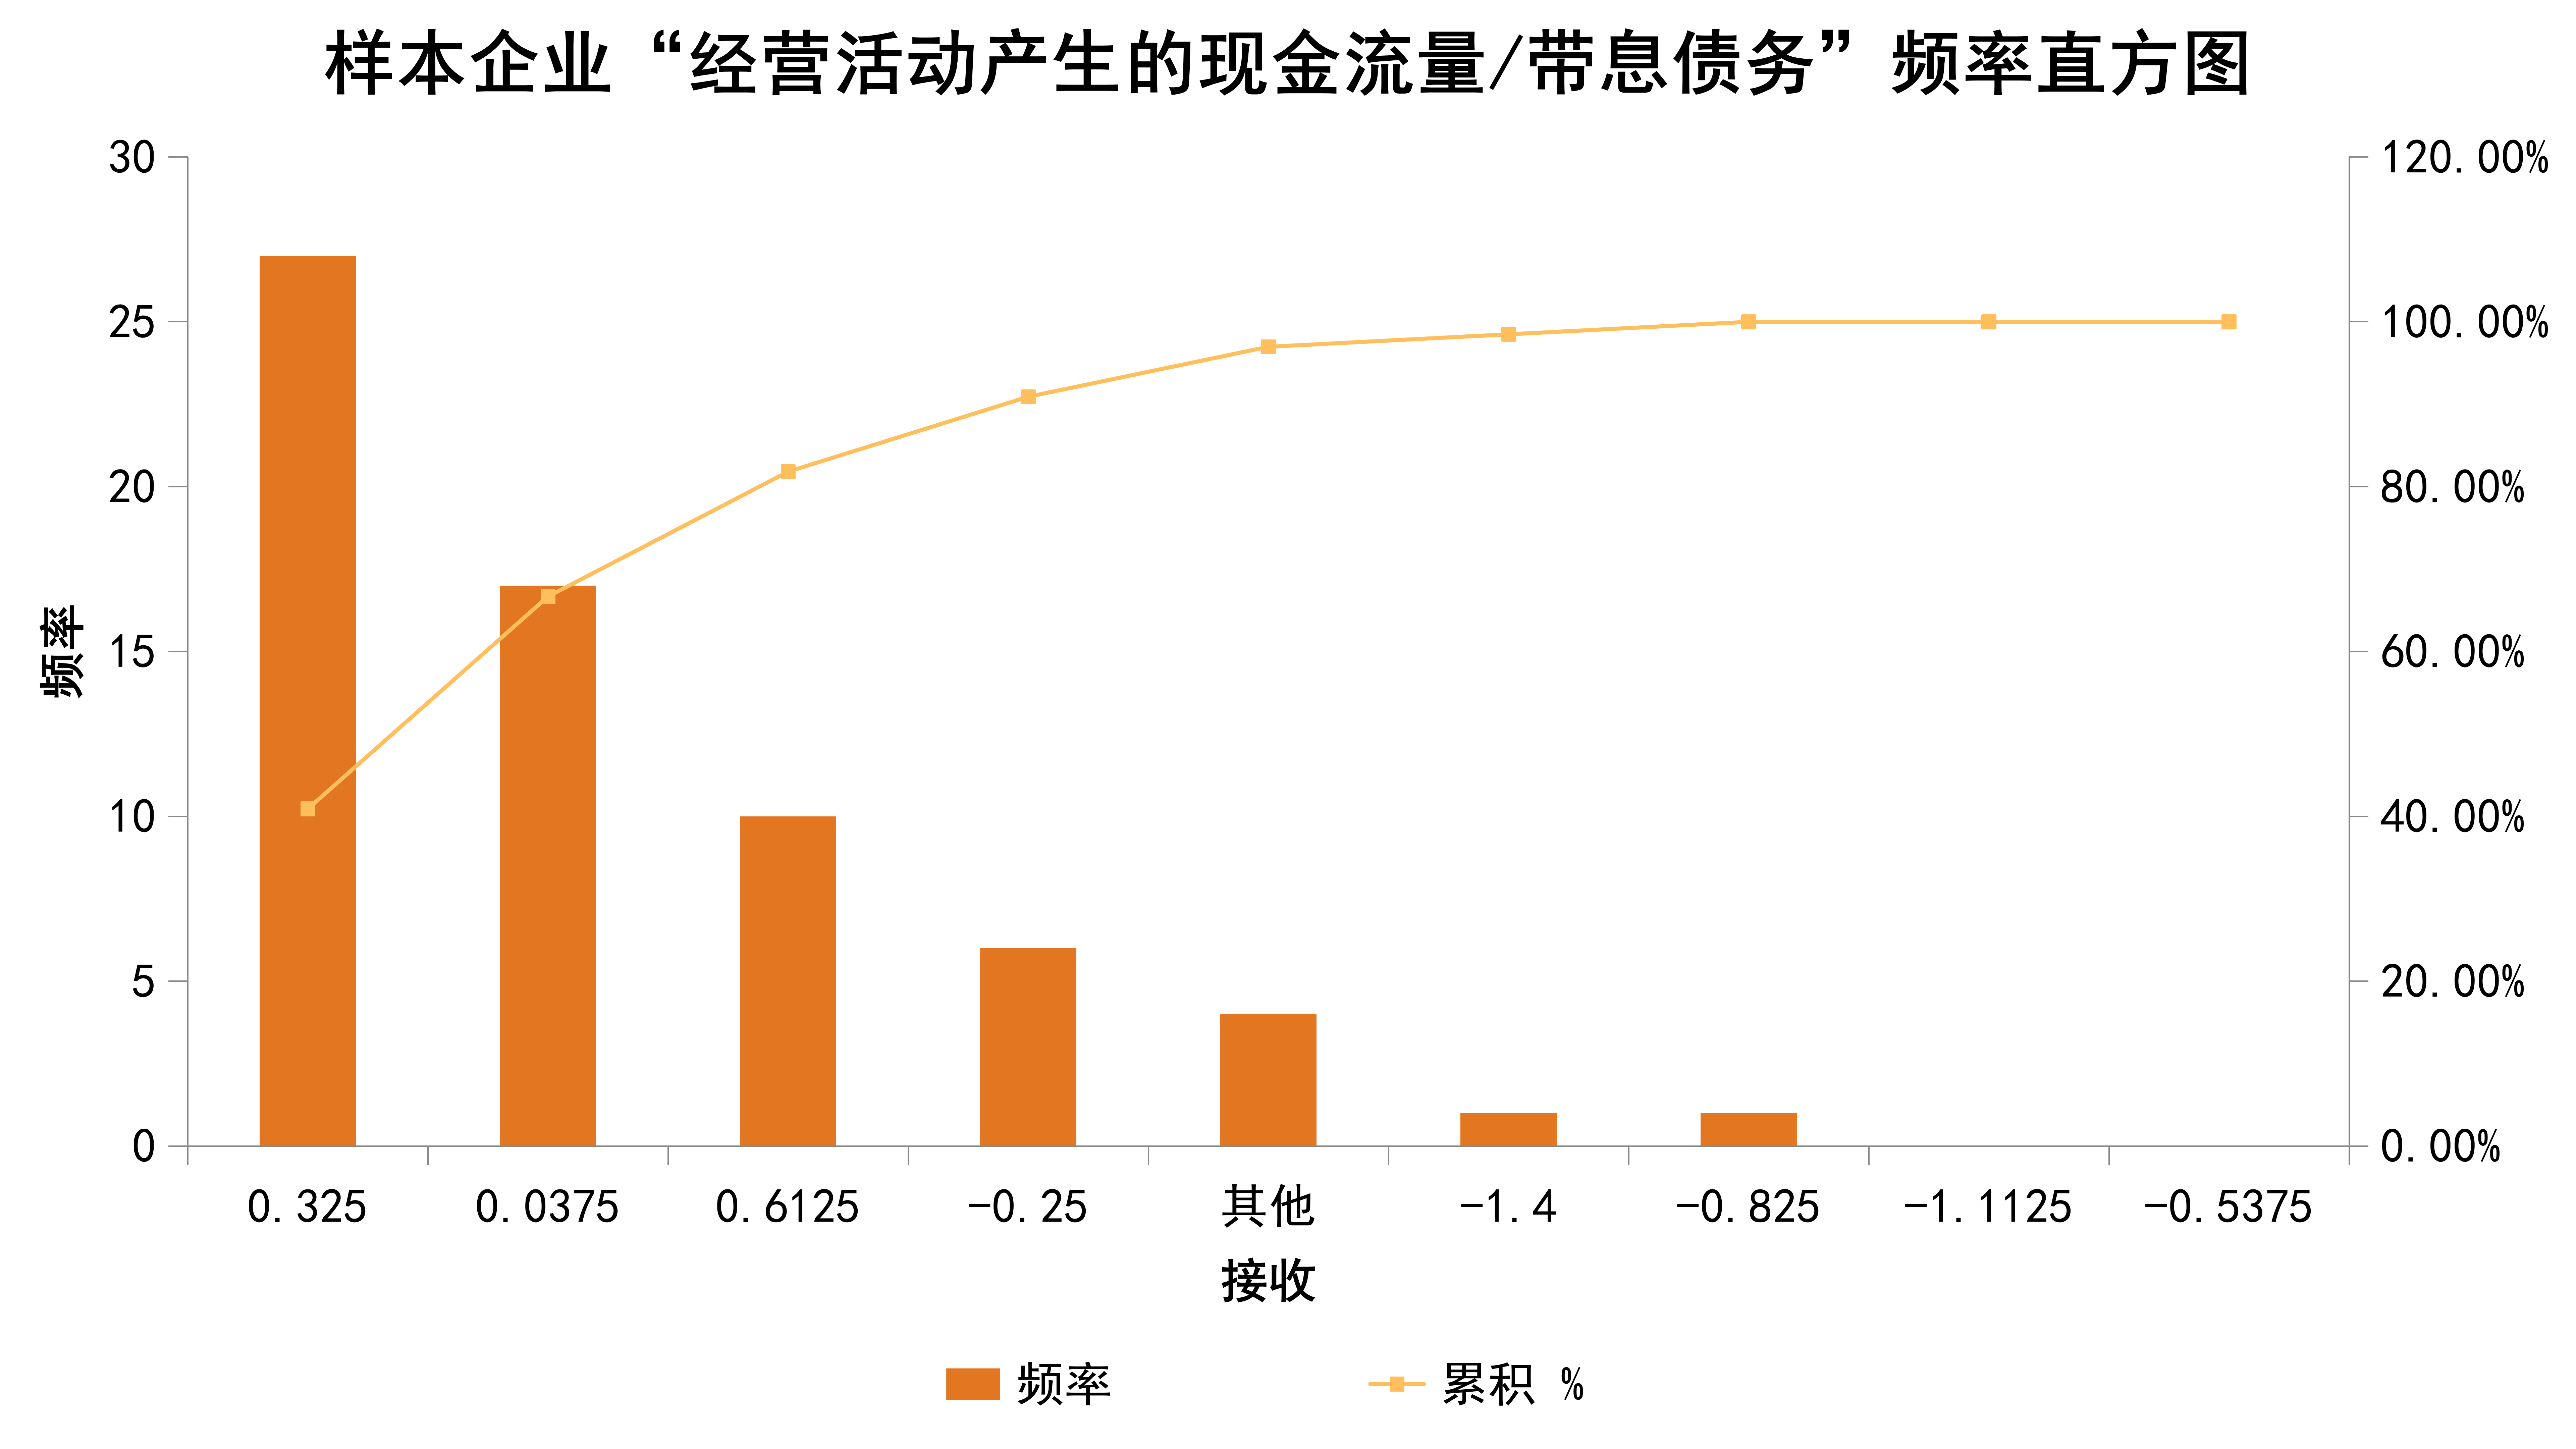
從數據來看,“經營活動產生的現金流量/帶息債務”指標的離散程度最高,且接近40%的企業該指標集中在0.325附近,第二梯隊縮減至0.0375,接近第一梯隊的1/10。
簡而言之,房企的資金來源主要是融資與自身經營資金來源,但從目前數據來看,經營現金流呈現出明顯頹勢,且候選企業分化程度較高。
觀點指數預計,經營現金流分化程度會伴隨融資能力的不同而加深。
 數據來源:觀點指數整理
綜合而言,若房企暫緩拿地並收縮投資規模,可償債資金對短期債務的償還仍較有保障。同時我們也觀察到,進入2021年後,尤其是部分帶息債務較高的開發商,從下半年開始基本都處於謹慎,甚至暫停拿地的狀態。
部分大中型房企如萬科、中海、華潤置地、碧桂園等,相比中小型房企來說,土地和項目儲備更多、融資能力更強,因此面對行業週期更迭時,應變能力和抗風險能力也更高。